
Bonding Sheet Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 530.14 Millionen US-Dollar |
| Marktgröße (2031) | 755.44 Millionen US-Dollar |
| Wachstumsrate (2026 - 2031) | 7.34 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bonding Sheet Marktanalyse von Mordor Intelligence
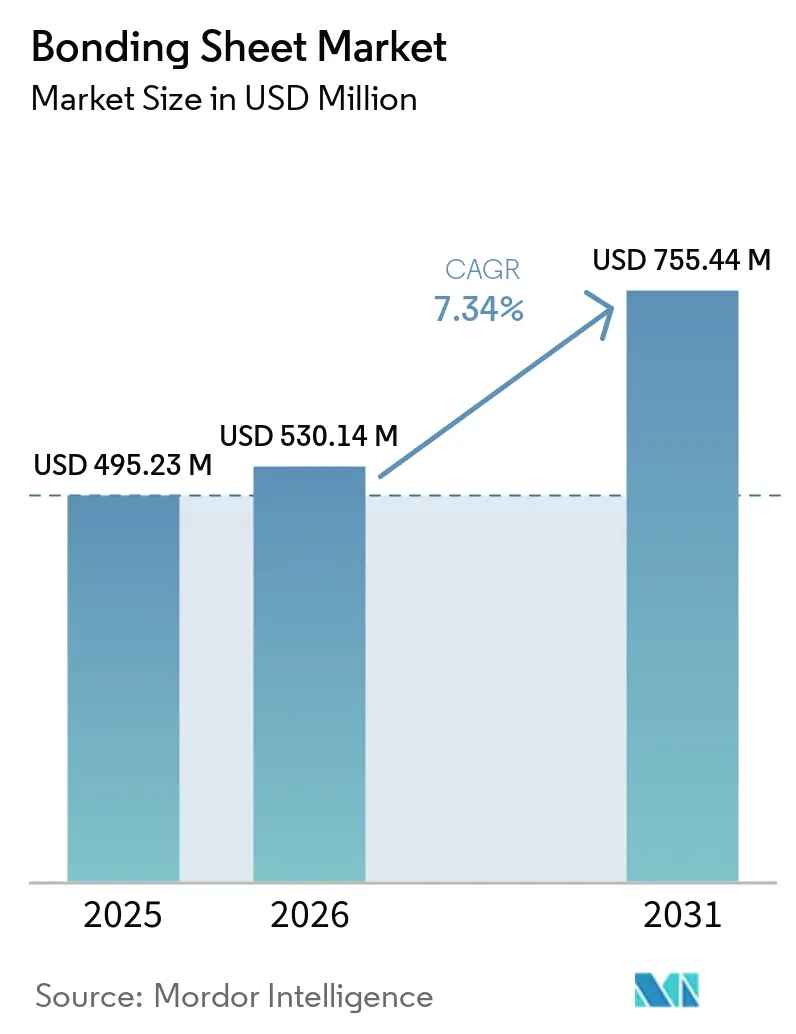
Die Bonding Sheet Marktgröße wurde im Jahr 2025 auf 495,23 Millionen USD geschätzt und soll von 530,14 Millionen USD im Jahr 2026 auf 755,44 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,34 % während des Prognosezeitraums (2026–2031). Das Wachstum im Bonding Sheet Markt spiegelt steigende technische Anforderungen in der Halbleiterverpackung, der Fahrzeugelektronik und bei Hochfrequenzgeräten wider, bei denen die Bondschicht gleichzeitig elektrische, thermische und mechanische Anforderungen in Produkten erfüllen muss, die immer kleiner und komplexer werden. Die Chiplet-Integration treibt die Nachfrage nach Dünnfilmen an, die eine präzise Strukturierung, kontrolliertes Aushärten, zuverlässige dielektrische Leistung und stabile Ergebnisse in der Hochdichte-Gehäusefertigung ermöglichen und gleichzeitig mit bestehenden Montageprozessen kompatibel bleiben – von der Filmhandhabung über die endgültige Gehäusemontage bis hin zu nachfolgenden Thermozyklen. Hersteller benötigen außerdem Materialien, die dünnere Smartphones, Wearables, Displays und andere kompakte elektronische Baugruppen unterstützen, ohne Dicke hinzuzufügen, Schäden während der Laminierung zu verursachen oder die Designflexibilität in mehrschichtigen Komponenten einzuschränken. Lieferanten reagieren mit anwendungsspezifischen Filmportfolios, verlustarmen Formulierungen, Materialien für anspruchsvollere thermische Bedingungen und Produkten, die innerhalb der Produktionsprozesse der Kunden qualifiziert werden können. Der Bonding Sheet Markt sieht sich auch mit Kostendruck durch Spezialchemikalien und längeren Freigabezyklen in sicherheitskritischen Anwendungen konfrontiert, was etablierte Lieferantenbeziehungen, Kenntnisse über vorgelagerte Materialien, zuverlässige Fertigungsunterstützung und Dokumentationsfähigkeiten zu wichtigen Faktoren für Marktteilnehmer macht.
Wichtigste Erkenntnisse des Berichts
- Nach Klebematerial hielten Polyimide im Jahr 2025 einen Anteil von 42,34 % am Bonding Sheet Markt, während das Polyimid-Segment bis 2031 voraussichtlich mit einer CAGR von 7,76 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2025 43,85 % des Bonding Sheet Marktes auf Elektronik und Optoelektronik, und dieses Segment soll bis 2031 mit einer CAGR von 8,29 % wachsen.
- Nach Geografie entfielen im Jahr 2025 40,17 % des Umsatzes auf Asien-Pazifik, und die Region soll bis 2031 mit einer CAGR von 7,94 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Komplexität der Halbleiterverpackung und Integration fortschrittlicher Gehäuse | +2.2% | Global, konzentriert in Japan, Südkorea, Taiwan und China | Mittelfristig (2–4 Jahre) |
| Miniaturisierung elektronischer und optoelektronischer Geräte | +1.5% | Global, am stärksten in den Konsumgüterelektronik-Zentren des Asien-Pazifik-Raums | Kurzfristig (≤ 2 Jahre) |
| Elektrifizierung und Leichtbau in Automobilplattformen | +1.2% | Global, am stärksten in Europa, China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Hochfrequenz-Leistungsanforderungen durch 5G und fortschrittliche Konnektivität | +1.4% | Global, mit Asien-Pazifik und Nordamerika als Kernregionen | Mittelfristig (2–4 Jahre) |
| Qualifizierung anwendungsspezifischer Bonding Sheets durch digitale Prozesskontrolle | +0.8% | Global, mit früher Einführung in Japan, Südkorea und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Komplexität der Halbleiterverpackung und Integration fortschrittlicher Gehäuse
Die Chiplet-basierte 2,5D- und 3D-Integration verändert die Leistungsanforderungen an Filme, die in Substrat- und Die-Attach-Schichten eingesetzt werden, insbesondere wenn mehrere Komponenten innerhalb eines kompakten Gehäuses verbunden werden. Herkömmliche Fan-out-Wafer-Level-Gehäuse akzeptieren breitere dielektrische Toleranzen als neuartige Glaskernsubstrat-Designs, die an jede Isolier- und Bondschicht engere Anforderungen stellen. Diese neueren Designs erfordern Materialien, die eine Via-Strukturierung unter 10 Mikrometern, eine hohlraumfreie Durchglas-Via-Füllung, begrenzte thermische Schrumpfung während des Aushärtens und eine stabile Haftung über wiederholte Thermozyklen hinweg unterstützen. Lichtempfindliche Polyimidfolien erfüllen diese Anforderungen im großen Maßstab und stärken ihre Rolle im Bonding Sheet Markt, wenn Gehäusehersteller ein Material benötigen, das sowohl Designregeln als auch Fertigungsprozessanforderungen erfüllt. Toray entwickelte eine negativ foto-definierbare Polyimidfolie für die Halbleiterverpackung der nächsten Generation, die das elastische Modul im Vergleich zum Vorgängerprodukt um ein Drittel reduzierte und ab April 2026 für die Massenproduktion geplant war[1]. Dieses Produkt adressiert Glasrisse, die durch thermische Spannungsunterschiede verursacht werden, weshalb Materialleistung, Dokumentation und Prozesszuverlässigkeit zentrale Kriterien bei der Lieferantenauswahl für fortschrittliche Gehäuseprogramme sind.
Miniaturisierung elektronischer und optoelektronischer Geräte
Die Nachfrage nach dünneren Smartphones, Wearables und Augmented-Reality-Hardware reduziert den verfügbaren Platz für mehrschichtige Baugruppen und lässt weniger Raum für Filme, die Höhe hinzufügen oder unebene Grenzflächen erzeugen. Dies begünstigt Bonding Sheets, die bei Dicken unter 25 Mikrometern mechanische Integrität bewahren und gleichzeitig die für die Massenproduktion erforderlichen Handhabungseigenschaften behalten. Der Bonding Sheet Markt profitiert von Produkten, die Haftung, geringe thermische Ausdehnung, feine Strukturierungsfähigkeit und zuverlässige Leistung nach der Laminierung vereinen. In ACS Applied Polymer Materials veröffentlichte Forschungsergebnisse berichteten, dass lichtempfindliche Polyimidfilme mit niedrigem thermischen Ausdehnungskoeffizienten (CTE) eine starke Haftung auf Kupfer und eine lithografische Auflösung unter 10 Mikrometern erzielten. Dieselbe Forschung beschrieb Ausdehnungskoeffizienten unter 25 ppm/K, was ihren Einsatz in Umverdrahtungsschichten unterstützt, wo die Dimensionsstabilität die Genauigkeit feiner Verbindungsstrukturen beeinflusst. Diese Eigenschaften unterstützen auch die Nachfrage nach klebstofffreien Laminatformaten, wenn Designer reduzierte Dicke, stabile elektrische Leistung und für zunehmend kompakte Baugruppen geeignete Materialien benötigen.
Elektrifizierung und Leichtbau in Automobilplattformen
Batterieelektrische Fahrzeuge verwenden Bondmaterialien in Batteriemodulen, Siliziumkarbid-Leistungswechselrichtern und fortschrittlichen Fahrerassistenz-Sensorarrays, was die Anzahl anspruchsvoller Grenzflächen in jedem Fahrzeug erhöht. Diese Systeme erfordern Lastübertragung, Wärmemanagement und dielektrische Isolierung unter automobilen Betriebsbedingungen und nicht nur eine einzelne Klebefunktion. Bonding Sheets können Spannungen gleichmäßiger über Aluminium-, kohlenstofffaserverstärkte Polymer- und Polymergehäuse verteilen als mechanische Verbindungselemente, insbesondere wenn unterschiedliche Substrate unterschiedlich auf Wärme und Vibration reagieren. Dies unterstützt Fahrzeugdesigns, die 20 % Gewichtsreduzierungen in geklebten Baugruppen anstreben und dabei Haltbarkeit bewahren und lokale Spannungsspitzen vermeiden, die mit einigen mechanischen Verbindungsmethoden verbunden sind. Eine Überprüfung aus dem Jahr 2025 in Discover Mechanical Engineering identifizierte Epoxid-, Polyurethan- und Silikonbondmaterialien bei der Zelle-zu-Zelle-Verklebung, dem Sammelschienenschutz, dem Wärmemanagement von Kühlplatten und der Abdichtung. Henkels Teroson EP 52 veranschaulicht die Nachfrage nach strukturellen Epoxidklebstoffen, die hohe Dämpfung mit Anforderungen an die Karosserie-in-Weiß-Verklebung verbinden, was die allgemeine Präferenz für Materialien widerspiegelt, die mehrere Funktionen innerhalb einer einzigen Automobilbaugruppe erfüllen.
Hochfrequenz-Leistungsanforderungen durch 5G und fortschrittliche Konnektivität
Millimeterwellen-5G-Basisstationen und Antenna-in-Package-Module erfordern Materialien mit stabilen elektrischen Eigenschaften bei hohen Frequenzen, bei denen kleine Änderungen im dielektrischen Verhalten die Signalqualität beeinflussen können. Zielspezifikationen umfassen Dielektrizitätskonstantenwerte unter 3,0 und Verlustfaktoren unter 0,003 bei 10 GHz, was eine klare Unterscheidung zu Anwendungen mit weniger anspruchsvollen elektrischen Anforderungen schafft. Herkömmliche Epoxid-Prepregs können Schwierigkeiten haben, diese Anforderungen bei 28 GHz und höheren Frequenzen zu erfüllen, insbesondere wenn die Leistung nach der Verarbeitung und im Betrieb stabil bleiben muss. Modifizierte Polyimid-, Flüssigkristallpolymer- und PTFE-basierte Bondfolien sind daher relevanter in Hardware für Funkzugangsnetze, wo der elektrische Beitrag der Bondschicht Teil des Gesamtdesigns wird. Der Bonding Sheet Markt entwickelt sich in Richtung eines Wettbewerbs, der auf dielektrischen Verlusten, Dimensionsstabilität, Verarbeitungsgenauigkeit und zuverlässiger Versorgung basiert, und nicht allein auf dem Preis pro Flächeneinheit. Diese Verschiebung macht verlustarme Polyimidformulierungen auch für Antennenmodule und andere Hochfrequenzbaugruppen relevant, die weiterhin physische Bondfilme benötigen, wenn die Konnektivitätsspezifikationen anspruchsvoller werden.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Volatilität bei Polyimid-, Epoxid-, Spezialpolymer- und chemischen Vorleistungskosten | -1.8% | Global, mit der größten Margenbelastung in Asien-Pazifik und Ausstrahlungseffekten auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Qualifizierungsvorlaufzeiten und Wechselkosten in sicherheitskritischen Anwendungen | -1.2% | Global, am ausgeprägtesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Steigende Anforderungen an Recyclingfähigkeit, geringe Emissionen und End-of-Life-Trennung | -0.9% | Europa ist primär, während Nordamerika und Asien-Pazifik aufstrebend sind | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Polyimid-, Epoxid-, Spezialpolymer- und chemischen Vorleistungskosten
Polyimidbasierte Bonding Sheets haben eine Kostenstruktur, die empfindlich auf Änderungen bei Spezialchemikalien reagiert, sodass sich die Materialmargen verschieben können, selbst wenn die Kundennachfrage stabil bleibt. Pyromellitsäuredianhydrid (PMDA) macht 46–51 % der gesamten Polyimid-Rohstoffkosten aus. Diese Abhängigkeit macht die Filmpreisgestaltung empfindlich gegenüber allgemeinen petrochemischen Bedingungen und erschwert Preisverhandlungen für Produkte mit langen Entwicklungs- und Freigabezyklen. Asien-Pazifik-Produzenten stehen unter Druck, wenn die Spotpreise sinken, während Verarbeiter in Nordamerika bei Versorgungsunterbrechungen höhere Vorleistungskosten tragen, was zu unterschiedlichen Kostenbedingungen innerhalb derselben Lieferkette führt. Festpreisvereinbarungen mit Kunden können die Fähigkeit der Lieferanten einschränken, Kostensteigerungen schnell weiterzugeben, insbesondere für Lieferanten, denen die vorgelagerte Integration für Dianhydrid- oder Diamin-Vorleistungen fehlt. Beschränkungen für bestimmte Diamin-Comonomere in Europa, Südkorea und Japan können Formulierungsänderungen auch um 12–18 Monate verlängern, was das Kosten- und Zeitrisiko der Rohstoffsubstitution erhöht.
Qualifizierungsvorlaufzeiten und Wechselkosten in sicherheitskritischen Anwendungen
Bonding Sheets, die in Luft- und Raumfahrtkabelbäumen, Herzüberwachungsgeräten und Leistungsmodulen für Elektrofahrzeuge eingesetzt werden, erfordern langwierige Produktfreigabeprozesse, da das Material Teil eines sicherheitskritischen Systems wird. Die Qualifizierung kann die Laminatanforderungen der Association Connecting Electronics Industries (IPC)-4101, die Automotive Electronics Council (AEC)-Q200-Automobilbelastungstests oder gleichwertige Normen umfassen, die die Leistung unter definierten mechanischen, thermischen und elektrischen Bedingungen prüfen. Diese Prozesse können 12–36 Monate von der Erstmustereinreichung bis zur Produktionsgenehmigung dauern und verzögern den kommerziellen Einsatz eines neuen Materials, selbst nachdem seine technische Entwicklung abgeschlossen ist. Eine Chemierevision kann Qualifizierungsaktivitäten neu starten, nachdem ein Material bereits für ein Produkt ausgewählt wurde, was Kunden vorsichtig gegenüber dem Wechsel eines bewährten Films macht. Dies begrenzt die Geschwindigkeit, mit der Käufer und neue Lieferanten verbesserte Materialien einführen oder ihre Materialauswahl als Reaktion auf sich ändernde Spezifikationen anpassen können. Medizinprodukte können zusätzlichen Änderungskontrollanforderungen gemäß ISO 13485 und FDA 21 CFR Part 820 unterliegen, was den Freigabeprozess verlängert und die für eine Materialänderung erforderliche Dokumentation erhöht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Klebematerial:
Polyimide führen bei HochleistungsanwendungenPolyimidbasierte Folien hielten im Jahr 2025 einen Umsatzanteil von 42,34 %, und die Bonding Sheet Marktgröße für Polyimide soll von 2026 bis 2031 mit einer CAGR von 7,76 % wachsen. Ihre Position spiegelt eine Kombination aus einer Dielektrizitätskonstante unter 3,5, thermischer Stabilität bis 260 °C und Kompatibilität mit fotolithografischer Strukturierung wider, die zusammen die Anforderungen anspruchsvoller Gehäusestrukturen erfüllen. Diese Eigenschaften eignen sich für fortschrittliche Gehäuse, bei denen Isolierschichten eine zuverlässige thermische Leistung, genaue Ausrichtung und eng kontrollierte Verarbeitungsbedingungen erfordern. Da die heterogene Integration sich in Richtung Glaskern- und Panel-Level-Designs entwickelt, werden die dielektrischen Anforderungen anspruchsvoller, und die Materialauswahl wird eng mit der Prozessausbeute verknüpft. Diese Entwicklung begünstigt Materialien, die bereits in Hochleistungs-Dielektrikumsschichten eingesetzt werden, insbesondere wenn Lieferanten sowohl die Filmchemie als auch die Laminierungssequenz des Kunden verstehen. Im Mai 2026 kündigte Asahi Kasei eine lichtempfindliche Polyimidfolie für die fortschrittliche Halbleiterverpackung an. Ihre Pimel-Kunstharzplattform und die Trockenfilm-Verarbeitungsmethode wurden entwickelt, um gleichmäßige Isolierschichten über große Paneelflächen zu bilden, sodass ein Filmformat eine Produktionsherausforderung bei der Panel-Level-Verpackung adressieren kann. Dies adressiert eine Ausbeute-Einschränkung, mit der Flüssigharzprozesse möglicherweise nicht gut umgehen können, und stärkt gleichzeitig die Nachfrage nach Materialien, die auf fortschrittliche Verpackungsmethoden zugeschnitten sind.
Polyester werden hauptsächlich in preissensitiven Bau- und Konstruktionslaminaten sowie in Massenelektronik eingesetzt, bei denen die thermischen Anforderungen unter 100 °C bleiben und die Materialkosten ein wesentlicher Auswahlkriterium sind. Acrylate dienen als Bonding Sheets für Dicing-Filme und für temporäre Halterungsanwendungen in der Back-End-Halbleiterverarbeitung, bei denen während bestimmter Fertigungsschritte eine sichere, aber kontrollierte Verbindung erforderlich ist. Ihre druckempfindliche Haftung und die Verarbeitung bei Raumtemperatur sind nützlich, wenn UV-Debonding oder Aushärtung-auf-Anfrage-Funktionalität wichtiger ist als hohe Wärmebeständigkeit. Modifizierte Epoxidprodukte gewinnen in Automobil-Die-Attach-Anwendungen an Bedeutung, bei denen die Verbindung anspruchsvolle thermische und mechanische Betriebsbedingungen unterstützen muss. Diese Produkte adressieren den Bedarf an Niedrigtemperatur-Aushärtung und Glasübergangstemperaturen nach dem Aushärten über 150 °C, ohne die Haftung auf Kupfer zu beeinträchtigen. Die Bonding Sheet Branche enthält unterschiedliche technische Rollen für diese Materialklassen und keinen einzigen Ersatzpfad. Diese Mischung ermöglicht es Lieferanten, sowohl leistungsgetriebene Anwendungen als auch großvolumige, kostensensitive Einsatzbereiche zu bedienen, während Kunden Materialien basierend auf den Anforderungen des Endprodukts auswählen können.
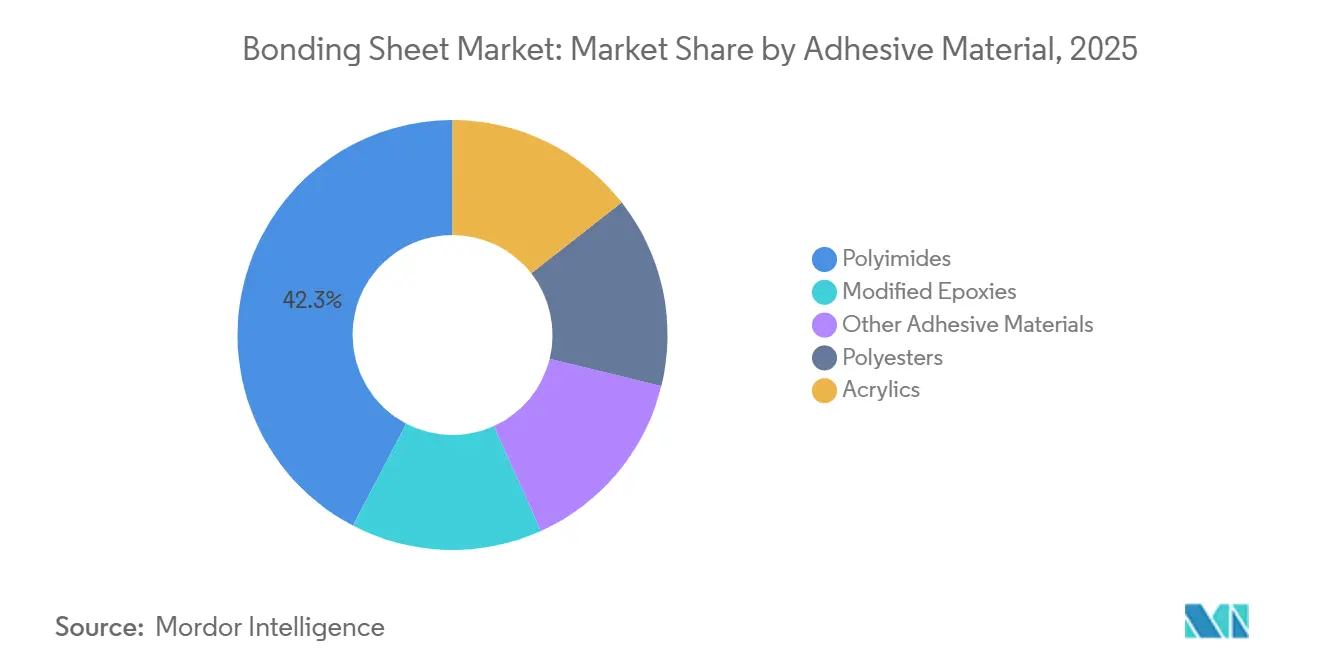
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Elektronik und Optoelektronik behalten die führende PositionElektronik und Optoelektronik hielten im Jahr 2025 einen Anteil von 43,85 % am Bonding Sheet Markt, und die Bonding Sheet Marktgröße für diese Anwendung soll bis 2031 mit einer CAGR von 8,29 % wachsen. Die Nachfrage erstreckt sich von Smartphones und Tablets bis hin zu Verpackungen für Beschleuniger der künstlichen Intelligenz, Hochbandbreiten-Speicherstapeln und faltbaren OLED-Displays, was die Endverbraucherbasis für Hochleistungsfilme verbreitert. Diese Produkte erfordern dünne, verlustarme dielektrische Filme mit zuverlässiger Haftung, präzisem Prozessverhalten und stabilen elektrischen Eigenschaften während des Betriebs. Die fortschrittliche Verpackung bringt auch engere Anforderungen an Umverdrahtungsschichten und mehrschichtige Verbindungsstrukturen mit sich, sodass die Materialleistung sowohl das Gehäusedesign als auch die Fertigungsausbeute beeinflussen kann. IEEE-Forschung hat polyimidbasiertes hybrides Bonden für die Verarbeitung bei niedrigeren Temperaturen untersucht und damit die technische Relevanz dieser Materialien für die fortschrittliche elektronische Verpackung unterstrichen. Elektroniканwendungen bleiben daher wichtig für den Bonding Sheet Markt, da die Verpackung sich in Richtung höherer Dichte und komplexerer Strukturen entwickelt. Lieferanten mit foto-definierbaren Filmen und etablierten Kundenqualifizierungen sind positioniert, um diese Anforderungen zu erfüllen, da sie Produktdesign, Prozessintegration und Materialkonsistenz unterstützen können. Umweltdokumentation wird ebenfalls relevanter, da Kunden Materialauswahl im Rahmen umfassenderer Fertigungskontrollen bewerten.
Telekommunikations- und 5G-Kommunikationsanwendungen expandieren, da Betreiber Millimeterwellen-Small-Cell-Infrastruktur aufbauen und Materialien suchen, die die Signalleistung in kompakten Antennenanordnungen erhalten. Diese Installationen erfordern Filme mit eng kontrollierten Dielektrizitätskonstanten- und Verlustfaktorwerten, was die elektrische Leistung ebenso wichtig macht wie die physische Bindungsfestigkeit. Automobilanwendungen werden ebenfalls zu einer bedeutenderen Nachfragequelle, da Fahrzeugsysteme Leistungselektronik, Sensorarrays und Batteriekomponenten hinzufügen. Batterieelektrische Fahrzeuge verwenden Bonding Sheets in der Leistungselektronik, in Batteriemodulen und in strukturellen Karosserie-in-Weiß-Verbindungen, jeweils mit unterschiedlichen mechanischen und thermischen Anforderungen. Der Materialeinsatz pro Fahrzeug in batterieelektrischen Fahrzeugen kann den vergleichbarer Fahrzeuge mit Verbrennungsmotor übersteigen, da mehr elektronische und batteriebezogene Baugruppen verbunden und geschützt werden müssen. Bau und Konstruktion bleibt die nachfrageempfindlichste Anwendungsgruppe und bietet eine stabile Basis für Polyester- und Acrylat-Qualitäten. Weitere Anwendungen umfassen Medizinprodukte, Luft- und Raumfahrt sowie flexible Solarzellen, bei denen kleinere Produktionsmengen durch detaillierte Leistungs- und Freigabeanforderungen ausgeglichen werden. Diese Einsatzbereiche umfassen geringere Mengen, können aber aufgrund von Qualifizierungsanforderungen und langen Produktzyklen höhere Margen bieten. Diese Anwendungsmischung gibt der Bonding Sheet Branche Zugang zu sowohl hochvolumiger Elektronik als auch spezialisierten Endanwendungen und reduziert die Abhängigkeit von einer einzelnen nachgelagerten Anwendung.
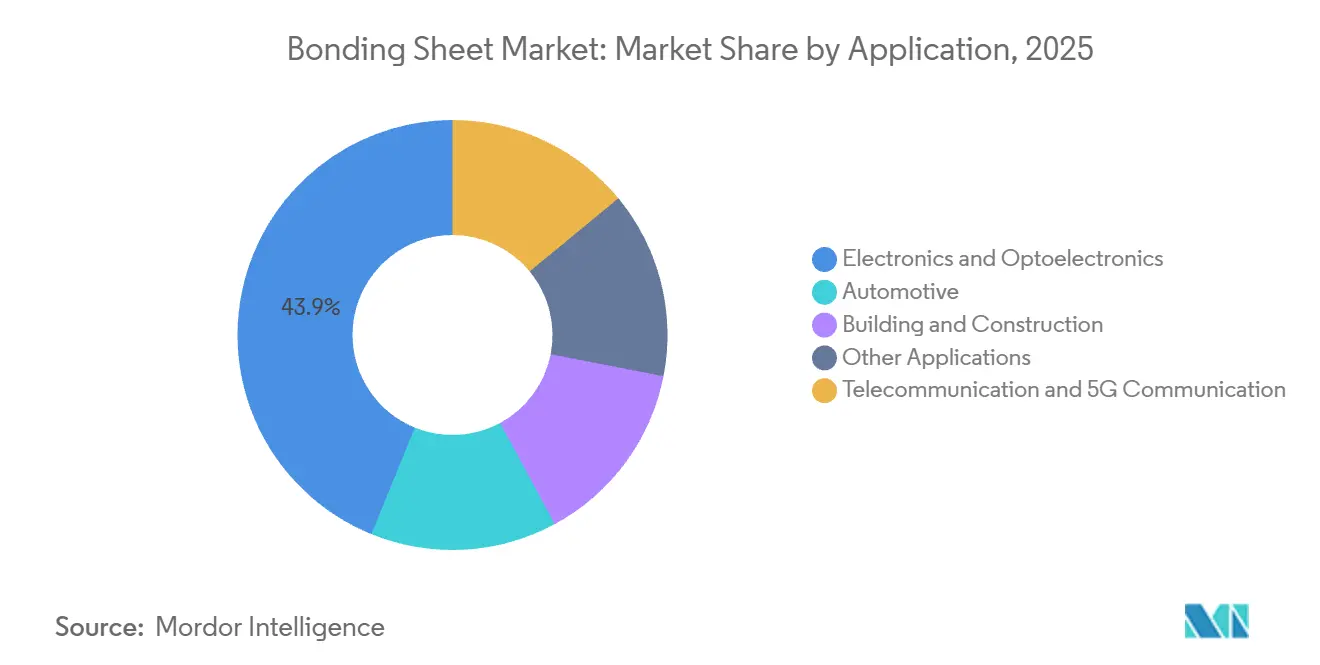
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
APAC-Bonding-Sheet-Markt
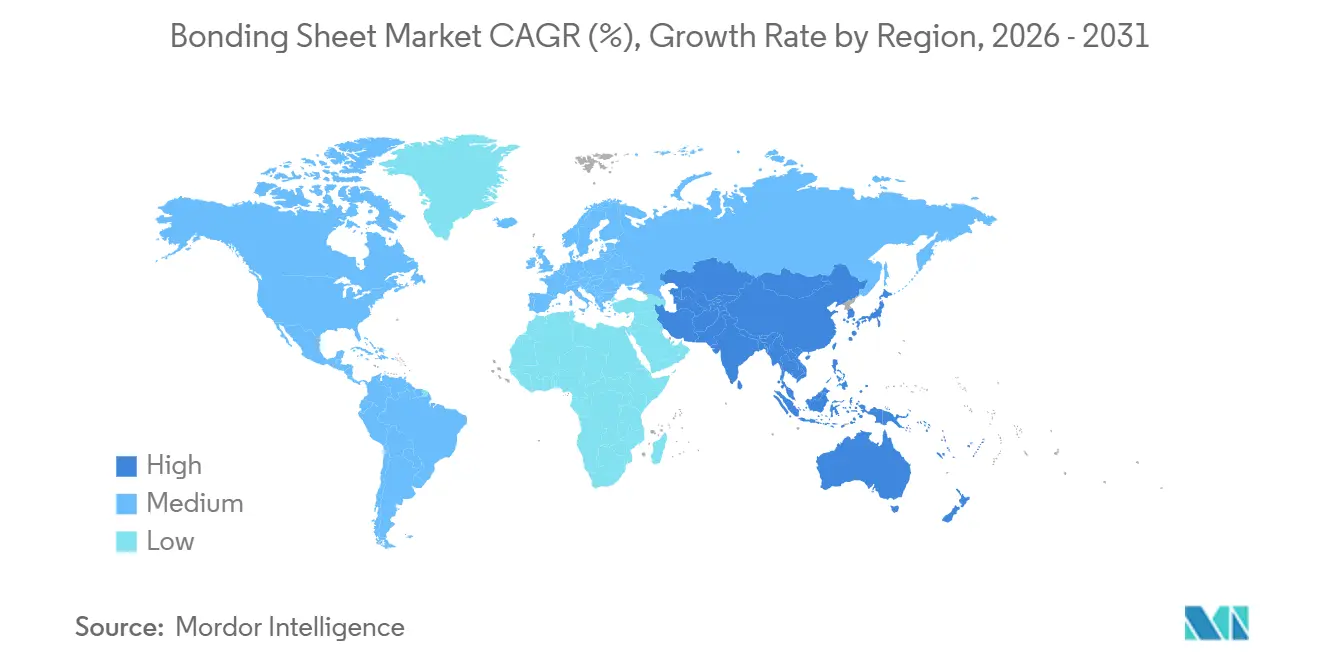
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 40,17 % am Bonding-Sheet-Markt und wird voraussichtlich bis 2031 mit einer CAGR von 7,94 % wachsen. Japan, Südkorea, Taiwan und China beherbergen bedeutende Konzentrationen von Herstellern flexibler Leiterplatten, Anbietern für Advanced Packaging, Gießereien und Produzenten von Unterhaltungselektronik, was enge Verbindungen zwischen Materiallieferanten und großen Endverbrauchern schafft. Diese Einrichtungen sind direkte Nutzer von Bonding-Sheet-Materialien für Produkte, die von flexiblen Schaltkreisen bis hin zu komplexen Halbleitergehäusen reichen. Japan bleibt ein Zentrum für hochspezifizierte Folien, die in Glaskersubstraten, faltbaren OLED-Displays und 5G-Antennenmodulen eingesetzt werden. Toray, Nitto Denko, Dexerials und LINTEC haben fortschrittliche Materialprogramme entwickelt, die diese Anwendungen adressieren und die laufende Produktentwicklung unterstützen. Chinas Expansion im Bereich Advanced Packaging hat die Nachfrage zwischen hochwertigen importierten Folien für hochmoderne Chiplets und kostenoptimierten lokalen Produkten für Anwendungen mit ausgereiften Knoten aufgeteilt, was im gesamten regionalen Markt unterschiedliche Wettbewerbsbedingungen schafft.
Bonding-Sheet-Markt in Nordamerika und Europa
Nordamerika repräsentiert im Jahr 2026 einen bedeutenden Anteil am Bonding-Sheet-Markt, gestützt durch Anforderungen aus der Luft- und Raumfahrt sowie Verteidigung, Investitionen in die Halbleiterfertigung und Lieferketten für Elektrofahrzeuge. Regionale Kunden priorisieren hohe Zuverlässigkeit und langfristige Lieferbeziehungen, da Materialänderungen in regulierten oder sicherheitskritischen Anwendungen eine detaillierte Validierung erfordern können. DuPont entwickelte ein hochauflösendes, trockenfilmbasiertes, fotostrukturierbares Dielektrikum für Umverdrahtungsschichten in Advanced-Packaging-Anwendungen[2]. Europa wird durch Automobil-Tier-1-Zulieferer in Deutschland und den nordischen Ländern gestützt. Der Wandel hin zu batterieelektrischen Fahrzeugen erhöht den Klebstoffanteil pro Fahrzeug und treibt die Materialentwicklung in Richtung recyclingfähiger Systeme mit geringeren Emissionen voran.
Bonding-Sheet-Markt in Nahost und Afrika sowie Südamerika
Südamerika, der Nahe Osten und Afrika bleiben kleinere Teile des Bonding-Sheet-Marktes. Das Elektronikviertel Manaus in Brasilien und Fahrzeugmontagewerke verbrauchen Materialien für Display-Module und Automobilelektronik und bilden damit eine regionale Nachfragebasis. Das Vision-2030-Programm Saudi-Arabiens und halbleiternahe Investitionen stützen die regionale Nachfrage, während der südafrikanische Automobilsektor eine Basis für den Verbrauch von Strukturfolien bietet. Diese Regionen verwenden hauptsächlich kostenoptimierte Polyester- und Acrylqualitäten, da viele Anwendungen größeren Wert auf Kosten und standardisierte Verarbeitungsbedingungen legen. Das Wachstum in diesen Regionen wird bis 2031 voraussichtlich unter dem globalen Durchschnitt bleiben. Lieferanten, die diese Regionen bedienen, benötigen wettbewerbsfähige Kostenstrukturen, zuverlässige lokale Versorgungsarrangements und Produktangebote, die auf die Anforderungen von Elektronik- und Fahrzeugmontagekunden abgestimmt sind.
Wettbewerbslandschaft
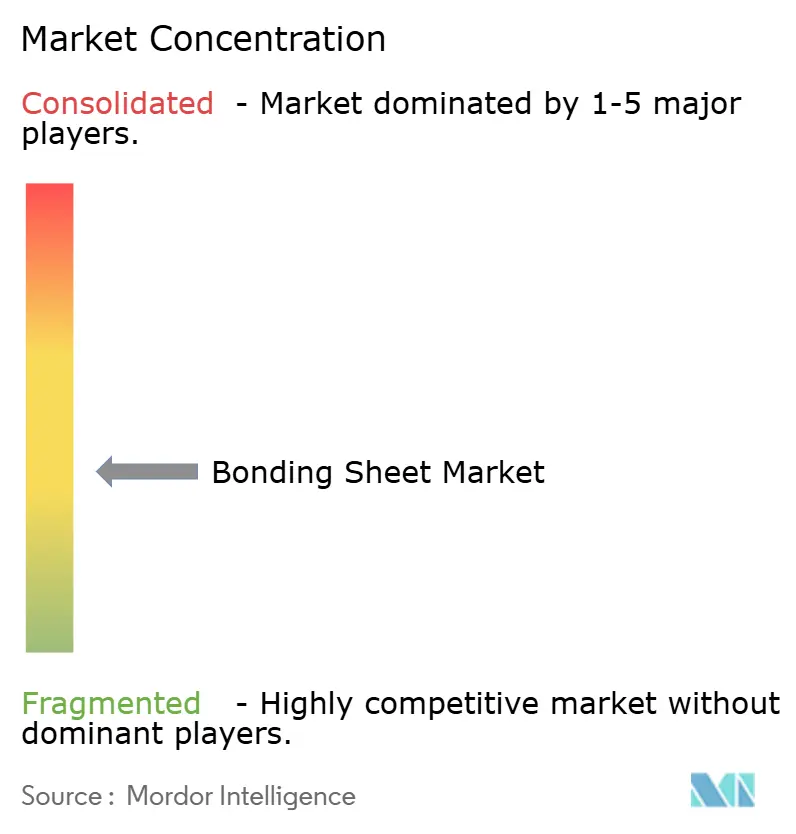
Der Bonding Sheet Markt ist mäßig fragmentiert. Nitto Denko, Dexerials, LINTEC, Arisawa Manufacturing, NIKKAN INDUSTRIES, Nippon Mektron und Mitsubishi Chemical Group bilden eine wichtige Lieferantengruppe für hochspezifizierte Polyimid- und anisotrope leitfähige Filme. Ihre Positionen werden durch Anwendungsentwicklung mit Elektronikherstellern, Patentportfolios, vorgelagerte Monomer-Fähigkeiten und etablierte Kundenqualifizierungsprozesse gestützt. DuPont, Rogers Corporation und Henkel sind wichtige westliche Teilnehmer mit Materialexpertise und Qualifizierungshistorien in spezialisierten Elektronik-, Luft- und Raumfahrt- sowie Automobilanwendungen. Der Wettbewerb ist am stärksten, wo Lieferanten technische Anforderungen für Hochfrequenzgeräte, Luft- und Raumfahrtsysteme und Automobilelektronik erfüllen müssen. Lieferanten, die qualifizierte Materialien mit konsistenter Fertigungsunterstützung, technischem Service und einer stabilen Reaktion auf kundenspezifische Prozessanforderungen kombinieren können, haben einen Wettbewerbsvorteil in diesem Markt.
Wettbewerbsstrategien konzentrieren sich auf verlustarme dielektrische Leistung für 5G- und 6G-Substrate, Wärmeleitfähigkeit für Verpackungen der künstlichen Intelligenz und Leistungselektronik sowie Debond-on-Demand-Fähigkeit für Anwendungen mit Kreislaufanforderungen. Henkel brachte im August 2026 die LOCTITE ABLESTIK CDF900 Series leitfähige Die-Attach-Folie auf den Markt. Das Produkt erzielte eine Wärmeleitfähigkeit über 8 W/(m·K) und adressierte Wärmemanagementanforderungen in fortschrittlichen Gehäusen, bei denen die Wärmeableitung Leistung und Fertigungsoptionen einschränken kann. Torays foto-definierbare Polyimidfolie für Glaskernsubstrate ist ein weiteres Beispiel für einen Lieferanten, der eine spezifische Verpackungseinschränkung adressiert. Asahi Kaiseis Entwicklung von Trockenfilm-Polyimid zielt darauf ab, gleichmäßige Isolierschichten für die Panel-Level-Verpackung zu bilden. Diese Entwicklungen zeigen, dass technische Spezialisierung weiterhin zentral für die Differenzierung ist, da Lieferanten auf spezifische Verarbeitungs-, elektrische und thermische Anforderungen reagieren.
Kleinere koreanische und taiwanesische Lieferanten, darunter Hanwha Groups Tochtergesellschaft für fortschrittliche Materialien und NAMICS CORPORATION, erhöhen den Wettbewerbsdruck in mittleren Automobil- und Telekommunikationsanwendungen. Sie nutzen lokalisierte Lieferketten und kürzere Vorlaufzeiten, um um Programme zu konkurrieren, die keine Spezifikationen der höchsten Klasse erfordern. Gleichzeitig behalten größere Wettbewerber Vorteile bei langjährigen Qualifizierungen für fortschrittliche Materialien, breiten Produktportfolios und etablierten Kundenbeziehungen. Es besteht auch eine Chance für biobasierte, vollständig recyclingfähige Bonding Sheets, die europäische End-of-Life-Anforderungen erfüllen, ohne elektrische oder Klebeleistung zu beeinträchtigen.
Bonding Sheet Branchenführer
-
Nitto Denko Corporation
-
DuPont
-
Arisawa Manufacturing Co., Ltd.
-
Dexerials Corporation
-
Mitsubishi Chemical Group Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bonding-Sheet-Markt Unternehmen in diesem Bericht
- Arisawa Manufacturing Co., Ltd.
- Dexerials Corporation
- DuPont
- Fujikura Ltd.
- Hanwha Group
- Henkel AG & Co. KGaA
- LINTEC Corporation
- Microcosm Technology Co., Ltd.
- Mitsubishi Chemical Group Corporation
- NAMICS CORPORATION
- NIKKAN INDUSTRIES CO., LTD.
- Nippon Mektron, Ltd.
- Nitto Denko Corporation
- Panasonic Holdings Corporation
- Rogers Corporation
- Shin-Etsu Polymer Co., Ltd.
Neueste Industrielle Entwicklungen in Bonding-Sheet-Markt
- Mai 2026: Asahi Kasei gab die Entwicklung einer lichtempfindlichen Polyimidfolie für die fortschrittliche KI-Halbleiterverpackung bekannt. Das Produkt kombiniert seine Paimel-lichtempfindliche Kunstharzplattform mit Trockenfilm-Laminierungsverarbeitung, um gleichmäßige Isolierschichten über große Paneelflächen für Panel-Level-Verpackungsanwendungen zu ermöglichen.
- Mai 2026: Die südkoreanischen Unternehmen Viacore und Aqlaser gaben gemeinsam ein molekulares Bondingverfahren bekannt, das herkömmliche Klebezwischenschichten eliminiert und im Vergleich zu herkömmlichen Substratmethoden mehr als 40 % geringere Hochfrequenz-Signalverluste erzielt, wie im Bonding Sheet verfolgt. Das Verfahren zielt auf 6G-Antenna-in-Package-Module und Satellitenkomponenten ab.
Globaler Bonding Sheet Marktberichtsumfang
Eine Bonding Sheet ist eine dünne, eigenständige Schicht aus reinem Klebefilm, die in der Elektronikmontage verwendet wird, um verschiedene Materialien miteinander zu verbinden. Sie fungiert als Grenzfläche zwischen Substraten und bietet strukturelle Haftung, ohne den Einsatz von flüssigen Klebstoffen oder mechanischen Verbindungselementen zu erfordern.
Der Bonding Sheet Markt ist nach Klebematerial, Anwendung und Geografie segmentiert. Nach Klebematerial ist der Markt in Polyester, Polyimide, Acrylate, modifizierte Epoxide und andere Klebematerialien segmentiert. Nach Anwendung ist der Markt in Elektronik und Optoelektronik, Telekommunikation und 5G-Kommunikation, Automobil, Bau und Konstruktion sowie andere Anwendungen segmentiert. Der Bericht umfasst auch Marktgröße und Prognosen für Bonding Sheets in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polyester |
| Polyimide |
| Acrylate |
| Modifizierte Epoxide |
| Andere Klebematerialien |
| Elektronik und Optoelektronik |
| Telekommunikation und 5G-Kommunikation |
| Automobil |
| Bau und Konstruktion |
| Andere Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Klebematerial | Polyester | |
| Polyimide | ||
| Acrylate | ||
| Modifizierte Epoxide | ||
| Andere Klebematerialien | ||
| Nach Anwendung | Elektronik und Optoelektronik | |
| Telekommunikation und 5G-Kommunikation | ||
| Automobil | ||
| Bau und Konstruktion | ||
| Andere Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Bonding Sheet Marktes?
Die Bonding Sheet Marktgröße wurde im Jahr 2025 auf 495,23 Millionen USD geschätzt und soll von 530,14 Millionen USD im Jahr 2026 auf 755,44 Millionen USD bis 2031 wachsen, bei einer CAGR von 7,34 % während des Prognosezeitraums (2026–2031).
Welches Klebematerial treibt die Nachfrage nach Bonding Sheets an?
Polyimid hielt im Jahr 2025 einen Umsatzanteil von 42,34 % und soll bis 2031 mit einer CAGR von 7,76 % wachsen.
Welche Anwendung macht den größten Einsatz von Bonding Sheets aus?
Elektronik und Optoelektronik hielten im Jahr 2025 einen Umsatzanteil von 43,85 % und sollen bis 2031 mit einer CAGR von 8,29 % wachsen.
Welche Region treibt die Nachfrage nach Bonding Sheet Materialien an?
Asien-Pazifik hielt im Jahr 2025 einen Umsatzanteil von 40,17 % und soll bis 2031 mit einer CAGR von 7,94 % wachsen.