
ボンディングシート市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 530.14 百万米ドル |
| 市場規模 (2031) | 755.44 百万米ドル |
| 成長率 (2026 - 2031) | 7.34 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボンディングシート市場分析
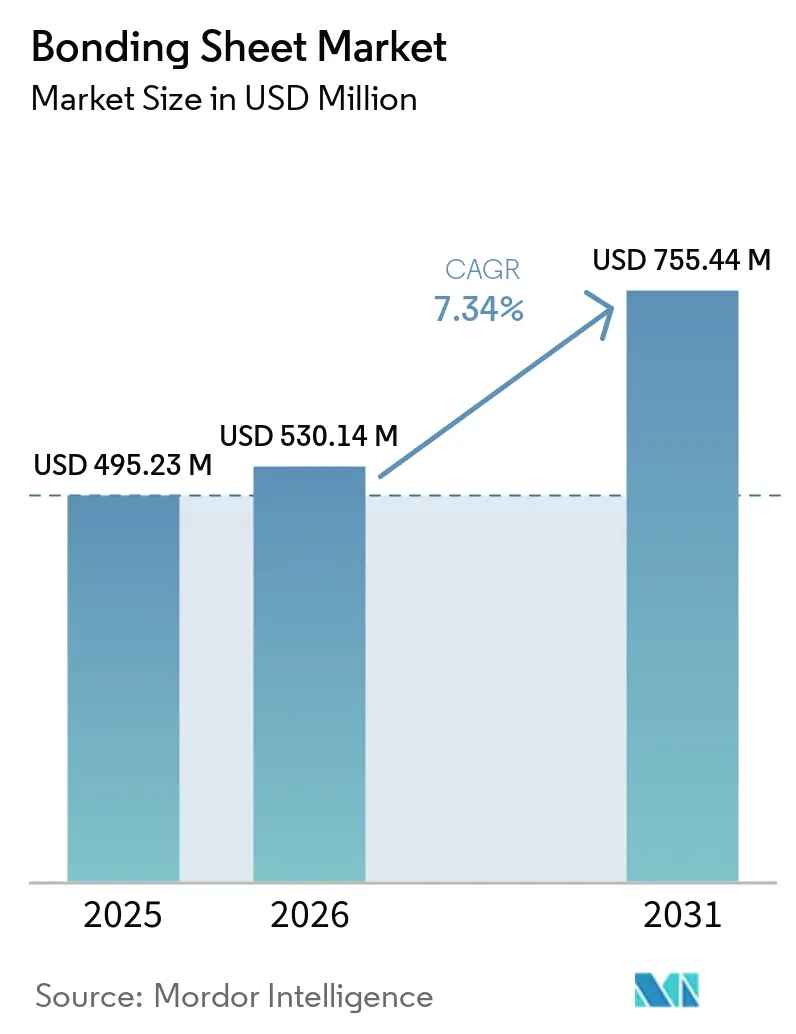
ボンディングシート市場規模は2025年に495.23 ミリオン 米ドルと評価され、2026年の530.14 ミリオン 米ドルから2031年には755.44 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 7.34%で成長すると推定されます。ボンディングシート市場の成長は、半導体パッケージング、車載エレクトロニクス、高周波機器における技術要件の高度化を反映しており、これらの分野では小型化・複雑化が進む製品において、ボンデング層が電気的・熱的・機械的要求を同時に満たす必要があります。チップレット統合は、高密度パッケージ製造において精密なパターニング、制御された硬化、信頼性の高い誘電性能、安定した結果を実現する薄膜への需要を牽引しており、フィルムの取り扱いから最終パッケージ組み立て、その後の熱サイクルに至るまで、既存の組み立てプロセスとの互換性も求められます。メーカーはまた、多層部品における設計の柔軟性を損なうことなく、ラミネート時の損傷を引き起こさず、厚みを増加させることなく、より薄いスマートフォン、ウェアラブル、ディスプレイ、その他のコンパクトな電子機器組み立てに対応できる材料を必要としています。サプライヤーは、用途別フィルムポートフォリオ、低損失配合、より過酷な熱条件に対応した材料、および顧客の生産プロセス内で認定可能な製品を通じて対応しています。ボンディングシート市場はまた、特殊化学品原料のコスト圧力や安全性が重要な用途における長い承認サイクルという課題にも直面しており、確立されたサプライヤー関係、上流材料の知識、信頼性の高い製造サポート、および文書化能力が市場参加者にとって重要な要素となっています。
レポートの主要ポイント
- 接着材料別では、ポリイミドが2025年のボンディングシート市場シェアの42.34%を占め、ポリイミドセグメントは2031年までCAGR 7.76%で成長すると予測されます。
- 用途別では、電子機器・光電子機器が2025年のボンディングシート市場の43.85%を占め、このセグメントは2031年までCAGR 8.29%で成長すると予測されます。
- 地域別では、アジア太平洋が2025年の売上高の40.17%を占め、2031年までCAGR 7.94%で成長すると予測されます。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 半導体パッケージングの複雑化と先進パッケージ統合 | +2.2% | グローバル、特に日本、韓国、台湾、中国に集中 | 中期(2~4年) |
| 電子機器・光電子機器の小型化 | +1.5% | グローバル、アジア太平洋の消費者向け電子機器ハブで最も強い | 短期(2年以内) |
| 自動車プラットフォームにおける電動化と軽量化 | +1.2% | グローバル、欧州、中国、北米で最も強い | 中期(2~4年) |
| 5Gおよび先進接続における高周波性能要件 | +1.4% | グローバル、アジア太平洋と北米がコア地域 | 中期(2~4年) |
| デジタルプロセス制御による用途別ボンディングシートの認定 | +0.8% | グローバル、日本、韓国、米国での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
半導体パッケージングの複雑化と先進パッケージ統合
チップレットベースの2.5Dおよび3D統合は、特に複数のコンポーネントがコンパクトなパッケージ内で結合される場合に、基板およびダイアタッチ層に使用されるフィルムの性能要件を変化させています。従来のファンアウトウェーハレベルパッケージは、新興のガラスコア基板設計よりも広い誘電許容差を受け入れますが、ガラスコア基板設計はすべての絶縁層およびボンディング層に対してより厳しい要求を課します。これらの新しい設計では、10マイクロメートル未満のビアパターニング、ボイドのないスルーガラスビア充填、硬化中の熱収縮の制限、および繰り返しの熱サイクルを通じた安定した接着サポートする材料が必要です。感光性ポリイミドシートはこれらのニーズを大規模に満たし、パッケージメーカーが設計ルールと製造プロセス要件の両方を満たす材料を必要とする場合に、ボンディングシート市場におけるその役割を強化します。東レは次世代半導体パッケージング向けのネガ型フォト定義可能ポリイミドシートを開発し、以前の製品と比較して弾性率を3分の1に低減し、2026年4月から量産を開始する計画でした[1]。この製品は熱応力差によるガラスの割れに対処するものであり、材料性能、文書化、およびプロセス信頼性が先進パッケージプログラムのサプライヤー選定において中心的な役割を果たす理由がここにあります。
電子機器・光電子機器の小型化
より薄いスマートフォン、ウェアラブル、拡張現実ハードウェアへの需要は、多層組み立てに利用可能なスペースを縮小させており、高さを増加させたり不均一なインターフェースを生じさせるフィルムのための余地が少なくなっています。これにより、量産に必要な取り扱い特性を維持しながら、25マイクロメートル未満の厚みで機械的完全性を維持するボンディングシートが有利になります。ボンディングシート市場は、接着性、低熱膨張、精細なパターニング能力、およびラミネート後の信頼性の高い性能を組み合わせた製品から恩恵を受けます。ACS Applied Polymer Materialsに掲載された研究では、低熱膨張係数(CTE)感光性ポリイミドフィルムが銅への強い接着性と10マイクロメートル未満のリソグラフィ解像度を達成したことが報告されました。同研究では、25 ppm/K未満の膨張係数も記述されており、これは微細な相互接続構造の精度に寸法安定性が影響する再配線層での使用をサポートします。これらの特性はまた、設計者が厚みの低減、安定した電気性能、およびますますコンパクトになる組み立てに適した材料を必とする場合に、接着剤なしラミネート形式への需要もサポートします。
自動車プラットフォームにおける電動化と軽量化
バッテリー電気自動車は、バッテリーモジュール、炭化ケイ素パワーインバーター、および先進運転支援センサーアレイ全体にボンディング材料を使用しており、各車両内の要求の高いインターフェースの数を増加させています。これらのシステムは、単一の接着機能ではなく、自動車の動作条件全体にわたる構造的荷重伝達、熱管理、および誘電絶縁を必要とします。ボンディングシートは、特に異種基板が熱と振動に対して異なる反応を示す場合に、機械的ファスナーよりもアルミニウム、炭素繊維強化ポリマー、およびポリマーハウジング全体に応力をより均等に分散させることができます。これは、一部の機械的接合方法に関連する局所的な応力集中を回避しながら、接合組み立てにおける20%の重量削減を目指す車両設計をサポートします。Discover Mechanical Engineeringの2025年のレビューでは、セル間ボンディング、バスバー保護、冷却プレートの熱管理、およびシーリングにけるエポキシ、ポリウレタン、シリコーンボンディング材料が特定されました。HenkelのTeroson EP 52は、高い減衰性とボディインホワイトボンディング要件を組み合わせたエポキシ構造接着剤への需要を示しており、単一の自動車組み立て内で複数の機能を果たす材料への幅広い選好を反映しています。
5Gおよび先進接続における高周波性能要件
ミリ波5G基地局およびアンテナインパッケージモジュールは、高周波数において安定した電気特性を持つ材料を必要とし、誘電挙動のわずかな変化が信号品質に影響を与える可能性があります。目標仕様には、10 GHzにおける誘電率3.0未満および誘電正接0.003未満が含まれており、電気的要件がより低い用途との明確な区別を生み出しています。従来のエポキシプリプレグは、特に加工後および使用中に性能が安定している必要がある場合に、28 GHzおよびそれ以上の周波数でこれらの要件を満たすことが困難な場合があります。変性ポリイミド、液晶ポリマー、およびPTFEベースのボンドプライは、ボンディング層の電気的寄与が全体的な設計の一部となる無線アクスネットワークハードウェアにおいてより関連性が高くなっています。ボンディングシート市場は、単位面積あたりの価格だけでなく、誘電損失、寸法安定性、加工精度、および信頼性の高い供給に基づく競争へと移行しています。この変化はまた、接続仕様がより要求の高いものになるにつれて、物理的なボンディングフィルムを引き続き必要とするアンテナモジュールおよびその他の高周波組み立てに対して、低損失ポリイミド配合を関連性の高いものにしています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ポリイミド、エポキシ、特殊ポリマー、および化学品原料コストの変動 | -1.8% | グローバル、アジア太平洋で最大のマージン影響、北米への波及 | 短期(2年以内) |
| 安全性が重要な用途における認定リードタイムと切り替えコスト | -1.2% | グローバル、北米と欧州で最も深刻 | 中期(2~4年) |
| リサイクル可能性、低排出、および使用済み分離に関する要件の増加 | -0.9% | 欧州が主要、北米とアジア太平洋は新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ポリイミド、エポキシ、特殊ポリマー、および化学品原料コストの変動
ポリイミドベースのボンディングシートは特殊化学品原料の変化に敏感なコスト構造を持っているため、顧客需要が安定していても材料マージンが変動する可能性があります。ピロメリット酸二無水物(PMDA)はポリイミド原材料コスト全体の46~51%を占めます。このエクスポージャーにより、フィルム価格は広範な石油化学条件に敏感となり、長い開発・承認サイクルを持つ製品の価格交渉が複雑になります。アジア太平洋のメーカーはスポット価格が下落すると圧力に直面し、北米のコンバーターは供給混乱時に高い原料コストに直面し、同じサプライチェーン全体で異なるコスト条件が生じます。固定価格の顧客契約は、特に二無水物またはジアミン原料の上流統合を欠くサプライヤーにとって、コスト増加を迅速に回収するサプライヤーの能力を制限する可能性があります。欧州、韓国、日本における特定のジアミン共重合モノマーへの制限は、配合変更を12~18ヶ月延長させる可能性があり、原材料代替のコストとタイミングリスクを増大させます。
安全性が重要な用途における認定リードタイムと切り替えコスト
航空宇宙ハーネス、心臓モニタリング機器、および電気自動車パワーモジュールに使用されるボンディングシートは、材料が安全性が重要なシステムの一部となるため、長い製品承認プロセスを必要とします。認定には、定義された機械的・熱的・電気的条件下での性能を検査する、電子回路産業接続協会(IPC)-4101ラミネート要件、自動車エレクトロニクス評議会(AEC)-Q200自動車ストレステスト、または同等の規格が含まれる場合があります。これらのプロセスは、初回品提出から生産承認まで12~36ヶ月かかる場合があり、技術開発が完了した後でも新しい材料の商業的使用を遅らせます。材料がすでに製品に選定された後に化学的改訂が認定活動を再開させる可能性があるため、顧客は実績のあるフィルムの変更に慎重になります。これにより、買い手と新しいサプライヤーが改良された材料を採用したり、変化する仕様に応じて材料の選択を調整したりする速度が制限されます。医療機器は、ISO 13485およびFDA 21 CFR Part 820の下で追加の変更管理要件に直面する可能性があり、承認プロセスを延長し、材料変更に必要な文書化を増加させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
接着材料別:
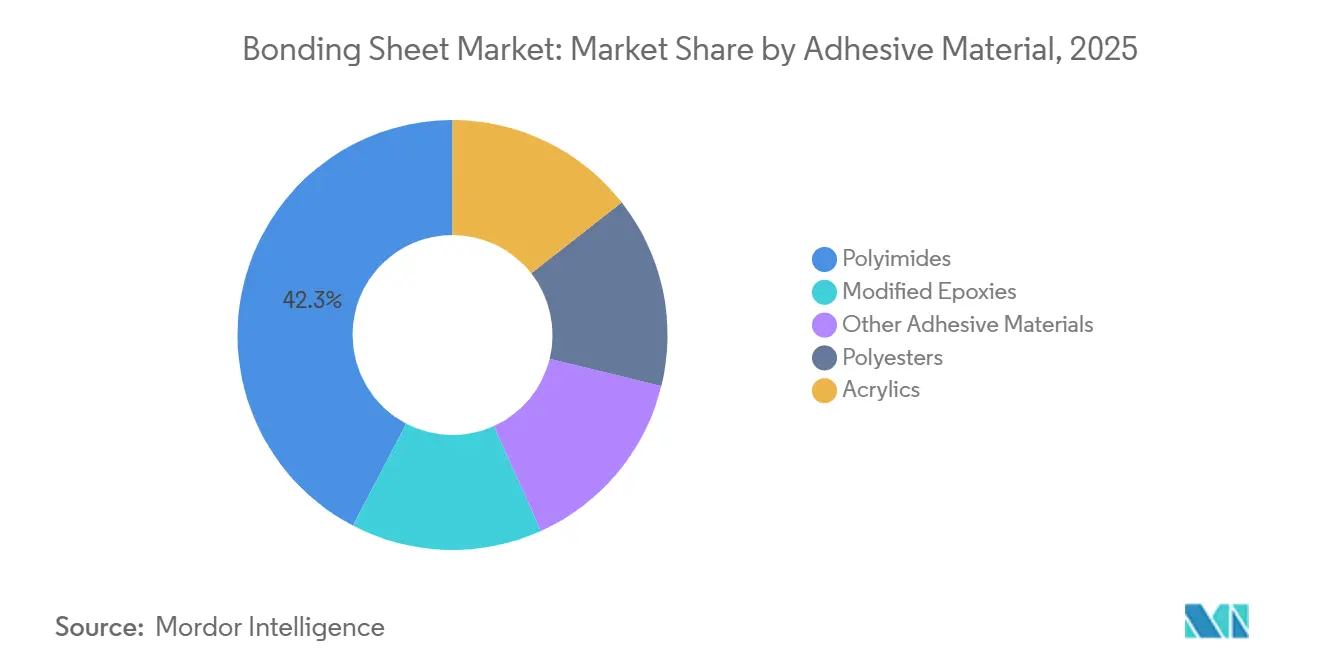
ポリイミドが高性能用途をリードポリイミドベースのシートは2025年に42.34%の売上高シェアを占め、ポリイミドのボンディングシート市場規模は2026年から2031年にかけてCAGR 7.76%で拡大すると予測されます。その地位は、3.5未満の誘電率、260°Cまでの熱安定性、およびフォトリソグラフィパターニングとの互換性の組み合わせを反映しており、これらが合わさって要求の高いパッケージ構造の要件を満たします。これらの特性は、絶縁層が信頼性の高い熱性能、正確な位置合わせ、および厳密に制御された加工条件を必要とする先進パッケージに適しています。ヘテロジニアス統合がガラスコアおよびパネルレベル設計に向かうにつれて、誘電要件はより要求が高くなり、材料の選択はプロセス歩留まりと密接に結びつくようになります。この発展は、特にサプライヤーがフィルム化学と顧客のラミネーションシーケンスの両方を理解している場合に、高性能誘電層ですでに使用されている材料を有利にします。2026年5月、旭化成は先進半導体パッケージング向けの感光性ポリイミドフィルムを発表しました。そのPaimel感光性樹脂プラットフォームとドライフィルムラミネーション加工は、パネルレベルパッケージング用途のために大きなパネル面積全体に均一な絶縁層を形成するように設計されており、フィルム形式がパネルレベルパッケージングの生産課題に対処できるようにしています。これは液体樹脂プロセスがうまく処理できない可能性のある歩留まり制約に対処しながら、先進パッケージング方法に合わせた材料への需要を強化します。
ポリエステルは主に、熱要件が100°C未満に留まり材料コストが主要な選択要因となる価格感応性の高い建築・建設ラミネートおよびコモディティエレクトロニクスに使用されます。アクリルは、特定の製造ステップ中に安全でありながら制御されたボンドが必要なバックエンド半導体加工において、ダイシングフィルムボンディングシートおよび一時保持用途に使用されます。その感圧接着性と室温加工は、高い耐熱性よりもUV剥離またはオンデマンド硬化機能がより重要な場合に有用です。変性エポキシ製品は、ボンドが要求の高い熱的・機械的動作条件をサポートする必要がある自動車ダイアタッチ用途での使用が増加しています。これらの製品は、銅への接着性を損なうことなく、低温硬化と150°C以上の硬化後ガラス転移温度の必要性に対応します。ボンディングシート産業には、単一の代替経路ではなく、これらの材料クラスに対する明確な技術的役割が含まれています。このミックスにより、サプライヤーは性能主導の用途と大規模なコスト感応性の用途の両方に対応でき、顧客は最終製品の要件に基づいて材料を選択できます。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
用途別:
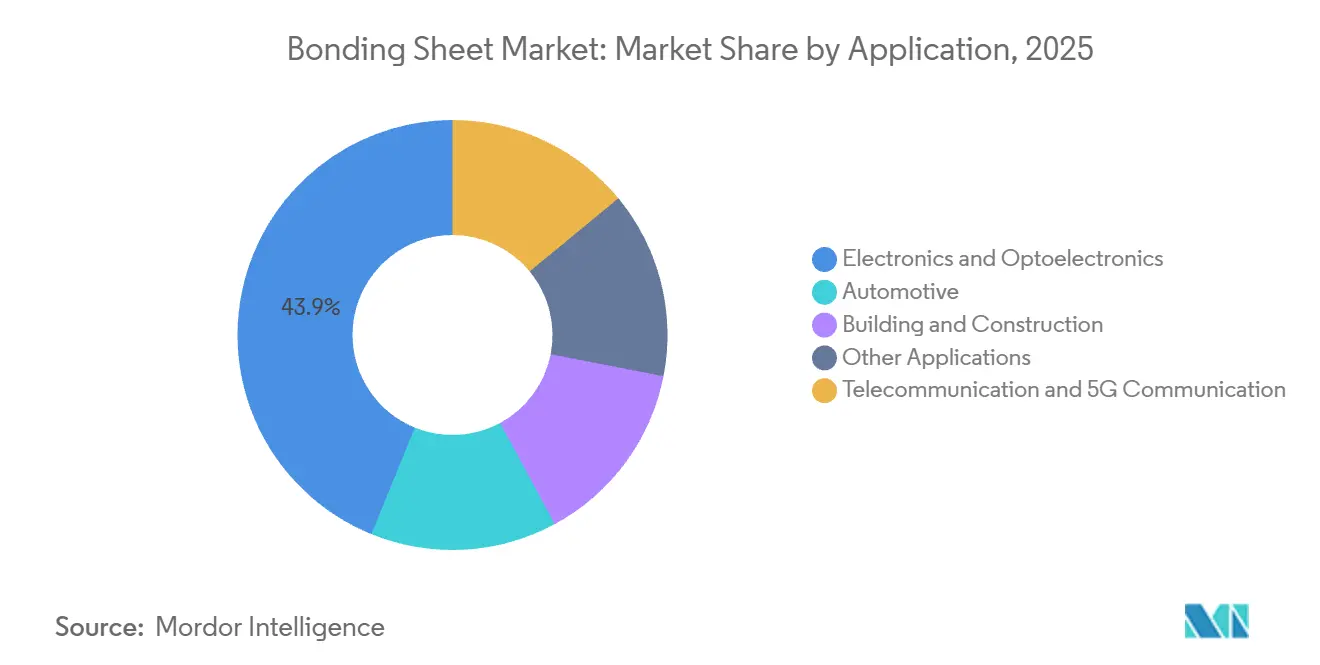
電子機器・光電子機器がリーダーポジションを維持電子機器・光電子機器は2025年のボンディングシート市場シェの43.85%を占め、この用途のボンディングシート市場規模は2031年までCAGR 8.29%で成長すると予測されます。需要はスマートフォンやタブレットから人工知能アクセラレーターパッケージング、高帯域幅メモリスタック、折りたたみ式OLEDディスプレイにまで及び、高性能フィルムのエンドユーズベースを拡大しています。これらの製品は、信頼性の高い接着性、精密なプロセス挙動、および動作中の安定した電気特性を持つ薄い低損失誘電フィルムを必要とします。先進パッケージングはまた、再配線層および多層相互接続構造に対するより厳しい要件をもたらすため、材料性能はパッケージ設計と製造歩留まりの両方に影響を与える可能性があります。IEEEの研究では、より低温加工のためのポリイミドベースのハイブリッドボンディングが検討されており、先進電子パッケージングに対するこれらの材料の技術的関連性が強調されています。電子機器用途は、パッケージングがより高密度でより複雑な構造に向かうにつれて、ボンディングシート市場にとって引き続き重要です。フォト定義可能フィルムと確立された顧客認定を持つサプライヤーは、製品設計、プロセス統合、および材料の一貫性をサポートできるため、これらの要件を満たす立場にあります。環境文書化も、顧客がより広範な製造管理の中で材料の選択を評価するにつれて、より関連性が高くなっています。
通信・5G通信用途は、オペレーターがミリ波スモールセルインフラを構築し、コンパクトなアンテナ組み立てにおける信号性能を維持する材料を求めるにつれて拡大しています。これらの設備は、厳密に制御された誘電率と誘電正接値を持つフィルムを必要とし、電気性能を物理的なボンド強度と同様に重要にしています。自動車用途も、車両システムにパワーエレクトロニクス、センサーアレイ、バッテリーコンポーネントが追加されるにつれて、より重要な需要源となっています。バッテリー電気自動車は、パワーエレクトロニクス、バッテリーモジュール、および構造的なボディインホワイト接合部にボンディングシートを使用しており、それぞれ異なる機械的・熱的要件を持っています。バッテリー電気自動車における車両あたりの材料使用量は、より多くの電子機器およびバッテリー関連の組み立てを接合・保護する必要があるため、同等の内燃機関車両を超える場合があります。建築・建設は最も需要感応性の高い用途グループであり、ポリエステルおよびアクリルグレードの安定した基盤を提供します。その他の用途には医療機器、航空宇宙、フレキシブル太陽電池が含まれ、より少ない生産量が詳細な性能・承認要件によってバランスされています。これらの用途は量は少ないですが、認定要件と長い製品サイクルにより高いマージンを提供できます。この用途ミックスにより、ボンディングシート産業は大量の電子機器と特殊なエンドユースの両方にエクスポージャーを持ち、単一の下流用途への依存を低減します。
注記: 個々のセグメントのシェアはレポート購入時に入手可能
地域分析
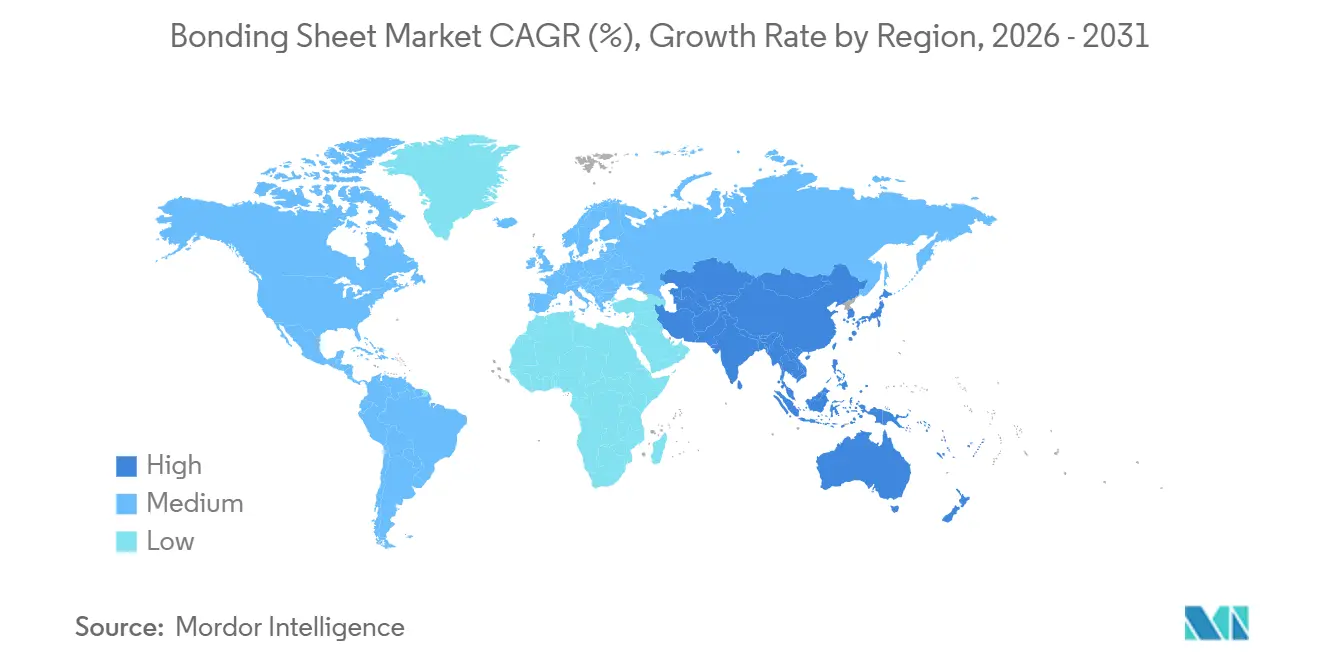
アジア太平洋地域ボンディングシート市場
アジア太平洋地域は2025年のボンディングシート市場シェアの40.17%を占め、2031年にかけて7.94%のCAGRで成長すると予測されている。日本、韓国、台湾、中国には、フレキシブルプリント回路メーカー、先端パッケージングプロバイダー、ファウンドリー、および民生用電子機器メーカーが集積しており、材料サプライヤーと大規模エンドユーザーとの間に緊密な連携が生まれている。これらの施設は、フレキシブル回路から複雑な半導体パッケージに至る製品向けに、ボンディングシート材料を直接使用している。日本は、ガラスコア基板、折りたたみ式OLEDディスプレイ、および5Gアンテナモジュールに使用される高仕様フィルムの中心地であり続けている。東レ、Nitto Denko、Dexerials、およびLINTECは、これらの用途に対応し、継続的な製品開発を支援する先端材料プログラムを確立している。中国の先端パッケージング拡大により、最先端チップレット向けのプレミアム輸入フィルムと、成熟ノードアプリケーション向けのコスト最適化された国内製品との間で需要が二極化し、地域市場全体にわたって異なる競争環境が生まれている。
北米および欧州ボンディングシート市場
北米は2026年のボンディングシート市場において相当なシェアを占めており、航空宇宙・防衛分野の要件、半導体製造への投資、および電気自動車サプライチェーンによて支えられている。材料の変更は規制対象または安全性が重視される用途において詳細な検証を必要とする場合があるため、地域の顧客は高い信頼性と長期的な供給関係を優先する。DuPontは、先端パッケージングアプリケーションにおける再配線層向けに、高解像度のドライフィルム感光性誘電体を開発した[2]。欧州は、ドイツおよび北欧諸国の自動車ティア1サプライヤーによって支えられている。バッテリー電気自動車へのシフトにより、車両1台あたりの接着剤使用量が増加しており、リサイクル可能で低排出量のシステムに向けた材料開発が推進されている。
中東・アフリカおよび南米ボンディングシート市場
南米、中東およびアフリカは、ボンディングシート市場において依然として小規模な部分を占めている。ブラジルのマナウス電子機器クラスターおよび自動車組立施設は、ディスプレイモジュールおよび自動車用電子機器向けの材料を消費しており、需要の地域的な基盤を提供している。サウジアラビアのビジョン2030プログラムおよび半導体関連投資が地域需要を支えており、南アフリカの自動車セクターは構造用フィルム消費の基盤を提供している。これらの地域では主にコスト最適化されたポリエステルおよびアクリルグレードが使用されており、多くの用途においてコストおよび標準的な加工条件がより重視される。これらの地域における成長は、2031年まで世界平均を下回ると予測されている。これらの地域にサービスを提供するサプライヤーには、競争力のあるコスト構造、信頼性の高いローカル供給体制、および電子機器・車両組立顧客の要件に合致した製品ラインアップが求められる。
競合環境
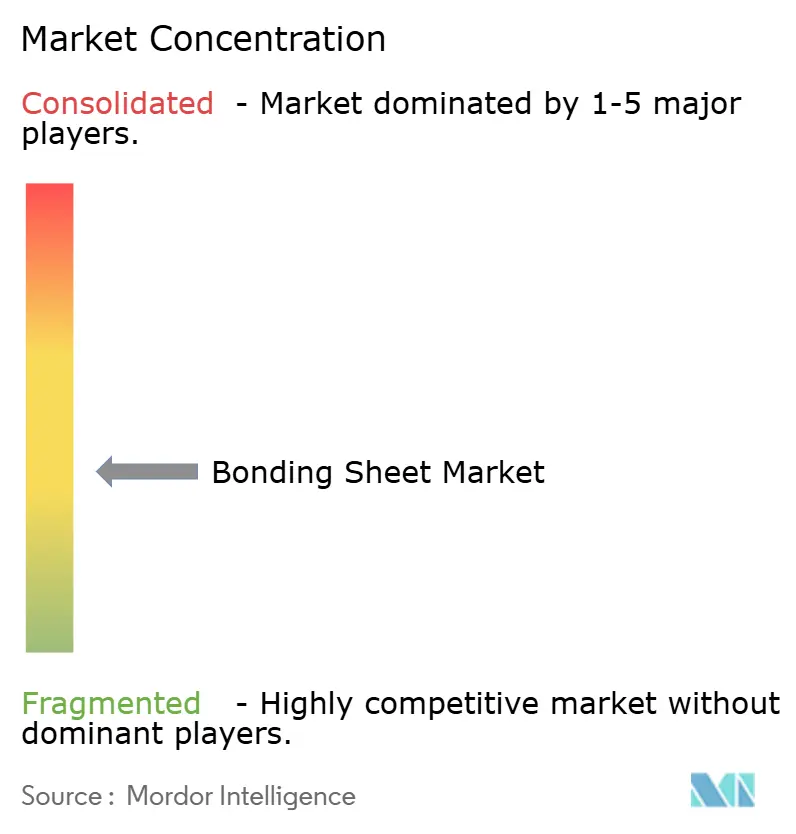
ボンディングシート市場は適度に分散しています。Nitto Denko、Dexerials、LINTEC、Arisawa Manufacturing、NIKKAN INDUSTRIES、Nippon Mektron、Mitsubishi Chemical Groupは、高仕様ポリイミドおよび異方性導電フィルムの主要サプライヤーグループを形成しています。その地位は、電子機器メーカーとのアプリケーション開発、特許ポートフォリオ、上流モノマー能力、および確立された顧客認定プロセスによって支えられています。DuPont、Rogers Corporation、Henkelは、特殊電子機器、航空宇宙、および自動車用途における材料専門知識と認定実績を持つ主要な欧米参加者です。競争は、高周波機器、航空宇宙システム、および自動車エレクトロニクスの技術要件を満たす必要があるサプライヤーの間で最も激しくなっています。認定された材料と一貫した製造サポート、技術サービス、および顧客固有のプロセスニーズへの安定した対応を組み合わせることができるサプライヤーは、この市場において競争上の優位性を持ちます。
競争戦略は、5Gおよび6G基板向けの低損失誘電性能、人工知能およびパワーエレクトロニクスパッケージング向けの熱伝導率、および循環性要件を持つ用途向けのオンデマンド剥離能力に焦点を当てています。Henkelは2026年8月にLOCTITE ABLESTIK CDF900シリーズ導電性ダイアタッチフィルムを発売しました。この製品は8 W/(m·K)以上の熱伝導率を達成し、熱放散が性能と製造オプションを制限する可能性がある先進パッケージにおける熱管理ニーズに対応しました。東レのガラスコア基板向けフォト定義可能ポリイミドシートは、サプライヤーが特定のパッケージング制約をターゲットにしているもう一つの例です。旭化成のドライフィルムポリイミドの開発は、パネルレベルパッケージング向けに均一な絶縁層を形成することを目的としています。これらの開発は、サプライヤーが特定の加工、電気、および熱要件に対応するにつれて、技術的専門化が差別化の中心であり続けることを示しています。
Hanwha Groupの先進材料子会社およびNAMICS CORPORATIONを含む韓国および台湾の中小サプライヤーは、中間層の自動車および通信用途において競争圧力を高めています。彼らはローカライズされたサプライチェーンと短いリードタイムを使用して、最高仕様を必要としないプログラムの競争に参加しています。同時に、大手競合他社は先進材料の長年の認定、幅広い製品ポートフォリオ、および確立された顧客関係において優位性を維持しています。また、電気的または接着性能を損なうことなく欧州の使用済み要件を満たすバイオベースの完全リサイクル可能なボンディングシートの機会もあります。
ボンディングシート産業リーダー
-
Nitto Denko Corporation
-
DuPont
-
Arisawa Manufacturing Co., Ltd.
-
Dexerials Corporation
-
Mitsubishi Chemical Group Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ボンディングシート市場 このレポートでカバーされる企業
- Arisawa Manufacturing Co., Ltd.
- Dexerials Corporation
- DuPont
- Fujikura Ltd.
- Hanwha Group
- Henkel AG & Co. KGaA
- LINTEC Corporation
- Microcosm Technology Co., Ltd.
- Mitsubishi Chemical Group Corporation
- NAMICS CORPORATION
- NIKKAN INDUSTRIES CO., LTD.
- Nippon Mektron, Ltd.
- Nitto Denko Corporation
- Panasonic Holdings Corporation
- Rogers Corporation
- Shin-Etsu Polymer Co., Ltd.
最近の産業開発事情 ボンディングシート市場
- 2026年5月:旭化成はAI半導体先進パッケージング向けの感光性ポリイミドフィルムの開発を発表しました。この製品は、Paimel感光性樹脂プラットフォームとドライフィルムラミネーション加工を組み合わせ、パネルレベルパッケージング用途のために大きなパネル面積全体に均一な絶縁層を形成できるようにしています。
- 2026年5月:韓国企業のViacoreとAqlaserは、従来の接着中間層を排除し、ボンディングシートで追跡された従来の基板方法と比較して高周波信号損失を40%以上低減する分子ボンディングプロセスを共同で開示しました。このプロセスは6Gアンテナインパッケージモジュールおよび衛星コンポーネントをターゲットとしています。
グローバルボンディングシート市場レポートの範囲
ボンディングシートとは、電子機器製造において異なる材料を接合するために使用される純粋な接着フィルムの薄い独立した層です。液体接着剤や機械的ファスナーを必要とせずに構造的な接着を提供し、基板間のインターフェースとして機能します。
ボンディングシート市場は、接着材料、用途、および地域別にセグメント化されています。接着材料では、市場はポリエステル、ポリイミド、アクリル、変性エポキシ、およびその他の接着材料にセグメント化されています。用途別では、市場は電子機器・光電子機器、通信・5G通信、自動車、建築・建設、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国にわたるボンディングシートの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポリエステル |
| ポリイミド |
| アクリル |
| 変性エポキシ |
| その他の接着材料 |
| 電子機器・光電子機器 |
| 通信・5G通信 |
| 自動車 |
| 建築・建設 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 接着材料別 | ポリエステル | |
| ポリイミド | ||
| アクリル | ||
| 変性エポキシ | ||
| その他の接着材料 | ||
| 用途別 | 電子機器・光電子機器 | |
| 通信・5G通信 | ||
| 自動車 | ||
| 建築・建設 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ボンディングシート市場の現在の市場規模は?
ボンディングシート市場規模は2025年に495.23 ミリオン 米ドルと評価され、2026年の530.14 ミリオン 米ドルから2031年には755.44 ミリオン 米ドルへと、予測期間(2026年~2031年)においてCAGR 7.34%で成長すると推定されます。
ボンディングシートの需要をリードする接着材料は何ですか?
ポリイミドは2025年に42.34%の売上高シェアを占め、2031年までCAGR 7.76%で成長すると予測されます。
ボンディングシートの最大の用途は何ですか?
電子機器・光電子機器は2025年に43.85%の売上高シェアを占め、2031年までCAGR 8.29%で成長すると予測されます。
ボンディングシート材料の需要をリードする地域はどこですか?
アジア太平洋は2025年に40.17%の売上高シェアを占め、2031年までCAGR 7.94%で拡大すると予測されます。