
Tamaño y Participación del Mercado de Bonding Sheet
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 530.14 Millones de dólares |
| Tamaño del Mercado (2031) | 755.44 Millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 7.34 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bonding Sheet por Mordor Intelligence
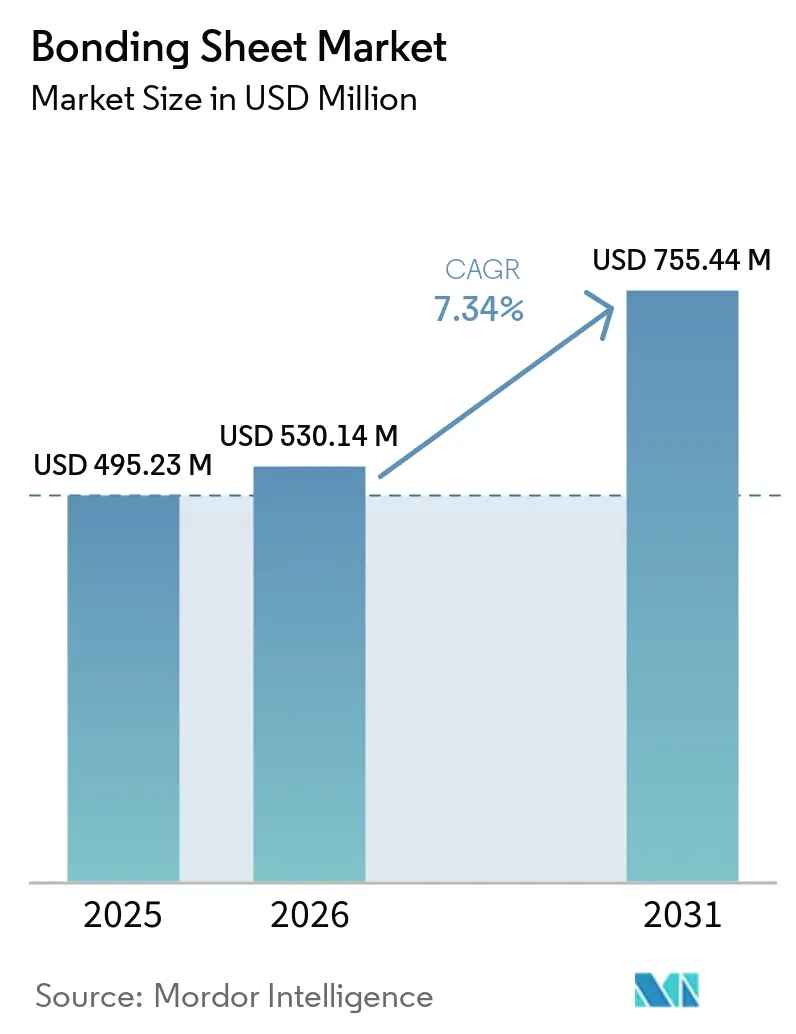
El tamaño del Mercado de Bonding Sheet fue valorado en 495,23 millones de USD en 2025 y se estima que crecerá desde 530,14 millones de USD en 2026 hasta 755,44 millones de USD en 2031, a una CAGR del 7,34% durante el período de pronóstico (2026-2031). El crecimiento en el mercado de bonding sheet refleja el aumento de los requisitos técnicos en el envasado de semiconductores, la electrónica vehicular y los equipos de radiofrecuencia, donde la capa de unión debe satisfacer simultáneamente las demandas eléctricas, térmicas y mecánicas en productos que son cada vez más pequeños y complejos. La integración de chiplets está impulsando la demanda de películas delgadas que permitan un patterning preciso, curado controlado, rendimiento dieléctrico confiable y resultados estables en la fabricación de paquetes de alta densidad, al tiempo que permanecen compatibles con los procesos de ensamblaje existentes, desde el manejo de la película hasta el ensamblaje final del paquete y los ciclos térmicos posteriores. Los fabricantes también necesitan materiales que soporten smartphones más delgados, dispositivos wearables, pantallas y otros ensamblajes electrónicos compactos sin añadir grosor, causar daños durante la laminación o restringir la flexibilidad de diseño en componentes multicapa. Los proveedores están respondiendo mediante portafolios de películas específicas para cada aplicación, formulaciones de menor pérdida, materiales diseñados para condiciones térmicas más exigentes y productos que pueden ser calificados dentro de los procesos de producción del cliente. El mercado de bonding sheet también enfrenta presión de costos derivada de insumos químicos especializados y ciclos de aprobación más largos en aplicaciones críticas para la seguridad, lo que hace que las relaciones establecidas con proveedores, el conocimiento de materiales upstream, el soporte de fabricación confiable y las capacidades de documentación sean factores importantes para los participantes del mercado.
Conclusiones Clave del Informe
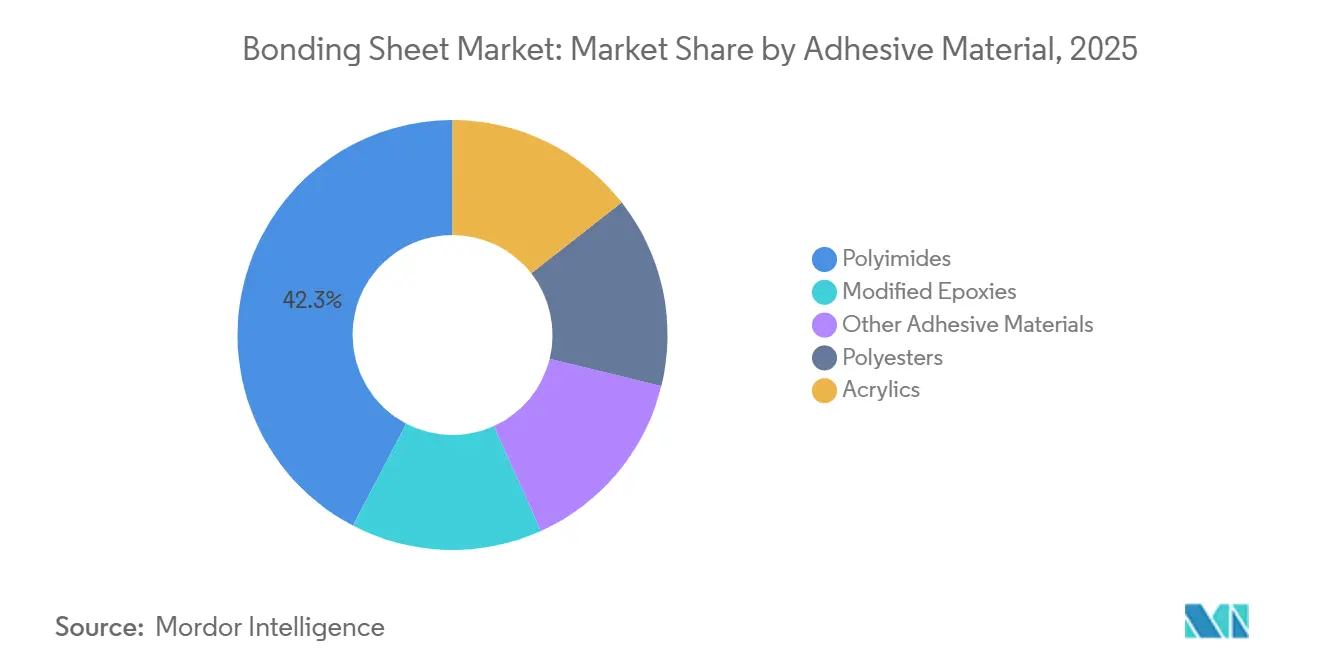
- Por material adhesivo, las poliimidas representaron el 42,34% de la participación del mercado de bonding sheet en 2025, mientras que el segmento de poliimidas tiene un pronóstico de crecimiento a una CAGR del 7,76% hasta 2031.
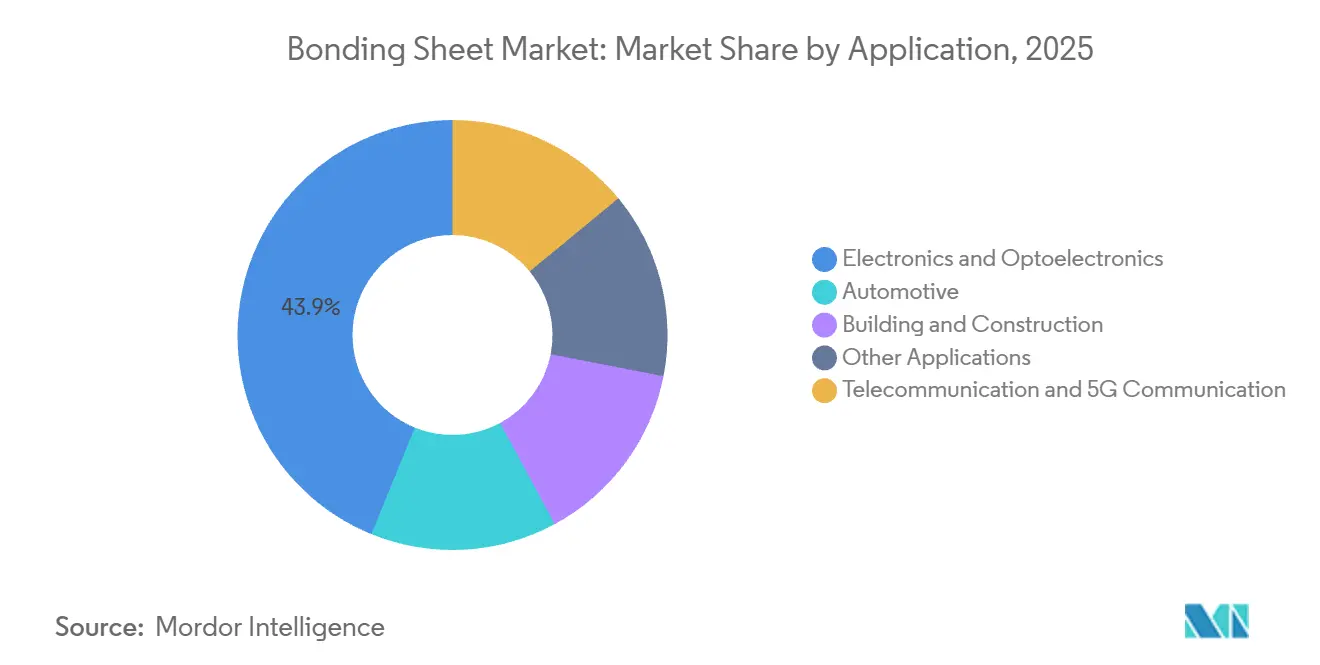
- Por aplicación, la electrónica y optoelectrónica representó el 43,85% del mercado de bonding sheet en 2025, y se pronostica que este segmento crecerá a una CAGR del 8,29% hasta 2031.
- Por geografía, Asia-Pacífico representó el 40,17% de los ingresos en 2025 y se pronostica que crecerá a una CAGR del 7,94% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Complejidad del Envasado de Semiconductores e Integración de Paquetes Avanzados | +2.2% | Global, concentrado en Japón, Corea del Sur, Taiwán y China | Mediano plazo (2-4 años) |
| Miniaturización de Dispositivos Electrónicos y Optoelectrónicos | +1.5% | Global, más fuerte en los centros de electrónica de consumo de Asia-Pacífico | Corto plazo (≤ 2 años) |
| Electrificación y Reducción de Peso en Plataformas Automotrices | +1.2% | Global, más fuerte en Europa, China y América del Norte | Mediano plazo (2-4 años) |
| Requisitos de Rendimiento de Alta Frecuencia derivados del 5G y la Conectividad Avanzada | +1.4% | Global, con Asia-Pacífico y América del Norte como regiones principales | Mediano plazo (2-4 años) |
| Calificación de Bonding Sheets Específicos para Aplicaciones mediante Control de Procesos Digital | +0.8% | Global, con adopción temprana en Japón, Corea del Sur y Estados Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Complejidad del Envasado de Semiconductores e Integración de Paquetes Avanzados
La integración 2.5D y 3D basada en chiplets está cambiando los requisitos de rendimiento de las películas utilizadas en las capas de sustrato y de unión de dados, particularmente donde varios componentes se unen dentro de un paquete compacto. Los paquetes convencionales de nivel de oblea de tipo fan-out aceptan tolerancias dieléctricas más amplias que los diseños emergentes de sustrato de núcleo de vidrio, que imponen exigencias más estrictas en cada capa aislante y de unión. Estos diseños más recientes requieren materiales que soporten el patterning de vías de menos de 10 micrómetros, el relleno sin vacíos de vías a través del vidrio, una contracción térmica limitada durante el curado y una adhesión estable a través de ciclos térmicos repetidos. Las láminas de poliimida fotosensibles satisfacen estas necesidades a escala y refuerzan su papel en el mercado de bonding sheet cuando los fabricantes de paquetes necesitan un material que cumpla tanto con las reglas de diseño como con los requisitos del proceso de fabricación. Toray desarrolló una lámina de poliimida foto-definible negativa para el envasado de semiconductores de próxima generación que redujo el módulo elástico en un tercio en comparación con su producto anterior y estaba planificada para producción en masa a partir de abril de 2026[1]. Este producto aborda el agrietamiento del vidrio causado por diferencias de tensión térmica, razón por la cual el rendimiento del material, la documentación y la fiabilidad del proceso son elementos centrales en la selección de proveedores para programas de paquetes avanzados.
Miniaturización de Dispositivos Electrónicos y Optoelectrónicos
La demanda de smartphones más delgados, dispositivos wearables y hardware de realidad aumentada está reduciendo el espacio disponible para los ensamblajes multicapa, dejando menos margen para las películas que añaden altura o crean interfaces irregulares. Esto favorece a los bonding sheets que mantienen la integridad mecánica a espesores inferiores a 25 micrómetros, conservando al mismo tiempo las propiedades de manejo requeridas en la fabricación en masa. El mercado de bonding sheet se beneficia de productos que combinan adhesión, baja expansión térmica, capacidad de patterning fino y un rendimiento confiable tras la laminación. Una investigación publicada en ACS Applied Polymer Materials informó que las películas de poliimida fotosensibles con bajo coeficiente de expansión térmica (CTE) lograron una fuerte adhesión al cobre y una resolución litográfica inferior a 10 micrómetros. La misma investigación describió coeficientes de expansión por debajo de 25 ppm/K, lo que respalda su uso en capas de redistribución donde la estabilidad dimensional afecta la precisión de las estructuras de interconexión finas. Estas características también respaldan la demanda de formatos de laminado sin adhesivo cuando los diseñadores requieren menor espesor, rendimiento eléctrico estable y materiales adecuados para ensamblajes cada vez más compactos.
Electrificación y Reducción de Peso en Plataformas Automotrices
Los vehículos eléctricos de batería utilizan materiales de unión en módulos de batería, inversores de potencia de carburo de silicio y matrices de sensores de sistemas avanzados de asistencia al conductor, aumentando el número de interfaces exigentes dentro de cada vehículo. Estos sistemas requieren transferencia de carga estructural, gestión térmica y aislamiento dieléctrico en las condiciones de operación automotriz, en lugar de una única función adhesiva. Los bonding sheets pueden distribuir el estrés de manera más uniforme en aluminio, polímero reforzado con fibra de carbono y carcasas de polímero que los sujetadores mecánicos, particularmente donde sustratos disímiles responden de manera diferente al calor y la vibración. Esto respalda diseños de vehículos que buscan reducciones de peso del 20% en ensamblajes unidos, manteniendo la durabilidad y evitando los puntos de estrés localizado asociados con algunos métodos de unión mecánica. Una revisión de 2025 en Discover Mechanical Engineering identificó materiales de unión de epoxis, poliuretano y silicona en la unión celda a celda, protección de barras colectoras, gestión térmica de placas de enfriamiento y sellado. El Teroson EP 52 de Henkel ilustra la demanda de adhesivos estructurales de epoxis que combinan alta amortiguación con los requisitos de unión de carrocería en blanco, reflejando la preferencia más amplia por materiales que sirven múltiples funciones dentro de un único ensamblaje automotriz.
Requisitos de Rendimiento de Alta Frecuencia derivados del 5G y la Conectividad Avanzada
Las estaciones base 5G de onda milimétrica y los módulos de antena en paquete requieren materiales con propiedades eléctricas estables a altas frecuencias, donde pequeños cambios en el comportamiento dieléctrico pueden afectar la calidad de la señal. Las especificaciones objetivo incluyen valores de constante dieléctrica por debajo de 3,0 y factores de disipación por debajo de 0,003 a 10 GHz, creando una distinción clara respecto a las aplicaciones con requisitos eléctricos menos exigentes. Los prepregs de epoxis convencionales pueden tener dificultades para cumplir estos requisitos a 28 GHz y frecuencias más altas, particularmente cuando el rendimiento debe permanecer estable después del procesamiento y en servicio. Las láminas de unión basadas en poliimida modificada, polímero de cristal líquido y PTFE son, por tanto, más relevantes en el hardware de redes de acceso por radio, donde la contribución eléctrica de la capa de unión forma parte del diseño general. El mercado de bonding sheet está evolucionando hacia una competencia basada en la pérdida dieléctrica, la estabilidad dimensional, la precisión del procesamiento y el suministro confiable, en lugar de únicamente el precio por unidad de área. Este cambio también hace que las formulaciones de poliimida de baja pérdida sean relevantes para los módulos de antena y otros ensamblajes de alta frecuencia que continúan requiriendo películas de unión físicas a medida que las especificaciones de conectividad se vuelven más exigentes.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Costos de Poliimida, Epoxis, Polímeros Especiales y Otros Insumos Químicos | -1.8% | Global, con la mayor exposición de márgenes en Asia-Pacífico y efectos secundarios en América del Norte | Corto plazo (≤ 2 años) |
| Plazos de Calificación y Costos de Cambio en Aplicaciones Críticas para la Seguridad | -1.2% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Requisitos Crecientes de Reciclabilidad, Bajas Emisiones y Separación al Final de la Vida Útil | -0.9% | Europa es el principal mercado, mientras que América del Norte y Asia-Pacífico son emergentes | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Costos de Poliimida, Epoxis, Polímeros Especiales y Otros Insumos Químicos
Los bonding sheets basados en poliimida tienen una estructura de costos sensible a los cambios en los insumos químicos especializados, por lo que los márgenes de los materiales pueden variar incluso cuando la demanda de los clientes permanece estable. El dianhydrido piromelítico (PMDA) representa entre el 46% y el 51% del costo total de las materias primas de la poliimida. Esta exposición hace que el precio de las películas sea sensible a las condiciones petroquímicas más amplias y complica las negociaciones de precios para productos con largos ciclos de desarrollo y aprobación. Los productores de Asia-Pacífico enfrentan presión cuando los precios al contado caen, mientras que los convertidores en América del Norte enfrentan mayores costos de insumos durante las interrupciones del suministro, lo que resulta en diferentes condiciones de costo a lo largo de la misma cadena de suministro. Los acuerdos de precio fijo con los clientes pueden limitar la capacidad de los proveedores para recuperar rápidamente los aumentos de costos, particularmente para los proveedores que carecen de integración upstream para los insumos de dianhydrido o diamina. Las restricciones sobre ciertos co-monómeros de diamina en Europa, Corea del Sur y Japón también pueden extender los cambios de formulación entre 12 y 18 meses, aumentando el costo y el riesgo de tiempo de la sustitución de materias primas.
Plazos de Calificación y Costos de Cambio en Aplicaciones Críticas para la Seguridad
Los bonding sheets utilizados en arneses aeroespaciales, dispositivos de monitoreo cardíaco y módulos de potencia para vehículos eléctricos requieren largos procesos de aprobación de productos porque el material se convierte en parte de un sistema crítico para la seguridad. La calificación puede involucrar los requisitos de laminado IPC-4101 de la Asociación de Conexión de la Industria Electrónica (IPC), las pruebas de estrés automotriz AEC-Q200 del Consejo de Electrónica Automotriz (AEC), o estándares equivalentes que examinan el rendimiento bajo condiciones mecánicas, térmicas y eléctricas definidas. Estos procesos pueden tomar entre 12 y 36 meses desde la presentación del primer artículo hasta la aprobación de producción, retrasando el uso comercial de un nuevo material incluso después de que su desarrollo técnico esté completo. Una revisión química puede reiniciar las actividades de calificación después de que un material ya ha sido seleccionado para un producto, lo que hace que los clientes sean cautelosos ante el cambio de una película probada. Esto limita la velocidad a la que los compradores y los nuevos proveedores pueden adoptar materiales mejorados o ajustar sus elecciones de materiales en respuesta a especificaciones cambiantes. Los dispositivos médicos pueden enfrentar requisitos adicionales de control de cambios bajo ISO 13485 y FDA 21 CFR Parte 820, extendiendo el proceso de aprobación y aumentando la documentación requerida para un cambio de material.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material Adhesivo:
Las Poliimidas Lideran las Aplicaciones de Alto RendimientoLas láminas basadas en poliimida representaron el 42,34% de la participación de ingresos en 2025, y se proyecta que el tamaño del mercado de bonding sheet para poliimidas se expanda a una CAGR del 7,76% de 2026 a 2031. Su posición refleja una combinación de una constante dieléctrica por debajo de 3,5, estabilidad térmica de hasta 260°C y compatibilidad con el patterning fotolitográfico, que en conjunto satisfacen los requisitos de las estructuras de paquetes más exigentes. Estas propiedades son adecuadas para paquetes avanzados donde las capas aislantes requieren un rendimiento térmico confiable, un registro preciso y condiciones de procesamiento estrictamente controladas. A medida que la integración heterogénea avanza hacia diseños de núcleo de vidrio y a nivel de panel, los requisitos dieléctricos se vuelven más exigentes y la elección del material se vincula estrechamente al rendimiento del proceso. Este desarrollo favorece a los materiales ya utilizados en capas dieléctricas de alto rendimiento, particularmente donde los proveedores comprenden tanto la química de la película como la secuencia de laminación del cliente. En mayo de 2026, Asahi Kasei anunció una película de poliimida fotosensible para el envasado avanzado de semiconductores de inteligencia artificial. Su plataforma de resina Pimel y el procesamiento de laminación de película seca fueron diseñados para formar capas aislantes uniformes en grandes áreas de panel, permitiendo que un formato de película aborde un desafío de producción en el envasado a nivel de panel. Esto aborda una restricción de rendimiento que los procesos de resina líquida pueden no manejar bien, al tiempo que refuerza la demanda de materiales adaptados a métodos de envasado avanzados.
Los poliésteres se utilizan principalmente en laminados de construcción y edificación sensibles al precio y en electrónica de consumo masivo donde los requisitos térmicos permanecen por debajo de 100°C y el costo del material es un factor de selección importante. Los acrílicos sirven como bonding sheets para películas de corte por dados y para aplicaciones de sujeción temporal en el procesamiento de semiconductores en la parte trasera, donde se requiere un vínculo seguro pero controlado durante pasos específicos de fabricación. Su adhesión sensible a la presión y el procesamiento a temperatura ambiente son útiles cuando la función de despegado por UV o de curado bajo demanda es más importante que la alta resistencia al calor. Los productos de epoxis modificados están ganando uso en aplicaciones de unión de dados automotrices, donde el vínculo debe soportar condiciones de operación térmicas y mecánicas exigentes. Estos productos abordan la necesidad de curado a baja temperatura y temperaturas de transición vítrea post-curado por encima de 150°C sin comprometer la adhesión al cobre. La industria de bonding sheet contiene roles técnicos distintos para estas clases de materiales en lugar de una única ruta de sustitución. Esta combinación permite a los proveedores abordar tanto las aplicaciones impulsadas por el rendimiento como los usos a gran escala y sensibles al costo, mientras que los clientes pueden seleccionar materiales según los requisitos del producto final.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Electrónica y Optoelectrónica Mantiene la Posición LíderLa electrónica y optoelectrónica representó el 43,85% de la participación del mercado de bonding sheet en 2025, y se pronostica que el tamaño del mercado de bonding sheet para esta aplicación crecerá a una CAGR del 8,29% hasta 2031. La demanda se extiende desde smartphones y tabletas hasta el envasado de aceleradores de inteligencia artificial, pilas de memoria de alto ancho de banda y pantallas OLED plegables, ampliando la base de uso final para películas de alto rendimiento. Estos productos requieren películas dieléctricas delgadas y de baja pérdida con adhesión confiable, comportamiento de proceso preciso y propiedades eléctricas estables durante la operación. El envasado avanzado también trae requisitos más estrictos para las capas de redistribución y las estructuras de interconexión multicapa, por lo que el rendimiento del material puede afectar tanto el diseño del paquete como el rendimiento de fabricación. La investigación del IEEE ha examinado la unión híbrida basada en poliimida para el procesamiento a menor temperatura, subrayando la relevancia técnica de estos materiales para el envasado electrónico avanzado. Las aplicaciones de electrónica siguen siendo, por tanto, importantes para el mercado de bonding sheet a medida que el envasado avanza hacia mayor densidad y estructuras más complejas. Los proveedores con películas foto-definibles y calificaciones de clientes establecidas están posicionados para satisfacer estos requisitos, ya que pueden apoyar el diseño del producto, la integración del proceso y la consistencia del material. La documentación ambiental también se está volviendo más relevante a medida que los clientes evalúan las elecciones de materiales dentro de controles de fabricación más amplios.
Las aplicaciones de telecomunicaciones y comunicación 5G se están expandiendo a medida que los operadores construyen infraestructura de pequeñas celdas de onda milimétrica y buscan materiales que preserven el rendimiento de la señal en ensamblajes de antenas compactos. Estas instalaciones requieren películas con valores de constante dieléctrica y factor de disipación estrechamente controlados, haciendo que el rendimiento eléctrico sea tan importante como la resistencia física del vínculo. Las aplicaciones automotrices también se están convirtiendo en una fuente de demanda más significativa a medida que los sistemas vehiculares añaden electrónica de potencia, matrices de sensores y componentes de batería. Los vehículos eléctricos de batería utilizan bonding sheets en electrónica de potencia, módulos de batería y juntas estructurales de carrocería en blanco, cada uno con requisitos mecánicos y térmicos distintos. El uso de material por vehículo en los vehículos eléctricos de batería puede superar al de los vehículos comparables de motor de combustión interna porque más ensamblajes electrónicos y relacionados con la batería deben unirse y protegerse. La construcción y edificación sigue siendo el grupo de aplicaciones más sensible a la demanda y proporciona una base estable para los grados de poliéster y acrílico. Otras aplicaciones incluyen dispositivos médicos, aeroespacial y células solares flexibles, donde las menores cantidades de producción se equilibran con requisitos detallados de rendimiento y aprobación. Estos usos implican menores cantidades pero pueden ofrecer márgenes más altos debido a los requisitos de calificación y los largos ciclos de producto. Esta combinación de aplicaciones da a la industria de bonding sheet exposición tanto a la electrónica de alto volumen como a los usos finales especializados, reduciendo la dependencia de cualquier aplicación downstream única.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Hojas de Unión en Asia-Pacífico
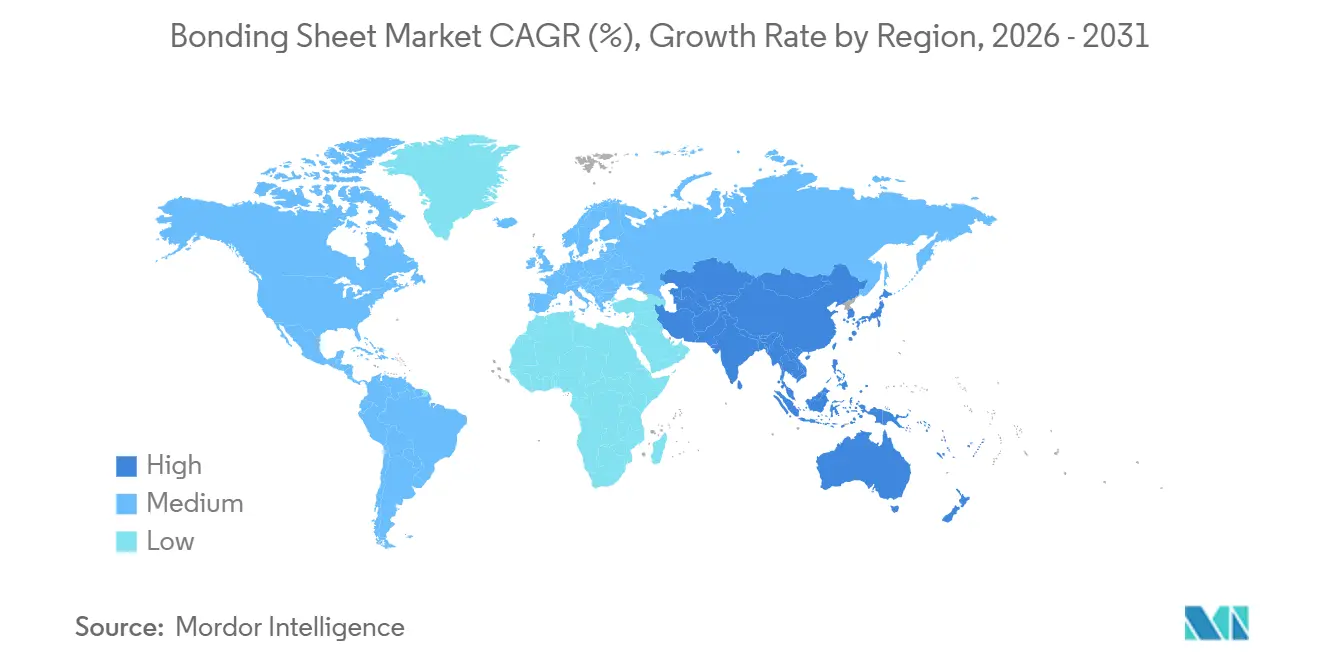
Asia-Pacífico concentró el 40,17% de la cuota del mercado de hojas de unión en 2025 y se prevé que crezca a una CAGR del 7,94% hasta 2031. Japón, Corea del Sur, Taiwán y China albergan grandes concentraciones de fabricantes de circuitos impresos flexibles, proveedores de empaquetado avanzado, fundiciones y productores de electrónica de consumo, lo que crea vínculos estrechos entre los proveedores de materiales y los grandes usuarios finales. Estas instalaciones son usuarios directos de materiales de hojas de unión para productos que van desde circuitos flexibles hasta complejos paquetes de semiconductores. Japón sigue siendo un centro de películas de alta especificación utilizadas en sustratos de núcleo de vidrio, pantallas OLED plegables y módulos de antena 5G. Toray, Nitto Denko, Dexerials y LINTEC han establecido programas de materiales avanzados que abordan estas aplicaciones y respaldan el desarrollo continuo de productos. La expansión del empaquetado avanzado en China ha dividido la demanda entre películas importadas de alta gama para chiplets de última generación y productos locales optimizados en costos para aplicaciones de nodos maduros, creando condiciones competitivas diferenciadas en todo el mercado regional.
Mercado de Hojas de Unión en América del Norte y Europa
América del Norte representa una cuota significativa del mercado de hojas de unión en 2026, respaldada por los requisitos aeroespaciales y de defensa, la inversión en fabricación de semiconductores y las cadenas de suministro de vehículos eléctricos. Los clientes regionales priorizan la alta fiabilidad y las relaciones de suministro a largo plazo, ya que los cambios de material pueden requerir una validación detallada en aplicaciones reguladas o de seguridad crítica. DuPont desarrolló un dieléctrico fotoimaginable de película seca y alta resolución para capas de redistribución en aplicaciones de empaquetado avanzado[2]. Europa cuenta con el respaldo de proveedores Tier-1 del sector automotriz en Alemania y los países nórdicos. La transición hacia los vehículos eléctricos de batería está incrementando el contenido adhesivo por vehículo e impulsando el desarrollo de materiales hacia sistemas reciclables y de menores emisiones.
Mercado de Hojas de Unión en Oriente Medio y África y América del Sur
América del Sur, Oriente Medio y África siguen siendo partes menores del mercado de hojas de unión. El clúster electrónico de Manaos en Brasil y las instalaciones de ensamblaje automotriz consumen materiales para módulos de pantalla y electrónica automotriz, proporcionando una base regional de demanda. El programa Visión 2030 de Arabia Saudita y la inversión adyacente a los semiconductores respaldan la demanda regional, mientras que el sector automotriz de Sudáfrica proporciona una base para el consumo de películas estructurales. Estas regiones utilizan principalmente grados de poliéster y acrílico optimizados en costos, ya que muchas aplicaciones otorgan mayor importancia al costo y a las condiciones de procesamiento estándar. Se proyecta que el crecimiento en estas regiones se mantenga por debajo del promedio mundial hasta 2031. Los proveedores que atienden estas regiones requieren estructuras de costos competitivas, acuerdos de suministro local confiables y ofertas de productos alineadas con los requisitos de los clientes de ensamblaje de electrónica y vehículos.
Panorama Competitivo
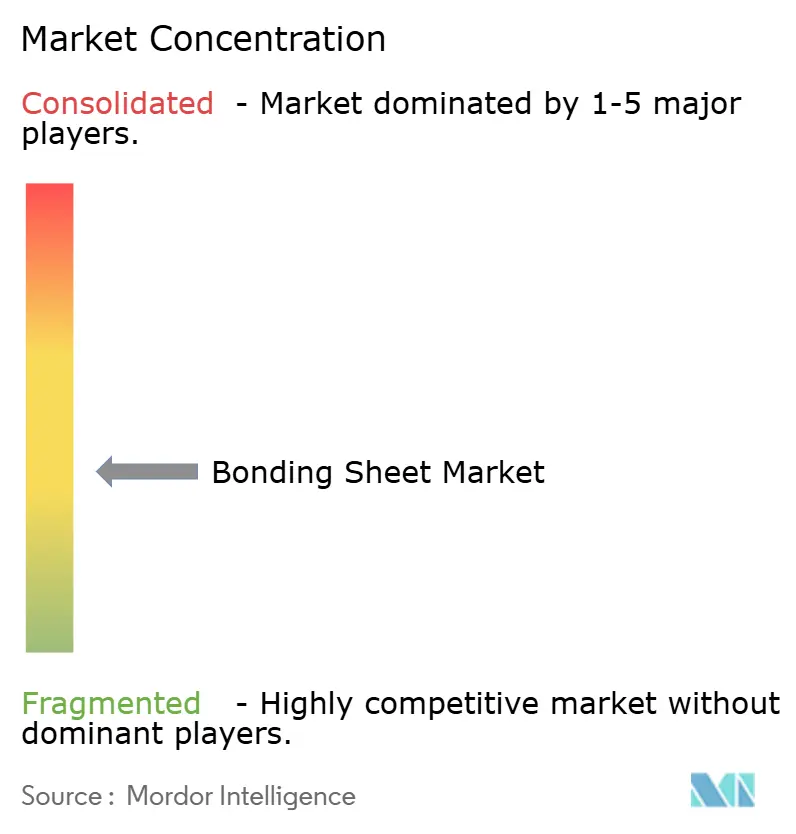
El mercado de bonding sheet está moderadamente fragmentado. Nitto Denko, Dexerials, LINTEC, Arisawa Manufacturing, NIKKAN INDUSTRIES, Nippon Mektron y Mitsubishi Chemical Group forman un grupo importante de proveedores de películas de poliimida y conductoras anisotrópicas de alta especificación. Sus posiciones están respaldadas por el desarrollo de aplicaciones con fabricantes de electrónica, portafolios de patentes, capacidades de monómeros upstream y procesos de calificación de clientes establecidos. DuPont, Rogers Corporation y Henkel son participantes occidentales clave con experiencia en materiales e historiales de calificación en electrónica especializada, aplicaciones aeroespaciales y automotrices. La competencia es más intensa donde los proveedores deben cumplir con los requisitos técnicos para equipos de alta frecuencia, sistemas aeroespaciales y electrónica automotriz. Los proveedores que pueden combinar materiales calificados con soporte de fabricación consistente, servicio técnico y una respuesta estable a las necesidades de proceso específicas del cliente tienen una ventaja competitiva en este mercado.
Las estrategias competitivas se centran en el rendimiento dieléctrico de baja pérdida para sustratos 5G y 6G, la conductividad térmica para el envasado de inteligencia artificial y electrónica de potencia, y la capacidad de despegado bajo demanda para aplicaciones con requisitos de circularidad. Henkel lanzó la Serie de película conductora de unión de dados LOCTITE ABLESTIK CDF900 en agosto de 2026. El producto logró una conductividad térmica superior a 8 W/(m·K) y abordó las necesidades de gestión térmica en paquetes avanzados, donde la disipación de calor puede limitar el rendimiento y las opciones de fabricación. La lámina de poliimida foto-definible de Toray para sustratos de núcleo de vidrio es otro ejemplo de un proveedor que apunta a una restricción específica de envasado. El desarrollo de poliimida en película seca de Asahi Kasei tiene como objetivo formar capas aislantes uniformes para el envasado a nivel de panel. Estos desarrollos indican que la especialización técnica sigue siendo central para la diferenciación a medida que los proveedores responden a requisitos específicos de procesamiento, eléctricos y térmicos.
Los proveedores más pequeños de Corea del Sur y Taiwán, incluida la subsidiaria de materiales avanzados de Hanwha Group y NAMICS CORPORATION, están añadiendo presión competitiva en las aplicaciones automotrices y de telecomunicaciones de nivel medio. Utilizan cadenas de suministro localizadas y plazos de entrega más cortos para competir por programas que no requieren las especificaciones más avanzadas. Al mismo tiempo, los competidores más grandes retienen ventajas en calificaciones de larga data para materiales avanzados, amplios portafolios de productos y relaciones establecidas con los clientes. También existe una oportunidad para bonding sheets de base biológica y totalmente reciclables que cumplan con los requisitos europeos de fin de vida útil sin comprometer el rendimiento eléctrico o adhesivo.
Líderes de la Industria de Bonding Sheet
-
Nitto Denko Corporation
-
DuPont
-
Arisawa Manufacturing Co., Ltd.
-
Dexerials Corporation
-
Mitsubishi Chemical Group Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Hojas de Unión Empresas cubiertas en este informe
- Arisawa Manufacturing Co., Ltd.
- Dexerials Corporation
- DuPont
- Fujikura Ltd.
- Hanwha Group
- Henkel AG & Co. KGaA
- LINTEC Corporation
- Microcosm Technology Co., Ltd.
- Mitsubishi Chemical Group Corporation
- NAMICS CORPORATION
- NIKKAN INDUSTRIES CO., LTD.
- Nippon Mektron, Ltd.
- Nitto Denko Corporation
- Panasonic Holdings Corporation
- Rogers Corporation
- Shin-Etsu Polymer Co., Ltd.
Desarrollos recientes de la industria en Mercado de Hojas de Unión
- Mayo de 2026: Asahi Kasei anunció el desarrollo de una película de poliimida fotosensible para el envasado avanzado de semiconductores de inteligencia artificial. El producto combina su plataforma de resina fotosensible Paimel con el procesamiento de laminación de película seca para permitir capas aislantes uniformes en grandes áreas de panel para aplicaciones de envasado a nivel de panel.
- Mayo de 2026: Las empresas surcoreanas Viacore y Aqlaser divulgaron conjuntamente un proceso de unión molecular que elimina las capas intermedias adhesivas convencionales y logra más del 40% de menor pérdida de señal de alta frecuencia en comparación con los métodos de sustrato convencionales, según el seguimiento realizado en el Bonding Sheet. El proceso apunta a módulos de antena en paquete para 6G y componentes satelitales.
Alcance del Informe Global del Mercado de Bonding Sheet
Un bonding sheet es una capa delgada e independiente de película adhesiva pura utilizada en la fabricación de electrónica para unir diferentes materiales entre sí. Actúa como interfaz entre sustratos, proporcionando adhesión estructural sin necesidad de adhesivos líquidos ni sujetadores mecánicos.
El mercado de bonding sheet está segmentado por material adhesivo, aplicación y geografía. Por material adhesivo, el mercado está segmentado en poliésteres, poliimidas, acrílicos, epoxis modificados y otros materiales adhesivos. Por aplicación, el mercado está segmentado en electrónica y optoelectrónica, telecomunicaciones y comunicación 5G, automotriz, construcción y edificación, y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para bonding sheets en 15 países de las principales regiones. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Poliésteres |
| Poliimidas |
| Acrílicos |
| Epoxis Modificados |
| Otros Materiales Adhesivos |
| Electrónica y Optoelectrónica |
| Telecomunicaciones y Comunicación 5G |
| Automotriz |
| Construcción y Edificación |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material Adhesivo | Poliésteres | |
| Poliimidas | ||
| Acrílicos | ||
| Epoxis Modificados | ||
| Otros Materiales Adhesivos | ||
| Por Aplicación | Electrónica y Optoelectrónica | |
| Telecomunicaciones y Comunicación 5G | ||
| Automotriz | ||
| Construcción y Edificación | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Bonding Sheet?
El tamaño del Mercado de Bonding Sheet fue valorado en 495,23 millones de USD en 2025 y se estima que crecerá desde 530,14 millones de USD en 2026 hasta 755,44 millones de USD en 2031, a una CAGR del 7,34% durante el período de pronóstico (2026-2031).
¿Qué material adhesivo lidera la demanda de bonding sheets?
La poliimida representó el 42,34% de la participación de ingresos en 2025 y se proyecta que crecerá a una CAGR del 7,76% hasta 2031.
¿Qué aplicación representa el mayor uso de bonding sheets?
La electrónica y optoelectrónica representó el 43,85% de la participación de ingresos en 2025 y se proyecta que crecerá a una CAGR del 8,29% hasta 2031.
¿Qué región lidera la demanda de materiales de bonding sheet?
Asia-Pacífico representó el 40,17% de la participación de ingresos en 2025 y se pronostica que se expandirá a una CAGR del 7,94% hasta 2031.