
Tamanho e Participação do Mercado de Seguros de Caldeiras
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 12.60 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.90 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 4.80 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Seguros de Caldeiras por Mordor Intelligence
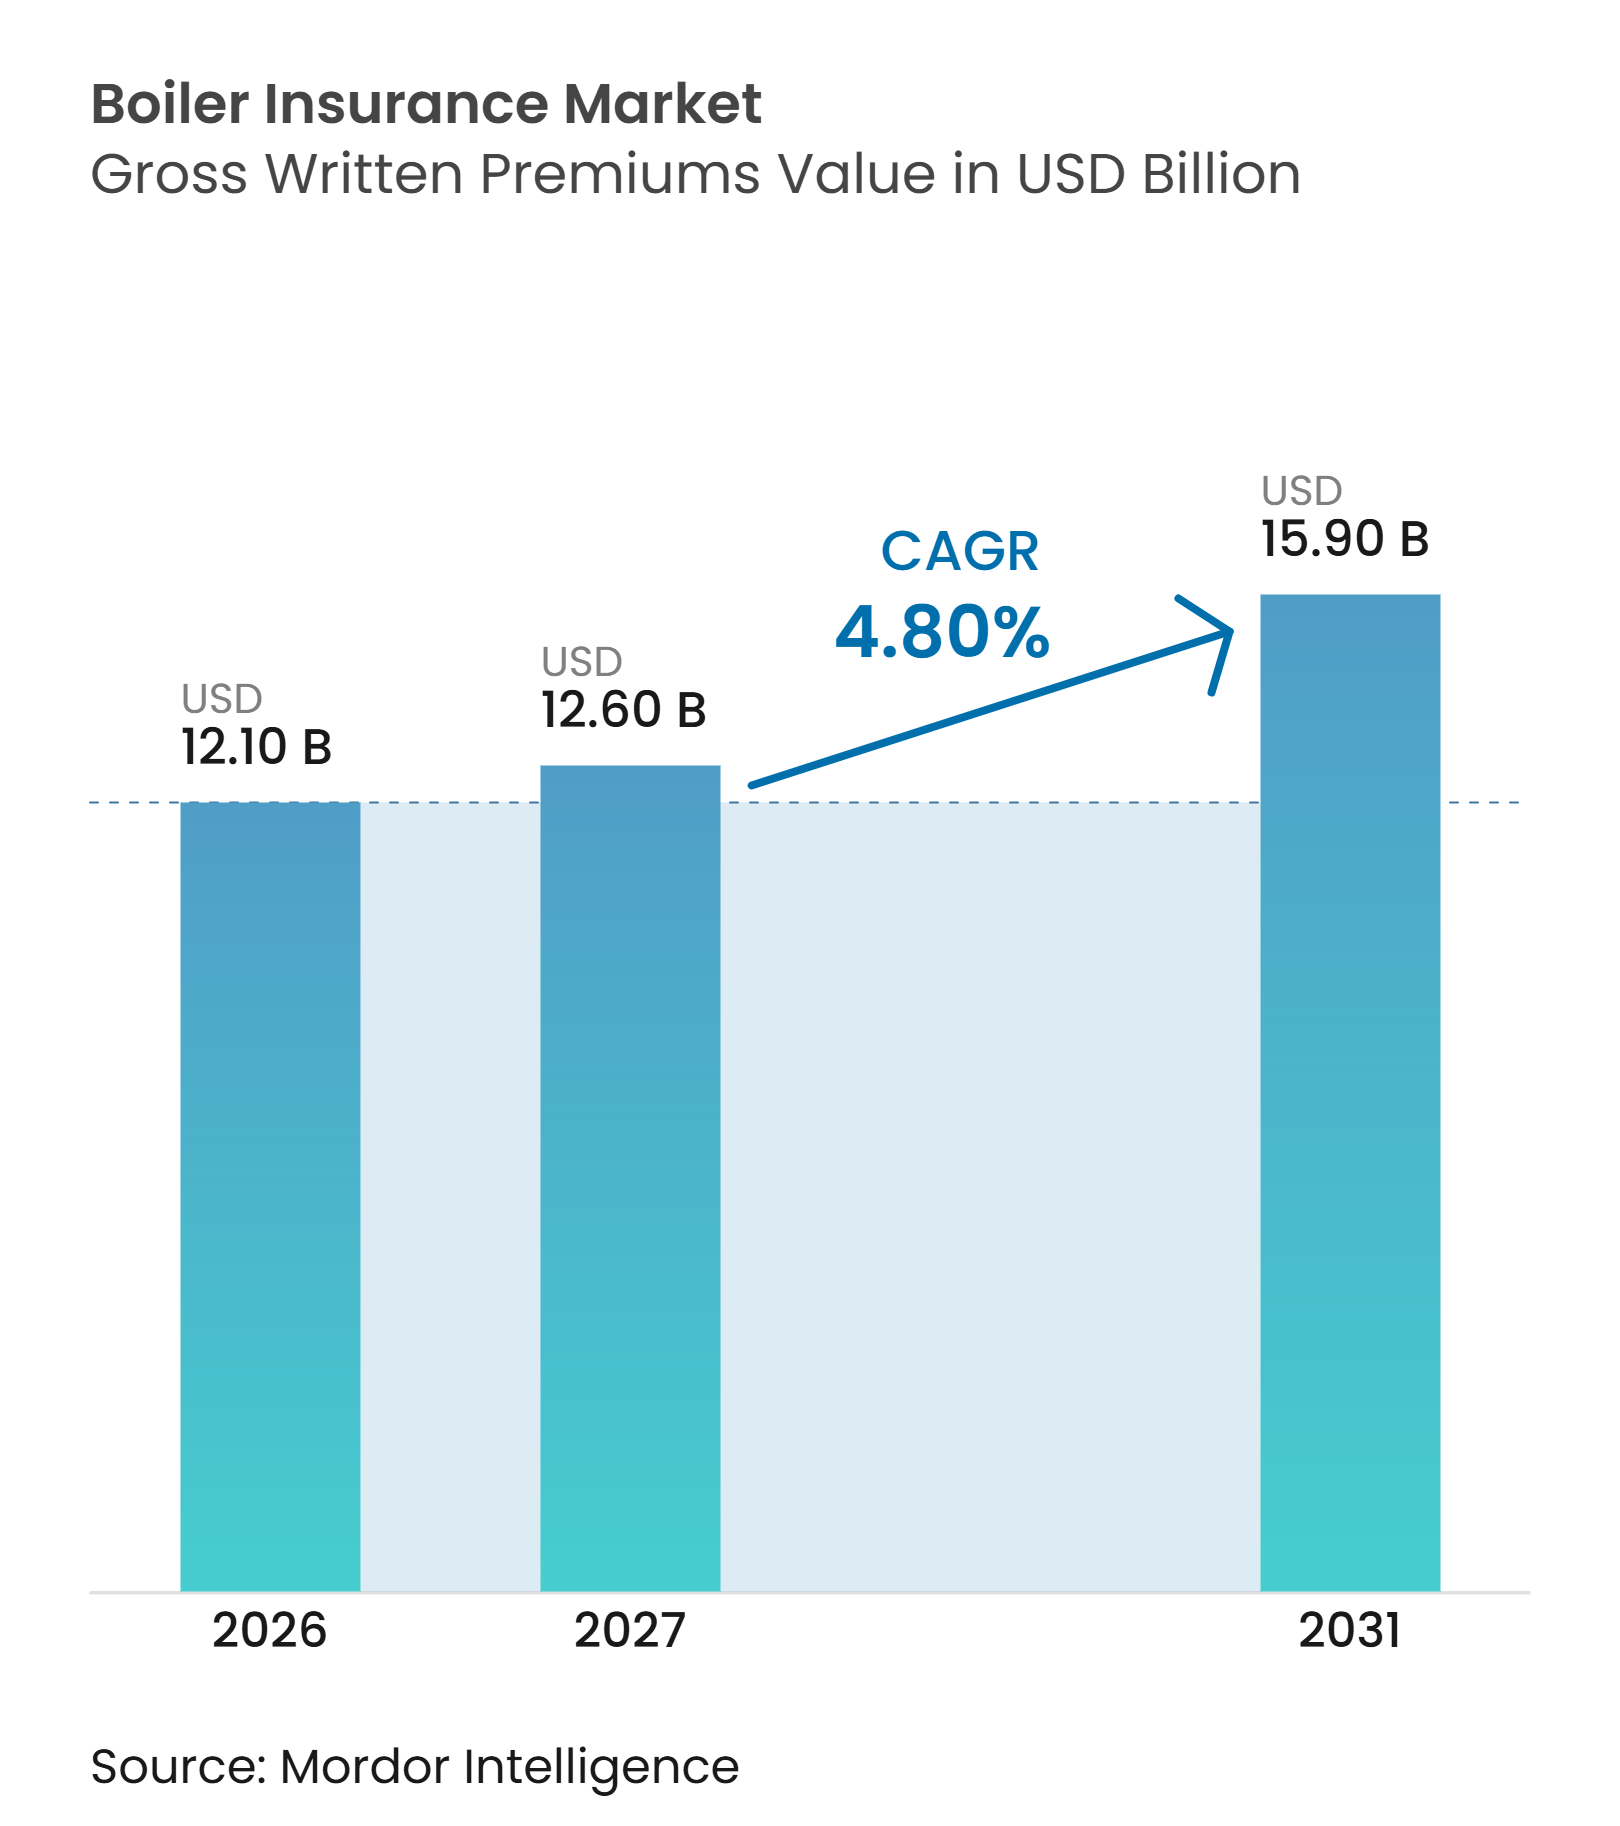
O tamanho do Mercado de Seguros de Caldeiras em termos de valor de prêmios brutos subscritos deve crescer de 12,10 bilhões de USD em 2026 para 12,60 bilhões de USD em 2027 e está previsto para atingir 15,90 bilhões de USD até 2031 a um CAGR de 4,80% no período de 2027 a 2031.
O crescimento repousa na necessidade de proteger operadores industriais e comerciais contra falhas de equipamentos e paralisações prolongadas. Frotas de caldeiras envelhecidas na América do Norte e na Europa Ocidental sustentam a demanda, enquanto a expansão de operações intensivas em caldeiras na Ásia-Pacífico e no Oriente Médio adiciona novos ativos segurados. As seguradoras estão combinando serviços de inspeção com monitoramento conectado e manutenção preditiva, o que coloca a prevenção de riscos ao lado da proteção financeira. Essa abordagem pode melhorar a prevenção de perdas e apoia apólices que abordam a continuidade operacional, não apenas os custos de reparo. O posicionamento competitivo depende cada vez mais de expertise em engenharia, capacidade de inspeção e da habilidade de avaliar riscos de equipamentos conectados.
Principais Conclusões do Relatório
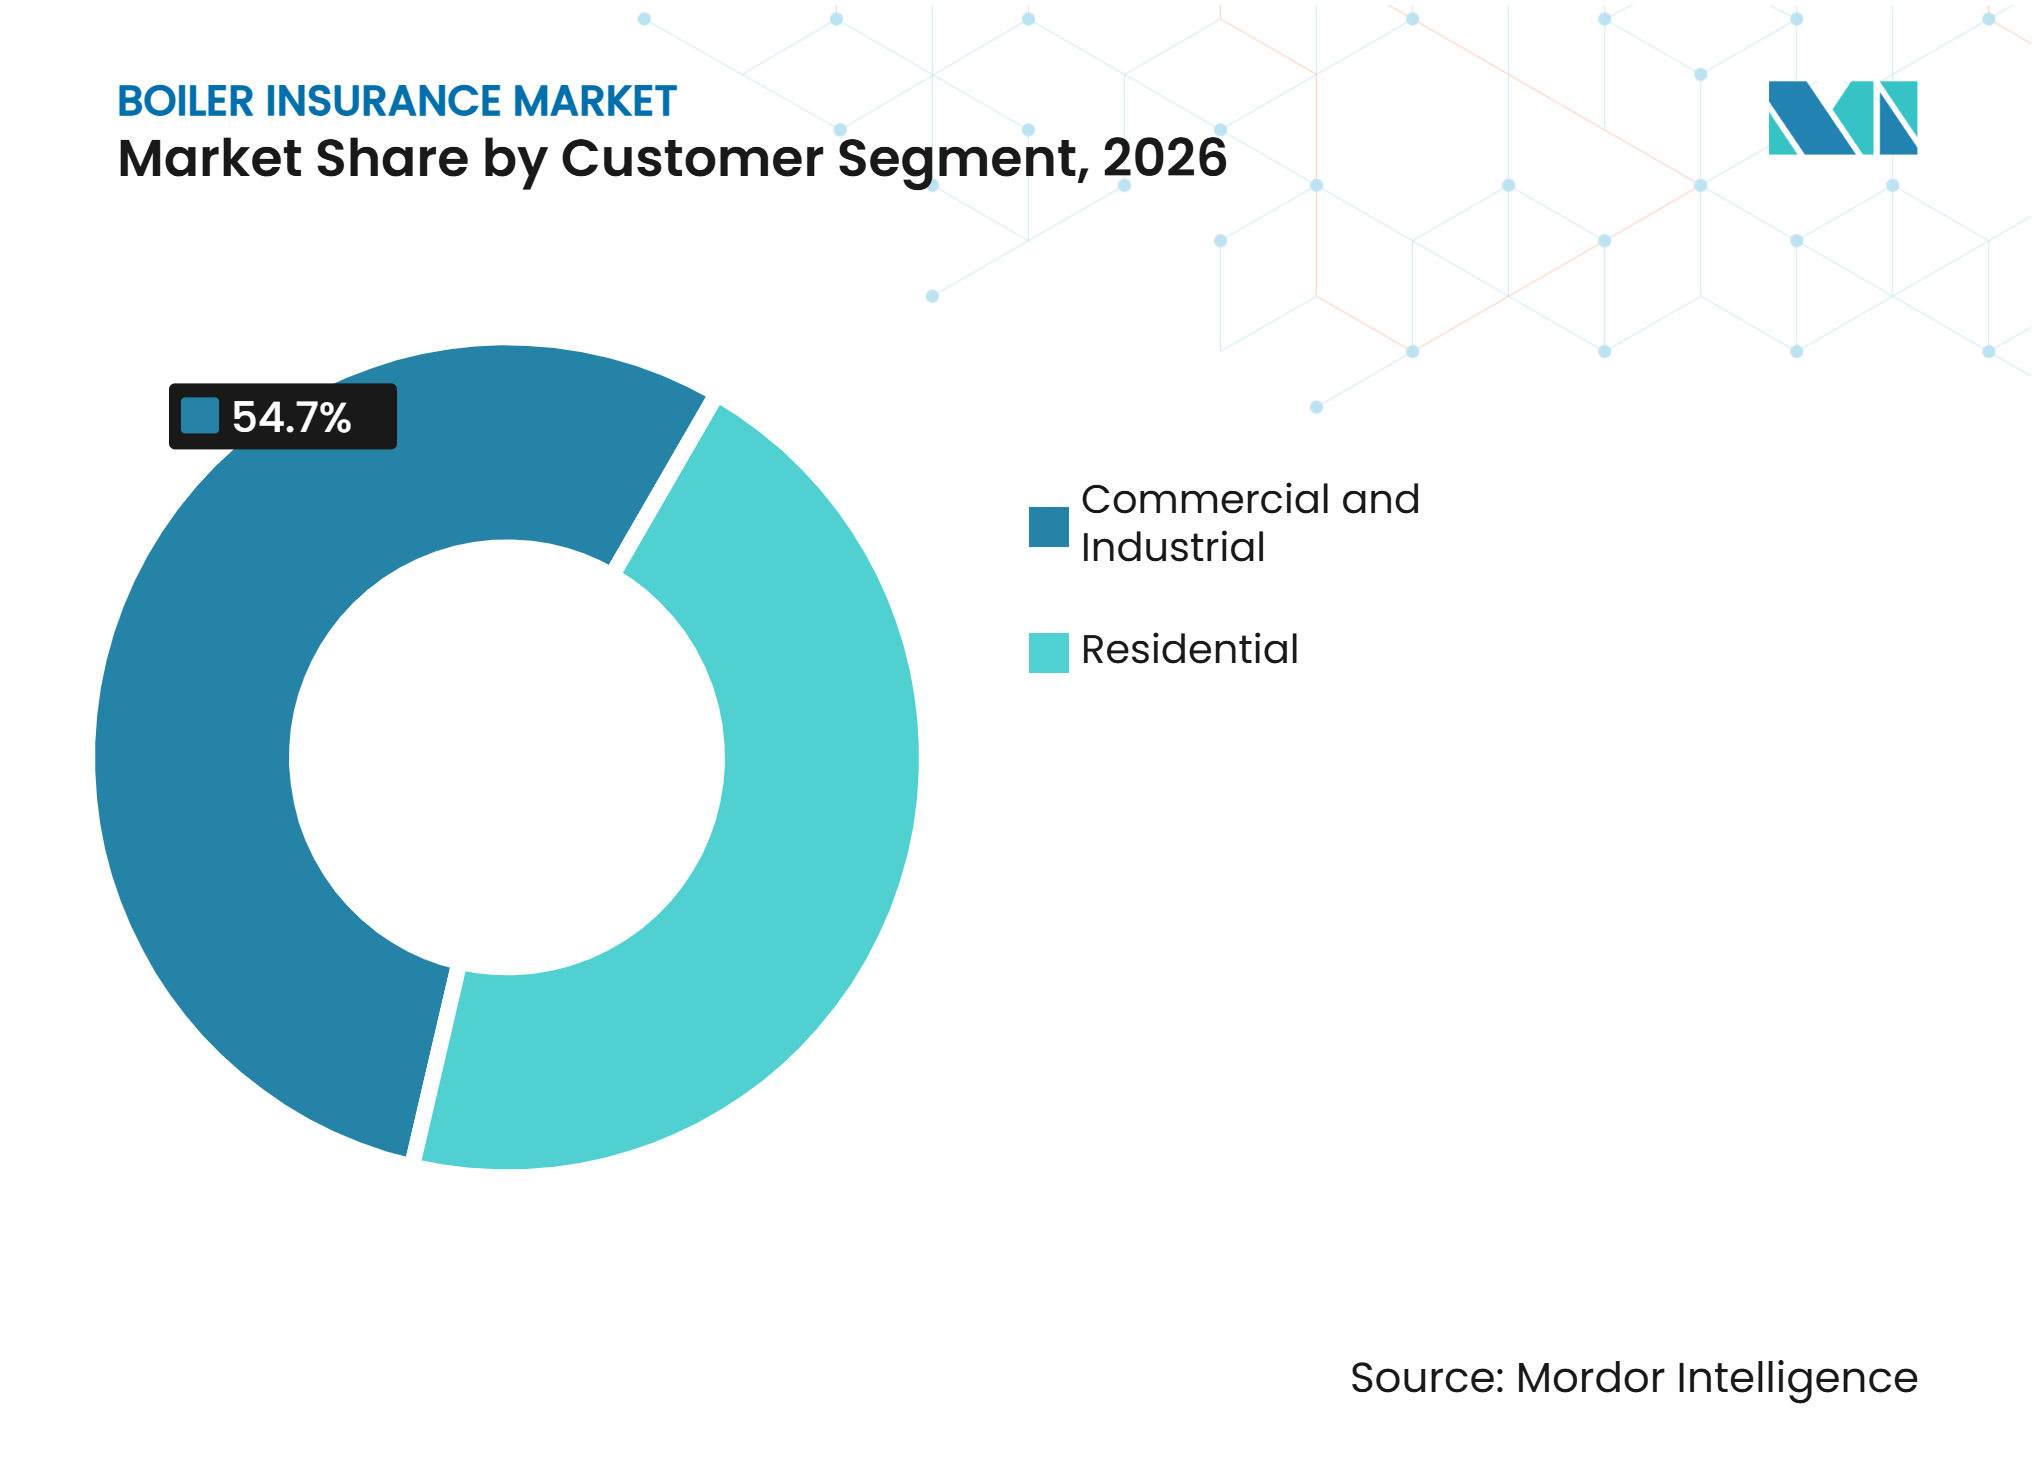
- Por segmento de cliente, o segmento comercial e industrial capturou 54,7% da participação do mercado de seguros de caldeiras em 2026, enquanto o residencial deve crescer a um CAGR de 5,5% até 2032.
- Por estrutura de apólice, as apólices autônomas de caldeira e cobertura de quebra de equipamento detiveram 60,3% da participação do mercado de seguros de caldeiras em 2026, enquanto a cobertura de caldeira incorporada ou endossada deve crescer a um CAGR de 6,6% até 2032.
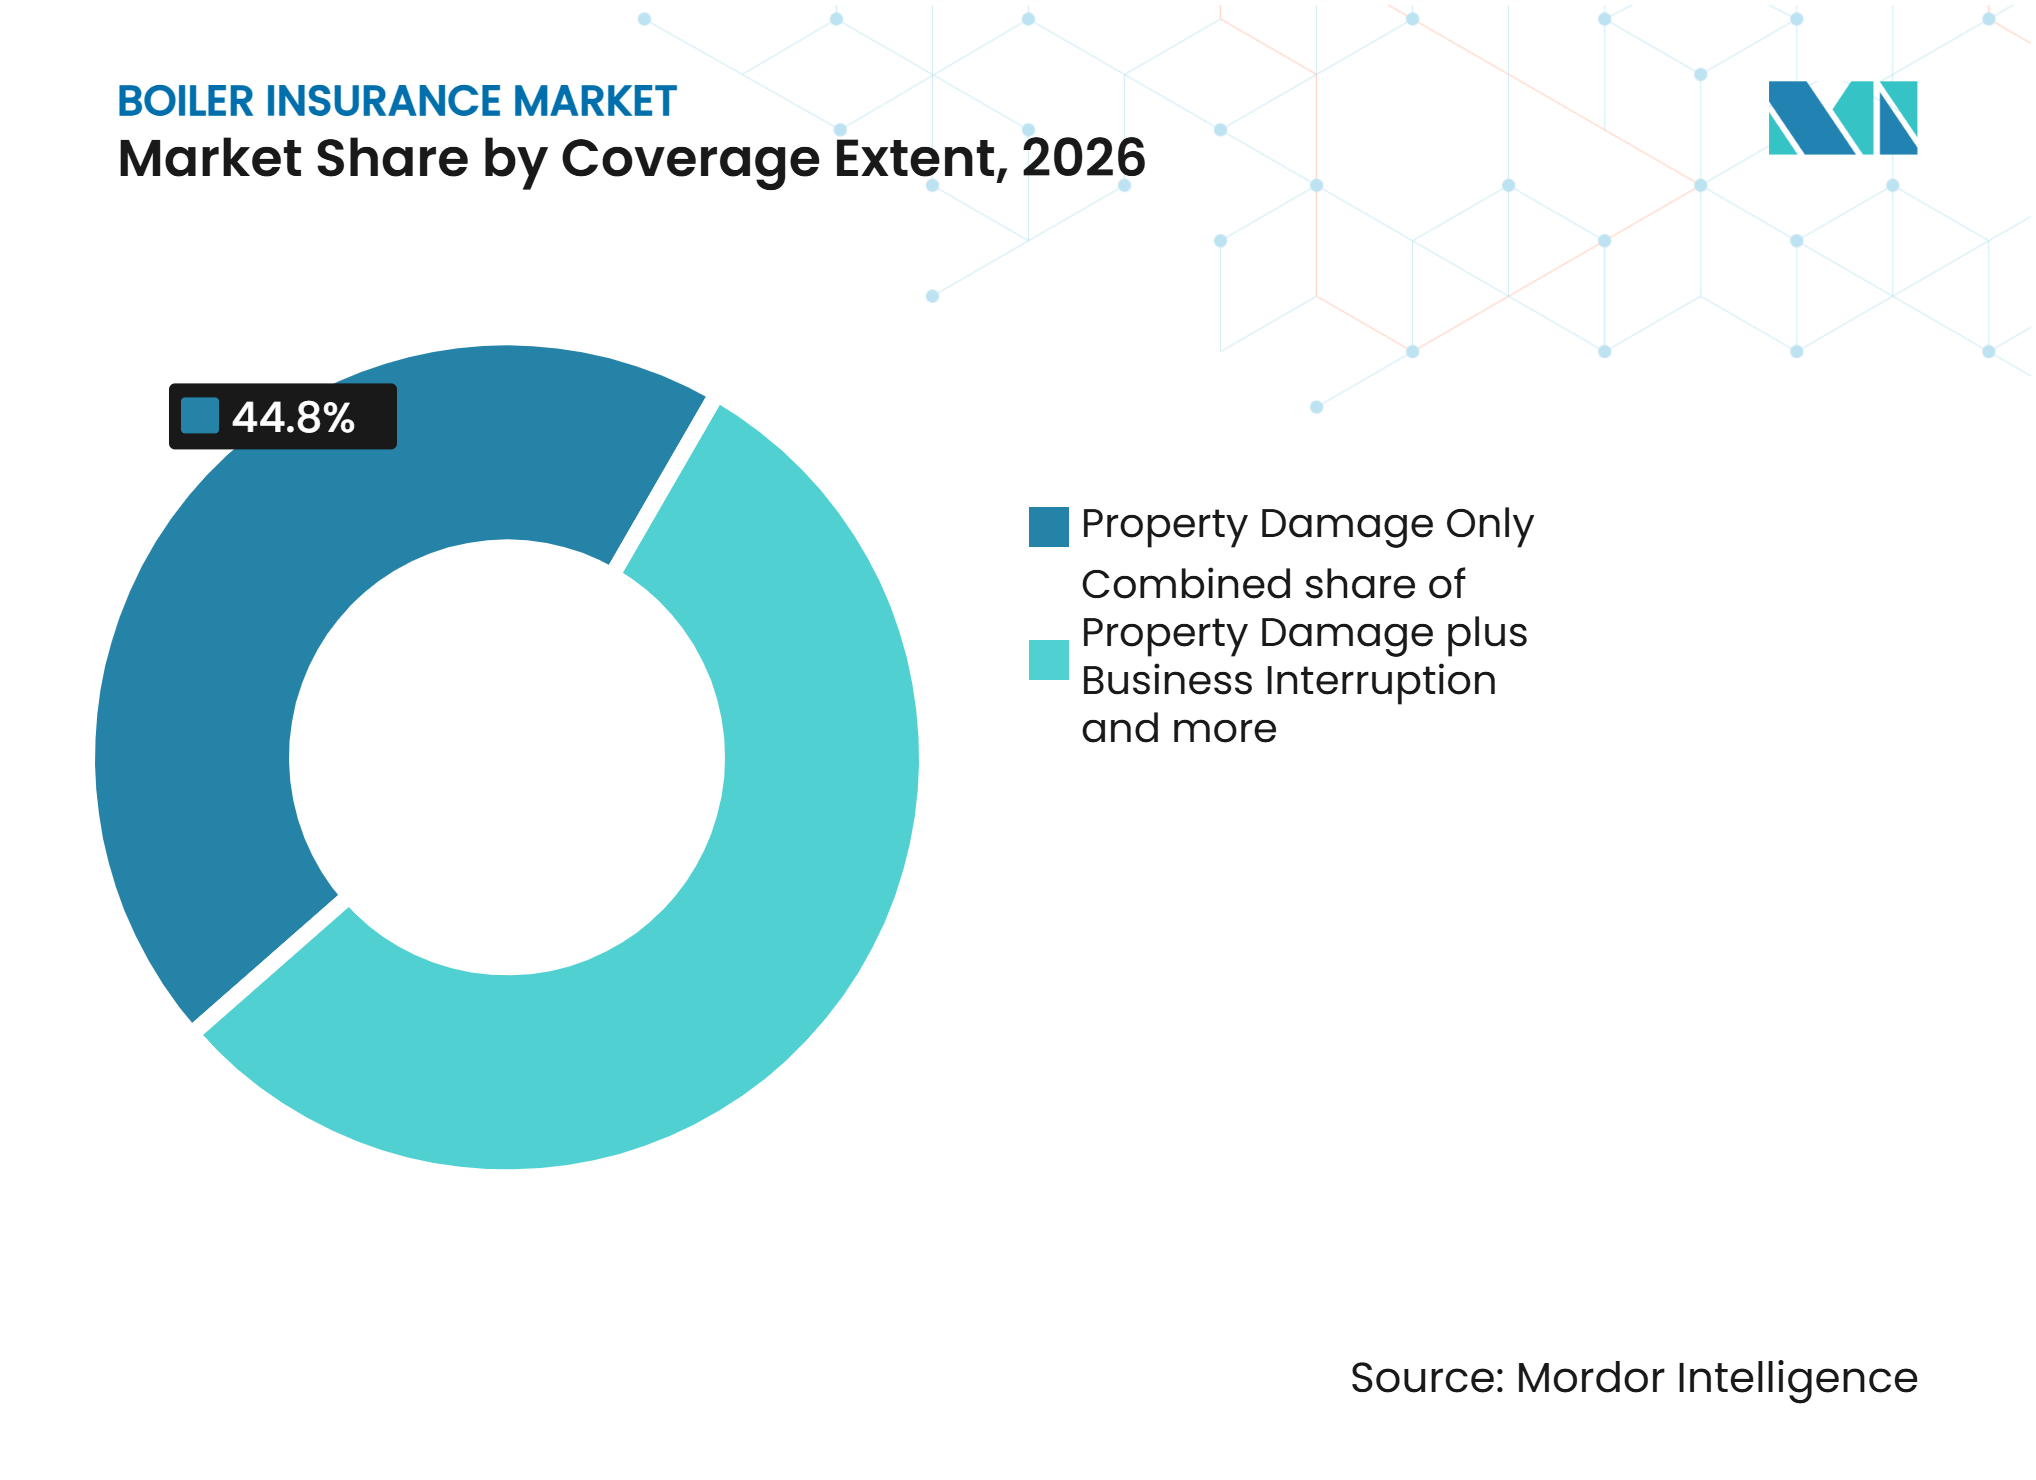
- Por extensão de cobertura, apenas danos à propriedade representou 44,8% da participação do mercado de seguros de caldeiras em 2026, enquanto danos à propriedade mais interrupção de negócios e despesas extras deve crescer a um CAGR de 6,2% até 2032.
- Por canal de distribuição, corretores e agentes de seguros representaram 45,1% da participação do mercado de seguros de caldeiras em 2026, enquanto fabricantes de caldeiras, instaladores e prestadores de manutenção devem crescer a um CAGR de 6,5% até 2032.
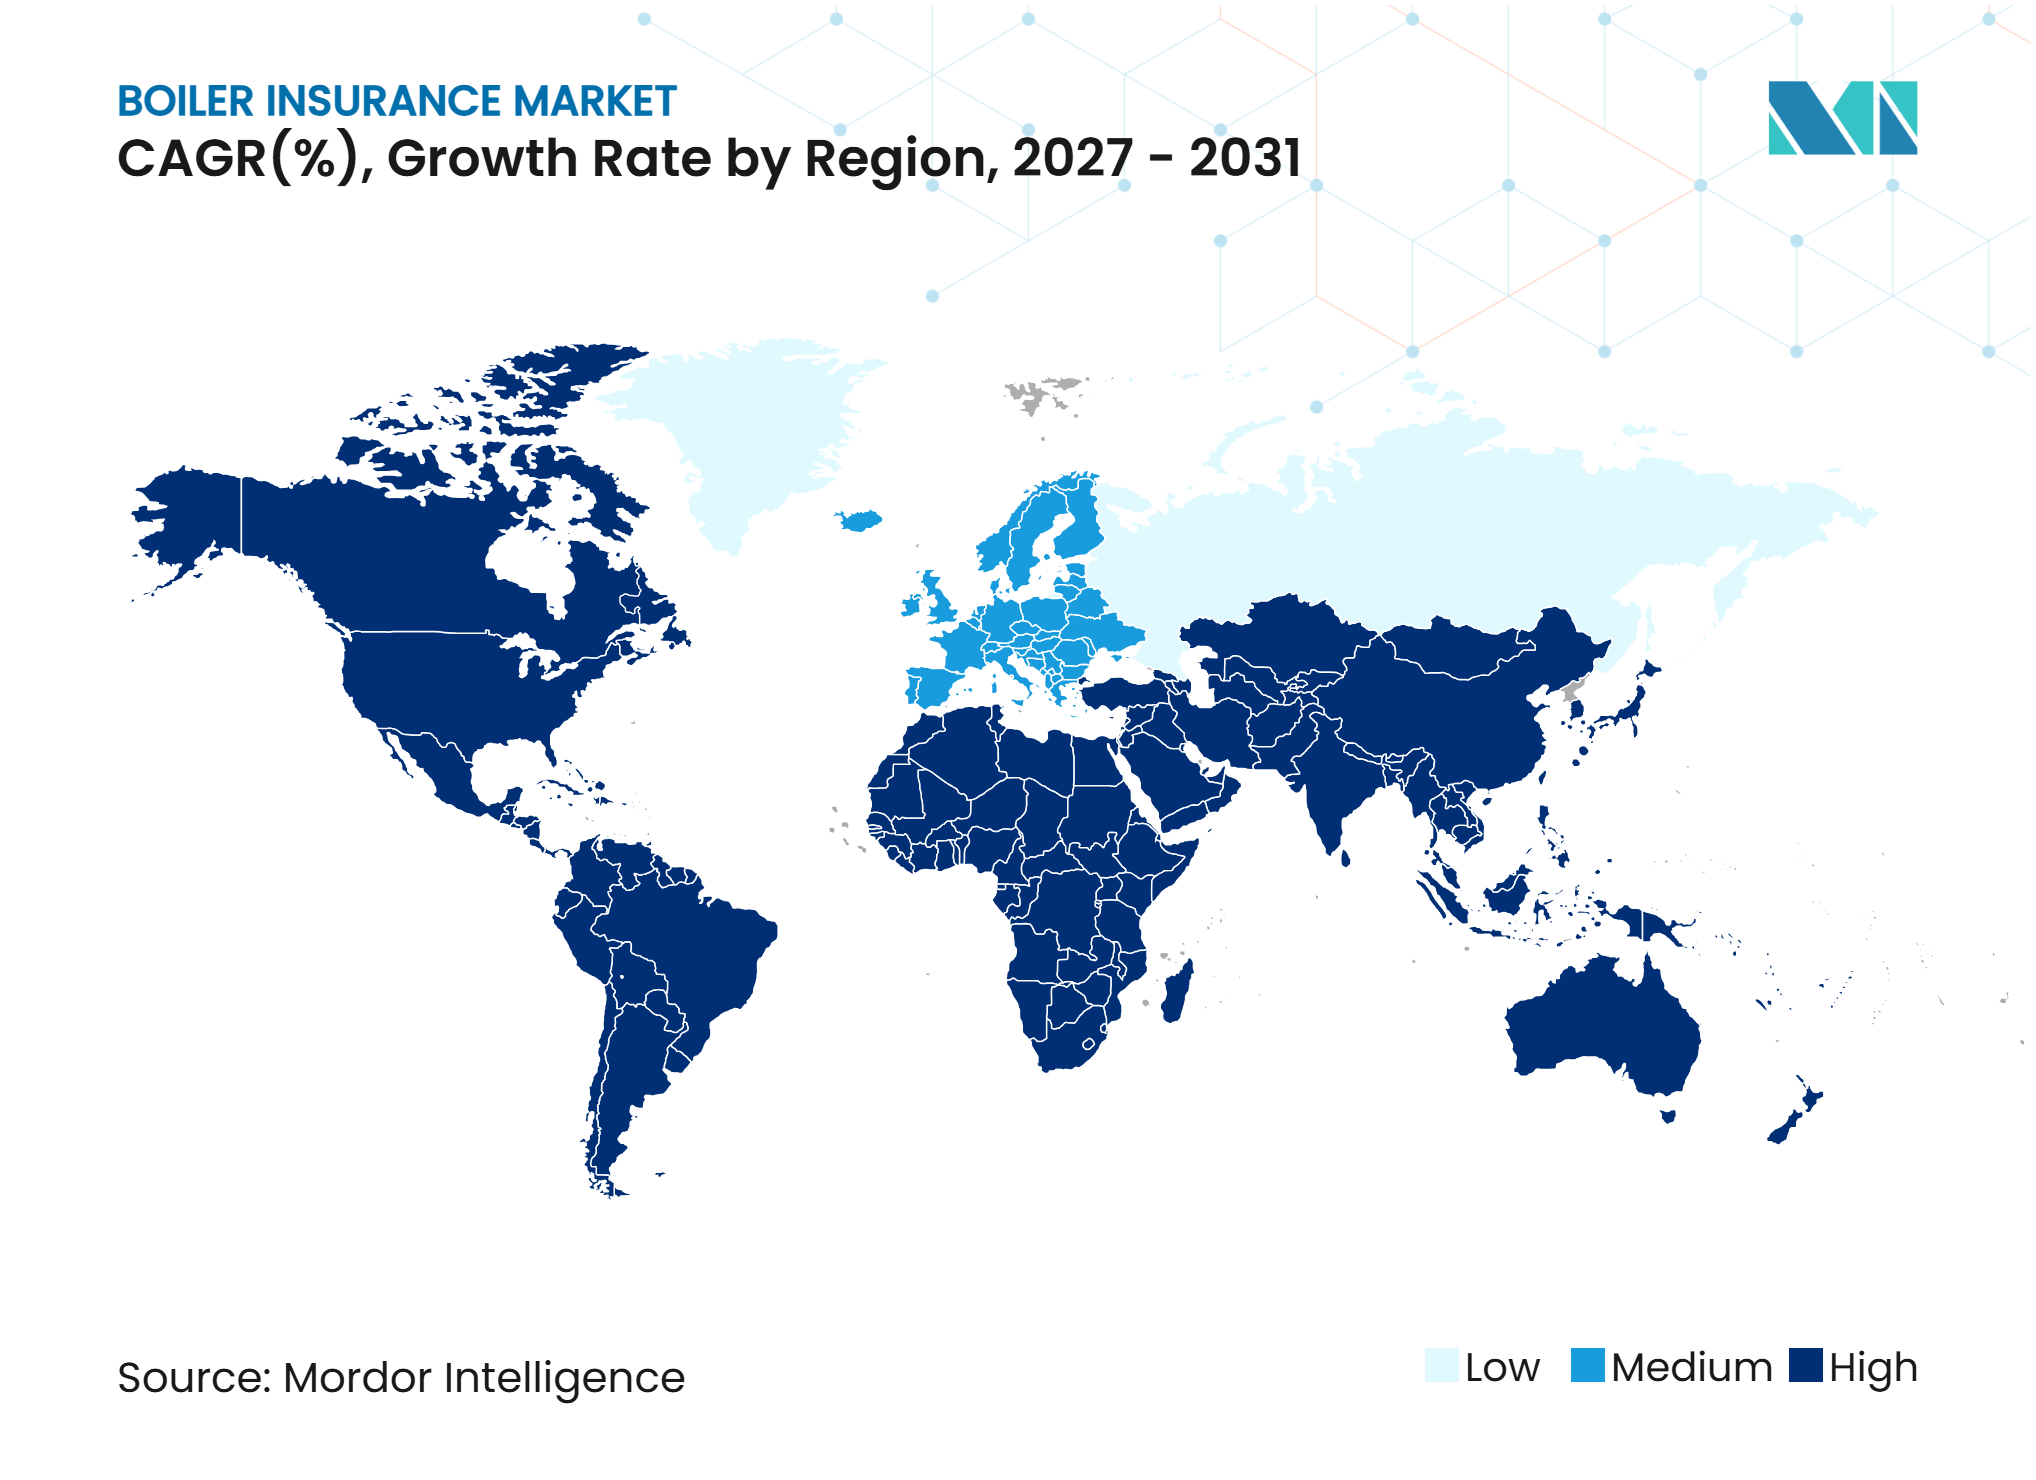
- Por geografia, a Europa capturou 32,3% da participação do mercado de seguros de caldeiras em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 6,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Conscientização sobre Seguros de Quebra de Caldeiras entre Operadores Industriais e Comerciais | +0.6% | Global | Médio prazo (2 a 4 anos) |
| Aumento dos Custos de Reparo, Substituição e Interrupção de Negócios de Caldeiras | +1.2% | Global, com ganhos imediatos na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão de Indústrias Intensivas em Caldeiras e Infraestrutura Industrial | +0.9% | Núcleo da Ásia-Pacífico, com repercussão no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Inspeções Obrigatórias de Caldeiras e Requisitos de Segurança de Vasos de Pressão | +1.0% | Global, com ganhos imediatos na Europa, América do Norte e Índia | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Cobertura Abrangente de Quebra de Equipamentos | +0.8% | América do Norte e Europa, com crescimento na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Expansão dos Serviços de Manutenção de Caldeiras Residenciais e Planos de Proteção Combinados | +0.7% | Europa e América do Norte, com ganhos iniciais na Ásia-Pacífico urbana | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Custos de Reparo, Substituição e Interrupção de Negócios de Caldeiras
Os custos de falha de equipamentos estão fortalecendo a demanda em todo o mercado de seguros de caldeiras porque uma perda pode afetar os gastos com reparos e a continuidade da receita ao mesmo tempo. A FM registrou 427 eventos de perda em geração de energia entre 2021 e 2025 que produziram 3,7 bilhões de USD em perdas brutas para seus clientes[1]. Falhas mecânicas e elétricas representaram mais de 70% desses eventos e mais de 80% de seu impacto financeiro anual. As perdas seguradas decorrentes de catástrofes naturais nos Estados Unidos totalizaram 103,1 bilhões de USD em 2025, e interrupções, flutuações de tensão e sobrecargas de equipamentos de reserva geraram sinistros secundários de quebra de equipamentos. Restrições de fornecimento de tubos de caldeira, sistemas de controle e turbinas a vapor podem prolongar os reparos, o que aumenta a importância da proteção contra interrupção de negócios. Valores de reposição que não foram revisados após a inflação anterior também podem deixar os segurados sub-segurados quando ocorre uma perda.
Inspeções Obrigatórias de Caldeiras e Requisitos de Segurança de Vasos de Pressão
Os requisitos de inspeção criam contato recorrente entre operadores, inspetores autorizados e seguradoras no mercado de seguros de caldeiras. Várias jurisdições dos Estados Unidos exigem inspeções internas e externas anuais para caldeiras de alta pressão, com inspeções de certificado realizadas por inspetores de seguradoras autorizadas. Rhode Island aplica suas Regras de Inspeção de Caldeiras e Vasos de Pressão usando a edição do Código ASME de 2025. A Índia promulgou a Lei de Caldeiras de 2025 em 4 de abril de 2025, e a legislação entrou em vigor em 1º de maio de 2025, criando um arcabouço moderno para registro, inspeção e certificação de caldeiras[2]. A Índia também publicou as Regras de Inquérito de Acidentes com Caldeiras de 2025 em setembro de 2025, exigindo a notificação de acidentes em até 24 horas e um registro mais estruturado para análise de sinistros. Esses requisitos tornam a documentação de conformidade e os serviços de inspeção de seguros estreitamente conectados ao longo de toda a vida operacional de uma caldeira.
Expansão de Indústrias Intensivas em Caldeiras e Infraestrutura Industrial
A expansão da geração de energia, refino, processamento químico e fabricação de alimentos e bebidas amplia a base de equipamentos segurados. A atividade industrial na Indonésia, no Vietnã e na Malásia está adicionando exposição a caldeiras de processo por meio da relocalização de manufatura e investimento em logística. O mercado de seguros de caldeiras também pode abordar riscos associados a sistemas de armazenamento de energia em baterias e equipamentos de aquecimento eletrificados quando esses sistemas são integrados a equipamentos de pressão convencionais. A Travelers observa que os riscos de quebra de equipamentos estão evoluindo à medida que as operações se tornam mais conectadas e a exposição dos equipamentos se torna mais complexa[3]. Essa combinação mais ampla de ativos requer subscrição que avalie a interação entre sistemas elétricos, mecânicos e de pressão convencionais. Também cria uma abertura para especialistas que possam fornecer engenharia de risco para configurações de plantas mistas.
Demanda Crescente por Cobertura Abrangente de Quebra de Equipamentos
A cobertura combinada está ganhando atenção porque uma falha de caldeira pode interromper a produção, a refrigeração, os serviços de utilidades e os processos a jusante ao mesmo tempo. A FM relata que os prazos de reposição de turbinas a gás podem se estender por anos, o que aumenta a consequência financeira de uma interrupção operacional. O Endosso de Causa de Perda por Quebra de Equipamento ISO, CP 10 46, pode incluir proteção contra quebra em um programa de propriedade, enquanto produtos dedicados podem oferecer estruturas de apólice mais amplas. Sistemas conectados e automatizados podem propagar uma única falha de equipamento por várias funções, aumentando o valor da proteção para receita de negócios e despesas extras. O mercado de seguros de caldeiras, portanto, se beneficia quando os segurados avaliam o impacto de uma falha em toda a operação, e não apenas no ativo afetado. Seguradoras com suporte de engenharia podem usar essa avaliação mais ampla para explicar o valor da cobertura abrangente na renovação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmios e Franquias Elevados para Caldeiras Envelhecidas ou de Alto Risco | -0.9% | Global, particularmente no Oriente Médio e África, América do Sul e pequenas e médias empresas em todas as regiões | Curto prazo (≤ 2 anos) |
| Conscientização Limitada e Penetração de Seguros entre Pequenas e Médias Empresas | -0.7% | Núcleo da Ásia-Pacífico, com relevância secundária na América do Sul e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Substituição por Garantias de Fabricantes e Contratos de Manutenção | -0.5% | Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Exclusões de Cobertura, Limites de Idade de Equipamentos e Complexidade de Sinistros | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmios e Franquias Elevados para Caldeiras Envelhecidas ou de Alto Risco
Prêmios e franquias podem limitar a adesão entre proprietários de ativos de caldeiras antigas ou mal conservadas. A HSB Canadá relatou aumento de sinistros de quebra de equipamentos em edifícios de escritórios, hotéis, torres de condomínios e estabelecimentos de alimentação no varejo que dependem de equipamentos envelhecidos. A escassez de técnicos pode levar a reparos incompletos, o que pode aumentar os danos e complicar a interpretação dos termos da apólice. Franquias mais altas podem enfraquecer o argumento financeiro para a cobertura quando operadores menores comparam os prêmios anuais com os custos de perda esperados. A subscrição conservadora protege a rentabilidade da seguradora, mas pode reduzir o acesso para equipamentos industriais de meia-idade e contas menores. O mercado de seguros de caldeiras deve equilibrar a precificação precisa com termos que permaneçam práticos para os operadores mais expostos a falhas de equipamentos.
Conscientização Limitada e Penetração de Seguros entre Pequenas e Médias Empresas
As pequenas e médias empresas continuam sendo uma grande lacuna de cobertura, especialmente nas economias emergentes da Ásia-Pacífico. Empresas de processamento de alimentos, agroindustriais e de manufatura leve podem operar caldeiras mais antigas com registros de manutenção incompletos e acesso limitado à subscrição especializada. Uma pesquisa de 2025 com 128 membros de associações de corretores alemães constatou que os entrevistados percebiam restrições claras na capacidade de seguros industriais para os setores de pequenas e médias empresas. Muitos operadores veem o seguro de caldeiras apenas como um meio de obter um certificado de inspeção, e não como proteção contra interrupção de negócios e responsabilidade civil. A subscrição simplificada, o design mais claro de produtos e a educação dos operadores podem melhorar a conscientização sem reduzir a disciplina de risco. Até que essas medidas se tornem mais comuns, o mercado de seguros de caldeiras não atingirá plenamente seu potencial entre os operadores menores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Segmento de Cliente:
A Concentração de Risco Industrial Sustenta a Densidade de PrêmiosO segmento comercial e industrial capturou 54,7% da participação do mercado de seguros de caldeiras em 2026, sustentado pelo alto valor e pela natureza crítica dos ativos de caldeiras industriais. Concessionárias de geração de energia, refinarias de petróleo e gás, fabricantes de produtos químicos e grandes carteiras de imóveis comerciais exigem cobertura porque uma interrupção de caldeira pode paralisar operações essenciais. A FM identifica as turbinas a gás como a maior fonte de danos à propriedade em sua experiência com clientes de geração de energia. A mesma análise da FM constatou que falhas mecânicas e elétricas causaram mais de 80% do impacto financeiro anual nesse setor. Refinarias, instalações petroquímicas, plantas farmacêuticas e operações de mineração também dependem da produção contínua de vapor e calor. Hospitais, escolas e edifícios públicos fornecem uma base de demanda mais estável porque equipamentos de aquecimento confiáveis apoiam serviços essenciais e obrigações de conformidade. Essa concentração de infraestrutura essencial significa que a engenharia de risco e a qualidade da inspeção continuam sendo centrais para a decisão de compra.
O segmento residencial representa a parcela restante do mercado de seguros de caldeiras em 2026 e está previsto para expandir a um CAGR de 5,5% de 2027 a 2032. Seu crescimento está vinculado a planos de proteção combinados vendidos por meio de concessionárias de energia e parceiros de seguros residenciais, e não apenas a um aumento nas instalações de caldeiras domésticas. A França exige que os inquilinos providenciem manutenção anual para caldeiras entre 4 kW e 400 kW sob as regras nacionais. A norma NF X50-010 atualizada, em vigor desde maio de 2025, adicionou requisitos de monitoramento de monóxido de carbono e documentação aos contratos de manutenção relevantes. Esses requisitos anuais de serviço oferecem às seguradoras e prestadores de serviços oportunidades regulares para validar as condições de risco. Empresas de hospitalidade e carteiras de imóveis comerciais combinam necessidades de aquecimento semelhantes às residenciais com exposições operacionais maiores, tornando a proteção incorporada relevante para ambos os grupos de clientes. O canal residencial também depende de evidências claras de manutenção porque os termos da apólice e o tratamento de sinistros estão estreitamente vinculados ao histórico de serviços. O mercado de seguros de caldeiras pode se beneficiar quando a manutenção de rotina cria um registro confiável de condições antes de um sinistro ou renovação de apólice.


Por Estrutura de Apólice:
A Cobertura Autônoma Mantém a Liderança Enquanto os Produtos Incorporados se ExpandemAs apólices autônomas de caldeira e cobertura de quebra de equipamento representaram 60,3% do total do mercado de seguros de caldeiras em 2026. Os grandes operadores industriais preferem essas apólices porque podem definir limites dedicados, obter termos específicos para os ativos e acessar serviços de engenharia de risco. Corretores especializados geralmente colocam a cobertura com subscritores técnicos que entendem as operações de plantas e os requisitos de inspeção. Os serviços de inspeção vinculados a muitas apólices autônomas também podem ajudar os operadores a cumprir os requisitos de conformidade legal. O formulário de quebra de equipamento TechAdvantage da HSB inclui disposições separadas para danos à propriedade, receita de negócios, despesas extras, restauração de dados e cobertura de substâncias perigosas. Essa profundidade ajuda a explicar por que a cobertura dedicada continua sendo importante para ativos de alto valor e tecnicamente complexos. A colocação dedicada também permite que o segurado e o subscritor abordem a condição do equipamento, a localização e o ambiente operacional com maior detalhe.
A cobertura de caldeira incorporada ou endossada está prevista para crescer a um CAGR de 6,6% de 2027 a 2032. Os programas de propriedade comercial utilizam cada vez mais o Endosso de Causa de Perda por Quebra de Equipamento ISO, CP 10 46, para cobrir lacunas de quebra mecânica e elétrica. A cobertura incorporada pode trazer operadores anteriormente não segurados para o mercado de seguros de caldeiras por meio de uma apólice que já adquirem. Também pode incentivar alguns segurados a consolidar a proteção que antes era adquirida por meio de contratos separados. Os especialistas enfrentam concorrência de prêmios mais baixos para exposições simples quando as apólices de propriedade incluem proteção básica contra quebra. Sua oportunidade permanece em cenários de perda complexos onde são necessários limites mais altos, suporte de inspeção e cobertura de engenharia personalizada. Essa distinção permite que os produtos incorporados abordem riscos acessíveis enquanto as apólices especializadas mantêm um papel em instalações de maior severidade. O mercado de seguros de caldeiras retém valor especializado onde o cliente precisa de termos detalhados para ativos críticos e operações interconectadas.
Por Extensão de Cobertura:
Proteção Mais Ampla Responde aos Maiores Custos de InatividadeApenas Danos à Propriedade reteve 44,8% da participação do total do mercado de seguros de caldeiras em 2026. Muitos compradores de apólices autônomas ainda priorizam os custos de reposição ou reparo do ativo físico. A cobertura combinada de Danos à Propriedade mais Interrupção de Negócios e Despesas Extras está prevista para crescer a um CAGR de 6,2% de 2027 a 2032. Os longos prazos de entrega de equipamentos e a escassez de técnicos qualificados aumentam o custo de uma interrupção de produção. A Travelers observa que os maiores custos de materiais, tecnologia e mão de obra podem dificultar a estimativa dos valores de reposição e podem deixar alguns equipamentos sub-segurados. As renovações, portanto, oferecem aos operadores a oportunidade de revisar tanto os limites da apólice quanto sua abordagem à proteção contra inatividade. A decisão de cobertura reflete cada vez mais a duração do período de reinicialização, bem como o custo de reparo do item danificado. O mercado de seguros de caldeiras responde a essa necessidade vinculando a proteção de reparo físico à consequência financeira mais ampla de uma interrupção.
A cobertura Outra ou Limitada retém uma parcela menor do mercado de seguros de caldeiras em 2026 porque essas apólices restringem a proteção a determinados componentes ou riscos. Operadores menores podem escolher essas apólices quando buscam cobertura pela primeira vez com orçamento limitado. A abordagem restrita pode deixar exclusões que se tornam claras apenas quando ocorre um sinistro. A Allianz Reino Unido oferece cobertura de interrupção de negócios por maquinário que pode cobrir salários e aluguel durante os reparos e pode ser estendida a falhas de fornecimento de utilidades de terceiros. Essas estruturas de apólice criam um caminho prático da proteção limitada para uma cobertura mais abrangente na renovação. O segmento pode, portanto, fornecer às seguradoras um caminho de atualização para clientes que inicialmente priorizam a acessibilidade. As seguradoras podem usar a primeira renovação para mostrar como franquias, exclusões e limites de indenização afetam o valor prático da proteção limitada.

Por Canal de Distribuição:
Corretores Lideram Enquanto os Canais de Fabricantes se ExpandemCorretores e agentes de seguros detiveram 45,1% da participação do mercado de seguros de caldeiras em 2026. Os corretores continuam sendo importantes para siderúrgicas, plantas químicas e grandes carteiras de imóveis comerciais que exigem termos de apólice personalizados e subscrição especializada. Seu papel inclui combinar o valor segurado, as necessidades de inspeção e a exposição à interrupção de negócios com os limites de apólice adequados. A W Denis Insurance Brokers descreveu a cobertura de quebra de equipamentos como uma resposta a custos de reparo especializados e inatividade prolongada em sua orientação de 2025. Vendas diretas de seguradoras, concessionárias de energia, fornecedores e parcerias de seguros residenciais também alcançam clientes residenciais e comerciais de pequeno porte. Esses canais podem reduzir a complexidade da compra onde uma forma padrão de proteção é suficiente. A combinação de canais reflete a diferença entre a colocação industrial complexa, que necessita de assessoria, e compras mais simples que podem ser integradas a outros serviços. O mercado de seguros de caldeiras continua a depender de corretores onde a complexidade operacional e a necessidade de assessoria técnica são maiores.
Fabricantes de caldeiras, instaladores e prestadores de manutenção devem crescer a um CAGR de 6,5% de 2027 a 2032. Um fabricante de equipamento original pode incluir a cobertura em um contrato de serviço na instalação, vinculando a renovação do seguro ao contrato de manutenção. Essa abordagem pode reduzir o papel do corretor enquanto fornece às seguradoras informações de manutenção que apoiam a subscrição. A Proova desenvolveu ferramentas de verificação digital para confirmar o status de manutenção da caldeira no início da apólice. Os registros de manutenção podem reduzir a incerteza em torno da condição da caldeira residencial e do tratamento de sinistros. Para as seguradoras estabelecidas, a distribuição vinculada ao fabricante cria tanto um risco competitivo quanto uma fonte de informações mais oportunas sobre a condição do equipamento. O relacionamento pode alinhar registros de manutenção, prazos de renovação e seleção de risco dentro da mesma interação com o cliente. O mercado de seguros de caldeiras pode usar esse canal para melhorar a visibilidade da manutenção enquanto torna a cobertura mais fácil de obter para clientes residenciais.
Análise Geográfica
A Europa deteve 32,3% do total do mercado de seguros de caldeiras em 2026, sustentada por ativos industriais estabelecidos e requisitos de inspeção estruturados. O mercado de seguros técnicos da Alemanha inclui cobertura de quebra de caldeiras e maquinário dentro de uma ampla base de riscos de engenharia. O Reino Unido é um importante mercado europeu porque a HSB Reino Unido e Irlanda fornece proteção contra quebra de equipamentos com serviços de organismo de inspeção acreditado pela UKAS. Esse modelo combina suporte de inspeção legal com proteção comercial para os clientes. A norma NF X50-010 da França entrou em vigor em 1º de maio de 2025 e exige documentação definida e monitoramento de monóxido de carbono para os contratos de manutenção de caldeiras a gás aplicáveis. Essas obrigações de conformidade apoiam revisões regulares de equipamentos e reforçam o papel do seguro na gestão de riscos. O ciclo regular de manutenção também oferece às seguradoras uma base mais clara para avaliar a condição dos equipamentos e a adesão aos requisitos de serviço.
A Ásia-Pacífico deve crescer a um CAGR de 6,8% de 2027 a 2032, a taxa regional mais rápida no mercado de seguros de caldeiras. A Lei de Caldeiras da Índia de 2025 entrou em vigor em 1º de maio de 2025 e padronizou o registro, a inspeção e a certificação em toda a fabricação, instalação e uso de caldeiras. O arcabouço expande os requisitos de conformidade que operadores de plantas, contratados e proprietários devem cumprir. As Regras de Inquérito de Acidentes com Caldeiras da Índia de 2025 também exigem notificação em até 24 horas após um acidente, adicionando um registro claro para investigações e avaliação de sinistros. Indonésia, Vietnã, Tailândia e Malásia estão adicionando capacidade industrial por meio da relocalização de manufatura e investimento em infraestrutura relacionada. Esses mercados têm instalações de caldeiras de processo em expansão e permanecem menos segurados do que as regiões maduras. As seguradoras especializadas podem usar parcerias de manutenção e suporte de tratado para alcançar esses grupos em desenvolvimento sem depender apenas da distribuição tradicional de grandes contas.
A América do Norte continua sendo uma região madura, mas ativa, porque os requisitos de inspeção estaduais colocam as seguradoras autorizadas dentro do ciclo operacional anual de caldeiras comerciais e industriais. Os Estados Unidos registraram 103,1 bilhões de USD em perdas seguradas por catástrofes naturais durante 2025, com interrupções e cargas de equipamentos de emergência contribuindo para sinistros de quebra de equipamentos. O Canadá registrou crescimento de sinistros provenientes de turbinas a vapor, geradores, sistemas de aquecimento, ventilação e ar-condicionado e maquinário de produção. O Oriente Médio e a África atraem demanda de ativos de petróleo, gás e refino que exigem grandes programas industriais de todos os riscos e engenharia. A América do Sul permanece a menor presença regional em 2026, com Brasil e Argentina fornecendo as principais oportunidades nos setores industrial e de energia. A volatilidade cambial e as restrições de acessibilidade podem tornar os programas plurianuais mais difíceis nesses mercados. A combinação regional exige que as seguradoras adaptem os termos das apólices e as estruturas de pagamento às condições operacionais e de acessibilidade locais.
Cenário Competitivo
Concentração do Mercado
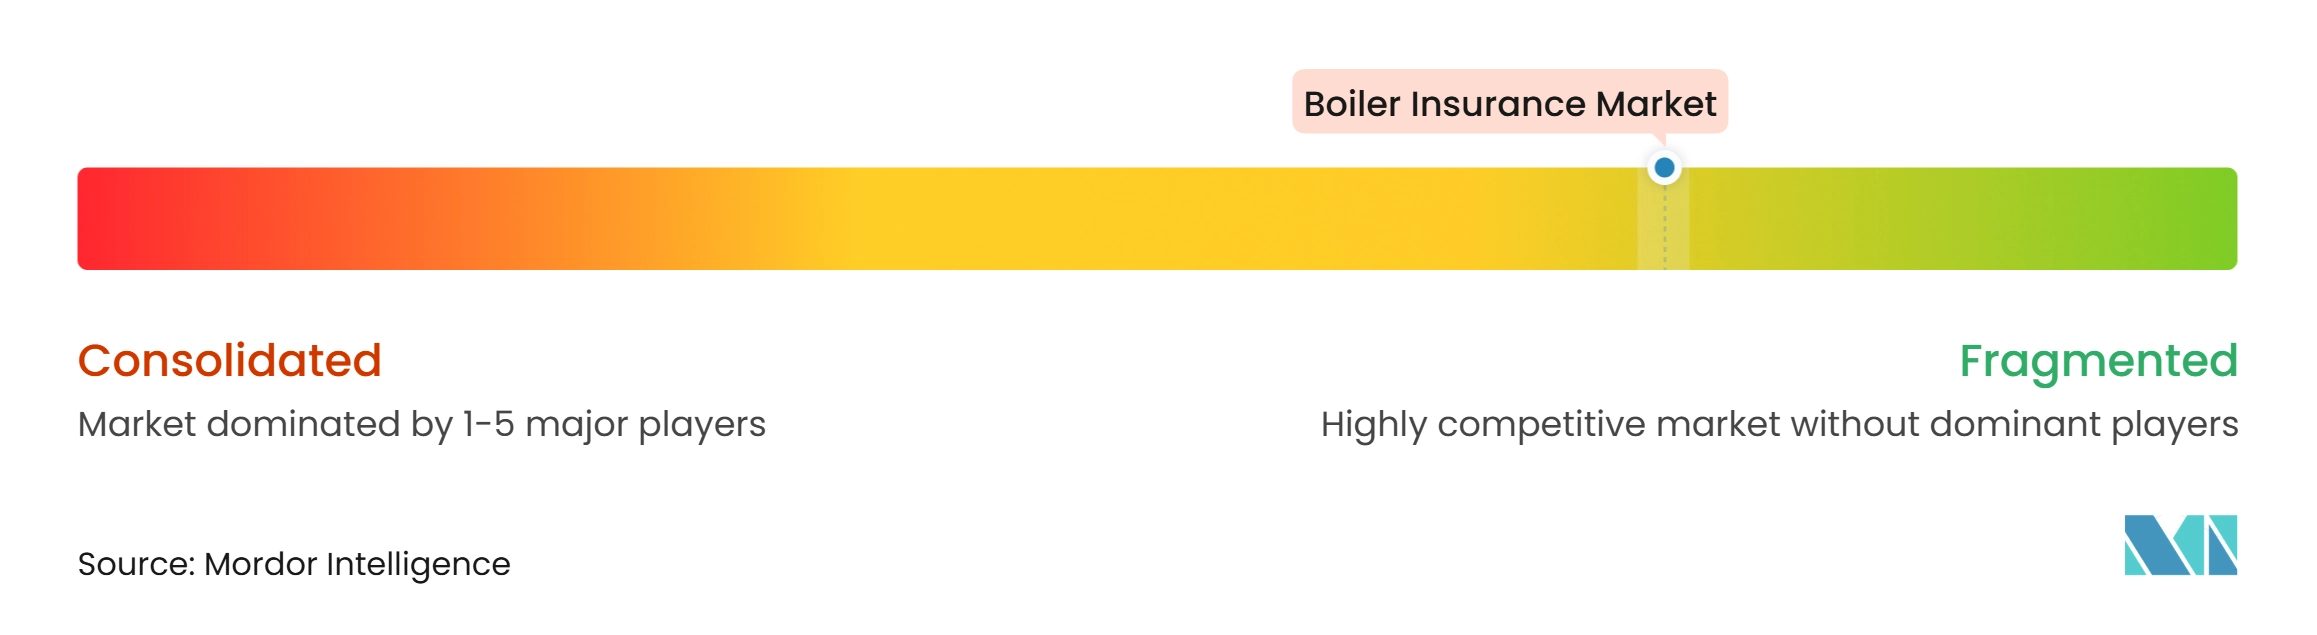
O mercado de seguros de caldeiras é fragmentado, com seguradoras especializadas em engenharia, seguradoras regionais e seguradoras comerciais gerais competindo nos segmentos industrial, comercial e de pequenas empresas. Provedores como HSB, FM Boiler Re e Travelers BoilerRe estabeleceram expertise em quebra de equipamentos, proteção de maquinário, inspeção e prevenção de perdas, mas sua especialização não indica dominância em todo o mercado mais amplo. A FM relata que o erro humano contribuiu para sete em cada dez de suas maiores perdas por incêndio, caldeira e maquinário nas instalações de clientes globalmente, destacando a importância da engenharia de risco e da manutenção preventiva. Essas capacidades ajudam os provedores especializados a se diferenciarem, enquanto as seguradoras regionais competem incorporando proteção contra quebra de equipamentos em apólices de propriedade comercial mais amplas.
A fragmentação do mercado é reforçada por parcerias, expansão geográfica e gestão de riscos orientada por tecnologia. Em agosto de 2026, a FM Boiler Re anunciou planos de expansão para os mercados de seguros do Reino Unido e da Europa por meio de parcerias de resseguro de tratado, estendendo sua expertise em quebra de equipamentos a seguradoras, agentes gestores gerais e corretores de resseguro. Em março de 2026, a HSB, a SECURA Insurance e a HelixIntel introduziram o HelixCMMS, uma ferramenta de gestão de manutenção sem custo para segurados comerciais e agrícolas. Separadamente, a QBE e a Tokio Marine America aderiram à Accelerant Risk Exchange como parceiros de capital em abril de 2025, ilustrando o desenvolvimento contínuo de parcerias alternativas de subscrição e distribuição. Essas iniciativas mostram como seguradoras e provedores especializados estão fortalecendo o acesso ao mercado por meio de expertise técnica, ferramentas digitais e capacidade de resseguro, em vez de depender apenas de precificação.
Oportunidades permanecem para seguradoras menores, seguradoras regionais e provedores especializados se diferenciarem por meio de monitoramento conectado de equipamentos, parcerias de manutenção preventiva e cobertura simplificada para pequenas e médias empresas. Equipamentos industriais envelhecidos e sistemas cada vez mais complexos de aquecimento, eletrificação e armazenamento de energia em baterias criam demanda por cobertura que reflita as mudanças nas configurações de equipamentos e nos riscos associados. No entanto, as seguradoras devem definir claramente os limites de cobertura entre caldeiras convencionais, sistemas elétricos e tecnologias emergentes, mantendo padrões eficazes de subscrição. No geral, o mercado fragmentado favorece provedores que combinam expertise em engenharia, distribuição flexível e serviços práticos de prevenção de perdas para atender às necessidades de segurados comerciais diversificados.
Líderes do Setor de Seguros de Caldeiras
-
Factory Mutual Insurance Company
-
The Hartford Steam Boiler Inspection and Insurance Company
-
The Travelers Companies, Inc.
-
Chubb Limited
-
American International Group, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Seguros de Caldeiras Empresas cobertas neste relatório
- Factory Mutual Insurance Company
- The Hartford Steam Boiler Inspection and Insurance Company
- Chubb Limited
- The Travelers Companies, Inc.
- HDFC ERGO General Insurance Company Limited
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
- Generali Central Insurance Company Limited
- Universal Sompo General Insurance Company Limited
- The Oriental Insurance Company Limited
- American International Group, Inc.
- Starr International Company, Inc.
- AXA XL
- Liberty Mutual Insurance Company
- ICICI Lombard General Insurance Company Limited
- IFFCO-TOKIO General Insurance Company Limited
- SBI General Insurance Company Limited
- The Cincinnati Insurance Companies
- Sompo International Insurance
Desenvolvimentos industriais recentes em Mercado de Seguros de Caldeiras
- Agosto de 2026: A FM Boiler Re anunciou planos de expansão para o Reino Unido e a Europa por meio de parcerias de resseguro de tratado, estendendo sua expertise em quebra de equipamentos a seguradoras, agentes gestores gerais e corretores de resseguro
- Julho de 2026: A FM publicou Compreendendo a Geração de Energia: Tendências de Perdas e Análise Preditiva, relatando 427 perdas e aproximadamente 3,7 bilhões de USD em perdas brutas entre seus clientes de geração de energia de 2021 a 2025. Falhas mecânicas e elétricas representaram mais de 80% do impacto financeiro anual, destacando a importância da manutenção preditiva e da resiliência dos equipamentos.
- Março de 2026: A HSB, a SECURA Insurance e a HelixIntel colaboraram para fornecer aos segurados comerciais e agrícolas o HelixCMMS, uma plataforma de gestão de manutenção projetada para melhorar a confiabilidade dos equipamentos e apoiar a prevenção proativa de perdas.
- Maio de 2025: A Lei de Caldeiras da Índia de 2025 (Lei nº 12 de 2025) entrou em vigor, substituindo a Lei de Caldeiras de 1923. A legislação modernizou o arcabouço para registro, inspeção e segurança de caldeiras, afetando os requisitos de conformidade relevantes para a subscrição de seguros de caldeiras.
Escopo do Relatório Global do Mercado de Seguros de Caldeiras
Visão geral da segmentação
| Residencial | |
| Comercial e Industrial | Geração de Energia e Concessionárias |
| Petróleo, Gás, Refino e Petroquímicos | |
| Fabricação de Produtos Químicos e Farmacêuticos | |
| Alimentos, Bebidas e Agroprocessamento | |
| Metais, Mineração e Manufatura Pesada | |
| Imóveis Comerciais, Hospitalidade e Serviços | |
| Saúde, Educação e Setor Público | |
| Outros Setores Comerciais |
| Apólice Autônoma de Caldeira / Cobertura de Quebra de Equipamento |
| Cobertura de Caldeira Incorporada ou Endossada em uma Apólice de Seguro Mais Ampla |
| Apenas Danos à Propriedade |
| Danos à Propriedade mais Interrupção de Negócios / Despesas Extras |
| Outra / Limitada |
| Vendas Diretas da Seguradora |
| Corretores e Agentes de Seguros |
| Concessionárias e Fornecedores de Energia |
| Fabricantes de Caldeiras, Instaladores e Prestadores de Manutenção |
| Bancos e Canais de Parceria de Seguros Residenciais |
| Outros Canais de Afinidade e Parceria |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Malásia | |
| Singapura | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Segmento de Cliente | Residencial | |
| Comercial e Industrial | Geração de Energia e Concessionárias | |
| Petróleo, Gás, Refino e Petroquímicos | ||
| Fabricação de Produtos Químicos e Farmacêuticos | ||
| Alimentos, Bebidas e Agroprocessamento | ||
| Metais, Mineração e Manufatura Pesada | ||
| Imóveis Comerciais, Hospitalidade e Serviços | ||
| Saúde, Educação e Setor Público | ||
| Outros Setores Comerciais | ||
| Por Estrutura de Apólice | Apólice Autônoma de Caldeira / Cobertura de Quebra de Equipamento | |
| Cobertura de Caldeira Incorporada ou Endossada em uma Apólice de Seguro Mais Ampla | ||
| Por Extensão de Cobertura | Apenas Danos à Propriedade | |
| Danos à Propriedade mais Interrupção de Negócios / Despesas Extras | ||
| Outra / Limitada | ||
| Por Canal de Distribuição | Vendas Diretas da Seguradora | |
| Corretores e Agentes de Seguros | ||
| Concessionárias e Fornecedores de Energia | ||
| Fabricantes de Caldeiras, Instaladores e Prestadores de Manutenção | ||
| Bancos e Canais de Parceria de Seguros Residenciais | ||
| Outros Canais de Afinidade e Parceria | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Malásia | ||
| Singapura | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do setor de seguros de caldeiras até 2032?
O mercado global de seguros de caldeiras está projetado para atingir 15,9 bilhões de USD até 2032, crescendo a um CAGR de 4,8% de 2027 a 2032.
Qual grupo de clientes lidera a demanda por seguros de caldeiras?
Os clientes Comerciais e Industriais detiveram 54,7% de participação em 2026, refletindo a alta exposição a perdas de concessionárias, refinarias, fabricantes e grandes carteiras de propriedades.
Por que a cobertura de interrupção de negócios está se tornando mais importante para os operadores de caldeiras?
A cobertura combinada de Danos à Propriedade mais Interrupção de Negócios e Despesas Extras está prevista para crescer a um CAGR de 6,2% até 2032 porque os prazos de reparo e os custos de inatividade estão aumentando.
Qual região deve crescer mais rapidamente até 2032?
A Ásia-Pacífico está prevista para expandir a um CAGR de 6,8% até 2032, sustentada pela expansão industrial e pela atualização da regulamentação de caldeiras na Índia.
Como as inspeções de caldeiras afetam os requisitos de seguro?
As regras de inspeção legal em várias jurisdições exigem inspeções autorizadas e fortalecem o vínculo entre cobertura de apólice, certificação e conformidade operacional.
Como os fabricantes de caldeiras estão influenciando a distribuição de seguros?
Fabricantes, instaladores e prestadores de manutenção devem crescer a um CAGR de 6,5% até 2032 ao combinar proteção com acordos de instalação e serviço.