
ボイラー保険市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 12.60 十億米ドル |
| 市場規模 (2031) | 15.90 十億米ドル |
| 成長率 (2027 - 2032) | 4.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボイラー保険市場分析
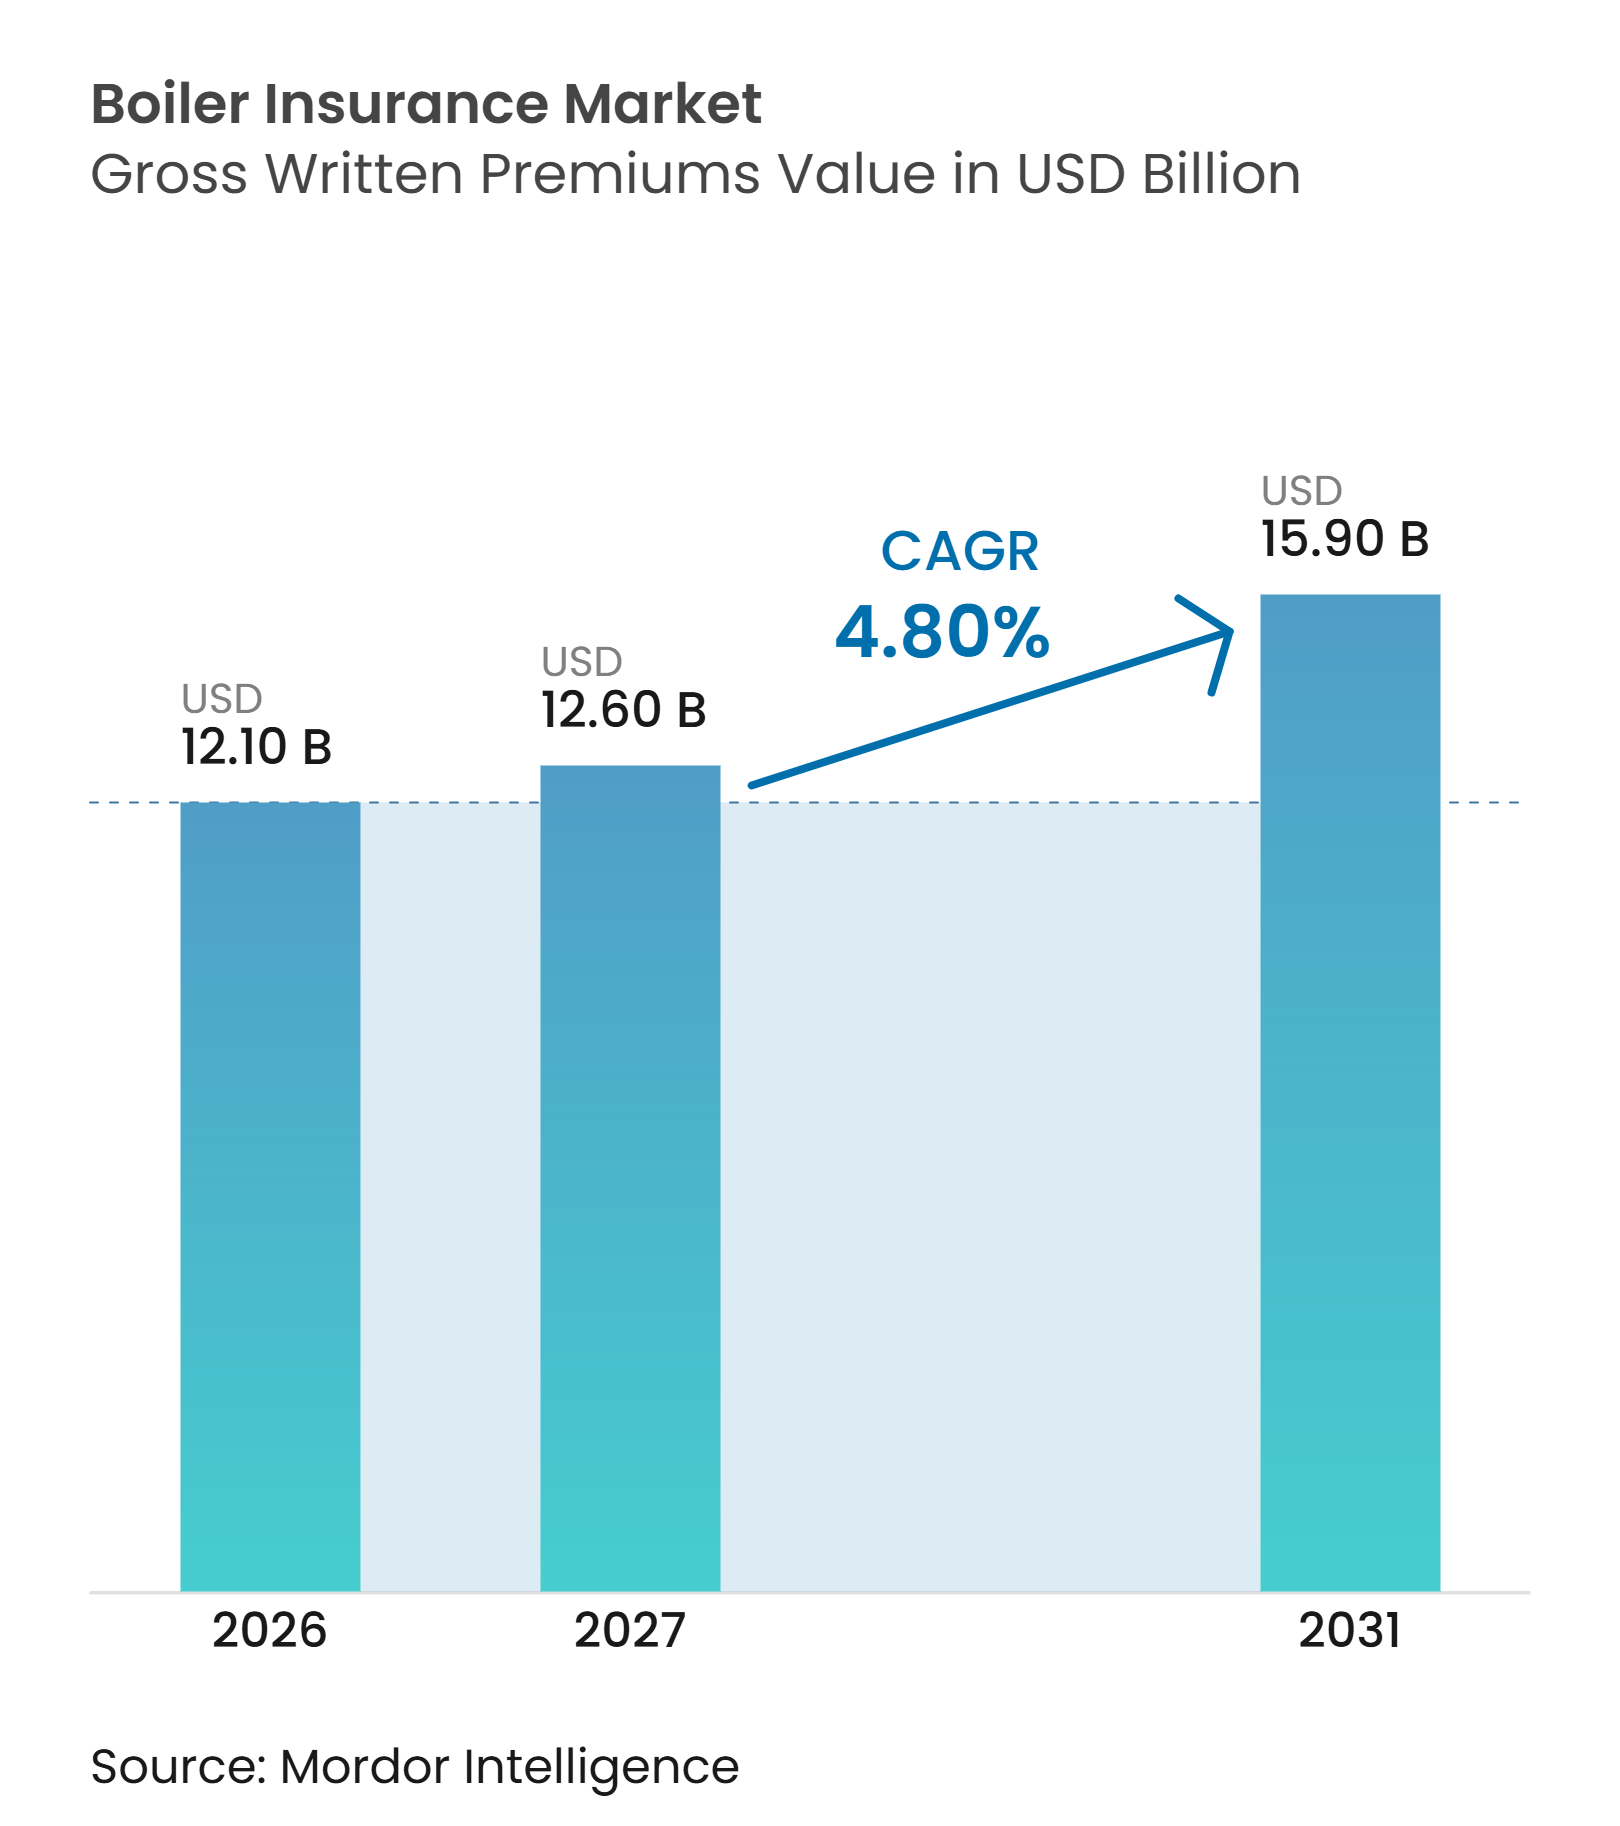
ボイラー保険市場の正味収入保険料金額ベースの市場規模は、2026年の12.10 ビリオン 米ドルから2027年には12.60 ビリオン 米ドルに成長し、2027年から2031年にかけてCAGR 4.80%で2031年までに15.90 ビリオン 米ドルに達すると予測されています。
成長の基盤は、機器故障および長期操業停止から産業・商業事業者を保護する必要性にあります。北米および西欧における老朽化したボイラー群が需要を維持する一方、アジア太平洋地域および中東におけるボイラー集約型事業の拡大が新たな被保険資産を生み出しています。保険会社は点検サービスと接続型モニタリングおよび予知保全を組み合わせており、財務的保護と並行してリスク予防を位置づけています。このアプローチは損失防止を改善し、修理費用だけでなく事業継続性に対応する保険契約を支援します。競争上のポジショニングは、エンジニアリング専門知識、点検能力、および接続機器リスクを評価する能力にますます依存しています。
主要レポートのポイント
- 顧客セグメント別では、商業・産業用が2026年のボイラー保険市場シェアの54.7%を占め、住宅用は2032年にかけてCAGR 5.5%で成長する見込みです。
- 保険契約構造別では、単独ボイラー・機器故障保険が2026年のボイラー保険市場シェアの60.3%を占め、組み込み型または付帯型ボイラー補償は2032年にかけてCAGR 6.6%で成長する見込みです。
- 補償範囲別では、財物損害のみが2026年のボイラー保険市場シェアの44.8%を占め、財物損害+事業中断・追加費用は2032年にかけてCAGR 6.2%で成長する見込みです。
- 販売チャネル別では、保険ブローカーおよびエージェントが2026年のボイラー保険市場シェアの45.1%を占め、ボイラーメーカー・設置業者・保守管理業者は2032年にかけてCAGR 6.5%で成長する見込みです。
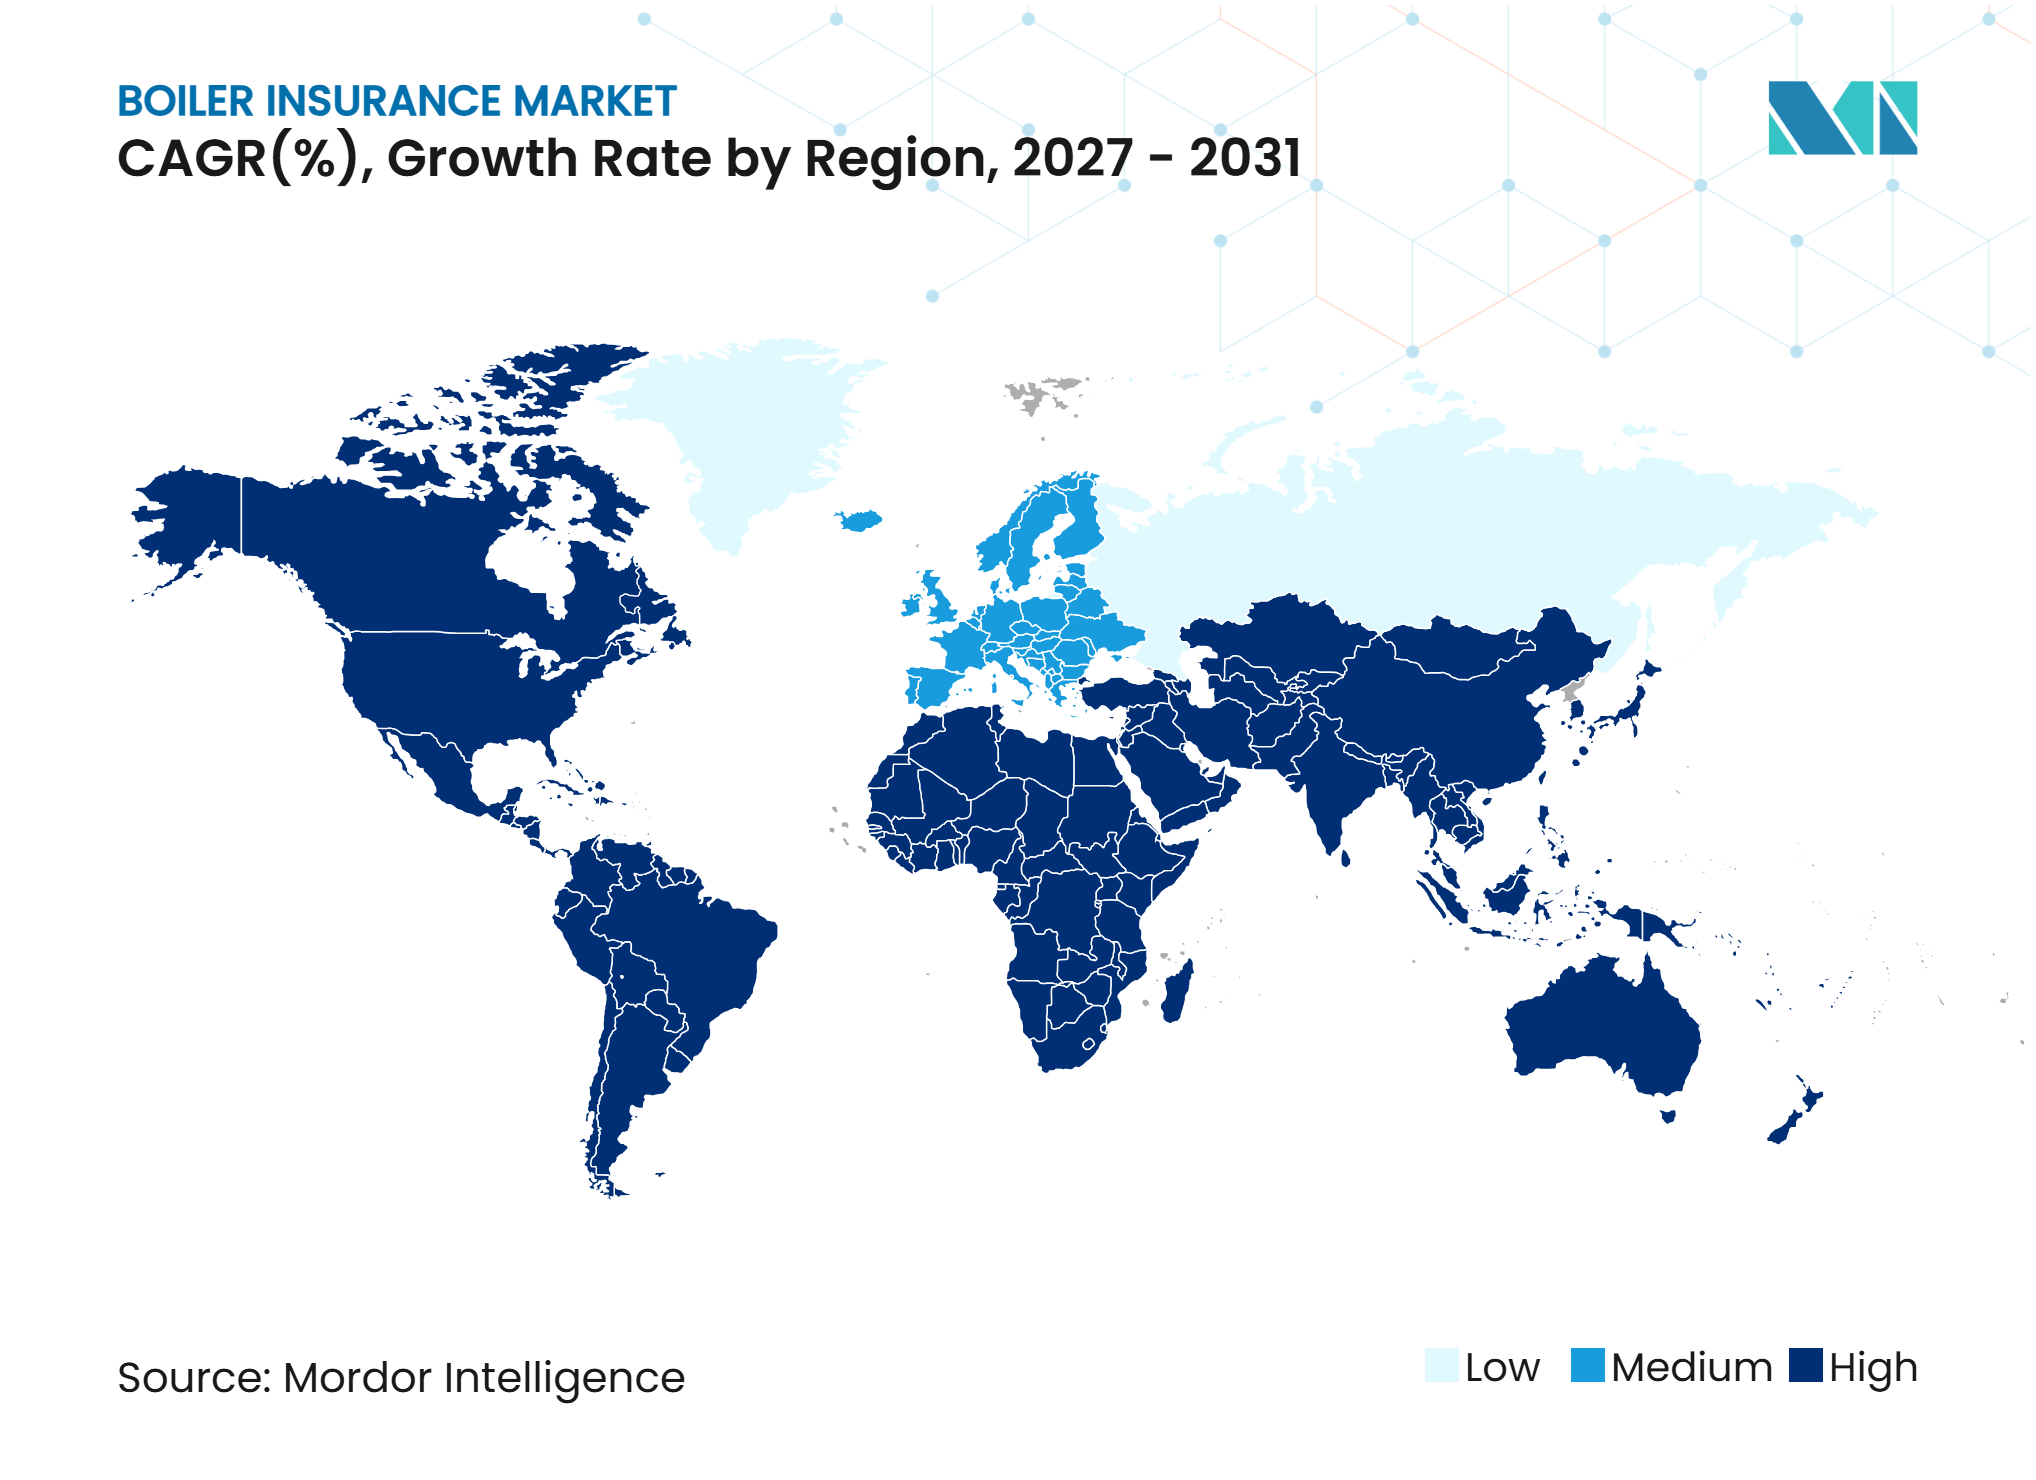
- 地域別では、欧州が2026年のボイラー保険市場シェアの32.3%を占め、アジア太平洋地域は2032年にかけてCAGR 6.8%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 産業・商業事業者におけるボイラー故障保険への 認知度の向上 | +0.6% | グローバル | 中期 (2〜4年) |
| ボイラー修理・交換・事業中断 コストの上昇 | +1.2% | グローバル、 特に北米および欧州での即時効果 | 短期 (2年以内) |
| ボイラー集約型産業および産業インフラの 拡大 | +0.9% | アジア太平洋地域が中心、 中東・アフリカへの波及効果あり | 長期 (4年以上) |
| ボイラー義務点検および 圧力容器安全要件 | +1.0% | グローバル、 特に欧州・北米・インドでの即時効果 | 中期 (2〜4年) |
| 包括的な機器故障補償への 需要増加 | +0.8% | 北米および欧州、 アジア太平洋地域での成長を伴う | 中期 (2〜4年) |
| 住宅用ボイラーサービスおよびバンドル型 保護プランの拡大 | +0.7% | 欧州および北米、 都市部アジア太平洋地域での早期効果 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
ボイラー修理・交換・事業中断コストの上昇
機器故障コストの上昇は、損失が修理費用と収益継続性の両方に同時に影響を与えるため、ボイラー保険市場全体での需要を強化しています。FMは2021年から2025年にかけて427件の発電損失事案を記録し、顧客に対して3.7 ビリオン 米ドルの総損失をもたらしました[1]。機械的・電気的故障はそれらの事案の70%以上、年間財務影響の80%以上を占めていました。米国の自然災害による保険損失は2025年に103.1 ビリオン 米ドルに達し、停電・電圧変動・バックアップ機器の過負荷が二次的な機器故障クレームを生み出しました。ボイラー管、制御システム、蒸気タービンの供給制約は修理期間を長期化させ、事業中断保護の重要性を高めています。過去のインフレ後に改定されていない再調達価額は、損失発生時に保険契約者が過少保険となるリスクもあります。
ボイラー義務点検および圧力容器安全要件
点検要件は、ボイラー保険市場において事業者・認定検査員・保険会社の間に定期的な接点を生み出しています。米国の複数の州では高圧ボイラーに対して年次内部・外部点検を義務付けており、認定保険会社検査員による証明書点検が実施されています。ロードアイランド州は2025年版ASMEコード版を用いてボイラーおよび圧力容器点検規則を適用しています。インドは2025年4月4日にボイラー法2025を制定し、2025年5月1日に施行され、ボイラーの登録・点検・認証に関する現代的な枠組みが創設されました[2]。インドはまた2025年9月にボイラー事故調査規則2025を公布し、24時間以内の事故報告を義務付け、クレーム審査のための記録をより体系化しました。これらの要件により、コンプライアンス文書と険点検サービスはボイラーの運用期間全体を通じて密接に結びついています。
ボイラー集約型産業および産業インフラの拡大
発電・精製・化学処理・食品飲料製造の拡大により、被保険機器の基盤が広がっています。インドネシア・ベトナム・マレーシアにおける産業活動は、製造業の移転と物流投資を通じてプロセスボイラーのエクスポージャーを拡大しています。ボイラー保険市場は、バッテリーエネルギー貯蔵システムおよび電化暖房機器が従来の圧力機器と統合される場合、それらに関連するリスクにも対応できます。Travelersは、事業がより接続され機器エクスポージャーがより複雑になるにつれて、機器故障リスクが進化していると指摘しています[3]。この幅広い資産の組み合わせには、電気・機械・従来型圧力システム間の相互作用を評価する引受が必要です。また、混合プラント構成のリスクエンジニアリングを提供できる専門家にとっての機会も生み出しています。
包括的な機器故障補償への需要増加
ボイラー故障が生産・冷凍・公益サービス・下流プロセスを同時に中断させる可能性があるため、複合補償への注目が高まっています。FMは、ガスタービンの交換リードタイムが数年に及ぶ場合があると報告しており、操業中断の財務的影響を増大させています。ISO機器故障損因特約CP 10 46は、財物保険プログラム内に故障保護を組み込むことができ、専用商品はより幅広い保険契約構造を提供できます。接続・自動化システムは単一の機器故障を複数の機能に波及させ、事業収益および追加費用に対する保護の価値を高めています。ボイラー保険市場は、保険契約者が影響を受けた資産だけでなく事業全体にわたる故障の影響を評価する際に恩恵を受けます。エンジニアリングサポートを持つ保険会社は、この広範な評価を活用して更新時に包括的補償の価値を説明することができます。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 老朽化または高リスクボイラーに対する 高額保険料と免責金額 | -0.9% | グローバル、 特に中東・アフリカ、南米、および全地域の中小企業 | 短期 (2年以内) |
| 中小企業における認知度の低さと 保険普及率の限界 | -0.7% | アジア太平洋地域が中心、 南米および中東・アフリカでも関連性あり | 中期 (2〜4年) |
| メーカー保証および保守契約による 代替 | -0.5% | 欧州および北米 | 中期 (2〜4年) |
| 補償除外・機器年齢制限・ クレームの複雑性 | -0.4% | グローバル | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化または高リスクボイラーに対する高額保険料と免責金額
保険料と免責金額は、老朽化または保守不良のボイラー資産の所有者における加入を制限する可能性があります。HSBカナダは、老朽化した機器に依存するオフィスビル・ホテル・コンドミニアムタワー・小売飲食店における機器故障クレームの増加を報告しています。技術者不足は不完全な修理につながり、損害を拡大させ、保険契約条件の解釈を複雑にする可能性があります。小規模事業者が年間保険料と予想損失コトを比較する際、高額の免責金額は補償の財務的根拠を弱める可能性があります。保守的な引受は保険会社の収益性を保護しますが、中程度の年齢の産業機器や小規模口座へのアクセスを制限する可能性があります。ボイラー保険市場は、機器故障に最もさらされている事業者にとって実用的な条件を維持しながら、適正な価格設定とのバランスを取る必要があります。
中小企業における認知度の低さと保険普及率の限界
中小企業は、特に新興アジア太平洋経済圏において、依然として大きな補償ギャップとなっています。食品加工・農業関連産業・軽工業の事業者は、保守記録が不完全で専門的な引受へのアクセスが限られた老朽化ボイラーを運用している場合があります。2025年に実施されたドイツブローカー協会会員128名を対象とした調査では、回答者が中小企業セクターの産業保険キャパシティに明確な制約を感じていることが示されました。多くの事業者はボイラー保険を事業中断・賠償責任に対する保護としてではなく、点検証明書を取得するための手段としてのみ捉えています。簡素化された引受・明確な商品設計・事業者教育は、リスク規律を損なうことなく認知度を向上させることができます。これらの措置が普及するまで、ボイラー保険市場は小規模事業者の間でその潜在力を十分に発揮することはできないでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
顧客セグメント別:
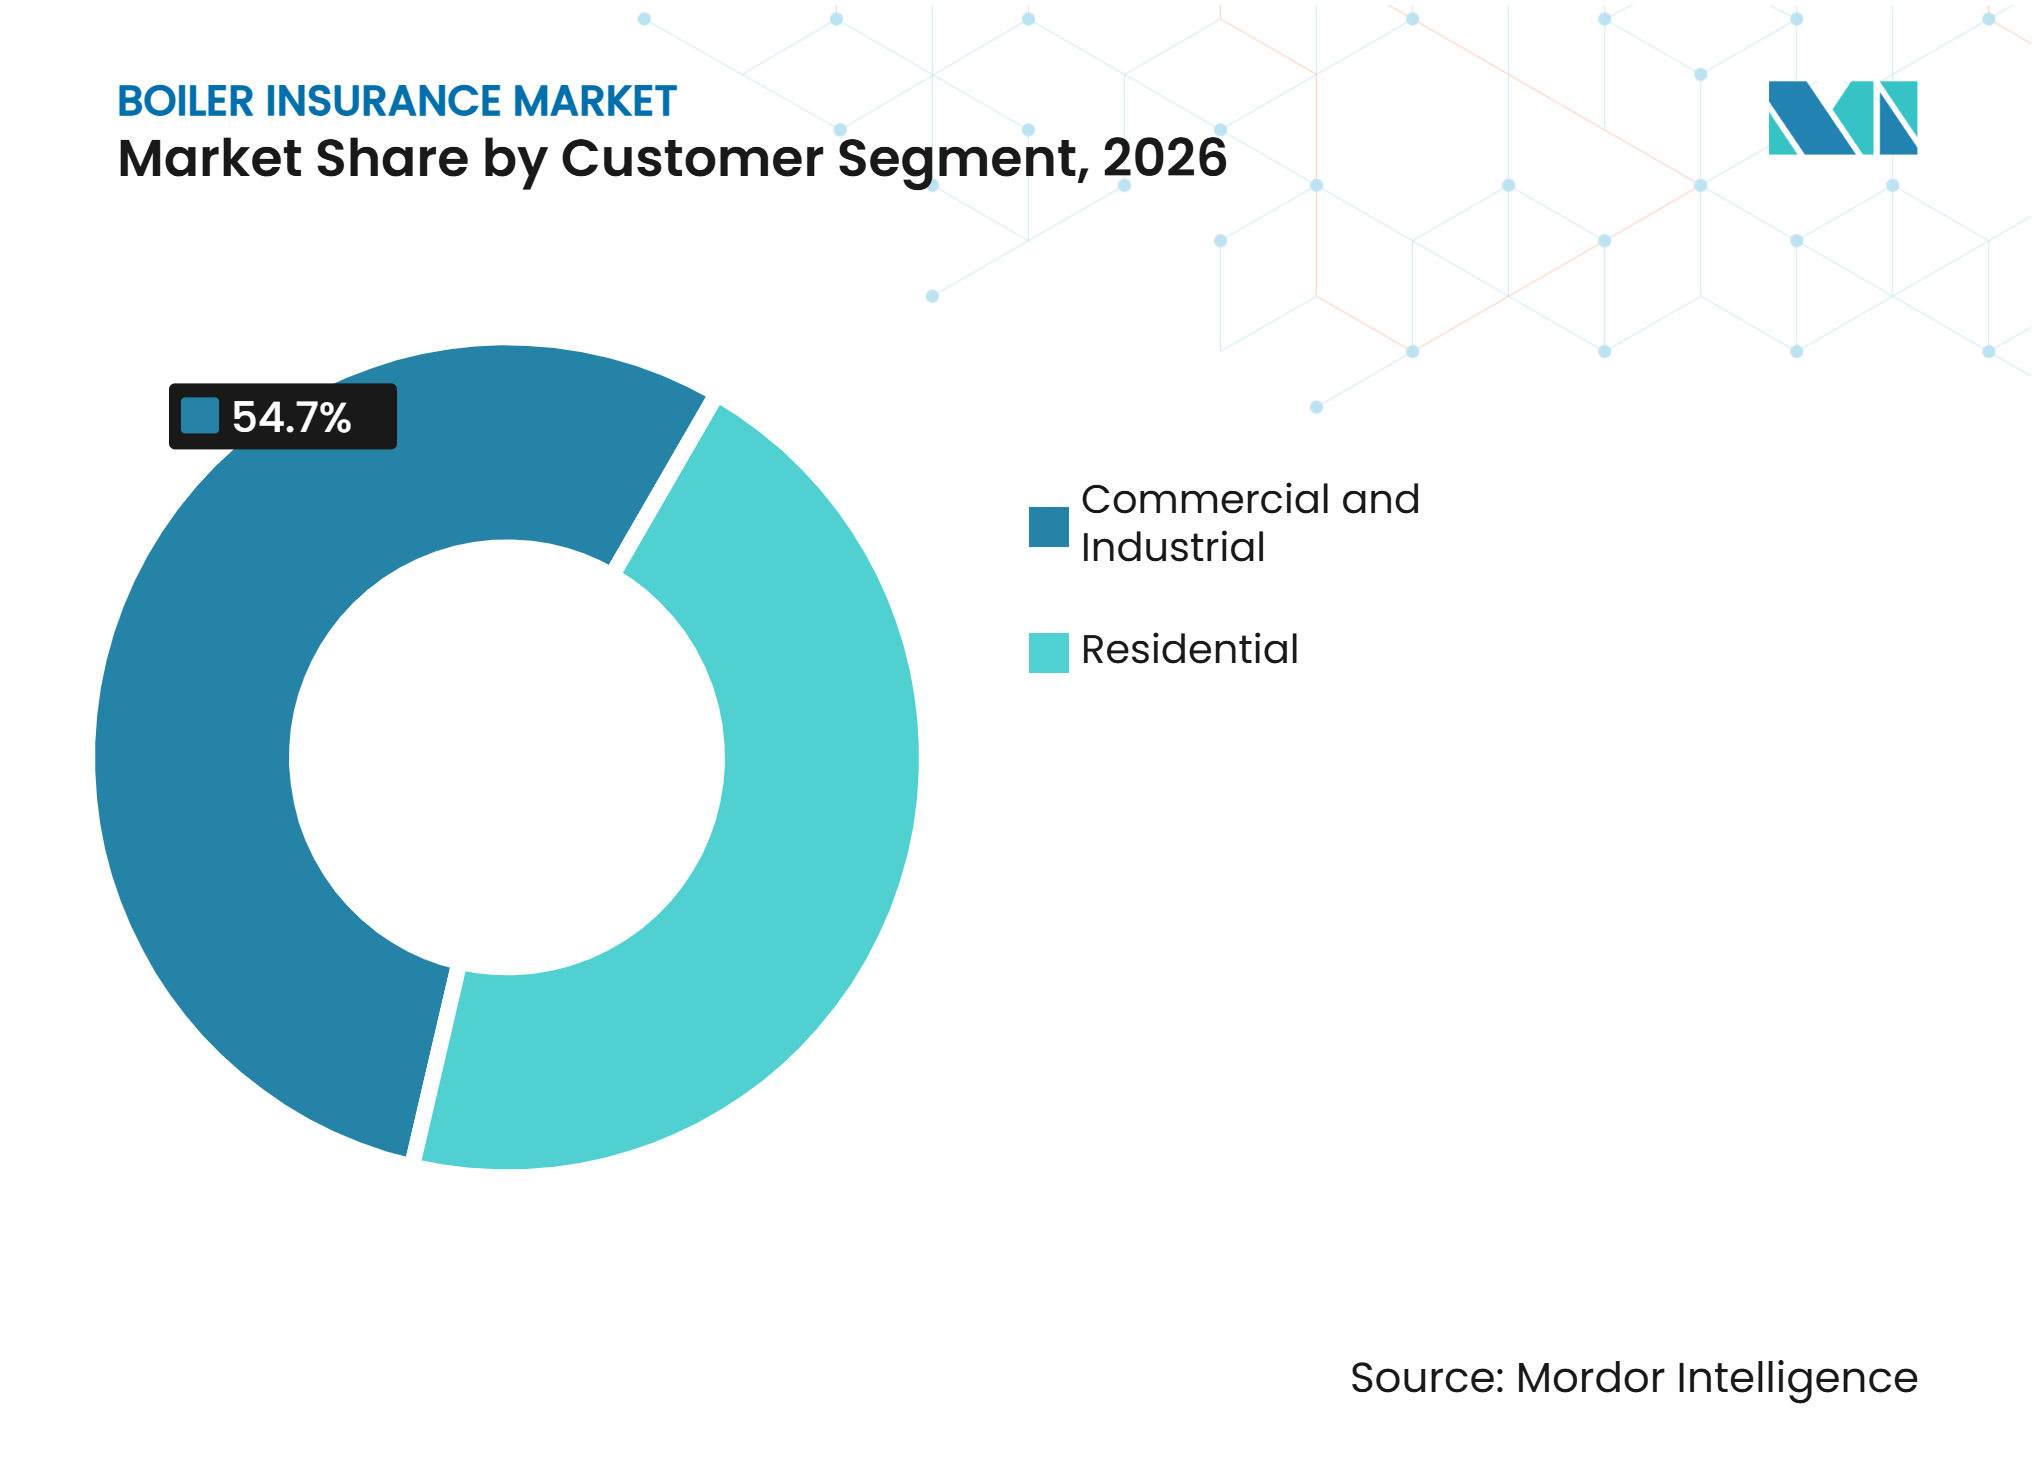
産業リスク集中が保険料密度を支える商業・産業用は2026年のボイラー保険市場シェアの54.7%を占め、産業用ボイラー資産の高い価値と重要性に支えられています。発電公益事業者・石油ガス精製所・化学メーカー・大規模商業不動産ポートフォリオは、ボイラー停止が不可欠な業務を中断させる可能性があるため補償を必要としています。FMは、発電顧客の経験においてガスタービンが財物損害の最大の発生源であると特定しています。同じFMのレビューでは、機械的・電気的故障がそのセクターの年間財務影響の80%以上を引き起こしていることが判明しました。精製所・石油化学サイト・製薬工場・鉱業事業者も継続的な蒸気・熱生産に依存しています。病院・学校・公共施設は、信頼性の高い暖房機器が不可欠なサービスとコンプライアンス義務を支えるため、より安定した需要基盤を提供しています。この不可欠なインフラの集中は、リスクエンジニアリングと点検品質が購買決定の中心であり続けることを意味しています。
住宅用は2026年のボイラー保険市場の残りのシェアを占め、2027年から2032年にかけてCAGR 5.5%で拡大すると予測されています。その成長は、国内ボイラー設置数の増加だけでなく、エネルギー公益事業者や住宅保険パートナーを通じて販売されるバンドル型保護プランと結びついています。フランスは国家規則に基づき、テナントに対して4kWから400kWのボイラーの年次保守を手配することを義務付けています。2025年5月に施行された改訂版NF X50-010規格は、関連する保守契約に一酸化炭素モニタリングと文書化要件を追加しました。これらの年次サービス要件は、保険会社とサービス提供者にリスク状態を確認する定期的な機会を与えています。ホスピタリティ事業者と商業不動産ポートフォリオは、住宅型の暖房ニーズとより大きな業務上のエクスポージャーを組み合わせており、組み込み型保護を両顧客グループに関連させています。住宅チャネルは、保険契約条件とクレーム処理がサービス履と密接に結びついているため、明確な保守証拠にも依存しています。定期的なサービスがクレームや保険更新前の状態の信頼できる記録を作成する際に、ボイラー保険市場は恩恵を受けることができます。


保険契約構造別:
単独補償がリードを維持しながら組み込み型商品が拡大単独ボイラー・機器故障保険は2026年のボイラー保険合計の60.3%を占めました。大規模産業事業者はこれらの保険を好みます。なぜなら、専用限度額の設定・資産固有の条件の取得・リスクエンジニアリングサービスへのアクセスが可能だからです。専門ブローカーは通常、プラント運営と点検要件を理解する技術的引受担当者に補償を手配します。多くの単独保険に付帯する点検サービスは、事業者が法定コンプライアンス要件を満たすのにも役立ちます。HSBのTechAdvantage機器故障フォームには、財物損害・事業収益・追加費用・データ復旧・有害物質補償に関する個別条項が含まれています。この深さは、高価値で技術的に複雑な資産に対して専用補償が重要であり続ける理由を説明しています。専用手配はまた、被保険者と引受担当者が機器の状態・所在地・運用環境をより詳細に検討することを可能にします。
組み込み型または付帯型ボイラー補償は2027年から2032年にかけてCAGR 6.6%で成長すると予測されています。商業財物プログラムはISO機器故障損因特約CP 10 46を使用して機械的・電気的故障のギャップに対処することが増えています。組み込み型補償は、既に購入している保険を通じて以前は未加入だった事業者をボイラー保険市場に取り込むことができます。また、一部の保険契約者が以前は別々の契約で購入していた保護を統合することを促す可能性もあります。財物保険に基本的な故障保護が含まれる場合、専門家は単純なエクスポージャーに対してより低い保険料の競争に直面します。彼らの機会は、より高い限度額・点検サポート・カスタマイズされたエンジニアリング補償が必要な複雑な損失シナリオに残っています。この区別により、組み込み型商品はアクセスしやすいリスクに対応し、専門保険はより高い重大度の設備において役割を維持します。ボイラー保険市場は、顧客が重要資産と相互接続された業務に対して詳細な条件を必要とする場合に専門的な価値を維持します。
補償範囲別:
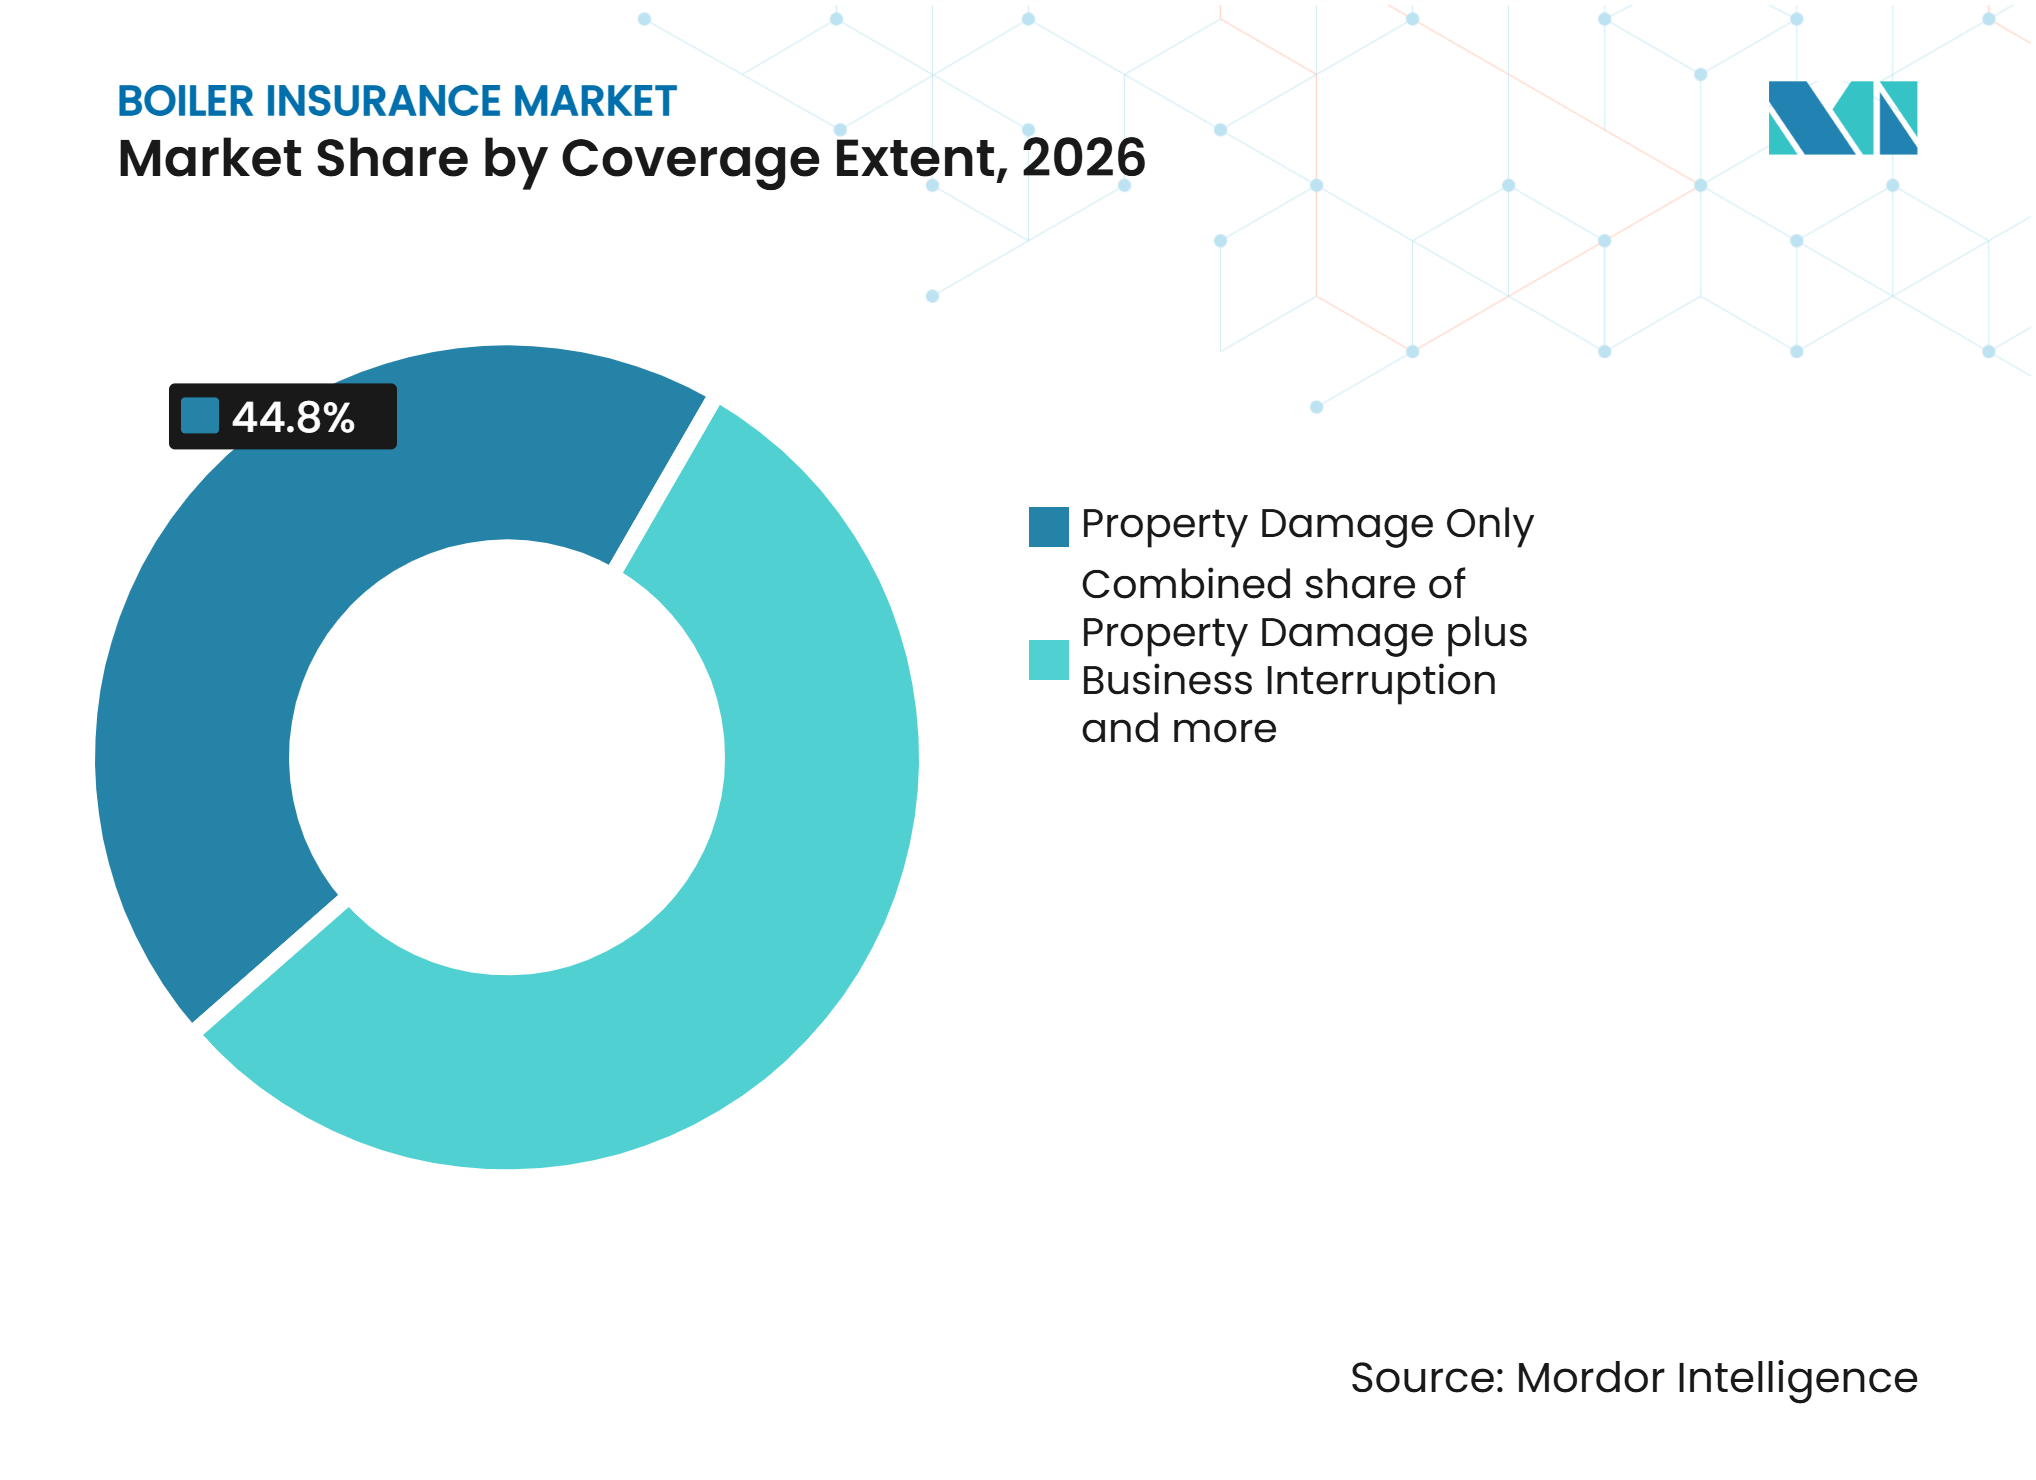
より広範な保護がより高いダウンタイムコストに対応財物損害のみは2026年のボイラー保険合計の44.8%のシェアを維持しました。多くの単独保険購入者は依然として物理的資産の交換または修理コストを優先しています。財物損害+事業中断・追加費用の複合補償は2027年から2032年にかけてCAGR 6.2%で成長すると予測されています。機器の長いリードタイムと熟練技術者の不足が生産中断のコストを増大させています。Travelersは、材料・技術・労働コストの上昇が再調達価額の見積もりを困難にし、一部の機器を過少保険のままにする可能性があると指摘しています。したがって、更新時に事業者は保険限度額とダウンタイム保護へのアプローチの両方を見直す機会を得ます。補償の決定は、損傷した機器の修理コストだけでなく、再稼働期間の長さも反映するうになっています。ボイラー保険市場は、物理的修理保護と中断の広範な財務的影響を結びつけることでこのニーズに応えています。
その他または限定補償は、これらの保険が特定の部品または危険に対する保護を制限するため、2026年のボイラー保険市場の小さな部分を維持しています。小規模事業者は、限られた予算で初めて補償を求める際にこれらの保険を選択する場合があります。制限されたアプローチは、クレームが発生して初めて明らかになる除外事項を残す可能性があります。アリアンツ英国は、修理中の賃金・家賃を支援し、第三者公益事業の供給障害にも拡張できる機械事業中断補償を提供しています。このような保険構造は、更新時により包括的な補償への実用的な移行経路を生み出します。したがって、このセグメントは保険会社に対して当初は手頃な価格を優先する顧客のアップグレードパスを提供することができます。保険会社は最初の更新時に、免責金額・除外事項・補償限度額が限定的な保護の実用的な価値にどのように影響するかを示すことができます。

販売チャネル別:
ブローカーがリードしながらメーカーチャネルが拡大保険ブローカーおよびエージェントは2026年のボイラー保険市場シェアの45.1%を占めました。ブローカーは、カスタマイズされた保険条件と専門的な引受を必要とする製鉄所・化学工場・大規模商業不動産ポートフォリオにとって引き続き重要です。彼らの役割には、被保険価額・点検ニーズ・事業中断エクスポージャーを適切な保険限度額と照合することが含まれます。W Denis Insurance Brokersは2025年のガイダンスで、機器故障補償を専門的な修理コストと長期ダウンタイムへの対応として説明しました。保険会社直販・エネルギー公益事業者・サプライヤー・住宅保険パートナーシップも住宅用および小規模商業顧客にリーチしています。これらのチャネルは、標準的な保護形態で十分な場合に購入の複雑さを軽減することができます。チャネルミックスは、アドバイスを必要とする複雑な産業手配と、他のサービスに統合できるより単純な購入との違いを反映しています。ボイラー保険市場は、業務の複雑さと技術的アドバイスの必要性が最も高い場合にブローカーに依存し続けています。
ボイラーメーカー・設置業者・保守管理業者は2027年から2032年にかけてCAGR 6.5%で成長すると予測されています。元の機器メーカーは設置時にサービス契約内に補償を組み込み、保険更新を保守契約に結びつけることができます。このアプローチはブローカーの役割を縮小する一方で、引受を支援する保守情報を保険会社に提供する可能性があります。Proovaは保険開始時にボイラー保守状態を確認するためのデジタル検証ツールを開発しました。保守記録は住宅用ボイラーの状態とクレーム処理に関する不確実性を低減することができます。既存の保険会社にとって、メーカーと連携した販売は競争上のリスクと機器状態に関するよりタイムリーな情報源の両方を生み出します。この関係は、同じ顧客インタラクション内で保守記録・更新タイミング・リスク選択を整合させることができます。ボイラー保険市場はこのチャネルを活用して保守の可視性を向上させながら、住宅顧客にとって補償を取得しやすくすることができます。
地域分析
欧州は2026年のボイラー保険合計の32.3%を占め、確立された産業資産と体系化された点検要件に支えられています。ドイツの技術保険市場には、幅広いエンジニアリングリスクの中にボイラーおよび機械故障補償が含まれています。英国は重要な欧州市場であり、HSB英国・アイルランドがUKAS認定検査機関サービスとともに機器故障保護を提供しています。このモデルは法定点検サポートと顧客向け商業保護を組み合わせています。フランスのNF X50-010規格は2025年5月1日に施行され、適用されるガスボイラー保守契約に対して定義された文書化と一酸化炭素モニタリングを義務付けています。これらのコンプライアンス義務は定期的な機器レビューを支援し、リスク管理における保険の役割を強化しています。定期的な保守サイクルはまた、保険会社に機器状態とサービス要件への遵守を評価するためのより明確な基盤を提供しています。
アジア太平洋地域は2027年から2032年にかけてCAGR 6.8%で成長すると予測されており、ボイラー保険市場において最も速い地域成長率です。インドのボイラー法2025は2025年5月1日に施行され、ボイラーの製造・設置・使用にわたる登録・点検・認証を標準化しました。この枠組みは、プラント事業者・請負業者・所有者が満たすべきコンプライアンス要件を拡大しています。インドのボイラー事故調査規則2025も事故後24時間以内の報告を義務付け、調査とクレーム評価のための明確な記録を追加しています。インドネシア・ベトナム・タイ・マレーシアは製造業の移転と関連インフラ投資を通じて産業キャパシティを拡大しています。これらの市場はプロセスボイラー設備が拡大しており、成熟地域と比較して保険普及率が低いままです。専門保険会社は、従来の大口顧客向け販売のみに依存することなく、保守パートナーシップと特約サポートを活用してこれらの発展途上のプールにリーチすることができます。
北米は、州レベルの点検要件が認定保険会社を商業・産業用ボイラーの年次運用サイクルに組み込んでいるため、成熟しているが活発な地域であり続けています。米国は2025年に103.1 ビリオン 米ドルの自然災害保険損失を報告し、停電と緊急機器負荷が機器故障クレームに寄与しました。カナダでは蒸気タービン・発電機・暖房換気空調システム・生産機械からのクレームが増加しています。中東・アフリカは、大規模な産業総合リスクおよびエンジニアリングプログラムを必要とする石油・ガス・精製資産からの需要を引き付けています。南米は2026年において最も小さな地域プレゼンスを維持しており、ブラジルとアルゼンチンが主要な産業・エネルギーセクターの機会を提供しています。通貨変動と手頃な価格の制約は、これらの市場での複数年プログラムをより困難にする可能性があります。地域の組み合わせは、保険会社が地域の運用・手頃な価格条件に合わせて保険条件と支払い構造を適応させることを必要としています。
競争環境
市場集中度
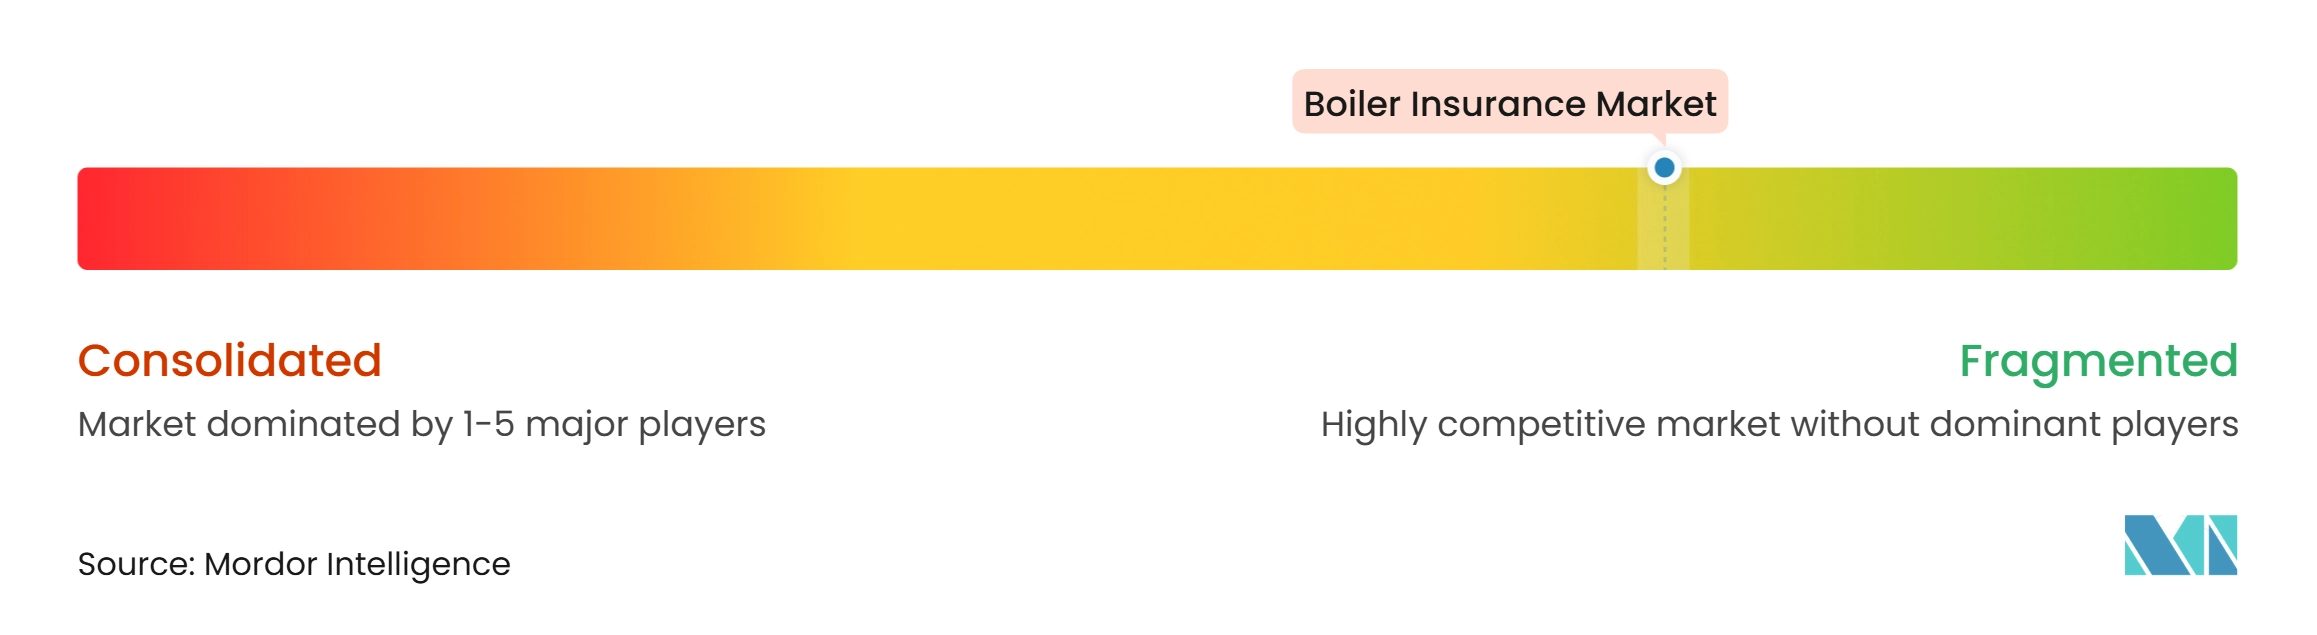
ボイラー保険市場は断片化しており、専門エンジニアリング保険会社・地域保険会社・一般商業保険会社が産業・商業・中小企業セグメントにわたって競争しています。HSB・FM Boiler Re・Travelers BoilerReなどのプロバイダーは機器故障・機械保護・点検・損失防止において確立された専門知識を持っていますが、その専門性は広範な市場全体での支配を示すものではありません。FMは、世界中の顧客拠点における最大の火災・ボイラー・機械損失の10件中7件に人的ミスが寄与していると報告しており、リスクエンジニアリングと予防保全の重要性を強調しています。これらの能力は専門プロバイダーの差別化を助ける一方、地域保険会社は機器故障保護をより広範な商業財物保険に組み込むことで競争しています。
市場の断片化は、パートナーシップ・地理的拡大・技術主導のリスク管理によって強化されています。2026年8月、FM Boiler Reは特約再保険パートナーシップを通じて英国および欧州保険市場への拡大計画を発表し、保険会社・保険代理店・再保険ブローカーに機器故障の専門知識を提供しました。2026年3月、HSB・SECURA Insurance・HelixIntelは商業・農業保険契約者向けにHelixCMMSを導入しました。これは機器の信頼性向上と積極的な損失防止を支援するための無償保守管理ツールです。別途、QBEとTokio Marine Americaは2025年4月にAccelerant Risk Exchangeにキャピタルパートナーとして参加し、代替的な引受・販売パートナーシップの継続的な発展を示しました。これらの取り組みは、保険会社と専門プロバイダーが価格設定のみに依存するのではなく、技術的専門知識・デジタルツール・再保険キャパシティを通じて市場アクセスを強化している方法を示しています。
小規模保険会社・地域保険会社・専門プロバイダーには、接続機器モニタリング・予防保全パートナーシップ・中小企業向け簡素化補償を通じて差別化する機会が残っています。老朽化した産業機器と、ますます複雑化する暖房・電化・バッテリーエネルギー貯蔵システムは、変化する機器構成と関連リスクを反映した補償への需要を生み出しています。しかし、保険会社は従来のボイラー・電気システム・新興技術間の補償境界を明確に定義しながら、効果的な引受基準を維持する必要があります。全体として、断片化した市場は、多様な商業保険契約者のニーズに対応するためにエンジニアリング専門知識・柔軟な販売・実用的な損失防止サービスを組み合わせるプロバイダーに有利です。
ボイラー保険業界リーダー
-
Factory Mutual Insurance Company
-
The Hartford Steam Boiler Inspection and Insurance Company
-
The Travelers Companies, Inc.
-
Chubb Limited
-
American International Group, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ボイラー保険市場 このレポートでカバーされる企業
- Factory Mutual Insurance Company
- The Hartford Steam Boiler Inspection and Insurance Company
- Chubb Limited
- The Travelers Companies, Inc.
- HDFC ERGO General Insurance Company Limited
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
- Generali Central Insurance Company Limited
- Universal Sompo General Insurance Company Limited
- The Oriental Insurance Company Limited
- American International Group, Inc.
- Starr International Company, Inc.
- AXA XL
- Liberty Mutual Insurance Company
- ICICI Lombard General Insurance Company Limited
- IFFCO-TOKIO General Insurance Company Limited
- SBI General Insurance Company Limited
- The Cincinnati Insurance Companies
- Sompo International Insurance
最近の産業開発事情 ボイラー保険市場
- 2026年8月:FM Boiler Reは特約再保険パートナーシップを通じて英国および欧州への拡大計画を発表し、保険会社・保険代理店・再保険ブローカーに機器故障の専門知識を提供しました。
- 2026年7月:FMは「発電の理解:損失トレンドと予測分析」を発行し、2021年から2025年にかけて発電顧客において427件の損失と約3.7 ビリオン 米ドルの総損失を報告しました。機械的・電気的故障が年間財務影響の80%以上を占め、予知保全と機器の耐障害性の重要性を強調しました。
- 2026年3月:HSB・SECURA Insurance・HelixIntelは、機器の信頼性向上と積極的な損失防止を支援するために設計された保守管理プラットフォームHelixCMMSを商業・農業保険契約者に提供するために協力しました。
- 2025年5月:インドのボイラー法2025(2025年法律第12号)が施行され、ボイラー法1923を廃止しました。この法律はボイラーの登録・点検・安全に関する枠組みを近代化し、ボイラー保険引受に関連するコンプライアンス要件に影響を与えました。
グローバルボイラー保険市場レポートの調査範囲
セグメンテーション概要
| 住宅用 | |
| 商業・産業用 | 発電・公益事業 |
| 石油・ガス・精製・石油化学 | |
| 化学・製薬製造 | |
| 食品・飲料・農業加工 | |
| 金属・鉱業・重工業製造 | |
| 商業不動産・ホスピタリティ・サービス | |
| 医療・教育・公共セクター | |
| その他の商業産業 |
| 単独ボイラー/機器故障保険 |
| より広範な保険契約への組み込み型または付帯型ボイラー補償 |
| 財物損害のみ |
| 財物損害+事業中断/追加費用 |
| その他/限定 |
| 保険会社直販 |
| 保険ブローカーおよびエージェント |
| エネルギー公益事業者およびサプライヤー |
| ボイラーメーカー・設置業者および保守管理業者 |
| 銀行および住宅保険パートナーシップチャネル |
| その他のアフィニティおよびパートナーシップチャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| マレーシア | |
| シンガポール | |
| ベトナム | |
| その他のアジア太平洋 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| 顧客セグメント別 | 住宅用 | |
| 商業・産業用 | 発電・公益事業 | |
| 石油・ガス・精製・石油化学 | ||
| 化学・製薬製造 | ||
| 食品・飲料・農業加工 | ||
| 金属・鉱業・重工業製造 | ||
| 商業不動産・ホスピタリティ・サービス | ||
| 医療・教育・公共セクター | ||
| その他の商業産業 | ||
| 保険契約構造別 | 単独ボイラー/機器故障保険 | |
| より広範な保険契約への組み込み型または付帯型ボイラー補償 | ||
| 補償範囲別 | 財物損害のみ | |
| 財物損害+事業中断/追加費用 | ||
| その他/限定 | ||
| 販売チャネル別 | 保険会社直販 | |
| 保険ブローカーおよびエージェント | ||
| エネルギー公益事業者およびサプライヤー | ||
| ボイラーメーカー・設置業者および保守管理業者 | ||
| 銀行および住宅保険パートナーシップチャネル | ||
| その他のアフィニティおよびパートナーシップチャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| マレーシア | ||
| シンガポール | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのボイラー保険セクターの予測値は?
グローバルボイラー保険市場は2032年までに15.9 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 4.8%で成長します。
ボイラー保険需要をリードする顧客グループはどこですか?
商業・産業用顧客は2026年に54.7%のシェアを占め、公益事業者・精製所・製造業者・大規模不動産ポートフォリオの高い損失エクスポージャーを反映しています。
ボイラー事業者にとって事業中断補償がより重要になっている理由は何ですか?
財物損害+事業中断・追加費用の複合補償は、修理リードタイムとダウンタイムコストが増加しているため、2032年にかけてCAGR 6.2%で成長すると予測されています。
2032年にかけて最も速く成長すると予測される地域はどこですか?
アジア太平洋地域は、産業拡大とインドにおけるボイラー規制の更新に支えられ、2032年にかけてCAGR 6.8%で拡大すると予測されています。
ボイラー点検は保険要件にどのような影響を与えますか?
複数の法域における法定点検規則は認定点検を義務付け、保険補償・認証・運転コンプライアンスの間の結びつきを強化しています。
ボイラーメーカーは保険販売にどのような影響を与えていますか?
メーカー・設置業者・保守管理業者は、設置・サービス契約に保護をバンドルすることで2032年にかけてCAGR 6.5%で成長すると予測されています。