
Tamaño y Participación del Mercado de Seguros de Calderas
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 12.60 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.90 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 4.80 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Seguros de Calderas por Mordor Intelligence
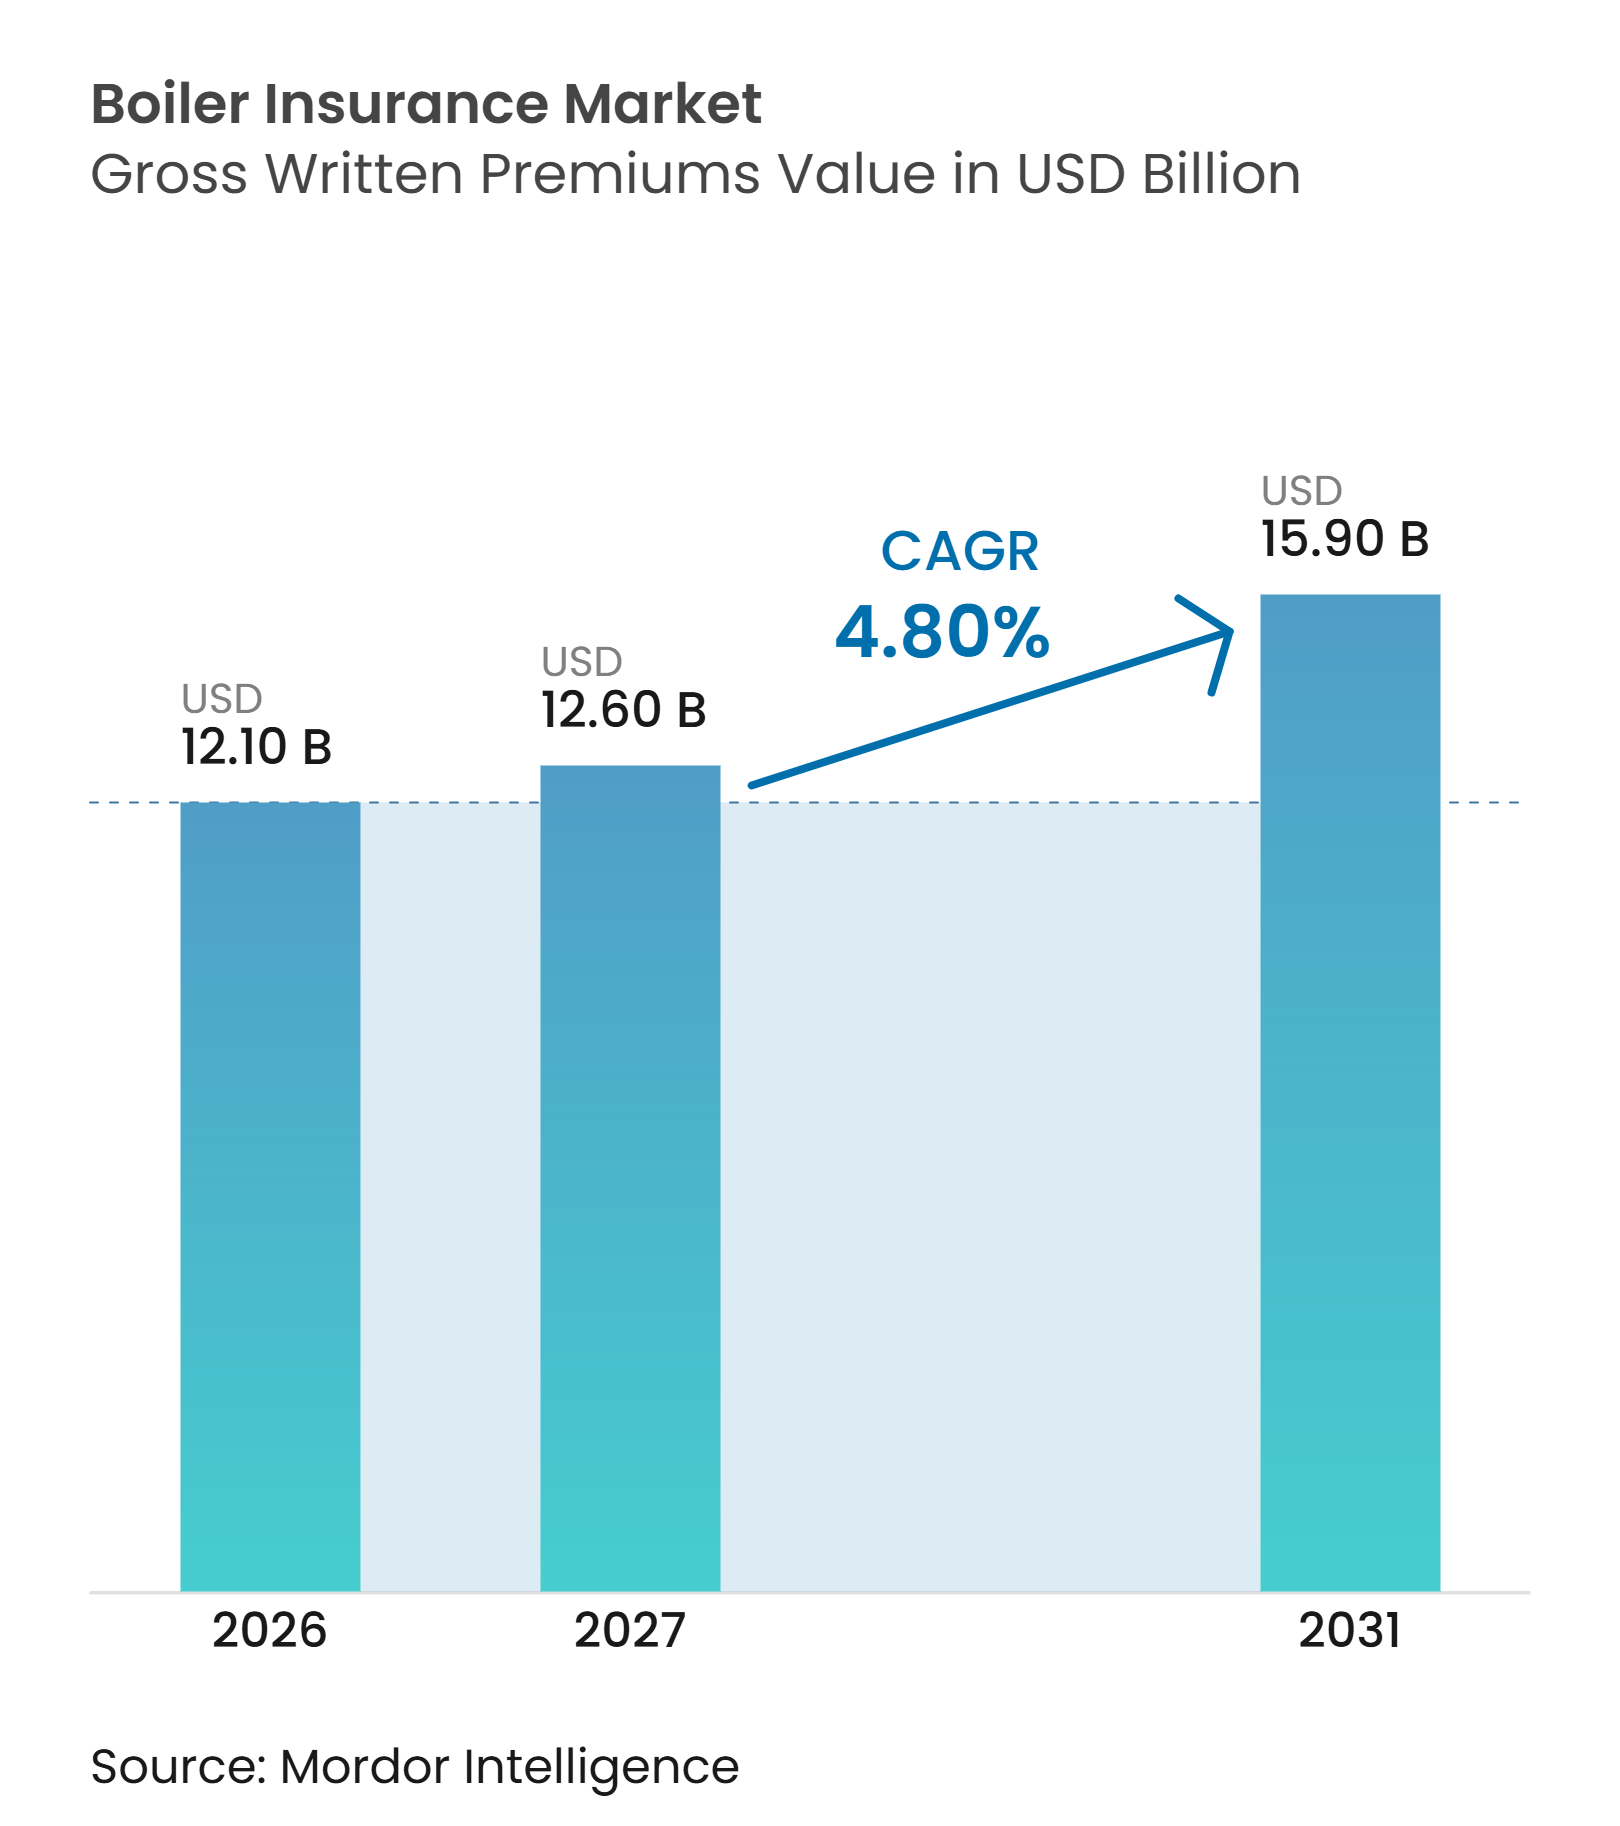
Se espera que el tamaño del Mercado de Seguros de Calderas en términos de valor de primas brutas emitidas crezca desde 12,10 mil millones de USD en 2026 hasta 12,60 mil millones de USD en 2027 y se prevé que alcance los 15,90 mil millones de USD en 2031 a una CAGR del 4,80% durante el período 2027-2031.
El crecimiento se sustenta en la necesidad de proteger a los operadores industriales y comerciales frente a fallos de equipos y paradas prolongadas. El envejecimiento de los parques de calderas en América del Norte y Europa Occidental mantiene la demanda, mientras que la expansión de operaciones intensivas en calderas en Asia-Pacífico y Oriente Medio incorpora nuevos activos asegurados. Las aseguradoras están combinando servicios de inspección con monitoreo conectado y mantenimiento predictivo, lo que sitúa la prevención de riesgos junto a la protección financiera. Este enfoque puede mejorar la prevención de pérdidas y respalda pólizas que abordan la continuidad operativa, no solo los costos de reparación. El posicionamiento competitivo depende cada vez más de la experiencia en ingeniería, la capacidad de inspección y la habilidad para evaluar los riesgos de equipos conectados.
Conclusiones Clave del Informe
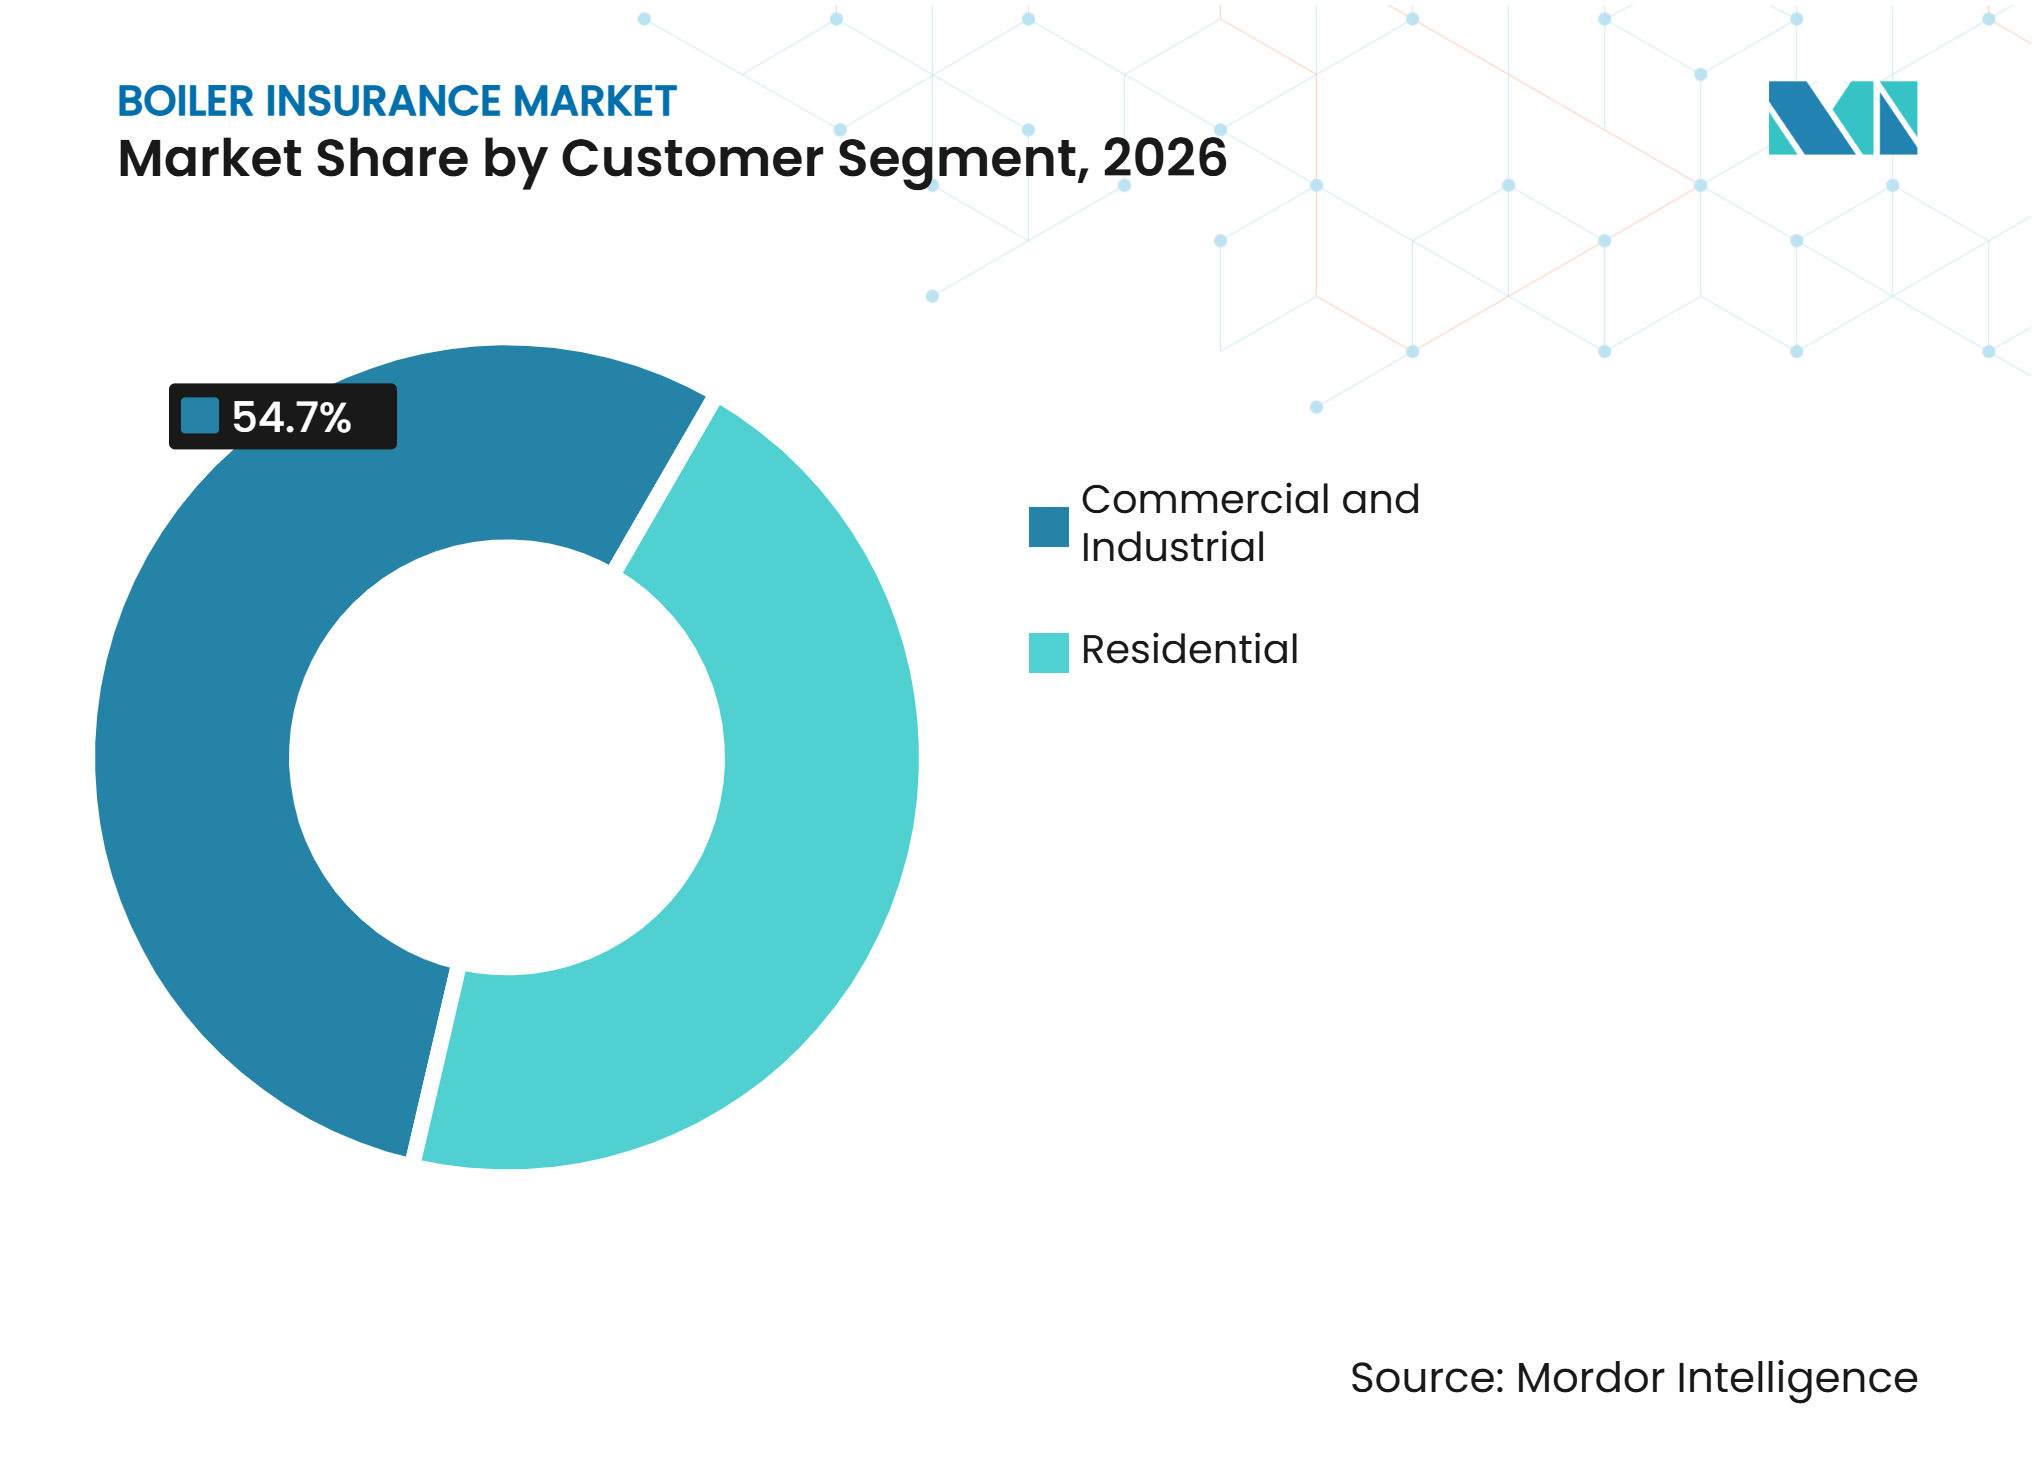
- Por segmento de cliente, el segmento comercial e industrial captó el 54,7% de la participación del mercado de seguros de calderas en 2026, mientras que se proyecta que el segmento residencial crecerá a una CAGR del 5,5% hasta 2032.
- Por estructura de póliza, las pólizas independientes de calderas y avería de equipos mantuvieron el 60,3% de la participación del mercado de seguros de calderas en 2026, mientras que se proyecta que la cobertura de calderas integrada o endosada crecerá a una CAGR del 6,6% hasta 2032.
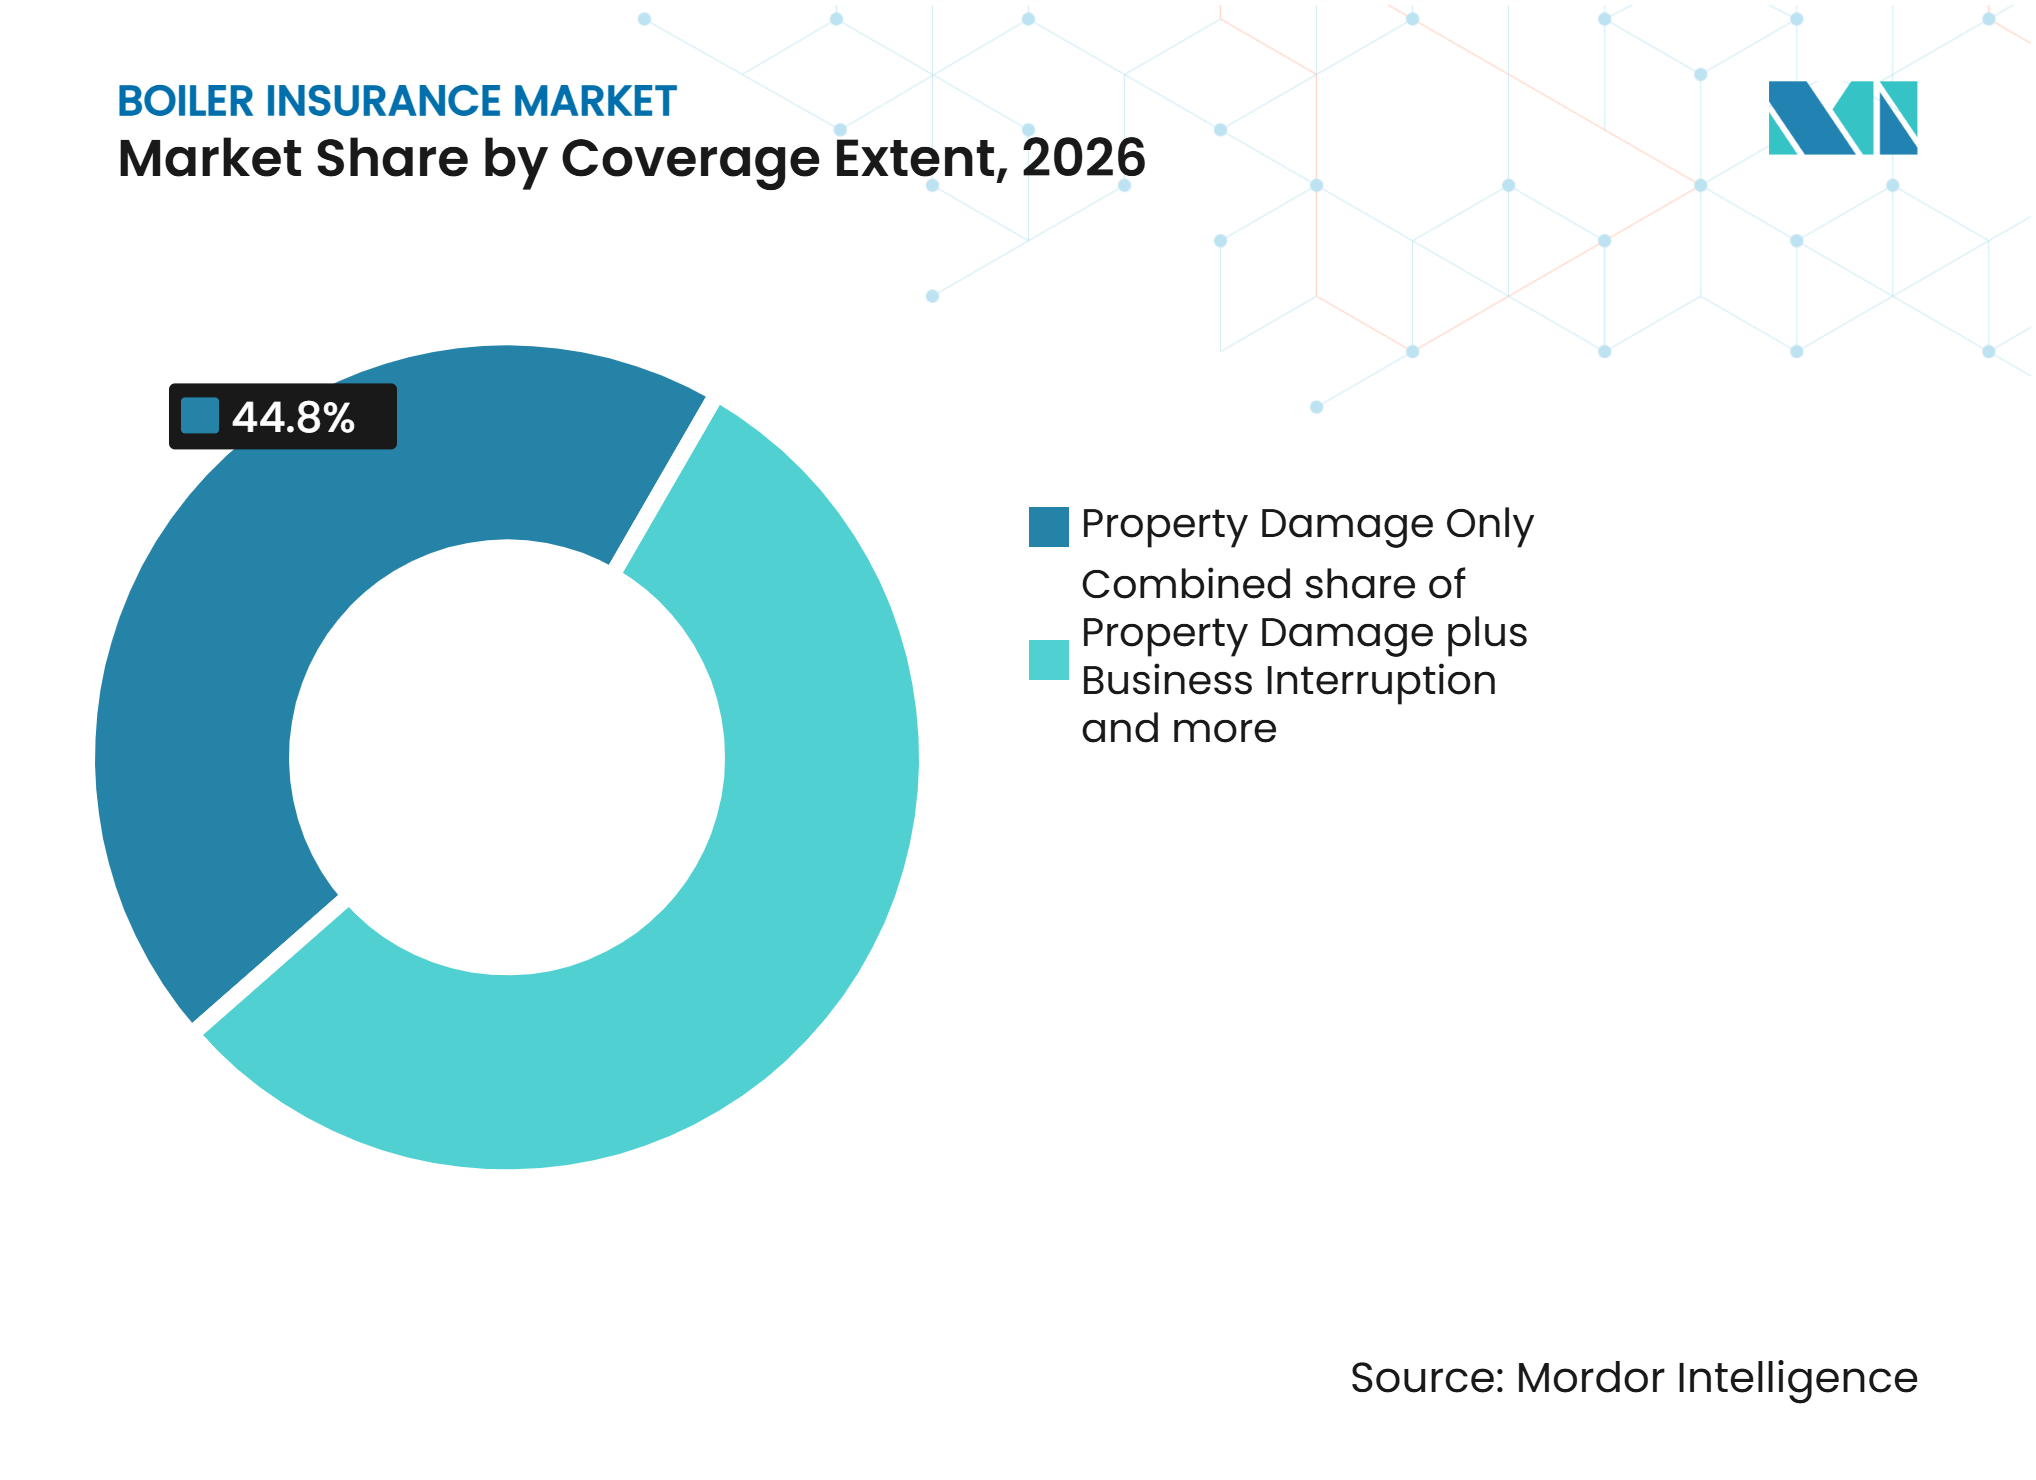
- Por alcance de cobertura, solo daños a la propiedad representó el 44,8% de la participación del mercado de seguros de calderas en 2026, mientras que se proyecta que los daños a la propiedad más interrupción del negocio y gastos adicionales crecerán a una CAGR del 6,2% hasta 2032.
- Por canal de distribución, los corredores y agentes de seguros representaron el 45,1% de la participación del mercado de seguros de calderas en 2026, mientras que se proyecta que los fabricantes, instaladores y proveedores de mantenimiento de calderas crecerán a una CAGR del 6,5% hasta 2032.
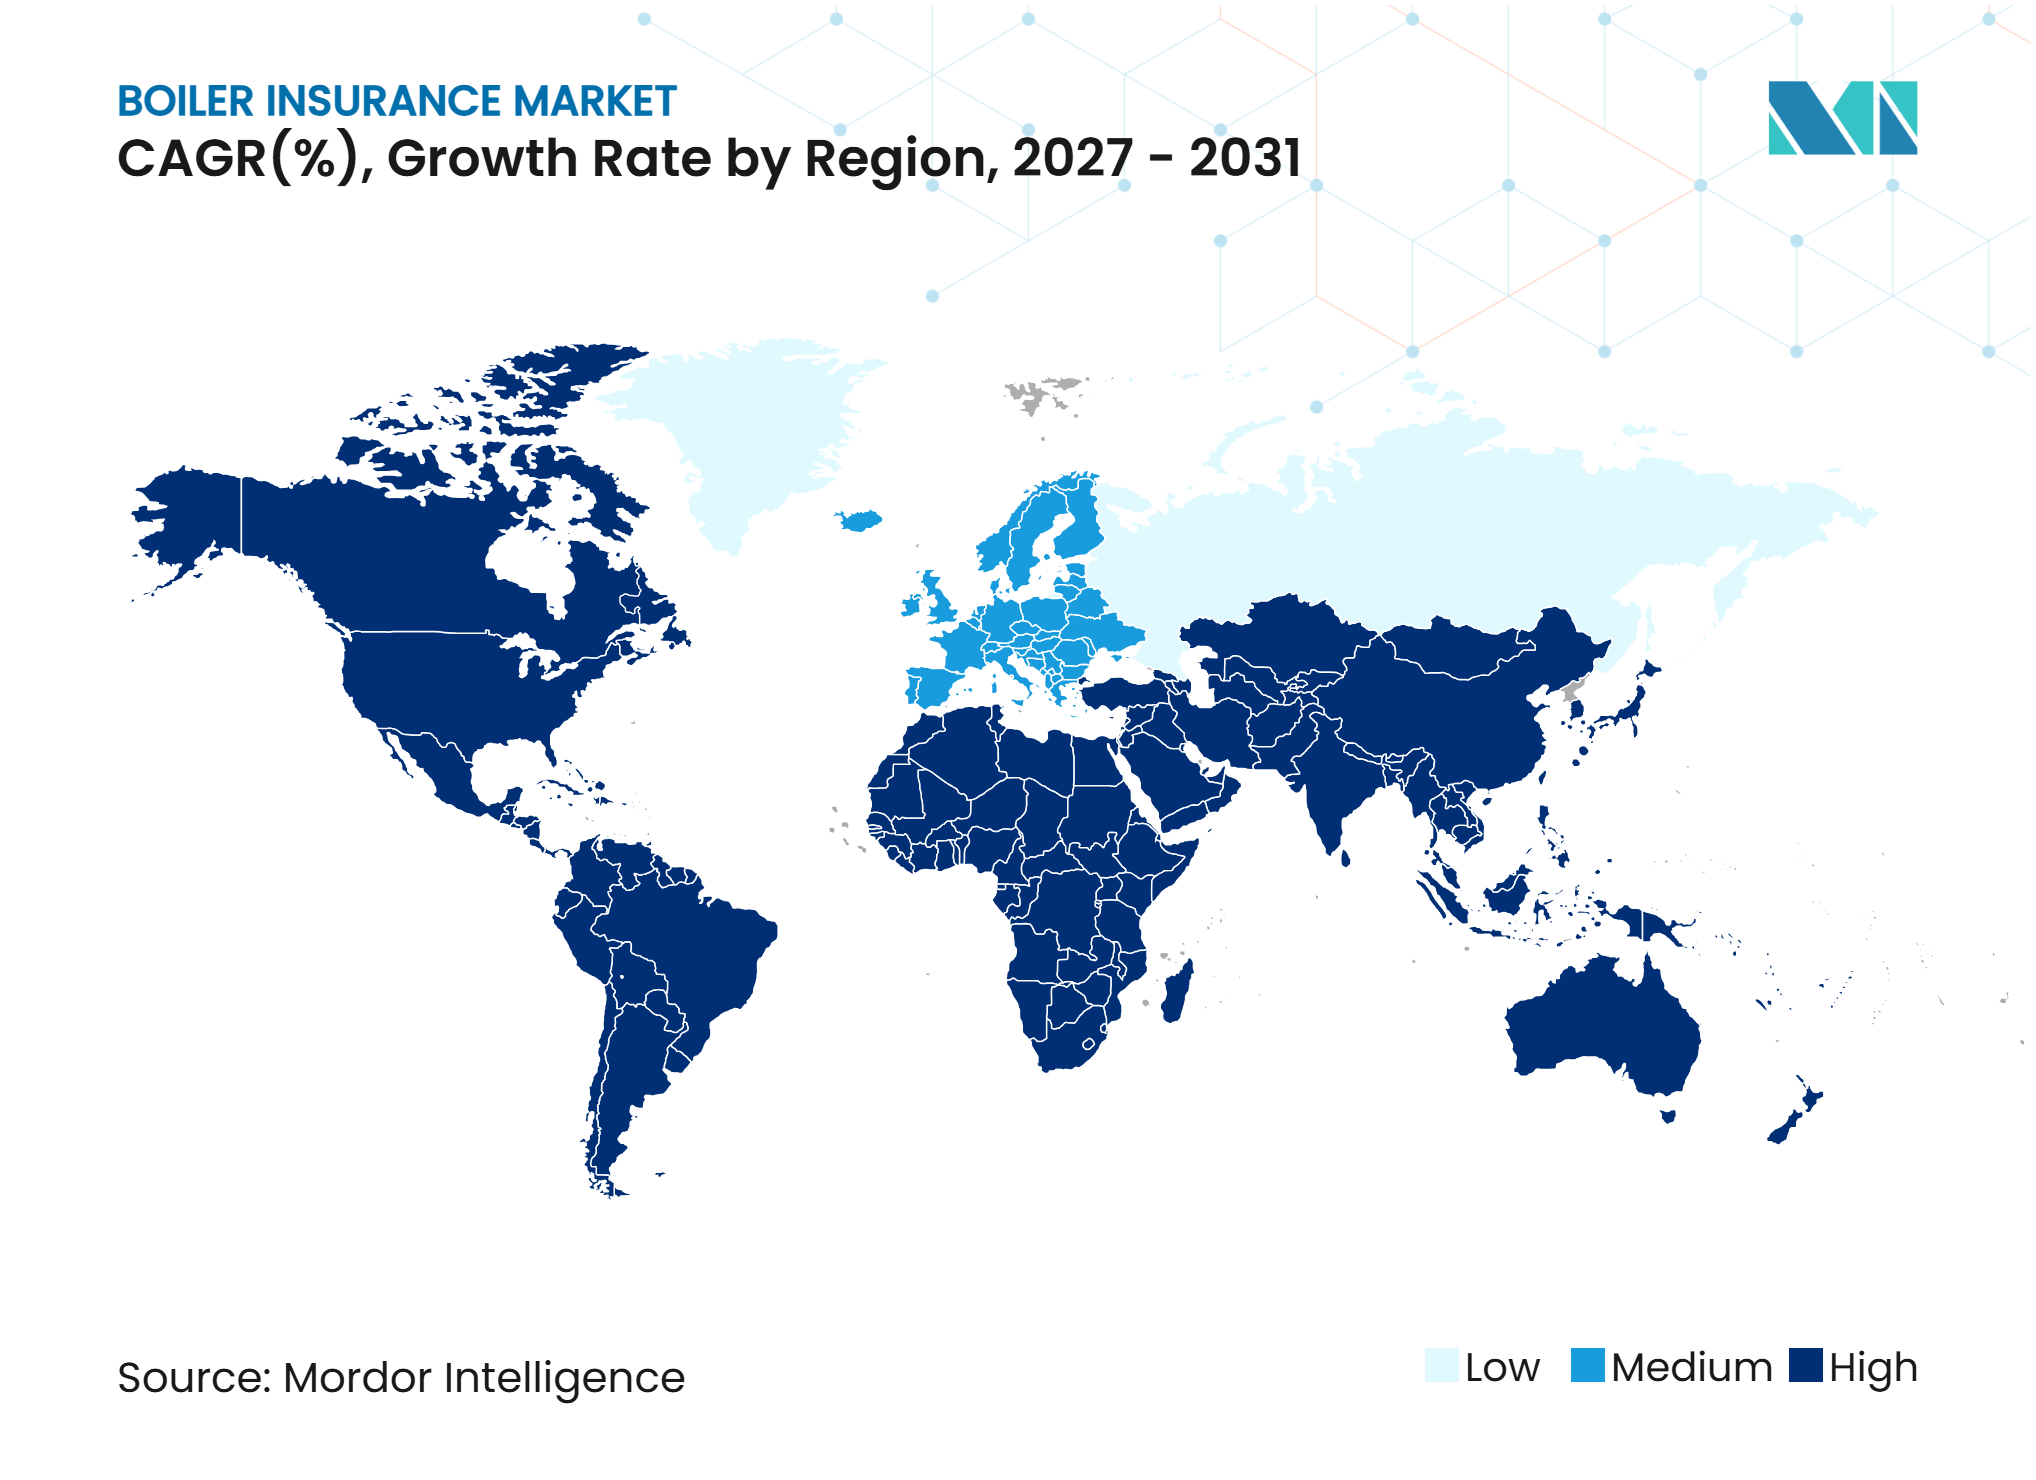
- Por geografía, Europa captó el 32,3% de la participación del mercado de seguros de calderas en 2026, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 6,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Creciente Concienciación sobre el Seguro de Avería de Calderas entre Operadores Industriales y Comerciales | +0.6% | Global | Mediano plazo (2-4 años) |
| Aumento de los Costos de Reparación, Reposición e Interrupción del Negocio de Calderas | +1.2% | Global, con ganancias inmediatas en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Industrias Intensivas en Calderas e Infraestructura Industrial | +0.9% | Núcleo de Asia-Pacífico, con efectos secundarios en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Inspecciones Obligatorias de Calderas y Requisitos de Seguridad de Recipientes a Presión | +1.0% | Global, con ganancias inmediatas en Europa, América del Norte e India | Mediano plazo (2-4 años) |
| Creciente Demanda de Cobertura Integral de Avería de Equipos | +0.8% | América del Norte y Europa, con crecimiento en Asia-Pacífico | Mediano plazo (2-4 años) |
| Expansión de los Servicios de Mantenimiento de Calderas Residenciales y Planes de Protección Integrados | +0.7% | Europa y América del Norte, con ganancias tempranas en Asia-Pacífico urbano | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Aumento de los Costos de Reparación, Reposición e Interrupción del Negocio de Calderas
Los costos de fallo de equipos están fortaleciendo la demanda en el mercado de seguros de calderas porque una pérdida puede afectar simultáneamente el gasto en reparaciones y la continuidad de los ingresos. FM registró 427 eventos de pérdida en generación de energía entre 2021 y 2025 que produjeron 3,7 mil millones de USD en pérdidas brutas para sus clientes[1]. Las averías mecánicas y eléctricas representaron más del 70% de esos eventos y más del 80% de su impacto financiero anual. Las pérdidas aseguradas por catástrofes naturales en los Estados Unidos totalizaron 103,1 mil millones de USD en 2025, y los cortes de suministro, las fluctuaciones de voltaje y las sobrecargas de equipos de respaldo generaron reclamaciones secundarias por avería de equipos. Las restricciones de suministro de tubos para calderas, sistemas de control y turbinas de vapor pueden prolongar las reparaciones, lo que aumenta la importancia de la protección por interrupción del negocio. Los valores de reposición que no fueron revisados tras la inflación anterior también pueden dejar a los asegurados infraasegurados cuando ocurre una pérdida.
Inspecciones Obligatorias de Calderas y Requisitos de Seguridad de Recipientes a Presión
Los requisitos de inspección crean un contacto recurrente entre operadores, inspectores autorizados y aseguradoras en el mercado de seguros de calderas. Varias jurisdicciones de los Estados Unidos exigen inspecciones internas y externas anuales para calderas de alta presión, con inspecciones de certificación realizadas por inspectores de compañías de seguros autorizadas. Rhode Island aplica sus Normas de Inspección de Calderas y Recipientes a Presión utilizando la edición del Código ASME de 2025. India promulgó la Ley de Calderas 2025 el 4 de abril de 2025, y la legislación entró en vigor el 1 de mayo de 2025, creando un marco moderno para el registro, la inspección y la certificación de calderas[2]. India también publicó las Normas de Investigación de Accidentes de Calderas 2025 en septiembre de 2025, que exigen la notificación de accidentes en un plazo de 24 horas y un registro más estructurado para la revisión de reclamaciones. Estos requisitos vinculan estrechamente la documentación de cumplimiento y los servicios de inspección de seguros a lo largo de toda la vida operativa de una caldera.
Expansión de Industrias Intensivas en Calderas e Infraestructura Industrial
La expansión de la generación de energía, la refinación, el procesamiento químico y la fabricación de alimentos y bebidas amplía la base de equipos asegurados. La actividad industrial en Indonesia, Vietnam y Malasia está añadiendo exposición a calderas de proceso mediante la relocalización de la manufactura y la inversión en logística. El mercado de seguros de calderas también puede abordar los riesgos asociados con los sistemas de almacenamiento de energía en baterías y los equipos de calefacción electrificados cuando estos sistemas se integran con equipos de presión convencionales. Travelers señala que los riesgos de avería de equipos están evolucionando a medida que las operaciones se vuelven más conectadas y la exposición de los equipos se vuelve más compleja[3]. Esta combinación más amplia de activos requiere una suscripción que evalúe la interacción entre sistemas eléctricos, mecánicos y de presión convencionales. También crea una oportunidad para los especialistas que pueden proporcionar ingeniería de riesgos para configuraciones de plantas mixtas.
Creciente Demanda de Cobertura Integral de Avería de Equipos
La cobertura combinada está ganando atención porque un fallo de caldera puede interrumpir simultáneamente la producción, la refrigeración, los servicios de suministro y los procesos posteriores. FM informa que los plazos de reposición de turbinas de gas pueden extenderse durante años, lo que aumenta la consecuencia financiera de una interrupción operativa. El Endoso de Causa de Pérdida por Avería de Equipos ISO, CP 10 46, puede incorporar la protección por avería dentro de un programa de propiedad, mientras que los productos dedicados pueden ofrecer estructuras de póliza más amplias. Los sistemas conectados y automatizados pueden propagar un único fallo de equipo a través de varias funciones, aumentando el valor de la protección para los ingresos del negocio y los gastos adicionales. El mercado de seguros de calderas se beneficia, por tanto, cuando los asegurados evalúan el impacto de un fallo en toda la operación en lugar de solo en el activo afectado. Las aseguradoras con apoyo de ingeniería pueden utilizar esta evaluación más amplia para explicar el valor de la cobertura integral en la renovación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Primas y Deducibles Elevados para Calderas Antiguas o de Alto Riesgo | -0.9% | Global, particularmente en Oriente Medio y África, América del Sur y pequeñas y medianas empresas en todas las regiones | Corto plazo (≤ 2 años) |
| Concienciación Limitada y Penetración del Seguro entre las Pequeñas y Medianas Empresas | -0.7% | Núcleo de Asia-Pacífico, con relevancia secundaria en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Sustitución por Garantías del Fabricante y Contratos de Mantenimiento | -0.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Exclusiones de Cobertura, Límites de Antigüedad de Equipos y Complejidad de Reclamaciones | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Primas y Deducibles Elevados para Calderas Antiguas o de Alto Riesgo
Las primas y los deducibles pueden limitar la adopción entre los propietarios de activos de calderas antiguas o con mantenimiento deficiente. HSB Canadá ha informado de un aumento de las reclamaciones por avería de equipos en edificios de oficinas, hoteles, torres de condominios y establecimientos de venta minorista de alimentos que dependen de equipos envejecidos. La escasez de técnicos puede dar lugar a reparaciones incompletas, lo que puede aumentar los daños y complicar la interpretación de los términos de la póliza. Los deducibles más elevados pueden debilitar el argumento financiero a favor de la cobertura cuando los operadores más pequeños comparan las primas anuales con los costos de pérdida esperados. La suscripción conservadora protege la rentabilidad de la aseguradora, pero puede reducir el acceso para los equipos industriales de mediana antigüedad y las cuentas más pequeñas. El mercado de seguros de calderas debe equilibrar la fijación de precios precisa con condiciones que sigan siendo prácticas para los operadores más expuestos a fallos de equipos.
Concienciación Limitada y Penetración del Seguro entre las Pequeñas y Medianas Empresas
Las pequeñas y medianas empresas siguen siendo una brecha de cobertura importante, especialmente en las economías emergentes de Asia-Pacífico. Las empresas de procesamiento de alimentos, agroindustriales y de manufactura ligera pueden operar calderas más antiguas con registros de mantenimiento incompletos y acceso limitado a la suscripción especializada. Una encuesta de 2025 realizada a 128 miembros de la asociación alemana de corredores encontró que los encuestados percibían claras restricciones en la capacidad de seguros industriales para los sectores de pequeñas y medianas empresas. Muchos operadores ven el seguro de calderas únicamente como un medio para obtener un certificado de inspección, en lugar de una protección contra la interrupción del negocio y la responsabilidad civil. La suscripción simplificada, un diseño de producto más claro y la educación de los operadores pueden mejorar la concienciación sin reducir la disciplina de riesgo. Hasta que estas medidas se generalicen, el mercado de seguros de calderas no alcanzará plenamente su potencial entre los operadores más pequeños.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Segmento de Cliente:
La Concentración de Riesgo Industrial Respalda la Densidad de PrimasEl segmento comercial e industrial captó el 54,7% de la participación del mercado de seguros de calderas en 2026, respaldado por el alto valor y la naturaleza crítica de los activos de calderas industriales. Las empresas de generación de energía, las refinerías de petróleo y gas, los fabricantes de productos químicos y las grandes carteras de bienes raíces comerciales requieren cobertura porque una interrupción de la caldera puede paralizar operaciones esenciales. FM identifica las turbinas de gas como la mayor fuente de daños a la propiedad en su experiencia con clientes del sector de generación de energía. La misma revisión de FM encontró que las averías mecánicas y eléctricas causaron más del 80% del impacto financiero anual en ese sector. Las refinerías, los sitios petroquímicos, las plantas farmacéuticas y las operaciones mineras también dependen de la producción continua de vapor y calor. Los hospitales, las escuelas y los edificios públicos proporcionan una base de demanda más estable porque los equipos de calefacción fiables respaldan los servicios esenciales y las obligaciones de cumplimiento normativo. Esta concentración de infraestructura esencial significa que la ingeniería de riesgos y la calidad de la inspección siguen siendo fundamentales para la decisión de compra.
El segmento residencial representa la participación restante del mercado de seguros de calderas en 2026 y se prevé que se expanda a una CAGR del 5,5% de 2027 a 2032. Su crecimiento está vinculado a los planes de protección integrados vendidos a través de empresas de suministro de energía y socios de seguros del hogar, más que a un aumento en las instalaciones de calderas domésticas por sí solo. Francia exige a los inquilinos que organicen el mantenimiento anual de las calderas de entre 4 kW y 400 kW según las normas nacionales. La norma NF X50-010 actualizada, vigente desde mayo de 2025, añadió requisitos de monitoreo de monóxido de carbono y documentación a los acuerdos de mantenimiento pertinentes. Estos requisitos de servicio anual brindan a las aseguradoras y a los proveedores de servicios oportunidades regulares para validar las condiciones de riesgo. Las empresas de hostelería y las carteras de bienes raíces comerciales combinan necesidades de calefacción de tipo residencial con exposiciones operativas más amplias, lo que hace que la protección integrada sea relevante para ambos grupos de clientes. El canal residencial también depende de una evidencia de mantenimiento clara porque los términos de la póliza y la gestión de reclamaciones están estrechamente vinculados al historial de servicio. El mercado de seguros de calderas puede beneficiarse cuando el servicio rutinario crea un registro fiable de las condiciones antes de una reclamación o renovación de póliza.


Por Estructura de Póliza:
La Cobertura Independiente Mantiene el Liderazgo Mientras los Productos Integrados se ExpandenLas pólizas independientes de calderas y avería de equipos representaron el 60,3% del total del mercado de seguros de calderas en 2026. Los grandes operadores industriales prefieren estas pólizas porque pueden establecer límites dedicados, obtener condiciones específicas para cada activo y acceder a servicios de ingeniería de riesgos. Los corredores especializados suelen colocar la cobertura con suscriptores técnicos que comprenden las operaciones de las plantas y los requisitos de inspección. Los servicios de inspección vinculados a muchas pólizas independientes también pueden ayudar a los operadores a cumplir los requisitos legales de cumplimiento normativo. El formulario de avería de equipos TechAdvantage de HSB incluye disposiciones separadas para daños a la propiedad, ingresos del negocio, gastos adicionales, restauración de datos y cobertura de sustancias peligrosas. Esta profundidad ayuda a explicar por qué la cobertura dedicada sigue siendo importante para los activos de alto valor y técnicamente complejos. La colocación dedicada también permite al asegurado y al suscriptor abordar con mayor detalle el estado del equipo, la ubicación y el entorno operativo.
Se prevé que la cobertura de calderas integrada o endosada crezca a una CAGR del 6,6% de 2027 a 2032. Los programas de propiedad comercial utilizan cada vez más el Endoso de Causa de Pérdida por Avería de Equipos ISO, CP 10 46, para abordar las brechas de avería mecánica y eléctrica. La cobertura integrada puede incorporar al mercado de seguros de calderas a operadores que anteriormente no estaban asegurados a través de una póliza que ya adquieren. También puede alentar a algunos asegurados a consolidar la protección que antes se adquiría mediante contratos separados. Los especialistas enfrentan una competencia de primas más bajas para exposiciones simples cuando las pólizas de propiedad incluyen protección básica por avería. Su oportunidad permanece en escenarios de pérdida complejos donde se requieren límites más altos, apoyo de inspección y cobertura de ingeniería personalizada. Esta distinción permite que los productos integrados aborden los riesgos accesibles mientras las pólizas especializadas mantienen un papel en las instalaciones de mayor severidad. El mercado de seguros de calderas retiene valor especializado donde el cliente necesita condiciones detalladas para activos críticos y operaciones interconectadas.
Por Alcance de Cobertura:
La Protección Más Amplia Responde a los Mayores Costos de Tiempo de InactividadSolo Daños a la Propiedad retuvo una participación del 44,8% del total del mercado de seguros de calderas en 2026. Muchos compradores de pólizas independientes siguen priorizando los costos de reposición o reparación del activo físico. Se prevé que la cobertura combinada de Daños a la Propiedad más Interrupción del Negocio y Gastos Adicionales crezca a una CAGR del 6,2% de 2027 a 2032. Los largos plazos de entrega de equipos y la escasez de técnicos cualificados aumentan el costo de una interrupción de la producción. Travelers señala que los mayores costos de materiales, tecnología y mano de obra pueden dificultar la estimación de los valores de reposición y pueden dejar algunos equipos infraasegurados. Las renovaciones, por tanto, brindan a los operadores la oportunidad de revisar tanto los límites de la póliza como su enfoque de la protección contra el tiempo de inactividad. La decisión de cobertura refleja cada vez más la duración del período de reinicio, así como el costo de reparar el elemento dañado. El mercado de seguros de calderas responde a esta necesidad vinculando la protección por reparación física con la consecuencia financiera más amplia de una interrupción.
La cobertura Otra o Limitada retiene una porción menor del mercado de seguros de calderas en 2026 porque estas pólizas restringen la protección a ciertos componentes o riesgos. Los operadores más pequeños pueden elegir estas pólizas cuando buscan cobertura por primera vez con un presupuesto limitado. El enfoque restringido puede dejar exclusiones que solo se hacen evidentes cuando ocurre una reclamación. Allianz Reino Unido ofrece cobertura de interrupción del negocio por maquinaria que puede cubrir salarios y alquiler durante las reparaciones y puede extenderse a fallos en el suministro de servicios públicos de terceros. Estas estructuras de póliza crean una vía práctica desde la protección limitada hasta una cobertura más integral en la renovación. El segmento puede, por tanto, proporcionar a las aseguradoras una vía de actualización para los clientes que inicialmente priorizan la asequibilidad. Las aseguradoras pueden utilizar la primera renovación para mostrar cómo los deducibles, las exclusiones y los límites de indemnización afectan el valor práctico de la protección limitada.

Por Canal de Distribución:
Los Corredores Lideran Mientras los Canales de Fabricantes se ExpandenLos corredores y agentes de seguros mantuvieron el 45,1% de la participación del mercado de seguros de calderas en 2026. Los corredores siguen siendo importantes para las acerías, las plantas químicas y las grandes carteras de bienes raíces comerciales que requieren condiciones de póliza personalizadas y suscripción especializada. Su función incluye hacer coincidir el valor asegurado, las necesidades de inspección y la exposición a la interrupción del negocio con los límites de póliza apropiados. W Denis Insurance Brokers describió la cobertura por avería de equipos como una respuesta a los costos de reparación especializados y al tiempo de inactividad prolongado en su guía de 2025. Las ventas directas de aseguradoras, las empresas de suministro de energía, los proveedores y las asociaciones de seguros del hogar también llegan a los clientes residenciales y comerciales pequeños. Estos canales pueden reducir la complejidad de la compra cuando una forma estándar de protección es suficiente. La combinación de canales refleja la diferencia entre la colocación industrial compleja, que requiere asesoramiento, y las compras más simples que pueden integrarse en otros servicios. El mercado de seguros de calderas sigue dependiendo de los corredores donde la complejidad operativa y la necesidad de asesoramiento técnico son más elevadas.
Se proyecta que los fabricantes, instaladores y proveedores de mantenimiento de calderas crecerán a una CAGR del 6,5% de 2027 a 2032. Un fabricante de equipos originales puede incluir la cobertura dentro de un acuerdo de servicio en el momento de la instalación, vinculando la renovación del seguro al contrato de mantenimiento. Este enfoque puede reducir el papel del corredor al tiempo que proporciona a las aseguradoras información de mantenimiento que respalda la suscripción. Proova ha desarrollado herramientas de verificación digital para confirmar el estado de mantenimiento de la caldera en el inicio de la póliza. Los registros de mantenimiento pueden reducir la incertidumbre sobre el estado de la caldera residencial y la gestión de reclamaciones. Para las aseguradoras establecidas, la distribución vinculada al fabricante crea tanto un riesgo competitivo como una fuente de información más oportuna sobre el estado del equipo. La relación puede alinear los registros de mantenimiento, el momento de la renovación y la selección de riesgos dentro de la misma interacción con el cliente. El mercado de seguros de calderas puede utilizar este canal para mejorar la visibilidad del mantenimiento al tiempo que facilita la obtención de cobertura para los clientes residenciales.
Análisis Geográfico
Europa mantuvo el 32,3% del total del mercado de seguros de calderas en 2026, respaldada por activos industriales consolidados y requisitos de inspección estructurados. El mercado de seguros técnicos de Alemania incluye la cobertura de avería de calderas y maquinaria dentro de una amplia base de riesgos de ingeniería. El Reino Unido es un mercado europeo importante porque HSB Reino Unido e Irlanda proporciona protección por avería de equipos con servicios de organismo de inspección acreditado por UKAS. Este modelo combina el apoyo a la inspección legal con la protección comercial para los clientes. La norma NF X50-010 de Francia entró en vigor el 1 de mayo de 2025 y exige documentación definida y monitoreo de monóxido de carbono para los contratos de mantenimiento de calderas de gas aplicables. Estas obligaciones de cumplimiento normativo respaldan las revisiones periódicas de los equipos y refuerzan el papel del seguro en la gestión de riesgos. El ciclo de mantenimiento regular también proporciona a las aseguradoras una base más clara para evaluar el estado del equipo y el cumplimiento de los requisitos de servicio.
Se proyecta que Asia-Pacífico crecerá a una CAGR del 6,8% de 2027 a 2032, la tasa regional más rápida en el mercado de seguros de calderas. La Ley de Calderas 2025 de India entró en vigor el 1 de mayo de 2025 y estandarizó el registro, la inspección y la certificación en la fabricación, instalación y uso de calderas. El marco amplía los requisitos de cumplimiento que deben cumplir los operadores de plantas, los contratistas y los propietarios. Las Normas de Investigación de Accidentes de Calderas 2025 de India también exigen la notificación en un plazo de 24 horas tras un accidente, añadiendo un registro claro para las investigaciones y la evaluación de reclamaciones. Indonesia, Vietnam, Tailandia y Malasia están añadiendo capacidad industrial mediante la relocalización de la manufactura y la inversión en infraestructura relacionada. Estos mercados cuentan con instalaciones de calderas de proceso en expansión y siguen estando menos asegurados que las regiones maduras. Las aseguradoras especializadas pueden utilizar asociaciones de mantenimiento y apoyo de tratados para llegar a estos grupos en desarrollo sin depender únicamente de la distribución tradicional de grandes cuentas.
América del Norte sigue siendo una región madura pero activa porque los requisitos de inspección a nivel estatal sitúan a las aseguradoras autorizadas dentro del ciclo operativo anual de las calderas comerciales e industriales. Los Estados Unidos registraron 103,1 mil millones de USD en pérdidas aseguradas por catástrofes naturales durante 2025, con cortes de suministro y cargas de equipos de emergencia que contribuyeron a las reclamaciones por avería de equipos. Canadá ha experimentado un aumento de las reclamaciones procedentes de turbinas de vapor, generadores, sistemas de calefacción, ventilación y aire acondicionado, y maquinaria de producción. Oriente Medio y África generan demanda a partir de activos de petróleo, gas y refinación que requieren grandes programas industriales de todo riesgo e ingeniería. América del Sur sigue siendo la presencia regional más pequeña en 2026, con Brasil y Argentina proporcionando las principales oportunidades en los sectores industrial y energético. La volatilidad cambiaria y las restricciones de asequibilidad pueden dificultar los programas plurianuales en esos mercados. La combinación regional exige que las aseguradoras adapten los términos de las pólizas y las estructuras de pago a las condiciones operativas y de asequibilidad locales.
Panorama Competitivo
Concentración del Mercado
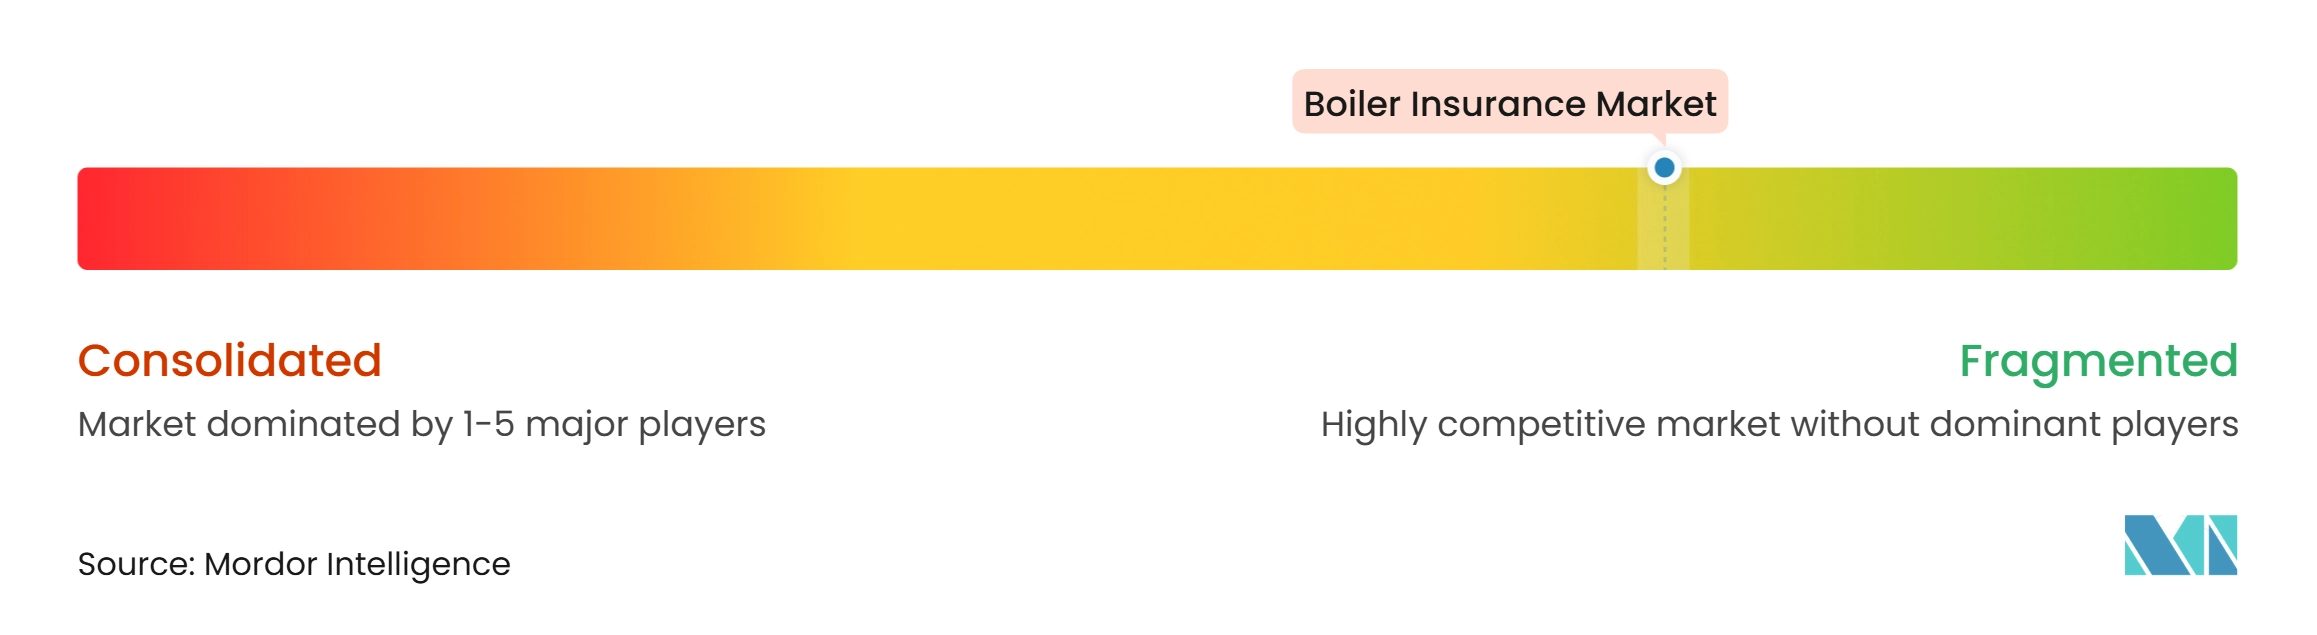
El mercado de seguros de calderas está fragmentado, con aseguradoras especializadas en ingeniería, operadoras regionales y aseguradoras comerciales generales compitiendo en los segmentos industrial, comercial y de pequeñas empresas. Proveedores como HSB, FM Boiler Re y Travelers BoilerRe han establecido experiencia en avería de equipos, protección de maquinaria, inspección y prevención de pérdidas, pero su especialización no indica dominancia en el mercado más amplio. FM informa que el error humano contribuyó a siete de cada diez de sus mayores pérdidas por incendio, calderas y maquinaria en las instalaciones de sus clientes a nivel mundial, destacando la importancia de la ingeniería de riesgos y el mantenimiento preventivo. Estas capacidades ayudan a los proveedores especializados a diferenciarse, mientras que las aseguradoras regionales compiten incorporando la protección por avería de equipos en pólizas de propiedad comercial más amplias.
La fragmentación del mercado se ve reforzada por asociaciones, expansión geográfica y gestión de riesgos basada en tecnología. En agosto de 2026, FM Boiler Re anunció planes para expandirse a los mercados de seguros del Reino Unido y Europa a través de asociaciones de reaseguro de tratados, extendiendo su experiencia en avería de equipos a aseguradoras, agentes gestores generales y corredores de reaseguro. En marzo de 2026, HSB, SECURA Insurance y HelixIntel introdujeron HelixCMMS, una herramienta de gestión de mantenimiento sin costo para asegurados comerciales y agrícolas. Por su parte, QBE y Tokio Marine America se unieron a Accelerant Risk Exchange como socios de capital en abril de 2025, ilustrando el continuo desarrollo de asociaciones alternativas de suscripción y distribución. Estas iniciativas muestran cómo las aseguradoras y los proveedores especializados están fortaleciendo el acceso al mercado a través de experiencia técnica, herramientas digitales y capacidad de reaseguro, en lugar de depender únicamente de los precios.
Existen oportunidades para que las aseguradoras más pequeñas, las operadoras regionales y los proveedores especializados se diferencien a través del monitoreo de equipos conectados, las asociaciones de mantenimiento preventivo y la cobertura simplificada para pequeñas y medianas empresas. El envejecimiento de los equipos industriales y los sistemas cada vez más complejos de calefacción, electrificación y almacenamiento de energía en baterías crean demanda de cobertura que refleje las cambiantes configuraciones de los equipos y los riesgos asociados. Sin embargo, las aseguradoras deben definir claramente los límites de cobertura entre las calderas convencionales, los sistemas eléctricos y las tecnologías emergentes, manteniendo al mismo tiempo estándares de suscripción eficaces. En general, el mercado fragmentado favorece a los proveedores que combinan experiencia en ingeniería, distribución flexible y servicios prácticos de prevención de pérdidas para satisfacer las necesidades de una clientela comercial diversa.
Líderes de la Industria de Seguros de Calderas
-
Factory Mutual Insurance Company
-
The Hartford Steam Boiler Inspection and Insurance Company
-
The Travelers Companies, Inc.
-
Chubb Limited
-
American International Group, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Seguros de Calderas Empresas cubiertas en este informe
- Factory Mutual Insurance Company
- The Hartford Steam Boiler Inspection and Insurance Company
- Chubb Limited
- The Travelers Companies, Inc.
- HDFC ERGO General Insurance Company Limited
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
- Generali Central Insurance Company Limited
- Universal Sompo General Insurance Company Limited
- The Oriental Insurance Company Limited
- American International Group, Inc.
- Starr International Company, Inc.
- AXA XL
- Liberty Mutual Insurance Company
- ICICI Lombard General Insurance Company Limited
- IFFCO-TOKIO General Insurance Company Limited
- SBI General Insurance Company Limited
- The Cincinnati Insurance Companies
- Sompo International Insurance
Desarrollos recientes de la industria en Mercado de Seguros de Calderas
- Agosto de 2026: FM Boiler Re anunció planes para expandirse al Reino Unido y Europa a través de asociaciones de reaseguro de tratados, extendiendo su experiencia en avería de equipos a aseguradoras, agentes gestores generales y corredores de reaseguro.
- Julio de 2026: FM publicó Comprensión de la Generación de Energía: Tendencias de Pérdidas y Análisis Predictivo, informando de 427 pérdidas y aproximadamente 3,7 mil millones de USD en pérdidas brutas entre sus clientes de generación de energía de 2021 a 2025. Las averías mecánicas y eléctricas representaron más del 80% del impacto financiero anual, destacando la importancia del mantenimiento predictivo y la resiliencia de los equipos.
- Marzo de 2026: HSB, SECURA Insurance y HelixIntel colaboraron para proporcionar a los asegurados comerciales y agrícolas HelixCMMS, una plataforma de gestión de mantenimiento diseñada para mejorar la fiabilidad de los equipos y respaldar la prevención proactiva de pérdidas.
- Mayo de 2025: La Ley de Calderas de India, 2025 (Ley N.º 12 de 2025) entró en vigor, reemplazando la Ley de Calderas de 1923. La legislación modernizó el marco para el registro, la inspección y la seguridad de calderas, afectando los requisitos de cumplimiento relevantes para la suscripción de seguros de calderas.
Alcance del Informe Global del Mercado de Seguros de Calderas
Resumen de la segmentación
| Residencial | |
| Comercial e Industrial | Generación de Energía y Servicios Públicos |
| Petróleo, Gas, Refinación y Petroquímica | |
| Fabricación de Productos Químicos y Farmacéuticos | |
| Alimentos, Bebidas y Agroindustria | |
| Metales, Minería y Manufactura Pesada | |
| Bienes Raíces Comerciales, Hostelería y Servicios | |
| Salud, Educación y Sector Público | |
| Otras Industrias Comerciales |
| Póliza Independiente de Calderas / Avería de Equipos |
| Cobertura de Calderas Integrada o Endosada en una Póliza de Seguro Más Amplia |
| Solo Daños a la Propiedad |
| Daños a la Propiedad más Interrupción del Negocio / Gastos Adicionales |
| Otra / Limitada |
| Ventas Directas de la Aseguradora |
| Corredores y Agentes de Seguros |
| Empresas de Suministro de Energía y Proveedores |
| Fabricantes, Instaladores y Proveedores de Mantenimiento de Calderas |
| Canales de Asociación con Bancos y Seguros del Hogar |
| Otros Canales de Afinidad y Asociación |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Malasia | |
| Singapur | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Segmento de Cliente | Residencial | |
| Comercial e Industrial | Generación de Energía y Servicios Públicos | |
| Petróleo, Gas, Refinación y Petroquímica | ||
| Fabricación de Productos Químicos y Farmacéuticos | ||
| Alimentos, Bebidas y Agroindustria | ||
| Metales, Minería y Manufactura Pesada | ||
| Bienes Raíces Comerciales, Hostelería y Servicios | ||
| Salud, Educación y Sector Público | ||
| Otras Industrias Comerciales | ||
| Por Estructura de Póliza | Póliza Independiente de Calderas / Avería de Equipos | |
| Cobertura de Calderas Integrada o Endosada en una Póliza de Seguro Más Amplia | ||
| Por Alcance de Cobertura | Solo Daños a la Propiedad | |
| Daños a la Propiedad más Interrupción del Negocio / Gastos Adicionales | ||
| Otra / Limitada | ||
| Por Canal de Distribución | Ventas Directas de la Aseguradora | |
| Corredores y Agentes de Seguros | ||
| Empresas de Suministro de Energía y Proveedores | ||
| Fabricantes, Instaladores y Proveedores de Mantenimiento de Calderas | ||
| Canales de Asociación con Bancos y Seguros del Hogar | ||
| Otros Canales de Afinidad y Asociación | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Malasia | ||
| Singapur | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del sector de seguros de calderas para 2032?
Se proyecta que el mercado global de seguros de calderas alcance los 15,9 mil millones de USD en 2032, creciendo a una CAGR del 4,8% de 2027 a 2032.
¿Qué grupo de clientes lidera la demanda de seguros de calderas?
Los clientes Comerciales e Industriales mantuvieron una participación del 54,7% en 2026, lo que refleja la alta exposición a pérdidas de las empresas de servicios públicos, refinerías, fabricantes y grandes carteras de propiedades.
¿Por qué la cobertura por interrupción del negocio se está volviendo más importante para los operadores de calderas?
Se prevé que la cobertura combinada de Daños a la Propiedad más Interrupción del Negocio y Gastos Adicionales crezca a una CAGR del 6,2% hasta 2032 porque los plazos de reparación y los costos de tiempo de inactividad están aumentando.
¿Qué región se espera que crezca más rápido hasta 2032?
Se prevé que Asia-Pacífico se expanda a una CAGR del 6,8% hasta 2032, respaldada por la expansión industrial y la actualización de la regulación de calderas en India.
¿Cómo afectan las inspecciones de calderas a los requisitos de seguro?
Las normas de inspección legal en varias jurisdicciones exigen inspecciones autorizadas y refuerzan el vínculo entre la cobertura de la póliza, la certificación y el cumplimiento operativo.
¿Cómo están influyendo los fabricantes de calderas en la distribución de seguros?
Se prevé que los fabricantes, instaladores y proveedores de mantenimiento crezcan a una CAGR del 6,5% hasta 2032 al integrar la protección con los acuerdos de instalación y servicio.