
Kesselversicherungsmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 12.60 Milliarden US-Dollar |
| Marktgröße (2031) | 15.90 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 4.80 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Kesselversicherungsmarkt Analyse von Mordor Intelligence
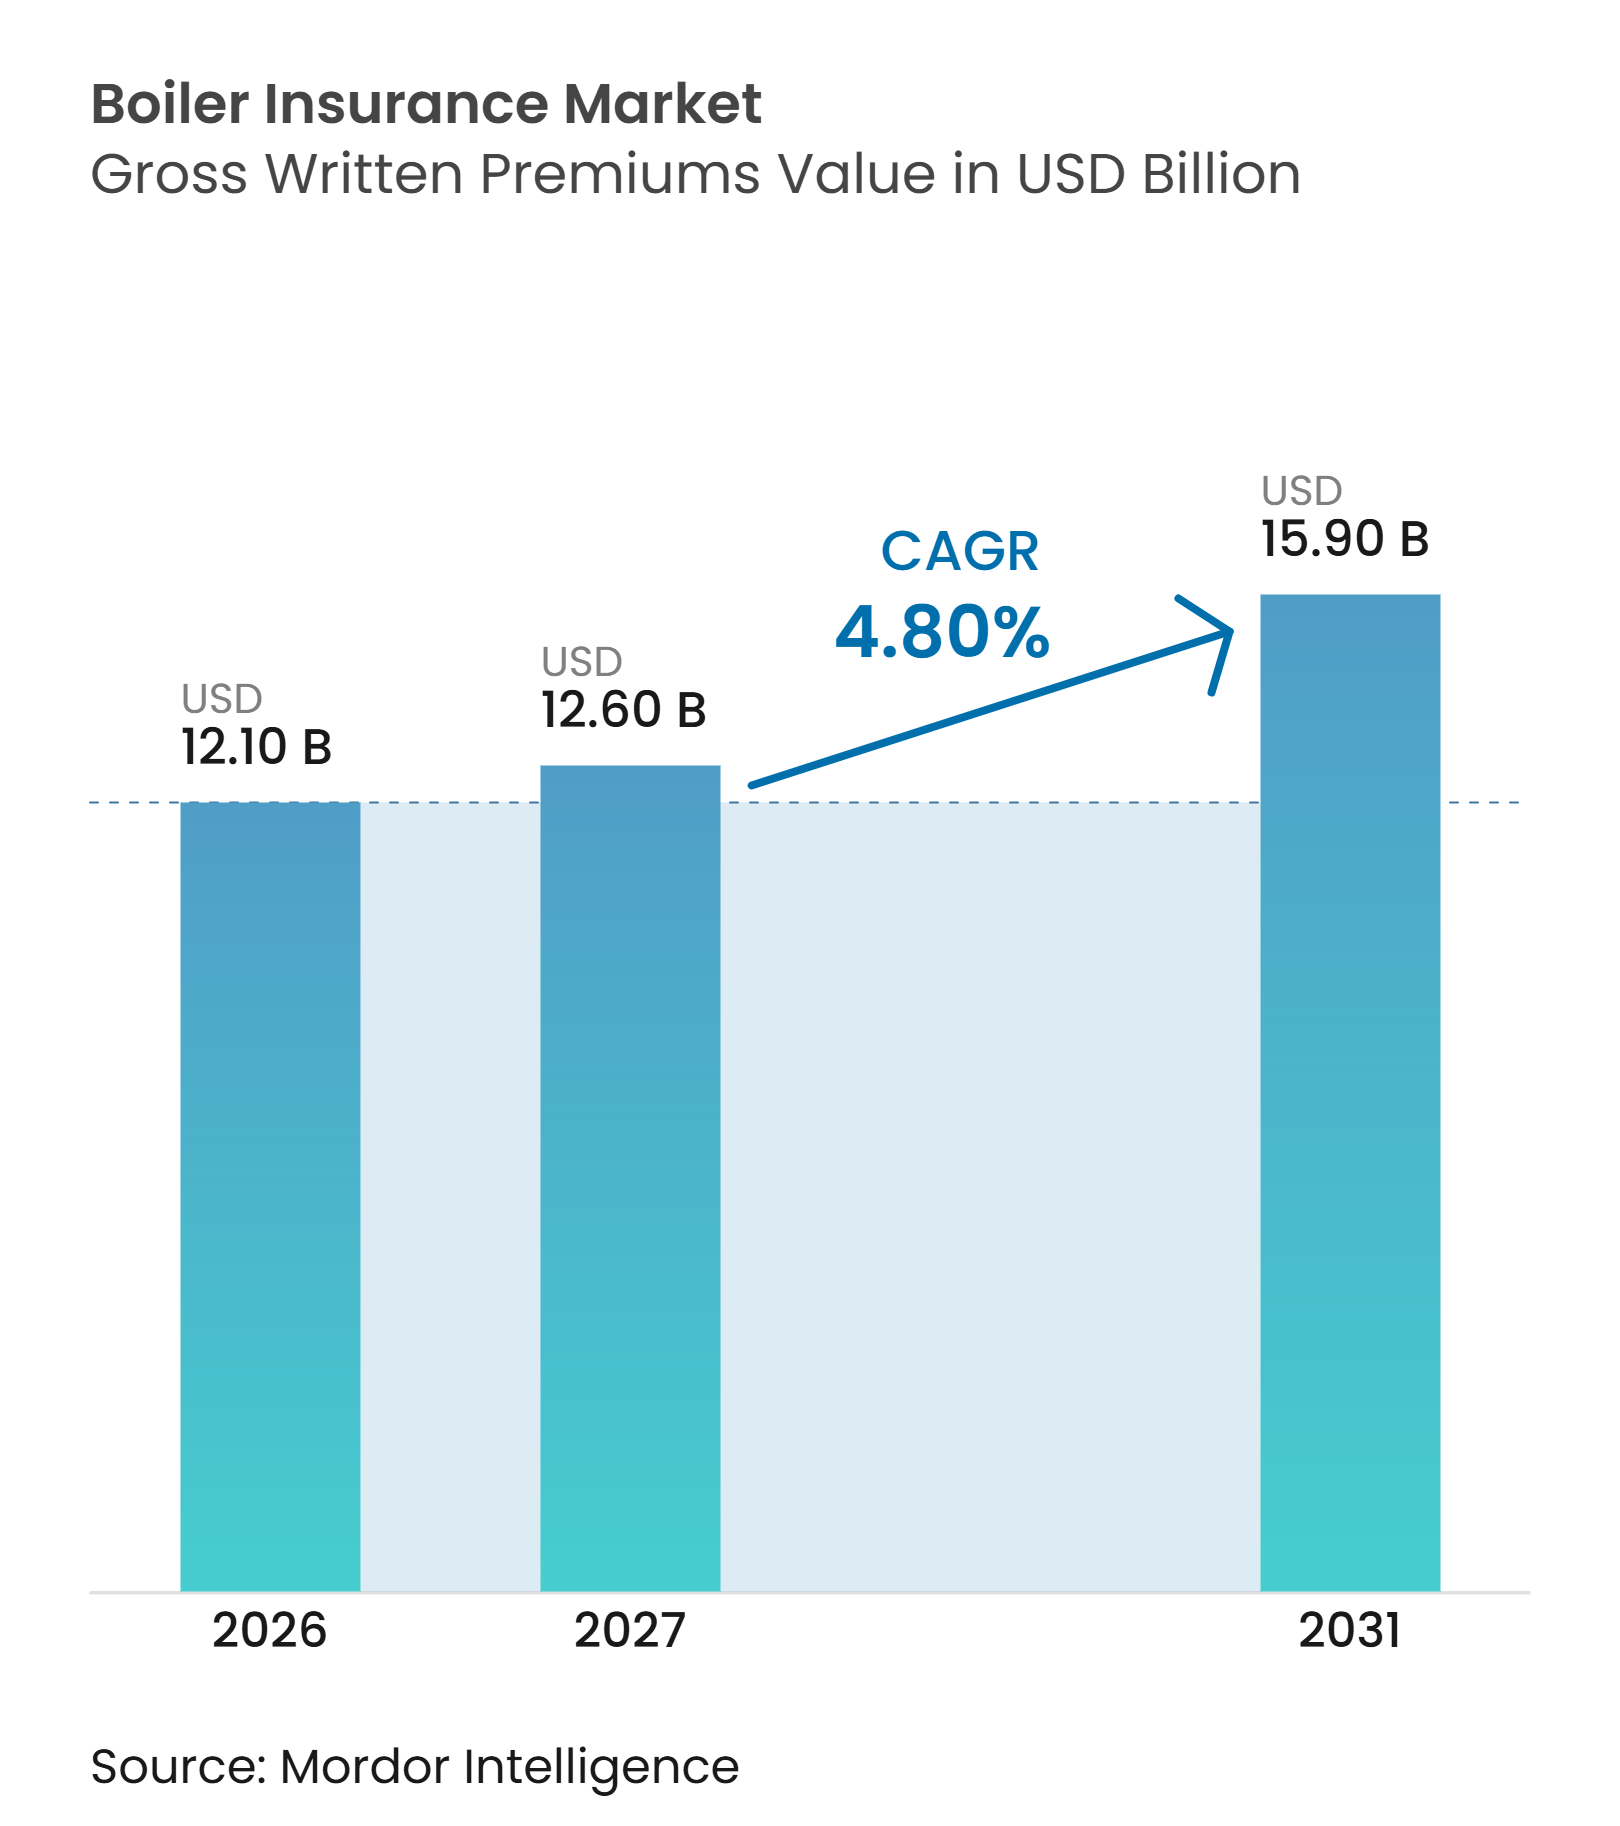
Die Größe des Kesselversicherungsmarkts gemessen am Wert der gebuchten Bruttoprämien wird voraussichtlich von 12,10 Milliarden USD im Jahr 2026 auf 12,60 Milliarden USD im Jahr 2027 wachsen und bis 2031 bei einer CAGR von 4,80 % über den Zeitraum 2027–2031 einen Wert von 15,90 Milliarden USD erreichen.
Das Wachstum beruht auf der Notwendigkeit, Industrie- und Gewerbebetreiber vor Geräteausfällen und längeren Betriebsunterbrechungen zu schützen. Alternde Kesselbestände in Nordamerika und Westeuropa halten die Nachfrage aufrecht, während die Ausweitung kesselintensiver Betriebe im asiatisch-pazifischen Raum und im Nahen Osten neue versicherte Anlagen hinzufügt. Versicherer kombinieren Inspektionsdienstleistungen mit vernetzter Überwachung und vorausschauender Wartung, wodurch Risikoprävention und finanzieller Schutz miteinander verbunden werden. Dieser Ansatz kann die Schadenprävention verbessern und unterstützt Policen, die die betriebliche Kontinuität und nicht nur die Reparaturkosten abdecken. Die Wettbewerbspositionierung hängt zunehmend von technischem Fachwissen, Inspektionskompetenz und der Fähigkeit ab, Risiken vernetzter Anlagen zu bewerten.
Wichtigste Erkenntnisse des Berichts
- Nach Kundensegment entfiel auf Gewerbe und Industrie im Jahr 2026 ein Marktanteil von 54,7 % am Kesselversicherungsmarkt, während der Privatkundenbereich bis 2032 voraussichtlich mit einer CAGR von 5,5 % wachsen wird.
- Nach Policenstruktur hielten eigenständige Kessel- und Betriebsunterbrechungspolicen im Jahr 2026 einen Marktanteil von 60,3 % am Kesselversicherungsmarkt, während eingebettete oder ergänzte Kesseldeckungen bis 2032 voraussichtlich mit einer CAGR von 6,6 % wachsen werden.
- Nach Deckungsumfang entfiel auf den reinen Sachschaden im Jahr 2026 ein Marktanteil von 44,8 % am Kesselversicherungsmarkt, während Sachschaden kombiniert mit Betriebsunterbrechung und Mehrkosten bis 2032 voraussichtlich mit einer CAGR von 6,2 % wachsen wird.
- Nach Vertriebskanal entfielen auf Versicherungsmakler und -vertreter im Jahr 2026 45,1 % des Marktanteils am Kesselversicherungsmarkt, während Kesselhersteller, Installateure und Wartungsdienstleister bis 2032 voraussichtlich mit einer CAGR von 6,5 % wachsen werden.
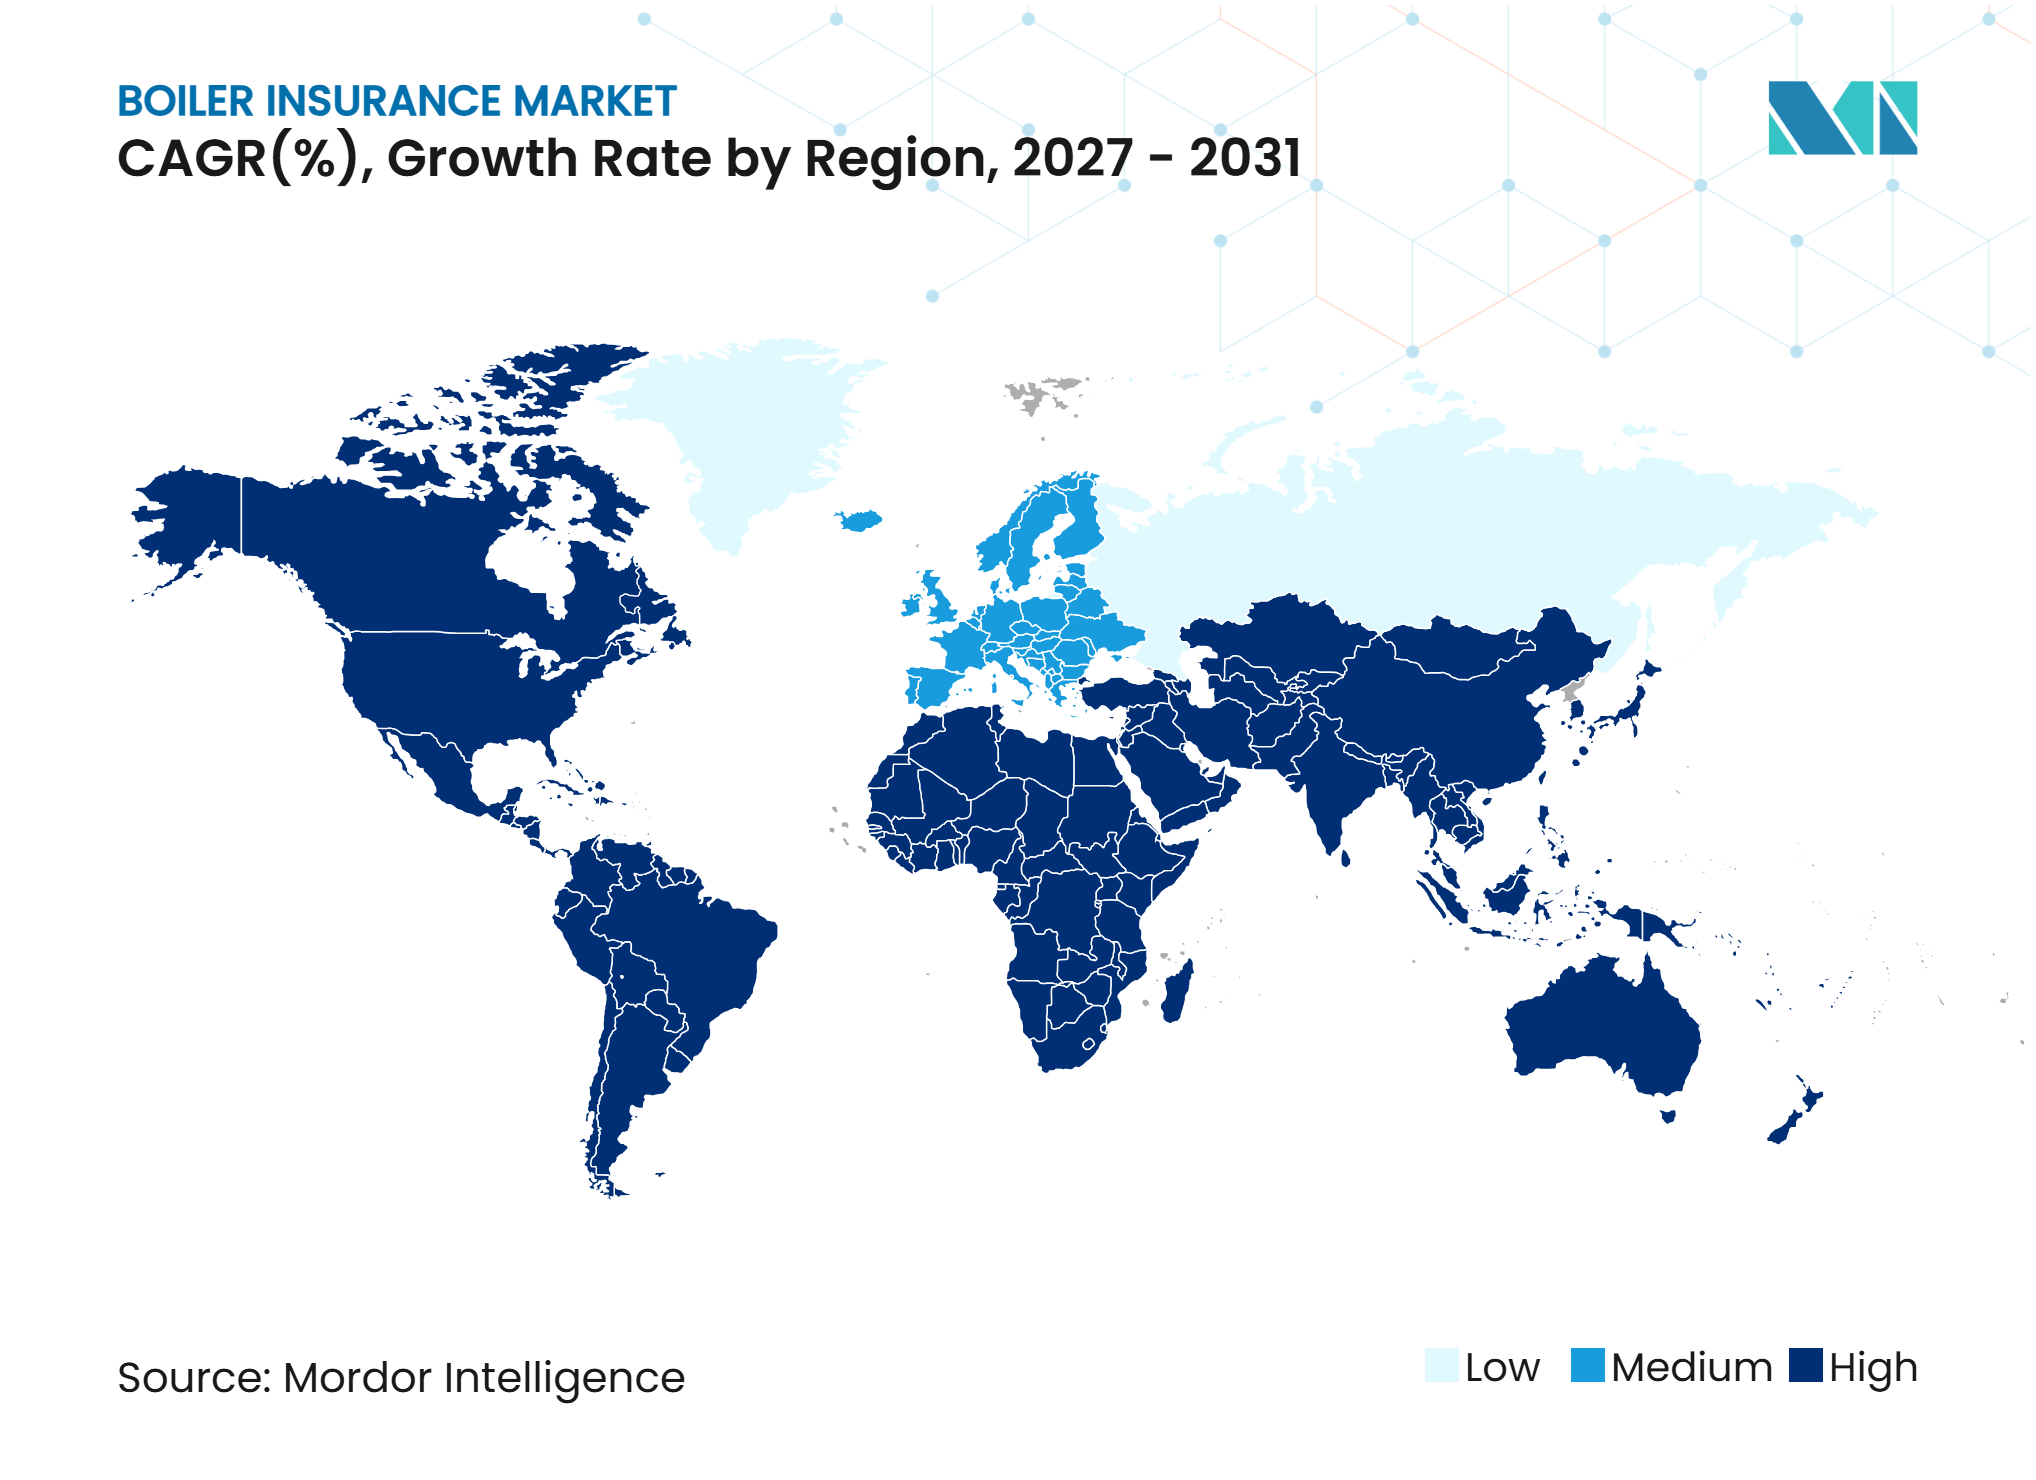
- Nach Geografie entfiel auf Europa im Jahr 2026 ein Marktanteil von 32,3 % am Kesselversicherungsmarkt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 6,8 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Wachsendes Bewusstsein für Kesselausfallversicherungen bei Industrie- und Gewerbebetreibern | +0.6% | Global | Mittelfristig (2–4 Jahre) |
| Steigende Kosten für Kesselreparatur, -ersatz und Betriebsunterbrechung | +1.2% | Global, mit unmittelbaren Gewinnen in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung kesselintensiver Industrien und industrieller Infrastruktur | +0.9% | Schwerpunkt asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Obligatorische Kesselinspektionen und Sicherheitsanforderungen für Druckbehälter | +1.0% | Global, mit unmittelbaren Gewinnen in Europa, Nordamerika und Indien | Mittelfristig (2–4 Jahre) |
| Steigende Nachfrage nach umfassender Betriebsunterbrechungsdeckung | +0.8% | Nordamerika und Europa, mit Wachstum im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Ausweitung von Kesselwartungsdienstleistungen für Privatkunden und gebündelten Schutzplänen | +0.7% | Europa und Nordamerika, mit frühen Gewinnen im städtischen asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Kosten für Kesselreparatur, -ersatz und Betriebsunterbrechung
Die Kosten von Geräteausfällen stärken die Nachfrage im gesamten Kesselversicherungsmarkt, da ein Schaden gleichzeitig Reparaturausgaben und die Umsatzkontinuität beeinträchtigen kann. FM verzeichnete zwischen 2021 und 2025 427 Schadensereignisse in der Stromerzeugung, die bei seinen Kunden zu Bruttoschäden von 3,7 Milliarden USD führten[1]. Mechanische und elektrische Ausfälle machten mehr als 70 % dieser Ereignisse und mehr als 80 % ihrer jährlichen finanziellen Auswirkungen aus. Versicherte Schäden durch Naturkatastrophen in den Vereinigten Staaten beliefen sich im Jahr 2025 auf 103,1 Milliarden USD, und Ausfälle, Spannungsschwankungen sowie Überlastungen von Notstromaggregaten führten zu sekundären Schadensforderungen im Bereich Betriebsunterbrechung. Lieferengpässe bei Kesselrohren, Steuerungssystemen und Dampfturbinen können Reparaturen verlängern, was die Bedeutung des Betriebsunterbrechungsschutzes erhöht. Wiederbeschaffungswerte, die nach früheren Inflationsphasen nicht angepasst wurden, können Versicherungsnehmer im Schadensfall auch unterversichert zurücklassen.
Obligatorische Kesselinspektionen und Sicherheitsanforderungen für Druckbehälter
Inspektionsanforderungen schaffen im Kesselversicherungsmarkt regelmäßige Kontaktpunkte zwischen Betreibern, zugelassenen Inspektoren und Versicherern. Mehrere US-amerikanische Bundesstaaten schreiben jährliche Innen- und Außeninspektionen für Hochdruckkessel vor, wobei Zertifikatsinspektionen von zugelassenen Versicherungsgesellschaftsinspektoren durchgeführt werden. Rhode Island wendet seine Kessel- und Druckbehälterinspektionsregeln unter Verwendung der ASME-Code-Ausgabe 2025 an. Indien verabschiedete das Kesselgesetz 2025 am 4. April 2025, und die Gesetzgebung trat am 1. Mai 2025 in Kraft, wodurch ein moderner Rahmen für die Kesselregistrierung, -inspektion und -zertifizierung geschaffen wurde[2]. Indien veröffentlichte im September 2025 auch die Kesselunfalluntersuchungsregeln 2025, die eine Unfallmeldung innerhalb von 24 Stunden und eine strukturiertere Dokumentation für die Schadensprüfung vorschreiben. Diese Anforderungen verknüpfen Compliance-Dokumentation und Versicherungsinspektionsdienstleistungen eng miteinander über die gesamte Betriebslebensdauer eines Kessels.
Ausweitung kesselintensiver Industrien und industrieller Infrastruktur
Die Ausweitung der Stromerzeugung, Raffination, chemischen Verarbeitung sowie der Lebensmittel- und Getränkeherstellung verbreitert die versicherte Anlagenbasis. Industrielle Aktivitäten in Indonesien, Vietnam und Malaysia fügen durch Produktionsverlagerungen und Logistikinvestitionen Prozesskessel-Exponierungen hinzu. Der Kesselversicherungsmarkt kann auch Risiken im Zusammenhang mit Batterie-Energiespeichersystemen und elektrifizierten Heizgeräten abdecken, wenn diese Systeme mit konventionellen Druckanlagen integriert sind. Travelers stellt fest, dass sich die Risiken durch Betriebsunterbrechungen weiterentwickeln, da Betriebe stärker vernetzt werden und die Anlagenexponierung komplexer wird[3]. Diese breitere Mischung von Anlagen erfordert ein Underwriting, das das Zusammenspiel zwischen elektrischen, mechanischen und konventionellen Drucksystemen bewertet. Es eröffnet auch eine Chance für Spezialisten, die Risikotechnik für gemischte Anlagenkonfigurationen anbieten können.
Steigende Nachfrage nach umfassender Betriebsunterbrechungsdeckung
Kombinierte Deckungen gewinnen an Aufmerksamkeit, da ein Kesselausfall gleichzeitig Produktion, Kühlung, Versorgungsleistungen und nachgelagerte Prozesse unterbrechen kann. FM berichtet, dass Lieferzeiten für Gasturbinen sich über Jahre erstrecken können, was die finanziellen Folgen einer Betriebsunterbrechung erhöht. Der ISO-Zusatz für Betriebsunterbrechungsursachen, CP 10 46, kann Ausfallschutz in ein Sachversicherungsprogramm integrieren, während dedizierte Produkte breitere Policenstrukturen bieten können. Vernetzte und automatisierte Systeme können einen einzelnen Geräteausfall auf mehrere Funktionen ausweiten und damit den Wert des Schutzes für Betriebseinkommen und Mehrkosten erhöhen. Der Kesselversicherungsmarkt profitiert daher, wenn Versicherungsnehmer die Auswirkungen eines Ausfalls auf den gesamten Betrieb und nicht nur auf die betroffene Anlage bewerten. Versicherer mit technischer Unterstützung können diese umfassendere Bewertung nutzen, um bei der Verlängerung den Wert einer umfassenden Deckung zu erläutern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Auswirkungszeitraum |
|---|---|---|---|
| Hohe Prämien und Selbstbehalte für alternde oder risikoreiche Kessel | -0.9% | Global, insbesondere im Nahen Osten und Afrika, Südamerika sowie kleinen und mittleren Unternehmen in allen Regionen | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Bekanntheit und Versicherungsdurchdringung bei kleinen und mittleren Unternehmen | -0.7% | Schwerpunkt asiatisch-pazifischer Raum, mit sekundärer Relevanz in Südamerika sowie dem Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Substitution durch Herstellergarantien und Wartungsverträge | -0.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Deckungsausschlüsse, Altersgrenzen für Geräte und Komplexität der Schadenabwicklung | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Prämien und Selbstbehalte für alternde oder risikoreiche Kessel
Prämien und Selbstbehalte können die Akzeptanz bei Eigentümern alter oder schlecht gewarteter Kesselanlagen einschränken. HSB Kanada hat über steigende Schadensforderungen bei Betriebsunterbrechungen in Bürogebäuden, Hotels, Eigentumswohnungstürmen und Einzelhandels-Lebensmittelgeschäften berichtet, die auf alternde Geräte angewiesen sind. Technikermangel kann zu unvollständigen Reparaturen führen, was den Schaden erhöhen und die Auslegung der Policenbedingungen erschweren kann. Höhere Selbstbehalte können den finanziellen Nutzen einer Deckung schwächen, wenn kleinere Betreiber die jährlichen Prämien mit den erwarteten Schadenskosten vergleichen. Konservatives Underwriting schützt die Rentabilität des Versicherers, kann jedoch den Zugang für mittelaltrige Industrieanlagen und kleinere Konten einschränken. Der Kesselversicherungsmarkt muss eine genaue Preisgestaltung mit Bedingungen in Einklang bringen, die für die am stärksten von Geräteausfällen betroffenen Betreiber praktikabel bleiben.
Begrenzte Bekanntheit und Versicherungsdurchdringung bei kleinen und mittleren Unternehmen
Kleine und mittlere Unternehmen bleiben eine große Deckungslücke, insbesondere in aufstrebenden asiatisch-pazifischen Volkswirtschaften. Lebensmittelverarbeitungs-, Agro-Industrie- und Leichtfertigungsbetriebe betreiben möglicherweise ältere Kessel mit unvollständigen Wartungsunterlagen und begrenztem Zugang zu spezialisiertem Underwriting. Eine Umfrage aus dem Jahr 2025 unter 128 Mitgliedern des deutschen Maklerverbands ergab, dass die Befragten klare Kapazitätsbeschränkungen in der Industrieversicherung für kleine und mittlere Unternehmen sahen. Viele Betreiber sehen die Kesselversicherung nur als Mittel zur Erlangung eines Inspektionszertifikats und nicht als Schutz vor Betriebsunterbrechung und Haftung. Vereinfachtes Underwriting, klareres Produktdesign und Betreiberschulung können das Bewusstsein verbessern, ohne die Risikodisziplin zu verringern. Bis diese Maßnahmen verbreiteter werden, wird der Kesselversicherungsmarkt sein Potenzial bei kleineren Betreibern nicht vollständig ausschöpfen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kundensegment:
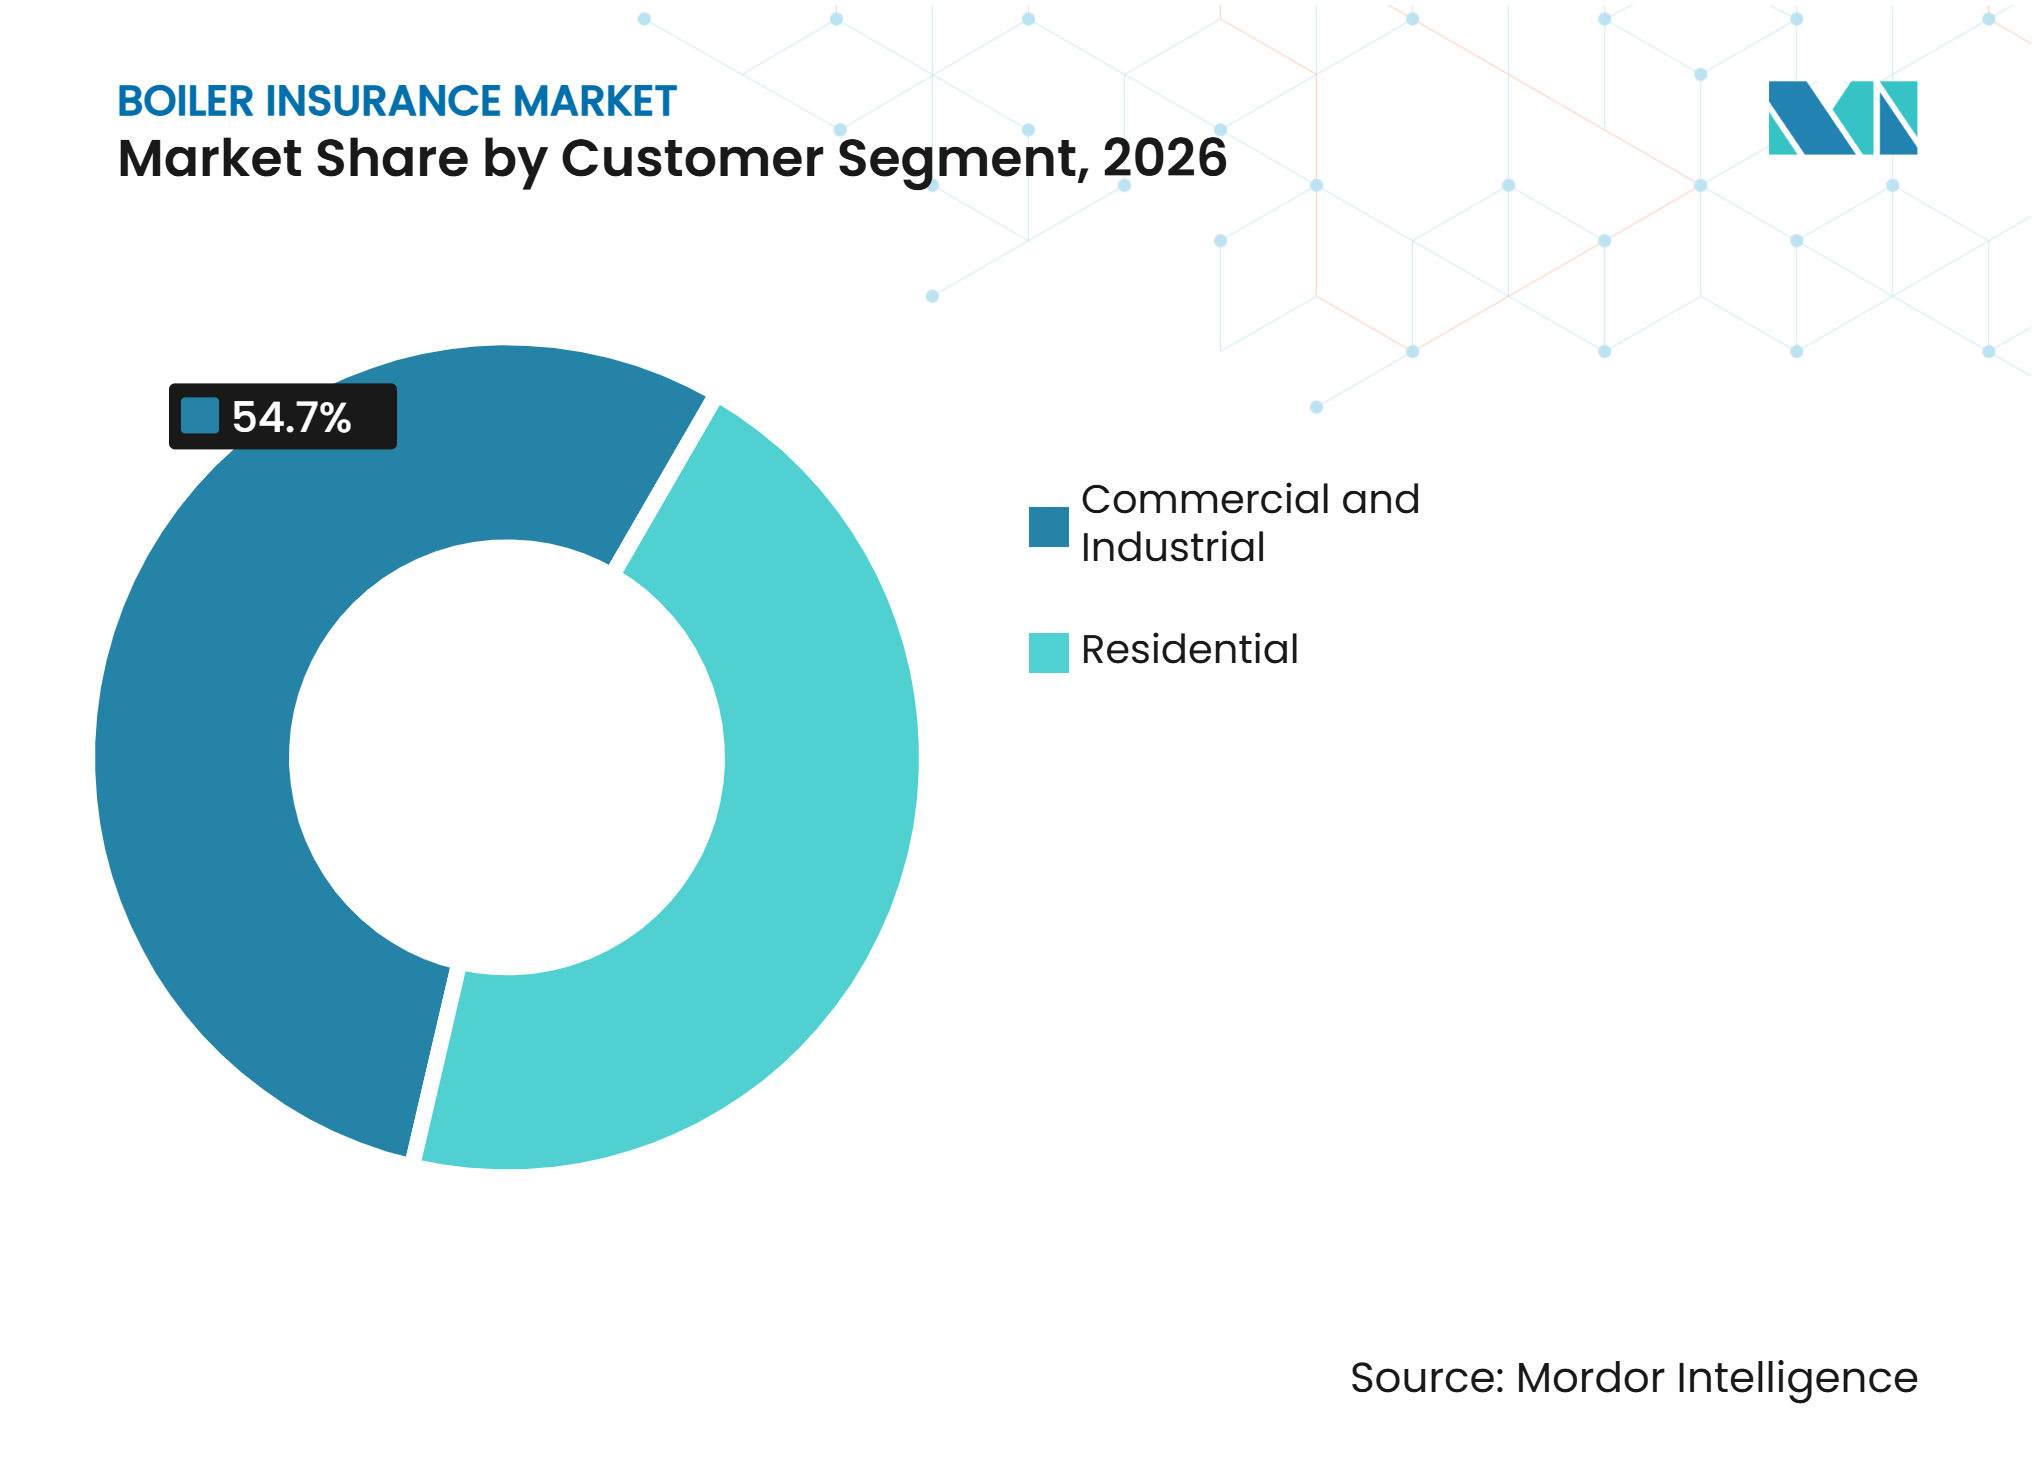
Industrielle Risikokonzentration unterstützt PrämienvolumenGewerbe und Industrie entfielen im Jahr 2026 auf 54,7 % des Marktanteils am Kesselversicherungsmarkt, gestützt durch den hohen Wert und die kritische Bedeutung industrieller Kesselanlagen. Stromerzeugungsunternehmen, Öl- und Gasraffinerien, Chemiehersteller und große gewerbliche Immobilienportfolios benötigen Deckung, da ein Kesselausfall wesentliche Betriebsabläufe unterbrechen kann. FM identifiziert Gasturbinen als größte Quelle von Sachschäden in seiner Erfahrung mit Stromerzeugungskunden. Dieselbe FM-Überprüfung ergab, dass mechanische und elektrische Ausfälle mehr als 80 % der jährlichen finanziellen Auswirkungen in diesem Sektor verursachten. Raffinerien, petrochemische Anlagen, Pharmabetriebe und Bergbauunternehmen sind ebenfalls auf kontinuierliche Dampf- und Wärmeproduktion angewiesen. Krankenhäuser, Schulen und öffentliche Gebäude bieten eine stabilere Nachfragebasis, da zuverlässige Heizungsanlagen wesentliche Dienstleistungen und Compliance-Verpflichtungen unterstützen. Diese Konzentration wesentlicher Infrastruktur bedeutet, dass Risikotechnik und Inspektionsqualität für die Kaufentscheidung zentral bleiben.
Privatkunden repräsentieren den verbleibenden Anteil am Kesselversicherungsmarkt im Jahr 2026 und sollen von 2027 bis 2032 mit einer CAGR von 5,5 % wachsen. Das Wachstum ist mit gebündelten Schutzplänen verbunden, die über Energieversorger und Hausversicherungspartner verkauft werden, und nicht allein mit einer Zunahme der Kesselinstallationen in Privathaushalten. Frankreich verpflichtet Mieter, jährliche Wartungen für Kessel zwischen 4 kW und 400 kW gemäß nationalen Vorschriften zu veranlassen. Der aktualisierte Standard NF X50-010, der im Mai 2025 in Kraft trat, fügte Kohlenstoffmonoxidüberwachung und Dokumentationsanforderungen zu den relevanten Wartungsvereinbarungen hinzu. Diese jährlichen Serviceanforderungen geben Versicherern und Dienstleistern regelmäßige Möglichkeiten zur Validierung der Risikobedingungen. Gastgewerbe und gewerbliche Immobilienportfolios kombinieren wohnungsähnliche Heizanforderungen mit größeren betrieblichen Exponierungen, was eingebetteten Schutz für beide Kundengruppen relevant macht. Der Privatkundenkanal hängt auch von klaren Wartungsnachweisen ab, da Policenbedingungen und Schadenabwicklung eng mit der Servicehistorie verknüpft sind. Der Kesselversicherungsmarkt kann profitieren, wenn routinemäßige Wartung einen zuverlässigen Zustandsnachweis vor einem Schaden oder einer Policenverlängerung schafft.


Nach Policenstruktur:
Eigenständige Deckung behält Führung, während eingebettete Produkte expandierenEigenständige Kessel- und Betriebsunterbrechungspolicen machten im Jahr 2026 60,3 % des Kesselversicherungsmarkts aus. Große Industriebetreiber bevorzugen diese Policen, da sie dedizierte Limits festlegen, anlagenspezifische Bedingungen erhalten und auf Risikotechnikdienstleistungen zugreifen können. Spezialmakler platzieren die Deckung häufig bei technischen Underwritern, die Anlagenbetrieb und Inspektionsanforderungen verstehen. Inspektionsdienstleistungen, die vielen eigenständigen Policen beigefügt sind, können Betreibern auch dabei helfen, gesetzliche Compliance-Anforderungen zu erfüllen. Das TechAdvantage-Betriebsunterbrechungsformular von HSB enthält separate Bestimmungen für Sachschäden, Betriebseinkommen, Mehrkosten, Datenwiederherstellung und Gefahrstoffdeckung. Diese Tiefe erklärt, warum dedizierte Deckungen für hochwertige und technisch komplexe Anlagen wichtig bleiben. Die dedizierte Platzierung ermöglicht es dem Versicherungsnehmer und dem Underwriter auch, den Gerätezustand, den Standort und die Betriebsumgebung detaillierter zu berücksichtigen.
Eingebettete oder ergänzte Kesseldeckungen sollen von 2027 bis 2032 mit einer CAGR von 6,6 % wachsen. Gewerbliche Sachversicherungsprogramme verwenden zunehmend den ISO-Zusatz für Betriebsunterbrechungsursachen, CP 10 46, um Lücken bei mechanischen und elektrischen Ausfällen zu schließen. Eingebettete Deckungen können bisher nicht versicherte Betreiber über eine bereits abgeschlossene Police in den Kesselversicherungsmarkt einbringen. Sie können auch einige Versicherungsnehmer dazu veranlassen, Schutz zu konsolidieren, der früher über separate Verträge erworben wurde. Spezialisten sehen sich bei einfachen Exponierungen einem Wettbewerb mit niedrigeren Prämien gegenüber, wenn Sachversicherungspolicen grundlegenden Ausfallschutz beinhalten. Ihre Chance liegt weiterhin in komplexen Schadensszenarien, bei denen höhere Limits, Inspektionsunterstützung und maßgeschneiderte technische Deckung erforderlich sind. Diese Unterscheidung ermöglicht es eingebetteten Produkten, zugängliche Risiken abzudecken, während Spezialpolicen bei Installationen mit höherem Schweregrad eine Rolle behalten. Der Kesselversicherungsmarkt behält seinen Spezialistenwert dort, wo der Kunde detaillierte Bedingungen für kritische Anlagen und vernetzte Betriebe benötigt.
Nach Deckungsumfang:
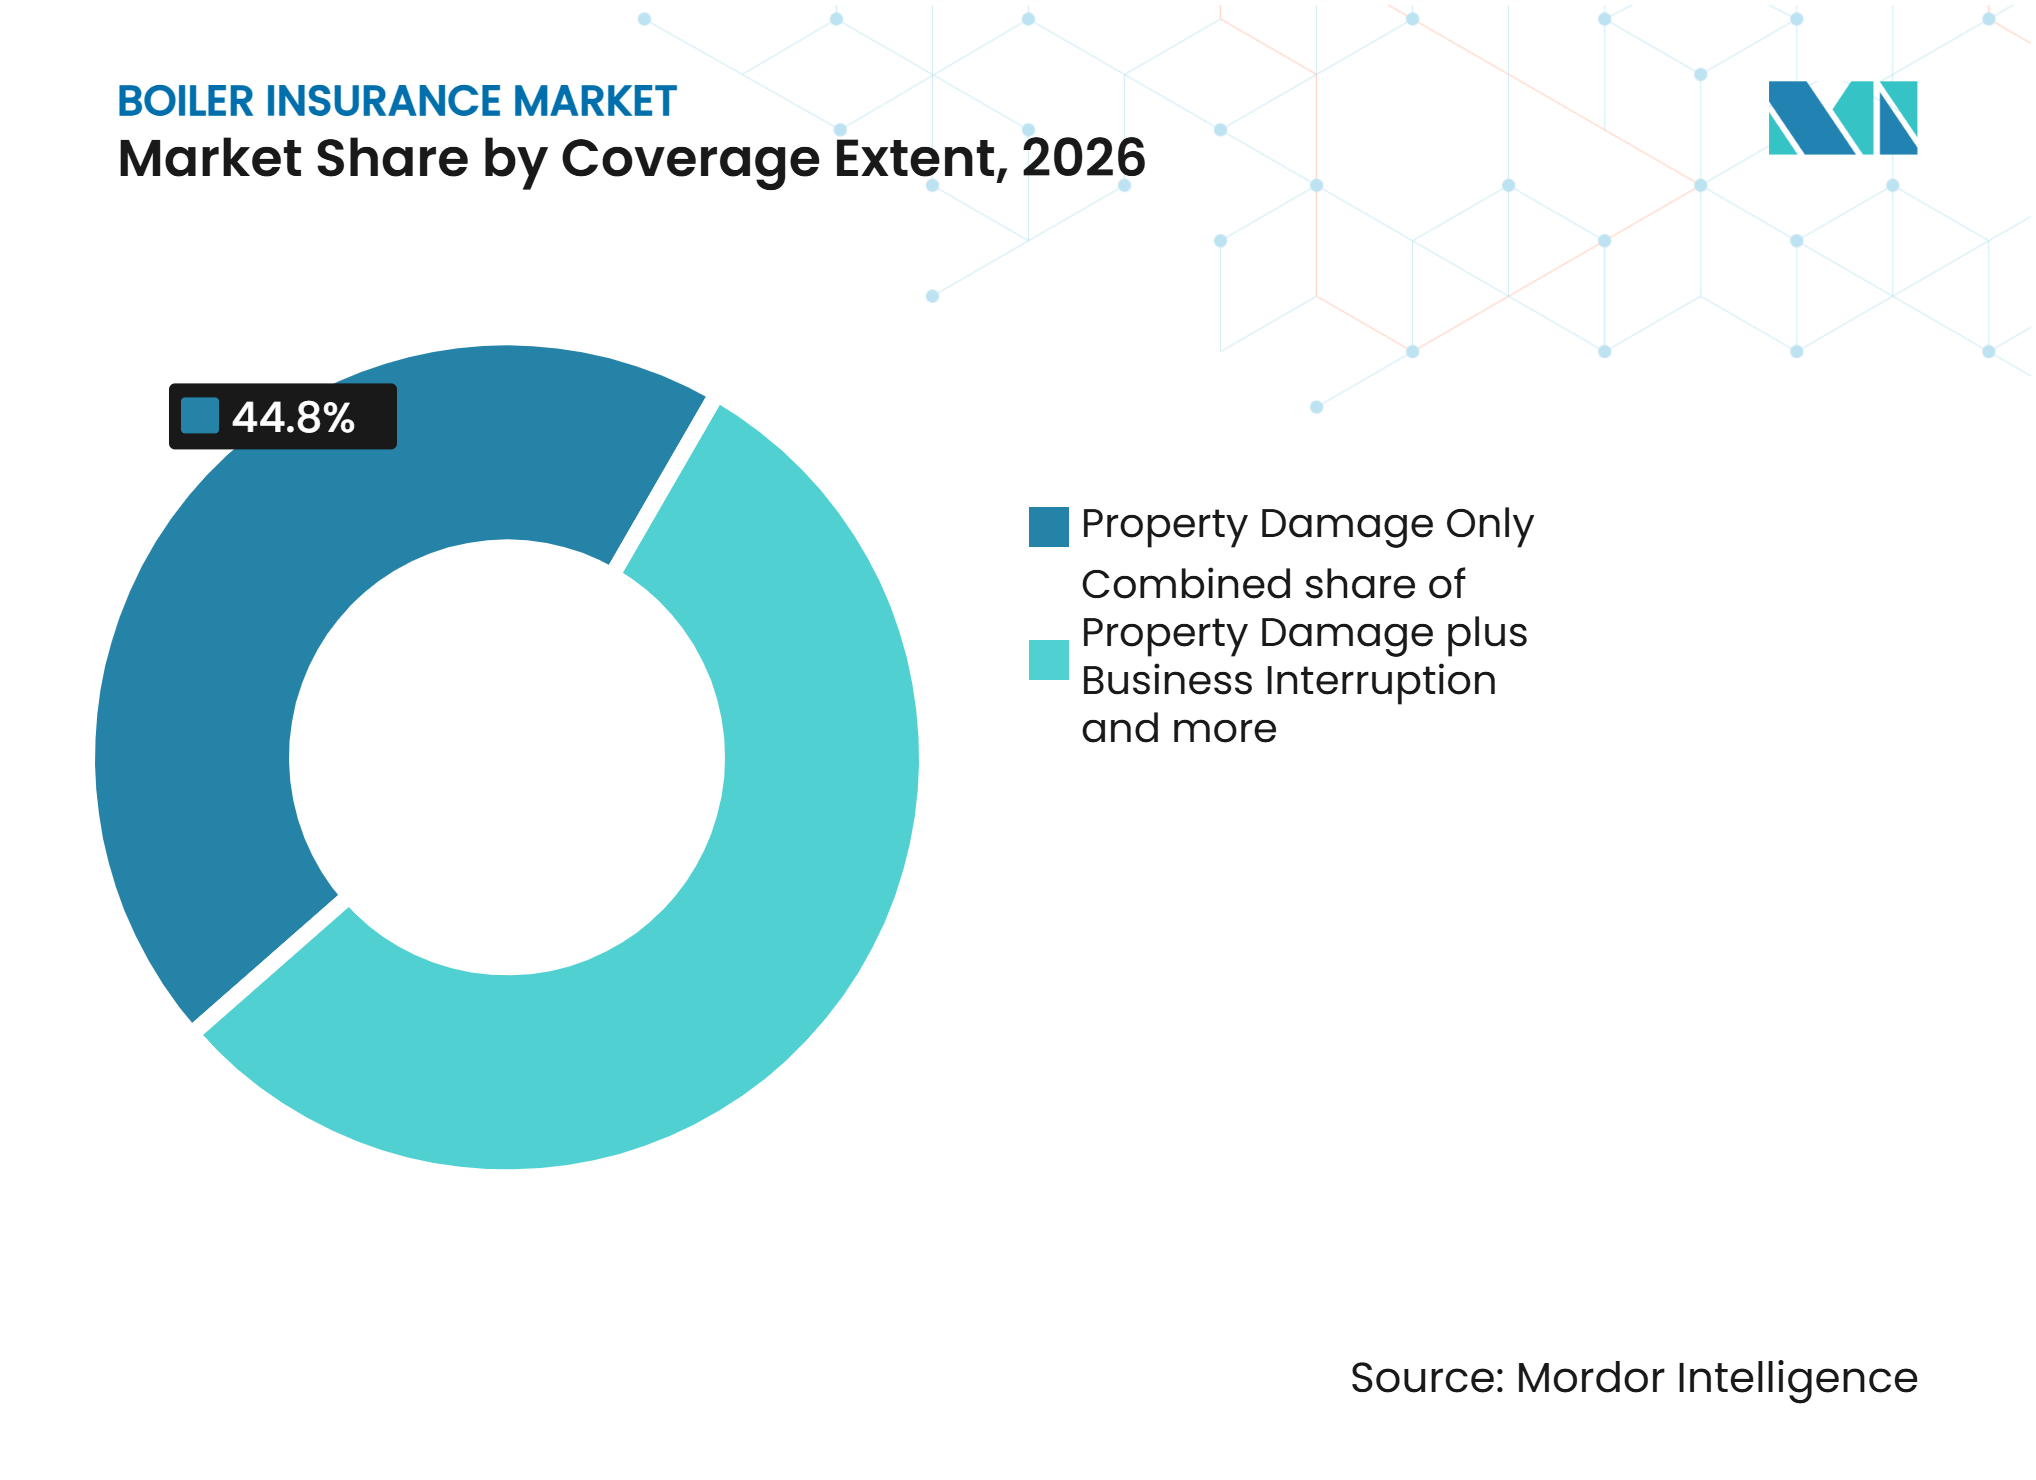
Umfassenderer Schutz reagiert auf höhere AusfallkostenNur Sachschaden behielt im Jahr 2026 einen Anteil von 44,8 % am Kesselversicherungsmarkt. Viele Käufer eigenständiger Policen priorisieren weiterhin Ersatz- oder Reparaturkosten für die physische Anlage. Kombinierter Sachschaden plus Betriebsunterbrechung und Mehrkosten soll von 2027 bis 2032 mit einer CAGR von 6,2 % wachsen. Lange Lieferzeiten für Geräte und Mangel an qualifizierten Technikern erhöhen die Kosten einer Produktionsunterbrechung. Travelers stellt fest, dass höhere Material-, Technologie- und Arbeitskosten die Schätzung von Wiederbeschaffungswerten erschweren und einige Geräte unterversichert lassen können. Verlängerungen geben Betreibern daher die Möglichkeit, sowohl Policenlimits als auch ihren Ansatz zum Ausfallschutz zu überprüfen. Die Deckungsentscheidung spiegelt zunehmend die Dauer der Wiederanlaufphase sowie die Kosten der Reparatur des beschädigten Gegenstands wider. Der Kesselversicherungsmarkt reagiert auf diesen Bedarf, indem er physischen Reparaturschutz mit den weiteren finanziellen Folgen einer Unterbrechung verknüpft.
Sonstige oder eingeschränkte Deckungen behalten im Jahr 2026 einen kleineren Anteil am Kesselversicherungsmarkt, da diese Policen den Schutz auf bestimmte Komponenten oder Gefahren beschränken. Kleinere Betreiber können diese Policen wählen, wenn sie erstmals Deckung mit begrenztem Budget suchen. Der eingeschränkte Ansatz kann Ausschlüsse hinterlassen, die erst bei einem Schadensfall deutlich werden. Allianz Vereinigtes Königreich bietet eine Betriebsunterbrechungsdeckung für Maschinen an, die Löhne und Mieten während Reparaturen abdecken kann und auf Versorgungsausfälle Dritter ausgeweitet werden kann. Solche Policenstrukturen schaffen einen praktischen Weg von eingeschränktem Schutz zu umfassenderer Deckung bei der Verlängerung. Das Segment kann Versicherern daher einen Upgrade-Pfad für Kunden bieten, die zunächst Erschwinglichkeit priorisieren. Versicherer können die erste Verlängerung nutzen, um zu zeigen, wie Selbstbehalte, Ausschlüsse und Entschädigungslimits den praktischen Wert einer eingeschränkten Deckung beeinflussen.

Nach Vertriebskanal:
Makler führen, während Herstellerkanäle expandierenVersicherungsmakler und -vertreter hielten im Jahr 2026 45,1 % des Marktanteils am Kesselversicherungsmarkt. Makler bleiben wichtig für Stahlwerke, Chemieanlagen und große gewerbliche Immobilienportfolios, die maßgeschneiderte Policenbedingungen und spezialisiertes Underwriting benötigen. Ihre Rolle umfasst die Abstimmung des Versicherungswerts, der Inspektionsanforderungen und der Betriebsunterbrechungsexponierung mit angemessenen Policenlimits. W Denis Insurance Brokers beschrieb die Betriebsunterbrechungsdeckung in seiner Orientierungshilfe 2025 als Reaktion auf spezialisierte Reparaturkosten und verlängerte Ausfallzeiten. Direktvertrieb durch Versicherer, Energieversorger, Lieferanten und Hausversicherungspartnerschaften erreichen auch Privat- und kleine Gewerbekunden. Diese Kanäle können die Kaufkomplexität reduzieren, wo eine Standardform des Schutzes ausreicht. Der Kanalmix spiegelt den Unterschied zwischen komplexer industrieller Platzierung, die Beratung erfordert, und einfacheren Käufen wider, die in andere Dienstleistungen integriert werden können. Der Kesselversicherungsmarkt verlässt sich weiterhin auf Makler, wo die Betriebskomplexität und der Bedarf an technischer Beratung am höchsten sind.
Kesselhersteller, Installateure und Wartungsdienstleister sollen von 2027 bis 2032 mit einer CAGR von 6,5 % wachsen. Ein Originalhersteller kann Deckung bei der Installation in einen Servicevertrag integrieren und die Versicherungsverlängerung mit dem Wartungsvertrag verknüpfen. Dieser Ansatz kann die Rolle des Maklers reduzieren und Versicherern gleichzeitig Wartungsinformationen liefern, die das Underwriting unterstützen. Proova hat digitale Verifizierungstools zur Bestätigung des Kesselwartungsstatus bei Policenbeginn entwickelt. Wartungsunterlagen können die Unsicherheit bezüglich des Zustands von Privatkesseln und der Schadenabwicklung reduzieren. Für etablierte Versicherer schafft herstellergebundener Vertrieb sowohl ein Wettbewerbsrisiko als auch eine Quelle aktuellerer Informationen über den Gerätezustand. Die Beziehung kann Wartungsunterlagen, Verlängerungszeitpunkte und Risikoauswahl innerhalb derselben Kundeninteraktion aufeinander abstimmen. Der Kesselversicherungsmarkt kann diesen Kanal nutzen, um die Wartungstransparenz zu verbessern und gleichzeitig die Deckung für Privatkunden leichter zugänglich zu machen.
Geografische Analyse
Europa hielt im Jahr 2026 32,3 % des Kesselversicherungsmarkts, gestützt durch etablierte Industrieanlagen und strukturierte Inspektionsanforderungen. Der deutsche technische Versicherungsmarkt umfasst Kessel- und Maschinenausfalldeckungen innerhalb einer breiten Basis von Ingenieurrisiken. Das Vereinigte Königreich ist ein wichtiger europäischer Markt, da HSB Vereinigtes Königreich und Irland Betriebsunterbrechungsschutz mit UKAS-akkreditierten Inspektionsstellendienstleistungen anbietet. Dieses Modell kombiniert gesetzliche Inspektionsunterstützung mit kommerziellem Schutz für Kunden. Frankreichs Standard NF X50-010 trat am 1. Mai 2025 in Kraft und schreibt definierte Dokumentation und Kohlenstoffmonoxidüberwachung für anwendbare Gaskessel-Wartungsverträge vor. Diese Compliance-Verpflichtungen unterstützen regelmäßige Geräteüberprüfungen und stärken die Rolle der Versicherung im Risikomanagement. Der regelmäßige Wartungszyklus gibt Versicherern auch eine klarere Grundlage für die Bewertung des Gerätezustands und der Einhaltung von Serviceanforderungen.
Der asiatisch-pazifische Raum soll von 2027 bis 2032 mit einer CAGR von 6,8 % wachsen, der schnellsten regionalen Rate im Kesselversicherungsmarkt. Indiens Kesselgesetz 2025 trat am 1. Mai 2025 in Kraft und standardisierte Registrierung, Inspektion und Zertifizierung in den Bereichen Kesselherstellung, -aufstellung und -betrieb. Der Rahmen erweitert die Compliance-Anforderungen, die Anlagenbetreiber, Auftragnehmer und Eigentümer erfüllen müssen. Indiens Kesselunfalluntersuchungsregeln 2025 schreiben auch eine Meldung innerhalb von 24 Stunden nach einem Unfall vor und fügen eine klare Dokumentation für Untersuchungen und Schadensbeurteilungen hinzu. Indonesien, Vietnam, Thailand und Malaysia bauen durch Produktionsverlagerungen und damit verbundene Infrastrukturinvestitionen industrielle Kapazitäten aus. Diese Märkte verfügen über wachsende Prozesskessel-Installationen und sind im Vergleich zu reifen Regionen weniger versichert. Spezialversicherer können Wartungspartnerschaften und Rückversicherungsunterstützung nutzen, um diese sich entwickelnden Pools zu erreichen, ohne sich ausschließlich auf den traditionellen Großkundenvertrieb zu verlassen.
Nordamerika bleibt eine reife, aber aktive Region, da staatliche Inspektionsanforderungen zugelassene Versicherer in den jährlichen Betriebszyklus von Gewerbe- und Industriekesseln einbinden. Die Vereinigten Staaten verzeichneten im Jahr 2025 versicherte Naturkatastrophenschäden von 103,1 Milliarden USD, wobei Ausfälle und Notfallgerätebelastungen zu Schadensforderungen bei Betriebsunterbrechungen beitrugen. Kanada verzeichnete wachsende Schäden durch Dampfturbinen, Generatoren, Heizungs-, Lüftungs- und Klimaanlagen sowie Produktionsmaschinen. Der Nahe Osten und Afrika ziehen Nachfrage aus Öl-, Gas- und Raffinerienanlagen, die große industrielle Allgefahren- und Ingenieurprogramme erfordern. Südamerika bleibt im Jahr 2026 die kleinste regionale Präsenz, wobei Brasilien und Argentinien die wichtigsten Industrie- und Energiesektormöglichkeiten bieten. Währungsvolatilität und Erschwinglichkeitsbeschränkungen können mehrjährige Programme in diesen Märkten erschweren. Der regionale Mix erfordert von Versicherern, Policenbedingungen und Zahlungsstrukturen an lokale Betriebs- und Erschwinglichkeitsbedingungen anzupassen.
Wettbewerbslandschaft
Marktkonzentration
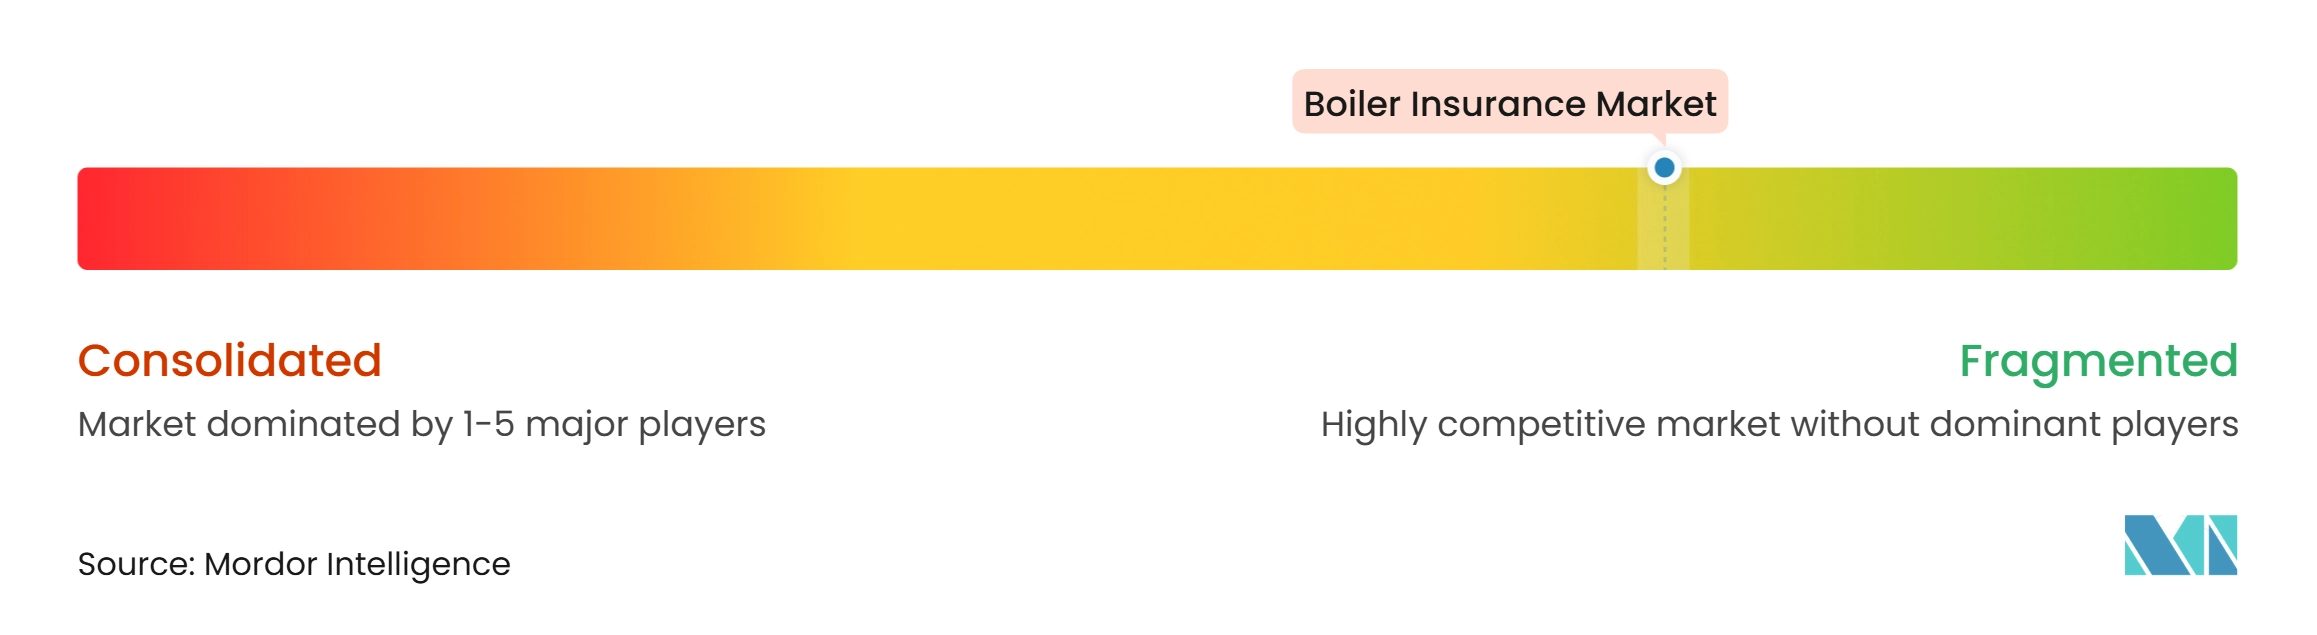
Der Kesselversicherungsmarkt ist fragmentiert, wobei spezialisierte Ingenieurversicherer, regionale Versicherer und allgemeine Gewerbeversicherer in Industrie-, Gewerbe- und Kleinunternehmenssegmenten konkurrieren. Anbieter wie HSB, FM Boiler Re und Travelers BoilerRe haben Expertise in Betriebsunterbrechung, Maschinenschutz, Inspektion und Schadenprävention aufgebaut, aber ihre Spezialisierung deutet nicht auf eine Dominanz im breiteren Markt hin. FM berichtet, dass menschliches Versagen zu sieben von zehn seiner größten Feuer-, Kessel- und Maschinenschäden an Kundenstandorten weltweit beigetragen hat, was die Bedeutung von Risikotechnik und vorbeugender Wartung unterstreicht. Diese Fähigkeiten helfen Spezialanbietern, sich zu differenzieren, während regionale Versicherer konkurrieren, indem sie Betriebsunterbrechungsschutz in breitere gewerbliche Sachversicherungspolicen integrieren.
Die Marktfragmentierung wird durch Partnerschaften, geografische Expansion und technologiegestütztes Risikomanagement verstärkt. Im August 2026 kündigte FM Boiler Re Pläne an, durch Rückversicherungspartnerschaften in den britischen und europäischen Versicherungsmarkt zu expandieren und seine Betriebsunterbrechungsexpertise auf Versicherer, Verwaltende Generalagenten und Rückversicherungsmakler auszuweiten. Im März 2026 führten HSB, SECURA Insurance und HelixIntel HelixCMMS ein, ein kostenfreies Wartungsmanagementsystem für gewerbliche und landwirtschaftliche Versicherungsnehmer. Separat traten QBE und Tokio Marine America im April 2025 als Kapitalpartner dem Accelerant Risk Exchange bei, was die fortlaufende Entwicklung alternativer Underwriting- und Vertriebspartnerschaften veranschaulicht. Diese Initiativen zeigen, wie Versicherer und Spezialanbieter den Marktzugang durch technisches Fachwissen, digitale Tools und Rückversicherungskapazität stärken, anstatt sich ausschließlich auf die Preisgestaltung zu verlassen.
Chancen bestehen für kleinere Versicherer, regionale Versicherer und Spezialanbieter, sich durch vernetzte Geräteüberwachung, Wartungspartnerschaften und vereinfachte Deckungen für kleine und mittlere Unternehmen zu differenzieren. Alternde Industrieanlagen und zunehmend komplexe Heizungs-, Elektrifizierungs- und Batterie-Energiespeichersysteme schaffen Nachfrage nach Deckungen, die veränderte Gerätekonfigurationen und damit verbundene Risiken widerspiegeln. Versicherer müssen jedoch Deckungsgrenzen zwischen konventionellen Kesseln, elektrischen Systemen und aufkommenden Technologien klar definieren und dabei effektive Underwriting-Standards aufrechterhalten. Insgesamt begünstigt der fragmentierte Markt Anbieter, die technisches Fachwissen, flexiblen Vertrieb und praktische Schadenspräventionsdienstleistungen kombinieren, um den Bedürfnissen diverser gewerblicher Versicherungsnehmer gerecht zu werden.
Kesselversicherungsbranche Marktführer
-
Factory Mutual Insurance Company
-
The Hartford Steam Boiler Inspection and Insurance Company
-
The Travelers Companies, Inc.
-
Chubb Limited
-
American International Group, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Kesselversicherungsmarkt Unternehmen in diesem Bericht
- Factory Mutual Insurance Company
- The Hartford Steam Boiler Inspection and Insurance Company
- Chubb Limited
- The Travelers Companies, Inc.
- HDFC ERGO General Insurance Company Limited
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
- Generali Central Insurance Company Limited
- Universal Sompo General Insurance Company Limited
- The Oriental Insurance Company Limited
- American International Group, Inc.
- Starr International Company, Inc.
- AXA XL
- Liberty Mutual Insurance Company
- ICICI Lombard General Insurance Company Limited
- IFFCO-TOKIO General Insurance Company Limited
- SBI General Insurance Company Limited
- The Cincinnati Insurance Companies
- Sompo International Insurance
Neueste Industrielle Entwicklungen in Kesselversicherungsmarkt
- August 2026: FM Boiler Re kündigte Pläne an, durch Rückversicherungspartnerschaften in das Vereinigte Königreich und Europa zu expandieren und seine Betriebsunterbrechungsexpertise auf Versicherer, Verwaltende Generalagenten und Rückversicherungsmakler auszuweiten
- Juli 2026: FM veröffentlichte „Understanding Power Generation: Loss Trends and Predictive Analytics” und berichtete von 427 Schäden und ungefähr 3,7 Milliarden USD an Bruttoschäden bei seinen Stromerzeugungskunden von 2021 bis 2025. Mechanische und elektrische Ausfälle machten mehr als 80 % der jährlichen finanziellen Auswirkungen aus und unterstrichen die Bedeutung vorausschauender Wartung und Anlagenresilienz.
- März 2026: HSB, SECURA Insurance und HelixIntel arbeiteten zusammen, um gewerblichen und landwirtschaftlichen Versicherungsnehmern HelixCMMS bereitzustellen, eine Wartungsmanagementplattform zur Verbesserung der Gerätezuverlässigkeit und Unterstützung proaktiver Schadenprävention.
- Mai 2025: Indiens Kesselgesetz 2025 (Gesetz Nr. 12 von 2025) trat in Kraft und ersetzte das Kesselgesetz von 1923. Die Gesetzgebung modernisierte den Rahmen für Kesselregistrierung, -inspektion und -sicherheit und beeinflusste Compliance-Anforderungen, die für das Kesselversicherungs-Underwriting relevant sind.
Globaler Kesselversicherungsmarkt Berichtsumfang
Segmentierungsübersicht
| Privat | |
| Gewerbe & Industrie | Stromerzeugung & Versorgungsunternehmen |
| Öl, Gas, Raffination & Petrochemie | |
| Chemie- & Pharmafertigung | |
| Lebensmittel, Getränke & Agroverarbeitung | |
| Metalle, Bergbau & Schwerfertigung | |
| Gewerbliche Immobilien, Gastgewerbe & Dienstleistungen | |
| Gesundheitswesen, Bildung & öffentlicher Sektor | |
| Sonstige Gewerbebranchen |
| Eigenständige Kessel-/Betriebsunterbrechungspolice |
| Eingebettete oder ergänzte Kesseldeckung in einer umfassenderen Versicherungspolice |
| Nur Sachschaden |
| Sachschaden plus Betriebsunterbrechung / Mehrkosten |
| Sonstige / Eingeschränkte |
| Direktvertrieb durch Versicherer |
| Versicherungsmakler & -vertreter |
| Energieversorger & Lieferanten |
| Kesselhersteller, Installateure & Wartungsdienstleister |
| Banken und Hausversicherungspartnerschaftskanäle |
| Sonstige Affinitäts- & Partnerschaftskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Malaysia | |
| Singapur | |
| Vietnam | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Übriger Naher Osten und Afrika |
| Nach Kundensegment | Privat | |
| Gewerbe & Industrie | Stromerzeugung & Versorgungsunternehmen | |
| Öl, Gas, Raffination & Petrochemie | ||
| Chemie- & Pharmafertigung | ||
| Lebensmittel, Getränke & Agroverarbeitung | ||
| Metalle, Bergbau & Schwerfertigung | ||
| Gewerbliche Immobilien, Gastgewerbe & Dienstleistungen | ||
| Gesundheitswesen, Bildung & öffentlicher Sektor | ||
| Sonstige Gewerbebranchen | ||
| Nach Policenstruktur | Eigenständige Kessel-/Betriebsunterbrechungspolice | |
| Eingebettete oder ergänzte Kesseldeckung in einer umfassenderen Versicherungspolice | ||
| Nach Deckungsumfang | Nur Sachschaden | |
| Sachschaden plus Betriebsunterbrechung / Mehrkosten | ||
| Sonstige / Eingeschränkte | ||
| Nach Vertriebskanal | Direktvertrieb durch Versicherer | |
| Versicherungsmakler & -vertreter | ||
| Energieversorger & Lieferanten | ||
| Kesselhersteller, Installateure & Wartungsdienstleister | ||
| Banken und Hausversicherungspartnerschaftskanäle | ||
| Sonstige Affinitäts- & Partnerschaftskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Malaysia | ||
| Singapur | ||
| Vietnam | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Kesselversicherungssektor bis 2032 erreichen?
Der globale Kesselversicherungsmarkt soll bis 2032 einen Wert von 15,9 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 4,8 % wachsen.
Welche Kundengruppe führt die Nachfrage nach Kesselversicherungen an?
Gewerbe- und Industriekunden hielten im Jahr 2026 einen Anteil von 54,7 %, was die hohe Schadensexponierung von Versorgungsunternehmen, Raffinerien, Herstellern und großen Immobilienportfolios widerspiegelt.
Warum wird die Betriebsunterbrechungsdeckung für Kesselbetreiber immer wichtiger?
Kombinierter Sachschaden plus Betriebsunterbrechung und Mehrkosten soll bis 2032 mit einer CAGR von 6,2 % wachsen, da Reparaturlieferzeiten und Ausfallkosten steigen.
Welche Region soll bis 2032 am schnellsten wachsen?
Der asiatisch-pazifische Raum soll bis 2032 mit einer CAGR von 6,8 % wachsen, unterstützt durch industrielle Expansion und aktualisierte Kesselregulierung in Indien.
Wie wirken sich Kesselinspektionen auf Versicherungsanforderungen aus?
Gesetzliche Inspektionsregeln in mehreren Rechtsordnungen schreiben zugelassene Inspektionen vor und stärken die Verbindung zwischen Policendeckung, Zertifizierung und Betriebscompliance.
Wie beeinflussen Kesselhersteller den Versicherungsvertrieb?
Hersteller, Installateure und Wartungsdienstleister sollen bis 2032 mit einer CAGR von 6,5 % wachsen, indem sie Schutz mit Installations- und Serviceverträgen bündeln.