
Taille et part du marché de l'assurance chaudière
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 12.60 Milliards de dollars |
| Taille du Marché (2031) | 15.90 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 4.80 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'assurance chaudière par Mordor Intelligence
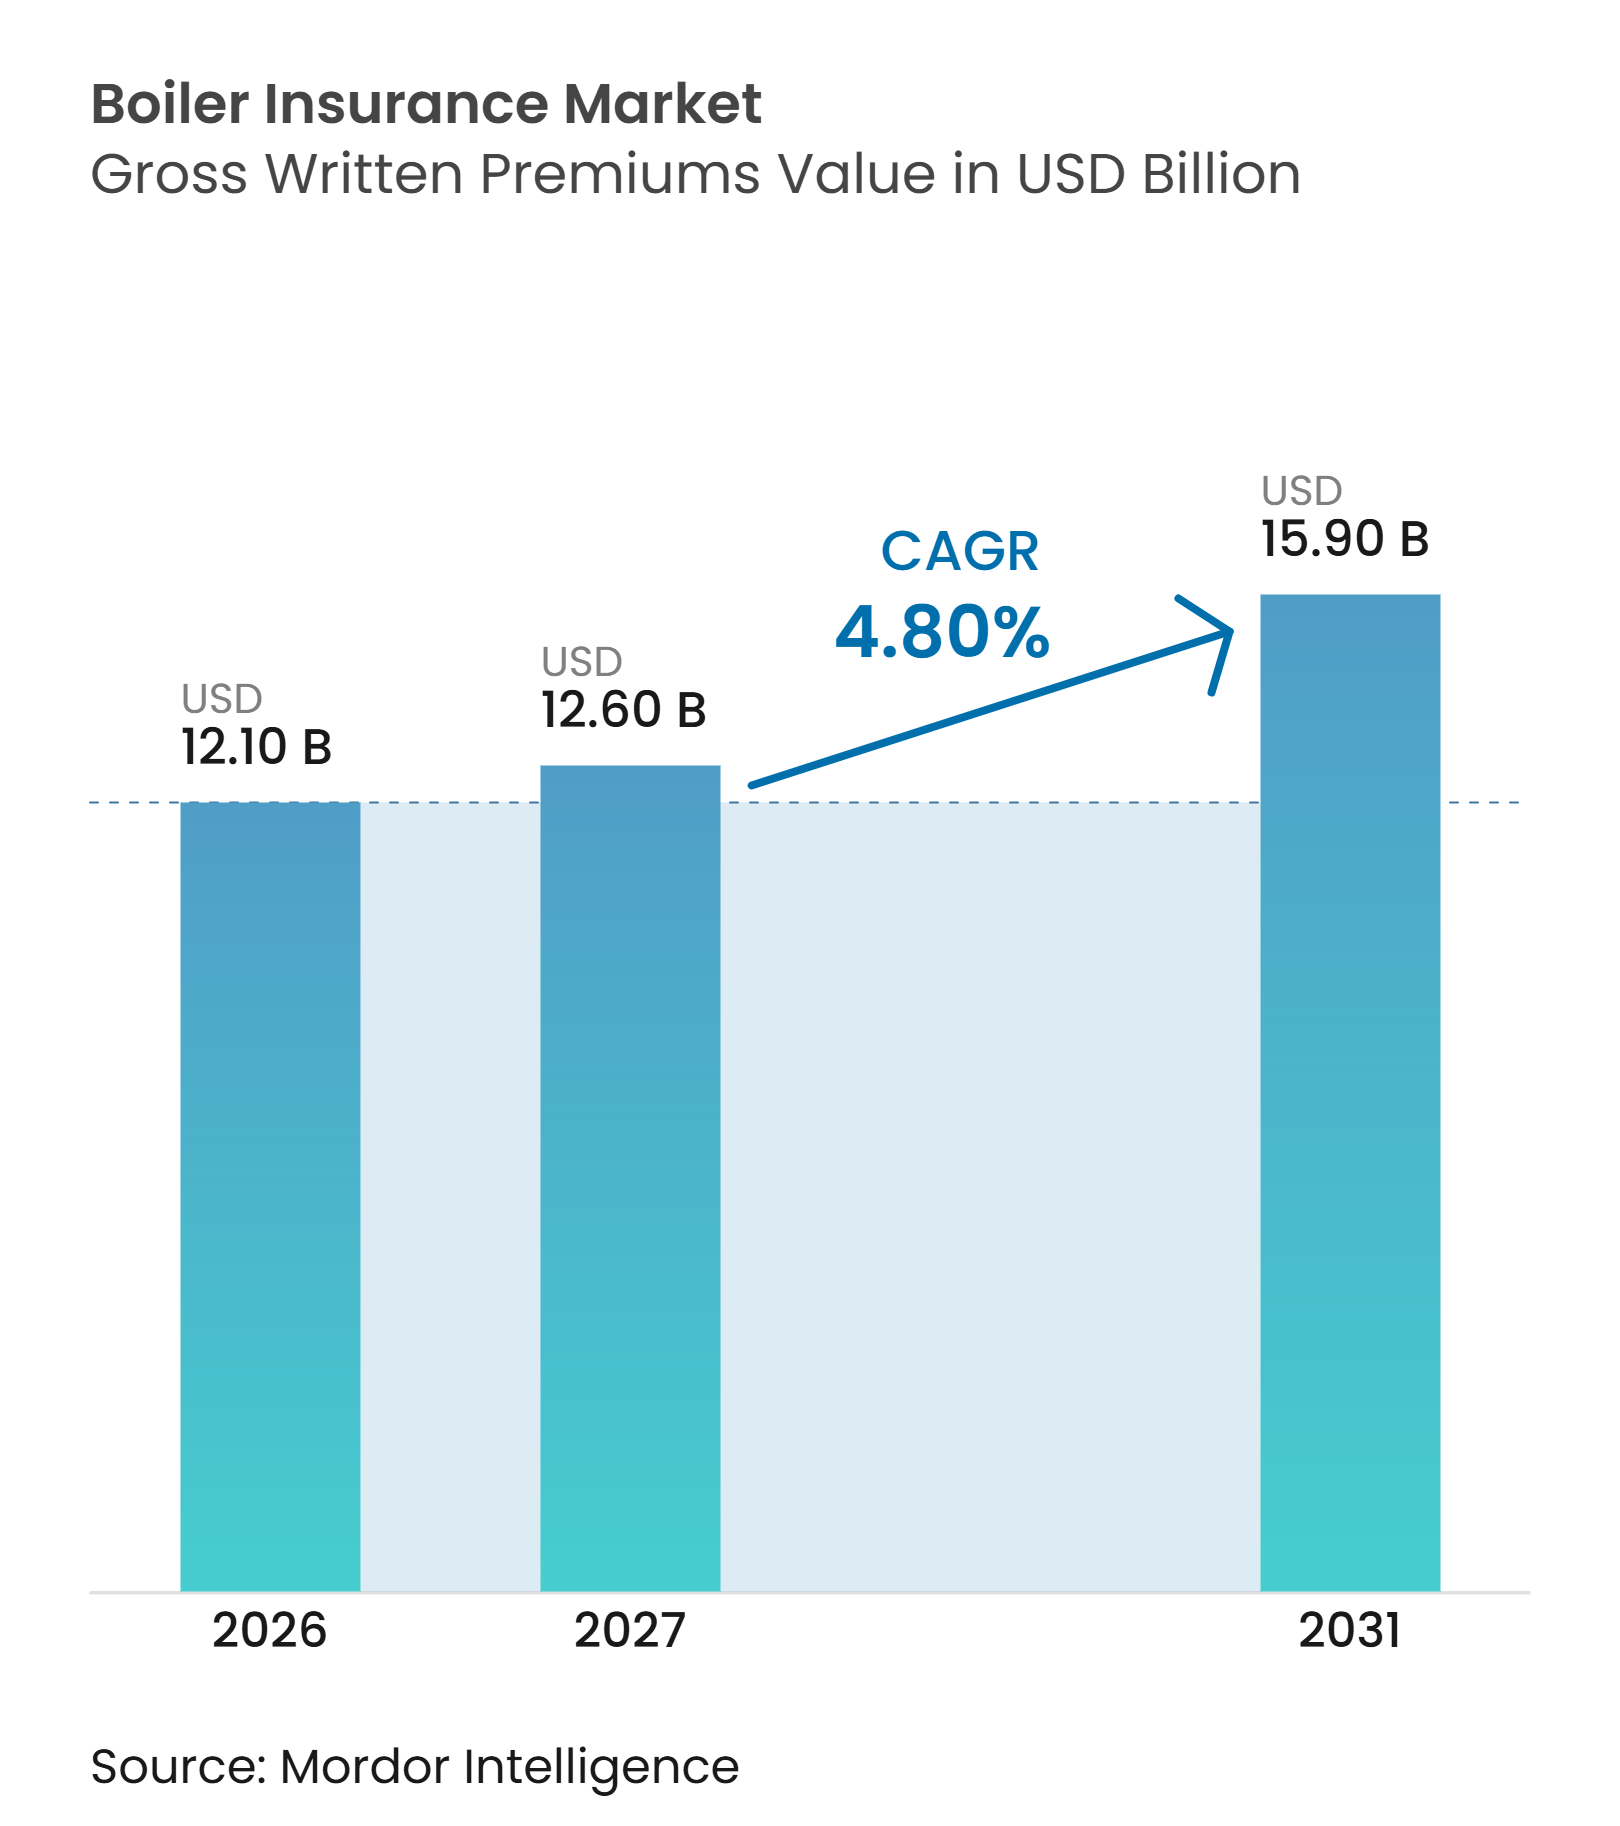
La taille du marché de l'assurance chaudière en termes de valeur des primes brutes émises devrait passer de 12,10 milliards USD en 2026 à 12,60 milliards USD en 2027 et devrait atteindre 15,90 milliards USD d'ici 2031 à un CAGR de 4,80 % sur la période 2027-2031.
La croissance repose sur la nécessité de protéger les opérateurs industriels et commerciaux contre les pannes d'équipements et les arrêts prolongés. Le vieillissement des parcs de chaudières en Amérique du Nord et en Europe occidentale maintient la demande, tandis que l'expansion des activités à forte intensité de chaudières en Asie-Pacifique et au Moyen-Orient ajoute de nouveaux actifs assurés. Les assureurs associent les services d'inspection à la surveillance connectée et à la maintenance prédictive, ce qui place la prévention des risques aux côtés de la protection financière. Cette approche peut améliorer la prévention des sinistres et soutient des polices qui traitent de la continuité opérationnelle, et pas seulement des coûts de réparation. Le positionnement concurrentiel dépend de plus en plus de l'expertise en ingénierie, de la capacité d'inspection et de la capacité à évaluer les risques liés aux équipements connectés.
Points clés du rapport
- Par segment de clientèle, le commercial et industriel a capté 54,7 % de la part du marché de l'assurance chaudière en 2026, tandis que le résidentiel devrait croître à un CAGR de 5,5 % jusqu'en 2032.
- Par structure de police, les polices autonomes chaudière et panne d'équipement ont détenu 60,3 % de la part du marché de l'assurance chaudière en 2026, tandis que la couverture chaudière intégrée ou avenant devrait croître à un CAGR de 6,6 % jusqu'en 2032.
- Par étendue de la couverture, les dommages matériels uniquement ont représenté 44,8 % de la part du marché de l'assurance chaudière en 2026, tandis que les dommages matériels plus l'interruption d'activité et les frais supplémentaires devraient croître à un CAGR de 6,2 % jusqu'en 2032.
- Par canal de distribution, les courtiers et agents d'assurance ont représenté 45,1 % de la part du marché de l'assurance chaudière en 2026, tandis que les fabricants de chaudières, les installateurs et les prestataires de maintenance devraient croître à un CAGR de 6,5 % jusqu'en 2032.
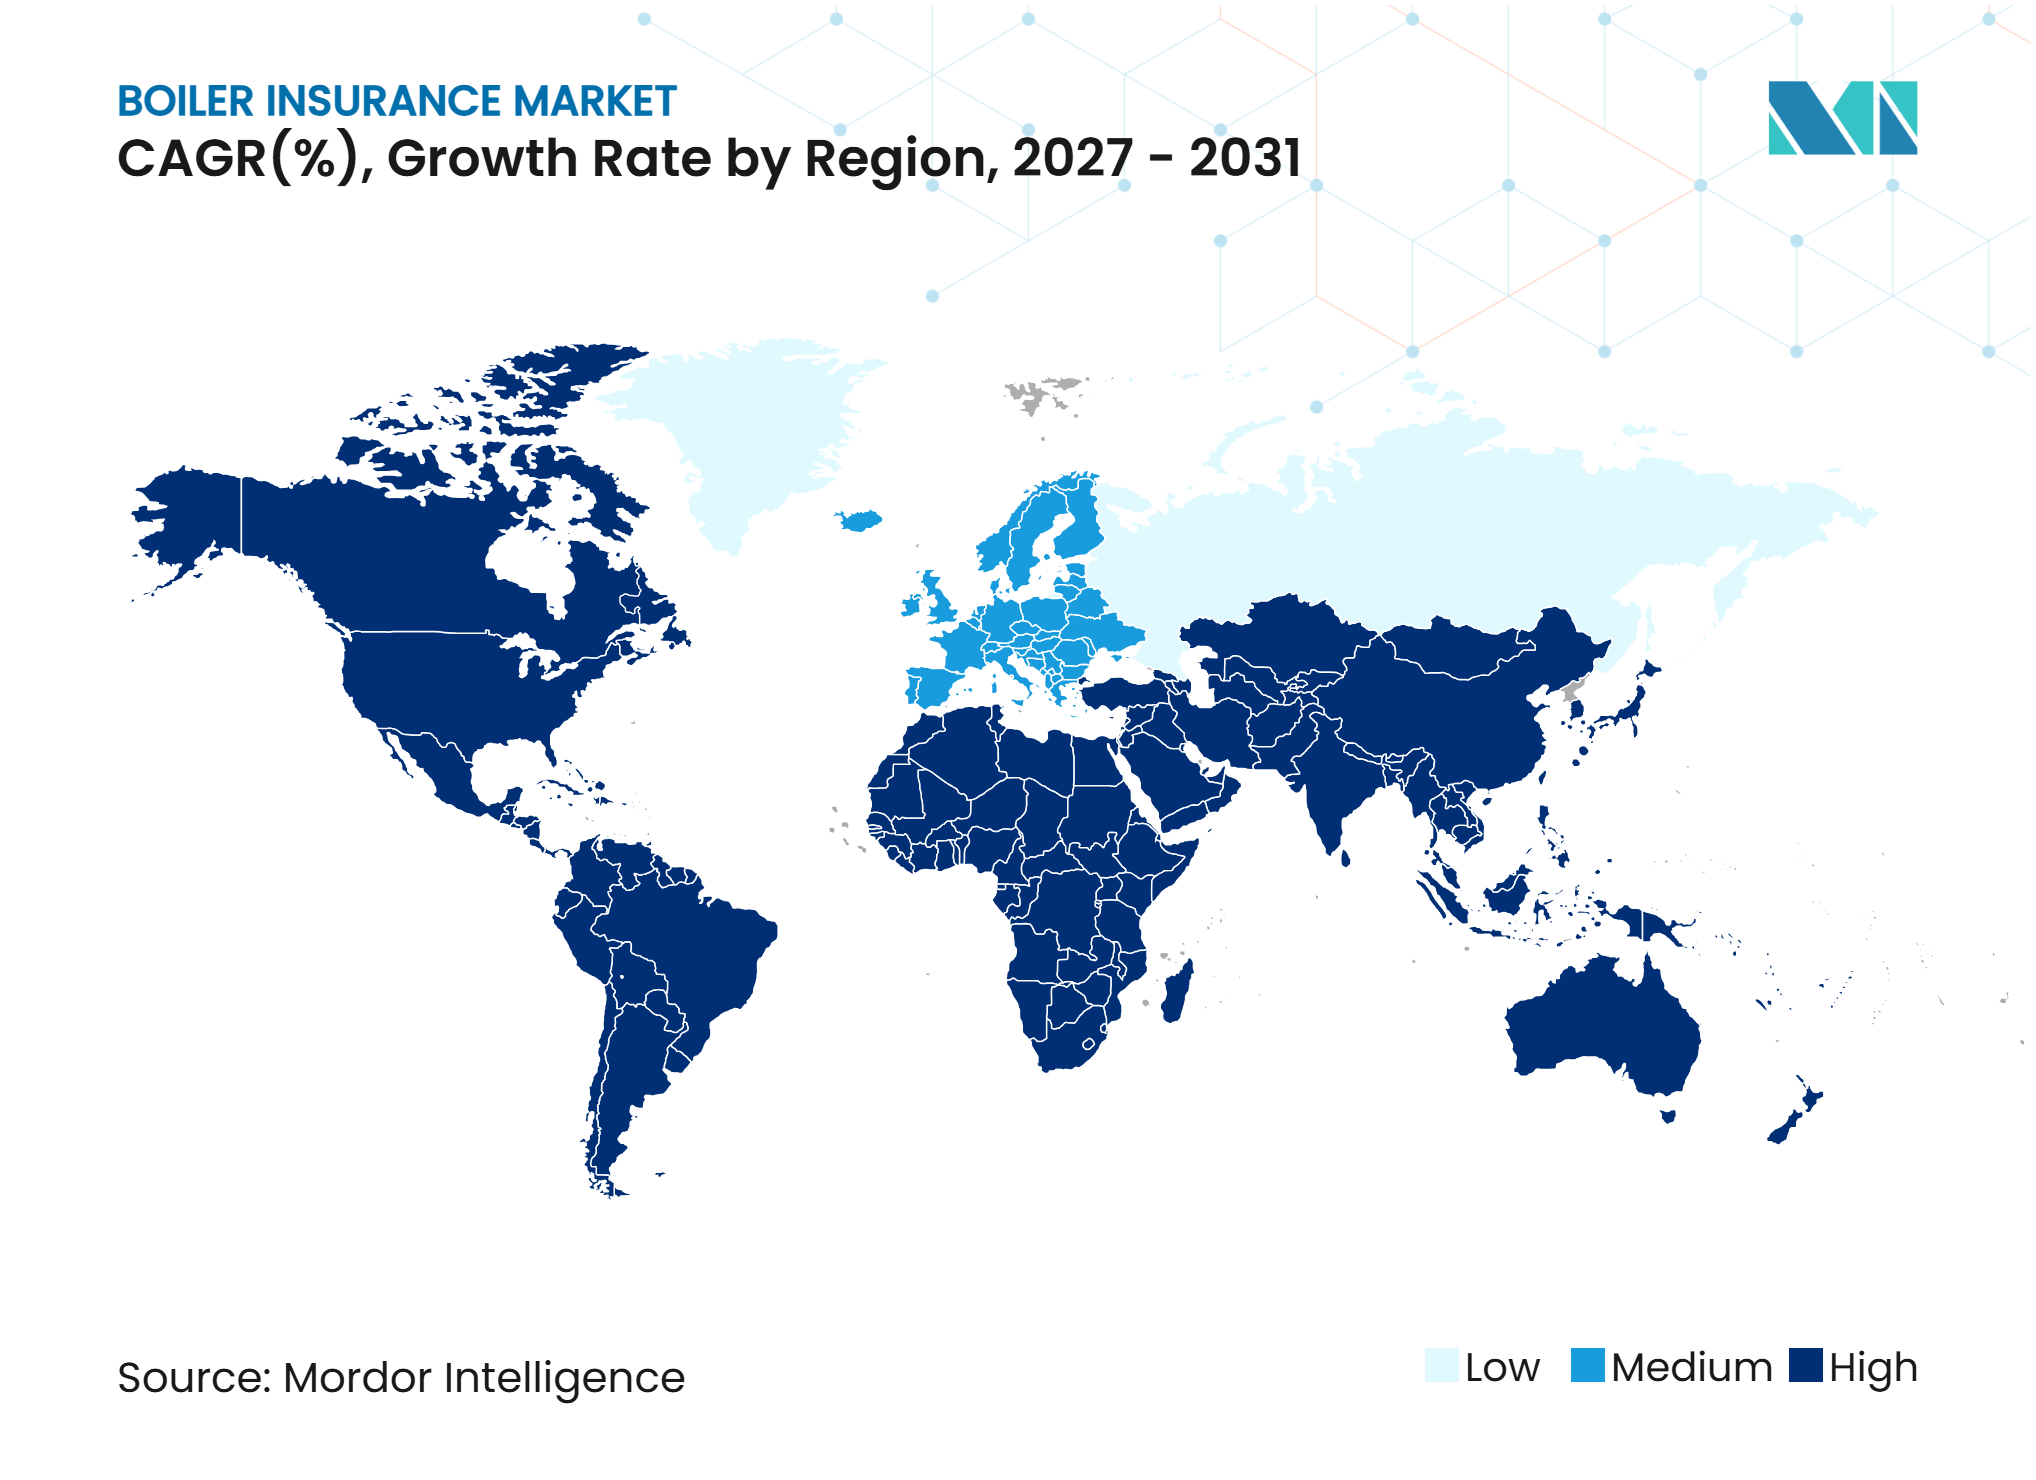
- Par géographie, l'Europe a capté 32,3 % de la part du marché de l'assurance chaudière en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Sensibilisation croissante à l'assurance panne de chaudière parmi les opérateurs industriels et commerciaux | +0.6% | Mondial | Moyen terme (2-4 ans) |
| Hausse des coûts de réparation, de remplacement et d'interruption d'activité liés aux chaudières | +1.2% | Mondial, avec des gains immédiats en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des industries à forte intensité de chaudières et des infrastructures industrielles | +0.9% | Cœur Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Inspections obligatoires des chaudières et exigences de sécurité des appareils à pression | +1.0% | Mondial, avec des gains immédiats en Europe, en Amérique du Nord et en Inde | Moyen terme (2-4 ans) |
| Demande croissante de couverture complète pour les pannes d'équipements | +0.8% | Amérique du Nord et Europe, avec une croissance en Asie-Pacifique | Moyen terme (2-4 ans) |
| Expansion des services d'entretien des chaudières résidentielles et des plans de protection groupés | +0.7% | Europe et Amérique du Nord, avec des gains précoces en Asie-Pacifique urbaine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Hausse des coûts de réparation, de remplacement et d'interruption d'activité liés aux chaudières
Les coûts de panne d'équipements renforcent la demande sur le marché de l'assurance chaudière car un sinistre peut affecter simultanément les dépenses de réparation et la continuité des revenus. FM a enregistré 427 événements de sinistres liés à la production d'énergie entre 2021 et 2025, générant 3,7 milliards USD de pertes brutes pour ses clients[1]. Les pannes mécaniques et électriques ont représenté plus de 70 % de ces événements et plus de 80 % de leur impact financier annuel. Les pertes assurées liées aux catastrophes naturelles aux États-Unis ont totalisé 103,1 milliards USD en 2025, et les pannes, les fluctuations de tension et les surcharges des équipements de secours ont généré des demandes d'indemnisation secondaires pour pannes d'équipements. Les contraintes d'approvisionnement en tubes de chaudière, systèmes de contrôle et turbines à vapeur peuvent allonger les réparations, ce qui accroît l'importance de la protection contre les interruptions d'activité. Les valeurs de remplacement non révisées après une inflation antérieure peuvent également laisser les assurés sous-assurés lors d'un sinistre.
Inspections obligatoires des chaudières et exigences de sécurité des appareils à pression
Les exigences d'inspection créent des contacts récurrents entre les opérateurs, les inspecteurs agréés et les assureurs sur le marché de l'assurance chaudière. Plusieurs juridictions des États-Unis exigent des inspections internes et externes annuelles pour les chaudières à haute pression, avec des inspections de certification effectuées par des inspecteurs de compagnies d'assurance agréées. Rhode Island applique ses règles d'inspection des chaudières et appareils à pression en utilisant l'édition 2025 du code ASME. L'Inde a promulgué la loi sur les chaudières 2025 le 4 avril 2025, et la législation est entrée en vigueur le 1er mai 2025, créant un cadre moderne pour l'enregistrement, l'inspection et la certification des chaudières[2]. L'Inde a également publié les règles d'enquête sur les accidents de chaudières 2025 en septembre 2025, exigeant le signalement des accidents dans les 24 heures et un dossier plus structuré pour l'examen des demandes d'indemnisation. Ces exigences rendent la documentation de conformité et les services d'inspection d'assurance étroitement liés tout au long de la durée de vie opérationnelle d'une chaudière.
Expansion des industries à forte intensité de chaudières et des infrastructures industrielles
L'expansion de la production d'énergie, du raffinage, de la transformation chimique et de la fabrication alimentaire et de boissons élargit la base des équipements assurés. L'activité industrielle en Indonésie, au Vietnam et en Malaisie ajoute une exposition aux chaudières de process grâce à la délocalisation de la fabrication et aux investissements logistiques. Le marché de l'assurance chaudière peut également couvrir les risques associés aux systèmes de stockage d'énergie par batterie et aux équipements de chauffage électrifiés lorsque ces systèmes sont intégrés à des équipements à pression conventionnels. Travelers note que les risques de panne d'équipements évoluent à mesure que les opérations deviennent plus connectées et que l'exposition des équipements devient plus complexe[3]. Cette combinaison plus large d'actifs nécessite une souscription qui évalue l'interaction entre les systèmes électriques, mécaniques et les appareils à pression conventionnels. Elle crée également une opportunité pour les spécialistes capables de fournir une ingénierie des risques pour des configurations d'installations mixtes.
Demande croissante de couverture complète pour les pannes d'équipements
La couverture combinée attire l'attention car une panne de chaudière peut interrompre simultanément la production, la réfrigration, les services aux collectivités et les processus en aval. FM rapporte que les délais de remplacement des turbines à gaz peuvent s'étendre sur plusieurs années, ce qui accroît les conséquences financières d'une interruption opérationnelle. L'avenant ISO sur les causes de sinistres liées aux pannes d'équipements, CP 10 46, peut intégrer la protection contre les pannes dans un programme de dommages aux biens, tandis que des produits dédiés peuvent offrir des structures de polices plus larges. Les systèmes connectés et automatisés peuvent propager une seule panne d'équipement à plusieurs fonctions, augmentant la valeur de la protection pour les revenus d'exploitation et les frais supplémentaires. Le marché de l'assurance chaudière bénéficie donc lorsque les assurés évaluent l'impact d'une panne sur l'ensemble de l'exploitation plutôt que sur le seul actif affecté. Les assureurs disposant d'un soutien en ingénierie peuvent utiliser cette évaluation plus large pour expliquer la valeur d'une couverture complète lors du renouvellement.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Primes et franchises élevées pour les chaudières vieillissantes ou à haut risque | -0.9% | Mondial, en particulier au Moyen-Orient et en Afrique, en Amérique du Sud et dans les petites et moyennes entreprises de toutes les régions | Court terme (≤ 2 ans) |
| Sensibilisation limitée et faible pénétration de l'assurance parmi les petites et moyennes entreprises | -0.7% | Cœur Asie-Pacifique, avec une pertinence secondaire en Amérique du Sud et au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Substitution par les garanties des fabricants et les contrats de maintenance | -0.5% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Exclusions de couverture, limites d'âge des équipements et complexité des sinistres | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Primes et franchises élevées pour les chaudières vieillissantes ou à haut risque
Les primes et les franchises peuvent limiter l'adoption parmi les propriétaires d'actifs de chaudières anciens ou mal entretenus. HSB Canada a signalé une hausse des demandes d'indemnisation pour pannes d'équipements dans les immeubles de bureaux, les hôtels, les tours de condominiums et les points de vente alimentaires qui dépendent d'équipements vieillissants. Les pénuries de techniciens peuvent conduire à des réparations incomplètes, ce qui peut augmenter les dommages et compliquer l'interprétation des conditions de la police. Des franchises plus élevées peuvent affaiblir l'argument financier en faveur de la couverture lorsque les petits opérateurs comparent les primes annuelles aux coûts de sinistres attendus. Une souscription prudente protège la rentabilité des assureurs mais peut réduire l'accès pour les équipements industriels d'âge moyen et les comptes plus modestes. Le marché de l'assurance chaudière doit équilibrer une tarification précise avec des conditions qui restent pratiques pour les opérateurs les plus exposés aux pannes d'équipements.
Sensibilisation limitée et faible pénétration de l'assurance parmi les petites et moyennes entreprises
Les petites et moyennes entreprises restent un écart de couverture majeur, en particulier dans les économies émergentes d'Asie-Pacifique. Les entreprises de transformation alimentaire, agro-industrielles et de fabrication légère peuvent exploiter des chaudières plus anciennes avec des dossiers de maintenance incomplets et un accès limité à la souscription spécialisée. Une enquête de 2025 auprès de 128 membres d'une association de courtiers allemands a révélé que les répondants constataient des restrictions claires dans la capacité d'assurance industrielle pour les secteurs des petites et moyennes entreprises. De nombreux opérateurs considèrent l'assurance chaudière uniquement comme un moyen d'obtenir un certificat d'inspection, plutôt que comme une protection contre l'interruption d'activité et la responsabilité civile. Une souscription simplifiée, une conception de produit plus claire et la formation des opérateurs peuvent améliorer la sensibilisation sans réduire la discipline en matière de risques. Tant que ces mesures ne seront pas plus répandues, le marché de l'assurance chaudière n'atteindra pas pleinement son potentiel auprès des petits opérateurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par segment de clientèle :
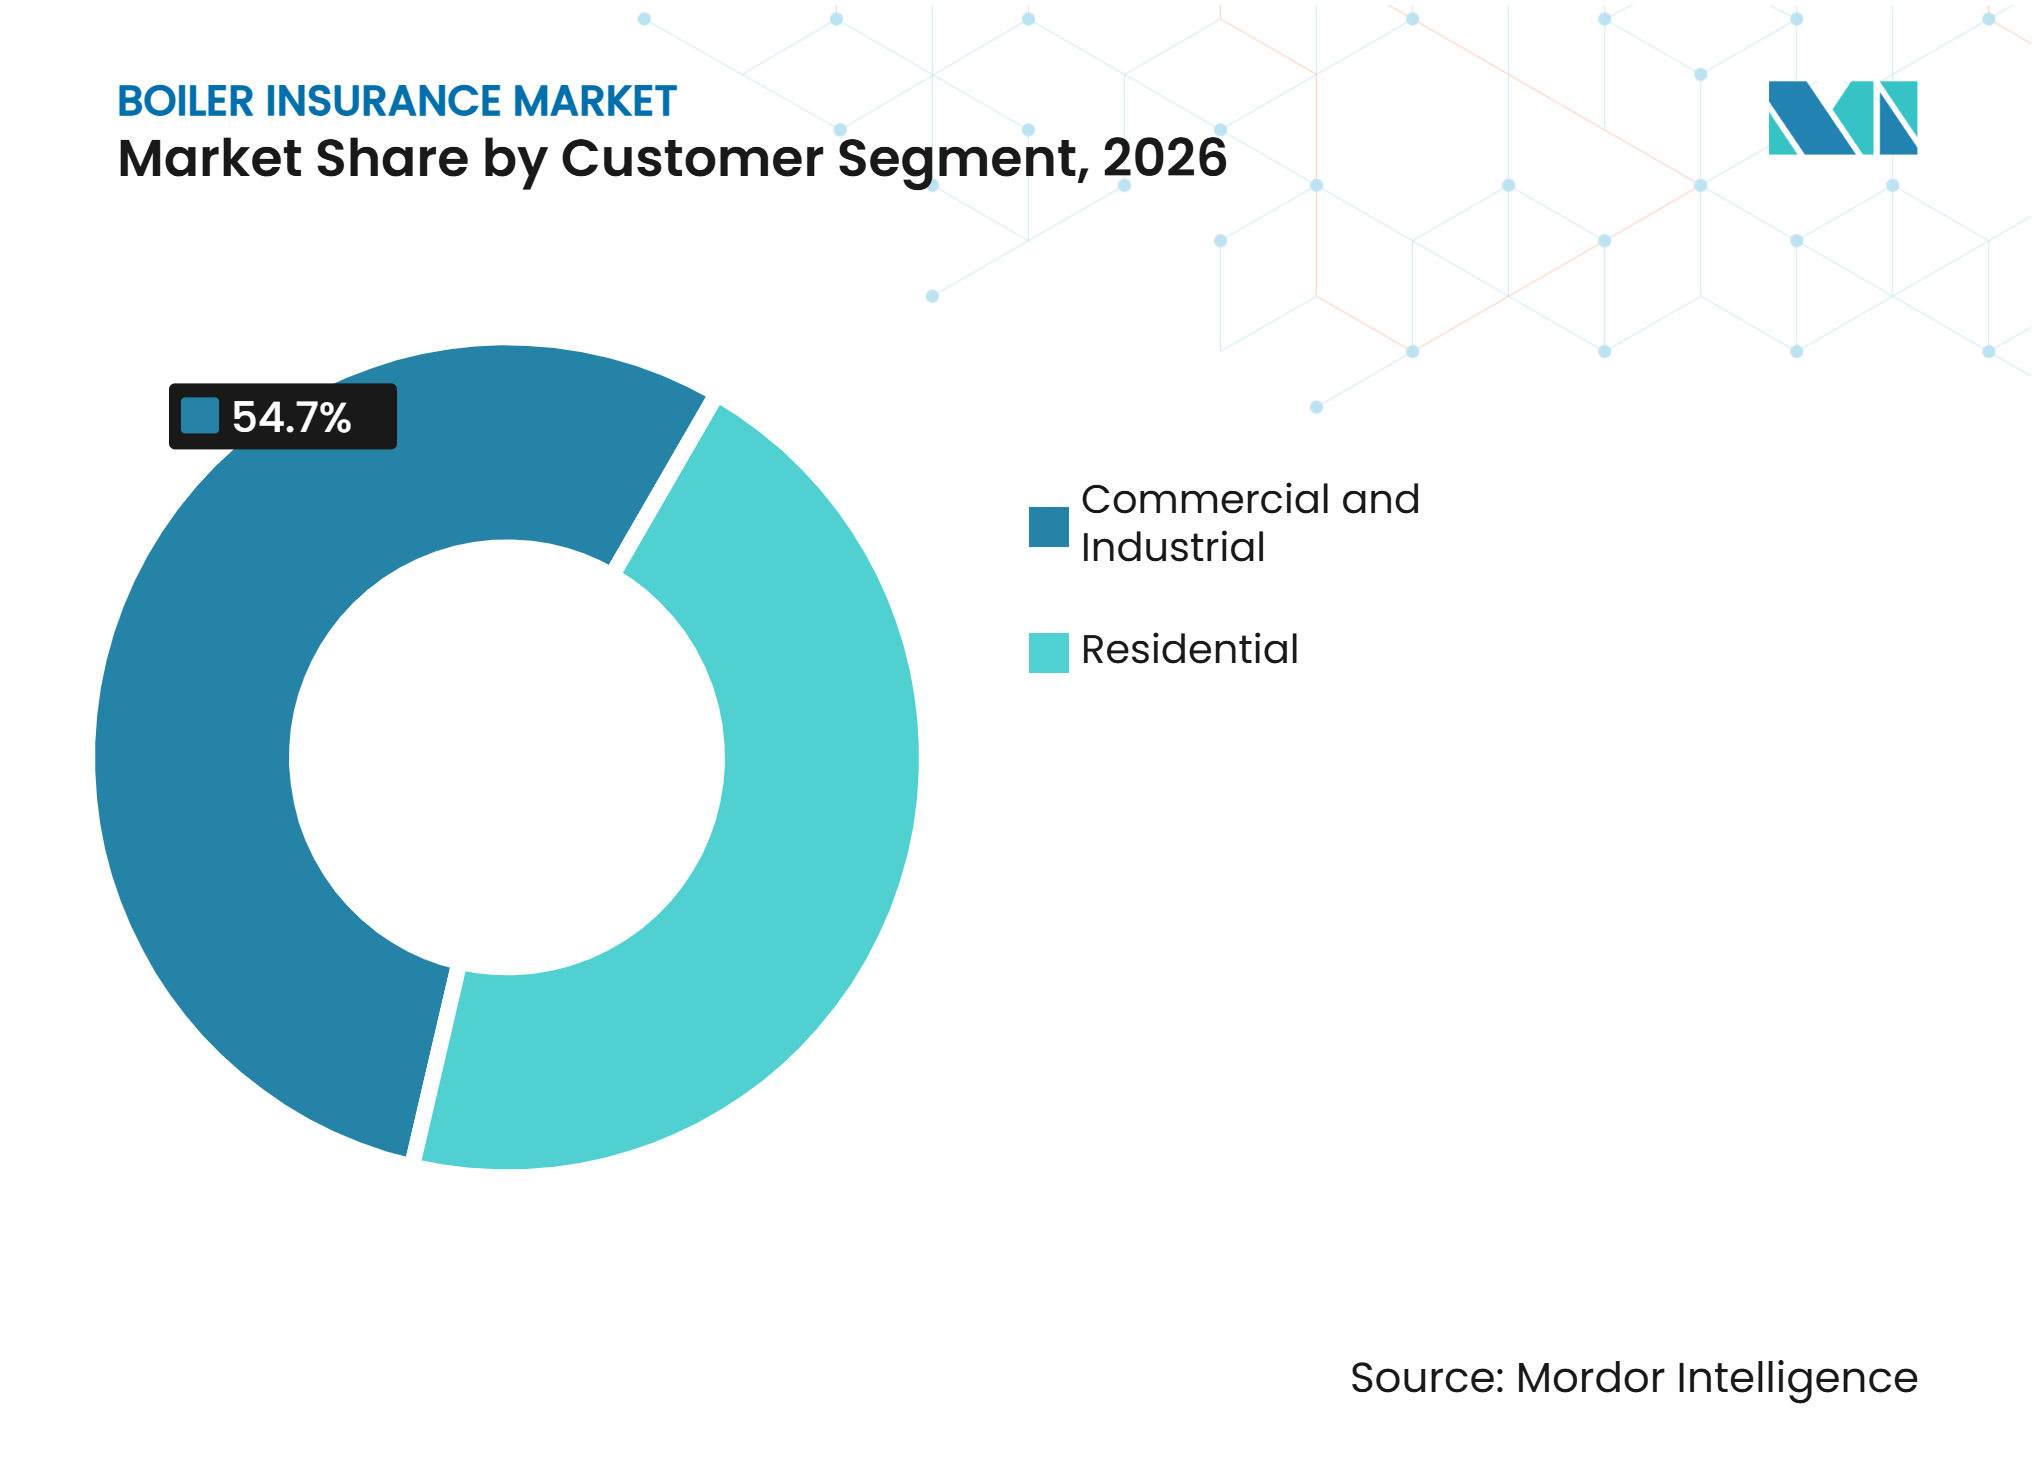
la concentration des risques industriels soutient la densité des primesLe commercial et industriel a capté 54,7 % de la part du marché de l'assurance chaudière en 2026, soutenu par la valeur élevée et la nature critique des actifs de chaudières industrielles. Les services publics de production d'énergie, les raffineries pétrolières et gazières, les fabricants de produits chimiques et les grands portefeuilles immobiliers commerciaux nécessitent une couverture car une panne de chaudière peut interrompre des opérations essentielles. FM identifie les turbines à gaz comme la principale source de dommages matériels dans son expérience avec les clients du secteur de la production d'énergie. La même revue FM a révélé que les pannes mécaniques et électriques ont causé plus de 80 % de l'impact financier annuel dans ce secteur. Les raffineries, les sites pétrochimiques, les usines pharmaceutiques et les opérations minières dépendent également d'une production continue de vapeur et de chaleur. Les hôpitaux, les écoles et les bâtiments publics fournissent une base de demande plus stable car des équipements de chauffage fiables soutiennent les services essentiels et les obligations de conformité. Cette concentration d'infrastructures essentielles signifie que l'ingénierie des risques et la qualité des inspections restent au cœur de la décision d'achat.
Le résidentiel représente la part restante du marché de l'assurance chaudière en 2026 et devrait se développer à un CAGR de 5,5 % de 2027 à 2032. Sa croissance est liée aux plans de protection groupés vendus par les fournisseurs d'énergie et les partenaires d'assurance habitation, plutôt qu'à une augmentation des seules installations de chaudières domestiques. La France oblige les locataires à organiser une maintenance annuelle pour les chaudières entre 4 kW et 400 kW en vertu des règles nationales. La norme NF X50-010 mise à jour, en vigueur depuis mai 2025, a ajouté des exigences de surveillance du monoxyde de carbone et de documentation aux arrangements de maintenance concernés. Ces exigences de service annuel donnent aux assureurs et aux prestataires de services des opportunités régulières de valider les conditions de risque. Les entreprises d'hôtellerie et les portefeuilles immobiliers commerciaux combinent des besoins de chauffage de type résidentiel avec des expositions opérationnelles plus importantes, rendant la protection intégrée pertinente pour les deux groupes de clients. Le canal résidentiel dépend également de preuves claires de maintenance car les conditions de la police et le traitement des sinistres sont étroitement liés à l'historique des services. Le marché de l'assurance chaudière peut bénéficier lorsque l'entretien de routine crée un dossier fiable de l'état avant un sinistre ou un renouvellement de police.


Par structure de police :
la couverture autonome conserve son avance tandis que les produits intégrés se développentLes polices autonomes chaudière et panne d'équipements ont représenté 60,3 % du total du marché de l'assurance chaudière en 2026. Les grands opérateurs industriels privilégient ces polices car ils peuvent fixer des limites dédiées, obtenir des conditions spécifiques aux actifs et accéder à des services d'ingénierie des risques. Les courtiers spécialisés placent généralement la couverture auprès de souscripteurs techniques qui comprennent les opérations des installations et les exigences d'inspection. Les services d'inspection attachés à de nombreuses polices autonomes peuvent également aider les opérateurs à satisfaire aux exigences de conformité légale. Le formulaire de panne d'équipements TechAdvantage de HSB comprend des dispositions distinctes pour les dommages matériels, les revenus d'exploitation, les frais supplémentaires, la restauration des données et la couverture des substances dangereuses. Cette profondeur explique pourquoi la couverture dédiée reste importante pour les actifs à haute valeur et techniquement complexes. Le placement dédié permet également à l'assuré et au souscripteur d'aborder l'état de l'équipement, son emplacement et son environnement d'exploitation de manière plus détaillée.
La couverture chaudière intégrée ou avenant devrait croître à un CAGR de 6,6 % de 2027 à 2032. Les programmes de dommages aux biens commerciaux utilisent de plus en plus l'avenant ISO sur les causes de sinistres liées aux pannes d'équipements, CP 10 46, pour combler les lacunes en matière de pannes mécaniques et électriques. La couverture intégrée peut amener des opérateurs auparavant non assurés sur le marché de l'assurance chaudière par le biais d'une police qu'ils achètent déjà. Elle peut également encourager certains assurés à consolider une protection qui était autrefois achetée par le biais de contrats séparés. Les spécialistes font face à une concurrence à primes plus faibles pour les expositions simples lorsque les polices de dommages aux biens incluent une protection de base contre les pannes. Leur opportunité réside dans les scénarios de sinistres complexes où des limites plus élevées, un soutien à l'inspection et une couverture d'ingénierie sur mesure sont requis. Cette distinction permet aux produits intégrés de couvrir les risques accessibles tandis que les polices spécialisées conservent un rôle dans les installations à sinistralité plus élevée. Le marché de l'assurance chaudière conserve une valeur spécialisée là où le client a besoin de conditions détaillées pour des actifs critiques et des opérations interconnectées.
Par étendue de la couverture :
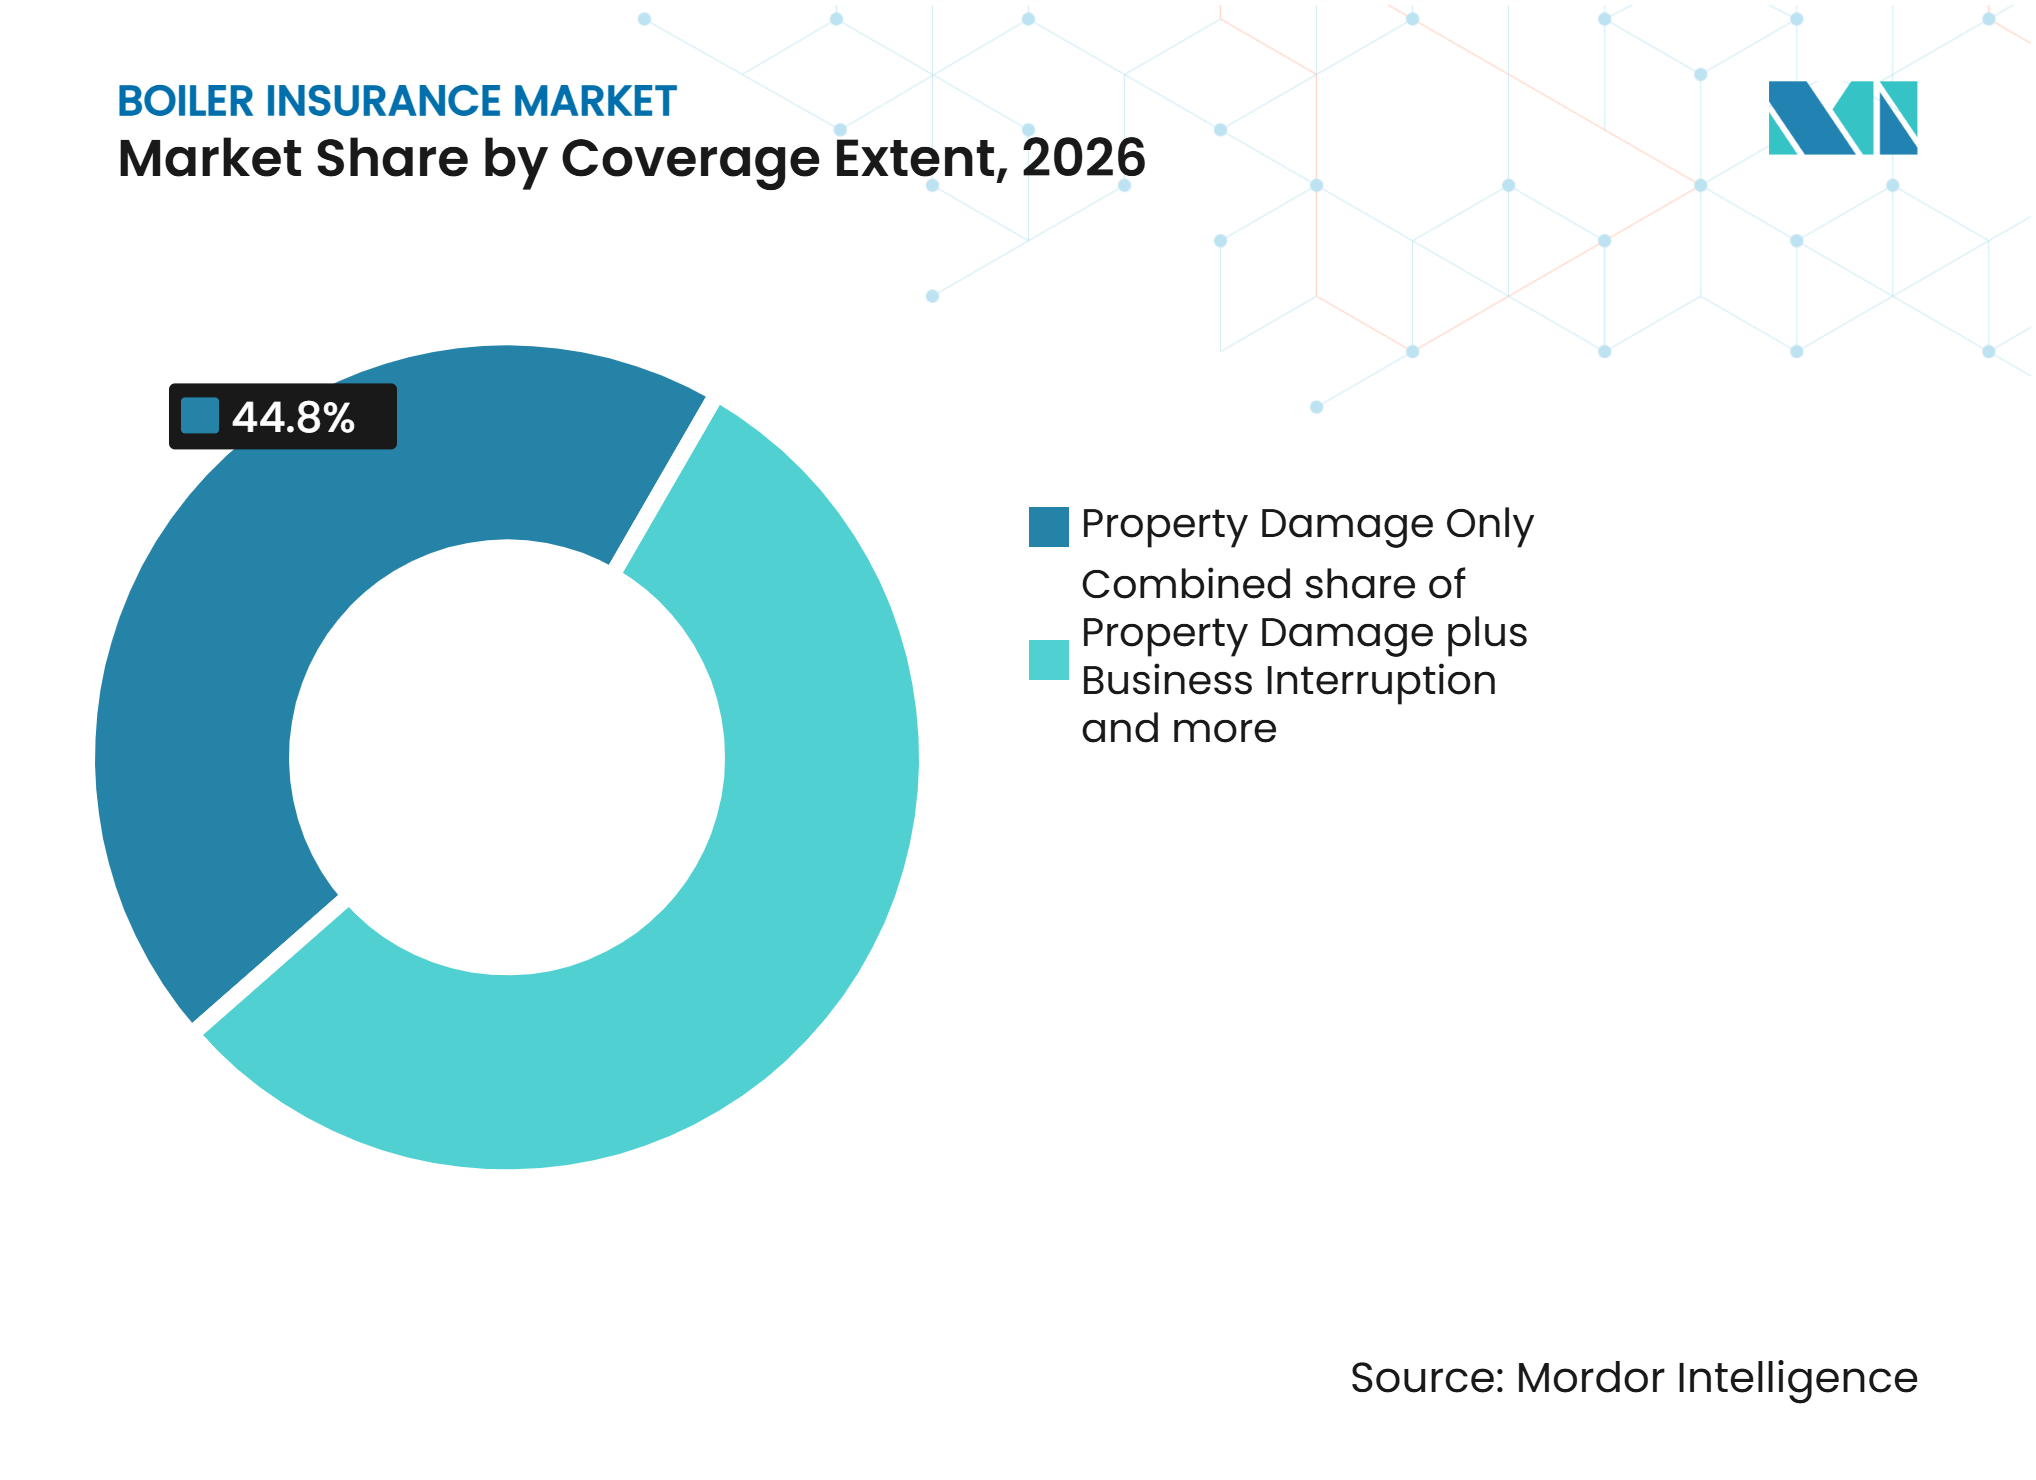
une protection plus large répond à des coûts d'immobilisation plus élevésLes dommages matériels uniquement ont conservé une part de 44,8 % du total du marché de l'assurance chaudière en 2026. De nombreux acheteurs de polices autonomes continuent de donner la priorité aux coûts de remplacement ou de réparation de l'actif physique. La couverture combinée dommages matériels plus interruption d'activité et frais supplémentaires devrait croître à un CAGR de 6,2 % de 2027 à 2032. Les longs délais d'approvisionnement en équipements et les pénuries de techniciens qualifiés augmentent le coût d'une interruption de production. Travelers note que la hausse des coûts des matériaux, de la technologie et de la main-d'œuvre peut rendre les valeurs de remplacement difficiles à estimer et peut laisser certains équipements sous-assurés. Les renouvellements donnent donc aux opérateurs l'occasion de revoir à la fois les limites de la police et leur approche de la protection contre les temps d'arrêt. La décision de couverture reflète de plus en plus la durée de la période de redémarrage ainsi que le coût de réparation de l'élément endommagé. Le marché de l'assurance chaudière répond à ce besoin en liant la protection contre les réparations physiques aux conséquences financières plus larges d'une interruption.
La couverture autre ou limitée conserve une part plus faible du marché de l'assurance chaudière en 2026 car ces polices limitent la protection à certains composants ou risques. Les petits opérateurs peuvent choisir ces polices lorsqu'ils recherchent une première couverture avec un budget limité. L'approche restreinte peut laisser des exclusions qui ne deviennent claires que lors d'un sinistre. Allianz Royaume-Uni propose une couverture d'interruption d'activité pour les machines qui peut couvrir les salaires et les loyers pendant les réparations et peut être étendue aux pannes d'approvisionnement en services publics de tiers. De telles structures de polices créent une voie pratique d'une protection limitée vers une couverture plus complète lors du renouvellement. Le segment peut donc fournir aux assureurs un chemin de mise à niveau pour les clients qui privilégient initialement l'accessibilité financière. Les assureurs peuvent utiliser le premier renouvellement pour montrer comment les franchises, les exclusions et les limites d'indemnisation affectent la valeur pratique d'une protection limitée.

Par canal de distribution :
les courtiers en tête tandis que les canaux des fabricants se développentLes courtiers et agents d'assurance ont détenu 45,1 % de la part du marché de l'assurance chaudière en 2026. Les courtiers restent importants pour les aciéries, les usines chimiques et les grands portefeuilles immobiliers commerciaux qui nécessitent des conditions de police sur mesure et une souscription spécialisée. Leur rôle comprend la mise en adéquation de la valeur assurée, des besoins d'inspection et de l'exposition aux interruptions d'activité avec des limites de police appropriées. W Denis Insurance Brokers a décrit la couverture panne d'équipements comme une réponse aux coûts de réparation spécialisés et aux temps d'arrêt prolongés dans ses orientations de 2025. Les ventes directes par les assureurs, les fournisseurs d'énergie, les fournisseurs et les partenariats d'assurance habitation atteignent également les clients résidentiels et les petits clients commerciaux. Ces canaux peuvent réduire la complexité de l'achat lorsqu'une forme standard de protection est suffisante. La combinaison de canaux reflète la différence entre le placement industriel complexe, qui nécessite des conseils, et les achats plus simples qui peuvent être intégrés à d'autres services. Le marché de l'assurance chaudière continue de s'appuyer sur les courtiers là où la complexité opérationnelle et le besoin de conseils techniques sont les plus élevés.
Les fabricants de chaudières, les installateurs et les prestataires de maintenance devraient croître à un CAGR de 6,5 % de 2027 à 2032. Un fabricant d'équipements d'origine peut intégrer la couverture dans un contrat de service lors de l'installation, liant le renouvellement de l'assurance au contrat de maintenance. Cette approche peut réduire le rôle du courtier tout en fournissant aux assureurs des informations de maintenance qui soutiennent la souscription. Proova a développé des outils de vérification numérique pour confirmer l'état de maintenance des chaudières lors de la prise d'effet de la police. Les dossiers de maintenance peuvent réduire l'incertitude concernant l'état des chaudières résidentielles et le traitement des sinistres. Pour les assureurs établis, la distribution liée aux fabricants crée à la fois un risque concurrentiel et une source d'informations plus actuelles sur l'état des équipements. La relation peut aligner les dossiers de maintenance, le calendrier de renouvellement et la sélection des risques au sein de la même interaction client. Le marché de l'assurance chaudière peut utiliser ce canal pour améliorer la visibilité de la maintenance tout en facilitant l'obtention d'une couverture pour les clients résidentiels.
Analyse géographique
L'Europe a détenu 32,3 % du total du marché de l'assurance chaudière en 2026, soutenue par des actifs industriels établis et des exigences d'inspection structurées. Le marché de l'assurance technique en Allemagne inclut la couverture panne de chaudières et de machines dans une large base de risques d'ingénierie. Le Royaume-Uni est un marché européen important car HSB Royaume-Uni et Irlande fournit une protection contre les pannes d'équipements avec des services d'organisme d'inspection accrédité UKAS. Ce modèle combine le soutien à l'inspection légale avec une protection commerciale pour les clients. La norme française NF X50-010 est entrée en vigueur le 1er mai 2025 et exige une documentation définie et une surveillance du monoxyde de carbone pour les contrats de maintenance de chaudières à gaz applicables. Ces obligations de conformité soutiennent des révisions régulières des équipements et renforcent le rôle de l'assurance dans la gestion des risques. Le cycle de maintenance régulier donne également aux assureurs une base plus claire pour évaluer l'état des équipements et le respect des exigences de service.
L'Asie-Pacifique devrait croître à un CAGR de 6,8 % de 2027 à 2032, le taux régional le plus rapide du marché de l'assurance chaudière. La loi indienne sur les chaudières 2025 est entrée en vigueur le 1er mai 2025 et a standardisé l'enregistrement, l'inspection et la certification dans la fabrication, l'érection et l'utilisation des chaudières. Le cadre élargit les exigences de conformité que les exploitants d'installations, les entrepreneurs et les propriétaires doivent respecter. Les règles indiennes d'enquête sur les accidents de chaudières 2025 exigent également un signalement dans les 24 heures suivant un accident, ajoutant un dossier clair pour les enquêtes et l'évaluation des sinistres. L'Indonésie, le Vietnam, la Thaïlande et la Malaisie ajoutent de la capacité industrielle grâce à la délocalisation de la fabrication et aux investissements connexes en infrastructure. Ces marchés ont des installations de chaudières de process en expansion et restent moins assurés que les régions matures. Les assureurs spécialisés peuvent utiliser des partenariats de maintenance et un soutien en traité pour atteindre ces bassins en développement sans s'appuyer uniquement sur la distribution traditionnelle des grands comptes.
L'Amérique du Nord reste une région mature mais active car les exigences d'inspection au niveau des États placent les assureurs agréés dans le cycle opérationnel annuel des chaudières commerciales et industrielles. Les États-Unis ont signalé 103,1 milliards USD de pertes assurées liées aux catastrophes naturelles en 2025, avec des pannes et des charges d'équipements d'urgence contribuant aux demandes d'indemnisation pour pannes d'équipements. Le Canada a constaté une augmentation des sinistres liés aux turbines à vapeur, aux générateurs, aux systèmes de chauffage, de ventilation et de climatisation, et aux machines de production. Le Moyen-Orient et l'Afrique tirent leur demande des actifs pétroliers, gaziers et de raffinage qui nécessitent de grands programmes tous risques industriels et d'ingénierie. L'Amérique du Sud reste la plus petite présence régionale en 2026, avec le Brésil et l'Argentine offrant les principales opportunités dans les secteurs industriel et énergétique. La volatilité des devises et les contraintes d'accessibilité financière peuvent rendre les programmes pluriannuels plus difficiles dans ces marchés. La combinaison régionale oblige les assureurs à adapter les conditions des polices et les structures de paiement aux conditions opérationnelles et d'accessibilité locales.
Paysage concurrentiel
Concentration du Marché
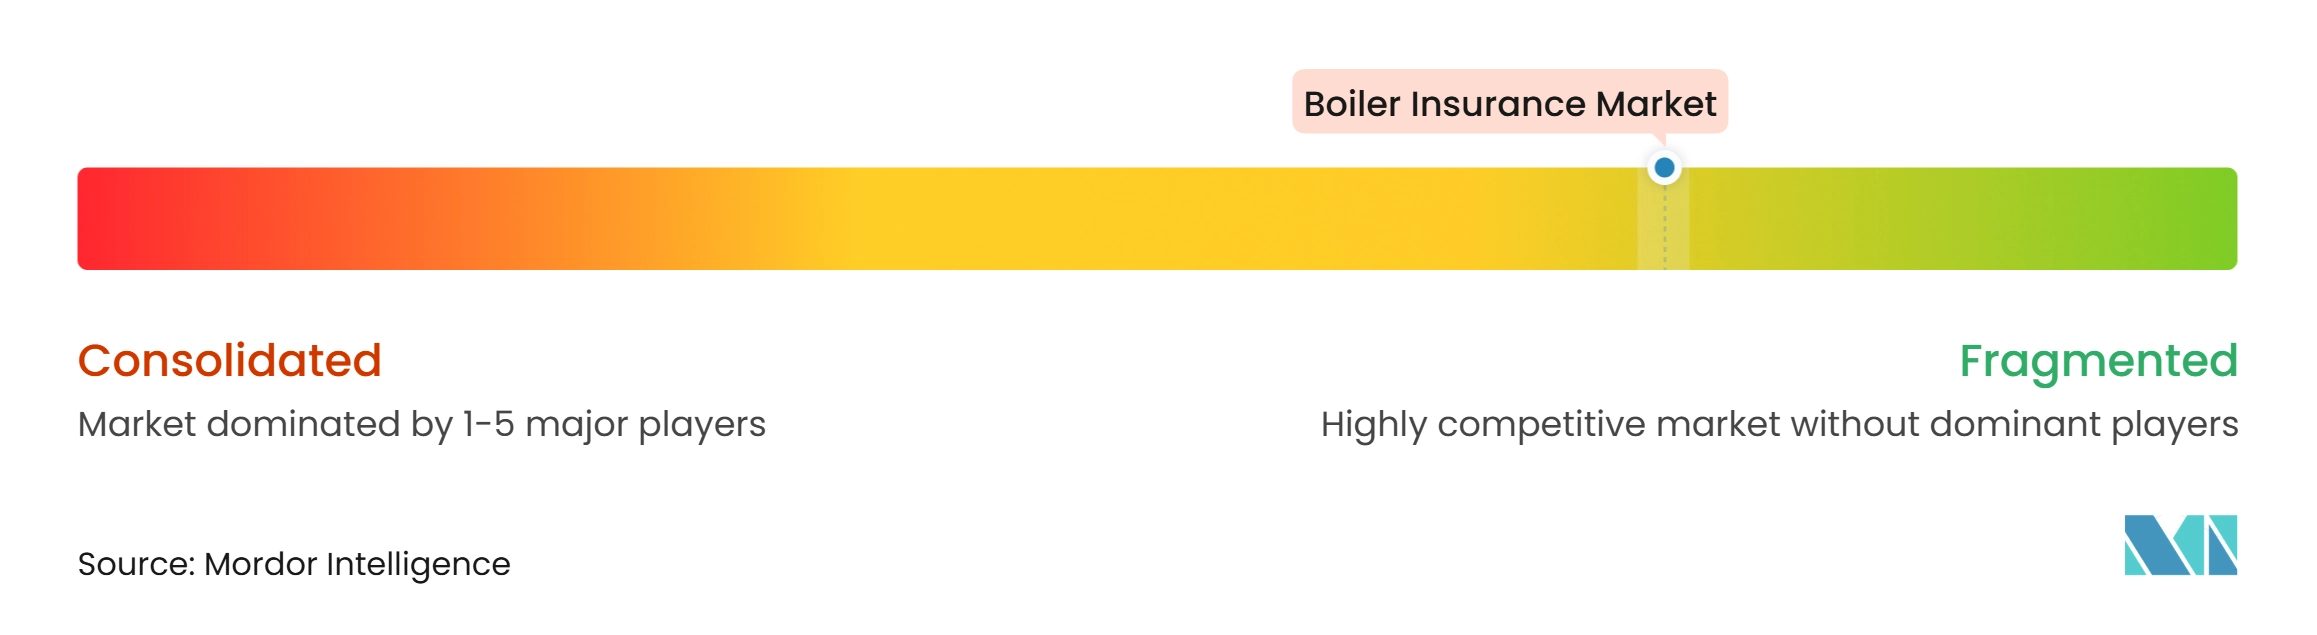
Le marché de l'assurance chaudière est fragmenté, avec des assureurs spécialisés en ingénierie, des assureurs régionaux et des assureurs commerciaux généraux en concurrence sur les segments industriel, commercial et des petites entreprises. Des prestataires tels que HSB, FM Boiler Re et Travelers BoilerRe ont établi une expertise en matière de panne d'équipements, de protection des machines, d'inspection et de prévention des sinistres, mais leur spécialisation n'indique pas une domination sur le marché plus large. FM rapporte que l'erreur humaine a contribué à sept des dix plus grandes pertes incendie, chaudière et machines chez ses clients à l'échelle mondiale, soulignant l'importance de l'ingénierie des risques et de la maintenance préventive. Ces capacités aident les prestataires spécialisés à se différencier, tandis que les assureurs régionaux font concurrence en intégrant la protection contre les pannes d'équipements dans des polices de dommages aux biens commerciaux plus larges.
La fragmentation du marché est renforcée par des partenariats, une expansion géographique et une gestion des risques axée sur la technologie. En août 2026, FM Boiler Re a annoncé des plans d'expansion sur les marchés d'assurance du Royaume-Uni et d'Europe par le biais de partenariats de réassurance en traité, étendant son expertise en matière de panne d'équipements aux assureurs, aux agents généraux gestionnaires et aux courtiers en réassurance. En mars 2026, HSB, SECURA Insurance et HelixIntel ont lancé HelixCMMS, un outil de gestion de la maintenance sans frais pour les assurés commerciaux et agricoles. Par ailleurs, QBE et Tokio Marine America ont rejoint Accelerant Risk Exchange en tant que partenaires en capital en avril 2025, illustrant le développement continu de partenariats alternatifs de souscription et de distribution. Ces initiatives montrent comment les assureurs et les prestataires spécialisés renforcent l'accès au marché grâce à l'expertise technique, aux outils numériques et à la capacité de réassurance plutôt qu'en s'appuyant uniquement sur la tarification.
Des opportunités subsistent pour les petits assureurs, les assureurs régionaux et les prestataires spécialisés de se différencier grâce à la surveillance connectée des équipements, aux partenariats de maintenance préventive et à une couverture simplifiée pour les petites et moyennes entreprises. Le vieillissement des équipements industriels et les systèmes de chauffage, d'électrification et de stockage d'énergie par batterie de plus en plus complexes créent une demande de couverture qui reflète l'évolution des configurations d'équipements et des risques associés. Cependant, les assureurs doivent définir clairement les limites de couverture entre les chaudières conventionnelles, les systèmes électriques et les technologies émergentes tout en maintenant des normes de souscription efficaces. Dans l'ensemble, le marché fragmenté favorise les prestataires qui combinent expertise en ingénierie, distribution flexible et services pratiques de prévention des sinistres pour répondre aux besoins de divers assurés commerciaux.
Leaders du secteur de l'assurance chaudière
-
Factory Mutual Insurance Company
-
The Hartford Steam Boiler Inspection and Insurance Company
-
The Travelers Companies, Inc.
-
Chubb Limited
-
American International Group, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'assurance chaudière Entreprises couvertes dans ce rapport
- Factory Mutual Insurance Company
- The Hartford Steam Boiler Inspection and Insurance Company
- Chubb Limited
- The Travelers Companies, Inc.
- HDFC ERGO General Insurance Company Limited
- QBE Insurance Group Limited
- Tokio Marine Holdings, Inc.
- Generali Central Insurance Company Limited
- Universal Sompo General Insurance Company Limited
- The Oriental Insurance Company Limited
- American International Group, Inc.
- Starr International Company, Inc.
- AXA XL
- Liberty Mutual Insurance Company
- ICICI Lombard General Insurance Company Limited
- IFFCO-TOKIO General Insurance Company Limited
- SBI General Insurance Company Limited
- The Cincinnati Insurance Companies
- Sompo International Insurance
Développements industriels récents dans Marché de l'assurance chaudière
- Août 2026 : FM Boiler Re a annoncé des plans d'expansion au Royaume-Uni et en Europe par le biais de partenariats de réassurance en traité, étendant son expertise en matière de panne d'équipements aux assureurs, aux agents généraux gestionnaires et aux courtiers en réassurance.
- Juillet 2026 : FM a publié « Comprendre la production d'énergie : tendances des sinistres et analyses prédictives », signalant 427 sinistres et environ 3,7 milliards USD de pertes brutes parmi ses clients du secteur de la production d'énergie de 2021 à 2025. Les pannes mécaniques et électriques ont représenté plus de 80 % de l'impact financier annuel, soulignant l'importance de la maintenance prédictive et de la résilience des équipements.
- Mars 2026 : HSB, SECURA Insurance et HelixIntel ont collaboré pour fournir aux assurés commerciaux et agricoles HelixCMMS, une plateforme de gestion de la maintenance conçue pour améliorer la fiabilité des équipements et soutenir la prévention proactive des sinistres.
- Mai 2025 : La loi indienne sur les chaudières 2025 (loi n° 12 de 2025) est entrée en vigueur, remplaçant la loi sur les chaudières de 1923. La législation a modernisé le cadre d'enregistrement, d'inspection et de sécurité des chaudières, affectant les exigences de conformité pertinentes pour la souscription de l'assurance chaudière.
Portée du rapport mondial sur le marché de l'assurance chaudière
Aperçu de la segmentation
| Résidentiel | |
| Commercial & Industriel | Production d'énergie et services publics |
| Pétrole, gaz, raffinage et pétrochimie | |
| Fabrication de produits chimiques et pharmaceutiques | |
| Alimentation, boissons et agroalimentaire | |
| Métaux, mines et fabrication lourde | |
| Immobilier commercial, hôtellerie et services | |
| Santé, éducation et secteur public | |
| Autres secteurs commerciaux |
| Police autonome chaudière / panne d'équipements |
| Couverture chaudière intégrée ou avenant sur une police d'assurance plus large |
| Dommages matériels uniquement |
| Dommages matériels plus interruption d'activité / frais supplémentaires |
| Autre / Limitée |
| Ventes directes par l'assureur |
| Courtiers et agents d'assurance |
| Fournisseurs d'énergie et prestataires de services |
| Fabricants de chaudières, installateurs et prestataires de maintenance |
| Banques et canaux de partenariat d'assurance habitation |
| Autres canaux d'affinité et de partenariat |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Malaisie | |
| Singapour | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par segment de clientèle | Résidentiel | |
| Commercial & Industriel | Production d'énergie et services publics | |
| Pétrole, gaz, raffinage et pétrochimie | ||
| Fabrication de produits chimiques et pharmaceutiques | ||
| Alimentation, boissons et agroalimentaire | ||
| Métaux, mines et fabrication lourde | ||
| Immobilier commercial, hôtellerie et services | ||
| Santé, éducation et secteur public | ||
| Autres secteurs commerciaux | ||
| Par structure de police | Police autonome chaudière / panne d'équipements | |
| Couverture chaudière intégrée ou avenant sur une police d'assurance plus large | ||
| Par étendue de la couverture | Dommages matériels uniquement | |
| Dommages matériels plus interruption d'activité / frais supplémentaires | ||
| Autre / Limitée | ||
| Par canal de distribution | Ventes directes par l'assureur | |
| Courtiers et agents d'assurance | ||
| Fournisseurs d'énergie et prestataires de services | ||
| Fabricants de chaudières, installateurs et prestataires de maintenance | ||
| Banques et canaux de partenariat d'assurance habitation | ||
| Autres canaux d'affinité et de partenariat | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Malaisie | ||
| Singapour | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du secteur de l'assurance chaudière d'ici 2032 ?
Le marché mondial de l'assurance chaudière devrait atteindre 15,9 milliards USD d'ici 2032, avec un CAGR de 4,8 % de 2027 à 2032.
Quel groupe de clients est en tête de la demande d'assurance chaudière ?
Les clients commerciaux et industriels ont détenu une part de 54,7 % en 2026, reflétant la forte exposition aux sinistres des services publics, des raffineries, des fabricants et des grands portefeuilles immobiliers.
Pourquoi la couverture interruption d'activité devient-elle plus importante pour les exploitants de chaudières ?
La couverture combinée dommages matériels plus interruption d'activité et frais supplémentaires devrait croître à un CAGR de 6,2 % jusqu'en 2032 car les délais de réparation et les coûts d'immobilisation augmentent.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait se développer à un CAGR de 6,8 % jusqu'en 2032, soutenue par l'expansion industrielle et la mise à jour de la réglementation sur les chaudières en Inde.
Comment les inspections de chaudières affectent-elles les exigences d'assurance ?
Les règles d'inspection légale dans plusieurs juridictions exigent des inspections agréées et renforcent le lien entre la couverture de la police, la certification et la conformité opérationnelle.
Comment les fabricants de chaudières influencent-ils la distribution de l'assurance ?
Les fabricants, les installateurs et les prestataires de maintenance devraient croître à un CAGR de 6,5 % jusqu'en 2032 en regroupant la protection avec les accords d'installation et de service.