
Tamanho e Participação do Mercado de Pellets Pretos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 248.54 Milhões de dólares |
| Tamanho do Mercado (2032) | 532.89 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 16.48 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pellets Pretos por Mordor Intelligence
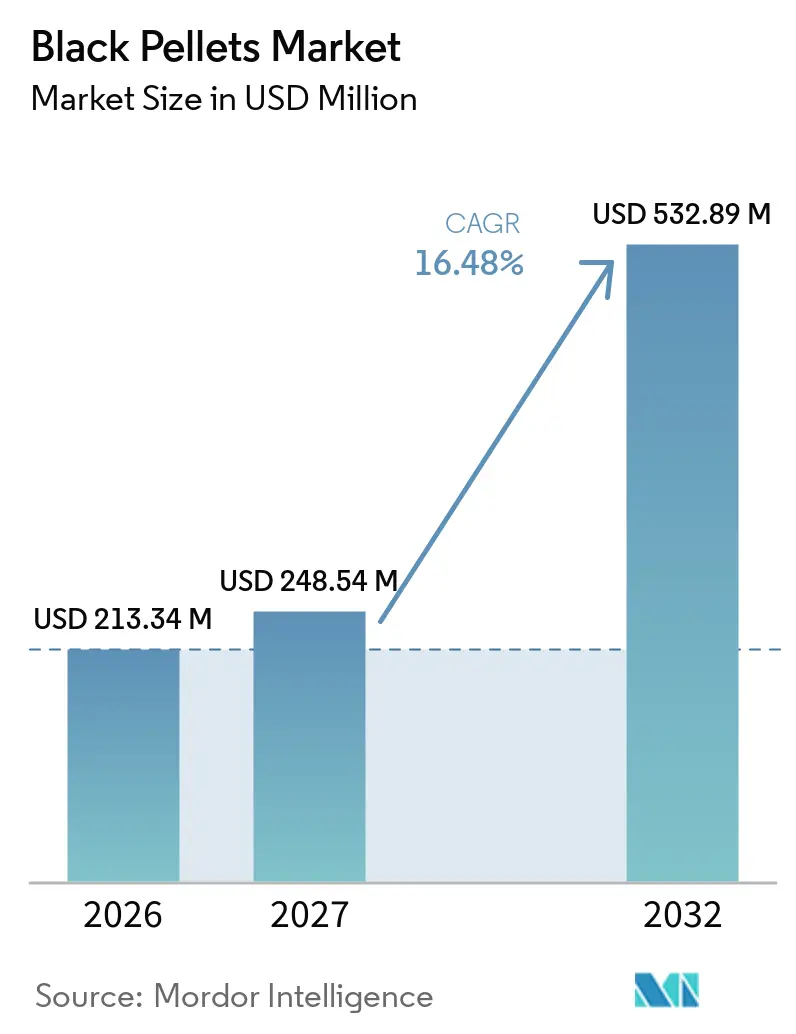
Espera-se que o tamanho do Mercado de Pellets Pretos aumente de 213,34 milhões de USD em 2026 para 248,54 milhões de USD em 2027 e atinja 532,89 milhões de USD até 2032, crescendo a um CAGR de 16,48% no período de 2027 a 2032. O mercado global de pellets pretos está ganhando relevância à medida que os operadores de usinas a carvão buscam combustíveis que possam ser utilizados nos sistemas existentes de carvão pulverizado com alterações limitadas nas caldeiras. A política de co-combustão da Índia de 2025 e o compromisso da Coreia do Sul de desativação do carvão fortalecem o contexto político para a aquisição de longo prazo.[1] O mercado global de pellets pretos também se beneficia de seu papel em processos industriais de alta temperatura, onde uma transição direta para o calor elétrico permanece difícil. A qualificação de produtos, a rastreabilidade da matéria-prima e os acordos de fornecimento de longo prazo estão se tornando mais importantes à medida que os compradores passam de projetos-piloto para aquisições regulares. No mercado global de pellets pretos, os desenvolvedores com ativos de produção comprovados e cadeias de fornecimento documentadas estão em melhor posição para atender a concessionárias e usuários industriais. As qualificações antecipadas de fornecedores estão se tornando importantes para o planejamento de projetos e a aquisição de combustíveis.
Principais Conclusões do Relatório
- Por matéria-prima, a Biomassa de Madeira e os Resíduos Florestais detinham 60,3% da participação do mercado global de pellets pretos em 2026, enquanto os Resíduos Agrícolas têm projeção de crescimento a um CAGR de 17,1% até 2032.
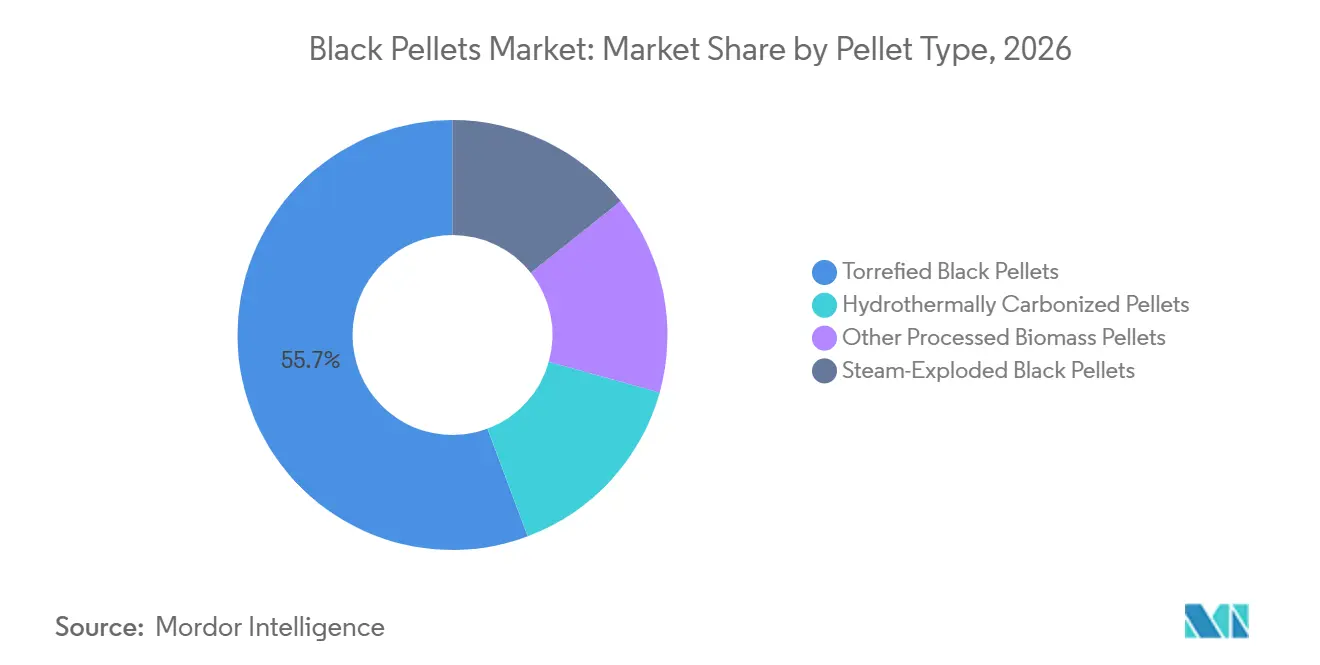
- Por tipo de pellet, os Pellets Pretos Torrefados detinham 55,7% da participação de receita em 2026, enquanto os Pellets Pretos Explodidos a Vapor têm expectativa de crescimento a um CAGR de 16,8% até 2032.
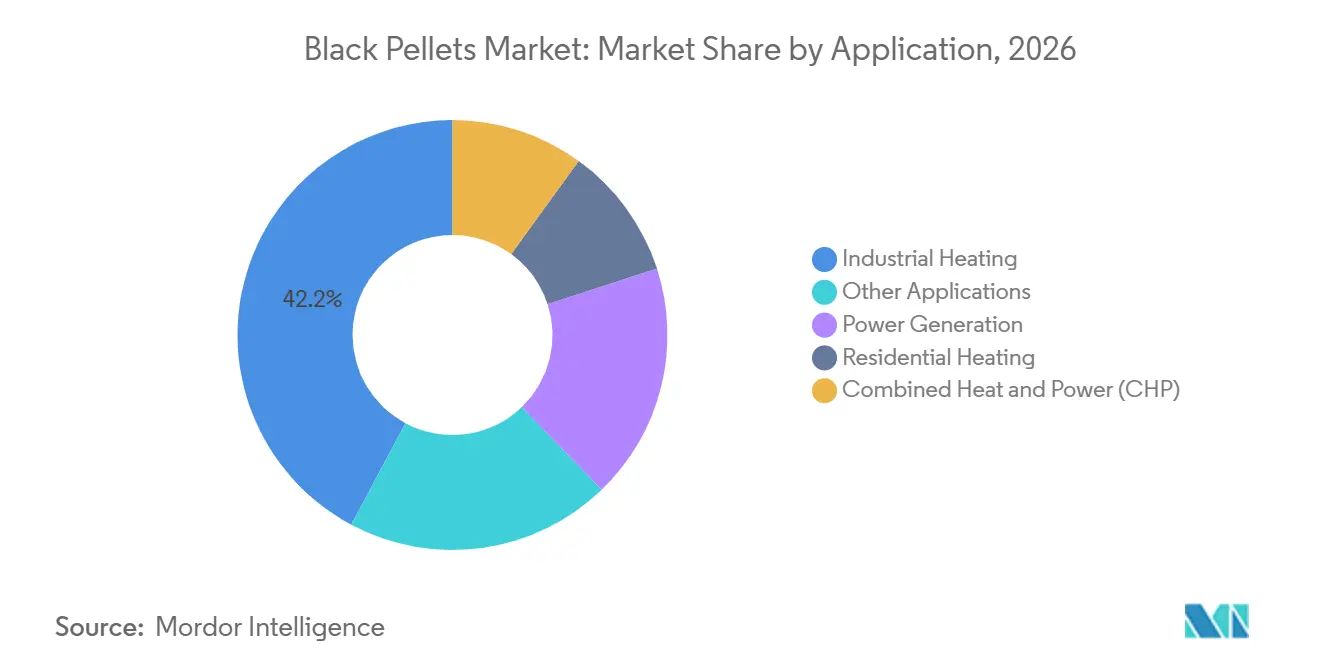
- Por aplicação, o Aquecimento Industrial representou 42,2% do tamanho do mercado global de pellets pretos em 2026 e tem expectativa de crescimento a um CAGR de 16,6% até 2032.
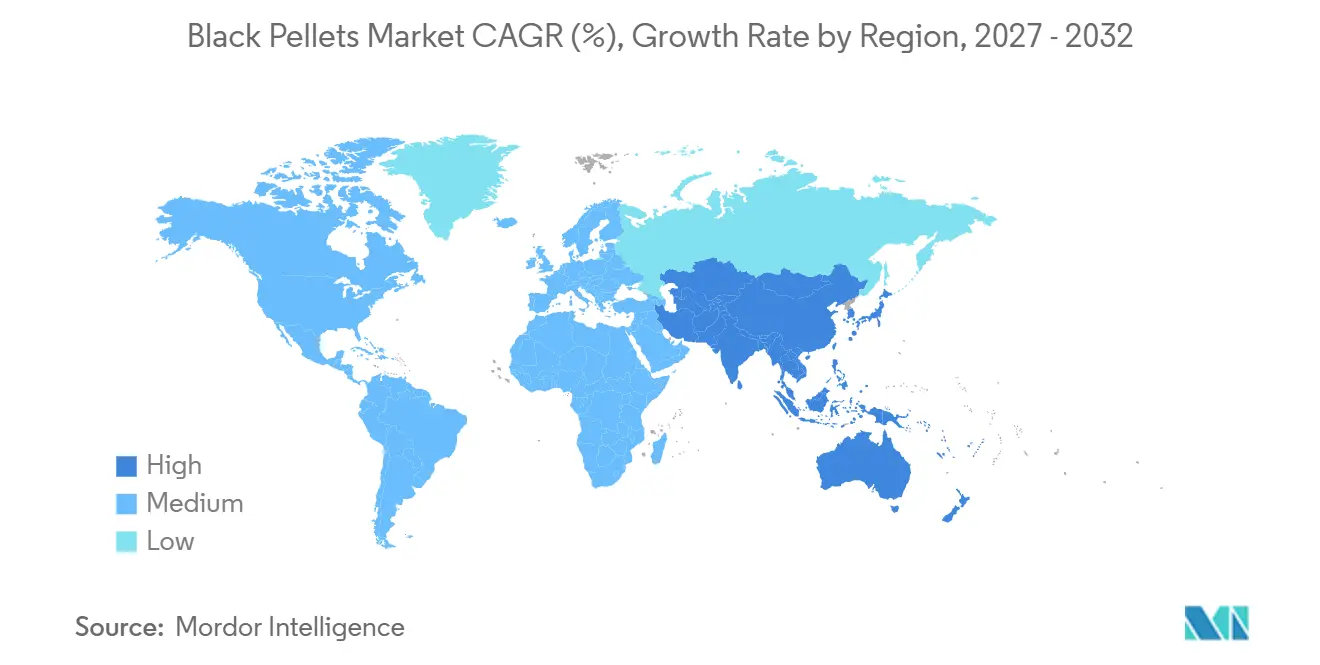
- Por geografia, a Europa detinha 54,6% da participação de receita em 2026, enquanto a Ásia-Pacífico tem projeção de crescimento a um CAGR de 17,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Eliminação Progressiva do Carvão e Mandatos de Co-combustão para Concessionárias | +3.8% | Global, com relevância na UE, no Sul da Ásia e na Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Descarbonização do Calor Industrial e Substituição de Combustíveis | +2.5% | Europa e América do Norte, com expansão para a Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Alta Densidade Energética, Resistência às Intempéries e Compatibilidade com Sistemas de Carvão | +2.0% | Global | Curto prazo (≤ 2 anos) |
| Demanda de Retrofitting da Frota de Carvão Asiática para Maiores Proporções de Co-combustão | +2.2% | Japão, Coreia do Sul, Vietnã e Indonésia | Médio prazo (2 a 4 anos) |
| Compatibilidade com a Infraestrutura Existente de Manuseio de Carvão | +1.8% | Japão, Coreia do Sul, Índia e Sul da Ásia | Curto prazo (≤ 2 anos) |
| Graus Padronizados e Contratos de Offtake Bancáveis | +1.5% | Global, com ganhos iniciais no Japão e na UE | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Eliminação Progressiva do Carvão e Mandatos de Co-combustão para Concessionárias
Os requisitos governamentais estão criando uma base de demanda mais clara para o mercado global de pellets pretos. A Índia emitiu sua Política Abrangente para Co-combustão de Biomassa e Carvão Torrefado em Usinas Termelétricas a Carvão em novembro de 2025. A política exige que as usinas termelétricas a carvão misturem pelo menos 5% de biomassa ou carvão torrefado em peso a partir do ano fiscal de 2025-26. As usinas na região de Delhi-NCR são obrigadas a utilizar uma mistura de 7%. A política baseia-se em um excedente doméstico estimado de resíduos de culturas de 228 milhões de toneladas por ano.[2] Esse requisito oferece aos produtores uma rota definida para a demanda das concessionárias, particularmente onde os resíduos agrícolas podem atender às especificações técnicas.
A entrada da Coreia do Sul na Aliança para Superar o Carvão na COP30 em novembro de 2025 sinalizou um plano para desativar 40 de suas 61 usinas a carvão até 2040.[3] As reformas do Certificado de Energia Renovável de janeiro de 2025 também encerraram o apoio à co-combustão convencional de pellets de madeira importados em 6 usinas estatais. Essa mudança desloca a atenção para combustíveis que possam suportar maiores proporções de co-combustão e uma documentação de emissões mais robusta. O mercado global de pellets pretos pode se beneficiar onde os compradores tratam o combustível certificado como um insumo de conformidade, e não como uma escolha discricionária de combustível. Na União Europeia, os requisitos de sustentabilidade da Diretiva de Energias Renováveis III (RED III) aumentam a importância da rastreabilidade e dos registros de cadeia de custódia. Essas regras favorecem fornecedores capazes de documentar a origem da matéria-prima e a qualidade do produto em detrimento de fornecedores spot sem registros de certificação.
Descarbonização do Calor Industrial e Substituição de Combustíveis
A demanda por calor industrial sustenta uma segunda rota para o mercado global de pellets pretos. Fornos de cimento, fornos de vidro, fábricas de papel e operações primárias de aço requerem temperaturas difíceis de atingir com eletrificação direta. Uma revisão de 2025 identificou os setores industriais de difícil descarbonização como responsáveis por 17% das emissões globais de dióxido de carbono.[4] Essas instalações podem utilizar combustíveis de biomassa sólida onde o carvão já faz parte do sistema de calor. Isso sustenta a demanda por combustível com maior densidade energética e melhores características de manuseio do que a biomassa não tratada. A oportunidade é mais forte onde as plantas podem mudar de combustível sem substituir os equipamentos de processo principais.
Uma avaliação tecno-econômica de 2025 constatou que as caldeiras de biomassa permaneceram competitivas para o calor industrial de alta temperatura acima de 300 °C em regiões com custos de matéria-prima abaixo de 60 USD por tonelada. Os produtores de cimento podem acomodar a variabilidade química do combustível porque muitos fornos já utilizam combustíveis alternativos. A Kobe Steel, Ltd. e a Mitsubishi UBE Cement Corporation iniciaram um estudo de viabilidade conjunto em maio de 2025 no âmbito do projeto GREINS da Organização para o Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO). O projeto examina a fabricação e a comercialização de pellets pretos, incluindo o uso em aplicações relacionadas à siderurgia. Esse trabalho é relevante para o mercado global de pellets pretos porque as aplicações como agente redutor poderiam criar uma demanda separada da geração de energia. Tais aplicações requerem valor calorífico confiável, qualidade consistente e fornecimento garantido.
Alta Densidade Energética, Resistência às Intempéries e Compatibilidade com Sistemas de Carvão
Os pellets pretos são projetados para superar as limitações de manuseio e moagem associadas aos pellets brancos convencionais. A torrefação aumenta o teor de energia da biomassa em 30% a 50% em relação à madeira não tratada. Uma avaliação comparativa do ciclo de vida também identificou diferenças materiais nas emissões da cadeia de fornecimento e no balanço energético entre as rotas de torrefação, carbonização hidrotérmica e explosão a vapor. Essas características podem reduzir os encargos de transporte quando um combustível precisa ser movido de um local de produção para um usuário industrial ou porto. Sua resistência à umidade também pode reduzir as preocupações com o armazenamento a céu aberto. O mercado global de pellets pretos, portanto, tem uma vantagem em projetos que necessitam de manuseio a granel em longas distâncias.
Pesquisas da Universidade de Ciências Aplicadas de Tampere e do Instituto Indiano de Tecnologia (IIT) de Kharagpur constataram que os pellets torrefados podem exigir até 50% menos energia de pulverização do que a biomassa não tratada. Isso suporta o uso direto nos sistemas existentes de moagem de carvão e pode reduzir a pressão operacional sobre os equipamentos da usina. A Idemitsu iniciou as operações comerciais em sua instalação de 120.000 toneladas por ano no Vietnã em outubro de 2025. Seu produto é destinado à co-combustão em proporções mais elevadas sem modificação da caldeira. O caso operacional relatado indica até 35% de co-combustão com carvão, em comparação com a proporção prática mais baixa utilizada para pellets brancos. Essa compatibilidade reduz a necessidade de grandes gastos com retrofitting e melhora a proposta de valor para operadores com ativos de carvão em operação.
Demanda de Retrofitting da Frota de Carvão Asiática para Maiores Proporções de Co-combustão
A Ásia-Pacífico é uma importante fonte de demanda prospectiva para o mercado global de pellets pretos. Os planos das concessionárias japonesas preveem 20% de co-combustão em uma unidade de carvão de 600 MW e 10% de co-combustão em uma unidade de 700 MW. Esses projetos podem exigir várias centenas de milhares de toneladas de combustível por ano. Tal demanda é significativa em comparação com a produção de uma usina comercial de pellets pretos. O foco operacional do Japão avançou além dos testes iniciais em direção à qualificação de combustíveis, segurança no manuseio e aquisição confiável. Isso aumenta a importância de pellets duráveis e de fornecedores capazes de atender aos requisitos contratuais.
A Indonésia estabeleceu metas de co-combustão de 10% para caldeiras de carvão pulverizado e até 70% para sistemas de grelha. Sua concessionária estatal Perusahaan Listrik Negara (PLN) identificou uma demanda de combustível de biomassa de até 10,2 milhões de toneladas por ano. Mesmo uma parcela limitada para pellets pretos representaria um volume material para os produtores. O Japão também está atualizando os sistemas de segurança na instalação Taketoyo Nº 5 de 1.070 MW após a explosão de poeira de janeiro de 2024. A renovação planejada inclui equipamentos de coleta de poeira e monitoramento de incêndio, com conclusão prevista para junho de 2028. Sistemas de manuseio aprimorados podem suportar maiores taxas de co-combustão, mas também aumentam os requisitos técnicos para novos fornecedores de combustível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Perda de Massa da Matéria-Prima e Penalidade no Rendimento de Conversão | -2.1% | Global, com maior exposição na América do Norte e no Sudeste Asiático | Médio prazo (2 a 4 anos) |
| Altos Requisitos de Capital para Plantas Pioneiras e Logística | -2.5% | Global, com exposição inicial no Sudeste Asiático e na América do Sul | Longo prazo (≥ 4 anos) |
| Padrões de Qualidade Fragmentados e Benchmarking Limitado pelos Compradores | -1.5% | Global, mais agudo na Índia e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Percepção de Risco de Umidade, Poeira e Auto-aquecimento em Novas Cadeias de Fornecimento | -1.3% | Japão e Ásia-Pacífico, com relevância na América do Norte e na UE | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Perda de Massa da Matéria-Prima e Penalidade no Rendimento de Conversão
A torrefação apresenta uma troca de rendimento inerente que afeta o mercado global de pellets pretos. Um estudo de 2025 constatou que os rendimentos de massa para biomassa lenhosa diminuíram de 87% a 250 °C para 53% a 290 °C. Temperaturas mais elevadas melhoram o poder calorífico do combustível, mas também reduzem a produção comercializável da matéria-prima original. Na mesma análise, o preço mínimo de venda aumentou de 183 USD por tonelada para 277 USD por tonelada nessas condições operacionais. Isso torna o controle do processo uma questão comercial direta para os produtores. Também deixa pouca margem para estouros de custos quando os preços das matérias-primas são elevados.
Os resíduos agrícolas acrescentam outro desafio técnico porque seu teor de potássio e cloro pode aumentar o risco de corrosão nas caldeiras. Essas matérias-primas também podem complicar a conformidade com as especificações de qualidade dos pellets pretos em altas proporções de co-combustão. Pesquisas sobre pré-tratamento combinado de lixiviação e explosão a vapor indicam uma possível rota para melhorar os resíduos de baixa qualidade. A validação comercial permanece limitada, portanto os compradores podem exigir uma qualificação mais extensa antes de aceitar esses combustíveis. O mercado global de pellets pretos tende a favorecer janelas operacionais que equilibrem a densidade energética com um rendimento aceitável. Melhorias na integração de calor e no pré-tratamento determinarão se os resíduos de menor custo podem competir de forma mais ampla com as matérias-primas à base de madeira.
Altos Custos de Plantas, Padrões Fragmentados e Preocupações com Segurança
Reatores especializados, sistemas de secagem, integração térmica e equipamentos de manuseio a granel tornam os primeiros projetos de pellets pretos intensivos em capital. A planta de 120.000 toneladas por ano da Idemitsu no Vietnã ilustra a importância do desenvolvimento estruturado de projetos e da garantia de uma base confiável de compradores para a produção comercial. O mercado global de pellets pretos também enfrenta desafios logísticos, pois os resíduos agrícolas são sazonais e geograficamente dispersos. Os custos de coleta na beira do campo variam de 15 a 40 USD por tonelada seca, enquanto a disponibilidade de matéria-prima frequentemente se limita a janelas de coleta de 4 a 8 semanas. Essas restrições complicam a agregação de matéria-prima para projetos no interior e aumentam a pressão sobre a economia de instalações que carecem de infraestrutura adequada de armazenamento e transporte local.
As especificações de produtos e os benchmarks dos compradores permanecem desiguais nos mercados de aquisição mais recentes. Isso pode atrasar a contratação porque os compradores podem não ter uma base comum para comparar o teor de energia, o comportamento de umidade, a durabilidade e a documentação de emissões. As preocupações com poeira, umidade e auto-aquecimento criam cautela adicional em novas cadeias de fornecimento. O projeto Taketoyo mostra que os investimentos em segurança são essenciais onde as instalações pretendem gerenciar biomassa em escala. A PEARL Infrastructure Capital II adquiriu uma participação de 65% na Arbaflame em junho de 2025, sinalizando que investidores especializados estão desenvolvendo um arcabouço para essa classe de ativos. Um investimento mais amplo dependerá de desempenho repetível das plantas, padrões claros e logística confiável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
Biomassa de Madeira Lidera Enquanto os Resíduos Agrícolas se ExpandemA Biomassa de Madeira e os Resíduos Florestais detinham 60,3% da demanda em 2026, enquanto os Resíduos Agrícolas têm projeção de expansão a um CAGR de 17,1% até 2032. A matéria-prima à base de madeira se beneficia de sistemas estabelecidos de coleta, picagem e produção de pellets na América do Norte, Escandinávia e Sudeste Asiático. Seu teor consistente de lignina suporta a ligação dos pellets sem adesivos adicionais. Esses atributos reduzem a incerteza sobre a matéria-prima para os produtores e seus parceiros financeiros. O mercado global de pellets pretos continua a depender dessa base de fornecimento estabelecida onde a qualidade confiável e o volume constante são as prioridades.
Os resíduos agrícolas oferecem uma ampla base potencial de matéria-prima, mas requerem tratamento adicional para gerenciar os minerais formadores de cinzas. Um estudo global de 2025 estima que 1,44 bilhão de toneladas de resíduos de culturas estão tecnicamente disponíveis para peletização. Na Índia, a Haryana Power Generation Corporation Limited (HPGCL) emitiu uma licitação em 2025 para 355.000 toneladas de pellets pretos de resíduos agrícolas torrefados, especificando um conteúdo mínimo de 50% de palha de arroz proveniente de Haryana. Essa licitação indica uma demanda crescente de aquisição por combustíveis à base de resíduos com especificação definida. As culturas energéticas permanecem em fase inicial de demonstração, enquanto os resíduos florestais e os resíduos de processamento de madeira oferecem matérias-primas potencialmente de menor custo para operações integradas na Europa.
Por Tipo de Pellet:
Pellets Torrefados Mantêm a Liderança Enquanto a Explosão a Vapor Ganha AtençãoOs Pellets Pretos Torrefados detinham 55,7% da participação do mercado global de pellets pretos em 2026, e os Pellets Pretos Explodidos a Vapor têm projeção de crescimento a um CAGR de 16,8% até 2032. Os produtos torrefados são a rota mais estabelecida e possuem o maior grupo de plantas comerciais qualificadas. Sua compatibilidade com os moinhos de carvão pulverizado suporta seu uso em aplicações industriais e de concessionárias. O mercado global de pellets pretos utiliza os pellets torrefados como produto de referência onde os compradores precisam de um perfil de combustível conhecido. Essa posição é reforçada pela experiência operacional em projetos japoneses e europeus.
Os pellets pretos explodidos a vapor estão ganhando atenção porque o processo elimina a necessidade de engenharia de atmosfera inerte e melhora a durabilidade mecânica durante o transporte marítimo. Na Noruega, a Arbaflame opera a Arba One, a primeira instalação em escala industrial a produzir pellets pretos tratados a vapor. A empresa recebeu apoio financeiro adicional por meio do investimento da PEARL Infrastructure Capital em 2025, sustentando sua expansão planejada pela Europa. Os pellets carbonizados hidrotermalmente permanecem em um estágio relativamente inicial de implantação comercial devido aos altos requisitos de processamento de água. No entanto, sua capacidade de converter resíduos agrícolas úmidos em combustíveis sólidos aprimorados apresenta oportunidades em regiões com abundante oferta dessas matérias-primas.
Por Aplicação:
Aquecimento Industrial Fornece a Maior Base de DemandaO Aquecimento Industrial representou 42,2% da demanda em 2026 e foi a maior aplicação no mercado global de pellets pretos. Fornos de cimento, fábricas de papel e fornos de reaquecimento de aço necessitam de calor contínuo de alta temperatura. Essas operações não podem facilmente substituir os combustíveis sólidos sem alterações substanciais nos equipamentos. O segmento, portanto, oferece uma rota direta para a substituição de combustíveis em plantas que já possuem sistemas de carvão ou combustível sólido. Os usuários industriais também tendem a valorizar a qualidade calorífica estável e as entregas seguras mais do que os preços spot de curto prazo.
A Kobe Steel, Ltd. e a Mitsubishi UBE Cement Corporation estão examinando aplicações que poderiam estender o uso de pellets pretos além da co-combustão convencional. O projeto traz os requisitos dos setores siderúrgico e cimenteiro para uma categoria de combustível tradicionalmente associada à geração de energia. A Geração de Energia permanece a segunda maior aplicação, sustentada pela capacidade de biomassa europeia e pela atividade de retrofitting asiática. A Cogeração está ganhando atenção à medida que municípios na Dinamarca, Alemanha e Finlândia convertem redes de calor baseadas em carvão para sistemas de biomassa. O Aquecimento Residencial e outros usos compõem partes menores da base de demanda, mas ampliam a base de clientes para produtores que podem fornecer volumes menores.
Análise Geográfica
Mercado de Pellets Negros da Europa
A Europa deteve 54,6% da demanda global em 2026, sustentada por uma infraestrutura madura de calor e energia a partir de biomassa. A posição da região no mercado global de pellets negros reflete a demanda do Reino Unido, Alemanha, Países Baixos e países nórdicos. A Alemanha produziu mais de 4 milhões de toneladas de pellets em 2025. A LEAG reportou capacidade doméstica de pellets de 500.000 toneladas por ano nas plantas de Schwedt, Wismar, Löbau e Oranienbaum. A demanda europeia recompensa cada vez mais a rastreabilidade, a consistência do produto e a certificação de sustentabilidade reconhecida.
Mercado de Pellets Negros do Norte e Centro da Europa
A Finlândia fortaleceu seu papel na fabricação por torrefação quando a Joensuu Biocoal iniciou a operação de sua instalação de 60.000 toneladas por ano em abril de 2025, desenvolvida pela NextFuel AB com sistemas de briquetagem da C.F. Nielsen. A Alemanha também criou a associação Climate Premium Pellets em junho de 2025 para introduzir uma abordagem de certificação de qualidade além dos limites da Diretiva de Energias Renováveis III (RED III). Esses desenvolvimentos mostram que o mercado europeu de pellets negros está diferenciando produtos por meio de conformidade e qualidade documentada. A extensão das operações das usinas a carvão da Polônia até 2028 deixa uma abertura de curto prazo para a co-combustão de biomassa na Europa Central.
Mercado de Pellets Negros da Ásia-Pacífico, Américas e MEA
A Ásia-Pacífico deve crescer a uma CAGR de 17,5% até 2032, tornando-se a região de crescimento mais rápido no mercado global de pellets negros. A instalação da Idemitsu no Vietnã iniciou operações comerciais em outubro de 2025 e possui compromissos de fornecimento com cerca de 20 clientes industriais japoneses. A KOBELCO está avaliando opções de matéria-prima na Malásia e no Vietnã no âmbito de um programa apoiado pelo Ministério da Economia, Comércio e Indústria (METI). A política obrigatória de co-combustão da Índia e as metas de biomassa da Indonésia fortalecem a base de demanda regional. A América do Norte permanece principalmente uma região fornecedora, enquanto a América do Sul, o Oriente Médio e a África continuam sendo mercados em estágio inicial, com potencial vinculado a resíduos, calor industrial e conversão de frotas a carvão.
Cenário Competitivo
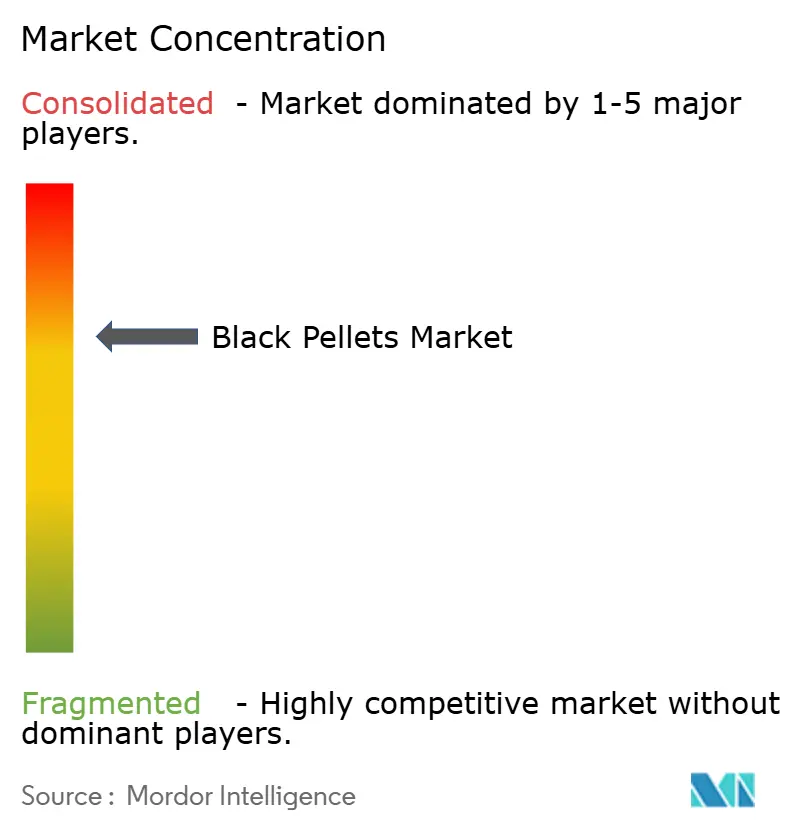
O mercado global de pellets pretos é moderadamente consolidado. A concorrência inclui produtores focados em tecnologia com processos proprietários de torrefação, explosão a vapor ou carbonização instantânea, afiliadas de empresas de energia integradas que constroem cadeias de fornecimento desde a matéria-prima até o offtake, e operadores regionais de biomassa que atendem a mandatos domésticos. Essa estrutura deixa espaço para produtores especializados, mas torna a escala, a qualificação de produtos e os relacionamentos com compradores importantes.
A Idemitsu Kosan representa o modelo integrado por meio de sua instalação comercial no Vietnã e dos compromissos de fornecimento para clientes industriais japoneses. A Kobe Steel, Ltd. e a Mitsubishi UBE Cement Corporation iniciaram um estudo de viabilidade conjunto para fabricação e comercialização de pellets pretos no âmbito do projeto GREINS, enquanto a Arbaflame obteve apoio para expansão após a PEARL Infrastructure Capital II adquirir uma participação majoritária em junho de 2025. Esses movimentos mostram que as empresas estão combinando conhecimento de processos com capital, acesso a matérias-primas ou relacionamentos com clientes. Os acordos de offtake de longo prazo estão se tornando uma forma central de reduzir o risco comercial tanto para as plantas quanto para os compradores.
A Drax está revisando suas operações canadenses e fechou sua planta de Williams Lake na Colúmbia Britânica em meio a mercados de fibra mais restritivos. Isso destaca a importância do fornecimento diversificado de matéria-prima em regiões maduras de fibra de madeira. Os fornecedores de equipamentos também influenciam a concorrência porque seus projetos de processo moldam o custo da planta, a qualidade do combustível e a confiabilidade operacional. Os produtores que podem atender aos requisitos de sustentabilidade e cadeia de custódia têm uma vantagem na aquisição institucional. O mercado global de pellets pretos, portanto, provavelmente permanecerá fragmentado mesmo à medida que os fornecedores qualificados ganhem posições mais fortes em regiões e aplicações específicas.
Líderes do Setor de Pellets Pretos
-
Blackwood Technology B.V.
-
Airex Energy Inc.
-
Arbaflame AS
-
Bioendev AB
-
Idemitsu Kosan Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pellets Negros Empresas cobertas neste relatório
- Airex Energy Inc.
- ANDRITZ AG
- Arbaflame AS
- Bioendev AB
- Bionet
- Blackwood Technology B.V.
- Drax Group plc
- Enviva Inc.
- Foresta Group Holdings Limited
- Futerra Fuels LLC
- Idemitsu Kosan Co., Ltd.
- Khodal Bio Fuel
- New Biomass Energy LLC
- NT Biomass Products Co., Ltd. (NTBC)
- PowerWood Canada Corp.
- SIMEC
- Talwandi Sabo Power Limited
- Thermya
- Torrgas B.V.
- Zilkha Biomass Energy LLC
Desenvolvimentos industriais recentes em Mercado de Pellets Negros
- Novembro de 2025: O Ministério de Energia da Índia emitiu sua Política Abrangente para Co-combustão de Biomassa e Carvão Torrefado em Usinas Termelétricas a Carvão, determinando a mistura de 5% e 7% para as plantas da região de Delhi-NCR a partir do ano fiscal de 2025-26.
- Novembro de 2025: A PowerWood Canada Corp. anunciou planos para desenvolver 2 plantas de pellets pretos, com terraplanagem concluída em sua planta de biocombustível Peace River perto de La Crete, Alberta.
- Outubro de 2025: A Idemitsu Green Energy Vietnam Co., Ltd. iniciou as operações comerciais em sua planta de pellets pretos de 120.000 toneladas por ano na Província de Gia Lai, Vietnã, com fornecimento comprometido para cerca de 20 clientes industriais japoneses.
- Setembro de 2025: O estudo de viabilidade de matéria-prima para pellets pretos da Kobe Steel, Ltd. na Malásia e no Vietnã foi selecionado para o programa de subsídio do Projeto de Co-criação do Sul Global do Ministério da Economia, Comércio e Indústria (METI).
Escopo do Relatório do Mercado Global de Pellets Pretos
O Mercado de Pellets Pretos representa a receita global gerada pela produção e venda comercial de biocombustíveis sólidos de biomassa termicamente tratada. Esses pellets são projetados para servir como um substituto de baixo carbono e de uso direto para o carvão em aplicações de geração de energia em larga escala e aquecimento industrial.
O mercado global de pellets pretos é segmentado por matéria-prima, tipo de pellet, aplicação e geografia. Por matéria-prima, o mercado é segmentado em biomassa de madeira e resíduos florestais, resíduos agrícolas, culturas energéticas, resíduos florestais e de processamento de madeira, e outras matérias-primas de biomassa. Por tipo de pellet, o mercado é segmentado em pellets pretos torrefados, pellets pretos explodidos a vapor, pellets carbonizados hidrotermalmente e outros pellets de biomassa processada. Por aplicação, o mercado é segmentado em geração de energia, aquecimento industrial, aquecimento residencial, cogeração (CHP) e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de pellets pretos em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Biomassa de Madeira e Resíduos Florestais |
| Resíduos Agrícolas |
| Culturas Energéticas |
| Resíduos Florestais e de Processamento de Madeira |
| Outras Matérias-Primas de Biomassa |
| Pellets Pretos Torrefados |
| Pellets Pretos Explodidos a Vapor |
| Pellets Carbonizados Hidrotermalmente |
| Outros Pellets de Biomassa Processada |
| Geração de Energia |
| Aquecimento Industrial |
| Aquecimento Residencial |
| Cogeração (CHP) |
| Outras Aplicações |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Matéria-Prima | Biomassa de Madeira e Resíduos Florestais | |
| Resíduos Agrícolas | ||
| Culturas Energéticas | ||
| Resíduos Florestais e de Processamento de Madeira | ||
| Outras Matérias-Primas de Biomassa | ||
| Por Tipo de Pellet | Pellets Pretos Torrefados | |
| Pellets Pretos Explodidos a Vapor | ||
| Pellets Carbonizados Hidrotermalmente | ||
| Outros Pellets de Biomassa Processada | ||
| Por Aplicação | Geração de Energia | |
| Aquecimento Industrial | ||
| Aquecimento Residencial | ||
| Cogeração (CHP) | ||
| Outras Aplicações | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
O que está impulsionando a demanda por pellets pretos?
Os requisitos de co-combustão com carvão, a substituição de combustíveis para calor industrial e a capacidade de utilizar os sistemas existentes de manuseio de carvão são os principais impulsionadores da demanda. Os contratos de longo prazo e a rastreabilidade da matéria-prima também estão se tornando mais importantes.
Qual é o tamanho do mercado global de pellets pretos?
O mercado global de pellets pretos é avaliado em 213,34 milhões de USD em 2026 e tem projeção de atingir 532,89 milhões de USD até 2032 a um CAGR de 16,48%.
Qual matéria-prima lidera a produção de pellets pretos?
A Biomassa de Madeira e os Resíduos Florestais lideram com uma participação de 60,3% em 2026, enquanto os Resíduos Agrícolas têm projeção de crescimento a um CAGR de 17,1% até 2032.
Qual tecnologia de pellets pretos é mais amplamente utilizada?
Os Pellets Pretos Torrefados lideram com uma participação de 55,7% em 2026 porque são compatíveis com os sistemas estabelecidos de moagem de carvão e possuem a base comercial mais consolidada.
Qual região está crescendo mais rapidamente para pellets pretos?
A Ásia-Pacífico tem projeção de crescimento a um CAGR de 17,5% até 2032, sustentada pela atividade no Japão, Índia, Indonésia, Vietnã e Coreia do Sul.
O que limita uma adoção mais ampla de pellets pretos?
As perdas de rendimento da matéria-prima, os custos de plantas e logística, os padrões de produtos desiguais e as preocupações com segurança no manuseio permanecem barreiras importantes, especialmente onde as cadeias de fornecimento ainda estão sendo desenvolvidas.