
Taille et part du marché des Black Pellets
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 248.54 Millions de dollars américains |
| Taille du Marché (2032) | 532.89 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 16.48 % |
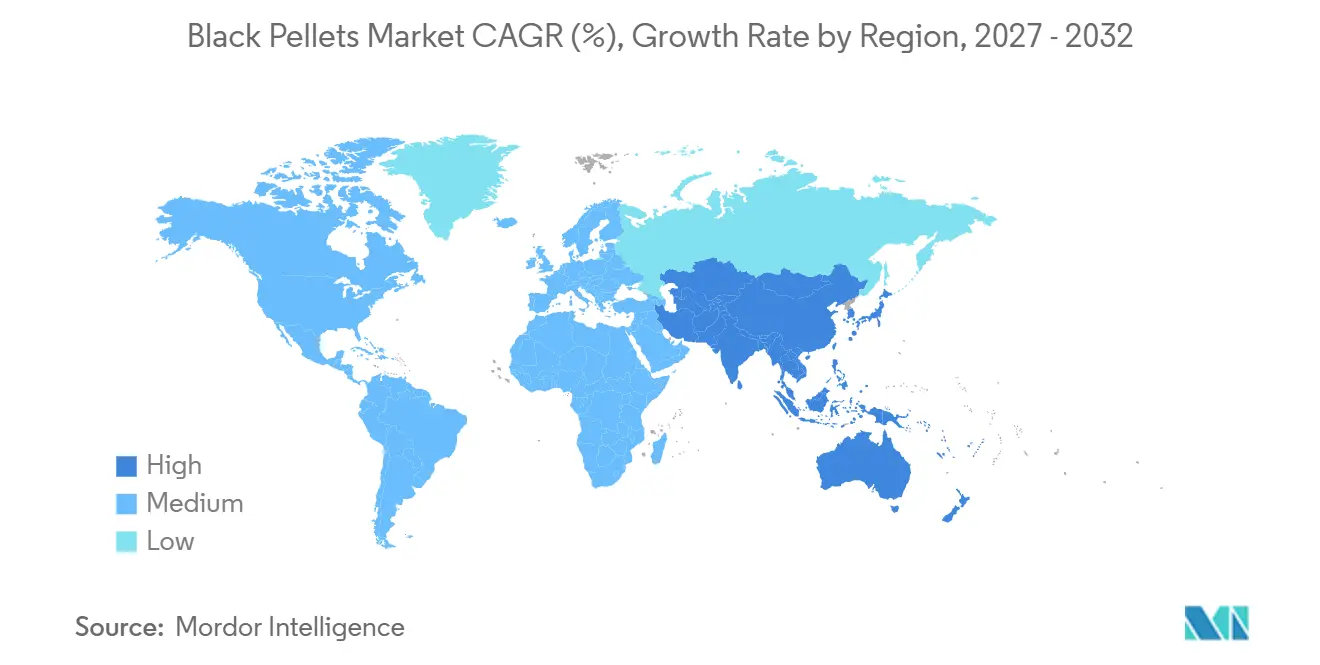
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
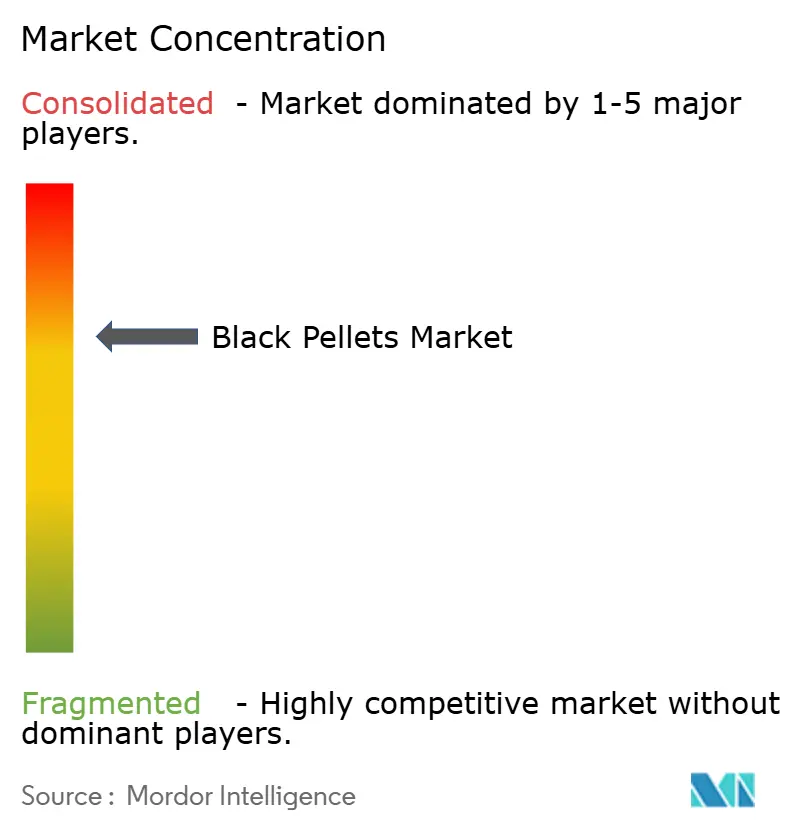
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des Black Pellets par Mordor Intelligence
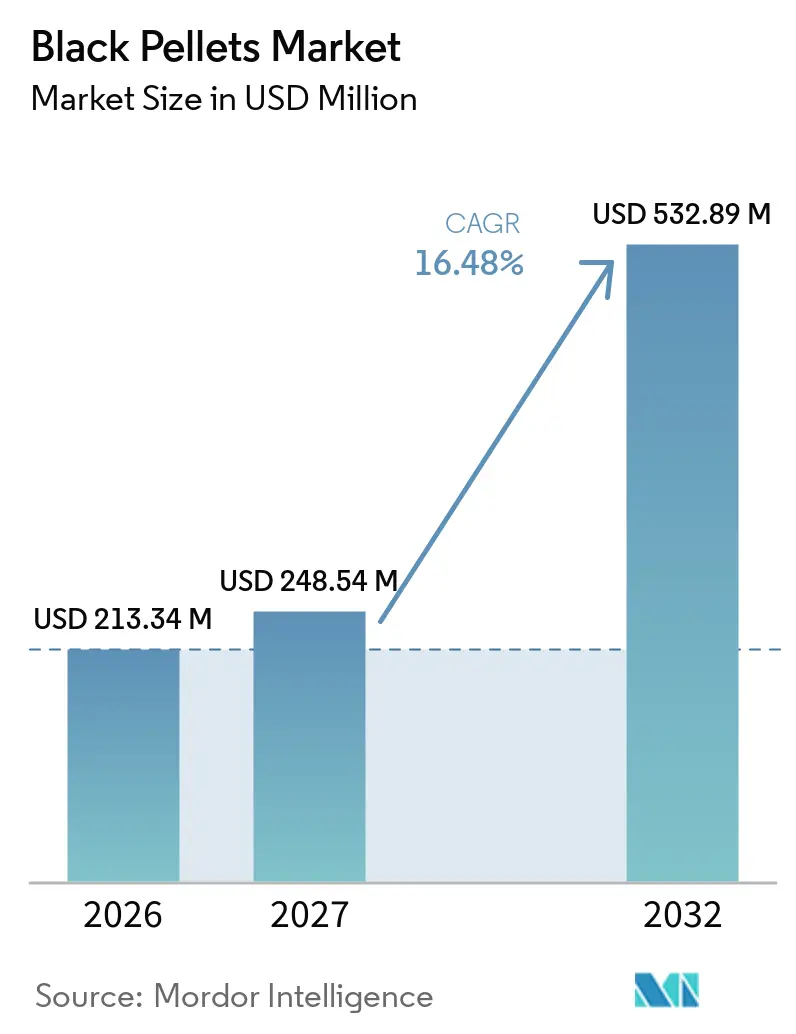
La taille du marché des Black Pellets devrait augmenter de 213,34 millions USD en 2026 à 248,54 millions USD en 2027 et atteindre 532,89 millions USD d'ici 2032, avec un CAGR de 16,48% sur la période 2027-2032. Le marché mondial des Black Pellets gagne en pertinence à mesure que les exploitants de centrales à charbon recherchent des combustibles pouvant être utilisés dans les systèmes existants à charbon pulvérisé avec des modifications limitées des chaudières. La politique indienne de co-combustion de 2025 et l'engagement de la Corée du Sud en matière de retrait du charbon renforcent le contexte politique pour les approvisionnements à long terme.[1] Le marché mondial des Black Pellets bénéficie également de son rôle dans les procédés industriels à haute température où une transition directe vers la chaleur électrique reste difficile. La qualification des produits, la traçabilité des matières premières et les accords d'approvisionnement à long terme deviennent de plus en plus importants à mesure que les acheteurs passent des projets pilotes aux achats réguliers. Sur le marché mondial des Black Pellets, les développeurs disposant d'actifs de production éprouvés et de chaînes d'approvisionnement documentées sont mieux placés pour servir les services publics et les utilisateurs industriels. Les qualifications précoces des fournisseurs deviennent importantes pour la planification des projets et l'approvisionnement en combustible.
Principaux enseignements du rapport
- Par matière première, la biomasse ligneuse et les résidus forestiers détenaient 60,3% de la part du marché mondial des Black Pellets en 2026, tandis que les résidus agricoles devraient croître à un CAGR de 17,1% jusqu'en 2032.
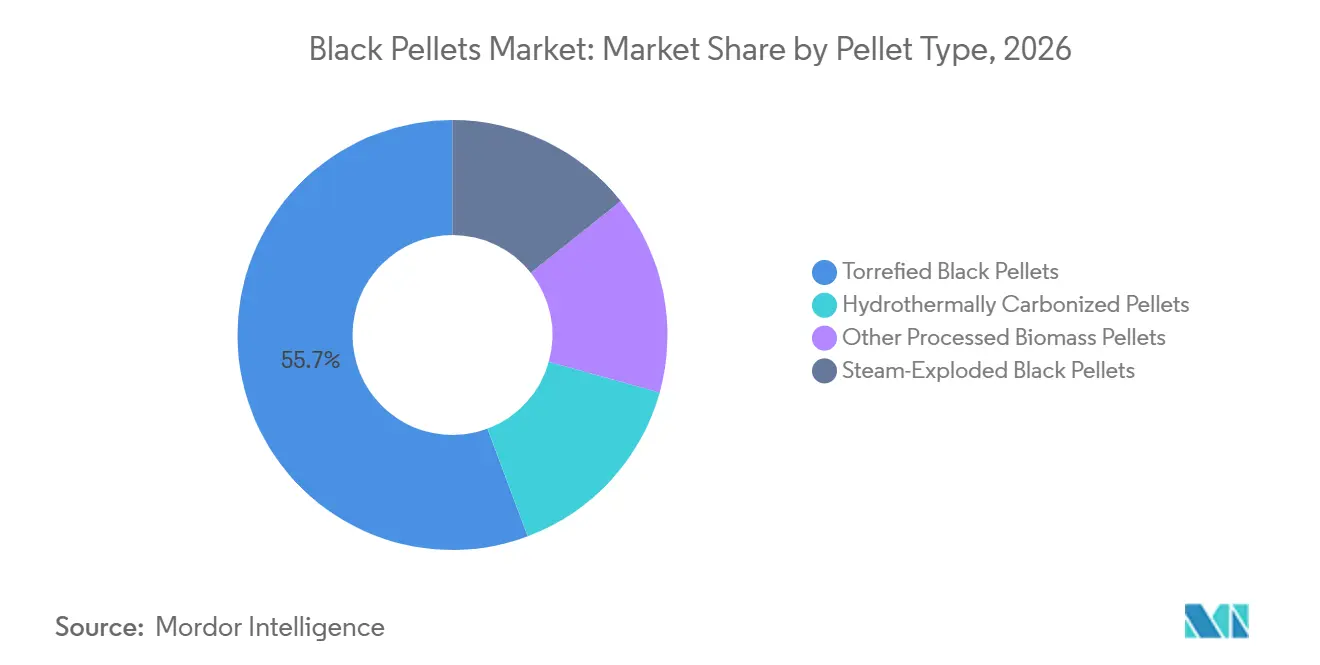
- Par type de granulé, les Black Pellets torréfiés détenaient 55,7% de la part des revenus en 2026, tandis que les Black Pellets explosés à la vapeur devraient croître à un CAGR de 16,8% jusqu'en 2032.
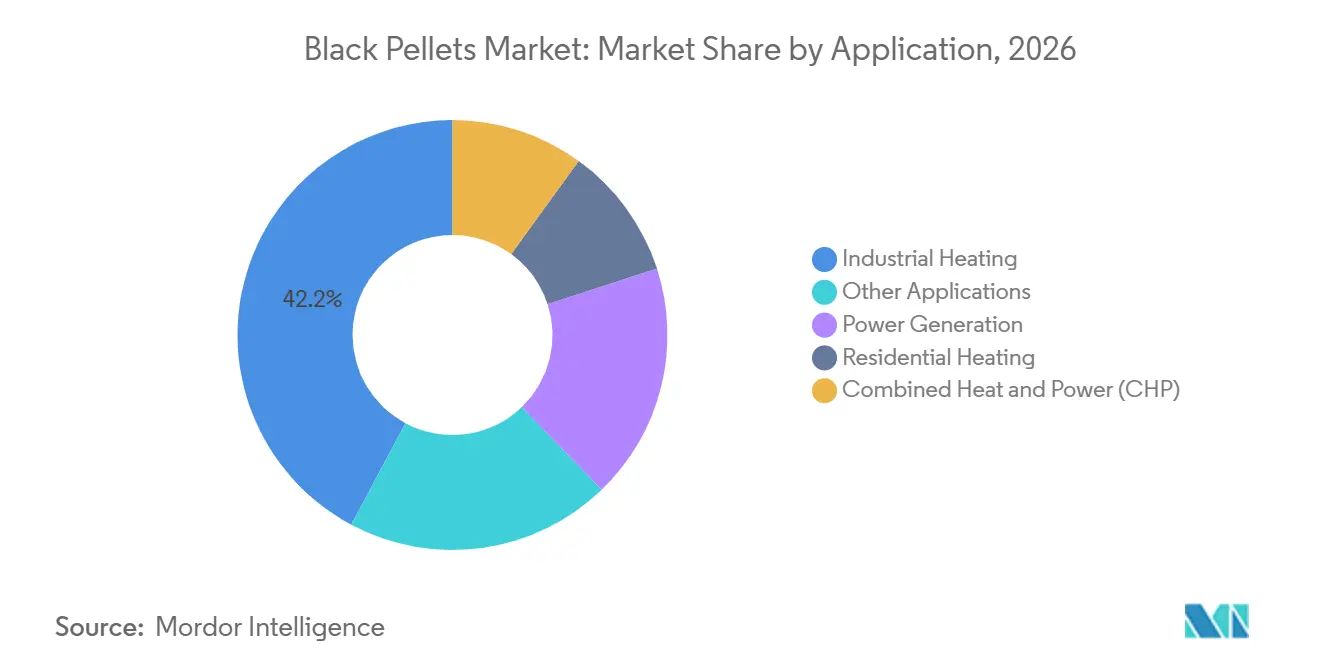
- Par application, le chauffage industriel représentait 42,2% de la taille du marché mondial des Black Pellets en 2026 et devrait croître à un CAGR de 16,6% jusqu'en 2032.
- Par géographie, l'Europe détenait 54,6% de la part des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 17,5% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Élimination progressive du charbon et obligations de co-combustion pour les services publics | +3.8% | Mondial, avec une pertinence dans l'UE, l'Asie du Sud et l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Décarbonation de la chaleur industrielle et substitution des combustibles | +2.5% | Europe et Amérique du Nord, avec des répercussions sur l'Asie-Pacifique | Moyen terme (2-4 ans) |
| Haute densité énergétique, résistance aux intempéries et compatibilité avec les systèmes à charbon | +2.0% | Mondial | Court terme (≤ 2 ans) |
| Demande de reconversion du parc charbonnier asiatique pour des taux de co-combustion plus élevés | +2.2% | Japon, Corée du Sud, Vietnam et Indonésie | Moyen terme (2-4 ans) |
| Compatibilité avec les infrastructures existantes de manutention du charbon | +1.8% | Japon, Corée du Sud, Inde et Asie du Sud | Court terme (≤ 2 ans) |
| Grades normalisés et contrats d'achat bancables | +1.5% | Mondial, avec des gains précoces au Japon et dans l'UE | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Élimination progressive du charbon et obligations de co-combustion pour les services publics
Les exigences gouvernementales créent une base de demande plus claire pour le marché mondial des Black Pellets. L'Inde a publié sa politique globale pour la co-combustion de biomasse et de charbon de bois torréfié dans les centrales thermiques à charbon en novembre 2025. La politique exige que les centrales thermiques à charbon incorporent au moins 5% de biomasse ou de charbon de bois torréfié en poids à partir de l'exercice 2025-26. Les centrales de la région Delhi-NCR sont tenues d'utiliser un mélange de 7%. La politique s'appuie sur un excédent estimé de résidus de cultures domestiques de 228 millions de tonnes par an.[2] Cette exigence offre aux producteurs une voie définie vers la demande des services publics, notamment là où les résidus agricoles peuvent satisfaire aux spécifications techniques.
L'adhésion de la Corée du Sud à l'Alliance pour l'abandon du charbon lors de la COP30 en novembre 2025 a signalé un plan visant à retirer 40 de ses 61 centrales à charbon d'ici 2040.[3] Les réformes des certificats d'énergie renouvelable de janvier 2025 ont également mis fin au soutien à la co-combustion de granulés de bois importés conventionnels dans 6 centrales appartenant à l'État. Ces changements déplacent l'attention vers des combustibles pouvant soutenir des taux de co-combustion plus élevés et une meilleure documentation des émissions. Le marché mondial des Black Pellets peut en bénéficier lorsque les acheteurs traitent le combustible certifié comme un intrant de conformité plutôt que comme un choix de combustible discrétionnaire. Dans l'Union européenne, les exigences de durabilité de la Directive sur les énergies renouvelables III (RED III) renforcent l'importance de la traçabilité et des registres de chaîne de custody. Ces règles favorisent les fournisseurs capables de documenter l'origine des matières premières et la qualité des produits par rapport aux fournisseurs ponctuels sans dossiers de certification.
Décarbonation de la chaleur industrielle et substitution des combustibles
La demande de chaleur industrielle ouvre une deuxième voie pour le marché mondial des Black Pellets. Les fours à ciment, les fours à verre, les papeteries et les opérations sidérurgiques primaires nécessitent des températures difficiles à atteindre par électrification directe. Une étude de 2025 a identifié les secteurs industriels difficiles à décarboner comme responsables de 17% des émissions mondiales de dioxyde de carbone.[4] Ces installations peuvent utiliser des combustibles à base de biomasse solide là où le charbon fait déjà partie du système de chaleur. Cela soutient la demande de combustibles présentant une densité énergétique plus élevée et de meilleures caractéristiques de manutention que la biomasse non traitée. L'opportunité est la plus forte là où les installations peuvent changer de combustible sans remplacer les équipements de processus essentiels.
Une évaluation technico-économique de 2025 a révélé que les chaudières à biomasse restaient compétitives pour la chaleur industrielle à haute température au-dessus de 300 °C dans les régions où les coûts des matières premières sont inférieurs à 60 USD par tonne. Les producteurs de ciment peuvent s'adapter à une chimie variable des combustibles car de nombreux fours utilisent déjà des combustibles alternatifs. Kobe Steel, Ltd. et Mitsubishi UBE Cement Corporation ont lancé une étude de faisabilité conjointe en mai 2025 dans le cadre du projet GREINS de l'Organisation pour le développement des nouvelles énergies et des technologies industrielles (NEDO). Le projet examine la fabrication et la vente de Black Pellets, y compris leur utilisation dans des applications liées à la sidérurgie. Ces travaux sont importants pour le marché mondial des Black Pellets car les applications comme agent réducteur pourraient créer une demande distincte de la production d'électricité. De telles applications nécessitent une valeur calorifique fiable, une qualité constante et un approvisionnement assuré.
Haute densité énergétique, résistance aux intempéries et compatibilité avec les systèmes à charbon
Les Black Pellets sont conçus pour remédier aux limites de manutention et de broyage associées aux granulés blancs conventionnels. La torréfaction augmente la teneur en énergie de la biomasse de 30% à 50% par rapport au bois non traité. Une évaluation comparative du cycle de vie a également révélé des différences matérielles dans les émissions de la chaîne d'approvisionnement et le bilan énergétique selon les voies de torréfaction, de carbonisation hydrothermale et d'explosion à la vapeur. Ces caractéristiques peuvent réduire les charges de transport lorsqu'un combustible doit être acheminé d'un site de production vers un utilisateur industriel ou un port. Leur résistance à l'humidité peut également réduire les préoccupations liées au stockage en plein air. Le marché mondial des Black Pellets présente donc un avantage dans les projets nécessitant une manutention en vrac sur de longues distances.
Des recherches de l'Université des sciences appliquées de Tampere et de l'Institut indien de technologie (IIT) de Kharagpur ont révélé que les granulés torréfiés peuvent nécessiter jusqu'à 50% moins d'énergie de pulvérisation que la biomasse non traitée. Cela favorise l'utilisation directe dans les systèmes existants de broyage du charbon et peut réduire la pression opérationnelle sur les équipements des centrales. Idemitsu a démarré ses opérations commerciales dans son installation de 120 000 tonnes par an au Vietnam en octobre 2025. Son produit est destiné à la co-combustion à des taux plus élevés sans modification des chaudières. Le cas opérationnel rapporté indique jusqu'à 35% de co-combustion avec le charbon, contre le taux pratique inférieur utilisé pour les granulés blancs. Cette compatibilité réduit le besoin de dépenses importantes de reconversion et améliore la proposition de valeur pour les exploitants disposant d'actifs charbonniers en exploitation.
Demande de reconversion du parc charbonnier asiatique pour des taux de co-combustion plus élevés
L'Asie-Pacifique est une source majeure de demande prospective pour le marché mondial des Black Pellets. Les plans des services publics japonais prévoient une co-combustion de 20% dans une unité à charbon de 600 MW et de 10% dans une unité de 700 MW. Ces projets pourraient nécessiter plusieurs centaines de milliers de tonnes de combustible par an. Une telle demande est significative par rapport à la production d'une seule centrale commerciale de Black Pellets. L'attention opérationnelle du Japon s'est déplacée au-delà des essais initiaux vers la qualification des combustibles, la sécurité de la manutention et l'approvisionnement fiable. Cela renforce l'importance des granulés durables et des fournisseurs capables de satisfaire aux exigences contractuelles.
L'Indonésie a fixé des objectifs de co-combustion de 10% pour les chaudières à charbon pulvérisé et jusqu'à 70% pour les systèmes à grille. Son service public d'État Perusahaan Listrik Negara (PLN) a identifié une demande de combustible biomasse allant jusqu'à 10,2 millions de tonnes par an. Même une part limitée pour les Black Pellets représenterait un volume significatif pour les producteurs. Le Japon améliore également les systèmes de sécurité de l'installation Taketoyo n° 5 de 1 070 MW à la suite de l'explosion de poussière de janvier 2024. La rénovation prévue comprend des équipements de collecte de poussière et de surveillance des incendies, avec une achèvement ciblé pour juin 2028. De meilleurs systèmes de manutention peuvent soutenir des taux de co-combustion plus élevés, mais ils augmentent également les exigences techniques pour les nouveaux fournisseurs de combustible.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Perte de masse des matières premières et pénalité de rendement de conversion | -2.1% | Mondial, avec une exposition plus élevée en Amérique du Nord et en Asie du Sud-Est | Moyen terme (2-4 ans) |
| Exigences élevées en capital pour les premières installations et la logistique | -2.5% | Mondial, avec une exposition précoce en Asie du Sud-Est et en Amérique du Sud | Long terme (≥ 4 ans) |
| Normes de qualité fragmentées et étalonnage limité des acheteurs | -1.5% | Mondial, plus aigu en Inde et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Perception du risque lié à l'humidité, aux poussières et à l'auto-échauffement dans les nouvelles chaînes d'approvisionnement | -1.3% | Japon et Asie-Pacifique, avec une pertinence en Amérique du Nord et dans l'UE | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Perte de masse des matières premières et pénalité de rendement de conversion
La torréfaction présente un compromis de rendement inhérent qui affecte le marché mondial des Black Pellets. Une étude de 2025 a révélé que les rendements massiques de la biomasse ligneuse diminuaient de 87% à 250°C à 53% à 290°C. Des températures plus élevées améliorent la valeur calorifique du combustible, mais réduisent également la production commercialisable à partir de la matière première d'origine. Dans la même analyse, le prix de vente minimum est passé de 183 USD par tonne à 277 USD par tonne dans ces conditions d'exploitation. Cela fait du contrôle des procédés un enjeu commercial direct pour les producteurs. Cela laisse également peu de marge pour les dépassements de coûts lorsque les prix des matières premières sont élevés.
Les résidus agricoles ajoutent un autre défi technique car leur teneur en potassium et en chlore peut augmenter le risque de corrosion des chaudières. Ces matières premières peuvent également compliquer la conformité aux spécifications de qualité des Black Pellets à des taux de co-combustion élevés. Des recherches sur le prétraitement combiné par lixiviation et explosion à la vapeur indiquent une voie possible pour améliorer les résidus de faible qualité. La validation commerciale reste limitée, de sorte que les acheteurs peuvent exiger une qualification plus approfondie avant d'accepter ces combustibles. Le marché mondial des Black Pellets est susceptible de favoriser des fenêtres d'exploitation qui équilibrent la densité énergétique avec un rendement acceptable. Les améliorations de l'intégration thermique et du prétraitement détermineront si les résidus à moindre coût peuvent concurrencer plus largement les matières premières à base de bois.
Coûts élevés des installations, normes fragmentées et préoccupations en matière de sécurité
Les réacteurs spécialisés, les systèmes de séchage, l'intégration thermique et les équipements de manutention en vrac rendent les premiers projets de Black Pellets capitalistiques. L'installation de 120 000 tonnes par an d'Idemitsu au Vietnam illustre l'importance d'un développement de projet structuré et de la sécurisation d'une base d'acheteurs fiable pour la production commerciale. Le marché mondial des Black Pellets est également confronté à des défis logistiques, car les résidus agricoles sont saisonniers et géographiquement dispersés. Les coûts de collecte en bordure de champ varient de 15 à 40 USD par tonne sèche, tandis que la disponibilité des matières premières est souvent limitée à des fenêtres de collecte de 4 à 8 semaines. Ces contraintes compliquent l'agrégation des matières premières pour les projets intérieurs et exercent une pression sur l'économie des installations manquant d'infrastructures adéquates de stockage et de transport locaux.
Les spécifications des produits et les critères de référence des acheteurs restent inégaux sur les nouveaux marchés d'approvisionnement. Cela peut retarder la contractualisation car les acheteurs peuvent ne pas avoir de base commune pour comparer la teneur en énergie, le comportement à l'humidité, la durabilité et la documentation des émissions. Les préoccupations liées aux poussières, à l'humidité et à l'auto-échauffement créent une prudence supplémentaire dans les nouvelles chaînes d'approvisionnement. Le projet Taketoyo montre que les investissements en matière de sécurité sont essentiels lorsque les installations entendent gérer la biomasse à grande échelle. PEARL Infrastructure Capital II a acquis une participation de 65% dans Arbaflame en juin 2025, ce qui indique que des investisseurs spécialisés développent un cadre pour cette classe d'actifs. Un investissement plus large dépendra de performances répétables des installations, de normes claires et d'une logistique fiable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première :
la biomasse ligneuse en tête tandis que les résidus agricoles se développentLa biomasse ligneuse et les résidus forestiers détenaient 60,3% de la demande en 2026, tandis que les résidus agricoles devraient se développer à un CAGR de 17,1% jusqu'en 2032. Les matières premières à base de bois bénéficient de systèmes établis de collecte, de déchiquetage et de production de granulés en Amérique du Nord, en Scandinavie et en Asie du Sud-Est. Leur teneur constante en lignine favorise la liaison des granulés sans adhésifs ajoutés. Ces attributs réduisent l'incertitude liée aux matières premières pour les producteurs et leurs partenaires financiers. Le marché mondial des Black Pellets continue de s'appuyer sur cette base d'approvisionnement établie là où la qualité fiable et le volume régulier sont les priorités.
Les résidus agricoles offrent une large base potentielle de matières premières mais nécessitent un traitement supplémentaire pour gérer les minéraux formant des cendres. Une étude mondiale de 2025 estime que 1,44 milliard de tonnes de résidus de cultures sont techniquement disponibles pour la granulation. En Inde, la Haryana Power Generation Corporation Limited (HPGCL) a lancé un appel d'offres en 2025 pour 355 000 tonnes de Black Pellets à base de résidus agricoles torréfiés, spécifiant une teneur minimale de 50% en paille de riz paddy provenant de l'Haryana. Cet appel d'offres indique une demande d'approvisionnement croissante pour des combustibles à base de résidus conformes aux spécifications. Les cultures énergétiques restent à un stade de démonstration précoce, tandis que les résidus forestiers et les déchets de transformation du bois offrent des matières premières potentiellement moins coûteuses pour les opérations intégrées en Europe.
Par type de granulé :
les granulés torréfiés en tête tandis que l'explosion à la vapeur gagne en attentionLes Black Pellets torréfiés détenaient 55,7% de la part du marché mondial des Black Pellets en 2026, et les Black Pellets explosés à la vapeur devraient croître à un CAGR de 16,8% jusqu'en 2032. Les produits torréfiés constituent la voie la plus établie et disposent du plus grand groupe d'installations commerciales qualifiées. Leur compatibilité avec les broyeurs à charbon pulvérisé favorise leur utilisation dans les applications industrielles et de services publics. Le marché mondial des Black Pellets utilise les granulés torréfiés comme produit de référence là où les acheteurs ont besoin d'un profil de combustible connu. Cette position est renforcée par l'expérience opérationnelle dans les projets japonais et européens.
Les Black Pellets explosés à la vapeur gagnent en attention car le procédé élimine le besoin d'ingénierie en atmosphère inerte et améliore la durabilité mécanique lors du transport maritime. En Norvège, Arbaflame exploite Arba One, la première installation à l'échelle industrielle produisant des Black Pellets traités à la vapeur. La société a reçu un soutien financier supplémentaire grâce à l'investissement de PEARL Infrastructure Capital en 2025, soutenant son expansion prévue en Europe. Les granulés carbonisés par voie hydrothermale restent à un stade relativement précoce de déploiement commercial en raison des exigences élevées en traitement de l'eau. Cependant, leur capacité à convertir les résidus agricoles humides en combustibles solides améliorés présente des opportunités dans les régions disposant d'abondantes réserves de ces matières premières.
Par application :
le chauffage industriel constitue la plus grande base de demandeLe chauffage industriel représentait 42,2% de la demande en 2026 et constituait la plus grande application du marché mondial des Black Pellets. Les fours à ciment, les papeteries et les fours de réchauffage de l'acier nécessitent une chaleur à haute température en continu. Ces opérations ne peuvent pas facilement remplacer les combustibles solides sans modifications substantielles des équipements. Le segment offre donc une voie directe pour la substitution des combustibles dans les installations disposant déjà de systèmes à charbon ou à combustibles solides. Les utilisateurs industriels ont également tendance à valoriser davantage la qualité calorifique stable et les livraisons sécurisées que les prix au comptant à court terme.
Kobe Steel, Ltd. et Mitsubishi UBE Cement Corporation examinent des applications qui pourraient étendre l'utilisation des Black Pellets au-delà de la co-combustion conventionnelle. Le projet intègre les exigences des secteurs sidérurgique et cimentier dans une catégorie de combustibles traditionnellement associée à la production d'électricité. La production d'électricité reste la deuxième application en importance, soutenue par la capacité de biomasse européenne et l'activité de reconversion asiatique. La cogénération gagne en attention à mesure que les municipalités au Danemark, en Allemagne et en Finlande convertissent les réseaux de chaleur à base de charbon en systèmes à biomasse. Le chauffage résidentiel et les autres usages représentent des parts plus petites de la base de demande, mais ils élargissent la clientèle pour les producteurs capables de fournir de plus petits volumes.
Analyse géographique
Marché des Granulés Noirs en Europe
L'Europe a représenté 54,6 % de la demande mondiale en 2026, soutenue par une infrastructure mature de chaleur et d'électricité à base de biomasse. La position de la région sur le marché mondial des granulés noirs reflète la demande au Royaume-Uni, en Allemagne, aux Pays-Bas et dans les pays nordiques. L'Allemagne a produit plus de 4 millions de tonnes de granulés en 2025. LEAG a déclaré une capacité nationale de production de granulés de 500 000 tonnes par an dans ses usines de Schwedt, Wismar, Löbau et Oranienbaum. La demande européenne récompense de plus en plus la traçabilité, la cohérence des produits et les certifications de durabilité reconnues.
Marché des Granulés Noirs en Europe du Nord et Centrale
La Finlande a renforcé son rôle dans la fabrication par torréfaction lorsque Joensuu Biocoal a commencé à exploiter son installation de 60 000 tonnes par an en avril 2025, développée par NextFuel AB à l'aide de systèmes de briquetage C.F. Nielsen. L'Allemagne a également créé l'association Climate Premium Pellets en juin 2025 afin d'introduire une approche de certification qualité allant au-delà des seuils de la Directive sur les Énergies Renouvelables III (RED III). Ces développements montrent que le marché européen des granulés noirs différencie ses produits par la conformité et la qualité documentée. La prolongation des opérations des centrales à charbon en Pologne jusqu'en 2028 laisse une ouverture à court terme pour la co-combustion de biomasse en Europe centrale.
Marché des Granulés Noirs en Asie-Pacifique, dans les Amériques et au Moyen-Orient et Afrique
L'Asie-Pacifique devrait croître à un CAGR de 17,5 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide sur le marché mondial des granulés noirs. L'installation d'Idemitsu au Vietnam a démarré ses opérations commerciales en octobre 2025 et dispose d'engagements d'approvisionnement auprès d'environ 20 clients industriels japonais. KOBELCO évalue des options de matières premières en Malaisie et au Vietnam dans le cadre d'un programme soutenu par le Ministère de l'Économie, du Commerce et de l'Industrie (METI). La politique obligatoire de co-combustion de l'Inde et les objectifs de biomasse de l'Indonésie renforcent la base de demande régionale. L'Amérique du Nord reste principalement une région d'approvisionnement, tandis que l'Amérique du Sud, le Moyen-Orient et l'Afrique demeurent des marchés à un stade plus précoce, avec un potentiel lié aux résidus, à la chaleur industrielle et à la conversion des parcs de centrales à charbon.
Paysage concurrentiel
Le marché mondial des Black Pellets est modérément consolidé. La concurrence comprend des producteurs axés sur la technologie avec des procédés propriétaires de torréfaction, d'explosion à la vapeur ou de carbonisation rapide, des filiales de sociétés énergétiques intégrées construisant des chaînes d'approvisionnement de la matière première jusqu'à l'achat, et des opérateurs régionaux de biomasse servant des mandats nationaux. Cette structure laisse de la place aux producteurs spécialisés, mais rend l'échelle, la qualification des produits et les relations avec les acheteurs importantes.
Idemitsu Kosan représente le modèle intégré à travers son installation commerciale au Vietnam et ses engagements d'approvisionnement auprès de clients industriels japonais. Kobe Steel, Ltd. et Mitsubishi UBE Cement Corporation ont lancé une étude de faisabilité conjointe pour la fabrication et la vente de Black Pellets dans le cadre du projet GREINS, tandis qu'Arbaflame a obtenu un soutien à l'expansion après que PEARL Infrastructure Capital II a acquis une participation majoritaire en juin 2025. Ces mouvements montrent que les entreprises combinent savoir-faire en matière de procédés avec du capital, un accès aux matières premières ou des relations avec les clients. Les accords d'achat à long terme deviennent un moyen central de réduire le risque commercial pour les installations et les acheteurs.
Drax examine ses opérations canadiennes et a fermé son usine de Williams Lake en Colombie-Britannique dans un contexte de marchés de fibres plus tendus. Cela souligne l'importance d'un approvisionnement diversifié en matières premières dans les régions matures de fibres de bois. Les fournisseurs d'équipements influencent également la concurrence car leurs conceptions de procédés déterminent le coût des installations, la qualité du combustible et la fiabilité opérationnelle. Les producteurs capables de satisfaire aux exigences de durabilité et de chaîne de custody ont un avantage dans les appels d'offres institutionnels. Le marché mondial des Black Pellets est donc susceptible de rester fragmenté même si les fournisseurs qualifiés gagnent des positions plus solides dans des régions et des applications spécifiques.
Leaders du secteur des Black Pellets
-
Blackwood Technology B.V.
-
Airex Energy Inc.
-
Arbaflame AS
-
Bioendev AB
-
Idemitsu Kosan Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Granulés Noirs Entreprises couvertes dans ce rapport
- Airex Energy Inc.
- ANDRITZ AG
- Arbaflame AS
- Bioendev AB
- Bionet
- Blackwood Technology B.V.
- Drax Group plc
- Enviva Inc.
- Foresta Group Holdings Limited
- Futerra Fuels LLC
- Idemitsu Kosan Co., Ltd.
- Khodal Bio Fuel
- New Biomass Energy LLC
- NT Biomass Products Co., Ltd. (NTBC)
- PowerWood Canada Corp.
- SIMEC
- Talwandi Sabo Power Limited
- Thermya
- Torrgas B.V.
- Zilkha Biomass Energy LLC
Développements industriels récents dans Marché des Granulés Noirs
- Novembre 2025 : Le Ministère de l'Énergie de l'Inde a publié sa politique globale pour la co-combustion de biomasse et de charbon de bois torréfié dans les centrales thermiques à charbon, imposant un mélange de 5% et de 7% pour les centrales de Delhi-NCR à partir de l'exercice 2025-26.
- Novembre 2025 : PowerWood Canada Corp. a annoncé des plans pour développer 2 installations de Black Pellets, avec des travaux de terrassement achevés dans son installation de biocarburant de Peace River près de La Crete, en Alberta.
- Octobre 2025 : Idemitsu Green Energy Vietnam Co., Ltd. a démarré ses opérations commerciales dans son installation de Black Pellets de 120 000 tonnes par an dans la province de Gia Lai, au Vietnam, avec un approvisionnement engagé auprès d'environ 20 clients industriels japonais.
- Septembre 2025 : L'étude de faisabilité sur les matières premières de Black Pellets de Kobe Steel, Ltd. en Malaisie et au Vietnam a été sélectionnée pour le programme de subvention du Projet de co-création avec le Sud mondial du Ministère de l'Économie, du Commerce et de l'Industrie (METI).
Portée du rapport sur le marché mondial des Black Pellets
Le marché des Black Pellets représente les revenus mondiaux générés par la production et la vente commerciale de biocarburants solides à base de biomasse traitée thermiquement. Ces granulés sont conçus pour servir de substitut bas carbone au charbon dans la production d'électricité à grande échelle et les applications de chauffage industriel.
Le marché mondial des Black Pellets est segmenté par matière première, type de granulé, application et géographie. Par matière première, le marché est segmenté en biomasse ligneuse et résidus forestiers, résidus agricoles, cultures énergétiques, déchets forestiers et de transformation du bois, et autres matières premières de biomasse. Par type de granulé, le marché est segmenté en Black Pellets torréfiés, Black Pellets explosés à la vapeur, granulés carbonisés par voie hydrothermale et autres granulés de biomasse transformée. Par application, le marché est segmenté en production d'électricité, chauffage industriel, chauffage résidentiel, cogénération (CHP) et autres applications. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des Black Pellets dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Biomasse ligneuse et résidus forestiers |
| Résidus agricoles |
| Cultures énergétiques |
| Déchets forestiers et de transformation du bois |
| Autres matières premières de biomasse |
| Black Pellets torréfiés |
| Black Pellets explosés à la vapeur |
| Granulés carbonisés par voie hydrothermale |
| Autres granulés de biomasse transformée |
| Production d'électricité |
| Chauffage industriel |
| Chauffage résidentiel |
| Cogénération (CHP) |
| Autres applications |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matière première | Biomasse ligneuse et résidus forestiers | |
| Résidus agricoles | ||
| Cultures énergétiques | ||
| Déchets forestiers et de transformation du bois | ||
| Autres matières premières de biomasse | ||
| Par type de granulé | Black Pellets torréfiés | |
| Black Pellets explosés à la vapeur | ||
| Granulés carbonisés par voie hydrothermale | ||
| Autres granulés de biomasse transformée | ||
| Par application | Production d'électricité | |
| Chauffage industriel | ||
| Chauffage résidentiel | ||
| Cogénération (CHP) | ||
| Autres applications | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quels sont les facteurs qui stimulent la demande de Black Pellets ?
Les exigences de co-combustion du charbon, la substitution des combustibles pour la chaleur industrielle et la capacité à utiliser les systèmes existants de manutention du charbon sont les principaux moteurs de la demande. Les contrats à long terme et la traçabilité des matières premières deviennent également plus importants.
Quelle est la taille du marché mondial des Black Pellets ?
Le marché mondial des Black Pellets est évalué à 213,34 millions USD en 2026 et devrait atteindre 532,89 millions USD d'ici 2032 avec un CAGR de 16,48%.
Quelle matière première est en tête de la production de Black Pellets ?
La biomasse ligneuse et les résidus forestiers sont en tête avec une part de 60,3% en 2026, tandis que les résidus agricoles devraient croître à un CAGR de 17,1% jusqu'en 2032.
Quelle technologie de Black Pellets est la plus largement utilisée ?
Les Black Pellets torréfiés sont en tête avec une part de 55,7% en 2026 car ils sont compatibles avec les systèmes établis de broyage du charbon et disposent de la base commerciale la plus établie.
Quelle région connaît la croissance la plus rapide pour les Black Pellets ?
L'Asie-Pacifique devrait croître à un CAGR de 17,5% jusqu'en 2032, soutenue par l'activité au Japon, en Inde, en Indonésie, au Vietnam et en Corée du Sud.
Qu'est-ce qui limite l'adoption plus large des Black Pellets ?
Les pertes de rendement des matières premières, les coûts des installations et de la logistique, les normes de produits inégales et les préoccupations en matière de sécurité de manutention restent des obstacles importants, notamment là où les chaînes d'approvisionnement sont encore en cours de développement.