
Marktgröße und Marktanteil für Black Pellets
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 248.54 Millionen US-Dollar |
| Marktgröße (2032) | 532.89 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 16.48 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Black Pellets von Mordor Intelligence
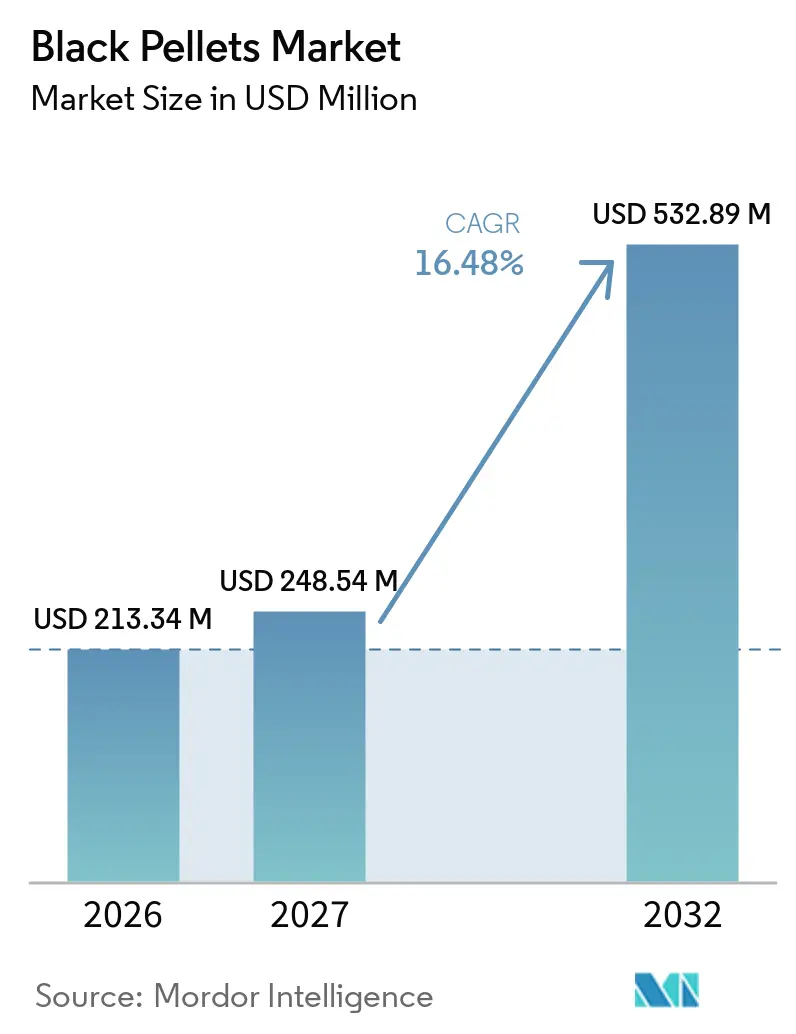
Die Marktgröße für Black Pellets wird voraussichtlich von 213,34 Millionen USD im Jahr 2026 auf 248,54 Millionen USD im Jahr 2027 steigen und bis 2032 einen Wert von 532,89 Millionen USD erreichen, mit einem CAGR von 16,48 % über den Zeitraum 2027–2032. Der globale Markt für Black Pellets gewinnt an Bedeutung, da Kohlekraftwerksbetreiber nach Brennstoffen suchen, die in bestehenden Staubkohlesystemen mit begrenzten Kesseländerungen eingesetzt werden können. Indiens Mitverbrennungspolitik von 2025 und Südkoreas Verpflichtung zur Stilllegung von Kohlekraftwerken stärken den politischen Rahmen für die langfristige Beschaffung.[1] Der globale Markt für Black Pellets profitiert auch von seiner Rolle in industriellen Hochtemperaturprozessen, bei denen eine direkte Umstellung auf elektrische Wärme schwierig bleibt. Produktqualifizierung, rückverfolgbare Rohstoffe und langfristige Lieferverträge gewinnen an Bedeutung, da Käufer von Pilotprojekten zu regelmäßigen Einkäufen übergehen. Im globalen Markt für Black Pellets sind Entwickler mit bewährten Produktionsanlagen und dokumentierten Lieferketten besser positioniert, um Versorgungsunternehmen und Industrienutzer zu bedienen. Frühe Lieferantenqualifizierungen werden für die Projektplanung und Brennstoffbeschaffung immer wichtiger.
Wichtigste Erkenntnisse des Berichts
- Nach Rohstoff hielten Holzbiomasse und Forstresiduen im Jahr 2026 einen Anteil von 60,3 % am globalen Markt für Black Pellets, während landwirtschaftliche Reststoffe bis 2032 voraussichtlich mit einem CAGR von 17,1 % wachsen werden.
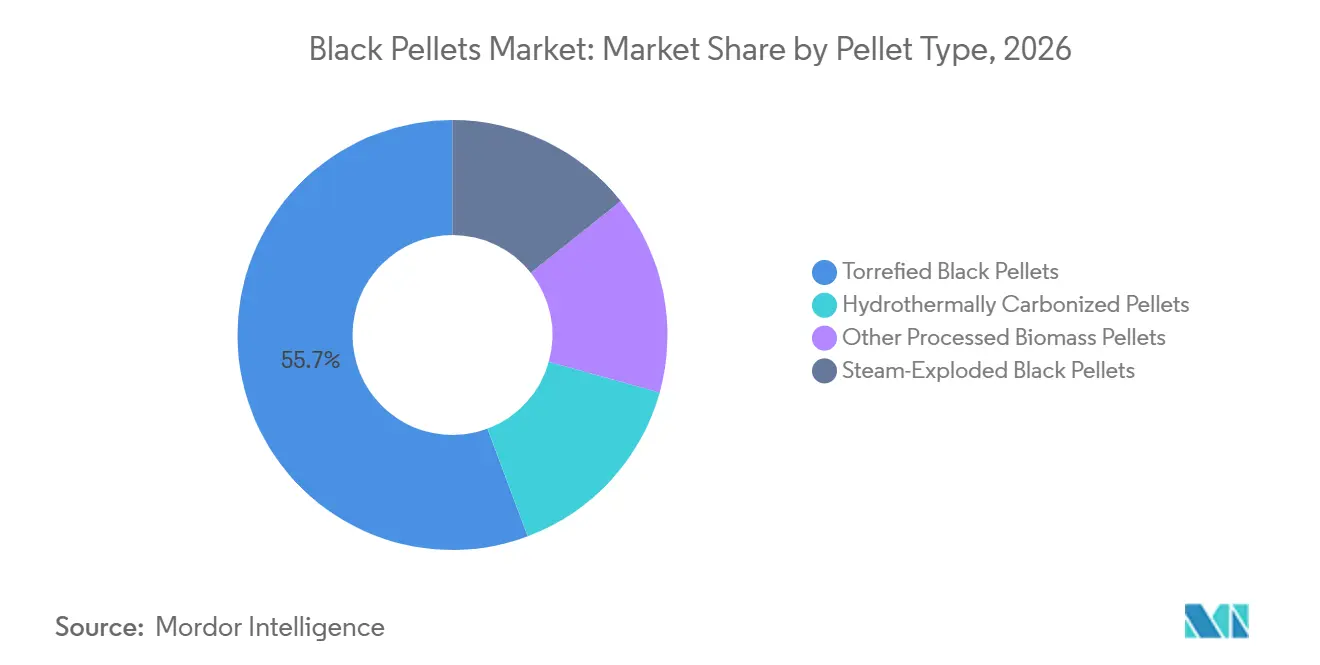
- Nach Pellettyp hielten torrefizierte Black Pellets im Jahr 2026 einen Umsatzanteil von 55,7 %, während dampfexplosionsbehandelte Black Pellets bis 2032 voraussichtlich mit einem CAGR von 16,8 % wachsen werden.
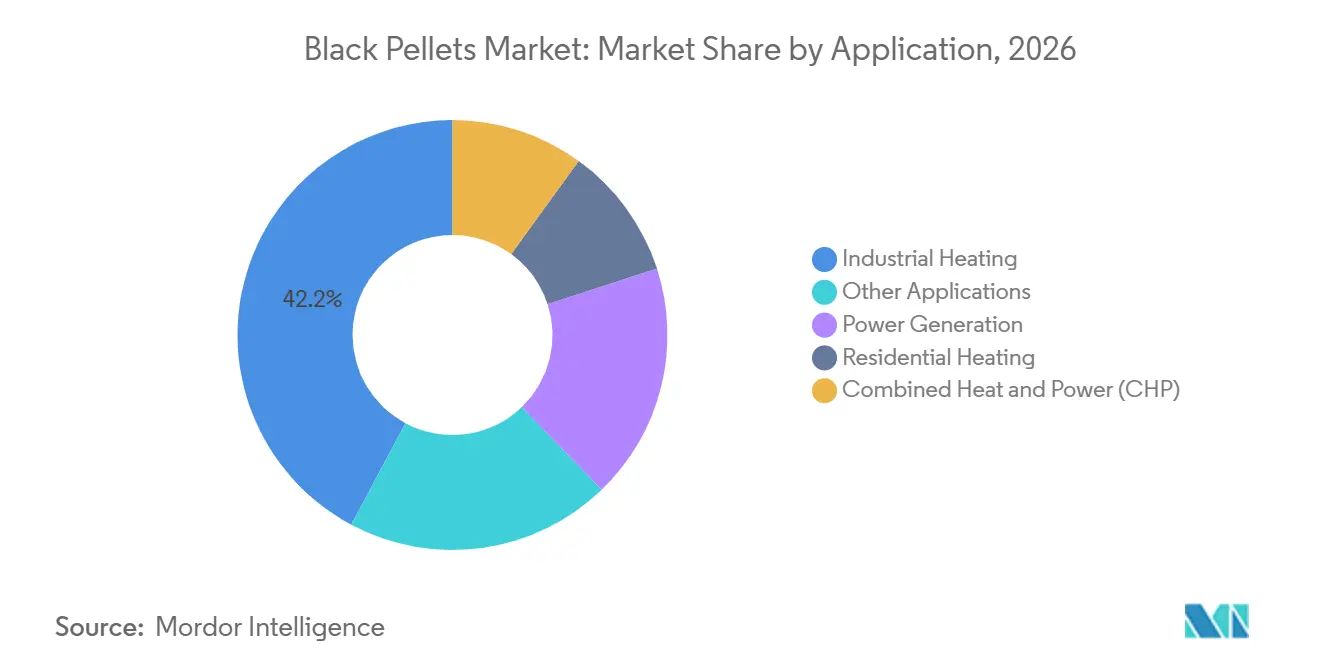
- Nach Anwendung entfiel auf die Industrieheizung im Jahr 2026 ein Anteil von 42,2 % am globalen Markt für Black Pellets, und es wird erwartet, dass sie bis 2032 mit einem CAGR von 16,6 % wächst.
- Nach Geografie hielt Europa im Jahr 2026 einen Umsatzanteil von 54,6 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 17,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kohleausstieg und Mitverbrennungsvorschriften für Versorgungsunternehmen | +3.8% | Global, mit Relevanz in der EU, Südasien und Asien-Pazifik | Kurzfristig (≤ 2 Jahre) |
| Dekarbonisierung der Industriewärme und Brennstoffwechsel | +2.5% | Europa und Nordamerika, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Hohe Energiedichte, Witterungsbeständigkeit und Kompatibilität mit Kohlesystemen | +2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach Nachrüstungen asiatischer Kohlekraftwerke für höhere Mitverbrennungsanteile | +2.2% | Japan, Südkorea, Vietnam und Indonesien | Mittelfristig (2–4 Jahre) |
| Kompatibilität mit bestehender Kohlehandhabungsinfrastruktur | +1.8% | Japan, Südkorea, Indien und Südasien | Kurzfristig (≤ 2 Jahre) |
| Standardisierte Qualitätsstufen und bankfähige Abnahmeverträge | +1.5% | Global, mit frühen Gewinnen in Japan und der EU | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kohleausstieg und Mitverbrennungsvorschriften für Versorgungsunternehmen
Staatliche Anforderungen schaffen eine klarere Nachfragebasis für den globalen Markt für Black Pellets. Indien veröffentlichte im November 2025 seine umfassende Politik zur Mitverbrennung von Biomasse und torrefizierter Holzkohle in kohlebasierten Wärmekraftwerken. Die Politik verpflichtet kohlebasierte Wärmekraftwerke, ab dem Geschäftsjahr 2025–26 mindestens 5 % Biomasse oder torrefizierte Holzkohle nach Gewicht beizumischen. Anlagen in der Region Delhi-NCR sind verpflichtet, eine Beimischung von 7 % zu verwenden. Die Politik stützt sich auf einen geschätzten inländischen Erntereststoffüberschuss von 228 Millionen Tonnen pro Jahr.[2] Diese Anforderung gibt Produzenten einen definierten Weg zur Versorgungsunternehmensnachfrage, insbesondere dort, wo landwirtschaftliche Reststoffe technische Spezifikationen erfüllen können.
Südkoreas Beitritt zur Powering Past Coal Alliance beim COP30 im November 2025 signalisierte einen Plan, bis 2040 40 seiner 61 Kohlekraftwerke stillzulegen.[3] Die Reformen der Zertifikate für erneuerbare Energien vom Januar 2025 beendeten auch die Unterstützung für die konventionelle Mitverbrennung importierter Holzpellets in 6 staatseigenen Anlagen. Diese Änderungen lenken die Aufmerksamkeit auf Brennstoffe, die höhere Mitverbrennungsanteile und eine stärkere Emissionsdokumentation unterstützen können. Der globale Markt für Black Pellets kann davon profitieren, wenn Käufer zertifizierten Brennstoff als Compliance-Input und nicht als freiwillige Brennstoffwahl betrachten. In der Europäischen Union fügen die Nachhaltigkeitsanforderungen der Erneuerbare-Energien-Richtlinie III (RED III) der Rückverfolgbarkeit und den Aufzeichnungen zur Lieferkettenkontrolle Bedeutung hinzu. Diese Regeln begünstigen Lieferanten, die Rohstoffherkunft und Produktqualität dokumentieren können, gegenüber Spotlieferanten ohne Zertifizierungsnachweise.
Dekarbonisierung der Industriewärme und Brennstoffwechsel
Die Nachfrage nach Industriewärme unterstützt einen zweiten Weg für den globalen Markt für Black Pellets. Zementöfen, Glasschmelzöfen, Papiermühlen und Primärstahlbetriebe benötigen Temperaturen, die mit direkter Elektrifizierung schwer zu erreichen sind. Eine Überprüfung aus dem Jahr 2025 identifizierte schwer zu dekarbonisierende Industriesektoren als verantwortlich für 17 % der globalen Kohlendioxidemissionen.[4] Diese Anlagen können feste Biomassebrennstoff verwenden, wo Kohle bereits Teil des Wärmesystems ist. Dies unterstützt die Nachfrage nach Brennstoff mit höherer Energiedichte und besseren Handhabungseigenschaften als unbehandelte Biomasse. Die Chance ist am stärksten dort, wo Anlagen den Brennstoff wechseln können, ohne Kernprozessanlagen zu ersetzen.
Eine techno-ökonomische Bewertung aus dem Jahr 2025 ergab, dass Biomasseheizkessel für industrielle Hochtemperaturwärme über 300 °C in Regionen mit Rohstoffkosten unter 60 USD pro Tonne wettbewerbsfähig blieben. Zementhersteller können variable Brennstoffchemie aufnehmen, da viele Öfen bereits Alternativbrennstoffe verwenden. Kobe Steel, Ltd. und Mitsubishi UBE Cement Corporation begannen im Mai 2025 eine gemeinsame Machbarkeitsstudie im Rahmen des GREINS-Projekts der New Energy and Industrial Technology Development Organization (NEDO). Das Projekt untersucht die Herstellung und den Vertrieb von Black Pellets, einschließlich der Verwendung in stahlherstellungsbezogenen Anwendungen. Diese Arbeit ist für den globalen Markt für Black Pellets von Bedeutung, da Reduktionsmittelanwendungen eine von der Stromerzeugung unabhängige Nachfrage erzeugen könnten. Solche Anwendungen erfordern einen zuverlässigen Heizwert, gleichbleibende Qualität und gesicherte Versorgung.
Hohe Energiedichte, Witterungsbeständigkeit und Kompatibilität mit Kohlesystemen
Black Pellets sind darauf ausgelegt, die Handhabungs- und Mahllimits konventioneller weißer Pellets zu überwinden. Torrefizierung erhöht den Energiegehalt von Biomasse um 30 % bis 50 % gegenüber unbehandeltem Holz. Eine vergleichende Lebenszyklusanalyse ergab auch wesentliche Unterschiede bei den Lieferkettenemissionen und der Energiebilanz zwischen Torrefizierungs-, hydrothermaler Karbonisierungs- und Dampfexplosionspfaden. Diese Eigenschaften können die Transportbelastung verringern, wenn ein Brennstoff von einem Produktionsstandort zu einem Industrienutzer oder Hafen transportiert werden muss. Ihre Feuchtigkeitsbeständigkeit kann auch Bedenken hinsichtlich der Freilagerung verringern. Der globale Markt für Black Pellets hat daher einen Vorteil bei Projekten, die eine Massenguthandhabung über lange Distanzen erfordern.
Forschungen der Tampere University of Applied Sciences und des Indian Institute of Technology (IIT) Kharagpur ergaben, dass torrefizierte Pellets bis zu 50 % weniger Zerkleinerungsenergie benötigen können als unbehandelte Biomasse. Dies unterstützt den direkten Einsatz in bestehenden Kohlemahlsystemen und kann den Betriebsdruck auf Anlagenausrüstungen verringern. Idemitsu nahm im Oktober 2025 den kommerziellen Betrieb seiner Anlage mit einer Kapazität von 120.000 Tonnen pro Jahr in Vietnam auf. Das Produkt ist für die Mitverbrennung in höheren Anteilen ohne Kesselmodifikation vorgesehen. Der berichtete Betriebsfall zeigt eine Mitverbrennung von bis zu 35 % mit Kohle, verglichen mit dem niedrigeren praktischen Anteil, der für weiße Pellets verwendet wird. Diese Kompatibilität reduziert den Bedarf an größeren Nachrüstungsausgaben und verbessert das Wertversprechen für Betreiber mit laufenden Kohleanlagen.
Nachfrage nach Nachrüstungen asiatischer Kohlekraftwerke für höhere Mitverbrennungsanteile
Asien-Pazifik ist eine wichtige Quelle potenzieller Nachfrage für den globalen Markt für Black Pellets. Japanische Versorgungsunternehmen planen eine 20%ige Mitverbrennung an einer 600-MW-Kohleanlage und eine 10%ige Mitverbrennung an einer 700-MW-Anlage. Diese Projekte könnten jährlich mehrere hunderttausend Tonnen Brennstoff erfordern. Eine solche Nachfrage ist im Vergleich zur Produktion einer kommerziellen Black-Pellet-Anlage erheblich. Japans operativer Fokus hat sich über erste Versuche hinaus auf Brennstoffqualifizierung, Handhabungssicherheit und zuverlässige Beschaffung verlagert. Dies erhöht die Bedeutung langlebiger Pellets und Lieferanten, die Vertragsanforderungen erfüllen können.
Indonesien hat Mitverbrennungsziele von 10 % für Staubkohleheizkessel und bis zu 70 % für Rostfeuerungssysteme festgelegt. Das staatliche Versorgungsunternehmen Perusahaan Listrik Negara (PLN) hat einen Biomassebrennstoffbedarf von bis zu 10,2 Millionen Tonnen pro Jahr identifiziert. Selbst ein begrenzter Anteil für Black Pellets würde für Produzenten ein erhebliches Volumen darstellen. Japan rüstet auch die Sicherheitssysteme an der 1.070-MW-Anlage Taketoyo Nr. 5 nach der Staubexplosion vom Januar 2024 auf. Die geplante Renovierung umfasst Staubabscheide- und Brandüberwachungsanlagen, mit einem Fertigstellungsziel für Juni 2028. Bessere Handhabungssysteme können höhere Mitverbrennungsraten unterstützen, erhöhen aber auch die technischen Anforderungen an neue Brennstofflieferanten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Massenverlust bei Rohstoffen und Einbuße bei der Umwandlungsausbeute | -2.1% | Global, mit höherem Risiko in Nordamerika und Südostasien | Mittelfristig (2–4 Jahre) |
| Hohe Kapitalanforderungen für Erstanlagen und Logistik | -2.5% | Global, mit frühem Risiko in Südostasien und Südamerika | Langfristig (≥ 4 Jahre) |
| Fragmentierte Qualitätsstandards und begrenzte Käufer-Benchmarks | -1.5% | Global, am ausgeprägtesten in Indien und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Wahrnehmung von Feuchtigkeits-, Staub- und Selbstentzündungsrisiken in neuen Lieferketten | -1.3% | Japan und Asien-Pazifik, mit Relevanz in Nordamerika und der EU | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Massenverlust bei Rohstoffen und Einbuße bei der Umwandlungsausbeute
Torrefizierung hat einen inhärenten Ausbeutekompromiss, der den globalen Markt für Black Pellets beeinflusst. Eine Studie aus dem Jahr 2025 ergab, dass die Massenausbeuten für holzige Biomasse von 87 % bei 250 °C auf 53 % bei 290 °C sanken. Höhere Temperaturen verbessern den Heizwert des Brennstoffs, reduzieren aber auch die verkaufsfähige Produktion aus dem ursprünglichen Rohstoff. In derselben Analyse stieg der Mindestverkaufspreis von 183 USD pro Tonne auf 277 USD pro Tonne über diese Betriebsbedingungen. Dies macht die Prozesskontrolle zu einem direkten kommerziellen Problem für Produzenten. Es lässt auch wenig Spielraum für Kostenüberschreitungen, wenn die Rohstoffpreise hoch sind.
Landwirtschaftliche Reststoffe stellen eine weitere technische Herausforderung dar, da ihr Kalium- und Chlorgehalt das Kesselkorrosionsrisiko erhöhen kann. Diese Rohstoffe können auch die Einhaltung von Black-Pellet-Qualitätsspezifikationen bei hohen Mitverbrennungsanteilen erschweren. Forschungen zur kombinierten Laugung und Dampfexplosionsvorbehandlung deuten auf einen möglichen Weg zur Verbesserung minderwertiger Reststoffe hin. Die kommerzielle Validierung ist noch begrenzt, sodass Käufer möglicherweise eine umfangreichere Qualifizierung verlangen, bevor sie diese Brennstoffe akzeptieren. Der globale Markt für Black Pellets wird wahrscheinlich Betriebsfenster bevorzugen, die Energiedichte mit akzeptabler Ausbeute in Einklang bringen. Wärmeintegration und Vorbehandlungsverbesserungen werden bestimmen, ob kostengünstigere Reststoffe breiter mit holzbasierten Rohstoffen konkurrieren können.
Hohe Anlagenkosten, fragmentierte Standards und Sicherheitsbedenken
Spezialisierte Reaktoren, Trocknungssysteme, thermische Integration und Massenguthandhabungsanlagen machen frühe Black-Pellet-Projekte kapitalintensiv. Idemitsus Anlage mit 120.000 Tonnen pro Jahr in Vietnam veranschaulicht die Bedeutung einer strukturierten Projektentwicklung und der Sicherung einer zuverlässigen Käuferbasis für die kommerzielle Produktion. Der globale Markt für Black Pellets steht auch vor logistischen Herausforderungen, da landwirtschaftliche Reststoffe saisonal und geografisch verstreut sind. Die Sammelkosten am Feldrand liegen zwischen 15 und 40 USD pro Trockentonne, während die Rohstoffverfügbarkeit oft auf Sammelzeiträume von 4 bis 8 Wochen begrenzt ist. Diese Einschränkungen erschweren die Rohstoffaggregation für Binnenlandprojekte und erhöhen den Druck auf die Wirtschaftlichkeit von Anlagen, denen es an angemessener lokaler Lagerung und Transportinfrastruktur mangelt.
Produktspezifikationen und Käufer-Benchmarks bleiben in neueren Beschaffungsmärkten uneinheitlich. Dies kann die Vertragsgestaltung verzögern, da Käufer möglicherweise keine gemeinsame Grundlage für den Vergleich von Energiegehalt, Feuchtigkeitsverhalten, Haltbarkeit und Emissionsdokumentation haben. Staub-, Feuchtigkeits- und Selbstentzündungsbedenken erzeugen in neuen Lieferketten weitere Vorsicht. Das Taketoyo-Projekt zeigt, dass Sicherheitsinvestitionen unerlässlich sind, wenn Anlagen Biomasse in großem Maßstab handhaben wollen. PEARL Infrastructure Capital II erwarb im Juni 2025 einen Anteil von 65 % an Arbaflame, was ein Zeichen dafür ist, dass spezialisierte Investoren einen Rahmen für diese Anlageklasse entwickeln. Breitere Investitionen werden von wiederholbarer Anlagenleistung, klaren Standards und zuverlässiger Logistik abhängen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff:
Holzbiomasse führt, während landwirtschaftliche Reststoffe expandierenHolzbiomasse und Forstresiduen hielten im Jahr 2026 einen Nachfrageanteil von 60,3 %, während landwirtschaftliche Reststoffe bis 2032 voraussichtlich mit einem CAGR von 17,1 % expandieren werden. Holzbasierte Rohstoffe profitieren von etablierten Sammel-, Hackschnitzel- und Pelletproduktionssystemen in Nordamerika, Skandinavien und Südostasien. Ihr gleichmäßiger Ligningehalt unterstützt die Pelletbindung ohne zusätzliche Klebstoffe. Diese Eigenschaften reduzieren die Rohstoffunsicherheit für Produzenten und ihre Finanzierungspartner. Der globale Markt für Black Pellets stützt sich weiterhin auf diese etablierte Versorgungsbasis, wo zuverlässige Qualität und gleichmäßiges Volumen Priorität haben.
Landwirtschaftliche Reststoffe bieten eine breite potenzielle Rohstoffbasis, erfordern jedoch eine zusätzliche Behandlung zur Kontrolle aschebildender Mineralien. Eine globale Studie aus dem Jahr 2025 schätzt, dass 1,44 Milliarden Tonnen Erntereststoffe technisch für die Pelletierung verfügbar sind. In Indien schrieb die Haryana Power Generation Corporation Limited (HPGCL) im Jahr 2025 eine Ausschreibung für 355.000 Tonnen torrefizierter Black Pellets aus landwirtschaftlichen Reststoffen aus und spezifizierte einen Mindestgehalt von 50 % Reisstroh aus Haryana. Diese Ausschreibung zeigt eine wachsende Beschaffungsnachfrage nach spezifikationsgerechten, reststoffbasierten Brennstoffen. Energiepflanzen befinden sich noch in einem frühen Demonstrationsstadium, während Forstresiduen und Holzverarbeitungsabfälle potenziell kostengünstigere Rohstoffe für integrierte Betriebe in Europa bieten.
Nach Pellettyp:
Torrefizierte Pellets behalten die Führung, während Dampfexplosion an Aufmerksamkeit gewinntTorrefizierte Black Pellets hielten im Jahr 2026 einen Anteil von 55,7 % am globalen Markt für Black Pellets, und dampfexplosionsbehandelte Black Pellets werden bis 2032 voraussichtlich mit einem CAGR von 16,8 % wachsen. Torrefizierte Produkte sind der etablierteste Weg und haben die größte Gruppe qualifizierter kommerzieller Anlagen. Ihre Kompatibilität mit Staubkohlemühlen unterstützt ihren Einsatz in Versorgungs- und Industrieanwendungen. Der globale Markt für Black Pellets verwendet torrefizierte Pellets als Referenzprodukt, wenn Käufer ein bekanntes Brennstoffprofil benötigen. Diese Position wird durch Betriebserfahrungen bei japanischen und europäischen Projekten gestärkt.
Dampfexplosionsbehandelte Black Pellets gewinnen an Aufmerksamkeit, da das Verfahren den Bedarf an Inertgasatmosphärentechnik eliminiert und die mechanische Haltbarkeit beim Seetransport verbessert. In Norwegen betreibt Arbaflame Arba One, die erste industrielle Anlage zur Herstellung dampfbehandelter Black Pellets. Das Unternehmen erhielt durch die Investition von PEARL Infrastructure Capital im Jahr 2025 zusätzliche finanzielle Unterstützung für seine geplante Expansion in Europa. Hydrothermale Karbonisierungspellets befinden sich aufgrund des hohen Wasserverarbeitungsbedarfs noch in einem relativ frühen Stadium der kommerziellen Einführung. Ihre Fähigkeit, feuchte landwirtschaftliche Reststoffe in aufgewertete feste Brennstoffe umzuwandeln, bietet jedoch Chancen in Regionen mit reichlichem Angebot an diesen Rohstoffen.
Nach Anwendung:
Industrieheizung bildet die größte NachfragebasisDie Industrieheizung entfiel im Jahr 2026 auf 42,2 % der Nachfrage und war die größte Anwendung im globalen Markt für Black Pellets. Zementöfen, Papiermühlen und Stahlwärmeöfen benötigen kontinuierliche Hochtemperaturwärme. Diese Betriebe können feste Brennstoffe nicht ohne erhebliche Ausrüstungsänderungen ersetzen. Das Segment bietet daher einen direkten Weg für den Brennstoffwechsel in Anlagen, die bereits über Kohle- oder Festbrennstoffsysteme verfügen. Industrienutzer neigen auch dazu, stabile Heizwertqualität und sichere Lieferungen mehr zu schätzen als kurzfristige Spotpreise.
Kobe Steel, Ltd. und Mitsubishi UBE Cement Corporation untersuchen Anwendungen, die den Einsatz von Black Pellets über die konventionelle Mitverbrennung hinaus erweitern könnten. Das Projekt bringt die Anforderungen des Stahl- und Zementsektors in eine Brennstoffkategorie, die traditionell mit der Stromerzeugung verbunden ist. Die Stromerzeugung bleibt die zweitgrößte Anwendung, unterstützt durch europäische Biomassekapazitäten und asiatische Nachrüstungsaktivitäten. Kraft-Wärme-Kopplung gewinnt an Aufmerksamkeit, da Gemeinden in Dänemark, Deutschland und Finnland kohlebasierte Wärmenetze auf Biomassesysteme umstellen. Haushaltsheizung und andere Verwendungen machen kleinere Teile der Nachfragebasis aus, verbreitern aber die Kundenbasis für Produzenten, die kleinere Mengen liefern können.
Geografische Analyse
Europäischer Black Pellets-Markt
Europa hielt im Jahr 2026 einen Anteil von 54,6 % an der weltweiten Nachfrage, gestützt durch eine ausgereifte Infrastruktur für Biomassewärme und -strom. Die Position der Region im globalen Black Pellets-Markt spiegelt die Nachfrage im Vereinigten Königreich, Deutschland, den Niederlanden und den nordischen Ländern wider. Deutschland produzierte im Jahr 2025 mehr als 4 Millionen Tonnen Pellets. LEAG meldete eine inländische Pelletkapazität von 500.000 Tonnen pro Jahr an Standorten in Schwedt, Wismar, Löbau und Oranienbaum. Die europäische Nachfrage honoriert zunehmend Rückverfolgbarkeit, Produktkonsistenz und anerkannte Nachhaltigkeitszertifizierung.
Nord- und Mitteleuropäischer Black Pellets-Markt
Finnland stärkte seine Rolle in der Torrefizierungsproduktion, als Joensuu Biocoal im April 2025 seinen Betrieb mit einer Anlage von 60.000 Tonnen pro Jahr aufnahm, die von NextFuel AB unter Verwendung von C.F. Nielsen-Brikettierungssystemen entwickelt wurde. Deutschland gründete im Juni 2025 außerdem den Verband Climate Premium Pellets, um einen Qualitätszertifizierungsansatz einzuführen, der über die Schwellenwerte der Erneuerbaren-Energien-Richtlinie III (RED III) hinausgeht. Diese Entwicklungen zeigen, dass der europäische Black Pellets-Markt Produkte durch Konformität und dokumentierte Qualität differenziert. Die Verlängerung des Kohlebetriebs in Polen bis 2028 eröffnet kurzfristig eine Möglichkeit für die Biomasse-Mitverbrennung in Mitteleuropa.
Black Pellets-Markt in Asien-Pazifik, Amerika und Nahost-Afrika
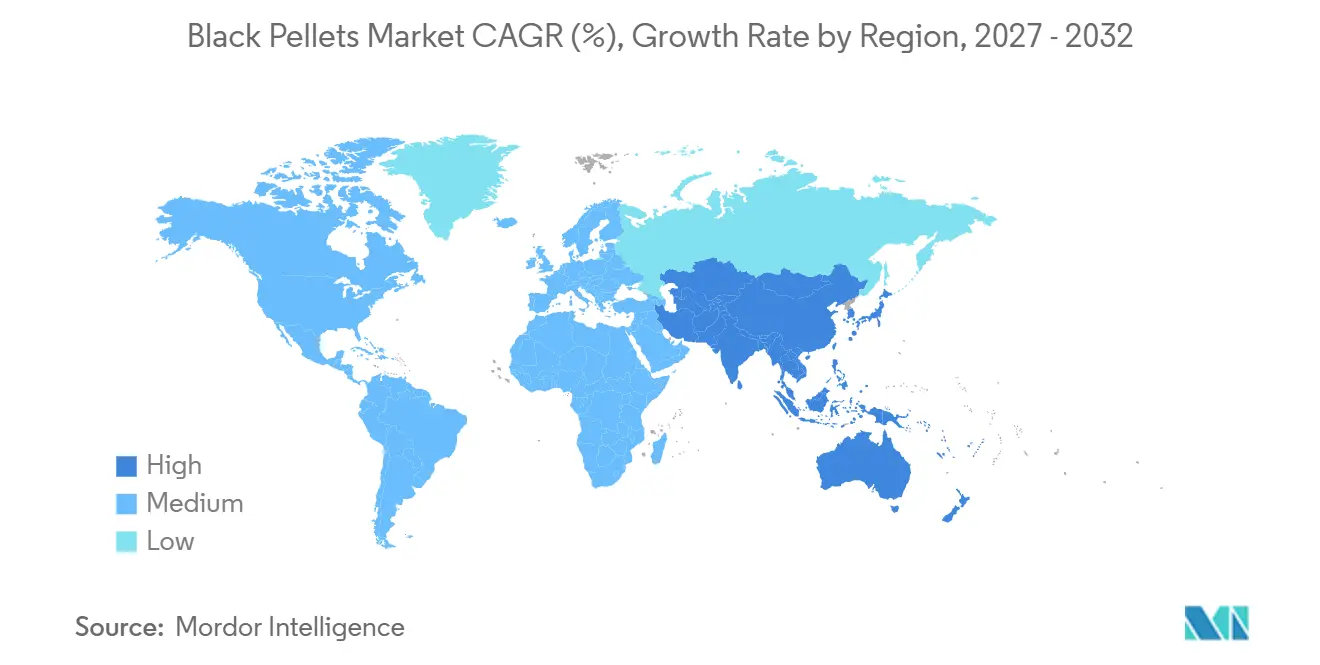
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 17,5 % wachsen und ist damit der am schnellsten wachsende regionale Teil des globalen Black Pellets-Marktes. Idemitsus Anlage in Vietnam nahm im Oktober 2025 den kommerziellen Betrieb auf und verfügt über Lieferverpflichtungen gegenüber rund 20 japanischen Industriekunden. KOBELCO evaluiert Rohstoffoptionen in Malaysia und Vietnam im Rahmen eines vom Ministerium für Wirtschaft, Handel und Industrie (METI) unterstützten Programms. Indiens obligatorische Mitverbrennungspolitik und Indonesiens Biomasseziele stärken die regionale Nachfragebasis. Nordamerika bleibt hauptsächlich eine Lieferregion, während Südamerika, der Nahe Osten und Afrika noch frühere Marktphasen darstellen, mit Potenzial, das an Reststoffe, Industriewärme und die Umrüstung von Kohlekraftwerken geknüpft ist.
Wettbewerbslandschaft
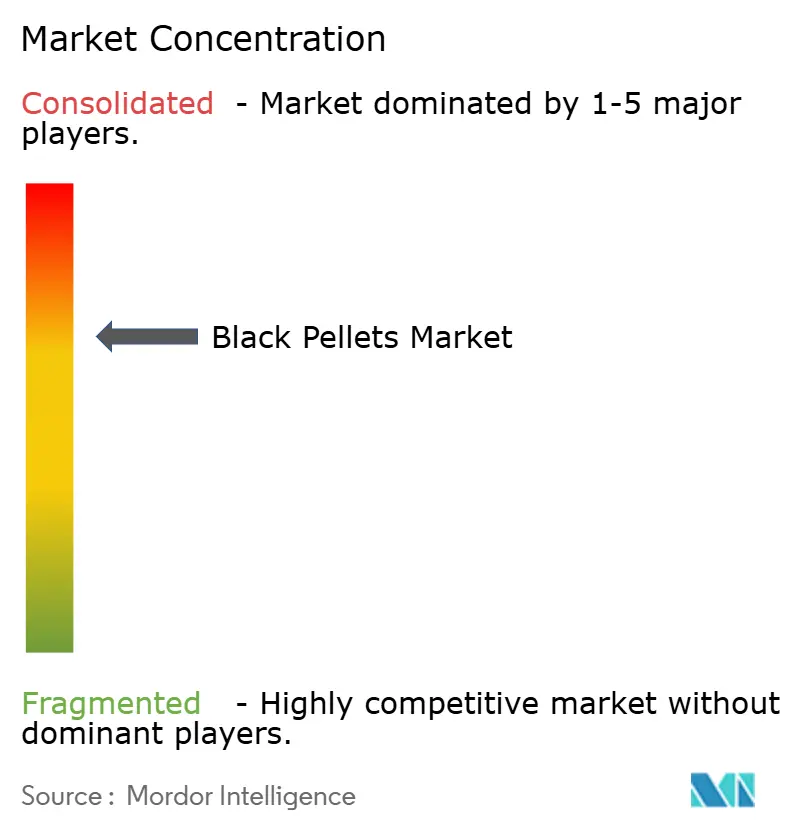
Der globale Markt für Black Pellets ist mäßig konsolidiert. Der Wettbewerb umfasst technologieorientierte Produzenten mit proprietären Torrefizierungs-, Dampfexplosions- oder Flash-Karbonisierungsverfahren, integrierte Energieunternehmenstöchter, die Lieferketten vom Rohstoff bis zur Abnahme aufbauen, und regionale Biomassebetreiber, die inländische Mandate bedienen. Diese Struktur lässt Raum für spezialisierte Produzenten, macht aber Skalierung, Produktqualifizierung und Käuferbeziehungen wichtig.
Idemitsu Kosan repräsentiert das integrierte Modell durch seine kommerzielle Anlage in Vietnam und Lieferverpflichtungen gegenüber japanischen Industriekunden. Kobe Steel, Ltd. und Mitsubishi UBE Cement Corporation begannen eine gemeinsame Machbarkeitsstudie für die Herstellung und den Vertrieb von Black Pellets im Rahmen des GREINS-Projekts, während Arbaflame Expansionsunterstützung erhielt, nachdem PEARL Infrastructure Capital II im Juni 2025 eine Mehrheitsbeteiligung erworben hatte. Diese Schritte zeigen, dass Unternehmen Prozess-Know-how mit Kapital, Rohstoffzugang oder Kundenbeziehungen kombinieren. Langfristige Abnahmeverträge werden zu einem zentralen Mittel zur Reduzierung des kommerziellen Risikos für Anlagen und Käufer.
Drax überprüft seine kanadischen Aktivitäten und hat seine Anlage in Williams Lake in British Columbia angesichts engerer Fasermärkte geschlossen. Dies unterstreicht die Bedeutung einer diversifizierten Rohstoffversorgung in reifen Holzfaserregionen. Ausrüstungsanbieter beeinflussen auch den Wettbewerb, da ihre Prozessdesigns Anlagenkosten, Brennstoffqualität und Betriebszuverlässigkeit prägen. Produzenten, die Nachhaltigkeits- und Lieferkettenkontrollanforderungen erfüllen können, haben einen Vorteil bei der institutionellen Beschaffung. Der globale Markt für Black Pellets wird daher wahrscheinlich fragmentiert bleiben, auch wenn qualifizierte Lieferanten stärkere Positionen in bestimmten Regionen und Anwendungen gewinnen.
Marktführer im Bereich Black Pellets
-
Blackwood Technology B.V.
-
Airex Energy Inc.
-
Arbaflame AS
-
Bioendev AB
-
Idemitsu Kosan Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Black Pellets-Markt Unternehmen in diesem Bericht
- Airex Energy Inc.
- ANDRITZ AG
- Arbaflame AS
- Bioendev AB
- Bionet
- Blackwood Technology B.V.
- Drax Group plc
- Enviva Inc.
- Foresta Group Holdings Limited
- Futerra Fuels LLC
- Idemitsu Kosan Co., Ltd.
- Khodal Bio Fuel
- New Biomass Energy LLC
- NT Biomass Products Co., Ltd. (NTBC)
- PowerWood Canada Corp.
- SIMEC
- Talwandi Sabo Power Limited
- Thermya
- Torrgas B.V.
- Zilkha Biomass Energy LLC
Neueste Industrielle Entwicklungen in Black Pellets-Markt
- November 2025: Indiens Ministerium für Energie veröffentlichte seine umfassende Politik zur Mitverbrennung von Biomasse und torrefizierter Holzkohle in kohlebasierten Wärmekraftwerken und schrieb eine Beimischung von 5 % und 7 % für Anlagen in Delhi-NCR ab dem Geschäftsjahr 2025–26 vor.
- November 2025: PowerWood Canada Corp. kündigte Pläne zur Entwicklung von 2 Black-Pellet-Anlagen an, wobei die Erdarbeiten an seiner Biokraftstoffanlage Peace River in der Nähe von La Crete, Alberta, abgeschlossen wurden.
- Oktober 2025: Idemitsu Green Energy Vietnam Co., Ltd. nahm den kommerziellen Betrieb seiner Black-Pellet-Anlage mit einer Kapazität von 120.000 Tonnen pro Jahr in der Provinz Gia Lai, Vietnam, auf, mit Lieferverpflichtungen gegenüber rund 20 japanischen Industriekunden.
- September 2025: Kobe Steel, Ltd.s Machbarkeitsstudie zur Black-Pellet-Rohstoffversorgung in Malaysia und Vietnam wurde für das Förderprogramm Global South Co-Creation Project des Ministeriums für Wirtschaft, Handel und Industrie (METI) ausgewählt.
Berichtsumfang des globalen Marktes für Black Pellets
Der Markt für Black Pellets repräsentiert den globalen Umsatz aus der Produktion und dem kommerziellen Verkauf thermisch behandelter fester Biomasse-Biokraftstoffe. Diese Pellets sind so konzipiert, dass sie als kohlenstoffarmer Ersatz für Kohle in der großtechnischen Stromerzeugung und industriellen Heizanwendungen dienen.
Der globale Markt für Black Pellets ist nach Rohstoff, Pellettyp, Anwendung und Geografie segmentiert. Nach Rohstoff ist der Markt in Holzbiomasse und Forstresiduen, landwirtschaftliche Reststoffe, Energiepflanzen, Forst- und Holzverarbeitungsabfälle sowie sonstige Biomasserohstoffe segmentiert. Nach Pellettyp ist der Markt in torrefizierte Black Pellets, dampfexplosionsbehandelte Black Pellets, hydrothermale Karbonisierungspellets und sonstige verarbeitete Biomassepellets segmentiert. Nach Anwendung ist der Markt in Stromerzeugung, Industrieheizung, Haushaltsheizung, Kraft-Wärme-Kopplung (KWK) und sonstige Anwendungen segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Black Pellets in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
Segmentierungsübersicht
| Holzbiomasse und Forstresiduen |
| Landwirtschaftliche Reststoffe |
| Energiepflanzen |
| Forst- und Holzverarbeitungsabfälle |
| Sonstige Biomasserohstoffe |
| Torrefizierte Black Pellets |
| Dampfexplosionsbehandelte Black Pellets |
| Hydrothermale Karbonisierungspellets |
| Sonstige verarbeitete Biomassepellets |
| Stromerzeugung |
| Industrieheizung |
| Haushaltsheizung |
| Kraft-Wärme-Kopplung (KWK) |
| Sonstige Anwendungen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Rohstoff | Holzbiomasse und Forstresiduen | |
| Landwirtschaftliche Reststoffe | ||
| Energiepflanzen | ||
| Forst- und Holzverarbeitungsabfälle | ||
| Sonstige Biomasserohstoffe | ||
| Nach Pellettyp | Torrefizierte Black Pellets | |
| Dampfexplosionsbehandelte Black Pellets | ||
| Hydrothermale Karbonisierungspellets | ||
| Sonstige verarbeitete Biomassepellets | ||
| Nach Anwendung | Stromerzeugung | |
| Industrieheizung | ||
| Haushaltsheizung | ||
| Kraft-Wärme-Kopplung (KWK) | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Black Pellets an?
Anforderungen zur Kohlemitverbrennung, der Brennstoffwechsel in der Industriewärme und die Möglichkeit, bestehende Kohlehandhabungssysteme zu nutzen, sind die wichtigsten Nachfragetreiber. Langfristige Verträge und rückverfolgbare Rohstoffe gewinnen ebenfalls an Bedeutung.
Wie groß ist der globale Markt für Black Pellets?
Der globale Markt für Black Pellets wird im Jahr 2026 auf 213,34 Millionen USD geschätzt und soll bis 2032 bei einem CAGR von 16,48 % einen Wert von 532,89 Millionen USD erreichen.
Welcher Rohstoff führt die Black-Pellet-Produktion an?
Holzbiomasse und Forstresiduen führen mit einem Anteil von 60,3 % im Jahr 2026, während landwirtschaftliche Reststoffe bis 2032 voraussichtlich mit einem CAGR von 17,1 % wachsen werden.
Welche Black-Pellet-Technologie wird am häufigsten eingesetzt?
Torrefizierte Black Pellets führen mit einem Anteil von 55,7 % im Jahr 2026, da sie mit etablierten Kohlemahlsystemen kompatibel sind und die etablierteste kommerzielle Basis haben.
Welche Region wächst am schnellsten bei Black Pellets?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 17,5 % wachsen, unterstützt durch Aktivitäten in Japan, Indien, Indonesien, Vietnam und Südkorea.
Was begrenzt die breitere Einführung von Black Pellets?
Rohstoffausbeuteverluste, Anlagen- und Logistikkosten, uneinheitliche Produktstandards und Handhabungssicherheitsbedenken bleiben wichtige Hindernisse, insbesondere dort, wo Lieferketten noch aufgebaut werden.