
ブラックペレット市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 248.54 百万米ドル |
| 市場規模 (2032) | 532.89 百万米ドル |
| 成長率 (2027 - 2032) | 16.48 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるブラックペレット市場分析
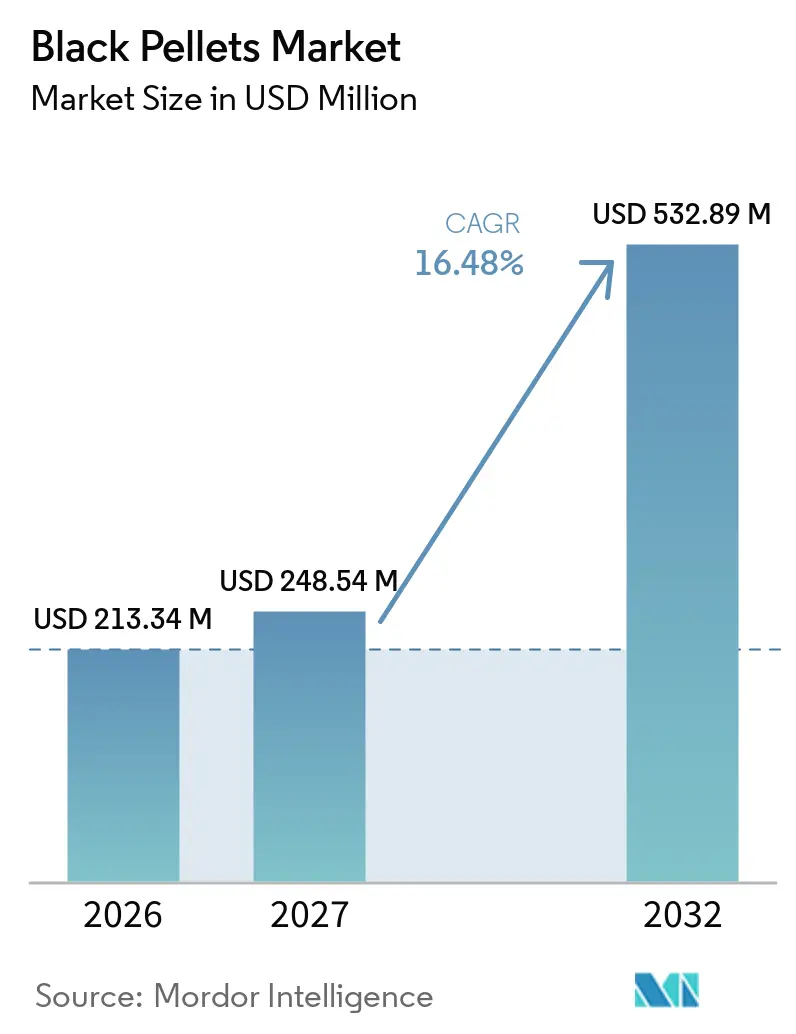
ブラックペレット市場規模は、2026年の2億1,334万米ドルから2027年には2億4,854万米ドルに増加し、2032年までに5億3,289万米ドルに達すると予測されており、2027から2032年にかけてCAGR 16.48%で成長する見込みです。グローバルブラックペレット市場は、石炭発電所の運営者が既存の微粉炭システムでボイラーの大幅な改造なしに使用できる燃料を求める中で、その重要性を高めています。インドの2025年混焼政策および韓国の石炭廃止コミットメントは、長期調達に向けた政策的背景を強化しています。[1] グローバルブラックペレット市場はまた、直接電化が依然として困難な高温産業プロセスにおける役割からも恩恵を受けています。製品認定、追跡可能な原料、および長期供給契約は、買い手がパイロットプロジェクトから定期購入へと移行するにつれてより重要になっています。グローバルブラックペレット市場では、実績ある生産資産と文書化されたサプライチェーンを持つ開発業者が、電力会社や産業ユーザーへの対応においてより有利な立場にあります。初期のサプライヤー認定は、プロジェクト計画と燃料調達においてますます重要になっています。
主要レポートのポイント
- 原料別では、木質バイオマスおよび林業残渣が2026年のグローバルブラックペレット市場シェアの60.3%を占め、農業残渣は2032年にかけてCAGR 17.1%で成長すると予測されています。
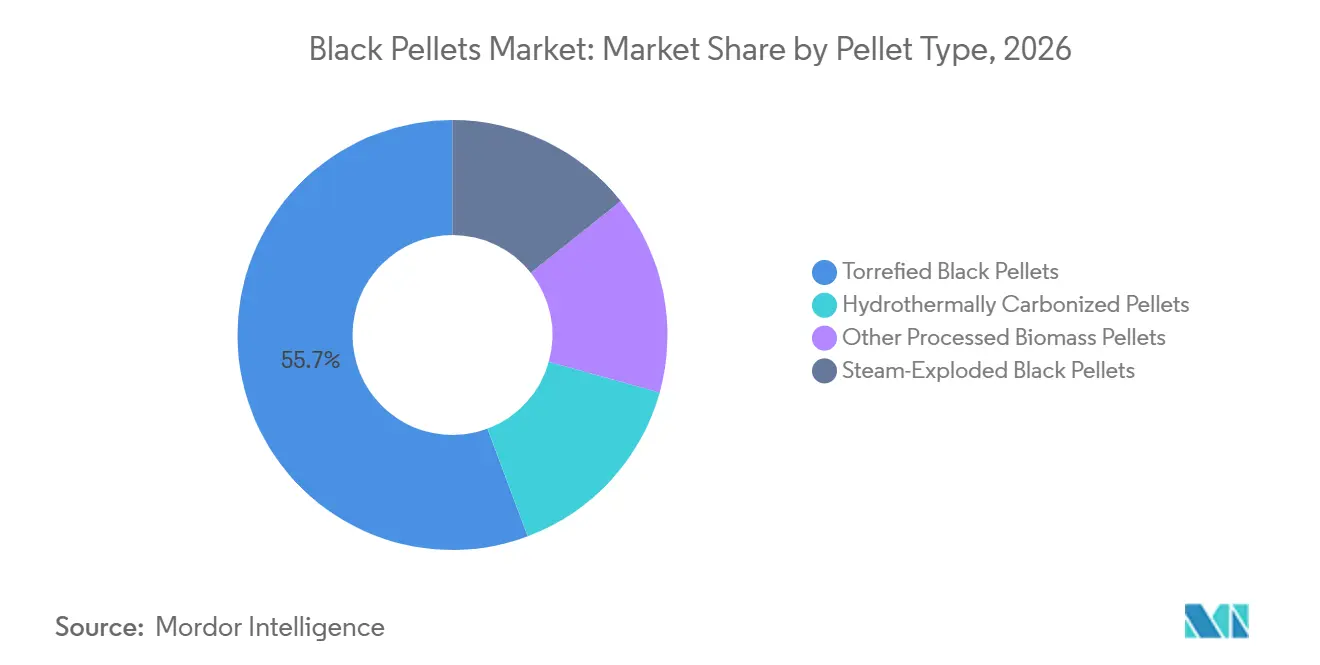
- ペレットタイプ別では、トレファクションブラックペレットが2026年に55.7%の収益シェアを占め、蒸気爆砕ブラックペレットは2032年にかけてCAGR 16.8%で成長すると予測されています。
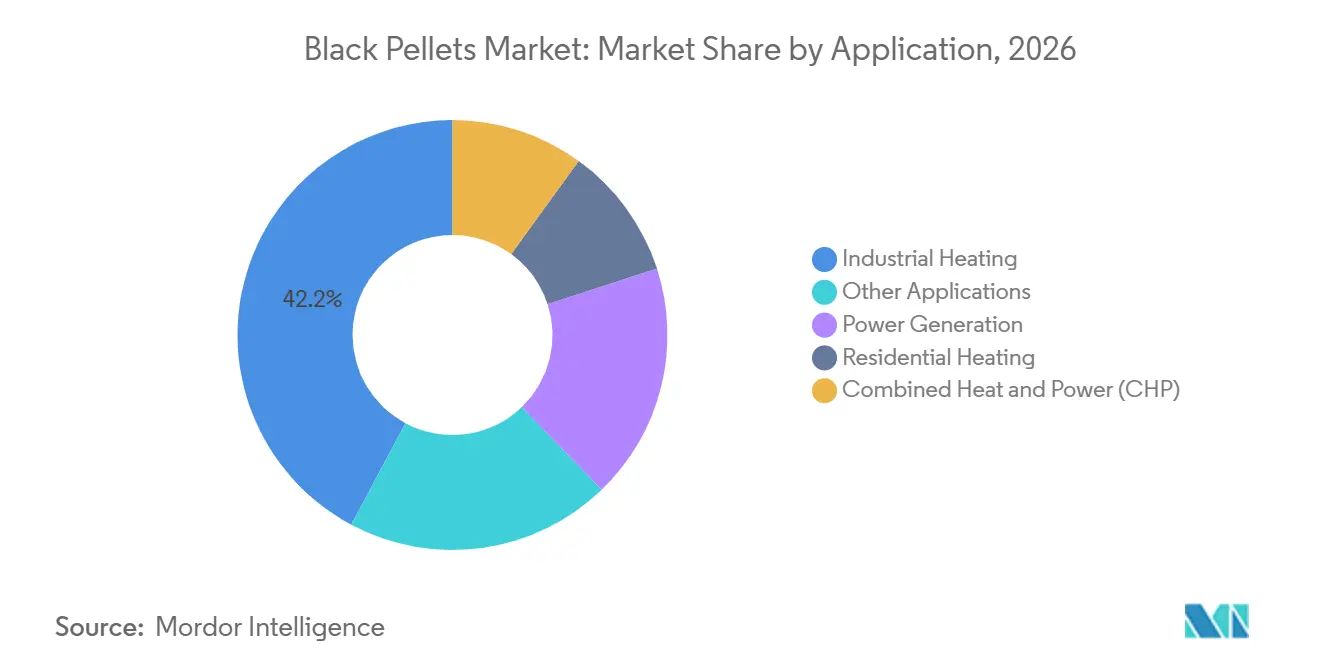
- 用途別では、産業用加熱が2026年のグローバルブラックペレット市場規模の42.2%を占め、2032年にかけてCAGR 16.6%で成長すると予測されています。
- 地域別では、欧州が2026年に54.6%の収益シェアを占め、アジア太平洋は2032年にかけてCAGR 17.5%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石炭廃止と電力会社の混焼義務 | +3.8% | EUおよび南アジア・アジア太平洋地域に関連するグローバル | 短期(2年以内) |
| 産業用熱の脱炭素化と燃料転換 | +2.5% | 欧州および北米、アジア太平洋への波及あり | 中期(2〜4年) |
| 高エネルギー密度、耐候性、および石炭システムとの互換性 | +2.0% | グローバル | 短期(2年以内) |
| アジアの石炭発電設備における高い混焼比率へのレトロフィット需要 | +2.2% | 日本、韓国、ベトナム、インドネシア | 中期(2〜4年) |
| 既存の石炭取扱インフラとの互換性 | +1.8% | 日本、韓国、インド、南アジア | 短期(2年以内) |
| 標準化されたグレードと銀行融資可能な引取契約 | +1.5% | 日本とEUで早期の利益を得るグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
石炭廃止と電力会社の混焼義務
政府の要件は、グローバルブラックペレット市場に対してより明確な需要基盤を生み出しています。インドは2025年11月に、石炭火力発電所におけるバイオマスおよびトレファクション炭の混焼に関する包括的政策を発表しました。この政策は、石炭火力発電所に対して2025〜26年度からバイオマスまたはトレファクション炭を重量比で少なとも5%混合することを義務付けています。デリー首都圏(NCR)地域の発電所には7%の混合が義務付けられています。この政策は、年間推定2億2,800万トンの国内農業残渣余剰を活用するものです。[2] この要件は、農業残渣が技術仕様を満たせる場合に特に、生産者に電力会社の需要への明確なルートを提供します。
韓国は2025年11月のCOP30において「石炭廃止推進同盟(Powering Past Coal Alliance)」に加盟し、2040年までに61基の石炭発電所のうち40基を廃止する計画を示しました。[3] また、2025年1月の再生可能エネルギー証書制度の改革により、6つの国営発電所における従来の輸入木質ペレット混焼への支援が終了しました。この変化により、より高い混焼比率と強固な排出量文書化を支援できる燃料への注目が高まっています。グローバルブラックペレット市場は、買い手が認証燃料をコンプライアンス上の必須投入物として扱う場合に恩恵を受けることができます。欧州連合では、再生可能エネルギー指令III(RED III)の持続可能性要件により、トレーサビリティと管理の連鎖記録の重要性が増しています。これらの規則は、認証記録のないスポットサプライヤーよりも、原料の出所と製品品質を文書化できるサプライヤーを優遇します。
産業用熱の脱炭素化と燃料転換
産業用熱需要は、グローバルブラックペレット市場に第二のルートを提供しています。セメントキルン、ガラス溶融炉、製紙工場、および一次製鉄操業は、直接電化では対応が難しい高温を必要とします。2025年のレビューでは、脱炭素化が困難な産業セクターがグローバルな二酸化炭素排出量の17%を占めることが確認されました。[4] これらの施設は、石炭がすでに熱システムの一部となっている場合に固体バイオマス燃料を使用できます。これにより、未処理バイオマスよりもエネルギー密度が高く、取扱特性に優れた燃料への需要が支えられます。この機会は、コアプロセス設備を交換せずに燃料を切り替えられる発電所において最も強くなります。
2025年の技術経済評価では、原料コストが1トン当たり60米ドル未満の地域において、バイオマスボイラーが300℃以上の高温産業用熱に対して競争力を維持していることが明らかになりました。セメント生産者は、多くのキルンがすでに代替燃料を使用しているため、燃料化学の変動に対応できます。神戸製鋼所と菱UBEセメントは、2025年5月に新エネルギー・産業技術総合開発機構(NEDO)のGREINSプロジェクトの下で共同フィージビリティスタディを開始しました。このプロジェクトは、製鉄関連用途での使用を含むブラックペレットの製造と販売を検討しています。還元剤用途が発電とは別の需要を生み出す可能性があるため、この取り組みはグローバルブラックペレット市場にとって重要です。このような用途には、信頼性の高い発熱量、一貫した品質、および安定した供給が必要です。
高エネルギー密度、耐候性、および石炭システムとの互換性
ブラックペレットは、従来のホワイトペレットに関連する取扱・粉砕上の制限に対処するよう設計されています。トレファクションにより、バイオマスのエネルギー含有量は未処理木材に比べて30%から50%向上します。比較ライフサイクル評価でも、トレファクション、水熱炭化、蒸気爆砕の各経路にわたるサプライチェーン排出量とエネルギーバランスに実質的な差異があることが明らかになりました。これらの特性は、燃料が生産地から産業ユーザーや港湾まで輸送される際の輸送負担を軽減できます。また、水分への耐性により、屋外保管に関する懸念を軽減できます。グローバルブラックペレット市場は、長距離にわたるバルク取扱を必要とするプロジェクトにおいて優位性を持っています。
タンペレ応用科学大学とインド工科大学(IIT)カラグプル校の研究では、トレファクションペレットは未処理バイオマスに比べて粉砕エネルギーを最大50%削減できる可能性があることが明らかになりました。これにより、既存の石炭ミルシステムでの直接使用が可能となり、発電所設備への運転上の負荷を軽減できます。出光は2025年10月にベトナムの年産12万トン設備での商業運転を開始しました。その製品は、ボイラー改造なしに高い混焼比率での混焼を目的としています。報告された運転事例では、ホワイトペレットで使用される低い実用的な混焼比率と比較して、石炭との最大35%の混焼が可能とされています。この互換性により、大規模な改造費用の必要性が低減し、稼働中の石炭資産を持つ事業者にとっての価値提案が向上します。
アジアの石炭発電設備における高い混焼比率へのレトロフィット需要
アジア太平洋地域は、グローバルブラックペレット市場における見込み需要の主要な源泉です。日本の電力会社は、600 MWの石炭発電ユニットで20%の混焼、700 MWのユニットで10%の混焼を計画しています。これらのプロジェクトは年間数十万トンの燃料を必要とする可能性があります。このような需要は、1つの商業用ブラックペレット工場の生産量と比較しても相当な規模です。日本の運用上の焦点は、初期試験を超えて燃料認定、取扱安全性、および信頼性の高い調達へと移行しています。これにより、耐久性の高いペレットと契約要件を満たせるサプライヤーの重要性が高まっています。
インドネシアは、微粉炭ボイラーで10%、ストーカーシステムで最大70%の混焼目標を設定しています。国営電力会社のプルサハアン・リストリック・ネガラ(PLN)は、年間最大1,020万トンのバイオマス燃料需要を特定しています。ブラックペレットのシェアが限定的であっても、生産者にとって実質的な量を意味します。日本はまた、2024年1月の粉塵爆発を受けて、1,070 MWの竹原5号機の安全システムのアップグレードを進めています。計中の改修には集塵・火災監視設備が含まれており、2028年6月の完成を目標としています。より優れた取扱システムは高い混焼率を支援できますが、新規燃料サプライヤーに対する技術要件も高まります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料の質量損失と転換収率のペナルティ | -2.1% | 北米および東南アジアでのエクスポージャーが高いグローバル | 中期(2〜4年) |
| 初号機プラントおよびロジスティクスの高い資本要件 | -2.5% | 東南アジアおよび南米での早期エクスポージャーを伴うグローバル | 長期(4年以上) |
| 品質基準の断片化とバイヤーベンチマークの限界 | -1.5% | インドおよび東南アジアで最も深刻なグローバル | 短期(2年以内) |
| 新規サプライチェーンにおける水分、粉塵、自然発熱リスクの認識 | -1.3% | 日本およびアジア太平洋、北米とEUにも関連 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
原料の質量損失と転換収率のペナルティ
トレファクションには、グローバルブラックペレット市場に影響を与える固有の収率トレードオフがあります。2025年の研究では、木質バイオマスの質量収率が250℃での87%から290℃では53%に低下することが明らかになりました。高温は燃料の発熱量を向上させますが、元の原料からの販売可能な生産量も減少させます。同じ分析では、最低販売価格がその運転条件にわたって1トン当たり183米ドルから277米ドルに上昇しました。これにより、プロセス制御は生産者にとって直接的な商業上の問題となります。また、原料価格が高い場合にコスト超過の余地が限られます。
農業残渣は、カリウムと塩素の含有量がボイラー腐食リスクを高める可能性があるため、別の技術的課題を加えます。これらの原料はまた、高い混焼比率でのブラックペレット品質仕様への適合を複雑にする可能性があります。浸出と蒸気爆砕前処理を組み合わせた研究は、低品質残渣を改善するための可能なルートを示しています。商業的な検証は依然として限られているため、買い手はこれらの燃料を受け入れる前により広範な認定を要求する可能性があります。グローバルブラックペレット市場は、エネルギー密度と許容可能な収率のバランスをとる運転ウィンドウを優先する傾向があります。熱統合と前処理の改善が、低コスト残渣が木質原料とより広く競争できるかどうかを決定します。
高いプラントコスト、断片化した基準、および安全上の懸念
専用リアクター、乾燥システム、熱統合、およびバルク取扱設備により、初期のブラックペレットプロジェクトは資本集約的です。出光のベトナムにおける年産12万トンプラントは、商業生産のための構造化されたプロジェクト開発と信頼性の高いバイヤーベースの確保の重要性を示しています。グローバルブラックペレット市場はまた、農業残渣が季節的で地理的に分散しているため、ロジスティクス上の課題にも直面しています。圃場端での収集コストは乾燥トン当たり15米ドルから40米ドルの範囲であり、原料の入手可能性は多くの場合4〜8週間の収集ウィンドウに限られています。これらの制約は、内陸プロジェクトの原料集約を複雑にし、適切な地域貯蔵・輸送インフラを欠く施設の経済性に圧力をかけます。
製品仕様とバイヤーベンチマークは、新興調達市場全体で依然として不均一です。これにより、買い手がエネルギー含有量、水分挙動、耐久性、および排出量文化を比較するための共通基準を持っていない場合、契約が遅延する可能性があります。粉塵、水分、自然発熱への懸念は、新規サプライチェーンにさらなる慎重さをもたらします。竹原プロジェクトは、施設がバイオマスを大規模に管理しようとする場合に安全投資が不可欠であることを示しています。PEARL Infrastructure Capital IIは2025年6月にArbaflameの65%の株式を取得し、この資産クラスに対する枠組みを構築している専門投資家の存在を示しています。より広範な投資は、反復可能なプラント性能、明確な基準、および信頼性の高いロジスティクスに依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
木質バイオマスがリードし農業残渣が拡大木質バイオマスおよび林業残渣は2026年の需要の60.3%を占め、農業残渣は2032年にかけてCAGR 17.1%で拡大すると予測されています。木質原料は、北米、スカンジナビア、および東南アジアにおける確立された収集、チッピング、ペレット生産システムから恩恵を受けています。その一貫したリグニン含有量は、添加剤なしでペレット結合を支援します。これらの特性は、生産者とその資金調達パートナーにとっての原料の不確実性を低減します。グローバルブラックペレット市場は、信頼性の高い品質と安定した量が優先される場合に、この確立された供給基盤に引き続き依存しています。
農業残渣は広範な潜在的原料基盤を提供しますが、灰形成ミネラルを管理するための追加処理が必要です。2025年のグローバル研究では、14億4,000万トンの農業残渣がペレット化に技術的に利用可能であると推定されています。インドでは、ハリヤナ州電力発電公社(HPGCL)が2025年にトレファクション農業残渣ブラックペレット35万5,000トンの入札を発行し、ハリヤナ州産の最低50%の稲わら含有量を指定しました。この入札は、仕様グレードの残渣ベース燃料に対する調達需要の高まりを示しています。エネルギー作物は依然として初期実証段階にあり、林業残渣と木材加工廃棄物は欧州の統合操業にとって潜在的に低コストの原料を提供します。
ペレットタイプ別:
トレファクションペレットがリードし蒸気爆砕が注目を集めるトレファクションブラックペレットは2026年のグローバルブラックペレット市場シェアの55.7%を占め、蒸気爆砕ブラックペレットは2032年にかけてCAGR 16.8%で成長すると予測されています。トレファクション製品は最も確立された経路であり、認定された商業プラントの最大のグループを持っています。微粉炭ミルとの互換性は、電力会社および産業用途での使用を支援します。グローバルブラックペレット市場は、買い手が既知の燃料プロファイルを必要とする場合に、トレファクションペレットを基準製品として使用しています。この立場は、日本および欧州のプロジェクトでの運転経験によって強化されています。
蒸気爆砕ブラックペレットは、このプロセスが不活性雰囲気エンジニアリングの必要性を排除し、海上輸送中の機械的耐久性を向上させるため、注目を集めています。ノルウェーでは、Arbaflameが蒸気処理ブラックペレットを生産する最初の産業規模施設であるArba Oneを運営しています。同社は2025年のPEARL Infrastructure Capitalの投資を通じて追加の財務的支援を受け、欧州全体での計画的な拡大を支援しています。水熱炭化ペレットは、高い水処理要件のため、商業展開の比較的初期段階にとどまっています。しかし、湿た農業残渣を高品位固体燃料に転換する能力は、これらの原料が豊富な地域に機会をもたらします。
用途別:
産業用加熱が最大の需要基盤を提供産業用加熱は2026年の需要の42.2%を占め、グローバルブラックペレット市場において最大の用途でした。セメントキルン、製紙工場、および製鉄再加熱炉は継続的な高温熱を必要とします。これらの操業は、大規模な設備変更なしに固体燃料を容易に代替することができません。このセグメントは、すでに石炭または固体燃料システムを持つ発電所での燃料転換への直接ルートを提供します。産業ユーザーはまた、短期スポット価格よりも安定した発熱品質と安定した供給を重視する傾向があります。
神戸製鋼所と三菱UBEセメントは、従来の混焼を超えてブラックペレットの使用を拡大できる用途を検討しています。このプロジェクトは、製鉄およびセメントセクターの要件を、従来は発電と関連付けられていた燃料カテゴリーに取り込んでいます。発電は欧州のバイオマス容量とアジアのレトロフィット活動に支えられ、引き続き第2位の用途です。熱電併給(CHP)は、デンマーク、ドイツ、フィンランドの自治体が石炭ベースの熱ネットワークをバイオマスシステムに転換するにつれて注目を集めています。住宅用加熱およびその他の用途は需要基盤の小さな部分を占めますが、少量を供給できる生産者の顧客基盤を広げます。
地域分析
ヨーロッパブラックペレット市場
ヨーロッパは2026年の世界需要の54.6%を占め、成熟したバイオマス熱・電力インフラに支えられています。同地域のグローバルブラックペレット市場における地位は、英国、ドイツ、オランダ、および北欧諸国における需要を反映しています。ドイツは2025年に400万トン以のペレットを生産しました。LEAGは、シュヴェット、ヴィスマール、レーバウ、オラニエンバウムの各工場において、年間50万トンの国内ペレット生産能力を報告しました。ヨーロッパの需要は、トレーサビリティ、製品の一貫性、および認定された持続可能性認証をますます重視するようになっています。
北部・中央ヨーロッパブラックペレット市場
フィンランドは、NextFuel ABがC.F. Nielsenのブリケットシステムを使用して開発したヨエンスーバイオコールが2025年4月に年間6万トン規模の施設の操業を開始したことで、トレファクション製造における役割を強化しました。ドイツもまた、2025年6月に再生可能エネルギー指令III(RED III)の基準を超える品質認証アプローチを導入するため、クライメートプレミアムペレット協会を設立しました。これらの動向は、ヨーロッパのブラックペレット市場がコンプライアンスと文書化された品質を通じて製品の差別化を図っていることを示しています。ポーランドが2028年まで石炭発電所の操業を延長したことで、中央ヨーロッパにおけるバイオマス混焼の近期的機会が生まれています。
アジア太平洋、南北アメリカおよび中東・アフリカブラックペレット市場
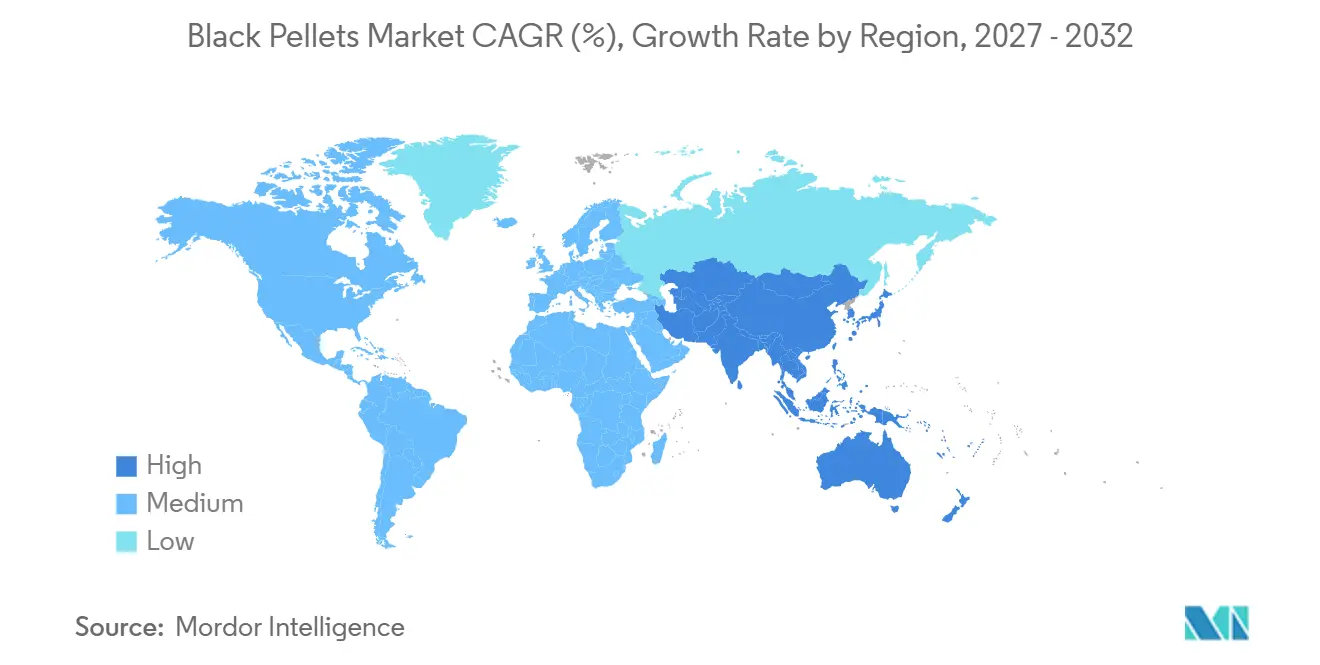
アジア太平洋地域は2032年までに17.5%のCAGRで成長すると予測されており、グローバルブラックペレット市場において最も成長の速い地域となっています。Idemitsuのベトナム施設は2025年10月に商業運転を開始し、約20社の日本の産業顧客への供給契約を締結しています。KOBELCOは、経済産業省(METI)が支援するプログラムのもと、マレーシアおよびベトナムにおける原料オプションを評価しています。インドの義務的混焼政策およびインドネシアのバイオマス目標は、地域の需要基盤を強化しています。北米は主に供給地域にとどまっており、南米、中東、アフリカは残渣、産業熱、石炭発電設備の転換に関連した潜在性を持つ初期段階の市場です。
競合環境
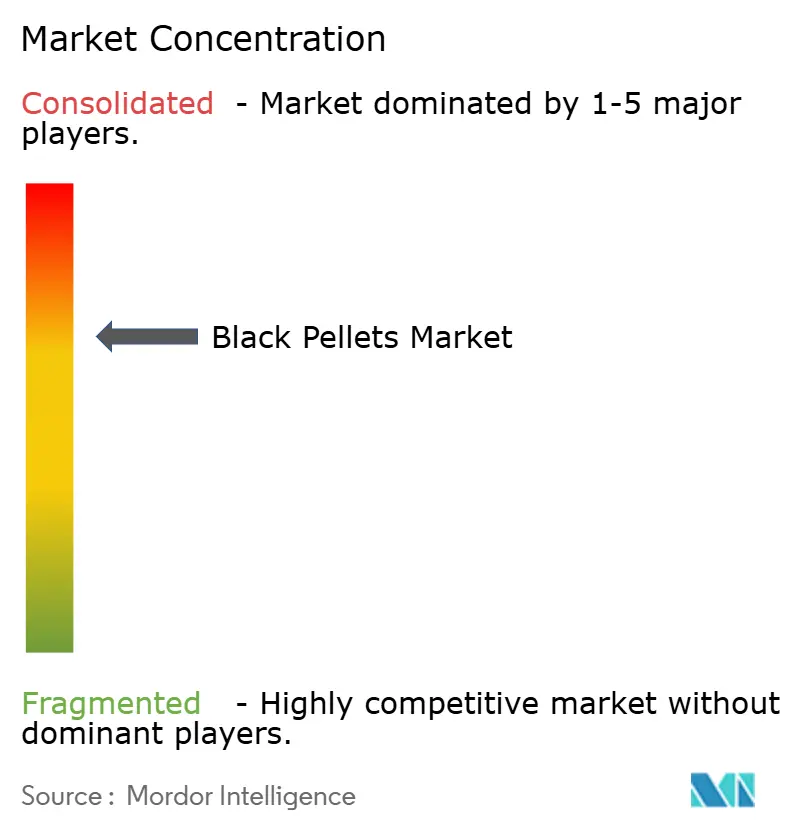
グローバルブラックペレット市場は適度に集約されています。競合には、独自のトレファクション、蒸気爆砕、またはフラッシュ炭化プロセスを持つ技術重視の生産者、原料から引取まで一貫したサプライチェーンを構築する統合エネルギー会社の関連会社、および国内義務に対応する地域バイオマス事業者が含まれます。この構造は専門生産者に余地を残しますが、規模、製品認定、およびバイヤーとの関係を重要にします。
Idemitsu Kosanは、ベトナムの商業施設と日本の産業顧客への供給コミットメントを通じて統合モデルを代表しています。神戸製鋼所と三菱UBEセメントは、GREINSプロジェクトの下でブラックペレットの製造と販売に関する共同フィージビリティスタディを開始し、ArbaflameはPEARL Infrastructure Capital IIが2025年6月に過半数株式を取得した後、拡大支援を得ました。これらの動きは、企業がプロセスノウハウと資本、原料アクセス、または顧客関係を組み合わせていることを示しています。長期引取契約は、プラントと買い手の両方にとって商業リスクを低減する中心的な方法となっています。
Draxはカナダの事業を見直しており、繊維市場の逼迫を受けてブリティッシュコロンビア州のウィリアムズレイク工場を閉鎖しました。これは、成熟した木材繊維地域における多様化した原料供給の重要性を浮き彫りにしています。設備プロバイダーもまた、そのプロセス設計がプラントコスト、燃料品質、および運転信頼性を形成するため、競争に影響を与えます。持続可能性と管理の連鎖要件を満たせる生産者は、機関調達において優位性を持ちます。グローバルブラックペレット市場は、資格を持つサプライヤーが特定の地域と用途においてより強固な立場を獲得するにつれても、断片化した状態が続く可能性があります。
ブラックペレット産業のリーダー企業
-
Blackwood Technology B.V.
-
Airex Energy Inc.
-
Arbaflame AS
-
Bioendev AB
-
Idemitsu Kosan Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ブラックペレット市場 このレポートでカバーされる企業
- Airex Energy Inc.
- ANDRITZ AG
- Arbaflame AS
- Bioendev AB
- Bionet
- Blackwood Technology B.V.
- Drax Group plc
- Enviva Inc.
- Foresta Group Holdings Limited
- Futerra Fuels LLC
- Idemitsu Kosan Co., Ltd.
- Khodal Bio Fuel
- New Biomass Energy LLC
- NT Biomass Products Co., Ltd. (NTBC)
- PowerWood Canada Corp.
- SIMEC
- Talwandi Sabo Power Limited
- Thermya
- Torrgas B.V.
- Zilkha Biomass Energy LLC
最近の産業開発事情 ブラックペレット市場
- 2025年11月:インドの電力省が石炭火力発電所におけるバイオマスおよびトレファクション炭の混焼に関する包括的政策を発表し、2025〜26年度から5%の混合(デリー首都圏(NCR)の発電所は7%)を義務付けました。
- 2025年11月:PowerWood Canada Corp.が2基のブラックペレットプラントの開発計画を発表し、アルバータ州ラ・クレット近郊のピースリバーバイオ燃料プラントで造成工事が完了しました。
- 2025年10月:Idemitsu Green Energy Vietnam Co., Ltd.がベトナムのザーライ省において年産12万トのブラックペレットプラントの商業運転を開始し、約20の日本の産業顧客への供給をコミットしました。
- 2025年9月:神戸製鋼所のマレーシアおよびベトナムにおけるブラックペレット原料フィージビリティスタディが、経済産業省(METI)のグローバルサウス共創プロジェクト補助金プログラムに採択されました。
グローバルブラックペレット市場レポートの範囲
ブラックペレット市場は、熱処理された固体バイオマスバイオ燃料の生産と商業販売から生み出されるグローバル収益を表しています。これらのペレットは、大規模な発電および産業用加熱用途において石炭の低炭素ドロップイン代替品として機能するよう設計されています。
グローバルブラックペレット市場は、原料、ペレットタイプ、用途、および地域別にセグメント化されています。原料別では、市場は木質バイオマスおよび林業残渣、農業残渣、エネルギー作物、林業および木材加工廃棄物、その他のバイオマス原料にセグメント化されています。ペレットタイプ別では、市場はトレファクションブラックペレット、蒸気爆砕ブラックペレット、水熱炭化ペレット、その他の加工バイオマスペレットにセグメント化されています。用途別では、市場は発電、産業用加熱、住宅用加熱、熱電併給(CHP)、その他の用途にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルブラックペレット市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 木質バイオマスおよび林業残渣 |
| 農業残渣 |
| エネルギー作物 |
| 林業および木材加工廃棄物 |
| その他のバイオマス原料 |
| トレファクションブラックペレット |
| 蒸気爆砕ブラックペレット |
| 水熱炭化ペレット |
| その他の加工バイオマスペレット |
| 発電 |
| 産業用加熱 |
| 住宅用加熱 |
| 熱電併給(CHP) |
| その他の用途 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 原料別 | 木質バイオマスおよび林業残渣 | |
| 農業残渣 | ||
| エネルギー作物 | ||
| 林業および木材加工廃棄物 | ||
| その他のバイオマス原料 | ||
| ペレットタイプ別 | トレファクションブラックペレット | |
| 蒸気爆砕ブラックペレット | ||
| 水熱炭化ペレット | ||
| その他の加工バイオマスペレット | ||
| 用途別 | 発電 | |
| 産業用加熱 | ||
| 住宅用加熱 | ||
| 熱電併給(CHP) | ||
| その他の用途 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ブラックペレットの需要を牽引しているものは何ですか?
石炭混焼要件、産業用熱の燃料転換、および既存の石炭取扱システムを使用できる能力が主な需要ドライバーです。長期契約と追跡可能な原料もますます重要になっています。
グローバルブラックペレット市場の規模はどのくらいですか?
グローバルブラックペレット市場は2026年に2億1,334万米ドルと評価されており、CAGR 16.48%で2032年までに5億3,289万米ドルに達すると予測されています。
どの原料がブラックペレット生産をリードしていますか?
木質バイオマスおよび林業残渣が2026年に60.3%のシェアでリードし、農業残渣は2032年にかけてCAGR 17.1%で成長すると予測されています。
最も広く使用されているブラックペレット技術はどれですか?
トレファクションブラックペレットは、確立された石炭粉砕システムとの互換性と最も確立された商業基盤を持つため、2026年に55.7%のシェアでリードしています。
ブラックペレットで最も成長が速い地域はどこですか?
アジア太平洋は、日本、インド、インドネシア、ベトナム、韓国での活動に支えられ、2032年にかけてCAGR 17.5%で成長すると予測されています。
ブラックペレットのより広範な普及を制限しているものは何ですか?
原料の収率損失、プラントおよびロジスティクスコスト、不均一な製品基準、および取扱安全上の懸念は、特にサプライチェーンがまだ開発中の場所において重要な障壁として残っています。