
Tamaño y Participación del Mercado de Black Pellets
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 248.54 Millones de dólares |
| Tamaño del Mercado (2032) | 532.89 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 16.48 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Black Pellets por Mordor Intelligence
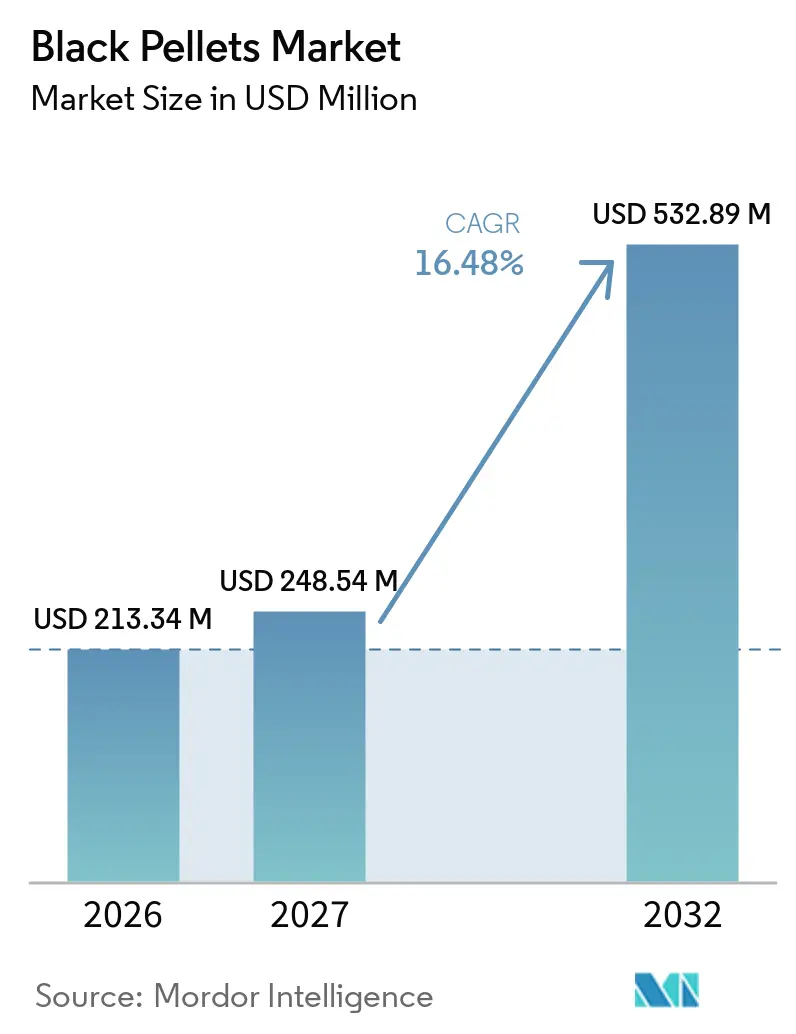
Se espera que el tamaño del Mercado de Black Pellets aumente de 213,34 millones de USD en 2026 a 248,54 millones de USD en 2027 y alcance los 532,89 millones de USD para 2032, creciendo a un CAGR del 16,48% durante 2027-2032. El mercado global de black pellets está ganando relevancia a medida que los operadores de plantas de carbón buscan combustibles que puedan utilizarse en los sistemas existentes de carbón pulverizado con cambios limitados en las calderas. La política de co-combustión de India de 2025 y el compromiso de Corea del Sur de retirar sus plantas de carbón fortalecen el contexto normativo para la contratación a largo plazo.[1] El mercado global de black pellets también se beneficia de su papel en los procesos industriales de alta temperatura donde el cambio directo a calor eléctrico sigue siendo difícil. La calificación de productos, la trazabilidad de la materia prima y los acuerdos de suministro a largo plazo están adquiriendo mayor importancia a medida que los compradores pasan de proyectos piloto a compras regulares. En el mercado global de black pellets, los desarrolladores con activos de producción probados y cadenas de suministro documentadas están mejor posicionados para atender a las empresas de servicios públicos y a los usuarios industriales. Las calificaciones tempranas de proveedores están adquiriendo importancia para la planificación de proyectos y la adquisición de combustible.
Conclusiones Clave del Informe
- Por materia prima, la Biomasa de Madera y los Residuos Forestales representaron el 60,3% de la participación del mercado global de black pellets en 2026, mientras que se proyecta que los Residuos Agrícolas crezcan a un CAGR del 17,1% hasta 2032.
- Por tipo de pellet, los Black Pellets Torrefaccionados representaron el 55,7% de los ingresos en 2026, mientras que se espera que los Black Pellets de Explosión de Vapor crezcan a un CAGR del 16,8% hasta 2032.
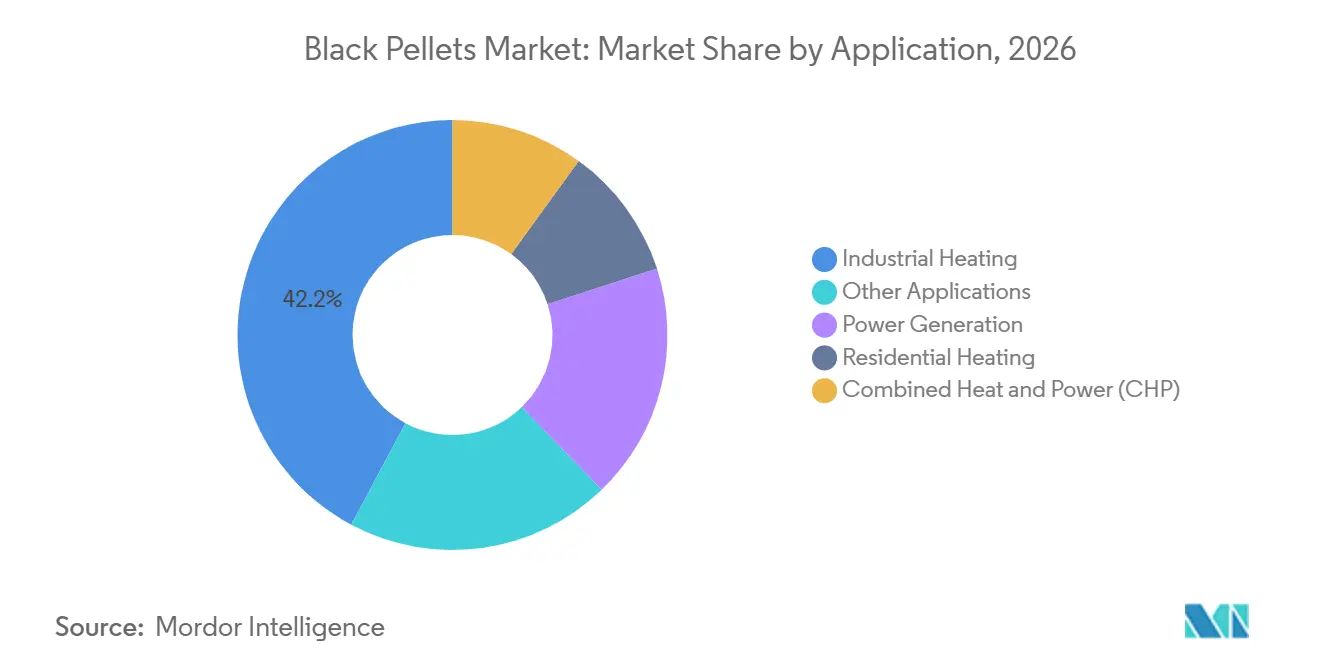
- Por aplicación, la Calefacción Industrial representó el 42,2% del tamaño del mercado global de black pellets en 2026 y se espera que crezca a un CAGR del 16,6% hasta 2032.
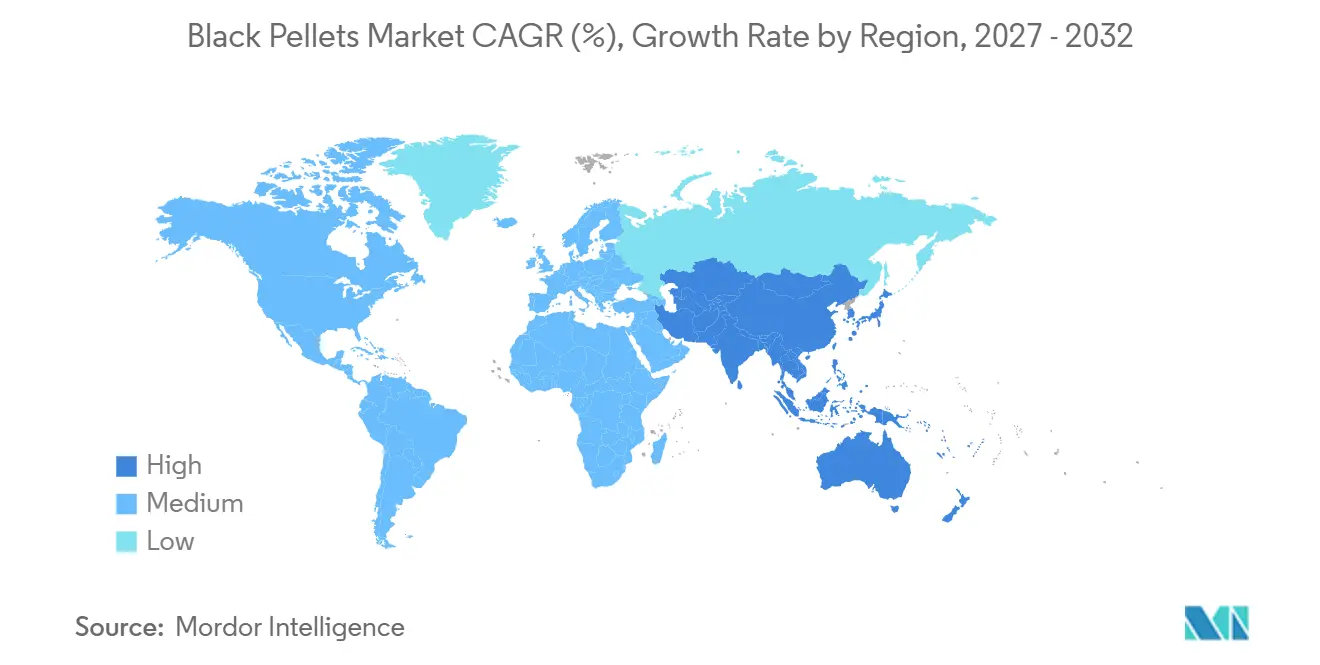
- Por geografía, Europa representó el 54,6% de los ingresos en 2026, mientras que se proyecta que Asia-Pacífico crezca a un CAGR del 17,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Eliminación Progresiva del Carbón y Mandatos de Co-combustión para Empresas de Servicios Públicos | +3.8% | Global, con relevancia en la UE, Asia del Sur y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Descarbonización del Calor Industrial y Cambio de Combustible | +2.5% | Europa y América del Norte, con extensión a Asia-Pacífico | Mediano plazo (2-4 años) |
| Alta Densidad Energética, Resistencia a la Intemperie y Compatibilidad con Sistemas de Carbón | +2.0% | Global | Corto plazo (≤ 2 años) |
| Demanda de Reconversión de la Flota Carbonera Asiática para Mayores Ratios de Co-combustión | +2.2% | Japón, Corea del Sur, Vietnam e Indonesia | Mediano plazo (2-4 años) |
| Compatibilidad con la Infraestructura Existente de Manejo de Carbón | +1.8% | Japón, Corea del Sur, India y Asia del Sur | Corto plazo (≤ 2 años) |
| Grados Estandarizados y Contratos de Compra Bancables | +1.5% | Global, con ganancias tempranas en Japón y la UE | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Eliminación Progresiva del Carbón y Mandatos de Co-combustión para Empresas de Servicios Públicos
Los requisitos gubernamentales están creando una base de demanda más clara para el mercado global de black pellets. India emitió su Política Integral para la Co-combustión de Biomasa y Carbón Vegetal Torrefaccionado en Plantas Termoeléctricas a Base de Carbón en noviembre de 2025. La política exige que las plantas termoeléctricas a base de carbón mezclen al menos un 5% de biomasa o carbón vegetal torrefaccionado en peso a partir del ejercicio fiscal 2025-26. Las plantas en la región de Delhi-NCR están obligadas a utilizar una mezcla del 7%. La política se basa en un superávit estimado de residuos de cultivos domésticos de 228 millones de toneladas al año.[2] Este requisito ofrece a los productores una vía definida hacia la demanda de las empresas de servicios públicos, particularmente donde los residuos agrícolas pueden cumplir las especificaciones técnicas.
La incorporación de Corea del Sur a la Alianza para Superar el Carbón en la COP30 en noviembre de 2025 señaló un plan para retirar 40 de sus 61 plantas de carbón para 2040.[3] Sus reformas al Certificado de Energía Renovable de enero de 2025 también pusieron fin al apoyo a la co-combustión convencional de pellets de madera importados en 6 plantas de propiedad estatal. Este cambio desplaza la atención hacia combustibles que puedan soportar mayores ratios de co-combustión y una documentación de emisiones más sólida. El mercado global de black pellets puede beneficiarse cuando los compradores tratan el combustible certificado como un insumo de cumplimiento normativo en lugar de una elección discrecional de combustible. En la Unión Europea, los requisitos de sostenibilidad de la Directiva de Energías Renovables III (RED III) añaden importancia a la trazabilidad y los registros de cadena de custodia. Estas normas favorecen a los proveedores capaces de documentar el origen de la materia prima y la calidad del producto frente a los proveedores spot sin registros de certificación.
Descarbonización del Calor Industrial y Cambio de Combustible
La demanda de calor industrial apoya una segunda vía para el mercado global de black pellets. Los hornos de cemento, los hornos de vidrio, las papeleras y las operaciones siderúrgicas primarias requieren temperaturas que son difíciles de alcanzar con la electrificación directa. Una revisión de 2025 identificó a los sectores industriales de difícil descarbonización como responsables del 17% de las emisiones globales de dióxido de carbono.[4] Estas instalaciones pueden utilizar combustibles de biomasa sólida donde el carbón ya forma parte del sistema de calor. Esto apoya la demanda de combustible con mayor densidad energética y mejores características de manejo que la biomasa sin tratar. La oportunidad es más sólida donde las plantas pueden cambiar de combustible sin reemplazar el equipo de proceso principal.
Una evaluación tecno-económica de 2025 encontró que las calderas de biomasa seguían siendo competitivas para el calor industrial de alta temperatura por encima de 300 °C en regiones con costos de materia prima inferiores a 60 USD por tonelada. Los productores de cemento pueden acomodar una química de combustible variable porque muchos hornos ya utilizan combustibles alternativos. Kobe Steel, Ltd. y Mitsubishi UBE Cement Corporation iniciaron un estudio de viabilidad conjunto en mayo de 2025 en el marco del proyecto GREINS de la Organización para el Desarrollo de Nuevas Energías y Tecnologías Industriales (NEDO). El proyecto examina la fabricación y venta de black pellets, incluido su uso en aplicaciones relacionadas con la siderurgia. Este trabajo es importante para el mercado global de black pellets porque las aplicaciones como agente reductor podrían crear una demanda independiente de la generación de energía. Tales aplicaciones requieren un valor calorífico fiable, una calidad constante y un suministro garantizado.
Alta Densidad Energética, Resistencia a la Intemperie y Compatibilidad con Sistemas de Carbón
Los black pellets están diseñados para abordar los límites de manejo y molienda asociados con los pellets blancos convencionales. La torrefacción aumenta el contenido energético de la biomasa entre un 30% y un 50% en relación con la madera sin tratar. Una evaluación comparativa del ciclo de vida también encontró diferencias materiales en las emisiones de la cadena de suministro y el balance energético entre las vías de torrefacción, carbonización hidrotermal y explosión de vapor. Estas características pueden reducir las cargas de transporte cuando un combustible debe desplazarse desde un sitio de producción hasta un usuario industrial o un puerto. Su resistencia a la humedad también puede reducir las preocupaciones sobre el almacenamiento al aire libre. El mercado global de black pellets tiene, por tanto, una ventaja en proyectos que requieren manejo a granel a largas distancias.
Investigaciones de la Universidad de Ciencias Aplicadas de Tampere y del Instituto Indio de Tecnología (IIT) de Kharagpur encontraron que los pellets torrefaccionados pueden requerir hasta un 50% menos de energía de pulverización que la biomasa sin tratar. Esto apoya el uso directo en los sistemas existentes de molinos de carbón y puede reducir la presión operativa sobre los equipos de la planta. Idemitsu inició operaciones comerciales en su instalación de 120.000 toneladas por año en Vietnam en octubre de 2025. Su producto está destinado a la co-combustión en ratios más altos sin modificación de la caldera. El caso operativo reportado indica hasta un 35% de co-combustión con carbón, en comparación con el ratio práctico más bajo utilizado para los pellets blancos. Esta compatibilidad reduce la necesidad de grandes gastos de reconversión y mejora la propuesta de valor para los operadores con activos de carbón en funcionamiento.
Demanda de Reconversión de la Flota Carbonera Asiática para Mayores Ratios de Co-combustión
Asia-Pacífico es una fuente importante de demanda potencial para el mercado global de black pellets. Los planes de las empresas de servicios públicos japonesas contemplan una co-combustión del 20% en una unidad de carbón de 600 MW y del 10% en una unidad de 700 MW. Estos proyectos podrían requerir varios cientos de miles de toneladas de combustible al año. Dicha demanda es significativa en comparación con la producción de una planta comercial de black pellets. El enfoque operativo de Japón ha avanzado más allá de los ensayos iniciales hacia la calificación de combustibles, la seguridad en el manejo y la contratación fiable. Esto aumenta la importancia de los pellets duraderos y de los proveedores que puedan cumplir los requisitos contractuales.
Indonesia ha establecido objetivos de co-combustión del 10% para calderas de carbón pulverizado y hasta el 70% para sistemas de parrilla. Su empresa de servicios públicos estatal Perusahaan Listrik Negara (PLN) ha identificado una demanda de combustible de biomasa de hasta 10,2 millones de toneladas por año. Incluso una participación limitada para los black pellets representaría un volumen material para los productores. Japón también está actualizando los sistemas de seguridad en la instalación de 1.070 MW de Taketoyo No. 5 tras la explosión de polvo de enero de 2024. La renovación planificada incluye equipos de recolección de polvo y monitoreo de incendios, con finalización prevista para junio de 2028. Los mejores sistemas de manejo pueden soportar mayores ratios de co-combustión, pero también aumentan los requisitos técnicos para los nuevos proveedores de combustible.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Pérdida de Masa de Materia Prima y Penalización en el Rendimiento de Conversión | -2.1% | Global, con mayor exposición en América del Norte y el Sudeste Asiático | Mediano plazo (2-4 años) |
| Altos Requisitos de Capital para Plantas Pioneras y Logística | -2.5% | Global, con exposición temprana en el Sudeste Asiático y América del Sur | Largo plazo (≥ 4 años) |
| Estándares de Calidad Fragmentados y Benchmarking Limitado por Parte de los Compradores | -1.5% | Global, más agudo en India y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Percepción de Riesgo de Humedad, Polvo y Autocalentamiento en Nuevas Cadenas de Suministro | -1.3% | Japón y Asia-Pacífico, con relevancia en América del Norte y la UE | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Pérdida de Masa de Materia Prima y Penalización en el Rendimiento de Conversión
La torrefacción tiene un compromiso de rendimiento inherente que afecta al mercado global de black pellets. Un estudio de 2025 encontró que los rendimientos en masa de la biomasa leñosa disminuyeron del 87% a 250 °C al 53% a 290 °C. Las temperaturas más altas mejoran el valor calorífico del combustible, pero también reducen la producción vendible a partir de la materia prima original. En el mismo análisis, el precio mínimo de venta aumentó de 183 USD por tonelada a 277 USD por tonelada en esas condiciones operativas. Esto convierte el control del proceso en un asunto comercial directo para los productores. También deja un margen limitado para sobrecostos cuando los precios de la materia prima son elevados.
Los residuos agrícolas añaden otro desafío técnico porque su contenido de potasio y cloro puede aumentar el riesgo de corrosión en las calderas. Estas materias primas también pueden complicar el cumplimiento de las especificaciones de calidad de los black pellets en altos ratios de co-combustión. La investigación sobre el pretratamiento combinado de lixiviación y explosión de vapor indica una posible vía para mejorar los residuos de baja calidad. La validación comercial sigue siendo limitada, por lo que los compradores pueden requerir una calificación más exhaustiva antes de aceptar estos combustibles. Es probable que el mercado global de black pellets favorezca ventanas operativas que equilibren la densidad energética con un rendimiento aceptable. Las mejoras en la integración de calor y el pretratamiento determinarán si los residuos de menor costo pueden competir más ampliamente con las materias primas a base de madera.
Altos Costos de Plantas, Estándares Fragmentados y Preocupaciones de Seguridad
Los reactores especializados, los sistemas de secado, la integración térmica y los equipos de manejo a granel hacen que los primeros proyectos de black pellets sean intensivos en capital. La planta de 120.000 toneladas por año de Idemitsu en Vietnam ilustra la importancia del desarrollo estructurado de proyectos y la obtención de una base de compradores fiable para la producción comercial. El mercado global de black pellets también enfrenta desafíos logísticos, ya que los residuos agrícolas son estacionales y están geográficamente dispersos. Los costos de recolección en el campo oscilan entre 15 y 40 USD por tonelada seca, mientras que la disponibilidad de materia prima a menudo se limita a ventanas de recolección de 4 a 8 semanas. Estas limitaciones complican la agregación de materia prima para proyectos en el interior y añaden presión sobre la economía de las instalaciones que carecen de infraestructura adecuada de almacenamiento local y transporte.
Las especificaciones de productos y los puntos de referencia de los compradores siguen siendo desiguales en los mercados de contratación más nuevos. Esto puede retrasar la contratación porque los compradores pueden no tener una base común para comparar el contenido energético, el comportamiento ante la humedad, la durabilidad y la documentación de emisiones. Las preocupaciones sobre el polvo, la humedad y el autocalentamiento generan mayor cautela en las nuevas cadenas de suministro. El proyecto Taketoyo muestra que las inversiones en seguridad son esenciales donde las instalaciones pretenden gestionar biomasa a escala. PEARL Infrastructure Capital II adquirió una participación del 65% en Arbaflame en junio de 2025, lo que indica que los inversores especializados están desarrollando un marco para esta clase de activos. Una inversión más amplia dependerá de un rendimiento repetible de las plantas, estándares claros y una logística confiable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
La Biomasa de Madera Lidera Mientras los Residuos Agrícolas se ExpandenLa Biomasa de Madera y los Residuos Forestales representaron el 60,3% de la demanda en 2026, mientras que se proyecta que los Residuos Agrícolas se expandan a un CAGR del 17,1% hasta 2032. La materia prima a base de madera se beneficia de los sistemas establecidos de recolección, astillado y producción de pellets en América del Norte, Escandinavia y el Sudeste Asiático. Su contenido consistente de lignina favorece la aglutinación de pellets sin adhesivos añadidos. Estos atributos reducen la incertidumbre sobre la materia prima para los productores y sus socios financieros. El mercado global de black pellets continúa dependiendo de esta base de suministro establecida donde la calidad fiable y el volumen constante son las prioridades.
Los residuos agrícolas ofrecen una amplia base potencial de materia prima, pero requieren tratamiento adicional para gestionar los minerales formadores de cenizas. Un estudio global de 2025 estima que 1,44 mil millones de toneladas de residuos de cultivos están técnicamente disponibles para la peletización. En India, la Corporación de Generación de Energía de Haryana (HPGCL) emitió una licitación en 2025 para 355.000 toneladas de black pellets de residuos agrícolas torrefaccionados, especificando un contenido mínimo del 50% de paja de arroz procedente de Haryana. Esta licitación indica una creciente demanda de contratación de combustibles a base de residuos con especificaciones definidas. Los cultivos energéticos se encuentran en una etapa temprana de demostración, mientras que los residuos forestales y los residuos del procesamiento de madera ofrecen materias primas potencialmente de menor costo para las operaciones integradas en Europa.
Por Tipo de Pellet:
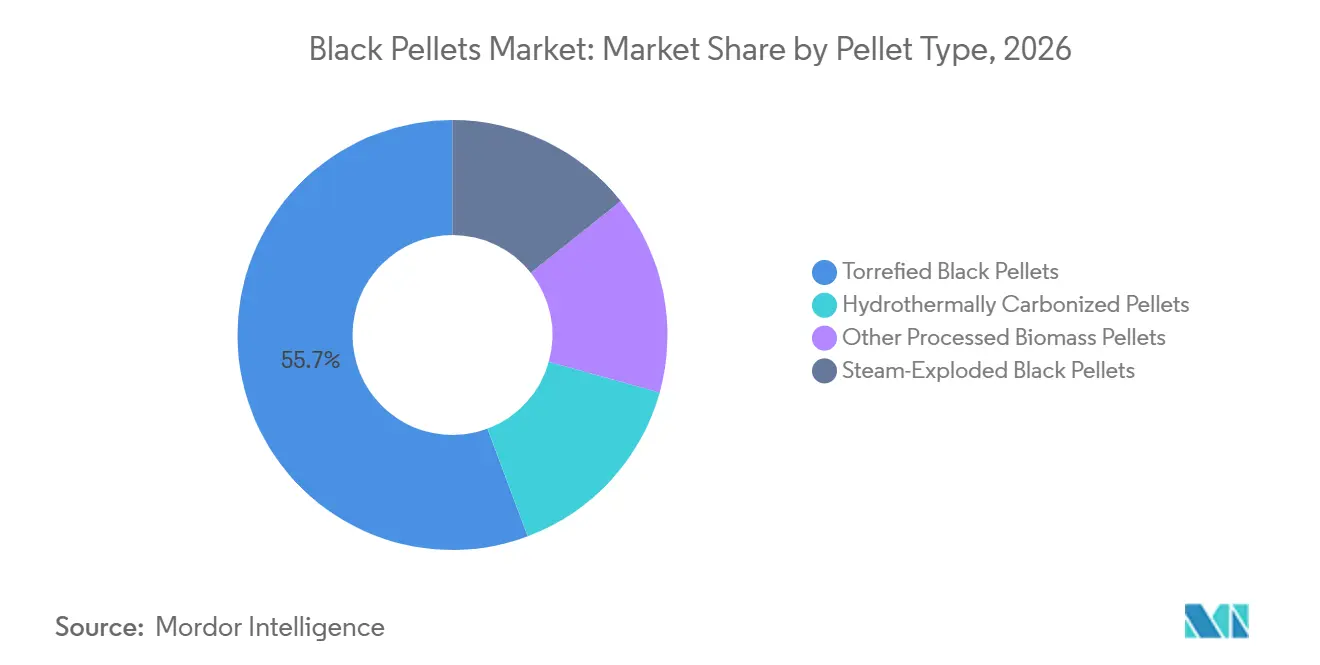
Los Pellets Torrefaccionados Mantienen el Liderazgo Mientras la Explosión de Vapor Gana AtenciónLos Black Pellets Torrefaccionados representaron el 55,7% de la participación del mercado global de black pellets en 2026, y se proyecta que los Black Pellets de Explosión de Vapor crezcan a un CAGR del 16,8% hasta 2032. Los productos torrefaccionados son la vía más establecida y cuentan con el mayor grupo de plantas comerciales calificadas. Su compatibilidad con los molinos de carbón pulverizado apoya su uso en aplicaciones de servicios públicos e industriales. El mercado global de black pellets utiliza los pellets torrefaccionados como producto de referencia donde los compradores necesitan un perfil de combustible conocido. Esta posición se ve reforzada por la experiencia operativa en proyectos japoneses y europeos.
Los black pellets de explosión de vapor están ganando atención porque el proceso elimina la necesidad de ingeniería en atmósfera inerte y mejora la durabilidad mecánica durante el transporte marítimo. En Noruega, Arbaflame opera Arba One, la primera instalación a escala industrial en producir black pellets tratados con vapor. La empresa recibió respaldo financiero adicional a través de la inversión de PEARL Infrastructure Capital en 2025, apoyando su expansión planificada en Europa. Los pellets carbonizados hidrotermalmente se encuentran en una etapa relativamente temprana de despliegue comercial debido a los altos requisitos de procesamiento de agua. Sin embargo, su capacidad para convertir residuos agrícolas húmedos en combustibles sólidos mejorados presenta oportunidades en regiones con abundantes suministros de estas materias primas.
Por Aplicación:
La Calefacción Industrial Proporciona la Mayor Base de DemandaLa Calefacción Industrial representó el 42,2% de la demanda en 2026 y fue la aplicación más grande en el mercado global de black pellets. Los hornos de cemento, las papeleras y los hornos de recalentamiento de acero necesitan calor continuo de alta temperatura. Estas operaciones no pueden reemplazar fácilmente los combustibles sólidos sin cambios sustanciales en los equipos. El segmento ofrece, por tanto, una vía directa para el cambio de combustible en plantas que ya cuentan con sistemas de carbón o combustible sólido. Los usuarios industriales también tienden a valorar más la calidad calorífica estable y las entregas seguras que los precios spot a corto plazo.
Kobe Steel, Ltd. y Mitsubishi UBE Cement Corporation están examinando aplicaciones que podrían extender el uso de los black pellets más allá de la co-combustión convencional. El proyecto incorpora los requisitos del sector siderúrgico y cementero en una categoría de combustible tradicionalmente asociada con la generación de energía. La Generación de Energía sigue siendo la segunda aplicación más grande, respaldada por la capacidad de biomasa europea y la actividad de reconversión asiática. El Calor y Energía Combinados está ganando atención a medida que los municipios de Dinamarca, Alemania y Finlandia convierten las redes de calor a base de carbón en sistemas de biomasa. La Calefacción Residencial y otros usos constituyen partes menores de la base de demanda, pero amplían la base de clientes para los productores que pueden suministrar volúmenes más pequeños.
Análisis Geográfico
Mercado de Pellets Negros de Europa
Europa concentró el 54,6% de la demanda mundial en 2026, respaldada por una infraestructura madura de calor y energía a base de biomasa. La posición de la región en el mercado mundial de pellets negros refleja la demanda del Reino Unido, Alemania, los Países Bajos y los países nórdicos. Alemania produjo más de 4 millones de toneladas de pellets en 2025. LEAG reportó una capacidad doméstica de pellets de 500.000 toneladas por año en plantas ubicadas en Schwedt, Wismar, Löbau y Oranienbaum. La demanda europea recompensa cada vez más la trazabilidad, la consistencia del producto y la certificación de sostenibilidad reconocida.
Mercado de Pellets Negros del Norte y Centro de Europa
Finlandia fortaleció su papel en la fabricación por torrefacción cuando Joensuu Biocoal comenzó a operar su instalación de 60.000 toneladas por año en abril de 2025, desarrollada por NextFuel AB utilizando sistemas de briquetado de C.F. Nielsen. Alemania también constituyó la asociación Climate Premium Pellets en junio de 2025 para introducir un enfoque de certificación de calidad más allá de los umbrales de la Directiva de Energías Renovables III (RED III). Estos desarrollos muestran que el mercado europeo de pellets negros está diferenciando productos a través del cumplimiento normativo y la calidad documentada. La extensión de las operaciones de las plantas de carbón de Polonia hasta 2028 deja una apertura a corto plazo para la co-combustión de biomasa en Europa Central.
Mercado de Pellets Negros de Asia-Pacífico, las Américas y Oriente Medio y África
Se proyecta que Asia-Pacífico crezca a una CAGR del 17,5% hasta 2032, convirtiéndola en la región de más rápido crecimiento del mercado mundial de pellets negros. La instalación de Idemitsu en Vietnam inició operaciones comerciales en octubre de 2025 y cuenta con compromisos de suministro con alrededor de 20 clientes industriales japoneses. KOBELCO está evaluando opciones de materia prima en Malasia y Vietnam en el marco de un programa respaldado por el Ministerio de Economía, Comercio e Industria (METI). La política obligatoria de co-combustión de India y los objetivos de biomasa de Indonesia refuerzan la base de demanda regional. América del Norte sigue siendo principalmente una región de suministro, mientras que América del Sur, Oriente Medio y África son mercados en etapas más tempranas con potencial vinculado a residuos, calor industrial y conversión de parques de carbón.
Panorama Competitivo
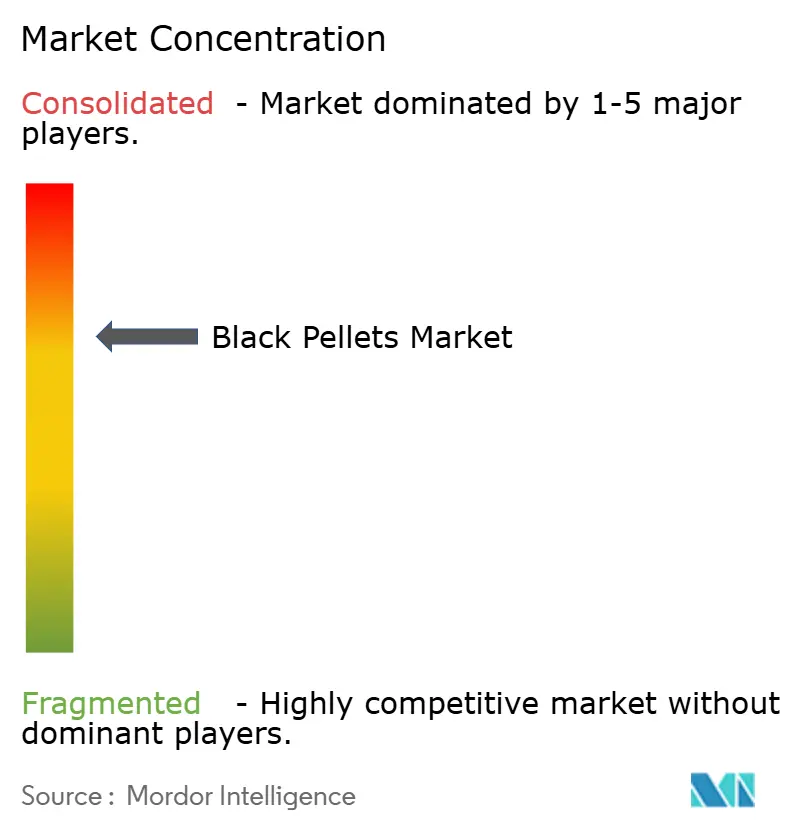
El mercado global de black pellets está moderadamente consolidado. La competencia incluye productores enfocados en tecnología con procesos propietarios de torrefacción, explosión de vapor o carbonización flash, filiales de empresas energéticas integradas que construyen cadenas de suministro desde la materia prima hasta la compra, y operadores regionales de biomasa que atienden mandatos domésticos. Esta estructura deja espacio para productores especializados, pero hace que la escala, la calificación de productos y las relaciones con los compradores sean importantes.
Idemitsu Kosan representa el modelo integrado a través de su instalación comercial en Vietnam y los compromisos de suministro con clientes industriales japoneses. Kobe Steel, Ltd. y Mitsubishi UBE Cement Corporation iniciaron un estudio de viabilidad conjunto para la fabricación y venta de black pellets en el marco del proyecto GREINS, mientras que Arbaflame obtuvo apoyo para su expansión después de que PEARL Infrastructure Capital II adquiriera una participación mayoritaria en junio de 2025. Estos movimientos muestran que las empresas están combinando conocimiento de procesos con capital, acceso a materias primas o relaciones con clientes. Los acuerdos de compra a largo plazo se están convirtiendo en una forma central de reducir el riesgo comercial tanto para las plantas como para los compradores.
Drax está revisando sus operaciones canadienses y ha cerrado su planta de Williams Lake en Columbia Británica en medio de mercados de fibra más restrictivos. Esto pone de relieve la importancia de un suministro diversificado de materia prima en las regiones maduras de fibra de madera. Los proveedores de equipos también influyen en la competencia porque sus diseños de proceso determinan el costo de la planta, la calidad del combustible y la fiabilidad operativa. Los productores que pueden cumplir los requisitos de sostenibilidad y cadena de custodia tienen una ventaja en la contratación institucional. Por tanto, es probable que el mercado global de black pellets siga siendo fragmentado incluso a medida que los proveedores calificados ganen posiciones más sólidas en regiones y aplicaciones específicas.
Líderes de la Industria de Black Pellets
-
Blackwood Technology B.V.
-
Airex Energy Inc.
-
Arbaflame AS
-
Bioendev AB
-
Idemitsu Kosan Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pellets Negros Empresas cubiertas en este informe
- Airex Energy Inc.
- ANDRITZ AG
- Arbaflame AS
- Bioendev AB
- Bionet
- Blackwood Technology B.V.
- Drax Group plc
- Enviva Inc.
- Foresta Group Holdings Limited
- Futerra Fuels LLC
- Idemitsu Kosan Co., Ltd.
- Khodal Bio Fuel
- New Biomass Energy LLC
- NT Biomass Products Co., Ltd. (NTBC)
- PowerWood Canada Corp.
- SIMEC
- Talwandi Sabo Power Limited
- Thermya
- Torrgas B.V.
- Zilkha Biomass Energy LLC
Desarrollos recientes de la industria en Mercado de Pellets Negros
- Noviembre de 2025: El Ministerio de Energía de India emitió su Política Integral para la Co-combustión de Biomasa y Carbón Vegetal Torrefaccionado en Plantas Termoeléctricas a Base de Carbón, que exige una mezcla del 5% y del 7% para las plantas de Delhi-NCR a partir del ejercicio fiscal 2025-26.
- Noviembre de 2025: PowerWood Canada Corp. anunció planes para desarrollar 2 plantas de black pellets, con movimientos de tierra completados en su planta de biocombustible Peace River cerca de La Crete, Alberta.
- Octubre de 2025: Idemitsu Green Energy Vietnam Co., Ltd. inició operaciones comerciales en su planta de black pellets de 120.000 toneladas por año en la Provincia de Gia Lai, Vietnam, con suministro comprometido con alrededor de 20 clientes industriales japoneses.
- Septiembre de 2025: El estudio de viabilidad de materia prima para black pellets de Kobe Steel, Ltd. en Malasia y Vietnam fue seleccionado para el programa de subsidio del Proyecto de Co-Creación del Sur Global del Ministerio de Economía, Comercio e Industria (METI).
Alcance del Informe del Mercado Global de Black Pellets
El Mercado de Black Pellets representa los ingresos globales generados por la producción y venta comercial de biocombustibles sólidos de biomasa tratados térmicamente. Estos pellets están diseñados para servir como un sustituto de bajo carbono y de uso directo del carbón en la generación de energía a gran escala y en aplicaciones de calefacción industrial.
El mercado global de black pellets está segmentado por materia prima, tipo de pellet, aplicación y geografía. Por materia prima, el mercado está segmentado en biomasa de madera y residuos forestales, residuos agrícolas, cultivos energéticos, residuos forestales y de procesamiento de madera, y otras materias primas de biomasa. Por tipo de pellet, el mercado está segmentado en black pellets torrefaccionados, black pellets de explosión de vapor, pellets carbonizados hidrotermalmente y otros pellets de biomasa procesada. Por aplicación, el mercado está segmentado en generación de energía, calefacción industrial, calefacción residencial, calor y energía combinados (CHP) y otras aplicaciones. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de black pellets en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Biomasa de Madera y Residuos Forestales |
| Residuos Agrícolas |
| Cultivos Energéticos |
| Residuos Forestales y de Procesamiento de Madera |
| Otras Materias Primas de Biomasa |
| Black Pellets Torrefaccionados |
| Black Pellets de Explosión de Vapor |
| Pellets Carbonizados Hidrotermalmente |
| Otros Pellets de Biomasa Procesada |
| Generación de Energía |
| Calefacción Industrial |
| Calefacción Residencial |
| Calor y Energía Combinados (CHP) |
| Otras Aplicaciones |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Materia Prima | Biomasa de Madera y Residuos Forestales | |
| Residuos Agrícolas | ||
| Cultivos Energéticos | ||
| Residuos Forestales y de Procesamiento de Madera | ||
| Otras Materias Primas de Biomasa | ||
| Por Tipo de Pellet | Black Pellets Torrefaccionados | |
| Black Pellets de Explosión de Vapor | ||
| Pellets Carbonizados Hidrotermalmente | ||
| Otros Pellets de Biomasa Procesada | ||
| Por Aplicación | Generación de Energía | |
| Calefacción Industrial | ||
| Calefacción Residencial | ||
| Calor y Energía Combinados (CHP) | ||
| Otras Aplicaciones | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de black pellets?
Los requisitos de co-combustión con carbón, el cambio de combustible para el calor industrial y la capacidad de utilizar los sistemas existentes de manejo de carbón son los principales impulsores de la demanda. Los contratos a largo plazo y la trazabilidad de la materia prima también están adquiriendo mayor importancia.
¿Cuál es el tamaño del mercado global de black pellets?
El mercado global de black pellets está valorado en 213,34 millones de USD en 2026 y se proyecta que alcance los 532,89 millones de USD para 2032 a un CAGR del 16,48%.
¿Qué materia prima lidera la producción de black pellets?
La Biomasa de Madera y los Residuos Forestales lideran con una participación del 60,3% en 2026, mientras que se proyecta que los Residuos Agrícolas crezcan a un CAGR del 17,1% hasta 2032.
¿Qué tecnología de black pellets es la más utilizada?
Los Black Pellets Torrefaccionados lideran con una participación del 55,7% en 2026 porque son compatibles con los sistemas establecidos de molienda de carbón y tienen la base comercial más consolidada.
¿Qué región está creciendo más rápido en black pellets?
Se proyecta que Asia-Pacífico crezca a un CAGR del 17,5% hasta 2032, respaldada por la actividad en Japón, India, Indonesia, Vietnam y Corea del Sur.
¿Qué limita una adopción más amplia de los black pellets?
Las pérdidas de rendimiento de la materia prima, los costos de plantas y logística, los estándares de productos desiguales y las preocupaciones de seguridad en el manejo siguen siendo barreras importantes, especialmente donde las cadenas de suministro aún están en desarrollo.