
Tamanho e Participação do Mercado de Polímeros Biorreabsorvíveis
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
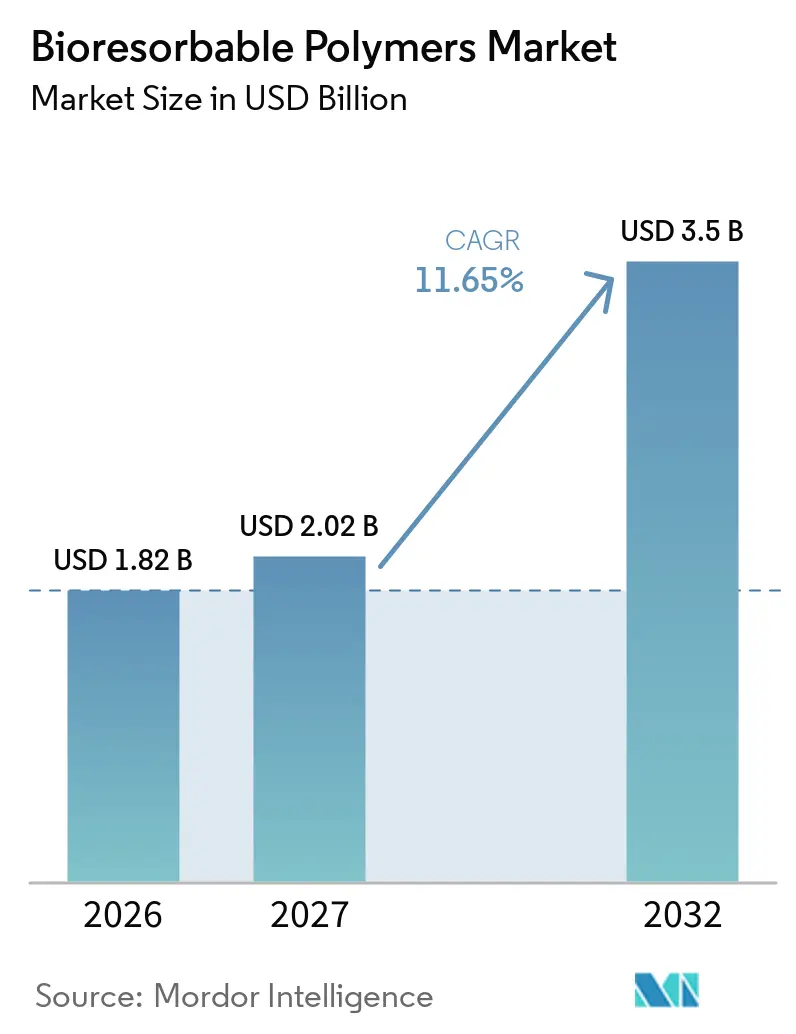
| Tamanho do Mercado (2027) | 2.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.5 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.65 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
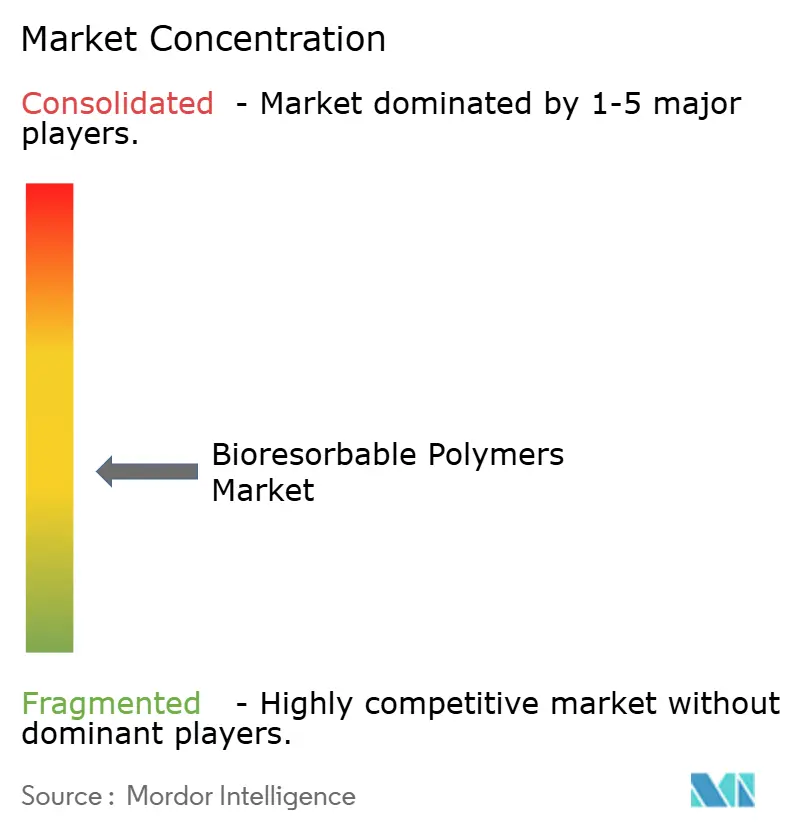
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Polímeros Biorreabsorvíveis por Mordor Intelligence
O tamanho do mercado de polímeros biorreabsorvíveis foi avaliado em 1,82 bilhões de USD em 2026 e estima-se que cresça de 2,02 bilhões de USD em 2027 para 3,50 bilhões de USD até 2032, a um CAGR de 11,65% durante o período de previsão (2027-2032). O crescimento neste mercado reflete uma mudança no design de dispositivos médicos em direção a implantes que não permanecem no corpo após o tratamento. Essa abordagem reduz a necessidade de procedimentos de remoção em aplicações ortopédicas, cardiovasculares e de liberação de fármacos. Fornecedores com capacidade certificada por BPF e perfis de degradação validados estão ganhando importância, pois os desenvolvedores de dispositivos precisam qualificar materiais por períodos prolongados. Esses ciclos de qualificação podem durar de 5 a 10 anos, o que favorece fornecedores estabelecidos e torna as mudanças de material difíceis após a aprovação de um registro de dispositivo. O mercado de polímeros biorreabsorvíveis também depende do alinhamento do perfil de degradação de um polímero com os requisitos de cicatrização do tecido.
Principais Conclusões do Relatório
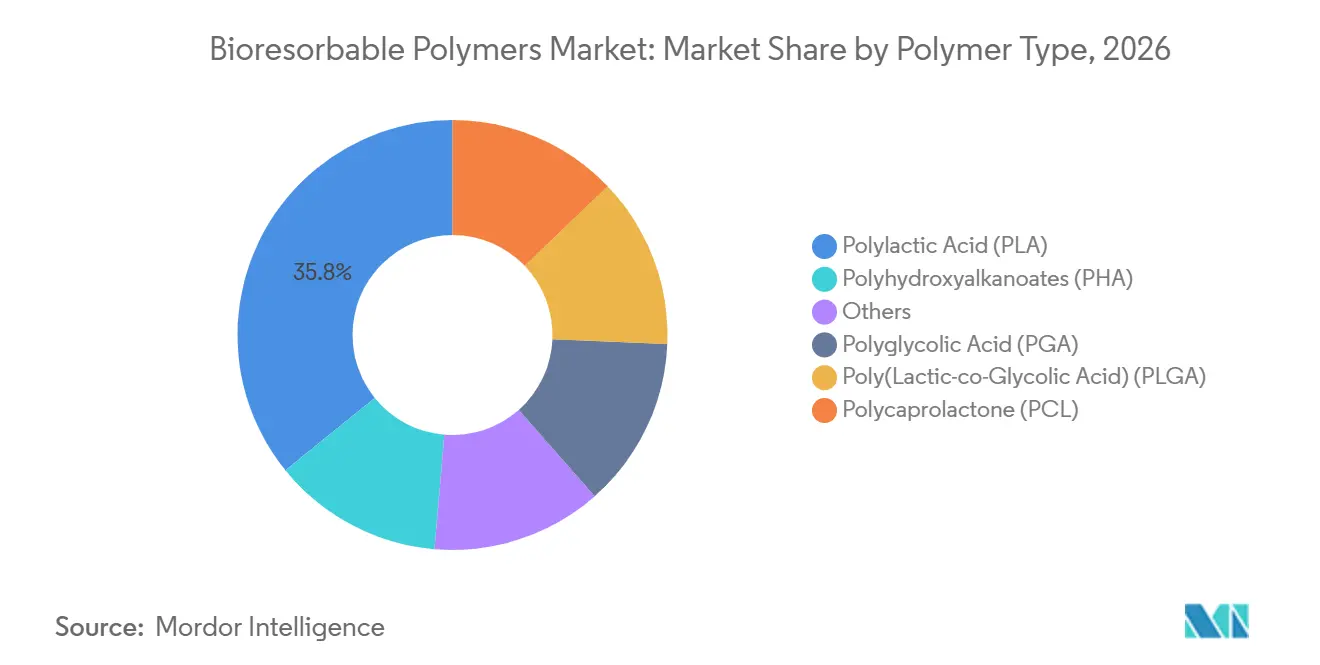
- Por tipo de polímero, o Ácido Polilático (PLA) detinha 35,83% da participação total do mercado em 2026, enquanto o Ácido Poliglicólico (PGA) tem previsão de crescer a um CAGR de 12,67% até 2032.
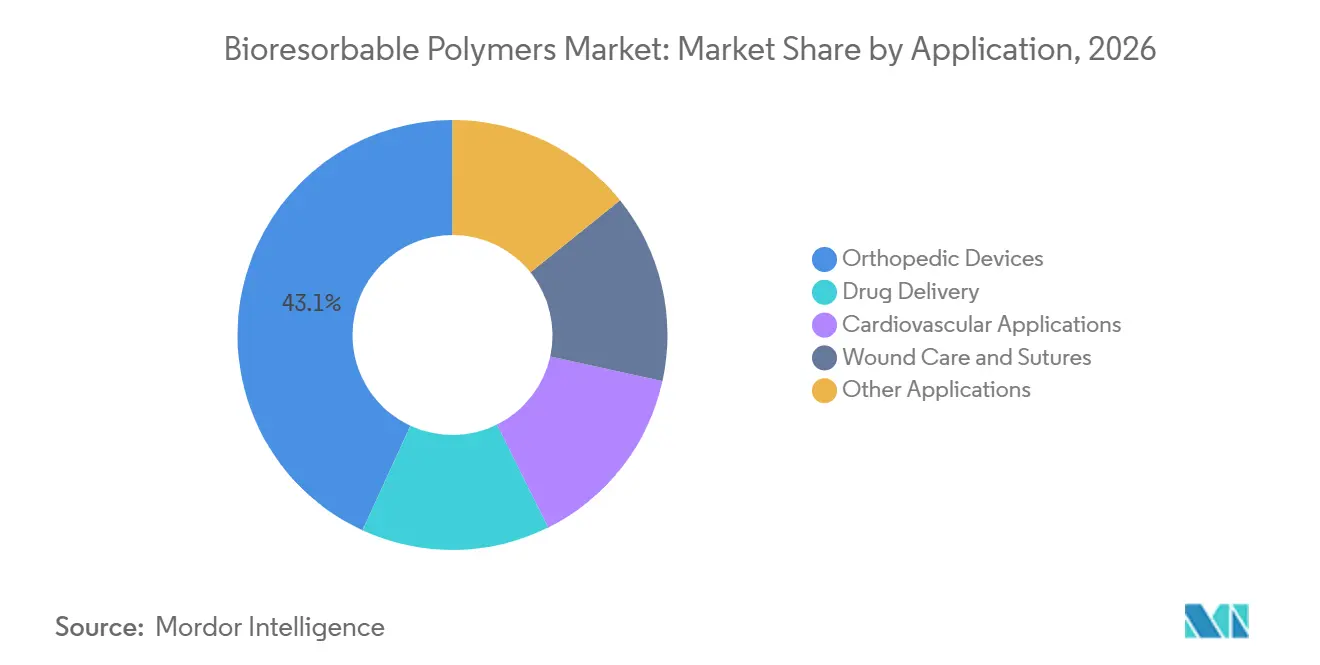
- Por aplicação, os dispositivos ortopédicos representaram 43,12% da participação do mercado de polímeros biorreabsorvíveis em 2026, enquanto a liberação de fármacos tem previsão de expandir a um CAGR de 12,75% até 2032.
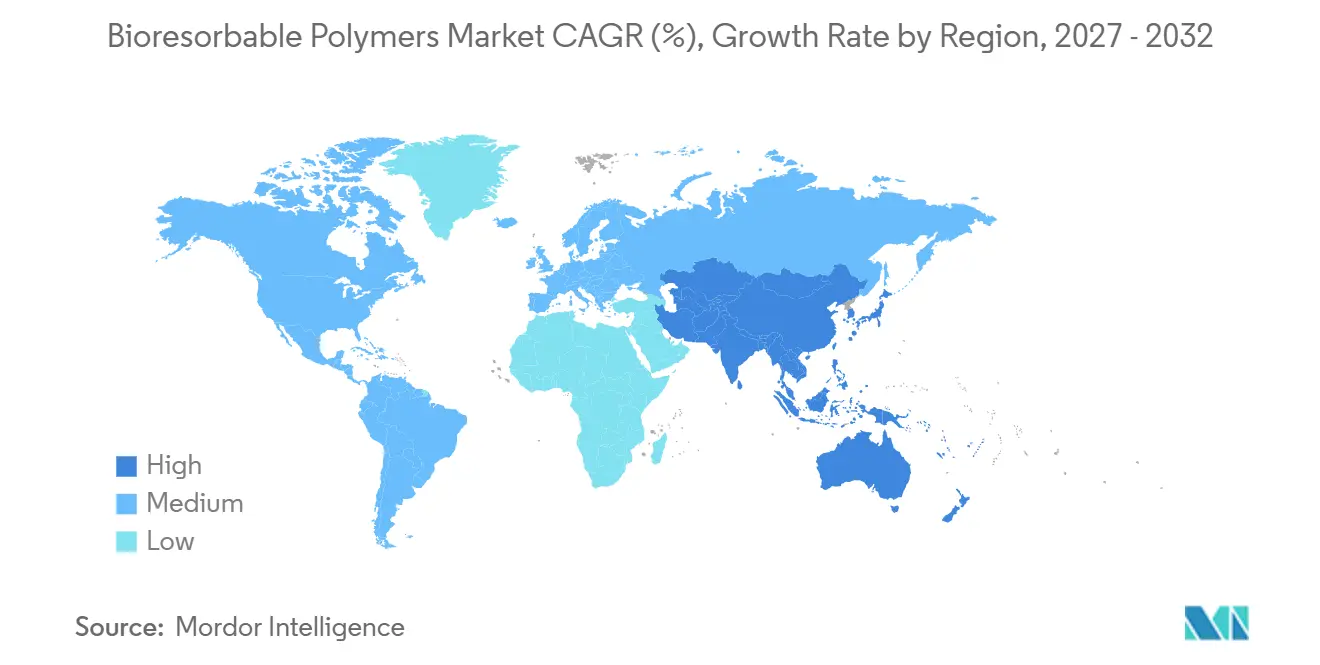
- Por geografia, a América do Norte detinha 32,45% da participação total do mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 12,81% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento no Volume de Procedimentos Ortopédicos e de Trauma | +3.2% | Global, concentrado na América do Norte, Europa e mercados da Ásia-Pacífico com populações envelhecidas | Curto prazo (≤ 2 anos) |
| Transição para Sistemas de Implantes que Dispensam Cirurgia de Remoção | +2.5% | Global, com maior demanda na Europa e na América do Norte | Médio prazo (2-4 anos) |
| Liberação Controlada e Precisa de Fármacos | +2.0% | Global, com rápida adoção na América do Norte e na Europa Ocidental | Médio prazo (2-4 anos) |
| Dispositivos Personalizados por Paciente Viabilizados pela Manufatura Aditiva | +1.4% | América do Norte, Europa e centros avançados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Expansão da Capacidade de Polímeros de Grau Médico e Suporte de CDMO | +1.0% | Global, com adições de capacidade nos Estados Unidos, Alemanha, Países Baixos e China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento no Volume de Procedimentos Ortopédicos e de Trauma
Os procedimentos ortopédicos e de trauma continuam sendo o principal impulsionador da demanda por polímeros biorreabsorvíveis, pois os dispositivos de fixação temporária podem ser reabsorvidos após a conclusão da cicatrização óssea. O aumento das populações geriátricas e das taxas de doenças musculoesqueléticas sustenta o número de procedimentos cirúrgicos. Uma revisão de 2025 constatou que a ortopedia representou 75% dos estudos cirúrgicos que avaliaram implantes de polímeros biodegradáveis, ressaltando o papel clínico dos materiais reabsorvíveis nessa especialidade. O mercado de polímeros biorreabsorvíveis se beneficia de aplicações como reconstrução do ligamento cruzado anterior, reparo do manguito rotador e fixação meniscal. Esses procedimentos também são relevantes para pacientes mais jovens que podem preferir evitar hardware retido. Essa base de demanda sustenta o uso contínuo desses materiais em dispositivos de trauma e medicina esportiva.
Transição para Sistemas de Implantes que Dispensam Cirurgia de Remoção
O hardware permanente pode estar associado a blindagem de tensão, reações teciduais locais e procedimentos de revisão. Parafusos, pinos e placas biorreabsorvíveis são projetados para se degradar ao longo de meses ou anos, enquanto a carga mecânica retorna ao tecido em cicatrização. Um estudo clínico de 2025 sobre fixação absorvível de retalho craniano relatou uma taxa de sucesso de 100% no posicionamento do retalho ósseo no grupo experimental. O estudo também relatou um volume residual de implante de 48,80% às 48 semanas, indicando degradação controlada no sistema avaliado. Evitar um procedimento de revisão pode tornar esses dispositivos mais atrativos para as equipes de compras hospitalares, pois as readmissões aumentam os custos. O mercado de polímeros biorreabsorvíveis se beneficia tanto do interesse clínico quanto econômico em reduzir a necessidade de intervenções posteriores.
Liberação Controlada e Precisa de Fármacos
Os sistemas de liberação controlada à base de PLGA são utilizados em aplicações de oncologia, neurologia e oftalmologia que requerem exposição local sustentada ao fármaco. Uma revisão de 2025 descreveu o uso de implantes de PLGA para agentes anticancerígenos, corticosteroides e fatores de crescimento em vários contextos clínicos[1]. A mesma revisão observou que a impressão 3D e os sistemas de formação in situ podem melhorar o controle da liberação em burst. A Agência de Alimentos e Medicamentos dos Estados Unidos aprovou o sistema intravesical de gemcitabina, Inlexzo, em setembro de 2025 para câncer de bexiga não músculo-invasivo não responsivo ao BCG. O mercado de polímeros biorreabsorvíveis se beneficia do crescente interesse em plataformas de liberação controlada, mesmo que o sistema Inlexzo aprovado seja não reabsorvível. O interesse em alternativas totalmente biorreabsorvíveis é sustentado pela necessidade de administrar tratamento sem posterior recuperação do dispositivo.
Dispositivos Personalizados por Paciente Viabilizados pela Manufatura Aditiva
A manufatura aditiva permite que os fabricantes de dispositivos criem placas, malhas e scaffolds específicos para cada paciente a partir de polímeros de grau médico. Esses designs utilizam dados de tomografia computadorizada e ressonância magnética para corresponder mais precisamente à anatomia complexa do que os dispositivos padrão. Um estudo de 2025 desenvolveu gaiolas espinhais de PLA/PCL impressas em 4D reforçadas com óxido de grafeno. Com 1% em peso de óxido de grafeno, o estudo relatou uma resistência à tração de 23,60 MPa e uma resistência à compressão de 40,70 MPa, mantendo a biodegradabilidade e a implantação por memória de forma. O mercado de polímeros biorreabsorvíveis se beneficia da manufatura no ponto de atendimento e personalizada à medida que os marcos clínicos amadurecem. Os insumos de polímeros de grau médico requerem certificação ISO 13485, o que limita a base de fornecedores disponíveis e concentra a demanda entre os fornecedores capazes de fornecer materiais certificados.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Ciclos de Validação Longos e Dependentes da Aplicação | -1.6% | Global, com maior efeito na América do Norte e na Europa | Médio prazo (2-4 anos) |
| Incerteza sobre Partículas de Degradação e Risco Inflamatório | -1.2% | Global, especialmente em mercados de alta complexidade com vigilância rigorosa | Longo prazo (≥ 4 anos) |
| Sensibilidade ao Processamento e Risco de Consistência entre Lotes | -0.8% | Global, particularmente desafiador para novos entrantes na Ásia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Ciclos de Validação Longos e Dependentes da Aplicação
Os dispositivos médicos biorreabsorvíveis requerem estudos de cinética de degradação, avaliações de biocompatibilidade e evidências clínicas, todos os quais variam por aplicação. Os dispositivos cardiovasculares enfrentam revisão regulatória mais longa do que as suturas absorvíveis devido ao maior risco clínico. O Regulamento de Dispositivos Médicos da União Europeia exige uma avaliação clínica abrangente para dispositivos médicos[2]. Alterações no peso molecular, na proporção de copolímero ou no método de esterilização podem exigir novos trabalhos de biocompatibilidade sob os requisitos da ISO 10993. Essas etapas prolongam os prazos de desenvolvimento e aumentam o ônus para inovadores menores. O mercado de polímeros biorreabsorvíveis, consequentemente, favorece fornecedores com histórico estabelecido de material e registros regulatórios.
Incerteza sobre Partículas de Degradação e Risco Inflamatório
O acúmulo de ácido lático, variações de pH e detritos particulados podem desencadear respostas inflamatórias locais em tecidos com pouca vascularização. Uma revisão de 2025 identificou respostas inflamatórias a subprodutos de degradação, incompatibilidades de tempo e limitações de suporte de carga como principais barreiras para uma tradução clínica mais ampla. A degradação do PLA pode variar de 2 meses a mais de 8 anos, dependendo do peso molecular e da composição do copolímero. Essa ampla variação torna os resultados de longo prazo mais difíceis de prever para determinados locais de implante. Os desenvolvedores de dispositivos devem, portanto, fornecer evidências substanciais de acompanhamento para reguladores e clientes. Esses requisitos aumentam os custos e prolongam o período de retorno para o mercado de polímeros biorreabsorvíveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Polímero:
PLA Lidera Enquanto PGA Suporta Aplicações de Absorção Mais RápidaO PLA detinha 35,83% da participação do mercado de polímeros biorreabsorvíveis por tipo de polímero em 2026. Sua posição reflete ampla aceitação regulatória, um perfil de degradação bem caracterizado e relevância para fixação ortopédica com suporte de carga. O PLA é adequado para placas, parafusos e âncoras de sutura onde os prazos de reabsorção de dois anos ou mais são clinicamente apropriados. Uma revisão de 2025 descreveu o uso do PLA em procedimentos de fixação do joelho, ombro, tornozelo e pé. A cristalinidade do material e a degradação lenta sustentam seu uso em trauma e medicina esportiva. A Ashland lançou grades adicionais de Viatel de alto peso molecular em junho de 2025 para aplicações ortopédicas e de liberação de fármacos, indicando demanda contínua por PLA de grau médico premium.
O PGA tem previsão de expandir a um CAGR de 12,67% durante 2027-2032 no mercado de polímeros biorreabsorvíveis. É utilizado em suturas e implantes de ciclo mais curto onde a reabsorço de 60 a 90 dias é preferida. O poli(ácido lático-co-glicólico) (PLGA) pode se degradar em um período de 2 meses a mais de 1 ano ajustando a proporção lactídeo-glicolídeo, sustentando seu uso em sistemas de liberação de fármacos e scaffolding cardiovascular. O policaprolactona (PCL) tem um período de degradação de dois a quatro anos e um ponto de fusão baixo, o que sustenta seu uso em odontologia e na mistura com compósitos de PLA. Um estudo de gaiola espinhal de 2025 usou misturas de PLA/PCL para apoiar o desenvolvimento de dispositivos biodegradáveis com memória de forma. O polihidroxialcanoato (PHA) permanece uma categoria de material relativamente pequena, com interesse em pesquisa cardiovascular e de engenharia de tecidos, mas enfrenta limitações contínuas relacionadas aos custos de produção e à resistência mecânica. As diferenças entre esses polímeros permitem que os desenvolvedores de dispositivos selecionem um período de degradação adequado a um propósito clínico específico. O PGA é adequado para aplicações que requerem absorção mais rápida, enquanto o PLA suporta fixação mais duradoura. O PLGA oferece comportamento de degradação ajustável para liberação controlada e design de scaffold. O PCL é utilizado onde o comportamento de processamento e a degradação mais lenta são valiosos. Essa variedade de materiais permite que o mercado de polímeros biorreabsorvíveis atenda a vários formatos de dispositivos e contextos de tratamento.

Por Aplicação:
Dispositivos Ortopédicos Lideram Enquanto a Liberação de Fármacos Cresce Mais RapidamenteOs dispositivos ortopédicos representaram 43,12% do mercado de polímeros biorreabsorvíveis em 2026. Essa participação reflete o uso clínico de parafusos reabsorvíveis, pinos, parafusos de interferência para reconstrução do LCA e âncoras de sutura para reparo do manguito rotador. Esses dispositivos eliminam a necessidade de procedimentos de remoção de hardware e reduzem o risco de infecção a longo prazo associado ao metal retido, ao mesmo tempo que permitem imagens sem artefato metálico. O uso cardiovascular também é notável; em janeiro de 2025, a Agência de Alimentos e Medicamentos dos Estados Unidos aprovou o scaffold reabsorvível eluidor de fármaco Esprit BTK da Abbott para doença arterial infrapoplítea em pacientes com isquemia crônica ameaçadora de membro. O PLA serve como substrato do scaffold, vinculando diretamente os procedimentos cardiovasculares à demanda por polímeros. As aplicações ortopédicas permanecem importantes porque utilizam uma variedade de formatos de fixação e requerem a correspondência do desempenho mecânico do dispositivo com o período de cicatrização esperado. Essa necessidade explica por que materiais estabelecidos com perfis de degradação conhecidos continuam sendo amplamente utilizados e dá aos fornecedores um incentivo para desenvolver grades que atendam tanto aos requisitos de fixação quanto de liberação de fármacos.
A liberação de fármacos tem previsão de crescer a um CAGR de 12,75% até 2032, a taxa de crescimento mais rápida entre as aplicações no mercado de polímeros biorreabsorvíveis. As formulações de PLGA e PLA são cada vez mais utilizadas em abordagens de liberação controlada para o gerenciamento de doenças crônicas. Uma revisão de 2025 discutiu abordagens de liberação de fármacos baseadas em polímeros biodegradáveis para corticosteroides, fatores de crescimento e antibióticos no tratamento da osteoartrite do joelho. Os cuidados com feridas e as suturas permanecem aplicações maduras, mas suturas de PGA e PLGA com revestimento antibacteriano e eluição de fármacos estão recebendo maior atenção. Uma revisão de 2025 descreveu a funcionalização da superfície do polímero como uma rota importante para melhorar o desempenho das suturas absorvíveis. Os scaffolds de engenharia de tecidos e as malhas de reconstrução craniofacial são aplicações menores onde a impressão 3D e os preenchimentos bioativos estão apoiando trabalhos clínicos iniciais. Em conjunto, essas aplicações ampliam os casos de uso atendidos pelo mercado de polímeros biorreabsorvíveis. A liberação de fármacos requer polímeros que mantenham uma concentração local útil enquanto o material se degrada, tornando o controle da degradação central tanto para o desempenho clínico quanto para o design do produto. Essa aplicação também fornece um caminho para que os fornecedores de materiais colaborem com desenvolvedores farmacêuticos e de dispositivos em uma fase inicial. Os cuidados com feridas, suturas e aplicações de scaffold adicionam demanda que é menos dependente de um único tipo de procedimento.
Análise Geográfica
Mercado de Polímeros Biorreabsorvíveis na América do Norte
A América do Norte representou 32,45% da participação do mercado de polímeros biorreabsorvíveis em 2026. Os Estados Unidos sustentam essa posição por meio de altos números cirúrgicos, reembolso estabelecido para dispositivos médicos avançados e vias da Agência de Alimentos e Medicamentos (FDA) para dispositivos contendo polímeros. Os requisitos do sistema de qualidade para dispositivos implantáveis favorecem fornecedores de polímeros certificados por BPF, reforçando a posição de empresas químicas especializadas estabelecidas com locais de produção nos EUA. Canadá e México permanecem mercados menores, embora o crescimento de procedimentos em ortopedia e cirurgia minimamente invasiva sustente a demanda. A América do Norte também se beneficia do desenvolvimento ativo em aplicações ortopédicas não fixadoras e de liberação de fármacos. A região fornece uma grande base de hospitais e desenvolvedores de dispositivos com acesso a novos produtos reabsorvíveis. Embora os requisitos regulatórios possam prolongar os prazos de desenvolvimento, eles também criam expectativas claras para os materiais utilizados em dispositivos implantáveis. Como resultado, os fornecedores que mantêm documentação de qualidade e suporte de aplicação estão bem posicionados para atender clientes na região.
Mercado de Polímeros Biorreabsorvíveis na EMEA e na América do Sul
A Europa é o segundo maior mercado regional, liderado pela Alemanha, Reino Unido, França e países nórdicos. A região combina produço avançada de polímeros biorreabsorvíveis com procedimentos cirúrgicos complexos. A Corbion opera instalações de produção PURASORB em Gorinchem, Países Baixos, e Tucker, Geórgia, apoiando o fornecimento europeu e global. Em julho de 2025, a Evonik nomeou a IMCD como sua distribuidora exclusiva europeia de polímeros biorreabsorvíveis RESOMER no Espaço Econômico Europeu (EEE), no Reino Unido, na Suíça e na Turquia. O acordo abrange dispositivos ortopédicos, reconstrução de tecidos, malhas dentárias e dispositivos implantáveis impressos em 3D. A posição da Europa é ainda reforçada pela presença de fabricantes que atendem clientes globais de dispositivos, e os acordos de distribuição ampliam o acesso a polímeros qualificados além de seus locais de produção. A variedade de aplicações cobertas indica que a demanda não se limita a um único tipo de implante. A América do Sul, o Oriente Médio e a África permanecem mercados menores onde o desenvolvimento da infraestrutura cirúrgica, o crescimento de hospitais privados e a aquisição de materiais médicos biodegradáveis podem sustentar a demanda futura. No entanto, o alinhamento regulatório com padrões internacionais permanece uma restrição nessas regiões.
Mercado de Polímeros Biorreabsorvíveis na Ásia-Pacífico
A Ásia-Pacífico tem previsão de expandir a um CAGR de 12,81% até 2032, a taxa de crescimento regional mais rápida no mercado de polímeros biorreabsorvíveis. China, Japão, Coreia do Sul e Índia têm perfis de demanda diferentes, mas todos estão fortalecendo suas capacidades de dispositivos médicos. O programa Healthy China 2030 da China e seu 14º Plano Quinquenal para o desenvolvimento da bioeconomia sustentam o interesse doméstico em PLA, PLGA e PGA de grau médico. Em julho de 2025, a Evonik inaugurou seu maior centro de aplicações para dispositivos médicos em Xangai, que inclui uma sala limpa ISO Classe 7 para processamento de polímeros biorreabsorvíveis para o mercado pan-asiático. A população envelhecida do Japão sustenta a demanda por dispositivos ortopédicos e cardiovasculares. A atividade de medicina regenerativa da Coreia do Sul e o investimento da Índia em dispositivos médicos também estão contribuindo para o desenvolvimento de implantes biodegradáveis. A China é significativa na produção médica e de dispositivos domésticos; o Japão se concentra em cuidados avançados para uma população envelhecida; a Coreia do Sul apoia o desenvolvimento de scaffolds por meio da medicina regenerativa; e a Índia está construindo capacidade de fabricação de dispositivos médicos. Embora esses mercados se desenvolvam em ritmos diferentes, cada um contribui com uma fonte distinta de demanda, apoiando coletivamente uma adoção regional mais ampla de materiais biorreabsorvíveis.
Cenário Competitivo
O mercado de polímeros biorreabsorvíveis é moderadamente fragmentado. Os principais fornecedores de polímeros incluem Evonik Industries, Corbion, Ashland e DSM-Firmenich. A fabricação de dispositivos e componentes é mais fragmentada, pois a especialização clínica e a aprovação regulatória criam nichos em nível de produto. Os fornecedores de polímeros competem por meio de materiais de grau médico certificados, química de monômeros, fabricação em BPF e documentação de formulação. Os ciclos de qualificação de 5 a 10 anos podem estar incorporados nos dossiês regulatórios de dispositivos, criando custos de troca para os clientes. Essas condições conferem aos fornecedores de materiais estabelecidos uma posição duradoura no mercado e tornam o histórico de desempenho de qualidade de um fornecedor importante para as empresas de dispositivos. Um material deve atender aos requisitos técnicos e ser apoiado por documentação consistente e controles de fabricação. Isso cria um ambiente competitivo diferente do dos polímeros padrão. As informações disponíveis identificam os principais fornecedores, mas não fornecem suas participações de mercado combinadas.
A Evonik expandiu seu alcance comercial em julho de 2025 ao nomear a IMCD como distribuidora europeia dos polímeros RESOMER para dispositivos médicos. A empresa também inaugurou um centro de aplicações para dispositivos médicos em Xangai em julho de 2025 para apoiar o trabalho de processamento no mercado pan-asiático. O programa de expansão de EUR 50 milhões (~56,13 milhões de USD) da Corbion em Gorinchem e Tucker sinaliza sua intenção de adicionar capacidade para clientes biomédicos. A Ashland adicionou grades de Viatel de alto peso molecular em junho de 2025 para atender à demanda ortopédica e de liberação de fármacos. Esses movimentos se concentram em acesso geográfico, capacidade validada e uma gama mais ampla de aplicações médicas. Eles também indicam que os fornecedores estão vinculando o investimento em capacidade ao suporte técnico local e à distribuição. Isso é importante porque os desenvolvedores de dispositivos precisam de materiais que funcionem dentro dos processos de fabricação e qualidade estabelecidos. Uma rede comercial mais ampla pode tornar os materiais qualificados mais acessíveis durante o desenvolvimento do produto, e grades adicionais podem ajudar os desenvolvedores a selecionar um perfil de polímero adequado ao dispositivo ou sistema de liberação pretendido.
No nível do dispositivo, as empresas competem com base em evidências clínicas, velocidade de aprovação regulatória, treinamento de cirurgiões e integração do desempenho do polímero com funções de liberação de fármacos ou de dispositivos. O scaffold Esprit BTK da Abbott, aprovado pela FDA, ilustra a importância das evidências e da execução regulatória em uma aplicação cardiovascular específica. A manufatura aditiva é uma área competitiva fundamental, pois insumos qualificados são necessários para fluxos de trabalho de impressão 3D e 4D. A atividade de patentes em controle de degradação, modificação de superfície e produtos combinados pode proteger plataformas de materiais diferenciados. O mercado de polímeros biorreabsorvíveis permanece aberto a empresas de dispositivos focadas que possam estabelecer posições clínicas sólidas em aplicações anatômicas definidas. Essa estrutura oferece às empresas menores um caminho para competir, abordando uma necessidade clínica específica com evidências credíveis. No entanto, também exige que gerenciem qualidade de material, design de dispositivo e trabalho regulatório como partes conectadas do mesmo programa de desenvolvimento.
Os fornecedores que entendem as necessidades dos desenvolvedores de dispositivos podem oferecer mais do que quantidades de material. Sua documentação técnica e suporte de processamento podem reduzir o esforço necessário para avaliar um material para uma nova aplicação, deslocando o foco competitivo para a execução comprovada em vez de apenas o preço. O mercado de polímeros biorreabsorvíveis é, portanto, moldado por relacionamentos que podem persistir ao longo do desenvolvimento e da vida comercial de um produto. Um fornecedor de polímeros deve apoiar o cliente na seleção de material, processamento, documentação de qualidade e qualquer avaliação de mudança subsequente. As empresas de dispositivos também precisam comunicar os requisitos de desempenho com clareza, pois a mesma classe de polímero pode se comportar de forma diferente entre as aplicações. Essa estreita conexão entre o desenvolvimento de material e de dispositivo limita o papel dos fornecedores que não podem oferecer suporte técnico confiável, ao mesmo tempo que cria espaço para especialistas que podem abordar um problema clínico ou de fabricação específico. O mercado continuará a recompensar as empresas que combinam expertise em materiais com conhecimento regulatório e de aplicação credível.
Líderes do Setor de Polímeros Biorreabsorvíveis
-
Evonik Industries AG
-
Corbion N.V.
-
Ashland
-
Geon Performance Solutions LLC
-
KLS Martin Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Polímeros Biorreabsorvíveis Empresas cobertas neste relatório
- Ashland
- Bezwada Biomedical, LLC
- Biogeneral, Inc.
- Biotronik SE & Co. KG
- Boston Scientific Corporation
- Corbion N.V.
- dsm-firmenich
- Elixir Medical Corporation
- Evonik Industries AG
- Geon Performance Solutions LLC
- Johnson and Johnson MedTech
- KLS Martin Group
- Medtronic
- Poly-Med Incorporated
- REVA Medical, LLC
- Seqens
Desenvolvimentos industriais recentes em Mercado de Polímeros Biorreabsorvíveis
- Setembro de 2025: A Evonik Industries lançou o VECOLLAN, uma proteína recombinante semelhante ao colágeno, de origem não animal, em forma de grau clínico para o desenvolvimento de dispositivos médicos. O material tem aplicações potenciais em ortopedia, estética médica e medicina esportiva no espaço de polímeros biorreabsorvíveis, com fornecimento de material validado comprometido a partir de 2026.
- Setembro de 2025: A Agência de Alimentos e Medicamentos dos Estados Unidos aprovou o sistema intravesical de gemcitabina, Inlexzo, para câncer de bexiga não músculo-invasivo não responsivo ao Bacillus Calmette-Guérin (BCG). O sistema registrou uma taxa de resposta completa de 82,4% em 85 pacientes, sustentando a demanda por sistemas de liberação de fármacos baseados em polímeros biorreabsorvíveis.
Escopo do Relatório do Mercado Global de Polímeros Biorreabsorvíveis
Os polímeros biorreabsorvíveis são materiais que se decompõem dentro do corpo e são completamente absorvidos pelas células ou eliminados por processos metabólicos, eliminando a necessidade de remoção cirúrgica. Esses polímeros se degradam ao longo de um período definido por hidrólise ou atividade enzimática, produzindo subprodutos que o corpo processa e elimina naturalmente.
O mercado de polímeros biorreabsorvíveis é segmentado por tipo de polímero, aplicação e geografia. Por tipo de polímero, o mercado é segmentado em ácido polilático (PLA), ácido poliglicólico (PGA), poli(ácido lático-co-glicólico) (PLGA), policaprolactona (PCL), polihidroxialcanoatos (PHA) e outros. Por aplicação, o mercado é segmentado em dispositivos ortopédicos, liberação de fármacos, aplicações cardiovasculares, cuidados com feridas e suturas, e outras aplicações. O relatório também abrange tamanhos de mercado e previsões para os polímeros biorreabsorvíveis globais em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Ácido Polilático (PLA) |
| Ácido Poliglicólico (PGA) |
| Poli(Ácido Lático-co-Glicólico) (PLGA) |
| Policaprolactona (PCL) |
| Polihidroxialcanoatos (PHA) |
| Outros |
| Dispositivos Ortopédicos |
| Liberação de Fármacos |
| Aplicações Cardiovasculares |
| Cuidados com Feridas e Suturas |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Polímero | Ácido Polilático (PLA) | |
| Ácido Poliglicólico (PGA) | ||
| Poli(Ácido Lático-co-Glicólico) (PLGA) | ||
| Policaprolactona (PCL) | ||
| Polihidroxialcanoatos (PHA) | ||
| Outros | ||
| Por Aplicação | Dispositivos Ortopédicos | |
| Liberação de Fármacos | ||
| Aplicações Cardiovasculares | ||
| Cuidados com Feridas e Suturas | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Polímeros Biorreabsorvíveis?
O tamanho do mercado de polímeros biorreabsorvíveis foi avaliado em 1,82 bilhões de USD em 2026 e estima-se que cresça de 2,02 bilhões de USD em 2027 para 3,50 bilhões de USD até 2032, a um CAGR de 11,65% durante o período de previsão (2027-2032).
Qual aplicação está crescendo mais rapidamente para os polímeros biorreabsorvíveis?
A liberação de fármacos é a aplicação de crescimento mais rápido, com um CAGR projetado de 12,75% até 2032.
Por que os dispositivos ortopédicos são importantes para os polímeros biorreabsorvíveis?
Os dispositivos ortopédicos representaram 43,12% do mercado em 2026, impulsionados pela demanda por parafusos, pinos, âncoras e outros dispositivos de fixação temporária.
Qual região tem previsão de crescer mais rapidamente até 2032?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 12,81% até 2032, sustentada pelo desenvolvimento de dispositivos médicos e investimento em saúde.