
Marktgröße und Marktanteil für bioresorbierbare Polymere
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.02 Milliarden US-Dollar |
| Marktgröße (2032) | 3.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 11.65 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für bioresorbierbare Polymere von Mordor Intelligence
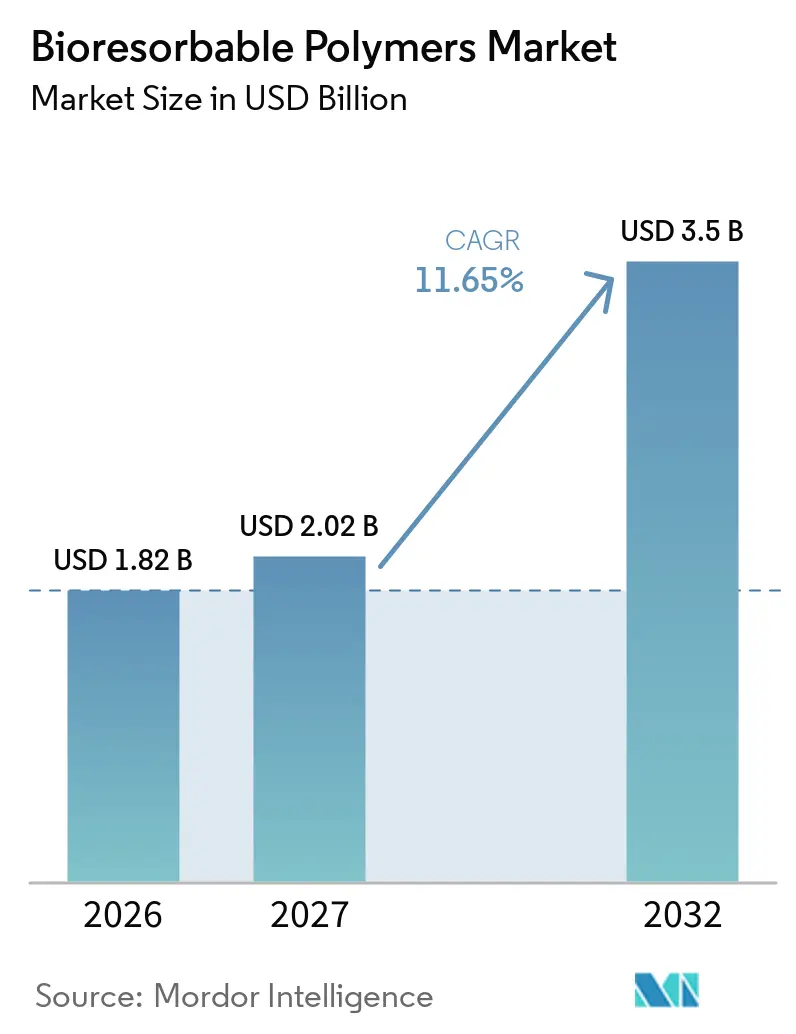
Die Marktgröße für bioresorbierbare Polymere wurde im Jahr 2026 auf 1,82 Milliarden USD geschätzt und wird voraussichtlich von 2,02 Milliarden USD im Jahr 2027 auf 3,50 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,65 % während des Prognosezeitraums (2027–2032). Das Wachstum in diesem Markt spiegelt einen Wandel im Medizinproduktdesign hin zu Implantaten wider, die nach der Behandlung nicht im Körper verbleiben. Dieser Ansatz reduziert den Bedarf an Entfernungsverfahren in orthopädischen, kardiovaskulären und Arzneimittelabgabeanwendungen. Lieferanten mit GMP-zertifizierter Kapazität und validierten Abbauprofilen gewinnen an Bedeutung, da Medizinproduktentwickler Materialien über längere Zeiträume qualifizieren müssen. Diese Qualifizierungszyklen können 5 bis 10 Jahre dauern, was etablierte Lieferanten begünstigt und Materialänderungen nach der Genehmigung einer Geräteregistrierung erschwert. Der Markt für bioresorbierbare Polymere hängt auch davon ab, das Abbauprofil eines Polymers mit den Heilungsanforderungen des Gewebes in Einklang zu bringen.
Wichtigste Erkenntnisse des Berichts
- Nach Polymertyp hielt Polymilchsäure (PLA) im Jahr 2026 einen Gesamtmarktanteil von 35,83 %, während Polyglykolsäure (PGA) bis 2032 voraussichtlich mit einer CAGR von 12,67 % wachsen wird.
- Nach Anwendung entfielen im Jahr 2026 43,12 % des Marktanteils für bioresorbierbare Polymere auf orthopädische Geräte, während die Arzneimittelabgabe bis 2032 voraussichtlich mit einer CAGR von 12,75 % expandieren wird.
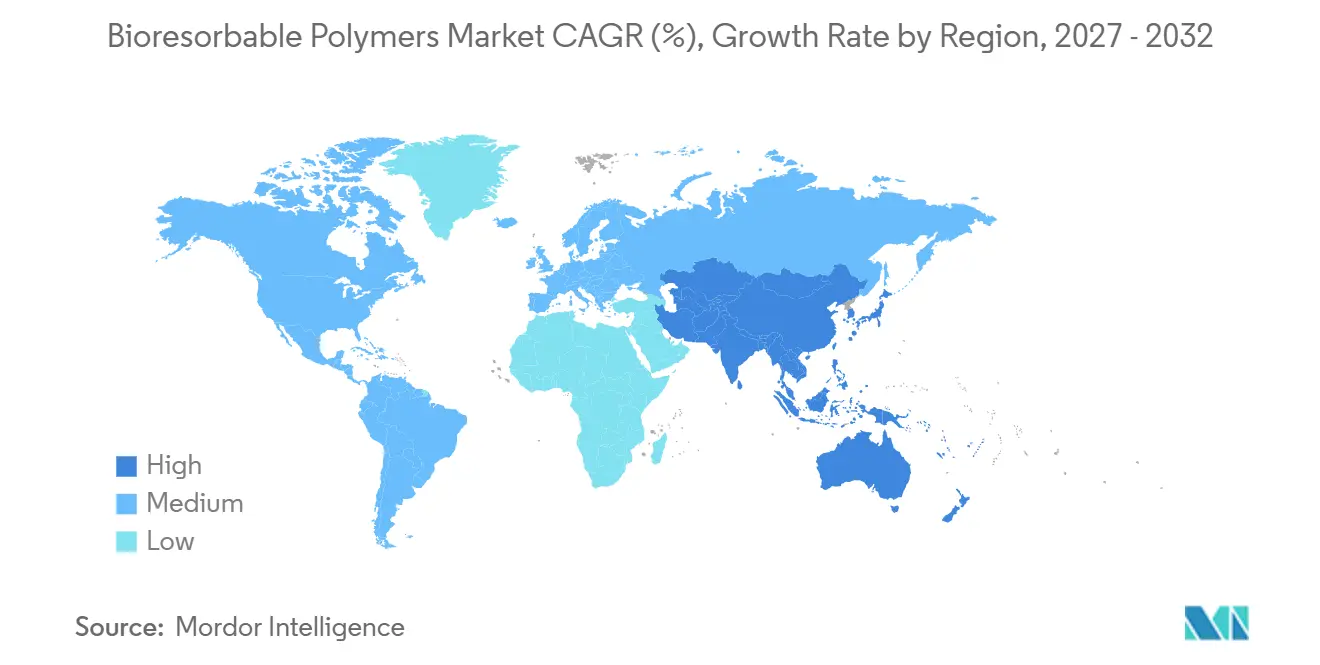
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Gesamtmarktanteil von 32,45 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 12,81 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Volumina orthopädischer und traumatologischer Eingriffe | +3.2% | Global, konzentriert auf Nordamerika, Europa und alternde Märkte im Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Wandel hin zu Implantatsystemen, die eine Entfernungsoperation vermeiden | +2.5% | Global, mit der stärksten Nachfrage in Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Präzise kontrollierte Arzneimittelfreisetzung | +2.0% | Global, mit rascher Verbreitung in Nordamerika und Westeuropa | Mittelfristig (2–4 Jahre) |
| Patientenspezifische Geräte durch additive Fertigung | +1.4% | Nordamerika, Europa und fortgeschrittene Zentren im Asien-Pazifik-Raum | Langfristig (≥ 4 Jahre) |
| Ausbau der Kapazitäten für medizinische Polymere und Unterstützung durch Auftragsentwickler und -hersteller | +1.0% | Global, mit Kapazitätserweiterungen in den Vereinigten Staaten, Deutschland, den Niederlanden und China | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Volumina orthopädischer und traumatologischer Eingriffe
Orthopädische und traumatologische Eingriffe bleiben der primäre Nachfragetreiber für bioresorbierbare Polymere, da temporäre Fixationsgeräte resorbiert werden können, sobald die Knochenheilung abgeschlossen ist. Steigende Bevölkerungsanteile älterer Menschen und zunehmende Erkrankungsraten des Bewegungsapparats stützen die Anzahl chirurgischer Eingriffe. Eine Übersichtsarbeit aus dem Jahr 2025 ergab, dass die Orthopädie 75 % der chirurgischen Studien zur Bewertung von Implantaten aus biologisch abbaubaren Polymeren ausmachte, was die klinische Rolle resorbierbarer Materialien in diesem Fachgebiet unterstreicht. Der Markt für bioresorbierbare Polymere profitiert von Anwendungen wie der Rekonstruktion des vorderen Kreuzbandes, der Rotatorenmanschettenreparatur und der Meniskusfixation. Diese Eingriffe sind auch für jüngere Patienten relevant, die es möglicherweise vorziehen, auf verbleibendes Implantatmaterial zu verzichten. Diese Nachfragebasis unterstützt den weiteren Einsatz dieser Materialien in Trauma- und Sportmedizingeräten.
Wandel hin zu Implantatsystemen, die eine Entfernungsoperation vermeiden
Permanentes Implantatmaterial kann mit Stress-Shielding, lokalen Gewebereaktionen und Revisionsoperationen verbunden sein. Bioresorbierbare Schrauben, Stifte und Platten sind so konzipiert, dass sie über Monate oder Jahre abgebaut werden, während die mechanische Belastung auf das heilende Gewebe zurückkehrt. Eine klinische Studie aus dem Jahr 2025 zur resorbierbaren Schädelklappenfixation berichtete von einer Erfolgsrate von 100 % bei der Knochenlappenpositionierung in der Versuchsgruppe. Die Studie berichtete außerdem von einem verbleibenden Implantatvolumen von 48,80 % nach 48 Wochen, was auf einen kontrollierten Abbau im untersuchten System hinweist. Die Vermeidung einer Revisionsoperation kann diese Geräte für Krankenhausbeschaffungsteams attraktiver machen, da Wiederaufnahmen Kosten verursachen. Der Markt für bioresorbierbare Polymere profitiert sowohl vom klinischen als auch vom wirtschaftlichen Interesse daran, den Bedarf an späteren Eingriffen zu reduzieren.
Präzise kontrollierte Arzneimittelfreisetzung
PLGA-basierte Systeme zur kontrollierten Freisetzung werden in onkologischen, neurologischen und ophthalmologischen Anwendungen eingesetzt, die eine anhaltende lokale Arzneimittelexposition erfordern. Eine Übersichtsarbeit aus dem Jahr 2025 beschrieb den Einsatz von PLGA-Implantaten für Krebsmittel, Kortikosteroide und Wachstumsfaktoren in verschiedenen klinischen Umgebungen[1]. Dieselbe Übersichtsarbeit stellte fest, dass 3D-Druck und in-situ-bildende Systeme die Kontrolle der Burst-Freisetzung verbessern können. Die US-amerikanische Behörde für Lebens- und Arzneimittel genehmigte im September 2025 das intravesikale Gemcitabin-System Inlexzo für BCG-refraktären nicht-muskelinvasiven Blasenkrebs. Der Markt für bioresorbierbare Polymere profitiert vom wachsenden Interesse an Plattformen zur kontrollierten Freisetzung, obwohl das zugelassene Inlexzo-System nicht resorbierbar ist. Das Interesse an vollständig bioresorbierbaren Alternativen wird durch den Bedarf gestützt, eine Behandlung ohne spätere Geräteentnahme durchzuführen.
Patientenspezifische Geräte durch additive Fertigung
Die additive Fertigung ermöglicht es Geräteherstellern, patientenspezifische Platten, Netze und Gerüste aus medizinischen Polymeren herzustellen. Diese Designs verwenden CT- und MRT-Daten, um komplexe Anatomien genauer abzubilden als Standardgeräte. Eine Studie aus dem Jahr 2025 entwickelte 4D-gedruckte PLA/PCL-Wirbelkäfige, die mit Graphenoxid verstärkt wurden. Bei 1 Gew.-% Graphenoxid berichtete die Studie von einer Zugfestigkeit von 23,60 MPa und einer Druckfestigkeit von 40,70 MPa, bei gleichzeitiger Aufrechterhaltung der biologischen Abbaubarkeit und der Formgedächtnisauslösung. Der Markt für bioresorbierbare Polymere profitiert von der Point-of-Care- und individualisierten Fertigung, da sich klinische Rahmenbedingungen weiterentwickeln. Medizinische Polymer-Ausgangsmaterialien erfordern eine ISO-13485-Zertifizierung, was die verfügbare Lieferantenbasis einschränkt und die Nachfrage bei Lieferanten konzentriert, die zertifizierte Materialien bereitstellen können.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange und anwendungsabhängige Validierungszyklen | -1.6% | Global, mit den größten Auswirkungen in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Unsicherheit bezüglich Abbaupatikel und Entzündungsrisiken | -1.2% | Global, insbesondere in Märkten mit hohem Versorgungsanspruch und strenger Überwachung | Langfristig (≥ 4 Jahre) |
| Verarbeitungsempfindlichkeit und Risiko der Charge-zu-Charge-Konsistenz | -0.8% | Global, besonders herausfordernd für neue Marktteilnehmer in Asien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange und anwendungsabhängige Validierungszyklen
Bioresorbierbare Medizinprodukte erfordern Studien zur Abbaukinetik, Biokompatibilitätsbewertungen und klinische Nachweise, die alle je nach Anwendung variieren. Kardiovaskuläre Geräte unterliegen einer längeren behördlichen Prüfung als resorbierbare Nähte aufgrund des höheren klinischen Risikos. Die Verordnung der Europäischen Union über Medizinprodukte schreibt eine umfassende klinische Bewertung für Medizinprodukte vor[2]. Änderungen des Molekulargewichts, des Copolymerverhältnisses oder der Sterilisationsmethode können neue Biokompatibilitätsarbeiten gemäß den ISO-10993-Anforderungen erforderlich machen. Diese Schritte verlängern die Entwicklungszeiträume und erhöhen die Belastung für kleinere Innovatoren. Der Markt für bioresorbierbare Polymere begünstigt daher Lieferanten mit etablierten Material- und Regulierungsunterlagen.
Unsicherheit bezüglich Abbaupatikel und Entzündungsrisiken
Milchsäureakkumulation, pH-Verschiebungen und partikuläre Abbauprodukte können lokale Entzündungsreaktionen in schlecht vaskularisierten Geweben auslösen. Eine Übersichtsarbeit aus dem Jahr 2025 identifizierte Entzündungsreaktionen auf Abbaunebenprodukte, zeitliche Fehlanpassungen und Einschränkungen bei der Lastübertragung als wesentliche Hindernisse für eine breitere klinische Anwendung. Der Abbau von PLA kann je nach Molekulargewicht und Copolymerzusammensetzung zwischen 2 Monaten und mehr als 8 Jahren dauern. Diese große Bandbreite erschwert die Vorhersage langfristiger Ergebnisse für bestimmte Implantatpositionen. Geräteentwickler müssen daher umfangreiche Nachsorgenachweise für Regulierungsbehörden und Kunden erbringen. Diese Anforderungen erhöhen die Kosten und verlängern den Amortisationszeitraum für den Markt für bioresorbierbare Polymere.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Polymertyp:
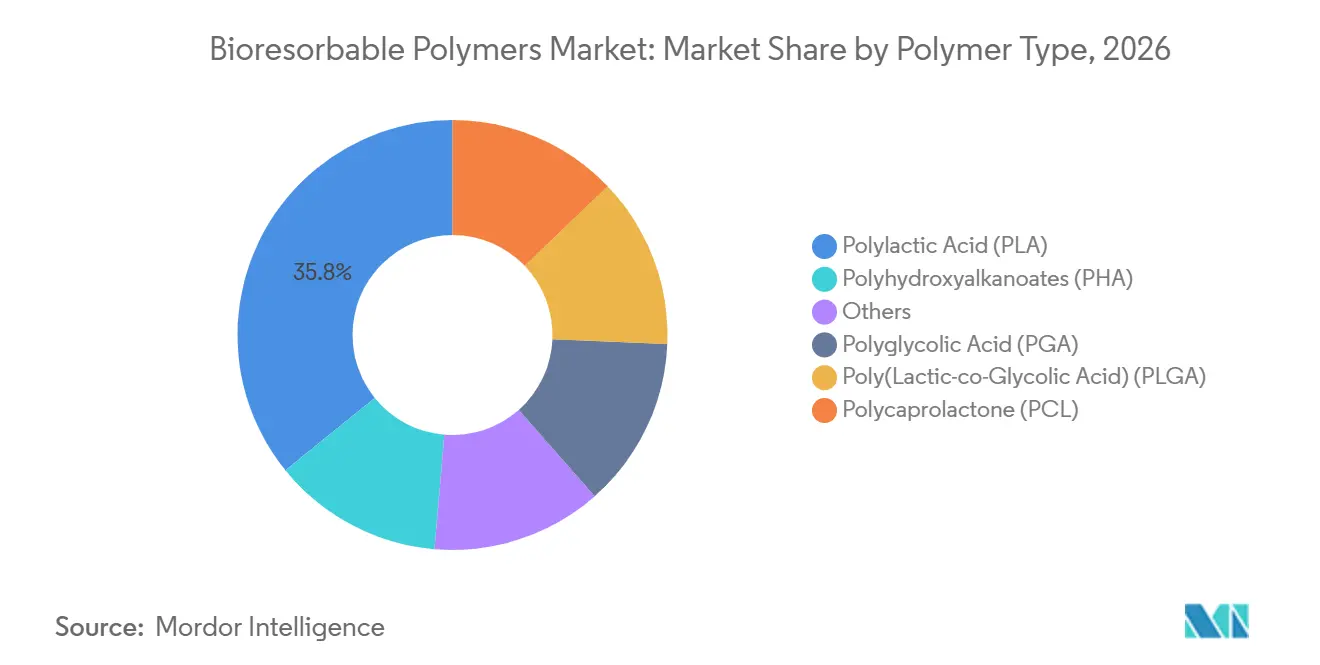
PLA führt, während PGA schneller abbauende Anwendungen unterstütztPLA hielt im Jahr 2026 einen Marktanteil von 35,83 % im Markt für bioresorbierbare Polymere nach Polymertyp. Seine Position spiegelt eine breite behördliche Akzeptanz, ein gut charakterisiertes Abbauprofil und die Relevanz für lasttragende orthopädische Fixation wider. PLA eignet sich für Platten, Schrauben und Nahtanker, bei denen Resorptionszeiträume von zwei Jahren oder länger klinisch angemessen sind. Eine Übersichtsarbeit aus dem Jahr 2025 beschrieb den Einsatz von PLA bei Fixationsverfahren an Knie, Schulter, Knöchel und Fuß. Die Kristallinität des Materials und der langsame Abbau unterstützen seinen Einsatz in der Trauma- und Sportmedizin. Ashland brachte im Juni 2025 zusätzliche hochmolekulare Viatel-Qualitäten für orthopädische und Arzneimittelabgabeanwendungen auf den Markt, was auf eine anhaltende Nachfrage nach medizinischen PLA-Premiumqualitäten hinweist.
PGA wird voraussichtlich mit einer CAGR von 12,67 % im Zeitraum 2027–2032 im Markt für bioresorbierbare Polymere expandieren. Es wird in Nähten und Implantaten mit kürzeren Zyklen eingesetzt, bei denen eine Resorption innerhalb von 60 bis 90 Tagen bevorzugt wird. Poly(Milch-co-Glykolsäure) (PLGA) kann durch Anpassung des Lactid-zu-Glycolid-Verhältnisses über einen Zeitraum von 2 Monaten bis mehr als 1 Jahr abgebaut werden, was seinen Einsatz in Arzneimittelabgabesystemen und kardiovaskulären Gerüsten unterstützt. Polycaprolacton (PCL) hat eine Abbauzeit von zwei bis vier Jahren und einen niedrigen Schmelzpunkt, was seinen Einsatz in der Zahnmedizin und bei der Mischung mit PLA-Verbundwerkstoffen unterstützt. Eine Studie zu Wirbelkäfigen aus dem Jahr 2025 verwendete PLA/PCL-Mischungen zur Unterstützung der Entwicklung biologisch abbaubarer Formgedächtnisgeräte. Polyhydroxyalkanoat (PHA) bleibt eine relativ kleine Materialkategorie mit Interesse in der kardiovaskulären und Gewebeingenieurforschung, steht jedoch weiterhin vor Einschränkungen hinsichtlich Produktionskosten und mechanischer Festigkeit. Die Unterschiede zwischen diesen Polymeren ermöglichen es Geräteentwicklern, einen Abbauzeitraum auszuwählen, der einem bestimmten klinischen Zweck entspricht. PGA eignet sich für Anwendungen, die eine schnellere Absorption erfordern, während PLA eine länger anhaltende Fixation unterstützt. PLGA bietet ein anpassbares Abbauverhalten für die kontrollierte Freisetzung und das Gerüstdesign. PCL wird dort eingesetzt, wo Verarbeitungsverhalten und langsamerer Abbau wertvoll sind. Diese Materialvielfalt ermöglicht es dem Markt für bioresorbierbare Polymere, mehrere Geräteformate und Behandlungsumgebungen zu bedienen.

Nach Anwendung:
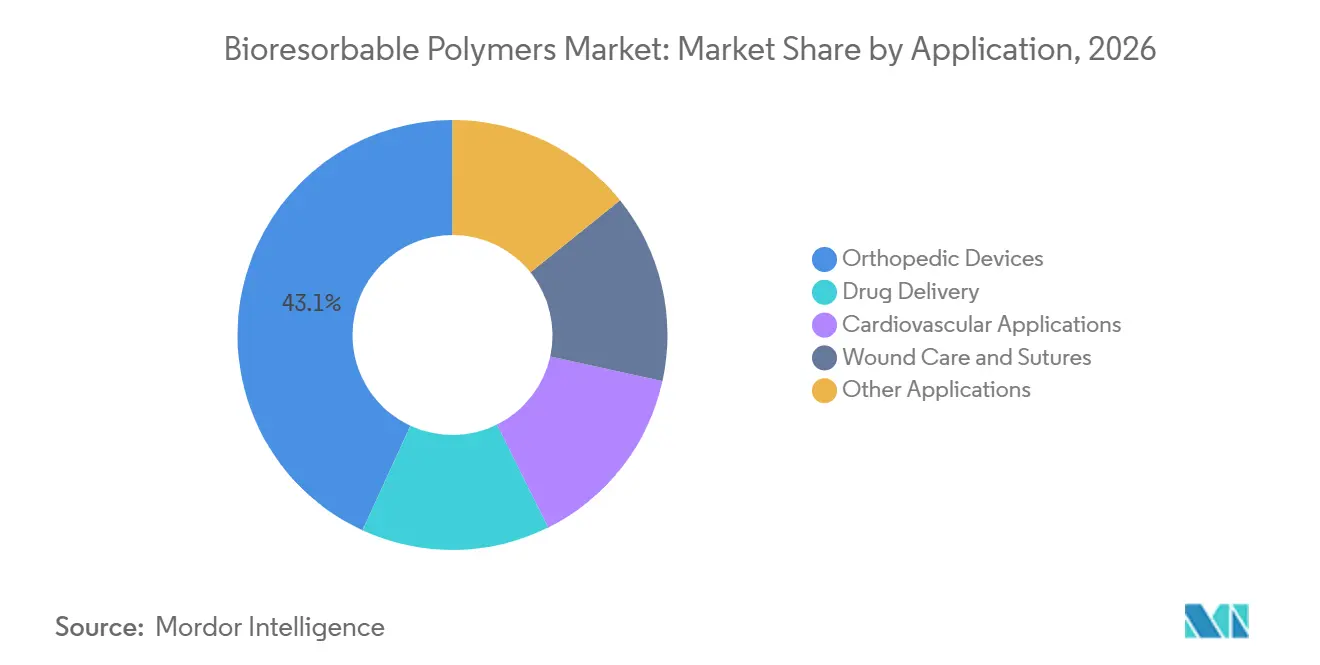
Orthopädische Geräte führen, während die Arzneimittelabgabe schneller wächstOrthopädische Geräte machten im Jahr 2026 43,12 % des Marktes für bioresorbierbare Polymere aus. Dieser Anteil spiegelt den klinischen Einsatz resorbierbarer Schrauben, Stifte, Interferenzschrauben für die Rekonstruktion des vorderen Kreuzbandes und Nahtanker für die Rotatorenmanschettenreparatur wider. Diese Geräte eliminieren den Bedarf an Implantatentfernungsverfahren und reduzieren das langfristige Infektionsrisiko im Zusammenhang mit verbleibendem Metall, während sie eine Bildgebung ohne metallische Artefakte ermöglichen. Der kardiovaskuläre Einsatz ist ebenfalls bemerkenswert; im Januar 2025 genehmigte die US-amerikanische Behörde für Lebens- und Arzneimittel Abbotts Esprit-BTK-Arzneimittel-freisetzenden resorbierbaren Gerüst für infrapopliteale Arterienerkrankungen bei Patienten mit chronisch gliedmaßenbedrohendem Ischämie. PLA dient als Gerüstsubstrat und verbindet kardiovaskuläre Eingriffe direkt mit der Polymernachfrage. Orthopädische Anwendungen bleiben wichtig, da sie eine Reihe von Fixationsformaten verwenden und die mechanische Leistung des Geräts an den erwarteten Heilungszeitraum anpassen müssen. Dieser Bedarf erklärt, warum etablierte Materialien mit bekannten Abbauprofilen weiterhin weit verbreitet sind, und gibt Lieferanten einen Anreiz, Qualitäten zu entwickeln, die sowohl Fixations- als auch Arzneimittelabgabeanforderungen erfüllen.
Die Arzneimittelabgabe wird voraussichtlich bis 2032 mit einer CAGR von 12,75 % wachsen, der schnellsten Wachstumsrate unter den Anwendungen im Markt für bioresorbierbare Polymere. PLGA- und PLA-Formulierungen werden zunehmend in Ansätzen zur kontrollierten Freisetzung für das chronische Krankheitsmanagement eingesetzt. Eine Übersichtsarbeit aus dem Jahr 2025 erörterte biologisch abbaubare polymerbasierte Arzneimittelabgabeansätze für Kortikosteroide, Wachstumsfaktoren und Antibiotika bei der Behandlung von Kniegelenksarthrose. Wundversorgung und Nähte bleiben ausgereifte Anwendungen, aber antibakteriell beschichtete und Arzneimittel-freisetzende PGA- und PLGA-Nähte erhalten zunehmend Aufmerksamkeit. Eine Übersichtsarbeit aus dem Jahr 2025 beschrieb die Oberflächenfunktionalisierung von Polymeren als wichtigen Weg zur Verbesserung der Leistung resorbierbarer Nähte. Gerüste für das Tissue Engineering und Netze für die kraniofaziale Rekonstruktion sind kleinere Anwendungen, bei denen 3D-Druck und bioaktive Füllstoffe frühe klinische Arbeiten unterstützen. Zusammen erweitern diese Anwendungen die Einsatzmöglichkeiten des Marktes für bioresorbierbare Polymere. Die Arzneimittelabgabe erfordert Polymere, die eine nützliche lokale Konzentration aufrechterhalten, während das Material abgebaut wird, was die Abbaukontrolle sowohl für die klinische Leistung als auch für das Produktdesign zentral macht. Diese Anwendung bietet auch einen Weg für Materiallieferanten, frühzeitig mit Pharma- und Geräteentwicklern zusammenzuarbeiten. Wundversorgung, Nähte und Gerüstanwendungen fügen Nachfrage hinzu, die weniger von einem einzelnen Eingrifftyp abhängig ist.
Geografische Analyse
Markt für bioresorbierbare Polymere in Nordamerika
Nordamerika hatte im Jahr 2026 einen Marktanteil von 32,45 % am Markt für bioresorbierbare Polymere. Die Vereinigten Staaten stützen diese Position durch hohe Operationszahlen, etablierte Erstattungsregelungen für fortschrittliche Medizinprodukte und Zulassungswege der Behörde für Lebens- und Arzneimittel (FDA) für polymerhaltige Geräte. Qualitätssystemanforderungen für implantierbare Geräte begünstigen GMP-zertifizierte Polymerlieferanten und stärken die Position etablierter Spezialchemieunternehmen mit US-Produktionsstandorten. Kanada und Mexiko bleiben kleinere Märkte, obwohl das Wachstum der Eingriffe in der Orthopädie und der minimal-invasiven Chirurgie die Nachfrage unterstützt. Nordamerika profitiert auch von einer aktiven Entwicklung in nicht-fixierenden orthopädischen und Arzneimittelabgabeanwendungen. Die Region bietet eine große Basis von Krankenhäusern und Geräteentwicklern mit Zugang zu neuen resorbierbaren Produkten. Während regulatorische Anforderungen Entwicklungszeiträume verlängern können, schaffen sie auch klare Erwartungen an Materialien, die in implantierbaren Geräten verwendet werden. Infolgedessen sind Lieferanten, die Qualitätsdokumentation und Anwendungsunterstützung aufrechterhalten, gut positioniert, um Kunden in der Region zu bedienen.
Markt für bioresorbierbare Polymere in EMEA und Südamerika
Europa ist der zweitgrößte regionale Markt, angeführt von Deutschland, dem Vereinigten Königreich, Frankreich und den nordischen Ländern. Die Region kombiniert eine fortgeschrittene Produktion bioresorbierbarer Polymere mit komplexen chirurgischen Eingriffen. Corbion betreibt PURASORB-Produktionsanlagen in Gorinchem, Niederlande, und Tucker, Georgia, und unterstützt die europäische und globale Versorgung. Im Juli 2025 ernannte Evonik IMCD als exklusiven europäischen Distributor für RESOMER-bioresorbierbare Polymere im Europäischen Wirtschaftsraum (EWR), dem Vereinigten Königreich, der Schweiz und der Türkei. Die Vereinbarung umfasst orthopädische Geräte, Geweberekonstruktion, Dentalnetze und 3D-gedruckte implantierbare Geräte. Europas Position wird durch die Präsenz von Herstellern, die globale Gerätekunden bedienen, weiter gestärkt, und Vertriebsvereinbarungen erweitern den Zugang zu qualifizierten Polymeren über ihre Produktionsstandorte hinaus. Die Bandbreite der abgedeckten Anwendungen zeigt, dass die Nachfrage nicht auf einen einzelnen Implantattyp beschränkt ist. Südamerika, der Nahe Osten und Afrika bleiben kleinere Märkte, in denen die Entwicklung der chirurgischen Infrastruktur, das Wachstum privater Krankenhäuser und die Beschaffung biologisch abbaubarer medizinischer Materialien die künftige Nachfrage unterstützen können. Die regulatorische Angleichung an internationale Standards bleibt jedoch eine Einschränkung in diesen Regionen.
Markt für bioresorbierbare Polymere im Asien-Pazifik-Raum
Der Asien-Pazifik-Raum wird voraussichtlich bis 2032 mit einer CAGR von 12,81 % expandieren, der schnellsten regionalen Wachstumsrate im Markt für bioresorbierbare Polymere. China, Japan, Südkorea und Indien haben unterschiedliche Nachfrageprofile, stärken aber alle ihre Medizinproduktkapazitäten. Chinas Programm „Gesundes China 2030” und sein 14. Fünfjahresplan für die Entwicklung der Bioökonomie unterstützen das inländische Interesse an medizinischem PLA, PLGA und PGA. Im Juli 2025 eröffnete Evonik sein größtes Anwendungszentrum für Medizinprodukte in Shanghai, das einen ISO-Klasse-7-Reinraum für die Verarbeitung bioresorbierbarer Polymere für den gesamtasiatischen Markt umfasst. Japans alternde Bevölkerung unterstützt die Nachfrage nach orthopädischen und kardiovaskulären Geräten. Südkoreas Aktivitäten in der regenerativen Medizin und Indiens Investitionen in Medizinprodukte tragen ebenfalls zur Entwicklung biologisch abbaubarer Implantate bei. China ist bedeutend in der inländischen Medizin- und Geräteproduktion; Japan konzentriert sich auf fortschrittliche Versorgung einer alternden Bevölkerung; Südkorea unterstützt die Gerüstentwicklung durch regenerative Medizin; und Indien baut Fertigungskapazitäten für Medizinprodukte auf. Während sich diese Märkte in unterschiedlichem Tempo entwickeln, trägt jeder eine eigenständige Nachfragequelle bei und unterstützt gemeinsam eine breitere regionale Akzeptanz bioresorbierbarer Materialien.
Wettbewerbslandschaft
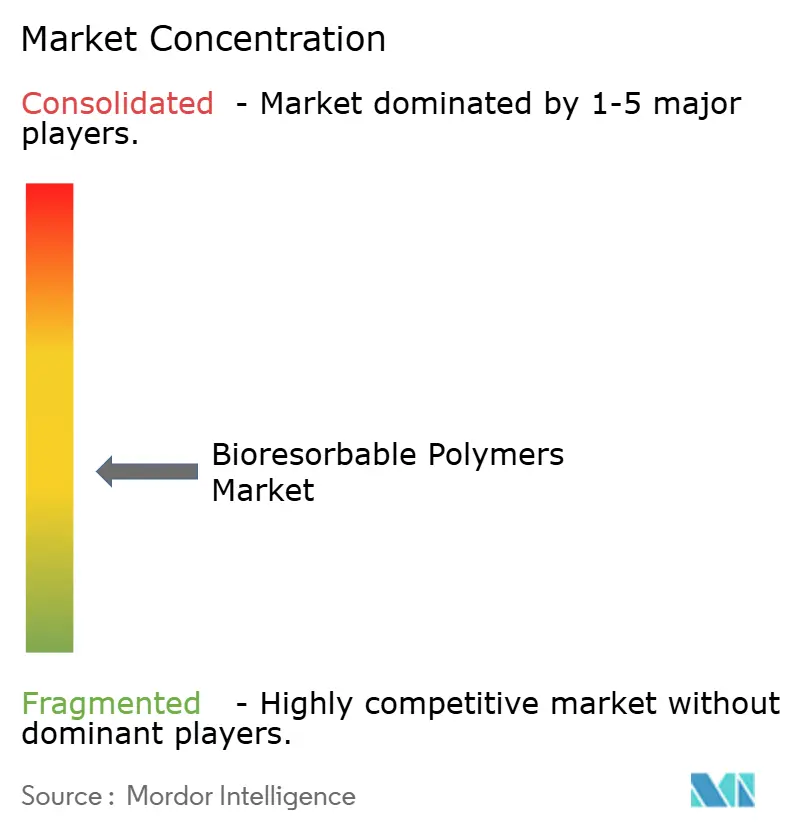
Der Markt für bioresorbierbare Polymere ist mäßig fragmentiert. Zu den wichtigsten Polymerlieferanten gehören Evonik Industries, Corbion, Ashland und DSM-Firmenich. Die Geräte- und Komponentenfertigung ist stärker fragmentiert, da klinische Spezialisierung und behördliche Zulassung produktspezifische Nischen schaffen. Polymerlieferanten konkurrieren durch zertifizierte medizinische Materialien, Monomerchemie, GMP-Fertigung und Formulierungsdokumentation. Qualifizierungszyklen von 5 bis 10 Jahren können in behördliche Gerätedossiers eingebettet sein, was Wechselkosten für Kunden schafft. Diese Bedingungen geben etablierten Materiallieferanten eine dauerhafte Position im Markt und machen die Qualitätshistorie eines Lieferanten für Geräteunternehmen wichtig. Ein Material muss technische Anforderungen erfüllen und durch konsistente Dokumentation und Fertigungskontrollen unterstützt werden. Dies schafft ein anderes Wettbewerbsumfeld als bei Standardpolymeren. Die verfügbaren Informationen identifizieren wichtige Lieferanten, geben jedoch keine Auskunft über ihre kombinierten Marktanteile.
Evonik erweiterte seine kommerzielle Reichweite im Juli 2025 durch die Ernennung von IMCD als europäischen Distributor für RESOMER-Medizinproduktpolymere. Das Unternehmen eröffnete im Juli 2025 auch ein Anwendungszentrum für Medizinprodukte in Shanghai, um Verarbeitungsarbeiten im gesamtasiatischen Markt zu unterstützen. Corbions Erweiterungsprogramm in Höhe von 50 Millionen EUR (ca. 56,13 Millionen USD) in Gorinchem und Tucker signalisiert seine Absicht, Kapazitäten für biomedizinische Kunden auszubauen. Ashland fügte im Juni 2025 hochmolekulare Viatel-Qualitäten hinzu, um die Nachfrage in der Orthopädie und Arzneimittelabgabe zu decken. Diese Maßnahmen konzentrieren sich auf geografischen Zugang, validierte Kapazitäten und ein breiteres Spektrum medizinischer Anwendungen. Sie zeigen auch, dass Lieferanten Kapazitätsinvestitionen mit lokalem technischen Support und Vertrieb verknüpfen. Dies ist wichtig, da Geräteentwickler Materialien benötigen, die innerhalb etablierter Fertigungs- und Qualitätsprozesse funktionieren. Ein breiteres kommerzielles Netzwerk kann qualifizierte Materialien während der Produktentwicklung zugänglicher machen, und zusätzliche Qualitäten können Entwicklern helfen, ein Polymerprofil auszuwählen, das für das beabsichtigte Gerät oder Abgabesystem geeignet ist.
Auf Geräteebene konkurrieren Unternehmen auf der Grundlage klinischer Nachweise, Geschwindigkeit der behördlichen Zulassung, Chirurgentraining und der Integration von Polymerleistung mit Arzneimittelabgabe- oder Gerätefunktionen. Abbotts FDA-zugelassenes Esprit-BTK-Gerüst veranschaulicht die Bedeutung von Nachweisen und regulatorischer Umsetzung in einer spezifischen kardiovaskulären Anwendung. Die additive Fertigung ist ein wichtiger Wettbewerbsbereich, da qualifizierte Ausgangsmaterialien für 3D- und 4D-Druckabläufe erforderlich sind. Patentaktivitäten in den Bereichen Abbaukontrolle, Oberflächenmodifikation und Kombinationsprodukte können differenzierte Materialplattformen schützen. Der Markt für bioresorbierbare Polymere bleibt offen für fokussierte Geräteunternehmen, die starke klinische Positionen in definierten anatomischen Anwendungen etablieren können. Diese Struktur gibt kleineren Unternehmen einen Weg, durch die Adressierung eines spezifischen klinischen Bedarfs mit glaubwürdigen Nachweisen zu konkurrieren. Sie erfordert jedoch auch, dass sie Materialqualität, Gerätedesign und regulatorische Arbeit als verbundene Teile desselben Entwicklungsprogramms verwalten.
Lieferanten, die die Bedürfnisse von Geräteentwicklern verstehen, können mehr als nur Materialmengen anbieten. Ihre technische Dokumentation und Verarbeitungsunterstützung können den Aufwand reduzieren, der erforderlich ist, um ein Material für eine neue Anwendung zu bewerten, und den Wettbewerbsfokus auf bewährte Ausführung statt auf den Preis allein verlagern. Der Markt für bioresorbierbare Polymere wird daher durch Beziehungen geprägt, die über die Entwicklungs- und kommerzielle Lebensdauer eines Produkts bestehen können. Ein Polymerlieferant muss den Kunden durch Materialauswahl, Verarbeitung, Qualitätsdokumentation und jede nachfolgende Änderungsbewertung unterstützen. Geräteunternehmen müssen auch Leistungsanforderungen klar kommunizieren, da dieselbe Polymerklasse in verschiedenen Anwendungen unterschiedlich reagieren kann. Diese enge Verbindung zwischen Material- und Geräteentwicklung begrenzt die Rolle von Lieferanten, die keinen zuverlässigen technischen Support anbieten können, während sie Raum für Spezialisten schafft, die ein enges klinisches oder fertigungstechnisches Problem lösen können. Der Markt wird weiterhin Unternehmen belohnen, die Materialexpertise mit glaubwürdigen regulatorischen und anwendungsbezogenen Kenntnissen verbinden.
Marktführer im Bereich bioresorbierbare Polymere
-
Evonik Industries AG
-
Corbion N.V.
-
Ashland
-
Geon Performance Solutions LLC
-
KLS Martin Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für bioresorbierbare Polymere Unternehmen in diesem Bericht
- Ashland
- Bezwada Biomedical, LLC
- Biogeneral, Inc.
- Biotronik SE & Co. KG
- Boston Scientific Corporation
- Corbion N.V.
- dsm-firmenich
- Elixir Medical Corporation
- Evonik Industries AG
- Geon Performance Solutions LLC
- Johnson and Johnson MedTech
- KLS Martin Group
- Medtronic
- Poly-Med Incorporated
- REVA Medical, LLC
- Seqens
Neueste Industrielle Entwicklungen in Markt für bioresorbierbare Polymere
- September 2025: Evonik Industries brachte VECOLLAN auf den Markt, ein rekombinantes, nicht-tierisches kollagenähnliches Protein in klinischer Qualität für die Entwicklung von Medizinprodukten. Das Material hat potenzielle Anwendungen in der Orthopädie, medizinischen Ästhetik und Sportmedizin im Bereich bioresorbierbarer Polymere, mit einer validierten Materialversorgung ab 2026.
- September 2025: Die US-amerikanische Behörde für Lebens- und Arzneimittel genehmigte das intravesikale Gemcitabin-System Inlexzo für Bacillus-Calmette-Guérin (BCG)-refraktären nicht-muskelinvasiven Blasenkrebs. Das System verzeichnete eine vollständige Ansprechrate von 82,4 % bei 85 Patienten und unterstützt die Nachfrage nach Arzneimittelabgabesystemen auf Basis bioresorbierbarer Polymere.
Globaler Berichtsumfang des Marktes für bioresorbierbare Polymere
Bioresorbierbare Polymere sind Materialien, die sich im Körper abbauen und vollständig von Zellen absorbiert oder durch Stoffwechselprozesse ausgeschieden werden, wodurch die Notwendigkeit einer chirurgischen Entfernung entfällt. Diese Polymere bauen sich über einen definierten Zeitraum durch Hydrolyse oder enzymatische Aktivität ab und produzieren Nebenprodukte, die der Körper auf natürliche Weise verarbeitet und ausscheidet.
Der Markt für bioresorbierbare Polymere ist nach Polymertyp, Anwendung und Geografie segmentiert. Nach Polymertyp ist der Markt in Polymilchsäure (PLA), Polyglykolsäure (PGA), Poly(Milch-co-Glykolsäure) (PLGA), Polycaprolacton (PCL), Polyhydroxyalkanoate (PHA) und sonstige unterteilt. Nach Anwendung ist der Markt in orthopädische Geräte, Arzneimittelabgabe, kardiovaskuläre Anwendungen, Wundversorgung und Nähte sowie sonstige Anwendungen unterteilt. Der Bericht umfasst auch Marktgrößen und Prognosen für bioresorbierbare Polymere weltweit in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Polymilchsäure (PLA) |
| Polyglykolsäure (PGA) |
| Poly(Milch-co-Glykolsäure) (PLGA) |
| Polycaprolacton (PCL) |
| Polyhydroxyalkanoate (PHA) |
| Sonstige |
| Orthopädische Geräte |
| Arzneimittelabgabe |
| Kardiovaskuläre Anwendungen |
| Wundversorgung und Nähte |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriger Asien-Pazifik-Raum | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Polymertyp | Polymilchsäure (PLA) | |
| Polyglykolsäure (PGA) | ||
| Poly(Milch-co-Glykolsäure) (PLGA) | ||
| Polycaprolacton (PCL) | ||
| Polyhydroxyalkanoate (PHA) | ||
| Sonstige | ||
| Nach Anwendung | Orthopädische Geräte | |
| Arzneimittelabgabe | ||
| Kardiovaskuläre Anwendungen | ||
| Wundversorgung und Nähte | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriger Asien-Pazifik-Raum | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für bioresorbierbare Polymere?
Die Marktgröße für bioresorbierbare Polymere wurde im Jahr 2026 auf 1,82 Milliarden USD geschätzt und wird voraussichtlich von 2,02 Milliarden USD im Jahr 2027 auf 3,50 Milliarden USD bis 2032 wachsen, bei einer CAGR von 11,65 % während des Prognosezeitraums (2027–2032).
Welche Anwendung wächst am schnellsten bei bioresorbierbaren Polymeren?
Die Arzneimittelabgabe ist die am schnellsten wachsende Anwendung mit einer prognostizierten CAGR von 12,75 % bis 2032.
Warum sind orthopädische Geräte wichtig für bioresorbierbare Polymere?
Orthopädische Geräte machten im Jahr 2026 43,12 % des Marktes aus, angetrieben durch die Nachfrage nach Schrauben, Stiften, Ankern und anderen temporären Fixationsgeräten.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Der Asien-Pazifik-Raum wird voraussichtlich bis 2032 mit einer CAGR von 12,81 % wachsen, unterstützt durch die Fertigung von Medizinprodukten und Investitionen im Gesundheitswesen.