
生体吸収性ポリマー市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.02 十億米ドル |
| 市場規模 (2032) | 3.5 十億米ドル |
| 成長率 (2027 - 2032) | 11.65 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる生体吸収性ポリマー市場分析
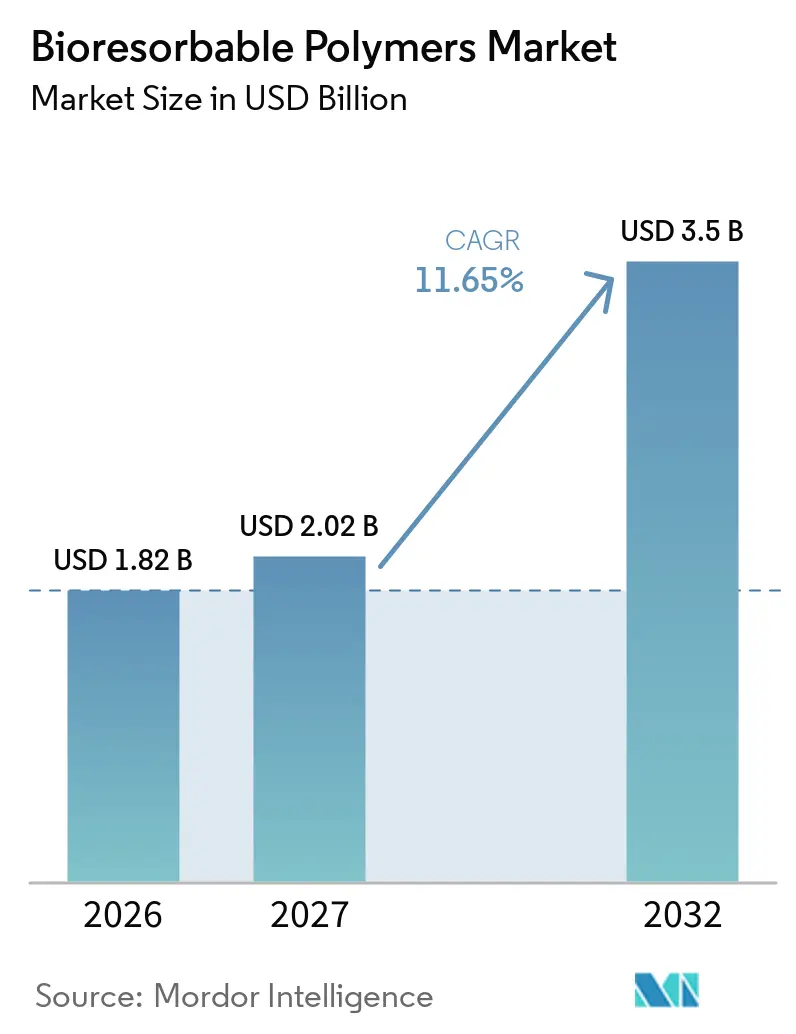
生体吸収性ポリマー市場規模は2026年に18.2億米ドルと評価され、2027年の20.2億米ドルから2032年には35.0億米ドルへと、予測期間(2027年~2032年)においてCAGR 11.65%で成長すると推定されています。この市場の成長は、治療後に体内に残留しないインプラントへと医療機器設計がシフトしていることを反映しています。このアプローチにより、整形外科、心血管、および薬物送達用途における摘出処置の必要性が低減されます。GMP認定を受けた製造能力と検証済みの分解プロファイルを持つサプライヤーの重要性が高まっており、機器開発者は長期間にわたって材料を適格性確認する必要があります。この適格性確認サイクルは5年から10年に及ぶ場合があり、これが既存サプライヤーの地位を支え、機器申請が承認された後の材料変更を困難にしています。生体吸収性ポリマー市場はまた、ポリマーの分解プロファイルを組織の治癒要件に合わせることにも依存しています。
主要レポートのポイント
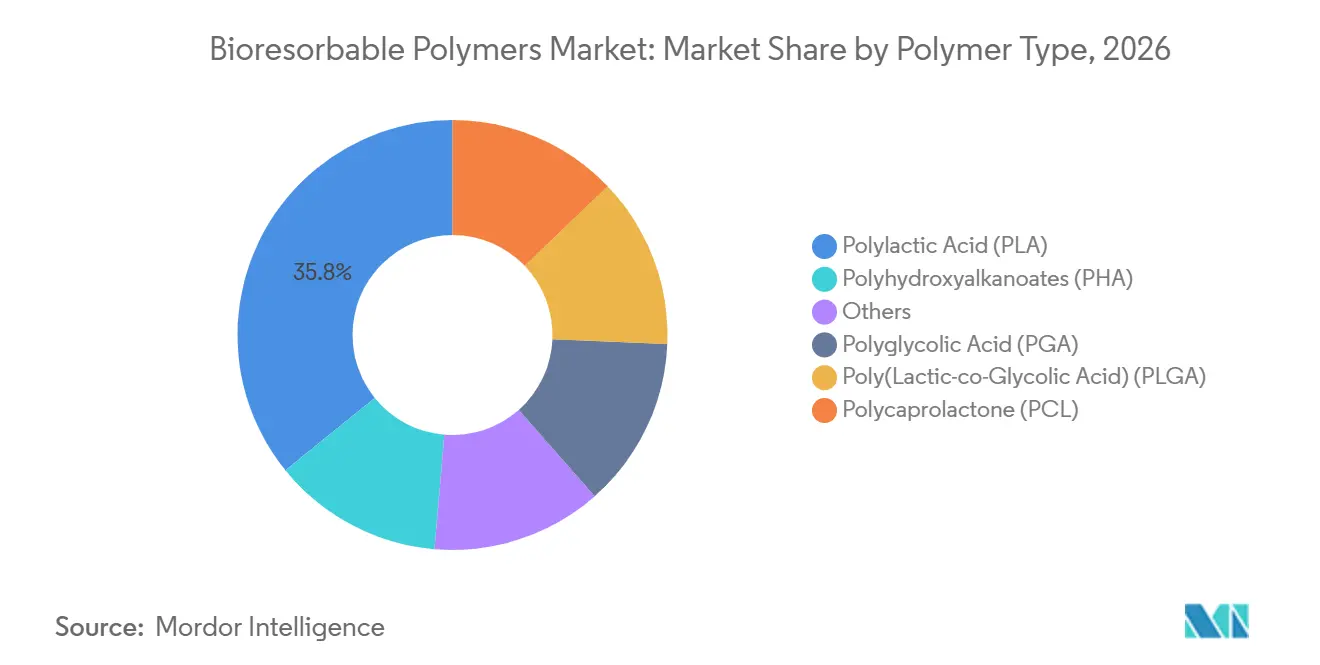
- ポリマータイプ別では、ポリ乳酸(PLA)が2026年の市場全体シェアの35.83%を占め、ポリグリコール酸(PGA)は2032年にかけてCAGR 12.67%で成長すると予測されています。
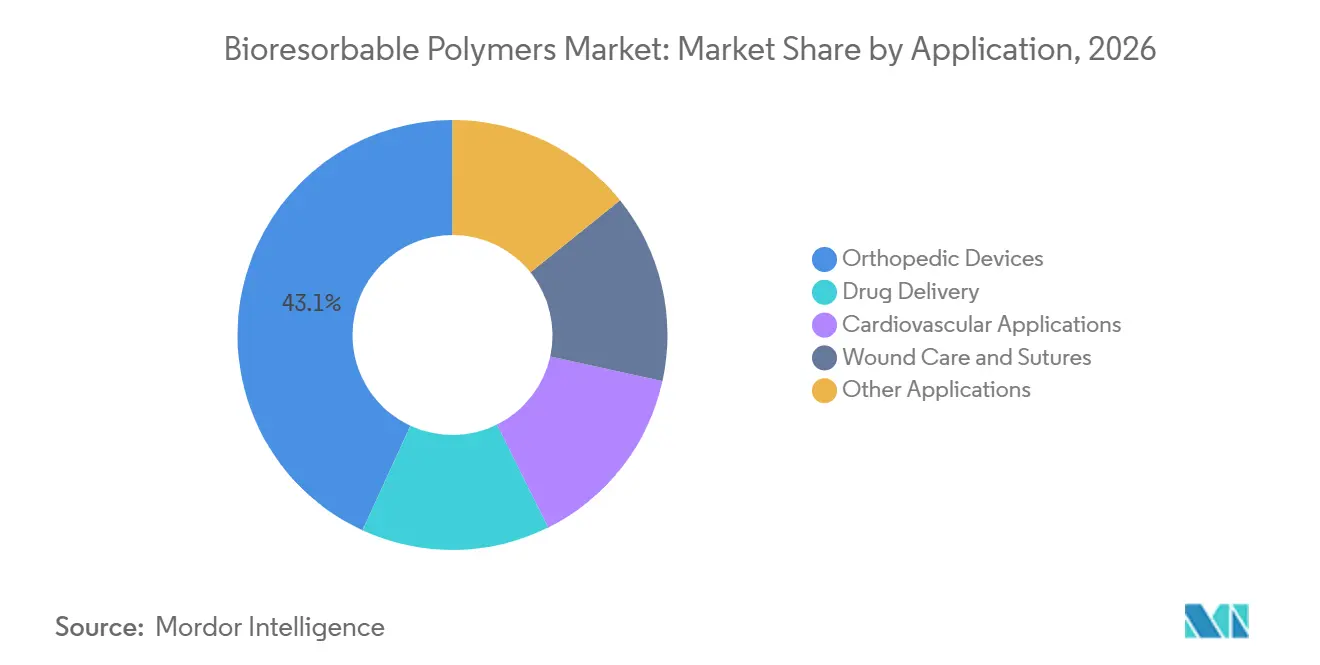
- 用途別では、整形外科用デバイスが2026年の生体吸収性ポリマー市場シェアの43.12%を占め、薬物送達は2032年にかけてCAGR 12.75%で拡大すると予測されています。
- 地域別では、北米が2026年の市場全体シェアの32.45%を占め、アジア太平洋は2032年にかけてCAGR 12.81%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 整形外科・外傷処置件数の増加 | +3.2% | グローバル、特に北米、欧州、および高齢化が進むアジア太平洋市場に集中 | 短期(2年以内) |
| 摘出手術を不要とするインプラントシステムへの移行 | +2.5% | グローバル、欧州および北米で最も強い需要 | 中期(2~4年) |
| 精密制御放出型薬物送達 | +2.0% | グローバル、北米および西欧での急速な普及 | 中期(2~4年) |
| 積層造形技術によって実現される患者個別デバイス | +1.4% | 北米、欧、および先進的なアジア太平洋拠点 | 長期(4年以上) |
| 医療グレードポリマー製造能力の拡大とCDMOサポート | +1.0% | グローバル、米国、ドイツ、オランダ、中国での能力増強 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
整形外科・外傷処置件数の増加
整形外科・外傷処置は生体吸収性ポリマーの需要における主要な促進要因であり続けており、骨の治癒が完了した後に一時的固定デバイスが吸収されます。高齢者人口の増加と筋骨格疾患率の上昇が外科処置件数を支えています。2025年のレビューでは、生分解性ポリマーインプラントを評価した外科的研究の75%が整形外科分野であることが判明しており、この専門分野における吸収性材料の臨床的役割が強調されています。生体吸収性ポリマー市場は、前十字靭帯再建術、腱板修復術、半月板固定術などの用途から恩恵を受けています。これらの処置は、留置されたハードウェアを避けることを望む若年患者にも関連しています。この需要基盤は、外傷およびスポーツ医学デバイスにおけるこれらの材料の継続的な使用を支えています。
摘出手術を不要とするインプラントシステムへの移行
永久的なハードウェアは、応力遮蔽、局所組織反応、および再手術処置と関連する場合があります。生体吸収性スクリュー、ピン、およびプレートは、機械的荷重が治癒組織に戻る間に数ヶ月から数年かけて分解するよう設計されています。2025年の吸収性頭蓋骨弁固定に関する臨床研究では、実験群における骨弁位置決めの成功率が100%であることが報告されました。同研究では、48週時点での残存インプラント体積が48.80%であることも報告されており、評価されたシステムにおける制御された分解を示しています。再手術処置を回避できることで、再入院はコストを増加させるため、これらのデバイスは病院の調達チームにとってより魅力的になります。生体吸収性ポリマー市場は、後の介入の必要性を低減することへの臨床的・経済的関心の両方から恩恵を受けています。
精密制御放出型薬物送達
PLGAベースの制御放出システムは、持続的な局所薬物曝露を必要とする腫瘍学、神経学、および眼科学の用途に使用されています。2025年のレビューでは、複数の臨床環境における抗がん剤、コルチコステロイド、および成長因子へのPLGAインプラントの使用が説明されました[1]。同レビューでは、3Dプリンティングおよびインサイチュ形成システムがバースト放出制御を改善できることも指摘されました。米国食品医薬品局は、2025年9月にBCG非応答性の非筋層浸潤性膀胱がんに対するゲムシタビン膀胱内投与システム「Inlexzo」を承認しました。生体吸収性ポリマー市場は、制御放出プラットフォームへの関心の高まりから恩恵を受けており、承認されたInlexzoシステムは非吸収性であるものの、後のデバイス回収なしに治療を提供する必要性から、完全生体吸収性代替品への関心が支えられています。
積層造形技術によって実現される患者個別デバイス
積層造形技術により、機器メーカーは医療グレードポリマーから患者個別のプレー、メッシュ、およびスキャフォールドを作製できます。これらの設計は、CTおよびMRIデータを使用して、標準的なデバイスよりも複雑な解剖学的構造に近づけます。2025年の研究では、酸化グラフェンで強化された4Dプリント製PLA/PCL脊椎ケージが開発されました。酸化グラフェン1重量%において、同研究では引張強度23.60 MPaおよび圧縮強度40.70 MPaが報告され、生分解性と形状記憶展開が維持されました。生体吸収性ポリマー市場は、臨床フレームワークが成熟するにつれて、ポイントオブケアおよびカスタマイズ製造から恩恵を受けています。医療グレードポリマーフィードストックにはISO 13485認証が必要であり、利用可能なサプライヤー基盤が制限され、認証材料を提供できるサプライヤーへの需要が集中しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長期かつ用途依存の検証サイクル | -1.6% | グローバル、特に北米および欧州で最大の影響 | 中期(2~4年) |
| 分解粒子および炎症リスクの不確実性 | -1.2% | グローバル、特に厳格な監視体制を持つ高度医療市場 | 長期(4年以上) |
| 加工感度とバッチ間一貫性リスク | -0.8% | グローバル、特にアジアの新規参入者にとって困難 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長期かつ用途依存の検証サイクル
生体吸収性医療機器は、分解速度論研究、生体適合性評価、および臨床的エビデンスを必要とし、これらはすべて用途によって異なります。心血管デバイスは、臨床リスクが高いため、吸収性縫合糸よりも長い規制審査に直します。欧州連合医療機器規則は、医療機器に対する包括的な臨床評価を義務付けています[2]。分子量、コポリマー比率、または滅菌方法の変更は、ISO 10993要件に基づく新たな生体適合性作業を必要とする場合があります。これらのステップは開発タイムラインを延長し、小規模なイノベーターへの負担を増大させます。生体吸収性ポリマー市場は、その結果として、確立された材料および規制実績を持つサプライヤーを優遇する傾向があります。
分解粒子および炎症リスクの不確実性
乳酸の蓄積、pH変化、および粒子状デブリは、血管分布の少ない組織において局所炎症反応を引き起こす可能性があります。2025年のレビューでは、分解副産物への炎症反応、タイミングの不一致、および荷重負荷の制限が、より広範な臨床応用への主要な障壁として特定されました。PLAの分解は、分子量およびコポリマー組成に応じて、2ヶ月から8年以上に及ぶ場合があります。この広い範囲により、特定のインプラント部位における長期的な転帰の予測が困難になります。したがって、機器開発者は規制当局および顧客に対して相当量のフォローアップエビデンスを提供する必要があります。これらの要件はコストを引き上げ、生体吸収性ポリマー市場の回収期間を延長します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ポリマータイプ別:
PLAがリードし、PGAがより速い吸収用途を支えるPLAは2026年のポリマータイプ別生体吸収性ポリマー市場シェアの35.83%を占めました。その地位は、広範な規制上の受け入れ、十分に特性評価された分解プロファイル、および荷重負荷整形外科固定への適合性を反映しています。PLAは、2年以上の吸収タイムラインが臨床的に適切なプレート、スクリュー、および縫合糸アンカーに適しています。2025年のレビューでは、膝、肩、足首、および足の固定処置におけるPLAの使用が説明されました。材料の結晶性と遅い分解は、外傷およびスポーツ医学における使用を支えています。Ashlandは2025年6月に整形外科および薬物送達用途向けに追加の高分子量Viatelグレードを発売しており、プレミアム医療グレードPLAへの継続的な需要を示しています。
PGAは生体吸収性ポリマー市場において2027年から2032年の期間にCAGR 12.67%で拡大すると予測されています。60日から90日の吸収が好まれる縫合糸および短サイクルインプラントに使用されています。ポリ(乳酸-コ-グリコール酸)(PLGA)は、ラクチドとグリコリドの比率を調整することで2ヶ月から1年以上の期間にわたって分解でき、薬物送達システムおよび心血管スキャフォールディングへの使用を支えています。ポリカプロラクトン(PCL)は2年から4年の分解期間と低い融点を持ち、歯科およびPLAコンポジットとのブレンドへの使用を支えています。2025年の脊椎ケージ研究では、生分解性形状記憶デバイスの開発を支援するためにPLA/PCLブレンドが使用されました。ポリヒドロキシアルカノエート(PHA)は比較的小さな材料カテゴリーであり、心血管および組織工学研究への関心はあるものの、製造コストおよび機械的強度に関する継続的な制限に直面しています。これらのポリマー間の違いにより、器開発者は特定の臨床目的に適した分解期間を選択できます。PGAはより速い吸収を必要とする用途に適しており、PLAはより長期の固定を支えています。PLGAは制御放出およびスキャフォールド設計のための調整可能な分解挙動を提供します。PCLは加工挙動とより遅い分解が有益な場合に使用されます。この材料の多様性により、生体吸収性ポリマー市場は複数のデバイス形式および治療環境に対応できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
整形外科用デバイスがリードし、薬物送達がより速く成長整形外科用デバイスは2026年の生体吸収性ポリマー市場の43.12%を占めました。このシェアは、前十字靭帯再建術用の吸収性スクリュー、ピン、干渉スクリュー、および腱板修復術用の縫合糸アンカーの臨床使用を反映しています。これらのデバイスはハードウェア摘出処置の必要性を排除し、留置金属に関連する長期感染リスクを低減するとともに、金属アーチファクトなしの画像診断を可能にします。心血管用途も注目すべきであり、2025年1月に米国食品医薬品局は、慢性肢虚血患者の膝窩動脈以下疾患に対するAbbottのEsprit BTK薬物溶出吸収性スキャフォールドを承認しました。PLAがスキャフォールド基材として使用されており、心血管処置とポリマー需要を直接結びつけています。整形外科用途は、様々な固定形式を使用し、デバイスの機械的性能を予想される治癒期間に合わせる必要があるため、引き続き重要です。このニーズが、既知の分解プロファイルを持つ確立された材料が広く使用され続ける理由を説明しており、固定と薬物送達の両要件を満たすグレードを開発するサプライヤーへのインセンティブを与えています。
薬物送達は生体吸収性ポリマー市場において2032年にかけてCAGR 12.75%で成長すると予測されており、用途の中で最も速い成長率です。PLGAおよびPLA製剤は、慢性疾患管理のための制御放出アプローチにおいてますます使用されています。2025年のレビューでは、膝関節症の管理におけるコルチコステロイド、成長因子、および抗生物質のための生分解性ポリマーベースの薬物送達アプローチが議論されました。創傷ケアおよび縫合糸は成熟した用途であり続けていますが、抗菌コーティングおよび薬物溶出PGAおよびPLGA縫合糸への注目が高まっています。2025年のレビューでは、吸収性縫合糸の性能向上のための重要な経路としてポリマー表面機能化が説明されました。組織工学スキャフォールドおよび頭蓋顔面再建メッシュは、3Dプリンティングおよび生体活性フィラーが初期臨床研究を支援している小規模な用途です。これらの用途を合わせることで、生体吸収性ポリマー市場が対応するユースケースが広がります。薬物送達は、材料が分解する間に有用な局所濃度を維持するポリマーを必要とし、分解制御を臨床性能と製品設計の両方の中心に置きます。この用途はまた、材料サプライヤーが製薬および機器開発者と早期段階で協力するための経路を提供します。創傷ケア、縫合糸、およびスキャフォールド用途は、単一の処置タイプへの依存度が低い需要を追加します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米の生体吸収性ポリマー市場
北米は2026年の生体吸収性ポリマー市場シェアの32.45%を占めました。米国は、高い外科処置件数、先進医療機器に対する確立された償還制度、およびポリマー含有デバイスに対する食品医薬品局(FDA)の承認経路を通じてこの地位を支えています。埋植可能デバイスの品質システム要件は、GMP認定ポリマーサプライヤーを優遇し、米国生産拠点を持つ確立された特殊化学品企業の地位を強化しています。カナダとメキシコは小規模な市場であり続けていますが、整形外科および低侵襲手術における処置の増加が需要を支えています。北米はまた、非固定整形外科および薬物送達用途における活発な開発からも恩恵を受けています。この地域は、新しい吸収性製品にアクセスできる病院および機器開発者の大きな基盤を提供しています。規制要件は開発タイムラインを延長する場合がありますが、埋植可能デバイスに使用される材料に対する明確な期待も生み出します。その結果、品質文書と用途サポートを維持するサプライヤーは、この地域の顧客に対応するのに有利な立場にあります。
欧州・中東・アフリカおよび南米の生体吸収性ポリマー市場
欧州は第2位の地域市場であり、ドイツ、英国、フランス、および北欧諸国が主導しています。この地域は、先進的な生体吸収性ポリマー生産と複雑な外科処置を組み合わせています。Corbionはオランダのゴリンヘムおよびジョージア州タッカーにPURASORB生産施設を運営しており、欧州およびグローバルサプライを支えています。2025年7月、EvonikはRESOMER生体吸収性ポリマーの欧州経済領域(EEA)、英国、スイス、およびトルコにおける独占欧州販売代理店としてIMCDを任命しました。この契約は整形外科用デバイス、組織再建、歯科メッシュ、および3Dプリント埋植可能デバイスをカバーしています。欧州の地位は、グローバルな機器顧客にサービスを提供するメーカーの存在によってさらに強化されており、流通契約により適格ポリマーへのアクセスが生産拠点を超えて拡大しています。カバーされる用途の範囲は、需要が単一のインプラントタイプに限定されていないことを示しています。南米、中東、およびアフリカは小規模な市場であり、外科インフラの発展、民間病院の成長、および生分解性医療材料の調達が将来の需要を支える可能性があります。ただし、これらの地域では国際基準との規制整合が依然として制約となっています。
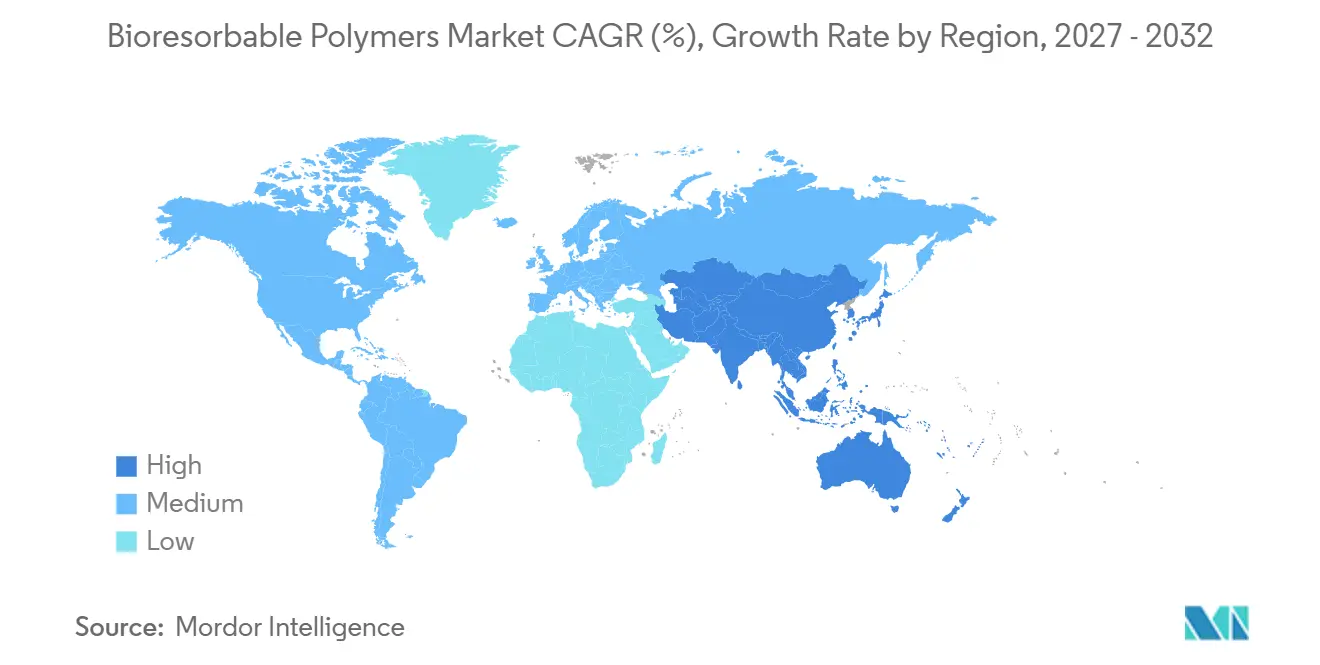
アジア太平洋の生体吸収性ポリマー市場
アジア太平洋は生体吸収性ポリマー市場において2032年にかけてCAGR 12.81%で拡大すると予測されており、最も速い地域成長率です。中国、日本、韓国、およインドは異なる需要プロファイルを持っていますが、いずれも医療機器能力を強化しています。中国の「健康中国2030」プログラムおよびバイオエコノミー発展に関する第14次五ヶ年計画は、医療グレードPLA、PLGA、およびPGAへの国内関心を支えています。2025年7月、Evonikは上海に最大の医療機器用途センターを開設し、汎アジア市場向けの生体吸収性ポリマー加工のためのISOクラス7クリーンルームを含んでいます。日本の高齢化人口は整形外科および心血管デバイスへの需要を支えています。韓国の再生医療活動およびインドの医療機器への投資も生分解性インプラントの開発に貢献しています。中国は国内医療および機器生産において重要であり、日本は高齢化人口への高度なケアに注力し、韓国は再生医療を通じてスキャフォールド開発を支援し、インドは医療機器製造能力を構築しています。これらの市場は異なる速度で発展していますが、それぞれが独自の需要源を提供しており、総合的に生体吸収性材料の広域的な地域普及を支えています。
競合環境
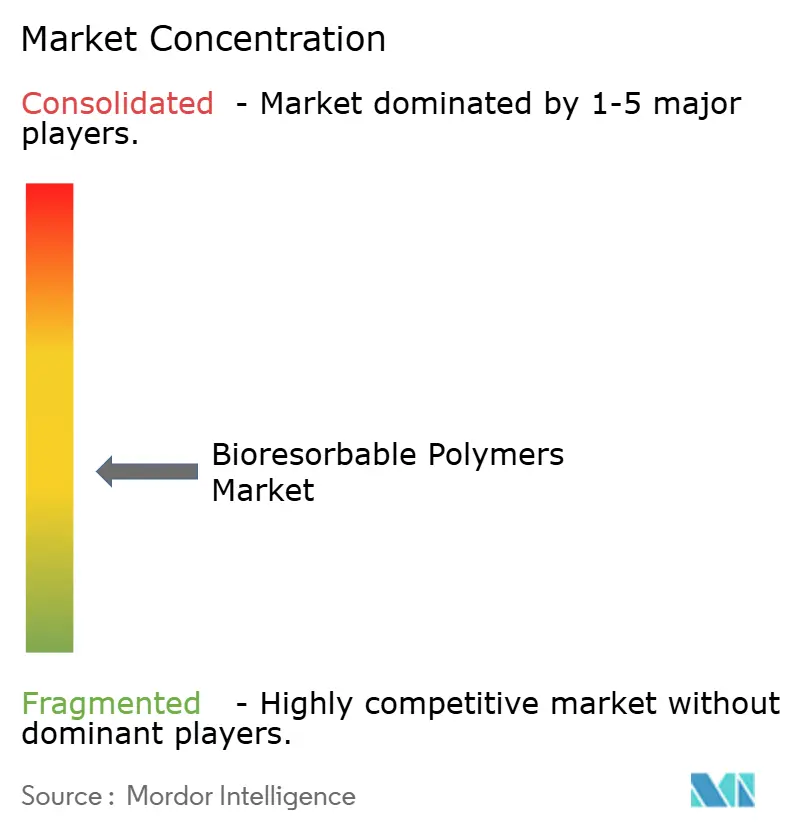
生体吸収性ポリマー市場は中程度に分散しています。主要なポリマーサプライヤーには、Evonik Industries、Corbion、Ashland、およびDSM-Firmenichが含まれます。デバイスおよびコンポーネント製造はより分散しており、臨床的専門化と規制承認が製品レベルのニッチを生み出しています。ポリマーサプライヤーは、認定医療グレード材料、モノマー化学、GMP製造、および製剤文書を通じて競争しています。5年から10年の適格性確認サイクルがデバイス規制申請書に組み込まれる場合があり、顧客にとっての切り替えコストが生じます。これらの条件により、確立された材料サプライヤーは市場において持続的な地位を得ており、サプライヤーの品質実績の歴史が機器会社にとって重要になります。材料は技術的要件を満たし、一貫した文書と製造管理によって支えられる必要があります。これにより、標準的なポリマーとは異なる競争環境が生まれます。入手可能な情報は主要サプライヤーを特定していますが、それらの合計市場シェアは提供されていません。
Evonikは2025年7月にIMCDをRESOMER医療機器ポリマーの欧州販売代理店として任命することで商業的リーチを拡大しました。同社はまた2025年7月に汎アジア市場での加工作業を支援するために上海医療機器用途センターを開設しました。CorbionのゴリンヘムおよびタッカーにおけるEUR 5,000万(約5,613万米ドル)の拡張プログラムは、バイオメディカル顧客向けの能力増強の意図を示しています。Ashlandは2025年6月に整形外科および薬物送達需要に対応するために高分子量Viatelグレードを追加しました。これらの動きは、地理的アクセス、検証済み能力、および医療用途の幅広い範囲に焦点を当てています。また、サプライヤーが能力投資を地域技術サポートおよび流通と結びつけていることも示しています。これは、機器開発者が確立された製造および品質プロセス内で機能する材料を必要とするため重要です。より広い商業ネットワークにより、製品開発中に適格材料へアクセスが容易になり、追加グレードにより開発者は意図するデバイスまたは送達システムに適したポリマープロファイルを選択できます。
デバイスレベルでは、企業は臨床的エビデンス、規制承認の速度、外科医トレーニング、および薬物送達またはデバイス機能とのポリマー性能の統合において競争しています。AbbottのFDA承認Esprit BTKスキャフォールドは、特定の心血管用途におけるエビデンスと規制実行の重要性を示しています。積層造形技術は主要な競争分野であり、3Dおよび4Dプリンティングワークフローには適格フィードストックが必要です。分解制御、表面修飾、および組み合わせ製品における特許活動は、差別化された材料プラットフォームを保護できます。生体吸収性ポリマー市場は、定義された解剖学的用途において強力な臨床的地位を確立できる特化した機器会社に対して開かれています。この構造により、小規模企業は信頼できるエビデンスで特定の臨床ニーズに対応することで競争する道を得ます。ただし、材料品質、デバイス設計、および規制作業を同一開発プログラムの連結した部分として管理することも求められます。
機器開発者のニーズを理解するサプライヤーは、材料量以上のものを提供できます。技術文書と加工サポートにより、新しい用途に対する材料評価に必要な労力を削減でき、競争の焦点を価格だけでなく実証された実行力へとシフトさせます。生体吸収性ポリマー市場は、したがって、製品の開発および商業的ライフを通じて持続する関係によって形成されます。ポリマーサプライヤーは、材料選択、加工、品質文書、およびその後の変更評価を通じて顧客をサポートする必要があります。機器会社はまた、同じポリマークラスが用途によって異なる挙動を示す可能性があるため、性能要件を明確に伝える必要があります。材料とデバイス開発のこの密接な結びつきは、信頼できる技術サポートを提供できないサプライヤーの役割を制限する一方で、狭い臨床または製造上の問題に対応できる専門家に余地を生み出します。市場は、材料の専門知識と信頼できる規制および用途知識を組み合わせた企業を引き続き評価するでしょう。
生体収性ポリマー産業のリーダー
-
Evonik Industries AG
-
Corbion N.V.
-
Ashland
-
Geon Performance Solutions LLC
-
KLS Martin Group
- 注:主要企業の掲載順は順位を示すものではありません。
生体吸収性ポリマー市場 このレポートでカバーされる企業
- Ashland
- Bezwada Biomedical, LLC
- Biogeneral, Inc.
- Biotronik SE & Co. KG
- Boston Scientific Corporation
- Corbion N.V.
- dsm-firmenich
- Elixir Medical Corporation
- Evonik Industries AG
- Geon Performance Solutions LLC
- Johnson and Johnson MedTech
- KLS Martin Group
- Medtronic
- Poly-Med Incorporated
- REVA Medical, LLC
- Seqens
最近の産業開発事情 生体吸収性ポリマー市場
- 2025年9月:Evonik Industriesは、医療機器開発向けの臨床グレードの組換え非動物由来コラーゲン様タンパク質「VECOLLAN」を発売しました。この材料は、生体吸収性ポリマー分野において整形外科、医療美容、およびスポーツ医学への潜在的な用途を持ち、2026年以降の検証済み材料供給が確約されています。
- 2025年9月:米国食品医薬品局は、バチルス・カルメット・ゲラン(BCG)非応答性の非筋層浸潤性膀胱がんに対するゲムシタビン膀胱内投与システム「Inlexzo」を承認しました。このシステムは85名の患者において82.4%の完全奏効率を記録し、生体吸収性ポリマーベースの薬物送達システムへの需要を支えています。
グローバル生体吸収性ポリマー市場レポートの範囲
生体吸収性ポリマーは、体内で分解し、細胞に完全に吸収されるか代謝プロセスを通じて排出される材料であり、外科的摘出の必要性を排除します。これらのポリマーは、加水分解または酵素活性を通じて定義された期間にわたって分解し、体が自然に処理・排出する副産物を生成します。
生体吸収性ポリマー市場は、ポリマータイプ、用途、および地域によってセグメント化されています。ポリマータイプ別では、市場はポリ乳酸(PLA)、ポリグリコール酸(PGA)、ポリ(乳酸-コ-グリコール酸)(PLGA)、ポリカプロラクトン(PCL)、ポリヒドロキシアルカノエート(PHA)、およびその他にセグメント化されています。用途別では、市場は整形外科用デバイス、薬物送達、心血管用途、創傷ケアおよび縫合糸、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15ヶ国にわたるグローバル生体吸収性ポリマーの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| ポリ乳酸(PLA) |
| ポリグリコール酸(PGA) |
| ポリ(乳酸-コ-グリコール酸)(PLGA) |
| ポリカプロラクトン(PCL) |
| ポリヒドロキシアルカノエート(PHA) |
| その他 |
| 整形外科用デバイス |
| 薬物送達 |
| 心血管用途 |
| 創傷ケアおよび縫合糸 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| ポリマータイプ別 | ポリ乳酸(PLA) | |
| ポリグリコール酸(PGA) | ||
| ポリ(乳酸-コ-グリコール酸)(PLGA) | ||
| ポリカプロラクトン(PCL) | ||
| ポリヒドロキシアルカノエート(PHA) | ||
| その他 | ||
| 用途別 | 整形外科用デバイス | |
| 薬物送達 | ||
| 心血管用途 | ||
| 創傷ケアおよび縫合糸 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
生体吸収性ポリマー市場の現在の市場規模は?
生体吸収性ポリマー市場規模は2026年に18.2億米ドルと評価され、2027年の20.2億米ドルから2032年には35.0億米ドルへと、予測期間(2027年~2032年)においてCAGR 11.65%で成長すると推定されています。
生体吸収性ポリマーにおいて最も速く成長している用途は何ですか?
薬物送達が最も速く成長している用途であり、2032年にかけてCAGR 12.75%が予測されています。
整形外科用デバイスが生体吸収性ポリマーにとって重要な理由は何ですか?
整形外科用デバイスは2026年の市場の43.12%を占め、スクリュー、ピン、アンカー、およびその他の一時的固定デバイスへの需要によって牽引されています。
2032年にかけて最も速く成長すると予想される地域はどこですか?
アジア太平洋は2032年にかけてCAGR 12.81%で成長すると予測されており、機器製造とヘルスケア投資によって支えられています。