
Tamaño y Participación del Mercado de Polímeros Biorreabsorbibles
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
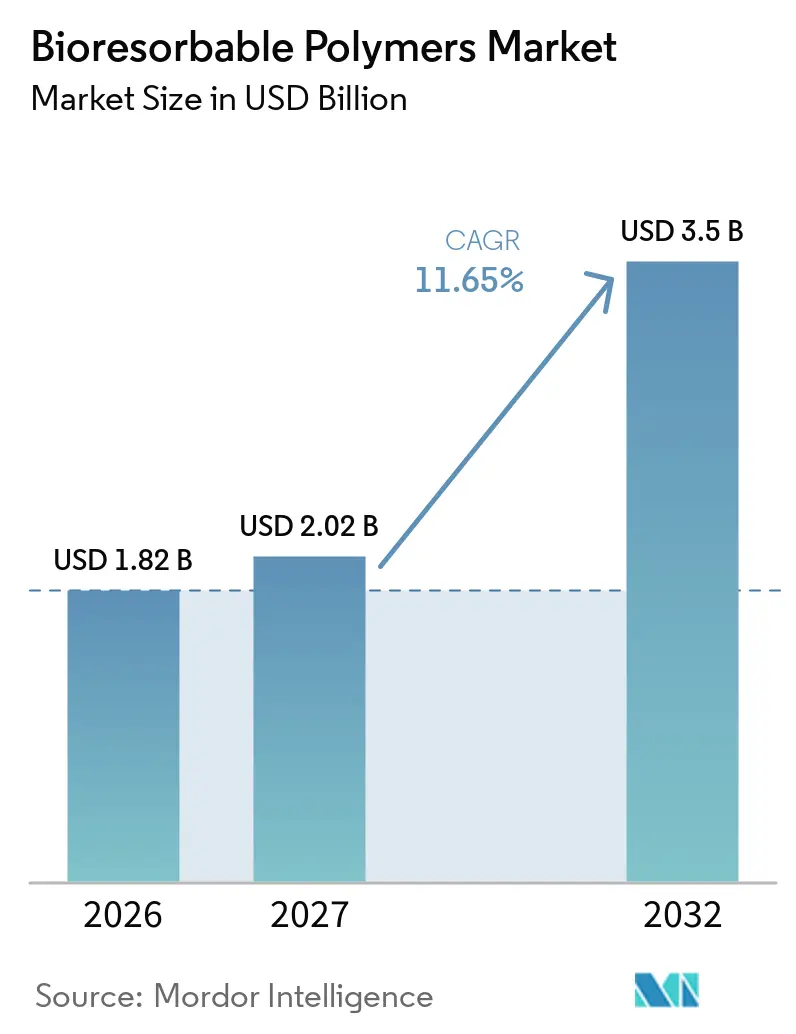
| Tamaño del Mercado (2027) | 2.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 11.65 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Polímeros Biorreabsorbibles por Mordor Intelligence
El tamaño del mercado de polímeros biorreabsorbibles fue valorado en 1,82 mil millones de USD en 2026 y se estima que crecerá desde 2,02 mil millones de USD en 2027 hasta 3,50 mil millones de USD para 2032, a una CAGR del 11,65% durante el período de pronóstico (2027-2032). El crecimiento en este mercado refleja un cambio en el diseño de dispositivos médicos hacia implantes que no permanecen en el cuerpo después del tratamiento. Este enfoque reduce la necesidad de procedimientos de extracción en aplicaciones ortopédicas, cardiovasculares y de administración de fármacos. Los proveedores con capacidad certificada en BPF y perfiles de degradación validados están ganando importancia, ya que los desarrolladores de dispositivos deben calificar los materiales durante períodos prolongados. Estos ciclos de calificación pueden durar de 5 a 10 años, lo que favorece a los proveedores establecidos y dificulta los cambios de material una vez aprobada la solicitud de un dispositivo. El mercado de polímeros biorreabsorbibles también depende de alinear el perfil de degradación de un polímero con los requisitos de curación del tejido.
Conclusiones Clave del Informe
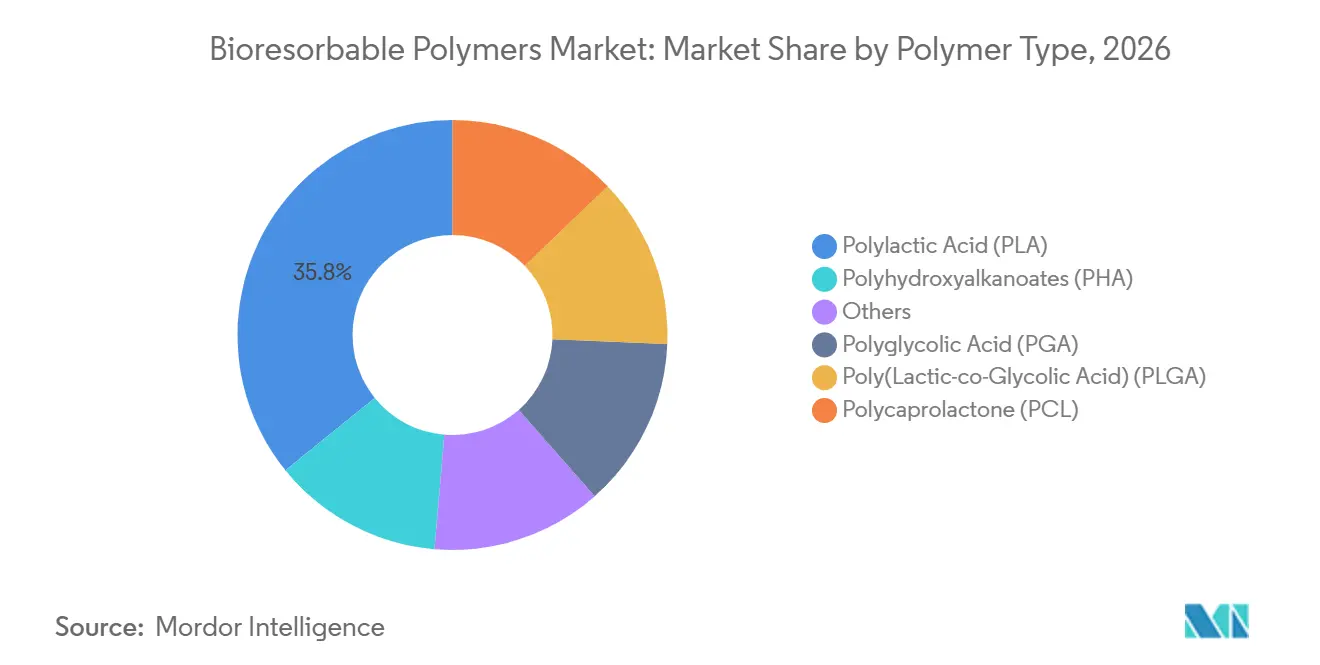
- Por tipo de polímero, el Ácido Poliláctico (PLA) representó el 35,83% de la participación total del mercado en 2026, mientras que se pronostica que el Ácido Poliglicólico (PGA) crecerá a una CAGR del 12,67% hasta 2032.
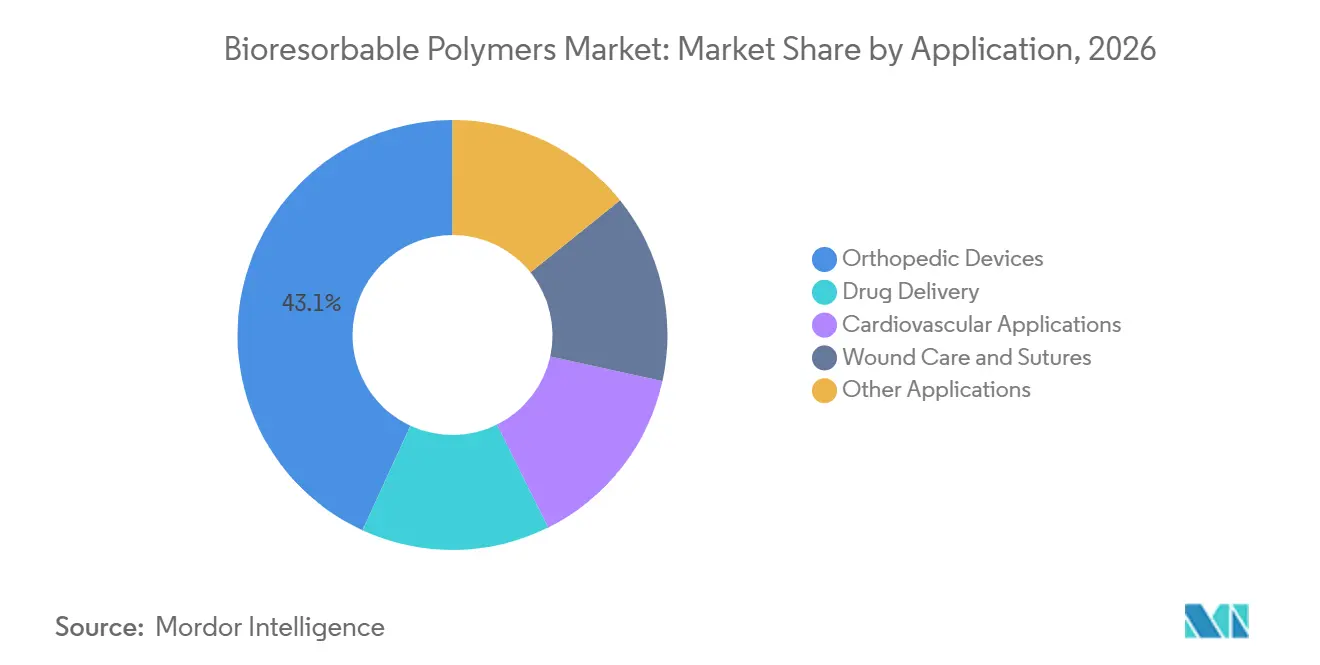
- Por aplicación, los dispositivos ortopédicos representaron el 43,12% de la participación del mercado de polímeros biorreabsorbibles en 2026, mientras que se pronostica que la administración de fármacos se expandirá a una CAGR del 12,75% hasta 2032.
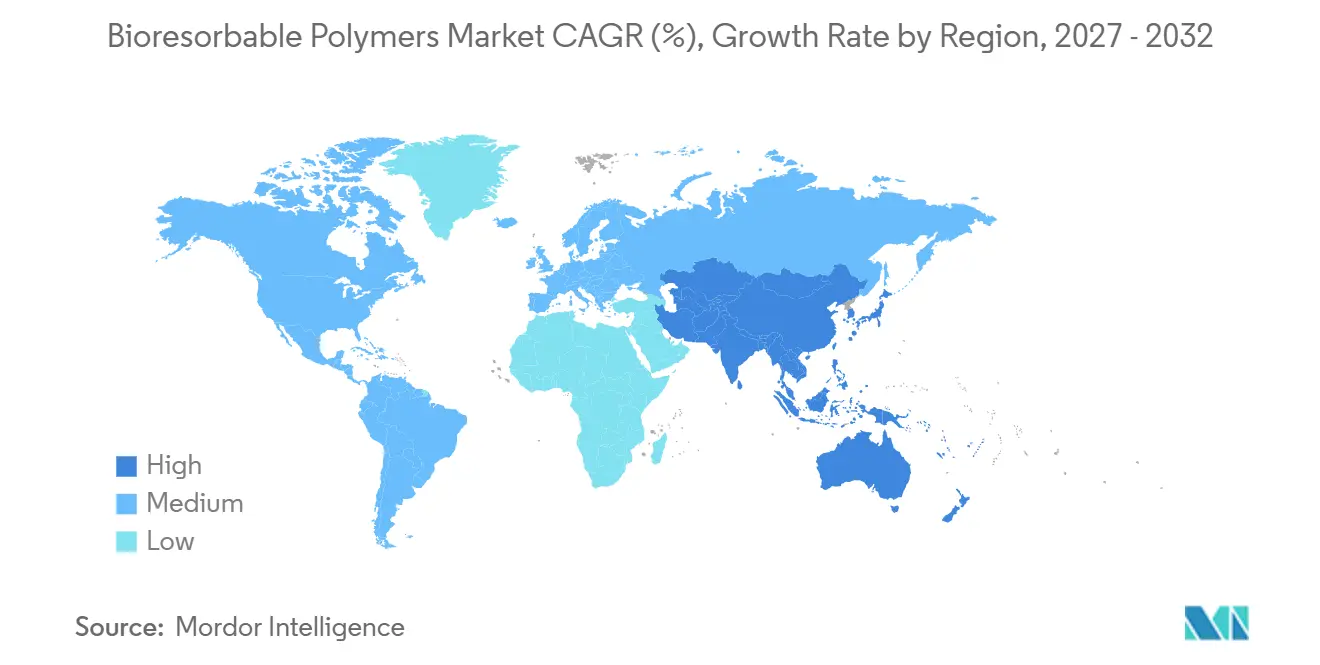
- Por geografía, América del Norte representó el 32,45% de la participación total del mercado en 2026, mientras que se pronostica que Asia-Pacífico crecerá a una CAGR del 12,81% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en los Volúmenes de Procedimientos Ortopédicos y de Traumatología | +3.2% | Global, concentrado en América del Norte, Europa y los mercados de Asia-Pacífico con población envejecida | Corto plazo (≤ 2 años) |
| Cambio hacia Sistemas de Implantes que Evitan la Cirugía de Extracción | +2.5% | Global, con la mayor demanda en Europa y América del Norte | Mediano plazo (2-4 años) |
| Administración de Fármacos de Liberación Controlada de Precisión | +2.0% | Global, con rápida adopción en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Dispositivos Específicos para el Paciente Habilitados por Fabricación Aditiva | +1.4% | América del Norte, Europa y centros avanzados de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Expansión de la Capacidad de Polímeros de Grado Médico y Apoyo de CDMO | +1.0% | Global, con adiciones de capacidad en los Estados Unidos, Alemania, los Países Bajos y China | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en los Volúmenes de Procedimientos Ortopédicos y de Traumatología
Los procedimientos ortopédicos y de traumatología siguen siendo el principal impulsor de la demanda de polímeros biorreabsorbibles, ya que los dispositivos de fijación temporal pueden ser reabsorbidos una vez que la curación ósea está completa. El aumento de las poblaciones geriátricas y las tasas de enfermedades musculoesqueléticas respaldan el número de procedimientos quirúrgicos. Una revisión de 2025 encontró que la ortopedia representó el 75% de los estudios quirúrgicos que evaluaron implantes de polímeros biodegradables, lo que subraya el papel clínico de los materiales reabsorbibles en esta especialidad. El mercado de polímeros biorreabsorbibles se beneficia de aplicaciones como la reconstrucción del ligamento cruzado anterior, la reparación del manguito rotador y la fijación meniscal. Estos procedimientos también son relevantes para pacientes más jóvenes que pueden preferir evitar el hardware retenido. Esta base de demanda respalda el uso continuo de estos materiales en dispositivos de traumatología y medicina deportiva.
Cambio hacia Sistemas de Implantes que Evitan la Cirugía de Extracción
El hardware permanente puede estar asociado con el blindaje de tensión, reacciones tisulares locales y procedimientos de revisión. Los tornillos, clavos y placas biorreabsorbibles están diseñados para degradarse a lo largo de meses o años mientras la carga mecánica regresa al tejido en curación. Un estudio clínico de 2025 sobre la fijación absorbible del colgajo craneal reportó una tasa de éxito del 100% para el posicionamiento del colgajo óseo en el grupo experimental. El estudio también reportó un volumen de implante residual del 48,80% a las 48 semanas, lo que indica una degradación controlada en el sistema evaluado. Evitar un procedimiento de revisión puede hacer que estos dispositivos sean más atractivos para los equipos de adquisición hospitalaria, ya que las readmisiones añaden costos. El mercado de polímeros biorreabsorbibles se beneficia tanto del interés clínico como económico en reducir la necesidad de intervenciones posteriores.
Administración de Fármacos de Liberación Controlada de Precisión
Los sistemas de liberación controlada basados en PLGA se utilizan en aplicaciones de oncología, neurología y oftalmología que requieren una exposición local sostenida al fármaco. Una revisión de 2025 describió el uso de implantes de PLGA para agentes anticancerígenos, corticosteroides y factores de crecimiento en varios entornos clínicos[1]. La misma revisión señaló que la impresión 3D y los sistemas de formación in situ pueden mejorar el control de la liberación en ráfaga. La Administración de Alimentos y Medicamentos de los Estados Unidos aprobó el sistema intravesical de gemcitabina, Inlexzo, en septiembre de 2025 para el cáncer de vejiga no músculo-invasivo no respondedor a BCG. El mercado de polímeros biorreabsorbibles se beneficia del creciente interés en plataformas de liberación controlada, aunque el sistema Inlexzo aprobado no es reabsorbible. El interés en alternativas completamente biorreabsorbibles está respaldado por la necesidad de administrar tratamiento sin recuperación posterior del dispositivo.
Dispositivos Específicos para el Paciente Habilitados por Fabricación Aditiva
La fabricación aditiva permite a los fabricantes de dispositivos crear placas, mallas y andamios específicos para el paciente a partir de polímeros de grado médico. Estos diseños utilizan datos de tomografía computarizada y resonancia magnética para adaptarse más estrechamente a anatomías complejas que los dispositivos estándar. Un estudio de 2025 desarrolló jaulas espinales de PLA/PCL impresas en 4D reforzadas con óxido de grafeno. Con un 1% en peso de óxido de grafeno, el estudio reportó una resistencia a la tracción de 23,60 MPa y una resistencia a la compresión de 40,70 MPa, manteniendo la biodegradabilidad y el despliegue con memoria de forma. El mercado de polímeros biorreabsorbibles se beneficia de la fabricación personalizada y en el punto de atención a medida que maduran los marcos clínicos. Los materiales de alimentación de polímeros de grado médico requieren certificación ISO 13485, lo que limita la base de proveedores disponibles y concentra la demanda entre los proveedores capaces de suministrar materiales certificados.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Ciclos de Validación Largos y Dependientes de la Aplicación | -1.6% | Global, con el mayor efecto en América del Norte y Europa | Mediano plazo (2-4 años) |
| Incertidumbre sobre el Riesgo Inflamatorio y de Partículas de Degradación | -1.2% | Global, especialmente en mercados de alta complejidad con vigilancia rigurosa | Largo plazo (≥ 4 años) |
| Sensibilidad al Procesamiento y Riesgo de Consistencia entre Lotes | -0.8% | Global, particularmente desafiante para los nuevos participantes en Asia | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Ciclos de Validación Largos y Dependientes de la Aplicación
Los dispositivos médicos biorreabsorbibles requieren estudios de cinética de degradación, evaluaciones de biocompatibilidad y evidencia clínica, todos los cuales varan según la aplicación. Los dispositivos cardiovasculares enfrentan revisiones regulatorias más largas que las suturas absorbibles debido al mayor riesgo clínico. El Reglamento de Dispositivos Médicos de la Unión Europea exige una evaluación clínica integral para los dispositivos médicos[2]. Los cambios en el peso molecular, la proporción de copolímero o el método de esterilización pueden requerir nuevos trabajos de biocompatibilidad bajo los requisitos de la norma ISO 10993. Estos pasos prolongan los plazos de desarrollo y aumentan la carga para los innovadores más pequeños. El mercado de polímeros biorreabsorbibles favorece en consecuencia a los proveedores con registros de materiales y regulatorios establecidos.
Incertidumbre sobre el Riesgo Inflamatorio y de Partículas de Degradación
La acumulación de ácido láctico, los cambios de pH y los residuos de partículas pueden desencadenar respuestas inflamatorias locales en tejidos con escasa vascularización. Una revisión de 2025 identificó las respuestas inflamatorias a los subproductos de degradación, los desajustes de temporización y las limitaciones de carga como las principales barreras para una traducción clínica más amplia. La degradación del PLA puede oscilar entre 2 meses y más de 8 años, dependiendo del peso molecular y la composición del copolímero. Este amplio rango dificulta la predicción de los resultados a largo plazo para ciertas ubicaciones de implantes. Los desarrolladores de dispositivos deben, por tanto, proporcionar evidencia de seguimiento sustancial para los reguladores y clientes. Estos requisitos aumentan los costos y extienden el período de retorno para el mercado de polímeros biorreabsorbibles.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Polímero:
El PLA Lidera Mientras que el PGA Apoya Aplicaciones de Absorción Más RápidaEl PLA representó el 35,83% de la participación del mercado de polímeros biorreabsorbibles por tipo de polímero en 2026. Su posición refleja una amplia aceptación regulatoria, un perfil de degradación bien caracterizado y relevancia para la fijación ortopédica de carga. El PLA es adecuado para placas, tornillos y anclajes de sutura donde los plazos de reabsorción de dos años o más son clínicamente apropiados. Una revisión de 2025 describió el uso del PLA en procedimientos de fijación de rodilla, hombro, tobillo y pie. La cristalinidad del material y su lenta degradación respaldan su uso en traumatología y medicina deportiva. Ashland lanzó grados adicionales de Viatel de alto peso molecular en junio de 2025 para aplicaciones ortopédicas y de administración de fármacos, lo que indica una demanda continua de PLA de grado médico premium.
Se pronostica que el PGA se expandirá a una CAGR del 12,67% durante 2027-2032 dentro del mercado de polímeros biorreabsorbibles. Se utiliza en suturas e implantes de ciclo corto donde se prefiere una reabsorción de 60 a 90 días. El poli(ácido láctico-co-glicólico) (PLGA) puede degradarse en un período de 2 meses a más de 1 año ajustando la proporción de láctido a glicólido, lo que respalda su uso en sistemas de administración de fármacos y andamiaje cardiovascular. El policaprolactona (PCL) tiene un período de degradación de dos a cuatro años y un punto de fusión bajo, lo que respalda su uso en odontología y en la mezcla con compuestos de PLA. Un estudio de jaulas espinales de 2025 utilizó mezclas de PLA/PCL para apoyar el desarrollo de dispositivos biodegradables con memoria de forma. El polihidroxialcanoato (PHA) sigue siendo una categoría de material relativamente pequeña, con interés en la investigación cardiovascular y de ingeniería de tejidos, pero enfrenta limitaciones continuas relacionadas con los costos de producción y la resistencia mecánica. Las diferencias entre estos polímeros permiten a los desarrolladores de dispositivos seleccionar un período de degradación adecuado para un propósito clínico específico. El PGA es adecuado para aplicaciones que requieren una absorción más rápida, mientras que el PLA respalda una fijación más duradera. El PLGA ofrece un comportamiento de degradación ajustable para la liberación controlada y el diseño de andamios. El PCL se utiliza donde el comportamiento de procesamiento y la degradación más lenta son valiosos. Esta gama de materiales permite al mercado de polímeros biorreabsorbibles servir a varios formatos de dispositivos y entornos de tratamiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Dispositivos Ortopédicos Lideran Mientras que la Administración de Fármacos Crece Más RápidoLos dispositivos ortopédicos representaron el 43,12% del mercado de polímeros biorreabsorbibles en 2026. Esta participación refleja el uso clínico de tornillos reabsorbibles, clavos, tornillos de interferencia para la reconstrucción del ligamento cruzado anterior y anclajes de sutura para la reparación del manguito rotador. Estos dispositivos eliminan la necesidad de procedimientos de extracción de hardware y reducen el riesgo de infección a largo plazo asociado con el metal retenido, al tiempo que permiten el diagnóstico por imagen sin artefactos metálicos. El uso cardiovascular también es notable; en enero de 2025, la Administración de Alimentos y Medicamentos de los Estados Unidos aprobó el andamio reabsorbible liberador de fármacos Esprit BTK de Abbott para la enfermedad arterial infrapoplítea en pacientes con isquemia crónica que amenaza la extremidad. El PLA sirve como sustrato del andamio, vinculando directamente los procedimientos cardiovasculares con la demanda de polímeros. Las aplicaciones ortopédicas siguen siendo importantes porque utilizan una variedad de formatos de fijación y requieren que el rendimiento mecánico del dispositivo coincida con el período de curación esperado. Esta necesidad explica por qué los materiales establecidos con perfiles de degradación conocidos siguen siendo ampliamente utilizados y da a los proveedores un incentivo para desarrollar grados que cumplan tanto con los requisitos de fijación como de administración de fármacos.
Se pronostica que la administración de fármacos crecerá a una CAGR del 12,75% hasta 2032, la tasa de crecimiento más rápida entre las aplicaciones en el mercado de polímeros biorreabsorbibles. Las formulaciones de PLGA y PLA se utilizan cada vez más en enfoques de liberación controlada para el manejo de enfermedades crónicas. Una revisión de 2025 analizó los enfoques de administración de fármacos basados en polímeros biodegradables para corticosteroides, factores de crecimiento y antibióticos en el manejo de la osteoartritis de rodilla. El cuidado de heridas y las suturas siguen siendo aplicaciones maduras, pero las suturas de PGA y PLGA con recubrimiento antibacteriano y liberadoras de fármacos están recibiendo mayor atención. Una revisión de 2025 describió la funcionalización de la superficie del polímero como una ruta importante para mejorar el rendimiento de las suturas absorbibles. Los andamios de ingeniería de tejidos y las mallas de reconstrucción craneofacial son aplicaciones más pequeñas donde la impresión 3D y los rellenos bioactivos están apoyando el trabajo clínico inicial. En conjunto, estas aplicaciones amplían los casos de uso atendidos por el mercado de polímeros biorreabsorbibles. La administración de fármacos requiere polímeros que mantengan una concentración local útil mientras el material se degrada, lo que hace que el control de la degradación sea central tanto para el rendimiento clínico como para el diseño del producto. Esta aplicación también proporciona una vía para que los proveedores de materiales colaboren con los desarrolladores farmacéuticos y de dispositivos en una etapa temprana. El cuidado de heridas, las suturas y las aplicaciones de andamios añaden demanda que es menos dependiente de un único tipo de procedimiento.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Polímeros Biorreabsorbibles en América del Norte
América del Norte representó el 32,45% de la participación del mercado de polímeros biorreabsorbibles en 2026. Los Estados Unidos respaldan esta posición a través de un alto número de procedimientos quirúrgicos, reembolso establecido para dispositivos médicos avanzados y las vías de la Administración de Alimentos y Medicamentos (FDA) para dispositivos que contienen polímeros. Los requisitos del sistema de calidad para dispositivos implantables favorecen a los proveedores de polímeros certificados en BPF, reforzando la posición de las empresas químicas especializadas establecidas con sitios de producción en los Estados Unidos. Canadá y México siguen siendo mercados más pequeños, aunque el crecimiento de procedimientos en ortopedia y cirugía mínimamente invasiva respalda la demanda. América del Norte también se beneficia del desarrollo activo en aplicaciones ortopédicas no de fijación y de administración de fármacos. La región proporciona una gran base de hospitales y desarrolladores de dispositivos con acceso a nuevos productos reabsorbibles. Si bien los requisitos regulatorios pueden prolongar los plazos de desarrollo, también crean expectativas claras para los materiales utilizados en dispositivos implantables. Como resultado, los proveedores que mantienen documentación de calidad y soporte de aplicaciones están bien posicionados para atender a los clientes en la región.
Mercado de Polímeros Biorreabsorbibles en EMEA y América del Sur
Europa es el segundo mercado regional más grande, liderado por Alemania, el Reino Unido, Francia y los países nórdicos. La región combina una producción avanzada de polímeros biorreabsorbibles con procedimientos quirúrgicos complejos. Corbion opera instalaciones de producción de PURASORB en Gorinchem, Países Bajos, y Tucker, Georgia, apoyando el suministro europeo y global. En julio de 2025, Evonik designó a IMCD como su distribuidor exclusivo en Europa para los polímeros biorreabsorbibles RESOMER en el Espacio Económico Europeo (EEE), el Reino Unido, Suiza y Turquía. El acuerdo cubre dispositivos ortopédicos, reconstrucción de tejidos, mallas dentales y dispositivos implantables impresos en 3D. La posición de Europa se ve reforzada además por la presencia de fabricantes que atienden a clientes globales de dispositivos, y los acuerdos de distribución amplían el acceso a polímeros calificados más allá de sus ubicaciones de producción. La gama de aplicaciones cubiertas indica que la demanda no se limita a un único tipo de implante. América del Sur, Oriente Medio y África siguen siendo mercados más pequeños donde el desarrollo de infraestructura quirúrgica, el crecimiento de hospitales privados y la adquisición de materiales médicos biodegradables pueden respaldar la demanda futura. Sin embargo, la alineación regulatoria con los estándares internacionales sigue siendo una limitación en estas regiones.
Mercado de Polímeros Biorreabsorbibles en Asia-Pacífico
Se pronostica que Asia-Pacífico se expandirá a una CAGR del 12,81% hasta 2032, la tasa de crecimiento regional más rápida en el mercado de polímeros biorreabsorbibles. China, Japón, Corea del Sur e India tienen diferentes perfiles de demanda, pero todos están fortaleciendo sus capacidades en dispositivos médicos. El programa Healthy China 2030 de China y su 14.º Plan Quinquenal para el desarrollo de la bioeconomía respaldan el interés interno en PLA, PLGA y PGA de grado médico. En julio de 2025, Evonik inauguró su mayor centro de aplicaciones para dispositivos médicos en Shanghái, que incluye una sala limpia de Clase ISO 7 para el procesamiento de polímeros biorreabsorbibles para el mercado panasiático. La población envejecida de Japón respalda la demanda de dispositivos ortopédicos y cardiovasculares. La actividad de medicina regenerativa de Corea del Sur y la inversión de India en dispositivos médicos también están contribuyendo al desarrollo de implantes biodegradables. China es significativa en la producción médica y de dispositivos domésticos; Japón se centra en la atención avanzada para una población envejecida; Corea del Sur apoya el desarrollo de andamios a través de la medicina regenerativa; e India está construyendo capacidad de fabricación de dispositivos médicos. Si bien estos mercados se desarrollan a diferentes ritmos, cada uno contribuye con una fuente distinta de demanda, apoyando colectivamente una adopción regional más amplia de materiales biorreabsorbibles.
Panorama Competitivo
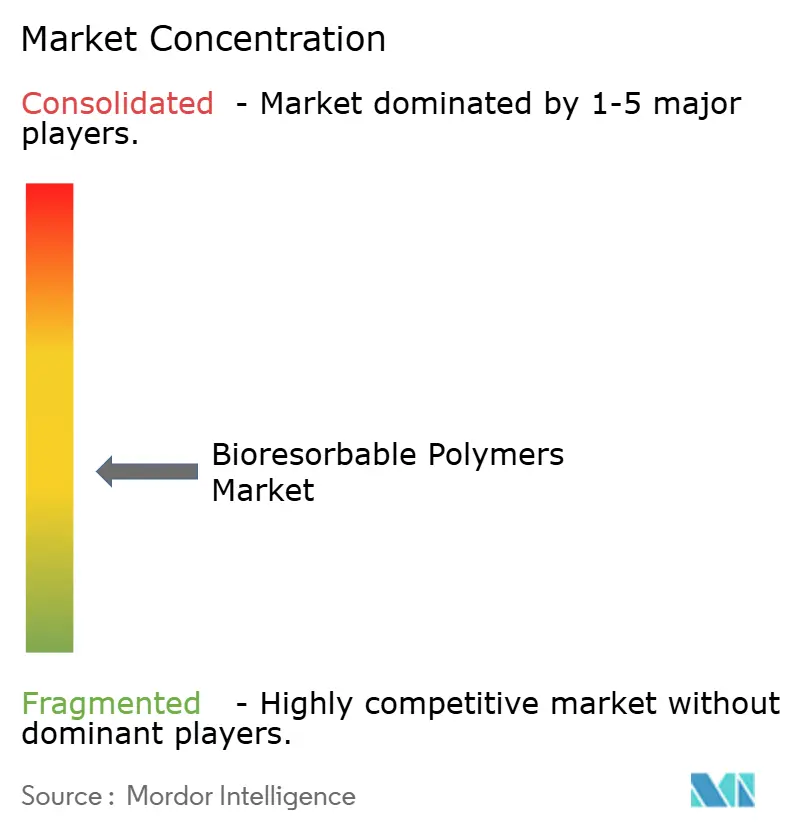
El mercado de polímeros biorreabsorbibles está moderadamente fragmentado. Los principales proveedores de polímeros incluyen Evonik Industries, Corbion, Ashland y DSM-Firmenich. La fabricación de dispositivos y componentes está más fragmentada, ya que la especialización clínica y la aprobación regulatoria crean nichos a nivel de producto. Los proveedores de polímeros compiten a través de materiales de grado médico certificados, química de monómeros, fabricación en BPF y documentación de formulación. Los ciclos de calificación de 5 a 10 años pueden estar integrados en los expedientes regulatorios de los dispositivos, lo que genera costos de cambio para los clientes. Estas condiciones otorgan a los proveedores de materiales establecidos una posición duradera en el mercado y hacen que el historial de calidad de un proveedor sea importante para las empresas de dispositivos. Un material debe cumplir con los requisitos técnicos y estar respaldado por documentación consistente y controles de fabricación. Esto crea un entorno competitivo diferente al de los polímeros estándar. La información disponible identifica a los principales proveedores, pero no proporciona sus participaciones de mercado combinadas.
Evonik amplió su alcance comercial en julio de 2025 al designar a IMCD como distribuidor europeo de los polímeros RESOMER para dispositivos médicos. La empresa también inauguró un centro de aplicaciones para dispositivos médicos en Shanghái en julio de 2025 para apoyar el trabajo de procesamiento en el mercado panasiático. El programa de expansión de Corbion por 50 millones de EUR (~56,13 millones de USD) en Gorinchem y Tucker señala su intención de añadir capacidad para clientes biomédicos. Ashland añadió grados de Viatel de alto peso molecular en junio de 2025 para satisfacer la demanda ortopédica y de administración de fármacos. Estos movimientos se centran en el acceso geográfico, la capacidad validada y una gama más amplia de aplicaciones médicas. También indican que los proveedores están vinculando la inversión en capacidad con el soporte técnico local y la distribución. Esto es importante porque los desarrolladores de dispositivos necesitan materiales que funcionen dentro de los procesos de fabricación y calidad establecidos. Una red comercial más amplia puede hacer que los materiales calificados sean más accesibles durante el desarrollo del producto, y los grados adicionales pueden ayudar a los desarrolladores a seleccionar un perfil de polímero adecuado para el dispositivo o sistema de administración previsto.
A nivel de dispositivos, las empresas compiten en evidencia clínica, velocidad de autorización regulatoria, formación de cirujanos e integración del rendimiento del polímero con las funciones de administración de fármacos o del dispositivo. El andamio Esprit BTK de Abbott aprobado por la FDA ilustra la importancia de la evidencia y la ejecución regulatoria en una aplicación cardiovascular específica. La fabricación aditiva es un área competitiva clave, ya que se requieren materiales de alimentación calificados para los flujos de trabajo de impresión 3D y 4D. La actividad de patentes en control de degradación, modificación de superficie y productos combinados puede proteger plataformas de materiales diferenciadas. El mercado de polímeros biorreabsorbibles sigue abierto a empresas de dispositivos especializadas que puedan establecer posiciones clínicas sólidas en aplicaciones anatómicas definidas. Esta estructura ofrece a las empresas más pequeñas un camino para competir abordando una necesidad clínica específica con evidencia creíble. Sin embargo, también les exige gestionar la calidad del material, el diseño del dispositivo y el trabajo regulatorio como partes conectadas del mismo programa de desarrollo.
Los proveedores que comprenden las necesidades de los desarrolladores de dispositivos pueden ofrecer más que cantidades de material. Su documentación técnica y soporte de procesamiento pueden reducir el esfuerzo necesario para evaluar un material para una nueva aplicación, desplazando el enfoque competitivo hacia la ejecución probada en lugar del precio únicamente. El mercado de polímeros biorreabsorbibles está, por tanto, moldeado por relaciones que pueden persistir a lo largo del desarrollo y la vida comercial de un producto. Un proveedor de polímeros debe apoyar al cliente a través de la selección de materiales, el procesamiento, la documentación de calidad y cualquier evaluación de cambios posterior. Las empresas de dispositivos también necesitan comunicar claramente los requisitos de rendimiento, ya que la misma clase de polímero puede comportarse de manera diferente según las aplicaciones. Esta estrecha conexión entre el desarrollo de materiales y dispositivos limita el papel de los proveedores que no pueden ofrecer soporte técnico confiable, al tiempo que crea espacio para especialistas que pueden abordar un problema clínico o de fabricación específico. El mercado seguirá recompensando a las empresas que combinen experiencia en materiales con conocimiento regulatorio y de aplicaciones creíble.
Líderes de la Industria de Polímeros Biorreabsorbibles
-
Evonik Industries AG
-
Corbion N.V.
-
Ashland
-
Geon Performance Solutions LLC
-
KLS Martin Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Polímeros Biorreabsorbibles Empresas cubiertas en este informe
- Ashland
- Bezwada Biomedical, LLC
- Biogeneral, Inc.
- Biotronik SE & Co. KG
- Boston Scientific Corporation
- Corbion N.V.
- dsm-firmenich
- Elixir Medical Corporation
- Evonik Industries AG
- Geon Performance Solutions LLC
- Johnson and Johnson MedTech
- KLS Martin Group
- Medtronic
- Poly-Med Incorporated
- REVA Medical, LLC
- Seqens
Desarrollos recientes de la industria en Mercado de Polímeros Biorreabsorbibles
- Septiembre de 2025: Evonik Industries lanzó VECOLLAN, una proteína similar al colágeno recombinante, de origen no animal, en forma de grado clínico para el desarrollo de dispositivos médicos. El material tiene aplicaciones potenciales en ortopedia, estética médica y medicina deportiva dentro del espacio de polímeros biorreabsorbibles, con un suministro de material validado comprometido a partir de 2026.
- Septiembre de 2025: La Administración de Alimentos y Medicamentos de los Estados Unidos aprobó el sistema intravesical de gemcitabina, Inlexzo, para el cáncer de vejiga no músculo-invasivo no respondedor al Bacilo de Calmette-Guérin (BCG). El sistema registró una tasa de respuesta completa del 82,4% en 85 pacientes, respaldando la demanda de sistemas de administración de fármacos basados en polímeros biorreabsorbibles.
Alcance del Informe del Mercado Global de Polímeros Biorreabsorbibles
Los polímeros biorreabsorbibles son materiales que se descomponen dentro del cuerpo y son completamente absorbidos por las células o eliminados a través de procesos metabólicos, eliminando la necesidad de extracción quirúrgica. Estos polímeros se degradan durante un período definido mediante hidrólisis o actividad enzimática, produciendo subproductos que el cuerpo procesa y elimina de forma natural.
El mercado de polímeros biorreabsorbibles está segmentado por tipo de polímero, aplicación y geografía. Por tipo de polímero, el mercado está segmentado en ácido poliláctico (PLA), ácido poliglicólico (PGA), poli(ácido láctico-co-glicólico) (PLGA), policaprolactona (PCL), polihidroxialcanoatos (PHA) y otros. Por aplicación, el mercado está segmentado en dispositivos ortopédicos, administración de fármacos, aplicaciones cardiovasculares, cuidado de heridas y suturas, y otras aplicaciones. El informe también cubre los tamaños de mercado y los pronósticos para los polímeros biorreabsorbibles a nivel global en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Ácido Poliláctico (PLA) |
| Ácido Poliglicólico (PGA) |
| Poli(Ácido Láctico-co-Glicólico) (PLGA) |
| Policaprolactona (PCL) |
| Polihidroxialcanoatos (PHA) |
| Otros |
| Dispositivos Ortopédicos |
| Administración de Fármacos |
| Aplicaciones Cardiovasculares |
| Cuidado de Heridas y Suturas |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Polímero | Ácido Poliláctico (PLA) | |
| Ácido Poliglicólico (PGA) | ||
| Poli(Ácido Láctico-co-Glicólico) (PLGA) | ||
| Policaprolactona (PCL) | ||
| Polihidroxialcanoatos (PHA) | ||
| Otros | ||
| Por Aplicación | Dispositivos Ortopédicos | |
| Administración de Fármacos | ||
| Aplicaciones Cardiovasculares | ||
| Cuidado de Heridas y Suturas | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Polímeros Biorreabsorbibles?
El tamaño del mercado de polímeros biorreabsorbibles fue valorado en 1,82 mil millones de USD en 2026 y se estima que crecerá desde 2,02 mil millones de USD en 2027 hasta 3,50 mil millones de USD para 2032, a una CAGR del 11,65% durante el período de pronóstico (2027-2032).
¿Qué aplicación está creciendo más rápido para los polímeros biorreabsorbibles?
La administración de fármacos es la aplicación de más rápido crecimiento, con una CAGR proyectada del 12,75% hasta 2032.
¿Por qué son importantes los dispositivos ortopédicos para los polímeros biorreabsorbibles?
Los dispositivos ortopédicos representaron el 43,12% del mercado en 2026, impulsados por la demanda de tornillos, clavos, anclajes y otros dispositivos de fijación temporal.
¿Qué región se espera que crezca más rápido hasta 2032?
Se pronostica que Asia-Pacífico crecerá a una CAGR del 12,81% hasta 2032, respaldado por la fabricación de dispositivos y la inversión en atención médica.