
Taille et part du marché des polymères biorésorbables
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.02 Milliards de dollars |
| Taille du Marché (2032) | 3.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 11.65 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des polymères biorésorbables par Mordor Intelligence
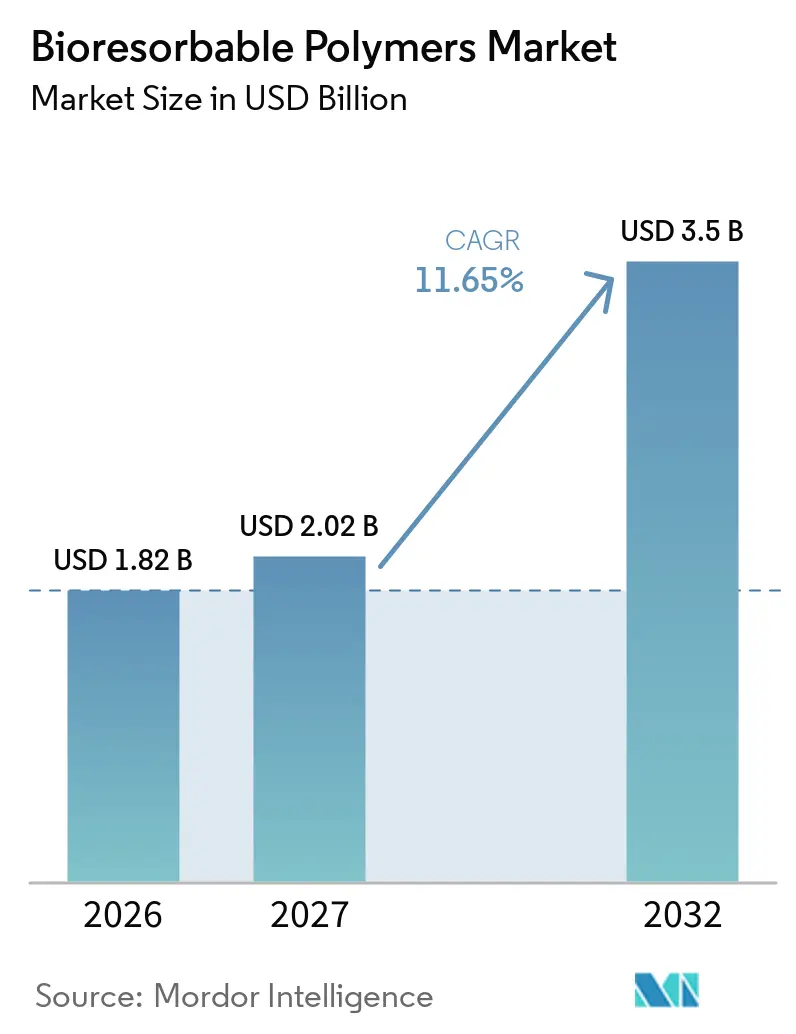
La taille du marché des polymères biorésorbables était évaluée à 1,82 milliard USD en 2026 et devrait croître de 2,02 milliards USD en 2027 à 3,50 milliards USD d'ici 2032, à un CAGR de 11,65 % pendant la période de prévision (2027-2032). La croissance de ce marché reflète une évolution dans la conception des dispositifs médicaux vers des implants qui ne restent pas dans le corps après le traitement. Cette approche réduit le besoin de procédures d'ablation dans les applications orthopédiques, cardiovasculaires et d'administration de médicaments. Les fournisseurs disposant d'une capacité certifiée BPF et de profils de dégradation validés gagnent en importance, car les développeurs de dispositifs doivent qualifier les matériaux sur des périodes prolongées. Ces cycles de qualification peuvent durer de 5 à 10 ans, ce qui favorise les fournisseurs établis et rend les changements de matériaux difficiles après l'approbation d'un dossier de dispositif. Le marché des polymères biorésorbables dépend également de l'alignement du profil de dégradation d'un polymère avec les exigences de cicatrisation des tissus.
Points clés du rapport
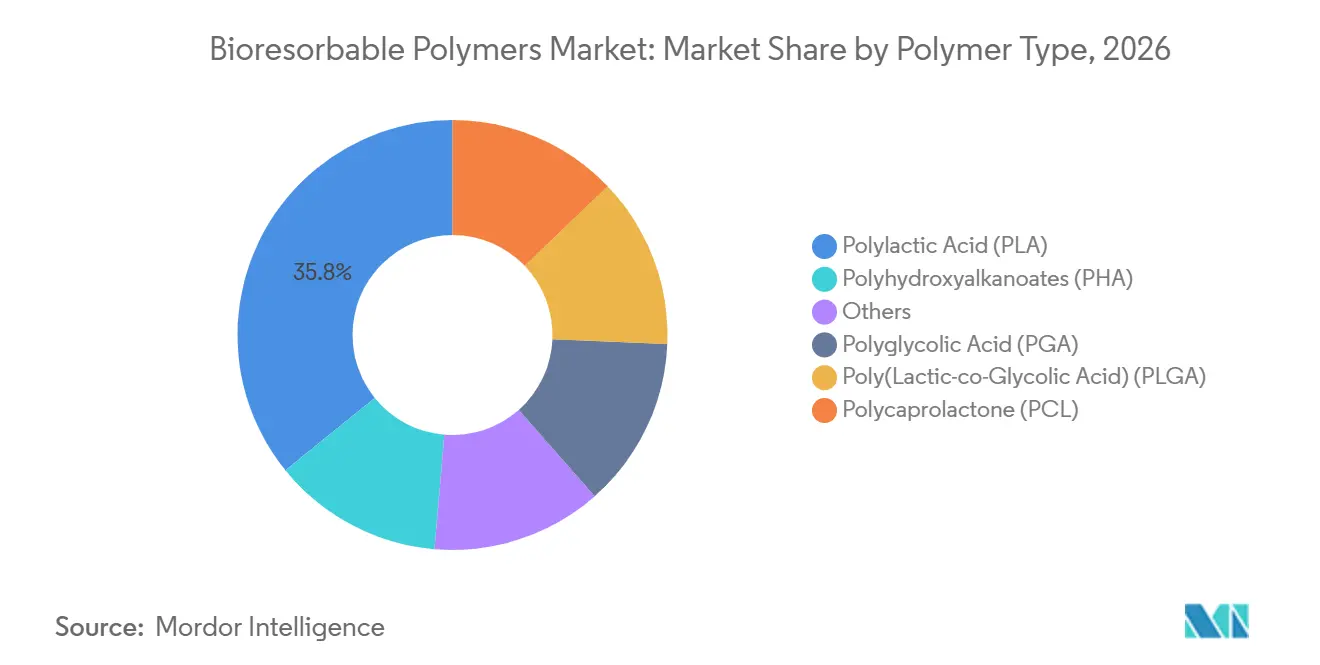
- Par type de polymère, l'acide polylactique (PLA) détenait 35,83 % de la part de marché globale en 2026, tandis que l'acide polyglycolique (PGA) devrait croître à un CAGR de 12,67 % jusqu'en 2032.
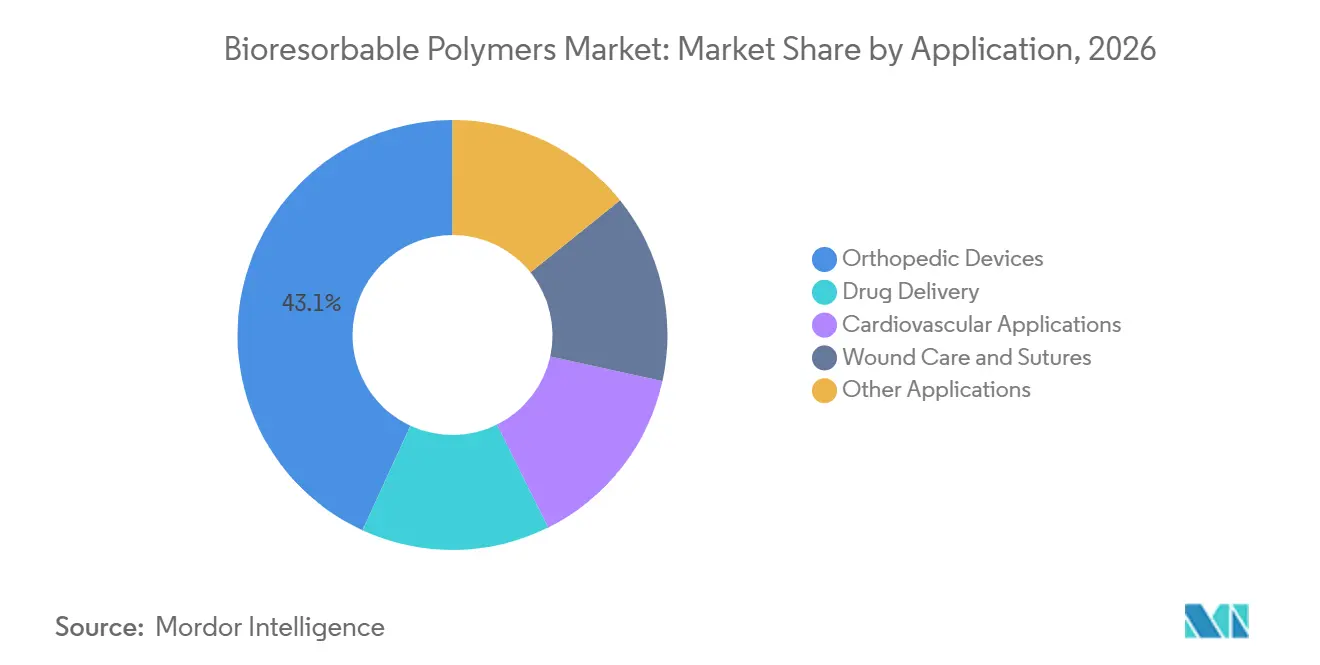
- Par application, les dispositifs orthopédiques représentaient 43,12 % de la part du marché des polymères biorésorbables en 2026, tandis que l'administration de médicaments devrait se développer à un CAGR de 12,75 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 32,45 % de la part de marché globale en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 12,81 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse des volumes de procédures orthopédiques et traumatologiques | +3.2% | Mondial, concentré en Amérique du Nord, en Europe et sur les marchés vieillissants d'Asie-Pacifique | Court terme (≤ 2 ans) |
| Évolution vers des systèmes d'implants évitant la chirurgie d'ablation | +2.5% | Mondial, avec la demande la plus forte en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Administration de médicaments à libération contrôlée de précision | +2.0% | Mondial, avec une adoption rapide en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Dispositifs personnalisés rendus possibles par la fabrication additive | +1.4% | Amérique du Nord, Europe et centres avancés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Expansion des capacités de polymères à usage médical et soutien des CDMO | +1.0% | Mondial, avec des ajouts de capacité aux États-Unis, en Allemagne, aux Pays-Bas et en Chine | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse des volumes de procédures orthopédiques et traumatologiques
Les procédures orthopédiques et traumatologiques restent le principal moteur de la demande de polymères biorésorbables, car les dispositifs de fixation temporaires peuvent être résorbés une fois la guérison osseuse complète. La hausse des populations gériatriques et des taux de maladies musculo-squelettiques soutient le nombre de procédures chirurgicales. Une revue de 2025 a révélé que l'orthopédie représentait 75 % des études chirurgicales évaluant les implants en polymères biodégradables, soulignant le rôle clinique des matériaux résorbables dans cette spécialité. Le marché des polymères biorésorbables bénéficie d'applications telles que la reconstruction du ligament croisé antérieur, la réparation de la coiffe des rotateurs et la fixation méniscale. Ces procédures sont également pertinentes pour les patients plus jeunes qui peuvent préférer éviter le matériel retenu. Cette base de demande soutient l'utilisation continue de ces matériaux dans les dispositifs de traumatologie et de médecine du sport.
Évolution vers des systèmes d'implants évitant la chirurgie d'ablation
Le matériel permanent peut être associé à un blindage des contraintes, à des réactions tissulaires locales et à des procédures de révision. Les vis, broches et plaques biorésorbables sont conçues pour se dégrader sur des mois ou des années pendant que la charge mécanique revient au tissu en cours de guérison. Une étude clinique de 2025 sur la fixation résorbable du volet crânien a rapporté un taux de réussite de 100 % pour le positionnement du volet osseux dans le groupe expérimental. L'étude a également rapporté un volume d'implant résiduel de 48,80 % à 48 semaines, indiquant une dégradation contrôlée dans le système évalué. Éviter une procédure de révision peut rendre ces dispositifs plus attrayants pour les équipes d'approvisionnement hospitalier, car les réadmissions engendrent des coûts. Le marché des polymères biorésorbables bénéficie à la fois de l'intérêt clinique et économique pour la réduction du besoin d'interventions ultérieures.
Administration de médicaments à libération contrôlée de précision
Les systèmes à libération contrôlée à base de PLGA sont utilisés dans des applications en oncologie, neurologie et ophtalmologie nécessitant une exposition locale soutenue aux médicaments. Une revue de 2025 a décrit l'utilisation d'implants PLGA pour des agents anticancéreux, des corticostéroïdes et des facteurs de croissance dans plusieurs contextes cliniques[1]. La même revue a noté que l'impression 3D et les systèmes à formation in situ peuvent améliorer le contrôle de la libération en rafale. La Food and Drug Administration des États-Unis a approuvé le système intravésical de gemcitabine, Inlexzo, en septembre 2025 pour le cancer de la vessie non invasif sur le plan musculaire ne répondant pas au BCG. Le marché des polymères biorésorbables bénéficie d'un intérêt croissant pour les plateformes à libération contrôlée, même si le système Inlexzo approuvé est non résorbable. L'intérêt pour des alternatives entièrement biorésorbables est soutenu par la nécessité d'administrer un traitement sans récupération ultérieure du dispositif.
Dispositifs personnalisés rendus possibles par la fabrication additive
La fabrication additive permet aux fabricants de dispositifs de créer des plaques, des mailles et des échafaudages personnalisés à partir de polymères à usage médical. Ces conceptions utilisent des données de tomodensitométrie et d'IRM pour correspondre plus étroitement à une anatomie complexe que les dispositifs standard. Une étude de 2025 a développé des cages vertébrales en PLA/PCL imprimées en 4D renforcées avec de l'oxyde de graphène. À 1 % en poids d'oxyde de graphène, l'étude a rapporté une résistance à la traction de 23,60 MPa et une résistance à la compression de 40,70 MPa, tout en maintenant la biodégradabilité et le déploiement à mémoire de forme. Le marché des polymères biorésorbables bénéficie de la fabrication au point de soins et personnalisée à mesure que les cadres cliniques mûrissent. Les matières premières polymères à usage médical nécessitent une certification ISO 13485, ce qui limite la base de fournisseurs disponibles et concentre la demande parmi les fournisseurs capables de fournir des matériaux certifiés.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Cycles de validation longs et dépendants de l'application | -1.6% | Mondial, avec le plus grand effet en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Incertitude sur les risques liés aux particules de dégradation et à l'inflammation | -1.2% | Mondial, en particulier sur les marchés à soins intensifs avec une surveillance rigoureuse | Long terme (≥ 4 ans) |
| Sensibilité au traitement et risque d'incohérence entre les lots | -0.8% | Mondial, particulièrement difficile pour les nouveaux entrants en Asie | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Cycles de validation longs et dépendants de l'application
Les dispositifs médicaux biorésorbables nécessitent des études de cinétique de dégradation, des évaluations de biocompatibilité et des preuves cliniques, qui varient toutes selon l'application. Les dispositifs cardiovasculaires font l'objet d'un examen réglementaire plus long que les sutures résorbables en raison d'un risque clinique plus élevé. Le règlement de l'Union européenne sur les dispositifs médicaux impose une évaluation clinique complète pour les dispositifs médicaux[2]. Les modifications du poids moléculaire, du rapport copolymère ou de la méthode de stérilisation peuvent nécessiter de nouveaux travaux de biocompatibilité conformément aux exigences de la norme ISO 10993. Ces étapes prolongent les délais de développement et augmentent la charge pour les petits innovateurs. Le marché des polymères biorésorbables favorise par conséquent les fournisseurs disposant de dossiers établis en matière de matériaux et de réglementation.
Incertitude sur les risques liés aux particules de dégradation et à l'inflammation
L'accumulation d'acide lactique, les variations de pH et les débris particulaires peuvent déclencher des réponses inflammatoires locales dans les tissus peu vascularisés. Une revue de 2025 a identifié les réponses inflammatoires aux sous-produits de dégradation, les décalages temporels et les limitations de charge comme des obstacles majeurs à une traduction clinique plus large. La dégradation du PLA peut aller de 2 mois à plus de 8 ans, selon le poids moléculaire et la composition du copolymère. Cette large plage rend les résultats à long terme plus difficiles à prévoir pour certains emplacements d'implants. Les développeurs de dispositifs doivent donc fournir des preuves de suivi substantielles aux régulateurs et aux clients. Ces exigences augmentent les coûts et prolongent la période de retour sur investissement pour le marché des polymères biorésorbables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de polymère :
le PLA est en tête tandis que le PGA soutient les applications à absorption plus rapideLe PLA détenait 35,83 % de la part du marché des polymères biorésorbables par type de polymère en 2026. Sa position reflète une large acceptation réglementaire, un profil de dégradation bien caractérisé et une pertinence pour la fixation orthopédique portante. Le PLA convient aux plaques, vis et ancres de suture où des délais de résorption de deux ans ou plus sont cliniquement appropriés. Une revue de 2025 a décrit l'utilisation du PLA dans les procédures de fixation du genou, de l'épaule, de la cheville et du pied. La cristallinité du matériau et sa dégradation lente soutiennent son utilisation en traumatologie et en médecine du sport. Ashland a lancé des grades Viatel à haut poids moléculaire supplémentaires en juin 2025 pour les applications orthopédiques et d'administration de médicaments, indiquant une demande continue pour le PLA médical de qualité supérieure.
Le PGA devrait se développer à un CAGR de 12,67 % pendant 2027-2032 au sein du marché des polymères biorésorbables. Il est utilisé dans les sutures et les implants à cycle court où une résorption de 60 à 90 jours est préférée. Le poly(acide lactique-co-glycolique) (PLGA) peut se dégrader sur une période de 2 mois à plus d'1 an en ajustant le rapport lactide/glycolide, soutenant son utilisation dans les systèmes d'administration de médicaments et les échafaudages cardiovasculaires. La polycaprolactone (PCL) a une période de dégradation de deux à quatre ans et un point de fusion bas, ce qui soutient son utilisation en dentisterie et dans le mélange avec des composites PLA. Une étude de 2025 sur les cages vertébrales a utilisé des mélanges PLA/PCL pour soutenir le développement de dispositifs biodégradables à mémoire de forme. Le polyhydroxyalcanoate (PHA) reste une catégorie de matériaux relativement petite, avec un intérêt pour la recherche cardiovasculaire et en ingénierie tissulaire, mais il fait face à des limitations persistantes liées aux coûts de production et à la résistance mécanique. Les différences entre ces polymères permettent aux développeurs de dispositifs de sélectionner une période de dégradation adaptée à un objectif clinique spécifique. Le PGA convient aux applications nécessitant une absorption plus rapide, tandis que le PLA soutient une fixation plus durable. Le PLGA offre un comportement de dégradation ajustable pour la libération contrôlée et la conception d'échafaudages. La PCL est utilisée là où le comportement de traitement et une dégradation plus lente sont précieux. Cette gamme de matériaux permet au marché des polymères biorésorbables de servir plusieurs formats de dispositifs et contextes de traitement.

Par application :
les dispositifs orthopédiques sont en tête tandis que l'administration de médicaments croît plus rapidementLes dispositifs orthopédiques représentaient 43,12 % du marché des polymères biorésorbables en 2026. Cette part reflète l'utilisation clinique de vis résorbables, de broches, de vis d'interférence pour la reconstruction du ligament croisé antérieur et d'ancres de suture pour la réparation de la coiffe des rotateurs. Ces dispositifs éliminent le besoin de procédures d'ablation du matériel et réduisent le risque d'infection à long terme associé au métal retenu, tout en permettant l'imagerie sans artefact métallique. L'utilisation cardiovasculaire est également notable ; en janvier 2025, la Food and Drug Administration des États-Unis a approuvé l'échafaudage résorbable à élution médicamenteuse Esprit BTK d'Abbott pour la maladie artérielle infrapoplitée chez les patients souffrant d'ischémie chronique menaçant les membres. Le PLA sert de substrat d'échafaudage, reliant directement les procédures cardiovasculaires à la demande de polymères. Les applications orthopédiques restent importantes car elles utilisent une gamme de formats de fixation et nécessitent d'adapter les performances mécaniques du dispositif à la période de guérison prévue. Ce besoin explique pourquoi les matériaux établis avec des profils de dégradation connus restent largement utilisés et incite les fournisseurs à développer des grades répondant à la fois aux exigences de fixation et d'administration de médicaments.
L'administration de médicaments devrait croître à un CAGR de 12,75 % jusqu'en 2032, le taux de croissance le plus rapide parmi les applications du marché des polymères biorésorbables. Les formulations PLGA et PLA sont de plus en plus utilisées dans des approches à libération contrôlée pour la gestion des maladies chroniques. Une revue de 2025 a discuté des approches d'administration de médicaments à base de polymères biodégradables pour les corticostéroïdes, les facteurs de croissance et les antibiotiques dans la gestion de l'arthrose du genou. Les soins des plaies et les sutures restent des applications matures, mais les sutures PGA et PLGA à revêtement antibactérien et à élution médicamenteuse reçoivent une attention accrue. Une revue de 2025 a décrit la fonctionnalisation de surface des polymères comme une voie importante pour améliorer les performances des sutures résorbables. Les échafaudages d'ingénierie tissulaire et les mailles de reconstruction craniofaciale sont des applications plus petites où l'impression 3D et les charges bioactives soutiennent les premiers travaux cliniques. Ensemble, ces applications élargissent les cas d'utilisation servis par le marché des polymères biorésorbables. L'administration de médicaments nécessite des polymères qui maintiennent une concentration locale utile pendant la dégradation du matériau, faisant du contrôle de la dégradation un élément central des performances cliniques et de la conception des produits. Cette application offre également une voie pour que les fournisseurs de matériaux collaborent avec les développeurs pharmaceutiques et de dispositifs à un stade précoce. Les soins des plaies, les sutures et les applications d'échafaudages ajoutent une demande moins dépendante d'un seul type de procédure.
Analyse géographique
Marché des polymères biorésorbables en Amérique du Nord
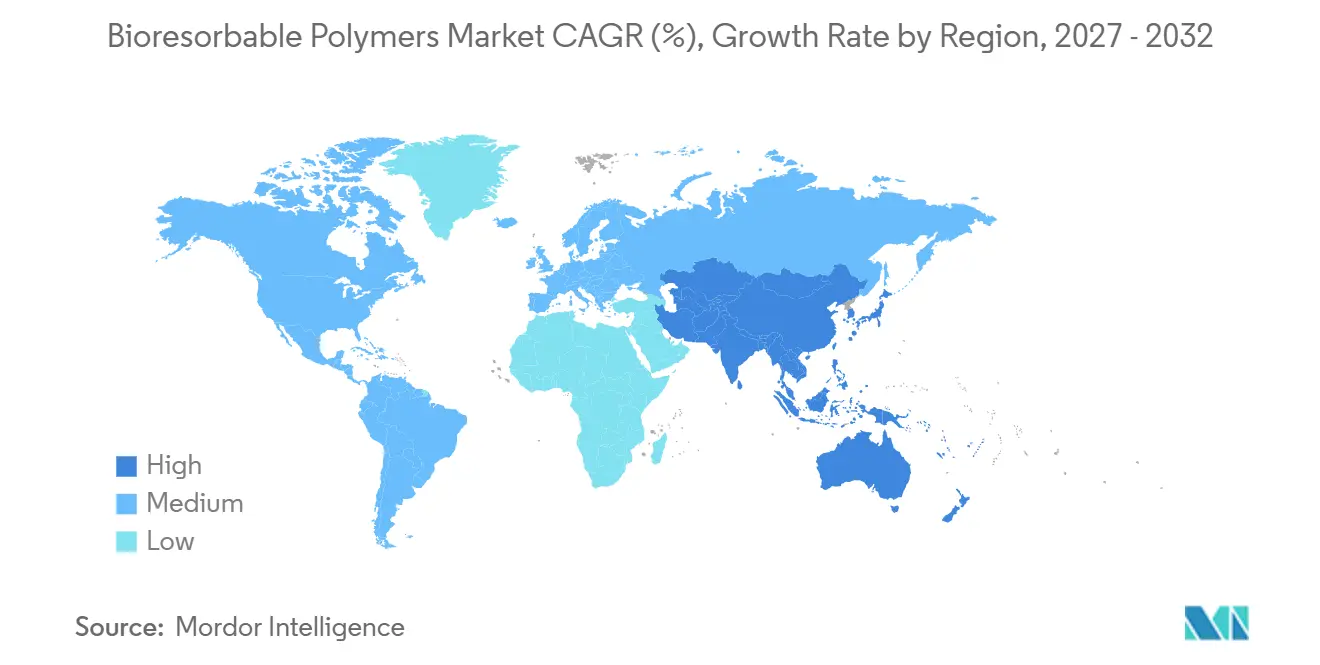
L'Amérique du Nord représentait 32,45 % de la part du marché des polymères biorésorbables en 2026. Les États-Unis soutiennent cette position grâce à un nombre élevé d'interventions chirurgicales, à un remboursement établi pour les dispositifs médicaux avancés et aux voies de la Food and Drug Administration (FDA) pour les dispositifs contenant des polymères. Les exigences du système qualité pour les dispositifs implantables favorisent les fournisseurs de polymères certifiés BPF, renforçant la position des sociétés chimiques spécialisées établies disposant de sites de production aux États-Unis. Le Canada et le Mexique restent des marchés plus petits, bien que la croissance des procédures en orthopédie et en chirurgie mini-invasive soutienne la demande. L'Amérique du Nord bénéficie également d'un développement actif dans les applications orthopédiques non fixatrices et d'administration de médicaments. La région offre une large base d'hôpitaux et de développeurs de dispositifs ayant accès à de nouveaux produits résorbables. Bien que les exigences réglementaires puissent allonger les délais de développement, elles créent également des attentes claires pour les matériaux utilisés dans les dispositifs implantables. Par conséquent, les fournisseurs qui maintiennent une documentation qualité et un soutien applicatif sont bien positionnés pour servir les clients de la région.
Marché des polymères biorésorbables en EMEA et en Amérique du Sud
L'Europe est le deuxième marché régional, porté par l'Allemagne, le Royaume-Uni, la France et les pays nordiques. La région combine une production avancée de polymères biorésorbables avec des procédures chirurgicales complexes. Corbion exploite des installations de production PURASORB à Gorinchem, aux Pays-Bas, et à Tucker, en Géorgie, soutenant l'approvisionnement européen et mondial. En juillet 2025, Evonik a nommé IMCD comme distributeur exclusif européen pour les polymères biorésorbables RESOMER dans l'Espace économique européen (EEE), au Royaume-Uni, en Suisse et en Turquie. L'accord couvre les dispositifs orthopédiques, la reconstruction tissulaire, les mailles dentaires et les dispositifs implantables imprimés en 3D. La position de l'Europe est encore renforcée par la présence de fabricants au service de clients mondiaux en matière de dispositifs, et les accords de distribution étendent l'accès aux polymères qualifiés au-delà de leurs sites de production. La gamme d'applications couvertes indique que la demande n'est pas limitée à un seul type d'implant. L'Amérique du Sud, le Moyen-Orient et l'Afrique restent des marchés plus petits où le développement des infrastructures chirurgicales, la croissance des hôpitaux privés et l'approvisionnement en matériaux médicaux biodégradables pourraient soutenir la demande future. Cependant, l'alignement réglementaire avec les normes internationales reste une contrainte dans ces régions.
Marché des polymères biorésorbables en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 12,81 % jusqu'en 2032, le taux de croissance régionale le plus rapide du marché des polymères biorésorbables. La Chine, le Japon, la Corée du Sud et l'Inde ont des profils de demande différents mais renforcent tous leurs capacités en matière de dispositifs médicaux. Le programme Chine saine 2030 et le 14e plan quinquennal pour le développement de la bioéconomie soutiennent l'intérêt national pour le PLA, le PLGA et le PGA à usage médical. En juillet 2025, Evonik a ouvert son plus grand centre d'applications pour dispositifs médicaux à Shanghai, qui comprend une salle blanche de classe ISO 7 pour le traitement des polymères biorésorbables destinés au marché pan-asiatique. La population vieillissante du Japon soutient la demande de dispositifs orthopédiques et cardiovasculaires. L'activité de médecine régénérative de la Corée du Sud et les investissements de l'Inde dans les dispositifs médicaux contribuent également au développement des implants biodégradables. La Chine est importante dans la production médicale et de dispositifs nationaux ; le Japon se concentre sur les soins avancés pour une population vieillissante ; la Corée du Sud soutient le développement d'échafaudages par la médecine régénérative ; et l'Inde développe ses capacités de fabrication de dispositifs médicaux. Bien que ces marchés se développent à des rythmes différents, chacun contribue à une source distincte de demande, soutenant collectivement une adoption régionale plus large des matériaux biorésorbables.
Paysage concurrentiel
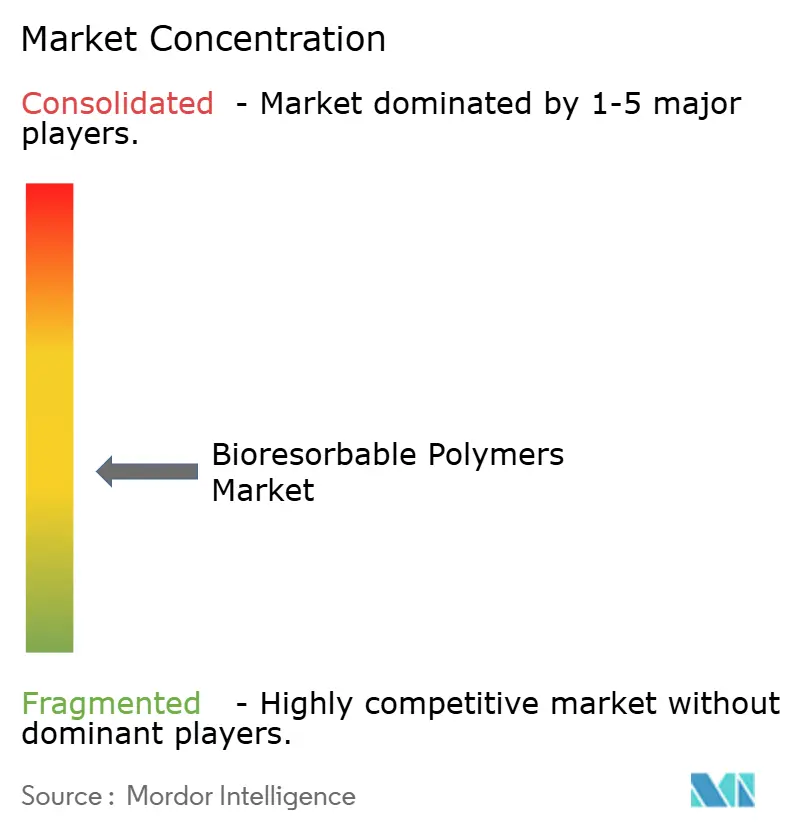
Le marché des polymères biorésorbables est modérément fragmenté. Les principaux fournisseurs de polymères comprennent Evonik Industries, Corbion, Ashland et DSM-Firmenich. La fabrication de dispositifs et de composants est plus fragmentée, car la spécialisation clinique et l'approbation réglementaire créent des niches au niveau des produits. Les fournisseurs de polymères se font concurrence grâce à des matériaux certifiés à usage médical, à la chimie des monomères, à la fabrication BPF et à la documentation des formulations. Les cycles de qualification de 5 à 10 ans peuvent être intégrés dans les dossiers réglementaires des dispositifs, créant des coûts de changement pour les clients. Ces conditions donnent aux fournisseurs de matériaux établis une position durable sur le marché et font de l'historique de qualité d'un fournisseur un élément important pour les entreprises de dispositifs. Un matériau doit répondre aux exigences techniques et être soutenu par une documentation cohérente et des contrôles de fabrication. Cela crée un environnement concurrentiel différent de celui des polymères standard. Les informations disponibles identifient les principaux fournisseurs mais ne fournissent pas leurs parts de marché combinées.
Evonik a élargi sa portée commerciale en juillet 2025 en nommant IMCD comme distributeur européen pour les polymères de dispositifs médicaux RESOMER. La société a également ouvert un centre d'applications pour dispositifs médicaux à Shanghai en juillet 2025 pour soutenir les travaux de traitement sur le marché pan-asiatique. Le programme d'expansion de 50 millions EUR (~56,13 millions USD) de Corbion à Gorinchem et Tucker signale son intention d'ajouter des capacités pour les clients biomédicaux. Ashland a ajouté des grades Viatel à haut poids moléculaire en juin 2025 pour répondre à la demande orthopédique et d'administration de médicaments. Ces mouvements se concentrent sur l'accès géographique, la capacité validée et une gamme plus large d'applications médicales. Ils indiquent également que les fournisseurs associent l'investissement en capacité à un soutien technique local et à la distribution. Cela est important car les développeurs de dispositifs ont besoin de matériaux qui fonctionnent dans les processus de fabrication et de qualité établis. Un réseau commercial plus large peut rendre les matériaux qualifiés plus accessibles pendant le développement des produits, et des grades supplémentaires peuvent aider les développeurs à sélectionner un profil de polymère adapté au dispositif ou au système d'administration prévu.
Au niveau des dispositifs, les entreprises se font concurrence sur les preuves cliniques, la rapidité d'obtention des autorisations réglementaires, la formation des chirurgiens et l'intégration des performances des polymères avec les fonctions d'administration de médicaments ou de dispositifs. L'échafaudage Esprit BTK approuvé par la FDA d'Abbott illustre l'importance des preuves et de l'exécution réglementaire dans une application cardiovasculaire spécifique. La fabrication additive est un domaine concurrentiel clé, car des matières premières qualifiées sont nécessaires pour les flux de travail d'impression 3D et 4D. L'activité de brevets dans le contrôle de la dégradation, la modification de surface et les produits combinés peut protéger les plateformes de matériaux différenciées. Le marché des polymères biorésorbables reste ouvert aux entreprises de dispositifs ciblées qui peuvent établir de solides positions cliniques dans des applications anatomiques définies. Cette structure donne aux petites entreprises une voie pour concurrencer en répondant à un besoin clinique spécifique avec des preuves crédibles. Cependant, elle leur demande également de gérer la qualité des matériaux, la conception des dispositifs et les travaux réglementaires comme des parties connectées du même programme de développement.
Les fournisseurs qui comprennent les besoins des développeurs de dispositifs peuvent offrir plus que des quantités de matériaux. Leur documentation technique et leur soutien au traitement peuvent réduire l'effort nécessaire pour évaluer un matériau pour une nouvelle application, déplaçant la mise au point concurrentielle vers une exécution éprouvée plutôt que vers le seul prix. Le marché des polymères biorésorbables est donc façonné par des relations qui peuvent persister tout au long du développement et de la vie commerciale d'un produit. Un fournisseur de polymères doit soutenir le client tout au long de la sélection des matériaux, du traitement, de la documentation qualité et de toute évaluation de changement ultérieure. Les entreprises de dispositifs doivent également communiquer clairement les exigences de performance, car la même classe de polymère peut se comporter différemment selon les applications. Cette étroite connexion entre le développement des matériaux et des dispositifs limite le rôle des fournisseurs qui ne peuvent pas offrir un soutien technique fiable, tout en créant de la place pour les spécialistes qui peuvent résoudre un problème clinique ou de fabrication étroit. Le marché continuera à récompenser les entreprises qui combinent une expertise en matériaux avec des connaissances réglementaires et applicatives crédibles.
Leaders du secteur des polymères biorésorbables
-
Evonik Industries AG
-
Corbion N.V.
-
Ashland
-
Geon Performance Solutions LLC
-
KLS Martin Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des polymères biorésorbables Entreprises couvertes dans ce rapport
- Ashland
- Bezwada Biomedical, LLC
- Biogeneral, Inc.
- Biotronik SE & Co. KG
- Boston Scientific Corporation
- Corbion N.V.
- dsm-firmenich
- Elixir Medical Corporation
- Evonik Industries AG
- Geon Performance Solutions LLC
- Johnson and Johnson MedTech
- KLS Martin Group
- Medtronic
- Poly-Med Incorporated
- REVA Medical, LLC
- Seqens
Développements industriels récents dans Marché des polymères biorésorbables
- Septembre 2025 : Evonik Industries a lancé VECOLLAN, une protéine de type collagène recombinante, non dérivée d'animaux, sous forme de qualité clinique pour le développement de dispositifs médicaux. Le matériau a des applications potentielles en orthopédie, en esthétique médicale et en médecine du sport dans le domaine des polymères biorésorbables, avec un approvisionnement en matériaux validé engagé à partir de 2026.
- Septembre 2025 : La Food and Drug Administration des États-Unis a approuvé le système intravésical de gemcitabine, Inlexzo, pour le cancer de la vessie non invasif sur le plan musculaire ne répondant pas au Bacillus Calmette-Guérin (BCG). Le système a enregistré un taux de réponse complète de 82,4 % chez 85 patients, soutenant la demande de systèmes d'administration de médicaments à base de polymères biorésorbables.
Portée du rapport sur le marché mondial des polymères biorésorbables
Les polymères biorésorbables sont des matériaux qui se décomposent à l'intérieur du corps et sont complètement absorbés par les cellules ou éliminés par des processus métaboliques, éliminant ainsi le besoin d'ablation chirurgicale. Ces polymères se dégradent sur une période définie par hydrolyse ou activité enzymatique, produisant des sous-produits que le corps traite et élimine naturellement.
Le marché des polymères biorésorbables est segmenté par type de polymère, application et géographie. Par type de polymère, le marché est segmenté en acide polylactique (PLA), acide polyglycolique (PGA), poly(acide lactique-co-glycolique) (PLGA), polycaprolactone (PCL), polyhydroxyalcanoates (PHA) et autres. Par application, le marché est segmenté en dispositifs orthopédiques, administration de médicaments, applications cardiovasculaires, soins des plaies et sutures, et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les polymères biorésorbables mondiaux dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Acide polylactique (PLA) |
| Acide polyglycolique (PGA) |
| Poly(acide lactique-co-glycolique) (PLGA) |
| Polycaprolactone (PCL) |
| Polyhydroxyalcanoates (PHA) |
| Autres |
| Dispositifs orthopédiques |
| Administration de médicaments |
| Applications cardiovasculaires |
| Soins des plaies et sutures |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de polymère | Acide polylactique (PLA) | |
| Acide polyglycolique (PGA) | ||
| Poly(acide lactique-co-glycolique) (PLGA) | ||
| Polycaprolactone (PCL) | ||
| Polyhydroxyalcanoates (PHA) | ||
| Autres | ||
| Par application | Dispositifs orthopédiques | |
| Administration de médicaments | ||
| Applications cardiovasculaires | ||
| Soins des plaies et sutures | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des polymères biorésorbables ?
La taille du marché des polymères biorésorbables était évaluée à 1,82 milliard USD en 2026 et devrait croître de 2,02 milliards USD en 2027 à 3,50 milliards USD d'ici 2032, à un CAGR de 11,65 % pendant la période de prévision (2027-2032).
Quelle application connaît la croissance la plus rapide pour les polymères biorésorbables ?
L'administration de médicaments est l'application à la croissance la plus rapide, avec un CAGR projeté de 12,75 % jusqu'en 2032.
Pourquoi les dispositifs orthopédiques sont-ils importants pour les polymères biorésorbables ?
Les dispositifs orthopédiques représentaient 43,12 % du marché en 2026, portés par la demande de vis, broches, ancres et autres dispositifs de fixation temporaires.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 12,81 % jusqu'en 2032, soutenue par la fabrication de dispositifs et les investissements dans les soins de santé.