
Tamanho e Participação do Mercado de Biometano
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 18.18 Bilhões de dólares |
| Tamanho do Mercado (2032) | 27.10 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.30 % |
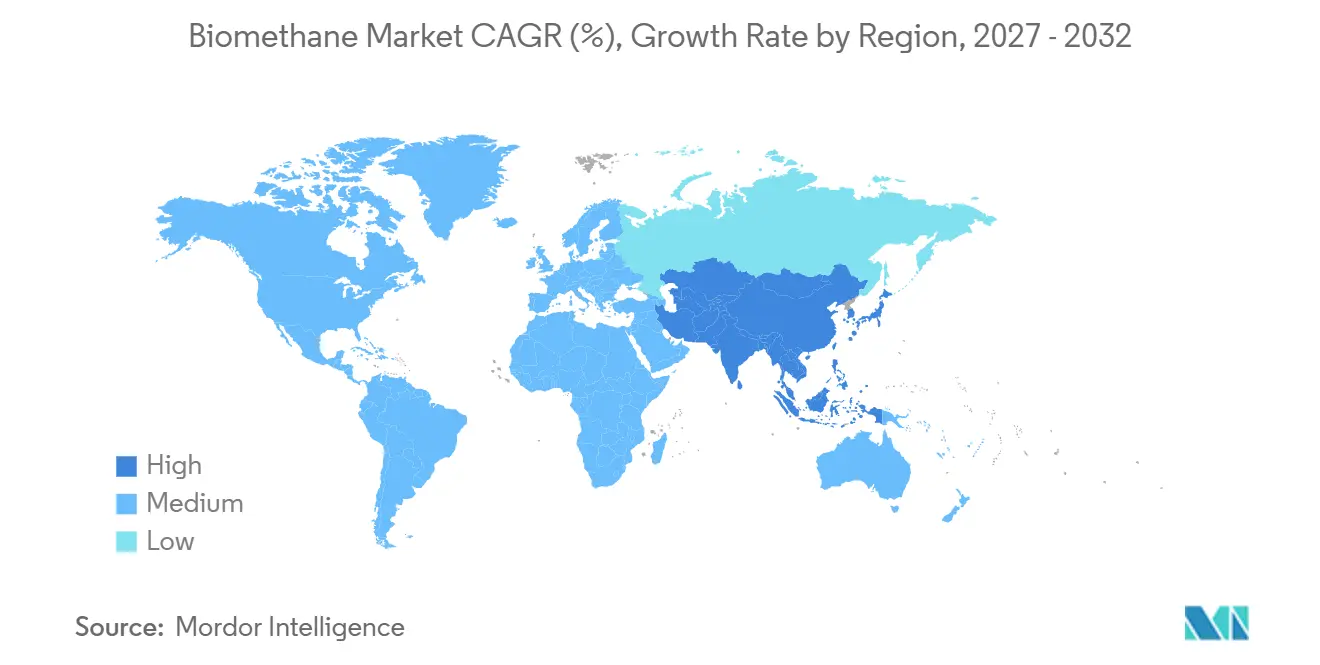
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
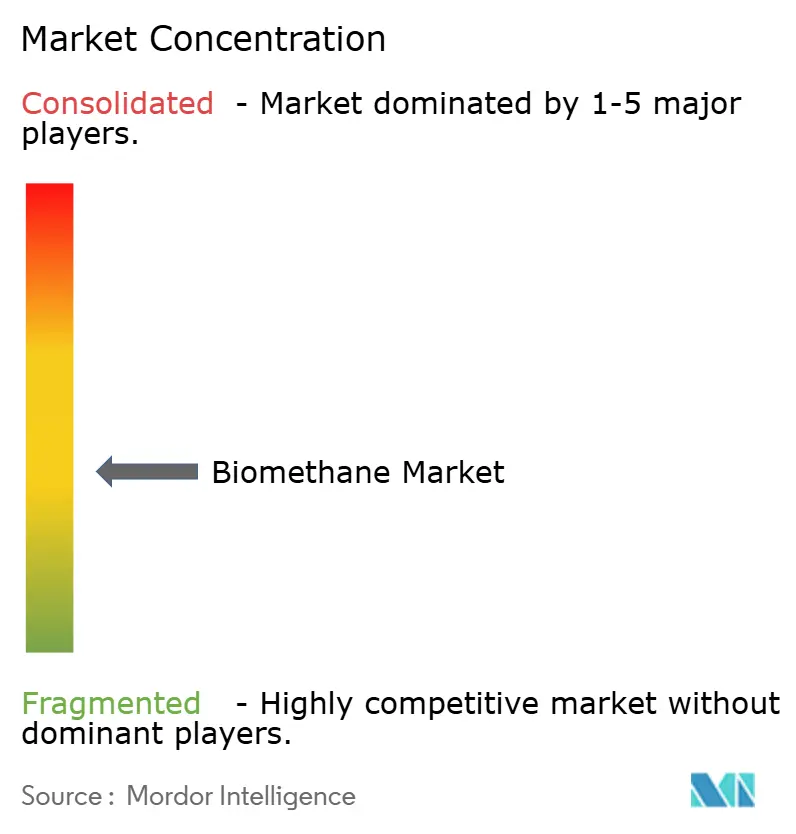
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biometano por Mordor Intelligence
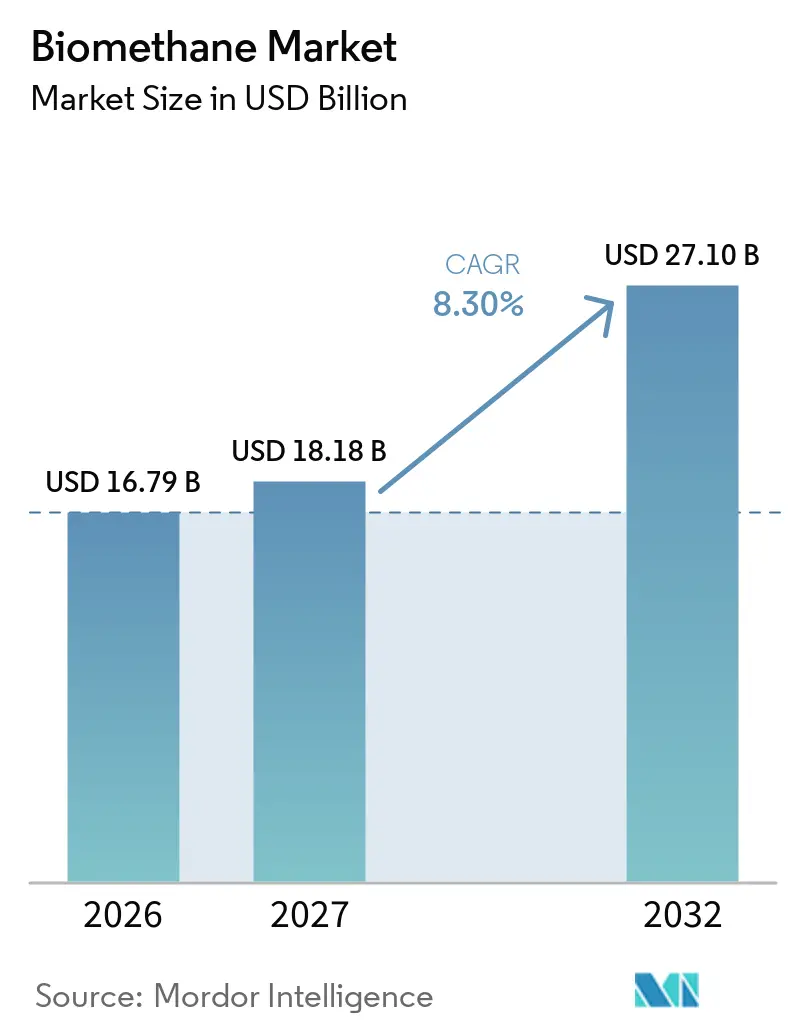
O tamanho do Mercado de Biometano deve crescer de 16,79 bilhões de USD em 2026 para 18,18 bilhões de USD em 2027 e está previsto para atingir 27,10 bilhões de USD até 2032, a um CAGR de 8,30% no período de 2027 a 2032. A demanda está crescendo porque usuários industriais, operadores de transporte e concessionárias de serviços públicos precisam de gás renovável que possa circular pela infraestrutura de gás existente e que possa ser documentado em conformidade com requisitos de emissões cada vez mais específicos. Os produtores também estão ampliando sua base de matérias-primas além dos resíduos agrícolas convencionais para incluir lodo de esgoto, resíduos orgânicos municipais e resíduos do processamento de alimentos, oferecendo ao mercado global de biometano mais rotas potenciais de fornecimento em diversos sistemas locais de resíduos, uma vantagem para o mercado global de biometano. Na Alemanha, o biometano injetado na rede atingiu 12,3 TWh em 2025, um aumento de 12% em relação ao ano anterior, à medida que as regras de eficiência de edificações e os contratos de feed-in expirados incentivaram alguns operadores a migrar da geração de energia para a injeção de gás. O mercado global de biometano também está caminhando para contratos de compra de longo prazo, que proporcionam maior visibilidade de receita para os produtores, fornecimento mais previsível de gás renovável para os compradores e uma base mais clara para os credores que avaliam novas plantas e patrocinadores de projetos que consideram investimentos em múltiplas instalações. A concorrência por matérias-primas, os atrasos no licenciamento e os limites locais de conexão à rede permanecem como restrições importantes para a entrega de projetos, especialmente onde os locais de produção estão distantes das redes de distribuição de gás e não podem acessar facilmente um uso alternativo prático para o gás.
Principais Conclusões do Relatório
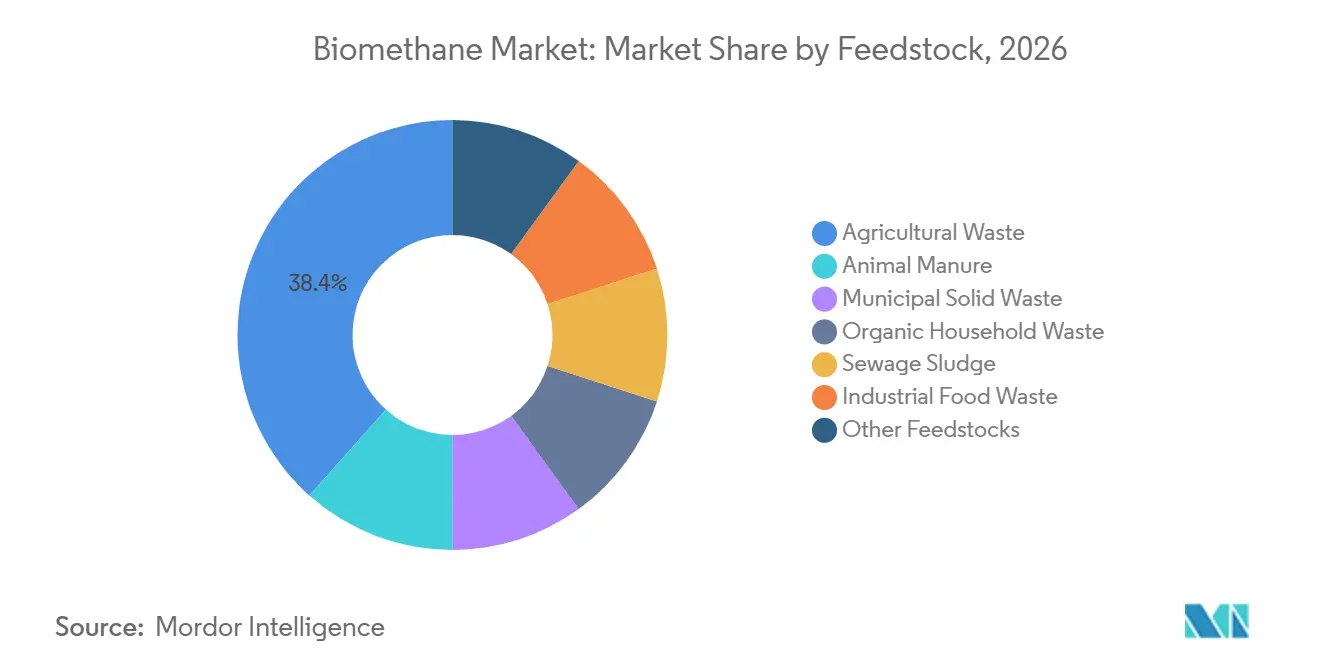
- Por matéria-prima, os resíduos agrícolas detinham 38,4% da participação do mercado global de biometano em 2026, enquanto os resíduos industriais de alimentos têm previsão de crescimento a um CAGR de 8,7% até 2032.
- Por processo de produção, a digestão anaeróbica representou 72,3% da participação do mercado global de biometano em 2026, enquanto a gaseificação térmica tem previsão de expansão a um CAGR de 9,8% até 2032.
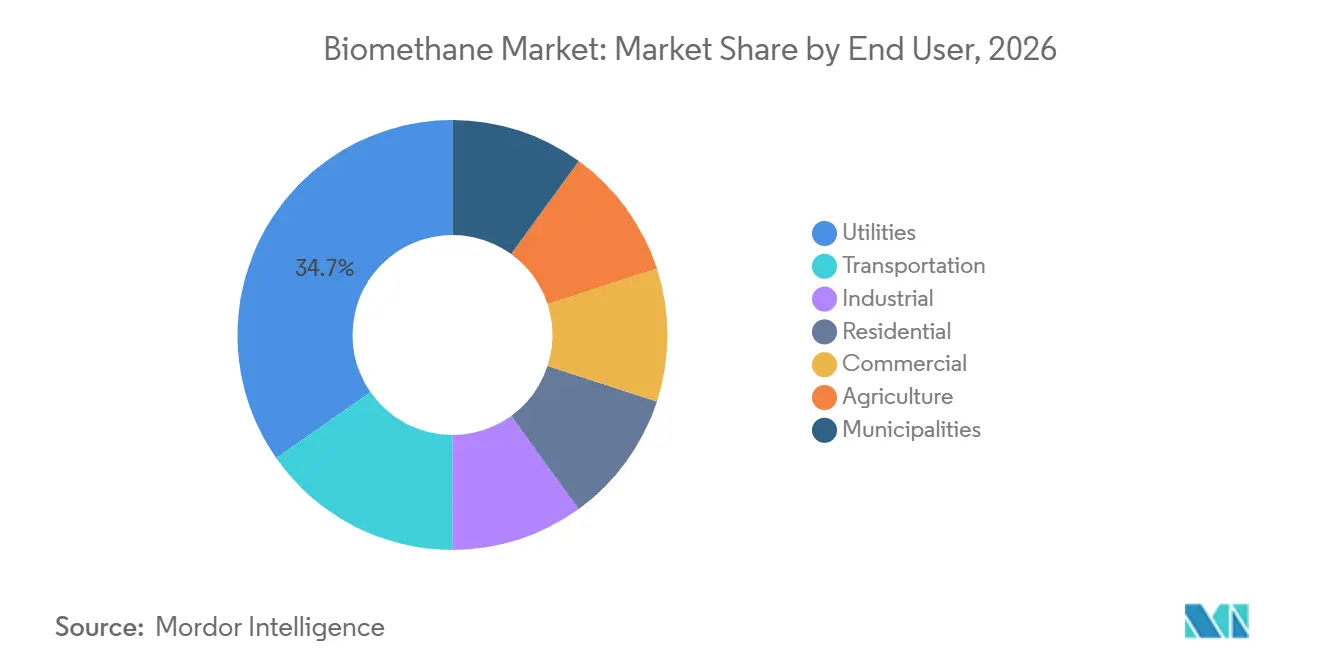
- Por usuário final, as concessionárias de serviços públicos detinham 34,7% de participação em 2026, enquanto o transporte registrou o maior CAGR projetado, de 9,2%, até 2032.
- Por geografia, a Europa representou 35,1% de participação em 2026, enquanto a Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,6% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Descarbonização de Setores de Difícil Eletrificação | +2.1% | Global, concentrado no curto prazo em clusters industriais da UE e nos cinturões de laticínios e alimentos da América do Norte | Médio prazo (2 a 4 anos) |
| Políticas de Gás Renovável e Segurança Energética | +1.8% | Europa, com atividade em estágio inicial na Índia e no Japão | Curto prazo (≤ 2 anos) |
| Mandatos de Energia a partir de Resíduos e Redução de Emissões de Metano | +1.5% | Global, incluindo os Estados Unidos, Europa e Índia | Curto prazo (≤ 2 anos) |
| Créditos de Combustível para Transporte e Acumulação de Certificações | +1.2% | América do Norte e Europa, com projetos-piloto em Singapura e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Demanda Industrial por Moléculas de Baixo Carbono Certificadas | +0.9% | Japão e Coreia do Sul, com ligações aos corredores de GNL do Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Expansão do Biometano Liquefeito para o Setor Marítimo | +0.8% | Roterdã, Hamburgo, Japão e Singapura | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Descarbonização de Setores de Difícil Eletrificação
O calor industrial de alta temperatura, o transporte marítimo e o processamento químico têm opções limitadas de eletrificação direta. Esses usuários podem utilizar o biometano como substituto do gás fóssil sem substituir todos os ativos de gás existentes. Isso torna o mercado global de biometano relevante para compradores que buscam reduzir as emissões operacionais enquanto mantêm sistemas de combustível familiares. O setor marítimo, o aço, o cimento e os produtos químicos pesados ainda precisam de rotas de descarbonização escaláveis, de acordo com a avaliação do Fórum Econômico Mundial de 2025. Fabricantes de alimentos e bebidas e produtores farmacêuticos estão especificando cada vez mais gás renovável em contratos de fornecimento à medida que seus compromissos para 2030 se aproximam. A IEA Bioenergy documentou a adoção de biogás em operações de alimentos e bebidas e de papel na Áustria, Dinamarca, França e Suécia, onde subprodutos biodegradáveis podem apoiar o fornecimento co-localizado.[1]
Políticas de Gás Renovável e Segurança Energética
A política europeia combina apoio à injeção de gás na rede, uso no transporte e descarbonização marítima. O mercado global de biometano se beneficia onde a política cria um sinal de demanda duradouro em vez de um incentivo de capital de curta duração. A França tinha 803 instalações de injeção na rede com capacidade anual de 15,5 TWh em 2025, e sua capacidade era esperada para atingir 44 TWh até 2030 sob o terceiro plano plurianual de energia. Os certificados de produção da França tornaram-se operacionais em janeiro de 2026 e exigem que os fornecedores de gás cumpram cotas de gás renovável. A Comissão Europeia reafirmou o papel do biometano em sua atualização do REPowerEU de maio de 2025, apoiando emendas de política na Polônia, Espanha e Itália.[2] A eficácia dessas medidas dependerá da implementação nacional, especialmente no que diz respeito ao licenciamento e ao acesso às redes de distribuição.
Mandatos de Energia a partir de Resíduos e Redução de Emissões de Metano
As regras de desvio de resíduos e os programas agrícolas de redução de metano convertem resíduos orgânicos em insumos mais seguros para os produtores. Isso expande o mercado global de biometano ao vincular obrigações de gestão de resíduos à produção de combustível. O Conselho Americano de Biogás reportou 2,1 bilhões de USD em investimentos em novos sistemas de biogás nos Estados Unidos em 2025. O investimento em sistemas de resíduos alimentares mais que dobrou, atingindo 325 milhões de USD, enquanto a capacidade de captura de resíduos alimentares cresceu 18%, para 28 bcf por ano. Processadores industriais e varejistas podem reduzir os custos de aterro sanitário enquanto cumprem metas internas de resíduos por meio de acordos de fornecimento de matéria-prima de longo prazo. As instalações agrícolas de gás natural renovável nos Estados Unidos aumentaram de 90 em 2020 para 414 no final de 2025, apoiadas pelos mecanismos do Padrão de Combustível Renovável e pelos programas do Departamento de Agricultura dos Estados Unidos.
Créditos de Combustível para Transporte e Acumulação de Certificações
Múltiplos fluxos de receita podem melhorar a viabilidade econômica de plantas de biometano voltadas para o transporte. Créditos de combustível renovável, pagamentos de cotas de gases de efeito estufa e instrumentos de carbono são mais relevantes onde os sistemas de certificação estão estabelecidos. Nos Estados Unidos, 68 dos 70 projetos de biogás comissionados em 2025 foram projetados para converter a produção em gás natural renovável. Esses projetos contribuíram para um aumento de 24% na produção de gás natural renovável, atingindo 225,6 milhões de MMBtu. Os requisitos do FuelEU Maritime e do sistema de comércio de emissões da UE também estão incentivando o uso de bio-GNL no setor marítimo. A participação do biometano da Gasum em suas vendas marítimas aumentou de 0,8% em 2024 para 12,3% em 2025, demonstrando o papel da demanda baseada em conformidade no mercado global de biometano.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Capital Inicial e de Logística de Matérias-Primas | -0.9% | Global, mais agudo na América do Sul, Oriente Médio e África e nos mercados emergentes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Acesso Limitado a Matérias-Primas Sustentáveis | -0.7% | Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Gargalos de Injeção na Rede e de Interconexão | -0.6% | Europa e áreas rurais da América do Norte | Curto prazo (≤ 2 anos) |
| Complexidade de Certificação, Adicionalidade e Emissões ao Longo do Ciclo de Vida | -0.5% | Comércio transfronteiriço global e transações de balanço de massa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Capital Inicial e de Logística de Matérias-Primas
Os custos de capital são uma barreira relevante onde os projetos são pequenos, remotos ou dependentes de equipamentos especializados de purificação e liquefação. O mercado global de biometano enfrenta um desafio de escala porque muitas matérias-primas agrícolas estão dispersas em locais rurais. O regulador de energia da França reportou custos de biometano por digestão anaeróbica de EUR 54/MWh em plantas acima de 1.200 Nm³/h e EUR 130/MWh em plantas menores. A injeção na rede adicionou EUR 5/MWh, enquanto a liquefação adicionou EUR 20 a 25/MWh para rotas de bio-GNL. Longas distâncias de transporte podem aumentar os custos de matérias-primas e reduzir o benefício de emissões ao longo do ciclo de vida da digestão centralizada. O financiamento é mais difícil no Brasil e no Vietnã, onde as estruturas de offtake de longo prazo são menos estabelecidas.
Acesso Limitado a Matérias-Primas Sustentáveis
O volume teórico de resíduos orgânicos é muito maior do que o fornecimento comercialmente disponível e certificado. Os critérios de sustentabilidade podem restringir as culturas energéticas e exigir evidências mais robustas de que os resíduos agrícolas atendem aos requisitos de adicionalidade. No Reino Unido, o Grupo de Trabalho de Gás Verde constatou que a política, o licenciamento e o acesso à rede eram mais limitantes do que a disponibilidade básica de matérias-primas. As reformas de coleta obrigatória de resíduos alimentares ainda podem criar cadeias de fornecimento de matérias-primas orgânicas mais seguras. A volatilidade dos preços das matérias-primas adiciona incerteza para os operadores de plantas e compradores contratados. Essas pressões podem desacelerar as adições de capacidade no mercado global de biometano, mesmo onde os volumes físicos de resíduos parecem suficientes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
Resíduos Agrícolas Lideram Enquanto Resíduos Industriais de Alimentos Ganham ImpulsoOs resíduos agrícolas detinham 38,4% do tamanho do mercado global de biometano em 2026. Sua posição reflete sistemas de co-digestão estabelecidos na Alemanha, França, Dinamarca e América do Norte, juntamente com a necessidade de gestão de esterco nas fazendas. Os agricultores podem se beneficiar quando os digestores reduzem as necessidades de manejo de resíduos animais. Nos Estados Unidos, o esterco de bovinos leiteiros representou 87% da capacidade de captura de biogás em fazendas em dezembro de 2025. Os sistemas exclusivos de esterco têm um rendimento energético por tonelada inferior ao dos resíduos do processamento de alimentos. Os desenvolvedores estão, portanto, utilizando modelos de co-digestão onde as condições locais permitem.
Os resíduos industriais de alimentos têm projeção de crescimento a um CAGR de 8,7% entre 2027 e 2032. Seu apelo vem dos altos rendimentos de metano e dos compromissos corporativos de desviar resíduos orgânicos dos aterros sanitários. O investimento em biogás exclusivo de resíduos alimentares nos Estados Unidos aumentou para 325 milhões de USD em 2025. O país tinha 124 instalações independentes de resíduos alimentares operando a 27,6 bcf por ano, em comparação com um potencial teórico de 192 bcf por ano. Os marcos regulatórios de coleta europeus apoiam um fornecimento mais organizado de resíduos orgânicos separados. Os resíduos sólidos urbanos, os resíduos orgânicos domiciliares e o lodo de esgoto permanecem como fontes relevantes, embora seu crescimento dependa dos sistemas locais de coleta e da infraestrutura de tratamento de águas residuais.

Por Processo de Produção:
A Digestão Anaeróbica Permanece Estabelecida Enquanto a Gaseificação se ExpandeA digestão anaeróbica detinha 72,3% do tamanho do mercado global de biometano em 2026. O processo se beneficia de 40 anos de experiência operacional, fornecedores estabelecidos e uma grande base instalada na Europa e na América do Norte. A IEA reportou que as rotas de digestão anaeróbica produzem mais de 90% dos volumes globais atuais de biometano. Os operadores geralmente podem colocar plantas de digestão anaeróbica em operação mais rapidamente do que as alternativas mais recentes. Uma melhor medição da relação metano-dióxido de carbono pode ajudar os operadores a melhorar os rendimentos e controlar as emissões fugitivas de metano. A fermentação e outros processos permanecem limitados a aplicações especializadas e co-localizadas.
A gaseificação térmica tem previsão de crescimento a um CAGR de 9,8% de 2027 a 2032. Ela pode utilizar materiais lignocelulósicos secos e resíduos sólidos menos adequados para a digestão anaeróbica. A Associação Europeia de Biogás descreve a rota como estando entre a demonstração e a implantação comercial inicial. Ela reportou que a gaseificação térmica poderia ajudar a expandir o uso de materiais subutilizados à medida que os projetos avançam para a escala comercial. A tecnologia poderia proporcionar mais flexibilidade em regiões com abundância de palha, resíduos de madeira ou combustível sólido recuperado. Ela também apresenta um risco de execução mais elevado porque a experiência comercial é menos madura do que a da digestão.
Por Usuário Final:
Concessionárias de Serviços Públicos Ancoram a Demanda Enquanto o Transporte Cresce Mais RapidamenteAs concessionárias de serviços públicos representaram 34,7% do tamanho do mercado global de biometano em 2026. Elas atuam como contrapartes de injeção na rede e podem agregar o fornecimento de muitas plantas de pequeno e médio porte. Esse papel confere às concessionárias uma vantagem na gestão da qualidade do gás, no balanceamento e na entrega pela rede. O sistema de certificados de gás renovável da França cria demanda direta dos fornecedores de gás a partir de 2026. Os usuários comerciais e residenciais também recebem biometano por meio de arranjos de mistura na rede. Os compradores industriais estão utilizando acordos de fornecimento direto para reduzir as emissões operacionais, enquanto as fazendas utilizam biogás e biometano em aplicações de calor e maquinário.
O transporte tem projeção de registrar um CAGR de 9,2% de 2027 a 2032. O bio-GNC apoia o transporte rodoviário de cargas, enquanto o bio-GNL pode atender ao setor marítimo e ao transporte de longa distância. O gás renovável injetado nas redes de gás europeias aumentou de 38,1 TWh em 2024 para 43,2 TWh em 2025, ou 4,3 bcm, de acordo com a ENTSOG. O offtake de transporte representa uma parcela crescente dessa atividade. O setor global de biometano pode se beneficiar onde os operadores de frotas têm regras claras de crédito de combustível e acesso à infraestrutura de abastecimento ou bunkering. Na região da Ásia-Pacífico, o transporte tornou-se um caso de uso importante para o gás natural renovável devido à demanda de transporte pesado e marítimo.
Análise Geográfica
A Europa detinha uma participação geral de 35,1% no mercado global de biometano em 2026. A região tem uma longa história de coleta de matérias-primas, injeção de gás e apoio político. Alemanha, França, Itália, Dinamarca e Países Baixos responderam por 93% da produção de biometano da União Europeia. A França ultrapassou a Alemanha como principal produtor de injeção na rede em 2025. A Espanha tem 4,8 bilhões de EUR de investimento alocado com o objetivo de adicionar 17,3 TWh de capacidade anual até 2030. Polônia, Irlanda e Itália também estão expandindo o fornecimento, e a Axpo participou da primeira planta agrícola da Polônia, injetando biometano na rede nacional de gás em setembro de 2026. Os planos nacionais ainda precisam de uma execução mais robusta para atingir o objetivo de 35 bcm da União Europeia.
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 9,6% até 2032. A Índia e a China têm grandes bases de resíduos agrícolas e orgânicos que podem apoiar novos projetos. O programa SATAT da Índia tem como meta 5.000 plantas de biogás comprimido e um mandato de mistura de 5% de biogás comprimido até 2028-29. O Japão está desenvolvendo seu papel como potencial centro de importação de bio-GNL por meio de empresas como Osaka Gas, Tokyo Gas e Mitsui. Em 2025, a Asahi Kasei comissionou um sistema de purificação de biogás na Estação de Tratamento de Esgoto de Kojima com um rendimento de recuperação de 99,5% e pureza de metano de 97%. Indonésia, Vietnã e Tailândia têm oportunidades distintas baseadas em resíduos de palma e palha de arroz.
A América do Norte detém uma participação significativa do volume global devido ao Padrão de Combustível Renovável dos Estados Unidos e ao Padrão de Combustível de Baixo Carbono da Califórnia. O investimento acumulado em biogás nos Estados Unidos atingiu 39,9 bilhões de USD em dezembro de 2025. O país tinha 659 instalações convertendo biogás em gás natural renovável, em comparação com 217 em 2020. Canadá e México têm infraestrutura e marcos regulatórios menos maduros. O Brasil lidera o desenvolvimento na América do Sul, com o BNDES aprovando 180,7 milhões de BRL para 2 plantas de biometano a partir de gás de aterro sanitário em 2026. O Oriente Médio e a África permanecem em estágio inicial, com iniciativas de energia a partir de resíduos na Arábia Saudita, nos Emirados Árabes Unidos e na África do Sul criando possível demanda.
Cenário Competitivo
O mercado global de biometano é moderadamente fragmentado e está se tornando mais concentrado por meio de aquisições, parcerias e plataformas de desenvolvimento de maior porte. Empresas de energia integradas estão adquirindo capacidade para cumprir metas de gás renovável, enquanto desenvolvedores especializados continuam a construir plantas e adicionar ativos adjacentes. A propriedade da Nature Energy Biogas A/S pela Shell ilustra o interesse de grandes empresas de energia em capacidade de produção estabelecida. A ENGIE expandiu por meio de aquisições na França, no Reino Unido, nos Países Baixos e na Bélgica. Essas estratégias conferem aos grupos maiores acesso a conhecimento operacional, relacionamentos com fornecedores de matérias-primas e canais de offtake estabelecidos. Os especialistas continuam a competir por meio de capacidade técnica e desenvolvimento local de projetos.
A TotalEnergies concluiu a venda de uma participação de 50% na Polska Grupa Biogazowa para a HitecVision por EUR 190 milhões em setembro de 2025. A joint venture 50/50 tem como meta 2 TWh de capacidade equivalente de biometano na Polônia até 2030. A ENGIE assinou um Contrato de Compra de Biometano de 10 anos com a PepsiCo UK para fornecimento anual de 60 GWh proveniente de uma planta de digestão anaeróbica de GBP 70 milhões. Esses acordos mostram como o offtake industrial pode apoiar o financiamento em substituição à dependência exclusiva de subsídios. Grandes empresas também estão compartilhando a propriedade com investidores em infraestrutura para reciclar capital para novos projetos. Isso pode acelerar o desenvolvimento enquanto reduz a exposição ao balanço patrimonial para os patrocinadores individuais.
Especialistas como EnviTec Biogas, Waga Energy e Anaergia permanecem importantes na purificação de gás de aterro sanitário, co-digestão de resíduos alimentares e outras aplicações focadas. A tecnologia WAGABOX da Waga Energy está implantada no Canadá, nos Estados Unidos e no Brasil para purificação de gás de aterro sanitário. A gaseificação térmica apresenta outra área onde os fornecedores de tecnologia estão buscando os primeiros projetos comerciais. O mercado global de biometano permanece competitivo porque o acesso a matérias-primas, o licenciamento e os relacionamentos locais com a rede importam tanto quanto a escala de capital. Nenhuma figura combinada de participação de mercado para as principais empresas foi fornecida, portanto, um índice numérico de concentração não pode ser atribuído de forma responsável. A concorrência é melhor descrita como em consolidação em torno de plataformas maiores, enquanto permanece dispersa entre desenvolvedores regionais e fornecedores de tecnologia especializados.
Líderes do Setor de Biometano
-
Shell plc / Nature Energy Biogas A/S
-
TotalEnergies SE
-
ENGIE
-
Gasum Ltd
-
Waga Energy
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Biometano Empresas cobertas neste relatório
- Acorn Bioenergy
- Air Liquide
- Ameresco, Inc.
- Anaergia Inc.
- bp p.l.c.
- Chevron Corporation
- Clean Energy Fuels Corp.
- E.ON SE
- ENGIE
- EnviTec Biogas AG
- ETW Energietechnik GmbH
- Future Biogas Ltd.
- Gasum Ltd
- Kinder Morgan, Inc.
- Nature Energy Biogas A/S
- OPAL Fuels Inc.
- Raizen S.A.
- Shell plc
- SoCalGas
- Terega Solutions
- TotalEnergies SE
- Veolia Environnement S.A.
- VERBIO Vereinigte BioEnergie AG
- Waga Energy
- WELTEC BIOPOWER GmbH
Desenvolvimentos industriais recentes em Mercado de Biometano
- Setembro de 2026: A Axpo participou da primeira planta agrícola de biometano da Polônia com injeção na rede nacional de gás em Komorowo, marcando um marco regulatório e comercial para o emergente setor de biometano da Polônia.
- Agosto de 2026: A TotalEnergies anunciou a aquisição do negócio europeu de energias renováveis da Shell e, simultaneamente, a venda de uma participação de 1,2 GW de portfólio renovável para a KKR por EUR 1,8 bilhão, reforçando a estratégia integrada de bioenergia europeia da TotalEnergies.
- Julho de 2026: A capacidade de produção de biometano europeia ultrapassou 8,2 bcm por ano no final do segundo trimestre de 2026, um aumento de 17% em relação ao ano anterior, enquanto o investimento comprometido subiu de EUR 28 bilhões para EUR 36 bilhões, de acordo com o EBA Biomethane Investment Outlook 2026.
Escopo do Relatório do Mercado Global de Biometano
O biometano, também conhecido como gás natural renovável, é uma fonte de metano purificado e quase puro produzido pela purificação do biogás bruto ou por meio da gaseificação térmica e metanação de biomassa sólida.
O mercado global de biometano é segmentado por matéria-prima, processo de produção, usuário final e geografia. Por matéria-prima, o mercado é segmentado em resíduos agrícolas, esterco animal, resíduos sólidos urbanos, resíduos orgânicos domiciliares, lodo de esgoto, resíduos industriais de alimentos e outras matérias-primas. Por processo de produção, o mercado é segmentado em digestão anaeróbica, gaseificação térmica, fermentação e outros processos emergentes, e comparação de processos de produção. Por usuário final, o mercado é segmentado em concessionárias de serviços públicos, transporte, industrial, residencial, comercial, agricultura e municípios. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de biometano em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Resíduos Agrícolas |
| Esterco Animal |
| Resíduos Sólidos Urbanos |
| Resíduos Orgânicos Domiciliares |
| Lodo de Esgoto |
| Resíduos Industriais de Alimentos |
| Outras Matérias-Primas |
| Digestão Anaeróbica |
| Gaseificação Térmica |
| Fermentação e Outros Processos Emergentes |
| Comparação de Processos de Produção |
| Concessionárias de Serviços Públicos |
| Transporte |
| Industrial |
| Residencial |
| Comercial |
| Agricultura |
| Municípios |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Matéria-Prima | Resíduos Agrícolas | |
| Esterco Animal | ||
| Resíduos Sólidos Urbanos | ||
| Resíduos Orgânicos Domiciliares | ||
| Lodo de Esgoto | ||
| Resíduos Industriais de Alimentos | ||
| Outras Matérias-Primas | ||
| Por Processo de Produção | Digestão Anaeróbica | |
| Gaseificação Térmica | ||
| Fermentação e Outros Processos Emergentes | ||
| Comparação de Processos de Produção | ||
| Por Usuário Final | Concessionárias de Serviços Públicos | |
| Transporte | ||
| Industrial | ||
| Residencial | ||
| Comercial | ||
| Agricultura | ||
| Municípios | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para o biometano até 2032?
O tamanho do Mercado de Biometano deve crescer de 16,79 bilhões de USD em 2026 para 18,18 bilhões de USD em 2027 e está previsto para atingir 27,10 bilhões de USD até 2032, a um CAGR de 8,30% no período de 2027 a 2032.
Qual matéria-prima tem o maior papel na produção de biometano?
Os resíduos agrícolas lideraram com 38,4% de participação em 2026, apoiados por sistemas estabelecidos de gestão de esterco e co-digestão.
Qual método de produção é mais amplamente utilizado para o biometano?
A digestão anaeróbica detinha 72,3% de participação em 2026 e permanece a rota mais estabelecida para a produção atual.
Por que as empresas de transporte estão adotando o biometano?
O transporte tem previsão de crescimento a um CAGR de 9,2% até 2032 porque o bio-GNC e o bio-GNL podem apoiar operações de transporte de cargas e marítimas.
Qual região tem a posição atual mais forte em biometano?
A Europa detinha 35,1% de participação em 2026, apoiada por infraestrutura de injeção na rede, sistemas de matérias-primas e apoio político.
O que limita o desenvolvimento de novos projetos de biometano?
Altas necessidades de capital, logística de matérias-primas, atrasos na conexão à rede e complexidade de certificação podem desacelerar a entrega de projetos.