
Tamaño y Participación del Mercado de Biometano
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
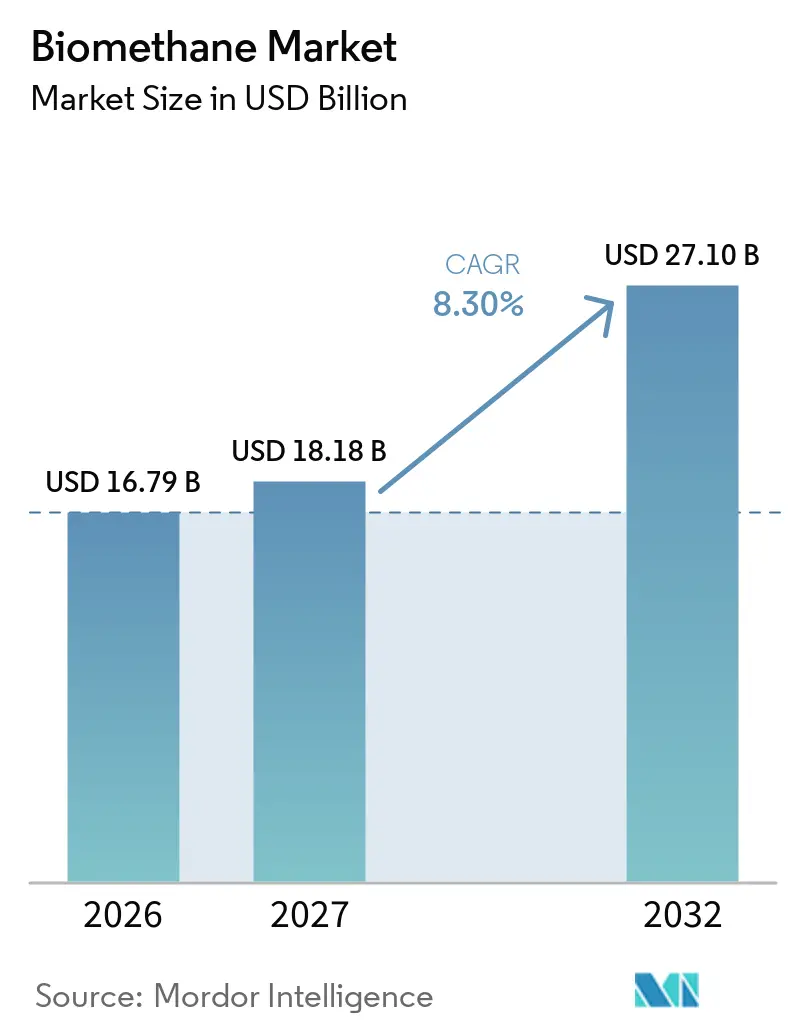
| Tamaño del Mercado (2027) | 18.18 Mil millones de dólares |
| Tamaño del Mercado (2032) | 27.10 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.30 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Biometano por Mordor Intelligence
Se espera que el tamaño del Mercado de Biometano crezca de 16,79 mil millones de USD en 2026 a 18,18 mil millones de USD en 2027 y se prevé que alcance los 27,10 mil millones de USD para 2032 a una CAGR del 8,30% durante 2027-2032. La demanda está aumentando porque los usuarios industriales, los operadores de transporte y los servicios públicos necesitan gas renovable que pueda circular por la infraestructura de gas existente y que pueda documentarse frente a requisitos de emisiones cada vez más específicos. Los productores también están ampliando su base de materias primas más allá de los residuos agrícolas convencionales para incluir lodos de depuradora, residuos orgánicos municipales y residuos del procesamiento de alimentos, lo que ofrece al mercado global de biometano más rutas de suministro potenciales a través de diversos sistemas locales de gestión de residuos, una ventaja para el mercado global de biometano. En Alemania, el biometano inyectado en la red alcanzó 12,3 TWh en 2025, un 12% más que el año anterior, ya que las normas de eficiencia en edificios y el vencimiento de los contratos de tarifas reguladas impulsaron a algunos operadores a pasar de la generación eléctrica a la inyección de gas. El mercado global de biometano también avanza hacia acuerdos de compra a más largo plazo, que proporcionan una mayor visibilidad de ingresos para los productores, un suministro de gas renovable más predecible para los compradores y una base más clara para los prestamistas que evalúan nuevas plantas y los promotores de proyectos que consideran inversiones en múltiples instalaciones. La competencia por las materias primas, los retrasos en los permisos y los límites de conexión a la red local siguen siendo restricciones importantes para la ejecución de proyectos, especialmente cuando los sitios de producción se encuentran lejos de las redes de distribución de gas y no pueden acceder fácilmente a un uso alternativo práctico para el gas.
Conclusiones Clave del Informe
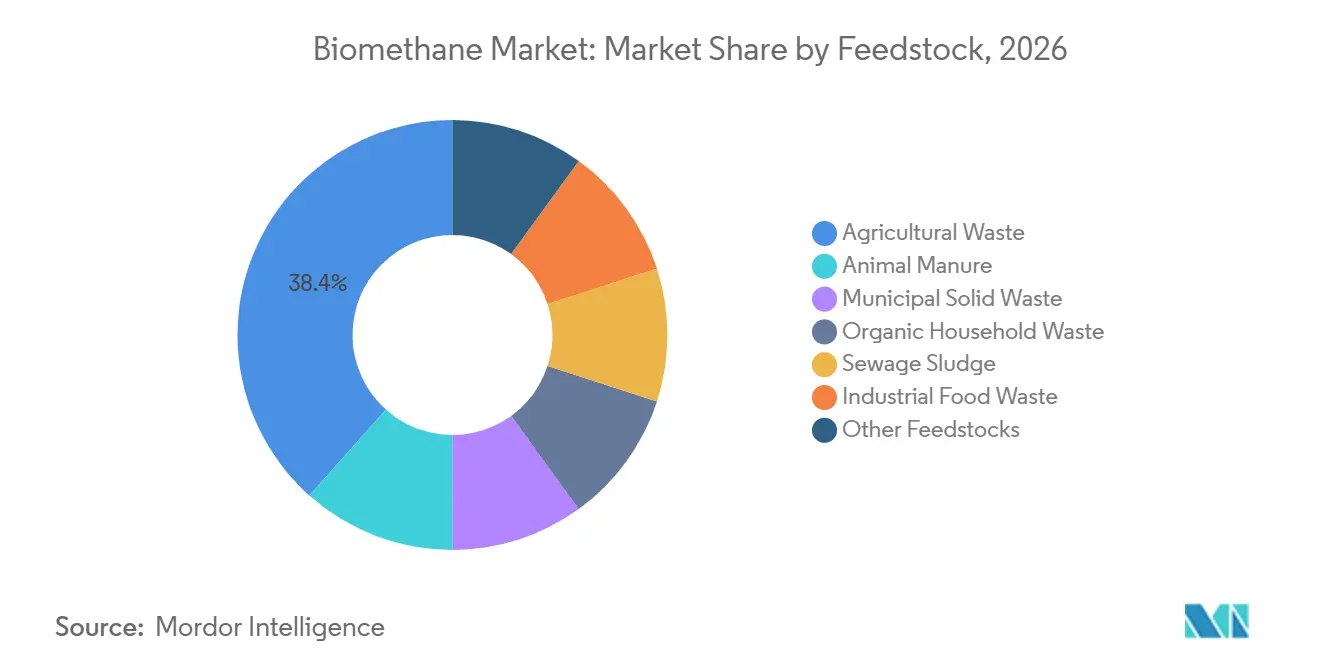
- Por materia prima, los residuos agrícolas representaron el 38,4% de la participación del mercado global de biometano en 2026, mientras que se prevé que los residuos alimentarios industriales crezcan a una CAGR del 8,7% hasta 2032.
- Por proceso de producción, la digestión anaerobia representó el 72,3% de la participación del mercado global de biometano en 2026, mientras que se prevé que la gasificación térmica se expanda a una CAGR del 9,8% hasta 2032.
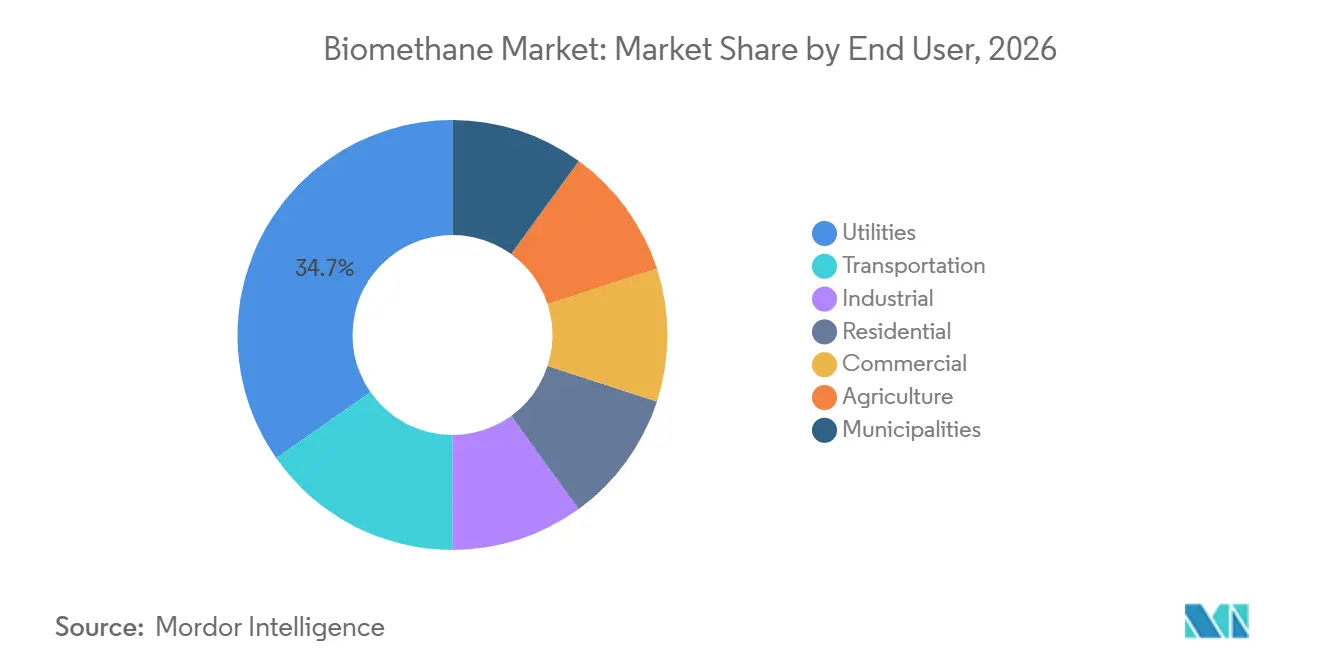
- Por usuario final, los servicios públicos representaron el 34,7% de la participación en 2026, mientras que el transporte registró la CAGR proyectada más alta del 9,2% hasta 2032.
- Por geografía, Europa representó el 35,1% de la participación en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,6% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Descarbonización de los Sectores Difíciles de Electrificar | +2.1% | Global, concentrado a corto plazo en los clústeres industriales de la UE y en los cinturones lecheros y alimentarios de América del Norte | Mediano plazo (2-4 años) |
| Políticas de Gas Renovable y Seguridad Energética | +1.8% | Europa, con actividad en etapa inicial en India y Japón | Corto plazo (≤ 2 años) |
| Mandatos de Residuos a Energía y Reducción de Emisiones de Metano | +1.5% | Global, incluidos los Estados Unidos, Europa e India | Corto plazo (≤ 2 años) |
| Créditos de Combustible de Transporte y Acumulación de Certificaciones | +1.2% | América del Norte y Europa, con proyectos piloto en Singapur y Corea del Sur | Mediano plazo (2-4 años) |
| Demanda Industrial de Moléculas Certificadas de Bajo Contenido en Carbono | +0.9% | Japón y Corea del Sur, con vínculos a los corredores de GNL de Oriente Medio y África | Largo plazo (≥ 4 años) |
| Expansión del Biometano Licuado para el Transporte Marítimo | +0.8% | Róterdam, Hamburgo, Japón y Singapur | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Descarbonización de los Sectores Difíciles de Electrificar
El calor industrial de alta temperatura, el transporte marítimo y el procesamiento químico tienen opciones limitadas de electrificación directa. Estos usuarios pueden utilizar el biometano como sustituto del gas fósil sin necesidad de reemplazar todos los activos de gas existentes. Esto hace que el mercado global de biometano sea relevante para los compradores que buscan reducir las emisiones operativas manteniendo los sistemas de combustible habituales. El transporte marítimo, el acero, el cemento y los productos químicos pesados aún necesitan rutas de descarbonización escalables, según la evaluación del Foro Económico Mundial de 2025. Los fabricantes de alimentos y bebidas y los productores farmacéuticos especifican cada vez más el gas renovable en los contratos de suministro a medida que se acercan sus compromisos para 2030. IEA Bioenergy documentó la adopción del biogás en las operaciones de alimentos y bebidas y de papel en Austria, Dinamarca, Francia y Suecia, donde los subproductos biodegradables pueden apoyar el suministro en ubicaciones conjuntas.[1]
Políticas de Gas Renovable y Seguridad Energética
La política europea combina el apoyo a la inyección de gas, el uso en transporte y la descarbonización marítima. El mercado global de biometano se beneficia cuando la política crea una señal de demanda duradera en lugar de un incentivo de capital de corta duración. Francia contaba con 803 instalaciones de inyección a la red con una capacidad anual de 15,5 TWh en 2025, y se esperaba que su capacidad alcanzara los 44 TWh para 2030 en el marco del tercer plan plurianual de energía. Los certificados de producción de Francia entraron en vigor en enero de 2026 y exigen que los suministradores de gas cumplan cuotas de gas renovable. La Comisión Europea reafirmó el papel del biometano en su actualización de REPowerEU de mayo de 2025, apoyando enmiendas de política en Polonia, España e Italia.[2] La solidez de estas medidas dependerá de la implementación nacional, especialmente en lo que respecta a los permisos y el acceso a las redes de distribución.
Mandatos de Residuos a Energía y Reducción de Emisiones de Metano
Las normas de desvío de residuos y los programas agrícolas de reducción de metano convierten los residuos orgánicos en insumos más seguros para los productores. Esto amplía el mercado global de biometano al vincular las obligaciones de gestión de residuos con la producción de combustible. El Consejo Americano de Biogás informó de 2,1 mil millones de USD de inversión en nuevos sistemas de biogás en los Estados Unidos en 2025. La inversión en sistemas de residuos alimentarios se más que duplicó hasta los 325 millones de USD, mientras que la capacidad de captura de residuos alimentarios aumentó un 18% hasta los 28 bcf por año. Los procesadores industriales y los minoristas pueden reducir los costes de vertedero mientras cumplen los objetivos internos de residuos mediante acuerdos de suministro de materias primas a largo plazo. Las instalaciones agrícolas de gas natural renovable en los Estados Unidos aumentaron de 90 en 2020 a 414 a finales de 2025, respaldadas por las vías del Estándar de Combustibles Renovables y los programas del Departamento de Agricultura de los Estados Unidos.
Créditos de Combustible de Transporte y Acumulación de Certificaciones
Múltiples fuentes de ingresos pueden mejorar la economía de los proyectos de plantas de biometano orientadas al transporte. Los créditos de combustibles renovables, los pagos de cuotas de gases de efecto invernadero y los instrumentos de carbono son más relevantes donde los sistemas de certificación están establecidos. En los Estados Unidos, 68 de los 70 proyectos de biogás puestos en marcha en 2025 fueron diseñados para mejorar la producción a gas natural renovable. Esos proyectos contribuyeron a un aumento del 24% en la producción de gas natural renovable hasta los 225,6 millones de MMBtu. Los requisitos de FuelEU Maritime y del sistema de comercio de emisiones de la UE también están fomentando el uso de bio-GNL en el transporte marítimo. La participación del biometano de Gasum en sus ventas marítimas aumentó del 0,8% en 2024 al 12,3% en 2025, lo que muestra el papel de la demanda basada en el cumplimiento normativo en el mercado global de biometano.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Elevados Costes de Capital Inicial y Logística de Materias Primas | -0.9% | Global, más agudo en América del Sur, Oriente Medio y África, y los mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Accesibilidad Limitada a Materias Primas Sostenibles | -0.7% | Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Cuellos de Botella en la Inyección a la Red e Interconexión | -0.6% | Europa y zonas rurales de América del Norte | Corto plazo (≤ 2 años) |
| Complejidad de Certificación, Adicionalidad y Emisiones del Ciclo de Vida | -0.5% | Comercio transfronterizo global y transacciones de balance de masa | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Elevados Costes de Capital Inicial y Logística de Materias Primas
Los costes de capital son una barrera importante cuando los proyectos son pequeños, remotos o dependen de equipos especializados de mejora y licuefacción. El mercado global de biometano se enfrenta a un desafío de escala porque muchas materias primas agrícolas están dispersas en zonas rurales. El regulador energético de Francia informó de costes de biometano por digestión anaerobia de 54 EUR/MWh en plantas por encima de 1.200 Nm³/h y de 130 EUR/MWh en plantas más pequeñas. La inyección a la red añadió 5 EUR/MWh, mientras que la licuefacción añadió entre 20 y 25 EUR/MWh para las rutas de bio-GNL. Las largas distancias de transporte pueden aumentar los costes de las materias primas y reducir el beneficio de las emisiones del ciclo de vida de la digestión centralizada. La financiación es más difícil en Brasil y Vietnam, donde las estructuras de suministro a largo plazo están menos consolidadas.
Accesibilidad Limitada a Materias Primas Sostenibles
El volumen teórico de residuos orgánicos es mucho mayor que el suministro disponible comercialmente y certificado. Los criterios de sostenibilidad pueden restringir los cultivos energéticos y exigir pruebas más sólidas de que los residuos agrícolas cumplen los requisitos de adicionalidad. En el Reino Unido, el Grupo de Trabajo sobre Gas Verde concluyó que la política, los permisos y el acceso a la red eran más limitantes que la disponibilidad básica de materias primas. Las reformas de recogida obligatoria de residuos alimentarios aún pueden crear cadenas de suministro de materias primas orgánicas más seguras. La volatilidad de los precios de las materias primas añade incertidumbre para los operadores de plantas y los compradores contratados. Estas presiones pueden ralentizar las adiciones de capacidad en el mercado global de biometano, incluso donde los volúmenes físicos de residuos parecen suficientes.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
Los Residuos Agrícolas Lideran Mientras los Residuos Alimentarios Industriales Ganan ImpulsoLos residuos agrícolas representaron el 38,4% del tamaño del mercado global de biometano en 2026. Su posición refleja los sistemas de co-digestión establecidos en Alemania, Francia, Dinamarca y América del Norte, junto con la necesidad de gestión del estiércol en las granjas. Los agricultores pueden beneficiarse cuando los digestores reducen las necesidades de manejo de los residuos animales. En los Estados Unidos, el estiércol de vacas lecheras representó el 87% de la capacidad de captura de biogás en granjas en diciembre de 2025. Los sistemas exclusivos de estiércol tienen un rendimiento energético por tonelada inferior al de los residuos del procesamiento de alimentos. Por lo tanto, los promotores están utilizando modelos de co-digestión donde las condiciones locales lo permiten.
Se proyecta que los residuos alimentarios industriales crezcan a una CAGR del 8,7% entre 2027 y 2032. Su atractivo proviene de los altos rendimientos de metano y los compromisos corporativos de desviar los residuos orgánicos de los vertederos. La inversión en biogás exclusivamente de residuos alimentarios en los Estados Unidos aumentó a 325 millones de USD en 2025. El país contaba con 124 instalaciones independientes de residuos alimentarios que operaban a 27,6 bcf por año, en comparación con un potencial teórico de 192 bcf por año. Los marcos de recogida europeos apoyan un suministro más organizado de residuos orgánicos separados. Los residuos sólidos urbanos, los residuos orgánicos domésticos y los lodos de depuradora siguen siendo fuentes relevantes, aunque su crecimiento depende de los sistemas locales de recogida y la infraestructura de aguas residuales.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Proceso de Producción:
La Digestión Anaerobia Se Mantiene Consolidada Mientras la Gasificación Se ExpandeLa digestión anaerobia representó el 72,3% del tamaño del mercado global de biometano en 2026. El proceso se beneficia de 40 años de experiencia operativa, proveedores consolidados y una gran base instalada en Europa y América del Norte. La AIE informó de que las rutas de digestión anaerobia producen más del 90% de los volúmenes globales actuales de biometano. Los operadores generalmente pueden poner en marcha plantas de digestión anaerobia más rápido que las alternativas más recientes. Una mejor medición de la relación metano-dióxido de carbono puede ayudar a los operadores a mejorar los rendimientos y controlar las emisiones fugitivas de metano. La fermentación y otros procesos siguen limitados a aplicaciones especializadas en ubicaciones conjuntas.
Se prevé que la gasificación térmica crezca a una CAGR del 9,8% de 2027 a 2032. Puede utilizar materiales lignocelulósicos secos y residuos sólidos que son menos adecuados para la digestión anaerobia. La Asociación Europea de Biogás describe la ruta como situada entre la demostración y el despliegue comercial temprano. Informó de que la gasificación térmica podría ayudar a ampliar el uso de materiales infrautilizados a medida que los proyectos avanzan hacia la escala comercial. La tecnología podría proporcionar más flexibilidad en regiones con abundante paja, residuos de madera o combustible sólido recuperado. También conlleva un mayor riesgo de ejecución porque la experiencia comercial es menos madura que en el caso de la digestión.
Por Usuario Final:
Los Servicios Públicos Anclan la Demanda Mientras el Transporte Crece Más RápidoLos servicios públicos representaron el 34,7% del tamaño del mercado global de biometano en 2026. Actúan como contrapartes de inyección a la red y pueden agregar el suministro de muchas plantas pequeñas y medianas. Este papel otorga a los servicios públicos una ventaja en la gestión de la calidad del gas, el equilibrio y la entrega en red. El sistema de certificados de gas renovable de Francia crea demanda directa de los suministradores de gas a partir de 2026. Los usuarios comerciales y residenciales también reciben biometano a través de acuerdos de mezcla en la red. Los compradores industriales utilizan acuerdos de suministro directo para reducir las emisiones operativas, mientras que las granjas utilizan el biogás y el biometano en aplicaciones de calor y maquinaria.
Se proyecta que el transporte registre una CAGR del 9,2% de 2027 a 2032. El bio-GNC apoya el transporte de mercancías por carretera, mientras que el bio-GNL puede servir al transporte marítimo y al transporte de larga distancia. El gas renovable inyectado en las redes de gas europeas aumentó de 38,1 TWh en 2024 a 43,2 TWh en 2025, o 4,3 bcm, según ENTSOG. El suministro para transporte representa una parte creciente de esta actividad. La industria global del biometano puede beneficiarse donde los operadores de flotas tienen reglas claras de créditos de combustible y acceso a infraestructura de repostaje o abastecimiento de combustible. En la región de Asia-Pacífico, el transporte se ha convertido en un caso de uso importante para el gas natural renovable debido a la elevada demanda de transporte pesado y marítimo.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
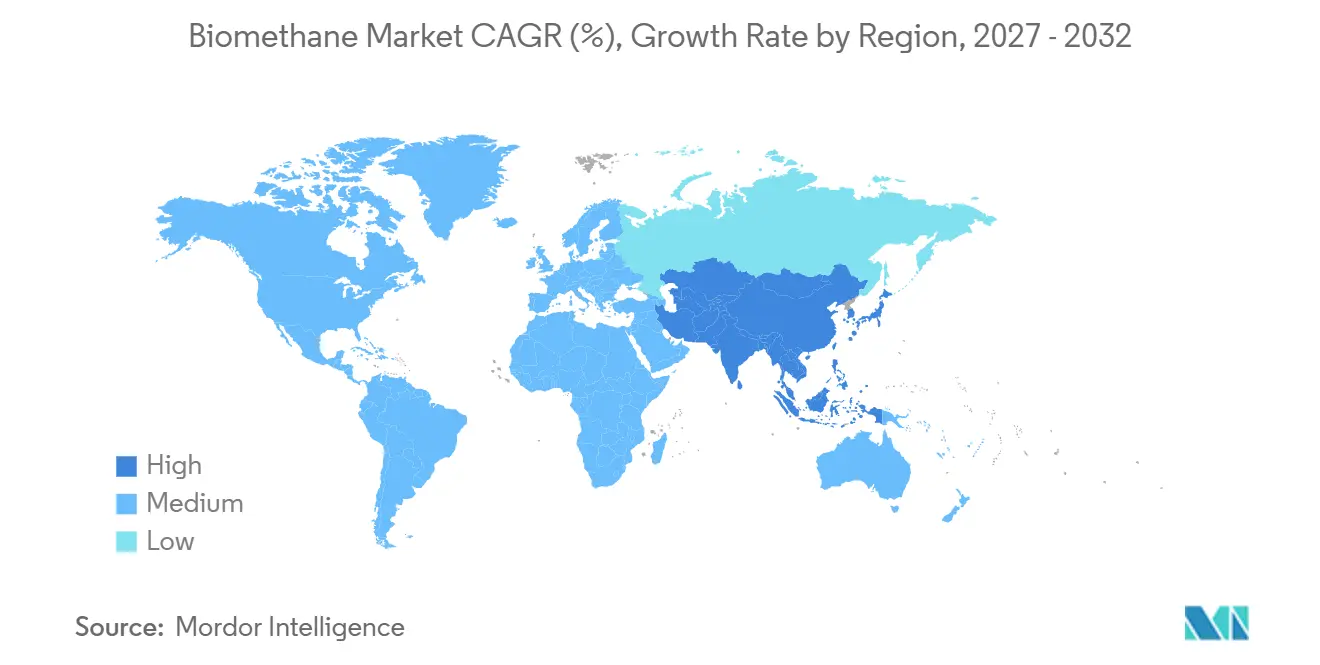
Europa representó una participación global del 35,1% en el mercado global de biometano en 2026. La región tiene una larga historia de recogida de materias primas, inyección de gas y apoyo político. Alemania, Francia, Italia, Dinamarca y los Países Bajos representaron el 93% de la producción de biometano de la Unión Europea. Francia superó a Alemania como principal productor de inyección a la red en 2025. España cuenta con 4,8 mil millones de EUR de inversión asignada destinada a añadir 17,3 TWh de capacidad anual para 2030. Polonia, Irlanda e Italia también están ampliando el suministro, y Axpo se asoció en la primera planta agrícola de Polonia, inyectando biometano en la red nacional de gas en septiembre de 2026. Los planes nacionales aún necesitan una ejecución más sólida para cumplir el objetivo de 35 bcm de la Unión Europea.
Se prevé que Asia-Pacífico crezca a una CAGR del 9,6% hasta 2032. India y China tienen grandes bases de residuos agrícolas y orgánicos que pueden apoyar nuevos proyectos. El programa SATAT de India tiene como objetivo 5.000 plantas de biogás comprimido y un mandato de mezcla del 5% de biogás comprimido para 2028-29. Japón está desarrollando su papel como posible centro de importación de bio-GNL a través de empresas como Osaka Gas, Tokyo Gas y Mitsui. En 2025, Asahi Kasei puso en marcha un sistema de purificación de biogás en la Planta de Tratamiento de Aguas Residuales de Kojima con un rendimiento de recuperación del 99,5% y una pureza de metano del 97%. Indonesia, Vietnam y Tailandia tienen oportunidades diferenciadas basadas en residuos de palma y paja de arroz.
América del Norte tiene una participación significativa del volumen global gracias al Estándar de Combustibles Renovables de los Estados Unidos y al Estándar de Combustibles de Bajo Contenido en Carbono de California. La inversión acumulada en biogás en los Estados Unidos alcanzó los 39,9 mil millones de USD en diciembre de 2025. El país contaba con 659 instalaciones que convertían biogás en gas natural renovable, en comparación con 217 en 2020. Canadá y México tienen infraestructuras y marcos de política menos maduros. Brasil lidera el desarrollo en América del Sur, con el BNDES aprobando 180,7 millones de BRL para 2 plantas de biometano a partir de gas de vertedero en 2026. Oriente Medio y África siguen siendo áreas en etapa inicial, con iniciativas de residuos a energía en Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica que crean posible demanda.
Panorama Competitivo
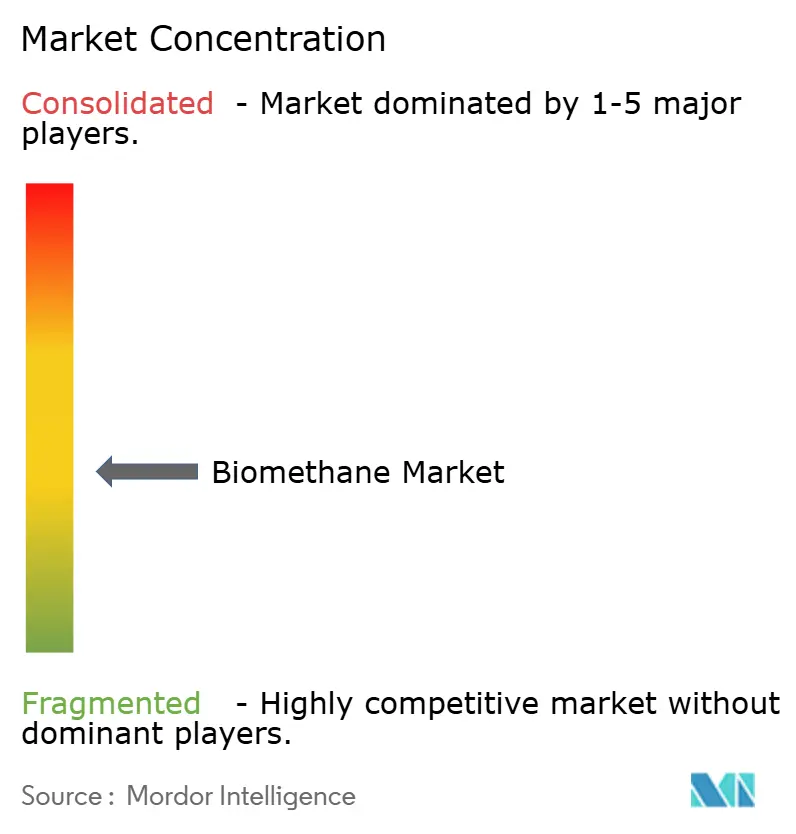
El mercado global de biometano está moderadamente fragmentado y se está volviendo más concentrado a través de adquisiciones, asociaciones y plataformas de desarrollo más grandes. Las empresas energéticas integradas están adquiriendo capacidad para cumplir los objetivos de gas renovable, mientras que los promotores especializados continúan construyendo plantas y añadiendo activos adyacentes. La propiedad de Nature Energy Biogas A/S por parte de Shell ilustra el interés de las grandes empresas energéticas en la capacidad de producción establecida. ENGIE se ha expandido mediante adquisiciones en Francia, el Reino Unido, los Países Bajos y Bélgica. Estas estrategias dan a los grupos más grandes acceso a conocimientos operativos, relaciones con proveedores de materias primas y canales de suministro establecidos. Los especialistas continúan compitiendo a través de la capacidad técnica y el desarrollo de proyectos locales.
TotalEnergies completó la venta de una participación del 50% en Polska Grupa Biogazowa a HitecVision por 190 millones de EUR en septiembre de 2025. La empresa conjunta al 50/50 tiene como objetivo 2 TWh de capacidad equivalente de biometano en Polonia para 2030. ENGIE firmó un Acuerdo de Compra de Biometano a 10 años con PepsiCo UK por 60 GWh de suministro anual procedente de una planta de digestión anaerobia de 70 millones de GBP. Estos acuerdos muestran cómo el suministro industrial puede apoyar la financiación en lugar de depender exclusivamente de los subsidios. Las grandes empresas también están compartiendo la propiedad con inversores en infraestructuras para reciclar capital destinado a nuevos proyectos. Esto puede acelerar el desarrollo al tiempo que reduce la exposición en el balance para los promotores individuales.
Los especialistas como EnviTec Biogas, Waga Energy y Anaergia siguen siendo importantes en la mejora del gas de vertedero, la co-digestión de residuos alimentarios y otras aplicaciones especializadas. La tecnología WAGABOX de Waga Energy está desplegada en Canadá, los Estados Unidos y Brasil para la mejora del gas de vertedero. La gasificación térmica presenta otra área donde los proveedores de tecnología buscan los primeros proyectos comerciales. El mercado global de biometano sigue siendo competitivo porque el acceso a las materias primas, los permisos y las relaciones con las redes locales importan tanto como la escala de capital. No se proporcionó ninguna cifra combinada de participación de mercado para las principales empresas, por lo que no se puede asignar de manera responsable una puntuación de concentración numérica. La competencia se describe mejor como una consolidación en torno a plataformas más grandes, manteniéndose al mismo tiempo dispersa entre promotores regionales y proveedores de tecnología especializados.
Líderes de la Industria del Biometano
-
Shell plc / Nature Energy Biogas A/S
-
TotalEnergies SE
-
ENGIE
-
Gasum Ltd
-
Waga Energy
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biometano Empresas cubiertas en este informe
- Acorn Bioenergy
- Air Liquide
- Ameresco, Inc.
- Anaergia Inc.
- bp p.l.c.
- Chevron Corporation
- Clean Energy Fuels Corp.
- E.ON SE
- ENGIE
- EnviTec Biogas AG
- ETW Energietechnik GmbH
- Future Biogas Ltd.
- Gasum Ltd
- Kinder Morgan, Inc.
- Nature Energy Biogas A/S
- OPAL Fuels Inc.
- Raizen S.A.
- Shell plc
- SoCalGas
- Terega Solutions
- TotalEnergies SE
- Veolia Environnement S.A.
- VERBIO Vereinigte BioEnergie AG
- Waga Energy
- WELTEC BIOPOWER GmbH
Desarrollos recientes de la industria en Mercado de Biometano
- Septiembre de 2026: Axpo se asoció en la primera planta agrícola de biometano de Polonia que inyecta en la red nacional de gas en Komorowo, marcando un hito regulatorio y comercial para el emergente sector del biometano en Polonia.
- Agosto de 2026: TotalEnergies anunció la adquisición del negocio europeo de energías renovables de Shell y una simultánea reducción de participación de una cartera de energías renovables de 1,2 GW a KKR por 1,8 mil millones de EUR, reforzando la estrategia integrada de bioenergía europea de TotalEnergies.
- Julio de 2026: La capacidad de producción de biometano europea superó los 8,2 bcm por año a finales del segundo trimestre de 2026, un aumento interanual del 17%, mientras que la inversión comprometida aumentó de 28 mil millones de EUR a 36 mil millones de EUR, según las Perspectivas de Inversión en Biometano de la EBA 2026.
Alcance del Informe del Mercado Global de Biometano
El biometano, también conocido como gas natural renovable, es una fuente de metano purificado y casi puro producida mediante la mejora del biogás bruto o a través de la gasificación térmica y la metanación de biomasa sólida.
El mercado global de biometano está segmentado por materia prima, proceso de producción, usuario final y geografía. Por materia prima, el mercado está segmentado en residuos agrícolas, estiércol animal, residuos sólidos urbanos, residuos orgánicos domésticos, lodos de depuradora, residuos alimentarios industriales y otras materias primas. Por proceso de producción, el mercado está segmentado en digestión anaerobia, gasificación térmica, fermentación y otros procesos emergentes, y comparación de procesos de producción. Por usuario final, el mercado está segmentado en servicios públicos, transporte, industrial, residencial, comercial, agricultura y municipios. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de biometano en 26 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Residuos Agrícolas |
| Estiércol Animal |
| Residuos Sólidos Urbanos |
| Residuos Orgánicos Domésticos |
| Lodos de Depuradora |
| Residuos Alimentarios Industriales |
| Otras Materias Primas |
| Digestión Anaerobia |
| Gasificación Térmica |
| Fermentación y Otros Procesos Emergentes |
| Comparación de Procesos de Producción |
| Servicios Públicos |
| Transporte |
| Industrial |
| Residencial |
| Comercial |
| Agricultura |
| Municipios |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Materia Prima | Residuos Agrícolas | |
| Estiércol Animal | ||
| Residuos Sólidos Urbanos | ||
| Residuos Orgánicos Domésticos | ||
| Lodos de Depuradora | ||
| Residuos Alimentarios Industriales | ||
| Otras Materias Primas | ||
| Por Proceso de Producción | Digestión Anaerobia | |
| Gasificación Térmica | ||
| Fermentación y Otros Procesos Emergentes | ||
| Comparación de Procesos de Producción | ||
| Por Usuario Final | Servicios Públicos | |
| Transporte | ||
| Industrial | ||
| Residencial | ||
| Comercial | ||
| Agricultura | ||
| Municipios | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para el biometano hasta 2032?
Se espera que el tamaño del Mercado de Biometano crezca de 16,79 mil millones de USD en 2026 a 18,18 mil millones de USD en 2027 y se prevé que alcance los 27,10 mil millones de USD para 2032 a una CAGR del 8,30% durante 2027-2032.
¿Qué materia prima tiene el mayor papel en la producción de biometano?
Los residuos agrícolas lideraron con una participación del 38,4% en 2026, respaldados por sistemas establecidos de gestión del estiércol y co-digestión.
¿Qué método de producción se utiliza más ampliamente para el biometano?
La digestión anaerobia representó el 72,3% de la participación en 2026 y sigue siendo la ruta más consolidada para la producción actual.
¿Por qué las empresas de transporte están adoptando el biometano?
Se prevé que el transporte crezca a una CAGR del 9,2% hasta 2032 porque el bio-GNC y el bio-GNL pueden apoyar las operaciones de transporte de mercancías y marítimas.
¿Qué región tiene la posición actual más sólida en biometano?
Europa representó el 35,1% de la participación en 2026, respaldada por infraestructura de inyección a la red, sistemas de materias primas y apoyo político.
¿Qué limita el desarrollo de nuevos proyectos de biometano?
Las elevadas necesidades de capital, la logística de materias primas, los retrasos en la conexión a la red y la complejidad de la certificación pueden ralentizar la ejecución de proyectos.