
Taille et part du marché du biométhane
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 18.18 Milliards de dollars |
| Taille du Marché (2032) | 27.10 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.30 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du biométhane par Mordor Intelligence
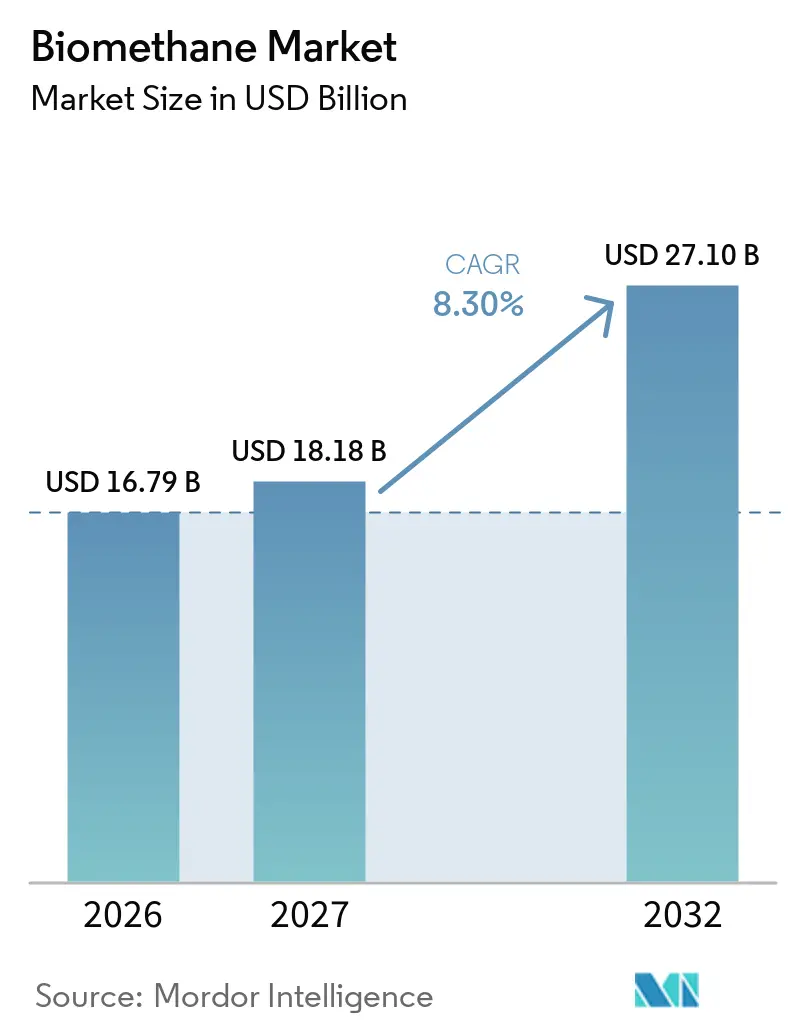
La taille du marché du biométhane devrait croître de 16,79 milliards USD en 2026 à 18,18 milliards USD en 2027 et devrait atteindre 27,10 milliards USD d'ici 2032, à un CAGR de 8,30 % sur la période 2027-2032. La demande est en hausse car les utilisateurs industriels, les opérateurs de transport et les services publics ont besoin de gaz renouvelable pouvant circuler dans les infrastructures gazières existantes et pouvant être documenté selon des exigences d'émissions de plus en plus précises. Les producteurs élargissent également leur base de matières premières au-delà des résidus agricoles conventionnels pour inclure les boues d'épuration, les matières organiques municipales et les déchets de l'industrie agroalimentaire, offrant au marché mondial du biométhane davantage de voies d'approvisionnement potentielles à travers des systèmes de déchets locaux variés, un avantage pour le marché mondial du biométhane. En Allemagne, le biométhane injecté dans le réseau a atteint 12,3 TWh en 2025, en hausse de 12 % par rapport à l'année précédente, les règles d'efficacité des bâtiments et l'expiration des contrats de rachat ayant encouragé certains opérateurs à passer de la production d'électricité à l'injection de gaz. Le marché mondial du biométhane évolue également vers des contrats d'achat à plus long terme, qui offrent une meilleure visibilité des revenus pour les producteurs, un approvisionnement en gaz renouvelable plus prévisible pour les acheteurs, et une base plus claire pour les prêteurs évaluant de nouvelles installations et les porteurs de projets envisageant des investissements dans plusieurs installations. La concurrence pour les matières premières, les retards d'autorisation et les limites locales de raccordement au réseau restent des contraintes importantes sur la réalisation des projets, notamment lorsque les sites de production sont éloignés des réseaux de distribution de gaz et ne peuvent pas facilement accéder à une utilisation alternative pratique du gaz.
Points clés du rapport
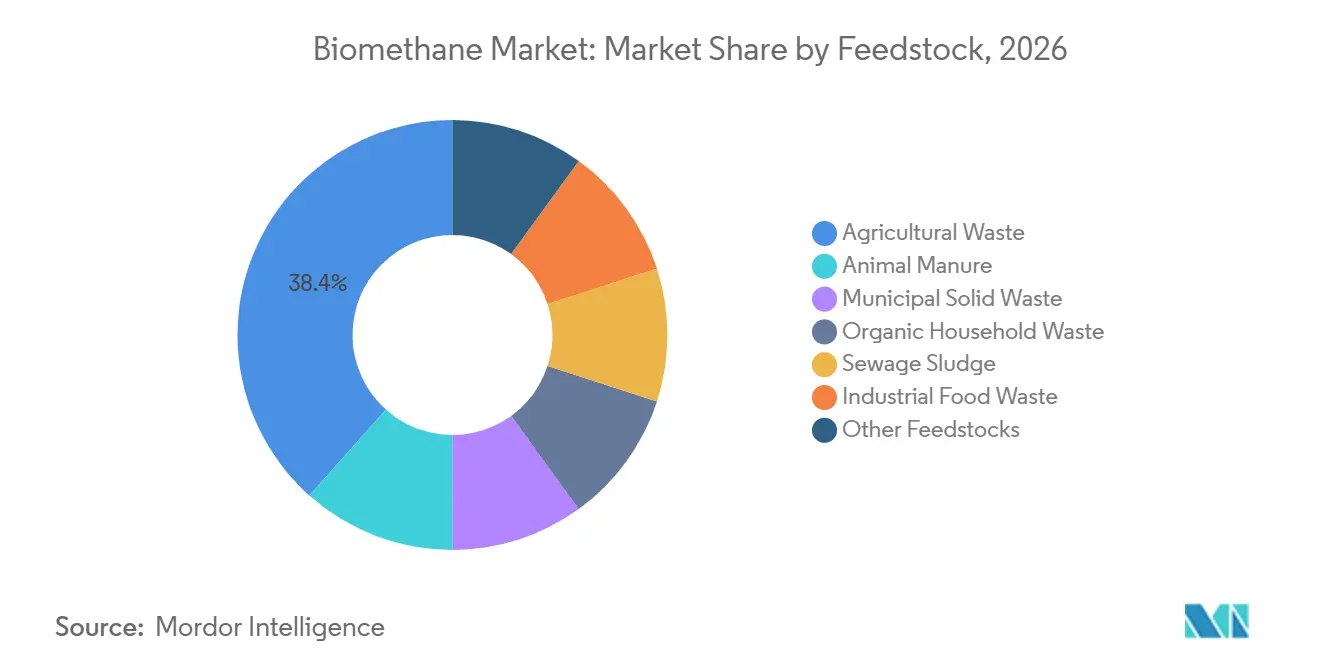
- Par matière première, les déchets agricoles détenaient 38,4 % de la part du marché mondial du biométhane en 2026, tandis que les déchets alimentaires industriels devraient croître à un CAGR de 8,7 % jusqu'en 2032.
- Par procédé de production, la digestion anaérobie représentait 72,3 % de la part du marché mondial du biométhane en 2026, tandis que la gazéification thermique devrait se développer à un CAGR de 9,8 % jusqu'en 2032.
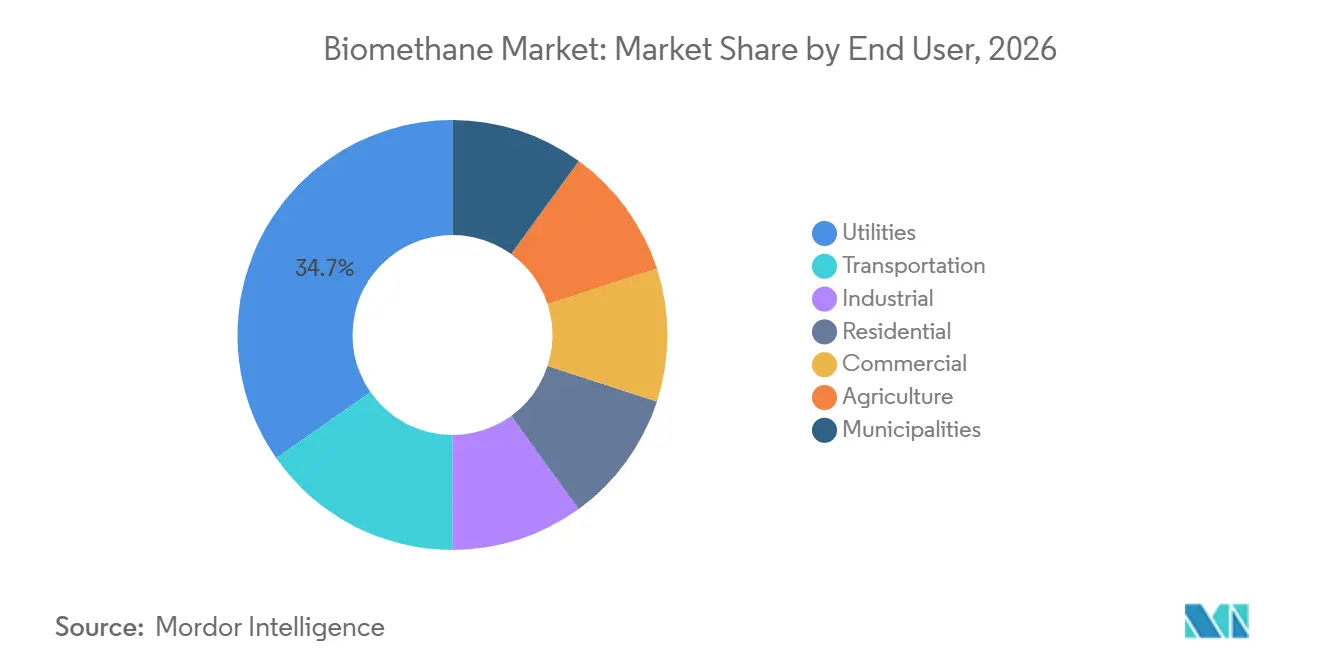
- Par utilisateur final, les services publics détenaient une part de 34,7 % en 2026, tandis que le transport enregistrait le CAGR projeté le plus élevé à 9,2 % jusqu'en 2032.
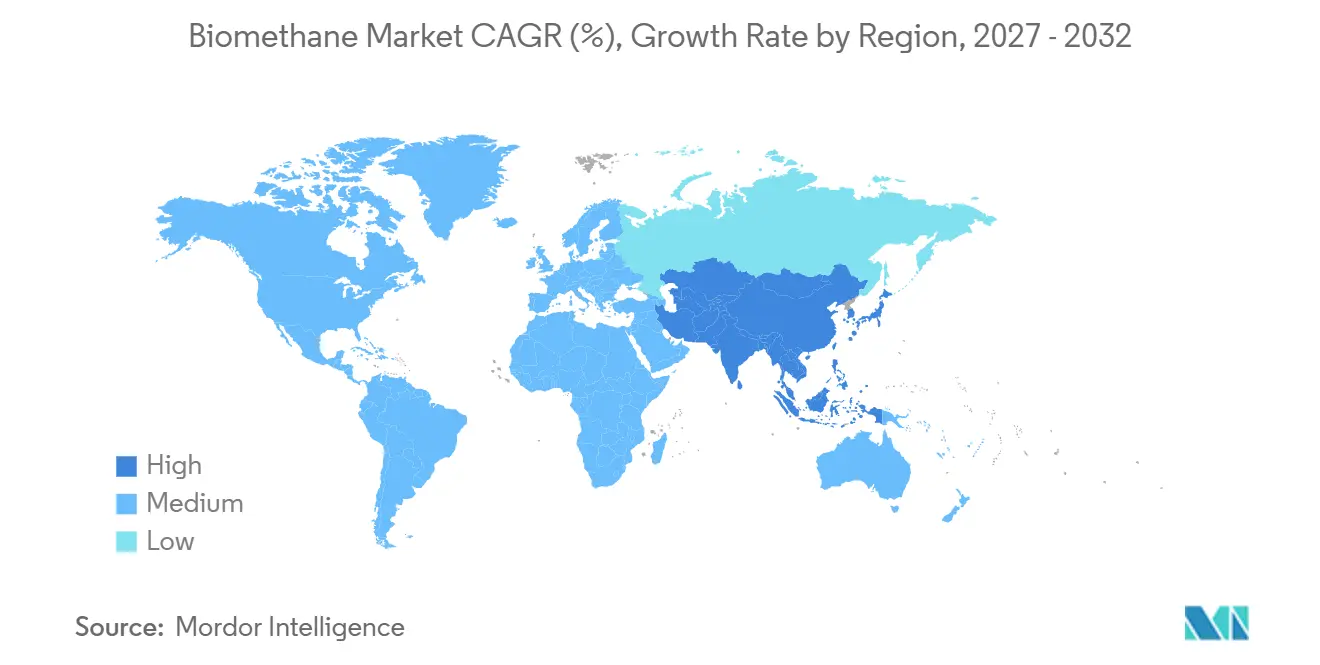
- Par géographie, l'Europe représentait 35,1 % de la part en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,6 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Décarbonation des secteurs difficiles à électrifier | +2.1% | Mondial, concentré à court terme dans les clusters industriels de l'UE et les zones laitières et agroalimentaires d'Amérique du Nord | Moyen terme (2-4 ans) |
| Politiques de gaz renouvelable et de sécurité énergétique | +1.8% | Europe, avec une activité en phase initiale en Inde et au Japon | Court terme (≤ 2 ans) |
| Mandats de valorisation énergétique des déchets et de réduction des émissions de méthane | +1.5% | Mondial, incluant les États-Unis, l'Europe et l'Inde | Court terme (≤ 2 ans) |
| Crédits carburant transport et cumul de certifications | +1.2% | Amérique du Nord et Europe, avec des projets pilotes à Singapour et en Corée du Sud | Moyen terme (2-4 ans) |
| Demande industrielle de molécules à faible teneur en carbone certifiées | +0.9% | Japon et Corée du Sud, avec des liens vers les corridors GNL du Moyen-Orient et de l'Afrique | Long terme (≥ 4 ans) |
| Développement du biométhane liquéfié pour le transport maritime | +0.8% | Rotterdam, Hambourg, Japon et Singapour | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Décarbonation des secteurs difficiles à électrifier
La chaleur industrielle à haute température, le transport maritime et la transformation chimique disposent d'options d'électrification directe limitées. Ces utilisateurs peuvent recourir au biométhane comme substitut au gaz fossile sans remplacer l'ensemble de leurs actifs gaziers existants. Cela rend le marché mondial du biométhane pertinent pour les acheteurs cherchant à réduire leurs émissions opérationnelles tout en conservant des systèmes de carburant familiers. Le transport maritime, l'acier, le ciment et la chimie lourde ont encore besoin de voies de décarbonation évolutives, selon l'évaluation 2025 du Forum économique mondial. Les fabricants de produits alimentaires et de boissons ainsi que les producteurs pharmaceutiques spécifient de plus en plus le gaz renouvelable dans leurs contrats d'approvisionnement à l'approche de leurs engagements 2030. L'IEA Bioenergy a documenté l'adoption du biogaz dans les secteurs de l'alimentation et des boissons et de la papeterie en Autriche, au Danemark, en France et en Suède, où les sous-produits biodégradables peuvent soutenir un approvisionnement co-localisé.[1]
Politiques de gaz renouvelable et de sécurité énergétique
La politique européenne combine le soutien à l'injection de gaz dans le réseau, à l'utilisation dans le transport et à la décarbonation maritime. Le marché mondial du biométhane bénéficie d'une politique qui crée un signal de demande durable plutôt qu'une incitation en capital de courte durée. La France comptait 803 installations injectant dans le réseau avec une capacité annuelle de 15,5 TWh en 2025, et sa capacité devait atteindre 44 TWh d'ici 2030 dans le cadre du troisième plan pluriannuel de l'énergie. Les certificats de production français sont devenus opérationnels en janvier 2026 et imposent aux fournisseurs de gaz de respecter des quotas de gaz renouvelable. La Commission européenne a réaffirmé le rôle du biométhane dans sa mise à jour REPowerEU de mai 2025, soutenant des amendements de politique en Pologne, en Espagne et en Italie.[2] La solidité de ces mesures dépendra de la mise en œuvre nationale, notamment en matière d'autorisation et d'accès aux réseaux de distribution.
Mandats de valorisation énergétique des déchets et de réduction des émissions de méthane
Les règles de détournement des déchets et les programmes agricoles de réduction du méthane convertissent les résidus organiques en intrants plus sécurisés pour les producteurs. Cela élargit le marché mondial du biométhane en liant les obligations de gestion des déchets à la production de carburant. L'American Biogas Council a signalé 2,1 milliards USD d'investissements dans de nouveaux systèmes de biogaz aux États-Unis en 2025. Les investissements dans les systèmes de traitement des déchets alimentaires ont plus que doublé pour atteindre 325 millions USD, tandis que la capacité de captage des déchets alimentaires a augmenté de 18 % pour atteindre 28 bcf par an. Les transformateurs industriels et les détaillants peuvent réduire les coûts d'enfouissement tout en atteignant leurs objectifs internes de gestion des déchets grâce à des accords d'approvisionnement en matières premières à long terme. Le nombre d'installations de gaz naturel renouvelable agricole aux États-Unis est passé de 90 en 2020 à 414 fin 2025, soutenu par les voies du Renewable Fuel Standard et les programmes du Département de l'agriculture des États-Unis.
Crédits carburant transport et cumul de certifications
De multiples sources de revenus peuvent améliorer la rentabilité des projets de biométhane axés sur le transport. Les crédits de carburant renouvelable, les paiements de quotas de gaz à effet de serre et les instruments carbone sont les plus significatifs là où les systèmes de certification sont établis. Aux États-Unis, 68 des 70 projets de biogaz mis en service en 2025 ont été conçus pour valoriser la production en gaz naturel renouvelable. Ces projets ont contribué à une augmentation de 24 % de la production de gaz naturel renouvelable, atteignant 225,6 millions de MMBtu. Les exigences de FuelEU Maritime et du système d'échange de quotas d'émissions de l'UE encouragent également l'utilisation du bio-GNL dans le transport maritime. La part du biométhane de Gasum dans ses ventes maritimes est passée de 0,8 % en 2024 à 12,3 % en 2025, illustrant le rôle de la demande fondée sur la conformité dans le marché mondial du biométhane.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'investissement initiaux élevés et coûts logistiques des matières premières | -0.9% | Mondial, plus aigu en Amérique du Sud, au Moyen-Orient et en Afrique, et dans les marchés émergents d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Accessibilité limitée aux matières premières durables | -0.7% | Asie-Pacifique et Europe | Long terme (≥ 4 ans) |
| Goulots d'étranglement liés à l'injection dans le réseau et à l'interconnexion | -0.6% | Europe et zones rurales d'Amérique du Nord | Court terme (≤ 2 ans) |
| Complexité de la certification, de l'additionnalité et des émissions sur le cycle de vie | -0.5% | Commerce transfrontalier mondial et transactions de bilan massique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts d'investissement initiaux élevés et coûts logistiques des matières premières
Les coûts en capital constituent un obstacle significatif lorsque les projets sont de petite taille, éloignés ou dépendants d'équipements spécialisés d'épuration et de liquéfaction. Le marché mondial du biométhane est confronté à un défi d'échelle car de nombreuses matières premières agricoles sont dispersées dans des zones rurales. Le régulateur de l'énergie français a signalé des coûts de biométhane par digestion anaérobie de 54 EUR/MWh pour les installations de plus de 1 200 Nm³/h et de 130 EUR/MWh pour les installations plus petites. L'injection dans le réseau ajoutait 5 EUR/MWh, tandis que la liquéfaction ajoutait 20 à 25 EUR/MWh pour les voies bio-GNL. De longues distances de transport peuvent augmenter les coûts des matières premières et réduire le bénéfice en termes d'émissions sur le cycle de vie de la digestion centralisée. Le financement est plus difficile au Brésil et au Vietnam, où les structures d'achat à long terme sont moins établies.
Accessibilité limitée aux matières premières durables
Le volume théorique de déchets organiques est bien supérieur à l'offre disponible commercialement et certifiée. Les critères de durabilité peuvent restreindre les cultures énergétiques et exiger des preuves plus solides que les résidus agricoles satisfont aux exigences d'additionnalité. Au Royaume-Uni, le Green Gas Task Force a constaté que la politique, les autorisations et l'accès au réseau étaient plus limitants que la disponibilité de base des matières premières. Les réformes obligatoires de collecte des déchets alimentaires peuvent encore créer des chaînes d'approvisionnement en matières premières organiques plus sécurisées. La volatilité des prix des matières premières ajoute de l'incertitude pour les exploitants d'installations et les acheteurs sous contrat. Ces pressions peuvent ralentir les ajouts de capacité sur le marché mondial du biométhane, même là où les volumes physiques de déchets semblent suffisants.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première :
les déchets agricoles en tête tandis que les déchets alimentaires industriels gagnent en dynamismeLes déchets agricoles représentaient 38,4 % de la taille du marché mondial du biométhane en 2026. Leur position reflète les systèmes de co-digestion établis en Allemagne, en France, au Danemark et en Amérique du Nord, ainsi que la nécessité de gérer le fumier dans les exploitations agricoles. Les agriculteurs peuvent en bénéficier lorsque les digesteurs réduisent les besoins de traitement des déchets animaux. Aux États-Unis, le fumier de vaches laitières représentait 87 % de la capacité de captage de biogaz agricole en décembre 2025. Les systèmes fonctionnant uniquement au fumier ont un rendement énergétique par tonne inférieur à celui des déchets de l'industrie agroalimentaire. Les développeurs utilisent donc des modèles de co-digestion lorsque les conditions locales le permettent.
Les déchets alimentaires industriels devraient croître à un CAGR de 8,7 % entre 2027 et 2032. Leur attrait provient de rendements élevés en méthane et des engagements des entreprises à détourner les matières organiques des décharges. L'investissement américain dans le biogaz issu uniquement des déchets alimentaires a atteint 325 millions USD en 2025. Le pays comptait 124 installations autonomes de traitement des déchets alimentaires fonctionnant à 27,6 bcf par an, contre un potentiel théorique de 192 bcf par an. Les cadres de collecte européens soutiennent un approvisionnement plus organisé en matières organiques séparées. Les déchets solides municipaux, les matières organiques ménagères et les boues d'épuration restent des sources pertinentes, bien que leur croissance dépende des systèmes de collecte locaux et des infrastructures d'assainissement.

Par procédé de production :
la digestion anaérobie reste établie tandis que la gazéification se développeLa digestion anaérobie représentait 72,3 % de la taille du marché mondial du biométhane en 2026. Le procédé bénéficie de 40 ans d'expérience opérationnelle, de fournisseurs établis et d'une large base installée en Europe et en Amérique du Nord. L'AIE a indiqué que les voies de digestion anaérobie produisent plus de 90 % des volumes mondiaux actuels de biométhane. Les opérateurs peuvent généralement mettre en service des installations de digestion anaérobie plus rapidement que les alternatives plus récentes. Une meilleure mesure du rapport méthane/dioxyde de carbone peut aider les opérateurs à améliorer les rendements et à contrôler les émissions fugitives de méthane. La fermentation et les autres procédés restent limités à des applications spécialisées et co-localisées.
La gazéification thermique devrait croître à un CAGR de 9,8 % de 2027 à 2032. Elle peut utiliser des matériaux lignocellulosiques secs et des déchets solides moins adaptés à la digestion anaérobie. L'Association européenne du biogaz décrit cette voie comme se situant entre la démonstration et le déploiement commercial précoce. Elle a indiqué que la gazéification thermique pourrait contribuer à élargir l'utilisation de matériaux sous-exploités à mesure que les projets progressent vers l'échelle commerciale. La technologie pourrait offrir plus de flexibilité dans les régions disposant d'abondantes pailles, résidus de bois ou combustibles solides de récupération. Elle comporte également un risque d'exécution plus élevé car l'expérience commerciale est moins mature que pour la digestion.
Par utilisateur final :
les services publics ancrent la demande tandis que le transport croît plus rapidementLes services publics représentaient 34,7 % de la taille du marché mondial du biométhane en 2026. Ils agissent comme contreparties à l'injection dans le réseau et peuvent agréger l'offre de nombreuses installations de petite et moyenne taille. Ce rôle confère aux services publics un avantage dans la gestion de la qualité du gaz, l'équilibrage et la livraison sur le réseau. Le système français de certificats de gaz renouvelable crée une demande directe de la part des fournisseurs de gaz à partir de 2026. Les utilisateurs commerciaux et résidentiels reçoivent également du biométhane par le biais d'arrangements de mélange dans le réseau. Les acheteurs industriels utilisent des accords d'approvisionnement direct pour réduire leurs émissions opérationnelles, tandis que les exploitations agricoles utilisent le biogaz et le biométhane dans des applications de chaleur et de machinerie.
Le transport devrait enregistrer un CAGR de 9,2 % de 2027 à 2032. Le bio-GNC soutient le fret routier, tandis que le bio-GNL peut servir le transport maritime et le transport routier longue distance. Le gaz renouvelable injecté dans les réseaux gaziers européens est passé de 38,1 TWh en 2024 à 43,2 TWh en 2025, soit 4,3 bcm, selon l'ENTSOG. Les débouchés dans le transport représentent une part croissante de cette activité. Le secteur mondial du biométhane peut en bénéficier là où les opérateurs de flottes disposent de règles claires en matière de crédits carburant et d'un accès aux infrastructures de ravitaillement ou de soutage. Dans la région Asie-Pacifique, le transport est devenu un cas d'usage important pour le gaz naturel renouvelable en raison de la forte demande dans le fret lourd et le transport maritime.
Analyse géographique
L'Europe détenait une part globale de 35,1 % du marché mondial du biométhane en 2026. La région a une longue histoire de collecte de matières premières, d'injection de gaz et de soutien politique. L'Allemagne, la France, l'Italie, le Danemark et les Pays-Bas représentaient 93 % de la production de biométhane de l'Union européenne. La France a dépassé l'Allemagne en tant que premier producteur d'injection dans le réseau en 2025. L'Espagne dispose de 4,8 milliards EUR d'investissements alloués destinés à ajouter 17,3 TWh de capacité annuelle d'ici 2030. La Pologne, l'Irlande et l'Italie développent également leur offre, et Axpo a participé à la première installation agricole polonaise, injectant du biométhane dans le réseau national en septembre 2026. Les plans nationaux ont encore besoin d'une exécution plus solide pour atteindre l'objectif de 35 bcm de l'Union européenne.
L'Asie-Pacifique devrait croître à un CAGR de 9,6 % jusqu'en 2032. L'Inde et la Chine disposent de grandes bases de déchets agricoles et organiques pouvant soutenir de nouveaux projets. Le programme SATAT de l'Inde vise 5 000 installations de biogaz comprimé et un mandat de mélange de 5 % de biogaz comprimé d'ici 2028-29. Le Japon développe son rôle de centre potentiel d'importation de bio-GNL par l'intermédiaire d'entreprises telles qu'Osaka Gas, Tokyo Gas et Mitsui. En 2025, Asahi Kasei a mis en service un système de purification du biogaz à la station d'épuration de Kojima avec un rendement de récupération de 99,5 % et une pureté en méthane de 97 %. L'Indonésie, le Vietnam et la Thaïlande présentent des opportunités distinctes basées sur les résidus de palmier et la paille de riz.
L'Amérique du Nord détient une part significative du volume mondial grâce au Renewable Fuel Standard des États-Unis et au Low Carbon Fuel Standard de Californie. L'investissement cumulé des États-Unis dans le biogaz a atteint 39,9 milliards USD en décembre 2025. Le pays comptait 659 installations convertissant le biogaz en gaz naturel renouvelable, contre 217 en 2020. Le Canada et le Mexique disposent d'infrastructures et de cadres politiques moins matures. Le Brésil est en tête du développement en Amérique du Sud, avec la BNDES approuvant 180,7 millions BRL pour 2 installations de biométhane issu du gaz de décharge en 2026. Le Moyen-Orient et l'Afrique restent des zones en phase initiale, avec des initiatives de valorisation énergétique des déchets en Arabie saoudite, aux Émirats arabes unis et en Afrique du Sud créant une demande potentielle.
Paysage concurrentiel
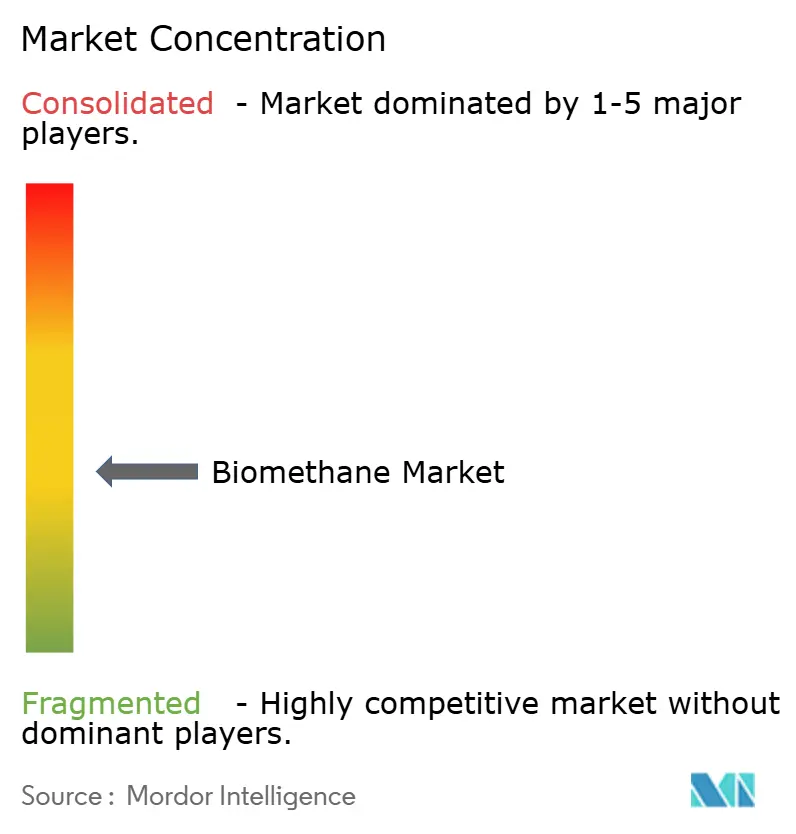
Le marché mondial du biométhane est modérément fragmenté et se concentre davantage par le biais d'acquisitions, de partenariats et de plateformes de développement plus importantes. Les sociétés énergétiques intégrées acquièrent des capacités pour atteindre leurs objectifs de gaz renouvelable, tandis que les développeurs spécialisés continuent de construire des installations et d'ajouter des actifs adjacents. La propriété de Nature Energy Biogas A/S par Shell illustre l'intérêt des grandes compagnies énergétiques pour les capacités de production établies. ENGIE s'est développé par des acquisitions en France, au Royaume-Uni, aux Pays-Bas et en Belgique. Ces stratégies donnent aux grands groupes accès à des connaissances opérationnelles, à des relations avec les fournisseurs de matières premières et à des canaux d'achat établis. Les spécialistes continuent de se démarquer par leurs capacités techniques et leur développement de projets locaux.
TotalEnergies a finalisé la cession d'une participation de 50 % dans Polska Grupa Biogazowa à HitecVision pour 190 millions EUR en septembre 2025. La coentreprise 50/50 vise 2 TWh de capacité équivalente en biométhane en Pologne d'ici 2030. ENGIE a signé un accord d'achat de biométhane de 10 ans avec PepsiCo UK pour 60 GWh d'approvisionnement annuel provenant d'une installation de digestion anaérobie de 70 millions GBP. Ces accords montrent comment les débouchés industriels peuvent soutenir le financement en lieu et place d'une dépendance exclusive aux subventions. Les grandes entreprises partagent également la propriété avec des investisseurs en infrastructure pour recycler le capital vers de nouveaux projets. Cela peut accélérer le développement tout en réduisant l'exposition au bilan pour les porteurs de projets individuels.
Des spécialistes tels qu'EnviTec Biogas, Waga Energy et Anaergia restent importants dans la valorisation du gaz de décharge, la co-digestion des déchets alimentaires et d'autres applications ciblées. La technologie WAGABOX de Waga Energy est déployée au Canada, aux États-Unis et au Brésil pour la valorisation du gaz de décharge. La gazéification thermique représente un autre domaine où les fournisseurs de technologie recherchent des projets commerciaux précoces. Le marché mondial du biométhane reste concurrentiel car l'accès aux matières premières, les autorisations et les relations avec les réseaux locaux comptent autant que l'échelle du capital. Aucun chiffre combiné de part de marché pour les principales entreprises n'a été fourni, de sorte qu'un score de concentration numérique ne peut pas être attribué de manière responsable. La concurrence se décrit mieux comme se consolidant autour de plateformes plus importantes tout en restant dispersée entre les développeurs régionaux et les fournisseurs de technologie spécialisés.
Leaders du secteur du biométhane
-
Shell plc / Nature Energy Biogas A/S
-
TotalEnergies SE
-
ENGIE
-
Gasum Ltd
-
Waga Energy
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du biométhane Entreprises couvertes dans ce rapport
- Acorn Bioenergy
- Air Liquide
- Ameresco, Inc.
- Anaergia Inc.
- bp p.l.c.
- Chevron Corporation
- Clean Energy Fuels Corp.
- E.ON SE
- ENGIE
- EnviTec Biogas AG
- ETW Energietechnik GmbH
- Future Biogas Ltd.
- Gasum Ltd
- Kinder Morgan, Inc.
- Nature Energy Biogas A/S
- OPAL Fuels Inc.
- Raizen S.A.
- Shell plc
- SoCalGas
- Terega Solutions
- TotalEnergies SE
- Veolia Environnement S.A.
- VERBIO Vereinigte BioEnergie AG
- Waga Energy
- WELTEC BIOPOWER GmbH
Développements industriels récents dans Marché du biométhane
- Septembre 2026 : Axpo a participé à la première installation agricole de biométhane en Pologne injectant dans le réseau gazier national à Komorowo, marquant une étape réglementaire et commerciale pour le secteur émergent du biométhane en Pologne.
- Août 2026 : TotalEnergies a annoncé l'acquisition de l'activité renouvelables européenne de Shell et une cession simultanée d'un portefeuille renouvelable de 1,2 GW à KKR pour 1,8 milliard EUR, renforçant la stratégie bioénergie européenne intégrée de TotalEnergies.
- Juillet 2026 : La capacité de production européenne de biométhane a dépassé 8,2 bcm par an à la fin du deuxième trimestre 2026, une augmentation de 17 % en glissement annuel, tandis que les investissements engagés sont passés de 28 milliards EUR à 36 milliards EUR, selon l'EBA Biomethane Investment Outlook 2026.
Périmètre du rapport sur le marché mondial du biométhane
Le biométhane, également connu sous le nom de gaz naturel renouvelable, est une source de méthane quasi pur et purifié produit par l'épuration du biogaz brut ou par la gazéification thermique et la méthanation de la biomasse solide.
Le marché mondial du biométhane est segmenté par matière première, procédé de production, utilisateur final et géographie. Par matière première, le marché est segmenté en déchets agricoles, fumier animal, déchets solides municipaux, déchets organiques ménagers, boues d'épuration, déchets alimentaires industriels et autres matières premières. Par procédé de production, le marché est segmenté en digestion anaérobie, gazéification thermique, fermentation et autres procédés émergents, et comparaison des procédés de production. Par utilisateur final, le marché est segmenté en services publics, transport, industrie, résidentiel, commercial, agriculture et municipalités. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du biométhane dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Déchets agricoles |
| Fumier animal |
| Déchets solides municipaux |
| Déchets organiques ménagers |
| Boues d'épuration |
| Déchets alimentaires industriels |
| Autres matières premières |
| Digestion anaérobie |
| Gazéification thermique |
| Fermentation et autres procédés émergents |
| Comparaison des procédés de production |
| Services publics |
| Transport |
| Industrie |
| Résidentiel |
| Commercial |
| Agriculture |
| Municipalités |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matière première | Déchets agricoles | |
| Fumier animal | ||
| Déchets solides municipaux | ||
| Déchets organiques ménagers | ||
| Boues d'épuration | ||
| Déchets alimentaires industriels | ||
| Autres matières premières | ||
| Par procédé de production | Digestion anaérobie | |
| Gazéification thermique | ||
| Fermentation et autres procédés émergents | ||
| Comparaison des procédés de production | ||
| Par utilisateur final | Services publics | |
| Transport | ||
| Industrie | ||
| Résidentiel | ||
| Commercial | ||
| Agriculture | ||
| Municipalités | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour le biométhane jusqu'en 2032 ?
La taille du marché du biométhane devrait croître de 16,79 milliards USD en 2026 à 18,18 milliards USD en 2027 et devrait atteindre 27,10 milliards USD d'ici 2032, à un CAGR de 8,30 % sur la période 2027-2032.
Quelle matière première joue le rôle le plus important dans la production de biométhane ?
Les déchets agricoles étaient en tête avec une part de 38,4 % en 2026, soutenus par des systèmes établis de gestion du fumier et de co-digestion.
Quelle méthode de production est la plus largement utilisée pour le biométhane ?
La digestion anaérobie détenait une part de 72,3 % en 2026 et reste la voie la plus établie pour la production actuelle.
Pourquoi les entreprises de transport adoptent-elles le biométhane ?
Le transport devrait croître à un CAGR de 9,2 % jusqu'en 2032 car le bio-GNC et le bio-GNL peuvent soutenir les opérations de fret et de transport maritime.
Quelle région dispose de la position actuelle la plus solide en matière de biométhane ?
L'Europe détenait une part de 35,1 % en 2026, soutenue par les infrastructures d'injection dans le réseau, les systèmes de matières premières et le soutien politique.
Qu'est-ce qui limite le développement de nouveaux projets de biométhane ?
Des besoins en capital élevés, la logistique des matières premières, les retards de raccordement au réseau et la complexité de la certification peuvent ralentir la réalisation des projets.