
バイオメタン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 18.18 十億米ドル |
| 市場規模 (2032) | 27.10 十億米ドル |
| 成長率 (2027 - 2032) | 8.30 % |
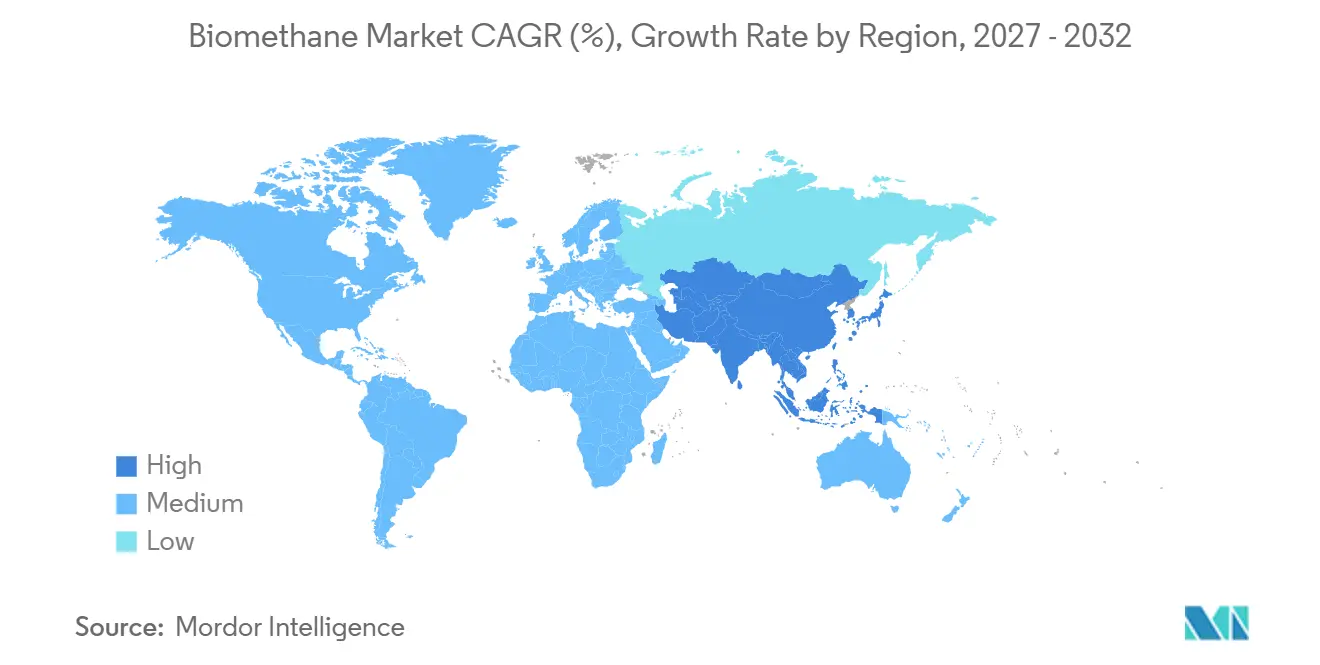
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
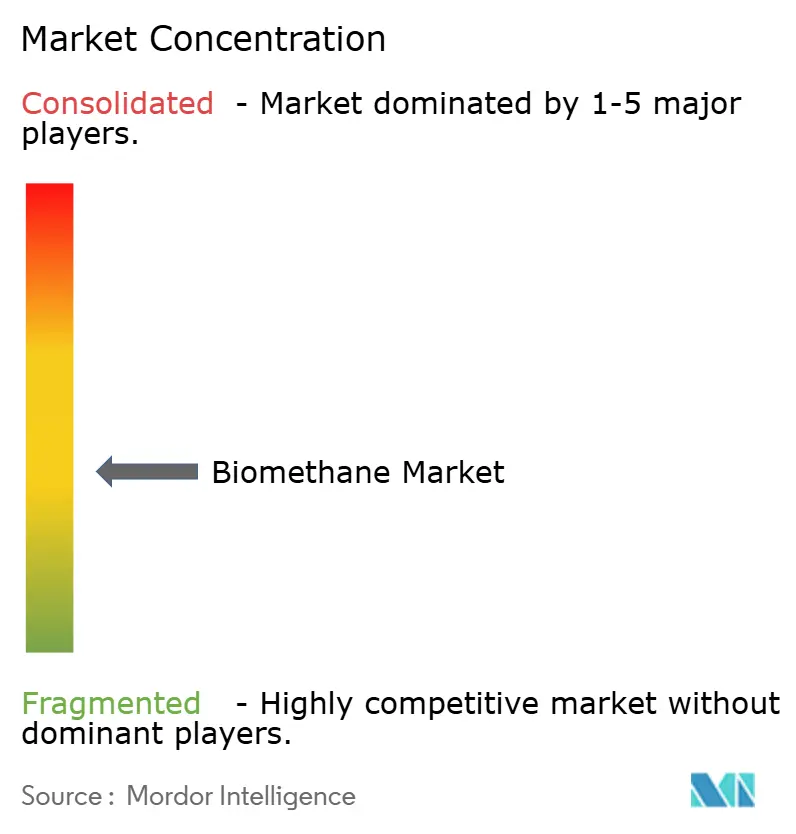
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオメタン市場分析
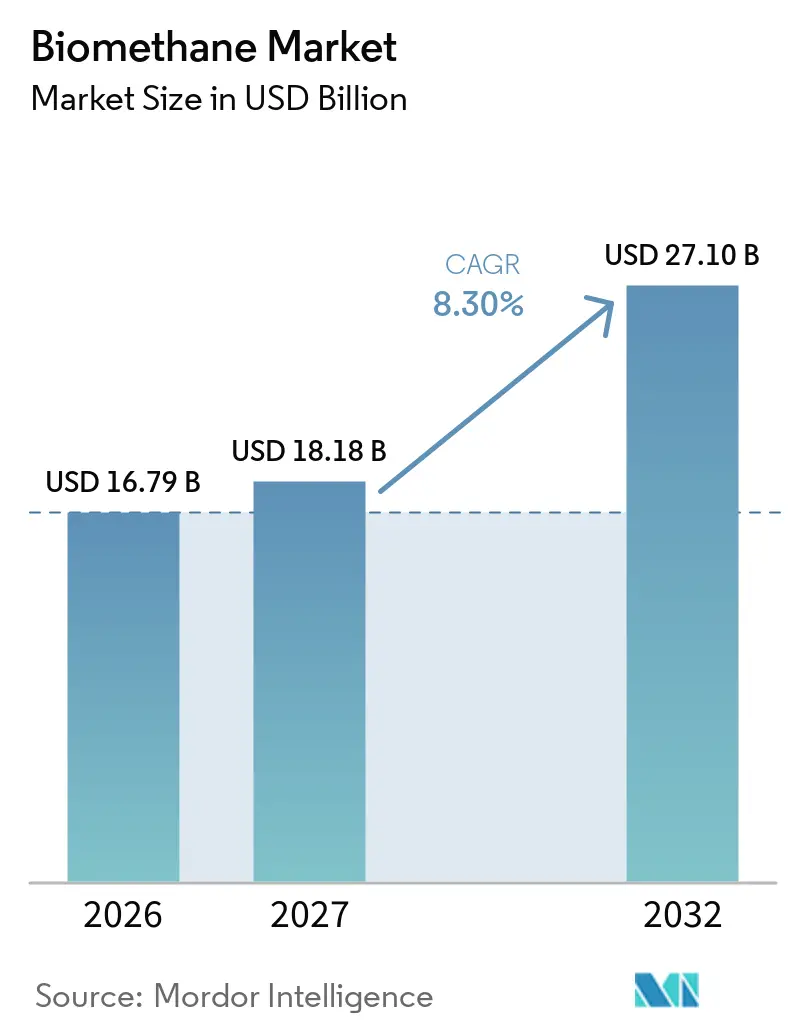
バイオメタン市場規模は、2026年の167.9億米ドル(16.79 ビリオン 米ドル)から2027年には181.8億米ドル(18.18 ビリオン 米ドル)に成長し、2027年から2032年にかけて8.30%のCAGRで2032年までに271.0億米ドル(27.10 ビリオン 米ドル)に達すると予測されています。産業ユーザー、輸送事業者、公益事業者が、既存のガスインフラを通じて輸送可能で、ますます具体化する排出要件に対して文書化できる再生可能ガスを必要としているため、需要は増加しています。生産者はまた、従来の農業残渣を超えて、下水汚泥、都市有機物、食品加工廃棄物を含む原料基盤を拡大しており、グローバルバイオメタン市場に多様な地域廃棄物システムにわたるより多くの潜在的な供給ルートをもたらしています。これはグローバルバイオメタン市場にとって有利な点です。ドイツでは、グリッドに注入されたバイオメタンが2025年に12.3 TWh(テラワット時)に達し、前年比12%増となりました。これは、建物の省エネ規制と固定価格買取制度の期限切れにより、一部の事業者が発電からガス注入へのシフトを促されたためです。グローバルバイオメタン市場はまた、より長期的な購入契約へと移行しており、これにより生産者にとってより明確な収益の見通し、買い手にとってより予測可能な再生可能ガス供給、および新規プラントを評価する貸し手や複数施設への投資を検討するプロジェクトスポンサーにとってより明確な根拠が提供されます。原料の競合、許認可の遅延、および地域のグリッド接続制限は、特に生産サイトがガス配給ネットワークから遠く離れており、ガスの実用的な代替用途に容易にアクセスできない場合に、プロジェクト実施における重要な制約として残っています。
主要レポートのポイント
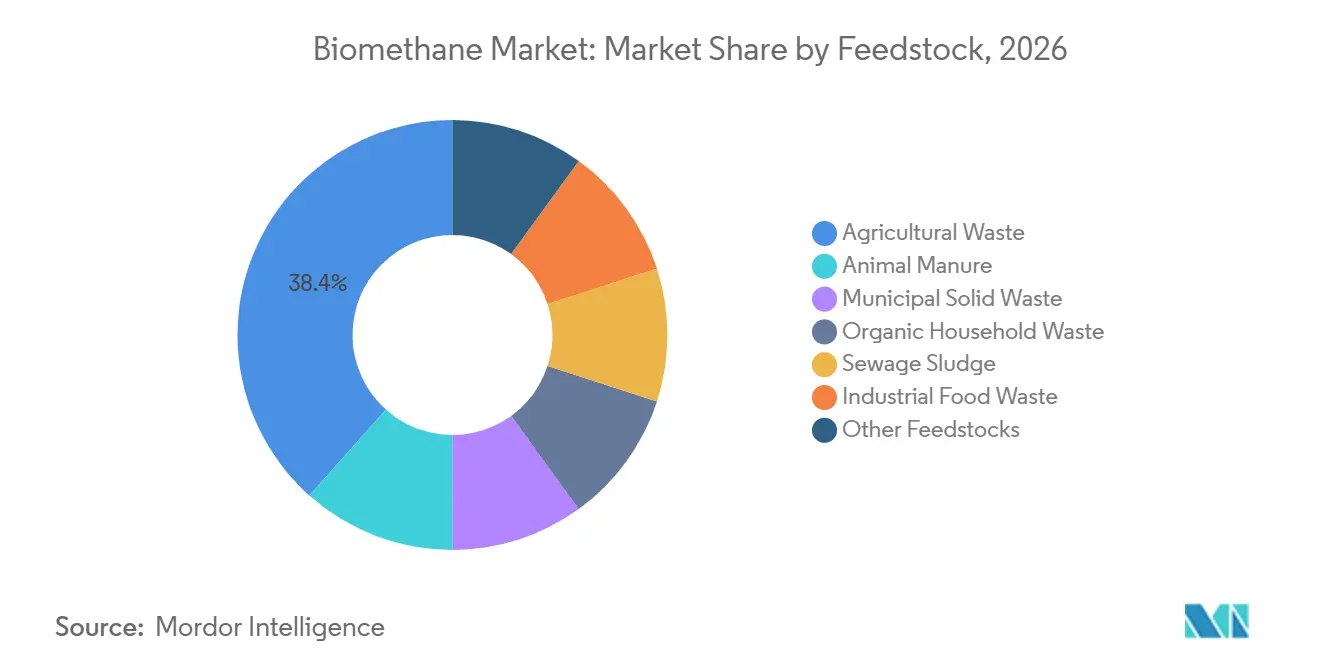
- 原料別では、農業廃棄物が2026年のグローバルバイオメタン市場シェアの38.4%を占め、産業用食品廃棄物は2032年までに8.7%のCAGRで成長すると予測されています。
- 製造プロセス別では、嫌気性消化が2026年のグローバルバイオメタン市場シェアの72.3%を占め、熱ガス化は2032年までに9.8%のCAGRで拡大すると予測されています。
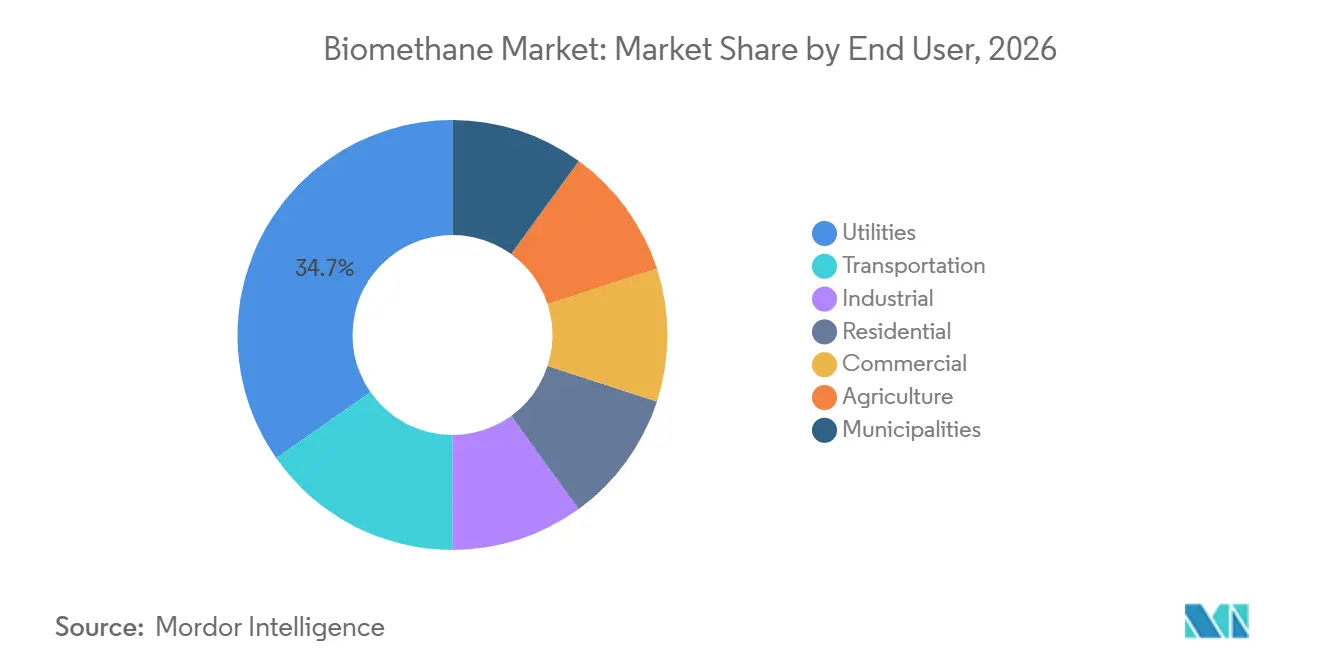
- エンドユーザー別では、公益事業者が2026年に34.7%のシェアを占め、輸送が2032年までに9.2%という最高の予測CAGRを記録しました。
- 地域別では、欧州が2026年に35.1%のシェアを占め、アジア太平洋は2032年まで9.6%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電化困難なセクターの脱炭素化 | +2.1% | グローバル、近中期はEU産業クラスターおよび北米の酪農・食品ベルトに集中 | 中期(2〜4年) |
| 再生可能ガスおよびエネルギー安全保障政策 | +1.8% | 欧州、インドおよび日本での初期段階の活動を含む | 短期(2年以内) |
| 廃棄物エネルギー化およびメタン削減義務 | +1.5% | 米国、欧州、インドを含むグローバル | 短期(2年以内) |
| 輸送燃料クレジットおよび認証スタッキング | +1.2% | 北米および欧州、シンガポールおよび韓国でのパイロットを含む | 中期(2〜4年) |
| 認証済み低炭素分子に対する産業需要 | +0.9% | 日本および韓国、中東・アフリカのLNGコリドーとのリンクを含む | 長期(4年以上) |
| 液化バイオメタンの海運向け拡大 | +0.8% | ロッテルダム、ハンブルク、日本、シンガポール | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
電化困難なセクターの脱炭素化
高温産業熱、海上輸送、および化学処理には、直接電化の選択肢が限られています。これらのユーザーは、既存のガス資産をすべて置き換えることなく、化石ガスの代替としてバイオメタンを使用できます。これにより、グローバルバイオメタン市場は、慣れ親しんだ燃料システムを維持しながら運用排出量の削減を求める買い手にとって関連性を持ちます。世界経済フォーラムの2025年評価によると、海運、鉄鋼、セメント、重化学工業は依然としてスケーラブルな脱炭素化ルートを必要としています。食品・飲料メーカーおよび製薬メーカーは、2030年のコミットメントが近づくにつれ、サプライチェーン契約において再生可能ガスをますます指定するようになっています。IEAバイオエネルギーは、オーストリア、デンマーク、フランス、スウェーデンの食品・飲料および製紙業務におけるバイオガス導入を記録しており、これらの国では生分解性副産物が同一敷地内の供給を支援できます。[1]
再生可能ガスおよびエネルギー安全保障政策
欧州の政策は、ガス注入、輸送利用、および海上脱炭素化への支援を組み合わせています。グローバルバイオメタン市場は、政策が短命な資本インセンティブではなく、持続的な需要シグナルを生み出す場所で恩恵を受けます。フランスは2025年に803のグリッド注入設備と年間15.5 TWh(テラワット時)の容量を有し、第3次多年度エネルギー計画の下で2030年までに44 TWh(テラワット時)に達することが期待されていました。フランスの生産証明書は2026年1月に運用を開始し、ガス供給業者に再生可能ガスのクォータを満たすことを要求しています。欧州委員会は2025年5月のREPowerEU更新においてバイオメタンの役割を再確認し、ポーランド、スペイン、イタリアにおける政策改正を支持しました。[2] これらの措置の効果は、特に許認可および配給ネットワークへのアクセスに関する各国の実施状況に依存します。
廃棄物エネルギー化およびメタン削減義務
廃棄物転換規制および農業メタンプログラムは、有機残渣を生産者にとってより安定した投入物に変換します。これにより、廃棄物管理義務と燃料生産を結びつけることで、グローバルバイオメタン市場が拡大します。アメリカバイオガス協会は、2025年に米国の新規バイオガスシステムへの投資が21億米ドル(2.1 ビリオン 米ドル)に達したと報告しました。食品廃棄物システムへの投資は3億2,500万米ドル(325 ミリオン 米ドル)以上に倍増し、食品廃棄物回収容量は18%増加して年間28 bcf(十億立方フィート)に達しました。産業加工業者と小売業者は、長期的な原料契約を通じて内部廃棄物目標を達成しながら埋立コストを削減できます。米国の農業用再生可能天然ガス施設は、再生可能燃料基準の経路と米国農務省プログラムに支援され、2020年の90施設から2025年末には414施設に増加しました。
輸送燃料クレジットおよび認証スタッキング
複数の収益源は、輸送に特化したバイオメタンプラントのプロジェクト経済性を改善できます。再生可能燃料クレジット、温室効果ガスクォータ支払い、およびカーボン手段は、認証システムが確立されている場所で最も重要です。米国では、2025年に稼働した70のバイオガスプロジェクトのうち68が、出力を再生可能天然ガスにアップグレードするよう設計されていました。これらのプロジェクトは、再生可能天然ガス生産量が24%増加して2億2,560万 MMBtu(英国熱量単位)に達することに貢献しました。FuelEU海事規制とEU排出権取引要件も、海運におけるバイオLNG利用を促進しています。Gasumの海事販売におけるバイオメタンシェアは2024年の0.8%から2025年には12.3%に上昇し、グローバルバイオメタン市場におけるコンプライアンスベースの需要の役割を示しています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い初期資本コストおよび原料物流コスト | -0.9% | グローバル、南米、中東・アフリカ、および新興アジア太平洋市場で最も深刻 | 中期(2〜4年) |
| 持続可能な原料へのアクセス制限 | -0.7% | アジア太平洋および欧州 | 長期(4年以上) |
| グリッド注入および相互接続のボトルネック | -0.6% | 欧州および北米の農村地域 | 短期(2年以内) |
| 認証、追加性、およびライフサイクル排出の複雑性 | -0.5% | グローバルな国境を越えた取引およびマスバランス取引 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期資本コストおよび原料物流コスト
資本コストは、プロジェクトが小規模、遠隔地、または特殊なアップグレードおよび液化設備に依存している場合に重大な障壁となります。グローバルバイオメタン市場は、多くの農業原料が農村地域に分散しているため、規模の課題に直面しています。フランスのエネルギー規制当局は、1,200 Nm³/h(標準立方メートル毎時)以上のプラントでの嫌気性消化バイオメタンコストを54ユーロ/MWh(メガワット時)、小規模プラントでは130ユーロ/MWhと報告しました。グリッド注入は5ユーロ/MWhを追加し、バイオLNGルートの液化は20〜25ユーロ/MWhを追加しました。長い輸送距離は原料コストを増加させ、集中消化のライフサイクル排出便益を低下させる可能性があります。長期的なオフテイク構造が確立されていないブラジルとベトナムでは、資金調達がより困難です。
持続可能な原料へのアクセス制限
有機廃棄物の理論的な量は、商業的に入手可能で認証された供給量よりもはるかに大きいです。持続可能性基準はエネルギー作物を制限し、農業残渣が追加性要件を満たすというより強力な証拠を要求する場合があります。英国では、グリーンガスタスクフォースが、基本的な原料の入手可能性よりも政策、許認可、グリッドアクセスの方が制限的であることを発見しました。義務的な食品廃棄物収集改革は、より安定した有機原料サプライチェーンを生み出す可能性があります。原料価格の変動は、プラント事業者と契約買い手に不確実性をもたらします。これらの圧力は、物理的な廃棄物量が十分に見える場合でも、グローバルバイオメタン市場における設備増設を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
農業廃棄物がリードし、産業用食品廃棄物が勢いを増す農業廃棄物は2026年のグローバルバイオメタン市場規模の38.4%を占めました。その地位は、ドイツ、フランス、デンマーク、北米における確立された共同消化システムと、農場での糞尿管理の必要性を反映しています。消化槽が動物廃棄物の処理ニーズを削減する場合、農家は恩恵を受けることができます。米国では、2025年12月時点で酪農糞尿が農場ベースのバイオガス回収容量の87%を占めていました。糞尿のみのシステムは、食品加工廃棄物よりもトンあたりのエネルギー収率が低いです。そのため、開発者は地域条件が許す場合に共同消化モデルを使用しています。
産業用食品廃棄物は2027年から2032年にかけて8.7%のCAGRで成長すると予測されています。その魅力は、高いメタン収率と有機物を埋立地から転換するという企業のコミットメントから来ています。米国の食品廃棄物のみのバイオガス投資は2025年に3億2,500万米ドル(325 ミリオン 米ドル)に増加しました。同国では124の独立した食品廃棄物施設が年間27.6 bcf(十億立方フィート)で稼働しており、理論的なポテンシャルの192 bcf(十億立方フィート)と比較されます。欧州の収集フレームワークは、分別された有機物のより組織的な供給を支援しています。都市固形廃棄物、家庭有機廃棄物、下水汚泥は引き続き関連する供給源ですが、その成長は地域の収集システムと廃水インフラに依存します。

製造プロセス別:
嫌気性消化が確立された地位を維持し、ガス化が拡大嫌気性消化は2026年のグローバルバイオメタン市場規模の72.3%を占めました。このプロセスは40年の操業経験、確立されたサプライヤー、および欧州と北米における大規模な設置基盤から恩恵を受けています。IEAは、嫌気性消化ルートが現在のグローバルバイオメタン量の90%以上を生産していると報告しました。事業者は一般的に、新しい代替手段よりも嫌気性消化プラントを早期に稼働させることができます。メタンと二酸化炭素より良い測定は、事業者が収率を改善し、逸散メタンを制御するのに役立ちます。発酵およびその他のプロセスは、特殊な同一敷地内のアプリケーションに限定されています。
熱ガス化は2027年から2032年にかけて9.8%のCAGRで成長すると予測されています。嫌気性消化にはあまり適していない乾燥リグノセルロース材料や固形廃棄物を使用できます。欧州バイオガス協会は、このルートをデモンストレーションと初期商業展開の間にあると説明しています。プロジェクトが商業規模に向けて進展するにつれて、熱ガス化が未活用材料の利用拡大を支援できると報告しました。この技術は、豊富な藁、木材残渣、または固形回収燃料がある地域でより多くの柔軟性を提供できます。また、消化よりも商業的経験が成熟していないため、より高い実行リスクを伴います。
エンドユーザー別:
公益事業者が需要を支え、輸送がより速く成長公益事業者は2026年のグローバルバイオメタン市場規模の34.7%を占めました。グリッド注入の取引相手として機能し、多くの小中規模プラントからの供給を集約できます。この役割により、公益事業者はガス品質、バランシング、およびネットワーク配送の管理において優位性を持ちます。フランスの再生可能ガス証明書システムは、2026年からガス供給業者からの直接需要を生み出します。商業および住宅ユーザーもグリッドブレンディング取り決めを通じてバイオメタンを受け取ります。産業バイヤーは直接供給契約を使用して運用排出量を削減し、農場は熱および機械用途にバイオガスとバイオメタンを使用しています。
輸送は2027年から2032年にかけて9.2%のCAGRを記録すると予測されています。バイオCNGは道路貨物輸送を支援し、バイオLNGは海運と長距離トラック輸送に対応できます。ENTSOGによると、欧州のガスネットワークに注入された再生可能ガスは2024年の38.1 TWh(テラワット時)から2025年には43.2 TWh(テラワット時)、すなわち4.3 bcm(十億立方メートル)に増加しました。輸送のオフテイクはこの活動の増加する部分を占めています。グローバルバイオメタン産業は、フリートオペレーターが明確な燃料クレジット規則と給油またはバンカリングインフラへのアクセスを持つ場所で恩恵を受けることができます。アジア太平洋地域では、重貨物および海上需要により、輸送が再生可能天然ガスの重要な用途となっています。
地域分析
欧州は2026年のグローバルバイオメタン市場において全体の35.1%のシェアを占めました。この地域は原料収集、ガス注入、および政策支援の長い歴史を持っています。ドイツ、フランス、イタリア、デンマーク、オランダが欧州連合のバイオメタン生産の93%を占めました。フランスは2025年にグリッド注入生産においてドイツを抜いてトップに立ちました。スペインは2030年までに年間17.3 TWh(テラワット時)の容量を追加することを目的として48億ユーロ(4.8 ビリオン ユーロ)の割当て投資を有しています。ポーランド、アイルランド、イタリアも供給を拡大しており、Axpoはポーランド初の農業プラントに参画し、2026年9月に国家グリッドへのバイオメタン注入を開始しました。欧州連合の35 bcm(十億立方メートル)目標を達成するためには、各国計画のより強力な実施が依然として必要です。
アジア太平洋は2032年までに9.6%のCAGRで成長すると予測されています。インドと中国は新規プロジェクトを支援できる大規模な農業・有機廃棄物基盤を持っています。インドのSATATプログラムは、2028〜29年までに5,000の圧縮バイオガスプラントと5%のCBGブレンド義務を目標としています。日本は、大阪ガス、東京ガス、三井を含む企業を通じて、潜在的なバイオLNG輸入センターとしての役割を開発しています。2025年、旭化成は児島下水処理場においてバイオガス精製システムを稼働させ、99.5%の回収率と97%のメタン純度を達成しました。インドネシア、ベトナム、タイはパーム残渣と稲わらに基づく独自の機会を持っています。
北米は、米国の再生可能燃料基準とカリフォルニア州の低炭素燃料基準により、グローバル量の重要なシェアを保持しています。米国のバイオガス累積投資は2025年12月に399億米ドル(39.9 ビリオン 米ドル)に達しました。同国はバイオガスを再生可能天然ガスに変換する659施設を有しており、2020年の217施設と比較されます。カナダとメキシコはインフラと政策フレームワークが成熟していません。ブラジルは南米の開発をリードしており、BNDESは2026年に2つの埋立ガスバイオメタンプラントに対して1億8,070万ブラジルレアル(180.7 ミリオン ブラジルレアル)を承認しました。中東・アフリカは依然として初期段階の地域であり、サウジアラビア、UAE、南アフリカの廃棄物エネルギー化イニシアチブが潜在的な需要を生み出しています。
競合環境
グローバルバイオメタン市場は適度に分散しており、買収、パートナーシップ、および大規模な開発プラットフォームを通じてより集中化が進んでいます。統合エネルギー企業は再生可能ガス目標を達成するために容量を取得しており、専門開発者はプラントの建設と隣接資産の追加を続けています。ShellによるNature Energy Biogas A/Sの所有は、大手エネルギー企業が確立された生産容量に関心を持っていることを示しています。ENGIEはフランス、英国、オランダ、ベルギーでの買収を通じて拡大しました。これらの戦略により、大規模グループは操業知識、原料関係、および確立されたオフテイクチャネルへのアクセスを得ます。専門家は技術能力と地域プロジェクト開発を通じて競争を続けています。
TotalEnergiesは2025年9月にPolska Grupa Biogazowaの50%株式をHitecVisionに1億9,000万ユーロ(190 ミリオン ユーロ)で売却しました。この50/50の合弁事業は、2030年までにポーランドで2 TWh(テラワット時)相当のバイオメタン容量を目標としています。ENGIEはPepsiCo UKと7,000万ポンド(70 ミリオン ポンド)の嫌気性消化プラントからの年間60 GWh(ギガワット時)の供給に関する10年間のバイオメタン購入契約を締結しました。これらの契約は、産業オフテイクが補助金のみへの依存に代わって資金調達を支援できることを示しています。大企業はまた、新規プロジェクトのために資本を再利用するためにインフラ投資家と所有権を共有しています。これにより、個々のスポンサーのバランスシートへのエクスポージャーを削減しながら開発を加速できます。
EnviTec Biogas、Waga Energy、Anaergiaなどの専門家は、埋立ガスのアップグレード、食品廃棄物の共同消化、およびその他の特化したアプリケーションにおいて引き続き重要な役割を果たしています。Waga EnergyのWAGABOXテクノロジーは、埋立ガスのアップグレードのためにカナダ、米国、ブラジルに展開されています。熱ガス化は、技術プロバイダーが初期商業プロジェクトを求めているもう一つの分野です。グローバルバイオメタン市場は、原料へのアクセス、許認可、および地域ネットワーク関係が資本規模と同様に重要であるため、競争力を維持しています。主要企業の合計市場シェア数値は提供されていないため、数値的な集中スコアを責任を持って割り当てることはできません。競争は、地域開発者や専門技術プロバイダーにわたって分散したまま、より大規模なプラットフォームを中心に集約されていると最もよく説明されます。
バイオメタン産業のリーダー
-
Shell plc / Nature Energy Biogas A/S
-
TotalEnergies SE
-
ENGIE
-
Gasum Ltd
-
Waga Energy
- 注:主要企業の掲載順は順位を示すものではありません。
バイオメタン市場 このレポートでカバーされる企業
- Acorn Bioenergy
- Air Liquide
- Ameresco, Inc.
- Anaergia Inc.
- bp p.l.c.
- Chevron Corporation
- Clean Energy Fuels Corp.
- E.ON SE
- ENGIE
- EnviTec Biogas AG
- ETW Energietechnik GmbH
- Future Biogas Ltd.
- Gasum Ltd
- Kinder Morgan, Inc.
- Nature Energy Biogas A/S
- OPAL Fuels Inc.
- Raizen S.A.
- Shell plc
- SoCalGas
- Terega Solutions
- TotalEnergies SE
- Veolia Environnement S.A.
- VERBIO Vereinigte BioEnergie AG
- Waga Energy
- WELTEC BIOPOWER GmbH
最近の産業開発事情 バイオメタン市場
- 2026年9月:Axpoがポーランド初の農業バイオメタンプラントに参画し、コモロウォで国家ガスグリッドへの注入を開始しました。これはポーランドの新興バイオメタンセクターにとって規制上および商業上のマイルストーンとなりました。
- 2026年8月:TotalEnergiesはShellの欧州再生可能エネルギー事業の買収と、同時に1.2 GW(ギガワット)の再生可能エネルギーポートフォリオをKKRに18億ユーロ(1.8 ビリオン ユーロ)でファームダウンすることを発表し、TotalEnergiesの統合欧州バイオエネルギー戦略を強化しました。
- 2026年7月:欧州のバイオメタン生産容量は2026年第2四半期末に年間8.2 bcm(十億立方メートル)を超え、前年比17%増となりました。EBAバイオメタン投資アウトルック2026による、コミット済み投資は280億ユーロ(28 ビリオン ユーロ)から360億ユーロ(36 ビリオン ユーロ)に増加しました。
グローバルバイオメタン市場レポートの範囲
バイオメタンは、再生可能天然ガスとも呼ばれ、原料バイオガスをアップグレードするか、固体バイオマスの熱ガス化とメタン化を通じて生産される、精製されたほぼ純粋なメタン源です。
グローバルバイオメタン市場は、原料、製造プロセス、エンドユーザー、および地域別にセグメント化されています。原料別では、市場は農業廃棄物、動物の糞尿、都市固形廃棄物、家庭有機廃棄物、下水汚泥、産業用食品廃棄物、およびその他の原料にセグメント化されています。製造プロセス別では、市場は嫌気性消化、熱ガス化、発酵およびその他の新興プロセス、および製造プロセス比較にセグメント化されています。エンドユーザー別では、市場は公益事業者、輸送、産業、住宅、商業、農業、および地方自治体にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルバイオメタン市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 農業廃棄物 |
| 動物の糞尿 |
| 都市固形廃棄物 |
| 家庭有機廃棄物 |
| 下水汚泥 |
| 産業用食品廃棄物 |
| その他の原料 |
| 嫌気性消化 |
| 熱ガス化 |
| 発酵およびその他の新興プロセス |
| 製造プロセス比較 |
| 公益事業者 |
| 輸送 |
| 産業 |
| 住宅 |
| 商業 |
| 農業 |
| 地方自治体 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 原料別 | 農業廃棄物 | |
| 動物の糞尿 | ||
| 都市固形廃棄物 | ||
| 家庭有機廃棄物 | ||
| 下水汚泥 | ||
| 産業用食品廃棄物 | ||
| その他の原料 | ||
| 製造プロセス別 | 嫌気性消化 | |
| 熱ガス化 | ||
| 発酵およびその他の新興プロセス | ||
| 製造プロセス比較 | ||
| エンドユーザー別 | 公益事業者 | |
| 輸送 | ||
| 産業 | ||
| 住宅 | ||
| 商業 | ||
| 農業 | ||
| 地方自治体 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までのバイオメタンの予測成長率はどのくらいですか?
バイオメタン市場規模は、2026年の167.9億米ドル(16.79 ビリオン 米ドル)から2027年には181.8億米ドル(18.18 ビリオン 米ドル)に成長し、2027年から2032年にかけて8.30%のCAGRで2032年までに271.0億米ドル(27.10 ビリオン 米ドル)に達すると予測されています。
バイオメタン生産において最も大きな役割を果たす原料はどれですか?
農業廃棄物は2026年に38.4%のシェアでリードし、確立された糞尿管理と共同消化システムに支えられています。
バイオメタンに最も広く使用されている製造方法はどれですか?
嫌気性消化は2026年に72.3%のシェアを占め、現在の生産において最も確立されたートであり続けています。
輸送企業がバイオメタンを採用する理由は何ですか?
バイオCNGとバイオLNGが貨物輸送と海上輸送をサポートできるため、輸送は2032年までに9.2%のCAGRで成長すると予測されています。
現在最も強いバイオメタンの地位を持つ地域はどこですか?
欧州は2026年に35.1%のシェアを占め、グリッド注入インフラ、原料システム、および政策支援に支えられています。
新規バイオメタンプロジェクトの開発を制限するものは何ですか?
高い資本ニーズ、原料物流、グリッド接続の遅延、および認証の複雑性がプロジェクト実施を遅らせる可能性があります。