
Biomethane-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 18.18 Milliarden US-Dollar |
| Marktgröße (2032) | 27.10 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.30 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biomethane-Marktanalyse von Mordor Intelligence
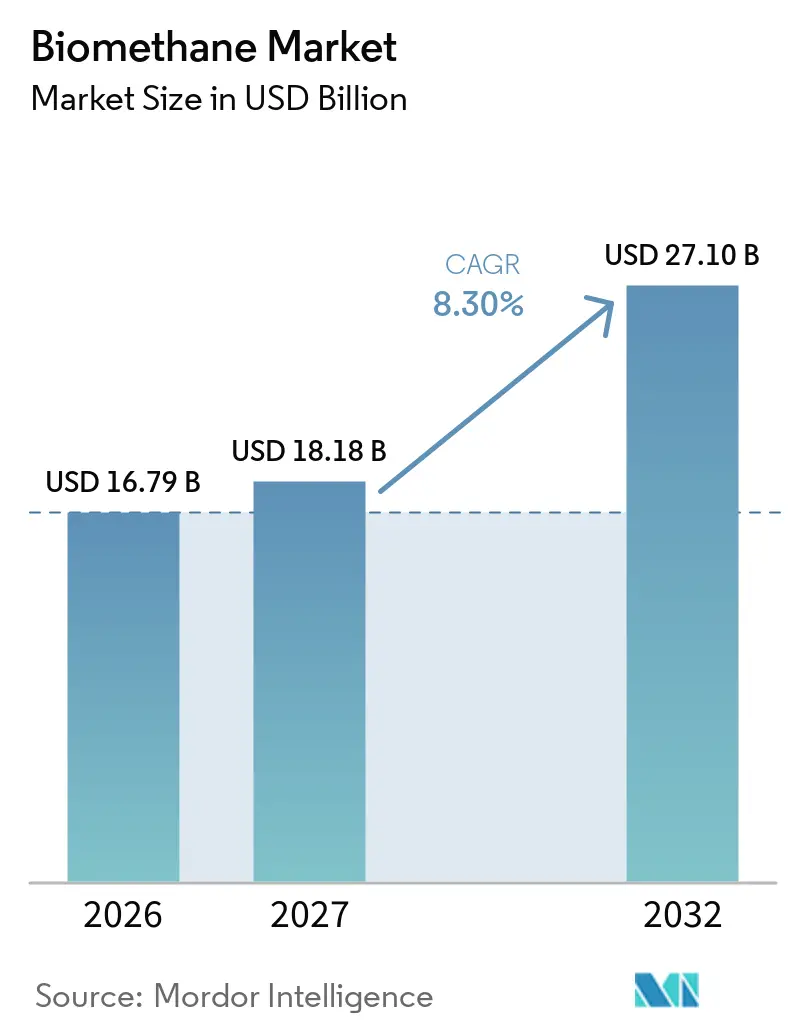
Die Größe des Biomethane-Marktes wird voraussichtlich von 16,79 Milliarden USD im Jahr 2026 auf 18,18 Milliarden USD im Jahr 2027 wachsen und bis 2032 eine Prognose von 27,10 Milliarden USD bei einem CAGR von 8,30 % über den Zeitraum 2027–2032 erreichen. Die Nachfrage steigt, weil Industrienutzer, Transportunternehmen und Versorgungsunternehmen erneuerbares Gas benötigen, das durch bestehende Gasinfrastruktur transportiert werden kann und das gegen zunehmend spezifische Emissionsanforderungen dokumentiert werden kann. Produzenten erweitern zudem ihre Rohstoffbasis über konventionelle landwirtschaftliche Reststoffe hinaus auf Klärschlamm, kommunale Bioabfälle und Lebensmittelverarbeitungsabfälle, was dem globalen Biomethane-Markt mehr potenzielle Versorgungswege über verschiedene lokale Abfallsysteme eröffnet – ein Vorteil für den globalen Biomethane-Markt. In Deutschland erreichte das ins Netz eingespeiste Biomethan im Jahr 2025 12,3 TWh, ein Anstieg von 12 % gegenüber dem Vorjahr, da Gebäudeeffizienzvorschriften und auslaufende Einspeisevergütungsverträge einige Betreiber dazu veranlassten, von der Stromerzeugung zur Gaseinspeisung zu wechseln. Der globale Biomethane-Markt entwickelt sich auch in Richtung längerfristiger Abnahmeverträge, die Produzenten eine klarere Umsatztransparenz, Käufern eine besser planbare Versorgung mit erneuerbarem Gas und Kreditgebern, die neue Anlagen bewerten, sowie Projektträgern, die Investitionen in mehrere Anlagen erwägen, eine klarere Grundlage bieten. Rohstoffwettbewerb, Genehmigungsverzögerungen und lokale Netzanschlussbeschränkungen bleiben wichtige Einschränkungen bei der Projektrealisierung, insbesondere dort, wo Produktionsstandorte weit von Gasverteilungsnetzen entfernt liegen und keine praktische alternative Nutzung des Gases ohne Weiteres erschließen können.
Wichtigste Erkenntnisse des Berichts
- Nach Rohstoff hielt landwirtschaftlicher Abfall im Jahr 2026 einen Anteil von 38,4 % am globalen Biomethane-Markt, während industrielle Lebensmittelabfälle bis 2032 voraussichtlich mit einem CAGR von 8,7 % wachsen werden.
- Nach Produktionsverfahren entfiel auf die anaerobe Vergärung im Jahr 2026 ein Anteil von 72,3 % am globalen Biomethane-Markt, während die thermische Vergasung bis 2032 voraussichtlich mit einem CAGR von 9,8 % expandieren wird.
- Nach Endverbraucher hielten Versorgungsunternehmen im Jahr 2026 einen Anteil von 34,7 %, während der Transport den höchsten prognostizierten CAGR von 9,2 % bis 2032 verzeichnete.
- Nach Geografie entfiel auf Europa im Jahr 2026 ein Anteil von 35,1 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,6 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierung schwer elektrifizierbarerer Sektoren | +2.1% | Global, kurzfristig konzentriert in EU-Industrieclustern sowie nordamerikanischen Milch- und Lebensmittelregionen | Mittelfristig (2–4 Jahre) |
| Erneuerbare-Gas- und Energiesicherheitspolitik | +1.8% | Europa, mit frühen Aktivitäten in Indien und Japan | Kurzfristig (≤ 2 Jahre) |
| Abfall-zu-Energie- und Methanemissionsminderungsvorschriften | +1.5% | Global, einschließlich der Vereinigten Staaten, Europa und Indien | Kurzfristig (≤ 2 Jahre) |
| Kraftstoffgutschriften für den Transport und Zertifizierungsstapelung | +1.2% | Nordamerika und Europa, mit Pilotprojekten in Singapur und Südkorea | Mittelfristig (2–4 Jahre) |
| Industrielle Nachfrage nach zertifizierten kohlenstoffarmen Molekülen | +0.9% | Japan und Südkorea, mit Verbindungen zu LNG-Korridoren im Nahen Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Ausbau von verflüssigtem Biomethan für die Schifffahrt | +0.8% | Rotterdam, Hamburg, Japan und Singapur | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierung schwer elektrifizierbarerer Sektoren
Industrielle Hochtemperaturwärme, Seetransport und chemische Verarbeitung haben begrenzte direkte Elektrifizierungsoptionen. Diese Nutzer können Biomethan als Ersatz für fossiles Gas verwenden, ohne alle bestehenden Gasanlagen ersetzen zu müssen. Dies macht den globalen Biomethane-Markt für Käufer relevant, die niedrigere Betriebsemissionen anstreben und dabei vertraute Kraftstoffsysteme beibehalten möchten. Schifffahrt, Stahl, Zement und schwere Chemie benötigen laut der Bewertung des Weltwirtschaftsforums von 2025 nach wie vor skalierbare Dekarbonisierungswege. Lebensmittel- und Getränkehersteller sowie Pharmaproduzenten spezifizieren in Lieferverträgen zunehmend erneuerbares Gas, da sich ihre Verpflichtungen für 2030 nähern. IEA Bioenergy dokumentierte die Biogasnutzung in der Lebensmittel- und Getränke- sowie der Papierindustrie in Österreich, Dänemark, Frankreich und Schweden, wo biologisch abbaubare Nebenprodukte eine standortnahe Versorgung unterstützen können.[1]
Erneuerbare-Gas- und Energiesicherheitspolitik
Die europäische Politik kombiniert Unterstützung für Gaseinspeisung, Transportnutzung und maritime Dekarbonisierung. Der globale Biomethane-Markt profitiert dort, wo die Politik ein dauerhaftes Nachfragesignal erzeugt, anstatt einen kurzlebigen Kapitalanreiz zu bieten. Frankreich verfügte im Jahr 2025 über 803 netzeinspeisenende Anlagen mit einer Jahreskapazität von 15,5 TWh, und die Kapazität sollte im Rahmen des dritten mehrjährigen Energieplans bis 2030 auf 44 TWh ansteigen. Frankreichs Produktionszertifikate wurden im Januar 2026 operativ und verpflichten Gaslieferanten zur Erfüllung von Quoten für erneuerbares Gas. Die Europäische Kommission bekräftigte die Rolle von Biomethan in ihrer REPowerEU-Aktualisierung vom Mai 2025 und unterstützte Gesetzesänderungen in Polen, Spanien und Italien.[2] Die Wirksamkeit dieser Maßnahmen wird von der nationalen Umsetzung abhängen, insbesondere von Genehmigungsverfahren und dem Zugang zu Verteilungsnetzen.
Abfall-zu-Energie- und Methanemissionsminderungsvorschriften
Abfallumleitungsvorschriften und landwirtschaftliche Methanprogramme wandeln organische Reststoffe in sicherere Inputs für Produzenten um. Dies erweitert den globalen Biomethane-Markt, indem Abfallbewirtschaftungspflichten mit der Kraftstoffproduktion verknüpft werden. Der American Biogas Council meldete im Jahr 2025 Investitionen von 2,1 Milliarden USD in neue Biogasanlagen in den Vereinigten Staaten. Investitionen in Lebensmittelabfallsysteme haben sich auf 325 Millionen USD mehr als verdoppelt, während die Erfassungskapazität für Lebensmittelabfälle um 18 % auf 28 Milliarden Kubikfuß pro Jahr gestiegen ist. Industrielle Verarbeiter und Einzelhändler können Deponiekosten senken und gleichzeitig interne Abfallziele durch langfristige Rohstoffverträge erfüllen. Landwirtschaftliche Anlagen für erneuerbares Erdgas in den Vereinigten Staaten stiegen von 90 im Jahr 2020 auf 414 Ende 2025, unterstützt durch Renewable Fuel Standard-Pfade und Programme des US-Landwirtschaftsministeriums.
Kraftstoffgutschriften für den Transport und Zertifizierungsstapelung
Mehrere Einnahmequellen können die Projektökonomie für transportorientierte Biomethananlagen verbessern. Gutschriften für erneuerbare Kraftstoffe, Treibhausgasquotenzahlungen und Kohlenstoffinstrumente sind dort am bedeutsamsten, wo Zertifizierungssysteme etabliert sind. In den Vereinigten Staaten wurden 68 von 70 im Jahr 2025 in Betrieb genommenen Biogasprojekten darauf ausgelegt, die Produktion auf erneuerbares Erdgas aufzuwerten. Diese Projekte trugen zu einem Anstieg der Produktion von erneuerbarem Erdgas um 24 % auf 225,6 Millionen MMBtu bei. FuelEU Maritime und EU-Emissionshandelsanforderungen fördern ebenfalls die Nutzung von Bio-LNG in der Schifffahrt. Der Biomethananteil von Gasum an seinen maritimen Verkäufen stieg von 0,8 % im Jahr 2024 auf 12,3 % im Jahr 2025 und verdeutlicht die Rolle der compliance-basierten Nachfrage im globalen Biomethane-Markt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anfangsinvestitionen und Logistikkosten für Rohstoffe | -0.9% | Global, am stärksten ausgeprägt in Südamerika, Naher Osten und Afrika sowie aufstrebenden Asien-Pazifik-Märkten | Mittelfristig (2–4 Jahre) |
| Begrenzte Verfügbarkeit nachhaltiger Rohstoffe | -0.7% | Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Engpässe bei Netzeinspeisung und Netzanschluss | -0.6% | Europa und ländliche Gebiete Nordamerikas | Kurzfristig (≤ 2 Jahre) |
| Komplexität bei Zertifizierung, Zusätzlichkeit und Lebenszyklusemissionen | -0.5% | Grenzüberschreitender globaler Handel und Massenbilanztransaktionen | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anfangsinvestitionen und Logistikkosten für Rohstoffe
Kapitalkosten sind eine wesentliche Hürde, wenn Projekte klein, abgelegen oder auf spezialisierte Aufbereitungs- und Verflüssigungsanlagen angewiesen sind. Der globale Biomethane-Markt steht vor einer Skalierungsherausforderung, da viele landwirtschaftliche Rohstoffe über ländliche Standorte verteilt sind. Die französische Energieregulierungsbehörde meldete Biomethankosten aus anaerober Vergärung von 54 EUR/MWh bei Anlagen über 1.200 Nm³/h und 130 EUR/MWh bei kleineren Anlagen. Die Netzeinspeisung fügte 5 EUR/MWh hinzu, während die Verflssigung für Bio-LNG-Routen 20–25 EUR/MWh hinzufügte. Lange Transportwege können die Rohstoffkosten erhöhen und den Lebenszyklusemissionsvorteil der zentralisierten Vergärung verringern. Die Finanzierung ist in Brasilien und Vietnam schwieriger, wo langfristige Abnahmestrukturen weniger etabliert sind.
Begrenzte Verfügbarkeit nachhaltiger Rohstoffe
Das theoretische Volumen an organischen Abfällen ist wesentlich größer als das kommerziell verfügbare und zertifizierte Angebot. Nachhaltigkeitskriterien können Energiepflanzen einschränken und stärkere Nachweise erfordern, dass landwirtschaftliche Reststoffe die Anforderungen an die Zusätzlichkeit erfüllen. Im Vereinigten Königreich stellte die Green Gas Task Force fest, dass Politik, Genehmigungsverfahren und Netzzugang einschränkender waren als die grundlegende Rohstoffverfügbarkeit. Obligatorische Reformen zur Sammlung von Lebensmittelabfällen können dennoch sicherere organische Rohstofflieferketten schaffen. Die Rohstoffpreisvolatilität erhöht die Unsicherheit für Anlagenbetreiber und Vertragsabnehmer. Diese Belastungen können Kapazitätserweiterungen im globalen Biomethane-Markt verlangsamen, selbst wenn physische Abfallmengen ausreichend erscheinen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff:
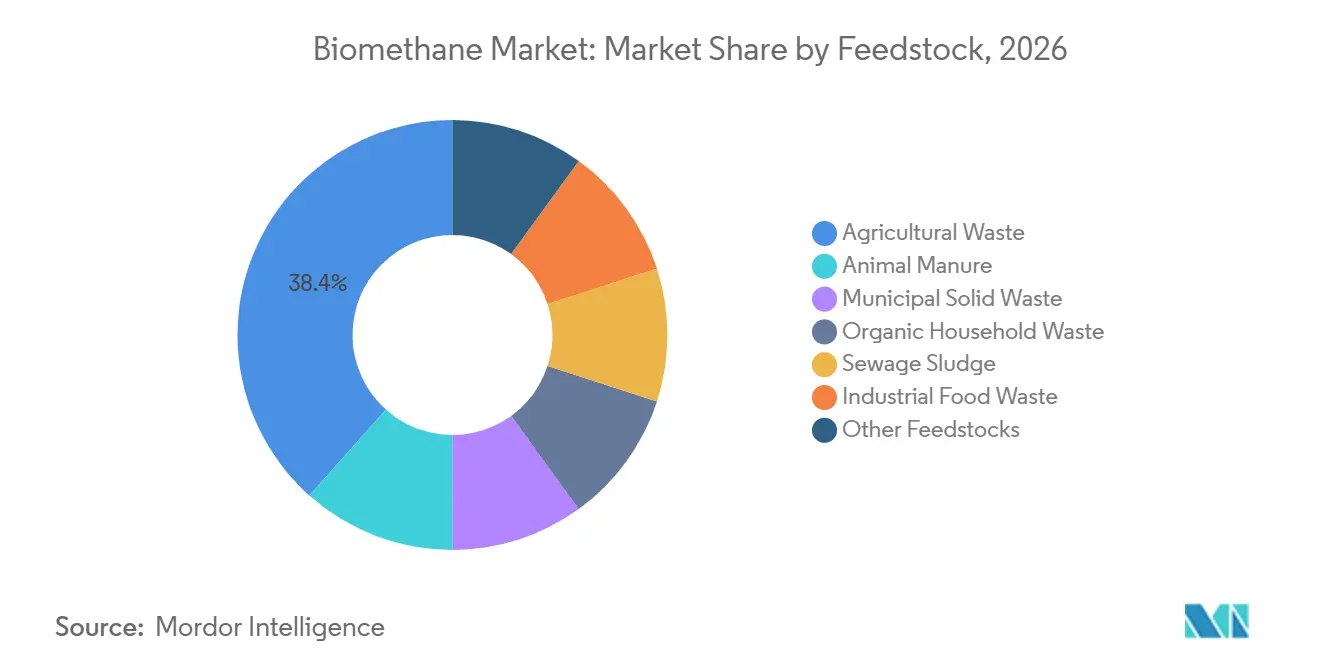
Landwirtschaftliche Abfälle führen, während industrielle Lebensmittelabfälle an Bedeutung gewinnenLandwirtschaftliche Abfälle hielten im Jahr 2026 einen Anteil von 38,4 % an der globalen Biomethane-Marktgröße. Ihre Position spiegelt etablierte Co-Vergärungssysteme in Deutschland, Frankreich, Dänemark und Nordamerika sowie den Bedarf an Güllmanagement auf Bauernhöfen wider. Landwirte können profitieren, wenn Vergärer den Handhabungsbedarf für tierische Abfälle reduzieren. In den Vereinigten Staaten machte Rindergülle im Dezember 2025 87 % der landwirtschaftlichen Biogaserfassungskapazität aus. Gülle-Einzelsysteme haben einen geringeren Energieertrag pro Tonne als Lebensmittelverarbeitungsabfälle. Entwickler setzen daher Co-Vergärungsmodelle ein, wo lokale Bedingungen dies erlauben.
Industrielle Lebensmittelabfälle werden voraussichtlich zwischen 2027 und 2032 mit einem CAGR von 8,7 % wachsen. Ihre Attraktivität ergibt sich aus hohen Methanerträgen und unternehmerischen Verpflichtungen zur Umleitung von Bioabfällen aus Deponien. Die US-amerikanischen Investitionen in Biogasanlagen ausschließlich für Lebensmittelabfälle stiegen im Jahr 2025 auf 325 Millionen USD. Das Land verfügte über 124 eigenständige Lebensmittelabfallanlagen mit einem Betrieb von 27,6 Milliarden Kubikfuß pro Jahr, verglichen mit einem theoretischen Potenzial von 192 Milliarden Kubikfuß pro Jahr. Europäische Sammelrahmen unterstützen eine organisiertere Versorgung mit getrennten Bioabfällen. Hausmüll, organische Haushaltsabfälle und Klärschlamm bleiben relevante Quellen, obwohl ihr Wachstum von lokalen Sammelsystemen und der Abwasserinfrastruktur abhängt.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Produktionsverfahren:
Anaerobe Vergärung bleibt etabliert, während Vergasung expandiertDie anaerobe Vergärung hielt im Jahr 2026 einen Anteil von 72,3 % an der globalen Biomethane-Marktgröße. Das Verfahren profitiert von 40 Jahren Betriebserfahrung, etablierten Lieferanten und einer großen installierten Basis in Europa und Nordamerika. Die IEA berichtete, dass anaerobe Vergärungsrouten mehr als 90 % der aktuellen globalen Biomethanmengen produzieren. Betreiber können Anlagen zur anaeroben Vergärung im Allgemeinen schneller in Betrieb nehmen als neuere Alternativen. Bessere Messungen des Methan-zu-Kohlendioxid-Verhältnisses können Betreibern helfen, Erträge zu verbessern und flüchtiges Methan zu kontrollieren. Fermentation und andere Verfahren bleiben auf spezialisierte, standortnahe Anwendungen beschränkt.
Die thermische Vergasung wird voraussichtlich von 2027 bis 2032 mit einem CAGR von 9,8 % wachsen. Sie kann trockene lignozellulosische Materialien und feste Abfälle verwenden, die für die anaerobe Vergärung weniger geeignet sind. Der Europäische Biogasverband beschreibt den Weg als zwischen Demonstration und früher kommerzieller Einführung liegend. Er berichtete, dass die thermische Vergasung dazu beitragen könnte, die Nutzung ungenutzter Materialien zu erweitern, wenn Projekte in Richtung kommerzieller Größenordnung voranschreiten. Die Technologie könnte mehr Flexibilität in Regionen mit reichlich Stroh, Holzresten oder festem Sekundärbrennstoff bieten. Sie birgt auch ein höheres Ausführungsrisiko, da die kommerzielle Erfahrung weniger ausgereift ist als bei der Vergärung.
Nach Endverbraucher:
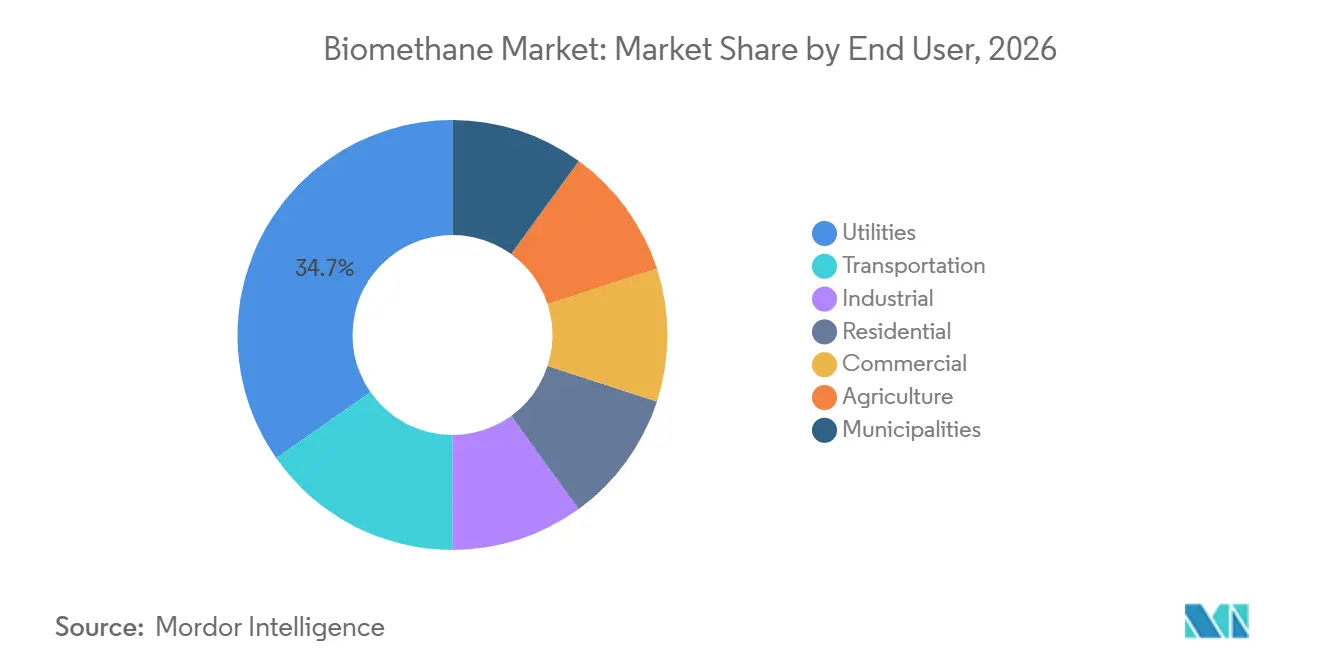
Versorgungsunternehmen verankern die Nachfrage, während der Transport schneller wächstVersorgungsunternehmen beherrschten im Jahr 2026 einen Anteil von 34,7 % an der globalen Biomethane-Marktgröße. Sie fungieren als Gegenparteien für die Netzeinspeisung und können das Angebot vieler kleiner und mittelgroßer Anlagen bündeln. Diese Rolle verschafft Versorgungsunternehmen einen Vorteil bei der Verwaltung von Gasqualität, Ausgleich und Netzlieferung. Frankreichs System für Zertifikate für erneuerbares Gas schafft ab 2026 direkte Nachfrage von Gaslieferanten. Gewerbe- und Wohnnutzer erhalten Biomethan auch über Netzmischungsvereinbarungen. Industrielle Käufer nutzen direkte Liefervereinbarungen zur Reduzierung von Betriebsemissionen, während Landwirte Biogas und Biomethan in Wärme- und Maschinenanwendungen einsetzen.
Der Transport wird voraussichtlich von 2027 bis 2032 einen CAGR von 9,2 % verzeichnen. Bio-CNG unterstützt den Straßengüterverkehr, während Bio-LNG der Schifffahrt und dem Fernlastverkehr dienen kann. Das in europäische Gasnetze eingespeiste erneuerbare Gas stieg laut ENTSOG von 38,1 TWh im Jahr 2024 auf 43,2 TWh im Jahr 2025, also 4,3 Milliarden Kubikmeter. Die Transportabnahme stellt einen wachsenden Teil dieser Aktivität dar. Die globale Biomethanbranche kann dort profitieren, wo Flottenoperatoren klare Kraftstoffgutschriftsregeln und Zugang zu Tank- oder Bunkerinfrastruktur haben. In der Asien-Pazifik-Region ist der Transport aufgrund der hohen Güter- und Seeverkehrsnachfrage zu einem wichtigen Anwendungsfall für erneuerbares Erdgas geworden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
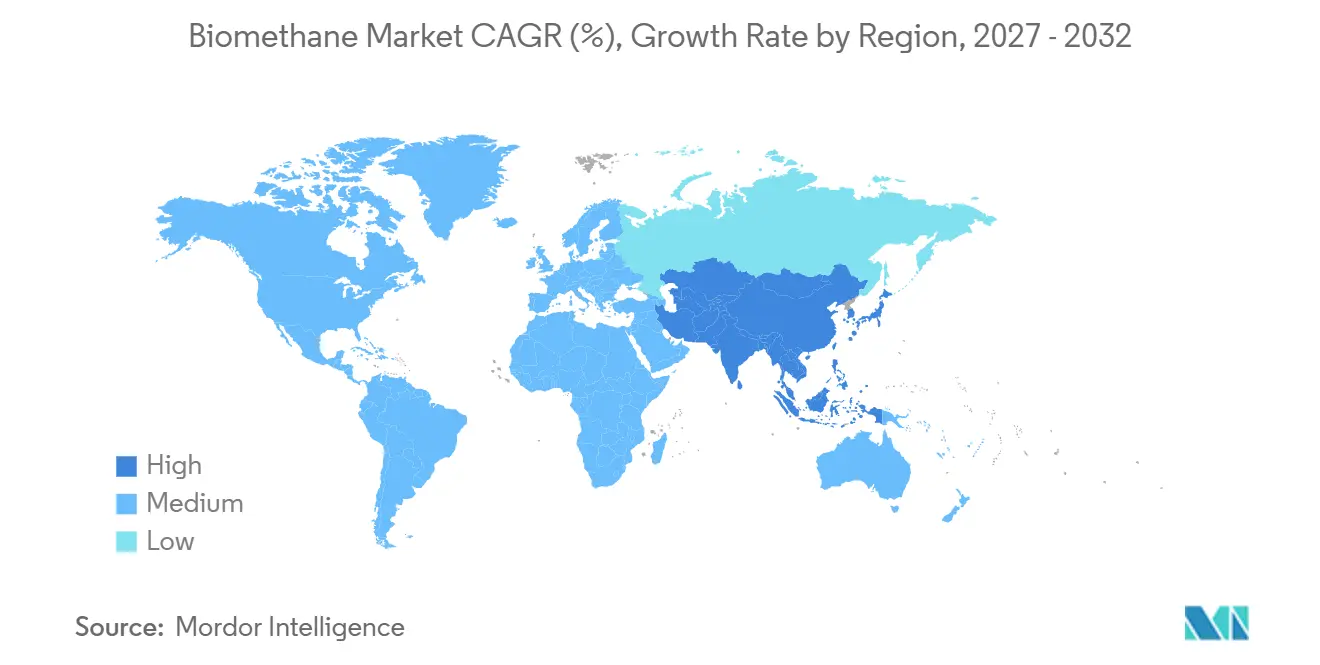
Europa hielt im Jahr 2026 insgesamt einen Anteil von 35,1 % am globalen Biomethane-Markt. Die Region verfügt über eine lange Geschichte der Rohstoffsammlung, Gaseinspeisung und politischen Unterstützung. Deutschland, Frankreich, Italien, Dänemark und die Niederlande machten 93 % der Biomethanproduktion der Europäischen Union aus. Frankreich überholte Deutschland im Jahr 2025 als führenden Netzeinspeiser. Spanien verfügt über zugewiesene Investitionen von 4,8 Milliarden EUR, die bis 2030 eine jährliche Kapazität von 17,3 TWh hinzufügen sollen. Polen, Irland und Italien bauen ebenfalls das Angebot aus, und Axpo war Partner bei Polens erster landwirtschaftlicher Anlage, die im September 2026 Biomethan in das nationale Netz einspeiste. Nationale Pläne benötigen noch eine stärkere Umsetzung, um das Ziel der Europäischen Union von 35 Milliarden Kubikmeter zu erreichen.
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,6 % wachsen. Indien und China verfügen über große landwirtschaftliche und organische Abfallbasen, die neue Projekte unterstützen können. Indiens SATAT-Programm zielt auf 5.000 Druckbiogasanlagen und ein 5-prozentiges CBG-Beimischungsmandat bis 2028–29 ab. Japan entwickelt seine Rolle als potenzielles Bio-LNG-Importzentrum durch Unternehmen wie Osaka Gas, Tokyo Gas und Mitsui. Im Jahr 2025 nahm Asahi Kasei eine Biogasreinigungsanlage im Klärwerk Kojima mit einer Rückgewinnungsausbeute von 99,5 % und einer Methanreinheit von 97 % in Betrieb. Indonesien, Vietnam und Thailand haben spezifische Chancen auf der Grundlage von Palmresten und Reisstroh.
Nordamerika hält einen bedeutenden Anteil am globalen Volumen aufgrund des US-amerikanischen Renewable Fuel Standard und des California Low Carbon Fuel Standard. Die kumulierten US-amerikanischen Biogasinvestitionen erreichten im Dezember 2025 39,9 Milliarden USD. Das Land verfügte über 659 Anlagen, die Biogas in erneuerbares Erdgas umwandeln, verglichen mit 217 im Jahr 2020. Kanada und Mexiko verfügen über weniger ausgereifte Infrastruktur- und Politikrahmen. Brasilien führt die Entwicklung in Südamerika an, wobei BNDES im Jahr 2026 180,7 Millionen BRL für 2 Deponiegas-Biomethananlagen genehmigte. Der Nahe Osten und Afrika bleiben Frühphasengebiete, wobei Abfall-zu-Energie-Initiativen in Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika mögliche Nachfrage schaffen.
Wettbewerbslandschaft
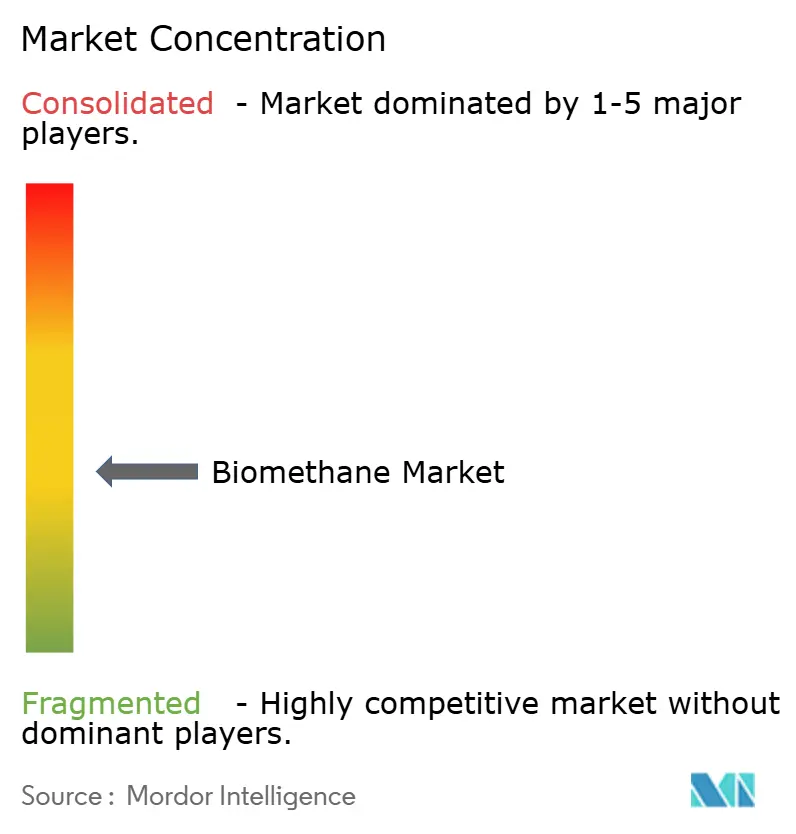
Der globale Biomethane-Markt ist mäßig fragmentiert und wird durch Übernahmen, Partnerschaften und größere Entwicklungsplattformen zunehmend konzentrierter. Integrierte Energieunternehmen erwerben Kapazitäten zur Erfüllung von Zielen für erneuerbares Gas, während spezialisierte Entwickler weiterhin Anlagen bauen und angrenzende Vermögenswerte hinzufügen. Shells Eigentümerschaft an Nature Energy Biogas A/S veranschaulicht das Interesse großer Energieunternehmen an etablierten Produktionskapazitäten. ENGIE hat durch Übernahmen in Frankreich, dem Vereinigten Königreich, den Niederlanden und Belgien expandiert. Diese Strategien verschaffen größeren Gruppen Zugang zu Betriebswissen, Rohstoffbeziehungen und etablierten Abnahmekanälen. Spezialisten konkurrieren weiterhin durch technische Kompetenz und lokale Projektentwicklung.
TotalEnergies schloss im September 2025 den Verkauf eines 50-prozentigen Anteils an der Polska Grupa Biogazowa an HitecVision für 190 Millionen EUR ab. Das 50/50-Gemeinschaftsunternehmen zielt bis 2030 auf eine äquivalente Biomethankapazität von 2 TWh in Polen ab. ENGIE unterzeichnete einen 10-jährigen Biomethan-Abnahmevertrag mit PepsiCo UK für eine jährliche Lieferung von 60 GWh aus einer anaeroben Vergärungsanlage im Wert von 70 Millionen GBP. Diese Vereinbarungen zeigen, wie industrielle Abnahme die Finanzierung anstelle einer alleinigen Abhängigkeit von Subventionen unterstützen kann. Große Unternehmen teilen auch Eigentum mit Infrastrukturinvestoren, um Kapital für neue Projekte zu recyceln. Dies kann die Entwicklung beschleunigen und gleichzeitig die Bilanzbelastung für einzelne Projektträger reduzieren.
Spezialisten wie EnviTec Biogas, Waga Energy und Anaergia bleiben bei der Deponiegasaufbereitung, der Co-Vergärung von Lebensmittelabfällen und anderen fokussierten Anwendungen wichtig. Die WAGABOX-Technologie von Waga Energy wird in Kanada, den Vereinigten Staaten und Brasilien zur Deponiegasaufbereitung eingesetzt. Die thermische Vergasung stellt einen weiteren Bereich dar, in dem Technologieanbieter frühe kommerzielle Projekte anstreben. Der globale Biomethane-Markt bleibt wettbewerbsintensiv, da Rohstoffzugang, Genehmigungsverfahren und lokale Netzwerkbeziehungen genauso wichtig sind wie die Kapitalausstattung. Da keine kombinierte Marktanteilszahl für die führenden Unternehmen vorlag, kann kein numerischer Konzentrationsindex verantwortungsvoll zugewiesen werden. Der Wettbewerb lässt sich am besten als eine Konsolidierung um größere Plattformen beschreiben, während er über regionale Entwickler und spezialisierte Technologieanbieter verteilt bleibt.
Marktführer der Biomethanbranche
-
Shell plc / Nature Energy Biogas A/S
-
TotalEnergies SE
-
ENGIE
-
Gasum Ltd
-
Waga Energy
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biomethane-Markt Unternehmen in diesem Bericht
- Acorn Bioenergy
- Air Liquide
- Ameresco, Inc.
- Anaergia Inc.
- bp p.l.c.
- Chevron Corporation
- Clean Energy Fuels Corp.
- E.ON SE
- ENGIE
- EnviTec Biogas AG
- ETW Energietechnik GmbH
- Future Biogas Ltd.
- Gasum Ltd
- Kinder Morgan, Inc.
- Nature Energy Biogas A/S
- OPAL Fuels Inc.
- Raizen S.A.
- Shell plc
- SoCalGas
- Terega Solutions
- TotalEnergies SE
- Veolia Environnement S.A.
- VERBIO Vereinigte BioEnergie AG
- Waga Energy
- WELTEC BIOPOWER GmbH
Neueste Industrielle Entwicklungen in Biomethane-Markt
- September 2026: Axpo war Partner bei Polens erster landwirtschaftlicher Biomethananlage, die in Komorowo in das nationale Gasnetz einspeist, und markierte damit einen regulatorischen und kommerziellen Meilenstein für Polens aufstrebenden Biomethansektor.
- August 2026: TotalEnergies gab die Übernahme von Shells europäischem Erneuerbare-Energien-Geschäft und gleichzeitig die Veräußerung eines 1,2-GW-Portfolios für erneuerbare Energien an KKR für 1,8 Milliarden EUR bekannt und stärkte damit TotalEnergies' integrierte europäische Bioenergiestrategie.
- Juli 2026: Die europäische Biomethanproduktionskapazität überstieg Ende des zweiten Quartals 2026 8,2 Milliarden Kubikmeter pro Jahr, ein Anstieg von 17 % gegenüber dem Vorjahr, während die zugesagten Investitionen laut dem EBA Biomethane Investment Outlook 2026 von 28 Milliarden EUR auf 36 Milliarden EUR stiegen.
Berichtsumfang des globalen Biomethane-Markts
Biomethan, auch bekannt als erneuerbares Erdgas, ist eine gereinigte, nahezu reine Methanquelle, die durch die Aufbereitung von Rohbiogas oder durch die thermische Vergasung und Methanisierung von fester Biomasse gewonnen wird.
Der globale Biomethane-Markt ist nach Rohstoff, Produktionsverfahren, Endverbraucher und Geografie segmentiert. Nach Rohstoff ist der Markt in landwirtschaftliche Abfälle, Tiermist, Hausmüll, organische Haushaltsabflle, Klärschlamm, industrielle Lebensmittelabfälle und sonstige Rohstoffe segmentiert. Nach Produktionsverfahren ist der Markt in anaerobe Vergärung, thermische Vergasung, Fermentation und andere aufkommende Verfahren sowie einen Produktionsverfahrensvergleich segmentiert. Nach Endverbraucher ist der Markt in Versorgungsunternehmen, Transport, Industrie, Wohnbereich, Gewerbe, Landwirtschaft und Kommunen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Biomethane-Markt in 26 Ländern der wichtigsten Regionen. Für jedes Segment werden Marktgrößen und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Landwirtschaftliche Abfälle |
| Tiermist |
| Hausmüll |
| Organische Haushaltsabfälle |
| Klärschlamm |
| Industrielle Lebensmittelabfälle |
| Sonstige Rohstoffe |
| Anaerobe Vergärung |
| Thermische Vergasung |
| Fermentation und andere aufkommende Verfahren |
| Vergleich der Produktionsverfahren |
| Versorgungsunternehmen |
| Transport |
| Industrie |
| Wohnbereich |
| Gewerbe |
| Landwirtschaft |
| Kommunen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Rohstoff | Landwirtschaftliche Abfälle | |
| Tiermist | ||
| Hausmüll | ||
| Organische Haushaltsabfälle | ||
| Klärschlamm | ||
| Industrielle Lebensmittelabfälle | ||
| Sonstige Rohstoffe | ||
| Nach Produktionsverfahren | Anaerobe Vergärung | |
| Thermische Vergasung | ||
| Fermentation und andere aufkommende Verfahren | ||
| Vergleich der Produktionsverfahren | ||
| Nach Endverbraucher | Versorgungsunternehmen | |
| Transport | ||
| Industrie | ||
| Wohnbereich | ||
| Gewerbe | ||
| Landwirtschaft | ||
| Kommunen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Biomethan bis 2032?
Die Größe des Biomethane-Marktes wird voraussichtlich von 16,79 Milliarden USD im Jahr 2026 auf 18,18 Milliarden USD im Jahr 2027 wachsen und bis 2032 bei einem CAGR von 8,30 % über den Zeitraum 2027–2032 eine Prognose von 27,10 Milliarden USD erreichen.
Welcher Rohstoff hat die größte Bedeutung für die Biomethanproduktion?
Landwirtschaftliche Abfälle führten im Jahr 2026 mit einem Anteil von 38,4 %, unterstützt durch etablierte Güllmanagement- und Co-Vergärungssysteme.
Welches Produktionsverfahren wird am häufigsten für Biomethan eingesetzt?
Die anaerobe Vergärung hielt im Jahr 2026 einen Anteil von 72,3 % und bleibt der am stärksten etablierte Weg für die aktuelle Produktion.
Warum setzen Transportunternehmen auf Biomethan?
Der Transport wird bis 2032 voraussichtlich mit einem CAGR von 9,2 % wachsen, da Bio-CNG und Bio-LNG den Güter- und Seeverkehr unterstützen können.
Welche Region hat die stärkste aktuelle Position im Biomethanbereich?
Europa hielt im Jahr 2026 einen Anteil von 35,1 %, unterstützt durch Netzeinspeiseinfrastruktur, Rohstoffsysteme und politische Unterstützung.
Was begrenzt die Entwicklung neuer Biomethananlagen?
Hoher Kapitalbedarf, Rohstofflogistik, Netzanschlussverzögerungen und Zertifizierungskomplexität können die Projektrealisierung verlangsamen.