
Tamanho e Participação do Mercado de Energia de Biomassa
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
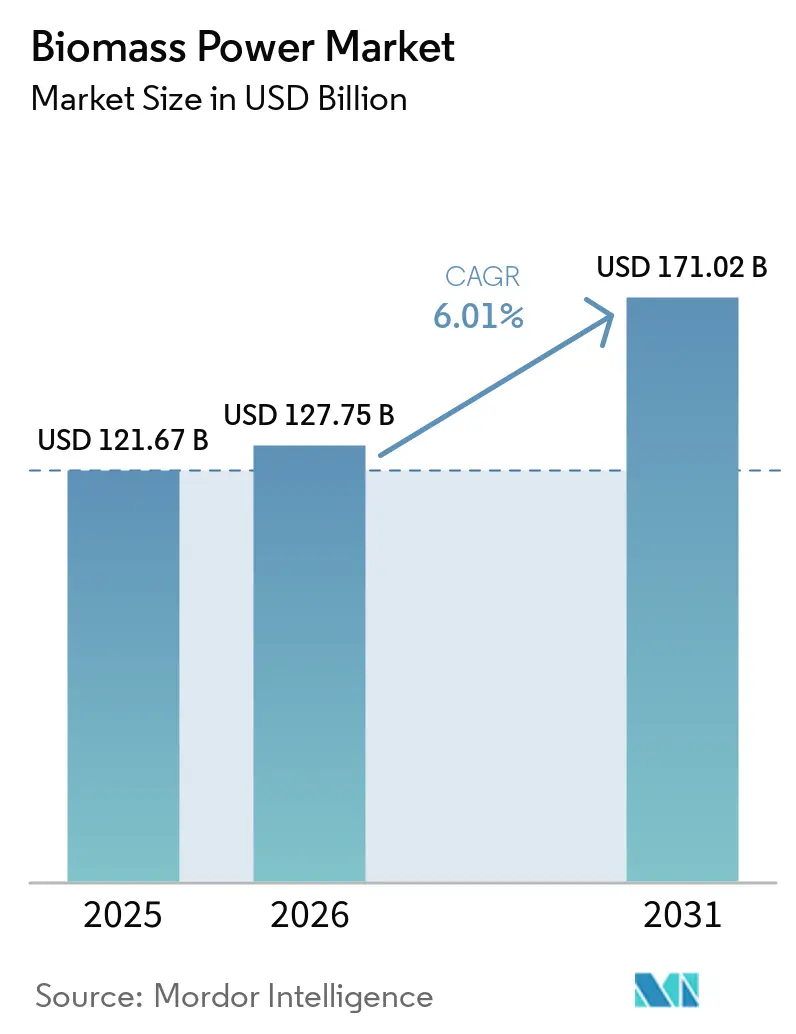
| Tamanho do Mercado (2026) | 127.75 Bilhões de dólares |
| Tamanho do Mercado (2031) | 171.02 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.01 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia de Biomassa por Mordor Intelligence
O tamanho do Mercado de Energia de Biomassa deve crescer de 121,67 bilhões de USD em 2025 para 127,75 bilhões de USD em 2026 e está previsto para atingir 171,02 bilhões de USD até 2031, a um CAGR de 6,01% no período de 2026 a 2031. O mercado de energia de biomassa apoia sistemas de energia que necessitam de eletricidade quando a produção solar e eólica é limitada. Seu valor está cada vez mais vinculado à geração flexível, estabilidade da rede elétrica e fornecimento de calor industrial, em vez de apenas à venda de eletricidade. O apoio político está se voltando para projetos que utilizam resíduos, fluxos de rejeitos e matérias-primas certificadas. As conversões de carvão e a co-combustão permitem que os operadores reutilizem turbinas e conexões à rede elétrica enquanto reduzem o uso de carvão. As regras de sustentabilidade das matérias-primas, os custos da cadeia de suprimentos e os menores custos de energia solar, eólica e de armazenamento continuarão a moldar a seleção de projetos e os retornos sobre investimento.
Principais Conclusões do Relatório
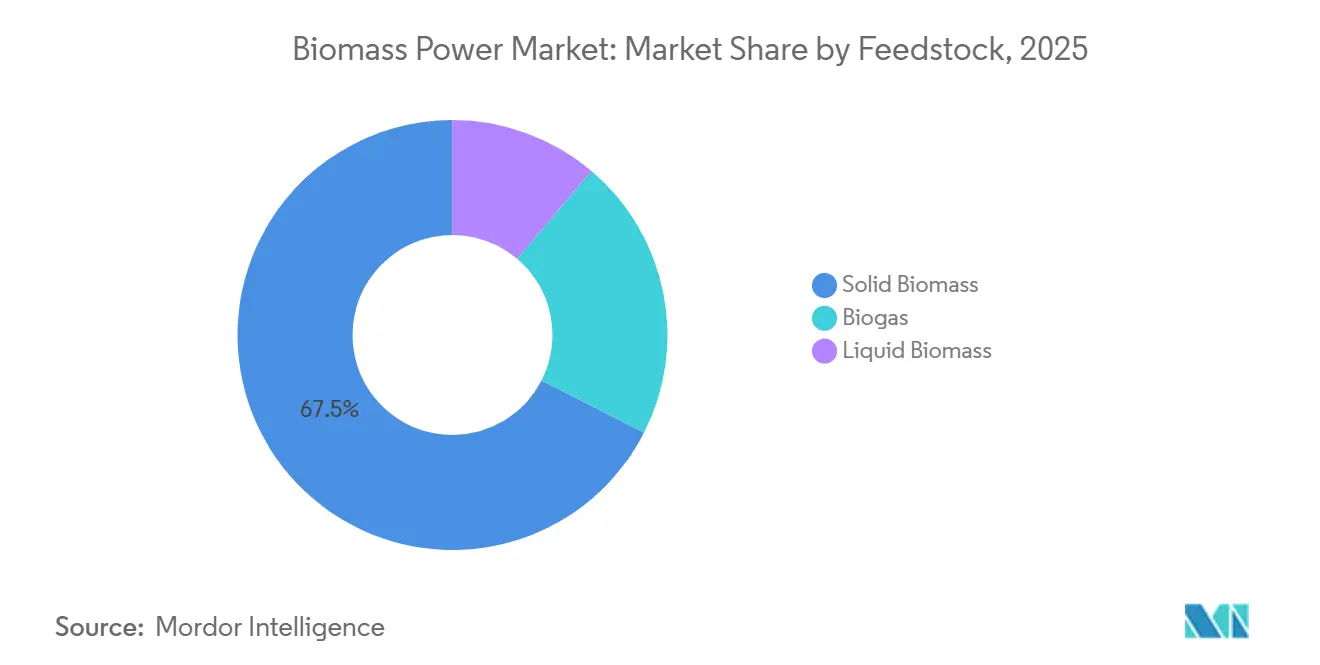
- Por matéria-prima, a biomassa sólida detinha 67,5% da participação de receita em 2025, enquanto o biogás tem previsão de crescer a um CAGR de 9,3% até 2031.
- Por tecnologia, a combustão detinha 62,3% da participação de receita em 2025, enquanto a digestão anaeróbica tem previsão de crescer a um CAGR de 8,1% até 2031.
- Por capacidade, as usinas acima de 100 MW detinham 31,7% da participação de receita em 2025, enquanto o segmento de 1–10 MW tem previsão de crescer a um CAGR de 7,5% até 2031.
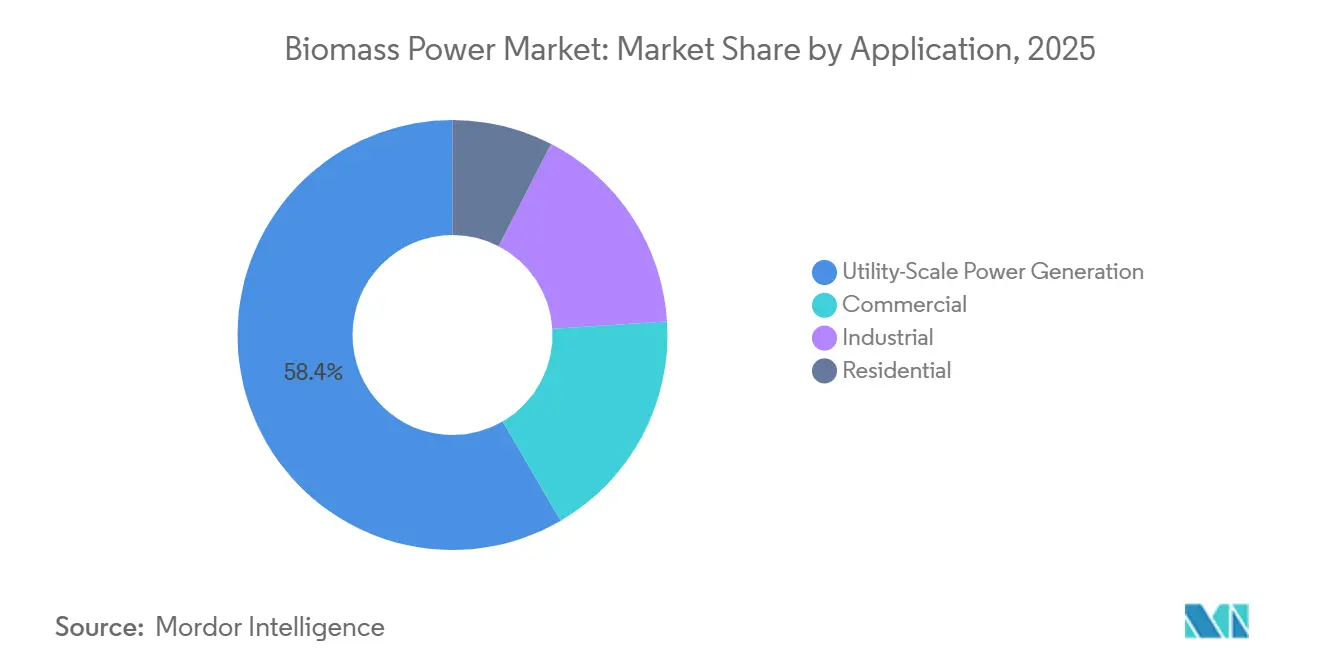
- Por aplicação, a geração de energia em escala de serviço público detinha 58,4% da participação de receita em 2025, enquanto o segmento comercial tem previsão de crescer a um CAGR de 7,1% até 2031.
- Por geografia, a Ásia-Pacífico detinha 39,2% da participação de receita em 2025 e tem previsão de crescer a um CAGR de 7,9% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Energia de Biomassa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Energia Renovável Despachável para Flexibilidade da Rede Elétrica | +1.80% | Global; concentrado na UE, Reino Unido, Japão, Coreia do Sul | Médio prazo (2–4 anos) |
| Mandatos de Gestão de Resíduos e Economia Circular | +1.10% | UE, Leste Asiático, Sul e Sudeste Asiático | Médio prazo (2–4 anos) |
| Descarbonização Industrial de Cogeração de Calor e Energia | +0.80% | UE (Polônia, Alemanha, Finlândia), Japão, Taiwan, Índia | Curto a médio prazo (≤ 4 anos) |
| Padrões de Portfólio Renovável e Incentivos de Emissão Líquida Zero | +0.70% | América do Norte, APAC (China, Índia, Vietnã), UE | Longo prazo (≥ 4 anos) |
| Reaproveitamento de Usinas de Carvão por Meio de Co-combustão de Biomassa | +0.60% | China, Vietnã, Japão, Bulgária, Austrália | Médio prazo (2–4 anos) |
| Monetização de Resíduos de Baixo Valor em Regiões Agrícolas | +0.50% | Sudeste Asiático, Índia, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Energia Renovável Despachável para Flexibilidade da Rede Elétrica
O mercado de energia de biomassa se beneficia da geração que pode ser programada independentemente das condições climáticas. Um estudo de 2025 para a Associação de Energia Renovável constatou que a biomassa poderia fornecer até 5,5 GW de capacidade firme na Grã-Bretanha. Isso equivalia a 90% da capacidade nuclear operacional do país. O estudo também constatou que a produção eólica caiu abaixo de 11% da capacidade nominal por períodos de 6 horas ou mais em 30 ocasiões no ano até março de 2024. Manter a capacidade de biomassa disponível poderia reduzir os custos do Mercado de Capacidade do Reino Unido em 900 milhões de GBP em 2028/29. Áustria, Dinamarca, Finlândia, Suécia e Alemanha incluíram a bioenergia flexível em suas trajetórias nacionais de descarbonização para substituir a capacidade de carvão despachável em retirada antes que haja armazenamento suficiente e outra capacidade firme disponível[1]IEA Bioenergy Task 44, "Expectativas sobre Bioenergia Flexível em Diferentes Países," IEA Bioenergy, ieabioenergy.com.
Mandatos de Gestão de Resíduos e Economia Circular
As regras sobre resíduos estão tornando os resíduos municipais, os efluentes agroindustriais e o esterco animal mais valiosos como matérias-primas energéticas. A Associação Europeia de Biogás reportou 36 bilhões de EUR em compromissos de investimento em biometano em 2026, em comparação com 28 bilhões de EUR no ano anterior. Esses compromissos visam 9 bilhões de metros cúbicos de capacidade de produção anual até 2030[2]Associação Europeia de Biogás, "Perspectivas de Investimento em Biometano da EBA 2026," Associação Europeia de Biogás, europeanbiogas.eu. Os resíduos orgânicos podem produzir tanto uma solução de descarte quanto uma fonte de combustível. Isso pode reduzir os custos de matéria-prima para projetos de digestão anaeróbica em comparação com projetos que utilizam culturas energéticas dedicadas ou biomassa virgem. O mercado de energia de biomassa, portanto, tem uma oportunidade onde a política de resíduos, os sistemas locais de coleta e a demanda de energia estão alinhados.
Descarbonização Industrial de Cogeração de Calor e Energia
Projetos industriais de cogeração de calor e energia podem substituir o calor de combustíveis fósseis e a eletricidade da rede elétrica no mesmo local. A Valmet Oyj iniciou a entrega em dezembro de 2025 para a conversão de cogeração de calor e energia de Zabrze da Fortum, no valor de 85 milhões de EUR, na Polônia. O projeto substituirá o carvão por biomassa florestal certificada e deverá reduzir as emissões anuais de dióxido de carbono em 280.000 toneladas[3]Valmet Oyj, "Valmet em Papel Fundamental para Descarbonizar a Usina de Cogeração de Calor e Energia de Zabrze da Fortum na Polônia," Valmet Oyj, prnewswire.com. A Valmet Oyj também recebeu um pedido em novembro de 2025 para uma caldeira de leito fluidizado circulante na fábrica de papel Houli da Cheng Loong Corporation em Taiwan. A empresa declarou que a instalação reduzirá as emissões anuais de dióxido de carbono em 48.000 toneladas e criará o maior sistema de cogeração de energia de biomassa de Taiwan. A cogeração de calor e energia de biomassa pode atender a fabricantes onde as necessidades de calor de processo permanecem difíceis de eletrificar em escala.
Reaproveitamento de Usinas de Carvão por Meio de Co-combustão de Biomassa
A conversão de carvão para biomassa pode utilizar turbinas, conexões à rede elétrica e infraestrutura de transmissão existentes. Isso pode reduzir o requisito de capital em comparação com uma nova usina de energia. Em 2025, a Unidade 2 da CHN Energy na Usina de Energia de Qingyuan, em Guangdong, tornou-se a primeira unidade ultrassupercrítica de 1 GW da China a atingir uma taxa de substituição térmica de biomassa de 10%. O projeto abordou questões de armazenamento, pulverização e transporte associadas à matéria-prima de biomassa. Em janeiro de 2026, a Erex e a Vinacomin Power concluíram um teste de co-combustão de 30% na Usina de Energia de Cao Ngan, no Vietnã. O resultado superou a meta original de 20%, e as empresas estão visando a co-combustão comercial de 20%–30% em usinas de carvão vietnamitas a partir do exercício fiscal de 2026[4]erex Co., Ltd., "Teste Conjunto Concluído com a Vinacomin Power Holdings do Vietnã," erex, erex.co.jp. Esses projetos desenvolvem logística de combustível, manuseio de cinzas e práticas operacionais que poderiam apoiar conversões totais posteriores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sustentabilidade das Matérias-Primas e Usos Concorrentes da Terra | -0.90% | UE, América do Norte, Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Logística Sazonal e Distribuída de Matérias-Primas | -0.50% | Índia, Sudeste Asiático, América do Sul | Médio prazo (2–4 anos) |
| Concorrência de Custos de Energia Solar, Eólica e de Armazenamento | -0.80% | Global; particularmente APAC, América do Norte | Médio a longo prazo (2–5 anos) |
| Dependência de Políticas e Créditos de Carbono | -0.40% | UE, Reino Unido, Japão, Coreia do Sul | Curto a médio prazo (≤ 4 anos) |
| Fonte: Mordor Intelligence | |||
Sustentabilidade das Matérias-Primas e Usos Concorrentes da Terra
A certificação de matérias-primas e a concorrência pelo uso da terra permanecem restrições persistentes para o mercado de energia de biomassa. O Instituto de Recursos Mundiais constatou que a demanda de biomassa em energia, combustível de aviação e produtos químicos industriais poderia exceder a oferta sustentável. Também constatou que as culturas energéticas dedicadas podem criar risco de mudança indireta no uso da terra quando deslocam ecossistemas naturais. O Centro de Pesquisa Conjunta da Comissão Europeia documentou demandas concorrentes de usos energéticos, alimentares e materiais da biomassa na União Europeia. Seu relatório enfatizou a governança que prioriza usos em cascata de maior valor antes do uso energético. Os desenvolvedores precisam cada vez mais de cadeias de suprimentos rastreáveis e certificação reconhecida para garantir contratos de longo prazo e financiamento.
Concorrência de Custos de Energia Solar, Eólica e de Armazenamento
Os menores custos de energia solar, eólica e de baterias pressionam os projetos de eletricidade de biomassa que dependem de esquemas de apoio. Esse efeito é mais forte onde os projetos competem principalmente com base nos preços de energia entregue. O Japão está excluindo novas usinas de biomassa lenhosa de 10 MW ou mais que utilizam madeira geral do apoio de tarifa de alimentação e prêmio de alimentação a partir do exercício fiscal de 2026. Instalações menores e usinas que utilizam matérias-primas à base de resíduos permanecem elegíveis sob a orientação política descrita no rascunho de pesquisa fornecido. O mercado de energia de biomassa pode responder concentrando-se no apoio à rede elétrica, na captura de carbono e no calor de processo industrial. Esses serviços são distintos da produção de energia intermitente e podem ter fontes separadas de valor. O caso do projeto resultante depende de se esses serviços são reconhecidos em contratos e regras de mercado.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima: Biomassa Sólida Lidera Enquanto o Biogás Ganha Impulso
A biomassa sólida detinha 67,5% da participação do mercado de energia de biomassa em 2025. Sua posição reflete cadeias de suprimentos estabelecidas de pellets de madeira, ativos de combustão dedicados e vínculos comerciais da América do Norte e dos países bálticos para a Europa e a Ásia. A biomassa líquida permanece concentrada em ambientes agroindustriais. O bagaço de cana-de-açúcar do Brasil contribuiu para a base de capacidade de bioenergia do país em 2024. A biomassa sólida permanece importante para grandes usinas com especificações de combustível previsíveis. Sua posição de longo prazo dependerá de práticas florestais sustentáveis, certificação e disponibilidade de resíduos.
O biogás tem previsão de crescer a um CAGR de 9,3% até 2031. O mercado de energia de biomassa se beneficia onde resíduos municipais, esterco animal e efluentes agroindustriais podem ser utilizados como matérias-primas locais. A capacidade europeia de biometano atingiu 8,2 bilhões de metros cúbicos por ano em meados de 2026. O total reportado foi mais de 1 bilhão de metros cúbicos superior ao do ano anterior, apoiado por 36 bilhões de EUR em compromissos de investimento. Essas matérias-primas podem evitar as preocupações com o uso da terra associadas às culturas energéticas dedicadas. Isso confere aos projetos baseados em resíduos uma melhor adequação às estruturas de sustentabilidade emergentes.


Por Tecnologia: Combustão Mantém Escala Enquanto a Digestão Anaeróbica Cresce
A combustão detinha 62,3% da participação de receita em 2025. Caldeiras de queima direta e sistemas de leito fluidizado circulante permanecem opções estabelecidas para instalações de serviço público e industriais. Os sistemas de combustão podem utilizar combustíveis sólidos em grande escala. A gaseificação e a co-combustão estão recebendo atenção à medida que os cronogramas de desativação do carvão avançam. Eles podem reutilizar turbinas e interconexões à rede elétrica em locais de carvão convertidos. O gás de aterro sanitário, a cogeração de calor e energia de biomassa e outras rotas de conversão atendem a fluxos de resíduos localizados e necessidades energéticas específicas.
A digestão anaeróbica tem previsão de crescer a um CAGR de 8,1% até 2031. O mercado de energia de biomassa pode utilizar essa tecnologia onde as obrigações de descarte de resíduos e as políticas de controle de metano criam disponibilidade constante de matéria-prima. Um estudo revisado por pares de 2025 avaliou a digestão anaeróbica de resíduos agrícolas no Sudeste Asiático. Ele identificou Indonésia, Malásia e Vietnã como locais prioritários sob sua economia modelada. Os projetos de digestão anaeróbica podem gerar taxas de recebimento de resíduos, bem como receita com a venda de eletricidade. Isso reduz a dependência de uma única fonte de receita. Também pode tornar os projetos mais atraentes para investidores em infraestrutura.
Por Capacidade: Grandes Usinas Fornecem Escala Enquanto Usinas Menores se Expandem
As usinas acima de 100 MW representaram 31,7% do tamanho do mercado de energia de biomassa em 2025. Esses ativos frequentemente atendem às redes nacionais e a grandes sistemas industriais. A Usina de Energia Drax gerou 15 TWh a partir de suas 4 unidades de biomassa em 2025. Ela forneceu 2,6 GW de capacidade despachável durante o ano. A faixa de 50–100 MW apoia as concessionárias regionais, particularmente onde o aquecimento urbano fornece demanda estável. A faixa de 10–50 MW é relevante para parques industriais no Sul e Sudeste Asiático.
O segmento de 1–10 MW tem previsão de crescer a um CAGR de 7,5% até 2031. Nessa parte do mercado de energia de biomassa, compradores comerciais e de indústria leve utilizam esses sistemas para gerenciar tarifas de rede elétrica e fornecer calor. Instalações abaixo de 1 MW podem apoiar o acesso à eletricidade em áreas rurais na África Subsaariana e no Sul da Ásia. Um consórcio liderado pela Kansai Electric Power anunciou uma instalação de biomassa lenhosa de 7,1 MW em Tochigi, Japão, em dezembro de 2025. O projeto tem como objetivo abastecer a Tokyo Metro por meio de um contrato de compra de energia virtual. O arranjo mostra como os compradores corporativos podem apoiar projetos menores por meio de novas estruturas de contrato de compra. Também vincula o desenvolvimento de projetos à aquisição corporativa de energia limpa.
Por Aplicação: Escala de Serviço Público Permanece Central Enquanto a Demanda Comercial Cresce
A geração de energia em escala de serviço público detinha 58,4% do mercado de energia de biomassa em 2025. Dentro do mercado de energia de biomassa, grandes usinas apoiam a confiabilidade da rede elétrica na Europa, Ásia-Pacífico e América do Norte. Elas podem fornecer produção durante períodos em que a geração renovável variável é baixa. Os usuários industriais incluem fábricas de papel, plantas químicas, refinarias de açúcar e instalações de cimento. Esses usuários podem combinar o fornecimento de calor e eletricidade por meio de sistemas de cogeração de calor e energia. O aquecimento residencial no Norte e Centro da Europa também contribui para a demanda regional por matérias-primas de biomassa.
O segmento comercial tem previsão de crescer a um CAGR de 7,1% até 2031. O mercado de energia de biomassa está ganhando demanda comercial de hospitais, universidades e campi de centros de dados que buscam energia de baixo carbono contínua. A Nippon Steel Engineering comercializou um arranjo de fornecimento de cogeração de calor e energia de biomassa para os locais do Shin-Etsu Chemical Group na Tailândia em fevereiro de 2025. O projeto foi desenvolvido sob o Mecanismo de Crédito Conjunto do Japão. Esse modelo une os compromissos de descarbonização corporativa com o fornecimento de energia localizado. Também amplia a demanda além da aquisição por concessionárias. Os compradores comerciais podem valorizar tanto a confiabilidade quanto o fornecimento de calor no local.
Análise Geográfica
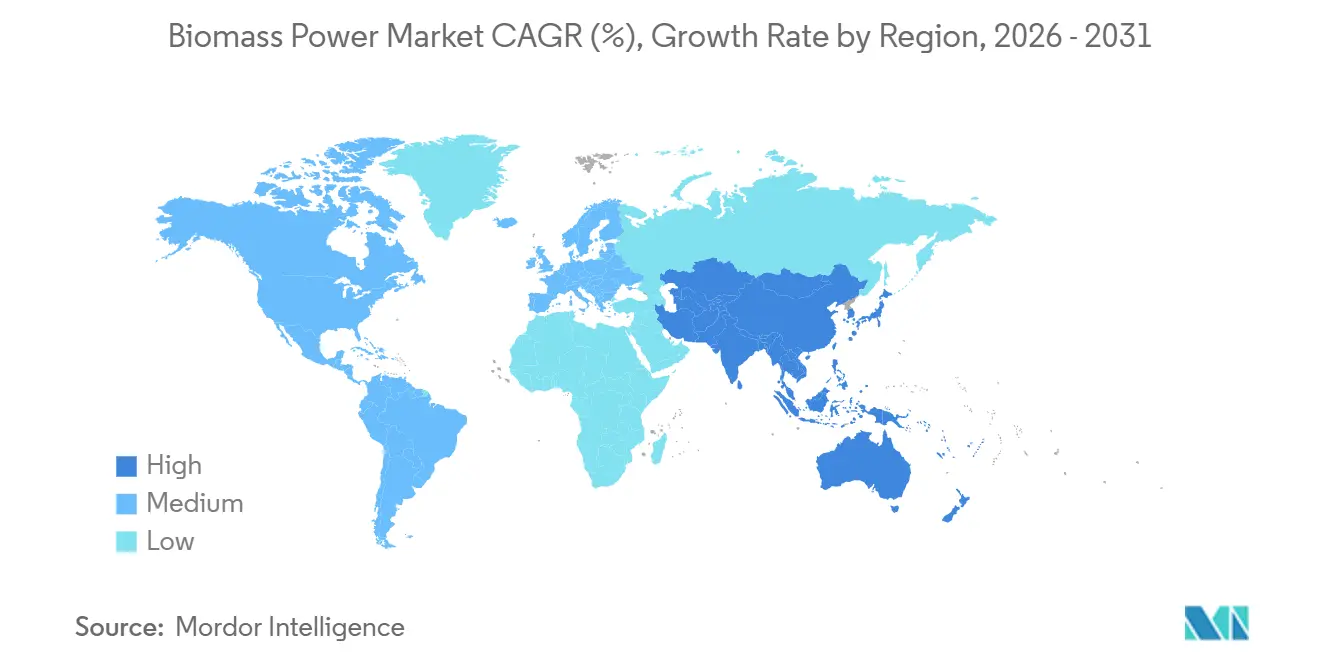
A Ásia-Pacífico detinha 39,2% da participação do mercado de energia de biomassa em 2025 e tem previsão de crescer a um CAGR de 7,9% até 2031. A capacidade instalada de bioenergia da China era de 47,4 GW. As novas adições desaceleraram para 200 MW em 2025, em comparação com 2,3 GW em 2021, de acordo com o rascunho de pesquisa fornecido. O Japão comissionou 2 usinas de 50 MW em 2025 e tem capacidade adicional planejada. A capacidade instalada de bioenergia da Índia atingiu 11,58 GW no exercício fiscal de 2025. A Índia também tinha um excedente estimado de 295 milhões de toneladas de biomassa no exercício fiscal de 2025, apoiando uma grande base de recursos potenciais.
A Europa está reestruturando seu mercado de energia de biomassa em direção à cogeração de calor e energia, ao biometano e à captura de carbono, em vez de eletricidade de biomassa isolada. A legislação DDADUE da França de dezembro de 2025 transpôs partes do quadro RED III da União Europeia. A legislação retira o apoio público a certas instalações de biomassa exclusivamente para eletricidade a partir de meados de 2026. A Polônia está atraindo investimentos por meio de conversões de cogeração de calor e energia em Zabrze e Częstochowa e por meio da expansão da logística de biomassa em Polaniec. Uma revisão acadêmica de 2025 relatou que a bioenergia representava 14% do fornecimento total de energia da Europa e 60% de sua matriz de energia renovável. A mudança favorece projetos que entregam calor, gestão de resíduos ou benefícios de carbono juntamente com energia.
A América do Norte e a América do Sul fornecem ao mercado de energia de biomassa bases de recursos em resíduos florestais e bagaço de cana-de-açúcar. O Canadá tem mais de 2.000 MW de energia de biomassa de resíduos florestais, de acordo com o rascunho de pesquisa fornecido. O Brasil tinha 18 GW de capacidade de bioenergia, principalmente de cogeração de bagaço de cana-de-açúcar, em 2024. O interesse em bioenergia com captura e armazenamento de carbono está crescendo nos Estados Unidos. Na África Ocidental, a Unidade 2 do projeto Biovéa de 46 MW da Costa do Marfim iniciou operação comercial em julho de 2026. A instalação utiliza pecíolos de palmeira e cascas de nozes e deve gerar 348 milhões de kWh anualmente. Marrocos, África do Sul e Egito são identificados no rascunho de pesquisa fornecido como potenciais próximos locais para desenvolvimento.

Cenário Competitivo
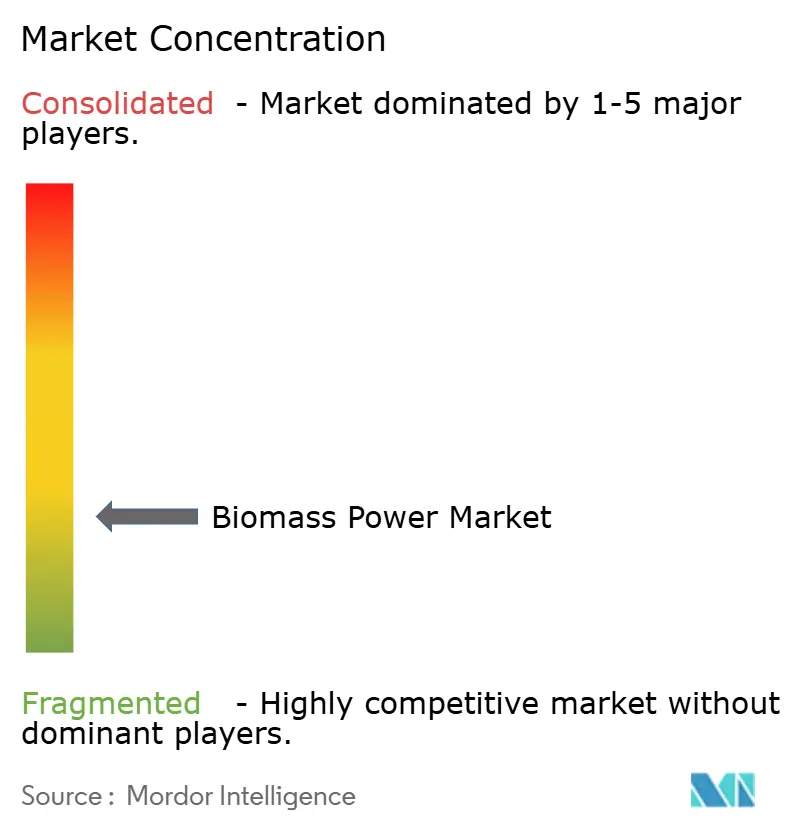
O mercado de energia de biomassa é fragmentado entre concessionárias, fornecedores de equipamentos e empresas de gestão de resíduos. Ele contém operadores que possuem ativos de geração, fabricantes que fornecem caldeiras e controles, e empresas que coletam ou processam resíduos. Drax, Vattenfall, E.ON e RWE operam ou gerenciam grandes ativos de energia europeus. ENGIE, Enel e EDF têm atividades relacionadas à biomassa dentro de portfólios de energia mais amplos. Valmet Oyj, ANDRITZ AG, Babcock & Wilcox, Mitsubishi Heavy Industries, Siemens Energy AG e Hitachi Zosen Corporation fornecem engenharia ou equipamentos. Veolia e SUEZ conectam a gestão de resíduos com a recuperação de energia. A concorrência inclui aquisição de combustível, capacidade de conversão de usinas, desenvolvimento de projetos e serviços para operações de rede elétrica. A variedade de modelos de negócios significa que as empresas não competem nos mesmos termos em todos os projetos ou locais.
A conversão de carvão para biomassa é uma estratégia central no mercado de energia de biomassa porque pode limitar a exposição a ativos encalhados. A integração de fluxos de resíduos pode melhorar a segurança das matérias-primas enquanto fornece receita de gestão de resíduos. Os serviços de rede elétrica, como inércia, reserva e suporte de tensão, podem fornecer receita além das vendas de eletricidade. A Drax está se diversificando em armazenamento de baterias, energia solar e eólica à medida que seu modelo de receita de biomassa muda. A partir de abril de 2027, seu contrato por diferença com teto será de 109,9 GBP/MWh em termos reais de 2012. A empresa espera que a biomassa caia de 65% para 35% de seu portfólio até 2029.
O trabalho da Valmet Oyj na conversão de Zabrze da Fortum é um exemplo de fornecedores de equipamentos se beneficiando de projetos de transição de cogeração de calor e energia. Seu pedido de caldeira para a Cheng Loong em Taiwan é outro exemplo de fornecedores apoiando a descarbonização industrial. O teste de co-combustão de Cao Ngan da erex mostra como os desenvolvedores estão estabelecendo experiência operacional antes da implantação comercial. Empresas menores como Thermax e Ameresco competem por meio de desenvolvimento e operações integrados localmente. Controles de processo, melhorias de gaseificação e torrefação permanecem áreas de diferenciação técnica. O mercado de energia de biomassa, portanto, inclui empresas com diferentes posições em geração de energia, equipamentos e recuperação de resíduos. Suas decisões podem depender da disponibilidade local de combustível, idade da usina, necessidades da rede elétrica, regras de política e demanda de calor industrial. Isso torna as parcerias entre concessionárias, fornecedores de combustível e empresas de engenharia relevantes para a entrega de projetos.
Líderes do Setor de Energia de Biomassa
Drax Group plc
Ørsted A/S
ENGIE SA
RWE AG
Enel SpA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Unidade 2 da usina de energia de biomassa Biovéa de 46 MW da Costa do Marfim iniciou operações comerciais, tornando-se o maior projeto de energia limpa de biomassa da África Ocidental. A instalação gera 348 milhões de kWh anualmente a partir de pecíolos de palmeira e cascas de nozes.
- Janeiro de 2026: A erex e a Vinacomin Power concluíram testes de co-combustão de biomassa na Usina de Energia de Cao Ngan, atingindo uma proporção de co-combustão de 30%. A co-combustão comercial de biomassa de 20%–30% em usinas de carvão vietnamitas é visada a partir do exercício fiscal de 2026.
- Dezembro de 2025: A Valmet Oyj iniciou a entrega para a conversão de cogeração de calor e energia de carvão para biomassa de Zabrze da Fortum, no valor de 85 milhões de EUR, na Polônia, reduzindo as emissões anuais de dióxido de carbono em 280.000 toneladas.
- Novembro de 2025: A Valmet Oyj garantiu um pedido da Cheng Loong Corporation para uma caldeira de leito fluidizado circulante na fábrica de papel Houli em Taiwan, reduzindo as emissões anuais de dióxido de carbono em 48.000 toneladas.


Escopo do Relatório Global do Mercado de Energia de Biomassa
A energia de biomassa é a geração de eletricidade e/ou calor a partir de materiais orgânicos de origem biológica, como resíduos de madeira, resíduos agrícolas, esterco animal, resíduos orgânicos municipais e culturas energéticas dedicadas. A biomassa pode ser convertida em eletricidade por meio de tecnologias como combustão direta, gaseificação, digestão anaeróbica e co-combustão. A energia de biomassa é considerada uma fonte de energia renovável quando a biomassa é obtida e gerenciada de forma sustentável, pois o material orgânico pode ser reabastecido por meio de processos biológicos naturais ou gerenciados.
O Mercado Global de Energia de Biomassa é segmentado por matéria-prima, tecnologia, capacidade, aplicação e geografia. Por matéria-prima, o mercado é segmentado em biomassa sólida, biogás e biomassa líquida. Por tecnologia, o mercado é segmentado em combustão, gaseificação, digestão anaeróbica, co-combustão e outras tecnologias. Por capacidade, o mercado é segmentado em abaixo de 1 MW, 1–10 MW, 10–50 MW, 50–100 MW e acima de 100 MW. Por aplicação, o mercado é segmentado em residencial, comercial, industrial e escala de serviço público. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de energia de biomassa em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
| Biomassa Sólida |
| Biogás |
| Biomassa Líquida |
| Combustão |
| Gaseificação |
| Digestão Anaeróbica |
| Co-combustão |
| Cogeração de Calor e Energia (CHP) |
| Gás de Aterro Sanitário para Energia |
| Outras Tecnologias |
| Abaixo de 1 MW |
| 1–10 MW |
| 10–50 MW |
| 50–100 MW |
| Acima de 100 MW |
| Residencial |
| Comercial |
| Industrial |
| Geração de Energia em Escala de Serviço Público |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Matéria-Prima | Biomassa Sólida | |
| Biogás | ||
| Biomassa Líquida | ||
| Por Tecnologia | Combustão | |
| Gaseificação | ||
| Digestão Anaeróbica | ||
| Co-combustão | ||
| Cogeração de Calor e Energia (CHP) | ||
| Gás de Aterro Sanitário para Energia | ||
| Outras Tecnologias | ||
| Por Capacidade | Abaixo de 1 MW | |
| 1–10 MW | ||
| 10–50 MW | ||
| 50–100 MW | ||
| Acima de 100 MW | ||
| Por Aplicação | Residencial | |
| Comercial | ||
| Industrial | ||
| Geração de Energia em Escala de Serviço Público | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do Mercado de Energia de Biomassa?
O setor é estimado em 127,75 bilhões de USD em 2026 e tem previsão de atingir 171,02 bilhões de USD até 2031, crescendo a um CAGR de 6,01%.
O que está impulsionando a demanda por energia de biomassa até 2031?
A demanda é apoiada pelas necessidades de geração despachável, regras de gestão de resíduos, cogeração de calor e energia industrial e oportunidades de conversão de carvão. Essas necessidades são mais fortes onde os sistemas de energia requerem produção confiável e os locais industriais precisam tanto de energia quanto de calor.
Qual matéria-prima está crescendo mais rapidamente na energia de biomassa?
O biogás tem previsão de crescer a um CAGR de 9,3% até 2031. O crescimento está vinculado a resíduos municipais, esterco animal, efluentes agroindustriais e regras que incentivam a recuperação de metano e o melhor manuseio de resíduos.
Qual tecnologia está crescendo mais rapidamente até 2031?
A digestão anaeróbica tem previsão de crescer a um CAGR de 8,1% até 2031. Ela pode combinar receita de serviços de resíduos com receita de vendas de eletricidade quando há coleta confiável de matéria-prima local.
Qual região está crescendo mais rapidamente para energia de biomassa?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,9% até 2031, após deter 39,2% da participação de receita em 2025. A região combina a capacidade instalada da China, projetos japoneses, resíduos indianos e atividade de co-combustão de carvão.
Por que os projetos de cogeração de calor e energia são importantes para os usuários industriais?
A cogeração de calor e energia pode fornecer eletricidade e calor de processo na mesma instalação, ajudando os fabricantes a reduzir o uso de combustíveis fósseis. Isso é relevante para locais de papel, produtos químicos, açúcar e cimento com necessidades contínuas de calor.
Página atualizada pela última vez em:



