
Taille et part du marché de l'énergie biomasse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
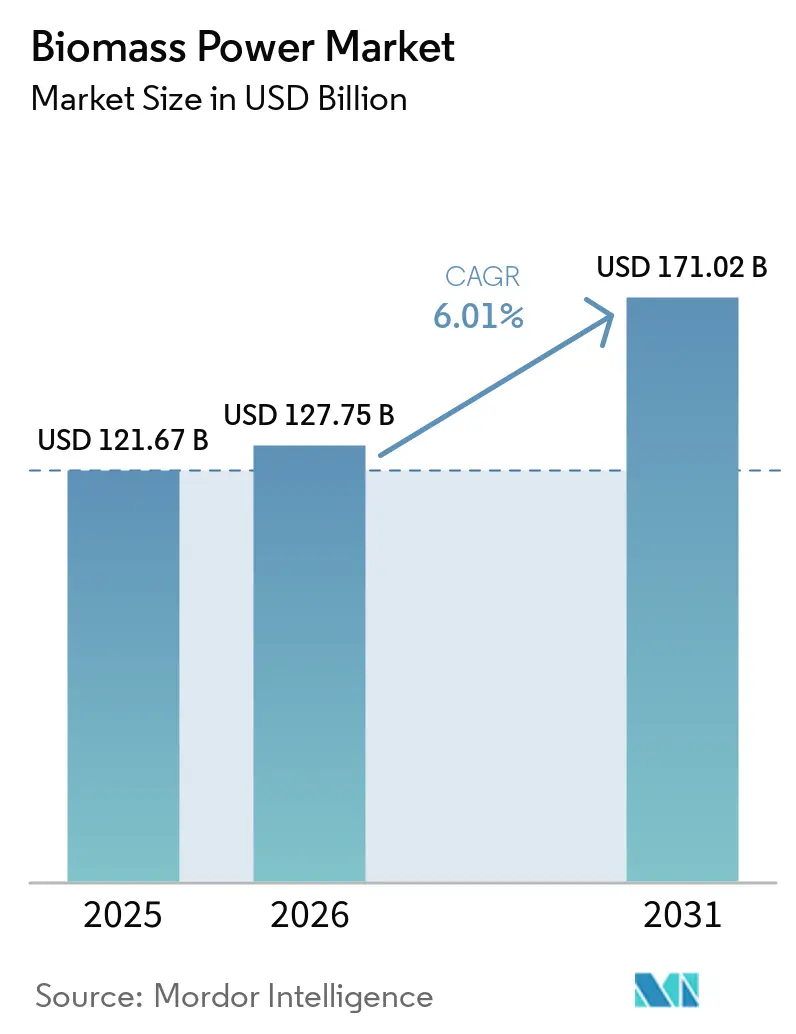
| Taille du Marché (2026) | 127.75 Milliards de dollars |
| Taille du Marché (2031) | 171.02 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'énergie biomasse par Mordor Intelligence
La taille du marché de l'énergie biomasse devrait passer de 121,67 milliards USD en 2025 à 127,75 milliards USD en 2026 et devrait atteindre 171,02 milliards USD d'ici 2031, avec un CAGR de 6,01 % sur la période 2026-2031. Le marché de l'énergie biomasse soutient les systèmes électriques qui ont besoin d'électricité lorsque la production solaire et éolienne est limitée. Sa valeur est de plus en plus liée à la production flexible, à la stabilité du réseau et à la fourniture de chaleur industrielle plutôt qu'aux seules ventes d'électricité. Le soutien politique s'oriente vers des projets utilisant des résidus, des flux de déchets et des matières premières certifiées. Les conversions de centrales à charbon et la co-combustion permettent aux opérateurs de réutiliser les turbines et les connexions au réseau tout en réduisant la consommation de charbon. Les règles de durabilité des matières premières, les coûts de la chaîne d'approvisionnement et la baisse des coûts du solaire, de l'éolien et du stockage continueront de façonner la sélection des projets et les rendements des investissements.
Principaux enseignements du rapport
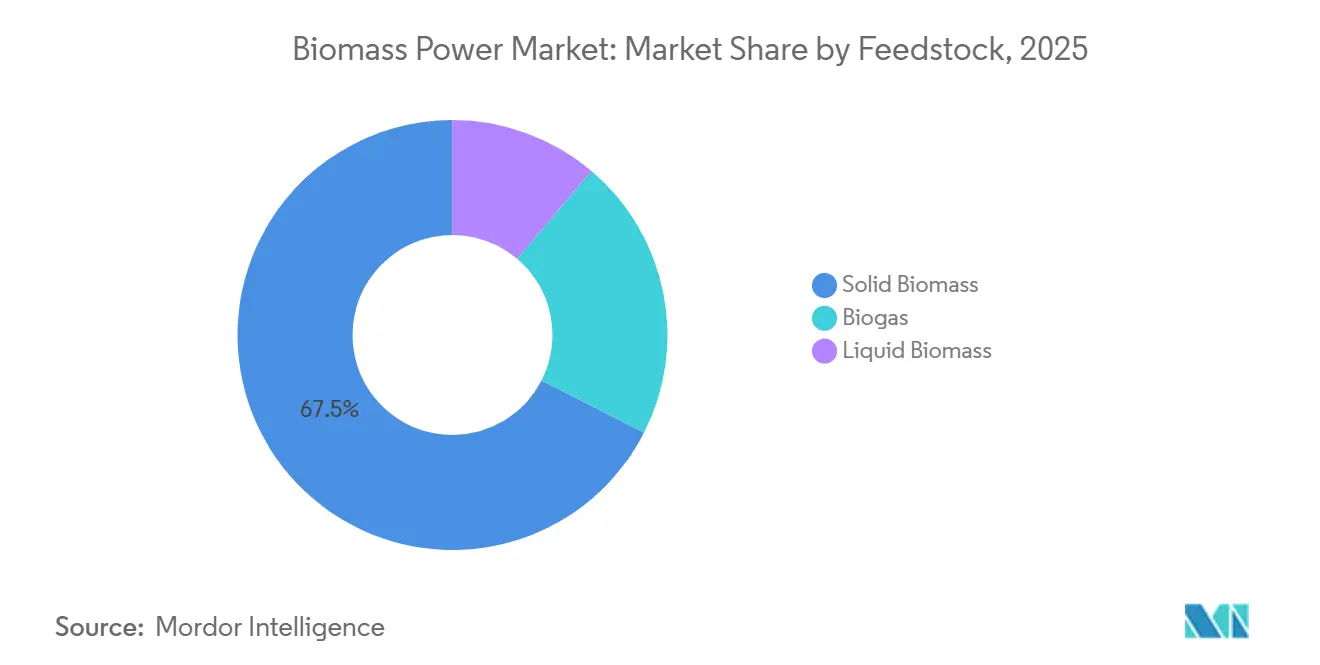
- Par matière première, la biomasse solide détenait 67,5 % de la part de revenus en 2025, tandis que le biogaz devrait croître à un CAGR de 9,3 % jusqu'en 2031.
- Par technologie, la combustion détenait 62,3 % de la part de revenus en 2025, tandis que la digestion anaérobie devrait croître à un CAGR de 8,1 % jusqu'en 2031.
- Par capacité, les installations de plus de 100 MW détenaient 31,7 % de la part de revenus en 2025, tandis que le segment 1–10 MW devrait croître à un CAGR de 7,5 % jusqu'en 2031.
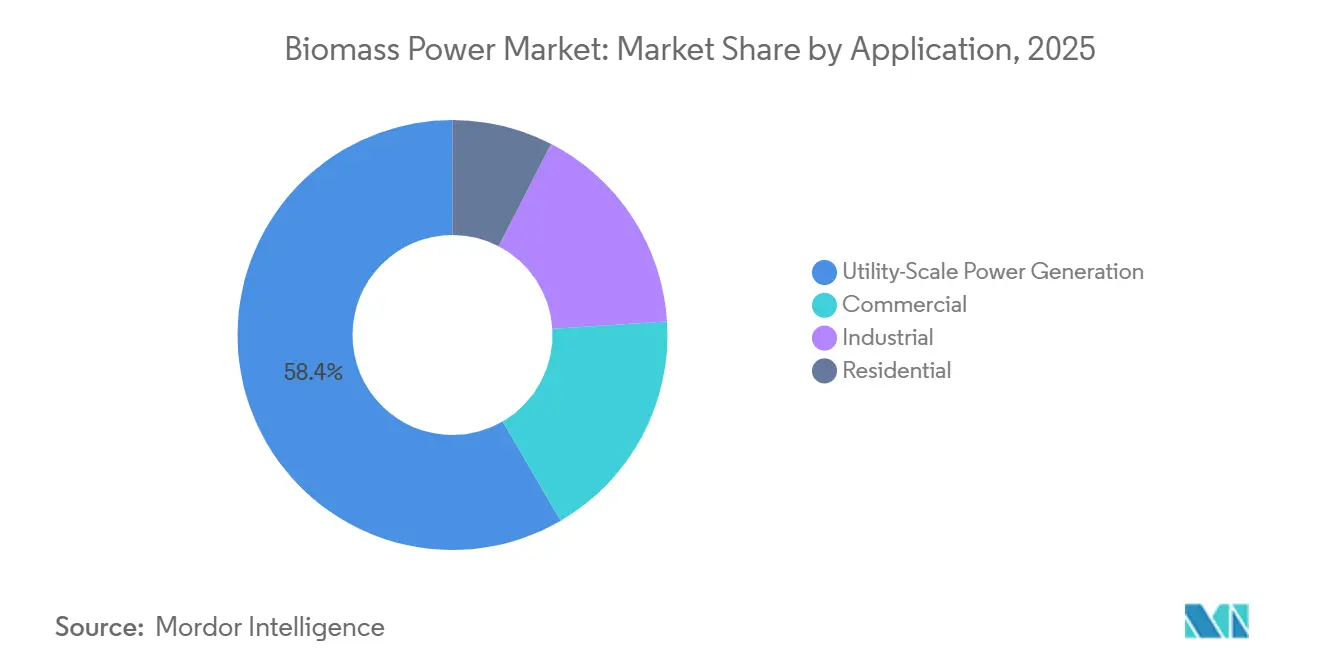
- Par application, la production d'électricité à l'échelle des services publics détenait 58,4 % de la part de revenus en 2025, tandis que le segment commercial devrait croître à un CAGR de 7,1 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 39,2 % de la part de revenus en 2025 et devrait croître à un CAGR de 7,9 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial de l'énergie biomasse
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Énergie renouvelable pilotable pour la flexibilité du réseau | +1.80% | Mondial ; concentré dans l'UE, le Royaume-Uni, le Japon, la Corée du Sud | Moyen terme (2–4 ans) |
| Mandats de gestion des déchets et d'économie circulaire | +1.10% | UE, Asie de l'Est, Asie du Sud et du Sud-Est | Moyen terme (2–4 ans) |
| Décarbonation de la cogénération industrielle | +0.80% | UE (Pologne, Allemagne, Finlande), Japon, Taïwan, Inde | Court à moyen terme (≤ 4 ans) |
| Normes de portefeuille d'énergies renouvelables et incitations à la neutralité carbone | +0.70% | Amérique du Nord, APAC (Chine, Inde, Vietnam), UE | Long terme (≥ 4 ans) |
| Reconversion des centrales à charbon par co-combustion de biomasse | +0.60% | Chine, Vietnam, Japon, Bulgarie, Australie | Moyen terme (2–4 ans) |
| Valorisation des résidus à faible valeur dans les régions agricoles | +0.50% | Asie du Sud-Est, Inde, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Énergie renouvelable pilotable pour la flexibilité du réseau
Le marché de l'énergie biomasse bénéficie d'une production pouvant être planifiée indépendamment des conditions météorologiques. Une étude de 2025 réalisée pour la Renewable Energy Association a révélé que la biomasse pourrait fournir jusqu'à 5,5 GW de capacité ferme en Grande-Bretagne. Cela équivalait à 90 % de la capacité nucléaire opérationnelle du pays. L'étude a également révélé que la production éolienne est tombée en dessous de 11 % de la capacité nominale pendant des périodes de 6 heures ou plus à 30 reprises au cours de l'année jusqu'en mars 2024. Maintenir la capacité de biomasse disponible pourrait réduire les coûts du marché de capacité du Royaume-Uni de 900 millions GBP en 2028/29. L'Autriche, le Danemark, la Finlande, la Suède et l'Allemagne ont intégré la bioénergie flexible dans leurs trajectoires nationales de décarbonation pour remplacer les capacités de charbon pilotables en cours de retrait avant que suffisamment de stockage et d'autres capacités fermes ne soient disponibles[1]IEA Bioenergy Task 44, « Expectations on Flexible Bioenergy in Different Countries », IEA Bioenergy, ieabioenergy.com.
Mandats de gestion des déchets et d'économie circulaire
Les réglementations sur les déchets rendent les déchets municipaux, les effluents agro-industriels et le fumier d'élevage plus précieux en tant que matières premières énergétiques. L'Association européenne du biogaz a signalé 36 milliards EUR d'engagements d'investissement dans le biométhane en 2026, contre 28 milliards EUR l'année précédente. Ces engagements visent une capacité de production annuelle de 9 milliards de mètres cubes d'ici 2030[2]European Biogas Association, « EBA Biomethane Investment Outlook 2026 », European Biogas Association, europeanbiogas.eu. Les déchets organiques peuvent produire à la fois une solution d'élimination et une source de combustible. Cela peut réduire les coûts des matières premières pour les projets de digestion anaérobie par rapport aux projets utilisant des cultures énergétiques dédiées ou de la biomasse vierge. Le marché de l'énergie biomasse dispose donc d'une opportunité là où la politique de gestion des déchets, les systèmes de collecte locaux et la demande énergétique sont alignés.
Décarbonation de la cogénération industrielle
Les projets industriels de cogénération peuvent remplacer la chaleur fossile et l'électricité du réseau sur le même site. Valmet a commencé la livraison en décembre 2025 pour la conversion en cogénération de Zabrze de Fortum, d'une valeur de 85 millions EUR en Pologne. Le projet remplacera le charbon par de la biomasse forestière certifiée et devrait réduire les émissions annuelles de dioxyde de carbone de 280 000 tonnes[3]Valmet Oyj, « Valmet in Key Role to Decarbonize Fortum's Zabrze Combined Heat and Power Plant in Poland », Valmet Oyj, prnewswire.com. Valmet a également reçu une commande en novembre 2025 pour une chaudière à lit fluidisé circulant à la papeterie Houli de Cheng Loong Corporation à Taïwan. L'entreprise a déclaré que l'installation réduira les émissions annuelles de dioxyde de carbone de 48 000 tonnes et créera le plus grand système de cogénération d'énergie biomasse de Taïwan. La cogénération biomasse peut servir les fabricants dont les besoins en chaleur de procédé restent difficiles à électrifier à grande échelle.
Reconversion des centrales à charbon par co-combustion de biomasse
La conversion charbon-biomasse peut utiliser les turbines, les connexions au réseau et les infrastructures de transport existantes. Cela peut réduire les besoins en capital par rapport à une nouvelle centrale électrique. En 2025, l'unité 2 de CHN Energy à la centrale électrique de Guangdong Qingyuan est devenue la première unité ultra-supercritique de 1 GW en Chine à atteindre un taux de substitution thermique de biomasse de 10 %. Le projet a résolu les problèmes de stockage, de pulvérisation et de convoyage associés aux matières premières de biomasse. En janvier 2026, erex et Vinacomin Power ont achevé un test de co-combustion à 30 % à la centrale électrique de Cao Ngan au Vietnam. Le résultat a dépassé l'objectif initial de 20 %, et les entreprises visent une co-combustion commerciale de 20 %–30 % dans les centrales à charbon vietnamiennes à partir de l'exercice 2026[4]erex Co., Ltd., « Completed Joint Test with Vietnam's Vinacomin Power Holdings », erex, erex.co.jp. Ces projets développent la logistique des combustibles, la gestion des cendres et les pratiques opérationnelles qui pourraient soutenir des conversions complètes ultérieures.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Durabilité des matières premières et concurrence pour les terres | -0.90% | UE, Amérique du Nord, Asie du Sud-Est | Long terme (≥ 4 ans) |
| Logistique saisonnière et distribuée des matières premières | -0.50% | Inde, Asie du Sud-Est, Amérique du Sud | Moyen terme (2–4 ans) |
| Concurrence des coûts du solaire, de l'éolien et du stockage | -0.80% | Mondial ; particulièrement APAC, Amérique du Nord | Moyen à long terme (2–5 ans) |
| Dépendance aux politiques et aux crédits carbone | -0.40% | UE, Royaume-Uni, Japon, Corée du Sud | Court à moyen terme (≤ 4 ans) |
| Source: Mordor Intelligence | |||
Durabilité des matières premières et concurrence pour les terres
La certification des matières premières et la concurrence pour les terres restent des contraintes persistantes pour le marché de l'énergie biomasse. Le World Resources Institute a constaté que la demande de biomasse dans les secteurs de l'énergie, du carburant d'aviation et des produits chimiques industriels pourrait dépasser l'offre durable. Il a également constaté que les cultures énergétiques dédiées peuvent créer un risque de changement indirect d'affectation des terres lorsqu'elles déplacent des écosystèmes naturels. Le Centre commun de recherche de la Commission européenne a documenté les demandes concurrentes provenant des usages énergétiques, alimentaires et matériels de la biomasse dans l'Union européenne. Son rapport a mis l'accent sur une gouvernance qui donne la priorité aux usages en cascade à plus haute valeur ajoutée avant l'usage énergétique. Les développeurs ont de plus en plus besoin de chaînes d'approvisionnement traçables et d'une certification reconnue pour sécuriser les contrats d'achat à long terme et le financement.
Concurrence des coûts du solaire, de l'éolien et du stockage
La baisse des coûts du solaire, de l'éolien et des batteries exerce une pression sur les projets d'électricité à partir de biomasse qui dépendent de mécanismes de soutien. Cet effet est le plus fort là où les projets sont en concurrence principalement sur les prix de l'électricité livrée. Le Japon exclut les nouvelles centrales à biomasse ligneuse de 10 MW ou plus utilisant du bois ordinaire du soutien par tarif d'achat et prime d'achat à partir de l'exercice 2026. Les installations plus petites et les centrales utilisant des matières premières à base de déchets restent éligibles selon l'orientation politique décrite dans le projet de recherche fourni. Le marché de l'énergie biomasse peut répondre en se concentrant sur le soutien au réseau, la capture du carbone et la chaleur de procédé industriel. Ces services sont distincts de la production d'énergie intermittente et peuvent avoir des sources de valeur distinctes. Le dossier de projet qui en résulte dépend de la reconnaissance de ces services dans les contrats et les règles du marché.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première : la biomasse solide en tête tandis que le biogaz prend de l'élan
La biomasse solide détenait 67,5 % de la part du marché de l'énergie biomasse en 2025. Sa position reflète les chaînes d'approvisionnement établies en granulés de bois, les actifs de combustion dédiés et les liens commerciaux entre l'Amérique du Nord et les pays baltes vers l'Europe et l'Asie. La biomasse liquide reste concentrée dans les milieux agro-industriels. La bagasse de canne à sucre du Brésil a contribué à la base de capacité bioénergétique du pays en 2024. La biomasse solide reste importante pour les grandes centrales avec des spécifications de combustible prévisibles. Sa position à long terme dépendra des pratiques forestières durables, de la certification et de la disponibilité des résidus.
Le biogaz devrait croître à un CAGR de 9,3 % jusqu'en 2031. Le marché de l'énergie biomasse en bénéficie là où les déchets municipaux, le fumier d'élevage et les effluents agro-industriels peuvent être utilisés comme matières premières locales. La capacité européenne de biométhane a atteint 8,2 milliards de mètres cubes par an à mi-2026. Le total rapporté était supérieur de plus de 1 milliard de mètres cubes à celui de l'année précédente, soutenu par 36 milliards EUR d'engagements d'investissement. Ces matières premières peuvent éviter les préoccupations liées à l'utilisation des terres associées aux cultures énergétiques dédiées. Cela donne aux projets à base de déchets une meilleure adéquation avec les cadres de durabilité émergents.


Par technologie : la combustion conserve son échelle tandis que la digestion anaérobie progresse
La combustion détenait 62,3 % de la part de revenus en 2025. Les chaudières à combustion directe et les systèmes à lit fluidisé circulant restent des options établies pour les installations de services publics et industrielles. Les systèmes de combustion peuvent utiliser des combustibles solides à grande échelle. La gazéification et la co-combustion font l'objet d'une attention croissante à mesure que les calendriers de retrait du charbon avancent. Ils peuvent réutiliser les turbines et les interconnexions au réseau sur les sites de centrales à charbon reconverties. Le gaz de décharge, la cogénération biomasse et d'autres voies de conversion servent des flux de déchets localisés et des besoins énergétiques spécifiques.
La digestion anaérobie devrait croître à un CAGR de 8,1 % jusqu'en 2031. Le marché de l'énergie biomasse peut utiliser cette technologie là où les obligations d'élimination des déchets et les politiques de contrôle du méthane créent une disponibilité régulière de matières premières. Une étude évaluée par des pairs en 2025 a évalué la digestion anaérobie des résidus agricoles en Asie du Sud-Est. Elle a identifié l'Indonésie, la Malaisie et le Vietnam comme des sites prioritaires selon son modèle économique. Les projets de digestion anaérobie peuvent percevoir des redevances de traitement des déchets ainsi que des revenus provenant des ventes d'électricité. Cela réduit la dépendance à une seule source de revenus. Cela peut également rendre les projets plus attractifs pour les investisseurs en infrastructures.
Par capacité : les grandes centrales assurent l'échelle tandis que les plus petites se développent
Les centrales de plus de 100 MW représentaient 31,7 % de la taille du marché de l'énergie biomasse en 2025. Ces actifs servent souvent les réseaux nationaux et les grands systèmes industriels. La centrale de Drax a produit 15 TWh à partir de ses 4 unités biomasse en 2025. Elle a fourni 2,6 GW de capacité pilotable au cours de l'année. La tranche 50–100 MW soutient les services publics régionaux, notamment là où le chauffage urbain fournit une demande stable. La tranche 10–50 MW est pertinente pour les zones industrielles en Asie du Sud et du Sud-Est.
Le segment 1–10 MW devrait croître à un CAGR de 7,5 % jusqu'en 2031. Dans cette partie du marché de l'énergie biomasse, les acheteurs commerciaux et de l'industrie légère utilisent ces systèmes pour gérer les tarifs de réseau et fournir de la chaleur. Les installations de moins de 1 MW peuvent soutenir l'accès à l'électricité en milieu rural en Afrique subsaharienne et en Asie du Sud. Un consortium dirigé par Kansai Electric Power a annoncé une installation de biomasse ligneuse de 7,1 MW à Tochigi, au Japon, en décembre 2025. Le projet est destiné à approvisionner Tokyo Metro via un accord d'achat d'énergie virtuel. L'arrangement montre comment les acheteurs d'entreprise peuvent soutenir des projets plus petits grâce à de nouvelles structures d'achat. Il relie également le développement de projets à l'approvisionnement en énergie propre des entreprises.
Par application : l'échelle des services publics reste centrale tandis que la demande commerciale augmente
La production d'électricité à l'échelle des services publics détenait 58,4 % du marché de l'énergie biomasse en 2025. Au sein du marché de l'énergie biomasse, les grandes centrales soutiennent la fiabilité du réseau en Europe, en Asie-Pacifique et en Amérique du Nord. Elles peuvent fournir de la production pendant les périodes où la production d'énergie renouvelable variable est faible. Les utilisateurs industriels comprennent les papeteries, les usines chimiques, les sucreries et les cimenteries. Ces utilisateurs peuvent combiner l'approvisionnement en chaleur et en électricité via des systèmes de cogénération. Le chauffage résidentiel en Europe du Nord et centrale contribue également à la demande régionale de matières premières de biomasse.
Le segment commercial devrait croître à un CAGR de 7,1 % jusqu'en 2031. Le marché de l'énergie biomasse gagne en demande commerciale de la part des hôpitaux, des universités et des campus de centres de données à la recherche d'une énergie bas carbone continue. Nippon Steel Engineering a commercialisé un arrangement d'approvisionnement en cogénération biomasse pour les sites du groupe Shin-Etsu Chemical en Thaïlande en février 2025. Le projet a été développé dans le cadre du mécanisme de crédit conjoint du Japon. Ce modèle associe les engagements de décarbonation des entreprises à un approvisionnement énergétique localisé. Il élargit également la demande au-delà des achats des services publics. Les acheteurs commerciaux peuvent valoriser à la fois la fiabilité et la fourniture de chaleur sur site.
Analyse géographique
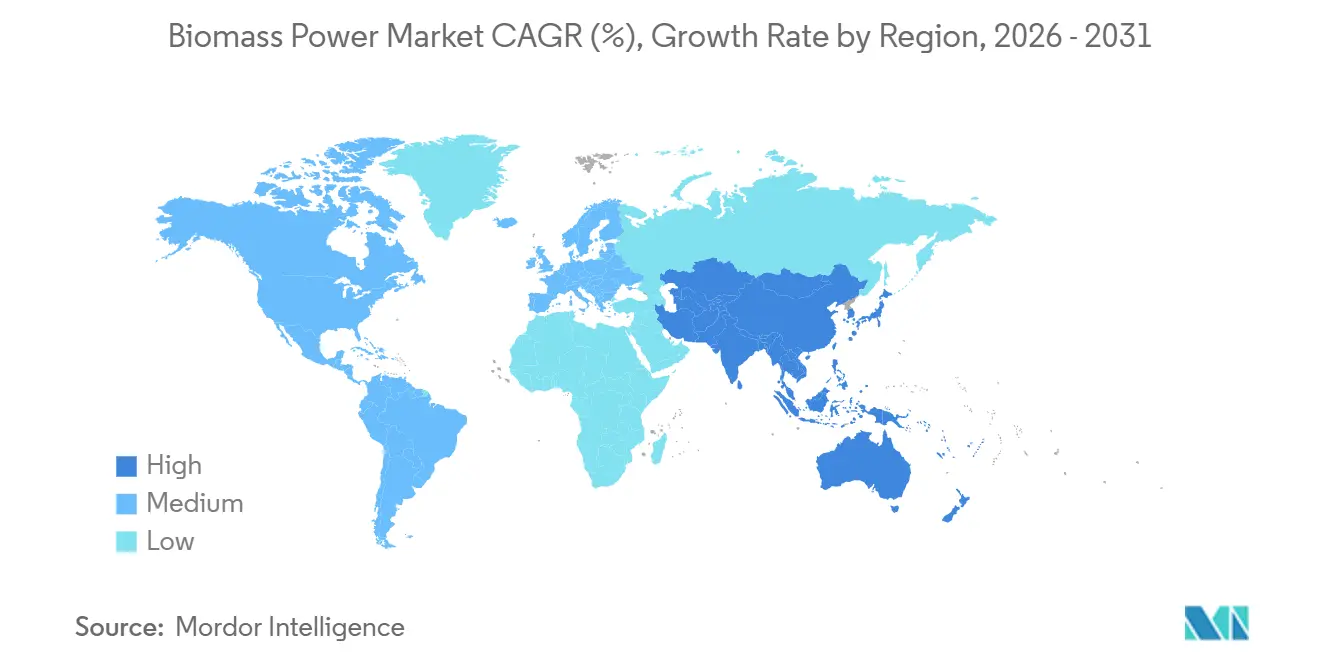
L'Asie-Pacifique détenait 39,2 % de la part du marché de l'énergie biomasse en 2025 et devrait croître à un CAGR de 7,9 % jusqu'en 2031. La capacité installée de bioénergie de la Chine était de 47,4 GW. Les nouvelles additions ont ralenti à 200 MW en 2025 contre 2,3 GW en 2021, selon le projet de recherche fourni. Le Japon a mis en service 2 centrales de 50 MW en 2025 et dispose de capacités supplémentaires planifiées. La capacité installée de bioénergie de l'Inde a atteint 11,58 GW au cours de l'exercice 2025. L'Inde disposait également d'un excédent de biomasse estimé à 295 millions de tonnes au cours de l'exercice 2025, soutenant une large base de ressources potentielles.
L'Europe restructure son marché de l'énergie biomasse vers la cogénération, le biométhane et la capture du carbone plutôt que vers l'électricité biomasse autonome. La législation DDADUE de décembre 2025 en France a transposé des parties du cadre RED III de l'Union européenne. La législation retire le soutien public à certaines installations de biomasse produisant uniquement de l'électricité à partir de mi-2026. La Pologne attire des investissements grâce aux conversions en cogénération à Zabrze et Częstochowa et à l'expansion de la logistique de biomasse à Polaniec. Une revue académique de 2025 a rapporté que la bioénergie représentait 14 % de l'approvisionnement énergétique total de l'Europe et 60 % de son mix d'énergies renouvelables. Le changement favorise les projets qui apportent de la chaleur, de la gestion des déchets ou des avantages carbone en plus de l'électricité.
L'Amérique du Nord et l'Amérique du Sud offrent au marché de l'énergie biomasse des bases de ressources en résidus forestiers et en bagasse de canne à sucre. Le Canada dispose de plus de 2 000 MW d'énergie biomasse à base de résidus forestiers, selon le projet de recherche fourni. Le Brésil disposait de 18 GW de capacité bioénergétique, principalement issue de la cogénération à base de bagasse de canne à sucre, en 2024. L'intérêt pour la bioénergie avec capture et stockage du carbone est croissant aux États-Unis. En Afrique de l'Ouest, l'unité 2 du projet Biovéa de 46 MW en Côte d'Ivoire a commencé son exploitation commerciale en juillet 2026. L'installation utilise des pétioles de palmier et des coques de noix et devrait générer 348 millions de kWh annuellement. Le Maroc, l'Afrique du Sud et l'Égypte sont identifiés dans le projet de recherche fourni comme de potentiels prochains sites de développement.

Paysage concurrentiel
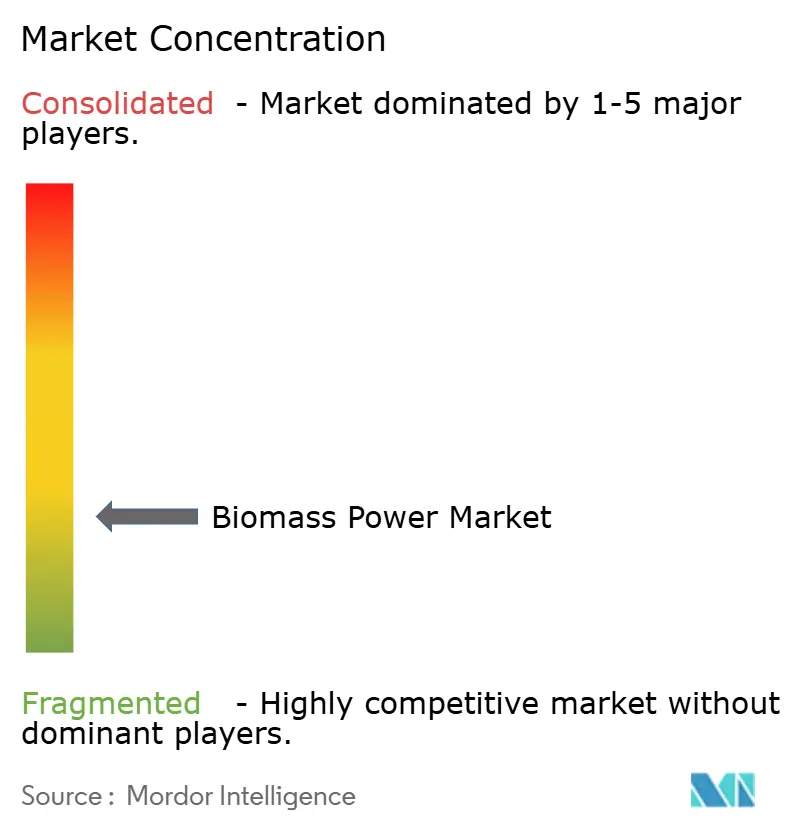
Le marché de l'énergie biomasse est fragmenté entre les services publics, les fournisseurs d'équipements et les entreprises de gestion des déchets. Il comprend des opérateurs qui possèdent des actifs de production, des fabricants qui fournissent des chaudières et des systèmes de contrôle, et des entreprises qui collectent ou traitent les déchets. Drax, Vattenfall, E.ON et RWE exploitent ou gèrent des actifs électriques européens majeurs. ENGIE, Enel et EDF ont des activités liées à la biomasse au sein de portefeuilles énergétiques plus larges. Valmet, ANDRITZ, Babcock & Wilcox, Mitsubishi Heavy Industries, Siemens Energy et Hitachi Zosen fournissent de l'ingénierie ou des équipements. Veolia et SUEZ relient la gestion des déchets à la valorisation énergétique. La concurrence porte sur l'approvisionnement en combustible, la capacité de conversion des centrales, le développement de projets et les services pour les opérations de réseau. La diversité des modèles d'affaires signifie que les entreprises ne sont pas en concurrence dans les mêmes conditions pour chaque projet ou chaque localisation.
La conversion charbon-biomasse est une stratégie centrale sur le marché de l'énergie biomasse car elle peut limiter l'exposition aux actifs échoués. L'intégration des flux de déchets peut améliorer la sécurité des matières premières tout en générant des revenus de gestion des déchets. Les services de réseau tels que l'inertie, la réserve et le soutien en tension peuvent fournir des revenus au-delà des ventes d'électricité. Drax se diversifie dans le stockage par batteries, le solaire et l'éolien à mesure que son modèle de revenus biomasse évolue. À partir d'avril 2027, son contrat pour différence plafonné sera de 109,9 GBP/MWh en termes réels de 2012. L'entreprise prévoit que la biomasse passera de 65 % à 35 % de son portefeuille d'ici 2029.
Le travail de Valmet sur la conversion de Zabrze de Fortum est un exemple de fournisseurs d'équipements bénéficiant de projets de transition en cogénération. Sa commande de chaudière pour Cheng Loong à Taïwan est un autre exemple de fournisseurs soutenant la décarbonation industrielle. Le test de co-combustion de Cao Ngan par erex montre comment les développeurs acquièrent de l'expérience opérationnelle avant le déploiement commercial. Des entreprises plus petites comme Thermax et Ameresco sont en concurrence grâce à un développement et des opérations intégrés localement. Les contrôles de procédés, les améliorations de la gazéification et la torréfaction restent des domaines de différenciation technique. Le marché de l'énergie biomasse comprend donc des entreprises avec des positions différentes dans la production d'électricité, les équipements et la valorisation des déchets. Leurs décisions peuvent dépendre de la disponibilité locale du combustible, de l'âge des centrales, des besoins du réseau, des règles politiques et de la demande de chaleur industrielle. Cela rend les partenariats entre les services publics, les fournisseurs de combustible et les entreprises d'ingénierie pertinents pour la réalisation des projets.
Leaders du secteur de l'énergie biomasse
Drax Group plc
Ørsted A/S
ENGIE SA
RWE AG
Enel SpA
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juillet 2026 : L'unité 2 de la centrale électrique biomasse Biovéa de 46 MW en Côte d'Ivoire a commencé ses opérations commerciales, en faisant le plus grand projet d'énergie propre à base de biomasse en Afrique de l'Ouest. L'installation génère 348 millions de kWh annuellement à partir de pétioles de palmier et de coques de noix.
- Janvier 2026 : erex et Vinacomin Power ont achevé des tests de co-combustion de biomasse à la centrale électrique de Cao Ngan, atteignant un taux de co-combustion de 30 %. Une co-combustion commerciale de biomasse de 20 %–30 % dans les centrales à charbon vietnamiennes est visée à partir de l'exercice 2026.
- Décembre 2025 : Valmet a commencé la livraison pour la conversion charbon-biomasse en cogénération de Zabrze de Fortum, d'une valeur de 85 millions EUR en Pologne, réduisant les émissions annuelles de dioxyde de carbone de 280 000 tonnes.
- Novembre 2025 : Valmet a obtenu une commande de Cheng Loong Corporation pour une chaudière à lit fluidisé circulant à la papeterie Houli à Taïwan, réduisant les émissions annuelles de dioxyde de carbone de 48 000 tonnes.


Périmètre du rapport sur le marché mondial de l'énergie biomasse
L'énergie biomasse est la production d'électricité et/ou de chaleur à partir de matières organiques d'origine biologique, telles que les résidus de bois, les déchets agricoles, le fumier animal, les déchets organiques municipaux et les cultures énergétiques dédiées. La biomasse peut être convertie en électricité grâce à des technologies telles que la combustion directe, la gazéification, la digestion anaérobie et la co-combustion. L'énergie biomasse est considérée comme une source d'énergie renouvelable lorsque la biomasse est approvisionnée et gérée de manière durable, car la matière organique peut être reconstituée par des processus biologiques naturels ou gérés.
Le marché mondial de l'énergie biomasse est segmenté par matière première, technologie, capacité, application et géographie. Par matière première, le marché est segmenté en biomasse solide, biogaz et biomasse liquide. Par technologie, le marché est segmenté en combustion, gazéification, digestion anaérobie, co-combustion et autres technologies. Par capacité, le marché est segmenté en moins de 1 MW, 1–10 MW, 10–50 MW, 50–100 MW et plus de 100 MW. Par application, le marché est segmenté en résidentiel, commercial, industriel et à l'échelle des services publics. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'énergie biomasse dans 26 pays dans les régions clés. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Biomasse solide |
| Biogaz |
| Biomasse liquide |
| Combustion |
| Gazéification |
| Digestion anaérobie |
| Co-combustion |
| Cogénération (chaleur et électricité) |
| Gaz de décharge en énergie |
| Autres technologies |
| Moins de 1 MW |
| 1–10 MW |
| 10–50 MW |
| 50–100 MW |
| Plus de 100 MW |
| Résidentiel |
| Commercial |
| Industriel |
| Production d'électricité à l'échelle des services publics |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matière première | Biomasse solide | |
| Biogaz | ||
| Biomasse liquide | ||
| Par technologie | Combustion | |
| Gazéification | ||
| Digestion anaérobie | ||
| Co-combustion | ||
| Cogénération (chaleur et électricité) | ||
| Gaz de décharge en énergie | ||
| Autres technologies | ||
| Par capacité | Moins de 1 MW | |
| 1–10 MW | ||
| 10–50 MW | ||
| 50–100 MW | ||
| Plus de 100 MW | ||
| Par application | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Production d'électricité à l'échelle des services publics | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'énergie biomasse ?
Le secteur est estimé à 127,75 milliards USD en 2026 et devrait atteindre 171,02 milliards USD d'ici 2031, avec un CAGR de 6,01 %.
Quels sont les facteurs qui stimulent la demande d'énergie biomasse jusqu'en 2031 ?
La demande est soutenue par les besoins en production pilotable, les règles de gestion des déchets, la cogénération industrielle et les opportunités de conversion du charbon. Ces besoins sont les plus forts là où les systèmes électriques nécessitent une production fiable et où les sites industriels ont besoin à la fois d'électricité et de chaleur.
Quelle matière première connaît la croissance la plus rapide dans l'énergie biomasse ?
Le biogaz devrait croître à un CAGR de 9,3 % jusqu'en 2031. La croissance est liée aux déchets municipaux, au fumier d'élevage, aux effluents agro-industriels et aux règles qui encouragent la récupération du méthane et une meilleure gestion des déchets.
Quelle technologie connaît la croissance la plus rapide jusqu'en 2031 ?
La digestion anaérobie devrait croître à un CAGR de 8,1 % jusqu'en 2031. Elle peut combiner des revenus provenant des services de gestion des déchets avec des revenus provenant des ventes d'électricité lorsqu'une collecte locale fiable de matières premières est en place.
Quelle région connaît la croissance la plus rapide pour l'énergie biomasse ?
L'Asie-Pacifique devrait croître à un CAGR de 7,9 % jusqu'en 2031 après avoir détenu 39,2 % de la part de revenus en 2025. La région combine la capacité installée de la Chine, les projets japonais, les résidus indiens et l'activité de co-combustion du charbon.
Pourquoi les projets de cogénération sont-ils importants pour les utilisateurs industriels ?
La cogénération peut fournir de l'électricité et de la chaleur de procédé sur le même site, aidant les fabricants à réduire leur consommation de combustibles fossiles. Cela est pertinent pour les sites papetiers, chimiques, sucreries et cimenteries ayant des besoins continus en chaleur.
Dernière mise à jour de la page le:



