
バイオマス発電市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
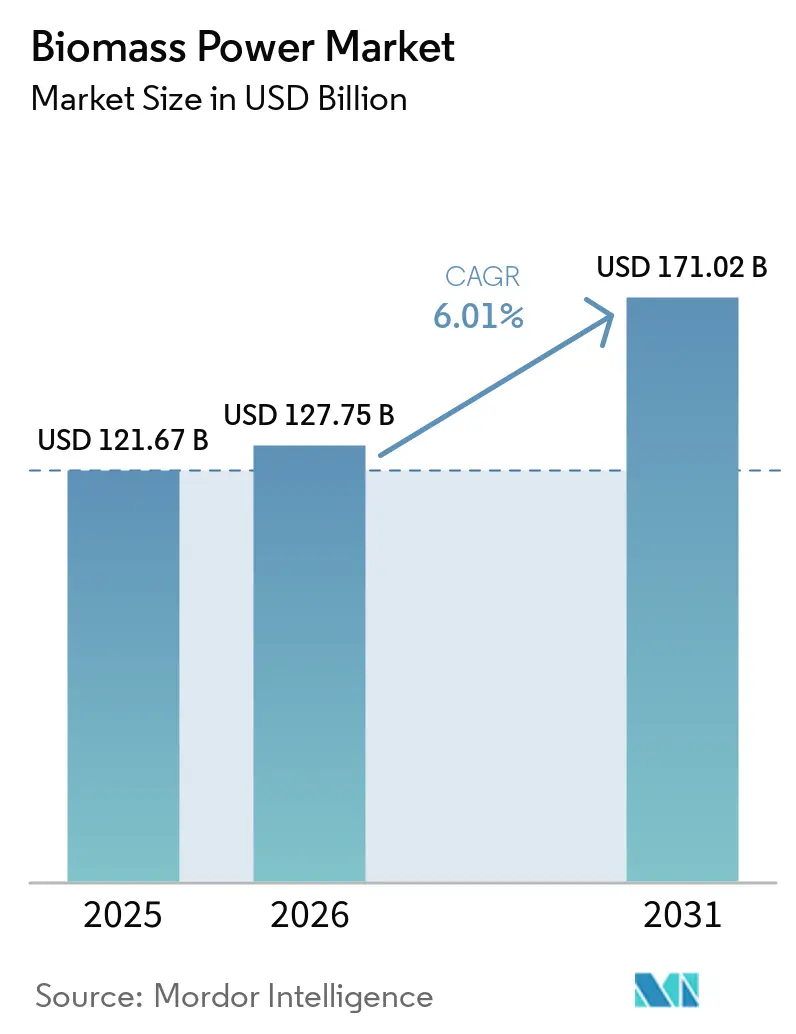
| 市場規模 (2026) | 127.75 十億米ドル |
| 市場規模 (2031) | 171.02 十億米ドル |
| 成長率 (2026 - 2031) | 6.01 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオマス発電市場分析
バイオマス発電市場規模は、2025年の121.67 ビリオン 米ドルから2026には127.75 ビリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 6.01%で2031年までに171.02 ビリオン 米ドルに達すると予測されています。バイオマス発電市場は、太陽光・風力の出力が限られる際に電力を供給できる電力システムを支えています。その価値は、電力販売のみならず、柔軟な発電、系統安定性、産業用熱供給との結びつきを強めています。政策支援は、残渣、廃棄物流、認証済み原料を使用するプロジェクトへと移行しています。石炭転換および混焼により、事業者は石炭使用量を削減しながらタービンと系統接続を再利用できます。原料の持続可能性に関する規制、サプライチェーンコスト、および太陽光・風力・蓄電コストの低下が、引き続きプロジェクト選定と投資収益を左右します。
主要レポートのポイント
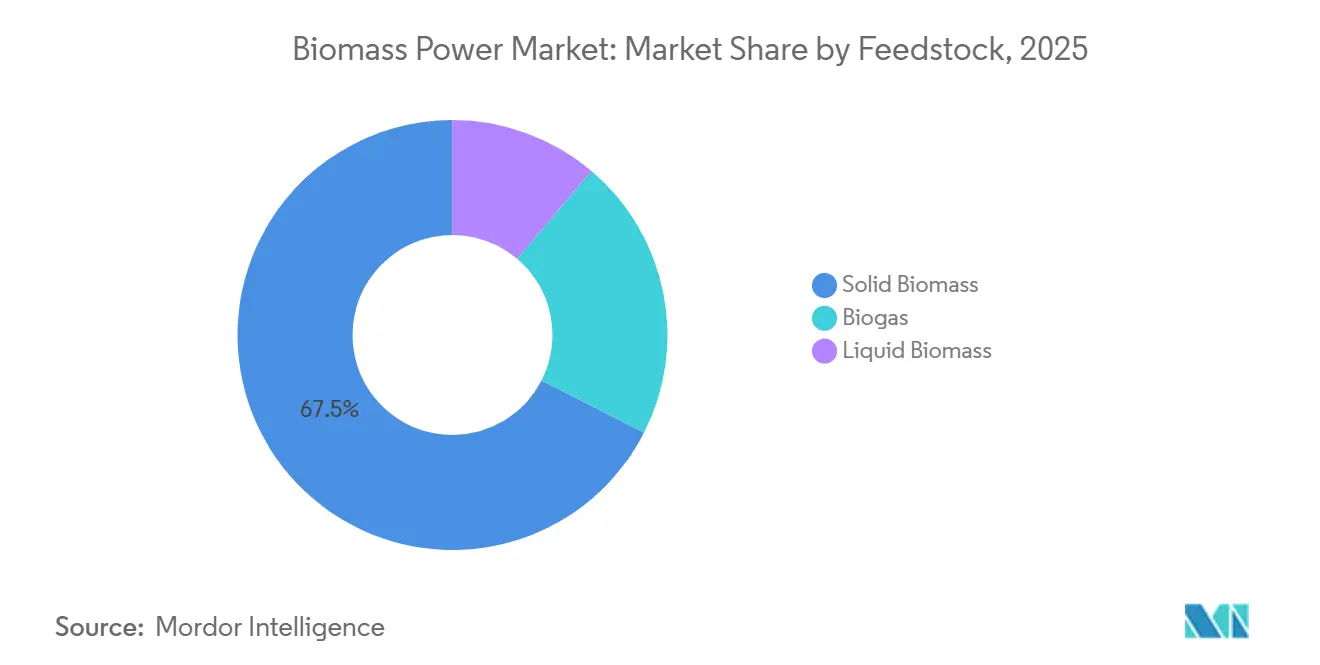
- 原料別では、固体バイオマスが2025年に67.5%の収益シェアを占め、バイオガスは2031年にかけてCAGR 9.3%で成長すると予測されています。
- 技術別では、燃焼が2025年に62.3%の収益シェアを占め、嫌気性消化は2031年にかけてCAGR 8.1%で成長すると予測されています。
- 容量別では、100MW超のプラントが2025年に31.7%の収益シェアを占め、1~10MWセグメントは2031年にかけてCAGR 7.5%で成長すると予測されています。
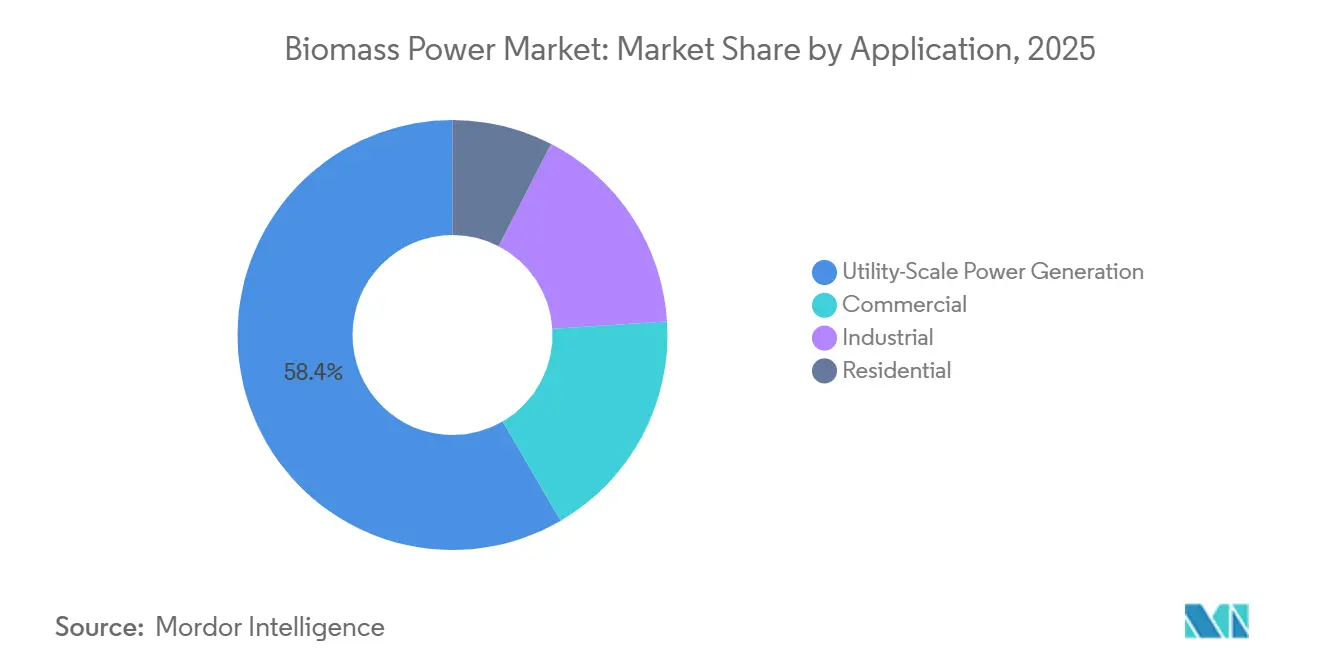
- 用途別では、ユーティリティスケール発電が2025年に58.4%の収益シェアを占め、商業セグメントは2031年にかけてCAGR 7.1%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年に39.2%の収益シェアを占め、2031年にかけてCAGR 7.9%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のバイオマス発電市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統柔軟性のためのディスパッチャブル再生可能電力 | +1.80% | 世界全体;EU、英国、日本、韓国に集中 | 中期(2~4年) |
| 廃棄物管理および循環経済に関する義務 | +1.10% | EU、東アジア、南・東南アジア | 中期(2~4年) |
| 産業用コジェネレーション(CHP)の脱炭素化 | +0.80% | EU(ポーランド、ドイツ、フィンランド)、日本、台湾、インド | 短中期(4年以内) |
| 再生可能エネルギーポートフォリオ基準およびネットゼロイセンティブ | +0.70% | 北米、アジア太平洋(中国、インド、ベトナム)、EU | 長期(4年以上) |
| バイオマス混焼による石炭発電所の転用 | +0.60% | 中国、ベトナム、日本、ブルガリア、オーストラリア | 中期(2~4年) |
| 農業地域における低価値残渣の収益化 | +0.50% | 東南アジア、インド、南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
系統柔軟性のためのディスパッチャブル再生可能電力
バイオマス発電市場は、天候に左右されずにスケジュール発電できる特性から恩恵を受けています。2025年に再生可能エネルギー協会向けに実施された調査では、バイオマスがグレートブリテンで最大5.5GWの確実な容量を提供できることが示されました。これは同国の稼働中の原子力容量の90%に相当します。同調査では、2024年3月までの1年間に、風力出力が定格容量の11%を下回る状態が6時間以上継続した事例が30回あったことも明らかになりました。バイオマス容量を確保することで、英国の容量市場コストを2028/29年に9億ポンド削減できる可能性があります。オーストリア、デンマーク、フィンランド、スウェーデン、ドイツは、十分な蓄電設備やそのの確実な容量が整う前に退役するディスパッチャブル石炭容量を代替するため、国家脱炭素化経路に柔軟なバイオエネルギーを組み込んでいます[1]。
廃棄物管理および循環経済に関する義務
廃棄物規制により、都市廃棄物、農業・工業排水、家畜糞尿がエネルギー原料としての価値を高めています。欧州バイオガス協会は、2026年のバイオメタン投資コミットメントが前年の280億ユーロに対し360億ユーロに達したと報告しました。これらのコミットメントは、2030年までに年間90億立方メートルの生産能力を目標としています[2]。有機廃棄物は廃棄処理ソリューションと燃料源の両方を生み出すことができます。これにより、専用エネルギー作物や未利用バイオマスを使用するプロジェクトと比較して、嫌気性消化プロジェクトの原料コストを削減できます。したがって、バイオマス発電市場は、廃棄物政策、地域の収集システム、エネルギー需要が一致する場所で機会を持ちます。
産業用コジェネレーション(CHP)の脱炭素化
産業用コジェネレーション(熱電併給)プロジェクトは、同一サイトにおける化石燃料由来の熱と系統電力を代替することができる。Valmetは、ポーランドにおけるFortumのザブジェCHP転換プロジェクト(8,500万ユーロ)向けに、2025年12月に納入を開始した。同プロジェクトは石炭を認証済み森林バイオマスに置き換えるものであり、年間二酸化炭素排出量を28万メトリックトン削減することが見込まれている[3]。Valmetはまた、2025年11月に台湾の正隆股份有限公司(Cheng Loong Corporation)の后里製紙工場向けに循環流動層ボイラーの受注を獲得した。同社は、この設備の導入により年間二酸化炭素排出量が4万8,000メトリックトン削減され、台湾最大のバイオマスエネルギーコジェネレーションシステムが構築されると述べた。バイオマスCHPは、プロセス熱需要の大規模電化が依然として困難な製造業者に対して有効なソリューションとなり得る。
バイオマス混焼による石炭発電所の転用
石炭からバイオマスへの転換は、既存のタービン、系統連系、送電インフラを活用できます。これにより、新規発電所と比較して資本要件を削減できます。2025年、CHNエナジーの広東省清遠発電所2号機は、中国初の10%バイオマス熱代替率を達成した1GW超超臨界ユニットとなりました。このプロジェクトは、バイオマス原料に関連する貯蔵、粉砕、搬送の課題に対処しました。2026年1月、erexとVinacomin Powerはベトナムのカオガン発電所で30%混焼試験を完了しました。結果は当初の20%目標を上回り、両社は2026年度からベトナムの石炭発電所での商業的な20%~30%混焼を目指しています[4]。これらのプロジェクトは、後の完全転換を支援できる燃料物流、灰処理、および運転慣行を確立しています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料の持続可能性と競合する土地利用 | -0.90% | EU、北米、東南アジア | 長期(4年以上) |
| 季節的・分散的な原料物流 | -0.50% | インド、東南アジア、南米 | 中期(2~4年) |
| 太陽光・風力・蓄電コストとの競合 | -0.80% | 世界全体;特にアジア太平洋、北米 | 中長期(2~5年) |
| 政策および炭素クレジットへの依存 | -0.40% | EU、英国、日本、韓国 | 短中期(4年以内) |
| 情報源: Mordor Intelligence | |||
原料の持続可能性と競合する土地利用
原料認証と土地をめぐる競合は、バイオマス発電市場にとって根強い制約要因であり続けています。世界資源研究所は、エネルギー、航空燃料、工業用化学品にわたるバイオマス需要が持続可能な供給量を超える可能性があることを明らかにしました。また、専用エネルギー作物が自然生態系を置き換える場合、間接的な土地利用変化リスクを生じさせる可能性があることも示しました。欧州委員会の共同研究センターは、欧州連合におけるバイオマスのエネルギー、食料、材料用途間の競合需要を記録しました。同報告書は、エネルギー利用に先立ち高付加価値のカスケード利用を優先するガバナンスを強調しました。開発者は、長期的な売電契約と資金調達を確保するために、追跡可能なサプライチェーンと認定された認証をますます必要としています。
太陽光・風力・蓄電コストとの競合
太陽光・風力・蓄電池コストの低下は、支援制度に依存するバイオマス発電プロジェクトに圧力をかけています。この影響は、プロジェクトが主に供給電力価格で競合する場合に最も強く現れます。日本は、2026年度から一般木材を使用する10MW以上の新規木質バイオマス発電所をFIT(固定価格買取制度)およびFIP(フィードインプレミアム)支援の対象から除外しています。提供された調査草案に記載された政策方針によれば、小規模施設および廃棄物系原料を使用するプラントは引き続き対象となります。バイオマス発電市場は、系統支援、炭素回収、産業用プロセス熱に注力することで対応できます。これらのサービスは間欠的な電力出力とは異なり、別個の価値源泉を持つ可能性があります。結果として生じるプロジェクトの事業性は、これらのサービスが契約や市場規則において認められるかどうかに依存します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:固体バイオマスがリードし、バイオガスが勢いを増す
固体バイオマスは2025年のバイオマス発電市場シェアの67.5%を占めました。その地位は確立された木質ペレットのサプライチェーン、専用燃焼資産、および北米・バルト諸国から欧州・アジアへの取引ネットワークを反映しています。液体バイオマスは農業・工業環境に集中しています。ブラジルのサトウキビバガスは2024年の同国のバイオエネルギー容量基盤に貢献しました。固体バイオマスは、予測可能な燃料仕様を持つ大規模プラントにとって引き続き重要です。その長期的な地位は、持続可能な林業慣行、認証、および残渣の入手可能性に依存します。
バイオガスは2031年にかけてCAGR 9.3%で成長すると予測されています。バイオマス発電市場は、都市廃棄物、家畜糞尿、農業・工業排水を地域原料として活用できる場所で恩恵を受けます。欧州のバイオメタン容量は2026年半ばまでに年間82億立方メートルに達しました。報告された合計は1年前より10億立方メートル以上高く、360億ユーロの投資コミットメントに支えられています。これらの原料は、専用エネルギー作物に関連する土地利用の懸念を回避できます。これにより、廃棄物系プロジェクトは新興の持続可能性フレームワークとの適合性が高まります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
技術別:燃焼が規模を維持し、嫌気性消化が成長
燃焼は2025年に62.3%の収益シェアを占めました。直接燃焼ボイラーおよび循環流動層システムは、ユーティリティおよび産業施設向けの確立された選択肢であり続けています。燃焼システムは大規模で固体燃料を使用できます。石炭廃止スケジュールが進む中、ガス化と混焼が注目を集めています。これらは転換された石炭発電所でタービンと系統連系を再利用できます。埋立地ガス、バイオマスCHP、その他の変換経路は、局所的な廃棄物流と特定のエネルギーニーズに対応します。
嫌気性消化は2031年にかけてCAGR 8.1%で成長すると予されています。バイオマス発電市場は、廃棄物処理義務とメタン管理政策が安定した原料供給を生み出す場所でこの技術を活用できます。2025年の査読済み研究では、東南アジアにおける農業残渣の嫌気性消化が評価されました。モデル化された経済性の下で、インドネシア、マレーシア、ベトナムが優先地域として特定されました。嫌気性消化プロジェクトは廃棄物受入手数料と電力販売収益の両方を得ることができます。これにより、単一の収益源への依存が軽減されます。また、インフラ投資家にとってプロジェクトの魅力が高まる可能性があります。
容量別:大規模プラントが規模を提供し、小規模プラントが拡大
100MW超のプラントは2025年のバイオマス発電市場規模の31.7%を占めました。これらの資産は国家電力網や大規模産業システムに対応することが多いです。Drax発電所は2025年に4基のバイオマスユニットから15TWhを発電しました。同年、2.6GWのディスパッチャブル容量を提供しました。50~100MWの範囲は、特に地域暖房が安定した需要を提供する地域の地域電力会社を支援します。10~50MWの囲は、南・東南アジアの工業団地に関連します。
1~10MWセグメントは2031年にかけてCAGR 7.5%で成長すると予測されています。バイオマス発電市場のこの部分では、商業・軽工業の需要家がこれらのシステムを使用して系統料金を管理し、熱を供給します。1MW未満の施設は、サブサハラアフリカおよび南アジアの農村部の電力アクセスを支援できます。関西電力が主導するコンソーシアムは、2025年12月に栃木県で7.1MWの木質バイオマス発電施設を発表しました。このプロジェクトは、仮想電力購入契約を通じて東京メトロに電力を供給することを目的としています。この取り組みは、企業の需要家が新しい売電構造を通じて小規模プロジェクトを支援できることを示しています。また、プロジェクト開発を企業のクリーンエネルギー調達と結びつけています。
用途別:ユーティリティスケールが中心を維持し、商業需要が拡大
ユーティリティスケール発電は2025年のバイオマス発電市場の58.4%を占めました。バイオマス発電市場において、大規模プラントは欧州、アジア太平洋、北米の系統信頼性を支えています。変動再生可能エネルギーの発電量が少ない時期に出力を提供できます。産業ユーザーには製紙工場、化学プラント、砂糖精製所、セメント施設が含まれます。これらのユーザーはCHPシステムを通じて熱と電力の供給を組み合わせることができます。北・中央欧州の住宅暖房もバイオマス原料の地域需要に加わります。
商業セグメントは2031年にかけてCAGR 7.1%で成長すると予測されています。バイオマス発電市場は、継続的な低炭素エネルギーを求める病院、大学、データセンターキャンパスからの商業需要を獲得しています。日本製鉄エンジニアリングは2025年2月、タイの信越化学工業グループのサイト向けにバイオマスCHP供給契約を商業化しました。このプロジェクトは日本の二国間クレジットメカニズムの下で開発されました。このモデルは企業の脱炭素化コミットメントと地域エネルギー供給を結びつけています。また、ユーティリティ調達を超えて需要を拡大します。商業の需要家は信頼性とオンサイト熱供給の両方を評価できます。
地域分析
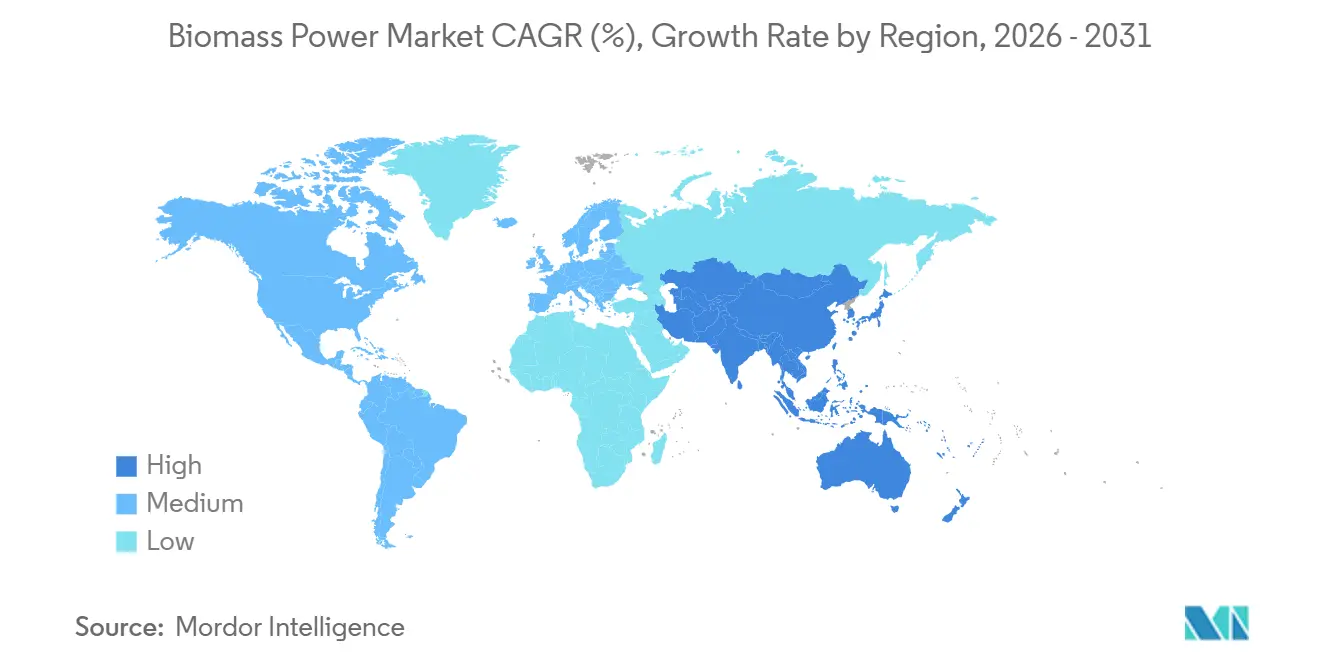
アジア太平洋地域は2025年のバイオマス発電市場シェアの39.2%を占め、2031年にかけて年平均成長率(CAGR)7.9%で成長すると予測されている。中国のバイオ発電設備容量は47.4GWであった。提供された調査草案によると、新規追加容量は2021年の2.3GWから2025年には200MWへと鈍化した。日本は2025年に合計50MWの発電所2基を稼働させ、さらなる設備容量の増設が計画されている。インドのバイオエネルギー設備容量は2025年度に11.58GWに達した。インドはまた、2025年度に推定2億9,500万メトリックトンのバイオマス余剰量を有しており、大規模な潜在的資源基盤を支えている。
欧州は、単独のバイオマス発電ではなく、CHP(熱電併給)、バイオメタン、および炭素回収を重視する方向へバイオマス発電市場を再編しつつある。フランスの2025年12月のDDADUE法は、欧州連合のRED IIIフレームワークの一部を国内法に転換した。同法律は、2026年半ばより特定の電力専用バイオマス設備に対する公的支援を撤廃する。ポーランドは、ザブジェおよびチェンストホバにおけるCHP転換、ならびにポラニェツにおけるバイオマス物流の拡充を通じて投資を呼び込んでいる。2025年の学術レビューによると、バイオエネルギーは欧州の総エネルギ供給の14%、再生可能エネルギーミックスの60%を占めていた。この転換は、電力に加えて熱供給、廃棄物管理、または炭素削減効果をもたらすプロジェクトを優遇する方向にある。
南北アメリカは、バイオマス発電市場に対して森林残材およびサトウキビバガスという資源基盤を提供している。提供された調査草案によると、カナダは2,000MW超の森林残材バイオマス発電設備を有する。ブラジルは2024年時点で18GWのバイオエネルギー設備容量を有しており、その大部分はサトウキビバガスコジェネレーションによるものである。米国では、炭素回収・貯留を伴うバイオエネルギー(BECCS)への関心が高まっている。西アフリカでは、コートジボワールの46MWビオヴェア(Biovéa)プロジェクトの第2号機が2026年7月に商業運転を開始した。同施設はヤシの葉柄と殻を燃料とし、年間3億4,800万kWhの発電が見込まれている。モロッコ、南アフリカ、およびエジプトは、提供された調査草案において次の開発候補地として挙げられている。
競合環境
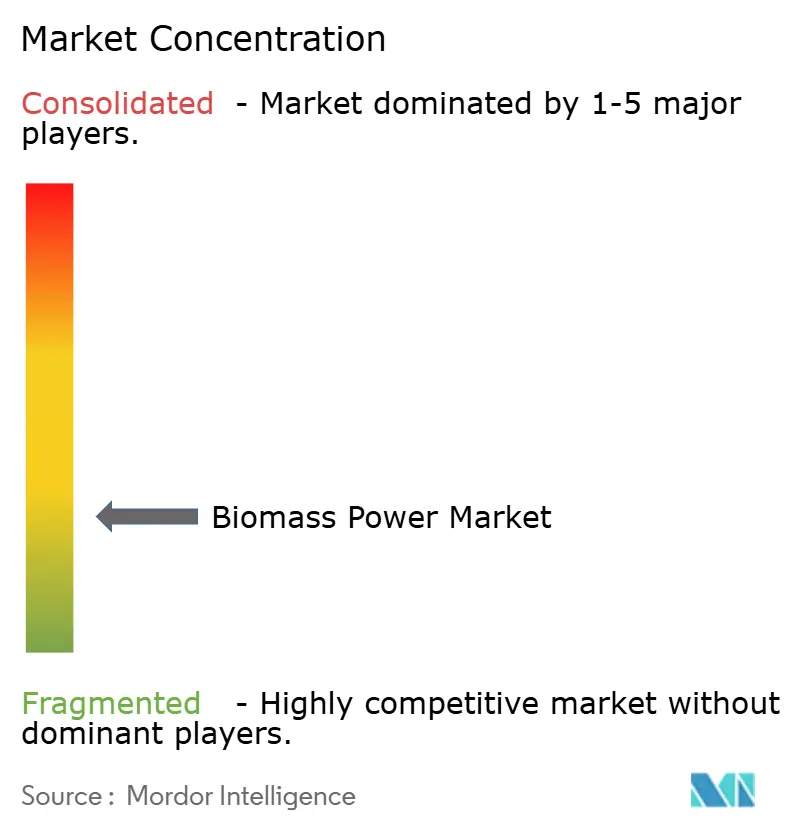
バイオマス発電市場は、電力会社、設備サプライヤー、廃棄物管理会社にわたって分散しています。発電資産を所有する事業者、ボイラーと制御装置を供給するメーカー、廃棄物を収集・処理する企業が含まれます。Drax、Vattenfall AB、E.ON SE、RWE AGは主要な欧州電力資産を運営または管理しています。ENGIE SA、Enel SpA、EDFはより広いエネルギーポートフォリオの中でバイオマス関連活動を行っています。Valmet Oyj、ANDRITZ AG、Babcock & Wilcox Enterprises, Inc.Mitsubishi Heavy Industries, Ltd.、Siemens Energy AG、Hitachi Zosen Corporationはエンジニアリングまたは設備を提供しています。Veolia Environnement S.A.とSUEZは廃棄物管理とエネルギー回収を結びつけています。競争には燃料調達、プラント転換能力、プロジェクト開発、系統運用サービスが含まれます。ビジネスモデルの多様性により、企業はすべてのプロジェクトや地域で同じ条件で競合するわけではありません。
石炭からバイオマスへの転換は、座礁資産リスクを抑制できるため、バイオマス発電市場における中心的な戦略です。廃棄物流の統合は、廃棄物管理収入を提供しながら原料の安定性を向上させることができます。慣性、予備力、電圧支援などの系統サービスは、電力販売を超えた収入を提供できます。Draxは、バイオマス収益モデルの変化に伴い、蓄電池、太陽光、風力への多角化を進めています。2027年4月から、同社の上限付き差額決済契約は2012年実質価格で109.9ポンド/MWhとなります。同社は2029年までにバイオマスがポートフォリオの65%から35%に低下すると見込んでいます。
FortumのザブジェCHP転換におけるValmet Oyjの取り組みは、設備サプライヤーがCHP転換プロジェクトから恩恵を受ける例です。台湾の正隆股份有限公司向けのボイラー受注は、サプライヤーが産業脱炭素化を支援するもう一つの例です。erexのカオガン混焼試験は、開発者が商業展開前に運転経験を積む方法を示しています。ThermaxやAmeresco, Inc.などの中小企業は、地域に統合された開発・運営を通じて競合しています。プロセス制御、ガス化改善、トレファクションは技術的差別化の領域であり続けています。したがって、バイオマス発電市場には、発電、設備、廃棄物回収において異なるポジションを持つ企業が含まれます。それらの意思決定は、地域の燃料入手可能性、プラントの経年、系統ニーズ、政策規制、産業用熱需要に依存する可能性があります。これにより、電力会社、燃料サプライヤー、エンジニアリング会社間のパートナーシップがプロジェクト実現に関連します。
バイオマス発電業界リーダー
-
Drax Group plc
-
Ørsted A/S
-
ENGIE SA
-
RWE AG
-
Enel SpA
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年7月:コートジボワールの46MWビオヴェア(Biovéa)バイオマス発電所の第2号機が商業運転を開始し、西アフリカ最大のバイオマスクリーンエネルギープロジェクトとなった。同施設はヤシの葉柄と殻を燃料として年間3億4,800万kWhを発電する。
- 2026年1月:erexとVinacomin Powerがカオガン発電所においてバイオマス混焼試験を完了し、混焼率30%を達成した。2026年度からベトナムの石炭火力発電所における商業的な20%〜30%バイオマス混焼の実現を目指している。
- 2025年12月:Valmetがポーランドにおけるフォルトゥム(Fortum)のザブジェCHP石炭からバイオマスへの転換プロジェクト(8,500万ユーロ)の納入を開始し、年間二酸化炭素排出量を28万メトリックトン削減する。
- 2025年11月:Valmetが台湾の正隆股份有限公司(Cheng Loong Corporation)から后里製紙工場向け循環流動層ボイラーの受注を獲得し、年間二酸化炭素排出量を4万8,000メトリックトン削減する。
世界のバイオマス発電市場レポートの調査範囲
バイオマス発電とは、木材残渣、農業廃棄物、家畜糞尿、都市有機廃棄物、専用エネルギー作物などの生物由来の有機物から電力および/または熱を生成することです。バイオマスは、直接燃焼、ガス化、嫌気性消化、混焼などの技術を通じて電力に変換できます。バイオマスが持続可能に調達・管理される場合、有機物は自然または管理された生物学的プロセスを通じて再生できるため、バイオマス発電は再生可能エネルギー源と見なされます。
世界のバイオマス発電市場は、原料、技術、容量、用途、地域別にセグメント化されています。原料別では、市場は固体バイオマス、バイオガス、液体バイオマスにセグメント化されています。技術別では、市場は燃焼、ガス化、嫌気性消化、混焼、その他の技術にセグメント化されています。容量別では、市場は1MW未満、1~10MW、10~50MW、50~100MW、100MW超にセグメント化されています。用途別では、市場は住宅、商業、産業、ユーティリティスケールにセグメント化されています。レポートはまた、主要地域の26カ国における世界のバイオマス発電市場の市場規と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
| 固体バイオマス |
| バイオガス |
| 液体バイオマス |
| 燃焼 |
| ガス化 |
| 嫌気性消化 |
| 混焼 |
| コジェネレーション(CHP) |
| 埋立地ガス発電 |
| その他の技術 |
| 1MW未満 |
| 1~10MW |
| 10~50MW |
| 50~100MW |
| 100MW超 |
| 住宅 |
| 商業 |
| 産業 |
| ユーティリティスケール発電 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 原料別 | 固体バイオマス | |
| バイオガス | ||
| 液体バイオマス | ||
| 技術別 | 燃焼 | |
| ガス化 | ||
| 嫌気性消化 | ||
| 混焼 | ||
| コジェネレーション(CHP) | ||
| 埋立地ガス発電 | ||
| その他の技術 | ||
| 容量別 | 1MW未満 | |
| 1~10MW | ||
| 10~50MW | ||
| 50~100MW | ||
| 100MW超 | ||
| 用途別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| ユーティリティスケール発電 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バイオマス発電市場の規模はどのくらいですか?
このセクターは2026年に127.75 ビリオン 米ドルと推定され、2031年までに171.02 ビリオン 米ドルに達すると予測されており、CAGR 6.01%で成長しています。
2031年までのバイオマス発電需要を牽引しているものは何ですか?
需要は、ディスパッチャブル発電ニーズ、廃棄物管理規制、産業用CHP、石炭転換機会によって支えられています。これらのニーズは、電力システムが信頼性の高い出力を必要とし、産業サイトが電力と熱の両方を必要とする場所で最も強く現れます。
バイオマス発電で最も急成長している原料はどれですか?
バイオガスは2031年にかけてCAGR 9.3%で成長すると予測されています。成長は都市廃棄物、家畜糞尿、農業・工業排水、およびメタン回収と廃物処理改善を促進する規制と結びついています。
2031年にかけて最も急成長している技術はどれですか?
嫌気性消化は2031年にかけてCAGR 8.1%で成長すると予測されています。信頼性の高い地域原料収集が整っている場合、廃棄物サービスからの収益と電力販売からの収益を組み合わせることができます。
バイオマス発電で最も急成長している地域はどこですか?
アジア太平洋は2025年に39.2%の収益シェアを占めた後、2031年にかけてCAGR 7.9%で成長すると予測されています。この地域は中国の設備容量、日本のプロジェクト、インドの残渣、石炭混焼活動を組み合わせています。
産業ユーザーにとってCHPプロジェクトが重要な理由は何ですか?
CHPは同一施設で電力とプロセス熱を提供でき、メーカーが化石燃料使用量を削減するのに役立ちます。これは継続的な熱需要を持つ製紙、化学、砂糖、セメントのサイトに関連します。