
Biomassestrom-Markt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 127.75 Milliarden US-Dollar |
| Marktgröße (2031) | 171.02 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
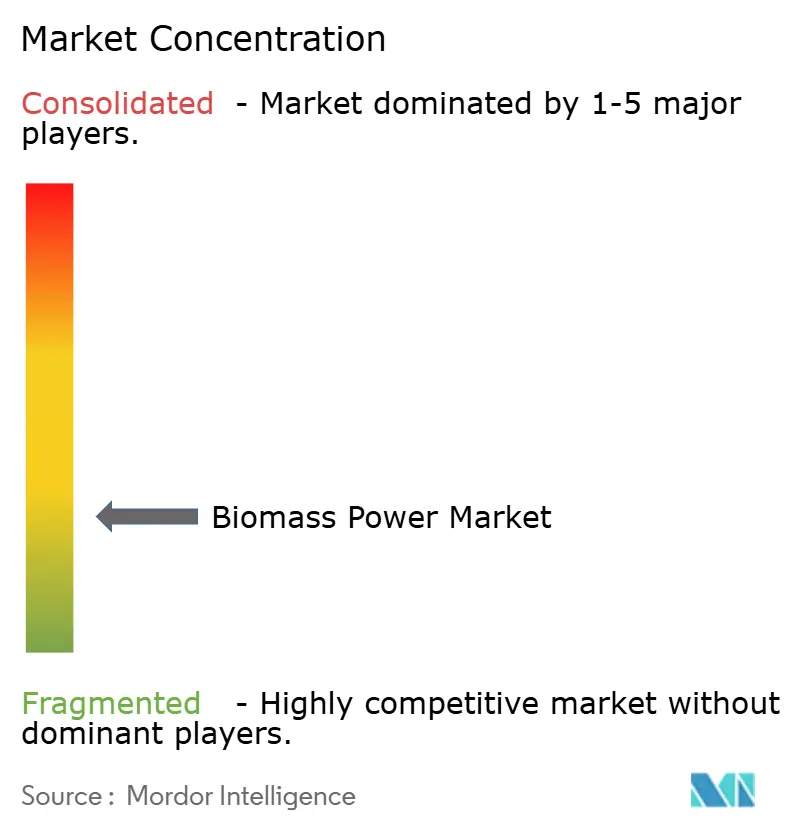
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biomassestrom-Markt Analyse von Mordor Intelligence
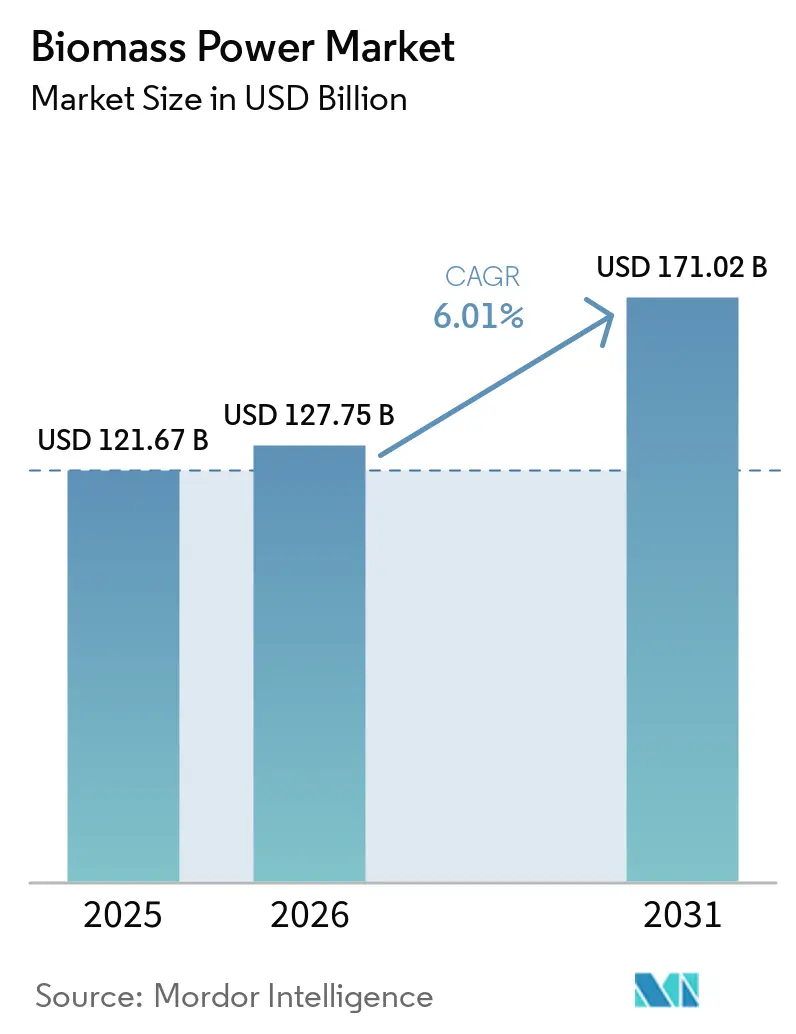
Die Größe des Biomassestrom-Marktes wird voraussichtlich von 121,67 Milliarden USD im Jahr 2025 auf 127,75 Milliarden USD im Jahr 2026 wachsen und soll bis 2031 bei einem CAGR von 6,01 % über 2026–2031 einen Wert von 171,02 Milliarden USD erreichen. Der Biomassestrom-Markt unterstützt Stromsysteme, die Elektrizität benötigen, wenn die Solar- und Windleistung begrenzt ist. Sein Wert ist zunehmend an flexible Erzeugung, Netzstabilität und industrielle Wärmeversorgung gebunden, nicht nur an den Stromverkauf. Die politische Unterstützung verlagert sich hin zu Projekten, die Reststoffe, Abfallströme und zertifizierte Rohstoffe verwenden. Kohleumrüstungen und Mitverbrennung ermöglichen es Betreibern, Turbinen und Netzanschlüsse wiederzuverwenden und gleichzeitig den Kohleeinsatz zu reduzieren. Nachhaltigkeitsregeln für Rohstoffe, Lieferkettenkosten sowie sinkende Solar-, Wind- und Speicherkosten werden die Projektauswahl und Investitionsrenditen weiterhin prägen.
Wichtigste Erkenntnisse des Berichts
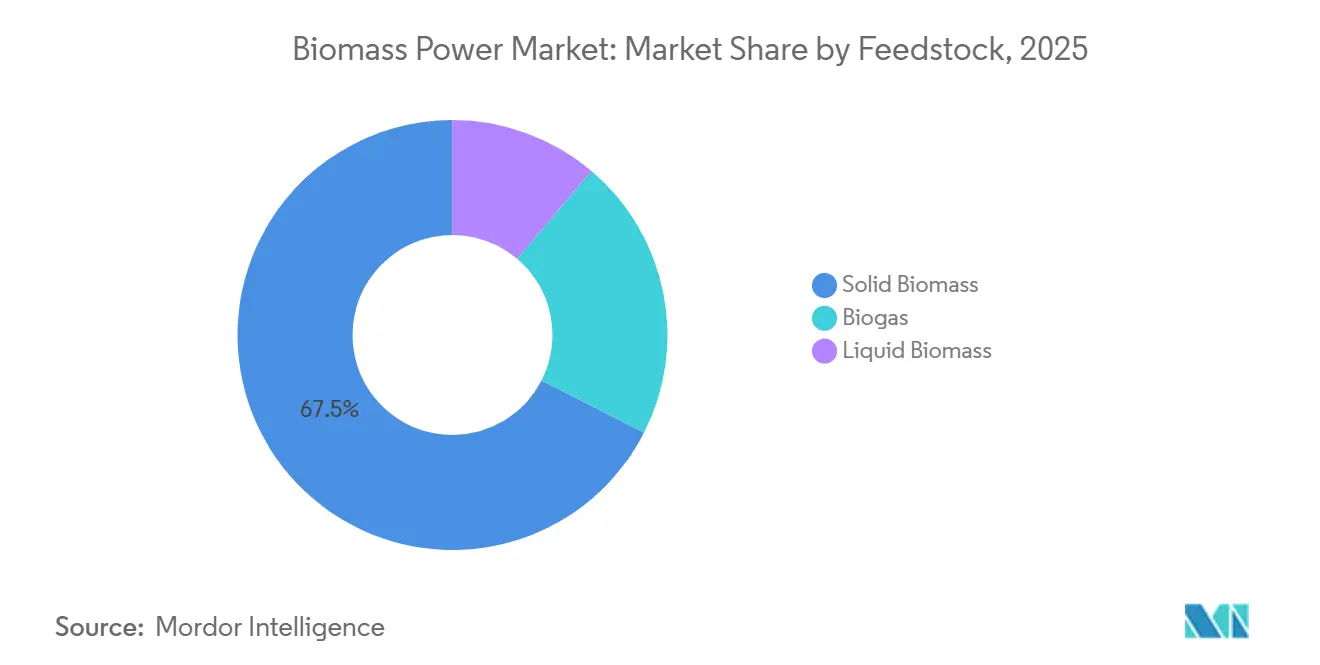
- Nach Rohstoff hielt feste Biomasse im Jahr 2025 einen Umsatzanteil von 67,5 %, während Biogas bis 2031 voraussichtlich mit einem CAGR von 9,3 % wachsen wird.
- Nach Technologie hielt Verbrennung im Jahr 2025 einen Umsatzanteil von 62,3 %, während anaerobe Vergärung bis 2031 voraussichtlich mit einem CAGR von 8,1 % wachsen wird.
- Nach Kapazität hielten Anlagen über 100 MW im Jahr 2025 einen Umsatzanteil von 31,7 %, während das Segment 1–10 MW bis 2031 voraussichtlich mit einem CAGR von 7,5 % wachsen wird.
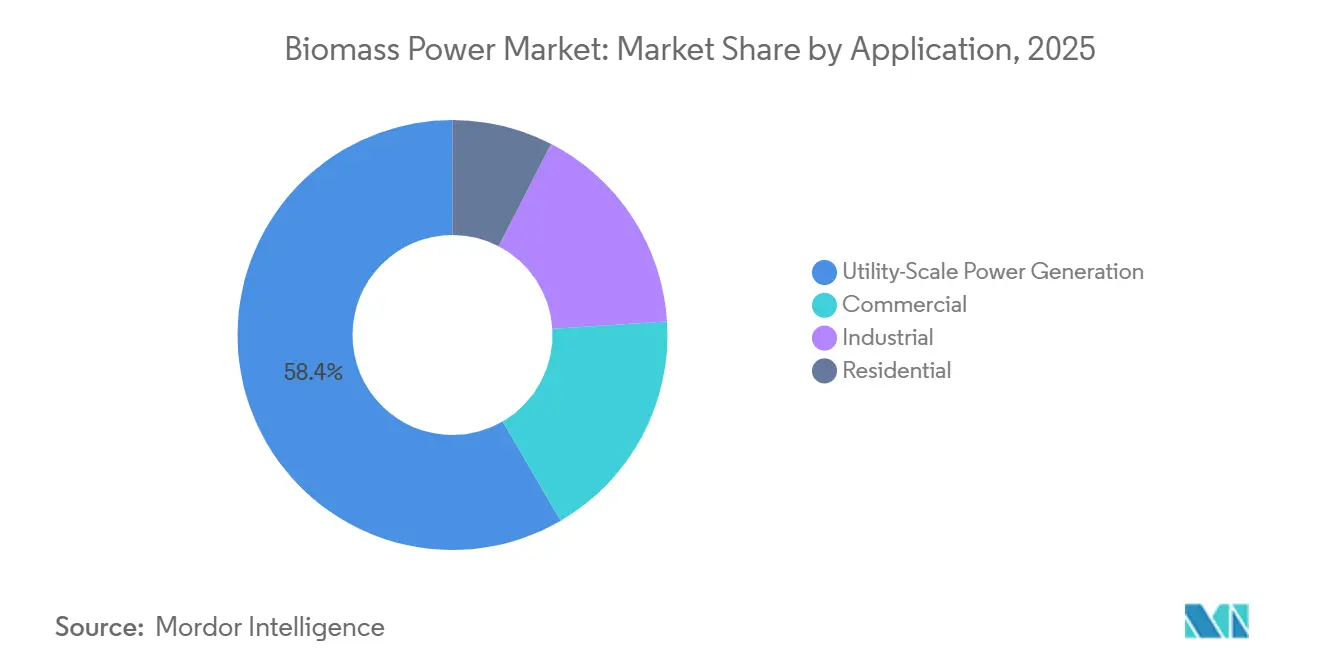
- Nach Anwendung hielt die Stromerzeugung im Versorgungsmaßstab im Jahr 2025 einen Umsatzanteil von 58,4 %, während das gewerbliche Segment bis 2031 voraussichtlich mit einem CAGR von 7,1 % wachsen wird.
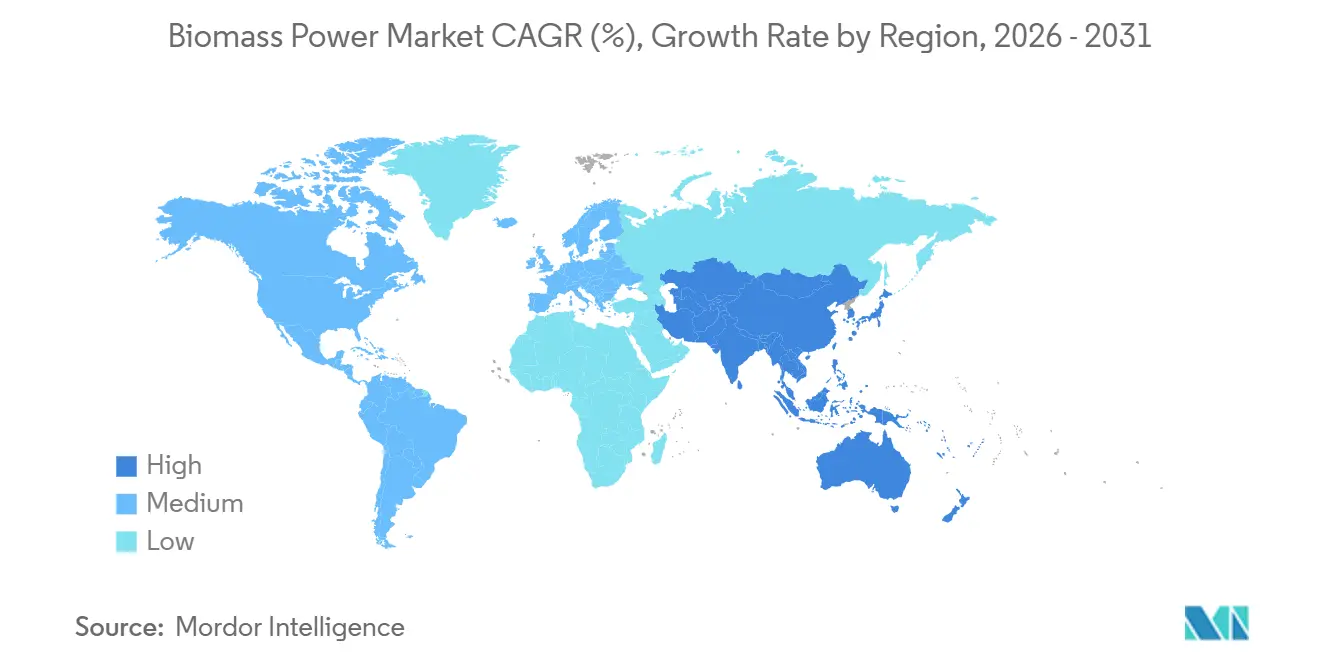
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Umsatzanteil von 39,2 % und soll bis 2031 mit einem CAGR von 7,9 % wachsen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Biomassestrom-Markt Trends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Regelbare erneuerbare Energie für Netzflexibilität | +1.80% | Global; konzentriert in EU, Vereinigtes Königreich, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Abfallwirtschafts- und Kreislaufwirtschaftsvorschriften | +1.10% | EU, Ostasien, Süd- und Südostasien | Mittelfristig (2–4 Jahre) |
| Dekarbonisierung industrieller Kraft-Wärme-Kopplung | +0.80% | EU (Polen, Deutschland, Finnland), Japan, Taiwan, Indien | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Erneuerbare-Energien-Portfoliostandards und Netto-Null-Anreize | +0.70% | Nordamerika, APAC (China, Indien, Vietnam), EU | Langfristig (≥ 4 Jahre) |
| Umrüstung von Kohlekraftwerken durch Biomasse-Mitverbrennung | +0.60% | China, Vietnam, Japan, Bulgarien, Australien | Mittelfristig (2–4 Jahre) |
| Monetarisierung von Reststoffen mit geringem Wert in landwirtschaftlichen Regionen | +0.50% | Südostasien, Indien, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Regelbare erneuerbare Energie für Netzflexibilität
Der Biomassestrom-Markt profitiert von einer Erzeugung, die unabhängig von Wetterbedingungen geplant werden kann. Eine Studie aus dem Jahr 2025 für die Renewable Energy Association ergab, dass Biomasse in Großbritannien bis zu 5,5 GW gesicherte Kapazität bereitstellen könnte. Dies entsprach 90 % der betrieblichen Kernkraftkapazität des Landes. Die Studie ergab auch, dass die Windleistung im Jahr bis März 2024 an 30 Gelegenheiten für Zeiträume von 6 Stunden oder länger unter 11 % der Nennkapazität fiel. Die Verfügbarkeit von Biomassekapazität könnte die Kosten des Kapazitätsmarktes des Vereinigten Königreichs im Jahr 2028/29 um 900 Millionen GBP senken. Österreich, Dänemark, Finnland, Schweden und Deutschland haben flexible Bioenergie in nationale Dekarbonisierungspfade aufgenommen, um die stillzulegende regelbare Kohlekapazität zu ersetzen, bevor ausreichend Speicher und andere gesicherte Kapazitäten verfügbar sind[1]IEA Bioenergy Task 44, "Erwartungen an flexible Bioenergie in verschiedenen Ländern," IEA Bioenergy, ieabioenergy.com.
Abfallwirtschaft und Kreislaufwirtschaftsvorschriften
Abfallvorschriften machen Siedlungsabfälle, agroindustrielle Abwässer und Viehgülle als Energierohstoffe wertvoller. Die Europäische Biogasvereinigung meldete im Jahr 2026 Biomethane-Investitionszusagen in Höhe von 36 Milliarden EUR, verglichen mit 28 Milliarden EUR im Vorjahr. Diese Zusagen zielen auf eine jährliche Produktionskapazität von 9 Milliarden Kubikmetern bis 2030 ab[2]Europäische Biogasvereinigung, "EBA Biomethane Investment Outlook 2026," Europäische Biogasvereinigung, europeanbiogas.eu. Organische Abfälle können sowohl eine Entsorgungslösung als auch eine Brennstoffquelle liefern. Dies kann die Rohstoffkosten für Projekte zur anaeroben Vergärung im Vergleich zu Projekten mit dedizierten Energiepflanzen oder unbehandelter Biomasse senken. Der Biomassestrom-Markt hat daher eine Chance, wo Abfallpolitik, lokale Sammelsysteme und Energienachfrage aufeinander abgestimmt sind.
Dekarbonisierung industrieller Kraft-Wärme-Kopplung
Industrielle Kraft-Wärme-Kopplungsprojekte können fossile Brennstoffwärme und Netzstrom am selben Standort ersetzen. Valmet begann im Dezember 2025 mit der Lieferung für Fortums 85 Millionen EUR teure Zabrze-KWK-Umrüstung in Polen. Das Projekt wird Kohle durch zertifizierte Forstbiomasse ersetzen und soll die jährlichen Kohlendioxidemissionen um 280.000 Tonnen reduzieren[3]Valmet Oyj, "Valmet in Schlüsselrolle bei der Dekarbonisierung von Fortums Kraft-Wärme-Kopplungsanlage Zabrze in Polen," Valmet Oyj, prnewswire.com. Valmet erhielt im November 2025 auch einen Auftrag für einen zirkulierenden Wirbelschichtkessel für das Houli-Papierwerk der Cheng Loong Corporation in Taiwan. Das Unternehmen erklärte, dass die Installation die jährlichen Kohlendioxidemissionen um 48.000 Tonnen senken und Taiwans größtes Biomasse-Energiekogenerationssystem schaffen wird. Biomasse-KWK kann Herstellern dienen, bei denen der Prozesswärmebedarf im großen Maßstab schwer zu elektrifizieren bleibt.
Umrüstung von Kohlekraftwerken durch Biomasse-Mitverbrennung
Die Umrüstung von Kohle auf Biomasse kann vorhandene Turbinen, Netzanschlüsse und Übertragungsinfrastruktur nutzen. Dies kann den Kapitalbedarf im Vergleich zu einem neuen Kraftwerk reduzieren. Im Jahr 2025 wurde CHN Energys Einheit 2 im Guangdong Qingyuan Kraftwerk zur ersten 1-GW-Ultra-Überkritik-Einheit Chinas, die eine thermische Biomassesubstitutionsrate von 10 % erreichte. Das Projekt befasste sich mit Lagerungs-, Zerkleinerungs- und Förderungsproblemen im Zusammenhang mit Biomasserohstoffen. Im Januar 2026 schlossen erex und Vinacomin Power einen 30-%-Mitverbrennungstest im Cao-Ngan-Kraftwerk in Vietnam ab. Das Ergebnis übertraf das ursprüngliche Ziel von 20 %, und die Unternehmen streben ab dem Geschäftsjahr 2026 eine kommerzielle Mitverbrennung von 20 %–30 % in vietnamesischen Kohlekraftwerken an[4]erex Co., Ltd., "Gemeinsamen Test mit Vietnams Vinacomin Power Holdings abgeschlossen," erex, erex.co.jp. Diese Projekte entwickeln Kraftstofflogistik, Aschehandhabung und Betriebspraktiken, die spätere vollständige Umrüstungen unterstützen könnten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachhaltigkeit der Rohstoffe und konkurrierende Landnutzungen | -0.90% | EU, Nordamerika, Südostasien | Langfristig (≥ 4 Jahre) |
| Saisonale, dezentrale Rohstofflogistik | -0.50% | Indien, Südostasien, Südamerika | Mittelfristig (2–4 Jahre) |
| Kostenwettbewerb durch Solar-, Wind- und Speichertechnologien | -0.80% | Global; insbesondere APAC, Nordamerika | Mittel- bis langfristig (2–5 Jahre) |
| Abhängigkeit von Politik und CO₂-Gutschriften | -0.40% | EU, Vereinigtes Königreich, Japan, Südkorea | Kurz- bis mittelfristig (≤ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachhaltigkeit der Rohstoffe und konkurrierende Landnutzungen
Rohstoffzertifizierung und Wettbewerb um Land bleiben anhaltende Einschränkungen für den Biomassestrom-Markt. Das World Resources Institute stellte fest, dass die Biomassenachfrage in den Bereichen Energie, Luftfahrtkraftstoff und Industriechemikalien das nachhaltige Angebot übersteigen könnte. Es stellte auch fest, dass dedizierte Energiepflanzen ein indirektes Landnutzungsänderungsrisiko erzeugen können, wenn sie natürliche Ökosysteme verdrängen. Das Gemeinsame Forschungszentrum der Europäischen Kommission dokumentierte konkurrierende Anforderungen aus Energie-, Lebensmittel- und Materialnutzungen von Biomasse in der Europäischen Union. Sein Bericht betonte eine Governance, die höherwertigen Kaskadennutzungen vor der Energienutzung Vorrang einräumt. Entwickler benötigen zunehmend rückverfolgbare Lieferketten und anerkannte Zertifizierungen, um langfristige Abnahmeverträge und Finanzierungen zu sichern.
Kostenwettbewerb durch Solar-, Wind- und Speichertechnologien
Sinkende Solar-, Wind- und Batteriekosten belasten Biomassestrom-Projekte, die auf Förderregelungen angewiesen sind. Dieser Effekt ist am stärksten, wo Projekte hauptsächlich über gelieferte Strompreise konkurrieren. Japan schließt ab dem Geschäftsjahr 2026 neue Holzbiomasseanlagen ab 10 MW, die allgemeines Holz verwenden, von der Einspeisevergütungs- und Einspeiseprämienförderpolitik aus. Kleinere Anlagen und Anlagen, die abfallbasierte Rohstoffe verwenden, bleiben gemäß der in dem gelieferten Forschungsentwurf beschriebenen Politikrichtung förderfähig. Der Biomassestrom-Markt kann reagieren, indem er sich auf Netzunterstützung, Kohlenstoffabscheidung und industrielle Prozesswärme konzentriert. Diese Dienstleistungen unterscheiden sich von intermittierender Stromerzeugung und können separate Wertquellen haben. Der resultierende Projektfall hängt davon ab, ob diese Dienstleistungen in Verträgen und Marktregeln anerkannt werden.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff: Feste Biomasse führt, während Biogas an Dynamik gewinnt
Feste Biomasse hielt im Jahr 2025 einen Marktanteil von 67,5 % am Biomassestrom-Markt. Ihre Position spiegelt etablierte Holzpellet-Lieferketten, dedizierte Verbrennungsanlagen und Handelsverbindungen von Nordamerika und dem Baltikum nach Europa und Asien wider. Flüssige Biomasse bleibt auf agroindustrielle Umgebungen konzentriert. Brasiliens Zuckerrohr-Bagasse trug 2024 zur Bioenergie-Kapazitätsbasis des Landes bei. Feste Biomasse bleibt für große Anlagen mit vorhersehbaren Brennstoffspezifikationen wichtig. Ihre langfristige Position wird von nachhaltigen Forstwirtschaftspraktiken, Zertifizierung und der Verfügbarkeit von Reststoffen abhängen.
Biogas soll bis 2031 mit einem CAGR von 9,3 % wachsen. Der Biomassestrom-Markt profitiert dort, wo Siedlungsabfälle, Viehgülle und agroindustrielle Abwässer als lokale Rohstoffe genutzt werden können. Die europäische Biomethane-Kapazität erreichte bis Mitte 2026 8,2 Milliarden Kubikmeter pro Jahr. Die gemeldete Gesamtmenge war mehr als 1 Milliarde Kubikmeter höher als ein Jahr zuvor, unterstützt durch Investitionszusagen in Höhe von 36 Milliarden EUR. Diese Rohstoffe können die mit dedizierten Energiepflanzen verbundenen Landnutzungsbedenken vermeiden. Dies gibt abfallbasierten Projekten eine bessere Übereinstimmung mit aufkommenden Nachhaltigkeitsrahmen.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Kauf des Berichts verfügbar


Nach Technologie: Verbrennung behält ihre Größenordnung, während anaerobe Vergärung wächst
Verbrennung hielt im Jahr 2025 einen Umsatzanteil von 62,3 %. Direktbefeuerte Kessel und zirkulierende Wirbelschichtsysteme bleiben etablierte Optionen für Versorgungs- und Industrieanlagen. Verbrennungssysteme können feste Brennstoffe in großem Maßstab nutzen. Vergasung und Mitverbrennung erhalten Aufmerksamkeit, da die Stilllegungspläne für Kohlekraftwerke voranschreiten. Sie können Turbinen und Netzverbindungen an umgerüsteten Kohlestandorten wiederverwenden. Deponiegas, Biomasse-KWK und andere Umwandlungsrouten bedienen lokalisierte Abfallströme und spezifische Energiebedürfnisse.
Anaerobe Vergärung soll bis 2031 mit einem CAGR von 8,1 % wachsen. Der Biomassestrom-Markt kann diese Technologie dort einsetzen, wo Abfallentsorgungspflichten und Methanregelungspolitiken eine stetige Rohstoffverfügbarkeit schaffen. Eine 2025 begutachtete Studie bewertete die anaerobe Vergärung von Agrarrückständen in Südostasien. Sie identifizierte Indonesien, Malaysia und Vietnam als vorrangige Standorte unter den modellierten Wirtschaftlichkeitsbedingungen. Projekte zur anaeroben Vergärung können Abfalldeponiegebühren sowie Einnahmen aus dem Stromverkauf erzielen. Dies reduziert die Abhängigkeit von einer einzigen Einnahmequelle. Es kann die Projekte auch für Infrastrukturinvestoren attraktiver machen.
Nach Kapazität: Große Anlagen bieten Größenordnung, während kleinere Anlagen expandieren
Anlagen über 100 MW machten im Jahr 2025 31,7 % der Größe des Biomassestrom-Marktes aus. Diese Anlagen bedienen oft nationale Netze und große Industriesysteme. Das Drax-Kraftwerk erzeugte 2025 aus seinen 4 Biomasseeinheiten 15 TWh. Es stellte im Laufe des Jahres 2,6 GW regelbare Kapazität bereit. Der Bereich 50–100 MW unterstützt regionale Versorger, insbesondere dort, wo Fernwärme eine stabile Nachfrage bietet. Der Bereich 10–50 MW ist für Industriegebiete in Süd- und Südostasien relevant.
Das Segment 1–10 MW soll bis 2031 mit einem CAGR von 7,5 % wachsen. In diesem Teil des Biomassestrom-Marktes nutzen gewerbliche und leichtindustrielle Käufer diese Systeme zur Steuerung von Netztarifen und zur Wärmeversorgung. Anlagen unter 1 MW können den ländlichen Stromzugang in Subsahara-Afrika und Südasien unterstützen. Ein von Kansai Electric Power geführtes Konsortium kündigte im Dezember 2025 eine 7,1-MW-Holzbiomasse-Anlage in Tochigi, Japan, an. Das Projekt soll Tokyo Metro über einen virtuellen Stromabnahmevertrag versorgen. Die Vereinbarung zeigt, wie Unternehmenskäufer kleinere Projekte durch neue Abnahmestrukturen unterstützen können. Sie verbindet auch die Projektentwicklung mit der Beschaffung sauberer Energie durch Unternehmen.
Nach Anwendung: Versorgungsmaßstab bleibt zentral, während die gewerbliche Nachfrage steigt
Die Stromerzeugung im Versorgungsmaßstab hielt im Jahr 2025 58,4 % des Biomassestrom-Marktes. Innerhalb des Biomassestrom-Marktes unterstützen große Anlagen die Netzzuverlässigkeit in Europa, Asien-Pazifik und Nordamerika. Sie können Leistung in Zeiten liefern, in denen die variable erneuerbare Erzeugung gering ist. Industrielle Nutzer umfassen Papierfabriken, Chemieanlagen, Zuckerraffinerien und Zementanlagen. Diese Nutzer können Wärme- und Stromversorgung durch KWK-Systeme kombinieren. Wohnraumheizung in Nord- und Mitteleuropa trägt ebenfalls zur regionalen Nachfrage nach Biomasserohstoffen bei.
Das gewerbliche Segment soll bis 2031 mit einem CAGR von 7,1 % wachsen. Der Biomassestrom-Markt gewinnt gewerbliche Nachfrage von Krankenhäusern, Universitäten und Rechenzentrumsgeländen, die kontinuierliche kohlenstoffarme Energie suchen. Nippon Steel Engineering vermarktete im Februar 2025 eine Biomasse-KWK-Versorgungsvereinbarung für Shin-Etsu Chemical Group-Standorte in Thailand. Das Projekt wurde im Rahmen des japanischen Joint-Crediting-Mechanismus entwickelt. Dieses Modell verbindet unternehmerische Dekarbonisierungsverpflichtungen mit lokalisierter Energieversorgung. Es erweitert auch die Nachfrage über die Versorgungsbeschaffung hinaus. Gewerbliche Käufer können sowohl Zuverlässigkeit als auch standortbezogene Wärmeversorgung schätzen.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2025 39,2 % des Biomassestrom-Marktanteils und soll bis 2031 mit einem CAGR von 7,9 % wachsen. Chinas installierte Biostromkapazität betrug 47,4 GW. Neue Zubaukapazitäten verlangsamten sich 2025 auf 200 MW gegenüber 2,3 GW im Jahr 2021, laut dem gelieferten Forschungsentwurf. Japan nahm 2025 2 Anlagen mit je 50 MW in Betrieb und hat weitere Kapazitäten geplant. Indiens installierte Bioenergie-Kapazität erreichte im Geschäftsjahr 2025 11,58 GW. Indien hatte im Geschäftsjahr 2025 auch einen geschätzten Biomasseüberschuss von 295 Millionen Tonnen, was eine große potenzielle Ressourcenbasis unterstützt.
Europa strukturiert seinen Biomassestrom-Markt in Richtung KWK, Biomethane und Kohlenstoffabscheidung um, anstatt auf eigenständige Biomassestromgewinnung zu setzen. Frankreichs DDADUE-Gesetzgebung vom Dezember 2025 setzte Teile des EU-RED-III-Rahmens um. Die Gesetzgebung entzieht bestimmten reinen Biomassestrom-Installationen ab Mitte 2026 die öffentliche Förderung. Polen zieht Investitionen durch KWK-Umrüstungen in Zabrze und Częstochowa sowie durch den Ausbau der Biomasselogistik in Polaniec an. Eine akademische Überprüfung aus dem Jahr 2025 berichtete, dass Bioenergie 14 % des gesamten Energieangebots Europas und 60 % seines erneuerbaren Energiemixes ausmachte. Die Verlagerung begünstigt Projekte, die neben Strom auch Wärme, Abfallwirtschaft oder Klimavorteile liefern.
Nord- und Südamerika bieten dem Biomassestrom-Markt Ressourcenbasen in Forstreststoffen und Zuckerrohr-Bagasse. Kanada verfügt laut dem gelieferten Forschungsentwurf über mehr als 2.000 MW Biomassestrom aus Forstreststoffen. Brasilien hatte 2024 18 GW Bioenergie-Kapazität, hauptsächlich aus der Kraft-Wärme-Kopplung mit Zuckerrohr-Bagasse. Das Interesse an Bioenergie mit Kohlenstoffabscheidung und -speicherung wächst in den Vereinigten Staaten. In Westafrika nahm Einheit 2 des 46-MW-Biovéa-Projekts der Côte d'Ivoire im Juli 2026 den kommerziellen Betrieb auf. Die Anlage nutzt Palmstiele und Nussschalen und soll jährlich 348 Millionen kWh erzeugen. Marokko, Südafrika und Ägypten werden im gelieferten Forschungsentwurf als potenzielle nächste Entwicklungsstandorte genannt.

Wettbewerbslandschaft
Der Biomassestrom-Markt ist auf Versorger, Anlagenlieferanten und Abfallwirtschaftsunternehmen verteilt. Er umfasst Betreiber, die Erzeugungsanlagen besitzen, Hersteller, die Kessel und Steuerungen liefern, sowie Unternehmen, die Abfälle sammeln oder verarbeiten. Drax, Vattenfall, E.ON und RWE betreiben oder verwalten wichtige europäische Stromanlagen. ENGIE, Enel und EDF haben biomassebezogene Aktivitäten innerhalb breiterer Energieportfolios. Valmet, ANDRITZ, Babcock & Wilcox, Mitsubishi Heavy Industries, Siemens Energy und Hitachi Zosen liefern Ingenieurleistungen oder Ausrüstungen. Veolia und SUEZ verbinden Abfallwirtschaft mit Energierückgewinnung. Der Wettbewerb umfasst Brennstoffbeschaffung, Anlagenumrüstungsfähigkeit, Projektentwicklung und Dienstleistungen für den Netzbetrieb. Die Bandbreite der Geschäftsmodelle bedeutet, dass Unternehmen nicht bei jedem Projekt oder an jedem Standort zu denselben Bedingungen konkurrieren.
Die Umrüstung von Kohle auf Biomasse ist eine zentrale Strategie im Biomassestrom-Markt, da sie das Risiko gestrandeter Vermögenswerte begrenzen kann. Die Integration von Abfallströmen kann die Rohstoffsicherheit verbessern und gleichzeitig Einnahmen aus der Abfallwirtschaft generieren. Netzdienstleistungen wie Trägheit, Reserve und Spannungsunterstützung können Einnahmen über den Stromverkauf hinaus liefern. Drax diversifiziert in Batteriespeicher, Solar- und Windenergie, da sich sein Biomasse-Erlösmodell ändert. Ab April 2027 wird sein gedeckelter Differenzvertrag 109,9 GBP/MWh in realen Preisen von 2012 betragen. Das Unternehmen erwartet, dass Biomasse bis 2029 von 65 % auf 35 % seines Portfolios sinken wird.
Valmets Arbeit an Fortums Zabrze-Umrüstung ist ein Beispiel dafür, wie Anlagenlieferanten von KWK-Übergangsprojekten profitieren. Sein Kesselauftrag für Cheng Loong in Taiwan ist ein weiteres Beispiel dafür, wie Lieferanten die industrielle Dekarbonisierung unterstützen. erex' Cao-Ngan-Mitverbrennungstest zeigt, wie Entwickler Betriebserfahrungen vor der kommerziellen Inbetriebnahme sammeln. Kleinere Unternehmen wie Thermax und Ameresco konkurrieren durch lokal integrierte Entwicklung und Betrieb. Prozesssteuerungen, Vergasungsverbesserungen und Torrefizierung bleiben Bereiche für technische Differenzierung. Der Biomassestrom-Markt umfasst daher Unternehmen mit unterschiedlichen Positionen in der Stromerzeugung, Ausrüstung und Abfallverwertung. Ihre Entscheidungen können von der lokalen Brennstoffverfügbarkeit, dem Anlagenalter, den Netzbedürfnissen, den politischen Rahmenbedingungen und der industriellen Wärmenachfrage abhängen. Dies macht Partnerschaften zwischen Versorgern, Brennstofflieferanten und Ingenieurbüros für die Projektdurchführung relevant.
Führende Unternehmen der Biomassestrom-Branche
Drax Group plc
Ørsted A/S
ENGIE SA
RWE AG
Enel SpA
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Einheit 2 des 46-MW-Biovéa-Biomassestrom-Kraftwerks der Côte d'Ivoire nahm den kommerziellen Betrieb auf und ist damit das größte Biomasse-Sauberenergieprojekt in Westafrika. Die Anlage erzeugt jährlich 348 Millionen kWh aus Palmstielen und Nussschalen.
- Januar 2026: erex und Vinacomin Power schlossen Biomasse-Mitverbrennungstests im Cao-Ngan-Kraftwerk ab und erreichten eine Mitverbrennungsrate von 30 %. Eine kommerzielle Biomasse-Mitverbrennung von 20 %–30 % in vietnamesischen Kohlekraftwerken wird ab dem Geschäftsjahr 2026 angestrebt.
- Dezember 2025: Valmet begann mit der Lieferung für Fortums 85 Millionen EUR teure Zabrze-KWK-Kohle-zu-Biomasse-Umrüstung in Polen und reduziert die jährlichen Kohlendioxidemissionen um 280.000 Tonnen.
- November 2025: Valmet erhielt einen Auftrag von der Cheng Loong Corporation für einen zirkulierenden Wirbelschichtkessel im Houli-Papierwerk in Taiwan und reduziert die jährlichen Kohlendioxidemissionen um 48.000 Tonnen.


Globaler Biomassestrom-Markt Berichtsumfang
Biomassestrom ist die Erzeugung von Strom und/oder Wärme aus organischen Materialien biologischen Ursprungs, wie Holzrückständen, landwirtschaftlichen Abfällen, Tiermist, organischen Siedlungsabfällen und dedizierten Energiepflanzen. Biomasse kann durch Technologien wie direkte Verbrennung, Vergasung, anaerobe Vergärung und Mitverbrennung in Strom umgewandelt werden. Biomassestrom gilt als erneuerbare Energiequelle, wenn die Biomasse nachhaltig gewonnen und bewirtschaftet wird, da das organische Material durch natürliche oder bewirtschaftete biologische Prozesse erneuert werden kann.
Der globale Biomassestrom-Markt ist nach Rohstoff, Technologie, Kapazität, Anwendung und Geografie segmentiert. Nach Rohstoff ist der Markt in feste Biomasse, Biogas und flüssige Biomasse segmentiert. Nach Technologie ist der Markt in Verbrennung, Vergasung, anaerobe Vergärung, Mitverbrennung und andere Technologien segmentiert. Nach Kapazität ist der Markt in unter 1 MW, 1–10 MW, 10–50 MW, 50–100 MW und über 100 MW segmentiert. Nach Anwendung ist der Markt in Wohnbereich, Gewerbe, Industrie und Versorgungsmaßstab segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Biomassestrom-Markt in 26 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) bereitgestellt.
| Feste Biomasse |
| Biogas |
| Flüssige Biomasse |
| Verbrennung |
| Vergasung |
| Anaerobe Vergärung |
| Mitverbrennung |
| Kraft-Wärme-Kopplung (KWK) |
| Deponiegas-zu-Strom |
| Andere Technologien |
| Unter 1 MW |
| 1–10 MW |
| 10–50 MW |
| 50–100 MW |
| Über 100 MW |
| Wohnbereich |
| Gewerbe |
| Industrie |
| Stromerzeugung im Versorgungsmaßstab |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Rohstoff | Feste Biomasse | |
| Biogas | ||
| Flüssige Biomasse | ||
| Nach Technologie | Verbrennung | |
| Vergasung | ||
| Anaerobe Vergärung | ||
| Mitverbrennung | ||
| Kraft-Wärme-Kopplung (KWK) | ||
| Deponiegas-zu-Strom | ||
| Andere Technologien | ||
| Nach Kapazität | Unter 1 MW | |
| 1–10 MW | ||
| 10–50 MW | ||
| 50–100 MW | ||
| Über 100 MW | ||
| Nach Anwendung | Wohnbereich | |
| Gewerbe | ||
| Industrie | ||
| Stromerzeugung im Versorgungsmaßstab | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Biomassestrom-Markt?
Der Sektor wird im Jahr 2026 auf 127,75 Milliarden USD geschätzt und soll bis 2031 einen Wert von 171,02 Milliarden USD erreichen, mit einem Wachstum von 6,01 % CAGR.
Was treibt die Biomassestrom-Nachfrage bis 2031 an?
Die Nachfrage wird durch den Bedarf an regelbarer Erzeugung, Abfallwirtschaftsvorschriften, industrielle Kraft-Wärme-Kopplung und Kohleumrüstungsmöglichkeiten gestützt. Diese Bedürfnisse sind am stärksten dort, wo Stromsysteme zuverlässige Leistung erfordern und Industriestandorte sowohl Strom als auch Wärme benötigen.
Welcher Rohstoff wächst am schnellsten im Biomassestrom-Bereich?
Biogas soll bis 2031 mit einem CAGR von 9,3 % wachsen. Das Wachstum ist mit Siedlungsabfällen, Viehgülle, agroindustriellen Abwässern und Vorschriften verbunden, die die Methanrückgewinnung und eine bessere Abfallbehandlung fördern.
Welche Technologie wächst bis 2031 am schnellsten?
Anaerobe Vergärung soll bis 2031 mit einem CAGR von 8,1 % wachsen. Sie kann Einnahmen aus Abfalldienstleistungen mit Einnahmen aus dem Stromverkauf kombinieren, wenn eine zuverlässige lokale Rohstoffsammlung vorhanden ist.
Welche Region wächst am schnellsten im Biomassestrom-Bereich?
Asien-Pazifik soll bis 2031 mit einem CAGR von 7,9 % wachsen, nachdem es im Jahr 2025 einen Umsatzanteil von 39,2 % gehalten hat. Die Region kombiniert Chinas installierte Kapazität, japanische Projekte, indische Reststoffe und Kohle-Mitverbrennungsaktivitäten.
Warum sind KWK-Projekte für Industrienutzer wichtig?
KWK kann Strom und Prozesswärme an derselben Anlage bereitstellen und Herstellern helfen, den Einsatz fossiler Brennstoffe zu reduzieren. Dies ist relevant für Papier-, Chemie-, Zucker- und Zementstandorte mit anhaltendem Wärmebedarf.
Seite zuletzt aktualisiert am:



