
Tamaño y Participación del Mercado de Energía de Biomasa
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 127.75 Mil millones de dólares |
| Tamaño del Mercado (2031) | 171.02 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.01 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía de Biomasa por Mordor Intelligence
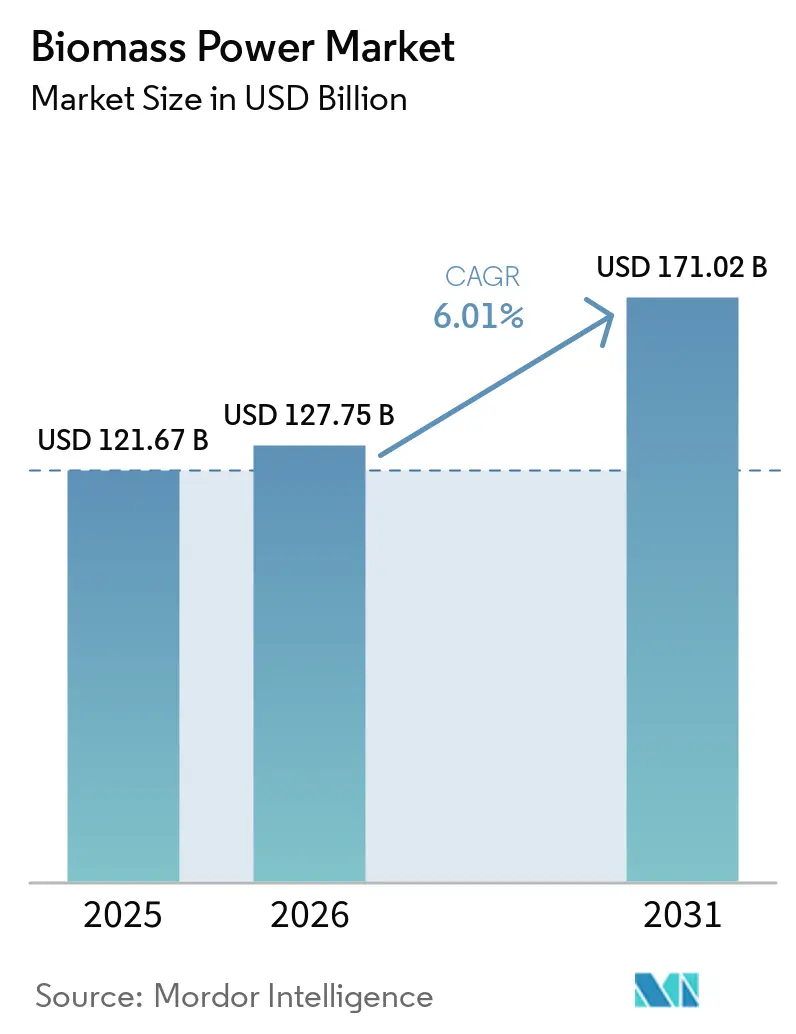
Se espera que el tamaño del Mercado de Energía de Biomasa crezca de 121,67 mil millones de USD en 2025 a 127,75 mil millones de USD en 2026 y se prevé que alcance 171,02 mil millones de USD en 2031 a una CAGR del 6,01% durante 2026-2031. El mercado de energía de biomasa apoya los sistemas de energía que necesitan electricidad cuando la producción solar y eólica es limitada. Su valor está cada vez más vinculado a la generación flexible, la estabilidad de la red y el suministro de calor industrial, más que a las ventas de electricidad por sí solas. El apoyo de las políticas se está orientando hacia proyectos que utilizan residuos, flujos de desechos y materias primas certificadas. Las conversiones de carbón y la co-combustión permiten a los operadores reutilizar turbinas y conexiones a la red mientras reducen el uso del carbón. Las normas de sostenibilidad de las materias primas, los costos de la cadena de suministro y los menores costos de la energía solar, eólica y de almacenamiento seguirán influyendo en la selección de proyectos y los rendimientos de las inversiones.
Conclusiones Clave del Informe
- Por materia prima, la biomasa sólida tuvo una participación de ingresos del 67,5% en 2025, mientras que se prevé que el biogás crezca a una CAGR del 9,3% hasta 2031.
- Por tecnología, la combustión tuvo una participación de ingresos del 62,3% en 2025, mientras que se prevé que la digestión anaeróbica crezca a una CAGR del 8,1% hasta 2031.
- Por capacidad, las plantas de más de 100 MW tuvieron una participación de ingresos del 31,7% en 2025, mientras que se prevé que el segmento de 1–10 MW crezca a una CAGR del 7,5% hasta 2031.
- Por aplicación, la generación de energía a escala de servicios públicos tuvo una participación de ingresos del 58,4% en 2025, mientras que se prevé que el segmento comercial crezca a una CAGR del 7,1% hasta 2031.
- Por geografía, Asia-Pacífico tuvo una participación de ingresos del 39,2% en 2025 y se prevé que crezca a una CAGR del 7,9% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Energía de Biomasa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Energía Renovable Despachable para la Flexibilidad de la Red | +1.80% | Global; concentrado en la UE, Reino Unido, Japón, Corea del Sur | Mediano plazo (2–4 años) |
| Mandatos de Gestión de Residuos y Economía Circular | +1.10% | UE, Asia Oriental, Asia del Sur y Sudeste Asiático | Mediano plazo (2–4 años) |
| Descarbonización Industrial de Cogeneración de Calor y Energía | +0.80% | UE (Polonia, Alemania, Finlandia), Japón, Taiwán, India | Corto a mediano plazo (≤ 4 años) |
| Estándares de Cartera Renovable e Incentivos de Cero Emisiones Netas | +0.70% | América del Norte, APAC (China, India, Vietnam), UE | Largo plazo (≥ 4 años) |
| Reconversión de Plantas de Carbón Mediante Co-combustión de Biomasa | +0.60% | China, Vietnam, Japón, Bulgaria, Australia | Mediano plazo (2–4 años) |
| Monetización de Residuos de Bajo Valor en Regiones Agrícolas | +0.50% | Sudeste Asiático, India, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Energía Renovable Despachable para la Flexibilidad de la Red
El mercado de energía de biomasa se beneficia de la generación que puede programarse independientemente de las condiciones meteorológicas. Un estudio de 2025 para la Asociación de Energías Renovables encontró que la biomasa podría proporcionar hasta 5,5 GW de capacidad firme en Gran Bretaña. Esto equivalía al 90% de la capacidad nuclear operativa del país. El estudio también encontró que la producción eólica cayó por debajo del 11% de la capacidad nominal durante períodos de 6 horas o más en 30 ocasiones en el año hasta marzo de 2024. Mantener disponible la capacidad de biomasa podría reducir los costos del Mercado de Capacidad del Reino Unido en 900 millones de GBP en 2028/29. Austria, Dinamarca, Finlandia, Suecia y Alemania han incluido la bioenergía flexible en las vías nacionales de descarbonización para reemplazar la capacidad de carbón despachable que se retira antes de que haya suficiente almacenamiento y otra capacidad firme disponible[1]IEA Bioenergy Task 44, "Expectativas sobre la Bioenergía Flexible en Diferentes Países," IEA Bioenergy, ieabioenergy.com.
Mandatos de Gestión de Residuos y Economía Circular
Las normativas sobre residuos están haciendo que los residuos municipales, los efluentes agroindustriales y el estiércol ganadero sean más valiosos como materias primas energéticas. La Asociación Europea de Biogás informó compromisos de inversión en biometano por valor de 36 mil millones de EUR en 2026, en comparación con 28 mil millones de EUR en el año anterior. Estos compromisos apuntan a 9 mil millones de metros cúbicos de capacidad de producción anual para 2030[2]Asociación Europea de Biogás, "Perspectivas de Inversión en Biometano de la EBA 2026," Asociación Europea de Biogás, europeanbiogas.eu. Los residuos orgánicos pueden proporcionar tanto una solución de eliminación como una fuente de combustible. Esto puede reducir los costos de las materias primas para los proyectos de digestión anaeróbica en comparación con los proyectos que utilizan cultivos energéticos dedicados o biomasa virgen. El mercado de energía de biomasa tiene, por tanto, una oportunidad donde la política de residuos, los sistemas de recolección local y la demanda de energía están alineados.
Descarbonización Industrial de Cogeneración de Calor y Energía
Los proyectos industriales de cogeneración de calor y energía pueden reemplazar el calor de combustibles fósiles y la electricidad de la red en el mismo emplazamiento. Valmet comenzó la entrega en diciembre de 2025 para la conversión de cogeneración de calor y energía de Zabrze de Fortum, valorada en 85 millones de EUR, en Polonia. El proyecto reemplazará el carbón con biomasa forestal certificada y se espera que reduzca las emisiones anuales de dióxido de carbono en 280.000 toneladas[3]Valmet Oyj, "Valmet en un Papel Clave para Descarbonizar la Planta de Cogeneración de Calor y Energía de Zabrze de Fortum en Polonia," Valmet Oyj, prnewswire.com. Valmet también recibió un pedido en noviembre de 2025 para una caldera de lecho fluidizado circulante en la planta de papel Houli de Cheng Loong Corporation en Taiwán. La empresa declaró que la instalación reducirá las emisiones anuales de dióxido de carbono en 48.000 toneladas y creará el mayor sistema de cogeneración de energía de biomasa de Taiwán. La cogeneración de calor y energía de biomasa puede servir a los fabricantes donde las necesidades de calor de proceso siguen siendo difíciles de electrificar a gran escala.
Reconversión de Plantas de Carbón Mediante Co-combustión de Biomasa
La conversión de carbón a biomasa puede utilizar las turbinas, los enlaces a la red y la infraestructura de transmisión existentes. Esto puede reducir los requisitos de capital en comparación con una nueva planta de energía. En 2025, la Unidad 2 de CHN Energy en la Planta de Energía de Qingyuan en Guangdong se convirtió en la primera unidad ultrasupercrítica de 1 GW de China en alcanzar una tasa de sustitución térmica de biomasa del 10%. El proyecto abordó los problemas de almacenamiento, pulverización y transporte asociados con la materia prima de biomasa. En enero de 2026, erex y Vinacomin Power completaron una prueba de co-combustión del 30% en la Planta de Energía de Cao Ngan en Vietnam. El resultado superó el objetivo original del 20%, y las empresas apuntan a una co-combustión comercial del 20%–30% en plantas de carbón vietnamitas a partir del ejercicio fiscal 2026[4]erex Co., Ltd., "Prueba Conjunta Completada con Vinacomin Power Holdings de Vietnam," erex, erex.co.jp. Estos proyectos desarrollan la logística de combustible, el manejo de cenizas y las prácticas operativas que podrían respaldar conversiones completas posteriores.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sostenibilidad de las Materias Primas y Usos Competitivos del Suelo | -0.90% | UE, América del Norte, Sudeste Asiático | Largo plazo (≥ 4 años) |
| Logística de Materias Primas Estacionales y Distribuidas | -0.50% | India, Sudeste Asiático, América del Sur | Mediano plazo (2–4 años) |
| Competencia de Costos de Energía Solar, Eólica y de Almacenamiento | -0.80% | Global; particularmente APAC, América del Norte | Mediano a largo plazo (2–5 años) |
| Dependencia de Políticas y Créditos de Carbono | -0.40% | UE, Reino Unido, Japón, Corea del Sur | Corto a mediano plazo (≤ 4 años) |
| Fuente: Mordor Intelligence | |||
Sostenibilidad de las Materias Primas y Usos Competitivos del Suelo
La certificación de materias primas y la competencia por el suelo siguen siendo restricciones persistentes para el mercado de energía de biomasa. El Instituto de Recursos Mundiales encontró que la demanda de biomasa en energía, combustible de aviación y productos químicos industriales podría superar el suministro sostenible. También encontró que los cultivos energéticos dedicados pueden crear riesgo de cambio indirecto en el uso del suelo cuando desplazan ecosistemas naturales. El Centro Conjunto de Investigación de la Comisión Europea documentó las demandas competitivas de los usos energéticos, alimentarios y materiales de la biomasa en la Unión Europea. Su informe enfatizó la gobernanza que da prioridad a los usos en cascada de mayor valor antes del uso energético. Los desarrolladores necesitan cada vez más cadenas de suministro trazables y certificación reconocida para asegurar contratos de compra a largo plazo y financiamiento.
Competencia de Costos de Energía Solar, Eólica y de Almacenamiento
Los menores costos de la energía solar, eólica y de las baterías presionan a los proyectos de electricidad de biomasa que dependen de esquemas de apoyo. Este efecto es más fuerte donde los proyectos compiten principalmente en los precios de la energía entregada. Japón está excluyendo las nuevas plantas de biomasa leñosa de 10 MW o más que utilizan madera general de la tarifa de alimentación y el apoyo de la prima de alimentación a partir del ejercicio fiscal 2026. Las instalaciones más pequeñas y las plantas que utilizan materias primas basadas en residuos siguen siendo elegibles según la dirección de política descrita en el borrador de investigación suministrado. El mercado de energía de biomasa puede responder centrándose en el apoyo a la red, la captura de carbono y el calor de proceso industrial. Estos servicios son distintos de la producción de energía intermitente y pueden tener fuentes de valor separadas. El caso del proyecto resultante depende de si esos servicios son reconocidos en los contratos y las reglas del mercado.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima: La Biomasa Sólida Lidera Mientras el Biogás Gana Impulso
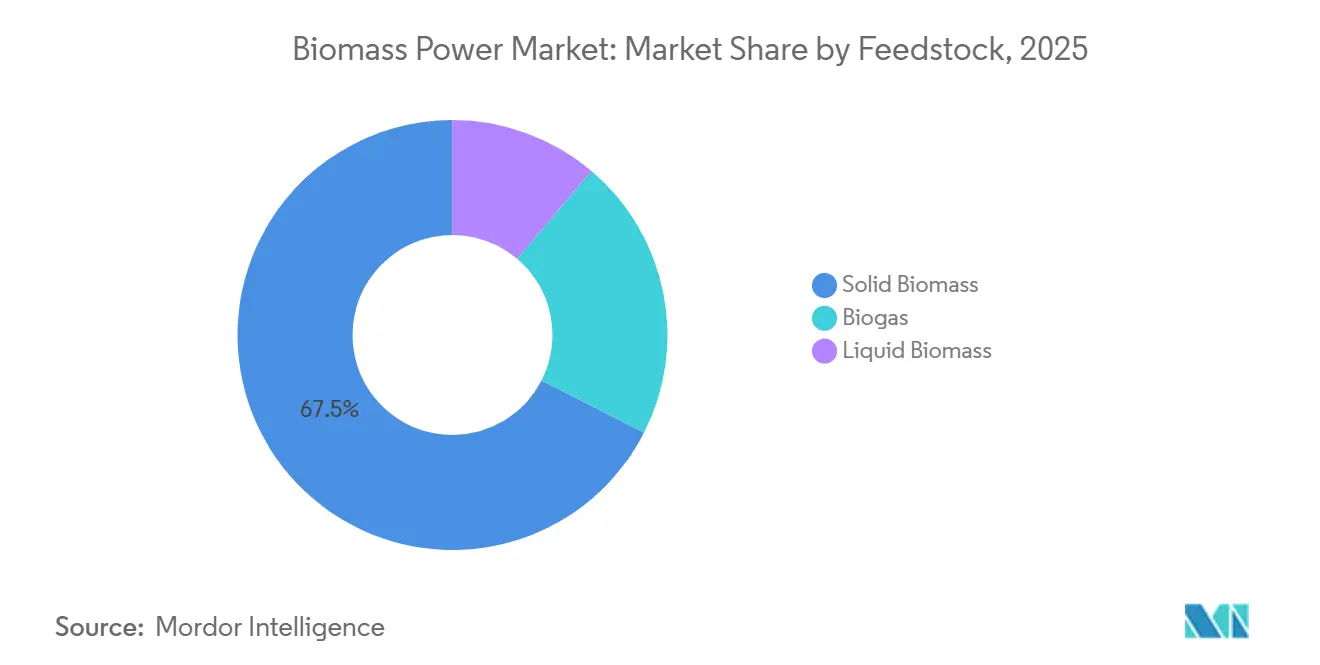
La biomasa sólida tuvo el 67,5% de la participación del mercado de energía de biomasa en 2025. Su posición refleja las cadenas de suministro de pellets de madera establecidas, los activos de combustión dedicados y los vínculos comerciales desde América del Norte y los países bálticos hasta Europa y Asia. La biomasa líquida sigue concentrada en entornos agroindustriales. El bagazo de caña de azúcar de Brasil contribuyó a la base de capacidad de bioenergía del país en 2024. La biomasa sólida sigue siendo importante para las grandes plantas con especificaciones de combustible predecibles. Su posición a largo plazo dependerá de las prácticas forestales sostenibles, la certificación y la disponibilidad de residuos.
Se prevé que el biogás crezca a una CAGR del 9,3% hasta 2031. El mercado de energía de biomasa se beneficia donde los residuos municipales, el estiércol ganadero y los efluentes agroindustriales pueden utilizarse como materias primas locales. La capacidad europea de biometano alcanzó 8,2 mil millones de metros cúbicos por año a mediados de 2026. El total informado fue más de 1.000 millones de metros cúbicos superior al del año anterior, respaldado por compromisos de inversión de 36 mil millones de EUR. Estas materias primas pueden evitar las preocupaciones sobre el uso del suelo asociadas con los cultivos energéticos dedicados. Esto da a los proyectos basados en residuos una mejor adecuación con los marcos de sostenibilidad emergentes.


Por Tecnología: La Combustión Mantiene la Escala Mientras la Digestión Anaeróbica Crece
La combustión tuvo una participación de ingresos del 62,3% en 2025. Las calderas de combustión directa y los sistemas de lecho fluidizado circulante siguen siendo opciones establecidas para instalaciones de servicios públicos e industriales. Los sistemas de combustión pueden utilizar combustibles sólidos a gran escala. La gasificación y la co-combustión están recibiendo atención a medida que avanzan los calendarios de retiro del carbón. Pueden reutilizar turbinas e interconexiones a la red en ubicaciones de carbón convertidas. El gas de vertedero, la cogeneración de calor y energía de biomasa y otras rutas de conversión sirven a flujos de residuos localizados y necesidades energéticas específicas.
Se prevé que la digestión anaeróbica crezca a una CAGR del 8,1% hasta 2031. El mercado de energía de biomasa puede utilizar esta tecnología donde las obligaciones de eliminación de residuos y las políticas de control del metano crean una disponibilidad constante de materias primas. Un estudio revisado por pares de 2025 evaluó la digestión anaeróbica de residuos agrícolas en el Sudeste Asiático. Identificó a Indonesia, Malasia y Vietnam como ubicaciones prioritarias según su economía modelada. Los proyectos de digestión anaeróbica pueden obtener tarifas de vertido de residuos además de ingresos por ventas de electricidad. Esto reduce la dependencia de una única fuente de ingresos. También puede hacer que los proyectos sean más atractivos para los inversores en infraestructura.
Por Capacidad: Las Grandes Plantas Proporcionan Escala Mientras las Plantas Más Pequeñas se Expanden
Las plantas de más de 100 MW representaron el 31,7% del tamaño del mercado de energía de biomasa en 2025. Estos activos a menudo sirven a redes nacionales y grandes sistemas industriales. La Central Eléctrica de Drax generó 15 TWh de sus 4 unidades de biomasa en 2025. Proporcionó 2,6 GW de capacidad despachable durante el año. El rango de 50–100 MW apoya a las empresas de servicios públicos regionales, particularmente donde la calefacción urbana proporciona una demanda estable. El rango de 10–50 MW es relevante para los parques industriales en Asia del Sur y Sudeste Asiático.
Se prevé que el segmento de 1–10 MW crezca a una CAGR del 7,5% hasta 2031. En esta parte del mercado de energía de biomasa, los compradores comerciales y de industria ligera utilizan estos sistemas para gestionar las tarifas de la red y suministrar calor. Las instalaciones de menos de 1 MW pueden apoyar el acceso a la electricidad en zonas rurales del África Subsahariana y Asia del Sur. Un consorcio liderado por Kansai Electric Power anunció una instalación de biomasa leñosa de 7,1 MW en Tochigi, Japón, en diciembre de 2025. El proyecto tiene como objetivo suministrar a Tokyo Metro a través de un acuerdo virtual de compra de energía. El acuerdo muestra cómo los compradores corporativos pueden apoyar proyectos más pequeños a través de nuevas estructuras de compra. También vincula el desarrollo de proyectos con la adquisición corporativa de energía limpia.
Por Aplicación: La Escala de Servicios Públicos Sigue Siendo Central Mientras Crece la Demanda Comercial
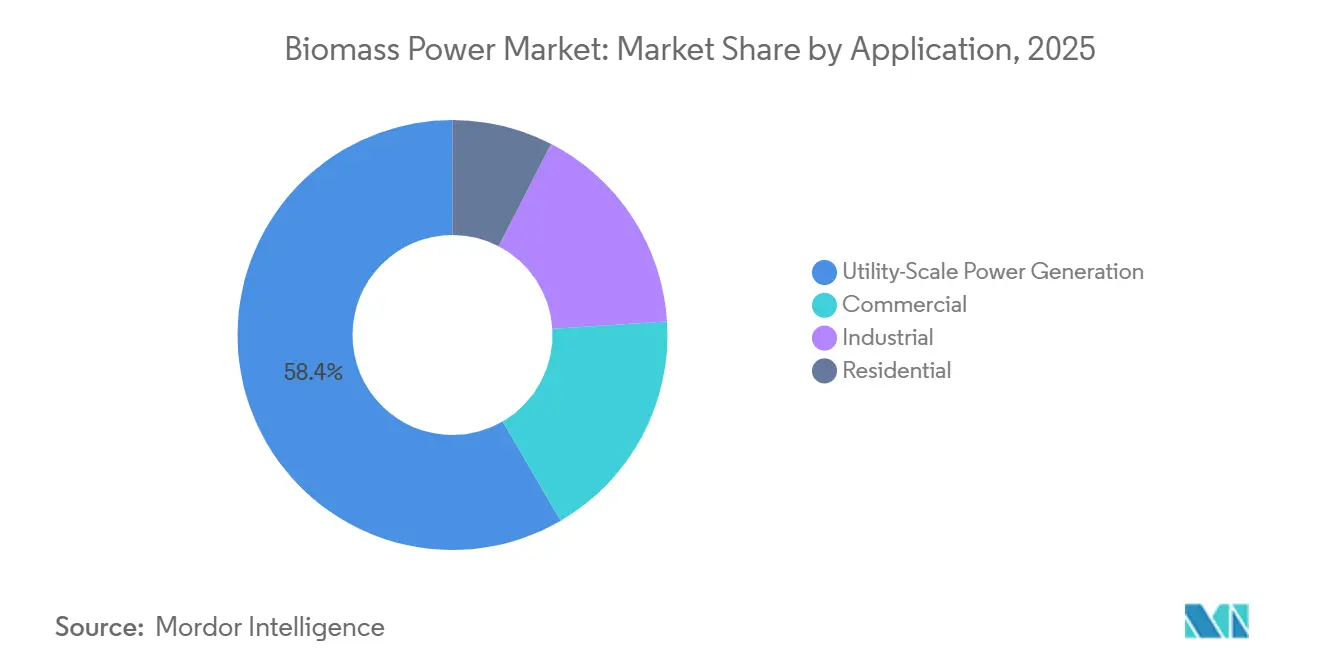
La generación de energía a escala de servicios públicos tuvo el 58,4% del mercado de energía de biomasa en 2025. Dentro del mercado de energía de biomasa, las grandes plantas apoyan la fiabilidad de la red en Europa, Asia-Pacífico y América del Norte. Pueden proporcionar producción durante los períodos en que la generación renovable variable es baja. Los usuarios industriales incluyen plantas de papel, plantas químicas, refinerías de azúcar e instalaciones de cemento. Estos usuarios pueden combinar el suministro de calor y electricidad a través de sistemas de cogeneración de calor y energía. La calefacción residencial en el norte y centro de Europa también añade a la demanda regional de materias primas de biomasa.
Se prevé que el segmento comercial crezca a una CAGR del 7,1% hasta 2031. El mercado de energía de biomasa está ganando demanda comercial de hospitales, universidades y campus de centros de datos que buscan energía continua baja en carbono. Nippon Steel Engineering comercializó un acuerdo de suministro de cogeneración de calor y energía de biomasa para los sitios del Grupo Shin-Etsu Chemical en Tailandia en febrero de 2025. El proyecto fue desarrollado bajo el Mecanismo de Crédito Conjunto de Japón. Este modelo une los compromisos de descarbonización corporativa con el suministro de energía localizado. También amplía la demanda más allá de la adquisición de servicios públicos. Los compradores comerciales pueden valorar tanto la fiabilidad como el suministro de calor en el sitio.
Análisis Geográfico
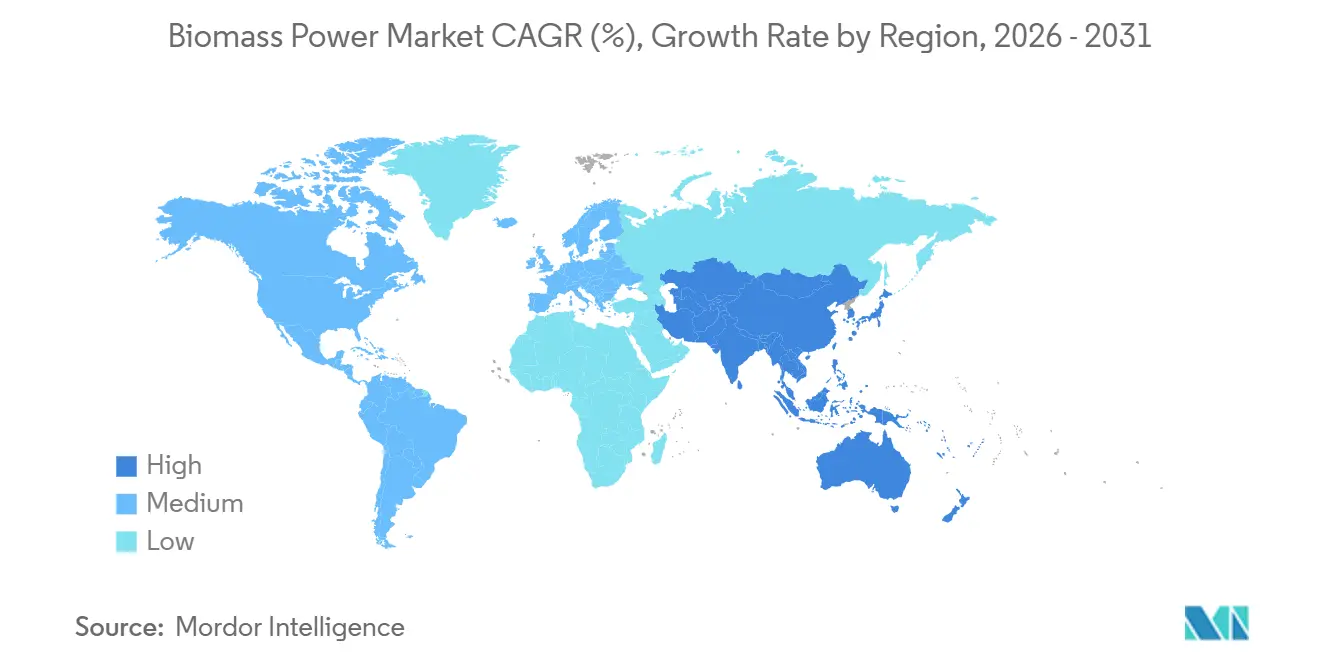
Asia-Pacífico tuvo el 39,2% de la participación del mercado de energía de biomasa en 2025 y se prevé que crezca a una CAGR del 7,9% hasta 2031. La capacidad instalada de bioenergía de China fue de 47,4 GW. Las nuevas incorporaciones se desaceleraron a 200 MW en 2025 desde 2,3 GW en 2021, según el borrador de investigación suministrado. Japón puso en servicio 2 plantas de 50 MW en 2025 y tiene capacidad adicional planificada. La capacidad instalada de bioenergía de India alcanzó 11,58 GW en el ejercicio fiscal 2025. India también tuvo un excedente estimado de 295 millones de toneladas de biomasa en el ejercicio fiscal 2025, lo que respalda una gran base de recursos potenciales.
Europa está reestructurando su mercado de energía de biomasa hacia la cogeneración de calor y energía, el biometano y la captura de carbono, en lugar de la electricidad de biomasa independiente. La legislación DDADUE de diciembre de 2025 de Francia transpuso partes del marco RED III de la Unión Europea. La legislación retira el apoyo público a ciertas instalaciones de biomasa exclusivamente eléctricas a partir de mediados de 2026. Polonia está atrayendo inversiones a través de conversiones de cogeneración de calor y energía en Zabrze y Częstochowa y a través de la expansión de la logística de biomasa en Polaniec. Una revisión académica de 2025 informó que la bioenergía representaba el 14% del suministro total de energía de Europa y el 60% de su mezcla de energías renovables. El cambio favorece los proyectos que ofrecen calor, gestión de residuos o beneficios de carbono junto con la energía.
América del Norte y del Sur dan al mercado de energía de biomasa bases de recursos en residuos forestales y bagazo de caña de azúcar. Canadá tiene más de 2.000 MW de energía de biomasa de residuos forestales, según el borrador de investigación suministrado. Brasil tenía 18 GW de capacidad de bioenergía, principalmente de cogeneración de bagazo de caña de azúcar, en 2024. El interés en la bioenergía con captura y almacenamiento de carbono está creciendo en los Estados Unidos. En África Occidental, la Unidad 2 del proyecto Biovéa de 46 MW de Costa de Marfil comenzó operaciones comerciales en julio de 2026. La instalación utiliza pecíolos de palma y cáscaras de nuez y se espera que genere 348 millones de kWh anuales. Marruecos, Sudáfrica y Egipto están identificados en el borrador de investigación suministrado como posibles próximas ubicaciones para el desarrollo.

Panorama Competitivo
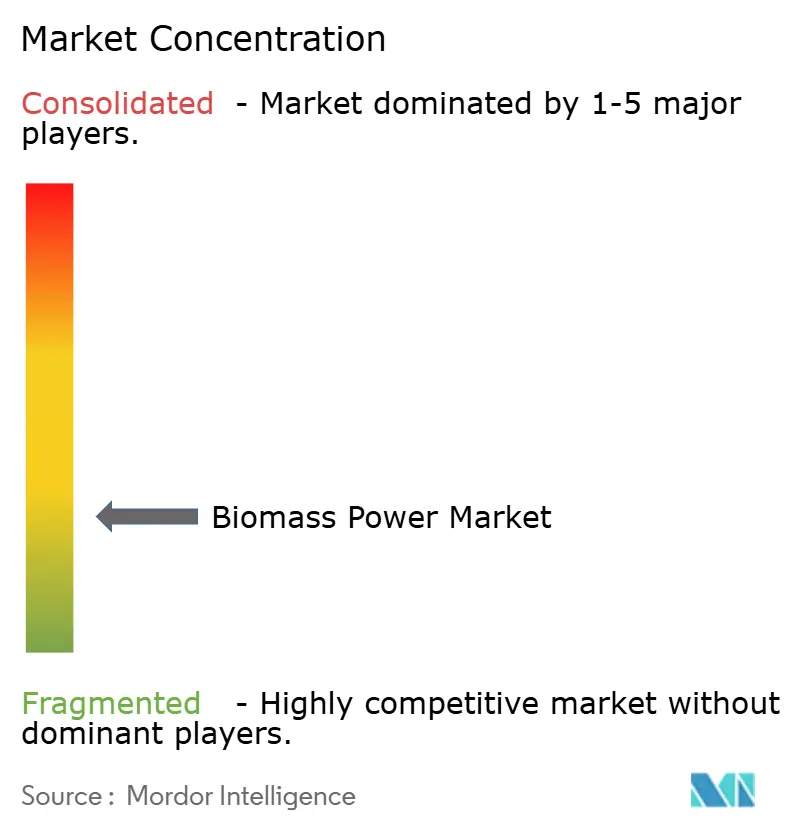
El mercado de energía de biomasa está fragmentado entre empresas de servicios públicos, proveedores de equipos y empresas de gestión de residuos. Contiene operadores que poseen activos de generación, fabricantes que suministran calderas y controles, y empresas que recolectan o procesan residuos. Drax, Vattenfall, E.ON y RWE operan o gestionan importantes activos de energía europeos. ENGIE, Enel y EDF tienen actividades relacionadas con la biomasa dentro de carteras energéticas más amplias. Valmet, ANDRITZ, Babcock & Wilcox, Mitsubishi Heavy Industries, Siemens Energy y Hitachi Zosen proporcionan ingeniería o equipos. Veolia y SUEZ conectan la gestión de residuos con la recuperación de energía. La competencia incluye la adquisición de combustible, la capacidad de conversión de plantas, el desarrollo de proyectos y los servicios para las operaciones de la red. La variedad de modelos de negocio significa que las empresas no compiten en los mismos términos en cada proyecto o ubicación.
La conversión de carbón a biomasa es una estrategia central en el mercado de energía de biomasa porque puede limitar la exposición a activos varados. La integración de flujos de residuos puede mejorar la seguridad de las materias primas al tiempo que proporciona ingresos por gestión de residuos. Los servicios de red como la inercia, la reserva y el soporte de voltaje pueden proporcionar ingresos más allá de las ventas de electricidad. Drax está diversificándose hacia el almacenamiento de baterías, la energía solar y la eólica a medida que cambia su modelo de ingresos de biomasa. A partir de abril de 2027, su contrato por diferencia con tope será de 109,9 GBP/MWh en términos reales de 2012. La empresa espera que la biomasa caiga del 65% al 35% de su cartera para 2029.
El trabajo de Valmet en la conversión de Zabrze de Fortum es un ejemplo de proveedores de equipos que se benefician de los proyectos de transición de cogeneración de calor y energía. Su pedido de caldera para Cheng Loong en Taiwán es otro ejemplo de proveedores que apoyan la descarbonización industrial. La prueba de co-combustión de Cao Ngan de erex muestra cómo los desarrolladores están adquiriendo experiencia operativa antes del despliegue comercial. Empresas más pequeñas como Thermax y Ameresco compiten a través del desarrollo y las operaciones integradas localmente. Los controles de proceso, las mejoras en la gasificación y la torrefacción siguen siendo áreas de diferenciación técnica. El mercado de energía de biomasa incluye, por tanto, empresas con diferentes posiciones en la generación de energía, los equipos y la recuperación de residuos. Sus decisiones pueden depender de la disponibilidad local de combustible, la antigüedad de la planta, las necesidades de la red, las normas de política y la demanda de calor industrial. Esto hace que las asociaciones entre empresas de servicios públicos, proveedores de combustible y empresas de ingeniería sean relevantes para la ejecución de proyectos.
Líderes de la Industria de Energía de Biomasa
Drax Group plc
Ørsted A/S
ENGIE SA
RWE AG
Enel SpA
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: La Unidad 2 de la planta de energía de biomasa Biovéa de 46 MW de Costa de Marfil comenzó operaciones comerciales, convirtiéndose en el mayor proyecto de energía limpia de biomasa en África Occidental. La instalación genera 348 millones de kWh anuales a partir de pecíolos de palma y cáscaras de nuez.
- Enero de 2026: erex y Vinacomin Power completaron pruebas de co-combustión de biomasa en la Planta de Energía de Cao Ngan logrando una proporción de co-combustión del 30%. Se apunta a una co-combustión comercial de biomasa del 20%–30% en plantas de carbón vietnamitas a partir del ejercicio fiscal 2026.
- Diciembre de 2025: Valmet comenzó la entrega para la conversión de carbón a biomasa de cogeneración de calor y energía de Zabrze de Fortum, valorada en 85 millones de EUR, en Polonia, reduciendo las emisiones anuales de dióxido de carbono en 280.000 toneladas.
- Noviembre de 2025: Valmet obtuvo un pedido de Cheng Loong Corporation para una caldera de lecho fluidizado circulante en la planta de papel Houli en Taiwán, reduciendo las emisiones anuales de dióxido de carbono en 48.000 toneladas.


Alcance del Informe del Mercado Global de Energía de Biomasa
La energía de biomasa es la generación de electricidad y/o calor a partir de materiales orgánicos de origen biológico, como residuos de madera, residuos agrícolas, estiércol animal, residuos orgánicos municipales y cultivos energéticos dedicados. La biomasa puede convertirse en electricidad mediante tecnologías como la combustión directa, la gasificación, la digestión anaeróbica y la co-combustión. La energía de biomasa se considera una fuente de energía renovable cuando la biomasa se obtiene y gestiona de forma sostenible, ya que el material orgánico puede reponerse mediante procesos biológicos naturales o gestionados.
El Mercado Global de Energía de Biomasa está segmentado por materia prima, tecnología, capacidad, aplicación y geografía. Por materia prima, el mercado está segmentado en biomasa sólida, biogás y biomasa líquida. Por tecnología, el mercado está segmentado en combustión, gasificación, digestión anaeróbica, co-combustión y otras tecnologías. Por capacidad, el mercado está segmentado en menos de 1 MW, 1–10 MW, 10–50 MW, 50–100 MW y más de 100 MW. Por aplicación, el mercado está segmentado en residencial, comercial, industrial y a escala de servicios públicos. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de energía de biomasa en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
| Biomasa Sólida |
| Biogás |
| Biomasa Líquida |
| Combustión |
| Gasificación |
| Digestión Anaeróbica |
| Co-combustión |
| Cogeneración de Calor y Energía |
| Gas de Vertedero para Generación de Energía |
| Otras Tecnologías |
| Por debajo de 1 MW |
| 1–10 MW |
| 10–50 MW |
| 50–100 MW |
| Por encima de 100 MW |
| Residencial |
| Comercial |
| Industrial |
| Generación de Energía a Escala de Servicios Públicos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Materia Prima | Biomasa Sólida | |
| Biogás | ||
| Biomasa Líquida | ||
| Por Tecnología | Combustión | |
| Gasificación | ||
| Digestión Anaeróbica | ||
| Co-combustión | ||
| Cogeneración de Calor y Energía | ||
| Gas de Vertedero para Generación de Energía | ||
| Otras Tecnologías | ||
| Por Capacidad | Por debajo de 1 MW | |
| 1–10 MW | ||
| 10–50 MW | ||
| 50–100 MW | ||
| Por encima de 100 MW | ||
| Por Aplicación | Residencial | |
| Comercial | ||
| Industrial | ||
| Generación de Energía a Escala de Servicios Públicos | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del Mercado de Energía de Biomasa?
El sector está estimado en 127,75 mil millones de USD en 2026 y se prevé que alcance 171,02 mil millones de USD en 2031, creciendo a una CAGR del 6,01%.
¿Qué está impulsando la demanda de energía de biomasa hasta 2031?
La demanda está respaldada por las necesidades de generación despachable, las normas de gestión de residuos, la cogeneración de calor y energía industrial y las oportunidades de conversión del carbón. Estas necesidades son más fuertes donde los sistemas de energía requieren una producción fiable y los sitios industriales necesitan tanto energía como calor.
¿Qué materia prima está creciendo más rápido en la energía de biomasa?
Se prevé que el biogás crezca a una CAGR del 9,3% hasta 2031. El crecimiento está vinculado a los residuos municipales, el estiércol ganadero, los efluentes agroindustriales y las normas que fomentan la recuperación de metano y una mejor gestión de los residuos.
¿Qué tecnología está creciendo más rápido hasta 2031?
Se prevé que la digestión anaeróbica crezca a una CAGR del 8,1% hasta 2031. Puede combinar ingresos de servicios de residuos con ingresos de ventas de electricidad cuando se dispone de una recolección local fiable de materias primas.
¿Qué región está creciendo más rápido en energía de biomasa?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,9% hasta 2031 tras tener una participación de ingresos del 39,2% en 2025. La región combina la capacidad instalada de China, los proyectos japoneses, los residuos indios y la actividad de co-combustión con carbón.
¿Por qu son importantes los proyectos de cogeneración de calor y energía para los usuarios industriales?
La cogeneración de calor y energía puede proporcionar electricidad y calor de proceso en la misma instalación, ayudando a los fabricantes a reducir el uso de combustibles fósiles. Esto es relevante para los sitios de papel, química, azúcar y cemento con necesidades continuas de calor.
Última actualización de la página el:



