
Tamanho e Participação do Mercado de Biomassa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
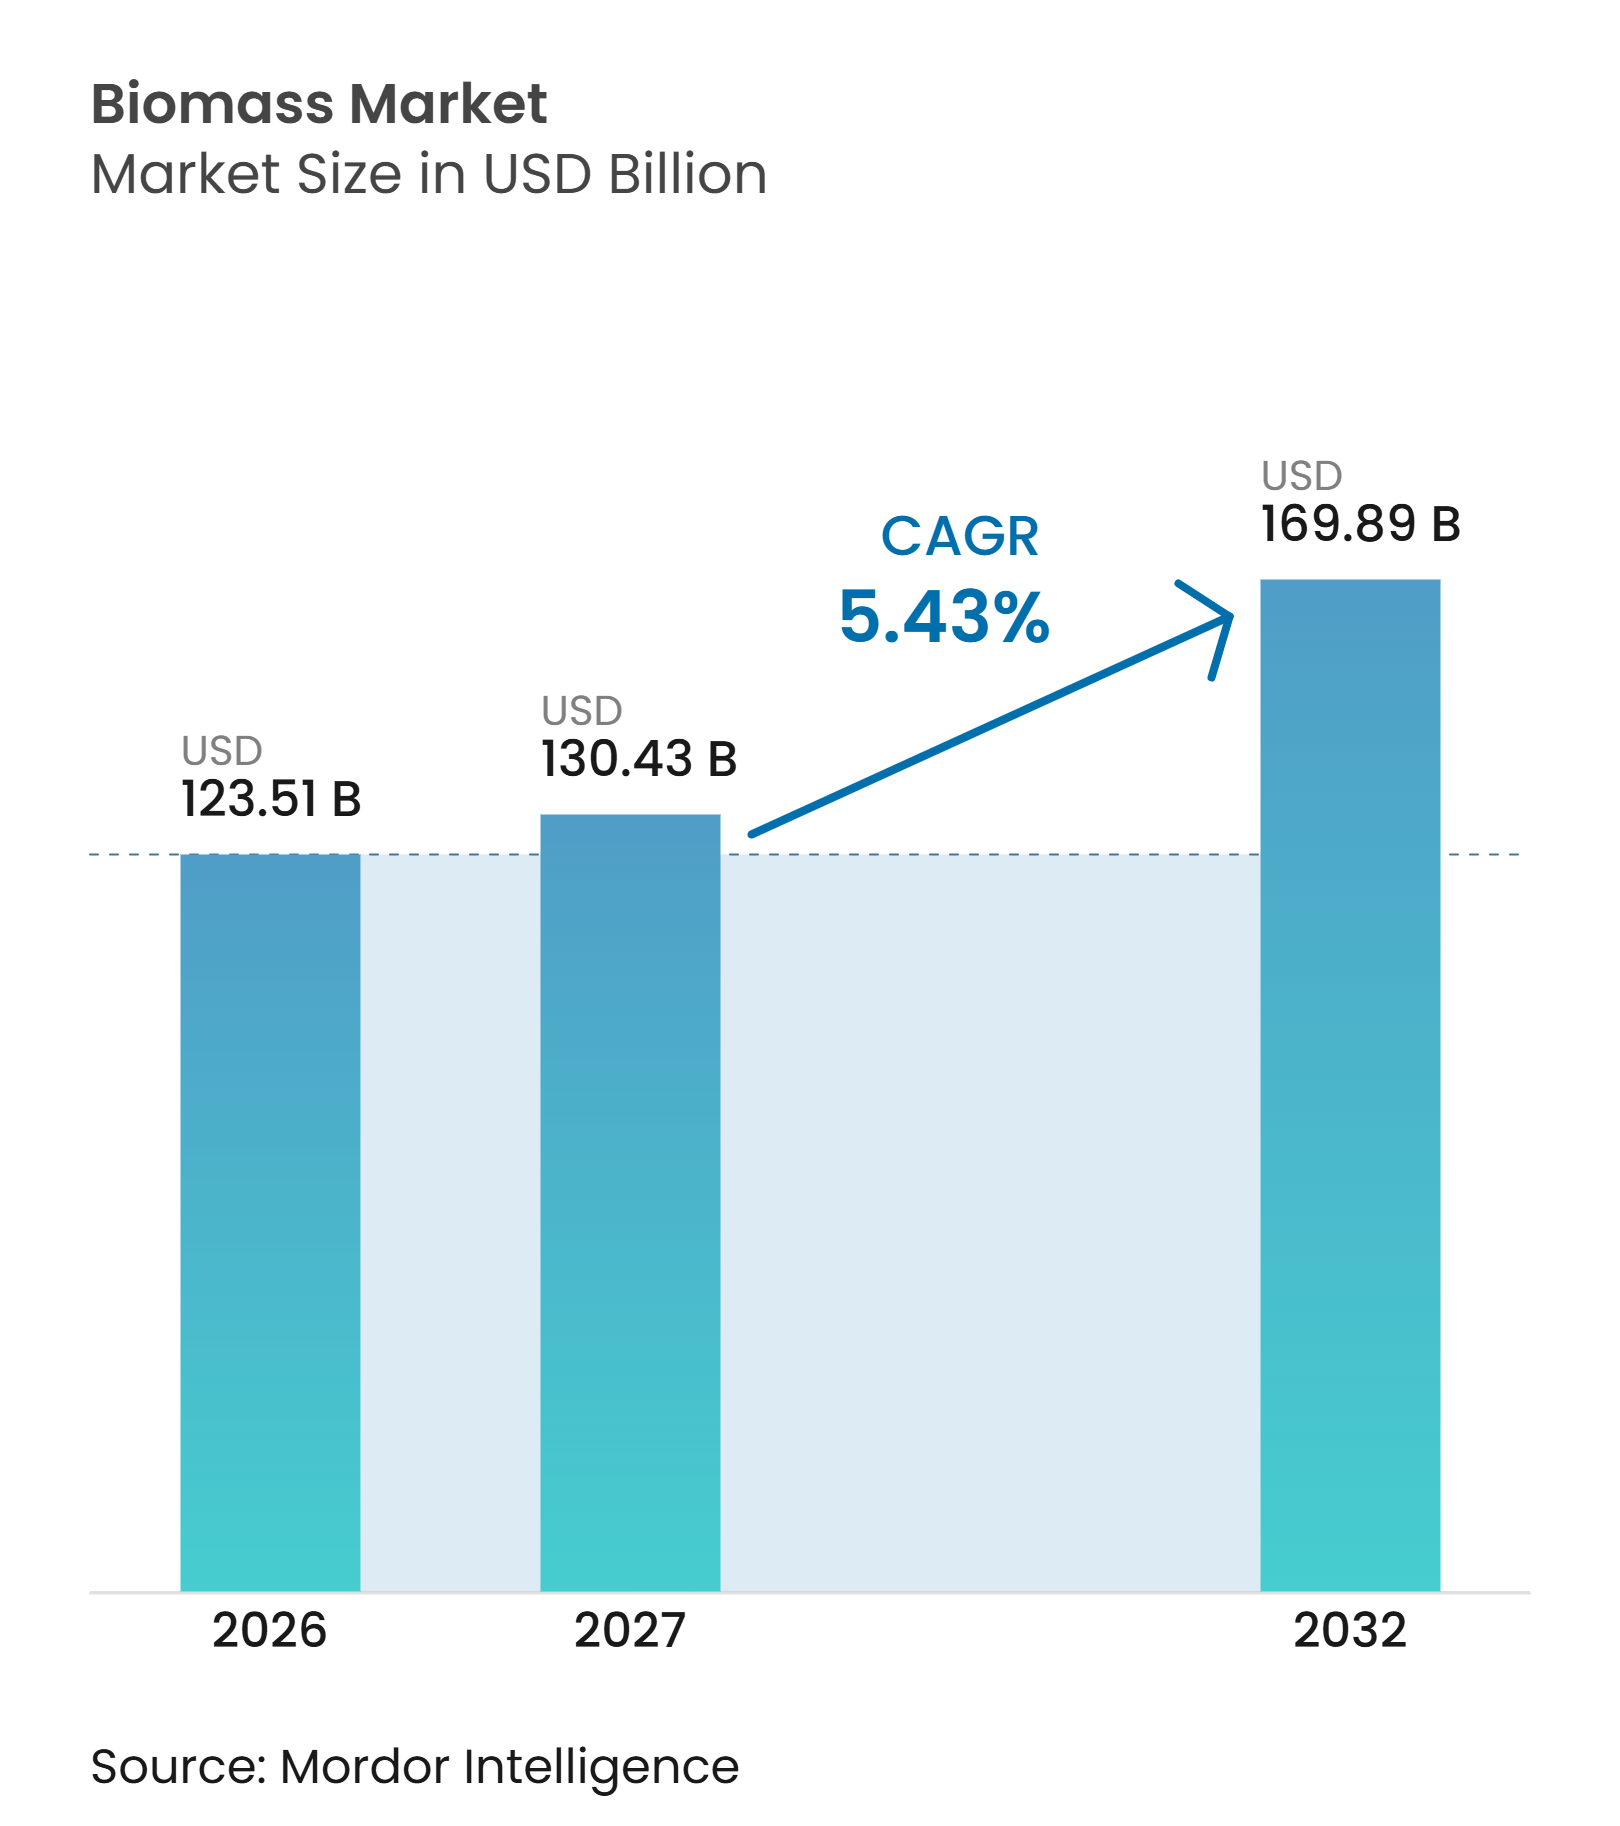
| Tamanho do Mercado (2027) | 130.43 Bilhões de dólares |
| Tamanho do Mercado (2032) | 169.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.43 % |
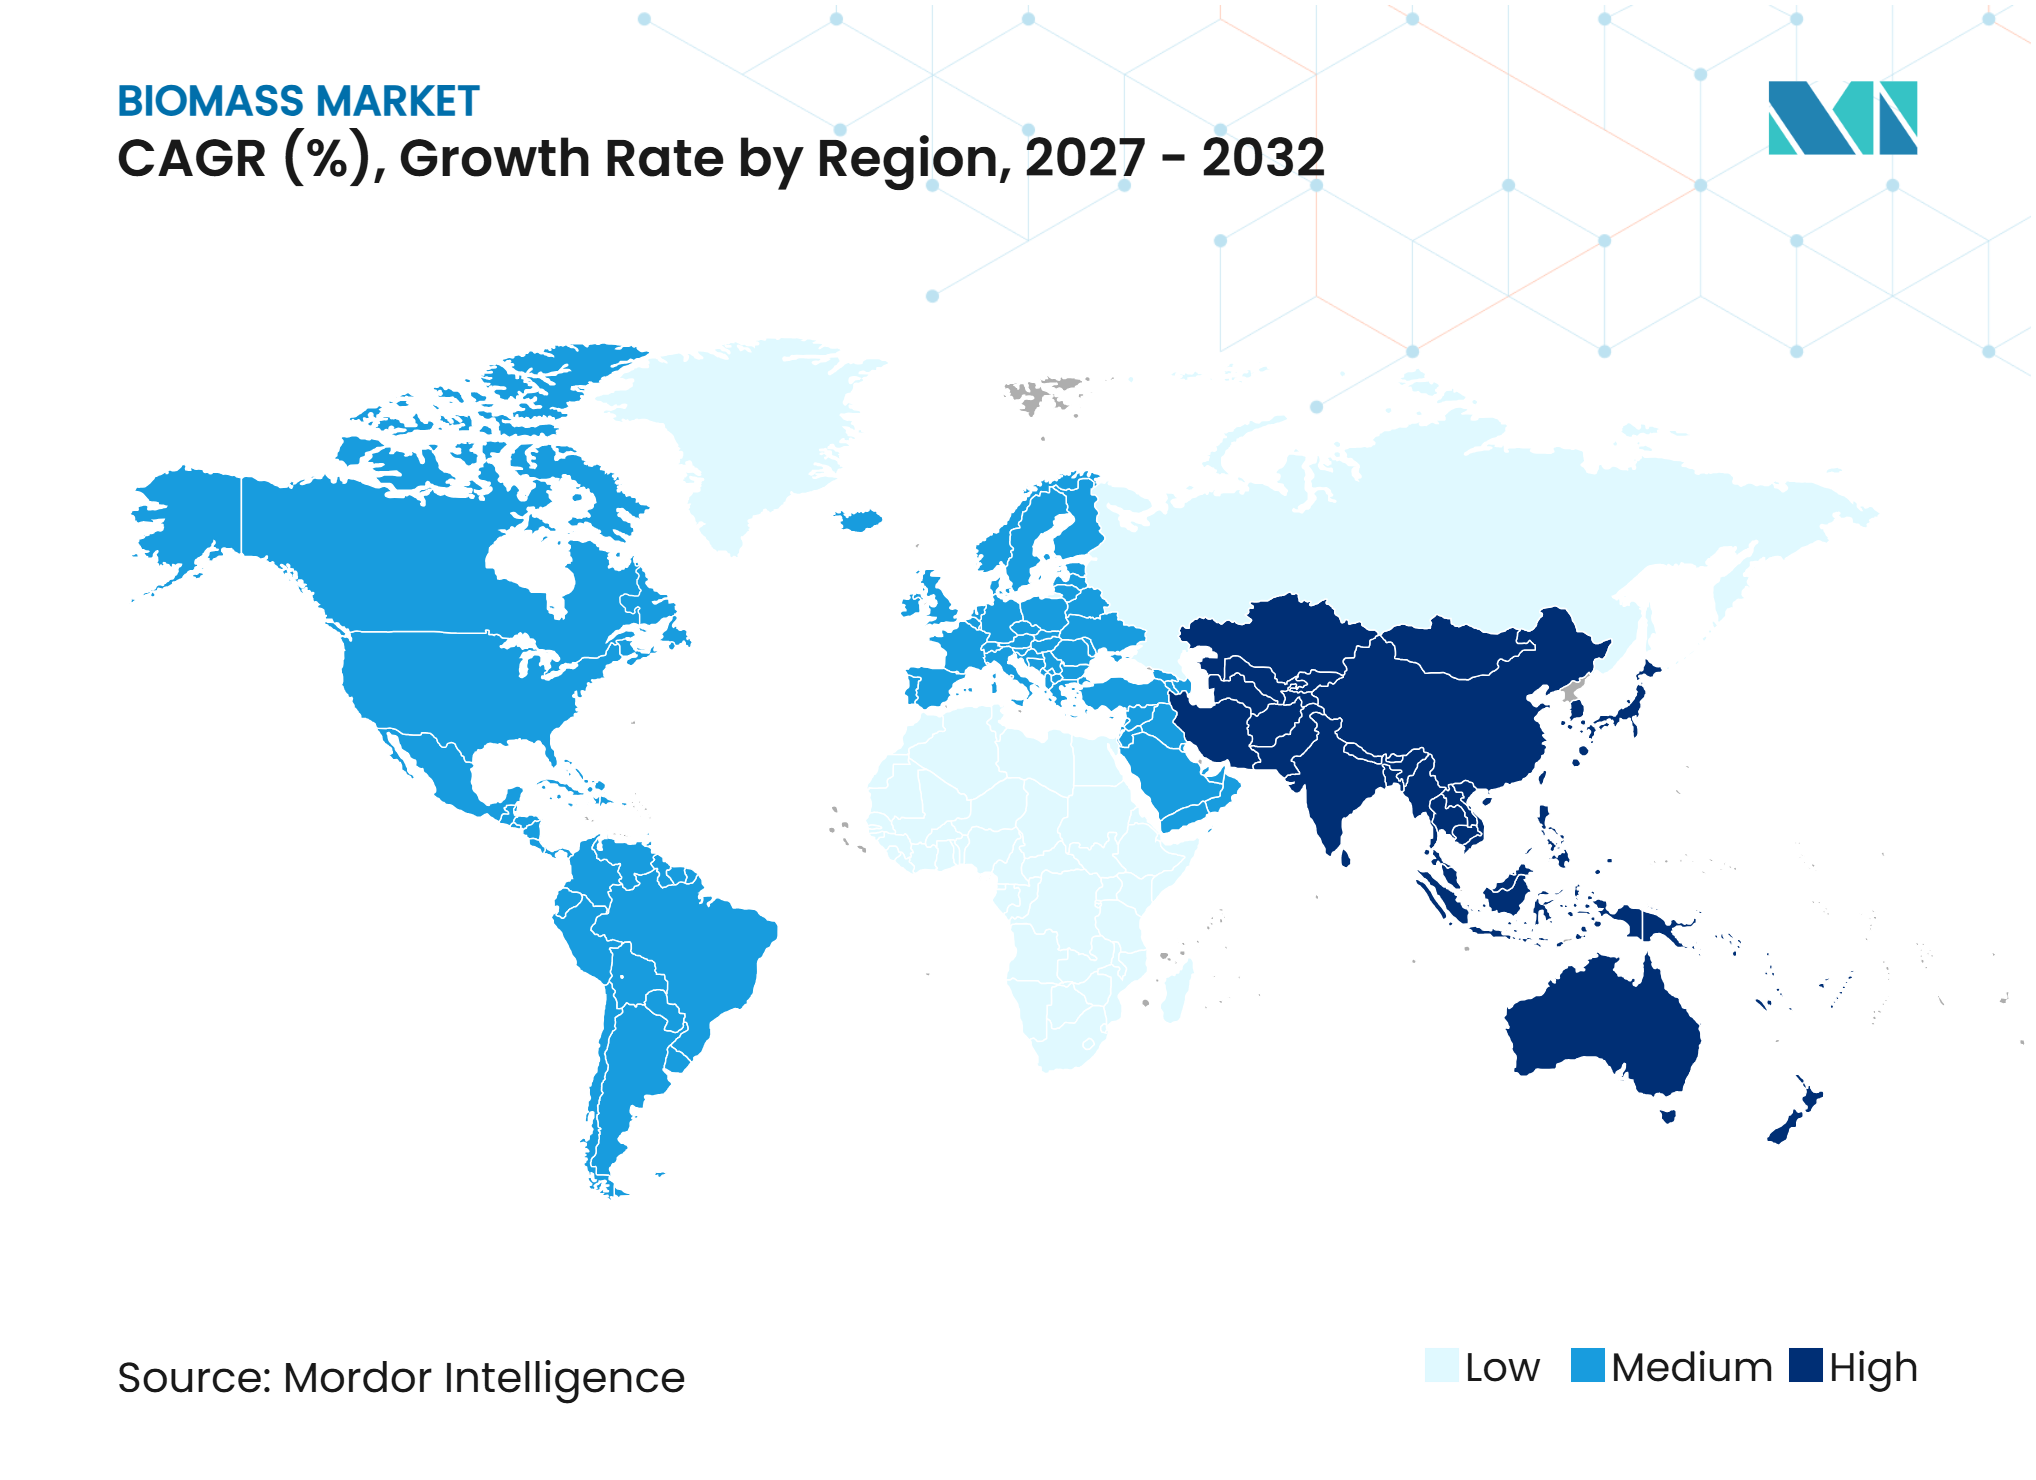
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Biomassa pela Mordor Intelligence
O tamanho do Mercado de Biomassa está projetado para atingir 123,51 bilhões de USD em 2026, 130,43 bilhões de USD em 2027, e alcançar 169,89 bilhões de USD até 2032, crescendo a um CAGR de 5,43% de 2027 a 2032. O mercado global de biomassa está evoluindo do uso como combustível suplementar para um papel mais consolidado nos planos de descarbonização de concessionárias de energia, operadores industriais e refinadores de combustível. Mandatos de calor renovável, demanda de indústrias de difícil eletrificação e receitas de remoção de carbono provenientes de bioenergia com captura e armazenamento de carbono e biocarvão estão sustentando essa transição. A bioenergia moderna precisaria triplicar até 2050 no cenário de emissões líquidas zero da Agência Internacional de Energia, o que apoia a visibilidade de demanda de longo prazo para produtores e compradores.[1] O mercado global de biomassa também enfrenta maior concorrência por matérias-primas, regras de sustentabilidade mais rigorosas e maior escrutínio das emissões do ciclo de vida. Essas condições favorecem fornecedores capazes de documentar a origem das matérias-primas, garantir fornecimento de longo prazo e atender às especificações de compradores regulamentados.
Principais Conclusões do Relatório
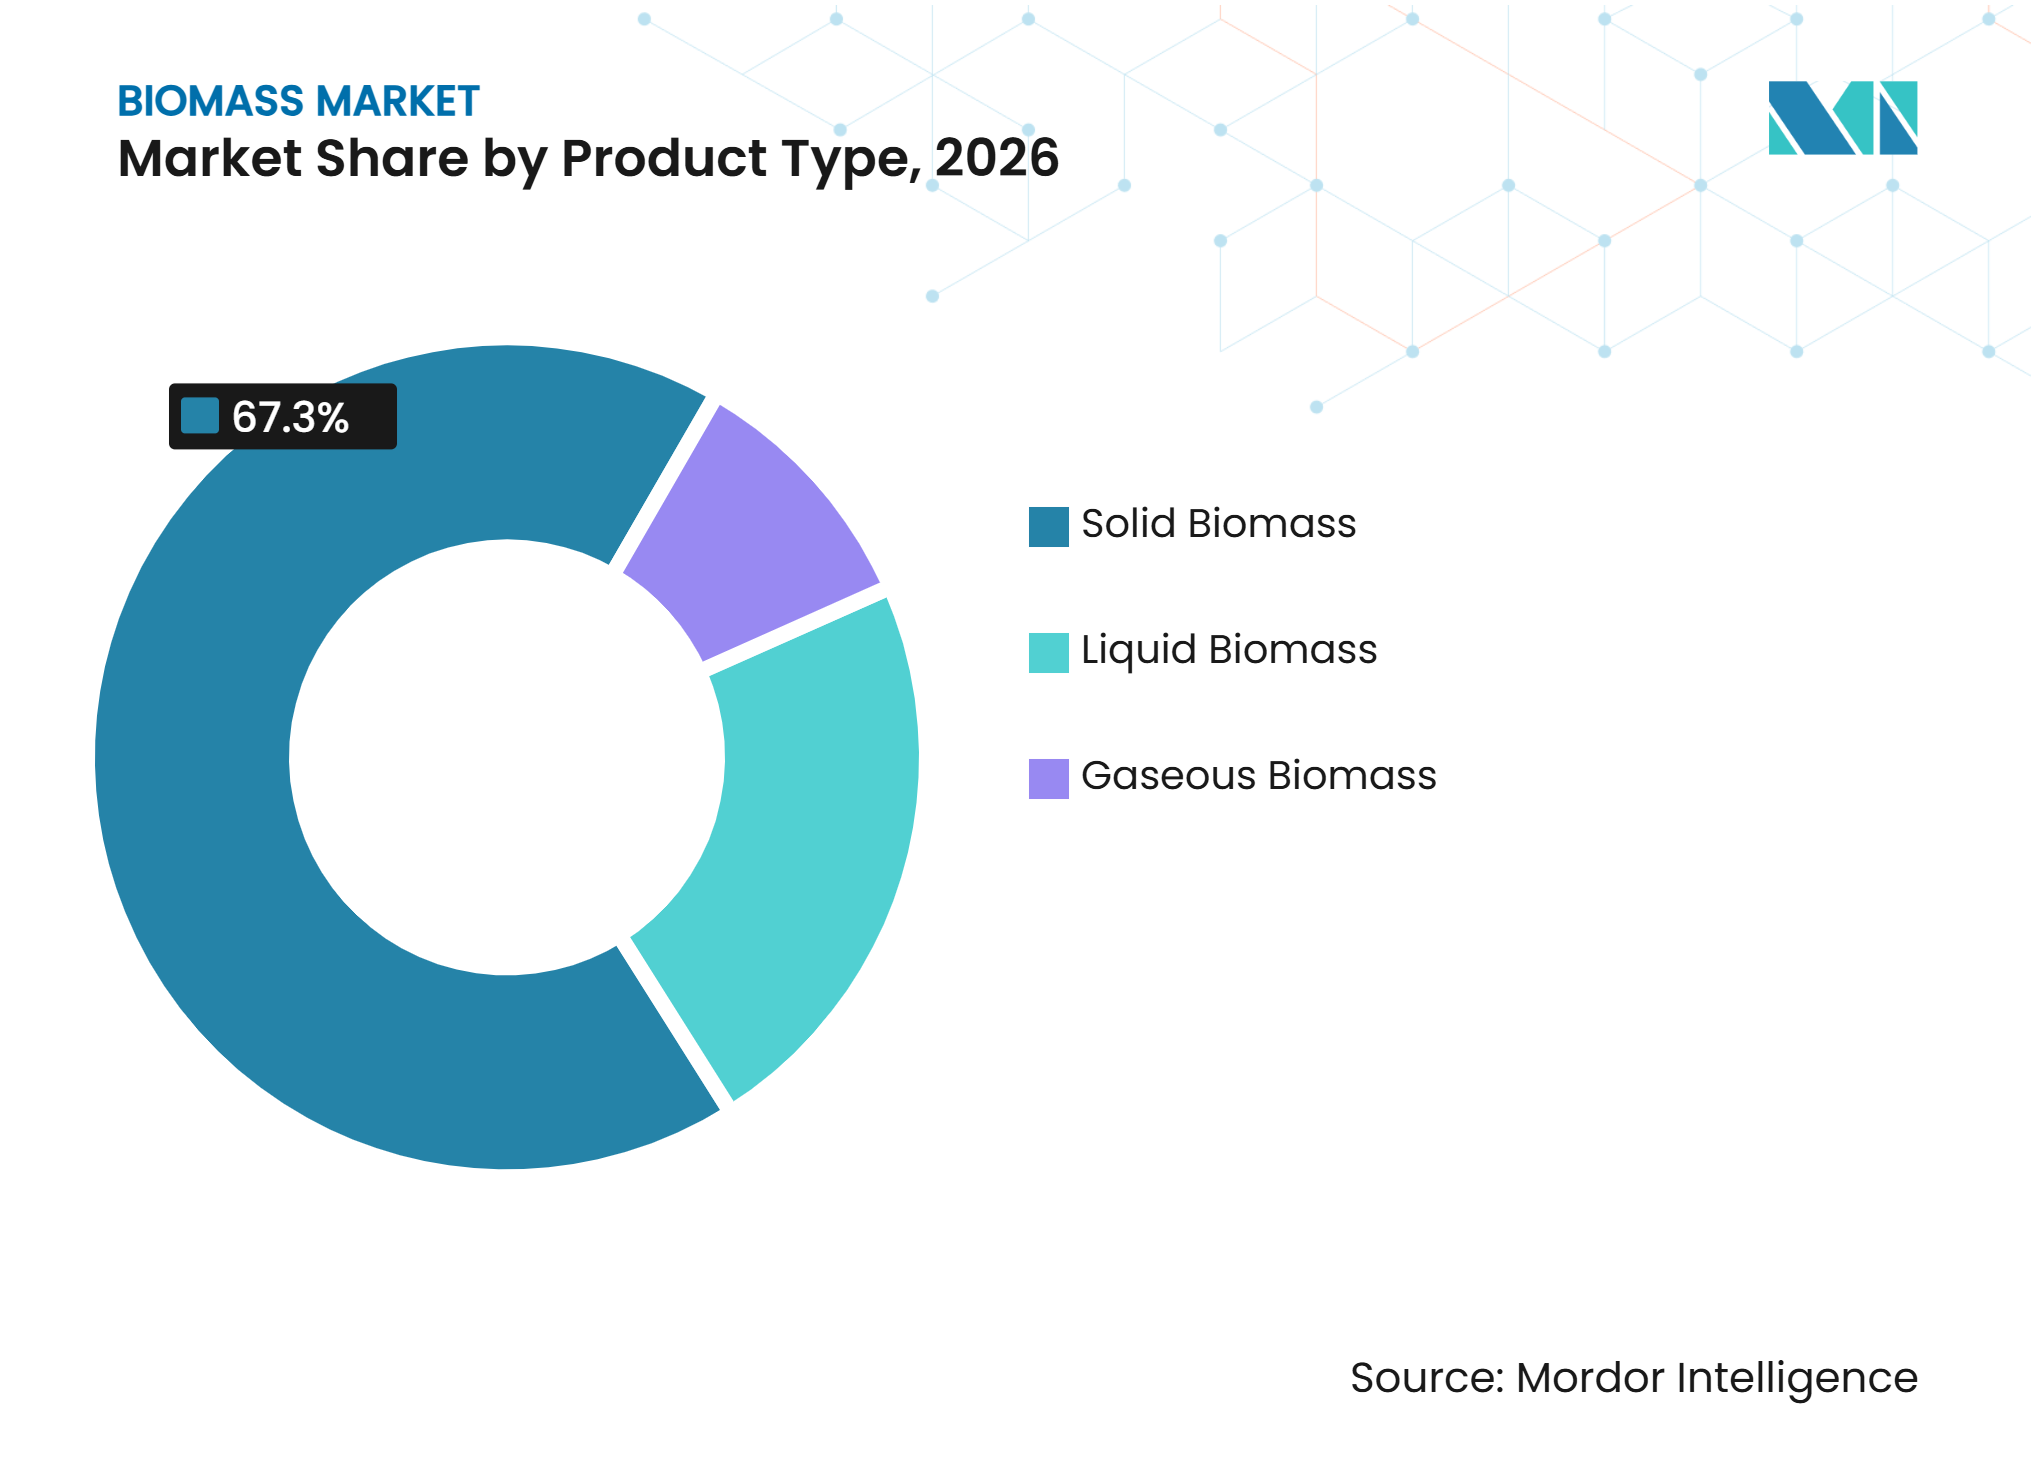
- Por tipo de produto, a biomassa sólida deteve 67,3% da demanda total em 2026, enquanto a biomassa gasosa tem previsão de crescer a um CAGR de 6,1% até 2032.
- Por tecnologia, a combustão direta respondeu por 64,7% da demanda total em 2026, enquanto a digestão anaeróbica tem previsão de crescer a um CAGR de 6,8% até 2032.
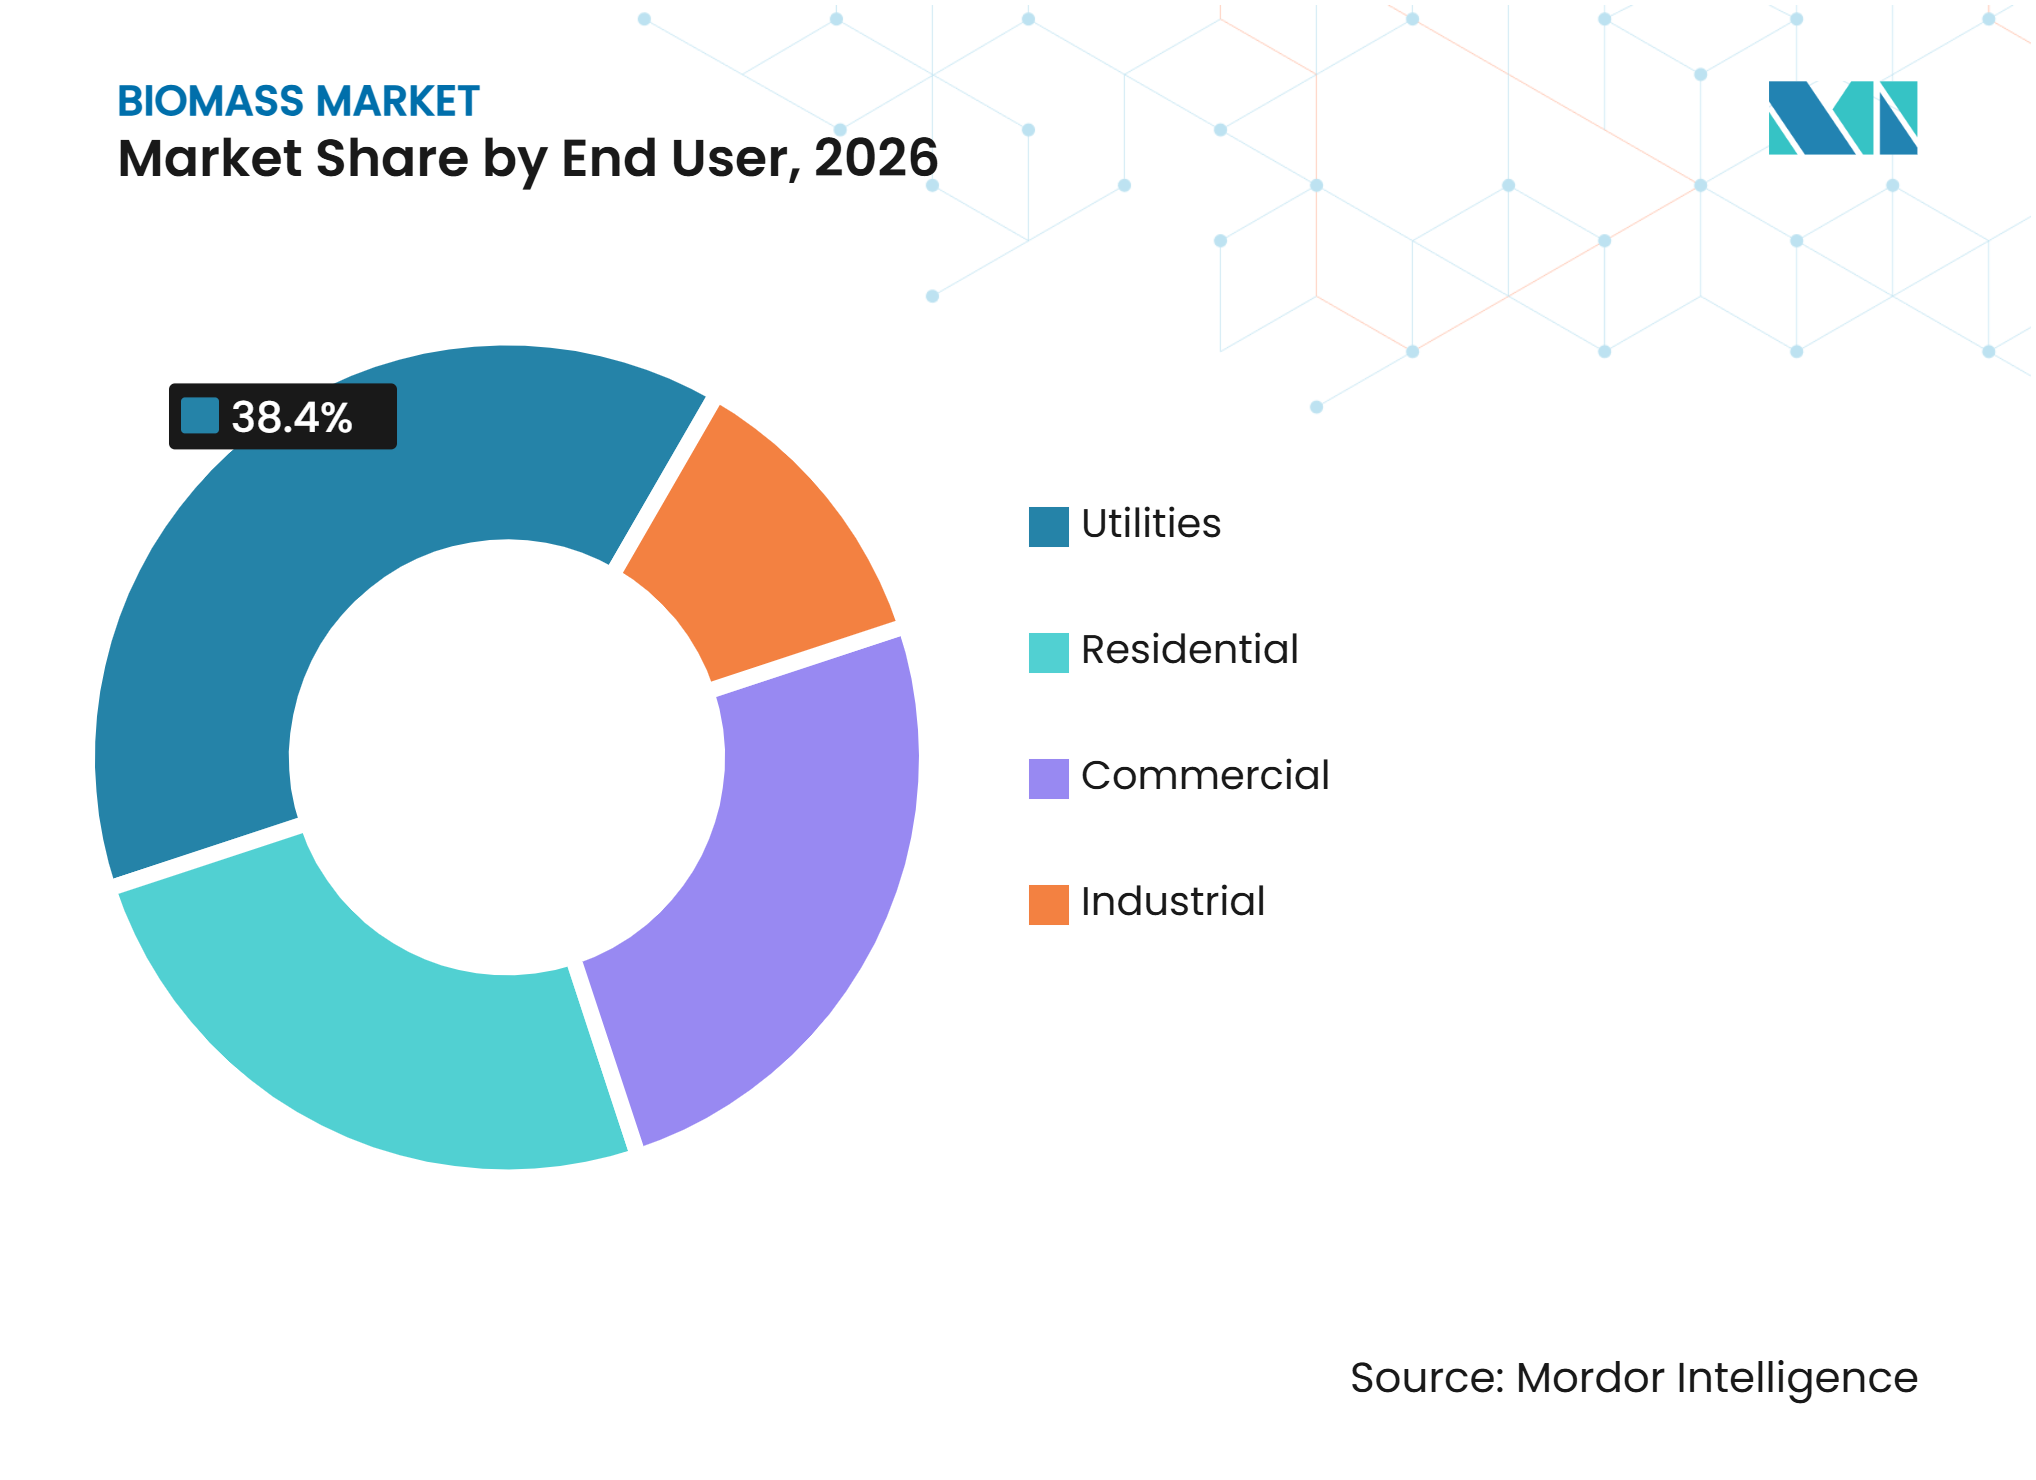
- Por usuário final, as concessionárias de energia detiveram 38,4% da demanda em 2026, enquanto o segmento industrial tem previsão de expandir a um CAGR de 5,9% até 2032.
- Por geografia, a Ásia-Pacífico deteve 42,1% da demanda em 2026 e tem previsão de crescer a um CAGR de 5,8% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Calor Renovável, Energia e Combustíveis Sustentáveis | +1.2% | Global, com crescimento concentrado na UE, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Monetização de Resíduos Agrícolas e Florestais | +0.8% | América do Norte, América do Sul e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Investimento em Resíduos para Energia e Mitigação de Metano | +0.7% | Europa, América do Norte, China e Japão | Médio prazo (2-4 anos) |
| Flexibilidade de Conversão de Biomassa para Descarbonização Industrial | +0.6% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2-4 anos) |
| Implantação de Gaseificação Modular e Digestão Anaeróbica | +0.5% | Europa, Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Receita de Remoção de Carbono por meio de BECCS e Biocarvão | +0.4% | Europa, América do Norte e mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Calor Renovável, Energia e Combustíveis Sustentáveis
A demanda por calor renovável e energia firme está sustentando o mercado global de biomassa à medida que os sistemas energéticos incorporam mais geração variável de energia eólica e solar. A capacidade global de bioenergia atingiu 155 GW em 2025.[2] Os projetos de bioenergia comissionados em 2025 forneceram eletricidade a um custo médio global de 86 USD por MWh.[3] A Diretiva de Energias Renováveis III da UE aplica requisitos de sustentabilidade a instalações de calor e energia de biomassa sólida de 7,5 MW ou mais. Esse requisito aumenta a importância de cadeias de fornecimento rastreáveis para operadores de aquecimento urbano e seus fornecedores de combustível. O mercado global de biomassa, portanto, confere vantagem a fornecedores capazes de manter certificação reconhecida e documentação consistente em toda a sua base de fornecimento.
Flexibilidade de Conversão de Biomassa para Descarbonização Industrial
Os usuários industriais estão adotando a biomassa onde a eletrificação direta levaria mais tempo ou exigiria grandes alterações em equipamentos de processo de alta temperatura. O segmento industrial tem previsão de crescer a um CAGR de 5,9% até 2032, sustentado pela demanda de instalações de cimento, aço, celulose, cal e cerâmica. Esses compradores necessitam de valor calorífico consistente, baixo teor de cinzas e entrega confiável, e não apenas de um preço spot baixo. Fornecedores capazes de oferecer pellets torreficados e combustível gaseificado para o mesmo site industrial podem atender a diferentes necessidades de combustível dentro de um único relacionamento com o cliente. A Biorrefinaria Lappeenranta da UPM tem capacidade para produzir 130.000 toneladas por ano de diesel renovável a partir de tall oil bruto, uma matéria-prima de base florestal que não compete com a produção de alimentos.[4] No mercado global de biomassa, a seleção de matérias-primas e o desempenho auditável do ciclo de vida estão se tornando tão importantes quanto a capacidade de conversão quando os fornecedores competem por contratos industriais premium.
Investimento em Resíduos para Energia e Mitigação de Metano
Os projetos de resíduos para energia utilizam resíduos municipais orgânicos e resíduos agrícolas para reduzir o descarte em aterros e capturar valor de materiais que podem liberar metano. O programa GreenUp da Veolia tem como meta 8 GW de capacidade de bioenergia até 2030 e combina recuperação de energia com captura de carbono em seus planos de desenvolvimento. Seu site de resíduos para energia em Le Mans começou a operar um demonstrador industrial de captura de carbono em 2026, com capacidade para capturar 10 toneladas métricas de CO2 por dia a uma taxa de captura de 90%. Esse modelo posiciona os operadores de resíduos tanto em funções de energia quanto de gestão de carbono. O mercado global de biomassa se beneficia quando contratos de serviços municipais proporcionam acesso previsível a matérias-primas e tarifas de portão regulamentadas. Os fluxos de resíduos também podem melhorar a economia dos projetos ao combinar vendas de energia, serviços de resíduos e potencial receita de créditos de carbono.
Receita de Remoção de Carbono por meio de BECCS e Biocarvão
A Bioenergia com Captura e Armazenamento de Carbono (BECCS) e o biocarvão estão criando opções adicionais de receita para fornecedores capazes de atender a requisitos rigorosos de matérias-primas e monitoramento. Pesquisa publicada em 2025 estimou o potencial de mitigação sustentável do biocarvão em 2,6 a 10,3 PgCO2-equivalente por ano globalmente. A Drax atualizou sua política de fornecimento de biomassa em 2025 para aplicar os requisitos da Diretiva de Energias Renováveis III (RED III) e do Programa de Biomassa Sustentável à biomassa que adquire. A empresa também relatou que a ausência de um quadro regulatório adequado no Reino Unido limitou o caso de curto prazo para seus planos de captura de carbono em bioenergia. A certificação sob estruturas de energia e de remoção de carbono pode apoiar contratos de maior valor para o mercado global de biomassa. A oportunidade permanece dependente da disponibilidade de capital, das regras de contabilidade de carbono e do apoio regulatório.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Matérias-Primas e Concorrência Intersetorial por Resíduos | -0.7% | Global, com maior exposição na Europa e no Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Custos de Rastreabilidade de Sustentabilidade e Conformidade com Emissões do Ciclo de Vida | -0.5% | Europa, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Qualidade das Matérias-Primas, Sazonalidade e Volatilidade Logística | -0.4% | América do Norte, Estados Bálticos e cadeias de fornecimento da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Controvérsias sobre Qualidade do Ar, Uso do Solo e Dívida de Carbono | -0.4% | Europa, América do Norte e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Matérias-Primas e Concorrência Intersetorial por Resíduos
A pressão sobre as matérias-primas está aumentando à medida que os setores de construção, embalagem, bioquímica e energia competem por resíduos florestais e agrícolas. A AS Graanul Invest relatou que sua produção se recuperou 15% em 2025, enquanto a disponibilidade de matérias-primas e a volatilidade dos custos de energia continuaram a afetar o planejamento da produção. O Japão excluiu usinas de energia de biomassa com combustível importado de 10 MW ou mais da nova certificação de Tarifa de Alimentação (FIT) e Prêmio de Alimentação (FIP) a partir do ano fiscal de 2026. A Diretiva de Energias Renováveis III (RED III) também aplica um princípio de uso em cascata que dá maior prioridade aos usos materiais da madeira em relação aos usos energéticos na Europa. O mercado global de biomassa está, portanto, exposto a uma disponibilidade mais restrita de material em conformidade, mesmo onde os volumes físicos de resíduos permanecem elevados. Fornecedores verticalmente integrados e operadores com acordos de longo prazo para resíduos estão em melhor posição para gerenciar essa pressão.
Custos de Rastreabilidade de Sustentabilidade e Conformidade com Emissões do Ciclo de Vida
A conformidade com a sustentabilidade é um requisito operacional contínuo, especialmente para fornecedores que utilizam cadeias de fornecimento complexas e de longa distância. A RED III exige verificação independente das economias de gases de efeito estufa para instalações de biomassa sólida com capacidade igual ou superior a 7,5 MW. A Drax relatou uma intensidade média de gases de efeito estufa na cadeia de fornecimento de biomassa de 93,66 kgCO2e/MWh em 2025, em comparação com o limite de 180 kgCO2e/MWh utilizado no quadro de sustentabilidade do Reino Unido. Fornecedores menores podem ter dificuldade em construir os sistemas de dados e processos de garantia necessários para avaliações auditadas do ciclo de vida. No mercado global de biomassa, isso eleva o custo de participação e favorece a consolidação entre fornecedores com sistemas de rastreabilidade estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Biomassa Sólida Lidera, Enquanto as Formas Gasosas Crescem Mais RapidamenteA biomassa sólida deteve 67,3% da participaão do mercado global de biomassa em 2026, sustentada por pellets de madeira e briquetes agrícolas utilizados em co-combustão em concessionárias de energia, aquecimento urbano e instalações dedicadas de bioenergia. Terminais de exportação em águas profundas, conexões ferroviárias e cadeias de fornecimento certificadas conferem aos combustíveis sólidos uma base logística bem desenvolvida. Esses ativos conectam o Sul dos EUA com o Norte da Europa e conectam os exportadores do Sudeste Asiático com o Japão. A biomassa líquida mantém um papel nos combustíveis de transporte e no processamento industrial, incluindo diesel renovável a partir de tall oil bruto. Sua escala é limitada pela disponibilidade e pelo perfil de sustentabilidade de matérias-primas especializadas, incluindo óleo de cozinha usado, lipídios agrícolas e coprodutos florestais. O mercado global de biomassa, portanto, continua a depender de combustíveis sólidos para o comércio transfronteiriço de grande volume.
A biomassa gasosa tem previsão de crescer a um CAGR de 6,1% até 2032, a taxa mais rápida entre os tipos de produto. A digestão anaeróbica, a injeção de biometano na rede, a recuperação de gás de aterro e o biogás agrícola estão aumentando o uso de sistemas locais baseados em gás. Esses sistemas estão geograficamente vinculados às fontes de matérias-primas e podem apoiar acordos de longo prazo com distribuidores de gás e concessionárias municipais. Os produtores de biometano podem utilizar arranjos de compra garantida vinculados a preços de paridade energética, o que reduz a exposição direta à volatilidade do preço spot de pellets. A AS Graanul Invest relatou uma estratégia de fornecimento em várias regiões bálticas, 12 plantas de pellets e 4 navios transportadores, demonstrando a escala necessária para sustentar uma cadeia de fornecimento de combustível sólido resiliente. O setor de biomassa está, assim, equilibrando sólidos comercializados maduros com vias de gás local de crescimento mais rápido que utilizam contratos e modelos operacionais diferentes.



Por Tecnologia:
Combustão Direta Mantém Escala, Enquanto a Digestão Anaeróbica Ganha TerrenoA combustão direta respondeu por 64,7% do tamanho do mercado global de biomassa em 2026, pois as plantas de co-combustão e as caldeiras industriais foram construídas para utilizar combustíveis sólidos. Essa base instalada sustenta a demanda por pellets de grau utilitário na Europa, América do Norte e Ásia. A tecnologia permanece importante para operadores que não podem alterar os equipamentos existentes sem despesas de capital significativas. Limites orçamentários nos subsídios à biomassa em mercados maduros como o Reino Unido e a Dinamarca podem restringir a capacidade incremental. A co-combustão permanece uma opção de transição no Japão, Coreia do Sul e Polônia, onde a retirada do carvão segue um caminho gradual. O mercado global de biomassa mantém essa grande base de combustão mesmo com a expansão de novas rotas de conversão.
A digestão anaeróbica tem previsão de crescer a um CAGR de 6,8% até 2032, tornando-a a rota de conversão de crescimento mais rápido nos dados disponíveis. Ela combina produção de energia com gestão de resíduos orgânicos e apoia o uso de biometano em redes de gás. Licenças ambientais e padrões de qualidade do gás, incluindo a EN 16723-1 para biogás comprimido, afetam a elegibilidade para injeção na rede. A gaseificação pode utilizar resíduos agrícolas e matéria orgânica municipal para produzir gás sintético e combustíveis líquidos para aplicações industriais de alta temperatura. A pirólise pode gerar biocarvão e coprodutos energéticos, enquanto a fermentação apoia vias de biocombustíveis líquidos e trabalhos de desenvolvimento de combustíveis. A UPM está qualificando combustíveis derivados de tall oil bruto para uso em aviação sustentável, demonstrando o papel das matérias-primas avançadas em aplicações de combustíveis premium.
Por Usuário Final:
Concessionárias de Energia Fornecem Escala, Enquanto a Indústria Apresenta Crescimento Mais RápidoAs concessionárias de energia detiveram 38,4% da participação do mercado global de biomassa em 2026, sustentadas por acordos de fornecimento de longo prazo que orientam o investimento a montante. As práticas de aquisição das concessionárias de energia estabelecem um alto padrão para certificação de sustentabilidade e documentação de matérias-primas. A certificação pelo Programa de Biomassa Sustentável e os requisitos da RED III influenciam os produtores mesmo quando seus clientes estão fora do setor de concessionárias de energia. A demanda residencial continua a se beneficiar de fogões a pellets e sistemas de aquecimento automatizados na Europa Central e Oriental. A demanda comercial inclui operadores de aquecimento urbano, hotéis e instalações de processamento de alimentos que podem utilizar biogás e biometano sem gerenciar o armazenamento de combustível sólido.
O segmento industrial tem projeção de crescer a um CAGR de 5,9% até 2032 e é o grupo de usuários finais de crescimento mais rápido. Plantas de cimento, aço, cal e cerâmica estão utilizando a co-combustão para reduzir as emissões de combustão direta sem substituir equipamentos de alta temperatura no curto prazo. Esses clientes podem pagar um prêmio por combustíveis com emissões de ciclo de vida verificadas, qualidade estável e logística confiável. A AS Graanul Invest relatou uma intensidade de carbono de pellets entregues de 6,39 gCO2e/MJ em 2025. Essa documentação pode tornar os fornecedores mais adequados para clientes com metas de emissões baseadas em ciência. O mercado global de biomassa cria uma oportunidade distinta para fornecedores capazes de combinar consistência de combustível com desempenho de emissões verificado.

Análise Geográfica
Dinâmica de Oferta e Demanda na Ásia-Pacífico
A Ásia-Pacífico deteve 42,1% do tamanho do mercado global de biomassa em 2026 e tem previsão de crescer a um CAGR de 5,8% até 2032. A China respondeu por 33 GW de capacidade de bioenergia em 2025. O Japão atingiu 8,1 GW de capacidade instalada de energia de biomassa até 2025, superando sua meta de 8,0 GW para 2030. A decisão do Japão de suspender a nova certificação de Tarifa de Alimentação (FIT) e Prêmio de Alimentação (FIP) para instalações de biomassa com combustível importado de 10 MW ou mais a partir do ano fiscal de 2026 direciona o apoio para plantas menores que utilizam recursos domésticos. Essa mudança aumenta o valor da gestão e rastreabilidade de matérias-primas locais. O Japão e a Coreia do Sul permanecem mercados de importação consolidados, enquanto Índia, Indonésia e Austrália apresentam oportunidades em estágio inicial na coleta de resíduos e infraestrutura de offtake. O mercado global de biomassa na região é moldado tanto pelo rápido desenvolvimento de capacidade quanto pelo endurecimento das regras para combustíveis importados.
Política Europeia e Condições de Matérias-Primas
A Europa permanece central para a demanda de calor renovável, e a região produziu 75% da produção global de biocalor nos dados disponíveis de 2025. A RED III restringe o uso de material proveniente de florestas primárias e antigas, florestas de alta biodiversidade, turfeiras e charnecas. Esses fatores de conformidade reduzem a gama de matérias-primas que podem atender aos requisitos de sustentabilidade europeus. A AS Graanul Invest relatou um aumento de 15% na produção de pellets em 2025 com a recuperação da demanda europeia. A UPM também relatou melhora nas condições regulatórias para combustíveis renováveis avançados na Alemanha no final de 2025. A influência regulatória da Europa favorecerá operadores capazes de demonstrar fornecimento florestal em conformidade, controle de emissões do ciclo de vida e fornecimento confiável para usuários de calor.
América do Norte, América do Sul, Oriente Médio e África
A América do Norte combina exportações de pellets do Sul dos EUA com atividade doméstica e de exportação em províncias canadenses ricas em florestas. A Agência de Proteção Ambiental dos EUA propôs volumes totais de combustível renovável de 24,02 bilhões de Números de Identificação Renovável (RINs) para 2026 e 24,46 bilhões de RINs para 2027, apoiando a certeza regulatória para biocombustíveis líquidos. Na América do Sul, pesquisas sobre o etanol de cana-de-açúcar brasileiro constataram que a integração de bioenergia com captura e armazenamento de carbono poderia reduzir a intensidade de carbono do combustível de positivos 32,8 gCO2e/MJ para abaixo de negativos 81,3 gCO2e/MJ. Isso sustenta o papel do Brasil como potencial localização para projetos de remoção de carbono vinculados à produção de etanol. O Oriente Médio e a África dispõem de matérias-primas provenientes de bagaço de cana-de-açúcar, casca de arroz e caule de algodão, enquanto a implantação comercial ainda é limitada. Concessões de resíduos para energia e programas de eletrificação rural podem ajudar a converter esses resíduos em fornecimento local de energia. A Arábia Saudita e os Emirados Árabes Unidos estão inserindo a biomassa em esforços mais amplos de diversificação de energias renováveis, mas a capacidade permanece limitada em comparação com as matérias-primas disponíveis.
Cenário Competitivo
Concentração do Mercado
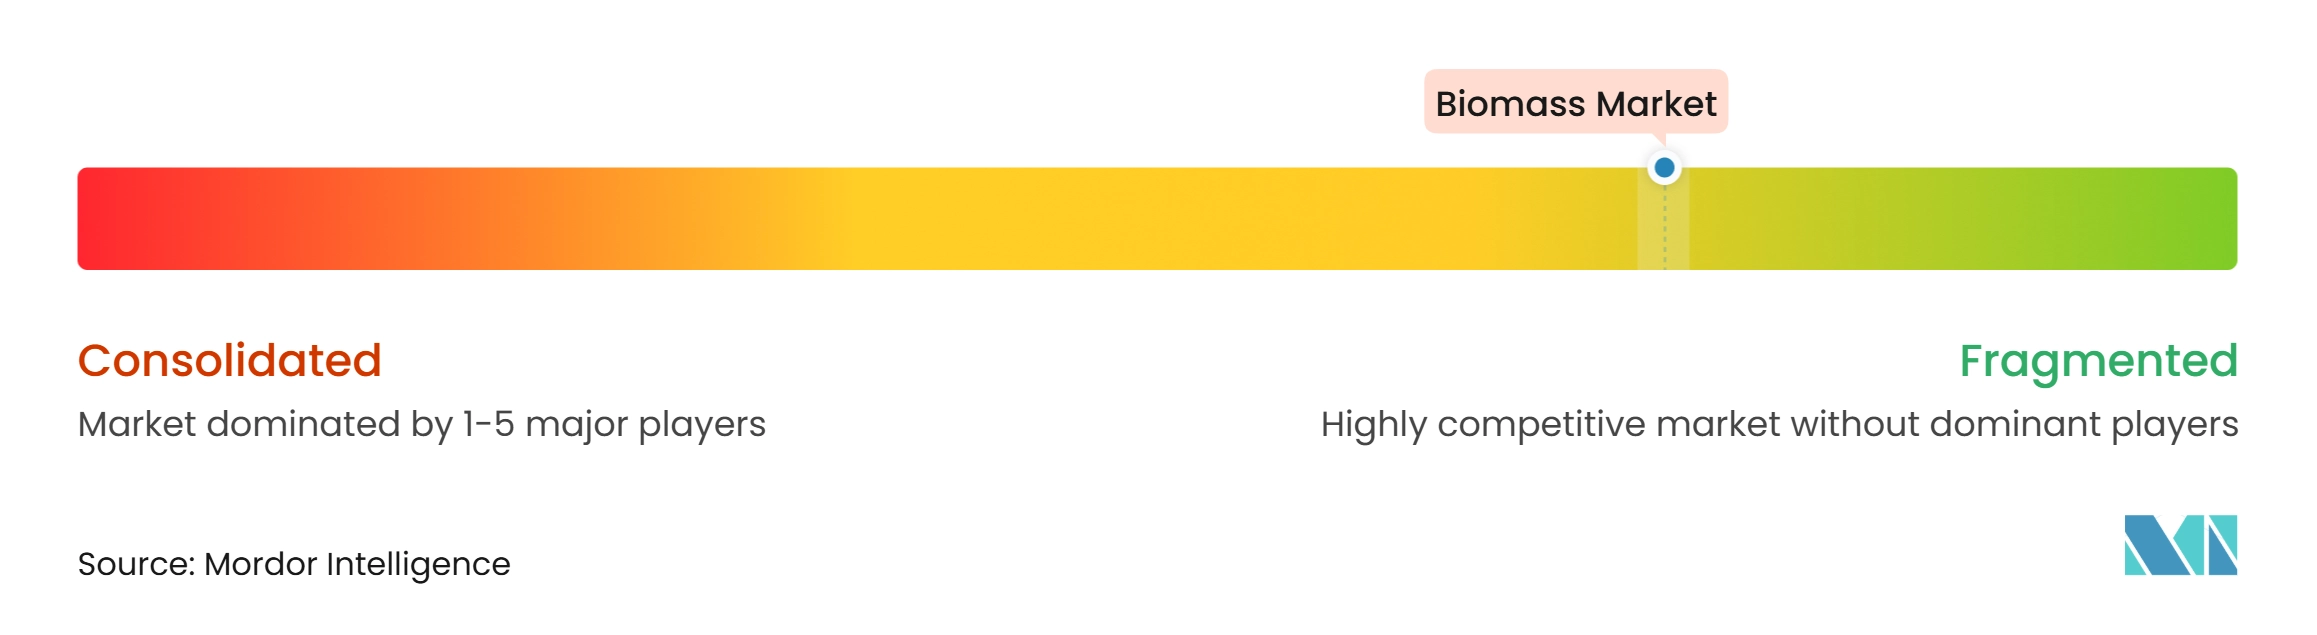
O mercado global de biomassa é fragmentado, com produtores de pellets verticalmente integrados, empresas de energia, traders e operadores de resíduos atendendo a diferentes partes da cadeia de valor. Drax, Enviva e AS Graanul Invest têm capacidade industrial significativa de pellets, enquanto outras empresas participam por meio de combustíveis renováveis, serviços de resíduos, produção regional ou trading. A Drax produziu um recorde de 4,2 milhões de toneladas métricas de pellets de madeira em 2025. A empresa também relatou que 98,62% da biomassa lenhosa utilizada na Usina de Energia Drax estava coberta por declarações em conformidade com o Programa de Biomassa Sustentável. Esses sistemas de certificação exigem gestão da cadeia de fornecimento e verificação por terceiros em vários países. O mercado global de biomassa está, consequentemente, tornando-se mais dependente de capacidades de conformidade, além da escala de produção.
A concorrência está mudando à medida que empresas de tecnologia e gestão de resíduos entram em áreas anteriormente lideradas por produtores de pellets. A Veolia posicionou ativos de resíduos para energia como parte de uma oferta mais ampla de gestão de carbono por meio de seu projeto de captura em Le Mans. A Drax revisou sua política de fornecimento de biomassa de 2025 para alinhá-la com os requisitos da RED III e do Programa de Biomassa Sustentável. A UPM descontinuou o planejamento de sua segunda refinaria de biomassa para combustíveis em Rotterdam e redirecionou a atenção para a Biorrefinaria Lappeenranta e para o trabalho de qualificação de combustível de aviação sustentável. Essas ações mostram que as empresas estão priorizando cadeias de fornecimento regulamentadas e aplicações de combustíveis de maior valor. A ISO 17225 para biocombustíveis sólidos e os requisitos do Programa de Biomassa Sustentável estão se tornando portais práticos de acesso a compradores regulamentados.
Oportunidades permanecem no calor industrial e na mitigação de CO2 industrial, onde contratos de longa duração e desempenho de emissões verificado podem apoiar o financiamento de projetos. Novos entrantes menores podem construir posições controlando matérias-primas, atendendo a requisitos de certificação reconhecidos e servindo a clientes locais definidos. Fornecedores sem rastreabilidade RED III ou do Programa de Biomassa Sustentável enfrentam acesso mais restrito a licitações regulamentadas na Europa e no Japão. O mercado global de biomassa também permite que operadores de serviços de resíduos garantam matérias-primas por meio de contratos municipais, em vez de competir exclusivamente em mercados de commodities. Essa diferença no acesso a matérias-primas pode moldar a concorrência tão fortemente quanto a capacidade de produção de pellets.
Líderes do Setor de Biomassa
-
Drax Group plc
-
Stora Enso Oyj
-
AS Graanul Invest
-
UPM-Kymmene Corporation
-
Veolia Environnement S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Biomassa Empresas cobertas neste relatório
- An Viet Phat Energy Corporation
- AS Graanul Invest
- Bio Eneco Sdn. Bhd.
- CM Biomass Partners A/S
- Drax Group plc
- Energex Corporation
- Enviva Inc.
- Fram Renewable Fuels, LLC
- Groupe Savoie Inc.
- Highland Pellets, LLC
- Lignetics, Inc.
- Pfeifer Holding GmbH
- Pinnacle Renewable Energy Inc.
- Premium Pellet Ltd.
- Stora Enso Oyj
- Tanac S.A.
- UPM-Kymmene Corporation
- Veolia Environnement S.A.
- Westervelt Company
- Zilkha Biomass Energy, LLC
Desenvolvimentos industriais recentes em Mercado de Biomassa
- Novembro de 2026: Durante a temporada de colheita de 2026, a SAEL Industries começou a adquirir aproximadamente 2 milhões de toneladas de palha de arroz para abastecer suas 11 plantas de resíduos agrícolas para energia, que têm uma capacidade de geração combinada de 164,9 MW. Essa iniciativa fortalece a coleta e utilização de resíduos agrícolas, apoia a geração de eletricidade renovável e reduz a queima de resíduos de culturas no Norte da Índia.
- Novembro de 2026: A Assembleia Nacional do Vietnã discutiu emendas propostas à Lei de Eletricidade para fortalecer o apoio político à energia de biomassa, energia solar em telhados, energia eólica offshore e infraestrutura de transmissão de eletricidade. As emendas propostas visam estabelecer um quadro regulatório mais claro para o desenvolvimento de energias renováveis e incentivar maiores investimentos na geração de energia baseada em biomassa.
- Setembro de 2026: A NB Power avançou em seu Projeto de Combustível Limpo de Belledune em New Brunswick ao obter aprovação do conselho e assinar acordos de fornecimento de combustível com fornecedores canadenses de pellets avançados de biomassa derivados de madeira e cânhamo agrícola. O projeto converterá a Usina Geradora de Belledune, existente e movida a carvão, para geração baseada em biomassa, permitindo que a instalação continue operando além de 2030 em conformidade com os requisitos canadenses de eliminação gradual do carvão. Espera-se que a iniciativa apoie os setores locais de silvicultura, agricultura, transporte e logística.
- Agosto de 2026: A Haffner Energy e a IGNIS P2X lançaram o projeto AeroVerde para desenvolver instalações de produção de combustível de aviação sustentável de base biológica e eletrocombustível na Espanha, utilizando biomassa residual. A tecnologia de conversão termoquímica da Haffner Energy converterá biomassa em gás de síntese rico em hidrogênio para produzir combustível de aviação sustentável por meio das vias Fischer-Tropsch e Álcool para Jato. O projeto também avaliará a integração de dióxido de carbono biogênico com hidrogênio renovável para produzir combustível de aviação sustentável eletroquímico, expandindo a aplicação das tecnologias de conversão de biomassa no setor de combustíveis de aviação.
Escopo do Relatório do Mercado Global de Biomassa
Biomassa refere-se à massa total de material orgânico vivo ou recentemente vivo, incluindo plantas, animais, microrganismos e seus resíduos, dentro de uma determinada área ou ecossistema.
O mercado de biomassa é segmentado por tipo de produto, tecnologia, usuário final e geografia. Por tipo de produto, o mercado é segmentado em biomassa sólida, biomassa líquida e biomassa gasosa. Por tecnologia, o mercado é dividido em combustão direta, gaseificação, digestão anaeróbica, pirólise, co-combustão, fermentação e outras tecnologias. Por usuário final, o mercado é segmentado em residencial, comercial, industrial e concessionárias de energia. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de biomassa em 22 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Biomassa Sólida |
| Biomassa Líquida |
| Biomassa Gasosa |
| Combustão Direta |
| Gaseificação |
| Digestão Anaeróbica |
| Pirólise |
| Co-combustão |
| Fermentação |
| Outras Tecnologias |
| Residencial |
| Comercial |
| Industrial |
| Concessionárias de Energia |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Austrália | |
| Japão | |
| Coreia do Sul | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Omã | |
| Nigéria | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Biomassa Sólida | |
| Biomassa Líquida | ||
| Biomassa Gasosa | ||
| Por Tecnologia | Combustão Direta | |
| Gaseificação | ||
| Digestão Anaeróbica | ||
| Pirólise | ||
| Co-combustão | ||
| Fermentação | ||
| Outras Tecnologias | ||
| Por Usuário Final | Residencial | |
| Comercial | ||
| Industrial | ||
| Concessionárias de Energia | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Austrália | ||
| Japão | ||
| Coreia do Sul | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Omã | ||
| Nigéria | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento projetada para a biomassa até 2032?
O mercado global de biomassa tem projeção de crescer a um CAGR de 5,43% de 2027 a 2032, atingindo 169,89 bilhões de USD até 2032.
Qual tipo de produto de biomassa tem a maior participação?
A biomassa sólida liderou os tipos de produto com uma participação de 67,3% em 2026, sustentada pelo uso de pellets na geração de energia e no aquecimento urbano.
Qual tecnologia de biomassa está crescendo mais rapidamente?
A digestão anaeróbica tem projeção de crescer a um CAGR de 6,8% até 2032, pois combina gestão de resíduos com produção de energia.
Por que os usuários industriais estão aumentando o uso de biomassa?
Plantas de cimento, aço, cal e cerâmica podem utilizar combustíveis de biomassa para reduzir as emissões de combustão sem substituir equipamentos de alta temperatura no curto prazo.
Qual região lidera a demanda de biomassa?
A Ásia-Pacífico deteve 42,1% da demanda em 2026 e tem previsão de crescer a um CAGR de 5,8% até 2032.
Qual é a principal restrição para os fornecedores de biomassa?
A concorrência por matérias-primas e os requisitos de conformidade com as emissões do ciclo de vida estão aumentando os custos e tornando os contratos de fornecimento rastreáveis e de longo prazo mais importantes.