
Taille et part du marché de la biomasse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 130.43 Milliards de dollars |
| Taille du Marché (2032) | 169.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.43 % |
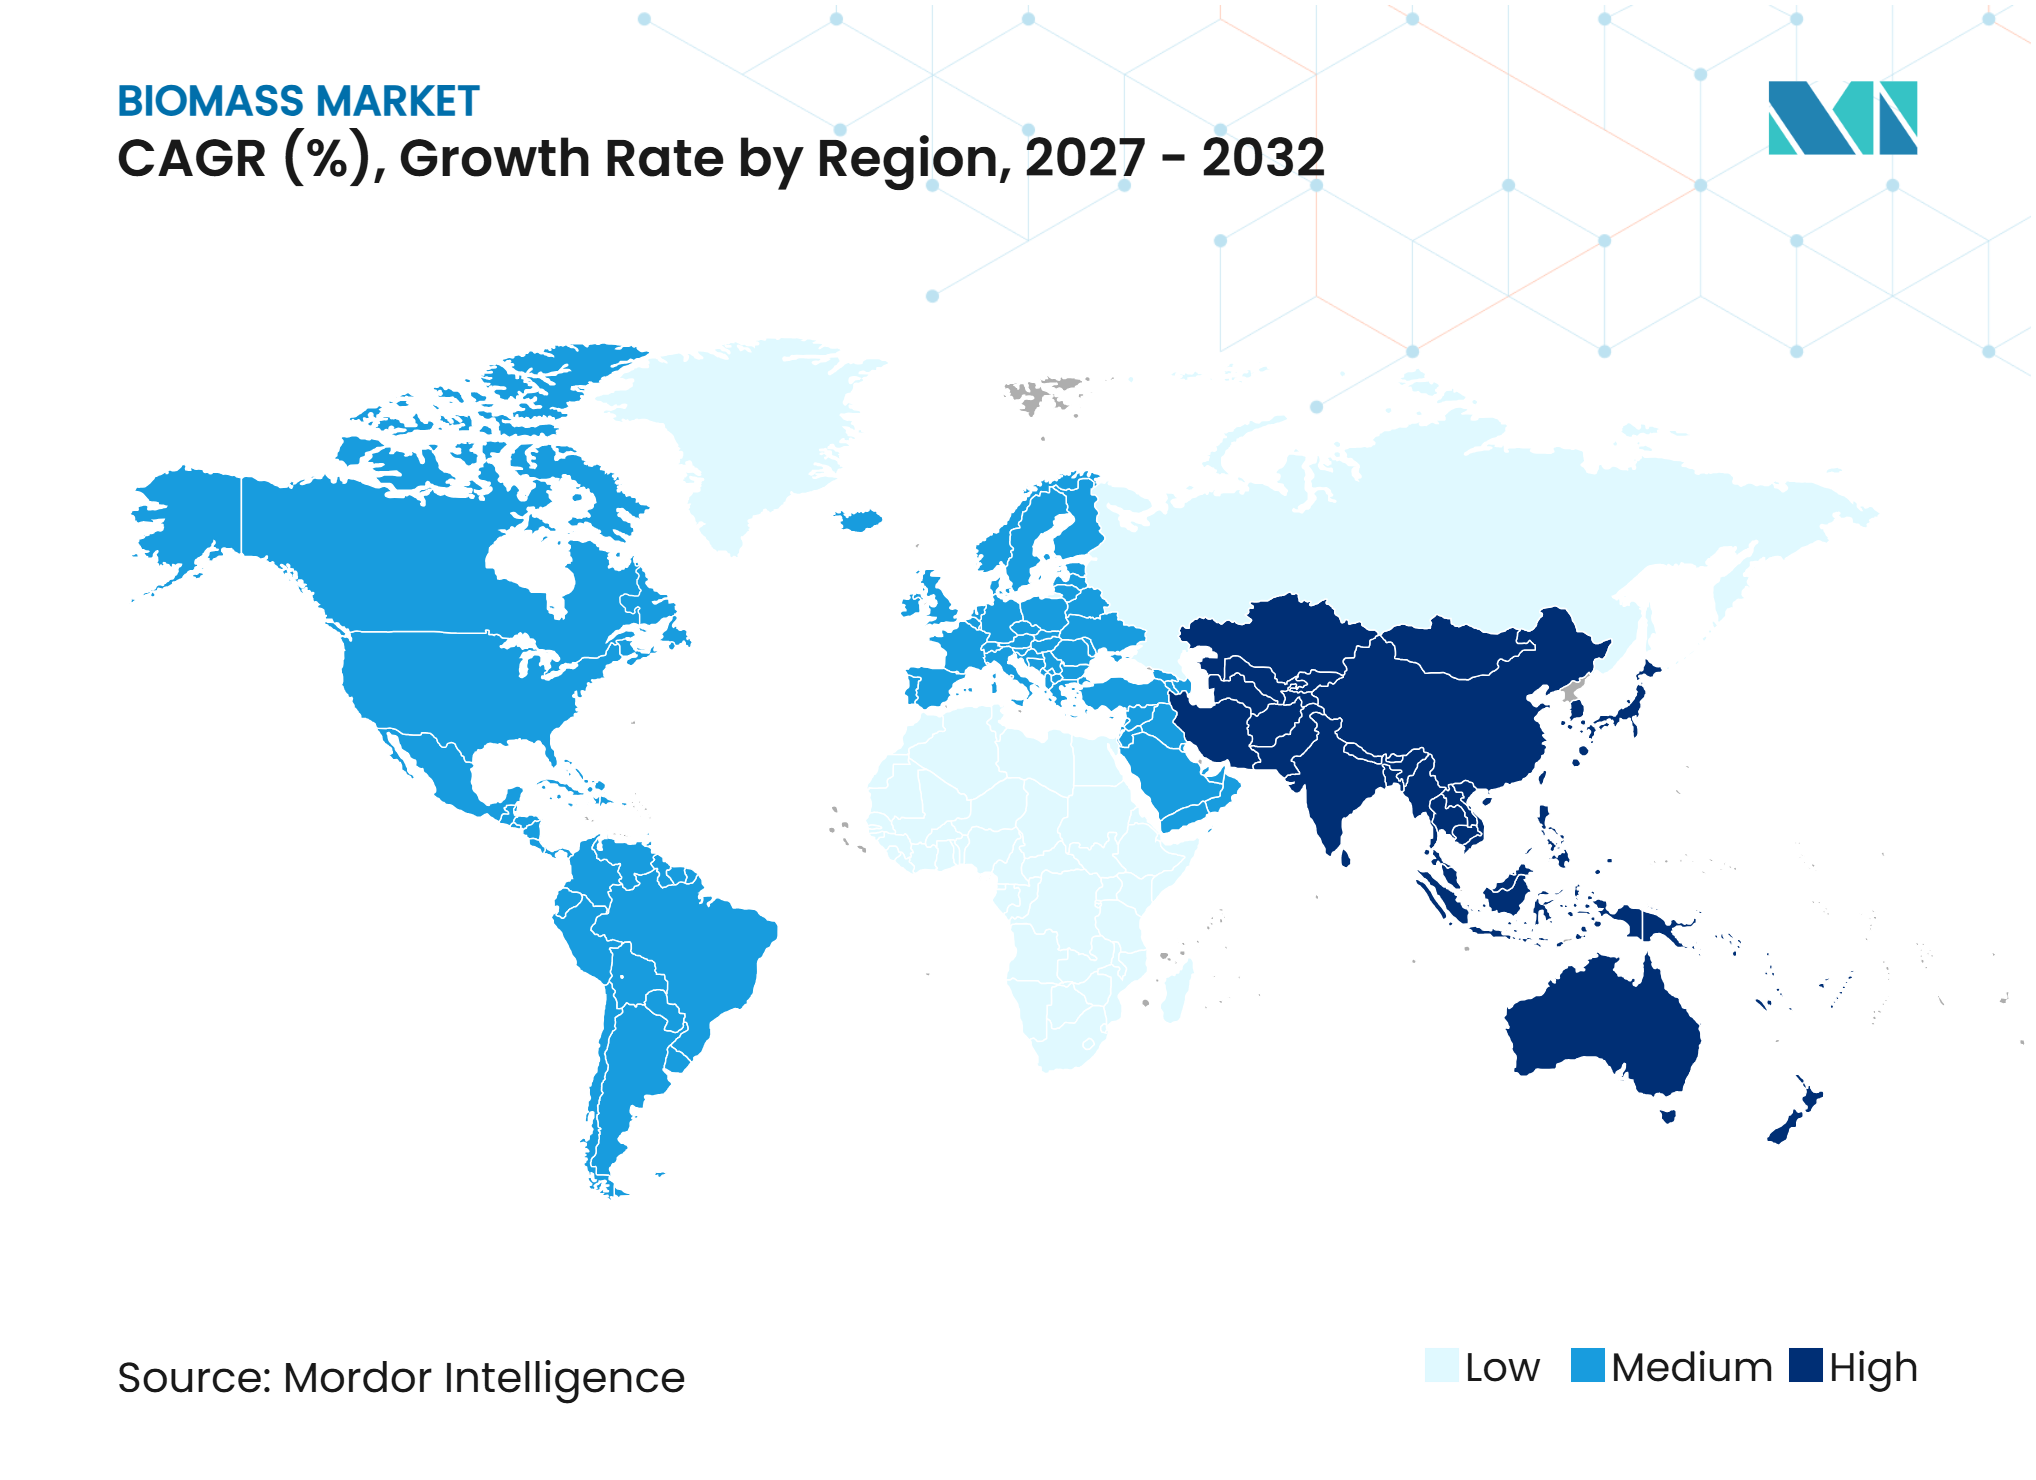
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la biomasse par Mordor Intelligence
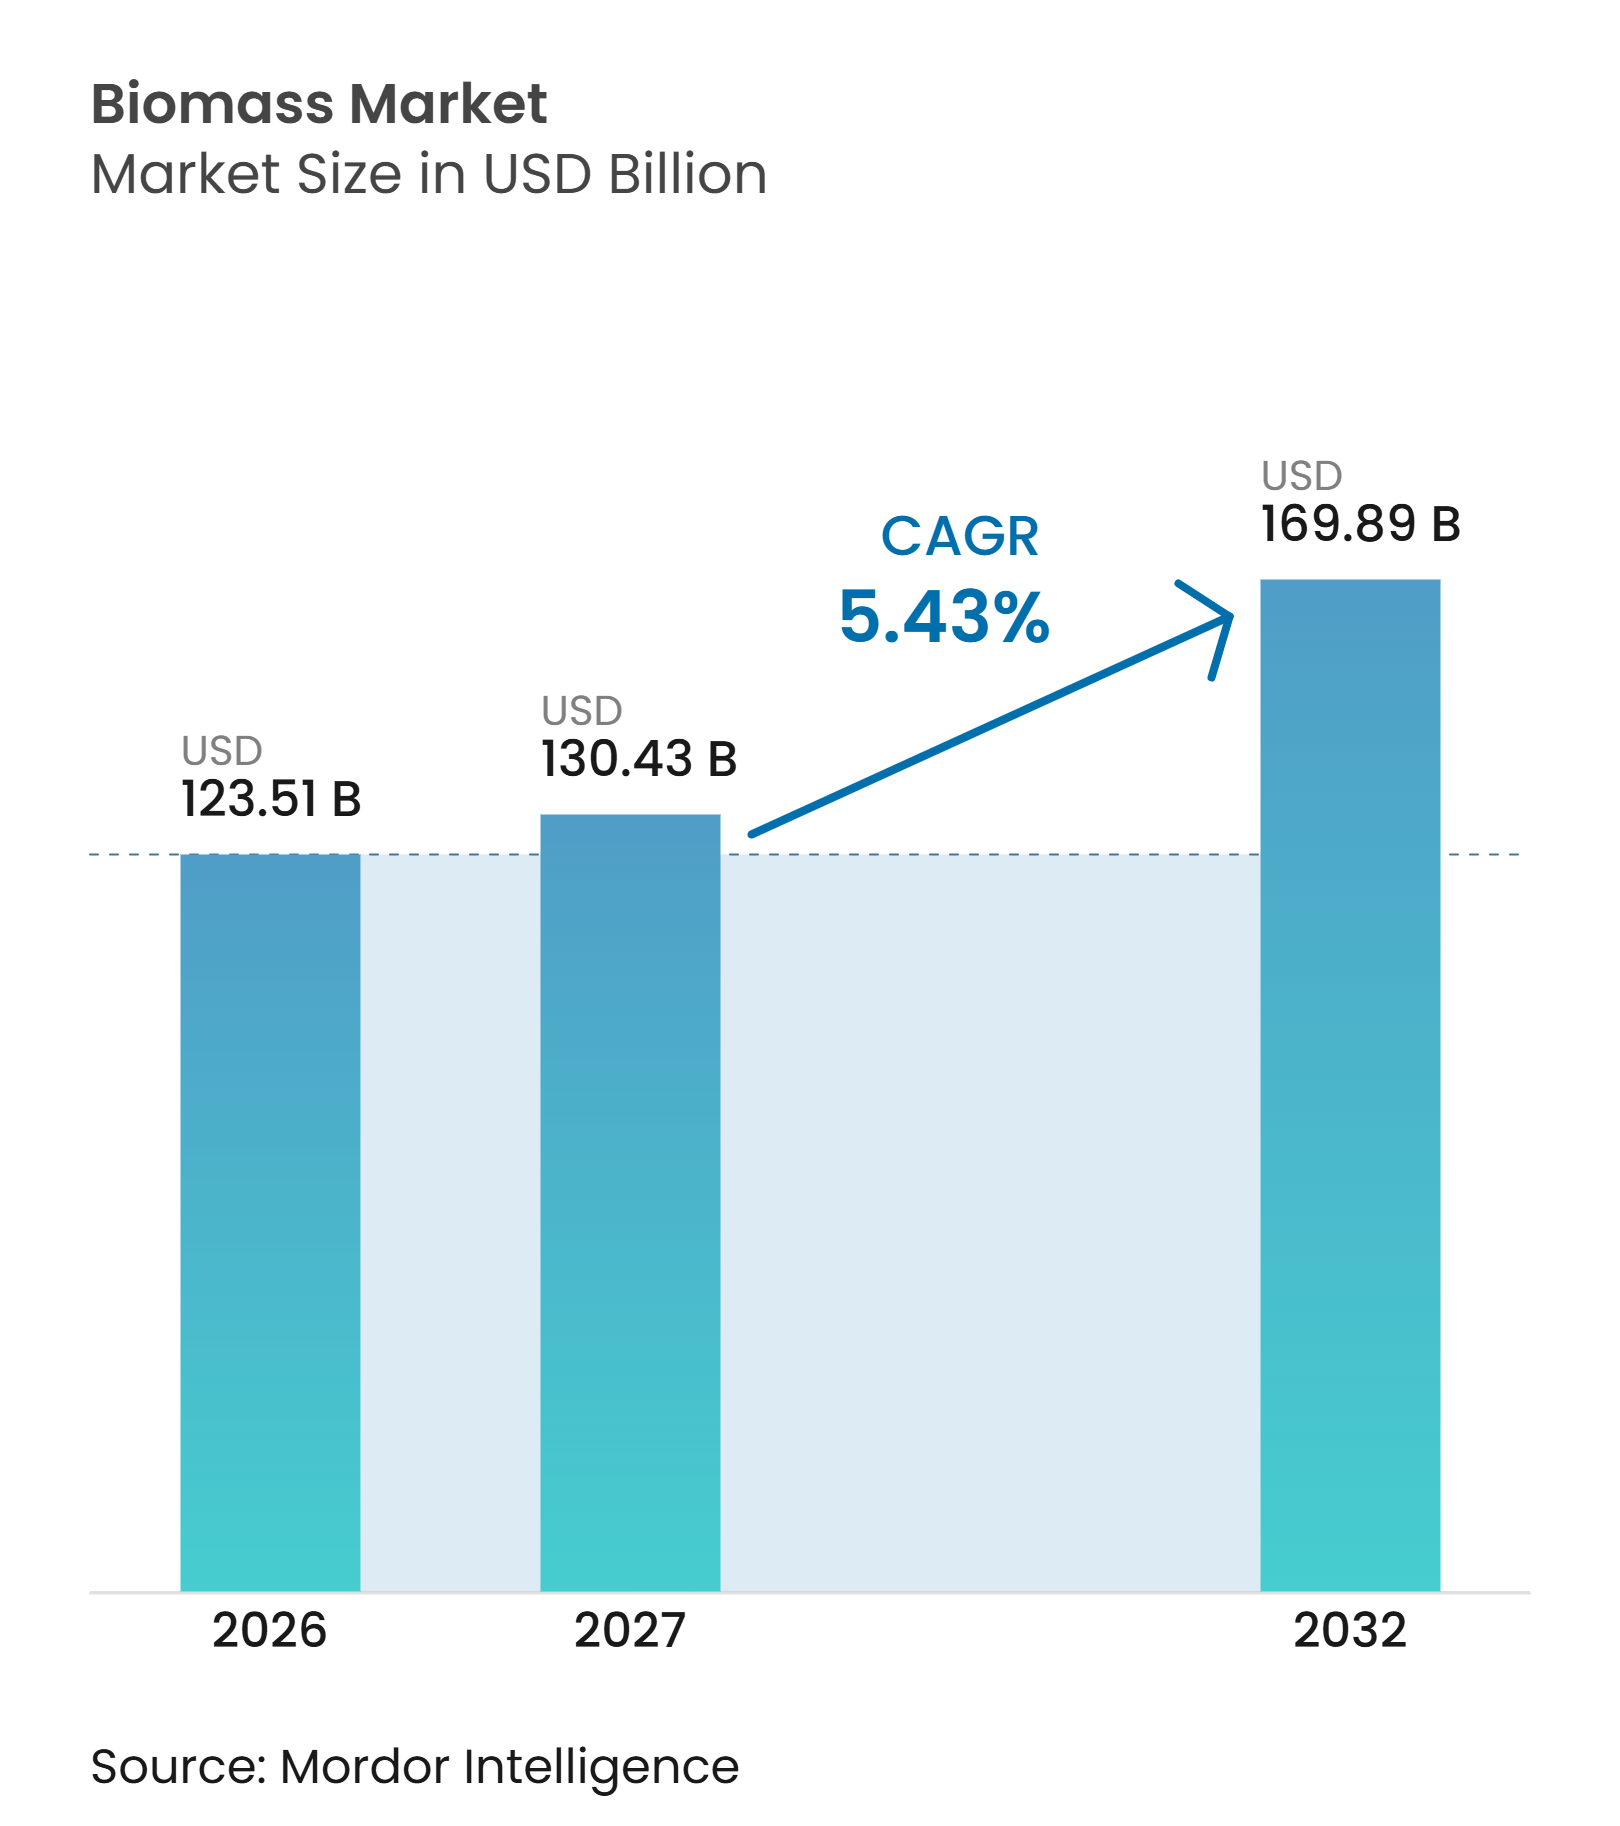
La taille du marché de la biomasse devrait atteindre 123,51 milliards USD en 2026, 130,43 milliards USD en 2027, et 169,89 milliards USD d'ici 2032, avec un CAGR de 5,43 % de 2027 à 2032. Le marché mondial de la biomasse évolue d'une utilisation comme combustible d'appoint vers un rôle plus établi dans les plans de décarbonation des services publics, des opérateurs industriels et des raffineurs de carburant. Les obligations de chaleur renouvelable, la demande des industries difficiles à électrifier, ainsi que les revenus issus de l'élimination du carbone provenant de la bioénergie avec capture et stockage du carbone et du biochar soutiennent cette transition. La bioénergie moderne devrait tripler d'ici 2050 dans le scénario de zéro émission nette de l'Agence internationale de l'énergie, ce qui soutient la visibilité de la demande à long terme pour les producteurs et les acheteurs.[1] Le marché mondial de la biomasse est également confronté à une concurrence accrue pour les matières premières, à des règles de durabilité plus strictes et à un examen plus rigoureux des émissions sur l'ensemble du cycle de vie. Ces conditions favorisent les fournisseurs capables de documenter l'origine des matières premières, de sécuriser un approvisionnement à long terme et de répondre aux spécifications des acheteurs réglementés.
Points clés du rapport
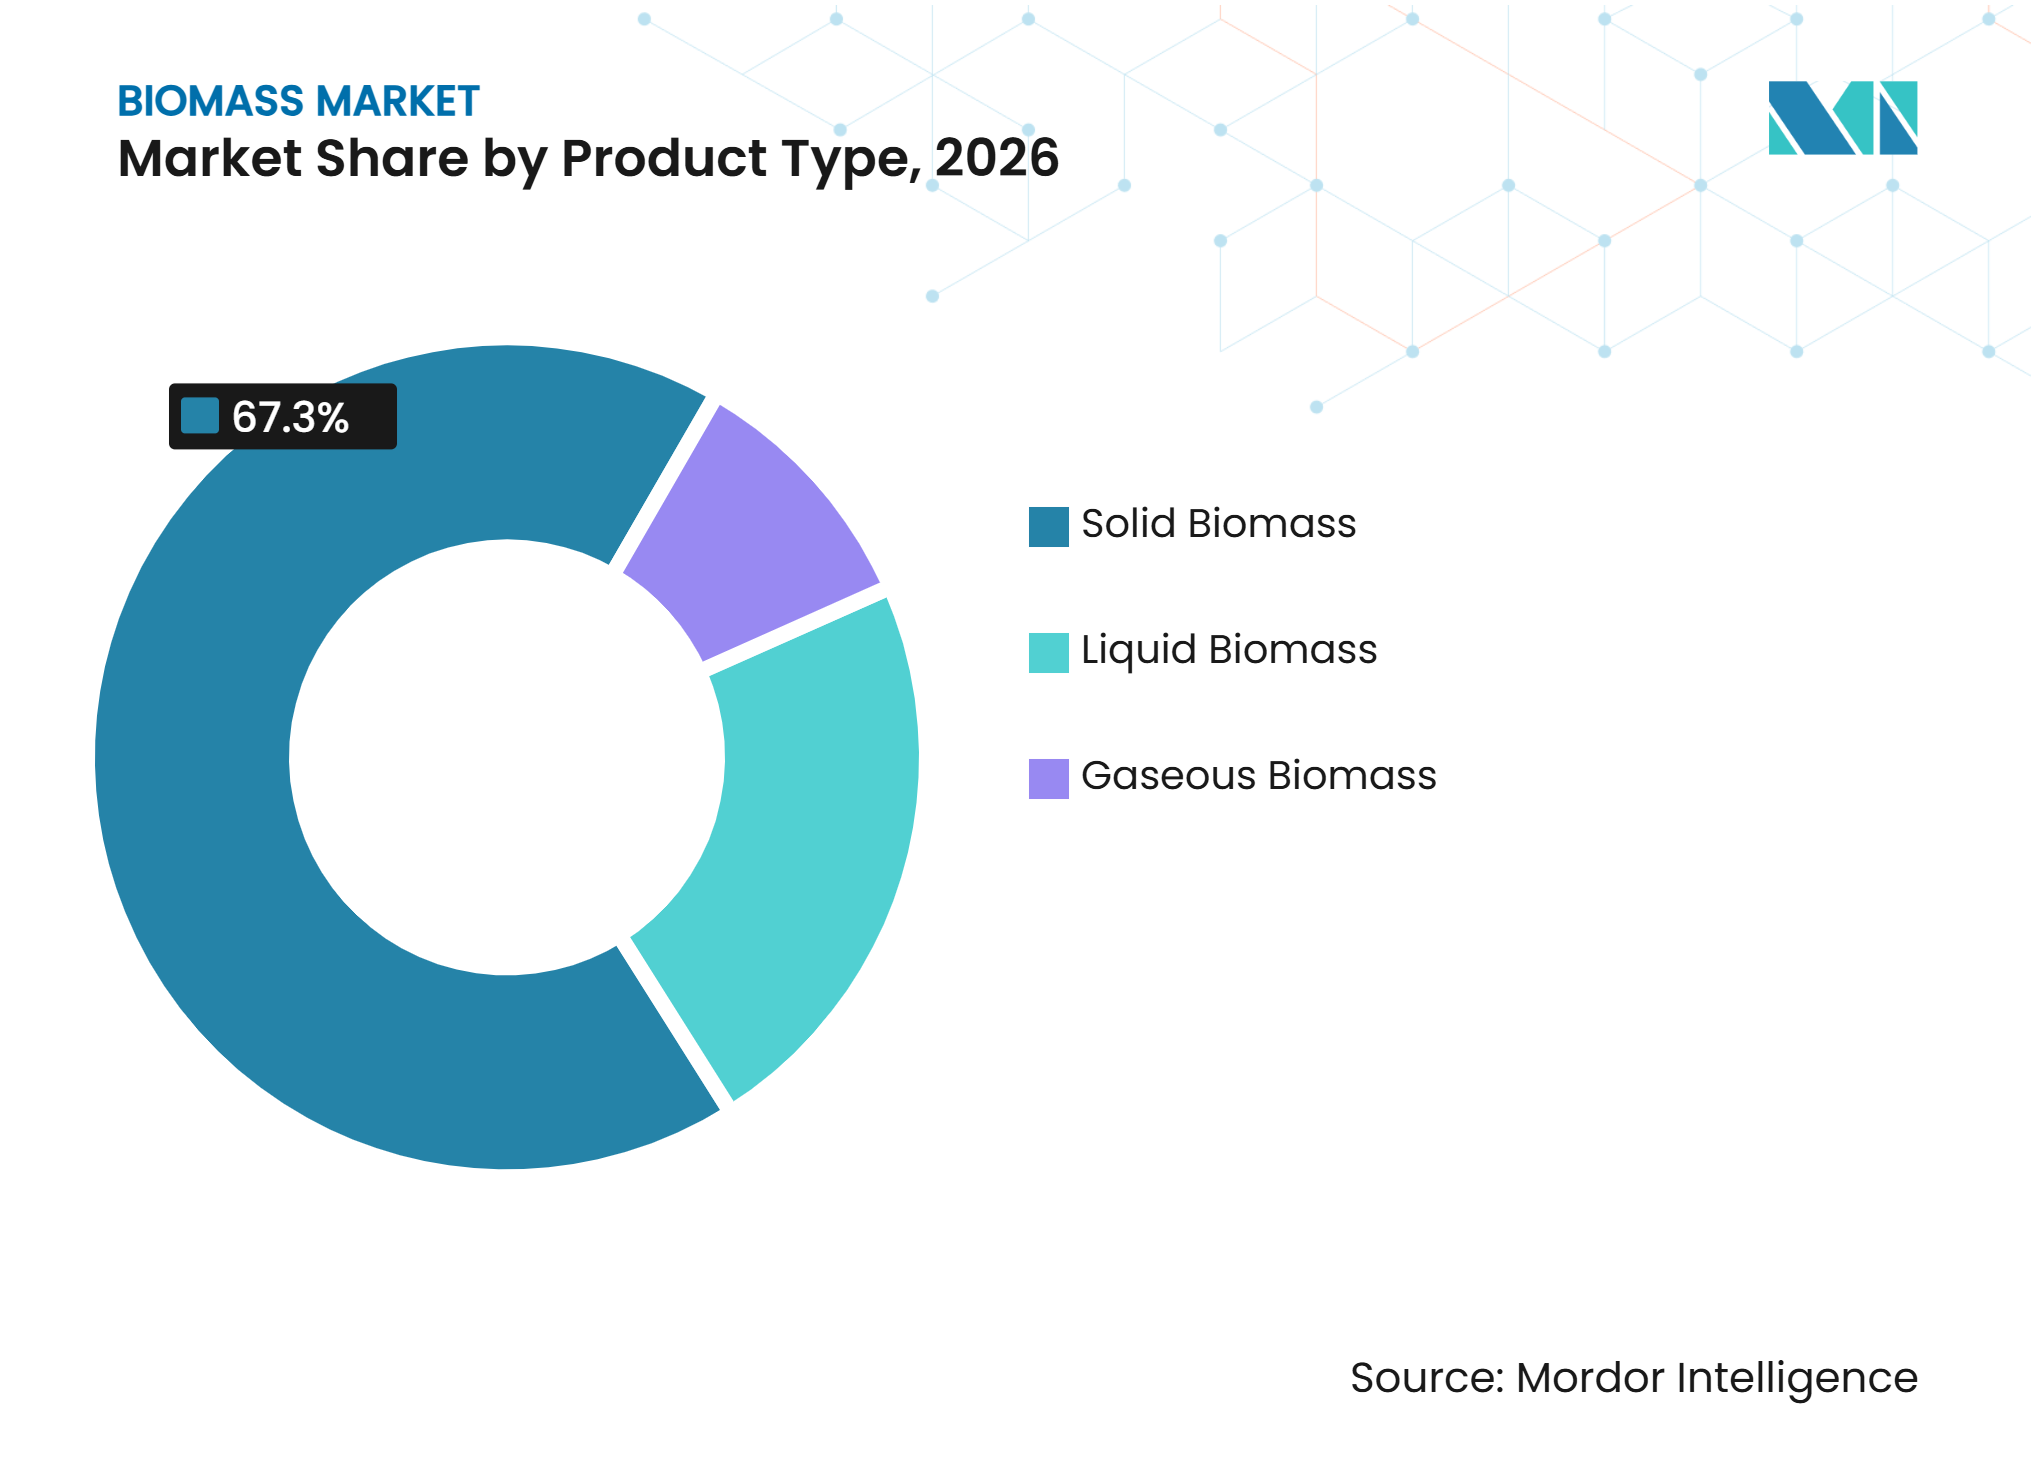
- Par type de produit, la biomasse solide représentait 67,3 % de la demande totale en 2026, tandis que la biomasse gazeuse devrait croître à un CAGR de 6,1 % jusqu'en 2032.
- Par technologie, la combustion directe représentait 64,7 % de la demande totale en 2026, tandis que la digestion anaérobie devrait croître à un CAGR de 6,8 % jusqu'en 2032.
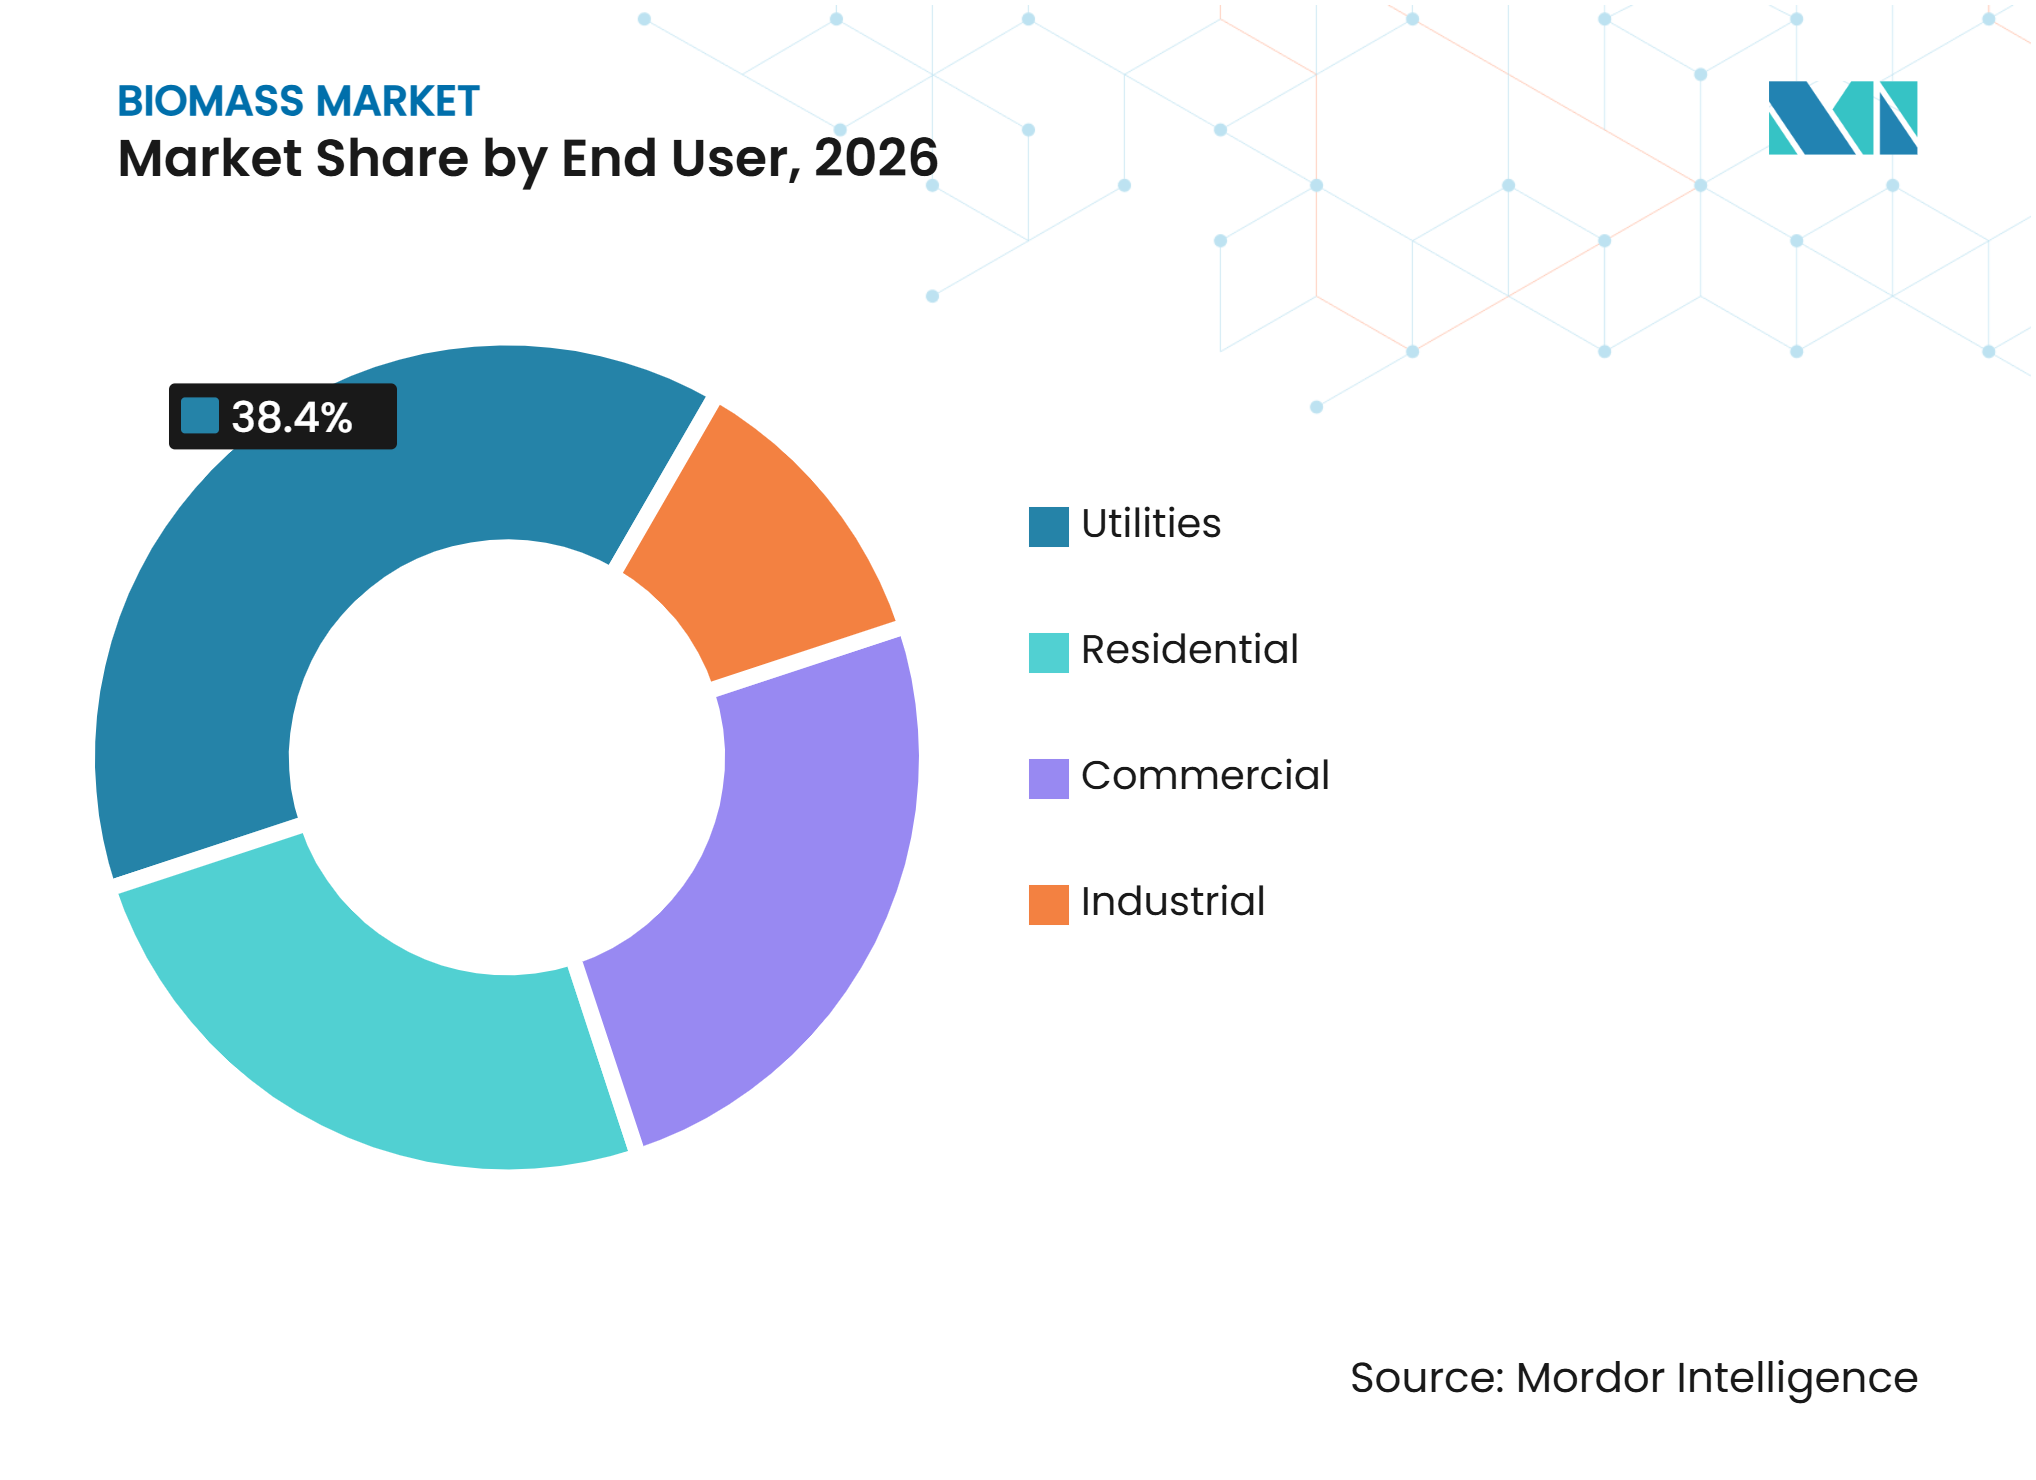
- Par utilisateur final, les services publics représentaient 38,4 % de la demande en 2026, tandis que le segment industriel devrait se développer à un CAGR de 5,9 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique représentait 42,1 % de la demande en 2026 et devrait croître à un CAGR de 5,8 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande en chaleur renouvelable, en énergie et en carburants durables | +1.2% | Mondial, avec une croissance concentrée dans l'UE, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Monétisation des résidus agricoles et forestiers | +0.8% | Amérique du Nord, Amérique du Sud et Asie-Pacifique | Moyen terme (2-4 ans) |
| Investissement dans la valorisation énergétique des déchets et l'atténuation du méthane | +0.7% | Europe, Amérique du Nord, Chine et Japon | Moyen terme (2-4 ans) |
| Flexibilité de conversion de la biomasse pour la décarbonation industrielle | +0.6% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Déploiement de la gazéification modulaire et de la digestion anaérobie | +0.5% | Europe, Asie-Pacifique et Amérique du Nord | Long terme (≥ 4 ans) |
| Revenus issus de l'élimination du carbone via la bioénergie avec capture et stockage du carbone et le biochar | +0.4% | Europe, Amérique du Nord et marchés émergents d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande en chaleur renouvelable, en énergie et en carburants durables
La demande de chaleur renouvelable et d'énergie ferme soutient le marché mondial de la biomasse, alors que les systèmes énergétiques intègrent davantage de production éolienne et solaire variable. La capacité mondiale de bioénergie a atteint 155 GW en 2025.[2] Les projets de bioénergie mis en service en 2025 ont fourni de l'électricité à un coût moyen mondial de 86 USD par MWh.[3] La directive européenne sur les énergies renouvelables III applique des exigences de durabilité aux installations de chaleur et d'énergie à base de biomasse solide d'une puissance de 7,5 MW ou plus. Cette exigence renforce l'importance des chaînes d'approvisionnement traçables pour les opérateurs de chauffage urbain et leurs fournisseurs de combustibles. Le marché mondial de la biomasse avantage donc les fournisseurs capables de maintenir une certification reconnue et une documentation cohérente dans l'ensemble de leur base d'approvisionnement.
Flexibilité de conversion de la biomasse pour la décarbonation industrielle
Les utilisateurs industriels adoptent la biomasse là où l'électrification directe prendrait plus de temps ou nécessiterait des modifications importantes des équipements de traitement à haute température. Le segment industriel devrait croître à un CAGR de 5,9 % jusqu'en 2032, soutenu par la demande des installations de ciment, d'acier, de pâte à papier, de chaux et de céramique. Ces acheteurs ont besoin d'une valeur calorifique constante, d'une faible teneur en cendres et d'une livraison fiable, plutôt que d'un simple prix spot bas. Les fournisseurs capables d'offrir des granulés torréfiés et du combustible gazéifié au même site industriel peuvent répondre à différents besoins en combustibles dans le cadre d'une seule relation client. La bioraffinerie de Lappeenranta d'UPM a la capacité de produire 130 000 tonnes par an de diesel renouvelable à partir d'huile de tall brute, une matière première d'origine forestière qui n'entre pas en concurrence avec la production alimentaire.[4] Sur le marché mondial de la biomasse, la sélection des matières premières et la performance vérifiable sur le cycle de vie deviennent aussi importantes que la capacité de conversion lorsque les fournisseurs se disputent des contrats industriels à valeur ajoutée.
Investissement dans la valorisation énergétique des déchets et l'atténuation du méthane
Les projets de valorisation énergétique des déchets utilisent les déchets municipaux organiques et les résidus agricoles pour réduire l'élimination en décharge et valoriser des matières susceptibles de libérer du méthane. Le programme GreenUp de Veolia vise 8 GW de capacité de bioénergie d'ici 2030 et combine la récupération d'énergie avec la capture du carbone dans ses plans de développement. Son site de valorisation énergétique des déchets du Mans a commencé à exploiter un démonstrateur industriel de capture du carbone en 2026, avec une capacité de capture de 10 tonnes métriques de CO2 par jour à un taux de capture de 90 %. Ce modèle place les opérateurs de déchets dans des rôles à la fois énergétiques et de gestion du carbone. Le marché mondial de la biomasse bénéficie lorsque les contrats de service municipal offrent un accès prévisible aux matières premières et des frais de réception réglementés. Les flux de déchets peuvent également améliorer l'économie des projets en combinant les ventes d'énergie, les services de gestion des déchets et les revenus potentiels issus des crédits carbone.
Revenus issus de l'élimination du carbone via la bioénergie avec capture et stockage du carbone et le biochar
La bioénergie avec capture et stockage du carbone (BECCS) et le biochar créent des options de revenus supplémentaires pour les fournisseurs capables de satisfaire des exigences strictes en matière de matières premières et de surveillance. Des recherches publiées en 2025 ont estimé le potentiel d'atténuation durable du biochar à 2,6 à 10,3 PgCO2-équivalent par an à l'échelle mondiale. Drax a mis à jour sa politique d'approvisionnement en biomasse en 2025 pour appliquer les exigences de la directive sur les énergies renouvelables III (RED III) et du Programme de biomasse durable aux biomasses qu'il approvisionne. La société a également indiqué que l'absence d'un cadre approprié au Royaume-Uni limitait les perspectives à court terme de ses plans de capture du carbone issus de la bioénergie. La certification dans le cadre des deux référentiels, énergie et élimination du carbone, peut soutenir des contrats à plus haute valeur ajoutée pour le marché mondial de la biomasse. Cette opportunité reste tributaire de la disponibilité des capitaux, des règles de comptabilisation du carbone et du soutien réglementaire.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Rareté des matières premières et concurrence intersectorielle pour les résidus | -0.7% | Mondial, avec une exposition plus forte en Europe et en Asie du Sud-Est | Court terme (≤ 2 ans) |
| Coûts de traçabilité de la durabilité et de conformité aux émissions sur le cycle de vie | -0.5% | Europe, Japon et Corée du Sud | Court terme (≤ 2 ans) |
| Qualité des matières premières, saisonnalité et volatilité logistique | -0.4% | Amérique du Nord, États baltes et chaînes d'approvisionnement d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Controverses sur la qualité de l'air, l'utilisation des terres et la dette carbone | -0.4% | Europe, Amérique du Nord et Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rareté des matières premières et concurrence intersectorielle pour les résidus
La pression sur les matières premières s'intensifie à mesure que les utilisateurs de la construction, de l'emballage, de la biochimie et de l'énergie se disputent les résidus forestiers et agricoles. AS Graanul Invest a indiqué que sa production avait augmenté de 15 % en 2025, tandis que la disponibilité des matières premières et la volatilité des coûts énergétiques continuaient d'affecter la planification de la production. Le Japon a exclu les centrales électriques à biomasse utilisant des combustibles importés d'une puissance de 10 MW ou plus des nouvelles certifications de tarif d'achat (FIT) et de prime à l'injection (FIP) à partir de l'exercice fiscal 2026. La directive sur les énergies renouvelables III (RED III) applique également un principe d'utilisation en cascade qui donne aux usages matériels du bois une priorité plus grande que les usages énergétiques en Europe. Le marché mondial de la biomasse est donc exposé à une disponibilité plus restreinte de matières conformes, même lorsque les volumes physiques de résidus restent élevés. Les fournisseurs intégrés verticalement et les opérateurs disposant d'accords à long terme sur les résidus sont mieux placés pour gérer cette pression.
Coûts de traçabilité de la durabilité et de conformité aux émissions sur le cycle de vie
La conformité en matière de durabilité est une exigence opérationnelle permanente, en particulier pour les fournisseurs utilisant des chaînes d'approvisionnement complexes et longue distance. RED III exige une vérification indépendante des économies de gaz à effet de serre pour les installations de biomasse solide d'une puissance égale ou supérieure à 7,5 MW. Drax a déclaré une intensité moyenne en gaz à effet de serre de sa chaîne d'approvisionnement en biomasse de 93,66 kgCO2e/MWh en 2025, contre le seuil de 180 kgCO2e/MWh utilisé dans le cadre de durabilité du Royaume-Uni. Les petits fournisseurs peuvent avoir du mal à mettre en place les systèmes de données et les processus d'assurance nécessaires aux évaluations du cycle de vie auditées. Sur le marché mondial de la biomasse, cela augmente le coût de participation et favorise la consolidation parmi les fournisseurs disposant de systèmes de traçabilité établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la biomasse solide en tête, tandis que les formes gazeuses croissent plus rapidementLa biomasse solide représentait 67,3 % de la part du marché mondial de la biomasse en 2026, soutenue par les granulés de bois et les briquettes agricoles utilisés dans la co-combustion en centrale, le chauffage urbain et les installations dédiées à la bioénergie. Les terminaux d'exportation en eaux profondes, les liaisons ferroviaires et les chaînes d'approvisionnement certifiées confèrent aux combustibles solides une base logistique bien développée. Ces actifs relient le sud des États-Unis au nord de l'Europe et connectent les exportateurs d'Asie du Sud-Est au Japon. La biomasse liquide conserve un rôle dans les carburants de transport et la transformation industrielle, notamment le diesel renouvelable issu de l'huile de tall brute. Son échelle est limitée par la disponibilité et le profil de durabilité des matières premières spécialisées, notamment l'huile de cuisson usagée, les lipides agricoles et les coproduits forestiers. Le marché mondial de la biomasse continue donc de s'appuyer sur les combustibles solides pour le commerce transfrontalier à grande échelle.
La biomasse gazeuse devrait croître à un CAGR de 6,1 % jusqu'en 2032, soit le taux le plus rapide parmi les types de produits. La digestion anaérobie, l'injection de biométhane dans le réseau, la récupération du gaz de décharge et le biogaz agricole augmentent l'utilisation de systèmes gazeux localisés. Ces systèmes sont géographiquement liés aux sources de matières premières et peuvent soutenir des accords à long terme avec les distributeurs de gaz et les services publics municipaux. Les producteurs de biométhane peuvent utiliser des arrangements de type « take-or-pay » liés à une tarification à parité énergétique, ce qui réduit l'exposition directe à la volatilité des prix spot des granulés. AS Graanul Invest a déclaré une stratégie d'approvisionnement couvrant plusieurs régions baltes, 12 usines de granulés et 4 navires transporteurs, illustrant l'échelle nécessaire pour maintenir une chaîne d'approvisionnement en combustibles solides résiliente. Le secteur de la biomasse équilibre ainsi les solides échangés à maturité avec des filières gazières locales à croissance plus rapide, qui utilisent des contrats et des modèles opérationnels différents.



Par technologie :
la combustion directe maintient son échelle, tandis que la digestion anaérobie gagne du terrainLa combustion directe représentait 64,7 % de la taille du marché mondial de la biomasse en 2026, car les centrales de co-combustion et les chaudières industrielles ont été construites pour utiliser des combustibles solides. Cette base installée soutient la demande de granulés de qualité industrielle en Europe, en Amérique du Nord et en Asie. La technologie reste importante pour les opérateurs qui ne peuvent pas modifier leurs équipements existants sans dépenses d'investissement significatives. Les contraintes budgétaires sur les subventions à la biomasse dans les marchés matures tels que le Royaume-Uni et le Danemark peuvent limiter les capacités supplémentaires. La co-combustion reste une option de transition au Japon, en Corée du Sud et en Pologne, où le retrait du charbon suit une trajectoire progressive. Le marché mondial de la biomasse conserve cette large base de combustion même à mesure que de nouvelles filières de conversion se développent.
La digestion anaérobie devrait croître à un CAGR de 6,8 % jusqu'en 2032, ce qui en fait la filière de conversion à la croissance la plus rapide dans les données disponibles. Elle combine la production d'énergie avec la gestion des déchets organiques et soutient l'utilisation du biométhane dans les réseaux de gaz. Les permis environnementaux et les normes de qualité du gaz, notamment la norme EN 16723-1 pour le biogaz comprimé, influencent l'éligibilité à l'injection dans le réseau. La gazéification peut utiliser les déchets agricoles et les matières organiques municipales pour produire du gaz de synthèse et des carburants liquides destinés aux applications industrielles à haute température. La pyrolyse peut générer du biochar et des coproduits énergétiques, tandis que la fermentation soutient les filières de biocarburants liquides et les travaux de développement de carburants. UPM qualifie les carburants dérivés de l'huile de tall brute pour une utilisation dans l'aviation durable, illustrant le rôle des matières premières avancées dans les applications de carburants à valeur ajoutée.
Par utilisateur final :
les services publics assurent l'échelle, tandis que l'industrie affiche une croissance plus rapideLes services publics représentaient 38,4 % de la part du marché mondial de la biomasse en 2026, soutenus par des accords d'approvisionnement à long terme qui orientent les investissements en amont. Les pratiques d'approvisionnement des services publics établissent un niveau élevé d'exigences en matière de certification de durabilité et de documentation des matières premières. La certification du Programme de biomasse durable et les exigences de RED III influencent les producteurs même lorsque leurs clients sont en dehors du secteur des services publics. La demande résidentielle continue de bénéficier des poêles à granulés et des systèmes de chauffage automatisés en Europe centrale et orientale. La demande commerciale comprend les opérateurs de chauffage urbain, les hôtels et les installations de transformation alimentaire qui peuvent utiliser le biogaz et le biométhane sans gérer le stockage de combustibles solides.
Le segment industriel devrait croître à un CAGR de 5,9 % jusqu'en 2032 et constitue le groupe d'utilisateurs finaux à la croissance la plus rapide. Les cimenteries, aciéries, chaufourneries et usines de céramique utilisent la co-combustion pour réduire les émissions de combustion directe sans remplacer les équipements à haute température à court terme. Ces clients peuvent payer une prime pour des combustibles dont les émissions sur le cycle de vie sont vérifiées, la qualité stable et la logistique fiable. AS Graanul Invest a déclaré une intensité carbone des granulés livrés de 6,39 gCO2e/MJ en 2025. Une telle documentation peut rendre les fournisseurs plus adaptés aux clients ayant des objectifs d'émissions fondés sur la science. Le marché mondial de la biomasse crée une opportunité distincte pour les fournisseurs capables de combiner la constance du combustible avec une performance d'émissions vérifiée.

Analyse géographique
Dynamiques de l'offre et de la demande en Asie-Pacifique
L'Asie-Pacifique représentait 42,1 % de la taille du marché mondial de la biomasse en 2026 et devrait croître à un CAGR de 5,8 % jusqu'en 2032. La Chine représentait 33 GW de capacité de bioénergie en 2025. Le Japon a atteint 8,1 GW de capacité installée en énergie biomasse d'ici 2025, dépassant son objectif de 8,0 GW pour 2030. La décision du Japon de cesser les nouvelles certifications de tarif d'achat (FIT) et de prime à l'injection (FIP) pour les installations de biomasse utilisant des combustibles importés d'une puissance de 10 MW ou plus à partir de l'exercice fiscal 2026 oriente le soutien vers les petites centrales utilisant des ressources locales. Ce changement accroît la valeur de la gestion et de la traçabilité des matières premières locales. Le Japon et la Corée du Sud restent des marchés d'importation établis, tandis que l'Inde, l'Indonésie et l'Australie présentent des opportunités à un stade plus précoce dans la collecte des résidus et les infrastructures d'achat. Le marché mondial de la biomasse dans la région est façonné à la fois par un développement rapide des capacités et par un resserrement des règles applicables aux combustibles importés.
Politique européenne et conditions d'approvisionnement en matières premières
L'Europe reste au cœur de la demande de chaleur renouvelable, et la région a produit 75 % de la production mondiale de biochaleur dans les données disponibles pour 2025. RED III restreint l'utilisation de matières provenant de forêts primaires et anciennes, de forêts à haute biodiversité, de tourbières et de landes. Ces facteurs de conformité réduisent la gamme de matières premières pouvant satisfaire aux exigences européennes de durabilité. AS Graanul Invest a déclaré une augmentation de 15 % de la production de granulés en 2025, à mesure que la demande européenne se redressait. UPM a également signalé une amélioration des conditions réglementaires pour les carburants renouvelables avancés en Allemagne fin 2025. L'influence réglementaire de l'Europe favorisera les opérateurs capables de démontrer un approvisionnement forestier conforme, un contrôle des émissions sur le cycle de vie et un approvisionnement fiable pour les utilisateurs de chaleur.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord combine les exportations de granulés du sud des États-Unis avec des activités nationales et d'exportation dans les provinces canadiennes riches en forêts. L'Agence américaine de protection de l'environnement a proposé des volumes totaux de carburants renouvelables de 24,02 milliards de numéros d'identification des carburants renouvelables (RIN) pour 2026 et 24,46 milliards de RIN pour 2027, soutenant la certitude réglementaire pour les biocarburants liquides. En Amérique du Sud, des recherches sur l'éthanol de canne à sucre brésilien ont montré que l'intégration de la bioénergie avec la capture et le stockage du carbone pourrait réduire l'intensité carbone du carburant de +32,8 gCO2e/MJ à moins de -81,3 gCO2e/MJ. Cela soutient le rôle du Brésil en tant que site potentiel pour des projets d'élimination du carbone liés à la production d'éthanol. Le Moyen-Orient et l'Afrique disposent de matières premières issues de la bagasse de canne à sucre, de la balle de riz et de la tige de coton, tandis que le déploiement commercial reste limité. Les concessions de valorisation énergétique des déchets et les programmes d'électrification rurale peuvent contribuer à convertir ces résidus en approvisionnement énergétique local. L'Arabie saoudite et les Émirats arabes unis intègrent la biomasse dans des efforts plus larges de diversification des énergies renouvelables, mais la capacité reste limitée par rapport aux matières premières disponibles.
Paysage concurrentiel
Concentration du Marché
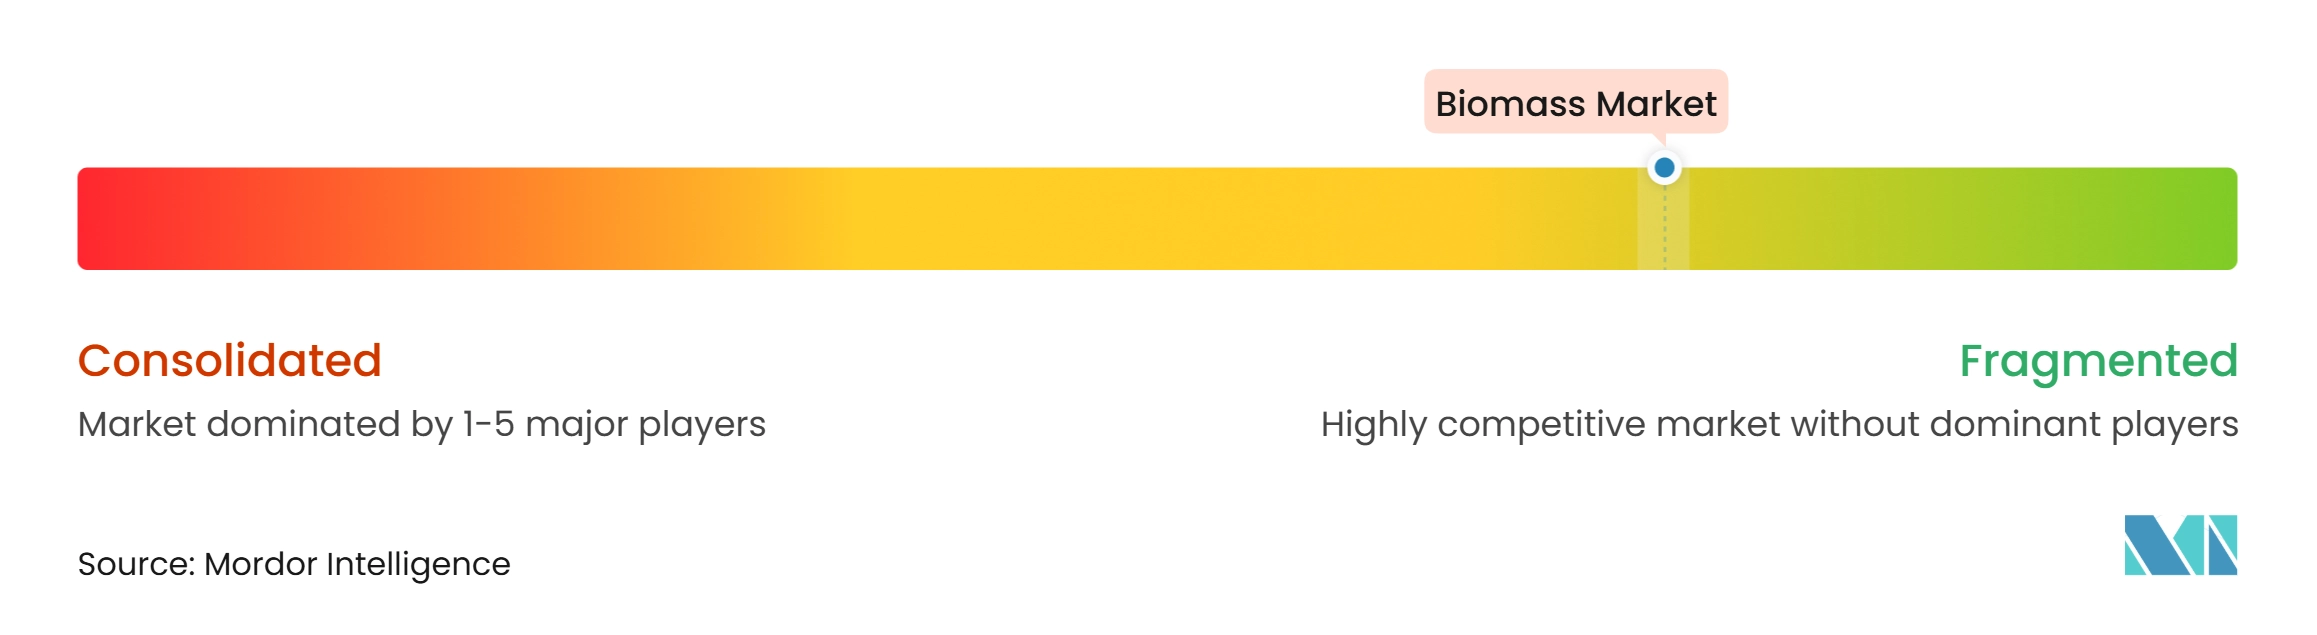
Le marché mondial de la biomasse est fragmenté, avec des producteurs de granulés intégrés verticalement, des compagnies énergétiques, des négociants et des opérateurs de déchets servant différentes parties de la chaîne de valeur. Drax Group plc, Enviva Inc. et AS Graanul Invest disposent d'une capacité industrielle significative en granulés, tandis que d'autres entreprises participent via les carburants renouvelables, les services de gestion des déchets, la production régionale ou le négoce. Drax Group plc a produit un record de 4,2 millions de tonnes métriques de granulés de bois en 2025. Il a également indiqué que 98,62 % de la biomasse ligneuse utilisée à la centrale électrique de Drax était couverte par des déclarations conformes au Programme de biomasse durable. Ces systèmes de certification exigent une gestion de la chaîne d'approvisionnement et une vérification par des tiers dans plusieurs pays. Le marché mondial de la biomasse devient par conséquent de plus en plus dépendant des capacités de conformité autant que de l'échelle de production.
La concurrence évolue à mesure que les entreprises technologiques et de gestion des déchets pénètrent des domaines précédemment dominés par les producteurs de granulés. Veolia Environnement S.A. a positionné ses actifs de valorisation énergétique des déchets dans le cadre d'une offre plus large de gestion du carbone via son projet de capture du Mans. Drax Group plc a révisé sa politique d'approvisionnement en biomasse de 2025 pour l'aligner sur les exigences de RED III et du Programme de biomasse durable. UPM-Kymmene Corporation a abandonné la planification de sa deuxième bioraffinerie de biomasse en carburants à Rotterdam et a réorienté son attention vers la bioraffinerie de Lappeenranta et les travaux de qualification des carburants d'aviation durables. Ces actions montrent que les entreprises privilégient les chaînes d'approvisionnement réglementées et les applications de carburants à plus haute valeur ajoutée. La norme ISO 17225 pour les biocombustibles solides et les exigences du Programme de biomasse durable deviennent des conditions d'accès pratiques aux acheteurs réglementés.
Des opportunités subsistent dans la chaleur industrielle et l'atténuation du CO2 industriel, où les contrats de longue durée et la performance vérifiée des émissions peuvent soutenir le financement de projets. Les nouveaux entrants de taille plus modeste peuvent se positionner en contrôlant les matières premières, en satisfaisant aux exigences de certification reconnues et en servant des clients locaux définis. Les fournisseurs sans traçabilité RED III ou Programme de biomasse durable font face à un accès plus restreint aux appels d'offres réglementés en Europe et au Japon. Le marché mondial de la biomasse permet également aux opérateurs de services de gestion des déchets de sécuriser les matières premières via des contrats municipaux plutôt que de concourir uniquement sur les marchés de produits de base. Cette différence d'accès aux matières premières pourrait façonner la concurrence aussi fortement que la capacité de production de granulés.
Leaders du secteur de la biomasse
-
Drax Group plc
-
Stora Enso Oyj
-
AS Graanul Invest
-
UPM-Kymmene Corporation
-
Veolia Environnement S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la Biomasse Entreprises couvertes dans ce rapport
- An Viet Phat Energy Corporation
- AS Graanul Invest
- Bio Eneco Sdn. Bhd.
- CM Biomass Partners A/S
- Drax Group plc
- Energex Corporation
- Enviva Inc.
- Fram Renewable Fuels, LLC
- Groupe Savoie Inc.
- Highland Pellets, LLC
- Lignetics, Inc.
- Pfeifer Holding GmbH
- Pinnacle Renewable Energy Inc.
- Premium Pellet Ltd.
- Stora Enso Oyj
- Tanac S.A.
- UPM-Kymmene Corporation
- Veolia Environnement S.A.
- Westervelt Company
- Zilkha Biomass Energy, LLC
Développements industriels récents dans Marché de la Biomasse
- Novembre 2026 : Au cours de la saison de récolte 2026, SAEL Industries a commencé à acheter environ 2 millions de tonnes de paille de riz paddy pour approvisionner ses 11 centrales de valorisation énergétique des déchets agricoles, qui ont une capacité de production combinée de 164,9 MW. Cette initiative renforce la collecte et l'utilisation des résidus agricoles, soutient la production d'électricité renouvelable et réduit le brûlage des résidus de cultures dans le nord de l'Inde.
- Novembre 2026 : L'Assemblée nationale du Vietnam a discuté des amendements proposés à la loi sur l'électricité visant à renforcer le soutien politique à l'énergie biomasse, au solaire en toiture, à l'éolien offshore et aux infrastructures de transport d'électricité. Les amendements proposés visent à établir un cadre réglementaire plus clair pour le développement des énergies renouvelables et à encourager de nouveaux investissements dans la production d'électricité à base de biomasse.
- Septembre 2026 : NB Power a fait avancer son projet de carburant propre de Belledune au Nouveau-Brunswick en obtenant l'approbation de son conseil d'administration et en signant des accords d'approvisionnement en combustible avec des fournisseurs canadiens de granulés de biomasse avancée dérivés du bois et du chanvre agricole. Le projet convertira la centrale au charbon existante de Belledune en production à base de biomasse, permettant à l'installation de continuer à fonctionner au-delà de 2030 tout en respectant les exigences canadiennes d'élimination progressive du charbon. L'initiative devrait soutenir les secteurs locaux de la foresterie, de l'agriculture, du transport et de la logistique.
- Août 2026 : Haffner Energy et IGNIS P2X ont lancé le projet AeroVerde pour développer des installations de production de carburant d'aviation durable bio-sourcé et e-SAF en Espagne à partir de biomasse résiduelle. La technologie de conversion thermochimique de Haffner Energy convertira la biomasse en gaz de synthèse riche en hydrogène pour produire du carburant d'aviation durable via les filières Fischer-Tropsch et alcool vers carburéacteur. Le projet évaluera également l'intégration du dioxyde de carbone biogénique avec de l'hydrogène renouvelable pour produire du e-SAF, élargissant l'application des technologies de conversion de la biomasse dans le secteur des carburants d'aviation.
Périmètre du rapport sur le marché mondial de la biomasse
La biomasse désigne la masse totale de matières organiques vivantes ou récemment vivantes, incluant les plantes, les animaux, les micro-organismes et leurs déchets, dans une zone ou un écosystème donné.
Le marché de la biomasse est segmenté par type de produit, technologie, utilisateur final et géographie. Par type de produit, le marché est segmenté en biomasse solide, biomasse liquide et biomasse gazeuse. Par technologie, le marché est divisé en combustion directe, gazéification, digestion anaérobie, pyrolyse, co-combustion, fermentation et autres technologies. Par utilisateur final, le marché est segmenté en résidentiel, commercial, industriel et services publics. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de la biomasse dans 22 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Biomasse solide |
| Biomasse liquide |
| Biomasse gazeuse |
| Combustion directe |
| Gazéification |
| Digestion anaérobie |
| Pyrolyse |
| Co-combustion |
| Fermentation |
| Autres technologies |
| Résidentiel |
| Commercial |
| Industriel |
| Services publics |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Australie | |
| Japon | |
| Corée du Sud | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Oman | |
| Nigéria | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Biomasse solide | |
| Biomasse liquide | ||
| Biomasse gazeuse | ||
| Par technologie | Combustion directe | |
| Gazéification | ||
| Digestion anaérobie | ||
| Pyrolyse | ||
| Co-combustion | ||
| Fermentation | ||
| Autres technologies | ||
| Par utilisateur final | Résidentiel | |
| Commercial | ||
| Industriel | ||
| Services publics | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Australie | ||
| Japon | ||
| Corée du Sud | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Oman | ||
| Nigéria | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour la biomasse jusqu'en 2032 ?
Le marché mondial de la biomasse devrait croître à un CAGR de 5,43 % de 2027 à 2032, pour atteindre 169,89 milliards USD d'ici 2032.
Quel type de produit de biomasse détient la plus grande part ?
La biomasse solide a dominé les types de produits avec une part de 67,3 % en 2026, soutenue par l'utilisation de granulés dans la production d'électricité et le chauffage urbain.
Quelle technologie de biomasse connaît la croissance la plus rapide ?
La digestion anaérobie devrait croître à un CAGR de 6,8 % jusqu'en 2032, car elle combine la gestion des déchets avec la production d'énergie.
Pourquoi les utilisateurs industriels augmentent-ils leur utilisation de la biomasse ?
Les cimenteries, aciéries, chaufourneries et usines de céramique peuvent utiliser des combustibles biomasse pour réduire les émissions de combustion sans remplacer les équipements à haute température à court terme.
Quelle région est en tête de la demande de biomasse ?
L'Asie-Pacifique représentait 42,1 % de la demande en 2026 et devrait croître à un CAGR de 5,8 % jusqu'en 2032.
Quelle est la principale contrainte pesant sur les fournisseurs de biomasse ?
La concurrence pour les matières premières et les exigences de conformité aux émissions sur le cycle de vie augmentent les coûts et rendent les contrats d'approvisionnement traçables et à long terme plus importants.