
Biomasse-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
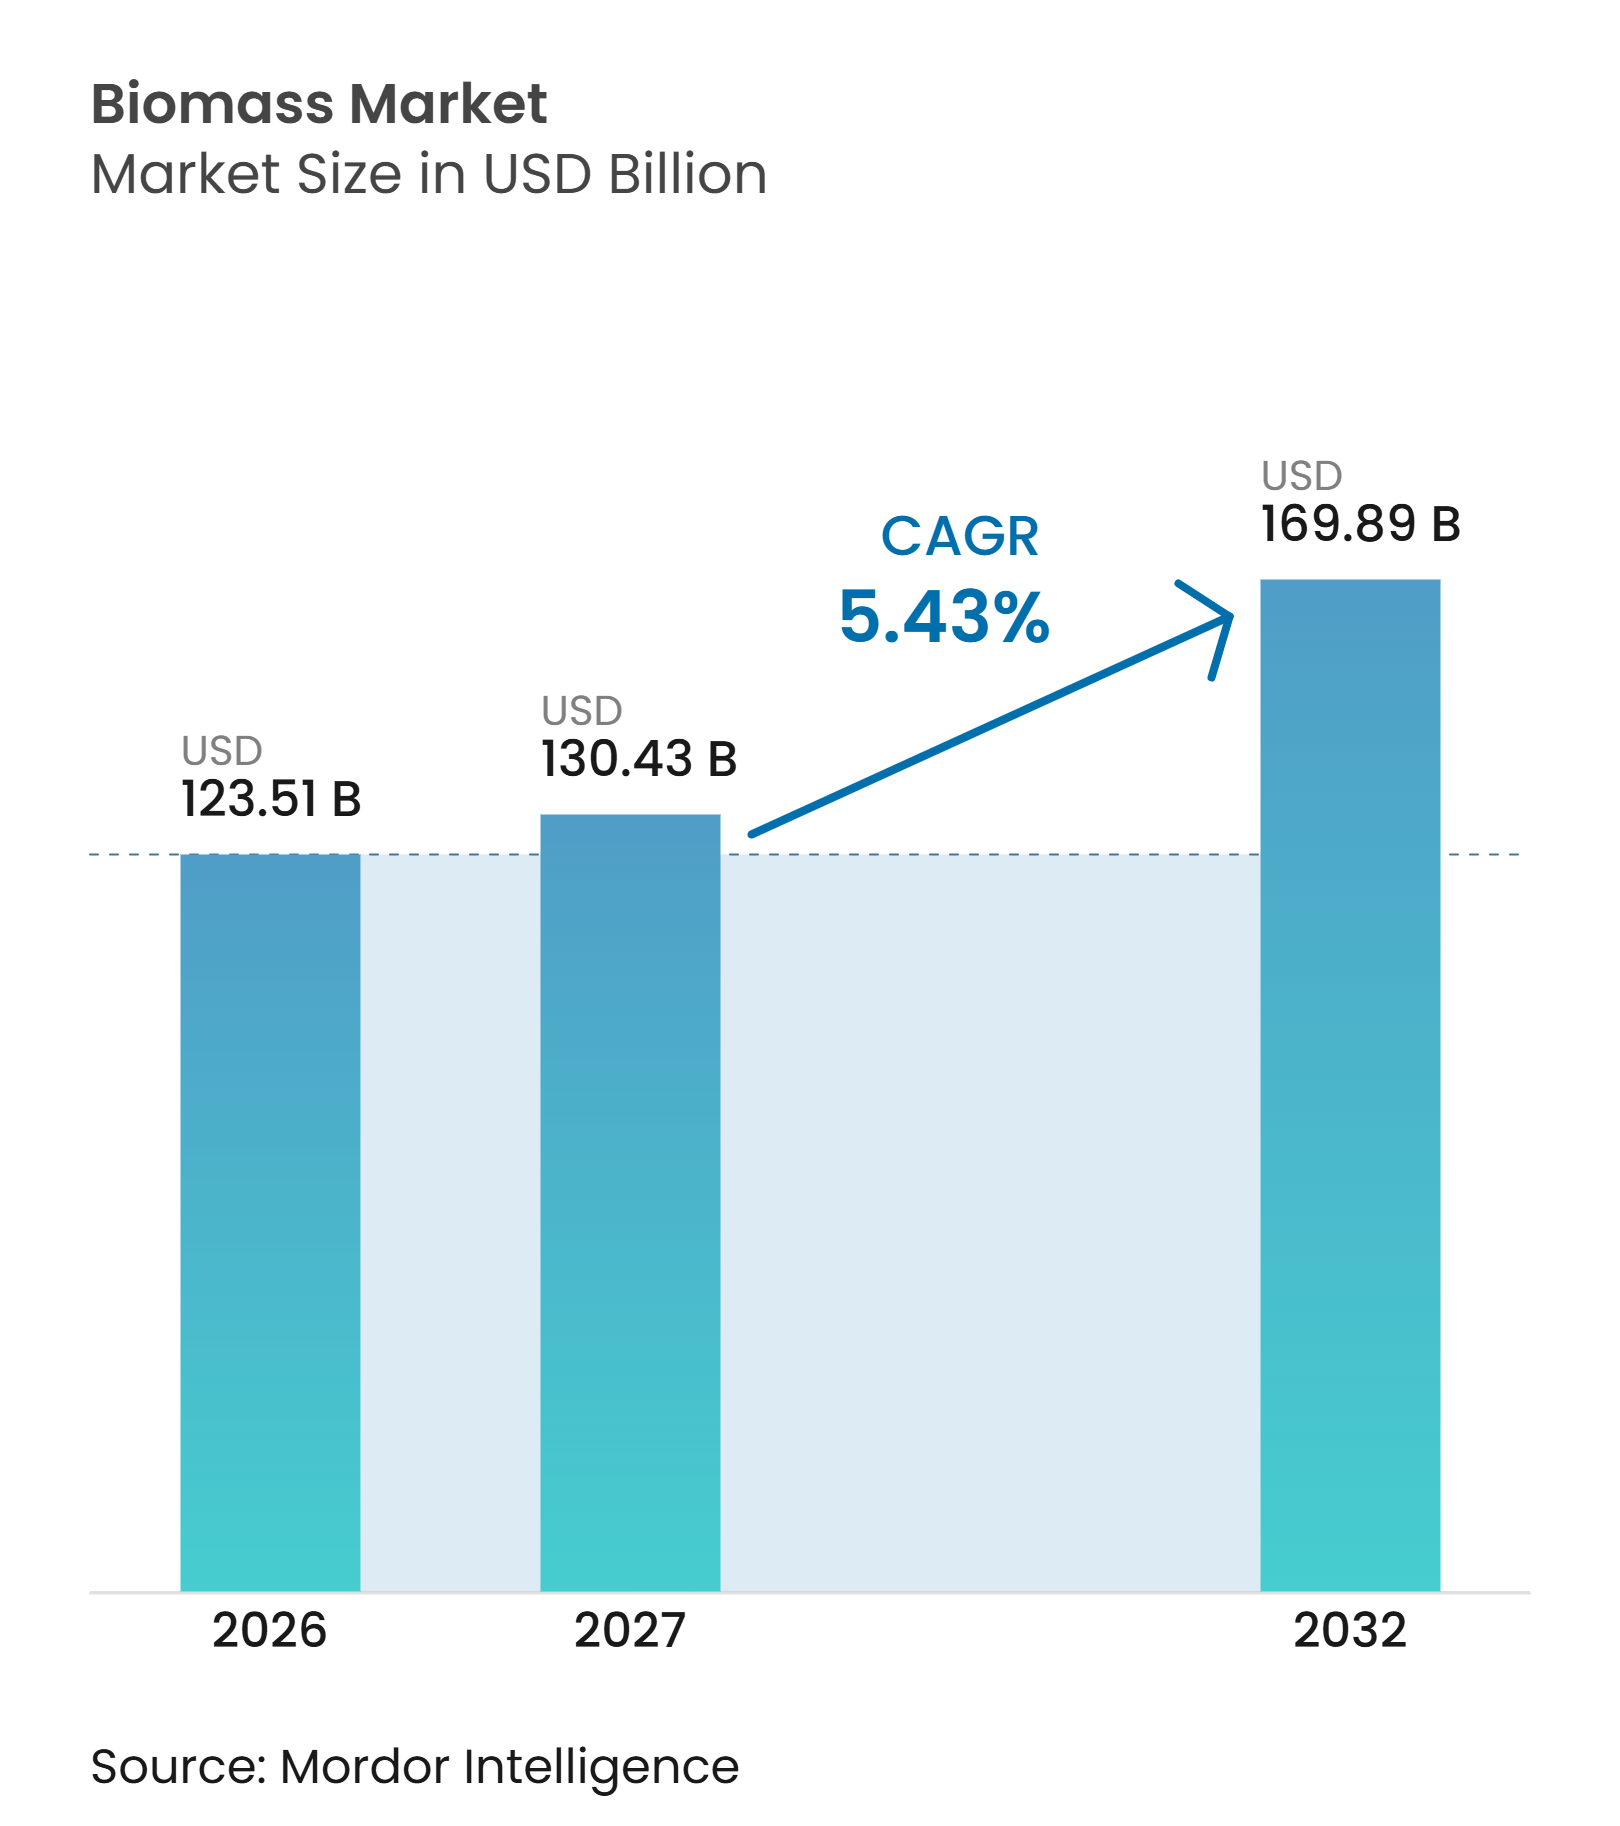
| Marktgröße (2027) | 130.43 Milliarden US-Dollar |
| Marktgröße (2032) | 169.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.43 % |
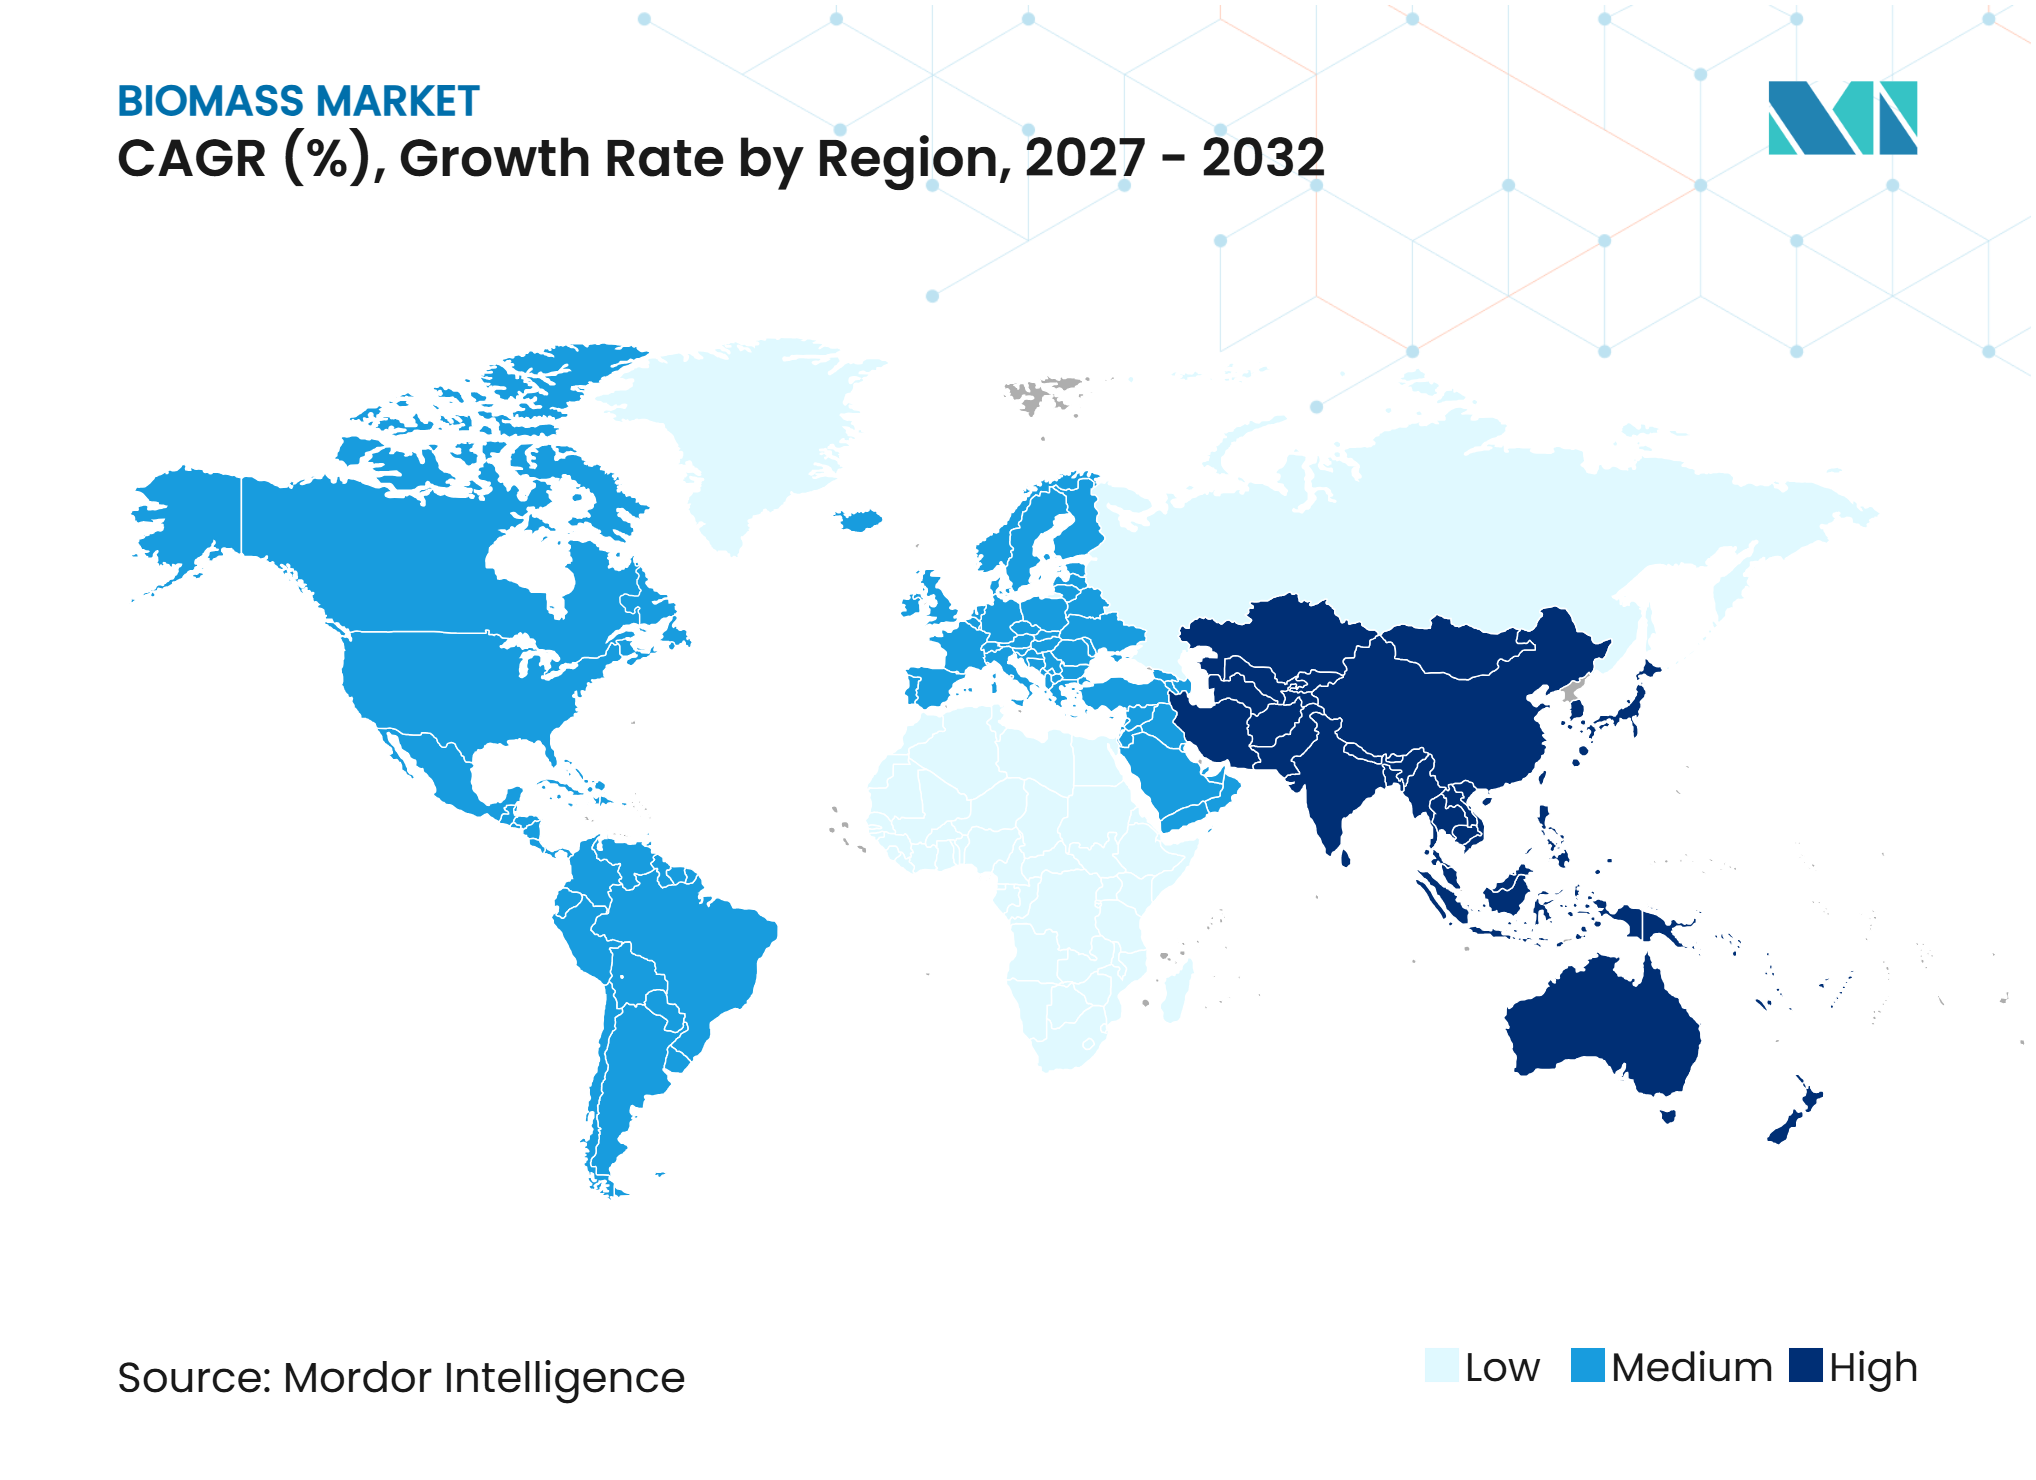
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biomasse-Marktanalyse von Mordor Intelligence
Die Größe des Biomass-Marktes wird voraussichtlich im Jahr 2026 123,51 Milliarden USD, im Jahr 2027 130,43 Milliarden USD betragen und bis 2032 169,89 Milliarden USD erreichen, mit einer CAGR von 5,43 % von 2027 bis 2032. Der globale Biomass-Markt entwickelt sich von einer ergänzenden Brennstoffnutzung hin zu einer etablierteren Rolle in den Dekarbonisierungsplänen von Versorgungsunternehmen, Industriebetreibern und Kraftstoffraffinierern. Erneuerbare Wärmeverpflichtungen, die Nachfrage aus schwer zu elektrifizierenden Industrien sowie Einnahmen aus der Kohlenstoffentfernung durch Bioenergie mit Kohlenstoffabscheidung und -speicherung und Biokohle unterstützen diesen Wandel. Moderne Bioenergie müsste sich bis 2050 im Netto-Null-Pfad der Internationalen Energieagentur verdreifachen, was die langfristige Nachfragesichtbarkeit für Produzenten und Käufer unterstützt.[1] Der globale Biomass-Markt sieht sich zudem einem stärkeren Wettbewerb um Rohstoffe, strengeren Nachhaltigkeitsvorschriften und einer intensiveren Überprüfung der Lebenszyklusemissionen gegenüber. Diese Bedingungen begünstigen Lieferanten, die den Rohstoffursprung dokumentieren, eine langfristige Versorgung sichern und die Anforderungen regulierter Käufer erfüllen können.
Wichtigste Erkenntnisse des Berichts
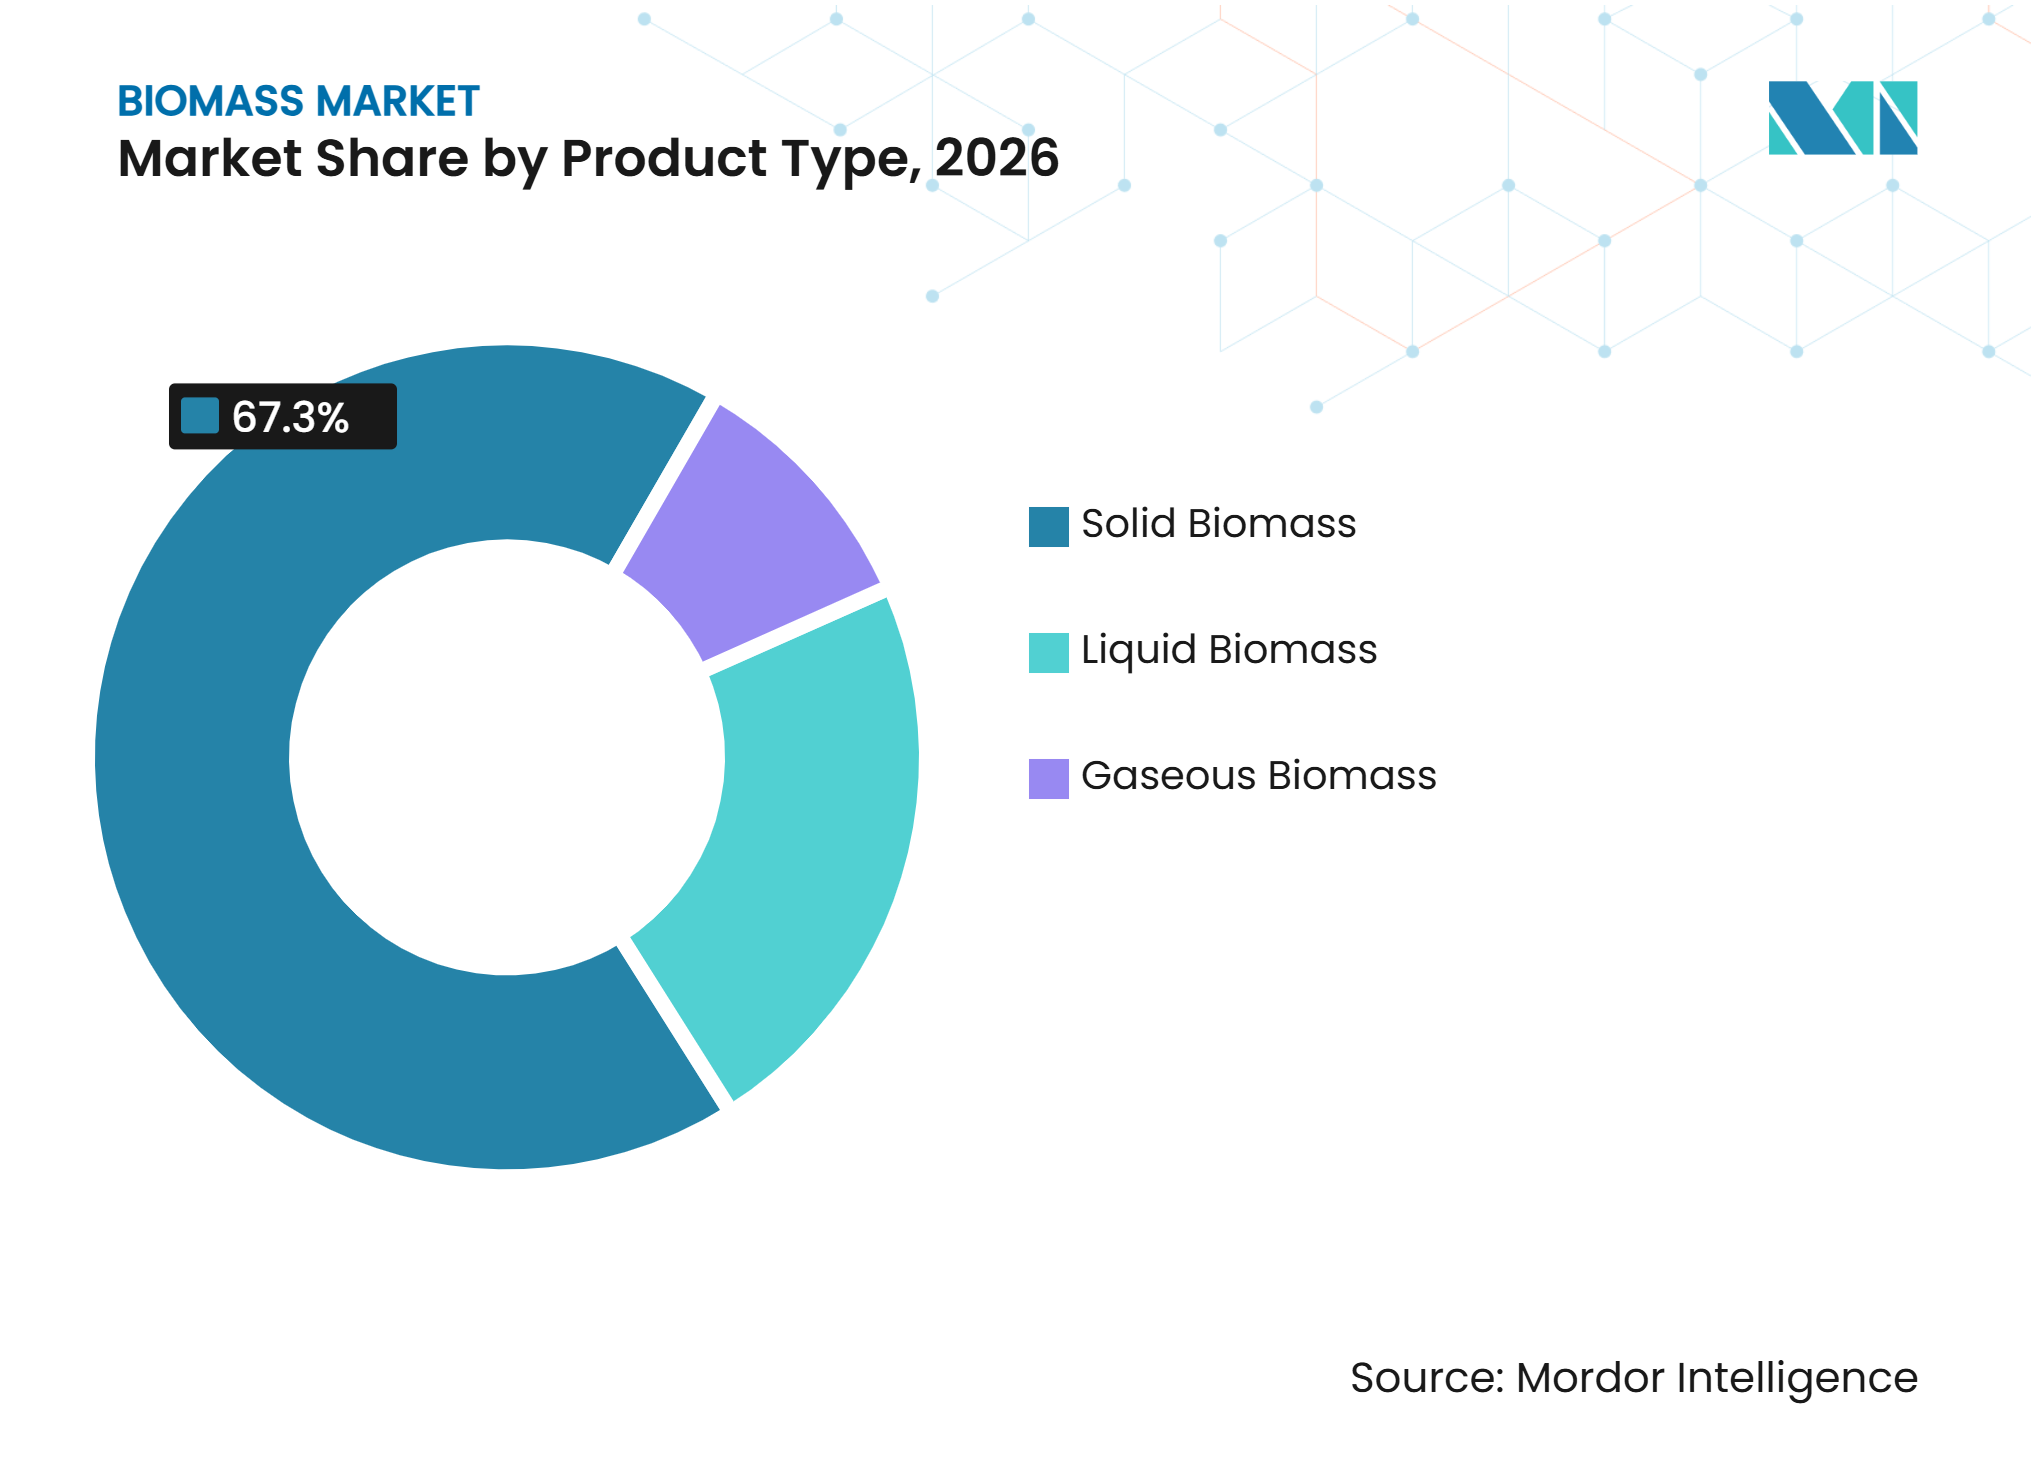
- Nach Produkttyp hielt feste Biomasse im Jahr 2026 einen Anteil von 67,3 % an der Gesamtnachfrage, während gasförmige Biomasse bis 2032 voraussichtlich mit einem CAGR von 6,1 % wachsen wird.
- Nach Technologie entfiel im Jahr 2026 ein Anteil von 64,7 % der Gesamtnachfrage auf die Direktverbrennung, während die anaerobe Vergärung bis 2032 voraussichtlich mit einem CAGR von 6,8 % wachsen wird.
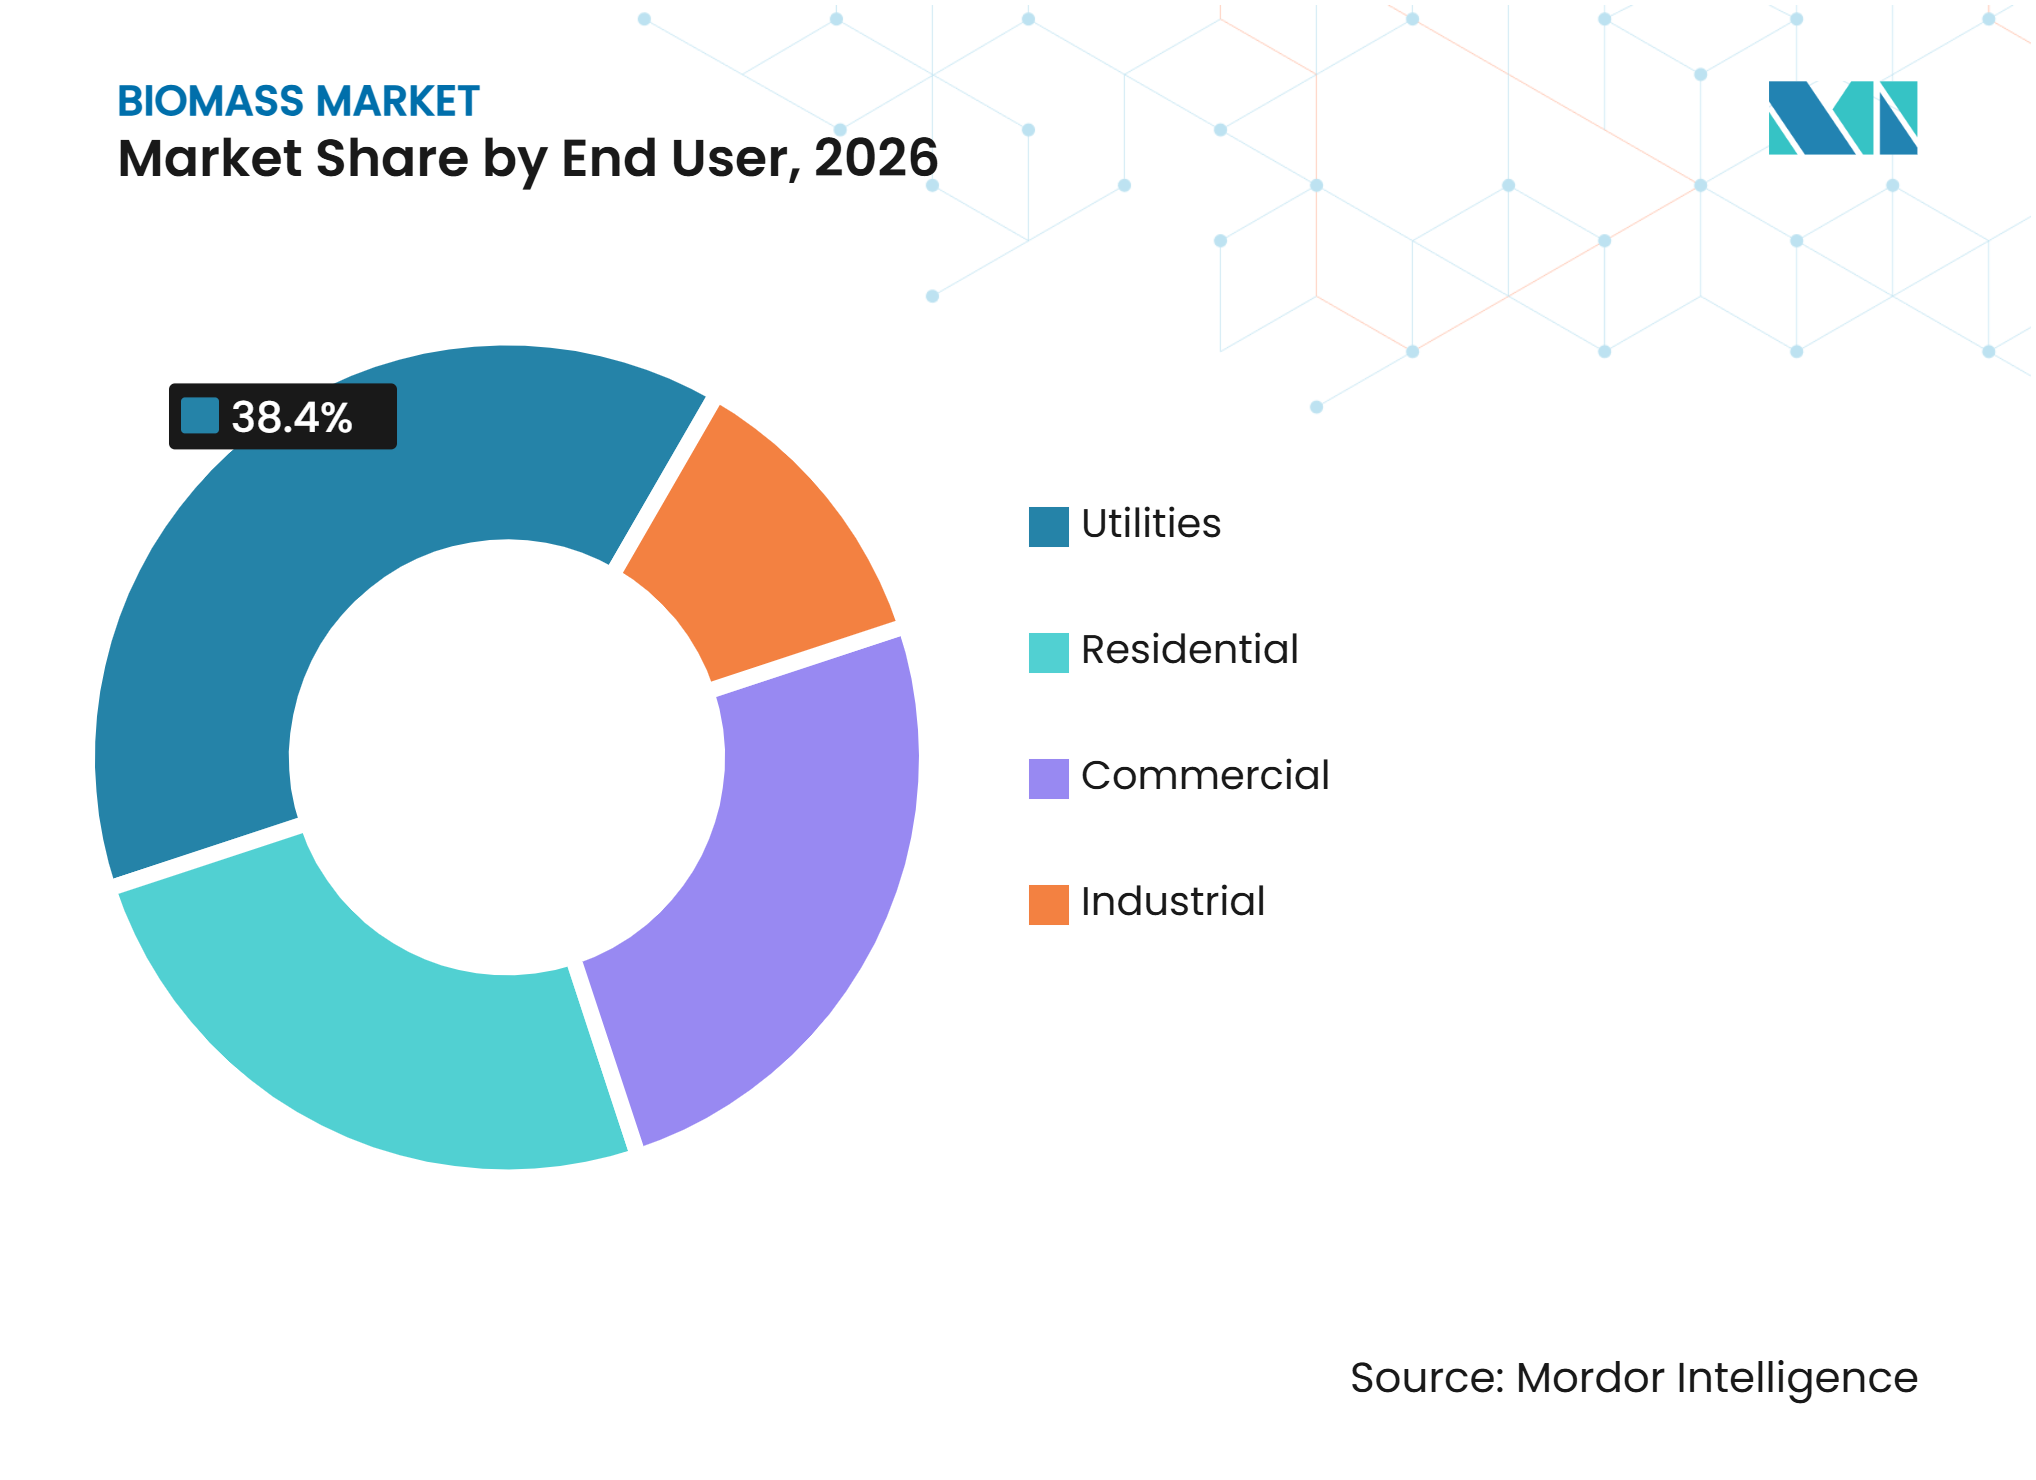
- Nach Endnutzer hielten Versorgungsunternehmen im Jahr 2026 einen Anteil von 38,4 % an der Nachfrage, während das Industriesegment bis 2032 voraussichtlich mit einem CAGR von 5,9 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 42,1 % an der Nachfrage und soll bis 2032 mit einem CAGR von 5,8 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachfrage nach erneuerbarer Wärme, Strom und nachhaltigen Kraftstoffen | +1.2% | Global, mit konzentriertem Wachstum in der EU, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Monetarisierung von landwirtschaftlichen und forstwirtschaftlichen Reststoffen | +0.8% | Nordamerika, Südamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Investitionen in Abfall-zu-Energie und Methanminderung | +0.7% | Europa, Nordamerika, China und Japan | Mittelfristig (2–4 Jahre) |
| Flexibilität der Biomasseumwandlung für die industrielle Dekarbonisierung | +0.6% | Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Einsatz modularer Vergasung und anaerober Vergärung | +0.5% | Europa, Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Einnahmen aus der Kohlenstoffentfernung durch BECCS und Biokohle | +0.4% | Europa, Nordamerika und aufstrebende Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach erneuerbarer Wärme, Strom und nachhaltigen Kraftstoffen
Die Nachfrage nach erneuerbarer Wärme und gesicherter Stromerzeugung unterstützt den globalen Biomasse-Markt, da Energiesysteme zunehmend variable Wind- und Solarenergie integrieren. Die globale Bioenergie-Kapazität erreichte im Jahr 2025 155 GW.[2] Im Jahr 2025 in Betrieb genommene Bioenergieproekte lieferten Strom zu globalen Durchschnittskosten von 86 USD pro MWh.[3] Die EU-Erneuerbare-Energien-Richtlinie III legt Nachhaltigkeitsanforderungen für Wärme- und Stromanlagen aus fester Biomasse mit einer Leistung von 7,5 MW oder mehr fest. Diese Anforderung erhöht die Bedeutung rückverfolgbarer Lieferketten für Fernwärmebetreiber und ihre Kraftstofflieferanten. Der globale Biomasse-Markt begünstigt daher Lieferanten, die eine anerkannte Zertifizierung und eine konsistente Dokumentation in ihrer gesamten Lieferbasis aufrechterhalten können.
Flexibilität der Biomasseumwandlung für die industrielle Dekarbonisierung
Industrielle Nutzer setzen Biomasse dort ein, wo eine direkte Elektrifizierung länger dauern würde oder wesentliche Änderungen an Hochtemperaturprozessanlagen erfordern würde. Das Industriesegment soll bis 2032 mit einem CAGR von 5,9 % wachsen, unterstützt durch die Nachfrage aus Zement-, Stahl-, Zellstoff-, Kalk- und Keramikanlagen. Diese Käufer benötigen einen gleichmäßigen Heizwert, einen niedrigen Aschegehalt und eine zuverlässige Lieferung, nicht nur einen niedrigen Spotpreis. Lieferanten, die torrefizierte Pellets und vergasten Kraftstoff an denselben Industriestandort liefern können, können unterschiedliche Kraftstoffbedürfnisse innerhalb einer einzigen Kundenbeziehung abdecken. Die Lappeenranta-Bioraffinerie von UPM verfügt über eine Kapazität zur Produktion von 130.000 Tonnen erneuerbarem Diesel pro Jahr aus rohem Tallöl, einem holzbasierten Rohstoff, der nicht mit der Nahrungsmittelproduktion konkurriert.[4] Im globalen Biomasse-Markt werden Rohstoffauswahl und überprüfbare Lebenszyklusleistung zunehmend so wichtig wie die Umwandlungskapazität, wenn Lieferanten um hochwertige Industrieverträge konkurrieren.
Investitionen in Abfall-zu-Energie und Methanminderung
Abfall-zu-Energie-Projekte nutzen organische Siedlungsabfälle und landwirtschaftliche Reststoffe, um die Deponieentsorgung zu reduzieren und Wert aus Material zu schöpfen, das Methan freisetzen kann. Das GreenUp-Programm von Veolia zielt auf 8 GW Bioenergie-Kapazität bis 2030 ab und kombiniert Energierückgewinnung mit Kohlenstoffabscheidung in seinen Entwicklungsplänen. Sein Abfall-zu-Energie-Standort in Le Mans nahm 2026 einen industriellen Kohlenstoffabscheidungs-Demonstrator mit einer Kapazität zur Abscheidung von 10 Tonnen CO2 pro Tag bei einer Abscheiderate von 90 % in Betrieb. Dieses Modell versetzt Abfallbetreiber in die Lage, sowohl Energie- als auch Kohlenstoffmanagementrollen zu übernehmen. Der globale Biomasse-Markt profitiert, wenn kommunale Dienstleistungsverträge einen vorhersehbaren Rohstoffzugang und regulierte Eingangsgebühren bieten. Abfallströme können auch die Projektökonomie verbessern, indem sie Energieverkäufe, Abfalldienstleistungen und potenzielle Einnahmen aus Kohlenstoffgutschriften kombinieren.
Einnahmen aus der Kohlenstoffentfernung durch BECCS und Biokohle
Bioenergie mit Kohlenstoffabscheidung und -speicherung (BECCS) und Biokohle schaffen zusätzliche Einnahmemöglichkeiten für Lieferanten, die strenge Rohstoff- und Überwachungsanforderungen erfüllen können. Im Jahr 2025 veröffentlichte Forschungsergebnisse bezifferten das nachhaltige Biokohle-Minderungspotenzial auf 2,6 bis 10,3 PgCO2-Äquivalent pro Jahr weltweit. Drax aktualisierte seine Biomasse-Beschaffungsrichtlinie im Jahr 2025, um die Anforderungen der Erneuerbare-Energien-Richtlinie III (RED III) und des Sustainable Biomass Program auf die von ihm bezogene Biomasse anzuwenden. Das Unternehmen berichtete auch, dass das Fehlen eines geeigneten britischen Rahmens die kurzfristigen Aussichten für seine Bioenergie-Kohlenstoffabscheidungspläne einschränkte. Eine Zertifizierung sowohl nach Energie- als auch nach Kohlenstoffentfernungsrahmen kann hochwertigere Verträge für den globalen Biomasse-Markt unterstützen. Die Chance bleibt abhängig von der Kapitalverfügbarkeit, den Kohlenstoffbilanzierungsregeln und der regulatorischen Unterstützung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffknappheit und sektorübergreifender Wettbewerb um Reststoffe | -0.7% | Global, mit stärkerer Exposition in Europa und Südostasien | Kurzfristig (≤ 2 Jahre) |
| Kosten für Nachhaltigkeitsverfolgbarkeit und Einhaltung von Lebenszyklusemissionen | -0.5% | Europa, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Rohstoffqualität, Saisonalität und Logistikvolatilität | -0.4% | Nordamerika, baltische Staaten und Asien-Pazifik-Lieferketten | Mittelfristig (2–4 Jahre) |
| Kontroversen um Luftqualität, Landnutzung und Kohlenstoffschuld | -0.4% | Europa, Nordamerika und Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffknappheit und sektorübergreifender Wettbewerb um Reststoffe
Der Rohstoffdruck steigt, da Bau-, Verpackungs-, biochemische und Energienutzungen um Forst- und Landwirtschaftsreststoffe konkurrieren. AS Graanul Invest berichtete, dass sich seine Produktion im Jahr 2025 um 15 % erholte, während die Verfügbarkeit von Rohmaterialien und die Volatilität der Energiekosten die Produktionsplanung weiterhin beeinträchtigten. Japan hat importierte Biomasse-Kraftwerke mit einer Leistung von 10 MW oder mehr ab dem Haushaltsjahr 2026 von der neuen Einspeisevergütungs- (FIT) und Einspeiseprämien-Zertifizierung (FIP) ausgeschlossen. Die Erneuerbare-Energien-Richtlinie III (RED III) wendet auch ein Kaskadennutzungsprinzip an, das der stofflichen Nutzung von Holz in Europa eine höhere Priorität einräumt als der energetischen Nutzung. Der globale Biomasse-Markt ist daher einer engeren Verfügbarkeit von konformem Material ausgesetzt, selbst wenn die physischen Reststoffmengen hoch bleiben. Vertikal integrierte Lieferanten und Betreiber mit langfristigen Reststoffvereinbarungen sind besser positioniert, um diesen Druck zu bewältigen.
Kosten für Nachhaltigkeitsverfolgbarkeit und Einhaltung von Lebenszyklusemissionen
Die Einhaltung von Nachhaltigkeitsvorschriften ist eine fortlaufende Betriebsanforderung, insbesondere für Lieferanten mit komplexen und weitreichenden Lieferketten. RED III erfordert eine unabhängige Überprüfung der Treibhausgaseinsparungen für Festbiomasseanlagen ab 7,5 MW. Drax berichtete für 2025 eine durchschnittliche Treibhausgasintensität der Biomasse-Lieferkette von 93,66 kgCO2e/MWh, gegenüber dem im britischen Nachhaltigkeitsrahmen verwendeten Schwellenwert von 180 kgCO2e/MWh. Kleinere Lieferanten könnten Schwierigkeiten haben, die Datensysteme und Sicherungsprozesse aufzubauen, die für geprüfte Lebenszyklusbewertungen erforderlich sind. Im globalen Biomasse-Markt erhöht dies die Teilnahmekosten und fördert die Konsolidierung unter Lieferanten mit etablierten Rückverfolgbarkeitssystemen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Feste Biomasse führt, während gasförmige Formen schneller wachsenFeste Biomasse hielt im Jahr 2026 einen Anteil von 67,3 % am globalen Biomasse-Marktanteil, unterstützt durch Holzpellets und landwirtschaftliche Briketts, die in der Mitverbrennung in Versorgungsunternehmen, der Fernwärme und dedizierten Bioenergieanlagen eingesetzt werden. Tiefwasser-Exportterminals, Bahnverbindungen und zertifizierte Lieferketten geben festen Brennstoffen eine gut entwickelte Logistikbasis. Diese Infrastruktur verbindet den US-Süden mit Nordeuropa und verbindet südostasiatische Exporteure mit Japan. Flüssige Biomasse behält eine Rolle bei Transportkraftstoffen und der industriellen Verarbeitung, einschließlich erneuerbarem Diesel aus rohem Tallöl. Ihr Umfang ist durch die Verfügbarkeit und das Nachhaltigkeitsprofil spezialisierter Rohstoffe begrenzt, darunter gebrauchtes Speiseöl, landwirtschaftliche Lipide und forstwirtschaftliche Nebenprodukte. Der globale Biomasse-Markt ist daher weiterhin auf feste Brennstoffe für den grenzüberschreitenden Großhandel angewiesen.
Gasförmige Biomasse soll bis 2032 mit einem CAGR von 6,1 % wachsen, der schnellsten Rate unter den Produkttypen. Anaerobe Vergärung, Biomethan-Netzeinspeisung, Deponiegasrückgewinnung und landwirtschaftliches Biogas erhöhen die Nutzung lokaler gasbasierter Systeme. Diese Systeme sind geografisch an Rohstoffquellen gebunden und können langfristige Vereinbarungen mit Gasverteilern und kommunalen Versorgungsunternehmen unterstützen. Biomethanproduzenten können Take-or-Pay-Vereinbarungen nutzen, die an die Energieparitätspreisgestaltung gekoppelt sind, was die direkte Exposition gegenüber der Spotpreisvolatilität bei Pellets reduziert. AS Graanul Invest berichtete über eine Beschaffungsstrategie in mehreren baltischen Regionen, 12 Pelletwerken und 4 Transportschiffen, was den erforderlichen Umfang für eine widerstandsfähige Festbrennstoff-Lieferkette zeigt. Die Biomasse-Branche balanciert somit ausgereifte gehandelte Feststoffe mit schneller wachsenden lokalen Gaspfaden, die unterschiedliche Vertrags- und Betriebsmodelle nutzen.



Nach Technologie:
Direktverbrennung behält ihre Größenordnung, während anaerobe Vergärung an Bedeutung gewinntDie Direktverbrennung machte im Jahr 2026 64,7 % der globalen Biomasse-Marktgröße aus, da Mitverbrennungsanlagen und Industriekessel für die Nutzung fester Brennstoffe gebaut wurden. Diese installierte Basis unterstützt die Nachfrage nach Pellets in Versorgungsqualität in Europa, Nordamerika und Asien. Die Technologie bleibt wichtig für Betreiber, die vorhandene Anlagen nicht ohne erhebliche Kapitalaufwendungen verändern können. Budgetbeschränkungen bei Biomassesubventionen in reifen Märkten wie dem Vereinigten Königreich und Dänemark können die inkrementelle Kapazität einschränken. Die Mitverbrennung bleibt eine Übergangsoption in Japan, Südkorea und Polen, wo die Stilllegung von Kohlekraftwerken einem stufenweisen Pfad folgt. Der globale Biomasse-Markt behält diese große Verbrennungsbasis, auch wenn neuere Umwandlungsrouten expandieren.
Die anaerobe Vergärung soll bis 2032 mit einem CAGR von 6,8 % wachsen und ist damit die am schnellsten wachsende Umwandlungsroute in den verfügbaren Daten. Sie kombiniert Energieerzeugung mit organischem Abfallmanagement und unterstützt die Biomethannutzung in Gasnetzen. Umweltgenehmigungen und Gasqualitätsstandards, einschließlich EN 16723-1 für komprimiertes Biogas, beeinflussen die Netzeinspeisung. Vergasung kann landwirtschaftliche Abfälle und organische Siedlungsabfälle nutzen, um Synthesegas und flüssige Kraftstoffe für industrielle Hochtemperaturanwendungen zu erzeugen. Pyrolyse kann Biokohle und Energienebenprodukte erzeugen, während Fermentation flüssige Biokraftstoffpfade und Kraftstoffentwicklungsarbeiten unterstützt. UPM qualifiziert aus rohem Tallöl gewonnene Kraftstoffe für den nachhaltigen Luftfahrteinsatz und zeigt damit die Rolle fortschrittlicher Rohstoffe in Premium-Kraftstoffanwendungen.
Nach Endnutzer:
Versorgungsunternehmen bieten Größenordnung, während die Industrie schneller wächstVersorgungsunternehmen hielten im Jahr 2026 einen Anteil von 38,4 % am globalen Biomasse-Marktanteil, unterstützt durch langfristige Liefervereinbarungen, die Upstream-Investitionen lenken. Die Beschaffungspraktiken von Versorgungsunternehmen setzen einen hohen Standard für Nachhaltigkeitszertifizierung und Rohstoffdokumentation. Die Zertifizierung nach dem Sustainable Biomass Program und die Anforderungen der RED III beeinflussen Produzenten, auch wenn ihre Kunden außerhalb des Versorgungssektors tätig sind. Die Wohngebäudenachfrage profitiert weiterhin von Pelletöfen und automatisierten Heizsystemen in Mittel- und Osteuropa. Die gewerbliche Nachfrage umfasst Fernwärmebetreiber, Hotels und Lebensmittelverarbeitungsanlagen, die Biogas und Biomethan nutzen können, ohne Festbrennstofflager verwalten zu müssen.
Das Industriesegment soll bis 2032 mit einem CAGR von 5,9 % wachsen und ist die am schnellsten wachsende Endnutzergruppe. Zement-, Stahl-, Kalk- und Keramikanlagen nutzen Mitverbrennung, um direkte Verbrennungsemissionen zu reduzieren, ohne Hochtemperaturanlagen kurzfristig zu ersetzen. Diese Kunden können einen Aufpreis für Kraftstoffe mit verifizierten Lebenszyklusemissionen, stabiler Qualität und zuverlässiger Logistik zahlen. AS Graanul Invest berichtete für 2025 eine Kohlenstoffintensität der gelieferten Pellets von 6,39 gCO2e/MJ. Eine solche Dokumentation kann Lieferanten für Kunden mit wissenschaftsbasierten Emissionszielen geeigneter machen. Der globale Biomasse-Markt schafft eine besondere Chance für Lieferanten, die Kraftstoffkonsistenz mit verifizierten Emissionsleistungen kombinieren können.

Geografische Analyse
Nachfrage- und Angebotsdynamik in Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 42,1 % an der globalen Biomasse-Marktgröße und soll bis 2032 mit einem CAGR von 5,8 % wachsen. China verfügte im Jahr 2025 über 33 GW Bioenergie-Kapazität. Japan erreichte bis 2025 eine installierte Biomasse-Stromerzeugungskapazität von 8,1 GW und übertraf damit sein 2030-Ziel von 8,0 GW. Japans Entscheidung, ab dem Haushaltsjahr 2026 keine neue Einspeisevergütungs- (FIT) und Einspeiseprämien-Zertifizierung (FIP) für importierte Biomasse-Kraftwerke mit einer Leistung von 10 MW oder mehr zu erteilen, verlagert die Unterstützung auf kleinere Anlagen, die inländische Ressourcen nutzen. Diese Änderung erhöht den Wert des lokalen Rohstoffmanagements und der Rückverfolgbarkeit. Japan und Südkorea bleiben etablierte Importmärkte, während Indien, Indonesien und Australien frühere Entwicklungsmöglichkeiten bei der Reststoffsammlung und der Abnahmeinfrastruktur haben. Der globale Biomasse-Markt in der Region wird sowohl durch eine rasche Kapazitätsentwicklung als auch durch strengere Regeln für importierte Brennstoffe geprägt.
Europäische Politikbedingungen und Rohstoffbedingungen
Europa bleibt zentral für die Nachfrage nach erneuerbarer Wärme, und die Region produzierte 75 % der globalen Biowärmeproduktion in den verfügbaren Daten für 2025. RED III schränkt die Nutzung von Material aus Primär- und Urwäldern, artenreichen Wäldern, Torfmooren und Heideflächen ein. Diese Compliance-Faktoren reduzieren die Bandbreite der Rohstoffe, die europäische Nachhaltigkeitsanforderungen erfüllen können. AS Graanul Invest berichtete im Jahr 2025 einen Anstieg der Pelletproduktion um 15 %, da sich die europäische Nachfrage erholte. UPM berichtete Ende 2025 auch über verbesserte regulatorische Bedingungen für fortschrittliche erneuerbare Kraftstoffe in Deutschland. Der regulatorische Einfluss Europas wird Betreiber begünstigen, die eine konforme Forstwirtschaft, die Kontrolle der Lebenszyklusemissionen und eine zuverlässige Versorgung der Wärmenutzer nachweisen können.
Nordamerika, Südamerika, Naher Osten und Afrika
Nordamerika kombiniert Pelletexporte aus dem US-Süden mit inländischen und Exportaktivitäten in waldreichen kanadischen Provinzen. Die US-amerikanische Umweltschutzbehörde schlug für 2026 ein Gesamtvolumen an erneuerbaren Kraftstoffen von 24,02 Milliarden Renewable Identification Numbers (RINs) und für 2027 von 24,46 Milliarden RINs vor, was die regulatorische Sicherheit für flüssige Biokraftstoffe unterstützt. In Südamerika ergab die Forschung zu brasilianischem Zuckerrohrethanol, dass die Integration von Bioenergie mit Kohlenstoffabscheidung und -speicherung die Kohlenstoffintensität des Kraftstoffs von positiven 32,8 gCO2e/MJ auf unter negative 81,3 gCO2e/MJ reduzieren könnte. Dies unterstützt Brasiliens Rolle als potenzieller Standort für Kohlenstoffentfernungsprojekte im Zusammenhang mit der Ethanolproduktion. Der Nahe Osten und Afrika verfügen über Rohstoffe aus Zuckerrohrtrester, Reisschalen und Baumwollstängeln, während die kommerzielle Nutzung noch begrenzt ist. Abfall-zu-Energie-Konzessionen und Programme zur ländlichen Elektrifizierung können dazu beitragen, diese Reststoffe in lokale Energieversorgung umzuwandeln. Saudi-Arabien und die Vereinigten Arabischen Emirate integrieren Biomasse in breitere Bemühungen zur Diversifizierung erneuerbarer Energien, aber die Kapazität bleibt im Vergleich zu den verfügbaren Rohstoffen begrenzt.
Wettbewerbslandschaft
Marktkonzentration
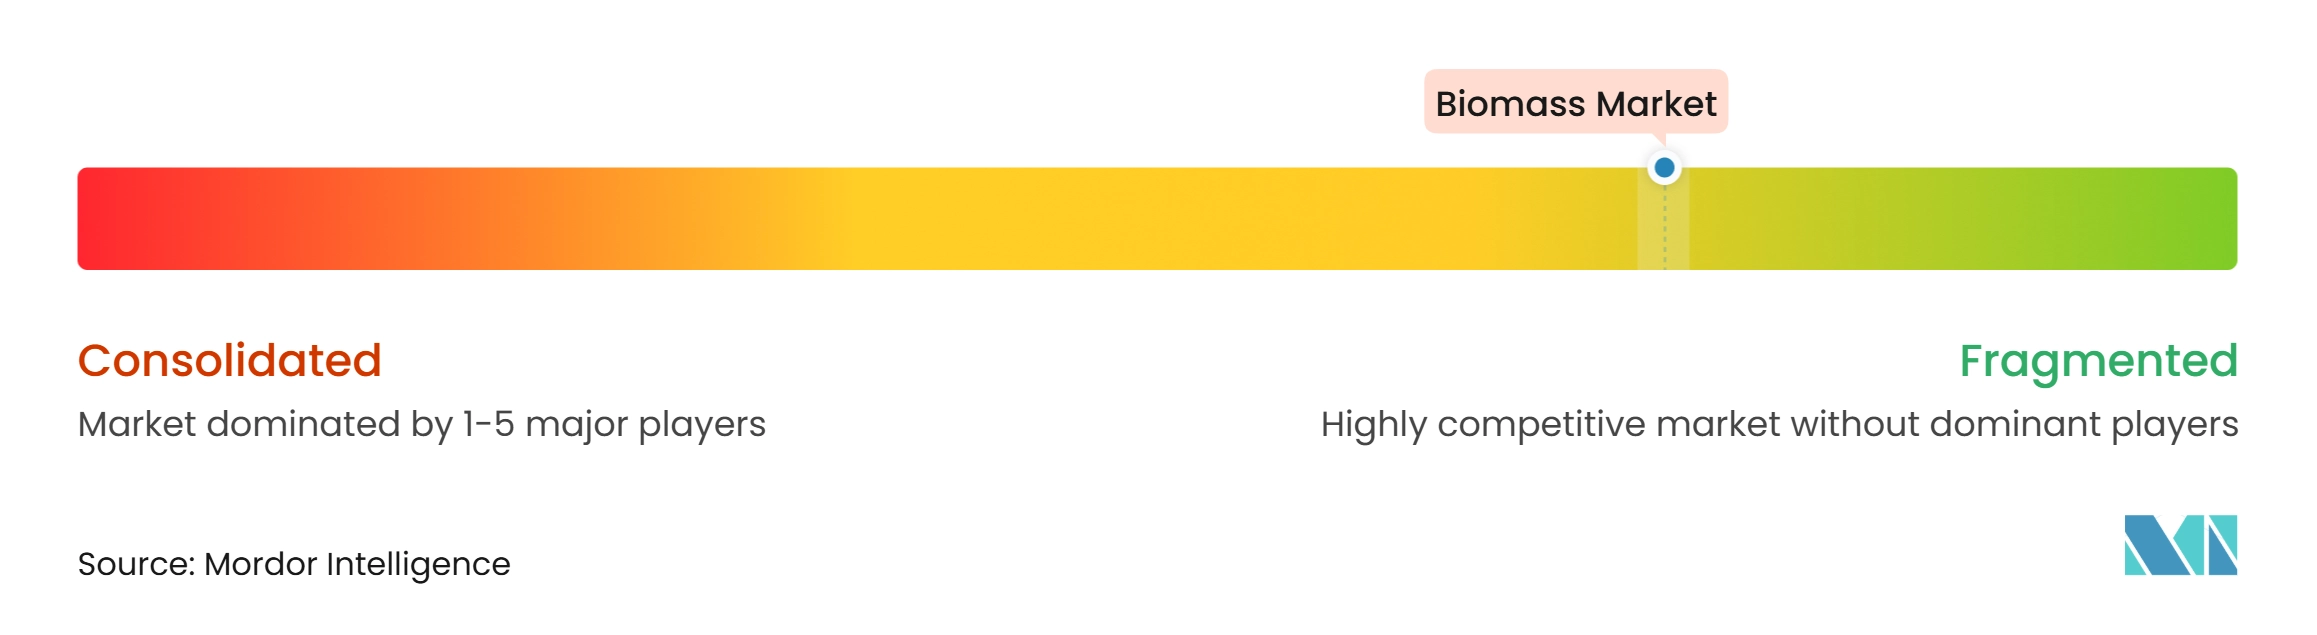
Der globale Biomasse-Markt ist fragmentiert, wobei vertikal integrierte Pelletproduzenten, Energieunternehmen, Händler und Abfallbetreiber verschiedene Teile der Wertschöpfungskette bedienen. Drax, Enviva und AS Graanul Invest verfügen über bedeutende industrielle Pelletkapazitäten, während andere Unternehmen durch erneuerbare Kraftstoffe, Abfalldienstleistungen, regionale Produktion oder den Handel teilnehmen. Drax produzierte im Jahr 2025 eine Rekordzahl von 4,2 Millionen Tonnen Holzpellets. Das Unternehmen berichtete auch, dass 98,62 % der in der Drax Power Station verwendeten Holzbiomasse durch Sustainable Biomass Program-konforme Ansprüche abgedeckt waren. Diese Zertifizierungssysteme erfordern Lieferkettenmanagement und Drittverifizierung in mehreren Ländern. Der globale Biomasse-Markt wird daher zunehmend abhängig von Compliance-Fähigkeiten sowie von der Produktionskapazität.
Der Wettbewerb verändert sich, da Technologie- und Abfallmanagementunternehmen in Bereiche eintreten, die zuvor von Pelletproduzenten dominiert wurden. Veolia hat Abfall-zu-Energie-Anlagen als Teil eines umfassenderen Kohlenstoffmanagementangebots durch sein Le Mans-Abscheidungsprojekt positioniert. Drax überarbeitete seine Biomasse-Beschaffungsrichtlinie für 2025, um sie an RED III und die Anforderungen des Sustainable Biomass Program anzupassen. UPM stellte die Planung für seine zweite Biomasse-zu-Kraftstoffen-Raffinerie in Rotterdam ein und richtete seine Aufmerksamkeit auf die Lappeenranta-Bioraffinerie und die Qualifizierungsarbeiten für nachhaltigen Flugkraftstoff um. Diese Maßnahmen zeigen, dass Unternehmen regulierten Lieferketten und höherwertigen Kraftstoffanwendungen Priorität einräumen. ISO 17225 für feste Biobrennstoffe und die Anforderungen des Sustainable Biomass Program werden zu praktischen Zugangstoren für regulierte Käufer.
Chancen bestehen weiterhin bei industrieller Wärme und industrieller CO2-Minderung, wo langfristige Verträge und verifizierte Emissionsleistungen die Projektfinanzierung unterstützen können. Kleinere Marktteilnehmer können Positionen aufbauen, indem sie Rohstoffe kontrollieren, anerkannte Zertifizierungsanforderungen erfüllen und definierte lokale Kunden bedienen. Lieferanten ohne RED III- oder Sustainable Biomass Program-Rückverfolgbarkeit haben einen eingeschränkteren Zugang zu regulierten Ausschreibungen in Europa und Japan. Der globale Biomasse-Markt ermöglicht es Abfalldienstleistern auch, Rohstoffe durch kommunale Verträge zu sichern, anstatt ausschließlich auf Rohstoffmärkten zu konkurrieren. Dieser Unterschied im Rohstoffzugang könnte den Wettbewerb ebenso stark prägen wie die Pelletproduktionskapazität.
Marktführer der Biomasse-Branche
-
Drax Group plc
-
Stora Enso Oyj
-
AS Graanul Invest
-
UPM-Kymmene Corporation
-
Veolia Environnement S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biomass-Markt Unternehmen in diesem Bericht
- An Viet Phat Energy Corporation
- AS Graanul Invest
- Bio Eneco Sdn. Bhd.
- CM Biomass Partners A/S
- Drax Group plc
- Energex Corporation
- Enviva Inc.
- Fram Renewable Fuels, LLC
- Groupe Savoie Inc.
- Highland Pellets, LLC
- Lignetics, Inc.
- Pfeifer Holding GmbH
- Pinnacle Renewable Energy Inc.
- Premium Pellet Ltd.
- Stora Enso Oyj
- Tanac S.A.
- UPM-Kymmene Corporation
- Veolia Environnement S.A.
- Westervelt Company
- Zilkha Biomass Energy, LLC
Neueste Industrielle Entwicklungen in Biomass-Markt
- November 2026: Während der Erntesaison 2026 begann SAEL Industries mit der Beschaffung von rund 2 Millionen Tonnen Reisstroh zur Versorgung seiner 11 Abfall-zu-Energie-Anlagen aus landwirtschaftlichen Abfällen, die eine kombinierte Erzeugungskapazität von 164,9 MW haben. Diese Initiative stärkt die Sammlung und Nutzung landwirtschaftlicher Reststoffe, unterstützt die Erzeugung erneuerbarer Energie und reduziert die Verbrennung von Erntereststoffen in Nordindien.
- November 2026: Die vietnamesische Nationalversammlung diskutierte vorgeschlagene Änderungen des Elektrizitätsgesetzes zur Stärkung der politischen Unterstützung für Biomasseenergie, Dachsolaranlagen, Offshore-Wind und Stromübertragungsinfrastruktur. Die vorgeschlagenen Änderungen zielen darauf ab, einen klareren regulatorischen Rahmen für die Entwicklung erneuerbarer Energien zu schaffen und weitere Investitionen in die biomassebasierte Stromerzeugung zu fördern.
- September 2026: NB Power brachte sein Belledune Clean Fuel Project in New Brunswick voran, indem es die Genehmigung des Vorstands einholte und Kraftstoffliefervereinbarungen mit kanadischen Lieferanten von fortschrittlichen Biomassepellets aus Holz und landwirtschaftlichem Hanf unterzeichnete. Das Projekt wird das bestehende kohlebefeuerte Belledune-Kraftwerk auf biomassebasierte Stromerzeugung umstellen und es dem Betrieb über 2030 hinaus ermöglichen, während es die kanadischen Anforderungen zur Abschaffung der Kohle erfüllt. Die Initiative soll die lokale Forst-, Landwirtschafts-, Transport- und Logistikbranche unterstützen.
- August 2026: Haffner Energy und IGNIS P2X starteten das AeroVerde-Projekt zur Entwicklung von biobasierten und e-SAF-Produktionsanlagen in Spanien unter Verwendung von Restbiomasse. Die thermochemische Umwandlungstechnologie von Haffner Energy wird Biomasse in wasserstoffreiches Synthesegas umwandeln, um nachhaltigen Flugkraftstoff über Fischer-Tropsch- und Alkohol-zu-Jet-Pfade herzustellen. Das Projekt wird auch die Integration von biogenem Kohlendioxid mit erneuerbarem Wasserstoff zur Herstellung von e-SAF bewerten und damit die Anwendung von Biomasseumwandlungstechnologien in der Flugkraftstoffbranche erweitern.
Umfang des globalen Biomasse-Marktberichts
Biomasse bezeichnet die Gesamtmasse lebender oder kürzlich lebender organischer Materialien, einschließlich Pflanzen, Tiere, Mikroorganismen und deren Abfälle, innerhalb eines bestimmten Gebiets oder Ökosystems.
Der Biomasse-Markt ist nach Produkttyp, Technologie, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in feste Biomasse, flüssige Biomasse und gasförmige Biomasse unterteilt. Nach Technologie ist der Markt in Direktverbrennung, Vergasung, anaerobe Vergärung, Pyrolyse, Mitverbrennung, Fermentation und andere Technologien unterteilt. Nach Endnutzer ist der Markt in Privathaushalte, Gewerbe, Industrie und Versorgungsunternehmen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Biomasse-Markt in 22 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Feste Biomasse |
| Flüssige Biomasse |
| Gasförmige Biomasse |
| Direktverbrennung |
| Vergasung |
| Anaerobe Vergärung |
| Pyrolyse |
| Mitverbrennung |
| Fermentation |
| Sonstige Technologien |
| Privathaushalte |
| Gewerbe |
| Industrie |
| Versorgungsunternehmen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Australien | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Oman | |
| Nigeria | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Feste Biomasse | |
| Flüssige Biomasse | ||
| Gasförmige Biomasse | ||
| Nach Technologie | Direktverbrennung | |
| Vergasung | ||
| Anaerobe Vergärung | ||
| Pyrolyse | ||
| Mitverbrennung | ||
| Fermentation | ||
| Sonstige Technologien | ||
| Nach Endnutzer | Privathaushalte | |
| Gewerbe | ||
| Industrie | ||
| Versorgungsunternehmen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Australien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Oman | ||
| Nigeria | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Biomasse bis 2032?
Der globale Biomasse-Markt soll von 2027 bis 2032 mit einem CAGR von 5,43 % wachsen und bis 2032 einen Wert von 169,89 Milliarden USD erreichen.
Welcher Biomasse-Produkttyp hat den größten Marktanteil?
Feste Biomasse führte die Produkttypen im Jahr 2026 mit einem Anteil von 67,3 % an, unterstützt durch den Einsatz von Pellets in der Stromerzeugung und der Fernwärme.
Welche Biomasse-Technologie wächst am schnellsten?
Die anaerobe Vergärung soll bis 2032 mit einem CAGR von 6,8 % wachsen, da sie Abfallmanagement mit Energieerzeugung kombiniert.
Warum erhöhen industrielle Nutzer den Biomasseeinsatz?
Zement-, Stahl-, Kalk- und Keramikanlagen können Biomassekraftstoffe nutzen, um Verbrennungsemissionen zu reduzieren, ohne Hochtemperaturanlagen kurzfristig zu ersetzen.
Welche Region führt die Biomasse-Nachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 42,1 % an der Nachfrage und soll bis 2032 mit einem CAGR von 5,8 % wachsen.
Was ist die Haupteinschränkung für Biomasse-Lieferanten?
Rohstoffwettbewerb und Anforderungen zur Einhaltung von Lebenszyklusemissionen erhöhen die Kosten und machen rückverfolgbare, langfristige Lieferverträge wichtiger.