
バイオマス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
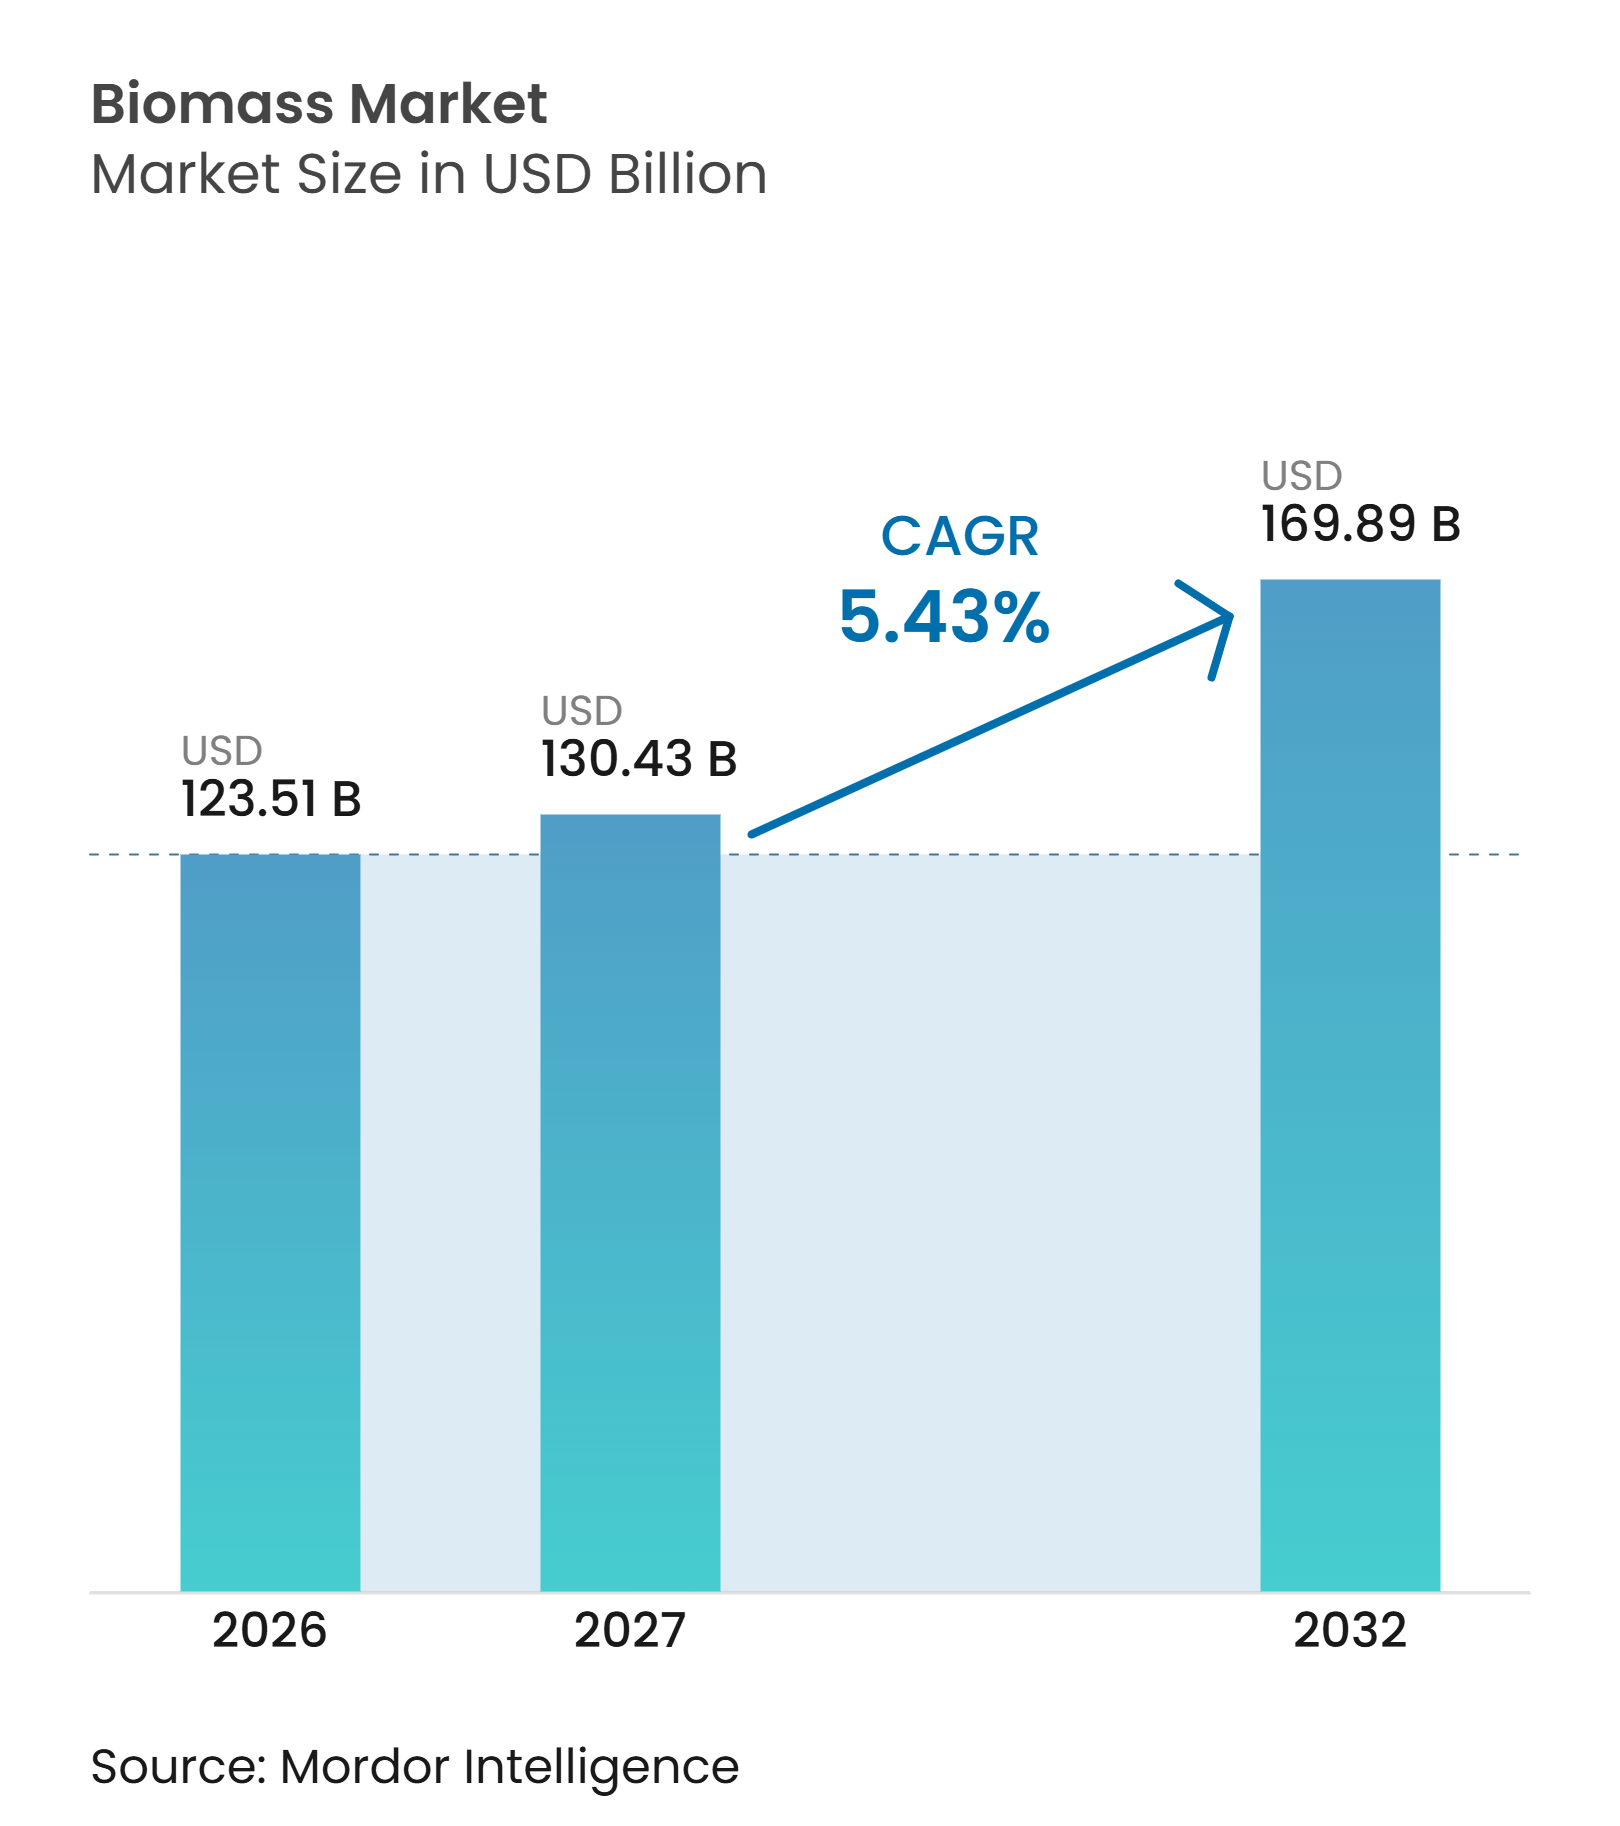
| 市場規模 (2027) | 130.43 十億米ドル |
| 市場規模 (2032) | 169.89 十億米ドル |
| 成長率 (2027 - 2032) | 5.43 % |
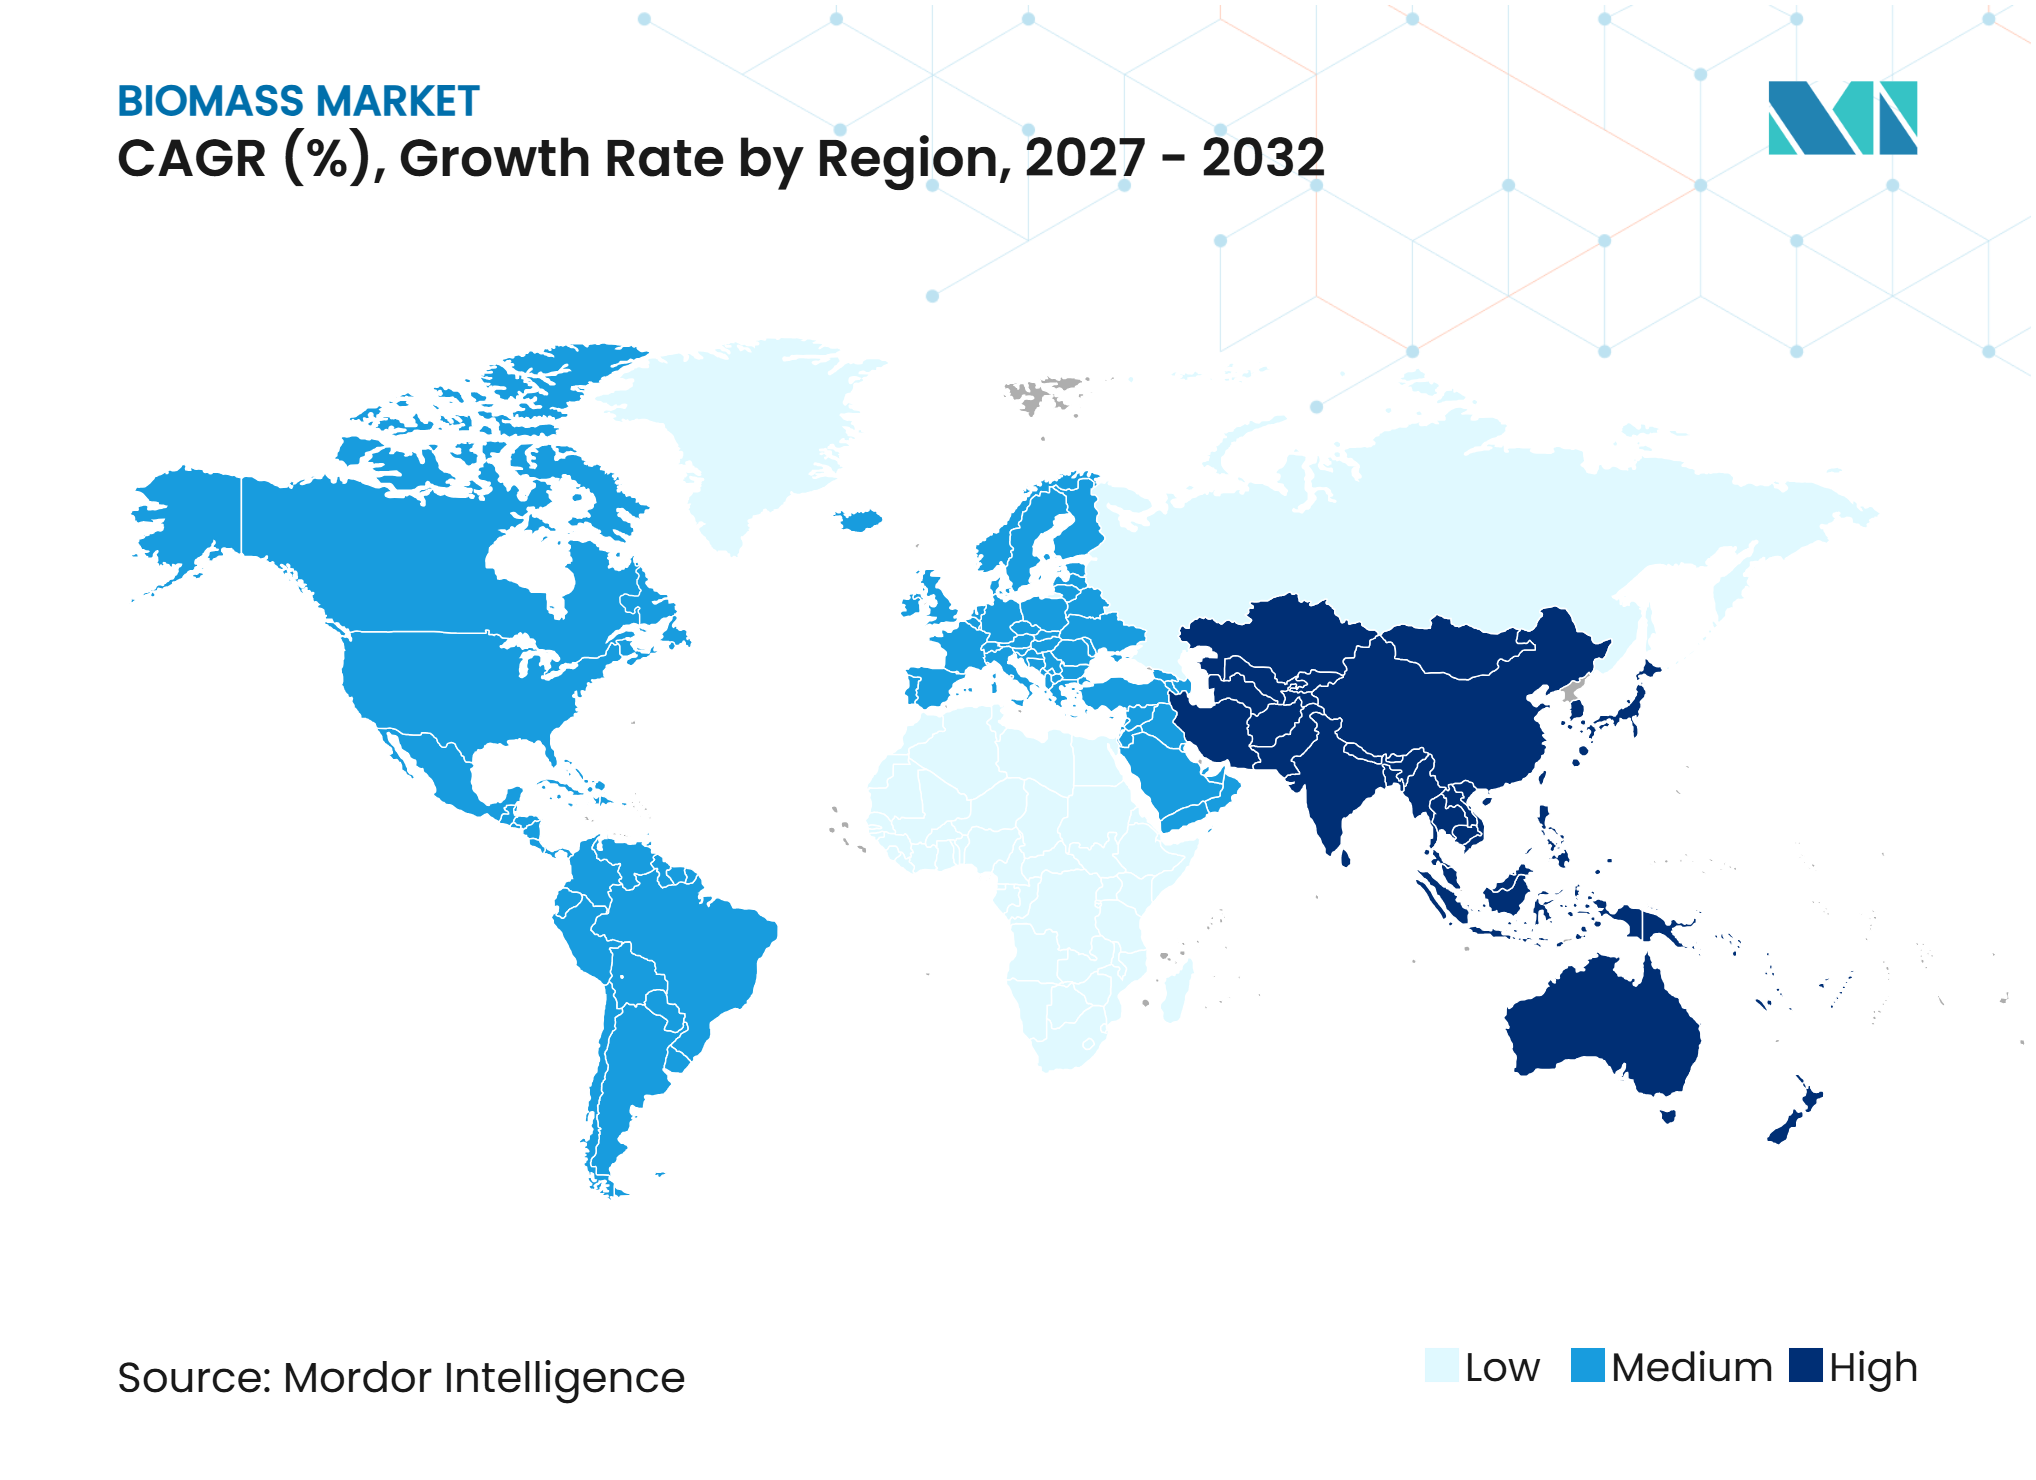
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオマス市場分析
バイオマス市場の規模は、2026年に1,235.1億米ドル、2027年に1,304.3億米ドルに達し、2032年までに1,698.9億米ドルに成長すると予測されており、2027年から2032年にかけてCAGRは5.43%で推移する見込みです。世界のバイオマス市場は、補助的な燃料利用から、電力会社、産業事業者、および燃料精製業者の脱炭素化計画における、より確立された役割へと移行しつつあります。再生可能熱に関する義務規定、電化が困難な産業からの需要、ならびにバイオエネルギーと炭素回収・貯留およびバイオ炭による炭素除去収益が、この移行を後押ししています。国際エネルギー機関のネットゼロ経路では、現代のバイオエネルギーを2050年までに3倍にする必要があるとされており、これは生産者および購買者にとって長期的な需要の視認性を支えるものです。[1] 世界のバイオマス市場はまた、原料をめぐる競争の激化、より厳格な持続可能性規制、およびライフサイクル排出量に対する精査の強化という課題にも直面しています。こうした状況は、原料の産地を文書化し、長期的な供給を確保し、規制対象の購買者の仕様を満たすことができるサプライヤーに有利に働きます。
レポートの主要ポイント
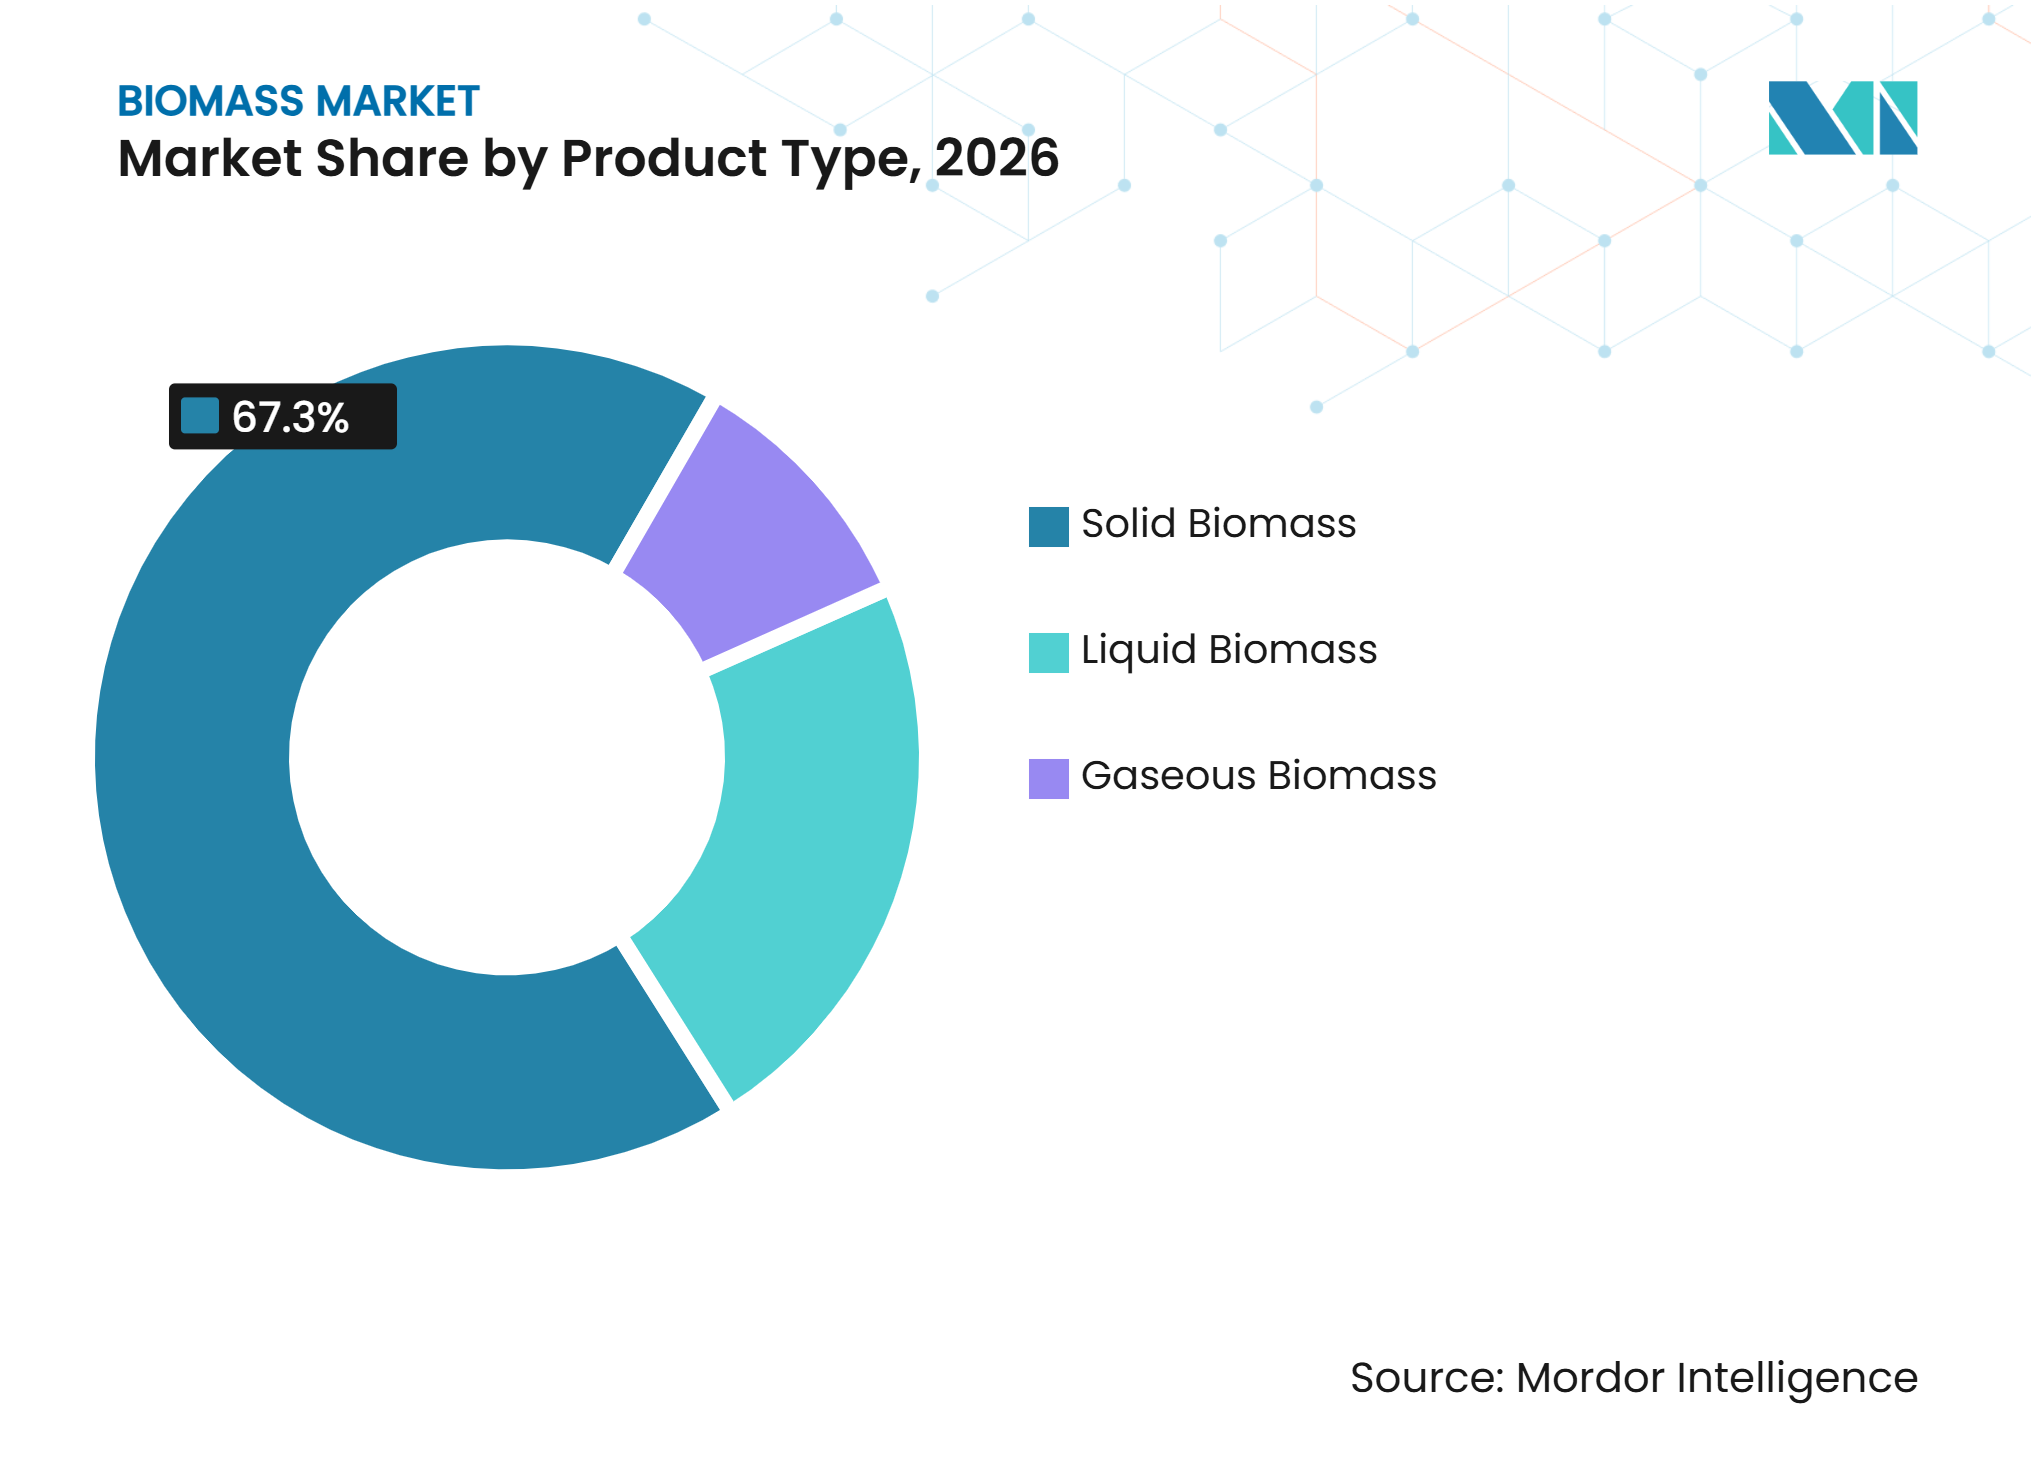
- 製品タイプ別では、固体バイオマスが2026年の総需要の67.3%を占め、気体バイオマスは2032年にかけてCAGR 6.1%で成長すると予測されています。
- 技術別では、直接燃焼が2026年の総需要の64.7%を占め、嫌気性消化は2032年にかけてCAGR 6.8%で成長すると予測されています。
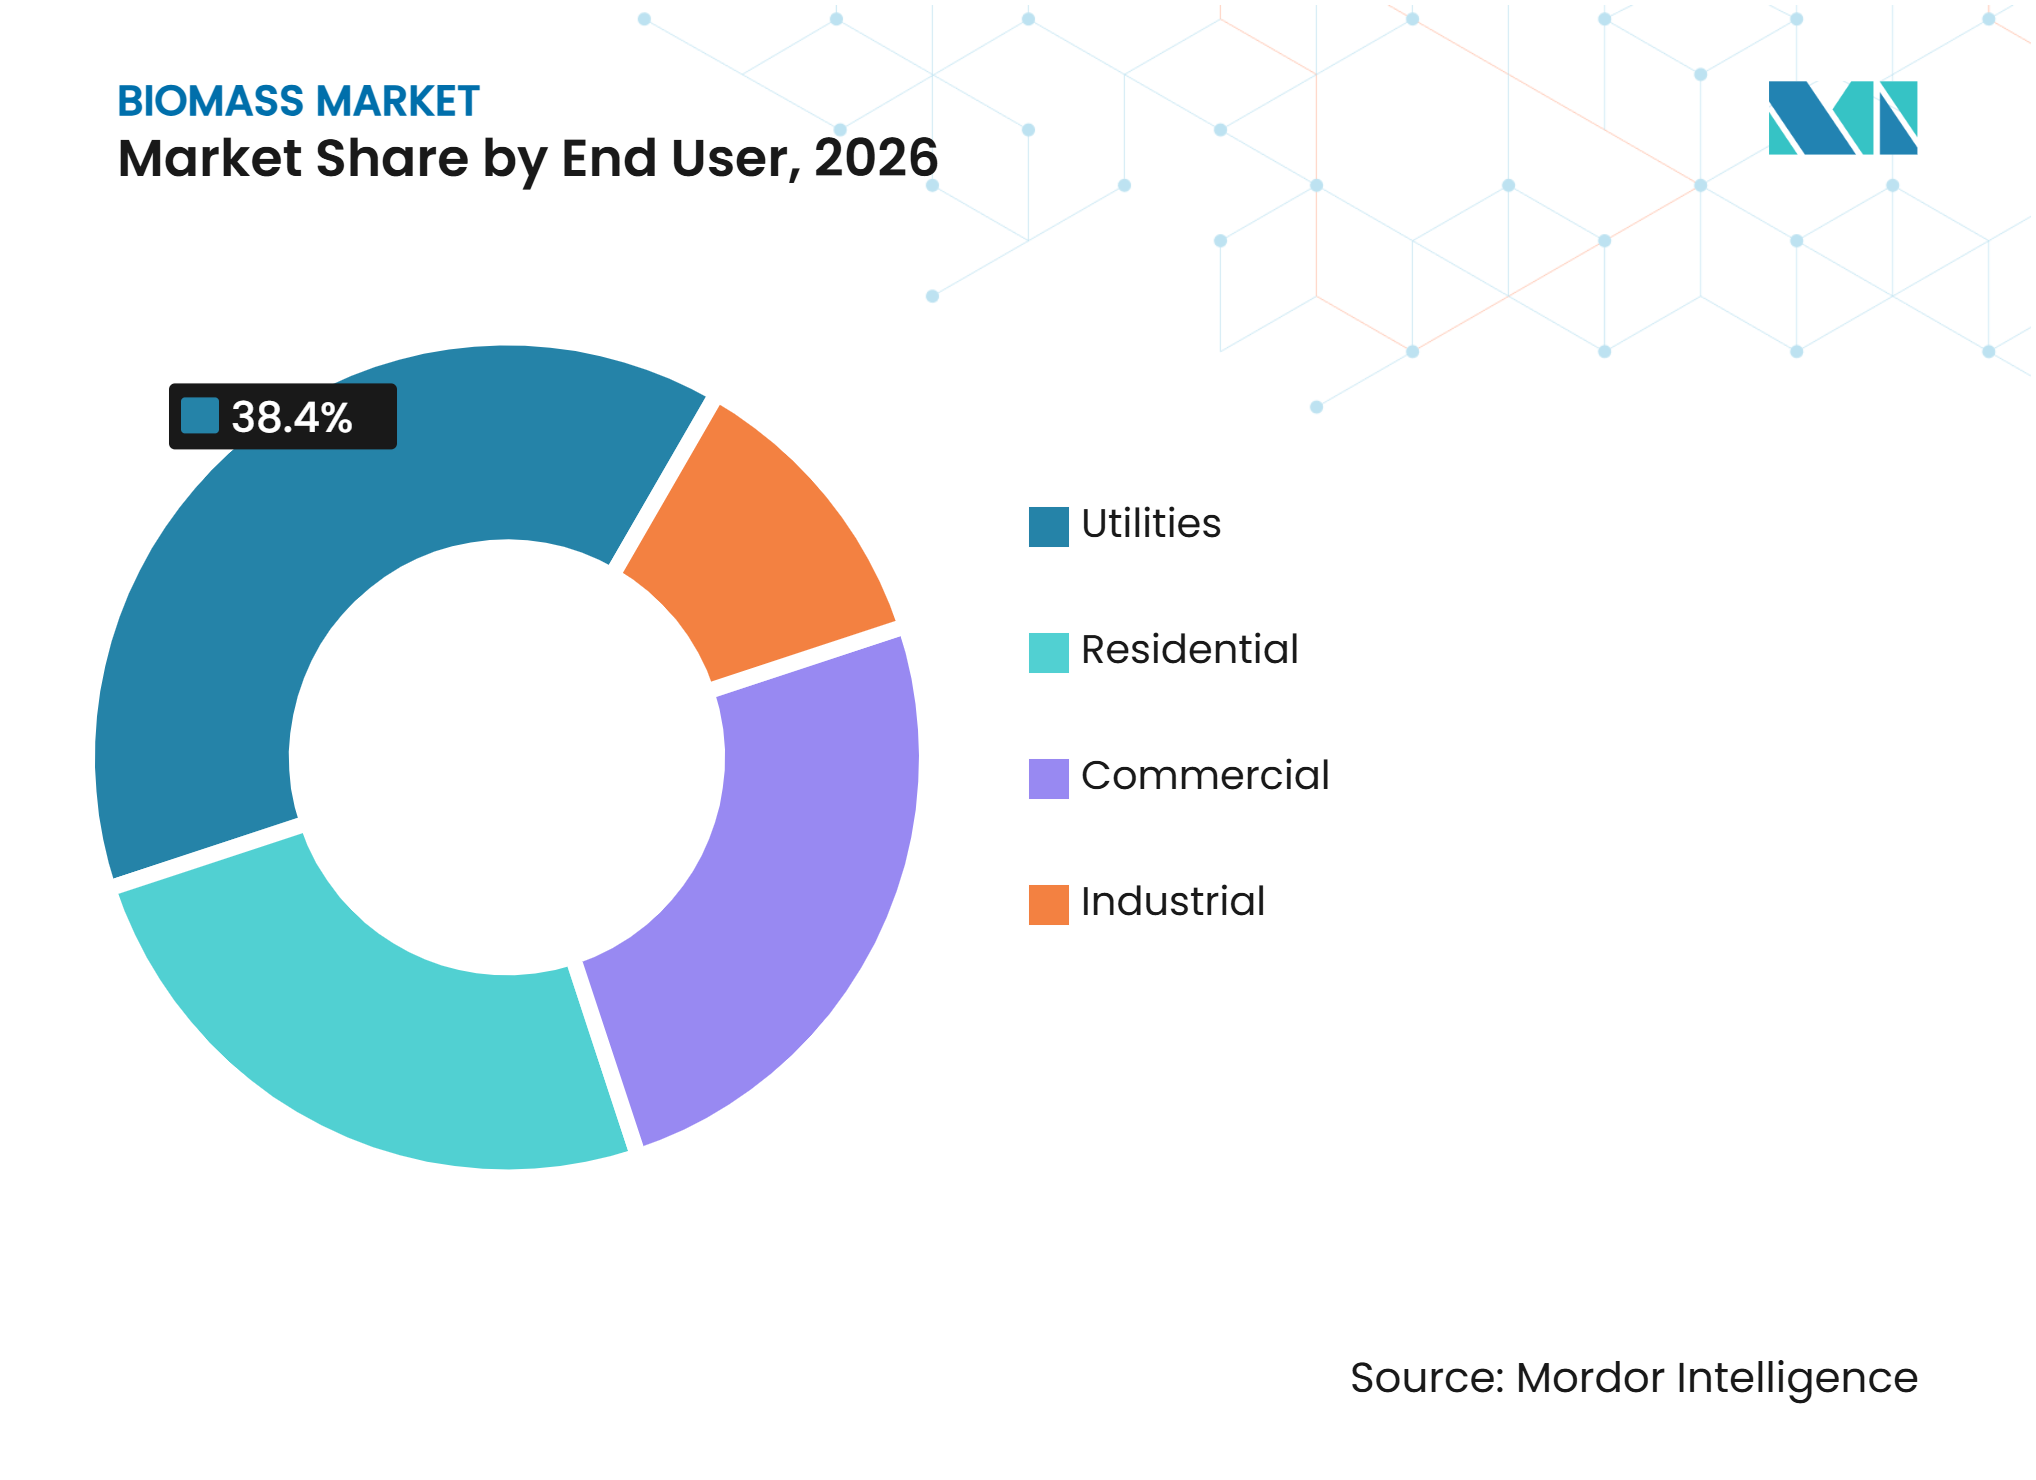
- エンドユーザー別では、公益事業が2026年の需要の38.4%を占め、産業セグメントは2032年にかけてCAGR 5.9%で拡大すると予測されています。
- 地域別では、アジア太平洋が2026年の需要の42.1%を占め、2032年にかけてCAGR 5.8%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能熱・電力・持続可能燃料の需要 | +1.2% | 欧州連合、日本、韓国に集中した成長を伴うグローバル | 短期(2年以内) |
| 農業・林業残渣の収益化 | +0.8% | 北米、南米、アジア太平洋 | 中期(2〜4年) |
| 廃棄物エネルギー化とメタン削減投資 | +0.7% | 欧州、北米、中国、日本 | 中期(2〜4年) |
| 産業脱炭素化に向けたバイオマス変換の柔軟性 | +0.6% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| モジュール式ガス化および嫌気性消化の普及 | +0.5% | 欧州、アジア太平洋、北米 | 長期(4年以上) |
| BECCSおよびバイオ炭を通じた炭素除去収益 | +0.4% | 欧州、北米、新興アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能熱・電力・持続可能燃料の需要
再生可能熱と安定電力への需要は、エネルギーシステムが変動性の高い風力・太陽光発電を追加するにつれて、グローバルバイオマス市場を支えています。グローバルバイオエネルギー設備容量は2025年に155 GWに達しました。[2] 2025年に稼働したバイオエネルギープロジェクトは、グローバル平均コスト86米ドル/MWhで電力を供給しました。[3] 欧州連合再生可能エネルギー指令IIIは、7.5 MW以上の固体バイオマス熱・電力設備に持続可能性要件を適用しています。この要件は、地域暖房事業者とその燃料サプライヤーにとって、追跡可能なサプライチェーンの重要性を高めています。したがってグローバルバイオマス市場は、認定された認証を維持し、サプライベース全体で一貫した文書化を維持できるサプライヤーに優位性をもたらします。
産業脱炭素化に向けたバイオマス変換の柔軟性
産業ユーザーは、直接電化に時間がかかるか、高温プロセス設備の大幅な変更が必要な場合にバイオマスを採用しています。産業セグメントは2032年にかけてCAGR 5.9%で成長すると予測されており、セメント、鉄鋼、パルプ、石灰、セラミクス施設からの需要に支えられています。これらの購買者は、低いスポット価格だけでなく、一定の発熱量、低灰分含有量、および信頼性の高い納品を必要としています。トレファイドペレットとガス化燃料を同一の産業サイトに提供できるサプライヤーは、単一の顧客関係の中で異なる燃料ニーズに対応できます。UPM-Kymmene CorporationのラッペーンランタBiorefinery(バイオ精製所)は、食料生産と競合しない木材由来の原料であるクルードトール油から年間13万トンの再生可能ディーゼルを生産する能力を有しています。[4] グローバルバイオマス市場において、サプライヤーがプレミアム産業契約を競う際、原料の選定と監査可能なライフサイクルパフォーマンスは変換能と同様に重要になりつつあります。
廃棄物エネルギー化とメタン削減投資
廃棄物エネルギー化プロジェクトは、有機都市廃棄物と農業残渣を利用して埋立処分を削減し、メタンを放出する可能性のある素材から価値を回収します。Veolia Environnement S.A.のGreenUpプログラムは2030年までに8 GWのバイオエネルギー設備容量を目標とし、開発計画においてエネルギー回収と炭素回収を組み合わせています。同社のル・マン廃棄物エネルギー化サイトは、2026年に1日あたり10メートルトンのCO2を90%の回収率で回収する能力を持つ産業用炭素回収実証機の運転を開始しました。このモデルは廃棄物事業者をエネルギーと炭素管理の両方の役割に位置づけます。グローバルバイオマス市場は、自治体サービス契約が予測可能な原料アクセスと規制されたゲートフィーを提供する場合に恩恵を受けます。廃棄物ストリームはまた、エネルギー販売、廃棄物サービス、および潜在的な炭素クレジット収益を組み合わせることでプロジェクト経済性を改善できます。
BECCSおよびバイオ炭を通じた炭素除去収益
バイオネルギーと炭素回収・貯留(BECCS)およびバイオ炭は、厳格な原料・モニタリング要件を満たすことができるサプライヤーに追加の収益オプションを生み出しています。2025年に発表された研究では、持続可能なバイオ炭の緩和ポテンシャルをグローバルで年間2.6〜10.3 PgCO2換算と試算しています。Drax Group plcは2025年に、調達するバイオマスに欧州連合再生可能エネルギー指令III(RED III)および持続可能バイオマスプログラムの要件を適用するためにバイオマス調達方針を更新しました。同社はまた、適切な英国フレームワークの不在が、バイオエネルギー炭素回収計画の近期的な根拠を制限したと報告しました。エネルギーと炭素除去の両フレームワークの下での認証は、グローバルバイオマス市場においてより高付加価値の契約を支援できます。この機会は、資本の利用可能性、炭素会計規則、および規制支援に依存し続けています。
制約要因の影響分析*
| 制約要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料不足と分野横断的な残渣競争 | -0.7% | 欧州および東南アジアでより大きなクスポージャーを伴うグローバル | 短期(2年以内) |
| 持続可能性トレーサビリティとライフサイクル排出コンプライアンスコスト | -0.5% | 欧州、日本、韓国 | 短期(2年以内) |
| 原料品質、季節性、物流の変動性 | -0.4% | 北米、バルト諸国、アジア太平洋のサプライチェーン | 中期(2〜4年) |
| 大気質、土地利用、炭素負債に関する論争 | -0.4% | 欧州、北米、東南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原料不足と分野横断的な残渣競争
建設、包装、バイオ化学、エネルギーユーザーが林業・農業残渣を競い合うにつれて、原料への圧力が高まっています。AS Graanul Investは、2025年に生産量が15%回復した一方で、原材料の入手可能性とエネルギーコストの変動が生産計画に影響し続けたと報告しました。日本は、2026年度から10 MW以上の輸入燃料バイオマス発電所を新たな固定価格買取制度(FIT)およびフィードインプレミアム(FIP)認定から除外しました。欧州連合再生可能エネルギー指令III(RED III)はまた、欧州において木材のエネルギー利用よりも素材利用を優先するカスケード利用原則を適用しています。したがってグーバルバイオマス市場は、物理的な残渣量が高水準を維持している場合でも、コンプライアント素材の入手可能性の逼迫にさらされています。垂直統合されたサプライヤーおよび長期残渣契約を持つ事業者は、この圧力を管理するうえでより有利な立場にあります。
持続可能性トレーサビリティとライフサイクル排出コンプライアンスコスト
持続可能性コンプライアンスは、特に複雑で長距離のサプライチェーンを使用するサプライヤーにとって、継続的な運営上の要件です。RED IIIは、7.5 MW以上の固体バイオマス設備に対して温室効果ガス削減量の独立した検証を要求しています。Drax Group plcは、2025年の平均バイオマスサプライチェーン温室効果ガス強度を93.66 kgCO2e/MWhと報告しており、英国の持続可能性フレームワークで使用される180 kgCO2e/MWhの閾値を下回っています。小規模サプライヤーは、監査されたライフサイクル評価に必要なデータシステムと保証プロセスを構築するのに苦労する可能性があります。グローバルバイオマス市場において、これは参入コストを引き上げ、確立されたトレーサビリティシステムを持つサプライヤー間の統合を促進します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
固体バイオマスがリード、気体形態がより速く成長固体バイオマスは2026年のグローバルバイオマス市場シェアの67.3%を占め、公益事業の混焼、地域暖房、および専用バイオエネルギー施設で使用される木質ペレットと農業ブリケットに支えられています。深水輸出ターミナル、鉄道リンク、および認証されたサプライチェーンが固体燃料に発達した物流基盤を提供しています。これらの資産は米国南部と北欧を結び、東南アジアの輸出業者と日本を結んでいます。液体バイオマスは、クルードトール油からの再生可能ディーゼルを含む輸送燃料と産業加工において役割を維持しています。その規模は、廃食用油、農業脂質、林業副産物を含む特殊原料の入手可能性と持続可能性プロファイルによって制限されています。したがってグローバルバイオマス市場は、大量の国境を越えた取引において引き続き固体燃料に依存しています。
気体バイオマスは2032年にかけてCAGR 6.1%で成長すると予測されており、製品タイプの中で最も速い成長率です。嫌気性消化、バイオメタンのグリッド注入、埋立地ガス回収、および農業バイオガスが地域化されたガスベースシステムの利用を拡大しています。これらのシステムは地理的に原料源に結びついており、ガス配給業者や自治体公益事業者との長期契約を支援できます。バイオメタン生産者はエネルギーパリティ価格に連動したテイク・オア・ペイ契約を利用でき、ペレットスポット価格の変動への直接的なエクスポージャーを低減します。AS Graanul Investは、バルト地域複数箇所、12のペレット工場、4隻の輸送船にわたる調達戦略を報告しており、強靭な固体燃料サプライチェーンを維持するために必要な規模を示しています。バイオマス産業は、成熟した取引固体と、異なる契約・運営モデルを使用するより速く成長する地域ガス経路のバランスを取っています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
技術別:
直接燃焼が規模を維持、嫌気性消化が地位を確立直接燃焼は2026年のグローバルバイオマス市場規模の64.7%を占めました。これは混焼プラントと産業用ボイラーが固体燃料を使用するように建設されたためです。この既設基盤は欧州、北米、アジアにおける公益事業グレードペレットへの需要を支えています。技術は、大規模な設備投資なしに既存設備を変更できない事業者にとって引き続き重要です。英国やデンマークなどの成熟市場におけるバイオマス補助金の予算制限は、追加設備容量を制限する可能性があります。混焼は、石炭廃止が段階的に進む日本、韓国、ポーランドにおいて移行的な選択肢として残っています。グローバルバイオマス市場は、新しい変換経路が拡大する中でも、この大規模な燃焼基盤を維持しています。
嫌気性消化は2032年かけてCAGR 6.8%で成長すると予測されており、利用可能なデータの中で最も速く成長する変換経路となっています。有機廃棄物管理とエネルギー生産を組み合わせ、ガスネットワークにおけるバイオメタン利用を支援します。圧縮バイオガスのEN 16723-1を含む環境許可とガス品質基準が、グリッド注入の適格性に影響します。ガス化は農業廃棄物と都市有機物を使用して、より高温の産業用途向けの合成ガスと液体燃料を生産できます。熱分解はバイオ炭とエネルギー副産物を生成でき、発酵は液体バイオ燃料経路と燃料開発作業を支援します。UPM-Kymmene Corporationはクルードトール油由来の燃料を持続可能な航空利用に向けて認定しており、プレミアム燃料用途における高度な原料の役割を示しています。
エンドユーザー別:
公益事業が規模を提供、産業がより速い成長をもたらす公益事業は2026年のグローバルバイオマス市場シェアの38.4%を占め、上流投資を導く長期供給契約に支えられています。公益事業の調達慣行は、持続可能性認証と原料文書化に高い基準を設定しています。持続可能バイマスプログラム認証とRED III要件は、顧客が公益事業セクター外にある場合でも生産者に影響を与えます。住宅需要は、中央・東欧のペレットストーブと自動暖房システムから引き続き恩恵を受けています。商業需要には、固体燃料貯蔵を管理せずにバイオガスとバイオメタンを使用できる地域暖房事業者、ホテル、食品加工施設が含まれます。
産業セグメントは2032年にかけてCAGR 5.9%で成長すると予測されており、最も速く成長するエンドユーザーグループです。セメント、鉄鋼、石灰、セラミクスプラントは、近期的に高温設備を交換することなく直接燃焼排出量を削減するために混焼を使用しています。これらの顧客は、検証されたライフサイクル排出量、安定した品質、および信頼性の高い物流を持つ燃料に対してプレミアムを支払うことができます。AS Graanul Investは2025年の納品ペレット炭素強度を6.39 gCO2e/MJと報告しました。このような文書化は、科学的根拠に基づく排出目標を持つ顧客にとってサプライヤーをより適切なものにします。グローバルバイオマス市場は、燃料の一貫性と検証さた排出パフォーマンスを組み合わせることができるサプライヤーに明確な機会を生み出しています。

地域分析
アジア太平洋の需要と供給のダイナミクス
アジア太平洋は2026年のグローバルバイオマス市場規模の42.1%を占め、2032年にかけてCAGR 5.8%で成長すると予測されています。中国は2025年に33 GWのバイオエネルギー設備容量を占めました。日本は2025年までにバイオマス設備電力容量8.1 GWに達し、2030年目標の8.0 GWを超えました。日本が2026年度から10 MW以上の輸入燃料バイオマス施設に対する新たな固定価格買取制度(FIT)およびフィードインプレミアム(FIP)認定を停止する決定は、国内資源を使用する小規模プラントへの支援をシフトさせます。この変更は、地域原料管理とトレーサビリティの価値を高めます。日本と韓国は確立された輸入市場として残る一方、インド、インドネシア、オーストラリアは残渣収集と引取インフラにおいて初期段階の機会を有しています。この地域のグローバルバイオマス市場は、急速な設備容量開発と輸入燃料に対する規制強化の両方によって形成されています。
欧州の政策と原料条件
欧州は再生可能熱需要の中心であり続け、利用可能な2025年データでは世界のバイオ熱出力の75%を生産しました。RED IIIは、原生林・老齢林、高い生物多様性を持つ森林、泥炭地、ヒース地帯からの素材の使用を制限しています。これらのコンプライアンス要因は、欧州の持続可能性要件を満たすことができる原料の範囲を縮小しま。AS Graanul Investは、欧州の需要が回復した2025年にペレット生産が15%増加したと報告しました。UPM-Kymmene Corporationはまた、2025年後半にドイツにおける高度再生可能燃料の規制条件が改善していると報告しました。欧州の規制的影響は、コンプライアントな森林調達、ライフサイクル排出管理、および熱ユーザーへの信頼性の高い供給を実証できる事業者を優遇します。
北米、南米、中東、アフリカ
北米は、米国南部からのペレット輸出と、森林資源豊富なカナダの州における国内・輸出活動を組み合わせています。米国環境保護庁は、2026年に240.2億再生可能識別番号(RIN)、2027年に244.6億RINの総再生可能燃料量を提案しており、液体バイオ燃料の規制上の確実性を支援しています。南米では、ブラジルのサトウキビエタノールに関する研究により、バイオエネルギーと炭素回収・貯留を統合することで燃料炭素強度をプラス32.8 gCO2e/MJからマイナス81.3 gCO2e/MJ以下に削減できることが判明しました。これはブラジルのエタノール生産に関連した炭素除去プロジェクトの潜在的な立地としての役割を支持ています。中東とアフリカはサトウキビバガス、もみ殻、綿茎からの原料を有していますが、商業的な展開はまだ限られています。廃棄物エネルギー化コンセッションと農村電化プログラムは、これらの残渣を地域エネルギー供給に変換するのに役立ちます。サウジアラビアとアラブ首長国連邦はバイオマスをより広い再生可能エネルギー多様化の取り組みの中に位置づけていますが、利用可能な原料と比較して設備容量は依然として限られています。
競合環境
市場集中度
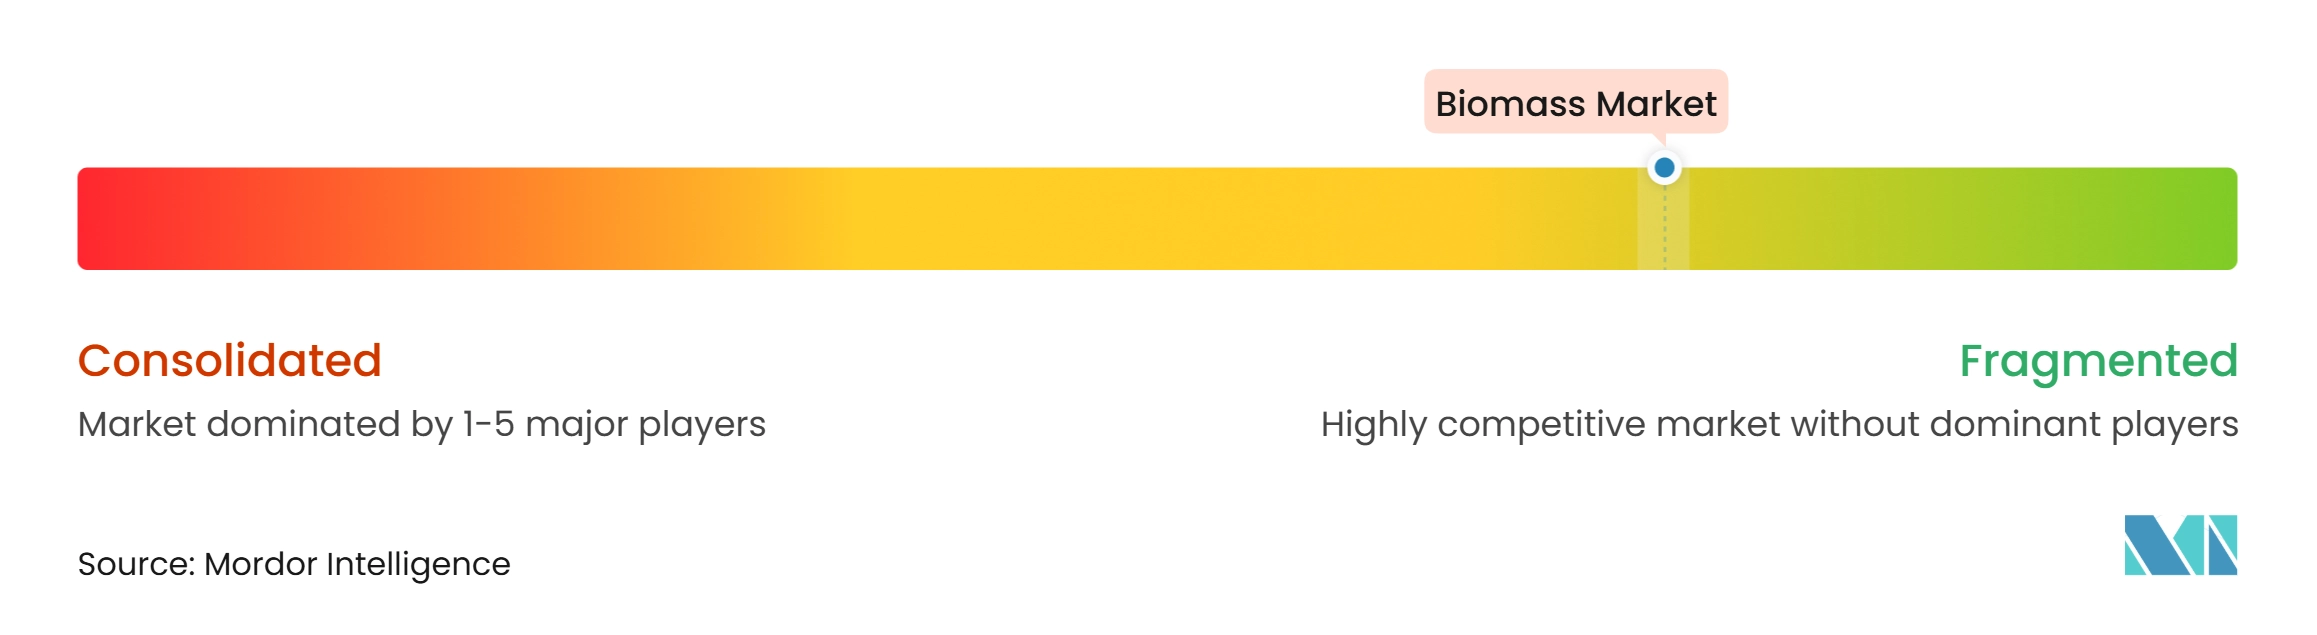
グローバルバイオマス市場は断片化されており、垂直統合されたペレット生産者、エネルギー企業、トレーダー、廃棄物事業者がバリューチェーンの異なる部分にサービスを提供しています。Drax Group plc、Enviva Inc.、AS Graanul Investは相当な産業用ペレット設備容量を有し、他の企業は再生可能燃料、廃棄物サービス、地域生産、または取引を通じて参加しています。Drax Group plcは2025年に記録的な420万メートルトンの木質ペレットを生産しました。また、Draxパワーステーションで使用された木質バイオマスの98.62%が持続可能バイオマスプログラムに準拠した主張によってカバーされていたと報告しました。これらの認証システムは、複数の国にわたるサプライチェーン管理とサードパーティ検証を必要とします。したがってグローバルバイオマス市場は、生産規模と同様にコンプライアンス能力への依存度を高めています。
技術・廃棄物管理企業がペレット生産者が主導していた分野に参入するにつれて、競争は変化しています。Veolia Environnement S.A.は、ル・マン回収プロジェクトを通じて廃棄物エネルギー化資産をより広い炭素管理提案の一部として位置づけています。Drax Group plcは2025年のバイオマス調達方針をRED IIIおよび持続可能バイオマスプログラムの要件に合わせて改訂しました。UPM-Kymmene Corporationはロッテルダムでの第2バイオマス燃料精製所の計画を中止し、ラッペーンランタBiorefinery(バイオ精製所)と持続可能な航空燃料認定作業に注力を転換しました。これらの行動は、企業が規制されたサプライチェーンと高付加価値燃料用途を優先していることを示しています。固体バイオ燃料のISO 17225と持続可能バイオマスプログラムの要件は、規制された購買者へのアクセスのための実際的なゲートウェイになりつつあります。
産業熱と産業CO2削減において機会が残っており、長期契約と検証された排出パフォーマンスがプロジェクトファイナンスを支援できます。小規模参入者は、原料を管理し、認定された認証要件を満たし、定義された地域顧客にサービスを提供することで地位を築くことができます。RED IIIまたは持続可能バイオマスプログラムのトレーサビリティを持たないサプライヤーは、欧州と日本の規制された入札へのアクセスが狭まります。グローバルバイオマス市場はまた、廃棄物サービス事業者が商品市場のみで競争するのではなく、自治体契約を通じて原料を確保することを可能にします。この原料アクセスの違いは、ペレット生産能力と同様に強く競争を形成する可能性があります。
バイオマス産業リーダー
-
Drax Group plc
-
Stora Enso Oyj
-
AS Graanul Invest
-
UPM-Kymmene Corporation
-
Veolia Environnement S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
バイオマス市場 このレポートでカバーされる企業
- An Viet Phat Energy Corporation
- AS Graanul Invest
- Bio Eneco Sdn. Bhd.
- CM Biomass Partners A/S
- Drax Group plc
- Energex Corporation
- Enviva Inc.
- Fram Renewable Fuels, LLC
- Groupe Savoie Inc.
- Highland Pellets, LLC
- Lignetics, Inc.
- Pfeifer Holding GmbH
- Pinnacle Renewable Energy Inc.
- Premium Pellet Ltd.
- Stora Enso Oyj
- Tanac S.A.
- UPM-Kymmene Corporation
- Veolia Environnement S.A.
- Westervelt Company
- Zilkha Biomass Energy, LLC
最近の産業開発事情 バイオマス市場
- 2026年11月:2026年の収穫シーズン中、SAEL Industriesは合計164.9 MWの発電能力を持つ11の農業廃棄物エネルギー化プラントに供給するために約200万トンの稲わらの調達を開始しました。このイニシアチブは農業残渣の収集と利用を強化し、再生可能電力発電を支援し、北インド全域での作物残渣の焼却を削減します。
- 2026年11月:ベトナムの国会は、バイオマスエネルギー、屋根設置型太陽光発電、洋上風力、電力送電インフラへの政策支援を強化するための電力法改正案を審議しました。提案された改正は、再生可能エネルギー開発のためのより明確な規制フレームワークを確立し、バイオマスベースの発電へのさらなる投資を促進することを目的としています。
- 2026年9月:NB Powerは、取締役会の承認を確保し、木材と農業用ヘンプから製造された高度バイオマスペレットのカナダ人サプライヤーと燃料供給契約を締結することにより、ニューブランズウィック州のBelledune Clean Fuel Project前進させました。このプロジェクトは既存の石炭火力Belledune発電所をバイオマスベースの発電に転換し、カナダの石炭廃止要件に準拠しながら2030年以降も施設の運転継続を可能にします。このイニシアチブは地域の林業、農業、輸送、物流産業を支援することが期待されています。
- 2026年8月:Haffner EnergyとIGNIS P2Xは、残留バイオマスを使用してスペインにバイオベースおよびe-SAF生産施設を開発するAeroVerdeプロジェクトを立ち上げました。Haffner Energyの熱化学変換技術はバイオマスを水素リッチな合成ガスに変換し、フィッシャー・トロプシュおよびアルコール・ジェット経路を通じて持続可能な航空燃料を生産します。このプロジェクトはまた、e-SAFを生産するための再生可能水素との生物起源二酸化炭素の統合を評価し、航空燃料産業におけるバイオマス変換技術の応用を拡大します。
グローバルバイオマス市場レポートの範囲
バイオマスとは、特定の地域または生態系内の植物、動物、微生物、およびそれらの廃棄物を含む生きているまたは最近生きていた有機物の総質量を指します。
バイオマス市場は、製品タイプ、技術、エンドユーザー、地域別にセグメント化されています。製品タイプ別では、市場は固体バイオマス、液体バイオマス、気体バイオマスにセグメント化されています。技術別では、市場は直接燃焼、ガス化、嫌気性消化、熱分解、混焼、発酵、その他の技術に分類されています。エンドユーザー別では、市場は住宅、商業、産業、公益事業にセグメント化されています。レポートはまた、主要地域の22カ国にわたるグローバルバイオマス市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 固体バイオマス |
| 液体バイオマス |
| 気体バイオマス |
| 直接燃焼 |
| ガス化 |
| 嫌気性消化 |
| 熱分解 |
| 混焼 |
| 発酵 |
| その他の技術 |
| 住宅 |
| 商業 |
| 産業 |
| 公益事業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジ太平洋 | 中国 |
| インド | |
| オーストラリア | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| オマーン | |
| ナイジェリア | |
| 南アフリカ | |
| 中東・アフリカその他 |
| 製品タイプ別 | 固体バイオマス | |
| 液体バイオマス | ||
| 気体バイオマス | ||
| 技術別 | 直接燃焼 | |
| ガス化 | ||
| 嫌気性消化 | ||
| 熱分解 | ||
| 混焼 | ||
| 発酵 | ||
| その他の技術 | ||
| エンドユーザー別 | 住宅 | |
| 商業 | ||
| 産業 | ||
| 公益事業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジ太平洋 | 中国 | |
| インド | ||
| オーストラリア | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| オマーン | ||
| ナイジェリア | ||
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年までのバイオマの予測成長率は?
グローバルバイオマス市場は2027年から2032年にかけてCAGR 5.43%で成長し、2032年までに169.89 ビリオン 米ドルに達すると予測されています。
最大のシェアを持つバイオマス製品タイプはどれですか?
固体バイオマスは2026年に67.3%のシェアで製品タイプをリードし、発電と地域暖房におけるペレット使用に支えられています。
最も速く成長しているバイオマス技術はどれですか?
嫌気性消化は廃棄物管理とエネルギー生産を組み合わせているため、2032年にかけてCAGR 6.8%で成長すると予測されています。
産業ユーザーがバイオマス利用を増やしている理由は何ですか?
セメント、鉄鋼、石灰、セラミクスプラントは、近期的に高温設備を交換することなく燃焼排出量を削減するためにバイオマス燃料を使用できます。
バイオマス需要をリードしている地域はどこですか?
アジア太平洋は2026年に需要の42.1%を占め、2032年にかけてCAGR 5.8%で成長すると予測されています。
バイオマスサプライヤーに対する主な制約は何ですか?
原料競争とライフサイクル排出コンプライアンス要件がコストを増加させており、追跡可能な長期供給契約をより重要にしています。