
Tamaño y participación del mercado de biomasa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 130.43 Mil millones de dólares |
| Tamaño del Mercado (2032) | 169.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.43 % |
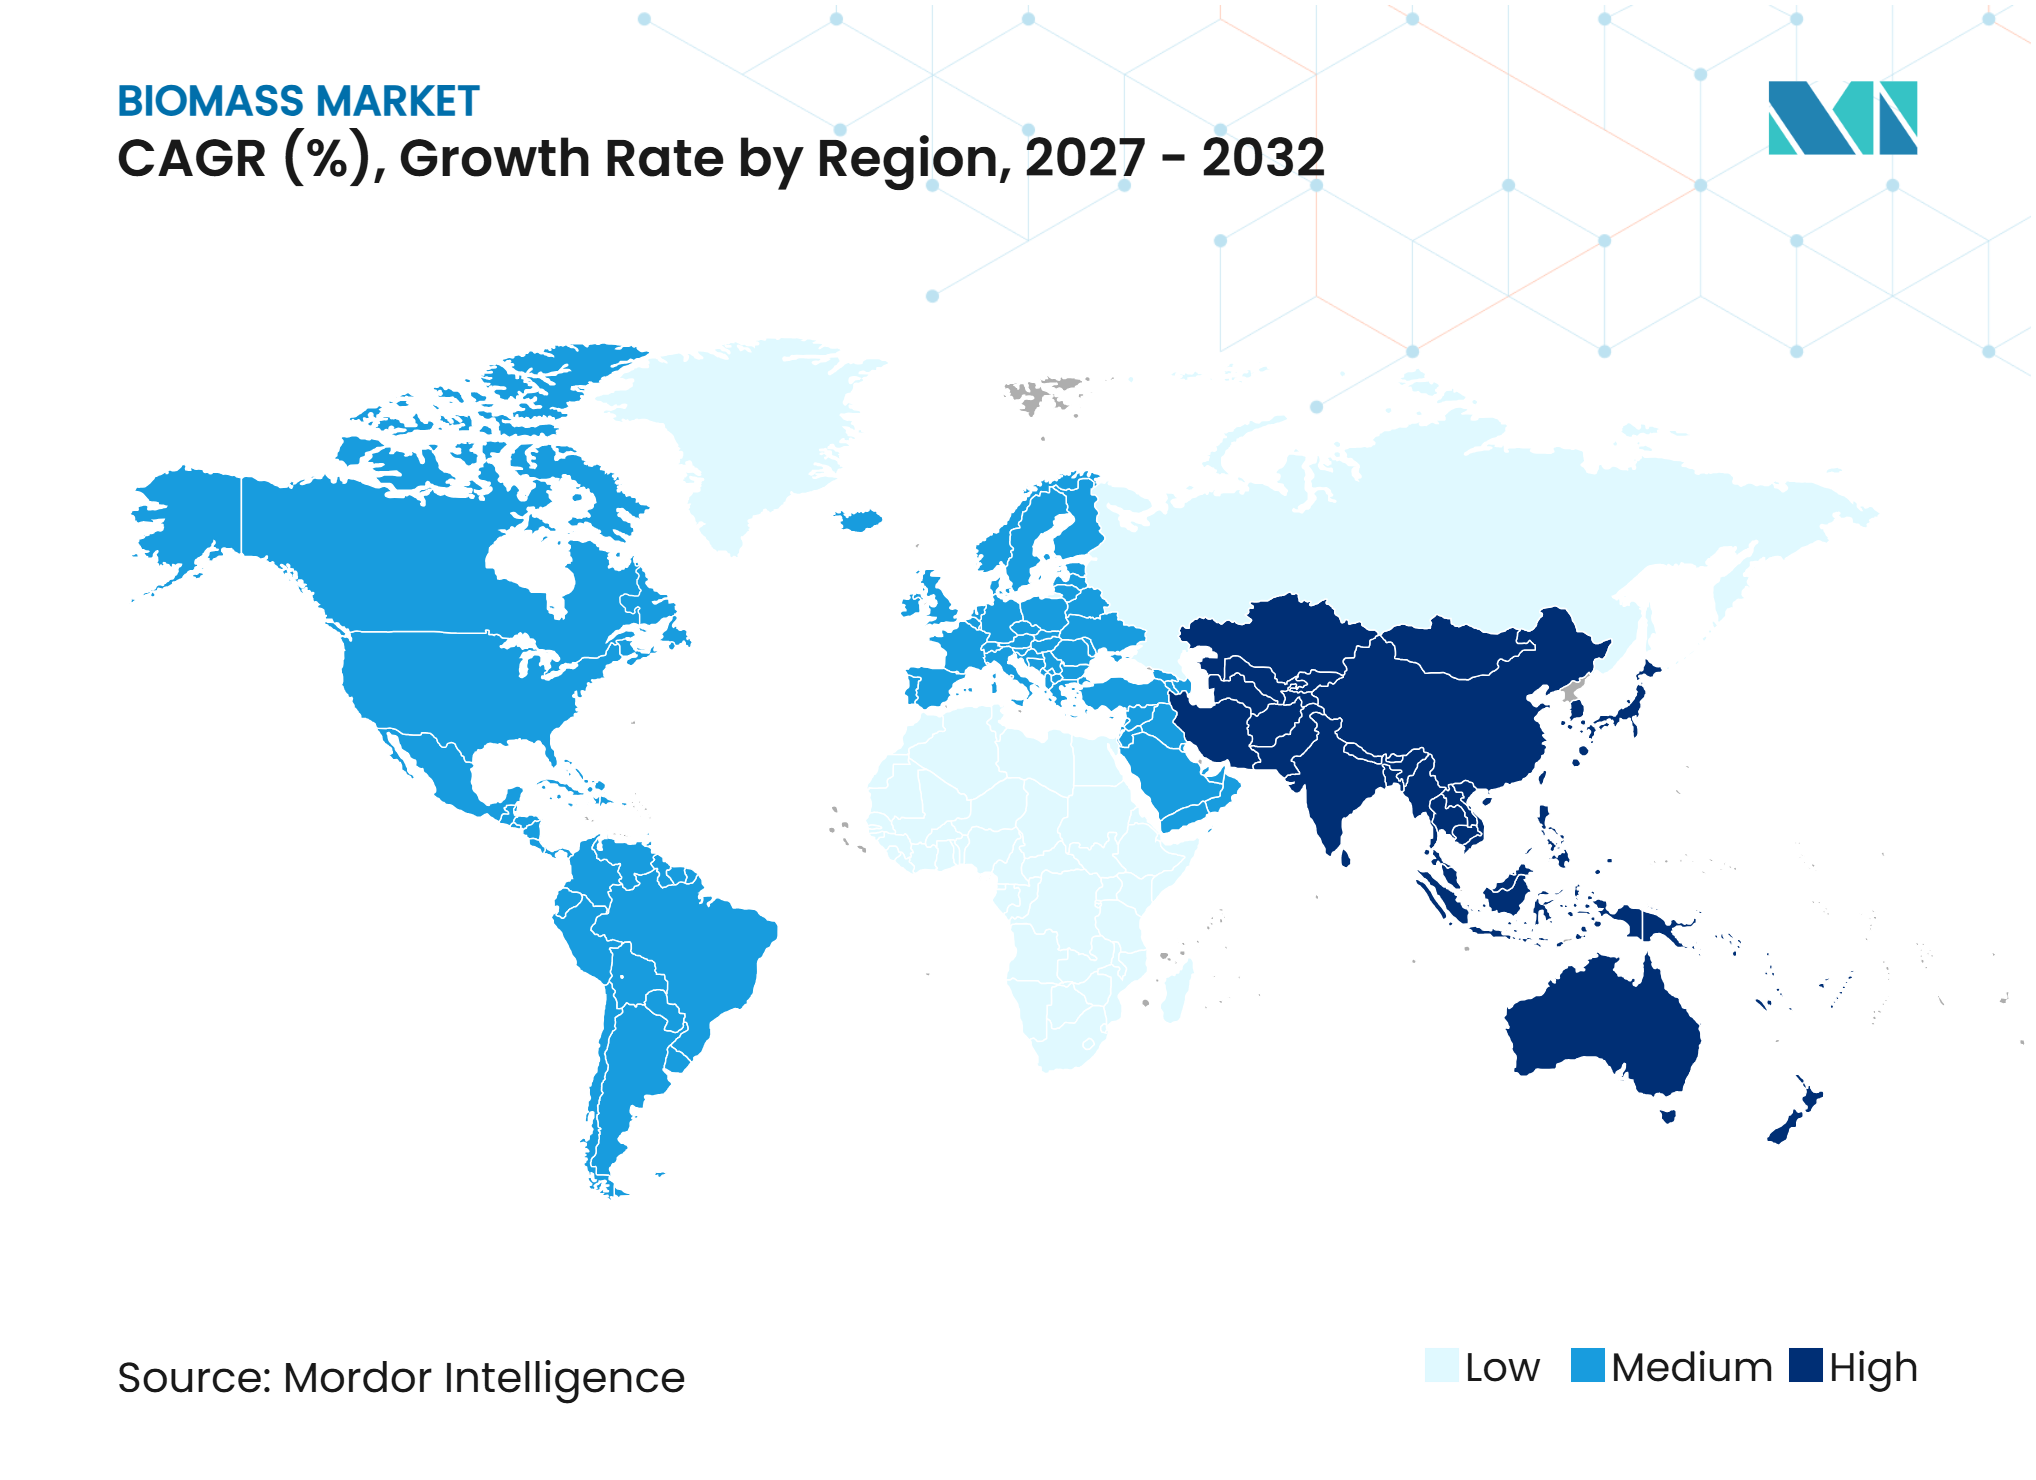
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de biomasa por Mordor Intelligence
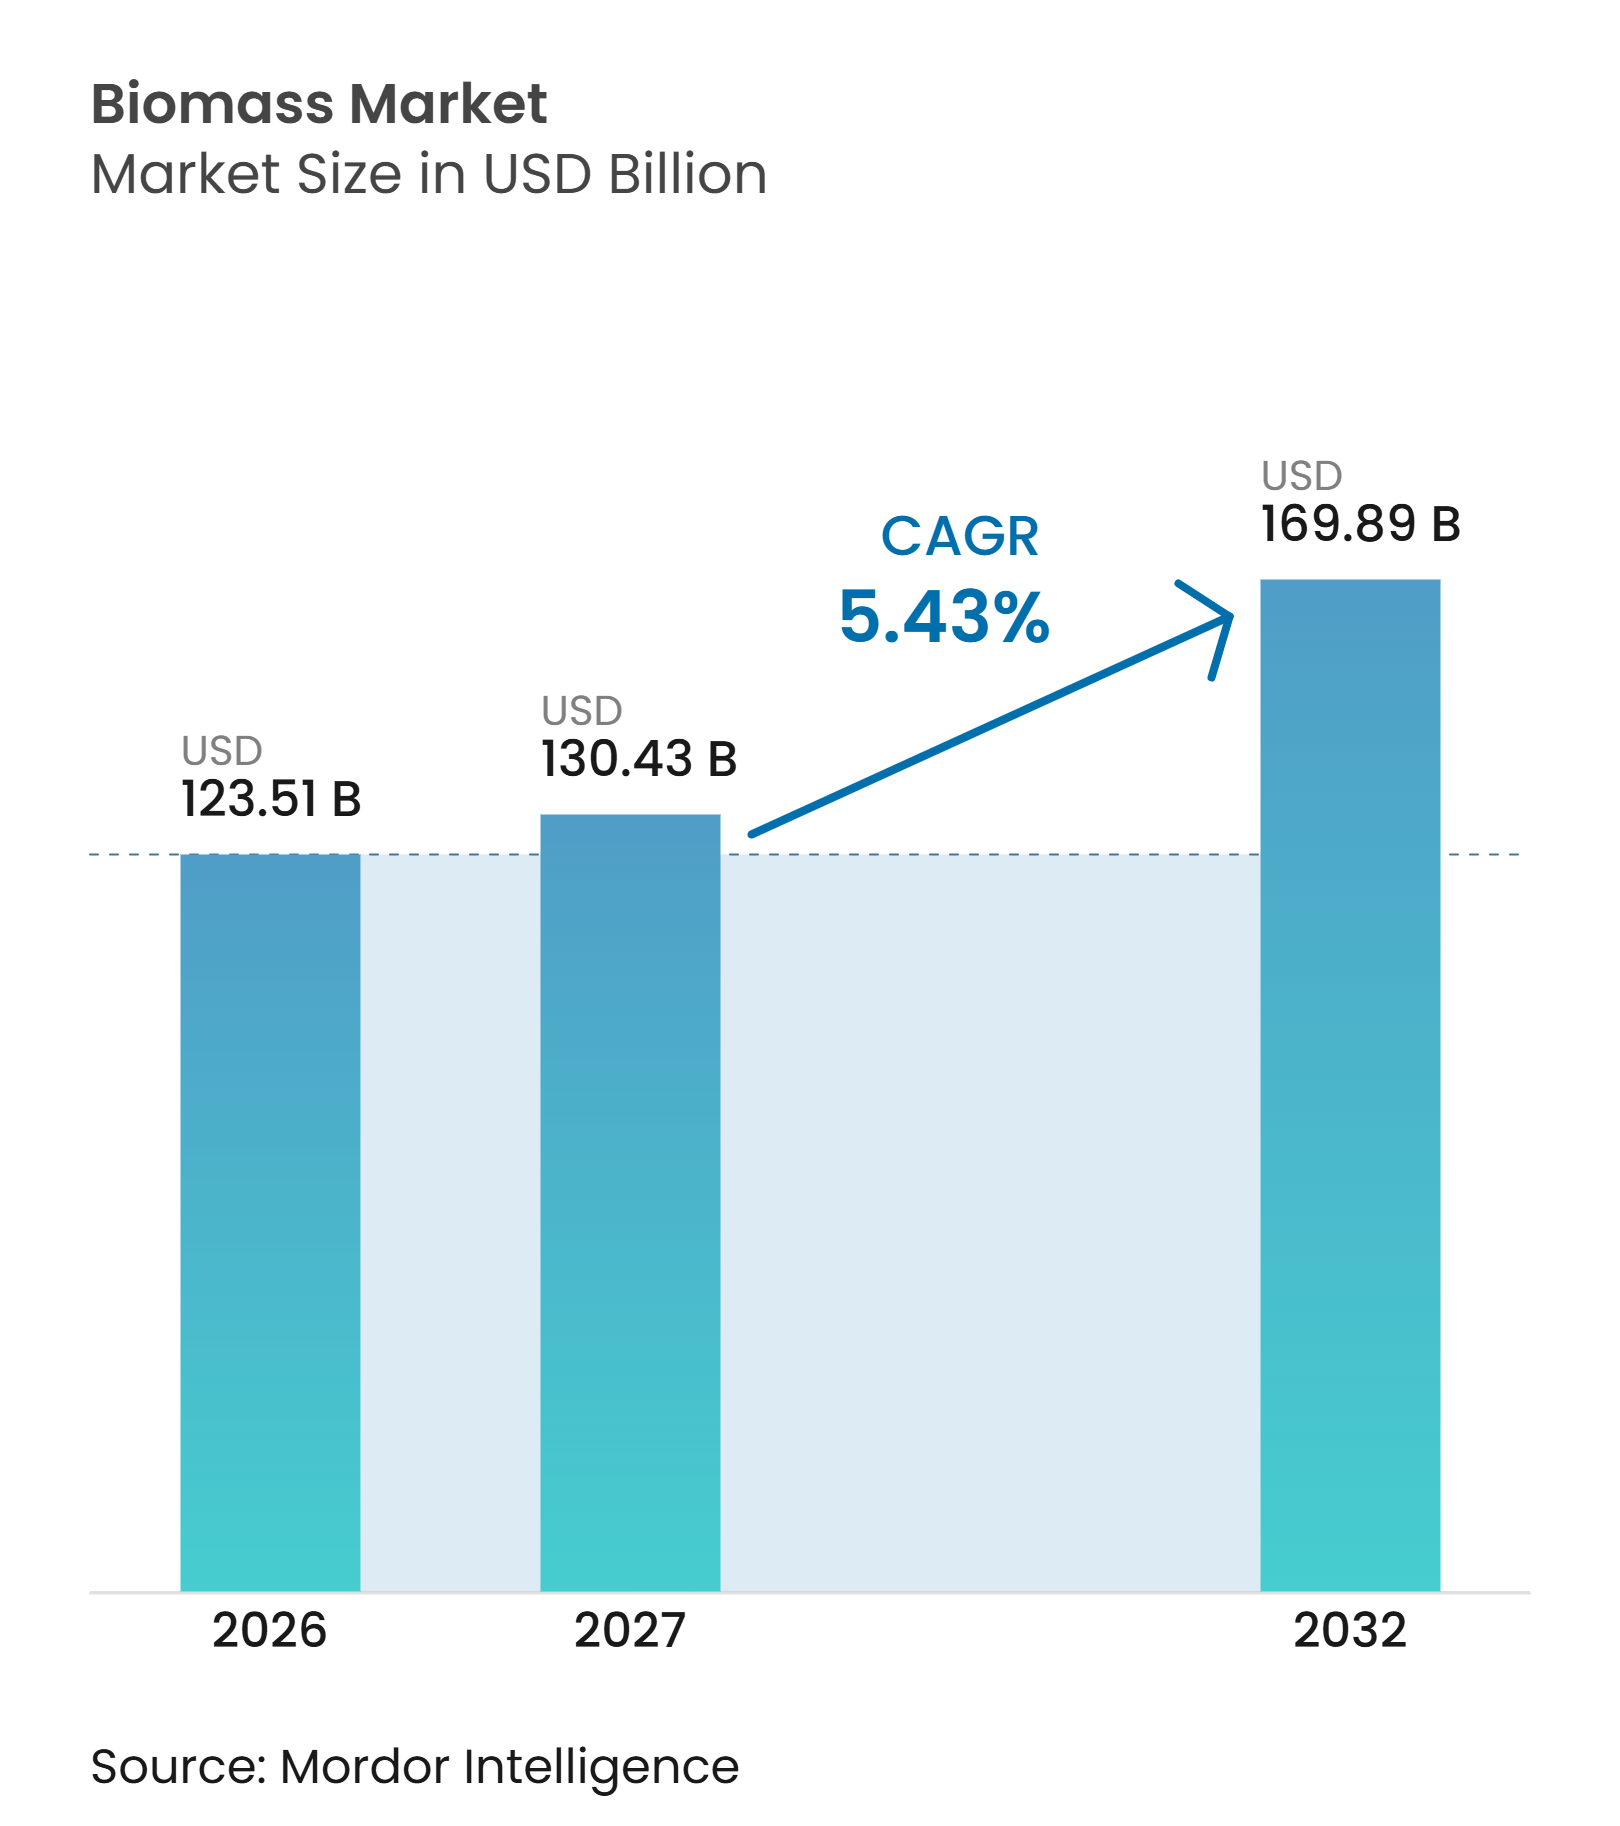
Se proyecta que el tamaño del Mercado de Biomasa alcance los 123,51 mil millones de USD en 2026, 130,43 mil millones de USD en 2027, y llegue a 169,89 mil millones de USD para 2032, creciendo a una CAGR del 5,43% entre 2027 y 2032. El mercado global de biomasa está evolucionando desde un uso como combustible complementario hacia un papel más consolidado en los planes de descarbonización de empresas de servicios públicos, operadores industriales y refinadores de combustible. Los mandatos de calor renovable, la demanda de industrias difíciles de electrificar, y los ingresos por eliminación de carbono provenientes de la bioenergía con captura y almacenamiento de carbono y el biocarbón están respaldando este cambio. La bioenergía moderna necesitaría triplicarse para 2050 en la trayectoria de cero emisiones netas de la Agencia Internacional de Energía, lo que respalda la visibilidad de la demanda a largo plazo para productores y compradores.[1] El mercado global de biomasa también enfrenta una mayor competencia por materias primas, normas de sostenibilidad más estrictas y un mayor escrutinio de las emisiones del ciclo de vida. Estas condiciones favorecen a los proveedores que pueden documentar el origen de las materias primas, asegurar el suministro a largo plazo y cumplir con las especificaciones de los compradores regulados.
Conclusiones clave del informe
- Por tipo de producto, la biomasa sólida representó el 67,3% de la demanda total en 2026, mientras que se prevé que la biomasa gaseosa crezca a una CAGR del 6,1% hasta 2032.
- Por tecnología, la combustión directa representó el 64,7% de la demanda total en 2026, mientras que se prevé que la digestión anaeróbica crezca a una CAGR del 6,8% hasta 2032.
- Por usuario final, los servicios públicos representaron el 38,4% de la demanda en 2026, mientras que se prevé que el segmento industrial se expanda a una CAGR del 5,9% hasta 2032.
- Por geografía, Asia-Pacífico representó el 42,1% de la demanda en 2026 y se prevé que crezca a una CAGR del 5,8% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Demanda de calor renovable, energía y combustibles sostenibles | +1.2% | Global, con crecimiento concentrado en la UE, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Monetización de residuos agrícolas y forestales | +0.8% | América del Norte, América del Sur y Asia-Pacífico | Mediano plazo (2-4 años) |
| Inversión en residuos a energía y reducción de metano | +0.7% | Europa, América del Norte, China y Japón | Mediano plazo (2-4 años) |
| Flexibilidad de conversión de biomasa para la descarbonización industrial | +0.6% | Asia-Pacífico, Europa y América del Norte | Mediano plazo (2-4 años) |
| Despliegue modular de gasificación y digestión anaeróbica | +0.5% | Europa, Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Ingresos por eliminación de carbono mediante BECCS y biocarbón | +0.4% | Europa, América del Norte y mercados emergentes de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de calor renovable, energía y combustibles sostenibles
La demanda de calor renovable y energía firme está respaldando el mercado global de biomasa a medida que los sistemas energéticos incorporan más generación variable de energía eólica y solar. La capacidad global de bioenergía alcanzó los 155 GW en 2025.[2] Los proyectos de bioenergía puestos en marcha en 2025 generaron electricidad a un costo promedio global de 86 USD por MWh.[3] La Directiva de Energías Renovables III de la UE aplica requisitos de sostenibilidad a las instalaciones de calor y energía de biomasa sólida de 7,5 MW o más. Este requisito aumenta la importancia de las cadenas de suministro trazables para los operadores de calefacción urbana y sus proveedores de combustible. El mercado global de biomasa otorga, por tanto, una ventaja a los proveedores que pueden mantener una certificación reconocida y una documentación coherente en toda su base de suministro.
Flexibilidad de conversión de biomasa para la descarbonización industrial
Los usuarios industriales están adoptando la biomasa donde la electrificación directa llevaría más tiempo o requeriría cambios importantes en los equipos de proceso de alta temperatura. Se prevé que el segmento industrial crezca a una CAGR del 5,9% hasta 2032, respaldado por la demanda de instalaciones de cemento, acero, pasta de papel, cal y cerámica. Estos compradores necesitan un valor calorífico constante, bajo contenido de cenizas y una entrega confiable, en lugar de únicamente un precio spot bajo. Los proveedores que pueden ofrecer pellets torrefactados y combustible gasificado al mismo sitio industrial pueden atender diferentes necesidades de combustible dentro de una única relación con el cliente. La Biorrefinería Lappeenranta de UPM tiene capacidad para producir 130.000 toneladas al año de diésel renovable a partir de aceite de tall crudo, una materia prima de base forestal que no compite con la producción de alimentos.[4] En el mercado global de biomasa, la selección de materias primas y el rendimiento auditable del ciclo de vida están adquiriendo tanta importancia como la capacidad de conversión cuando los proveedores compiten por contratos industriales de alto valor.
Inversión en residuos a energía y reducción de metano
Los proyectos de residuos a energía utilizan residuos municipales orgánicos y residuos agrícolas para reducir la eliminación en vertederos y capturar valor de materiales que pueden liberar metano. El programa GreenUp de Veolia tiene como objetivo 8 GW de capacidad de bioenergía para 2030 y combina la recuperación de energía con la captura de carbono en sus planes de desarrollo. Su planta de residuos a energía de Le Mans comenzó a operar un demostrador industrial de captura de carbono en 2026 con capacidad para capturar 10 toneladas métricas de CO2 al día a una tasa de captura del 90%. Este modelo sitúa a los operadores de residuos en roles tanto de energía como de gestión del carbono. El mercado global de biomasa se beneficia cuando los contratos de servicios municipales proporcionan acceso predecible a materias primas y tarifas de entrada reguladas. Las corrientes de residuos también pueden mejorar la economía de los proyectos combinando ventas de energía, servicios de residuos e ingresos potenciales por créditos de carbono.
Ingresos por eliminación de carbono mediante BECCS y biocarbón
La bioenergía con captura y almacenamiento de carbono (BECCS) y el biocarbón están creando opciones de ingresos adicionales para los proveedores que pueden cumplir con estrictos requisitos de materias primas y monitoreo. Una investigación publicada en 2025 situó el potencial de mitigación sostenible del biocarbón en 2,6 a 10,3 PgCO2-equivalente al año a nivel global. Drax actualizó su política de abastecimiento de biomasa en 2025 para aplicar los requisitos de la Directiva de Energías Renovables III (RED III) y del Programa de Biomasa Sostenible a la biomasa que adquiere. La empresa también informó que la ausencia de un marco adecuado en el Reino Unido limitó el caso a corto plazo para sus planes de captura de carbono de bioenergía. La certificación bajo marcos tanto de energía como de eliminación de carbono puede respaldar contratos de mayor valor para el mercado global de biomasa. La oportunidad sigue dependiendo de la disponibilidad de capital, las normas de contabilidad del carbono y el apoyo regulatorio.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Escasez de materias primas y competencia intersectorial por residuos | -0.7% | Global, con mayor exposición en Europa y el Sudeste Asiático | Corto plazo (≤ 2 años) |
| Costos de trazabilidad de sostenibilidad y cumplimiento de emisiones del ciclo de vida | -0.5% | Europa, Japón y Corea del Sur | Corto plazo (≤ 2 años) |
| Calidad de materias primas, estacionalidad y volatilidad logística | -0.4% | América del Norte, Estados bálticos y cadenas de suministro de Asia-Pacífico | Mediano plazo (2-4 años) |
| Controversias sobre calidad del aire, uso del suelo y deuda de carbono | -0.4% | Europa, América del Norte y el Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de materias primas y competencia intersectorial por residuos
La presión sobre las materias primas está aumentando a medida que los usuarios de construcción, embalaje, bioquímica y energía compiten por los residuos forestales y agrícolas. Graanul Invest informó que su producción se recuperó un 15% en 2025, mientras que la disponibilidad de materias primas y la volatilidad de los costos energéticos continuaron afectando la planificación de la producción. Japón ha excluido las plantas de energía de biomasa de combustible importado de 10 MW o más de la nueva certificación de Tarifa de Alimentación (FIT) y Prima de Alimentación (FIP) a partir del año fiscal 2026. La Directiva de Energías Renovables III (RED III) también aplica un principio de uso en cascada que otorga mayor prioridad a los usos materiales de la madera que a los usos energéticos en Europa. El mercado global de biomasa está, por tanto, expuesto a una menor disponibilidad de material conforme incluso cuando los volúmenes físicos de residuos siguen siendo elevados. Los proveedores verticalmente integrados y los operadores con acuerdos de residuos a largo plazo están mejor posicionados para gestionar esta presión.
Costos de trazabilidad de sostenibilidad y cumplimiento de emisiones del ciclo de vida
El cumplimiento de la sostenibilidad es un requisito operativo continuo, especialmente para los proveedores que utilizan cadenas de suministro complejas y de larga distancia. RED III requiere verificación independiente de los ahorros de gases de efecto invernadero para instalaciones de biomasa sólida de 7,5 MW o más. Drax informó una intensidad promedio de gases de efecto invernadero en la cadena de suministro de biomasa de 93,66 kgCO2e/MWh en 2025, frente al umbral de 180 kgCO2e/MWh utilizado en el marco de sostenibilidad del Reino Unido. Los proveedores más pequeños pueden tener dificultades para construir los sistemas de datos y los procesos de aseguramiento necesarios para las evaluaciones auditadas del ciclo de vida. En el mercado global de biomasa, esto eleva el costo de participación y favorece la consolidación entre los proveedores con sistemas de trazabilidad establecidos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de producto:
la biomasa sólida lidera, mientras que las formas gaseosas crecen más rápidoLa biomasa sólida representó el 67,3% de la participación del mercado global de biomasa en 2026, respaldada por pellets de madera y briquetas agrícolas utilizadas en la co-combustión de servicios públicos, calefacción urbana e instalaciones de bioenergía dedicadas. Las terminales de exportación de aguas profundas, los enlaces ferroviarios y las cadenas de suministro certificadas otorgan a los combustibles sólidos una base logística bien desarrollada. Estos activos conectan el sur de los Estados Unidos con el norte de Europa y conectan a los exportadores del Sudeste Asiático con Japón. La biomasa líquida mantiene un papel en los combustibles de transporte y el procesamiento industrial, incluido el diésel renovable a partir de aceite de tall crudo. Su escala está limitada por la disponibilidad y el perfil de sostenibilidad de materias primas especializadas, incluido el aceite de cocina usado, los lípidos agrícolas y los coproductos forestales. El mercado global de biomasa continúa, por tanto, dependiendo de los combustibles sólidos para el comercio transfronterizo de gran volumen.
Se prevé que la biomasa gaseosa crezca a una CAGR del 6,1% hasta 2032, la tasa más rápida entre los tipos de productos. La digestión anaeróbica, la inyección de biometano en la red, la recuperación de gas de vertedero y el biogás agrícola están aumentando el uso de sistemas locales basados en gas. Estos sistemas están geográficamente vinculados a las fuentes de materias primas y pueden respaldar acuerdos a largo plazo con distribuidores de gas y servicios públicos municipales. Los productores de biometano pueden utilizar acuerdos de compra garantizada vinculados a precios de paridad energética, lo que reduce la exposición directa a la volatilidad del precio spot de los pellets. Graanul Invest informó una estrategia de abastecimiento en varias regiones bálticas, 12 plantas de pellets y 4 buques portadores, lo que muestra la escala necesaria para mantener una cadena de suministro de combustible sólido resiliente. La industria de la biomasa está, por tanto, equilibrando los sólidos comercializados maduros con vías de gas local de crecimiento más rápido que utilizan diferentes contratos y modelos operativos.


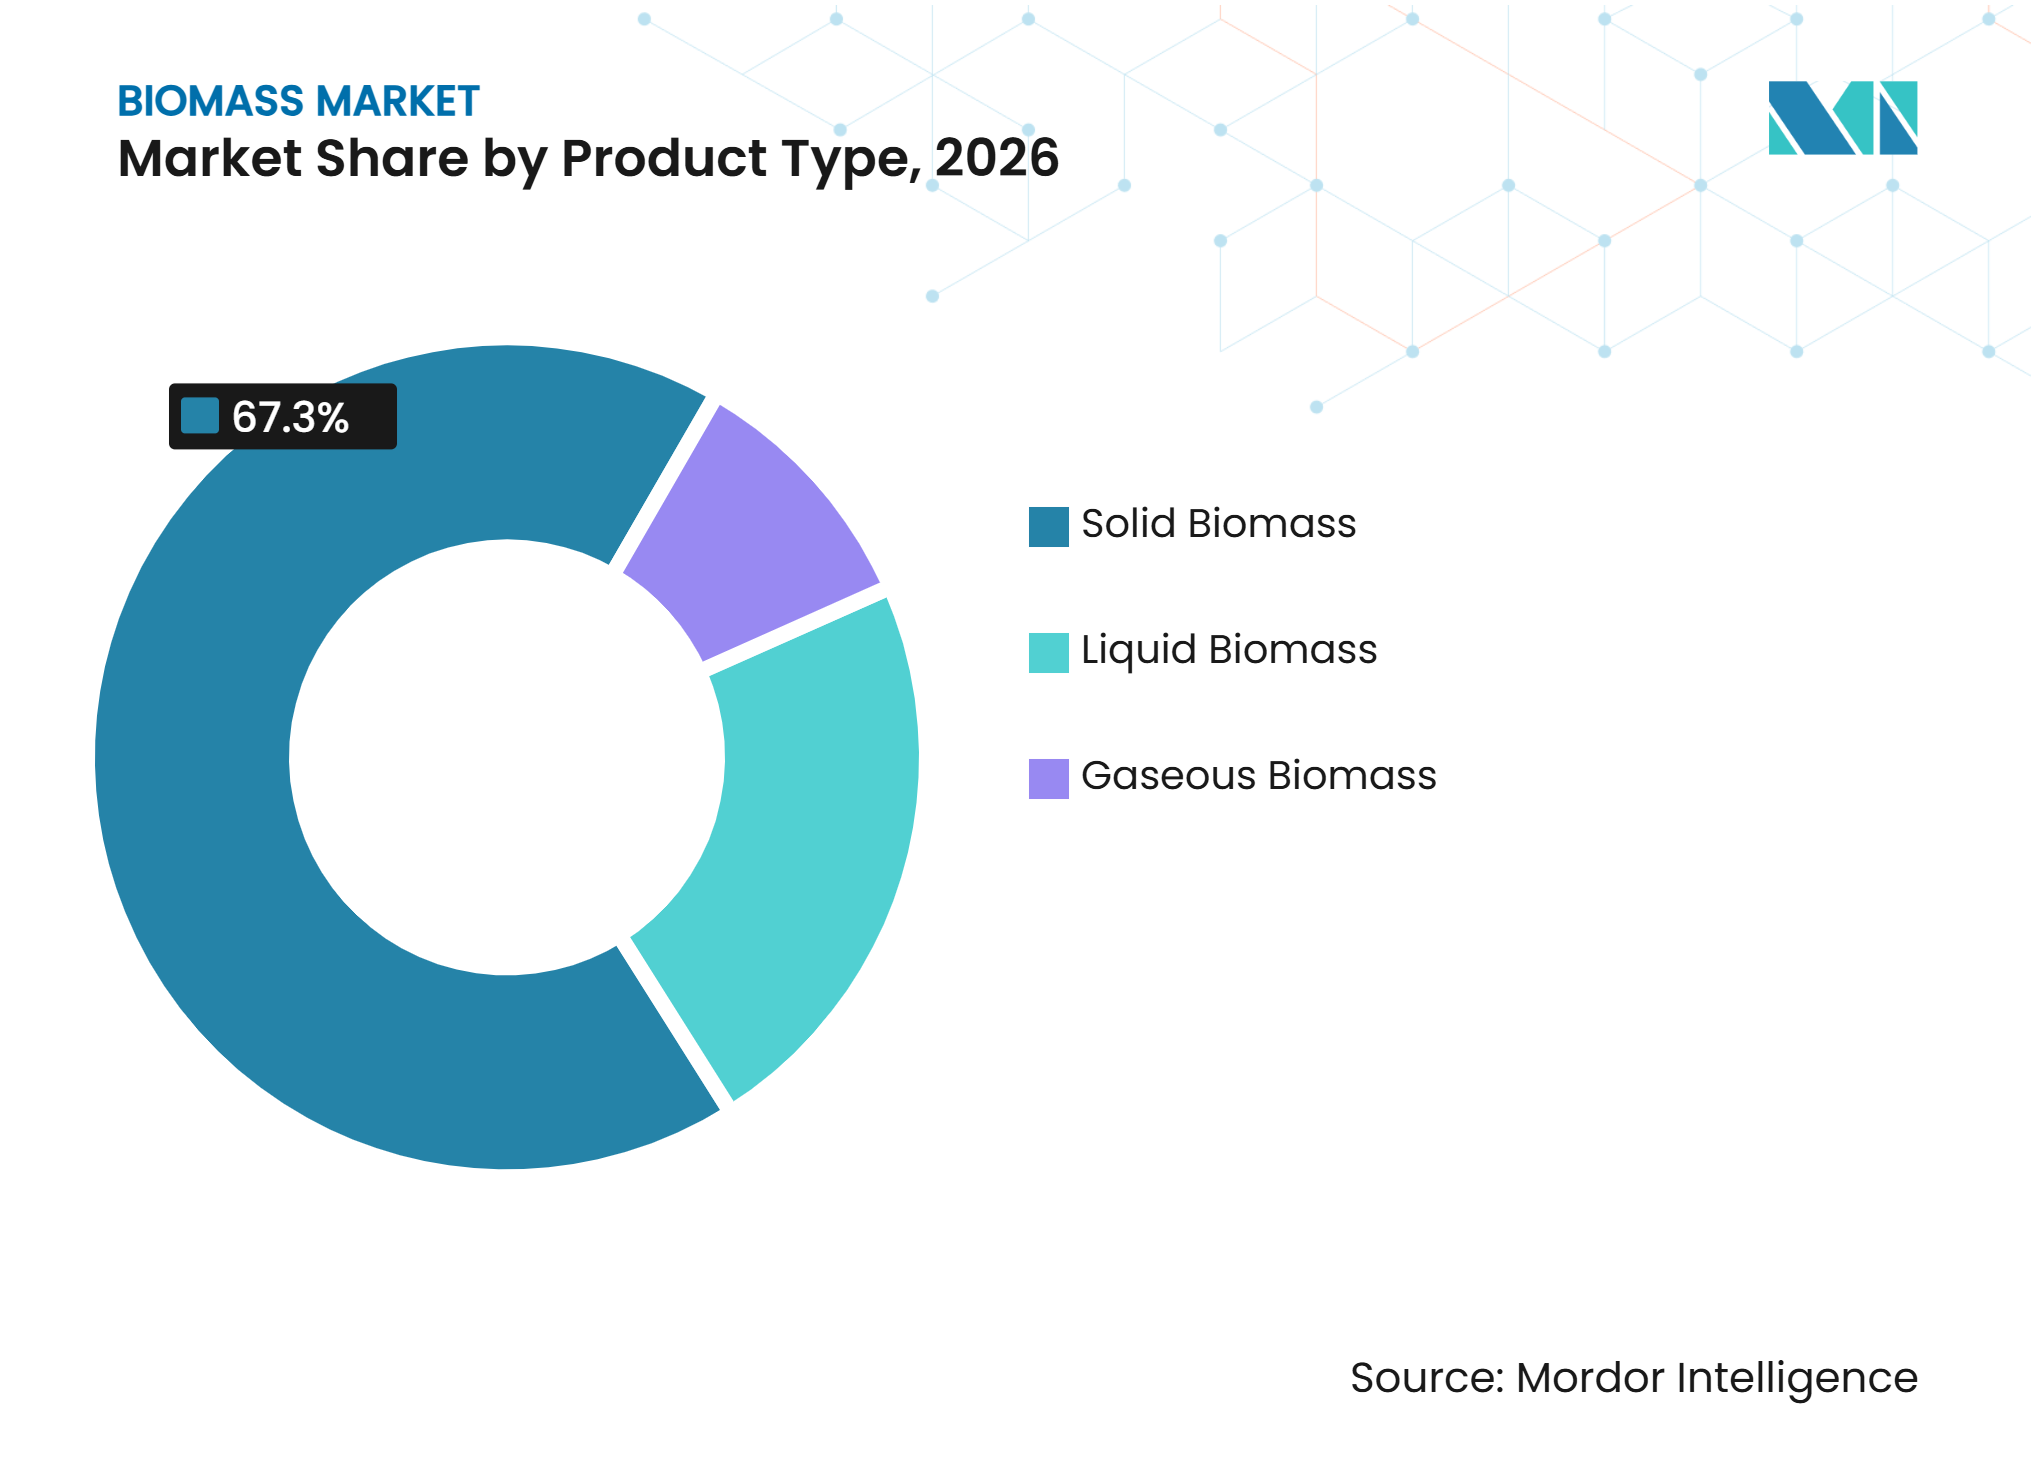
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por tecnología:
la combustión directa mantiene su escala, mientras que la digestión anaeróbica gana terrenoLa combustión directa representó el 64,7% del tamaño del mercado global de biomasa en 2026 porque las plantas de co-combustión y las calderas industriales fueron construidas para usar combustibles sólidos. Esta base instalada respalda la demanda de pellets de grado utilitario en Europa, América del Norte y Asia. La tecnología sigue siendo importante para los operadores que no pueden modificar los equipos existentes sin un gasto de capital significativo. Los límites presupuestarios en los subsidios de biomasa en mercados maduros como el Reino Unido y Dinamarca pueden restringir la capacidad incremental. La co-combustión sigue siendo una opción de transición en Japón, Corea del Sur y Polonia, donde el retiro del carbón sigue un camino escalonado. El mercado global de biomasa mantiene esta gran base de combustión incluso a medida que se expanden las rutas de conversión más nuevas.
Se prevé que la digestión anaeróbica crezca a una CAGR del 6,8% hasta 2032, lo que la convierte en la ruta de conversión de más rápido crecimiento en los datos disponibles. Combina la producción de energía con la gestión de residuos orgánicos y respalda el uso de biometano en las redes de gas. Los permisos ambientales y las normas de calidad del gas, incluida la EN 16723-1 para biogás comprimido, afectan la elegibilidad para la inyección en la red. La gasificación puede utilizar residuos agrícolas y materia orgánica municipal para producir gas sintético y combustibles líquidos para aplicaciones industriales de mayor temperatura. La pirólisis puede generar biocarbón y coproductos energéticos, mientras que la fermentación respalda las vías de biocombustibles líquidos y el trabajo de desarrollo de combustibles. UPM está calificando combustibles derivados de aceite de tall crudo para uso en aviación sostenible, lo que muestra el papel de las materias primas avanzadas en aplicaciones de combustible de alto valor.
Por usuario final:
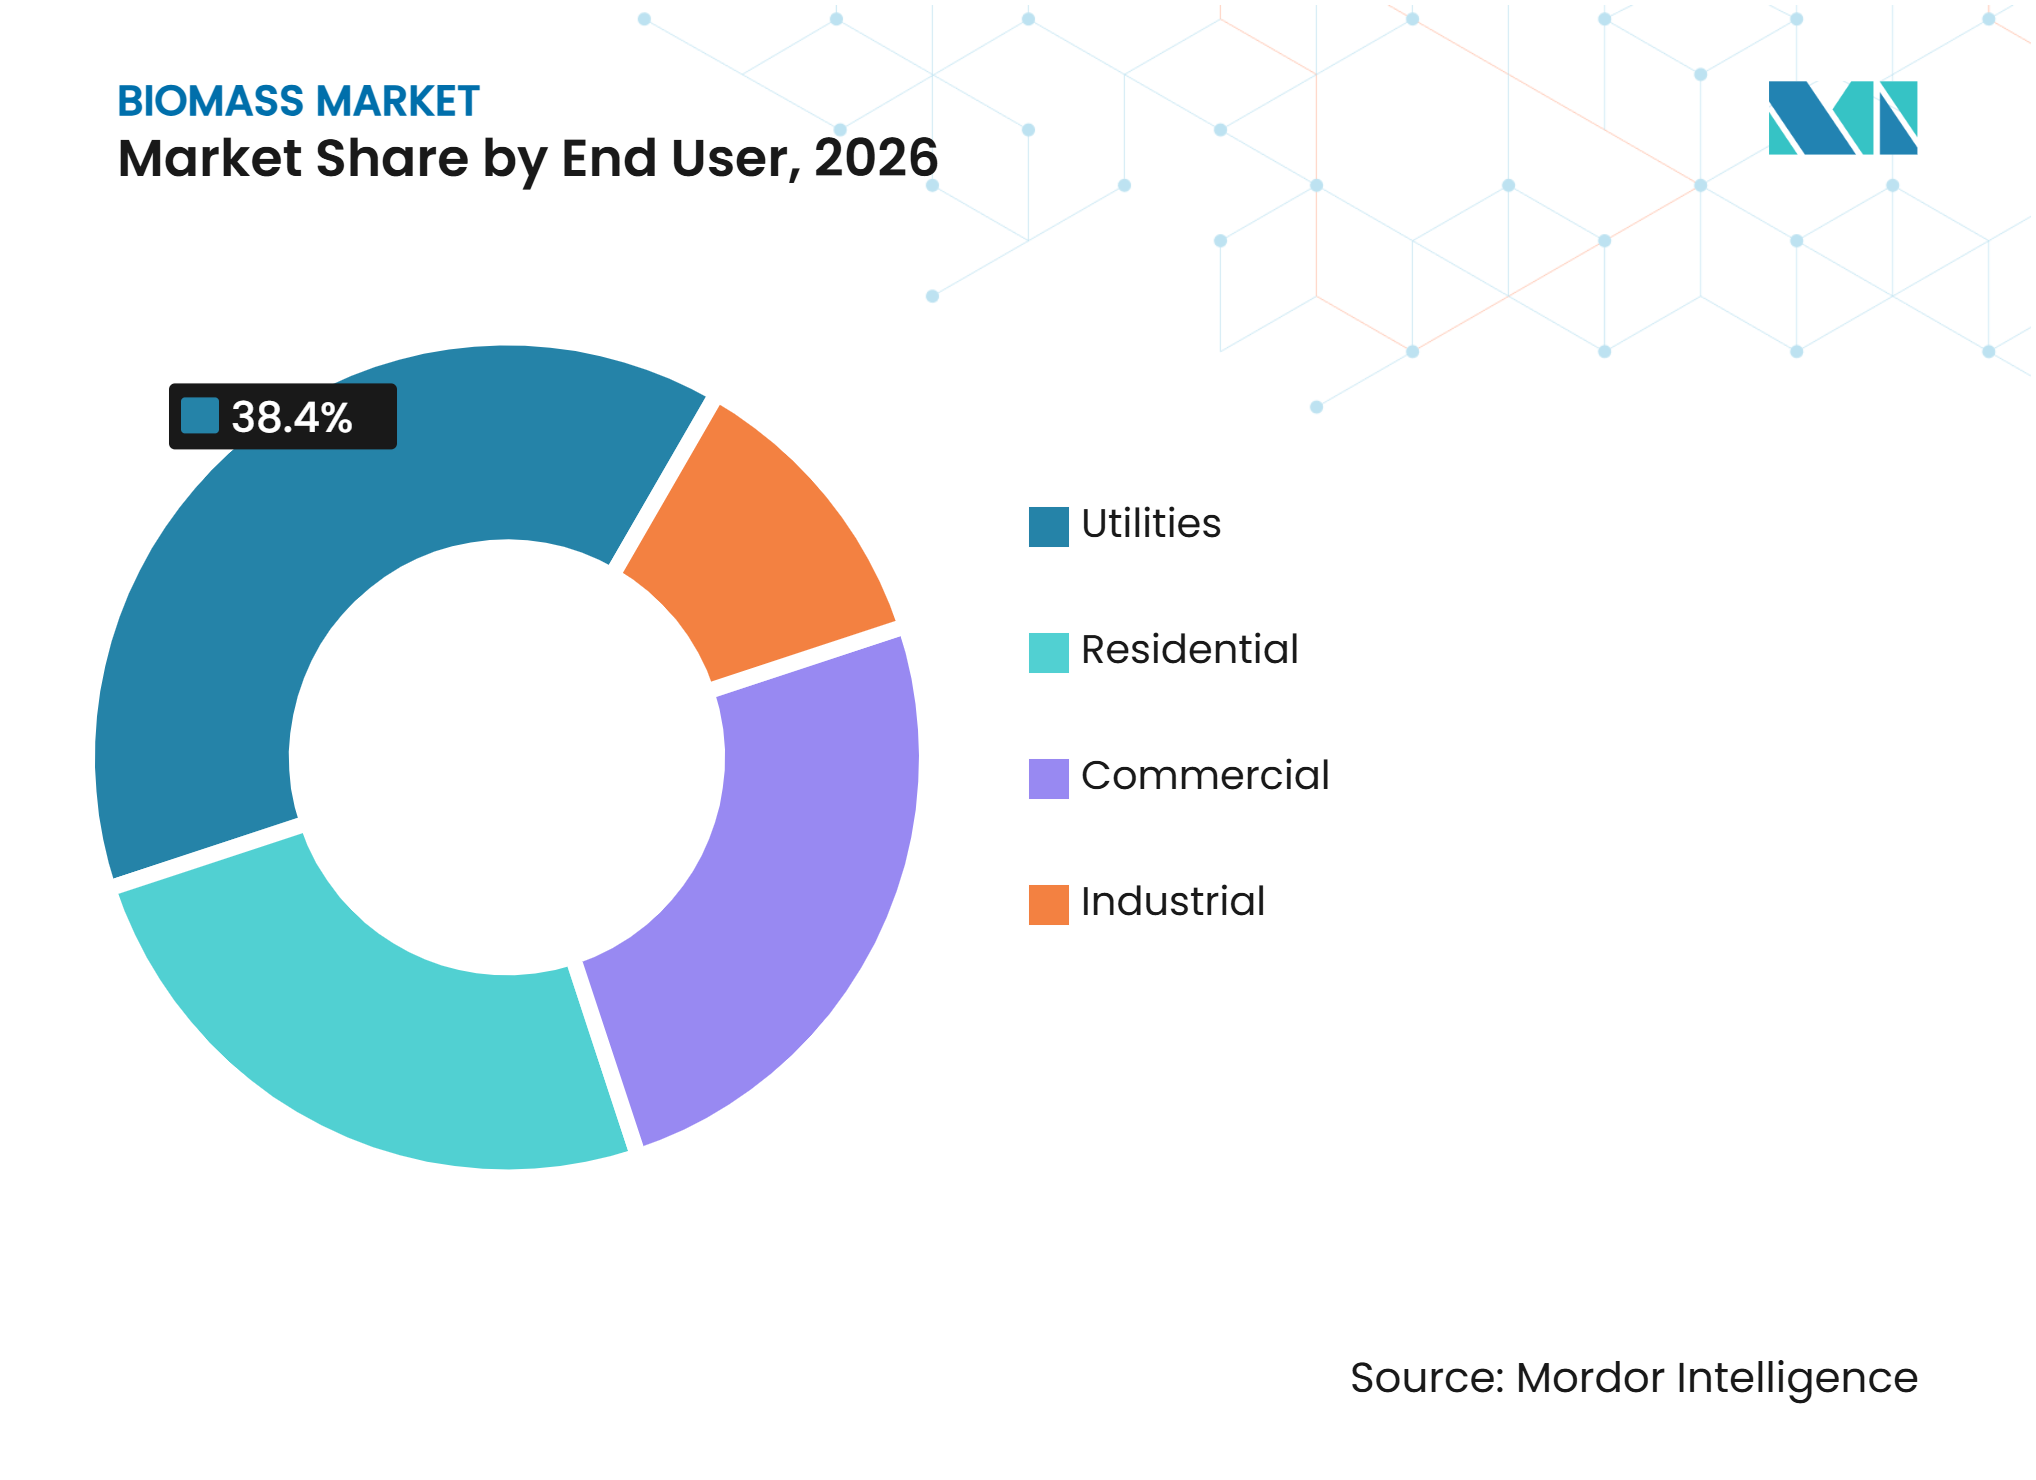
los servicios públicos proporcionan escala, mientras que la industria aporta un crecimiento más rápidoLos servicios públicos representaron el 38,4% de la participación del mercado global de biomasa en 2026, respaldados por acuerdos de suministro a largo plazo que orientan la inversión upstream. Las prácticas de adquisición de los servicios públicos establecen un alto estándar para la certificación de sostenibilidad y la documentación de materias primas. La certificación del Programa de Biomasa Sostenible y los requisitos de RED III influyen en los productores incluso cuando sus clientes están fuera del sector de servicios públicos. La demanda residencial continúa beneficiándose de las estufas de pellets y los sistemas de calefacción automatizados en Europa Central y Oriental. La demanda comercial incluye operadores de calefacción urbana, hoteles e instalaciones de procesamiento de alimentos que pueden usar biogás y biometano sin gestionar el almacenamiento de combustible sólido.
Se proyecta que el segmento industrial crezca a una CAGR del 5,9% hasta 2032 y es el grupo de usuarios finales de más rápido crecimiento. Las plantas de cemento, acero, cal y cerámica están utilizando la co-combustión para reducir las emisiones de combustión directa sin reemplazar los equipos de alta temperatura a corto plazo. Estos clientes pueden pagar una prima por combustibles con emisiones de ciclo de vida verificadas, calidad estable y logística confiable. Graanul Invest informó una intensidad de carbono de pellets entregados de 6,39 gCO2e/MJ en 2025. Dicha documentación puede hacer que los proveedores sean más adecuados para los clientes con objetivos de emisiones basados en la ciencia. El mercado global de biomasa crea una oportunidad diferenciada para los proveedores que pueden combinar la consistencia del combustible con un rendimiento de emisiones verificado.

Análisis geográfico
Dinámica de oferta y demanda en Asia-Pacífico
Asia-Pacífico representó el 42,1% del tamaño del mercado global de biomasa en 2026 y se prevé que crezca a una CAGR del 5,8% hasta 2032. China contabilizó 33 GW de capacidad de bioenergía en 2025. Japón alcanzó 8,1 GW de capacidad de energía de biomasa instalada para 2025, superando su objetivo de 8,0 GW para 2030. La decisión de Japón de detener la nueva certificación de Tarifa de Alimentación (FIT) y Prima de Alimentación (FIP) para instalaciones de biomasa de combustible importado de 10 MW o más a partir del año fiscal 2026 desplaza el apoyo hacia plantas más pequeñas que utilizan recursos domésticos. Este cambio aumenta el valor de la gestión y la trazabilidad de las materias primas locales. Japón y Corea del Sur siguen siendo mercados de importación establecidos, mientras que India, Indonesia y Australia tienen oportunidades en etapas más tempranas en la recolección de residuos y la infraestructura de compra. El mercado global de biomasa en la región está moldeado tanto por el rápido desarrollo de capacidad como por el endurecimiento de las normas para los combustibles importados.
Condiciones de política y materias primas en Europa
Europa sigue siendo central para la demanda de calor renovable, y la región produjo el 75% de la producción global de calor de biomasa en los datos disponibles de 2025. RED III restringe el uso de material proveniente de bosques primarios y de crecimiento antiguo, bosques de alta biodiversidad, turberas y brezales. Estos factores de cumplimiento reducen el rango de materias primas que pueden cumplir con los requisitos de sostenibilidad europeos. Graanul Invest informó un aumento del 15% en la producción de pellets en 2025 a medida que la demanda europea se recuperó. UPM también informó una mejora de las condiciones regulatorias para los combustibles renovables avanzados en Alemania a finales de 2025. La influencia regulatoria de Europa favorecerá a los operadores que puedan demostrar un abastecimiento forestal conforme, control de emisiones del ciclo de vida y suministro confiable a los usuarios de calor.
América del Norte, América del Sur, Oriente Medio y África
América del Norte combina las exportaciones de pellets del sur de los Estados Unidos con la actividad doméstica y de exportación en las provincias canadienses ricas en bosques. La Agencia de Protección Ambiental de los Estados Unidos propuso volúmenes totales de combustible renovable de 24,02 mil millones de Números de Identificación Renovable (RINs) para 2026 y 24,46 mil millones de RINs para 2027, respaldando la certeza regulatoria para los biocombustibles líquidos. En América del Sur, una investigación sobre el etanol de caña de azúcar brasileño encontró que la integración de la bioenergía con la captura y el almacenamiento de carbono podría reducir la intensidad de carbono del combustible de 32,8 gCO2e/MJ positivos a por debajo de 81,3 gCO2e/MJ negativos. Esto respalda el papel de Brasil como posible ubicación para proyectos de eliminación de carbono vinculados a la producción de etanol. Oriente Medio y África cuentan con materias primas de bagazo de caña de azúcar, cáscara de arroz y tallo de algodón, mientras que el despliegue comercial sigue siendo limitado. Las concesiones de residuos a energía y los programas de electrificación rural pueden ayudar a convertir estos residuos en suministro de energía local. Arabia Saudita y los Emiratos Árabes Unidos están incorporando la biomasa dentro de esfuerzos más amplios de diversificación de energías renovables, pero la capacidad sigue siendo limitada en comparación con las materias primas disponibles.
Panorama competitivo
Concentración del Mercado
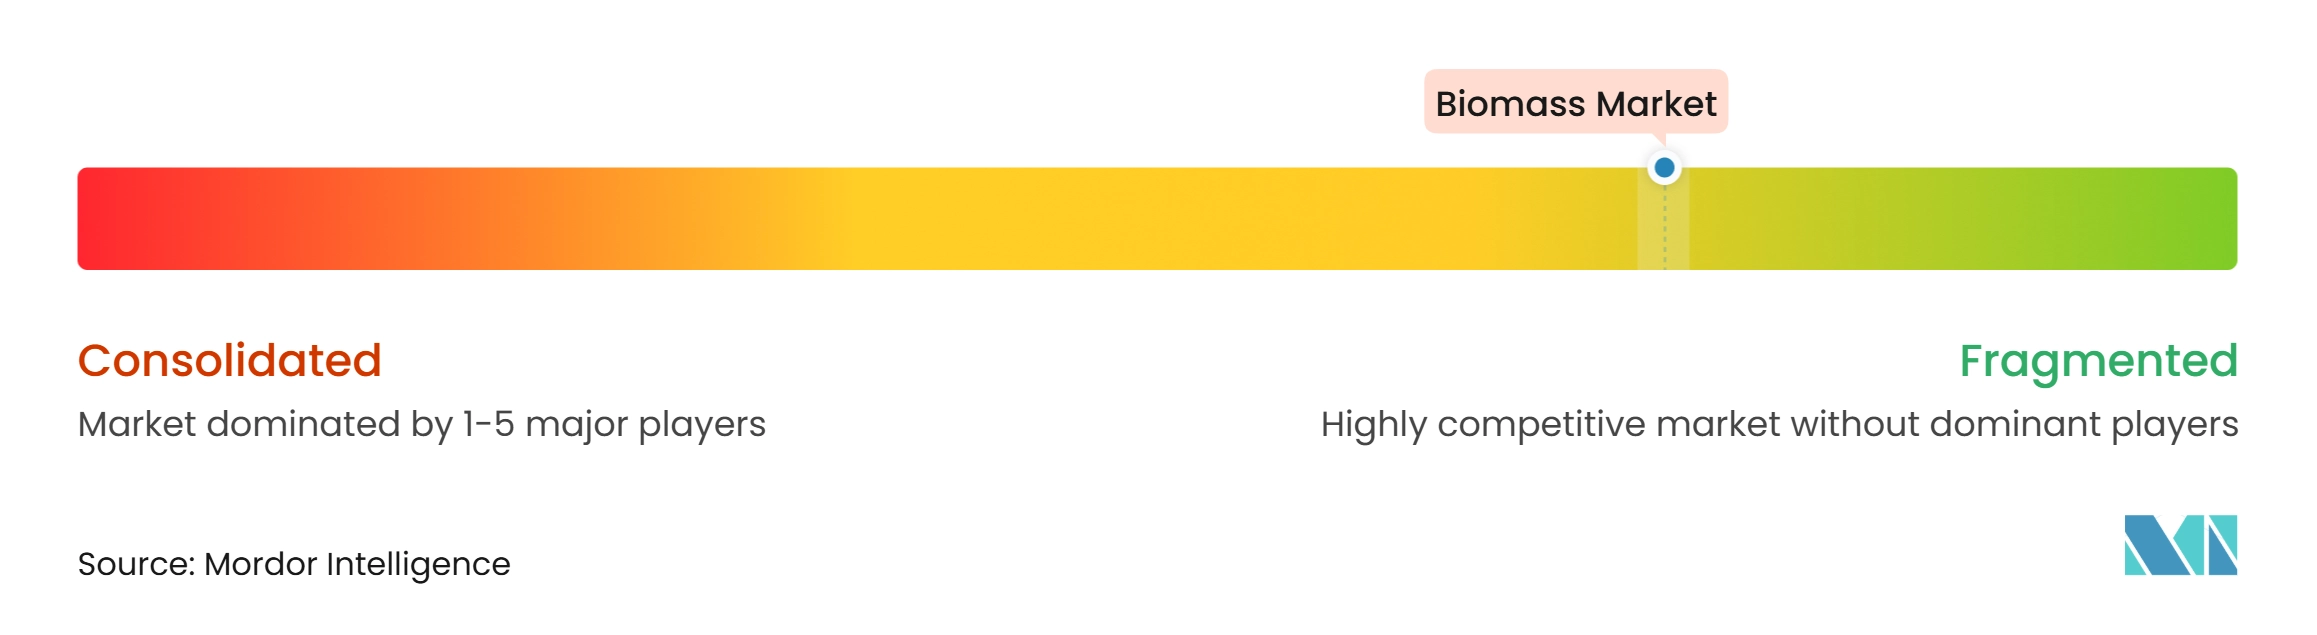
El mercado global de biomasa está fragmentado, con productores de pellets verticalmente integrados, empresas de energía, comerciantes y operadores de residuos que atienden diferentes partes de la cadena de valor. Drax, Enviva y Graanul Invest tienen una capacidad industrial de pellets significativa, mientras que otras empresas participan a través de combustibles renovables, servicios de residuos, producción regional o comercio. Drax produjo un récord de 4,2 millones de toneladas métricas de pellets de madera en 2025. También informó que el 98,62% de la biomasa leñosa utilizada en la Central Eléctrica de Drax estaba cubierta por reclamaciones conformes con el Programa de Biomasa Sostenible. Estos sistemas de certificación requieren gestión de la cadena de suministro y verificación por terceros en varios países. El mercado global de biomasa está, en consecuencia, volviéndose más dependiente de las capacidades de cumplimiento, así como de la escala de producción.
La competencia está cambiando a medida que las empresas de tecnología y gestión de residuos ingresan a áreas anteriormente lideradas por productores de pellets. Veolia ha posicionado los activos de residuos a energía como parte de una oferta más amplia de gestión del carbono a través de su proyecto de captura de Le Mans. Drax revisó su política de abastecimiento de biomasa de 2025 para alinearse con los requisitos de RED III y del Programa de Biomasa Sostenible. UPM discontinuó la planificación de su segunda refinería de biomasa a combustibles en Róterdam y redirigió la atención a la Biorrefinería Lappeenranta y al trabajo de calificación de combustible de aviación sostenible. Estas acciones muestran que las empresas están priorizando las cadenas de suministro reguladas y las aplicaciones de combustible de mayor valor. La norma ISO 17225 para biocombustibles sólidos y los requisitos del Programa de Biomasa Sostenible se están convirtiendo en puertas de acceso prácticas para los compradores regulados.
Las oportunidades permanecen en el calor industrial y la reducción de CO2 industrial, donde los contratos de larga duración y el rendimiento de emisiones verificado pueden respaldar la financiación de proyectos. Los participantes más pequeños pueden construir posiciones controlando las materias primas, cumpliendo con los requisitos de certificación reconocidos y atendiendo a clientes locales definidos. Los proveedores sin trazabilidad de RED III o del Programa de Biomasa Sostenible enfrentan un acceso más limitado a las licitaciones reguladas en Europa y Japón. El mercado global de biomasa también permite a los operadores de servicios de residuos asegurar materias primas a través de contratos municipales en lugar de competir únicamente en los mercados de productos básicos. Esta diferencia en el acceso a las materias primas puede moldear la competencia con tanta fuerza como la capacidad de producción de pellets.
Líderes de la industria de la biomasa
-
Drax Group plc
-
Stora Enso Oyj
-
AS Graanul Invest
-
UPM-Kymmene Corporation
-
Veolia Environnement S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Biomasa Empresas cubiertas en este informe
- An Viet Phat Energy Corporation
- AS Graanul Invest
- Bio Eneco Sdn. Bhd.
- CM Biomass Partners A/S
- Drax Group plc
- Energex Corporation
- Enviva Inc.
- Fram Renewable Fuels, LLC
- Groupe Savoie Inc.
- Highland Pellets, LLC
- Lignetics, Inc.
- Pfeifer Holding GmbH
- Pinnacle Renewable Energy Inc.
- Premium Pellet Ltd.
- Stora Enso Oyj
- Tanac S.A.
- UPM-Kymmene Corporation
- Veolia Environnement S.A.
- Westervelt Company
- Zilkha Biomass Energy, LLC
Desarrollos recientes de la industria en Mercado de Biomasa
- Noviembre de 2026: Durante la temporada de cosecha de 2026, SAEL Industries comenzó a adquirir aproximadamente 2 millones de toneladas de paja de arroz para abastecer sus 11 plantas de residuos agrícolas a energía, que tienen una capacidad de generación combinada de 164,9 MW. Esta iniciativa fortalece la recolección y utilización de residuos agrícolas, respalda la generación de electricidad renovable y reduce la quema de residuos de cultivos en el norte de India.
- Noviembre de 2026: La Asamblea Nacional de Vietnam debatió las enmiendas propuestas a la Ley de Electricidad para fortalecer el apoyo político a la energía de biomasa, la energía solar en tejados, la energía eólica marina y la infraestructura de transmisión eléctrica. Las enmiendas propuestas tienen como objetivo establecer un marco regulatorio más claro para el desarrollo de energías renovables y fomentar una mayor inversión en la generación de energía basada en biomasa.
- Septiembre de 2026: NB Power avanzó en su Proyecto de Combustible Limpio de Belledune en Nuevo Brunswick al obtener la aprobación de la junta directiva y firmar acuerdos de suministro de combustible con proveedores canadienses de pellets avanzados de biomasa derivados de madera y cáñamo agrícola. El proyecto convertirá la actual Central Generadora de Belledune, alimentada por carbón, a generación basada en biomasa, lo que permitirá a la instalación continuar operando más allá de 2030 mientras cumple con los requisitos de eliminación gradual del carbón de Canadá. Se espera que la iniciativa apoye las industrias locales de silvicultura, agricultura, transporte y logística.
- Agosto de 2026: Haffner Energy e IGNIS P2X lanzaron el proyecto AeroVerde para desarrollar instalaciones de producción de combustible de aviación sostenible de base biológica y electrónico en España utilizando biomasa residual. La tecnología de conversión termoquímica de Haffner Energy convertirá la biomasa en gas de síntesis rico en hidrógeno para producir combustible de aviación sostenible a través de las vías Fischer-Tropsch y Alcohol a Jet. El proyecto también evaluará la integración del dióxido de carbono biogénico con hidrógeno renovable para producir combustible de aviación sostenible electrónico, ampliando la aplicación de las tecnologías de conversión de biomasa en la industria de combustibles de aviación.
Alcance del informe del mercado global de biomasa
La biomasa se refiere a la masa total de material orgánico vivo o recientemente vivo, incluidas plantas, animales, microorganismos y sus residuos dentro de un área o ecosistema determinado.
El mercado de biomasa está segmentado por tipo de producto, tecnología, usuario final y geografía. Por tipo de producto, el mercado está segmentado en biomasa sólida, biomasa líquida y biomasa gaseosa. Por tecnología, el mercado está dividido en combustión directa, gasificación, digestión anaeróbica, pirólisis, co-combustión, fermentación y otras tecnologías. Por usuario final, el mercado está segmentado en residencial, comercial, industrial y servicios públicos. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de biomasa en 22 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han proporcionado sobre la base del valor (USD).
Resumen de la segmentación
| Biomasa sólida |
| Biomasa líquida |
| Biomasa gaseosa |
| Combustión directa |
| Gasificación |
| Digestión anaeróbica |
| Pirólisis |
| Co-combustión |
| Fermentación |
| Otras tecnologías |
| Residencial |
| Comercial |
| Industrial |
| Servicios públicos |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Australia | |
| Japón | |
| Corea del Sur | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Catar | |
| Omán | |
| Nigeria | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por tipo de producto | Biomasa sólida | |
| Biomasa líquida | ||
| Biomasa gaseosa | ||
| Por tecnología | Combustión directa | |
| Gasificación | ||
| Digestión anaeróbica | ||
| Pirólisis | ||
| Co-combustión | ||
| Fermentación | ||
| Otras tecnologías | ||
| Por usuario final | Residencial | |
| Comercial | ||
| Industrial | ||
| Servicios públicos | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Australia | ||
| Japón | ||
| Corea del Sur | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Catar | ||
| Omán | ||
| Nigeria | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas clave respondidas en el informe
¿Cuál es la tasa de crecimiento proyectada para la biomasa hasta 2032?
Se proyecta que el mercado global de biomasa crezca a una CAGR del 5,43% de 2027 a 2032, alcanzando los 169,89 mil millones de USD para 2032.
¿Qué tipo de producto de biomasa tiene la mayor participación?
La biomasa sólida lideró los tipos de productos con una participación del 67,3% en 2026, respaldada por el uso de pellets en la generación de energía y la calefacción urbana.
¿Qué tecnología de biomasa está creciendo más rápido?
Se proyecta que la digestión anaeróbica crezca a una CAGR del 6,8% hasta 2032 porque combina la gestión de residuos con la producción de energía.
¿Por qué los usuarios industriales están aumentando el uso de biomasa?
Las plantas de cemento, acero, cal y cerámica pueden usar combustibles de biomasa para reducir las emisiones de combustión sin reemplazar los equipos de alta temperatura a corto plazo.
¿Qué región lidera la demanda de biomasa?
Asia-Pacífico representó el 42,1% de la demanda en 2026 y se prevé que crezca a una CAGR del 5,8% hasta 2032.
¿Cuál es la principal restricción para los proveedores de biomasa?
La competencia por materias primas y los requisitos de cumplimiento de emisiones del ciclo de vida están aumentando los costos y hacen que los contratos de suministro trazables y a largo plazo sean más importantes.