
Tamanho e Participação do Mercado de Bio-Isobuteno
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 117.60 Milhões de dólares |
| Tamanho do Mercado (2032) | 186.66 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 9.68 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bio-Isobuteno por Mordor Intelligence
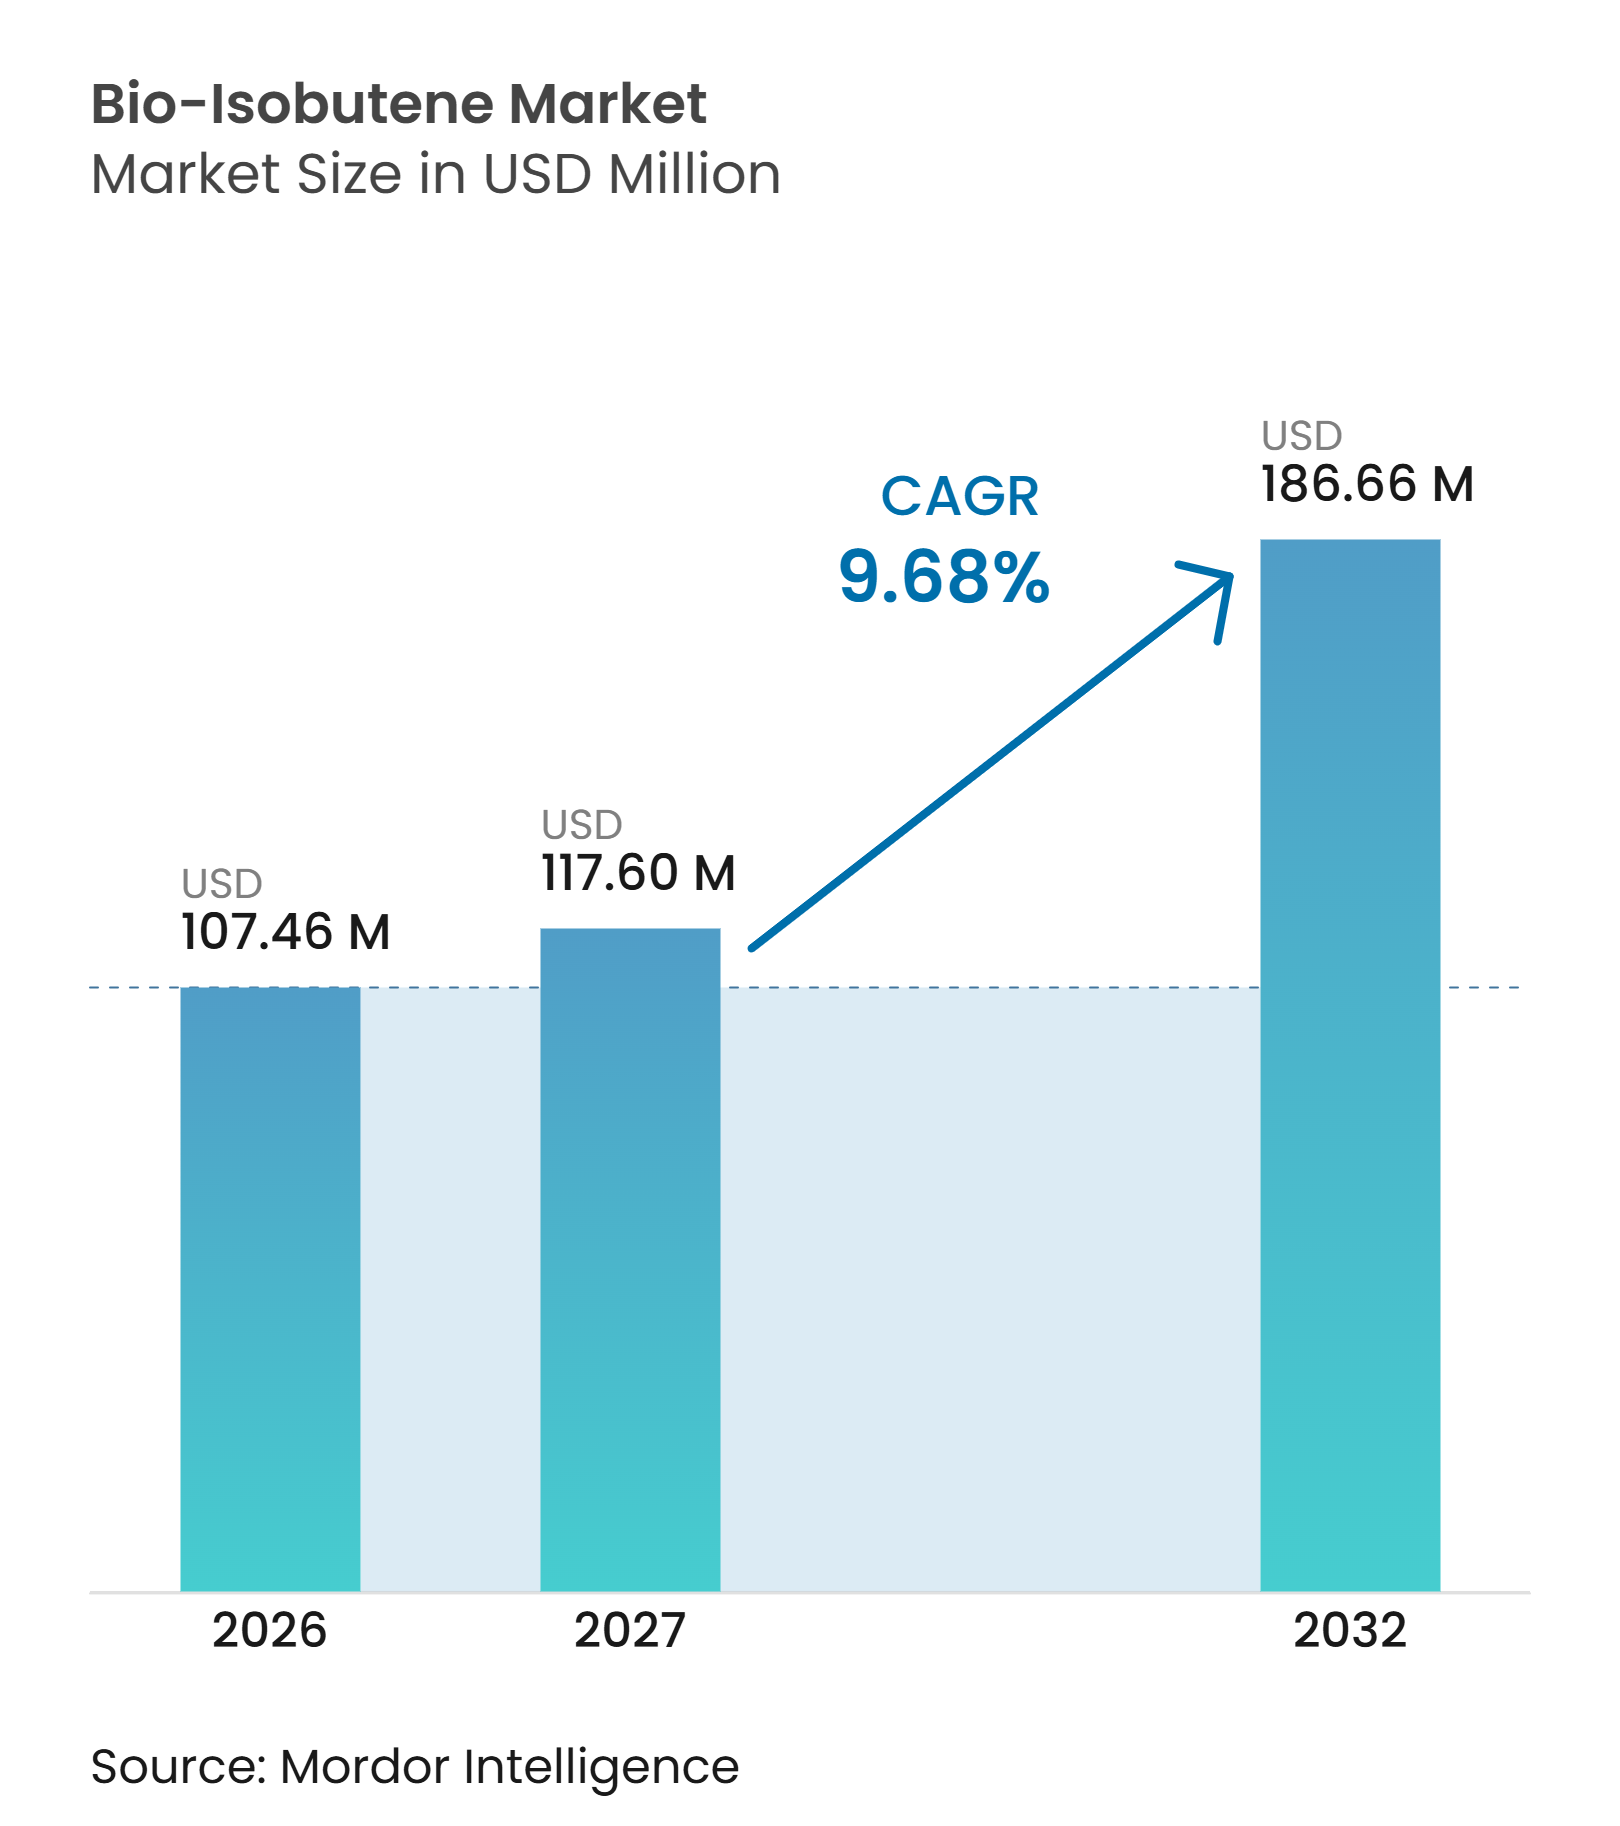
O tamanho do mercado de bio-isobuteno foi avaliado em 107,46 milhões de USD em 2026 e estima-se que cresça de 117,87 milhões de USD em 2027 para 186,66 milhões de USD até 2032, a um CAGR de 9,68% durante o período de previsão (2027-2032). O mercado de bio-isobuteno é sustentado por regulamentações de combustíveis e produtos químicos que favorecem rotas de produção com menor teor de carbono, particularmente na Europa e nos Estados Unidos. Os mandatos de transporte renovável impulsionam a demanda por bio-isobuteno como combustível de aviação sustentável e componente de mistura de gasolina, enquanto os requisitos de conteúdo renovável criam demanda adicional por ingredientes especializados. Os avanços em fermentação estão melhorando o desempenho da produção, e os resíduos agrícolas podem expandir a base de matérias-primas além do açúcar e dos grãos. O mercado de bio-isobuteno também atende a múltiplos usos finais, incluindo combustível, borracha, aditivos para lubrificantes e cosméticos, reduzindo a dependência de um único grupo de clientes. No entanto, o custo de produção e a ampliação confiável de escala continuam sendo desafios críticos, pois o isobuteno de origem fóssil mantém uma vantagem estabelecida em custo e infraestrutura.
Principais Conclusões do Relatório
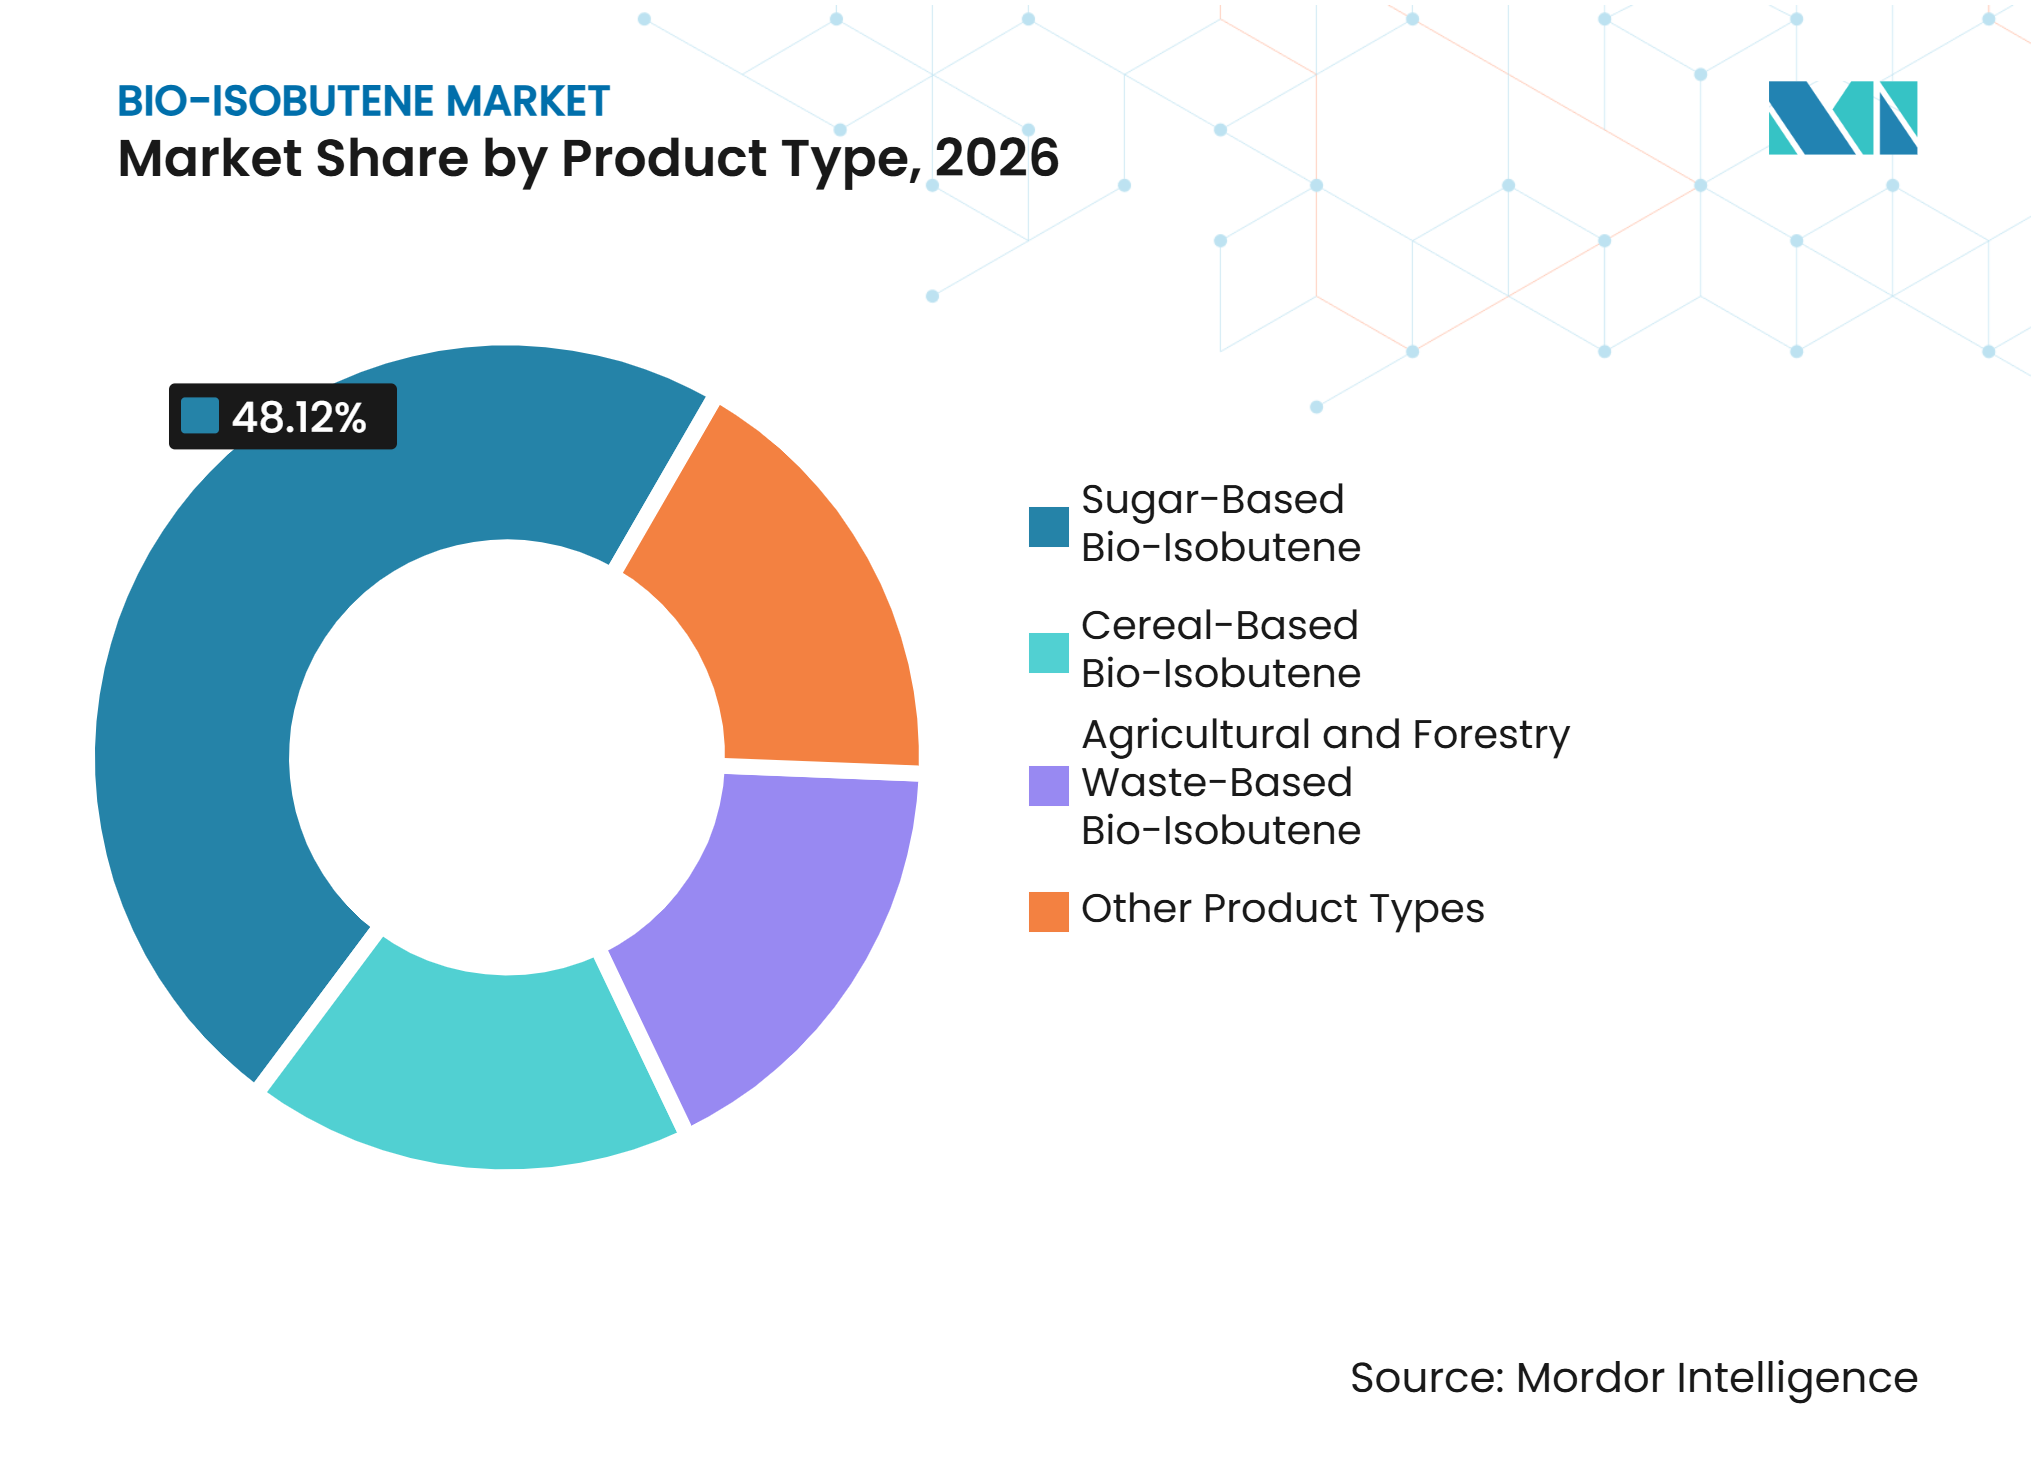
- Por tipo de produto, o bio-isobuteno à base de açúcar detinha 48,12% da participação do mercado de bio-isobuteno em 2026, enquanto o bio-isobuteno à base de resíduos agrícolas e florestais deve crescer a um CAGR de 11,23% até 2032.
- Por aplicação, o combustível representou 46,06% do tamanho do mercado de bio-isobuteno em 2026, enquanto os ingredientes cosméticos de base biológica devem crescer a um CAGR de 11,78% até 2032.
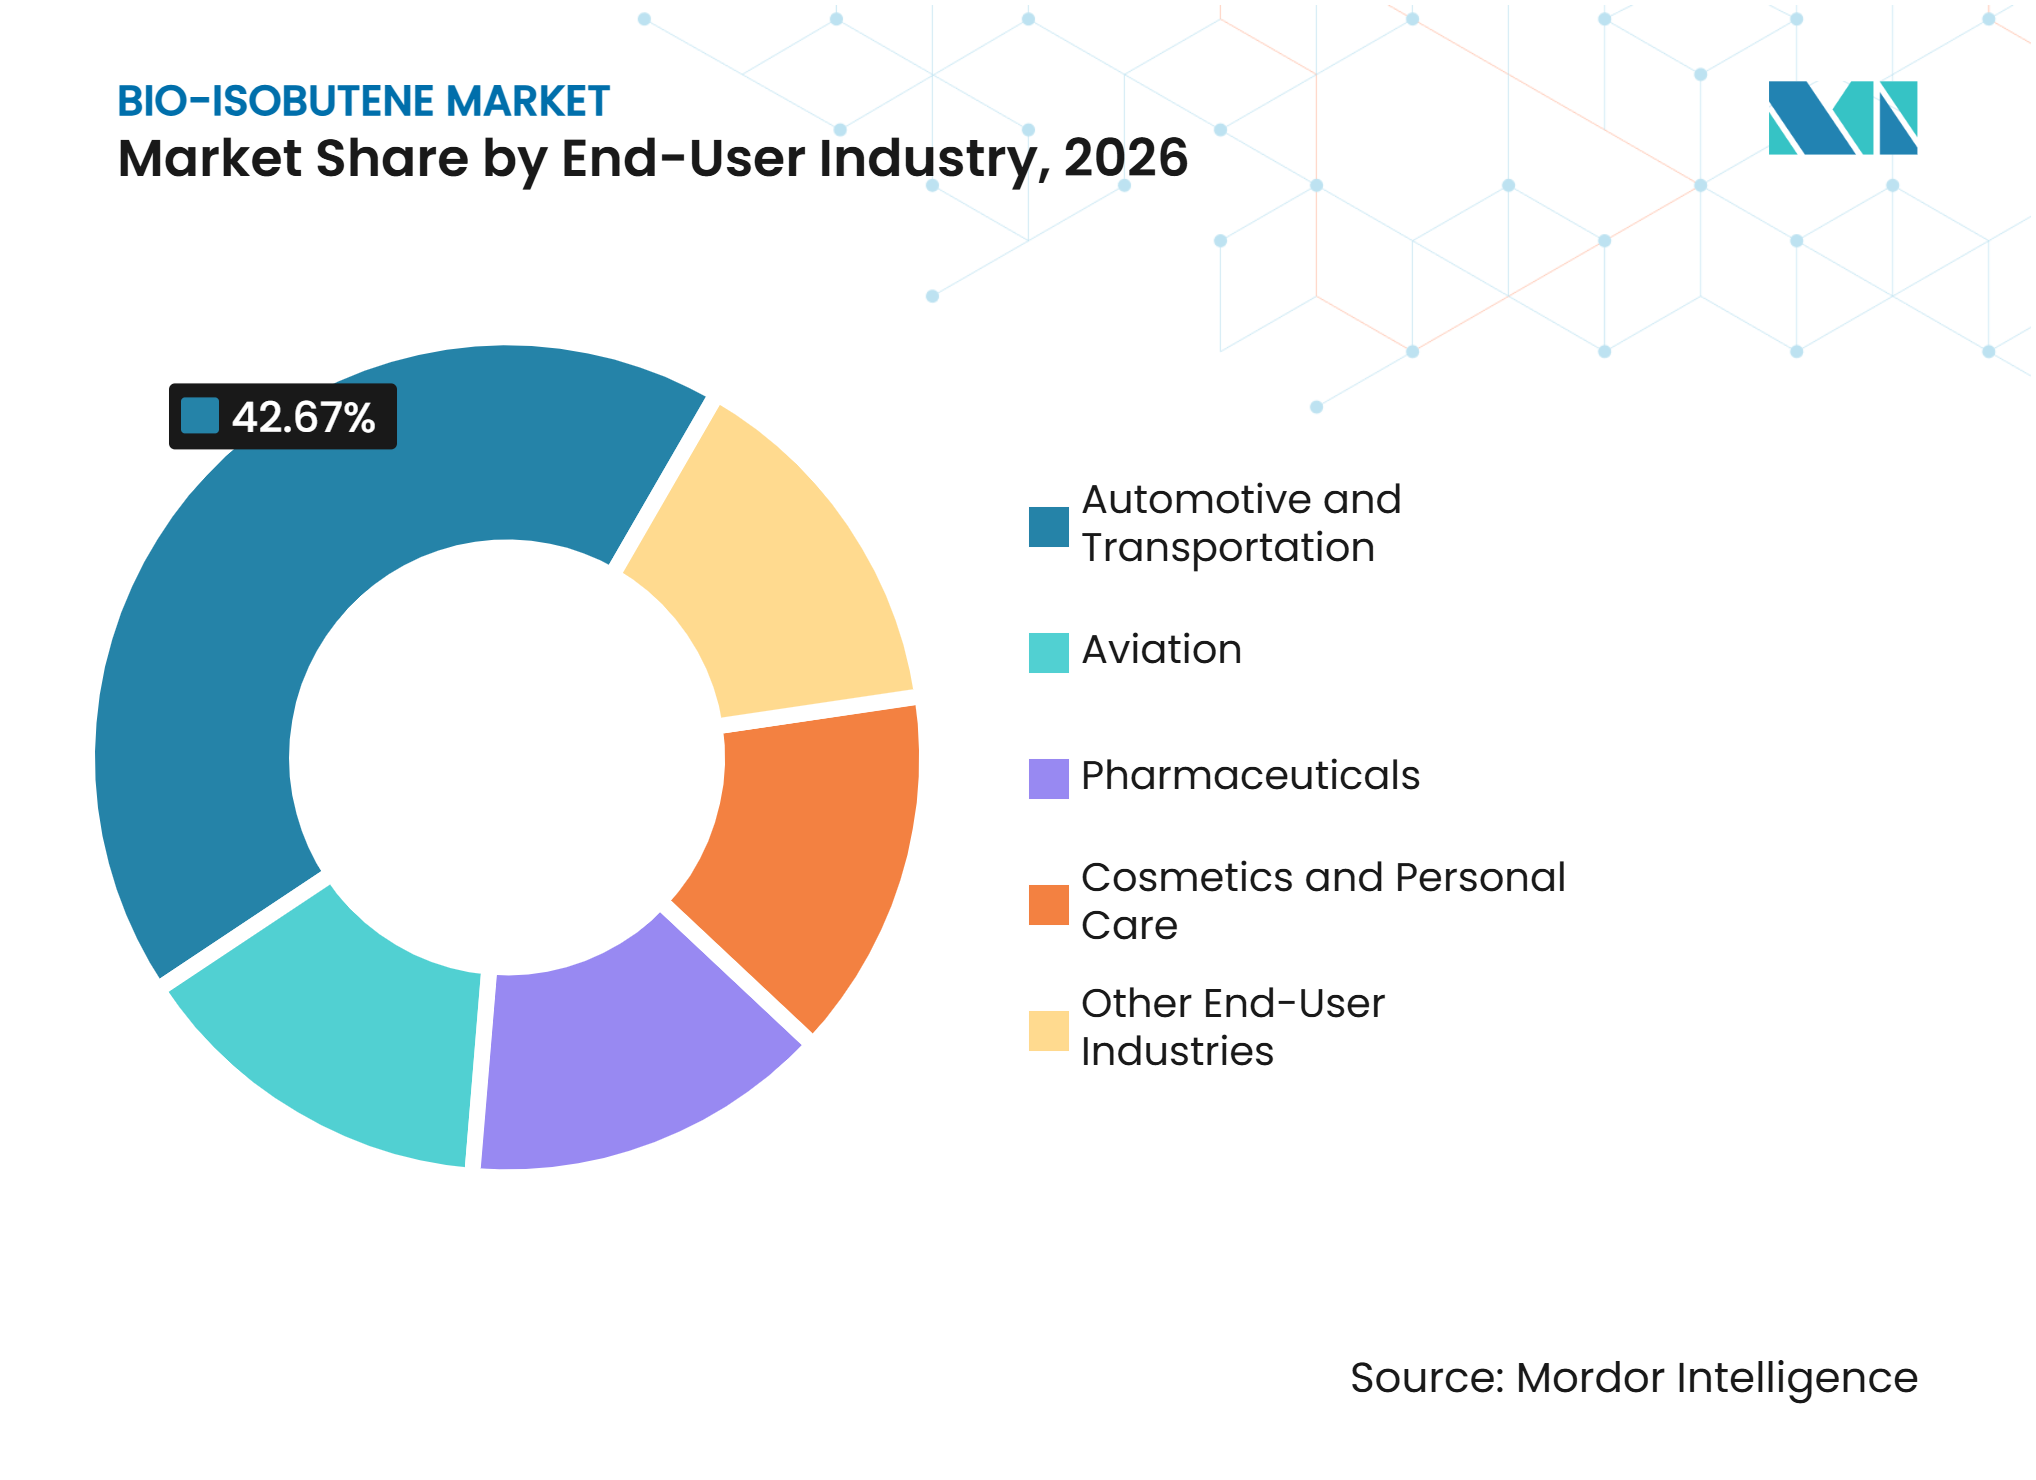
- Por indústria do usuário final, o setor automotivo e de transporte detinha 42,67% da participação do mercado de bio-isobuteno em 2026, enquanto a aviação deve crescer a um CAGR de 12,65% até 2032.
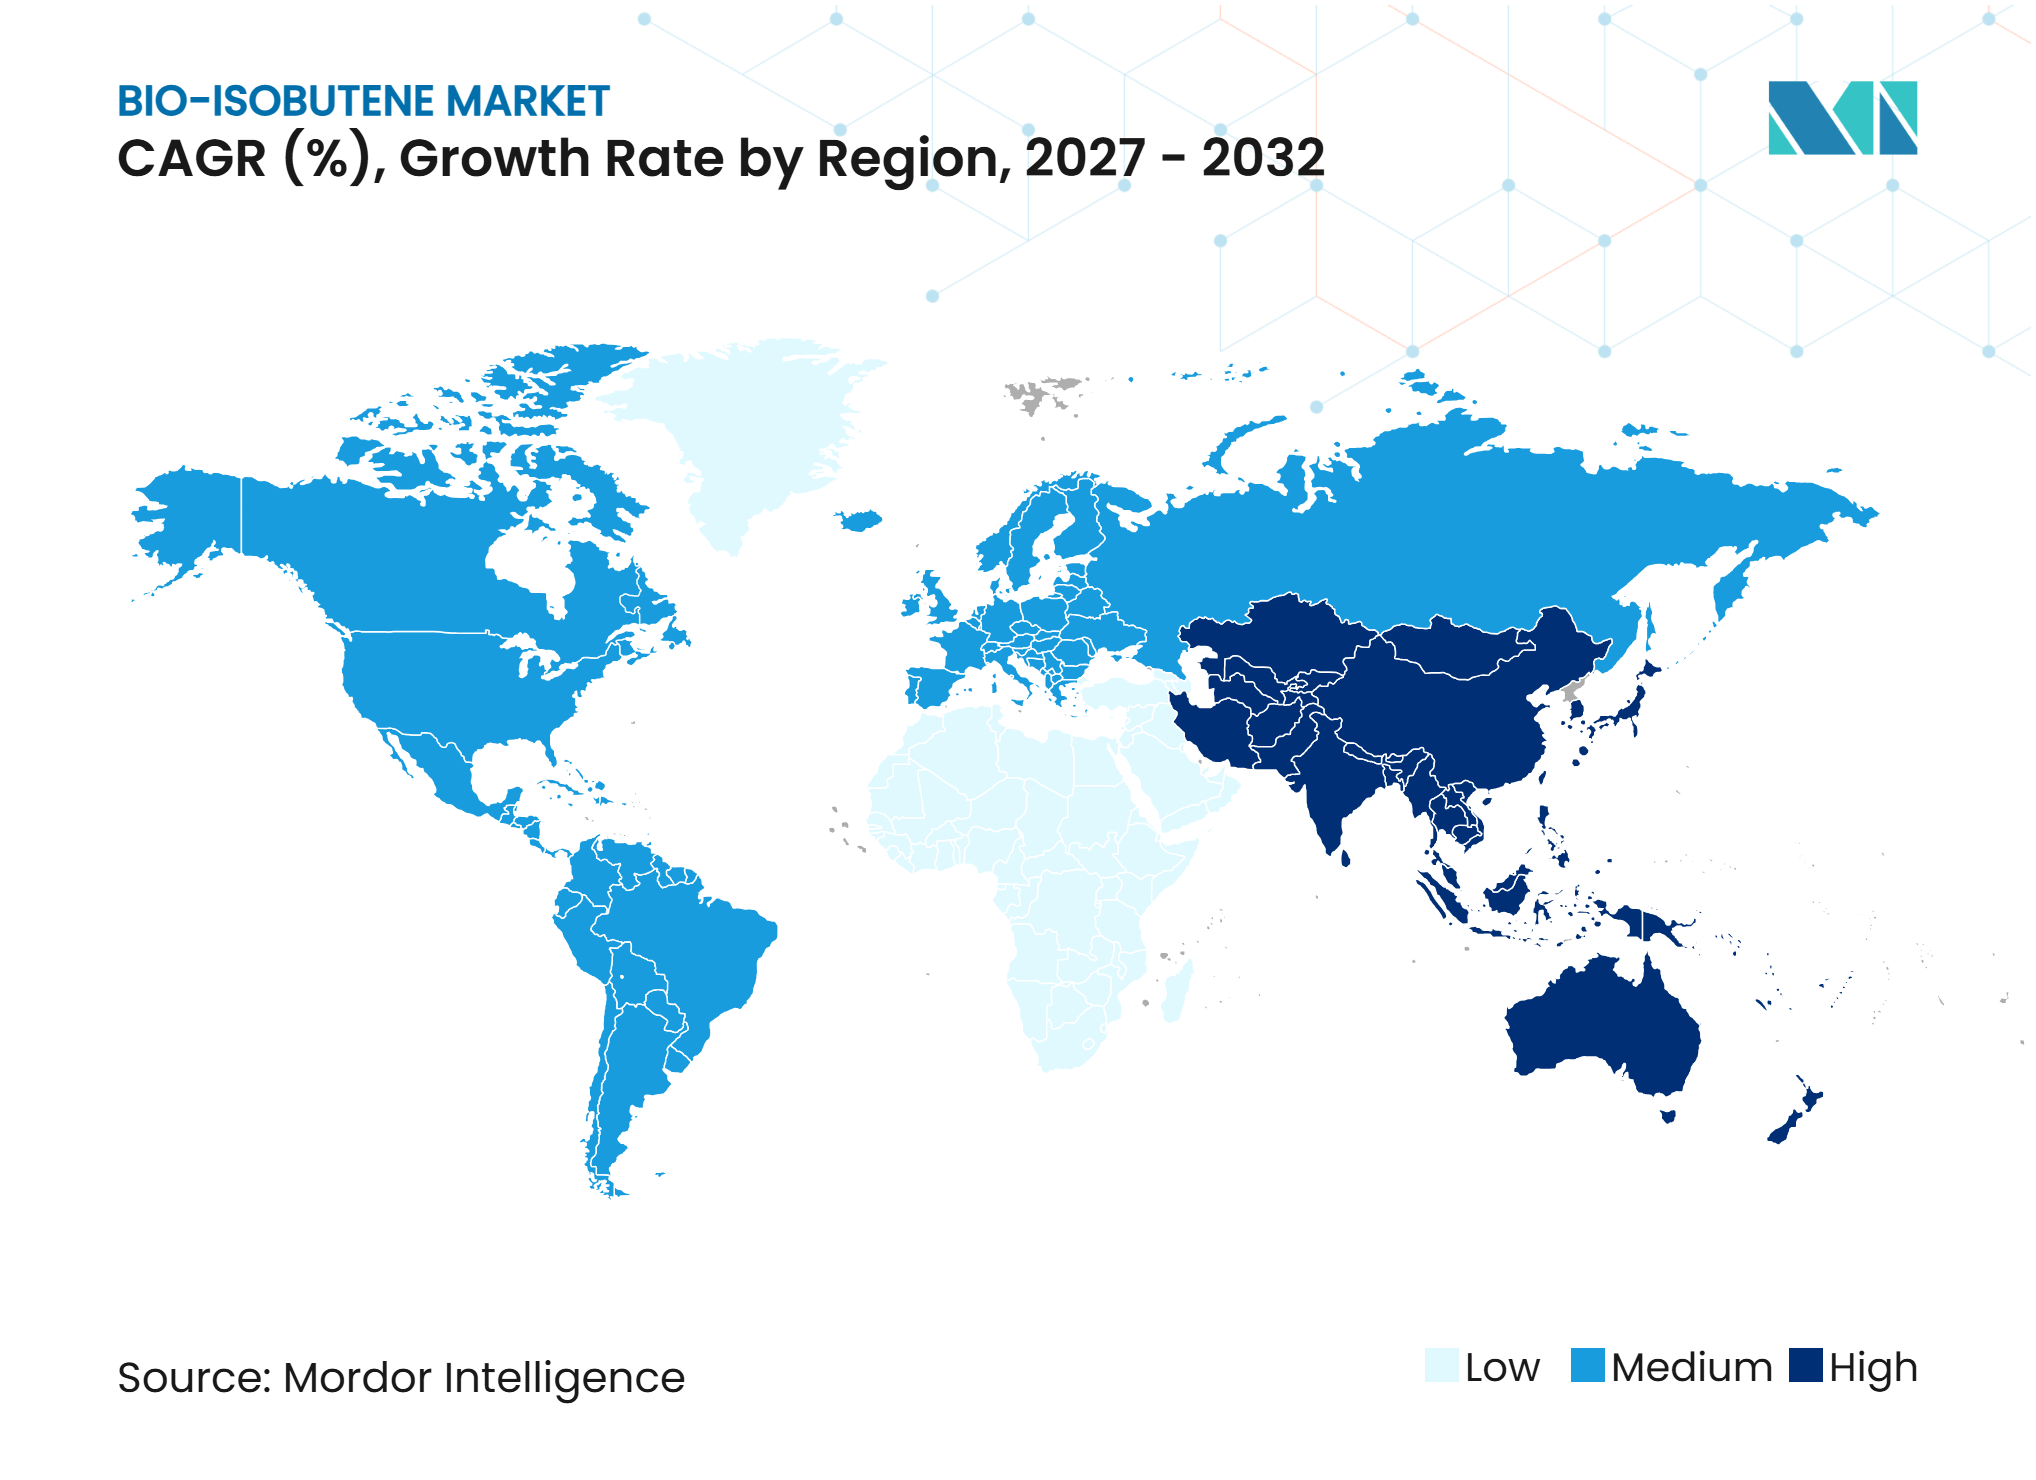
- Por geografia, a Ásia-Pacífico detinha 38,35% da participação do mercado de bio-isobuteno em 2026 e deve crescer a um CAGR de 11,56% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Políticas de Descarbonização para Combustíveis e Produtos Químicos Renováveis | +2.8% | Global, com efeito de curto prazo concentrado na UE e na América do Norte | Médio prazo (2-4 anos) |
| Demanda por Ingredientes Cosméticos de Base Biológica | +1.9% | Núcleo na Ásia-Pacífico, com expansão para a Europa Ocidental | Médio prazo (2-4 anos) |
| Avanços em Biotecnologia na Fermentação Microbiana de Engenharia | +1.5% | Global, com intensidade de P&D na UE e na América do Norte | Longo prazo (≥ 4 anos) |
| Disponibilidade de Resíduos Agrícolas e Florestais | +1.2% | UE, América do Sul e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Integração com Ativos Químicos Existentes a Jusante | +1.0% | Global, liderado por clusters petroquímicos da UE e biorrefinarias dos EUA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Políticas de Descarbonização para Combustíveis e Produtos Químicos Renováveis
O mercado de bio-isobuteno se beneficia de políticas que vinculam a demanda de transporte e produtos químicos a insumos renováveis. A Diretiva de Energias Renováveis III exige que os Estados-Membros alcancem uma participação de 29% de energia renovável no transporte até 2030 e estabelece uma meta de 5,5% para biocombustíveis avançados e combustíveis renováveis de origem não biológica. A diretiva reconhece matérias-primas avançadas e apoia seu uso na descarbonização do transporte, tornando as rotas baseadas em resíduos mais atrativas. Nos Estados Unidos, a Agência de Proteção Ambiental propôs padrões de combustíveis renováveis para 2026 e 2027, incluindo requisitos de quantidade de biocombustíveis avançados que aumentarão em 2027. O crédito de produção de combustível limpo 45Z valoriza a intensidade de carbono de uma rota de produção, e não apenas a quantidade. Essas medidas favorecem os produtores que podem direcionar o fornecimento para combustível ou produtos químicos com base no valor de conformidade disponível em cada canal.
Demanda por Ingredientes Cosméticos de Base Biológica
Os cosméticos oferecem uma rota de maior valor para o mercado de bio-isobuteno do que muitas aplicações de combustível. A L'Oréal estabeleceu uma meta de obter mais de 75% de seus ingredientes de formulação de fontes renováveis ou recicladas até 2030, ante 66% em 2025. O bio-isobuteno pode ser convertido em isododecano, que é utilizado como solvente e formador de filme em maquiagem de longa duração, oferecendo aos formuladores uma forma direta de substituir um insumo petroquímico por um insumo renovável. A Evonik, a Abolis Biotechnologies e a L'Oréal formaram uma colaboração em 2025 para desenvolver ingredientes especializados de origem biológica, refletindo o investimento contínuo em insumos de formulação baseados em biotecnologia. A produção de grau cosmético requer purificação mais exigente, mas pode melhorar o valor do produto e reduzir a dependência dos produtores em relação à economia de mistura de combustíveis.
Avanços em Biotecnologia na Fermentação Microbiana de Engenharia
Os sistemas microbianos de engenharia continuam sendo centrais para o desenvolvimento comercial do bio-isobuteno. Um estudo de 2025 relatou que culturas de Synechocystis de engenharia imobilizadas em esferas de álcool polivinílico-alginato de sódio sustentaram a produção por quase um mês e alcançaram rendimentos 60%-80% superiores aos das culturas em suspensão. Uma pesquisa separada constatou que a engenharia de enzimas guiada por estrutura melhorou a produção de isobuteno in vivo em 4 vezes em Synechocystis sp. PCC 6803[1]. Esses resultados abordam o rendimento da produção, que afeta diretamente o custo da produção baseada em fermentação. A produção fotossintética tambm pode utilizar dióxido de carbono e luz solar em vez de açúcares fermentáveis. Se essa rota atingir confiabilidade comercial, poderá reduzir a exposição à volatilidade dos preços do açúcar e ampliar as opções de matérias-primas a longo prazo.
Disponibilidade de Resíduos Agrícolas e Florestais
Os resíduos agrícolas e florestais podem apoiar uma produção com menor teor de carbono, evitando a concorrência direta com usos alimentares. A Estratégia de Bioeconomia da Comissão Europeia de 2025 destaca a biomassa secundária, incluindo resíduos agrícolas, subprodutos e resíduos orgânicos, e propõe um grupo de implantação de investimentos para inovação de base biológica. O Centro de Pesquisa Conjunta relatou que mais de 60% da biomassa agrícola da UE é utilizada como alimentação animal, tornando a gestão dos fluxos de biomassa restantes importante para futuras aplicações de base biológica. O projeto OPTISOCHEM demonstrou uma cadeia de palha de trigo para bio-isobuteno para a produção de derivados de poliisobutileno utilizados em lubrificantes e adesivos. O fornecimento de resíduos é sazonal, no entanto, enquanto as plantas de fermentação requerem insumos consistentes ao longo do ano. A capacidade de armazenamento e pré-tratamento pode, portanto, ser uma parte importante de um sistema de fornecimento confiável.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Desenvolvimento e Produção | -2.5% | Global | Médio prazo (2-4 anos) |
| Desafios de Ampliação de Escala e Confiabilidade do Processo | -1.9% | Global, particularmente UE e América do Norte | Longo prazo (≥ 4 anos) |
| Variabilidade da Qualidade da Matéria-Prima e Disponibilidade Sazonal | -1.3% | Principalmente UE, América do Sul e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Desenvolvimento e Produção
Os altos custos de desenvolvimento e produção continuaram a restringir o mercado de bio-isobuteno, particularmente em aplicações sensíveis ao preço. Uma avaliação de 2025 do Journal of Cleaner Production constatou que a rota de produção de base biológica não era competitiva em custo com a produção de base fóssil nas condições de custo de energia e capital modeladas, mesmo a uma capacidade de 358.000 toneladas por ano[2]. O isobuteno é gasoso em condições ambientes, o que adiciona requisitos de contenção, compressão e recuperação do produto durante a fermentação. Esses requisitos diferem dos associados a bioprodutos líquidos, como etanol ou ácido láctico. O apoio público pode reduzir o risco do projeto, mas os produtores ainda requerem melhores economias de processo ou sinais de preço de baixo carbono mais fortes. A Global Bioenergies entrou em processo de recuperação judicial em setembro de 2025 após não conseguir financiamento para uma instalação de produção planejada, ilustrando a pressão financeira enfrentada pelos desenvolvedores de tecnologia em estágio inicial.
Desafios de Ampliação de Escala e Confiabilidade do Processo
A ampliação de escala comercial requer fermentação estável, recuperação contínua de gás e qualidade consistente do produto. A fermentação em fase gasosa deve recuperar a produção gasosa sem perturbar o desempenho da cultura microbiana. As instalações piloto também podem enfrentar contaminação, rendimentos variáveis e perdas de purificação, todos os quais requerem trabalho de engenharia adicional. Uma revisão revisada por pares de 2025 sobre a produção fermentativa de butanol observou que a implantação industrial generalizada permanecia limitada apesar de seu longo histórico de desenvolvimento. Essa via C4 comparável demonstra por que os resultados laboratoriais não se traduzem automaticamente em operação industrial repetível. Até que as primeiras plantas comerciais demonstrem produção consistente, os compradores a jusante provavelmente permanecerão cautelosos quanto à celebração de acordos de fornecimento de longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Rotas à Base de Açúcar Lideram, Matérias-Primas de Resíduos AceleramO bio-isobuteno à base de açúcar detinha 48,12% da participação do mercado de bio-isobuteno em 2026, refletindo sua maturidade técnica relativa. A beterraba sacarina, a cana-de-açúcar e os cereais ricos em amido fornecem matérias-primas fermentáveis para sistemas microbianos de engenharia. Esses materiais são amplamente utilizados porque suas cadeias de processamento já estão estabelecidas em muitas regiões produtoras. A Cristal Union relatou produção combinada de álcool e bioetanol de 2 milhões de hectolitros na campanha 2024/25 e planejou 2,1 milhões de hectolitros para a campanha 2025/26. Essa infraestrutura pode apoiar o acesso confiável a matérias-primas para projetos em estágio inicial. As rotas à base de cereais oferecem maior disponibilidade de matérias-primas na América do Norte e na Europa Central, embora sua economia permaneça exposta aos ciclos de preços dos grãos e à concorrência com usos alimentares.
O bio-isobuteno à base de resíduos agrícolas e florestais deve se expandir a um CAGR de 11,23% até 2032. Esse crescimento está vinculado ao tratamento de biocombustíveis avançados para matérias-primas lignocelulósicas sob a Diretiva de Energias Renováveis III. As rotas baseadas em resíduos também abordam preocupações políticas em torno da competição entre alimentos e combustíveis. A Estratégia de Bioeconomia da Comissão Europeia fornece apoio político adicional para a valorização de biomassa secundária e resíduos. Os fluxos de resíduos variam em composição e disponibilidade, tornando o pré-tratamento e a gestão da cadeia de suprimentos considerações importantes. Os produtores que garantirem resíduos, capacidade de armazenamento e capacidade de conversão podem obter uma vantagem competitiva. Outras rotas continuam a atender a condições especializadas de matérias-primas onde açúcar, cereais ou resíduos estão disponíveis localmente.



Por Aplicação:
A Demanda por Combustível Ancora a Produção Enquanto o Crescimento dos Cosméticos Remodela o Mix de ReceitasO combustível representou 46,06% do mercado de bio-isobuteno em 2026. O bio-isobuteno pode servir como precursor do éter etil terc-butílico (ETBE) na gasolina e como bloco de construção em rotas de conversão de combustível de aviação sustentável (SAF). A Global Bioenergies assinou um termo de entendimento em fevereiro de 2025 com um grande parceiro industrial para combinar sua tecnologia de fermentação com a tecnologia de conversão do parceiro para a produção de SAF. A demanda por combustível é moldada pela política de combustíveis de baixo carbono e pela necessidade de matérias-primas escaláveis de SAF. Os aditivos para lubrificantes e a borracha butílica também são usos finais relevantes para a molécula. Um estudo de 2025 constatou que o isobutileno derivado de isobutanol microbiano poderia produzir borracha butílica com propriedades comparáveis às de graus de referência comerciais, reduzindo uma barreira relacionada ao desempenho para aplicações de materiais.
Os ingredientes cosméticos de base biológica devem crescer a um CAGR de 11,78% até 2032. O mercado de bio-isobuteno pode atender a esse segmento por meio de isododecano renovável e insumos de ésteres especializados. A meta de ingredientes renováveis e reciclados da L'Oréal fornece um sinal de aquisição para insumos que podem ser verificados por meio de cadeias de suprimentos. Os formuladores também enfrentam crescente escrutínio das alegações de conteúdo renovável na Europa. As aplicações cosméticas e farmacêuticas requerem alta pureza, mas essas especificações podem apoiar melhores preços do que o combustível a granel. Adesivos especializados e embalagens farmacêuticas permanecem aplicações menores, e seu potencial depende da capacidade dos produtores de fornecer graus e documentação confiáveis. O mix geral de aplicações combina alta demanda de combustível com usos especializados de maior valor.
Por Indústria do Usuário Final:
Automotivo Lidera, Aviação Posicionada para Crescimento ExpressivoO setor automotivo e de transporte detinha 42,67% da participação do mercado de bio-isobuteno em 2026. A demanda vem da borracha butílica para revestimentos internos e vedações de pneus, aditivos para lubrificantes e componentes de gasolina. A Bridgestone, a ENEOS Materials e a JGC Holdings anunciaram uma colaboração tripartite em 2025 para desenvolver borracha sintética de origem vegetal para produção piloto de pneus até 2028, com apoio da Organização de Desenvolvimento de Novas Energias e Tecnologia Industrial do Japão. Isso indica que os fabricantes de pneus estão planejando insumos químicos C4 renováveis. A ARLANXEO introduziu graus Keltan Eco com certificação ISCC PLUS na Índia em agosto de 2025, apoiando o fornecimento de borracha bio-circular baseada em balanço de massa. Os usuários farmacêuticos, cosméticos e de cuidados pessoais permanecem segmentos menores de usuários finais, mas podem oferecer demanda de maior valor por material certificado.
A aviação deve crescer a um CAGR de 12,65% até 2032. O ReFuelEU Aviation estabelece um requisito de combustível de aviação sintético de 1,2% em 2030, aumentando para 35% em 2050, criando um sinal regulatório de longo prazo para rotas de combustível sintético. O Formulário 10-K de 2025 da Gevo relatou trabalho contínuo de projeto de engenharia para ATJ-30 na GevoND e um compromisso condicional de garantia de empréstimo do Departamento de Energia. A capacidade de isobutanol da empresa é relevante porque o isobutanol é um precursor nas cadeias de conversão relacionadas ao bio-isobuteno. As companhias aéreas requerem um fornecimento de combustível confiável e escalável, tornando a eficiência de conversão e o financiamento de projetos fatores importantes. A demanda da aviação pode fornecer uma âncora para a produção comercial inicial, ao mesmo tempo em que aumenta a importância da conformidade regulatória, da contabilidade de carbono e dos acordos de compra de longo prazo.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico representou 38,35% da participação do mercado de bio-isobuteno em 2026 e deve se expandir a um CAGR de 11,56% até 2032. A base de fabricação automotiva e de pneus da China apoia a demanda por insumos de borracha e lubrificantes, enquanto os programas de inovação domésticos apoiam a pesquisa em fermentação. O programa de mistura de etanol E20 da Índia expande a infraestrutura de fermentação para apoiar produtos químicos de base biológica C4. A ARLANXEO lançou graus Keltan Eco com certificação ISCC PLUS na Índia em 2025, estabelecendo uma rota comercial para materiais automotivos com certificação de balanço de massa. No Japão, a Bridgestone, a ENEOS Materials e a JGC Holdings estão buscando o desenvolvimento de borracha sintética de origem vegetal para produção piloto de pneus até 2028, com apoio da Organização de Desenvolvimento de Novas Energias e Tecnologia Industrial (NEDO). A base de fabricação de cosméticos da Coreia do Sul cria um canal de demanda separado para isododecano renovável e ésteres especializados. A certificação ISCC PLUS está se tornando um fator de conformidade relevante à medida que os compradores automotivos e de bens de consumo exigem cada vez mais insumos renováveis rastreáveis.
América do Norte
A América do Norte é apoiada pelo Padrão de Combustível Renovável dos EUA e por uma base integrada de processamento de combustível e agrícola. A proposta da Agência de Proteção Ambiental de junho de 2025 estabeleceu obrigações totais de combustível renovável em 16,02% do combustível total em 2026 e 16,54% em 2027. A Administração de Informações de Energia dos EUA relatou que a capacidade de combustível de aviação sustentável (SAF) dos EUA atingiu 30.000 barris por dia e mais do que dobrou até o final de 2025. Essa expansão de capacidade fortalece a demanda por intermediários de SAF. A Gevo relatou produção recorde de 69 milhões de galões de etanol de baixo carbono em 2025 e continuou o trabalho de engenharia de álcool para jato (ATJ). O Departamento de Energia atualizou a ferramenta 45ZCF-GREET em 2025 para expandir as matérias-primas e os métodos de produção elegíveis para créditos de combustível limpo. A atividade de SAF do Canadá e a base de etanol de cana-de-açúcar do Brasil adicionam profundidade regional, embora a oportunidade a jusante do Brasil permaneça menos desenvolvida.
Europa, América do Sul e Oriente Médio e África
A Europa é moldada pela RED III, pelo ReFuelEU Aviation e pela Estratégia de Bioeconomia de 2025, que coletivamente apoiam o uso de combustíveis de transporte renováveis e biomassa secundária. A França possui infraestrutura de fermentação de açúcar por meio da Cristal Union e tem sido um centro de desenvolvimento para a tecnologia de bio-isobuteno. A Alemanha abriga operações de borracha e produtos químicos que utilizam a certificação ISCC PLUS e métodos de balanço de massa para introduzir insumos bio-circulares. A Shell e a BP cancelaram projetos planejados de biocombustíveis em Roterdã em setembro de 2025, reduzindo o número de opções de coprocessamento em grande escala e criando espaço para fornecedores especializados. A América do Sul possui abundante cana-de-açúcar e resíduos agrícolas, particularmente no Brasil e na Argentina, mas a demanda a jusante ainda está emergindo. O Oriente Médio e a África permanecem mercados em estágio inicial, com a diversificação química saudita e a atividade de política de biorrefinaria sul-africana oferecendo potencial de longo prazo. Essas regiões requerem estruturas políticas mais claras e demanda estabelecida antes de poderem igualar o ritmo atual de desenvolvimento na Europa ou na Ásia-Pacífico.
Cenário Competitivo
Concentração do Mercado
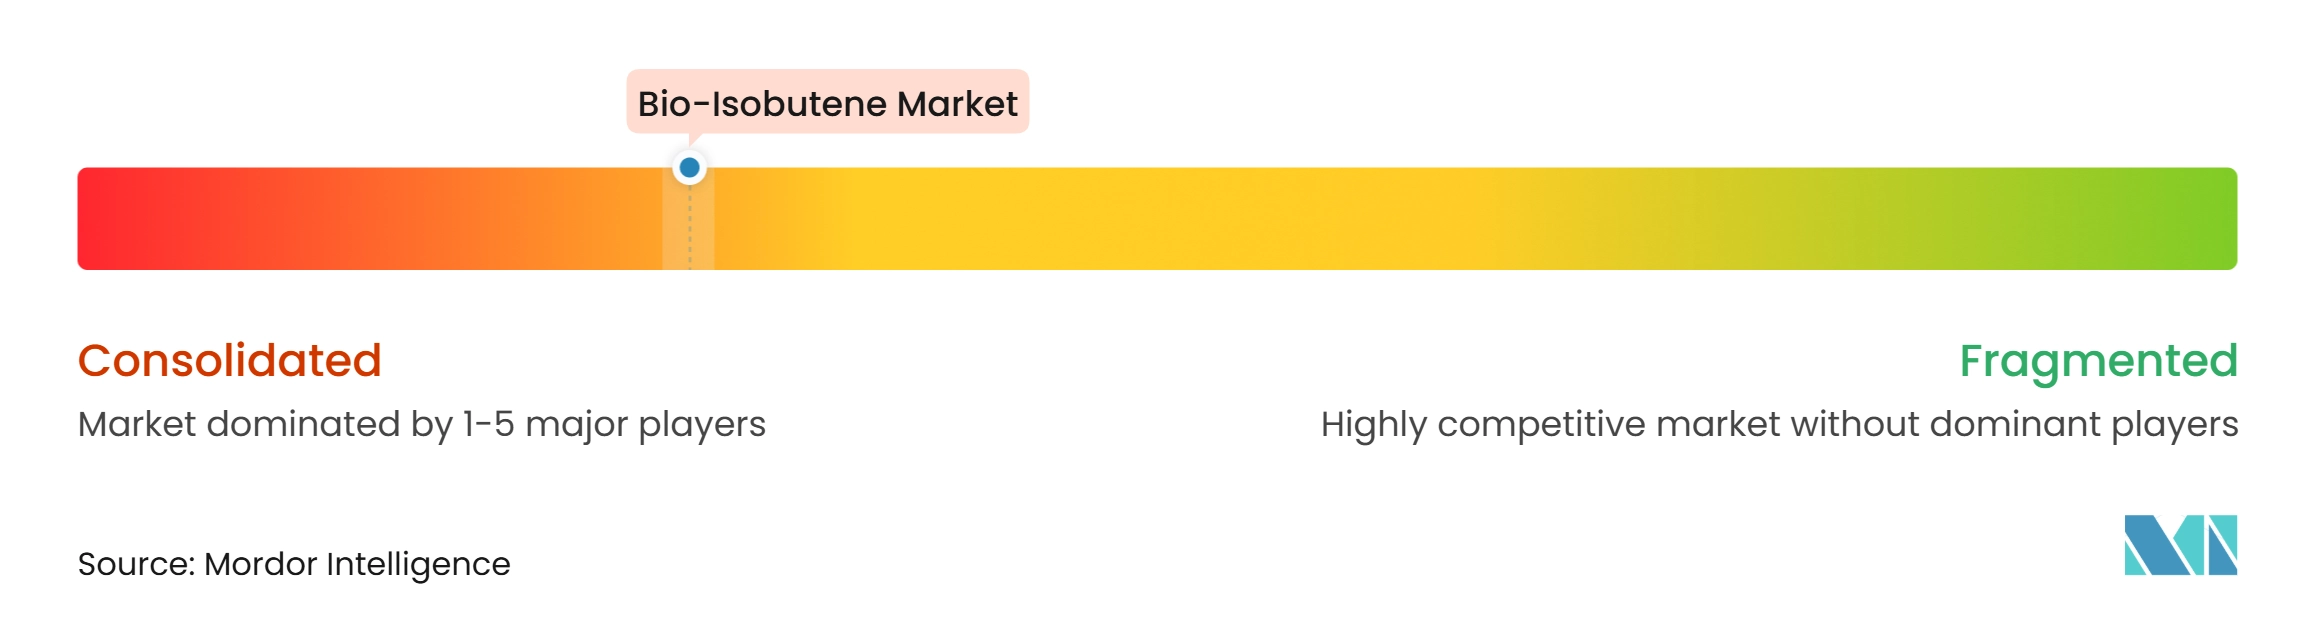
O mercado de bio-isobuteno é moderadamente consolidado. Desenvolvedores especializados de biotecnologia assumiram grande parte do risco de pesquisa em fermentação e de propriedade intelectual. Empresas químicas e de energia diversificadas participam por meio de acordos de compra, linhas de produtos certificados e parcerias tecnológicas. A Global Bioenergies entrou em processo de recuperação judicial em setembro de 2025 após não conseguir financiamento para uma instalação planejada, refletindo a exposição financeira de desenvolvedores menores especializados. A empresa também havia assinado um termo de entendimento em fevereiro de 2025 para combinar sua tecnologia com o processo de conversão de Combustível de Aviação Sustentável (SAF) de um parceiro, ilustrando como as parcerias são usadas para compartilhar riscos de desenvolvimento e conversão.
Uma segunda estratégia envolve o uso de ativos de fabricação existentes em vez de novas plantas dedicadas de bio-isobuteno. A LANXESS e a ARLANXEO utilizam métodos de balanço de massa e a certificação Internacional de Sustentabilidade e Carbono PLUS (ISCC PLUS) para introduzir matérias-primas bio-circulares nos sistemas existentes de produção de borracha e produtos químicos. O lançamento do Keltan Eco da ARLANXEO na Índia em 2025 é um exemplo dessa abordagem alcançando um mercado comercial. A LANXESS também relatou esforços para reduzir a pegada de carbono dos produtos em seu site de Botlek em 2025. Esse modelo pode escalar as alegações de conteúdo renovável enquanto utiliza ativos de produção convencionais. Também torna a certificação e a rastreabilidade das matérias-primas centrais para a aceitação do cliente, pois os compradores automotivos, cosméticos e farmacêuticos exigem cada vez mais documentação credível para aquisição de conteúdo renovável.
O mercado de bio-isobuteno, portanto, oferece aos inovadores um papel na tecnologia de produção, enquanto empresas maiores podem apoiar o acesso ao mercado, a conversão e a certificação. O poliisobutileno de grau farmacêutico e as plantas integradas a matérias-primas próximas a biorrefinarias de açúcar ou grãos permanecem áreas onde a segurança do fornecimento pode importar tanto quanto o custo unitário. O Escritório de Patentes e Marcas dos EUA concedeu a Patente dos EUA 12.195.415 B2 em janeiro de 2025 para um processo de produção de isobuteno de alta pureza renovável envolvendo desidratação, dimerização e isomerização esquelética. A atividade contínua de patentes indica que a inovação no processo de produção permanece ativa. Pequenos desenvolvedores requerem financiamento e parceiros operacionais para avançar além de ativos em escala de demonstração. A retirada das grandes empresas de petróleo de projetos independentes de biocombustíveis em Roterdã pode reduzir o conjunto de parceiros potenciais para alguns projetos. A estrutura do mercado é, consequentemente, definida por desenvolvimento tecnológico ativo, mas fornecimento comprovado em grande escala limitado.
Líderes da Indústria de Bio-Isobuteno
-
G Bioenergy
-
Gevo
-
INEOS
-
LANXESS
-
CLARIANT
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bio-Isobuteno Empresas cobertas neste relatório
- Arlanxeo Holding B.V.
- BP p.l.c.
- Bridgestone Corporation
- Butamax Advanced Biofuels LLC
- CLARIANT
- Cristal Union
- DuPont
- G Bioenergy
- Gevo
- INEOS
- L’Oréal S.A.
- LANXESS
- LanzaTech
- Shell plc
- Technip Energies N.V.
Desenvolvimentos industriais recentes em Mercado de Bio-Isobuteno
- Novembro de 2025: A Comissão Europeia lançou uma nova Estratégia de Bioeconomia com o objetivo de escalar inovações de base biológica usando recursos biológicos, com ênfase explícita na valorização de resíduos agrícolas e um grupo planejado de implantação de investimentos em bioeconomia. Isso apoiou a disponibilidade de matérias-primas para rotas de produção de bio-isobuteno lignocelulósico.
- Setembro de 2025: O Tribunal Comercial de Évry abriu um processo de recuperação judicial contra a Global Bioenergies, uma empresa de biotecnologia francesa e a primeira produtora de bio-isobuteno por fermentação microbiana em fase gasosa, após a empresa não conseguir financiamento para uma instalação de produção comercial planejada. Quatro ofertas de aquisição dos ativos foram submetidas ao tribunal. Esse processo removeu o principal produtor especializado de bio-isobuteno da participação ativa no mercado.
Escopo do Relatório Global do Mercado de Bio-Isobuteno
O bio-isobuteno (também conhecido como isobutileno de base biológica ou bio-IBN) é uma forma renovável de isobuteno, um hidrocarboneto gasoso (um alceno ou olefina leve) tradicionalmente produzido a partir de combustíveis fósseis, como petróleo e óleo bruto. Ao contrário de seu equivalente derivado de combustíveis fósseis, o bio-isobuteno é produzido a partir de matérias-primas biológicas renováveis, incluindo resíduos agrícolas, açúcares e outras fontes de biomassa, por meio de processos de conversão biológica ou química.
O mercado de bio-isobuteno é segmentado por tipo de produto, aplicação, indústria do usuário final e geografia. Por tipo de produto, o mercado é segmentado em bio-isobuteno à base de açúcar, bio-isobuteno à base de cereais, bio-isobuteno à base de resíduos agrícolas e florestais e outros tipos de produto. Por aplicação, o mercado é segmentado em combustível, ingredientes cosméticos de base biológica, aditivos para lubrificantes, borracha butílica e elastômeros e outras aplicações. Por indústria do usuário final, o mercado é segmentado em automotivo e transporte, aviação, farmacêuticos, cosméticos e cuidados pessoais e outras indústrias do usuário final. O relatório também abrange tamanhos e previsões de mercado para bio-isobuteno em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Bio-Isobuteno à Base de Açúcar |
| Bio-Isobuteno à Base de Cereais |
| Bio-Isobuteno à Base de Resíduos Agrícolas e Florestais |
| Outros Tipos de Produto |
| Combustível |
| Ingredientes Cosméticos de Base Biológica |
| Aditivos para Lubrificantes |
| Borracha Butílica e Elastômeros |
| Outras Aplicações |
| Automotivo e Transporte |
| Aviação |
| Farmacêuticos |
| Cosméticos e Cuidados Pessoais |
| Outras Indústrias do Usuário Final |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Bio-Isobuteno à Base de Açúcar | |
| Bio-Isobuteno à Base de Cereais | ||
| Bio-Isobuteno à Base de Resíduos Agrícolas e Florestais | ||
| Outros Tipos de Produto | ||
| Por Aplicação | Combustível | |
| Ingredientes Cosméticos de Base Biológica | ||
| Aditivos para Lubrificantes | ||
| Borracha Butílica e Elastômeros | ||
| Outras Aplicações | ||
| Por Indústria do Usuário Final | Automotivo e Transporte | |
| Aviação | ||
| Farmacêuticos | ||
| Cosméticos e Cuidados Pessoais | ||
| Outras Indústrias do Usuário Final | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Bio-Isobuteno?
O tamanho do mercado de bio-isobuteno foi avaliado em 107,46 milhões de USD em 2026 e estima-se que cresça de 117,87 milhões de USD em 2027 para 186,66 milhões de USD até 2032, a um CAGR de 9,68% durante o período de previsão (2027-2032).
Qual aplicação está crescendo mais rapidamente?
Os ingredientes cosméticos de base biológica são a aplicação de crescimento mais rápido, com um CAGR previsto de 11,78% até 2032.
Qual região lidera a demanda por bio-isobuteno?
A Ásia-Pacífico lidera com uma participação de 38,35% em 2026 e também é a região de crescimento mais rápido, com um CAGR de 11,56% até 2032.
Qual é a principal barreira para a adoção comercial?
Os custos de produção e a ampliação de escala confiável permanecem as principais barreiras porque a produção de base biológica ainda não atingiu a competitividade de custo em relação à rota fóssil.