
Taille et part du marché du Bio-Isobutène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 117.60 Millions de dollars américains |
| Taille du Marché (2032) | 186.66 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 9.68 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Bio-Isobutène par Mordor Intelligence
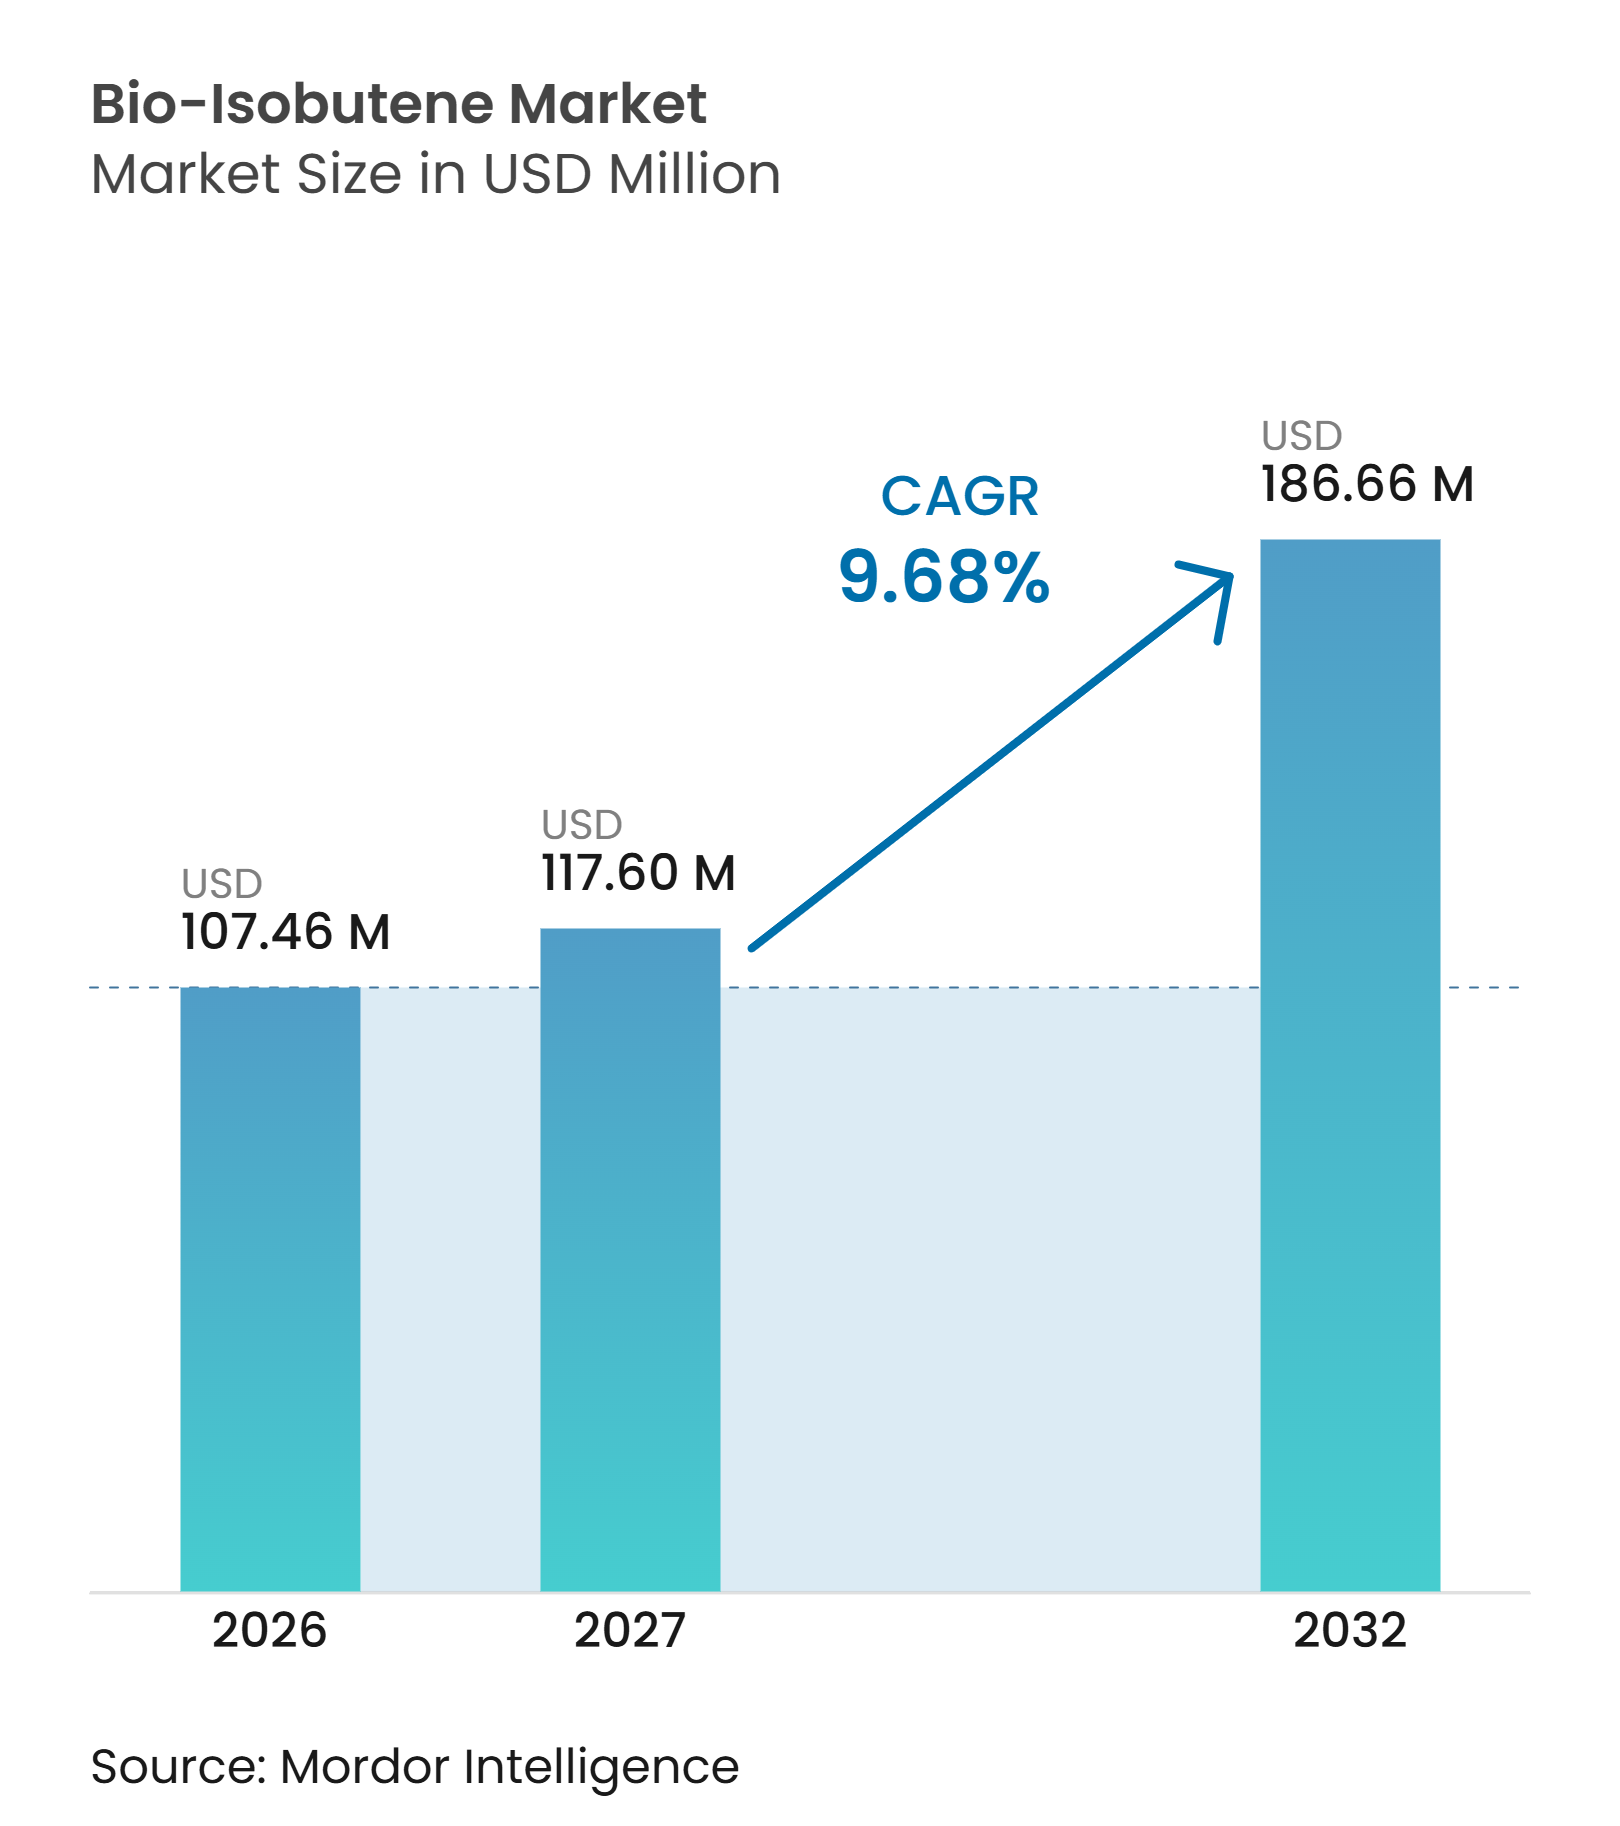
La taille du marché du Bio-Isobutène était évaluée à 107,46 millions USD en 2026 et devrait croître de 117,87 millions USD en 2027 à 186,66 millions USD d'ici 2032, à un CAGR de 9,68 % durant la période de prévision (2027-2032). Le marché du bio-isobutène est soutenu par des réglementations sur les carburants et les produits chimiques qui favorisent les voies de production à faible teneur en carbone, notamment en Europe et aux États-Unis. Les mandats de transport renouvelable stimulent la demande de bio-isobutène en tant que carburant d'aviation durable et composant de mélange d'essence, tandis que les exigences en matière de contenu renouvelable créent une demande supplémentaire pour des ingrédients de spécialité. Les avancées en fermentation améliorent les performances de production, et les résidus agricoles pourraient élargir la base de matières premières au-delà du sucre et des céréales. Le marché du bio-isobutène dessert également de multiples utilisations finales, notamment les carburants, le caoutchouc, les additifs pour lubrifiants et les cosmétiques, réduisant ainsi la dépendance à un seul groupe de clients. Cependant, le coût de production et la montée en échelle fiable demeurent des défis critiques, car l'isobutène d'origine fossile conserve un avantage établi en termes de coût et d'infrastructure.
Points clés du rapport
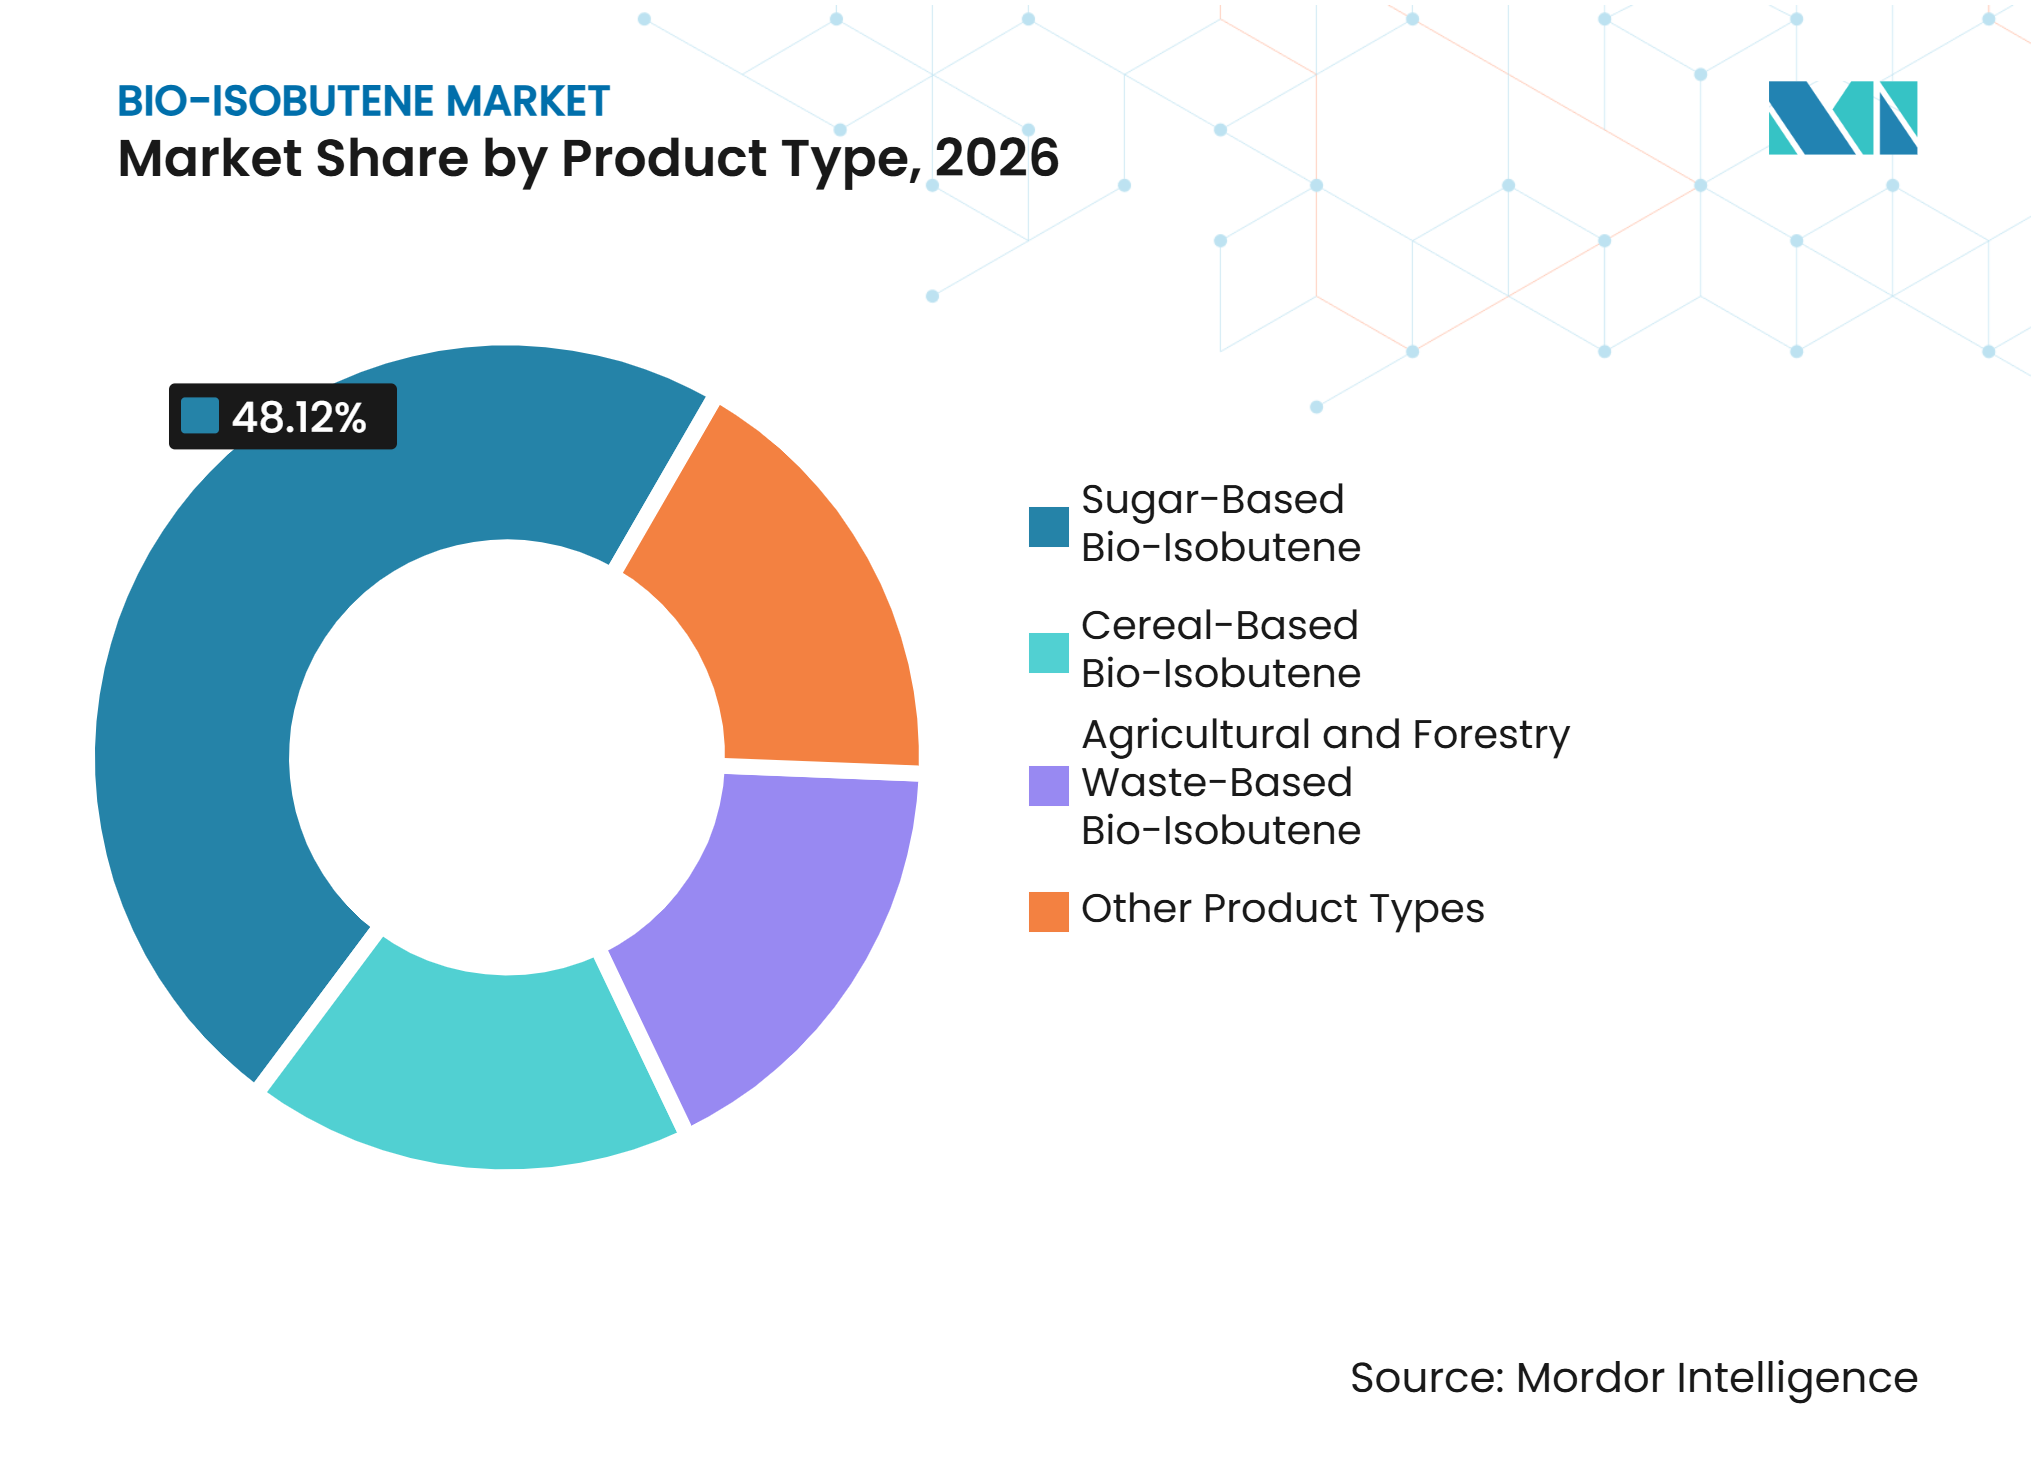
- Par type de produit, le bio-isobutène à base de sucre détenait 48,12 % de la part du marché du bio-isobutène en 2026, tandis que le bio-isobutène à base de déchets agricoles et forestiers devrait croître à un CAGR de 11,23 % jusqu'en 2032.
- Par application, les carburants représentaient 46,06 % de la taille du marché du Bio-Isobutène en 2026, tandis que les ingrédients cosmétiques biosourcés devraient croître à un CAGR de 11,78 % jusqu'en 2032.
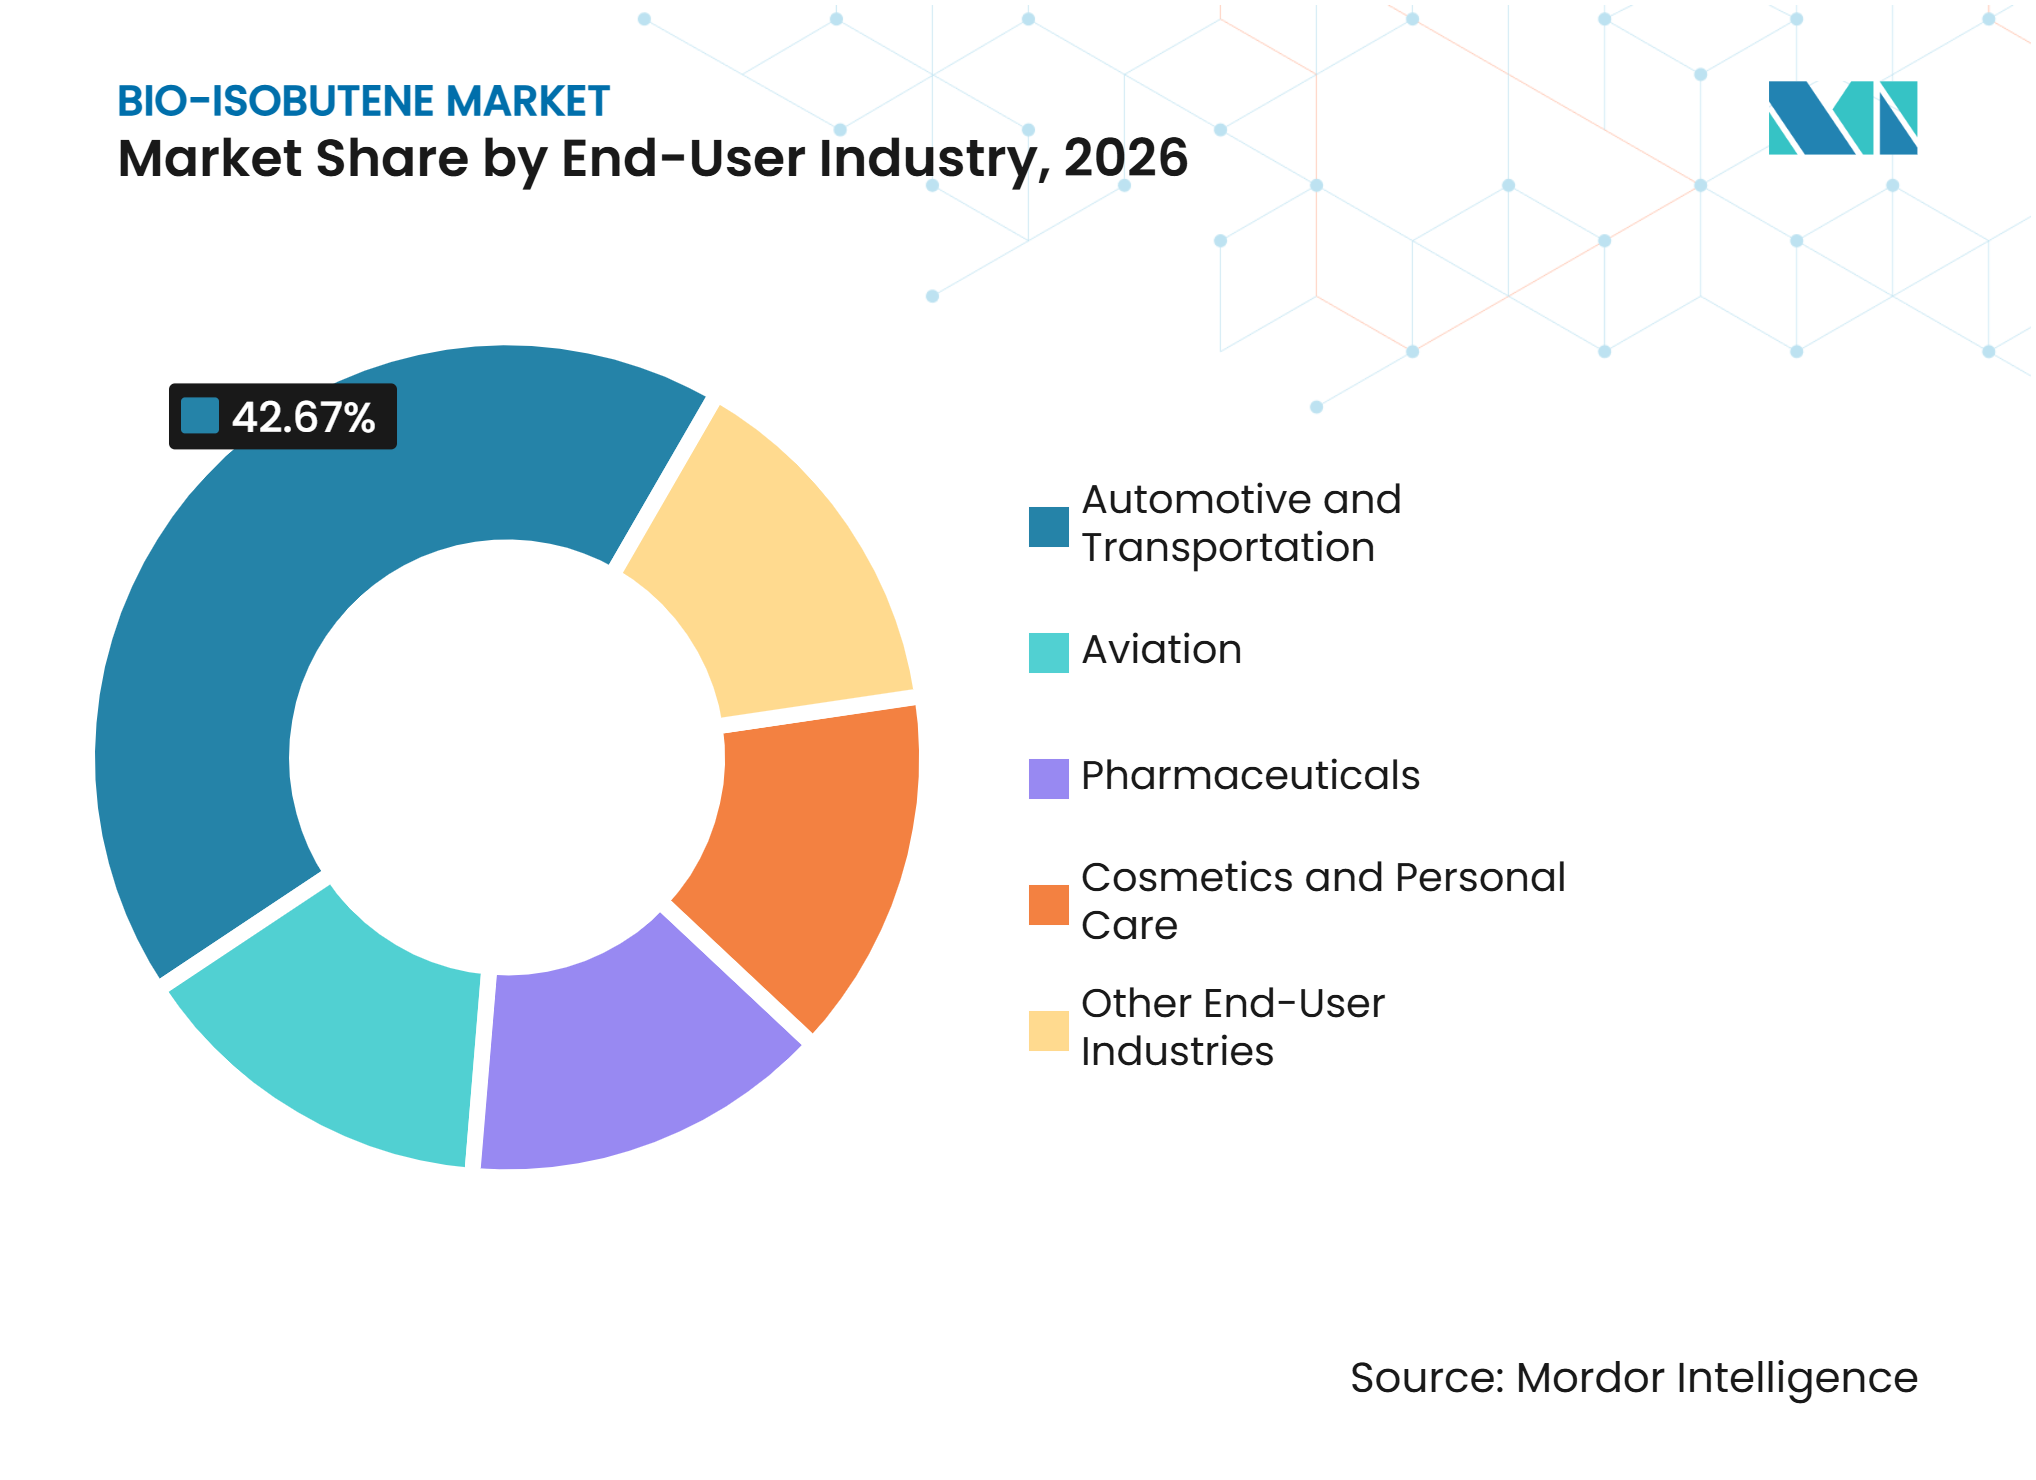
- Par secteur d'utilisation finale, l'automobile et le transport détenaient 42,67 % de la part du marché du Bio-Isobutène en 2026, tandis que l'aviation devrait croître à un CAGR de 12,65 % jusqu'en 2032.
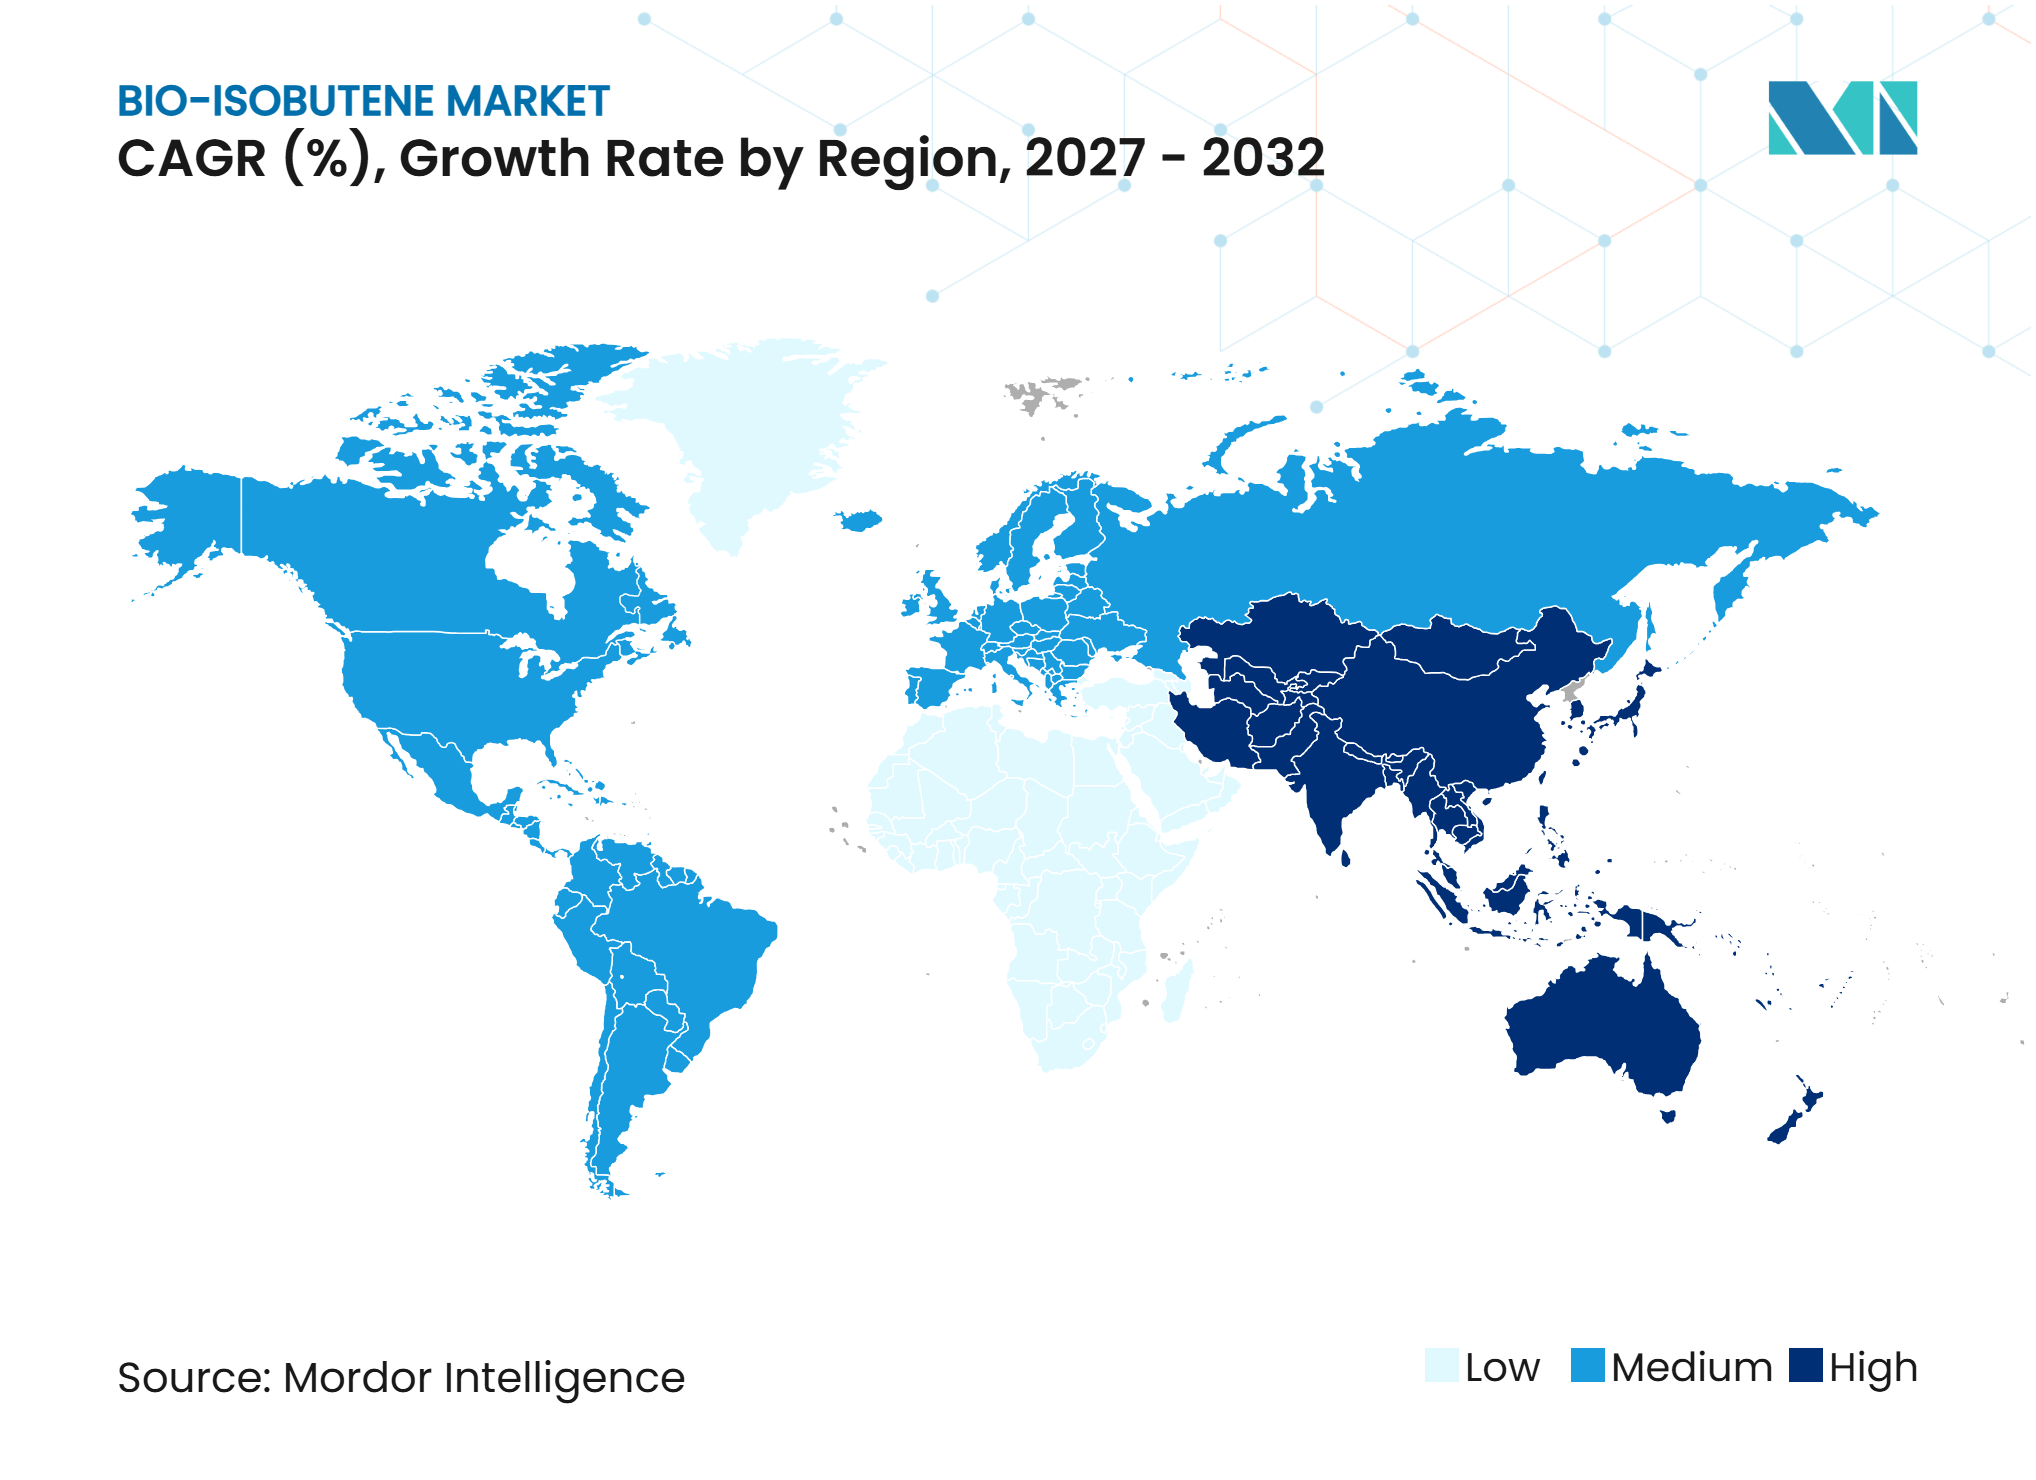
- Par géographie, l'Asie-Pacifique détenait 38,35 % de la part du marché du Bio-Isobutène en 2026 et devrait croître à un CAGR de 11,56 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Politiques de décarbonation pour les carburants et produits chimiques renouvelables | +2.8% | Mondial, avec un effet à court terme concentré dans l'UE et en Amérique du Nord | Moyen terme (2-4 ans) |
| Demande d'ingrédients cosmétiques biosourcés | +1.9% | Cœur Asie-Pacifique, avec des retombées en Europe occidentale | Moyen terme (2-4 ans) |
| Avancées biotechnologiques dans la fermentation microbienne par génie génétique | +1.5% | Mondial, avec une intensité de R&D dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Disponibilité des résidus agricoles et forestiers | +1.2% | UE, Amérique du Sud et Asie-Pacifique | Moyen terme (2-4 ans) |
| Intégration avec les actifs chimiques aval existants | +1.0% | Mondial, porté par les clusters pétrochimiques de l'UE et les bioraffineries américaines | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Politiques de décarbonation pour les carburants et produits chimiques renouvelables
Le marché du bio-isobutène bénéficie de politiques qui lient la demande de transport et de produits chimiques aux intrants renouvelables. La directive sur les énergies renouvelables III exige des États membres qu'ils atteignent une part de 29 % d'énergie renouvelable dans les transports d'ici 2030 et fixe un objectif de 5,5 % pour les biocarburants avancés et les carburants renouvelables d'origine non biologique. La directive reconnaît les matières premières avancées et soutient leur utilisation dans la décarbonation des transports, rendant les voies basées sur les résidus plus attractives. Aux États-Unis, l'Agence de protection de l'environnement a proposé des normes sur les carburants renouvelables pour 2026 et 2027, incluant des exigences quantitatives en biocarburants avancés qui augmenteront en 2027. Le crédit de production de carburant propre 45Z valorise l'intensité carbone d'une voie de production plutôt que la quantité seule. Ces mesures favorisent les producteurs capables d'orienter leur offre vers les carburants ou les produits chimiques en fonction de la valeur de conformité disponible dans chaque débouché.
Demande d'ingrédients cosmétiques biosourcés
Les cosmétiques offrent une voie à plus haute valeur ajoutée pour le marché du bio-isobutène que de nombreuses applications carburant. L'Oréal s'est fixé pour objectif de s'approvisionner en plus de 75 % de ses ingrédients de formulation à partir de sources renouvelables ou recyclées d'ici 2030, contre 66 % en 2025. Le bio-isobutène peut être converti en isododécane, utilisé comme solvant et filmogène dans le maquillage longue tenue, offrant aux formulateurs un moyen direct de substituer un intrant renouvelable à un ingrédient pétrochimique. Evonik, Abolis Biotechnologies et L'Oréal ont formé une collaboration en 2025 pour développer des ingrédients de spécialité biosourcés, reflétant l'investissement continu dans les intrants de formulation à base de biotechnologie. La production de qualité cosmétique exige une purification plus rigoureuse, mais elle peut améliorer la valeur du produit et réduire la dépendance des producteurs à l'économie du mélange de carburants.
Avancées biotechnologiques dans la fermentation microbienne par génie génétique
Les systèmes microbiens par génie génétique restent au cœur du développement commercial du bio-isobutène. Une étude de 2025 a rapporté que des cultures de Synechocystis par génie génétique immobilisées dans des billes d'alginate de sodium et d'alcool polyvinylique ont maintenu la production pendant près d'un mois et ont atteint des rendements 60 % à 80 % supérieurs à ceux des cultures en suspension. Des recherches distinctes ont montré que l'ingénierie enzymatique guidée par la structure a amélioré la production d'isobutène in vivo de 4 fois dans Synechocystis sp. PCC 6803[1]. Ces résultats traitent du rendement de production, qui affecte directement le coût de la production par fermentation. La production photosynthétique peut également utiliser le dioxyde de carbone et la lumière solaire plutôt que des sucres fermentescibles. Si cette voie atteint une fiabilité commerciale, elle pourrait réduire l'exposition à la volatilité des prix du sucre et élargir les options de matières premières à long terme.
Disponibilité des résidus agricoles et forestiers
Les résidus agricoles et forestiers peuvent soutenir une production à faible teneur en carbone tout en évitant la concurrence directe avec les usages alimentaires. La stratégie de bioéconomie 2025 de la Commission européenne met en avant la biomasse secondaire, notamment les résidus agricoles, les sous-produits et les déchets organiques, et propose un groupe de déploiement des investissements pour l'innovation biosourcée. Le Centre commun de recherche a rapporté que plus de 60 % de la biomasse agricole de l'UE est utilisée comme aliments pour animaux, ce qui rend la gestion des flux de biomasse restants importante pour les futures applications biosourcées. Le projet OPTISOCHEM a démontré une chaîne paille de blé vers bio-isobutène pour la production de dérivés de polyisobutylène utilisés dans les lubrifiants et les adhésifs. L'approvisionnement en résidus est toutefois saisonnier, tandis que les usines de fermentation nécessitent un apport constant tout au long de l'année. La capacité de stockage et de prétraitement peut donc constituer un élément important d'un système d'approvisionnement fiable.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts élevés de développement et de production | -2.5% | Mondial | Moyen terme (2-4 ans) |
| Défis de montée en échelle et de fiabilité des procédés | -1.9% | Mondial, particulièrement dans l'UE et en Amérique du Nord | Long terme (≥ 4 ans) |
| Variabilité de la qualité des matières premières et disponibilité saisonnière | -1.3% | Principalement UE, Amérique du Sud et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coûts élevés de développement et de production
Les coûts élevés de développement et de production ont continué de restreindre le marché du bio-isobutène, en particulier dans les applications sensibles aux prix. Une évaluation publiée en 2025 dans le Journal of Cleaner Production a conclu que la voie de production biosourcée n'était pas compétitive en termes de coûts par rapport à la production d'origine fossile dans les conditions modélisées d'énergie et de coûts en capital, même à une capacité de 358 000 tonnes par an[2]. L'isobutène est gazeux dans les conditions ambiantes, ce qui ajoute des exigences de confinement, de compression et de récupération du produit lors de la fermentation. Ces exigences diffèrent de celles associées aux bioproduits liquides tels que l'éthanol ou l'acide lactique. Le soutien public peut réduire le risque des projets, mais les producteurs ont encore besoin d'une économie de procédé améliorée ou de signaux de prix bas carbone plus forts. Global Bioenergies a été placée en procédure de redressement judiciaire en septembre 2025 après avoir échoué à obtenir un financement pour une installation de production planifiée, illustrant la pression financière pesant sur les développeurs de technologies en phase précoce.
Défis de montée en échelle et de fiabilité des procédés
La montée en échelle commerciale nécessite une fermentation stable, une récupération continue du gaz et une qualité de produit constante. La fermentation en phase gazeuse doit récupérer la production gazeuse sans perturber les performances de la culture microbienne. Les installations pilotes peuvent également faire face à des contaminations, des rendements variables et des pertes de purification, qui nécessitent tous des travaux d'ingénierie supplémentaires. Une revue évaluée par les pairs de 2025 sur la production fermentative de butanol a noté que le déploiement industriel à grande échelle restait limité malgré sa longue histoire de développement. Cette voie C4 comparable démontre pourquoi les résultats de laboratoire ne se traduisent pas automatiquement en une exploitation industrielle reproductible. Tant que les premières usines commerciales n'auront pas démontré une production constante, les acheteurs en aval resteront probablement prudents quant à la conclusion d'accords d'approvisionnement à long terme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
les voies à base de sucre dominent, les matières premières issues des déchets s'accélèrentLe bio-isobutène à base de sucre détenait 48,12 % de la part du marché du bio-isobutène en 2026, reflétant sa maturité technique relative. La betterave sucrière, la canne à sucre et les céréales riches en amidon fournissent des matières premières fermentescibles pour les systèmes microbiens par génie génétique. Ces matériaux sont largement utilisés car leurs chaînes de traitement sont déjà établies dans de nombreuses régions productrices. Cristal Union a rapporté une production combinée d'alcool et de bioéthanol de 2 millions d'hectolitres lors de la campagne 2024/25 et prévoyait 2,1 millions d'hectolitres pour la campagne 2025/26. Une telle infrastructure peut soutenir un accès fiable aux matières premières pour les projets en phase précoce. Les voies à base de céréales offrent une disponibilité plus large de matières premières en Amérique du Nord et en Europe centrale, bien que leur économie reste exposée aux cycles des prix des céréales et à la concurrence des usages alimentaires.
Le bio-isobutène à base de déchets agricoles et forestiers devrait se développer à un CAGR de 11,23 % jusqu'en 2032. Cette croissance est liée au traitement des biocarburants avancés pour les matières premières lignocellulosiques dans le cadre de la directive sur les énergies renouvelables III. Les voies basées sur les déchets répondent également aux préoccupations politiques concernant la concurrence alimentation-carburant. La stratégie de bioéconomie de la Commission européenne apporte un soutien politique supplémentaire à la valorisation de la biomasse secondaire et des résidus. Les flux de déchets varient en composition et en disponibilité, ce qui fait du prétraitement et de la gestion de la chaîne d'approvisionnement des considérations importantes. Les producteurs qui sécurisent les résidus, la capacité de stockage et la capacité de conversion peuvent acquérir un avantage concurrentiel. D'autres voies continuent de servir des conditions de matières premières spécialisées où le sucre, les céréales ou les résidus sont disponibles localement.



Par application :
la demande de carburant ancre la production tandis que la croissance des cosmétiques remodèle la composition des revenusLes carburants représentaient 46,06 % du marché du bio-isobutène en 2026. Le bio-isobutène peut servir de précurseur pour l'éther éthyl-tertio-butylique (ETBE) dans l'essence et comme bloc de construction dans les voies de conversion des carburants d'aviation durables (SAF). Global Bioenergies a signé en février 2025 une lettre d'intention avec un grand partenaire industriel pour combiner sa technologie de fermentation avec la technologie de conversion du partenaire pour la production de SAF. La demande de carburant est façonnée par la politique des carburants à faible teneur en carbone et la nécessité de matières premières SAF évolutives. Les additifs pour lubrifiants et le caoutchouc butyle sont également des utilisations finales pertinentes pour la molécule. Une étude de 2025 a montré que l'isobutylène dérivé de l'isobutanol microbien pouvait produire du caoutchouc butyle avec des propriétés comparables aux grades de référence commerciaux, réduisant ainsi une barrière liée aux performances pour les applications de matériaux.
Les ingrédients cosmétiques biosourcés devraient croître à un CAGR de 11,78 % jusqu'en 2032. Le marché du bio-isobutène peut servir ce segment grâce à l'isododécane renouvelable et aux intrants d'esters de spécialité. L'objectif d'ingrédients renouvelables et recyclés de L'Oréal fournit un signal d'approvisionnement pour les intrants pouvant être vérifiés dans les chaînes d'approvisionnement. Les formulateurs font également face à un examen croissant des allégations de contenu renouvelable en Europe. Les applications cosmétiques et pharmaceutiques exigent une haute pureté, mais ces spécifications peuvent soutenir une meilleure tarification que les carburants en vrac. Les adhésifs de spécialité et les emballages pharmaceutiques restent des applications plus petites, et leur potentiel dépend de la capacité des producteurs à fournir des grades fiables et une documentation adéquate. La combinaison globale d'applications associe une forte demande de carburant à des utilisations spécialisées à plus haute valeur ajoutée.
Par secteur d'utilisation finale :
l'automobile en tête, l'aviation prête pour une croissance exceptionnelleL'automobile et le transport détenaient 42,67 % de la part du marché du bio-isobutène en 2026. La demande provient du caoutchouc butyle pour les chambres à air et les joints de pneumatiques, des additifs pour lubrifiants et des composants d'essence. Bridgestone, ENEOS Materials et JGC Holdings ont annoncé une collaboration tripartite en 2025 pour développer du caoutchouc synthétique d'origine végétale pour la production de pneumatiques pilotes d'ici 2028, avec le soutien de l'Organisation japonaise pour le développement des nouvelles énergies et des technologies industrielles. Cela indique que les fabricants de pneumatiques planifient des intrants chimiques C4 renouvelables. ARLANXEO a introduit des grades Keltan Eco certifiés ISCC PLUS en Inde en août 2025, soutenant l'approvisionnement en caoutchouc bio-circulaire basé sur le bilan massique. Les utilisateurs pharmaceutiques, cosmétiques et de soins personnels restent des segments d'utilisation finale plus petits mais peuvent offrir une demande à plus haute valeur ajoutée pour les matériaux certifiés.
L'aviation devrait croître à un CAGR de 12,65 % jusqu'en 2032. ReFuelEU Aviation fixe une exigence de carburant d'aviation synthétique de 1,2 % en 2030, passant à 35 % en 2050, créant un signal réglementaire à long terme pour les voies de carburant synthétique. Le formulaire 10-K 2025 de Gevo a rapporté la poursuite des travaux de conception d'ingénierie pour ATJ-30 chez GevoND et un engagement conditionnel de garantie de prêt du Département de l'énergie. La capacité en isobutanol de la société est pertinente car l'isobutanol est un précurseur dans les chaînes de conversion liées au bio-isobutène. Les compagnies aériennes nécessitent un approvisionnement en carburant fiable et évolutif, ce qui fait de l'efficacité de conversion et du financement des projets des facteurs importants. La demande de l'aviation peut fournir une base pour la production commerciale initiale tout en augmentant également l'importance de la conformité réglementaire, de la comptabilité carbone et des accords d'achat à long terme.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique représentait 38,35 % de la part du marché du bio-isobutène en 2026 et devrait se développer à un CAGR de 11,56 % jusqu'en 2032. La base de fabrication automobile et de pneumatiques de la Chine soutient la demande d'intrants en caoutchouc et en lubrifiants, tandis que les programmes d'innovation nationaux soutiennent la recherche en fermentation. Le programme de mélange d'éthanol E20 de l'Inde élargit l'infrastructure de fermentation pour soutenir les produits chimiques biosourcés à base de C4. ARLANXEO a lancé des grades Keltan Eco certifiés ISCC PLUS en Inde en 2025, établissant une voie commerciale pour les matériaux automobiles certifiés selon le bilan massique. Au Japon, Bridgestone, ENEOS Materials et JGC Holdings poursuivent le développement de caoutchouc synthétique d'origine végétale pour la production de pneumatiques pilotes d'ici 2028, avec le soutien de l'Organisation pour le développement des nouvelles énergies et des technologies industrielles (NEDO). La base de fabrication de cosmétiques de la Corée du Sud crée un canal de demande distinct pour l'isododécane renouvelable et les esters de spécialité. La certification ISCC PLUS devient un facteur de conformité pertinent à mesure que les acheteurs du secteur automobile et des biens de consommation exigent de plus en plus des intrants renouvelables traçables.
Amérique du Nord
L'Amérique du Nord est soutenue par la norme américaine sur les carburants renouvelables et une base intégrée de traitement des carburants et des produits agricoles. La proposition de juin 2025 de l'Agence de protection de l'environnement a fixé les obligations totales en carburants renouvelables à 16,02 % du total des carburants en 2026 et à 16,54 % en 2027. L'Administration américaine d'information sur l'énergie a rapporté que la capacité américaine en carburant d'aviation durable (SAF) avait atteint 30 000 barils par jour et avait plus que doublé d'ici fin 2025. Cette expansion de capacité renforce la demande d'intermédiaires SAF. Gevo a rapporté une production record de 69 millions de gallons d'éthanol à faible teneur en carbone en 2025 et a poursuivi les travaux d'ingénierie alcool-vers-carburant d'aviation (ATJ). Le Département de l'énergie a mis à jour l'outil 45ZCF-GREET en 2025 pour élargir les matières premières et les méthodes de production éligibles aux crédits de carburant propre. L'activité SAF du Canada et la base d'éthanol de canne à sucre du Brésil ajoutent une profondeur régionale, bien que l'opportunité en aval du Brésil reste moins développée.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe est façonnée par la directive sur les énergies renouvelables III, ReFuelEU Aviation et la stratégie de bioéconomie 2025, qui soutiennent collectivement l'utilisation des carburants de transport renouvelables et de la biomasse secondaire. La France dispose d'une infrastructure de fermentation sucrière via Cristal Union et a été un centre de développement pour la technologie du bio-isobutène. L'Allemagne accueille des opérations de caoutchouc et de produits chimiques qui utilisent la certification ISCC PLUS et les méthodes de bilan massique pour introduire des intrants bio-circulaires. Shell et BP ont annulé des projets de biocarburants prévus à Rotterdam en septembre 2025, réduisant le nombre d'options de co-traitement à grande échelle et créant un espace pour des fournisseurs spécialisés. L'Amérique du Sud dispose d'abondantes ressources en canne à sucre et en résidus agricoles, notamment au Brésil et en Argentine, mais la demande en aval est encore en développement. Le Moyen-Orient et l'Afrique restent des marchés en phase précoce, avec la diversification chimique saoudienne et l'activité de politique de bioraffinerie sud-africaine offrant un potentiel à plus long terme. Ces régions nécessitent des structures politiques plus claires et une demande établie avant de pouvoir égaler le rythme actuel de développement en Europe ou en Asie-Pacifique.
Paysage concurrentiel
Concentration du Marché
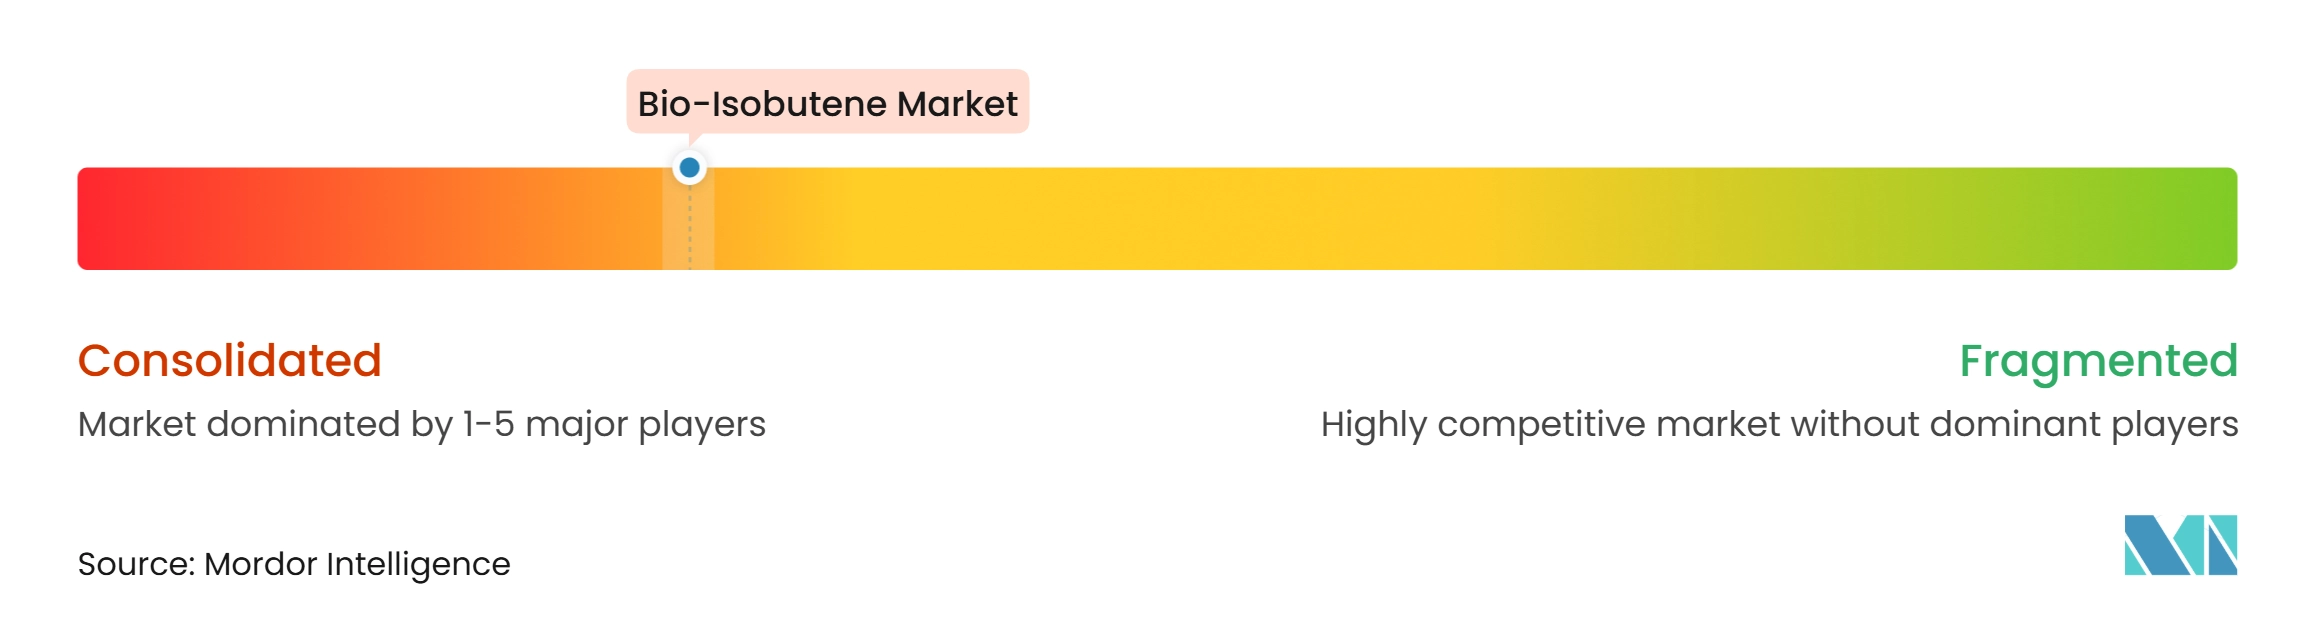
Le marché du bio-isobutène est modérément consolidé. Les développeurs de biotechnologie spécialisés ont assumé une grande partie du risque lié à la recherche en fermentation et à la propriété intellectuelle. Les sociétés chimiques et énergétiques diversifiées participent par le biais d'accords d'achat, de gammes de produits certifiés et de partenariats technologiques. Global Bioenergies a été placée en procédure de redressement judiciaire en septembre 2025 après avoir échoué à obtenir un financement pour une installation planifiée, reflétant l'exposition financière des développeurs purs spécialisés de plus petite taille. La société avait également signé en février 2025 une lettre d'intention pour combiner sa technologie avec le processus de conversion de carburant d'aviation durable (SAF) d'un partenaire, illustrant comment les partenariats sont utilisés pour partager les risques de développement et de conversion.
Une deuxième stratégie consiste à utiliser des actifs de fabrication existants plutôt que des usines dédiées de bio-isobutène. LANXESS et ARLANXEO utilisent des méthodes de bilan massique et la certification de durabilité et de carbone internationale PLUS (ISCC PLUS) pour introduire des matières premières bio-circulaires dans les systèmes de production de caoutchouc et de produits chimiques existants. Le lancement de Keltan Eco par ARLANXEO en Inde en 2025 est un exemple de cette approche atteignant un marché commercial. LANXESS a également rapporté des efforts pour réduire l'empreinte carbone des produits sur son site de Botlek en 2025. Ce modèle peut faire évoluer les allégations de contenu renouvelable tout en utilisant des actifs de production conventionnels. Il place également la certification et la traçabilité des matières premières au cœur de l'acceptation par les clients, car les acheteurs du secteur automobile, des cosmétiques et de la pharmacie exigent de plus en plus une documentation crédible pour les achats à contenu renouvelable.
Le marché du bio-isobutène offre donc aux innovateurs un rôle dans la technologie de production, tandis que les grandes entreprises peuvent soutenir l'accès au marché, la conversion et la certification. Le polyisobutylène de qualité pharmaceutique et les usines intégrées aux matières premières situées près des bioraffineries de sucre ou de céréales restent des domaines où la sécurité d'approvisionnement peut être aussi importante que le coût unitaire. L'Office américain des brevets et des marques a accordé le brevet américain 12 195 415 B2 en janvier 2025 pour un procédé de production d'isobutène renouvelable de haute pureté impliquant la déshydratation, la dimérisation et l'isomérisation squelettique. L'activité continue en matière de brevets indique que l'innovation dans les procédés de production reste active. Les petits développeurs ont besoin de financement et de partenaires opérationnels pour aller au-delà des actifs à l'échelle de démonstration. Le retrait des grandes compagnies pétrolières des projets de biocarburants autonomes à Rotterdam peut réduire le nombre de partenaires potentiels pour certains projets. La structure du marché est par conséquent définie par un développement technologique actif mais une offre à grande échelle éprouvée limitée.
Leaders du secteur du Bio-Isobutène
-
G Bioenergy
-
Gevo
-
INEOS
-
LANXESS
-
CLARIANT
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Bio-Isobutène Entreprises couvertes dans ce rapport
- Arlanxeo Holding B.V.
- BP p.l.c.
- Bridgestone Corporation
- Butamax Advanced Biofuels LLC
- CLARIANT
- Cristal Union
- DuPont
- G Bioenergy
- Gevo
- INEOS
- L’Oréal S.A.
- LANXESS
- LanzaTech
- Shell plc
- Technip Energies N.V.
Développements industriels récents dans Marché du Bio-Isobutène
- Novembre 2025 : La Commission européenne a lancé une nouvelle stratégie de bioéconomie visant à développer les innovations biosourcées utilisant des ressources biologiques, avec un accent explicite sur la valorisation des résidus agricoles et un groupe de déploiement des investissements en bioéconomie prévu. Cela a soutenu la disponibilité des matières premières pour les voies de production de bio-isobutène lignocellulosique.
- Septembre 2025 : Le Tribunal de commerce d'Évry a ouvert une procédure de redressement judiciaire contre Global Bioenergies, une société française de biotechnologie et premier producteur de bio-isobutène par fermentation microbienne en phase gazeuse, après que la société n'a pas réussi à obtenir un financement pour une installation de production commerciale planifiée. Quatre offres de reprise des actifs ont été soumises au tribunal. Cette procédure a retiré le principal producteur pur de bio-isobutène de la participation active au marché.
Périmètre du rapport mondial sur le marché du Bio-Isobutène
Le bio-isobutène (également connu sous le nom d'isobutylène biosourcé ou bio-IBN) est une forme renouvelable de l'isobutène, un hydrocarbure gazeux (une alcène ou oléfine légère) traditionnellement produit à partir de combustibles fossiles tels que le pétrole et le pétrole brut. Contrairement à son homologue d'origine fossile, le bio-isobutène est produit à partir de matières premières biologiques renouvelables, notamment des résidus agricoles, des sucres et d'autres sources de biomasse, par des procédés de conversion biologiques ou chimiques.
Le marché du bio-isobutène est segmenté par type de produit, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en bio-isobutène à base de sucre, bio-isobutène à base de céréales, bio-isobutène à base de déchets agricoles et forestiers, et autres types de produits. Par application, le marché est segmenté en carburant, ingrédients cosmétiques biosourcés, additifs pour lubrifiants, caoutchouc butyle et élastomères, et autres applications. Par secteur d'utilisation finale, le marché est segmenté en automobile et transport, aviation, pharmaceutique, cosmétiques et soins personnels, et autres secteurs d'utilisation finale. Le rapport couvre également les tailles et prévisions du marché du bio-isobutène dans 15 pays des principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Bio-Isobutène à base de sucre |
| Bio-Isobutène à base de céréales |
| Bio-Isobutène à base de déchets agricoles et forestiers |
| Autres types de produits |
| Carburant |
| Ingrédients cosmétiques biosourcés |
| Additifs pour lubrifiants |
| Caoutchouc butyle et élastomères |
| Autres applications |
| Automobile et transport |
| Aviation |
| Pharmaceutique |
| Cosmétiques et soins personnels |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Bio-Isobutène à base de sucre | |
| Bio-Isobutène à base de céréales | ||
| Bio-Isobutène à base de déchets agricoles et forestiers | ||
| Autres types de produits | ||
| Par application | Carburant | |
| Ingrédients cosmétiques biosourcés | ||
| Additifs pour lubrifiants | ||
| Caoutchouc butyle et élastomères | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Automobile et transport | |
| Aviation | ||
| Pharmaceutique | ||
| Cosmétiques et soins personnels | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché du Bio-Isobutène ?
La taille du marché du Bio-Isobutène était évaluée à 107,46 millions USD en 2026 et devrait croître de 117,87 millions USD en 2027 à 186,66 millions USD d'ici 2032, à un CAGR de 9,68 % durant la période de prévision (2027-2032).
Quelle application connaît la croissance la plus rapide ?
Les ingrédients cosmétiques biosourcés sont l'application à la croissance la plus rapide, avec un CAGR prévu de 11,78 % jusqu'en 2032.
Quelle région est en tête de la demande de bio-isobutène ?
L'Asie-Pacifique est en tête avec une part de 38,35 % en 2026 et est également la région à la croissance la plus rapide avec un CAGR de 11,56 % jusqu'en 2032.
Quel est le principal obstacle à l'adoption commerciale ?
Les coûts de production et la montée en échelle fiable restent les principaux obstacles car la production biosourcée n'a pas encore atteint la compétitivité en termes de coûts par rapport à la voie fossile.