
Tamaño y Participación del Mercado de Bio-Isobuteno
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
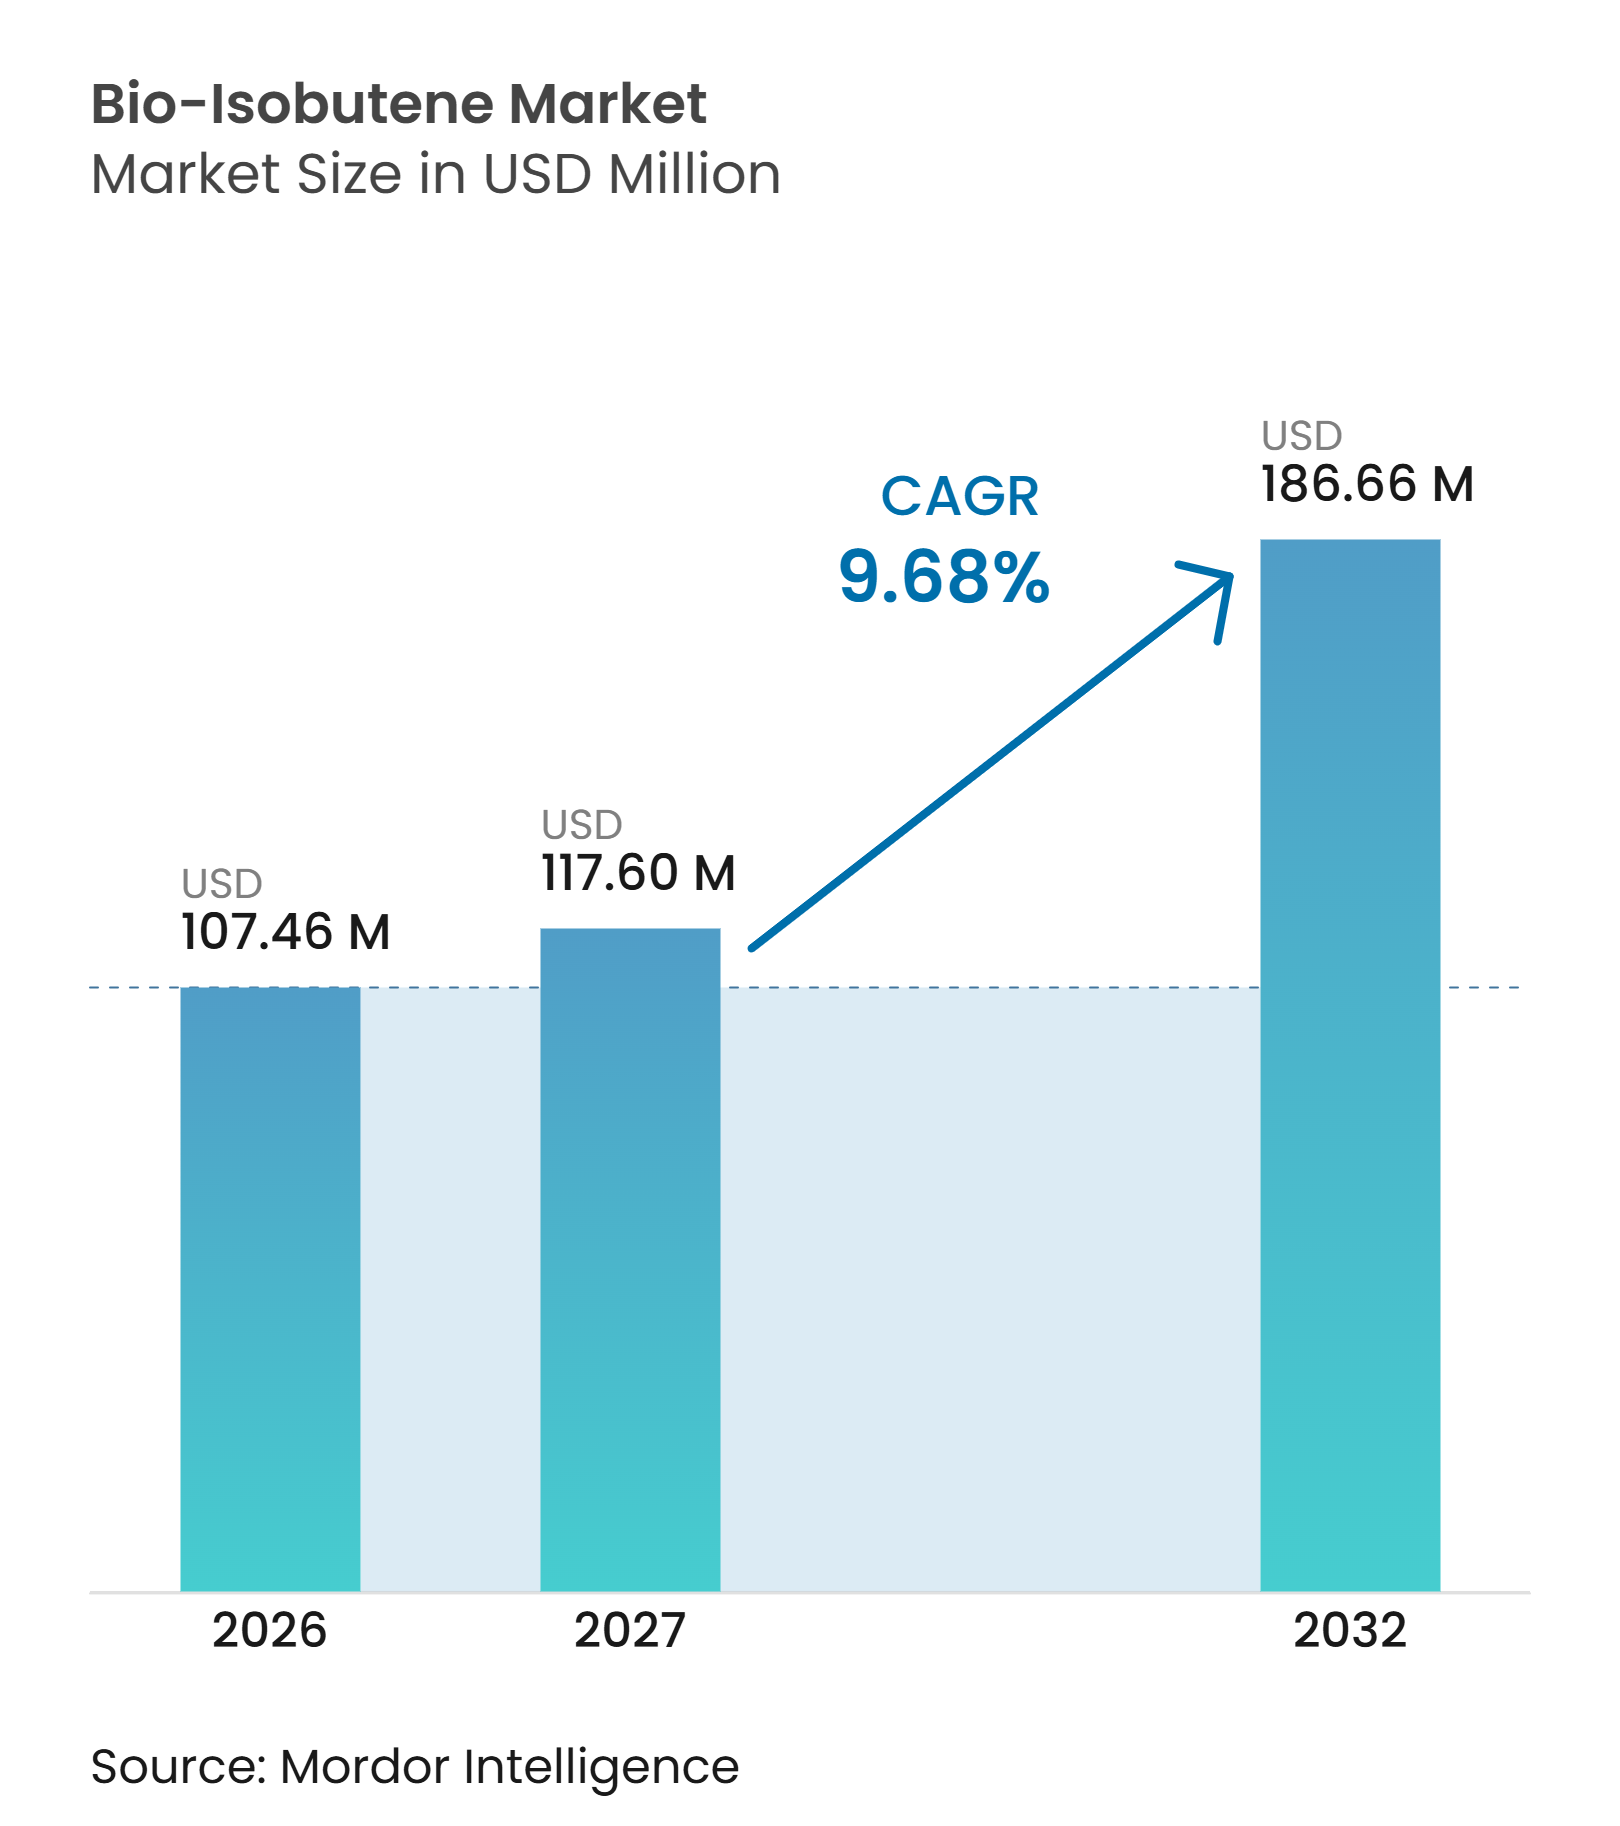
| Tamaño del Mercado (2027) | 117.60 Millones de dólares |
| Tamaño del Mercado (2032) | 186.66 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 9.68 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bio-Isobuteno por Mordor Intelligence
El tamaño del mercado de bio-isobuteno fue valorado en 107,46 millones de USD en 2026 y se estima que crecerá desde 117,87 millones de USD en 2027 hasta 186,66 millones de USD en 2032, a una CAGR del 9,68% durante el período de pronóstico (2027-2032). El mercado de bio-isobuteno está respaldado por regulaciones de combustibles y productos químicos que favorecen rutas de producción con menor contenido de carbono, particularmente en Europa y los Estados Unidos. Los mandatos de transporte renovable impulsan la demanda de bio-isobuteno como combustible de aviación sostenible y componente de mezcla de gasolina, mientras que los requisitos de contenido renovable crean demanda adicional para ingredientes especializados. Los avances en fermentación están mejorando el rendimiento de la producción, y los residuos agrícolas pueden ampliar la base de materias primas más allá del azúcar y el grano. El mercado de bio-isobuteno también sirve a múltiples usos finales, incluidos combustible, caucho, aditivos lubricantes y cosméticos, reduciendo la dependencia de un único grupo de clientes. Sin embargo, el costo de producción y la escalabilidad confiable siguen siendo desafíos críticos, ya que el isobuteno de origen fósil mantiene una ventaja establecida en costos e infraestructura.
Conclusiones Clave del Informe
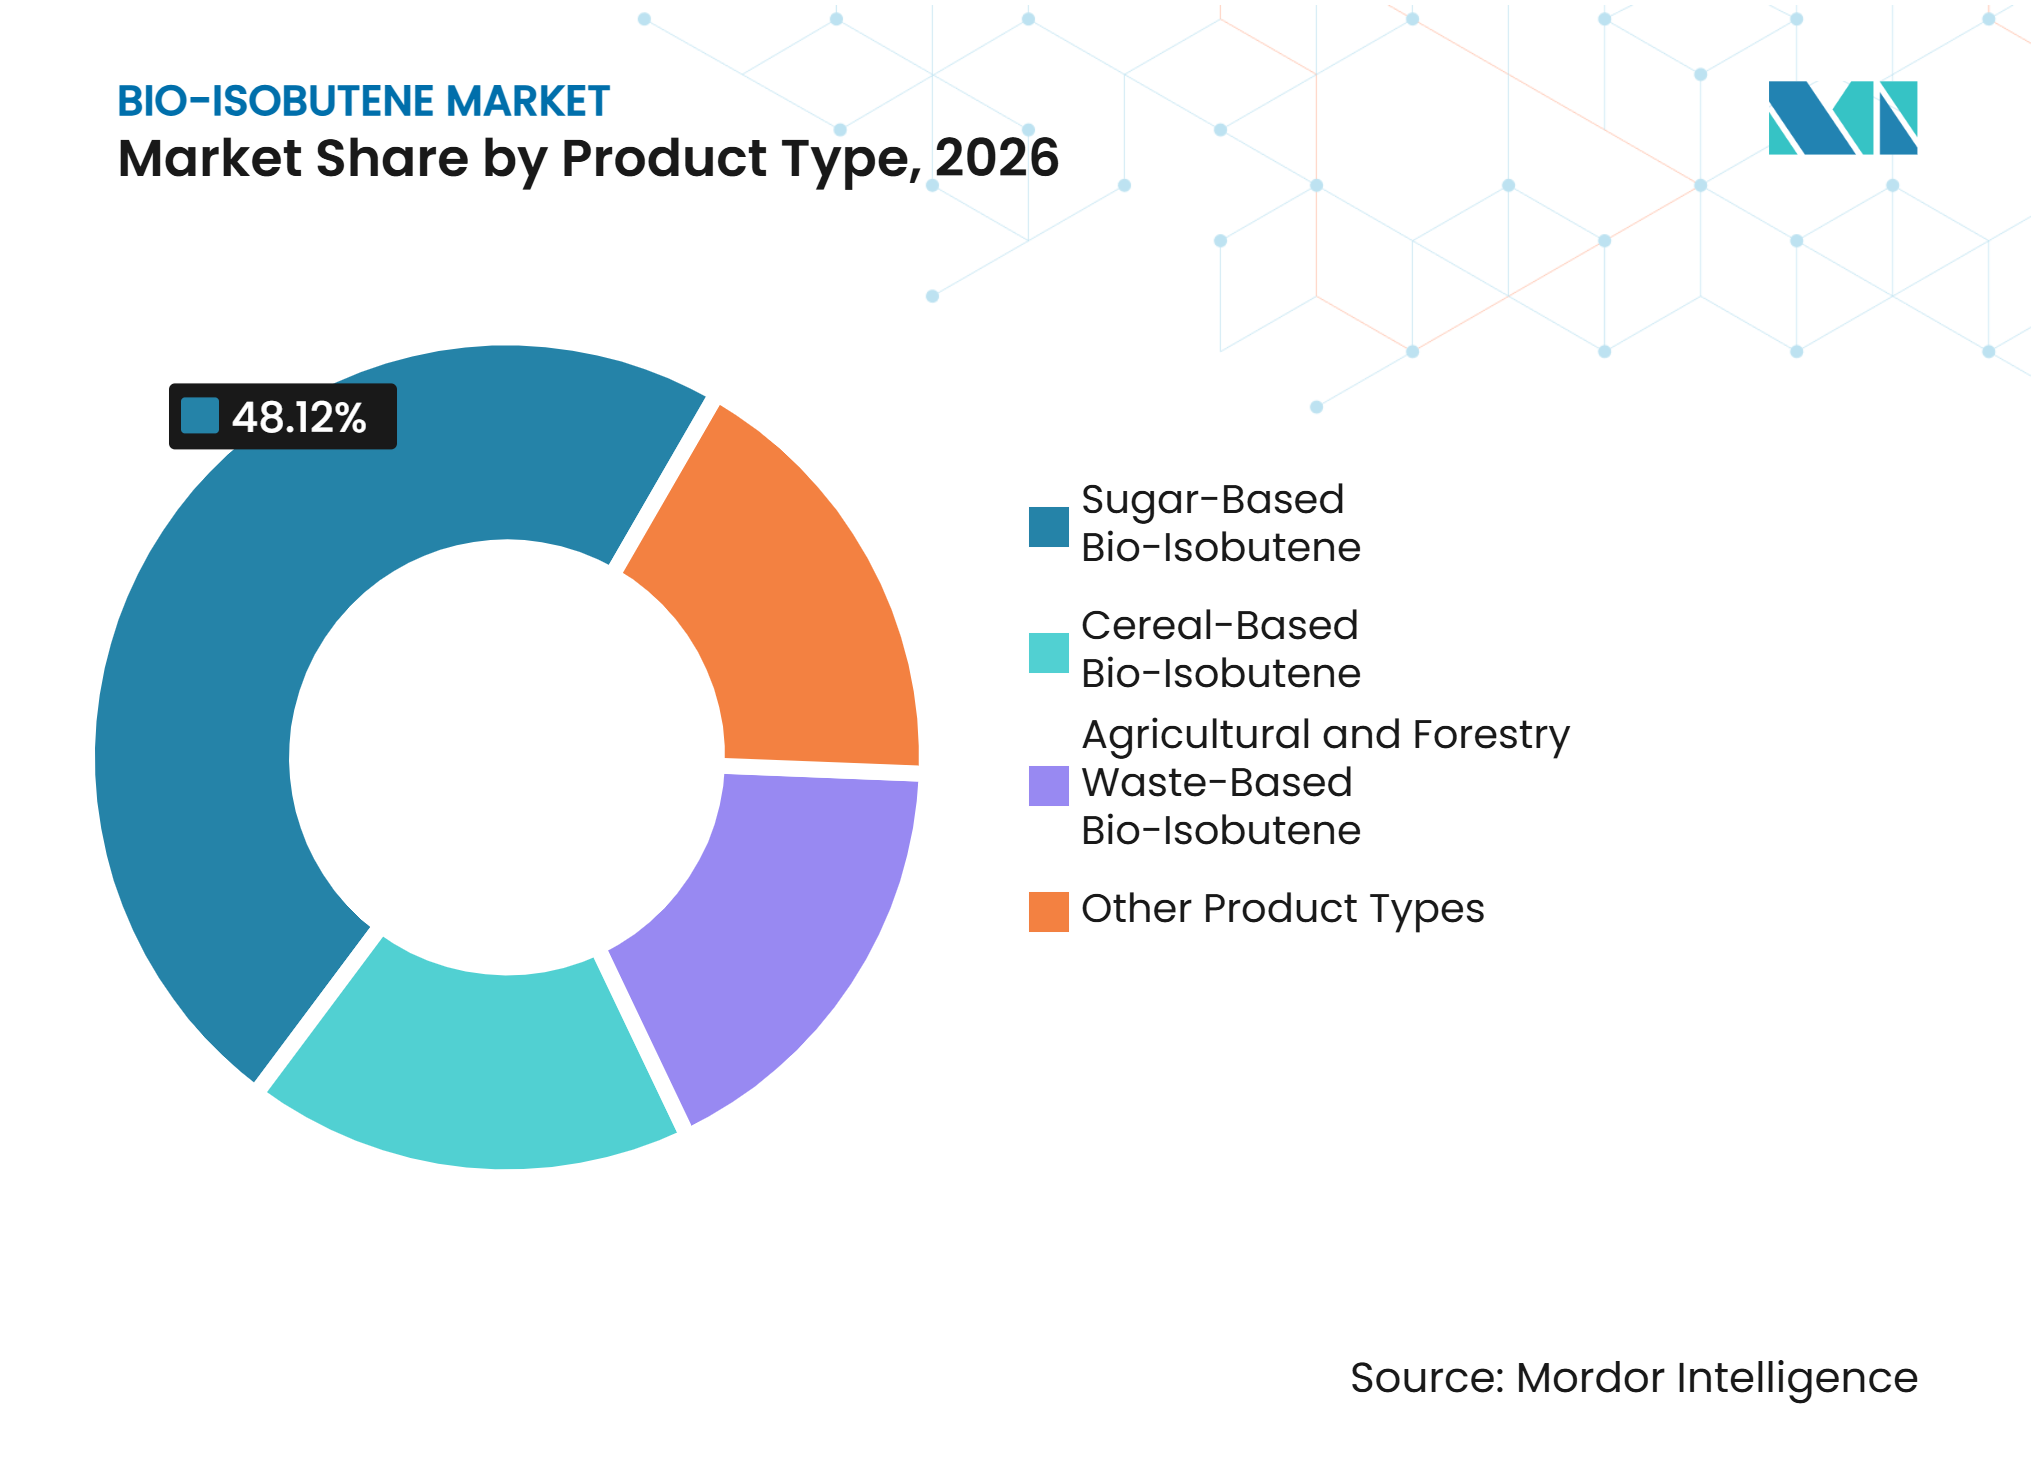
- Por tipo de producto, el bio-isobuteno a base de azúcar representó el 48,12% de la participación del mercado de bio-isobuteno en 2026, mientras que se proyecta que el bio-isobuteno a base de residuos agrícolas y forestales crezca a una CAGR del 11,23% hasta 2032.
- Por aplicación, el combustible representó el 46,06% del tamaño del mercado de bio-isobuteno en 2026, mientras que se proyecta que los ingredientes cosméticos de base biológica crezcan a una CAGR del 11,78% hasta 2032.
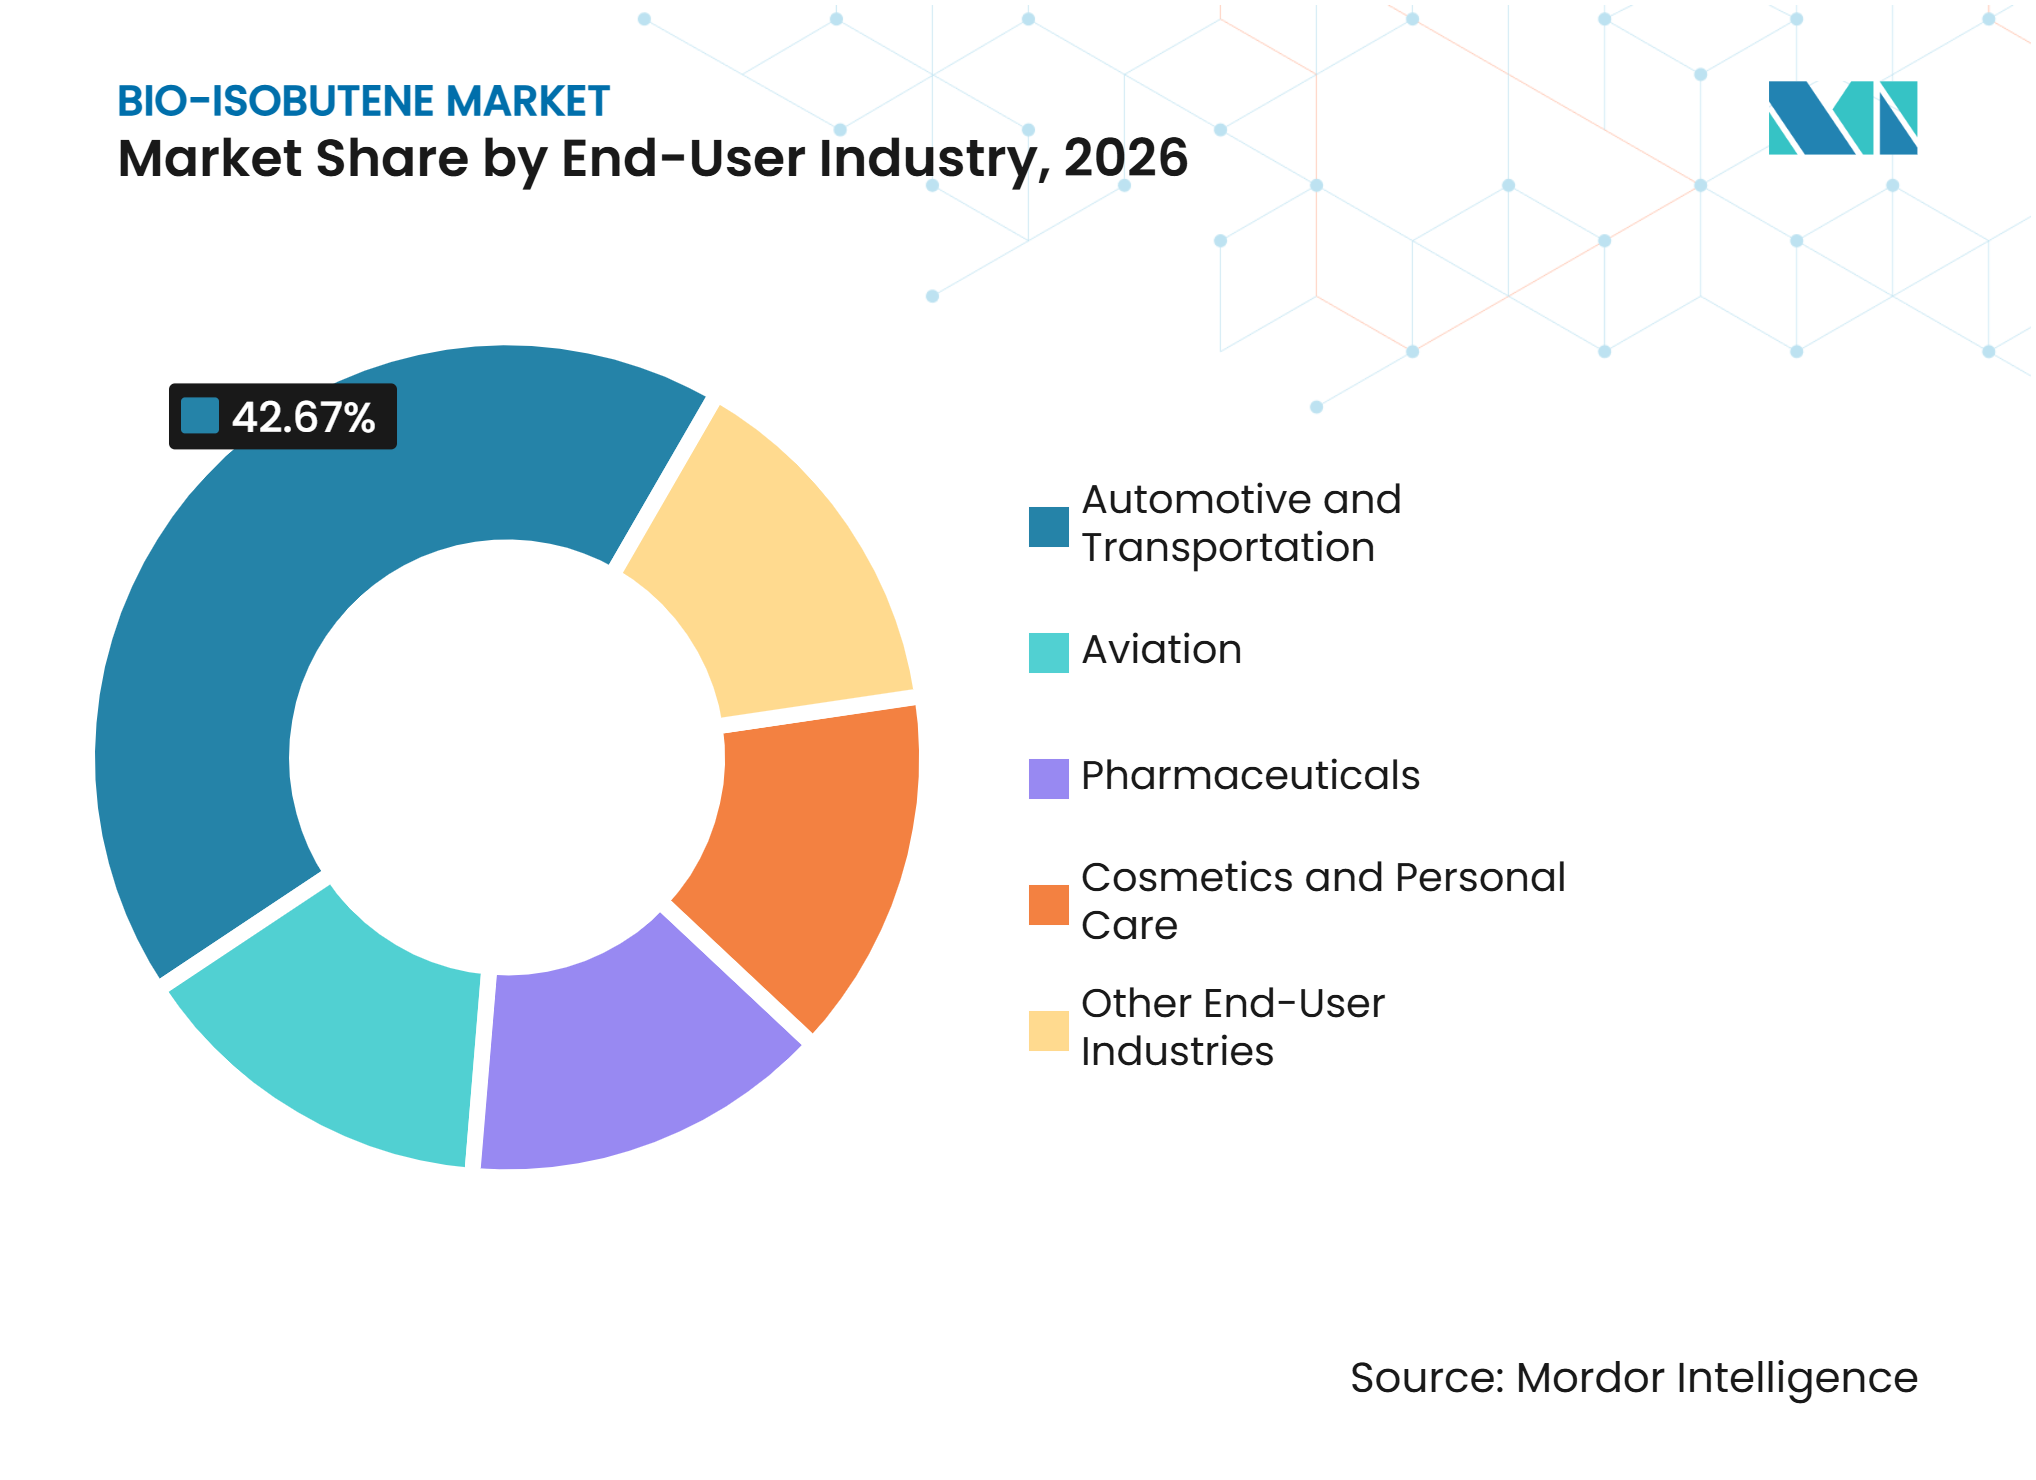
- Por industria de usuario final, el sector automotriz y de transporte representó el 42,67% de la participación del mercado de bio-isobuteno en 2026, mientras que se proyecta que la aviación crezca a una CAGR del 12,65% hasta 2032.
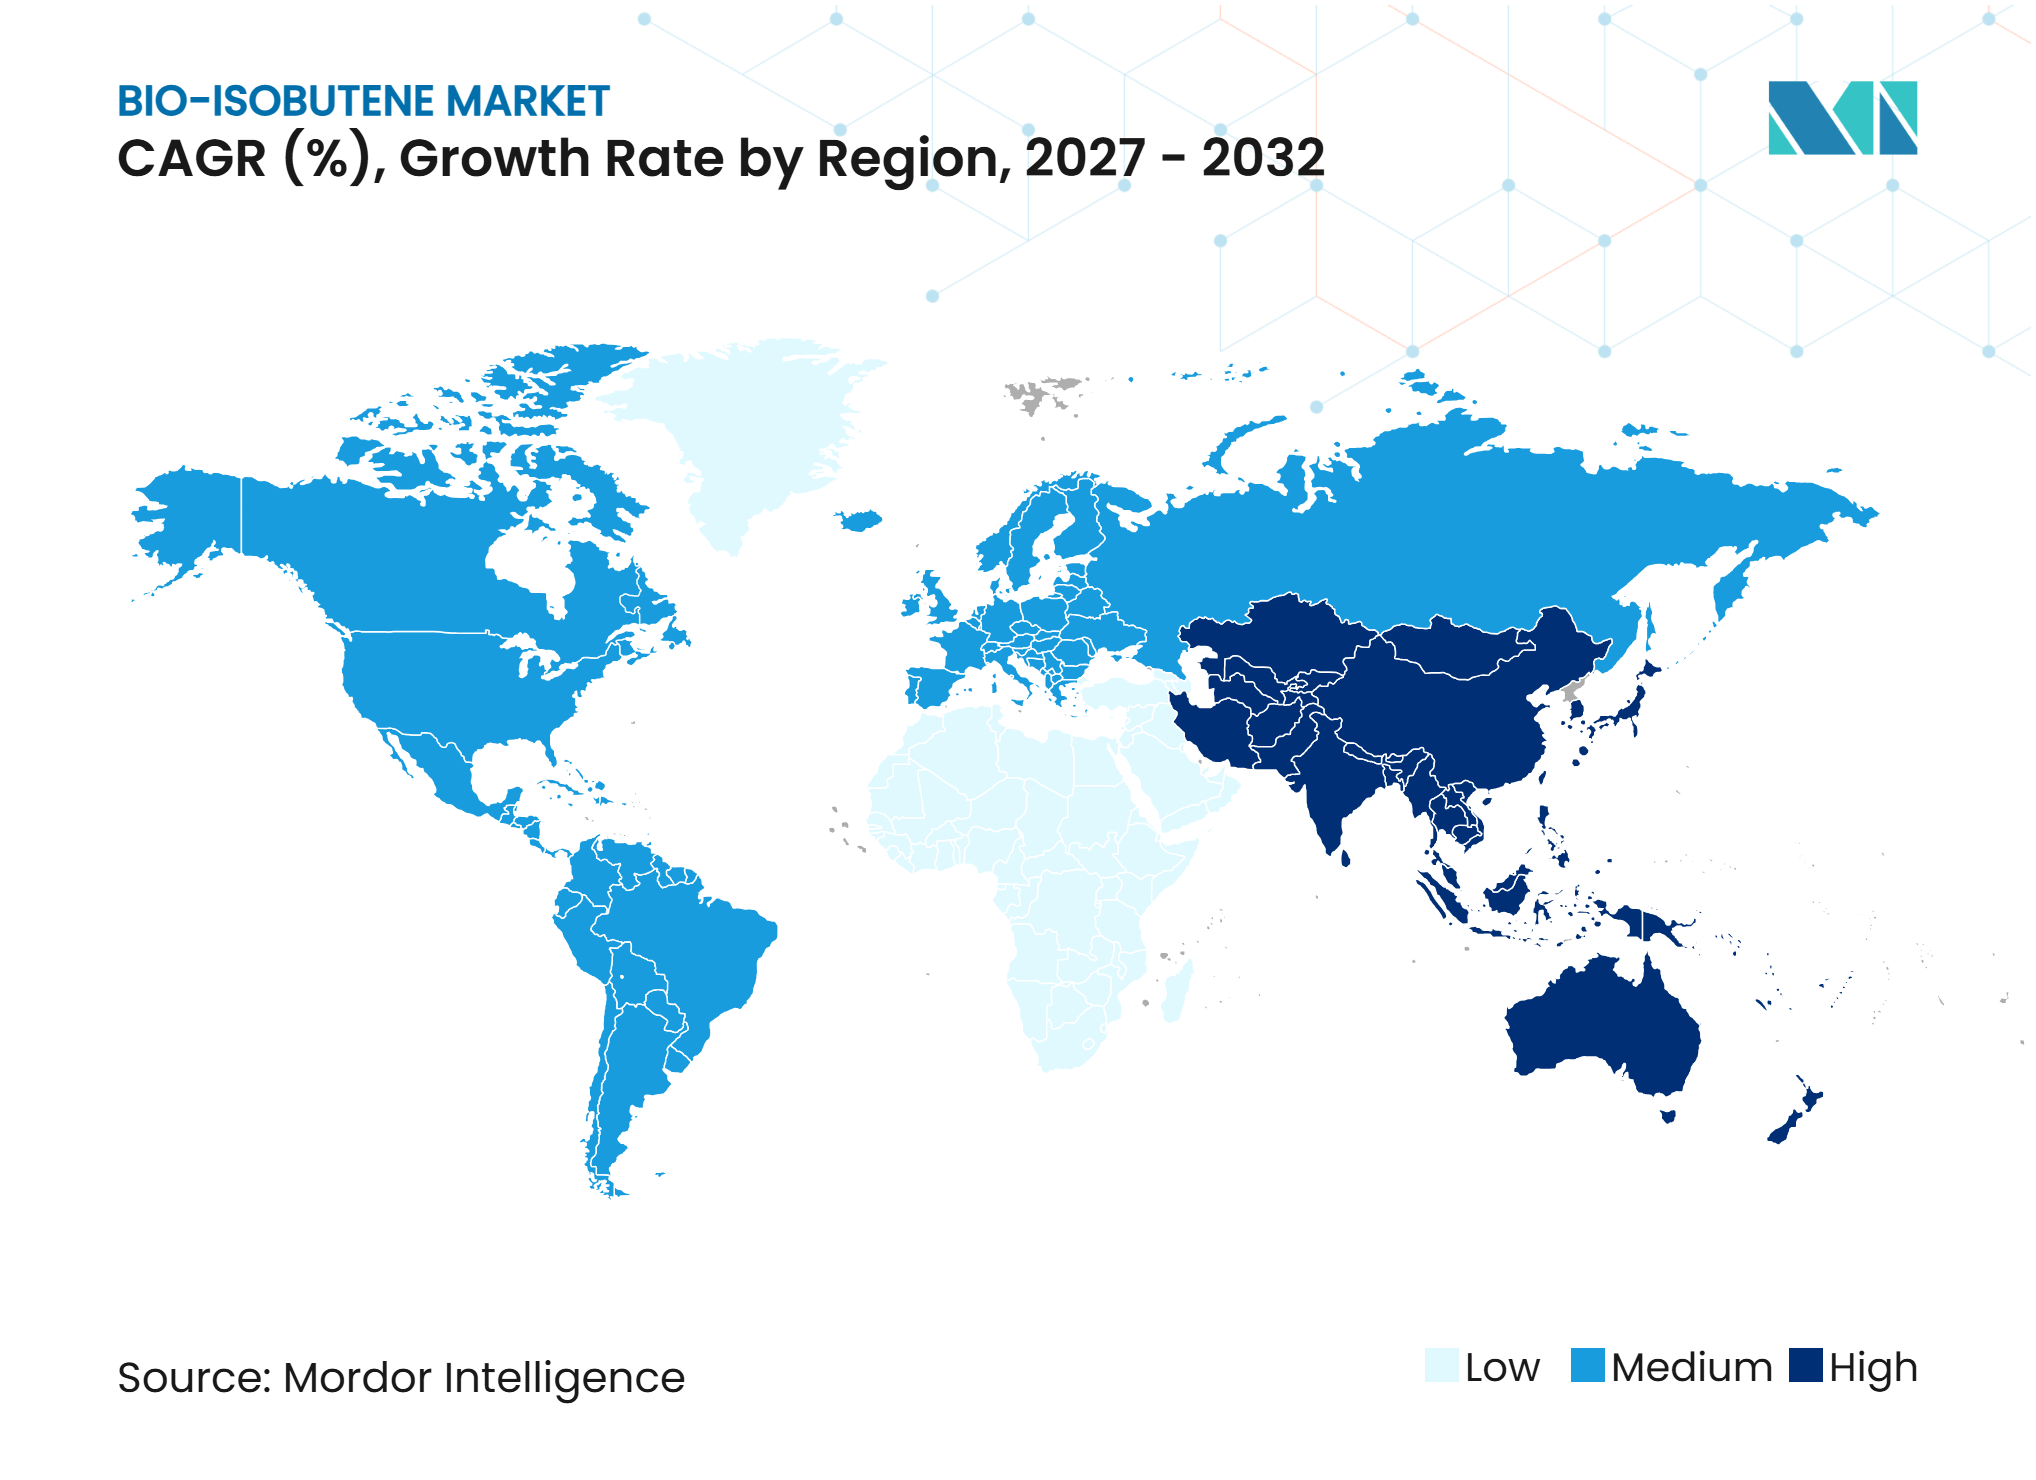
- Por geografía, Asia-Pacífico representó el 38,35% de la participación del mercado de bio-isobuteno en 2026 y se proyecta que crezca a una CAGR del 11,56% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Políticas de Descarbonización para Combustibles y Productos Químicos Renovables | +2.8% | Global, con efecto a corto plazo concentrado en la UE y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Ingredientes Cosméticos de Base Biológica | +1.9% | Núcleo en Asia-Pacífico, con expansión hacia Europa Occidental | Mediano plazo (2-4 años) |
| Avances en Biotecnología en Fermentación Microbiana de Ingeniería | +1.5% | Global, con intensidad de I+D en la UE y América del Norte | Largo plazo (≥ 4 años) |
| Disponibilidad de Residuos Agrícolas y Forestales | +1.2% | UE, América del Sur y Asia-Pacífico | Mediano plazo (2-4 años) |
| Integración con Activos Químicos Intermedios Existentes | +1.0% | Global, liderado por clústeres petroquímicos de la UE y biorrefinerías de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Políticas de Descarbonización para Combustibles y Productos Químicos Renovables
El mercado de bio-isobuteno se beneficia de políticas que vinculan la demanda de transporte y productos químicos con insumos renovables. La Directiva de Energías Renovables III exige que los Estados Miembros alcancen una participación del 29% de energía renovable en el transporte para 2030 y establece un objetivo del 5,5% para biocombustibles avanzados y combustibles renovables de origen no biológico. La directiva reconoce las materias primas avanzadas y apoya su uso en la descarbonización del transporte, haciendo más atractivas las rutas basadas en residuos. En los Estados Unidos, la Agencia de Protección Ambiental propuso estándares de combustibles renovables para 2026 y 2027, incluidos requisitos de cantidad de biocombustibles avanzados que aumentarán en 2027. El crédito de producción de combustibles limpios 45Z valora la intensidad de carbono de una ruta de producción en lugar de la cantidad únicamente. Estas medidas favorecen a los productores que pueden dirigir el suministro hacia combustibles o productos químicos en función del valor de cumplimiento disponible en cada salida.
Demanda de Ingredientes Cosméticos de Base Biológica
Los cosméticos ofrecen una ruta de mayor valor para el mercado de bio-isobuteno que muchas aplicaciones de combustible. L'Oréal ha establecido un objetivo de obtener más del 75% de sus ingredientes de formulación de fuentes renovables o recicladas para 2030, frente al 66% en 2025. El bio-isobuteno puede convertirse en isododecano, que se utiliza como disolvente y formador de película en maquillaje de larga duración, lo que ofrece a los formuladores una forma directa de sustituir un insumo renovable por un ingrediente petroquímico. Evonik, Abolis Biotechnologies y L'Oréal formaron una colaboración en 2025 para desarrollar ingredientes especializados de origen biológico, lo que refleja la inversión continua en insumos de formulación basados en biotecnología. La producción de grado cosmético requiere una purificación más exigente, pero puede mejorar el valor del producto y reducir la dependencia de los productores en la economía de la mezcla de combustibles.
Avances en Biotecnología en Fermentación Microbiana de Ingeniería
Los sistemas microbianos de ingeniería siguen siendo fundamentales para el desarrollo comercial del bio-isobuteno. Un estudio de 2025 informó que cultivos de Synechocystis de ingeniería inmovilizados en perlas de alcohol polivinílico-alginato de sodio mantuvieron la producción durante casi un mes y lograron rendimientos entre un 60% y un 80% superiores a los de los cultivos en suspensión. Una investigación separada encontró que la ingeniería enzimática guiada por estructura mejoró la producción de isobuteno in vivo en 4 veces en Synechocystis sp. PCC 6803[1]. Estos resultados abordan el rendimiento de producción, que afecta directamente al costo de la producción basada en fermentación. La producción fotosintética también puede utilizar dióxido de carbono y luz solar en lugar de azúcares fermentables. Si esta ruta alcanza fiabilidad comercial, podría reducir la exposición a la volatilidad del precio del azúcar y ampliar las opciones de materias primas a largo plazo.
Disponibilidad de Residuos Agrícolas y Forestales
Los residuos agrícolas y forestales pueden apoyar una producción con menor contenido de carbono evitando al mismo tiempo la competencia directa con los usos alimentarios. La Estrategia de Bioeconomía de la Comisión Europea de 2025 destaca la biomasa secundaria, incluidos los residuos agrícolas, subproductos y residuos orgánicos, y propone un grupo de despliegue de inversiones para la innovación de base biológica. El Centro Común de Investigación informó que más del 60% de la biomasa agrícola de la UE se utiliza como alimento para animales, lo que hace importante la gestión de los flujos de biomasa restantes para futuras aplicaciones de base biológica. El proyecto OPTISOCHEM demostró una cadena de paja de trigo a bio-isobuteno para la producción de derivados de poliisobutileno utilizados en lubricantes y adhesivos. Sin embargo, el suministro de residuos es estacional, mientras que las plantas de fermentación requieren un insumo constante a lo largo del año. La capacidad de almacenamiento y pretratamiento puede ser, por tanto, una parte importante de un sistema de suministro fiable.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Desarrollo y Producción | -2.5% | Global | Mediano plazo (2-4 años) |
| Desafíos de Escalabilidad y Fiabilidad del Proceso | -1.9% | Global, particularmente UE y América del Norte | Largo plazo (≥ 4 años) |
| Variabilidad de la Calidad de las Materias Primas y Disponibilidad Estacional | -1.3% | Principalmente UE, América del Sur y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Desarrollo y Producción
Los altos costos de desarrollo y producción han seguido restringiendo el mercado de bio-isobuteno, particularmente en aplicaciones sensibles al precio. Una evaluación de 2025 del Journal of Cleaner Production encontró que la ruta de producción de base biológica no era competitiva en costos con la producción de base fósil bajo las condiciones modeladas de energía y costos de capital, incluso a una capacidad de 358.000 toneladas por año[2]. El isobuteno es gaseoso en condiciones ambientales, lo que añade requisitos de contención, compresión y recuperación del producto durante la fermentación. Estos requisitos difieren de los asociados con bioproductos líquidos como el etanol o el ácido láctico. El apoyo público puede reducir el riesgo del proyecto, pero los productores aún requieren una mejora en la economía del proceso o señales de precio de bajo carbono más sólidas. Global Bioenergies entró en procedimientos de administración judicial en septiembre de 2025 tras no conseguir financiación para una instalación de producción planificada, lo que ilustra la presión financiera que enfrentan los desarrolladores de tecnología en etapa temprana.
Desafíos de Escalabilidad y Fiabilidad del Proceso
La escalabilidad comercial requiere una fermentación estable, recuperación continua de gas y calidad constante del producto. La fermentación en fase gaseosa debe recuperar la producción gaseosa sin interrumpir el rendimiento del cultivo microbiano. Las instalaciones piloto también pueden enfrentar contaminación, rendimientos variables y pérdidas de purificación, todo lo cual requiere trabajo de ingeniería adicional. Una revisión revisada por pares de 2025 sobre la producción fermentativa de butanol señaló que el despliegue industrial generalizado seguía siendo limitado a pesar de su larga historia de desarrollo. Esta vía C4 comparable demuestra por qué los resultados de laboratorio no se traducen automáticamente en operaciones industriales repetibles. Hasta que las primeras plantas comerciales demuestren una producción constante, es probable que los compradores intermedios sigan siendo cautelosos a la hora de celebrar acuerdos de suministro a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Rutas a Base de Azúcar Lideran, las Materias Primas de Residuos se AceleranEl bio-isobuteno a base de azúcar representó el 48,12% de la participación del mercado de bio-isobuteno en 2026, lo que refleja su relativa madurez técnica. La remolacha azucarera, la caña de azúcar y los cereales ricos en almidón proporcionan materias primas fermentables para sistemas microbianos de ingeniería. Estos materiales se utilizan ampliamente porque sus cadenas de procesamiento ya están establecidas en muchas regiones productoras. Cristal Union informó una producción combinada de alcohol y bioetanol de 2 millones de hectolitros en la campaña 2024/25 y planificó 2,1 millones de hectolitros para la campaña 2025/26. Dicha infraestructura puede apoyar un acceso fiable a las materias primas para proyectos en etapa temprana. Las rutas a base de cereales ofrecen una mayor disponibilidad de materias primas en América del Norte y Europa Central, aunque su economía sigue expuesta a los ciclos de precios de los granos y a la competencia con los usos alimentarios.
Se espera que el bio-isobuteno a base de residuos agrícolas y forestales se expanda a una CAGR del 11,23% hasta 2032. Este crecimiento está vinculado al tratamiento de biocombustibles avanzados para materias primas lignocelulósicas bajo la Directiva de Energías Renovables III. Las rutas basadas en residuos también abordan las preocupaciones políticas en torno a la competencia entre alimentos y combustibles. La Estrategia de Bioeconomía de la Comisión Europea proporciona apoyo político adicional para la valorización de la biomasa secundaria y los residuos. Los flujos de residuos varían en composición y disponibilidad, lo que hace que el pretratamiento y la gestión de la cadena de suministro sean consideraciones importantes. Los productores que aseguren residuos, capacidad de almacenamiento y capacidad de conversión pueden obtener una ventaja competitiva. Otras rutas continúan sirviendo a condiciones especializadas de materias primas donde el azúcar, los cereales o los residuos están disponibles localmente.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Demanda de Combustible Ancla la Producción Mientras el Crecimiento de los Cosméticos Remodela la Combinación de IngresosEl combustible representó el 46,06% del mercado de bio-isobuteno en 2026. El bio-isobuteno puede servir como precursor del éter etil tert-butílico (ETBE) en gasolina y como bloque de construcción en las rutas de conversión de combustible de aviación sostenible (SAF). Global Bioenergies firmó en febrero de 2025 una carta de intención con un gran socio industrial para combinar su tecnología de fermentación con la tecnología de conversión del socio para la producción de SAF. La demanda de combustible está determinada por la política de combustibles de bajo carbono y la necesidad de materias primas escalables para SAF. Los aditivos lubricantes y el caucho butílico también son usos finales relevantes para la molécula. Un estudio de 2025 encontró que el isobutileno derivado del isobutanol microbiano podría producir caucho butílico con propiedades comparables a los grados de referencia comerciales, reduciendo una barrera relacionada con el rendimiento para las aplicaciones de materiales.
Se proyecta que los ingredientes cosméticos de base biológica crezcan a una CAGR del 11,78% hasta 2032. El mercado de bio-isobuteno puede servir a este segmento a través del isododecano renovable y los insumos de ésteres especializados. El objetivo de ingredientes renovables y reciclados de L'Oréal proporciona una señal de adquisición para insumos que pueden verificarse a través de las cadenas de suministro. Los formuladores también enfrentan un escrutinio creciente de las declaraciones de contenido renovable en Europa. Las aplicaciones cosméticas y farmacéuticas requieren alta pureza, pero estas especificaciones pueden apoyar mejores precios que el combustible a granel. Los adhesivos especializados y el embalaje farmacéutico siguen siendo aplicaciones más pequeñas, y su potencial depende de la capacidad de los productores para entregar grados y documentación fiables. La combinación general de aplicaciones combina la alta demanda de combustible con usos especializados de mayor valor.
Por Industria de Usuario Final:
El Sector Automotriz Lidera, la Aviación Preparada para un Crecimiento ExcepcionalEl sector automotriz y de transporte representó el 42,67% de la participación del mercado de bio-isobuteno en 2026. La demanda proviene del caucho butílico para revestimientos interiores de neumáticos y sellos, aditivos lubricantes y componentes de gasolina. Bridgestone, ENEOS Materials y JGC Holdings anunciaron una colaboración tripartita en 2025 para desarrollar caucho sintético de origen vegetal para la producción piloto de neumáticos para 2028, con el apoyo de la Organización de Desarrollo de Nuevas Energías y Tecnología Industrial de Japón. Esto indica que los fabricantes de neumáticos están planificando insumos de productos químicos C4 renovables. ARLANXEO introdujo grados Keltan Eco con certificación ISCC PLUS en India en agosto de 2025, apoyando el suministro de caucho bio-circular basado en balance de masa. Los usuarios farmacéuticos, cosméticos y de cuidado personal siguen siendo segmentos de usuarios finales más pequeños, pero pueden ofrecer una demanda de mayor valor para materiales certificados.
Se prevé que la aviación crezca a una CAGR del 12,65% hasta 2032. ReFuelEU Aviation establece un requisito de combustible de aviación sintético del 1,2% en 2030, que aumenta al 35% en 2050, creando una señal regulatoria a largo plazo para las rutas de combustible sintético. El Formulario 10-K de Gevo de 2025 informó sobre el trabajo continuo de diseño de ingeniería para ATJ-30 en GevoND y un compromiso condicional de garantía de préstamo del Departamento de Energía. La capacidad de isobutanol de la empresa es relevante porque el isobutanol es un precursor en las cadenas de conversión relacionadas con el bio-isobuteno. Las aerolíneas requieren un suministro de combustible fiable y escalable, lo que hace que la eficiencia de conversión y la financiación de proyectos sean factores importantes. La demanda de aviación puede proporcionar un ancla para la producción comercial temprana, al tiempo que aumenta la importancia del cumplimiento normativo, la contabilidad de carbono y los acuerdos de compra a largo plazo.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 38,35% de la participación del mercado de bio-isobuteno en 2026 y se proyecta que se expanda a una CAGR del 11,56% hasta 2032. La base de fabricación automotriz y de neumáticos de China apoya la demanda de insumos de caucho y lubricantes, mientras que los programas de innovación nacionales apoyan la investigación en fermentación. El programa de mezcla de etanol E20 de India amplía la infraestructura de fermentación para apoyar los productos bioquímicos de base C4. ARLANXEO lanzó grados Keltan Eco con certificación ISCC PLUS en India en 2025, estableciendo una ruta comercial para materiales automotrices con certificación de balance de masa. En Japón, Bridgestone, ENEOS Materials y JGC Holdings están desarrollando caucho sintético de origen vegetal para la producción piloto de neumáticos para 2028, con el apoyo de la Organización de Desarrollo de Nuevas Energías y Tecnología Industrial (NEDO). La base de fabricación de cosméticos de Corea del Sur crea un canal de demanda separado para el isododecano renovable y los ésteres especializados. La certificación ISCC PLUS se está convirtiendo en un factor de cumplimiento relevante a medida que los compradores de automóviles y bienes de consumo exigen cada vez más insumos renovables trazables.
América del Norte
América del Norte está respaldada por el Estándar de Combustibles Renovables de EE. UU. y una base integrada de procesamiento de combustibles y productos agrícolas. La propuesta de la Agencia de Protección Ambiental de junio de 2025 estableció las obligaciones totales de combustibles renovables en el 16,02% del combustible total en 2026 y el 16,54% en 2027. La Administración de Información Energética de EE. UU. informó que la capacidad de combustible de aviación sostenible (SAF) de EE. UU. alcanzó los 30.000 barriles por día y se más que duplicó a finales de 2025. Esta expansión de capacidad fortalece la demanda de intermediarios de SAF. Gevo informó una producción récord de 69 millones de galones de etanol de bajo carbono en 2025 y continuó el trabajo de ingeniería de alcohol a combustible de aviación (ATJ). El Departamento de Energía actualizó la herramienta 45ZCF-GREET en 2025 para ampliar las materias primas y los métodos de producción elegibles para los créditos de combustibles limpios. La actividad de SAF de Canadá y la base de etanol de caña de azúcar de Brasil añaden profundidad regional, aunque la oportunidad intermedia de Brasil sigue siendo menos desarrollada.
Europa, América del Sur y Oriente Medio y África
Europa está determinada por la Directiva de Energías Renovables III, ReFuelEU Aviation y la Estrategia de Bioeconomía de 2025, que en conjunto apoyan el uso de combustibles de transporte renovables y biomasa secundaria. Francia cuenta con infraestructura de fermentación de azúcar a través de Cristal Union y ha sido un centro de desarrollo para la tecnología de bio-isobuteno. Alemania alberga operaciones de caucho y productos químicos que utilizan la certificación ISCC PLUS y métodos de balance de masa para introducir insumos bio-circulares. Shell y BP cancelaron proyectos planificados de biocombustibles en Róterdam en septiembre de 2025, reduciendo el número de opciones de coprocesamiento a gran escala y creando espacio para proveedores especializados. América del Sur cuenta con abundante caña de azúcar y residuos agrícolas, particularmente en Brasil y Argentina, pero la demanda intermedia aún está emergiendo. Oriente Medio y África siguen siendo mercados en etapa temprana, con la diversificación química de Arabia Saudita y la actividad de política de biorrefinerías de Sudáfrica ofreciendo potencial a más largo plazo. Estas regiones requieren estructuras políticas más claras y una demanda establecida antes de poder igualar el ritmo actual de desarrollo en Europa o Asia-Pacífico.
Panorama Competitivo
Concentración del Mercado
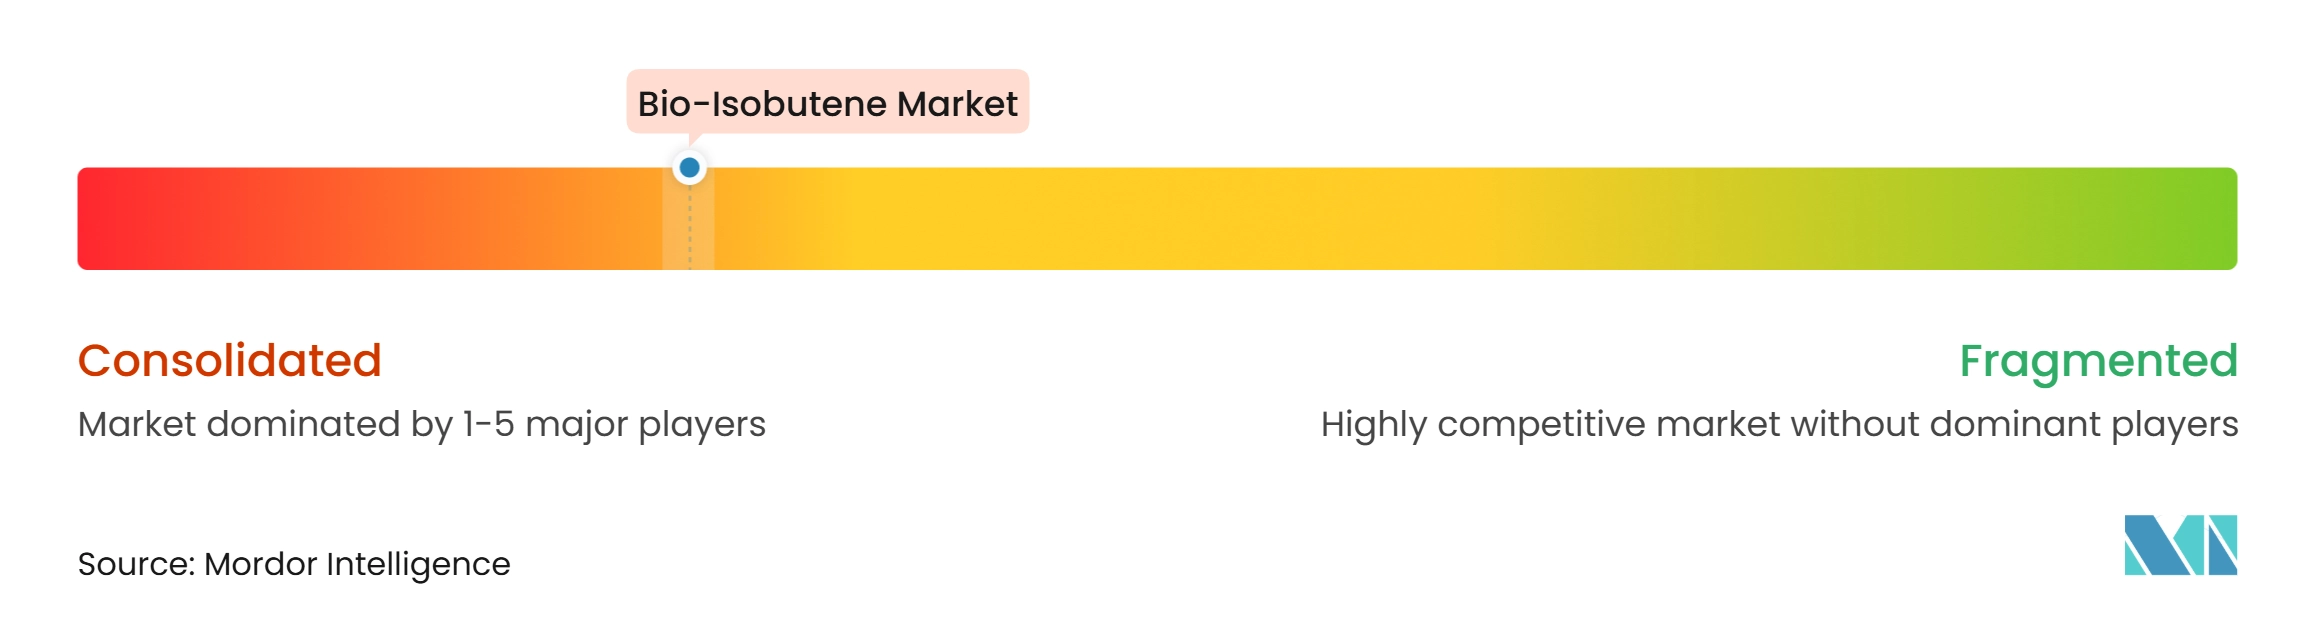
El mercado de bio-isobuteno está moderadamente consolidado. Los desarrolladores especializados de biotecnología han asumido gran parte del riesgo de investigación en fermentación y propiedad intelectual. Las empresas químicas y energéticas diversificadas participan a través de acuerdos de compra, líneas de productos certificados y asociaciones tecnológicas. Global Bioenergies entró en procedimientos de administración judicial en septiembre de 2025 tras no conseguir financiación para una instalación planificada, lo que refleja la exposición financiera de los desarrolladores más pequeños especializados en un solo producto. La empresa también había firmado en febrero de 2025 una carta de intención para combinar su tecnología con el proceso de conversión de Combustible de Aviación Sostenible (SAF) de un socio, lo que ilustra cómo las asociaciones se utilizan para compartir los riesgos de desarrollo y conversión.
Una segunda estrategia implica el uso de activos de fabricación existentes en lugar de plantas dedicadas exclusivamente a la producción de bio-isobuteno. LANXESS y ARLANXEO utilizan métodos de balance de masa y la certificación de Sostenibilidad Internacional y Carbono PLUS (ISCC PLUS) para introducir materias primas bio-circulares en los sistemas de producción de caucho y productos químicos existentes. El lanzamiento de Keltan Eco de ARLANXEO en India en 2025 es un ejemplo de este enfoque que llega a un mercado comercial. LANXESS también informó esfuerzos para reducir la huella de carbono de los productos en su sitio de Botlek en 2025. Este modelo puede escalar las declaraciones de contenido renovable utilizando activos de producción convencionales. También hace que la certificación y la trazabilidad de las materias primas sean fundamentales para la aceptación del cliente, ya que los compradores de los sectores automotriz, cosmético y farmacéutico exigen cada vez más documentación creíble para la adquisición de contenido renovable.
El mercado de bio-isobuteno otorga, por tanto, a los innovadores un papel en la tecnología de producción, mientras que las empresas más grandes pueden apoyar el acceso al mercado, la conversión y la certificación. El poliisobutileno de grado farmacéutico y las plantas integradas con materias primas cerca de biorrefinerías de azúcar o grano siguen siendo áreas donde la seguridad del suministro puede importar tanto como el costo unitario. La Oficina de Patentes y Marcas de EE. UU. concedió la Patente de EE. UU. 12.195.415 B2 en enero de 2025 para un proceso de producción de isobuteno de alta pureza renovable que implica deshidratación, dimerización e isomerización esquelética. La actividad continua de patentes indica que la innovación en el proceso de producción sigue siendo activa. Los pequeños desarrolladores requieren financiación y socios operativos para ir más allá de los activos a escala de demostración. La retirada de las grandes compañías petroleras de los proyectos independientes de biocombustibles en Róterdam puede reducir el grupo de socios potenciales para algunos proyectos. La estructura del mercado está, en consecuencia, definida por un desarrollo tecnológico activo pero con un suministro a gran escala probado limitado.
Líderes de la Industria del Bio-Isobuteno
-
G Bioenergy
-
Gevo
-
INEOS
-
LANXESS
-
CLARIANT
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bio-Isobuteno Empresas cubiertas en este informe
- Arlanxeo Holding B.V.
- BP p.l.c.
- Bridgestone Corporation
- Butamax Advanced Biofuels LLC
- CLARIANT
- Cristal Union
- DuPont
- G Bioenergy
- Gevo
- INEOS
- L’Oréal S.A.
- LANXESS
- LanzaTech
- Shell plc
- Technip Energies N.V.
Desarrollos recientes de la industria en Mercado de Bio-Isobuteno
- Noviembre de 2025: La Comisión Europea lanzó una nueva Estrategia de Bioeconomía destinada a escalar las innovaciones de base biológica utilizando recursos biológicos, con énfasis explícito en la valorización de residuos agrícolas y un grupo planificado de despliegue de inversiones en bioeconomía. Esto apoyó la disponibilidad de materias primas para las rutas de producción de bio-isobuteno lignocelulósico.
- Septiembre de 2025: El Tribunal Comercial de Évry abrió un procedimiento de administración judicial contra Global Bioenergies, una empresa de biotecnología francesa y el primer productor de bio-isobuteno mediante fermentación microbiana en fase gaseosa, después de que la empresa no lograra asegurar financiación para una instalación de producción comercial planificada. Se presentaron al tribunal cuatro ofertas de adquisición de los activos. Este procedimiento retiró al principal productor especializado en bio-isobuteno de la participación activa en el mercado.
Alcance del Informe Global del Mercado de Bio-Isobuteno
El bio-isobuteno (también conocido como isobutileno de base biológica o bio-IBN) es una forma renovable de isobuteno, un hidrocarburo gaseoso (un alqueno u olefina ligera) producido tradicionalmente a partir de combustibles fósiles como el petróleo y el crudo. A diferencia de su contraparte derivada de combustibles fósiles, el bio-isobuteno se produce a partir de materias primas biológicas renovables, incluidos residuos agrícolas, azúcares y otras fuentes de biomasa, mediante procesos de conversión biológica o química.
El mercado de bio-isobuteno está segmentado por tipo de producto, aplicación, industria de usuario final y geografía. Por tipo de producto, el mercado está segmentado en bio-isobuteno a base de azúcar, bio-isobuteno a base de cereales, bio-isobuteno a base de residuos agrícolas y forestales, y otros tipos de producto. Por aplicación, el mercado está segmentado en combustible, ingredientes cosméticos de base biológica, aditivos lubricantes, caucho butílico y elastómeros, y otras aplicaciones. Por industria de usuario final, el mercado está segmentado en automotriz y transporte, aviación, farmacéutica, cosméticos y cuidado personal, y otras industrias de usuario final. El informe también cubre los tamaños de mercado y los pronósticos para el bio-isobuteno en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Bio-Isobuteno a Base de Azúcar |
| Bio-Isobuteno a Base de Cereales |
| Bio-Isobuteno a Base de Residuos Agrícolas y Forestales |
| Otros Tipos de Producto |
| Combustible |
| Ingredientes Cosméticos de Base Biológica |
| Aditivos Lubricantes |
| Caucho Butílico y Elastómeros |
| Otras Aplicaciones |
| Automotriz y Transporte |
| Aviación |
| Farmacéutica |
| Cosméticos y Cuidado Personal |
| Otras Industrias de Usuario Final |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Bio-Isobuteno a Base de Azúcar | |
| Bio-Isobuteno a Base de Cereales | ||
| Bio-Isobuteno a Base de Residuos Agrícolas y Forestales | ||
| Otros Tipos de Producto | ||
| Por Aplicación | Combustible | |
| Ingredientes Cosméticos de Base Biológica | ||
| Aditivos Lubricantes | ||
| Caucho Butílico y Elastómeros | ||
| Otras Aplicaciones | ||
| Por Industria de Usuario Final | Automotriz y Transporte | |
| Aviación | ||
| Farmacéutica | ||
| Cosméticos y Cuidado Personal | ||
| Otras Industrias de Usuario Final | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Bio-Isobuteno?
El tamaño del mercado de bio-isobuteno fue valorado en 107,46 millones de USD en 2026 y se estima que crecerá desde 117,87 millones de USD en 2027 hasta 186,66 millones de USD en 2032, a una CAGR del 9,68% durante el período de pronóstico (2027-2032).
¿Qué aplicación está creciendo más rápido?
Los ingredientes cosméticos de base biológica son la aplicación de más rápido crecimiento, con una CAGR prevista del 11,78% hasta 2032.
¿Qué región lidera la demanda de bio-isobuteno?
Asia-Pacífico lidera con una participación del 38,35% en 2026 y también es la región de más rápido crecimiento con una CAGR del 11,56% hasta 2032.
¿Cuál es la principal barrera para la adopción comercial?
Los costos de producción y la escalabilidad confiable siguen siendo las principales barreras porque la producción de base biológica aún no ha alcanzado la competitividad en costos de las rutas de origen fósil.