
Bio-Isobutenmarkt Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
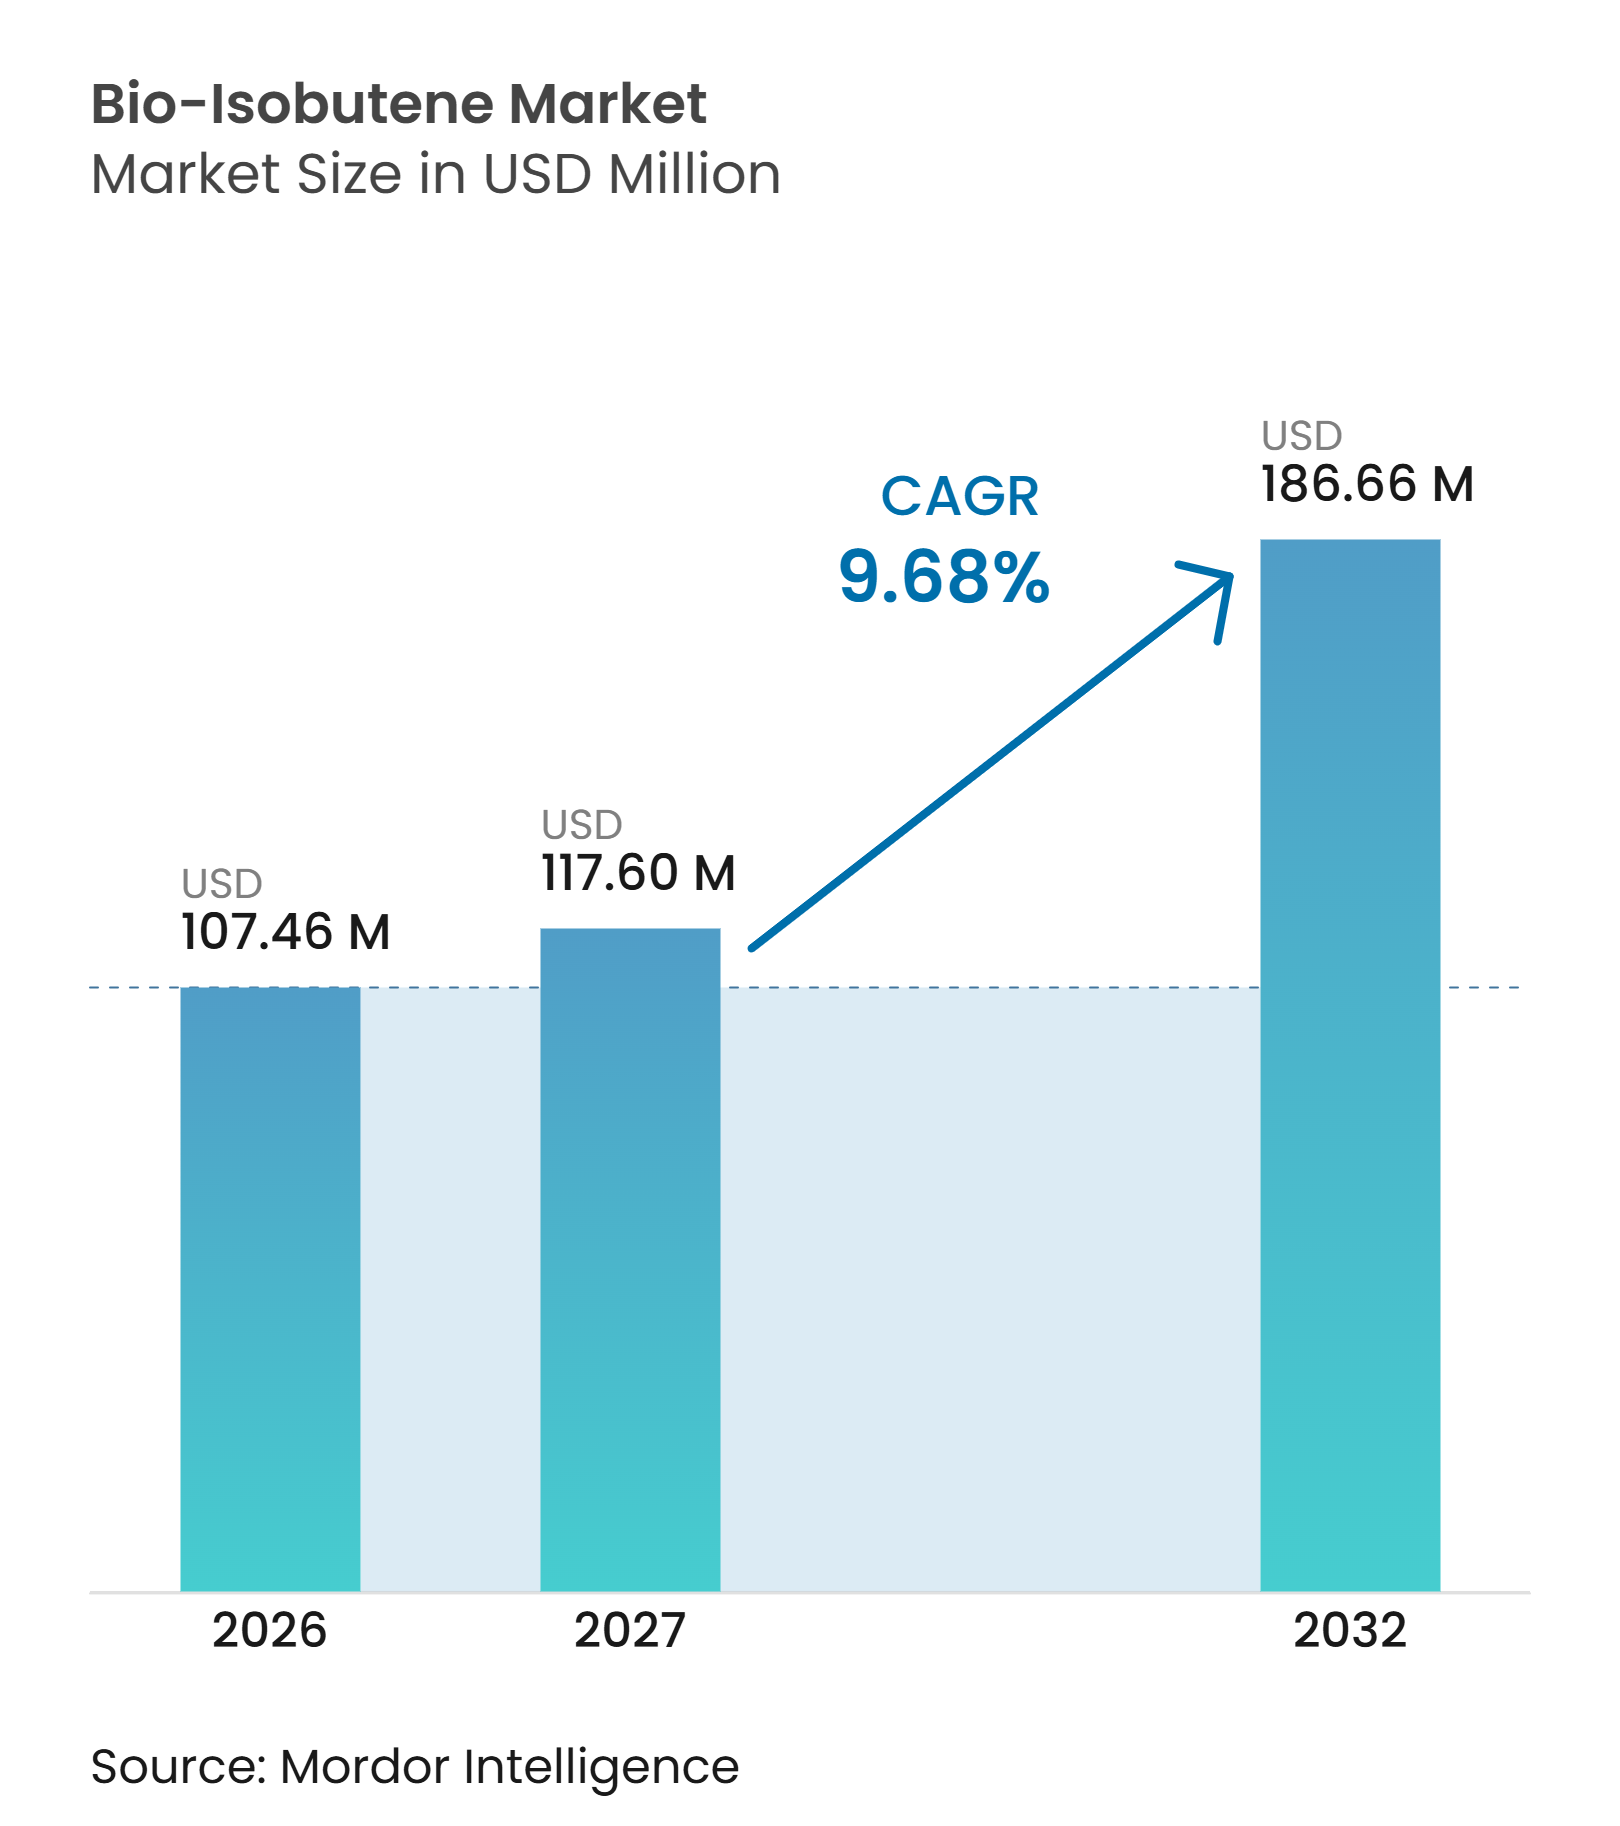
| Marktgröße (2027) | 117.60 Millionen US-Dollar |
| Marktgröße (2032) | 186.66 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 9.68 % |
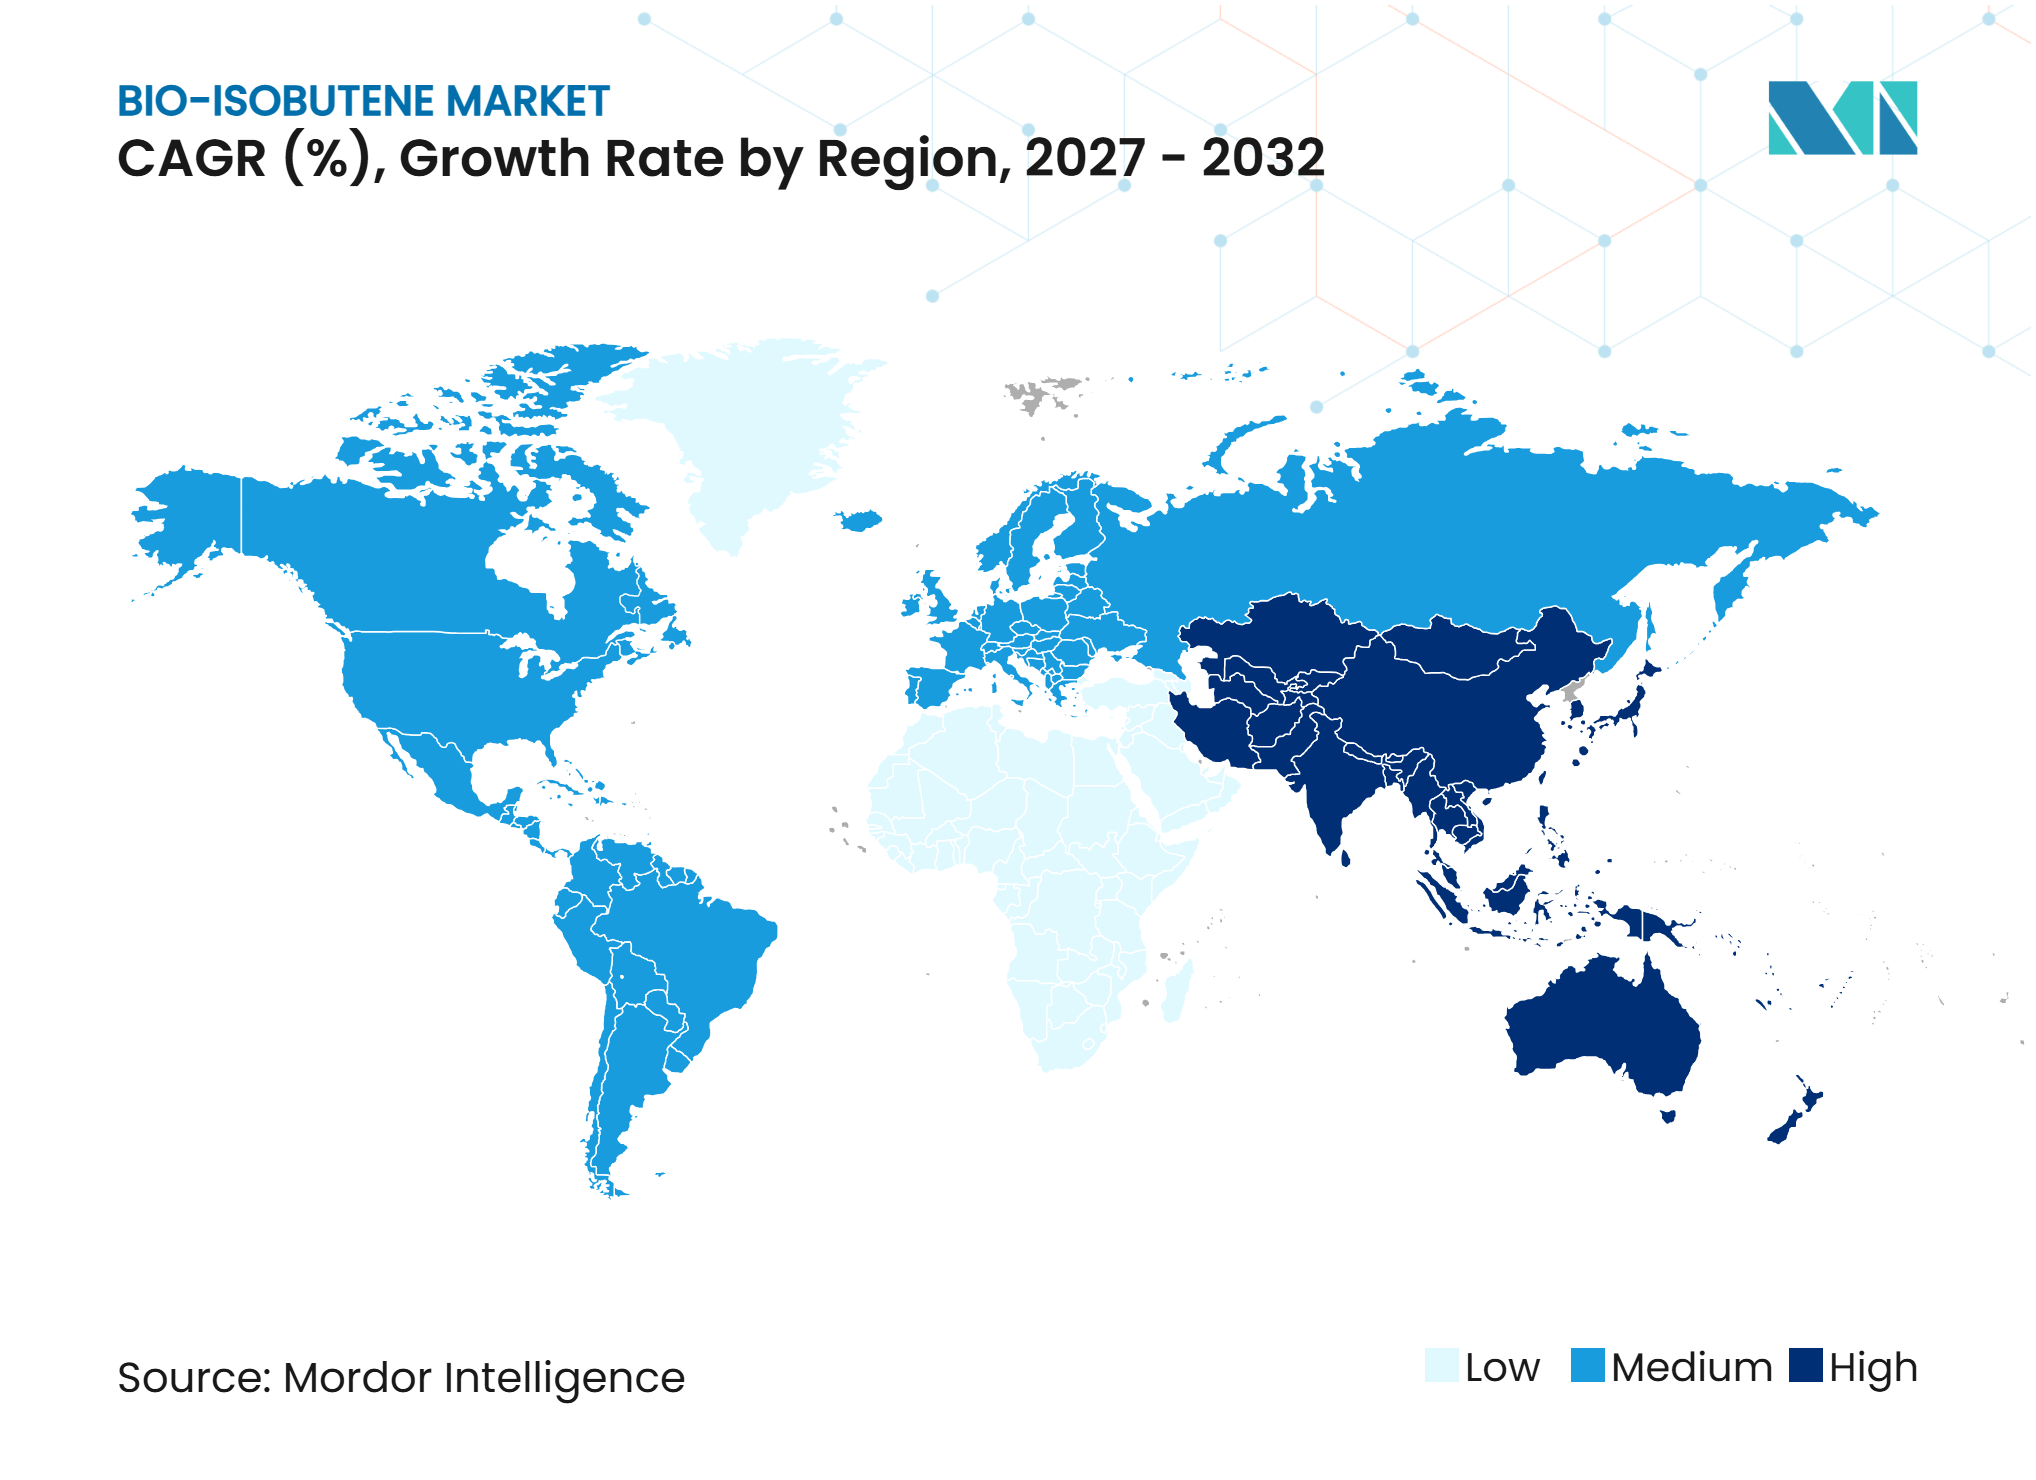
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bio-Isobutenmarkt Analyse von Mordor Intelligence
Die Marktgröße des Bio-Isobutenmarkts wurde 2026 auf 107,46 Millionen USD bewertet und wird voraussichtlich von 117,87 Millionen USD im Jahr 2027 auf 186,66 Millionen USD bis 2032 wachsen, bei einem CAGR von 9,68% während des Prognosezeitraums (2027–2032). Der Bio-Isobutenmarkt wird durch Kraftstoff- und Chemikalienvorschriften gestützt, die kohlenstoffärmere Produktionswege begünstigen, insbesondere in Europa und den Vereinigten Staaten. Mandate für erneuerbare Kraftstoffe im Transportbereich treiben die Nachfrage nach Bio-Isobuten als nachhaltigen Flugkraftstoff und Benzin-Blendkomponente an, während Anforderungen an erneuerbare Inhaltsstoffe zusätzliche Nachfrage nach Spezialinhaltsstoffen erzeugen. Fortschritte in der Fermentation verbessern die Produktionsleistung, und landwirtschaftliche Reststoffe könnten die Rohstoffbasis über Zucker und Getreide hinaus erweitern. Der Bio-Isobutenmarkt bedient zudem mehrere Endanwendungen, darunter Kraftstoff, Kautschuk, Schmierstoffadditive und Kosmetika, was die Abhängigkeit von einer einzelnen Kundengruppe verringert. Produktionskosten und eine zuverlässige Skalierung bleiben jedoch kritische Herausforderungen, da fossil gewonnenes Isobuten einen etablierten Kosten- und Infrastrukturvorteil besitzt.
Wichtigste Erkenntnisse des Berichts
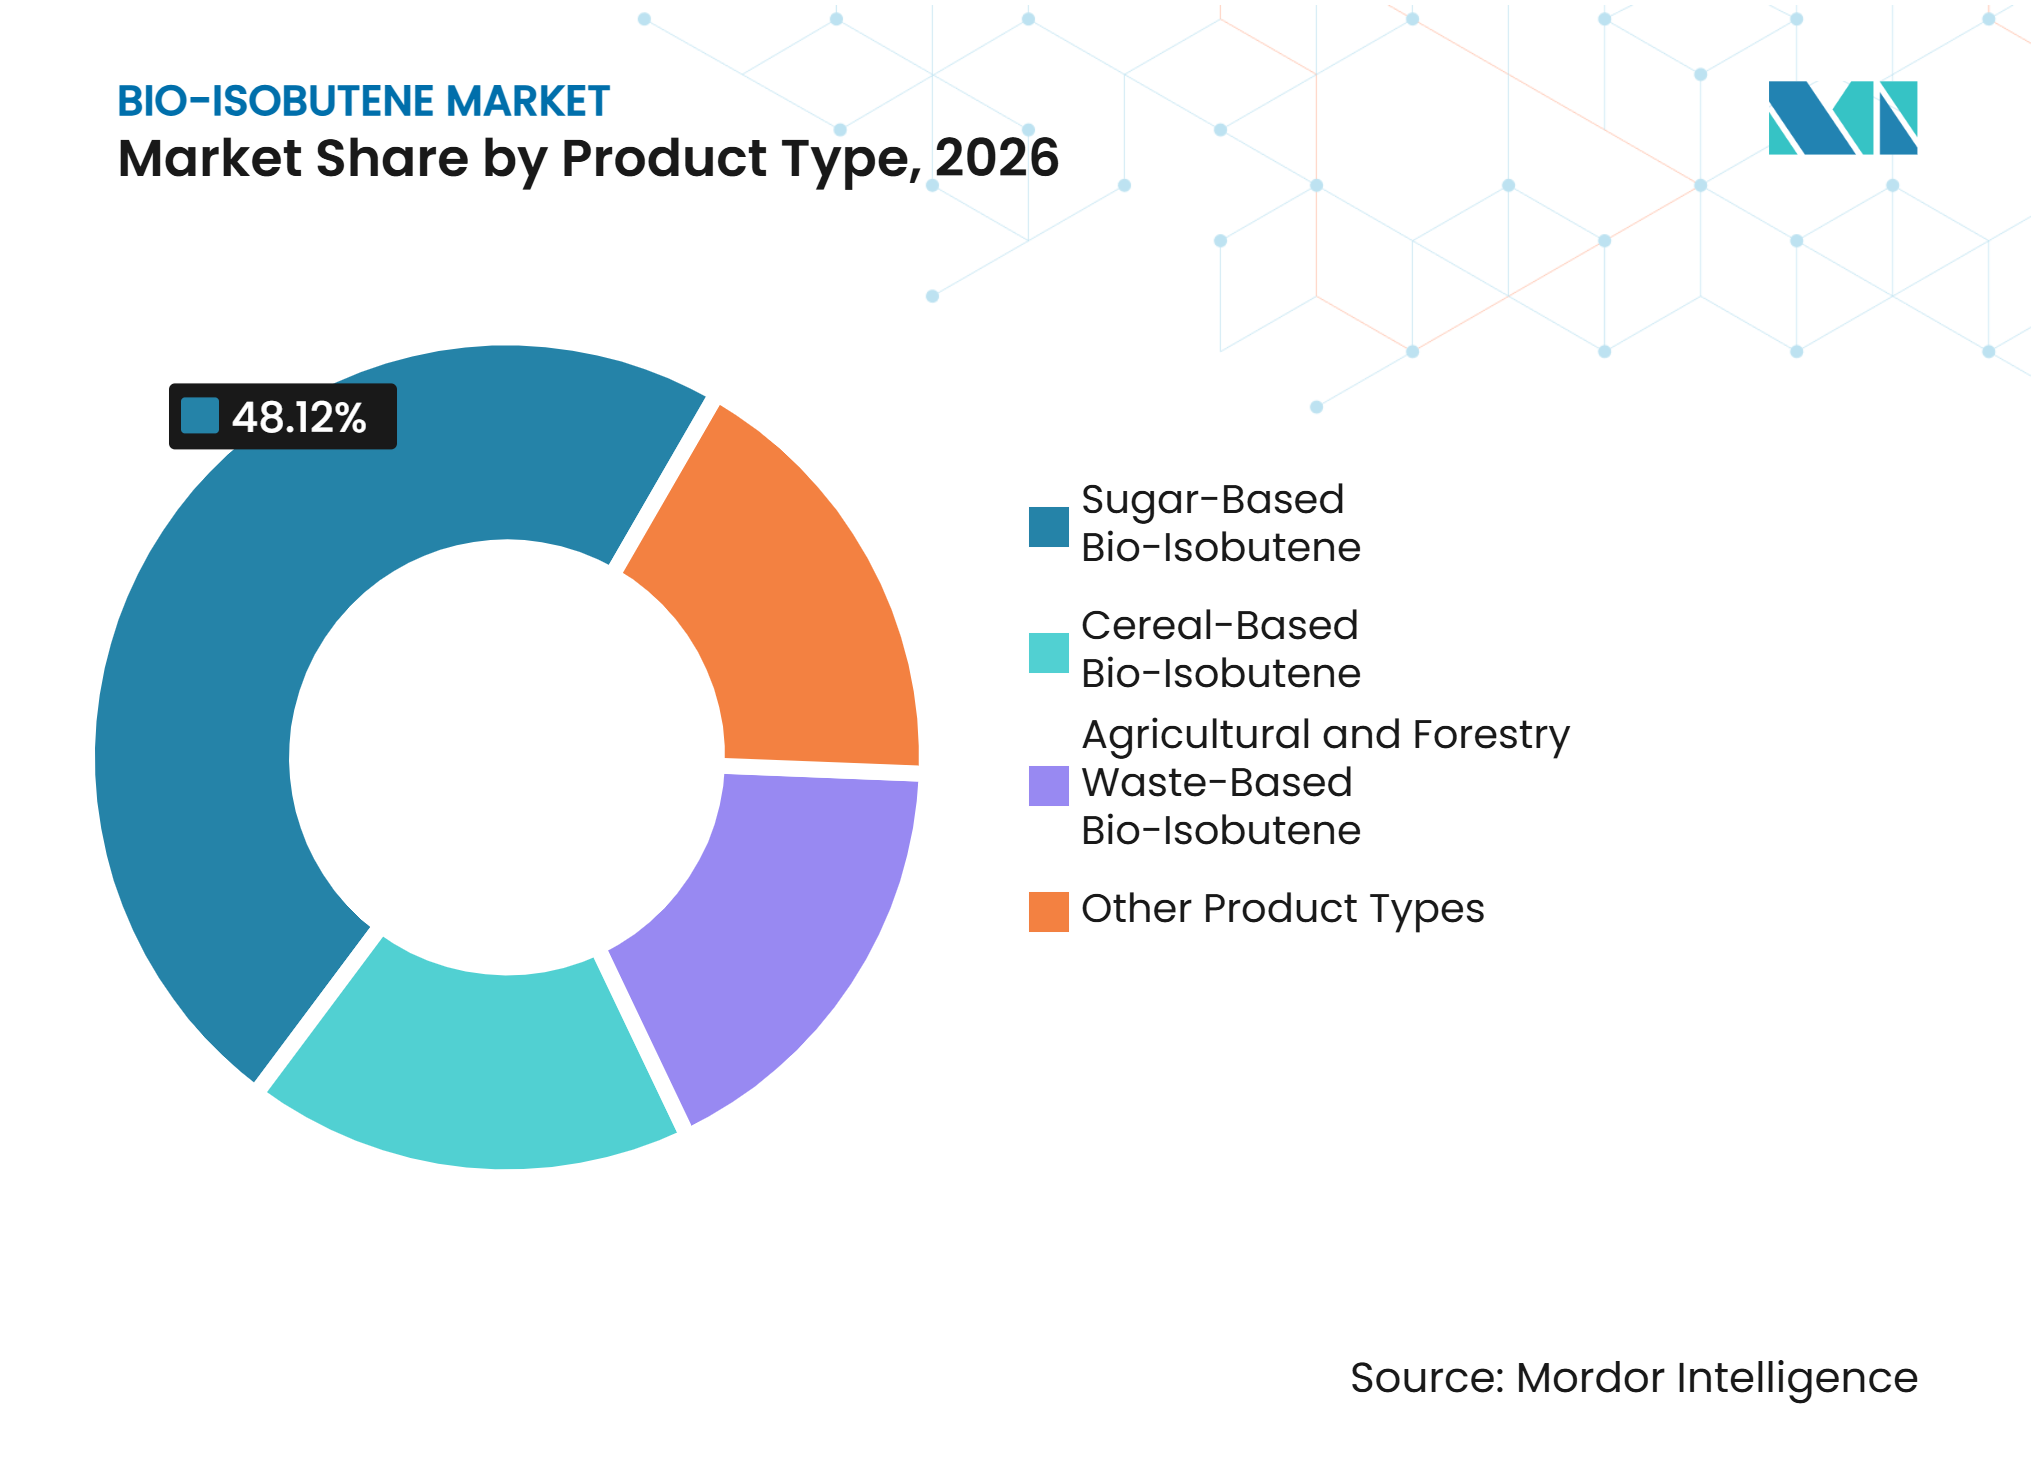
- Nach Produkttyp hielt zuckerbasiertes Bio-Isobuten 2026 einen Marktanteil von 48,12% am Bio-Isobutenmarkt, während auf landwirtschaftlichen und forstwirtschaftlichen Abfällen basierendes Bio-Isobuten bis 2032 voraussichtlich mit einem CAGR von 11,23% wachsen wird.
- Nach Anwendung entfiel auf Kraftstoff 2026 ein Anteil von 46,06% an der Marktgröße des Bio-Isobutenmarkts, während biobasierte Kosmetikinhaltsstoffe bis 2032 voraussichtlich mit einem CAGR von 11,78% wachsen werden.
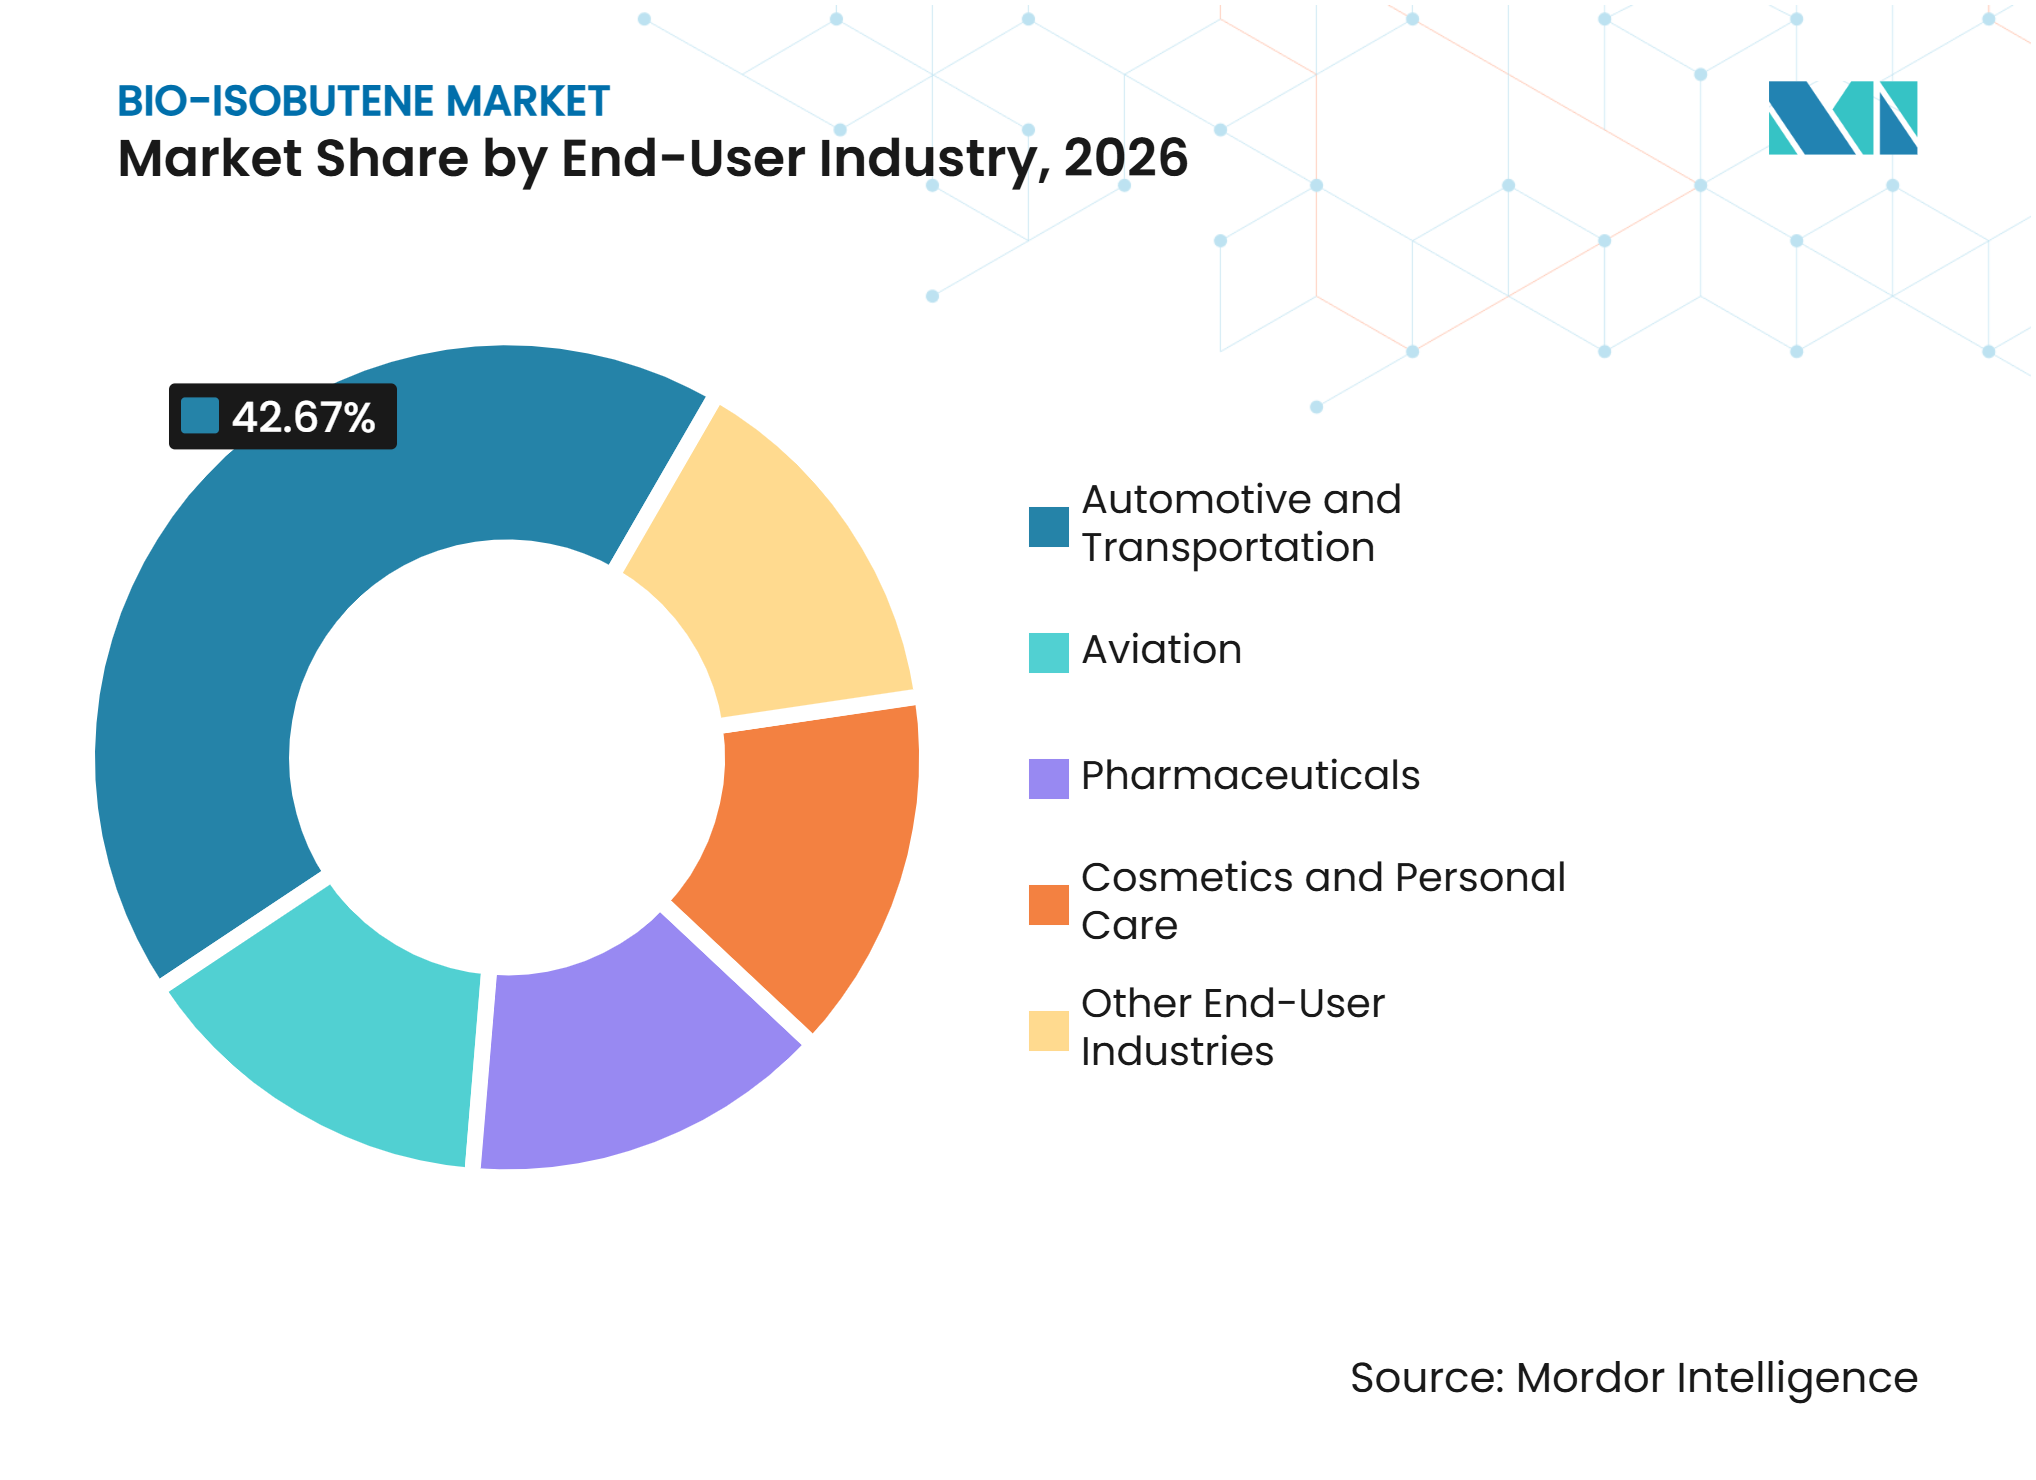
- Nach Endverbraucherbranche hielt Automobil und Transport 2026 einen Marktanteil von 42,67% am Bio-Isobutenmarkt, während die Luftfahrt bis 2032 voraussichtlich mit einem CAGR von 12,65% wachsen wird.
- Nach Geografie hielt Asien-Pazifik 2026 einen Marktanteil von 38,35% am Bio-Isobutenmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 11,56% wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dekarbonisierungspolitik für erneuerbare Kraftstoffe und Chemikalien | +2.8% | Global, mit konzentrierter kurzfristiger Wirkung in der EU und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach biobasierten Kosmetikinhaltsstoffen | +1.9% | Kernregion Asien-Pazifik, mit Ausstrahlungseffekten auf Westeuropa | Mittelfristig (2–4 Jahre) |
| Biotechnologische Fortschritte in der technisch optimierten mikrobiellen Fermentation | +1.5% | Global, mit F&E-Schwerpunkt in der EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Verfügbarkeit von landwirtschaftlichen und forstwirtschaftlichen Reststoffen | +1.2% | EU, Südamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Integration mit bestehenden nachgelagerten chemischen Anlagen | +1.0% | Global, angeführt von petrochemischen Clustern in der EU und Bioraffinerien in den USA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dekarbonisierungspolitik für erneuerbare Kraftstoffe und Chemikalien
Der Bio-Isobutenmarkt profitiert von politischen Maßnahmen, die Transport- und Chemikalienbedarf mit erneuerbaren Inputs verknüpfen. Die Erneuerbare-Energien-Richtlinie III verpflichtet die Mitgliedstaaten, bis 2030 einen Anteil erneuerbarer Energien von 29% im Verkehr zu erreichen, und setzt ein Ziel von 5,5% für fortschrittliche Biokraftstoffe und erneuerbare Kraftstoffe nicht-biologischen Ursprungs. Die Richtlinie erkennt fortschrittliche Rohstoffe an und unterstützt deren Einsatz bei der Dekarbonisierung des Verkehrs, wodurch auf Reststoffen basierende Produktionswege attraktiver werden. In den Vereinigten Staaten schlug die Umweltschutzbehörde Standards für erneuerbare Kraftstoffe für 2026 und 2027 vor, einschließlich Mengenvorgaben für fortschrittliche Biokraftstoffe, die 2027 steigen werden. Die Steuergutschrift 45Z für die Produktion sauberer Kraftstoffe bewertet die Kohlenstoffintensität eines Produktionswegs und nicht allein die Menge. Diese Maßnahmen begünstigen Produzenten, die ihr Angebot je nach verfügbarem Compliance-Wert auf Kraftstoff oder Chemikalien ausrichten können.
Nachfrage nach biobasierten Kosmetikinhaltsstoffen
Kosmetika bieten dem Bio-Isobutenmarkt einen höherwertigen Absatzweg als viele Kraftstoffanwendungen. L'Oréal hat sich das Ziel gesetzt, bis 2030 mehr als 75% seiner Formulierungsinhaltsstoffe aus erneuerbaren oder recycelten Quellen zu beziehen, gegenüber 66% im Jahr 2025. Bio-Isobuten kann in Isododekan umgewandelt werden, das als Lösungsmittel und Filmbildner in langanhaltenden Make-up-Produkten eingesetzt wird und Formulierern eine direkte Möglichkeit bietet, einen petrochemischen Inhaltsstoff durch einen erneuerbaren zu ersetzen. Evonik, Abolis Biotechnologies und L'Oréal gründeten 2025 eine Kooperation zur Entwicklung biobasierter Spezialinhaltsstoffe, was das anhaltende Investitionsinteresse an biotechnologiebasierten Formulierungsinputs widerspiegelt. Kosmetikqualität erfordert eine anspruchsvollere Aufreinigung, kann jedoch den Produktwert steigern und die Abhängigkeit der Produzenten von der Kraftstoffmischungsökonomie verringern.
Biotechnologische Fortschritte in der technisch optimierten mikrobiellen Fermentation
Technisch optimierte mikrobielle Systeme bleiben zentral für die kommerzielle Entwicklung von Bio-Isobuten. Eine Studie aus dem Jahr 2025 berichtete, dass technisch optimierte Synechocystis-Kulturen, die in Polyvinylalkohol-Natriumalginat-Kügelchen immobilisiert wurden, die Produktion fast einen Monat lang aufrechterhalten und Ausbeuten erzielten, die 60%–80% höher waren als bei Suspensionskulturen. Separate Forschungsarbeiten ergaben, dass strukturgeführtes Enzym-Engineering die In-vivo-Isobutenproduktion in Synechocystis sp. PCC 6803 um das 4-Fache verbesserte[1]. Diese Ergebnisse adressieren die Produktionsausbeute, die sich direkt auf die Kosten fermentationsbasierter Produktion auswirkt. Photosynthetische Produktion kann zudem Kohlendioxid und Sonnenlicht anstelle von fermentierbaren Zuckern nutzen. Sollte dieser Weg kommerzielle Zuverlässigkeit erreichen, könnte er die Anfälligkeit gegenüber Zuckerpreisschwankungen verringern und langfristige Rohstoffoptionen erweitern.
Verfügbarkeit von landwirtschaftlichen und forstwirtschaftlichen Reststoffen
Landwirtschaftliche und forstwirtschaftliche Reststoffe können eine kohlenstoffärmere Produktion unterstützen und vermeiden dabei eine direkte Konkurrenz mit Nahrungsmittelverwendungen. Die Bioökonomiestrategie der Europäischen Kommission von 2025 hebt sekundäre Biomasse hervor, einschließlich landwirtschaftlicher Reststoffe, Nebenprodukte und organischer Abfälle, und schlägt eine Investitionsgruppe für biobasierte Innovationen vor. Das Gemeinsame Forschungszentrum berichtete, dass mehr als 60% der landwirtschaftlichen Biomasse in der EU als Tierfutter verwendet wird, was das Management der verbleibenden Biomasseströme für künftige biobasierte Anwendungen wichtig macht. Das OPTISOCHEM-Projekt demonstrierte eine Kette von Weizenstroh zu Bio-Isobuten für die Herstellung von Polyisobutylen-Derivaten, die in Schmierstoffen und Klebstoffen verwendet werden. Die Reststoffversorgung ist jedoch saisonal, während Fermentationsanlagen das ganze Jahr über konsistente Inputs benötigen. Lager- und Vorbehandlungskapazitäten können daher ein wichtiger Bestandteil eines zuverlässigen Versorgungssystems sein.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Entwicklungs- und Produktionskosten | -2.5% | Global | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Skalierung und Prozesszuverlässigkeit | -1.9% | Global, insbesondere EU und Nordamerika | Langfristig (≥ 4 Jahre) |
| Qualitätsschwankungen bei Rohstoffen und saisonale Verfügbarkeit | -1.3% | Vorwiegend EU, Südamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungs- und Produktionskosten
Hohe Entwicklungs- und Produktionskosten haben den Bio-Isobutenmarkt weiterhin eingeschränkt, insbesondere bei preissensitiven Anwendungen. Eine Bewertung im Journal of Cleaner Production aus dem Jahr 2025 ergab, dass der biobasierte Produktionsweg unter den modellierten Energie- und Kapitalkosten nicht wettbewerbsfähig mit der fossilen Produktion war, selbst bei einer Kapazität von 358.000 Tonnen pro Jahr[2]. Isobuten ist unter Umgebungsbedingungen gasförmig, was während der Fermentation zusätzliche Anforderungen an Eindämmung, Komprimierung und Produktrückgewinnung stellt. Diese Anforderungen unterscheiden sich von denen flüssiger Bio-Produkte wie Ethanol oder Milchsäure. Öffentliche Förderung kann das Projektrisiko verringern, aber Produzenten benötigen weiterhin verbesserte Prozessökonomie oder stärkere Preissignale für kohlenstoffarme Produktion. Global Bioenergies leitete im September 2025 ein Insolvenzverfahren ein, nachdem das Unternehmen keine Finanzierung für eine geplante Produktionsanlage sichern konnte, was den Finanzierungsdruck für Technologieentwickler in der Frühphase verdeutlicht.
Herausforderungen bei der Skalierung und Prozesszuverlässigkeit
Die kommerzielle Skalierung erfordert eine stabile Fermentation, eine kontinuierliche Gasrückgewinnung und eine gleichbleibende Produktqualität. Die Gasphasenfermentation muss gasförmige Produkte zurückgewinnen, ohne die Leistung der mikrobiellen Kultur zu beeinträchtigen. Pilotanlagen können zudem mit Kontamination, variablen Ausbeuten und Aufreinigungsverlusten konfrontiert sein, die alle zusätzliche Ingenieurarbeit erfordern. Eine 2025 veröffentlichte, begutachtete Übersichtsarbeit zur fermentativen Butanolproduktion stellte fest, dass eine breite industrielle Anwendung trotz langer Entwicklungsgeschichte begrenzt geblieben ist. Dieser vergleichbare C4-Produktionsweg zeigt, warum Laborergebnisse nicht automatisch in eine wiederholbare industrielle Produktion übertragen werden können. Bis die ersten kommerziellen Anlagen eine konsistente Produktion nachweisen, werden nachgelagerte Käufer wahrscheinlich vorsichtig bleiben, was den Abschluss langfristiger Lieferverträge betrifft.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Zuckerbasierte Wege führen, Abfallrohstoffe beschleunigenZuckerbasiertes Bio-Isobuten hielt 2026 einen Marktanteil von 48,12% am Bio-Isobutenmarkt, was seine relative technische Reife widerspiegelt. Zuckerrüben, Zuckerrohr und stärkereiche Getreidearten liefern fermentierbare Rohstoffe für technisch optimierte mikrobielle Systeme. Diese Materialien werden häufig verwendet, da ihre Verarbeitungsketten in vielen Produktionsregionen bereits etabliert sind. Cristal Union meldete eine kombinierte Alkohol- und Bioethanolproduktion von 2 Millionen Hektolitern in der Kampagne 2024/25 und plante 2,1 Millionen Hektoliter für die Kampagne 2025/26. Eine solche Infrastruktur kann einen zuverlässigen Rohstoffzugang für Projekte in der Frühphase unterstützen. Getreidebasierte Wege bieten eine breitere Rohstoffverfügbarkeit in Nordamerika und Mitteleuropa, obwohl ihre Wirtschaftlichkeit weiterhin Getreidepreiszyklen und dem Wettbewerb mit Nahrungsmittelverwendungen ausgesetzt ist.
Auf landwirtschaftlichen und forstwirtschaftlichen Abfällen basierendes Bio-Isobuten wird bis 2032 voraussichtlich mit einem CAGR von 11,23% wachsen. Dieses Wachstum ist mit der Behandlung fortschrittlicher Biokraftstoffe für lignocellulosische Rohstoffe im Rahmen der Erneuerbare-Energien-Richtlinie III verknüpft. Abfallbasierte Wege adressieren zudem politische Bedenken hinsichtlich der Konkurrenz zwischen Nahrungsmitteln und Kraftstoffen. Die Bioökonomiestrategie der Europäischen Kommission bietet zusätzliche politische Unterstützung für die Verwertung sekundärer Biomasse und Reststoffe. Abfallströme variieren in Zusammensetzung und Verfügbarkeit, was Vorbehandlung und Lieferkettenmanagement zu wichtigen Überlegungen macht. Produzenten, die Reststoffe, Lagerkapazitäten und Umwandlungsfähigkeiten sichern, können einen Wettbewerbsvorteil erlangen. Andere Wege bedienen weiterhin spezialisierte Rohstoffbedingungen, bei denen Zucker, Getreide oder Reststoffe lokal verfügbar sind.



Nach Anwendung:
Kraftstoffnachfrage sichert die Produktion, während Kosmetikwachstum den Umsatzmix verändertKraftstoff entfiel 2026 auf 46,06% des Bio-Isobutenmarkts. Bio-Isobuten kann als Vorläufer für Ethyl-tert-butylether (ETBE) in Benzin und als Baustein in Umwandlungswegen für nachhaltigen Flugkraftstoff (SAF) dienen. Global Bioenergies unterzeichnete im Februar 2025 ein Grundsatzdokument mit einem großen Industriepartner, um seine Fermentationstechnologie mit der Umwandlungstechnologie des Partners für die SAF-Produktion zu kombinieren. Die Kraftstoffnachfrage wird durch die Politik für kohlenstoffarme Kraftstoffe und den Bedarf an skalierbaren SAF-Rohstoffen geprägt. Schmierstoffadditive und Butylkautschuk sind ebenfalls relevante Endanwendungen für das Molekül. Eine Studie aus dem Jahr 2025 ergab, dass aus mikrobiellem Isobutanol gewonnenes Isobutylen Butylkautschuk mit Eigenschaften produzieren kann, die mit kommerziellen Referenzqualitäten vergleichbar sind, was eine leistungsbezogene Barriere für Materialanwendungen verringert.
Biobasierte Kosmetikinhaltsstoffe werden bis 2032 voraussichtlich mit einem CAGR von 11,78% wachsen. Der Bio-Isobutenmarkt kann dieses Segment durch erneuerbares Isododekan und Spezialesterinputs bedienen. L'Oréals Ziel für erneuerbare und recycelte Inhaltsstoffe liefert ein Beschaffungssignal für Inputs, die durch Lieferketten verifiziert werden können. Formulierer sehen sich in Europa zudem zunehmendem Prüfdruck bei Ansprüchen zu erneuerbaren Inhaltsstoffen ausgesetzt. Kosmetik- und Pharmaanwendungen erfordern hohe Reinheit, aber diese Spezifikationen können eine bessere Preisgestaltung als Massenkraftstoff unterstützen. Spezialkleber und pharmazeutische Verpackungen bleiben kleinere Anwendungen, und ihr Potenzial hängt von der Fähigkeit der Produzenten ab, zuverlässige Qualitäten und Dokumentation zu liefern. Der gesamte Anwendungsmix kombiniert eine hohe Kraftstoffnachfrage mit höherwertigen Spezialanwendungen.
Nach Endverbraucherbranche:
Automobil führt, Luftfahrt für überproportionales Wachstum positioniertAutomobil und Transport hielten 2026 einen Marktanteil von 42,67% am Bio-Isobutenmarkt. Die Nachfrage kommt von Butylkautschuk für Reifeninnenschichten und Dichtungen, Schmierstoffadditiven und Benzinkomponenten. Bridgestone, ENEOS Materials und JGC Holdings kündigten 2025 eine Dreiparteienkooperation an, um bis 2028 pflanzenbasierten Synthesekautschuk für die Pilotreifenproduktion zu entwickeln, mit Unterstützung der japanischen Organisation für neue Energie- und Industrietechnologieentwicklung. Dies zeigt, dass Reifenhersteller erneuerbare C4-Chemikalieneinsatzstoffe planen. ARLANXEO führte im August 2025 ISCC PLUS-zertifizierte Keltan Eco-Qualitäten in Indien ein und unterstützt damit eine massenbilanzkonforme biokreislauffähige Kautschukversorgung. Pharmazeutische, Kosmetik- und Körperpflegenutzer bleiben kleinere Endverbrauchersegmente, können jedoch eine höherwertige Nachfrage nach zertifiziertem Material bieten.
Die Luftfahrt wird bis 2032 voraussichtlich mit einem CAGR von 12,65% wachsen. ReFuelEU Aviation setzt eine Anforderung für synthetischen Flugkraftstoff von 1,2% im Jahr 2030 fest, die bis 2050 auf 35% steigt, und schafft damit ein langfristiges regulatorisches Signal für synthetische Kraftstoffwege. Gevos Formular 10-K für 2025 berichtete über fortlaufende Ingenieurplanungsarbeiten für ATJ-30 bei GevoND und eine bedingte Darlehensbürgschaftszusage des Energieministeriums. Die Isobutanolfähigkeit des Unternehmens ist relevant, da Isobutanol ein Vorläufer in Bio-Isobuten-bezogenen Umwandlungsketten ist. Fluggesellschaften benötigen eine zuverlässige, skalierbare Kraftstoffversorgung, was Umwandlungseffizienz und Projektfinanzierung zu wichtigen Faktoren macht. Die Luftfahrtnachfrage kann einen Anker für frühe kommerzielle Produktion bieten und gleichzeitig die Bedeutung von regulatorischer Compliance, Kohlenstoffbilanzierung und langfristigen Abnahmeverträgen erhöhen.

Geografische Analyse
Asien-Pazifik
Asien-Pazifik entfiel 2026 auf 38,35% des Marktanteils am Bio-Isobutenmarkt und wird bis 2032 voraussichtlich mit einem CAGR von 11,56% wachsen. Chinas Automobil- und Reifenfertigungsbasis unterstützt die Nachfrage nach Kautschuk- und Schmierstoffinputs, während inländische Innovationsprogramme die Fermentationsforschung fördern. Indiens E20-Ethanolbeimischungsprogramm erweitert die Fermentationsinfrastruktur zur Unterstützung von C4-basierten Biochemikalien. ARLANXEO führte 2025 ISCC PLUS-zertifizierte Keltan Eco-Qualitäten in Indien ein und etablierte damit einen kommerziellen Weg für massenbilanzzertifizierte Automobilmaterialien. In Japan verfolgen Bridgestone, ENEOS Materials und JGC Holdings die Entwicklung von pflanzenbasiertem Synthesekautschuk für die Pilotreifenproduktion bis 2028, mit Unterstützung der Organisation für neue Energie- und Industrietechnologieentwicklung (NEDO). Südkoreas Kosmetikfertigungsbasis schafft einen separaten Nachfragekanal für erneuerbares Isododekan und Spezialester. Die ISCC PLUS-Zertifizierung wird zu einem relevanten Compliance-Faktor, da Automobil- und Konsumgüterkäufer zunehmend rückverfolgbare erneuerbare Inputs fordern.
Nordamerika
Nordamerika wird durch den US-amerikanischen Standard für erneuerbare Kraftstoffe und eine integrierte Kraftstoff- und Agroverarbeitungsbasis unterstützt. Der Vorschlag der Umweltschutzbehörde vom Juni 2025 setzte die Gesamtverpflichtungen für erneuerbare Kraftstoffe auf 16,02% des Gesamtkraftstoffs im Jahr 2026 und 16,54% im Jahr 2027 fest. Die US-amerikanische Energieinformationsbehörde berichtete, dass die US-amerikanische Kapazität für nachhaltigen Flugkraftstoff (SAF) 30.000 Barrel pro Tag erreichte und sich bis Ende 2025 mehr als verdoppelte. Diese Kapazitätserweiterung stärkt die Nachfrage nach SAF-Zwischenprodukten. Gevo meldete eine Rekordproduktion von 69 Millionen Gallonen kohlenstoffarmen Ethanols im Jahr 2025 und setzte die Ingenieurarbeiten für Alkohol-zu-Kerosin (ATJ) fort. Das Energieministerium aktualisierte das 45ZCF-GREET-Tool im Jahr 2025, um förderfähige Rohstoffe und Produktionsmethoden für Steuergutschriften für saubere Kraftstoffe zu erweitern. Kanadas SAF-Aktivitäten und Brasiliens Zuckerrohr-Ethanolbasis verleihen der Region zusätzliche Tiefe, obwohl Brasiliens nachgelagerte Möglichkeiten noch weniger entwickelt sind.
Europa, Südamerika sowie Naher Osten und Afrika
Europa wird durch RED III, ReFuelEU Aviation und die Bioökonomiestrategie 2025 geprägt, die gemeinsam den Einsatz erneuerbarer Kraftstoffe im Verkehr und sekundärer Biomasse unterstützen. Frankreich verfügt über eine Zuckerfermentationsinfrastruktur durch Cristal Union und war ein Entwicklungszentrum für Bio-Isobutentechnologie. Deutschland beherbergt Kautschuk- und Chemikalienbetriebe, die ISCC PLUS-Zertifizierung und Massenbilanzmethoden nutzen, um biokreislauffähige Inputs einzuführen. Shell und BP stornierten im September 2025 geplante Biokraftstoffprojekte in Rotterdam, was die Anzahl der großtechnischen Co-Processing-Optionen verringerte und Raum für spezialisierte Anbieter schuf. Südamerika verfügt über reichlich Zuckerrohr und landwirtschaftliche Reststoffe, insbesondere in Brasilien und Argentinien, aber die nachgelagerte Nachfrage entwickelt sich noch. Der Nahe Osten und Afrika sind noch frühe Märkte, wobei die chemische Diversifizierung Saudi-Arabiens und die Bioraffineriepolitik Südafrikas längerfristiges Potenzial bieten. Diese Regionen benötigen klarere politische Strukturen und eine etablierte Nachfrage, bevor sie mit dem aktuellen Entwicklungstempo in Europa oder Asien-Pazifik mithalten können.
Wettbewerbslandschaft
Marktkonzentration
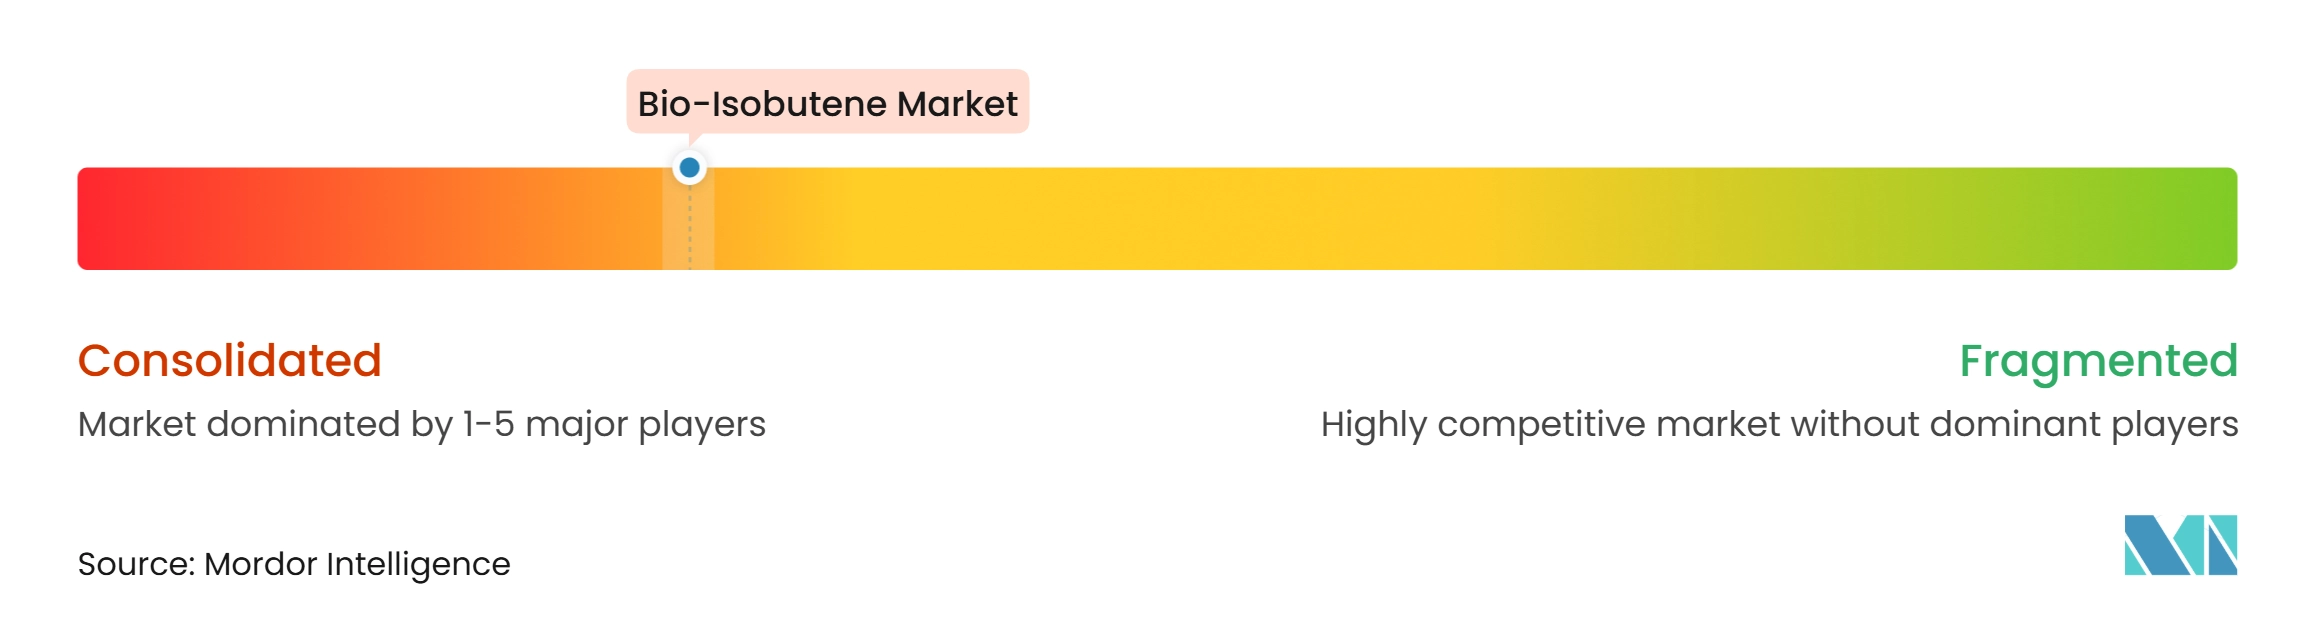
Der Bio-Isobutenmarkt ist mäßig konsolidiert. Spezialisierte Biotechnologieentwickler haben einen Großteil des Fermentationsforschungs- und Intellectual-Property-Risikos übernommen. Diversifizierte Chemie- und Energieunternehmen beteiligen sich durch Abnahmevereinbarungen, zertifizierte Produktlinien und Technologiepartnerschaften. Global Bioenergies leitete im September 2025 ein Insolvenzverfahren ein, nachdem das Unternehmen keine Finanzierung für eine geplante Anlage sichern konnte, was das finanzielle Risiko kleinerer reiner Entwickler widerspiegelt. Das Unternehmen hatte im Februar 2025 auch ein Grundsatzdokument unterzeichnet, um seine Technologie mit dem Prozess eines Partners zur Umwandlung in nachhaltigen Flugkraftstoff (SAF) zu kombinieren, was zeigt, wie Partnerschaften genutzt werden, um Entwicklungs- und Umwandlungsrisiken zu teilen.
Eine zweite Strategie besteht darin, bestehende Fertigungsanlagen anstelle dedizierter neuer Bio-Isobutenanlagen zu nutzen. LANXESS und ARLANXEO verwenden Massenbilanzmethoden und die Zertifizierung nach dem Internationalen Nachhaltigkeits- und Kohlenstoffzertifizierungsstandard PLUS (ISCC PLUS), um biokreislauffähige Rohstoffe in bestehende Kautschuk- und Chemikalienproduktionssysteme einzuführen. ARLANXEOs Keltan Eco-Einführung in Indien im Jahr 2025 ist ein Beispiel für diesen Ansatz, der einen kommerziellen Markt erreicht. LANXESS berichtete 2025 auch über Bemühungen, den CO₂-Fußabdruck von Produkten an seinem Standort Botlek zu reduzieren. Dieses Modell kann Ansprüche auf erneuerbare Inhaltsstoffe skalieren und dabei konventionelle Produktionsanlagen nutzen. Es macht Zertifizierung und Rohstoffrückverfolgbarkeit auch zentral für die Kundenakzeptanz, da Automobil-, Kosmetik- und Pharmakäufer zunehmend glaubwürdige Dokumentation für die Beschaffung erneuerbarer Inhaltsstoffe fordern.
Der Bio-Isobutenmarkt gibt Innovatoren daher eine Rolle in der Produktionstechnologie, während größere Unternehmen Marktzugang, Umwandlung und Zertifizierung unterstützen können. Pharmazeutisches Polyisobutylen in Reinheitsqualität und rohstoffintegrierte Anlagen in der Nähe von Zucker- oder Getreidebioraffinerien bleiben Bereiche, in denen Versorgungssicherheit genauso wichtig sein kann wie Stückkosten. Das US-amerikanische Patent- und Markenamt erteilte im Januar 2025 das US-Patent 12.195.415 B2 für ein Verfahren zur Herstellung von erneuerbarem hochreinem Isobuten durch Dehydratisierung, Dimerisierung und Skelettisomerisierung. Anhaltende Patentaktivitäten zeigen, dass Innovationen im Produktionsprozess weiterhin aktiv sind. Kleine Entwickler benötigen Finanzierungs- und Betriebspartner, um über Demonstrationsanlagen hinaus zu wachsen. Der Rückzug großer Ölunternehmen aus eigenständigen Biokraftstoffprojekten in Rotterdam könnte den Pool potenzieller Partner für einige Projekte verringern. Die Marktstruktur ist folglich durch aktive Technologieentwicklung, aber begrenzte nachgewiesene großtechnische Versorgung gekennzeichnet.
Branchenführer im Bio-Isobutenmarkt
-
G Bioenergy
-
Gevo
-
INEOS
-
LANXESS
-
CLARIANT
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bio-Isobutenmarkt Unternehmen in diesem Bericht
- Arlanxeo Holding B.V.
- BP p.l.c.
- Bridgestone Corporation
- Butamax Advanced Biofuels LLC
- CLARIANT
- Cristal Union
- DuPont
- G Bioenergy
- Gevo
- INEOS
- L’Oréal S.A.
- LANXESS
- LanzaTech
- Shell plc
- Technip Energies N.V.
Neueste Industrielle Entwicklungen in Bio-Isobutenmarkt
- November 2025: Die Europäische Kommission startete eine neue Bioökonomiestrategie zur Skalierung biobasierter Innovationen unter Nutzung biologischer Ressourcen, mit ausdrücklichem Schwerpunkt auf der Verwertung landwirtschaftlicher Reststoffe und einer geplanten Investitionsgruppe für die Bioökonomie. Dies unterstützte die Verfügbarkeit von Rohstoffen für lignocellulosische Bio-Isobuten-Produktionswege.
- September 2025: Das Handelsgericht Évry eröffnete ein Insolvenzverfahren gegen Global Bioenergies, ein französisches Biotechnologieunternehmen und den ersten Produzenten von Bio-Isobuten durch mikrobielle Gasphasenfermentation, nachdem das Unternehmen keine Finanzierung für eine geplante kommerzielle Produktionsanlage sichern konnte. Vier Übernahmeangebote für die Vermögenswerte wurden beim Gericht eingereicht. Dieses Verfahren entfernte den primären reinen Bio-Isobutenproduzenten aus der aktiven Marktbeteiligung.
Globaler Bio-Isobutenmarkt Berichtsumfang
Bio-Isobuten (auch bekannt als biobasiertes Isobutylen oder Bio-IBN) ist eine erneuerbare Form von Isobuten, einem gasförmigen Kohlenwasserstoff (einem Alken oder leichten Olefin), der traditionell aus fossilen Brennstoffen wie Erdöl und Rohöl gewonnen wird. Im Gegensatz zu seinem aus fossilen Brennstoffen gewonnenen Pendant wird Bio-Isobuten aus erneuerbaren biologischen Rohstoffen hergestellt, darunter landwirtschaftliche Reststoffe, Zucker und andere Biomassequellen, durch biologische oder chemische Umwandlungsprozesse.
Der Bio-Isobutenmarkt ist nach Produkttyp, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Produkttyp ist der Markt in zuckerbasiertes Bio-Isobuten, getreidebasiertes Bio-Isobuten, auf landwirtschaftlichen und forstwirtschaftlichen Abfällen basierendes Bio-Isobuten und andere Produkttypen segmentiert. Nach Anwendung ist der Markt in Kraftstoff, biobasierte Kosmetikinhaltsstoffe, Schmierstoffadditive, Butylkautschuk und Elastomere sowie andere Anwendungen segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil und Transport, Luftfahrt, Pharmazeutika, Kosmetik und Körperpflege sowie andere Endverbraucherbranchen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Bio-Isobuten in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Zuckerbasiertes Bio-Isobuten |
| Getreidebasiertes Bio-Isobuten |
| Auf landwirtschaftlichen und forstwirtschaftlichen Abfällen basierendes Bio-Isobuten |
| Andere Produkttypen |
| Kraftstoff |
| Biobasierte Kosmetikinhaltsstoffe |
| Schmierstoffadditive |
| Butylkautschuk und Elastomere |
| Andere Anwendungen |
| Automobil und Transport |
| Luftfahrt |
| Pharmazeutika |
| Kosmetik und Körperpflege |
| Andere Endverbraucherbranchen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Zuckerbasiertes Bio-Isobuten | |
| Getreidebasiertes Bio-Isobuten | ||
| Auf landwirtschaftlichen und forstwirtschaftlichen Abfällen basierendes Bio-Isobuten | ||
| Andere Produkttypen | ||
| Nach Anwendung | Kraftstoff | |
| Biobasierte Kosmetikinhaltsstoffe | ||
| Schmierstoffadditive | ||
| Butylkautschuk und Elastomere | ||
| Andere Anwendungen | ||
| Nach Endverbraucherbranche | Automobil und Transport | |
| Luftfahrt | ||
| Pharmazeutika | ||
| Kosmetik und Körperpflege | ||
| Andere Endverbraucherbranchen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Bio-Isobutenmarkts?
Die Marktgröße des Bio-Isobutenmarkts wurde 2026 auf 107,46 Millionen USD bewertet und wird voraussichtlich von 117,87 Millionen USD im Jahr 2027 auf 186,66 Millionen USD bis 2032 wachsen, bei einem CAGR von 9,68% während des Prognosezeitraums (2027–2032).
Welche Anwendung wächst am schnellsten?
Biobasierte Kosmetikinhaltsstoffe sind die am schnellsten wachsende Anwendung mit einem prognostizierten CAGR von 11,78% bis 2032.
Welche Region führt die Bio-Isobutennachfrage an?
Asien-Pazifik führt mit einem Anteil von 38,35% im Jahr 2026 und ist mit einem CAGR von 11,56% bis 2032 auch die am schnellsten wachsende Region.
Was ist die wichtigste Barriere für die kommerzielle Einführung?
Produktionskosten und eine zuverlässige Skalierung bleiben die größten Hindernisse, da biobasierte Produktion noch keine Kostenwettbewerbsfähigkeit mit fossilen Produktionswegen erreicht hat.