
バイオイソブテン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 117.60 百万米ドル |
| 市場規模 (2032) | 186.66 百万米ドル |
| 成長率 (2027 - 2032) | 9.68 % |
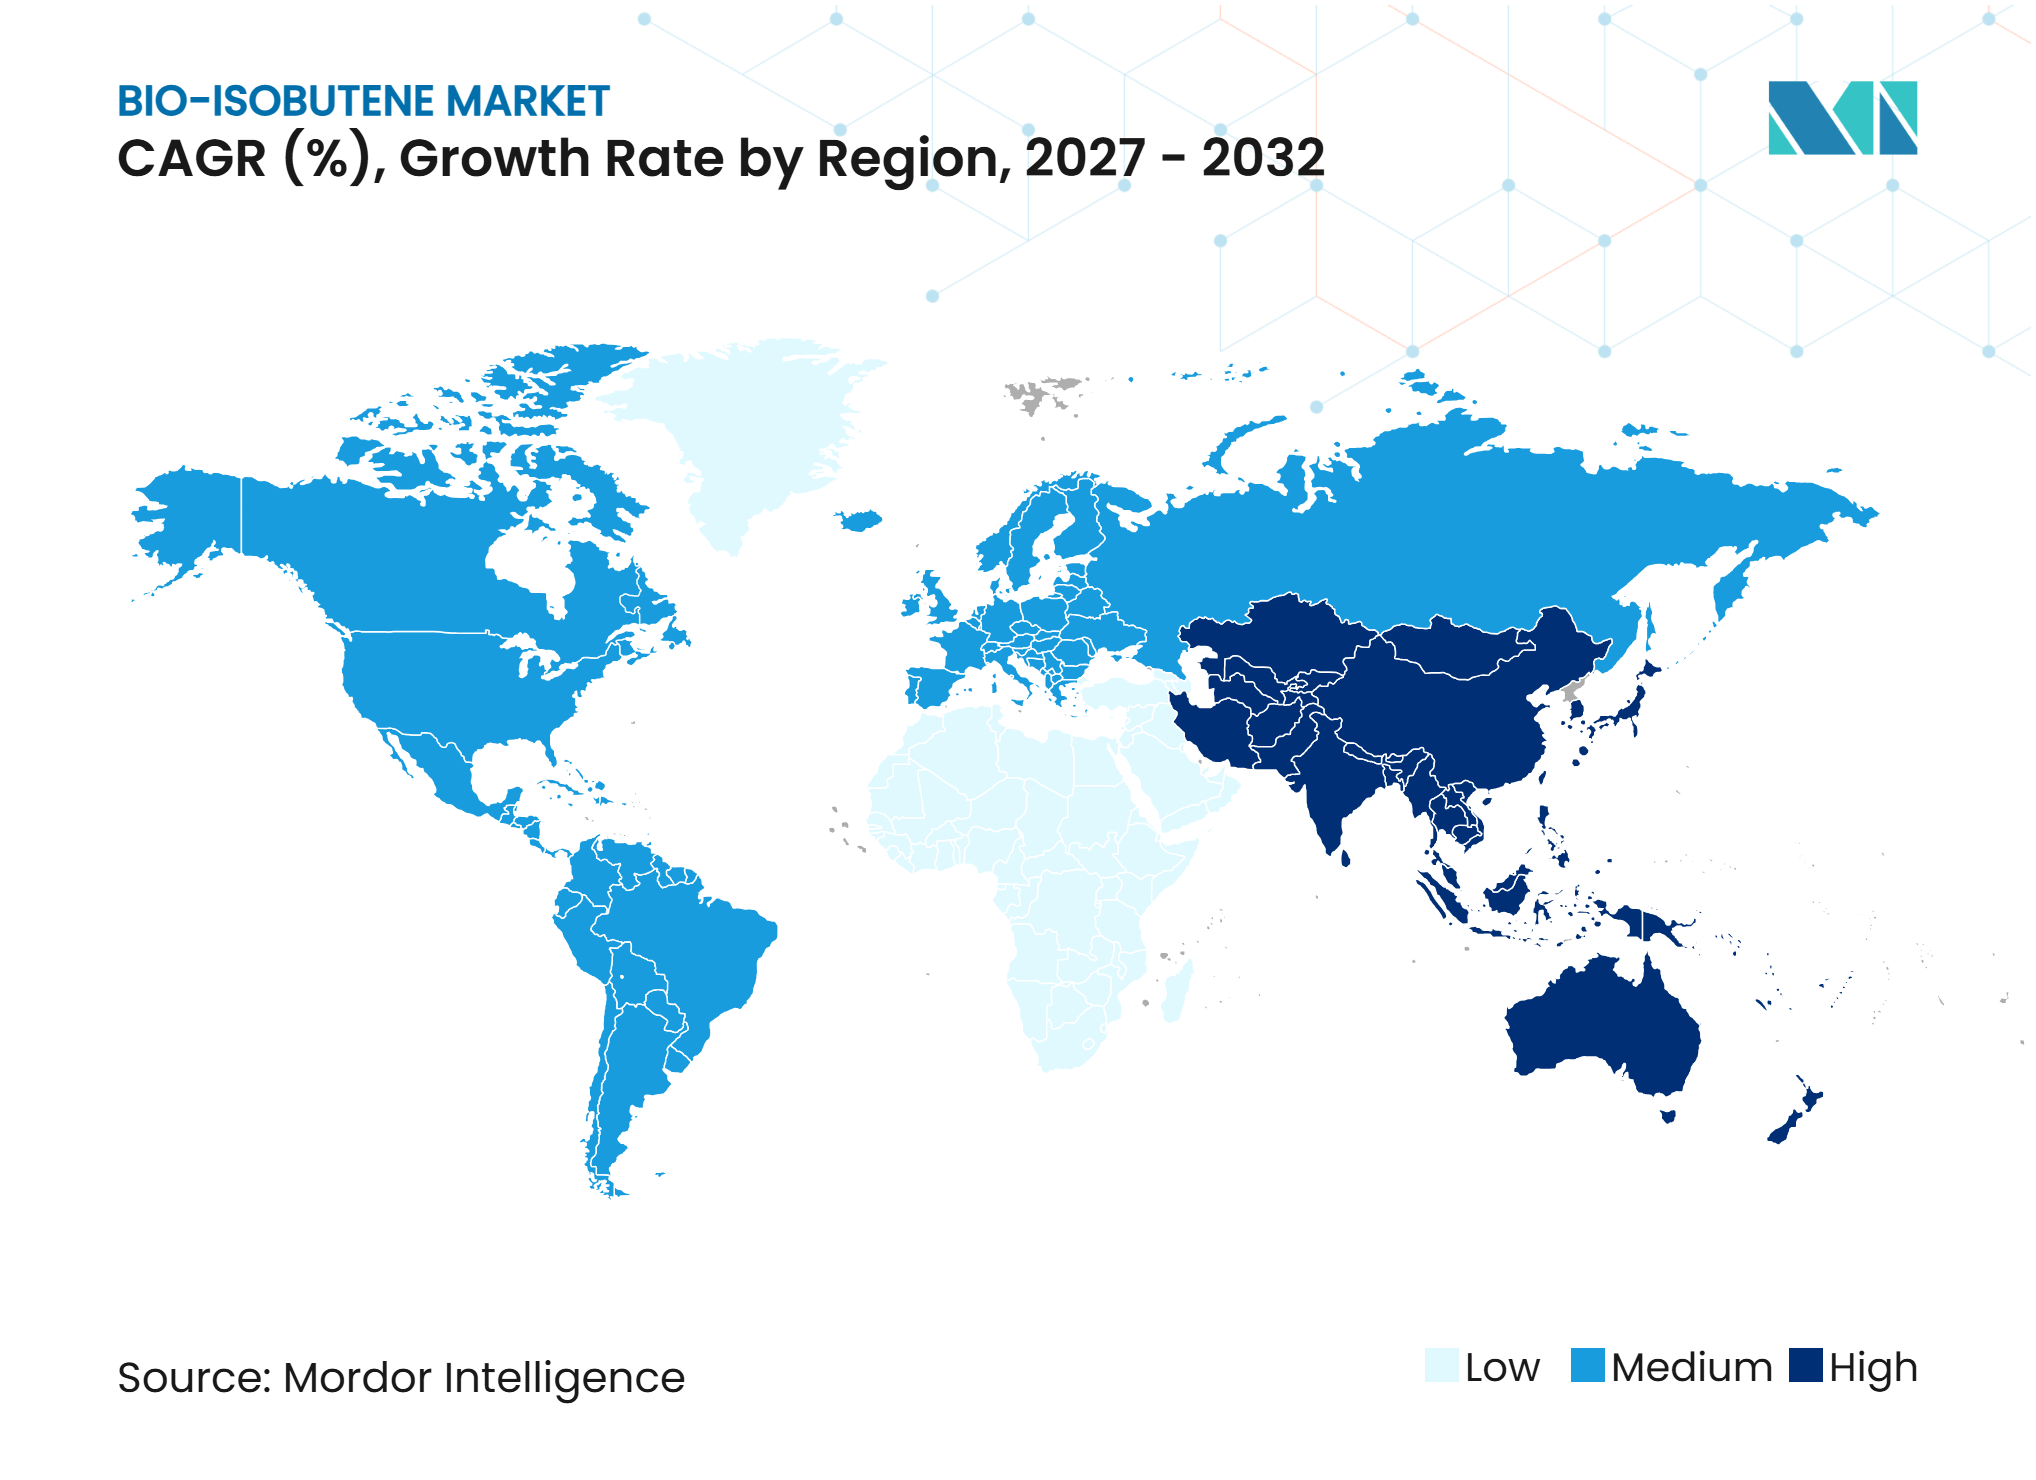
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオイソブテン市場分析
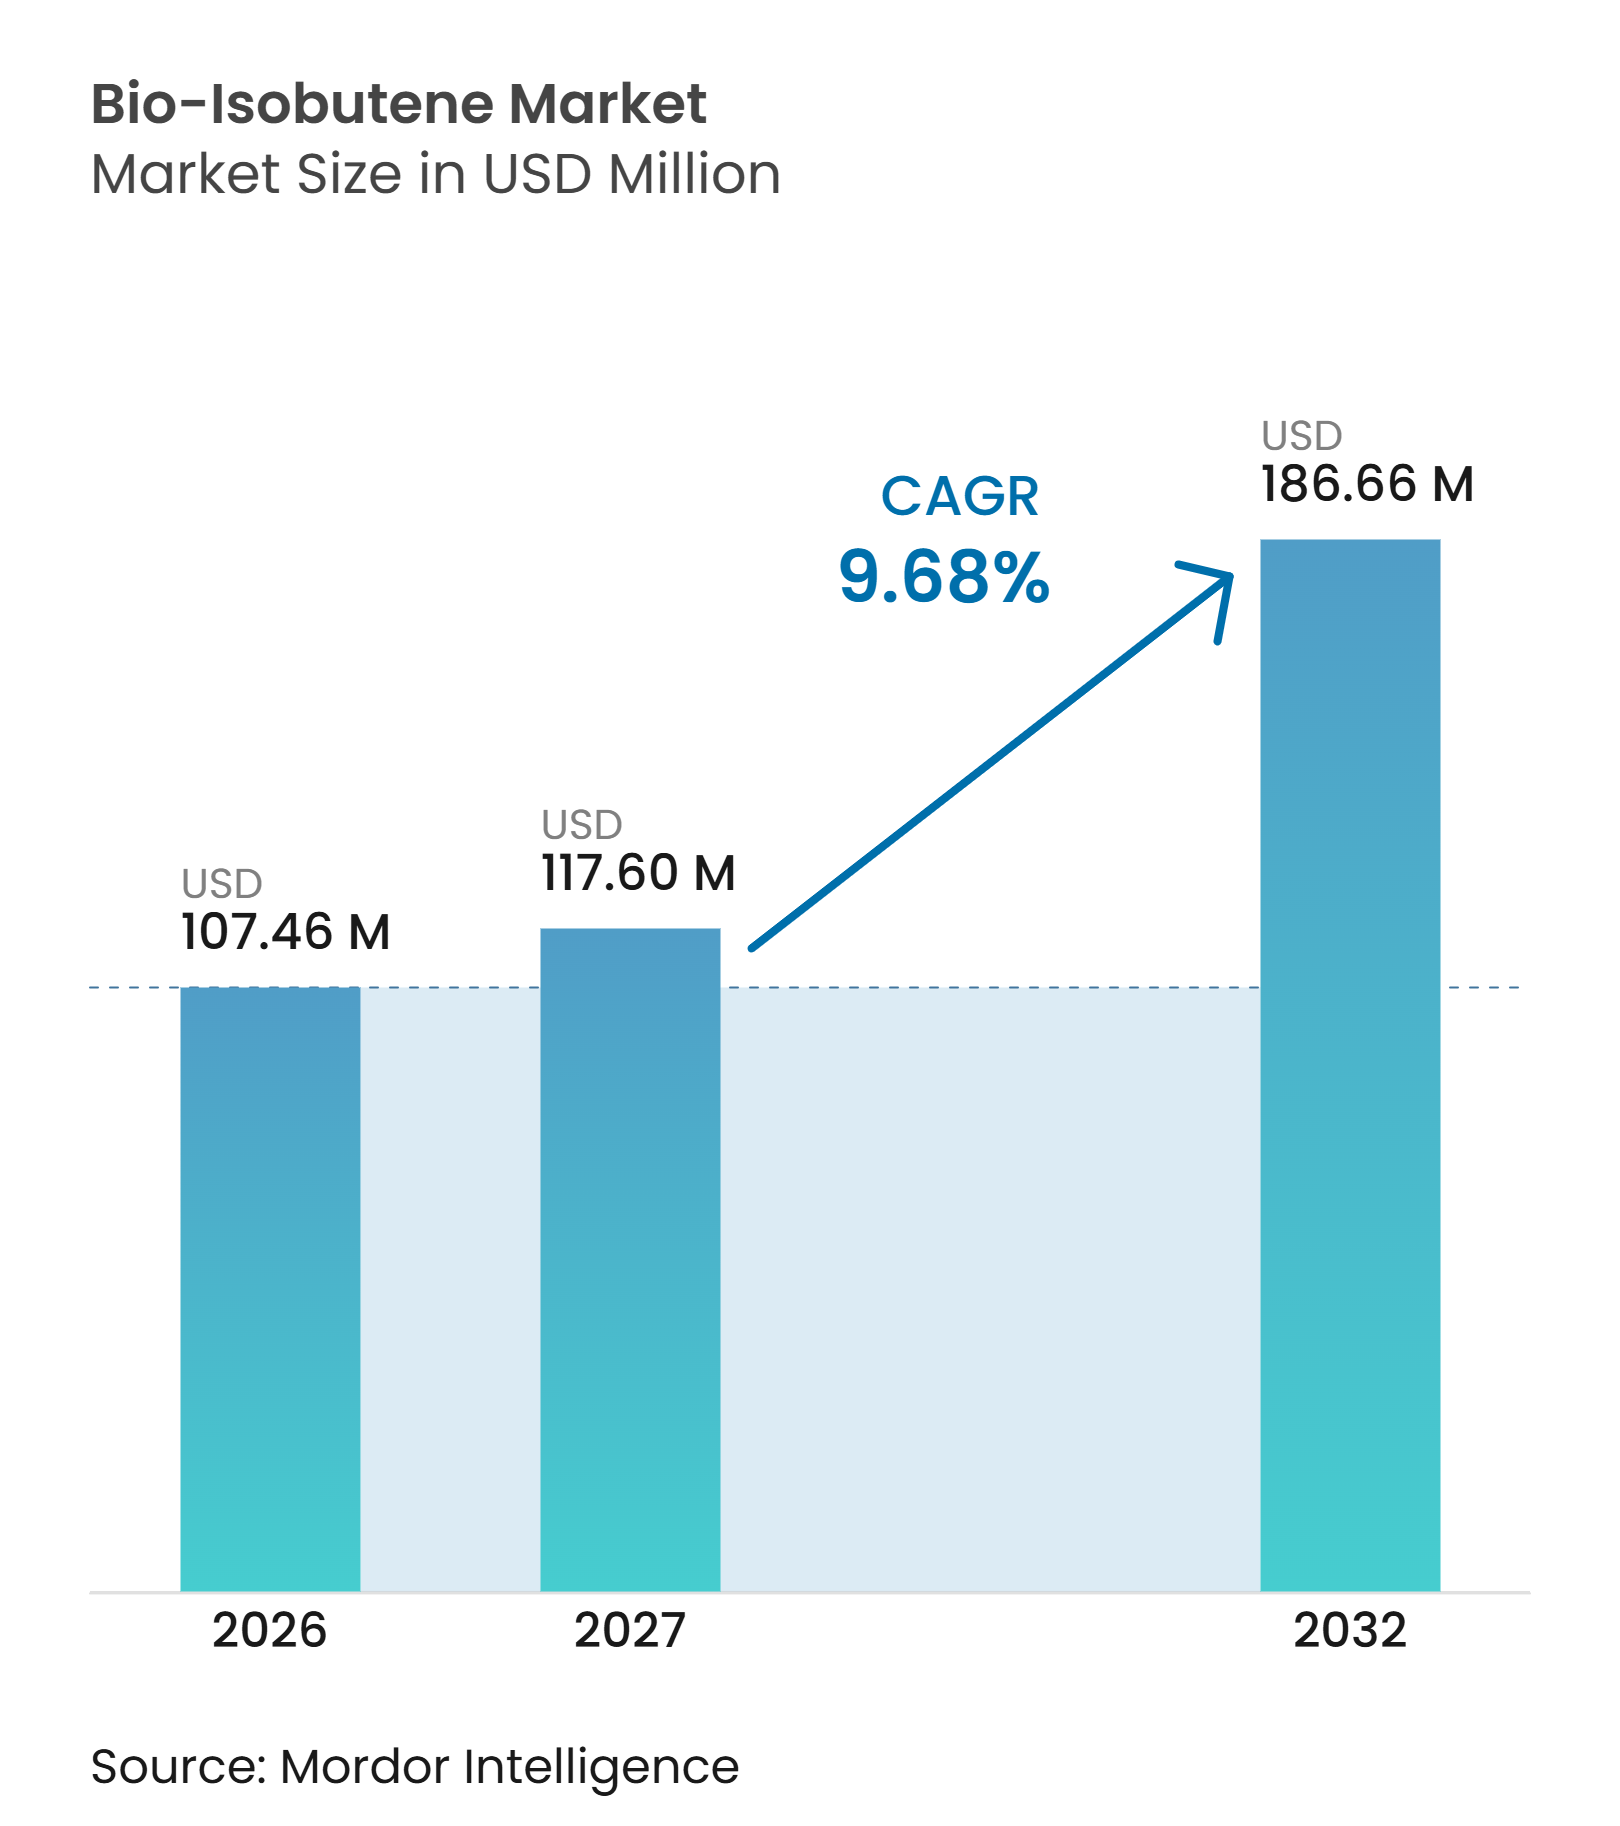
バイオイソブテン市場規模は2026年に1億0746万米ドルと評価され、2027年の1億1787万米ドルから2032年には1億8666万米ドルへと、予測期間(2027年~2032年)においてCAGR 9.68%で成長すると推定されています。バイオイソブテン市場は、特に欧州および米国において低炭素生産経路を優遇する燃料・化学品規制によって支えられています。再生可能輸送義務が持続可能な航空燃料およびガソリン混合成分としてのバイオイソブテン需要を牽引し、再生可能含有量要件が特殊成分への追加需要を生み出しています。発酵技術の進歩が生産性能を向上させており、農業残渣が砂糖・穀物を超えてフィードストック基盤を拡大する可能性があります。バイオイソブテン市場は燃料、ゴム、潤滑剤添加剤、化粧品など複数の最終用途にも対応しており、単一顧客グループへの依存を低減しています。ただし、生産コストおよび信頼性の高いスケールアップは依然として重要な課題であり、化石由来のイソブテンは確立されたコストおよびインフラ上の優位性を保持しています。
主要レポートのポイント
- 製品タイプ別では、砂糖ベースのバイオイソブテンが2026年のバイオイソブテン市場シェアの48.12%を占め、農業・林業廃棄物ベースのバイオイソブテンは2032年までCAGR 11.23%で成長すると予測されています。
- 用途別では、燃料が2026年のバイオイソブテン市場規模の46.06%を占め、バイオベースの化粧品成分は2032年までCAGR 11.78%で成長すると予測されています。
- エンドユーザー産業別では、自動車・輸送が2026年のバイオイソブテン市場シェアの42.67%を占め、航空は2032年までCAGR 12.65%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年のバイオイソブテン市場シェアの38.35%を占め、2032年までCAGR 11.56%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能燃料・化学品に向けた脱炭素化政策 | +2.8% | グローバル、特にEUおよび北米における近期集中効果 | 中期(2~4年) |
| バイオベースの化粧品成分に対する需要 | +1.9% | アジア太平洋がコア、西欧への波及あり | 中期(2~4年) |
| 遺伝子操作された微生物発酵におけるバイオテクノロジーの進歩 | +1.5% | グローバル、EUおよび北米でR&D集中度が高い | 長期(4年以上) |
| 農業・林業残渣の利用可能性 | +1.2% | EU、南米、アジア太平洋 | 中期(2~4年) |
| 既存の川下化学資産との統合 | +1.0% | グローバル、EUの石油化学クラスターおよび米国のバイオリファイナリーが主導 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能燃料・化学品に向けた脱炭素化政策
バイオイソブテン市場は、輸送および化学品需要を再生可能投入物と結びつける政策から恩恵を受けています。再生可能エネルギー指令IIIは、加盟国が2030年までに輸送における再生可能エネルギーの割合を29%達成することを義務付け、高度バイオ燃料および非生物起源の再生可能燃料について5.5%の目標を設定しています。同指令は高度フィードストックを認定し、輸送の脱炭素化における使用を支援することで、残渣ベースの経路をより魅力的なものにしています。米国では、環境保護庁が2026年および2027年の再生可能燃料基準を提案し、2027年に増加する高度バイオ燃料量要件を含めています。45Zクリーン燃料生産クレジットは、量だけでなく生産経路の炭素強度を評価します。これらの措置は、各アウトレットで利用可能なコンプライアンス価値に基づいて燃料または化学品への供給を振り向けることができる生産者を優遇します。
バイオベースの化粧品成分に対する需要
化粧品は、多くの燃料用途よりもバイオイソブテン市場にとって高付加価値の経路を提供します。L'Oréalは、2025年の66%から2030年までに処方成分の75%以上を再生可能または再生利用された原料から調達するという目標を設定しています。バイオイソブテンはイソドデカンに変換でき、これは長持ちするメイクアップの溶剤およびフィルム形成剤として使用されており、処方者に石油化学成分を再生可能投入物で代替する直接的な手段を提供します。Evonik、Abolis Biotechnologies、L'Oréalは2025年にバイオ由来の特殊成分を開発するコラボレーションを形成し、バイオテクノロジーベースの処方投入物への継続的な投資を反映しています。化粧品グレードの出力はより厳格な精製を必要としますが、製品価値を向上させ、燃料混合経済への生産者の依存を低減できます。
遺伝子操作された微生物発酵におけるバイオテクノロジーの進歩
遺伝子操作された微生物システムは、バイオイソブテンの商業開発において中心的な役割を担い続けています。2025年の研究では、ポリビニルアルコール・アルギン酸ナトリウムビーズに固定化された遺伝子操作Synechocystis培養物が約1ヶ月間生産を持続し、懸濁培養と比較して60%~80%高い収率を達成したことが報告されました。別の研究では、構造誘導型酵素工学がSynechocystis sp. PCC 6803における生体内イソブテン生産を4倍向上させたことが明らかになりました[1]。これらの結果は生産収率に対処するものであり、発酵ベースの出力コストに直接影響します。光合成生産は発酵性糖の代わりに二酸化炭素と太陽光を使用することもできます。この経路が商業的な信頼性に達した場合、砂糖価格の変動へのエクスポージャーを低減し、長期的なフィードストックの選択肢を広げる可能性があります。
農業・林業残渣の利用可能性
農業・林業残渣は、食料用途との直接競合を避けながら低炭素生産を支援できます。欧州委員会の2025年バイオエコノミー戦略は、農業残渣、副産物、有機廃棄物を含む二次バイオマスを強調し、バイオベースイノベーションのための投資展開グループを提案しています。共同研究センターは、EU農業バイオマスの60%以上が飼料として使用されており、残りのバイオマスストリームの管理が将来のバイオベース用途にとって重要であると報告しています。OPTISOCHEMプロジェクトは、潤滑剤および接着剤に使用されるポリイソブチレン誘導体の生産のための小麦わらからバイオイソブテンへのチェーンを実証しました。ただし、残渣の供給は季節的であり、発酵プラントは年間を通じて一貫した投入物を必要とします。したがって、貯蔵および前処理能力は信頼性の高い供給システムの重要な部分となり得ます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い開発・生産コスト | -2.5% | グローバル | 中期(2~4年) |
| スケールアップおよびプロセス信頼性の課題 | -1.9% | グローバル、特にEUおよび北米 | 長期(4年以上) |
| フィードストック品質の変動性と季節的な利用可能性 | -1.3% | 主にEU、南米、アジア太平洋 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い開発・生産コスト
高い開発・生産コストは、特に価格感応度の高い用途においてバイオイソブテン市場を制限し続けています。2025年のJournal of Cleaner Productionの評価では、年間35万8000トンの生産能力においても、モデル化されたエネルギーおよび資本コスト条件下では、バイオベースの生産経路は化石ベースの生産と比較てコスト競争力がないことが明らかになりました[2]。イソブテンは常温常圧下で気体であり、発酵中に封じ込め、圧縮、製品回収の要件が追加されます。これらの要件は、エタノールや乳酸などの液体バイオ製品に関連するものとは異なります。公的支援はプロジェクトリスクを低減できますが、生産者はプロセス経済性の改善またはより強力な低炭素価格シグナルを依然として必要としています。Global Bioenergiesは、計画していた生産施設の資金調達に失敗した後、2025年9月に管財手続きに入り、初期段階の技術開発者が直面する資金調達圧力を示しています。
スケールアップおよびプロセス信頼性の課題
商業規模のスケールアップには、安定した発酵、連続ガス回収、一貫した製品品質が必要です。気相発酵は、微生物培養性能を妨げることなく気体出力を回収しなければなりません。パイロット施設はまた、汚染、収率の変動、精製損失に直面する可能性があり、これらはすべて追加のエンジニアリング作業を必要とします。2025年の発酵ブタノール生産に関する査読済みレビューでは、長い開発の歴史にもかかわらず、広範な産業展開は依然として限定的であることが指摘されました。この類似したC4経路は、実験室の結果が自動的に繰り返し可能な産業操業に転換されない理由を示しています。最初の商業プラントが一貫した出力を実証するまで、川下の買い手は長期供給契約の締結に慎重であり続ける可能性が高いです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
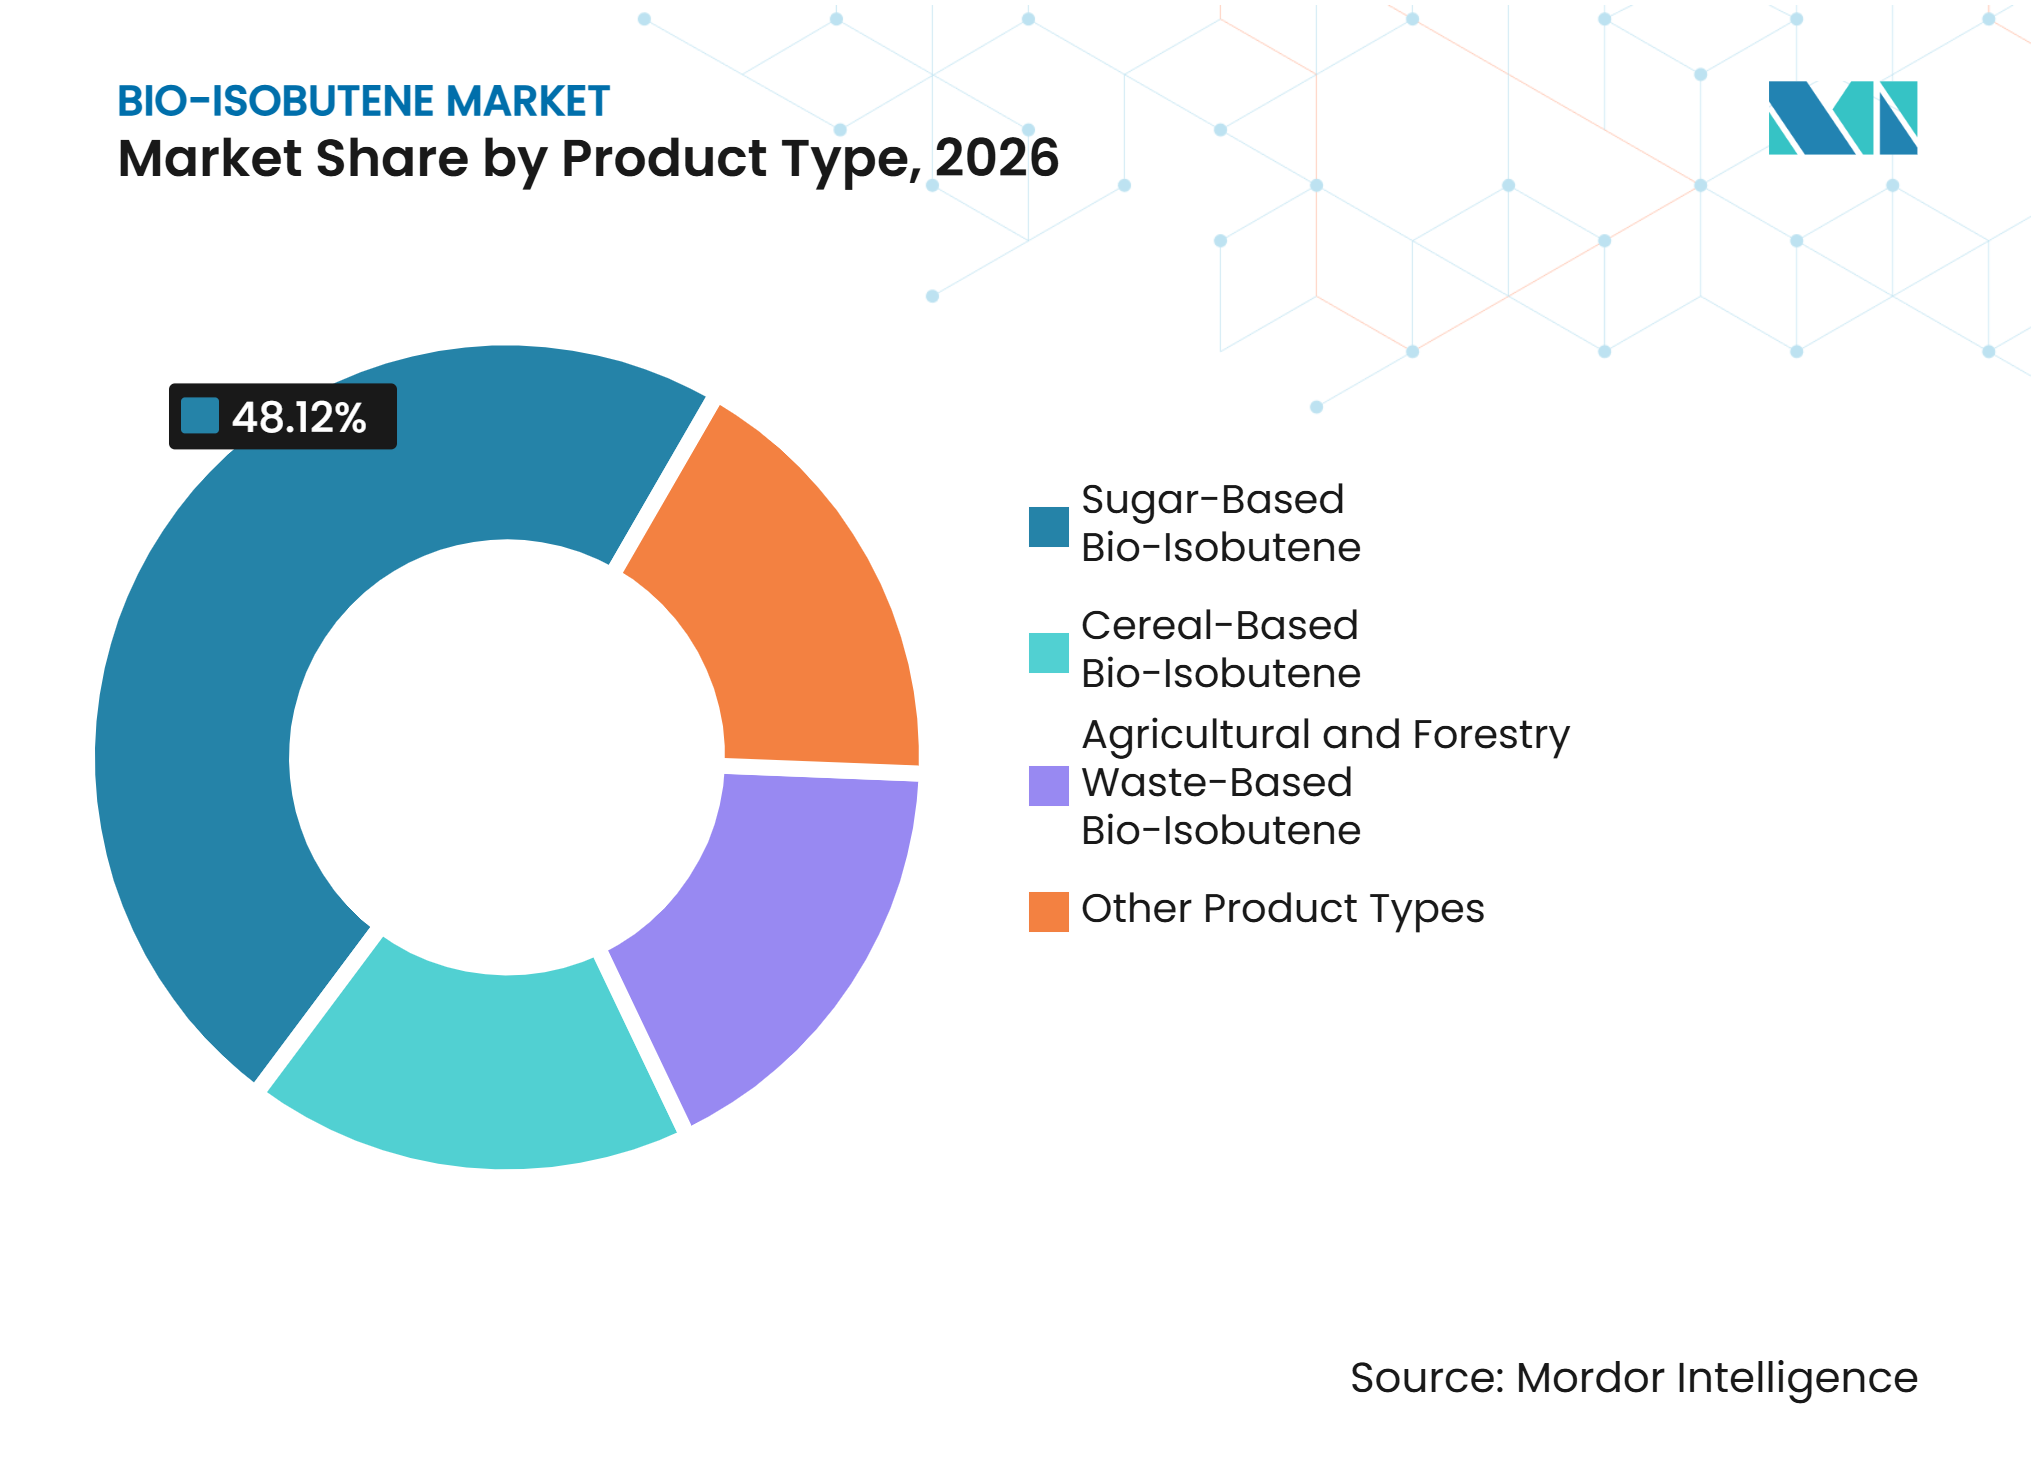
砂糖ベースの経路が主導、廃棄物フィードストックが加速砂糖ベースのバイオイソブテンは2026年のバイオイソブテン市場シェアの48.12%を占め、その相対的な技術的成熟度を反映しています。ンサイ、サトウキビ、デンプン豊富な穀物は、遺伝子操作された微生物システムのための発酵性フィードストックを提供します。これらの材料は、その加工チェーンが多くの生産地域ですでに確立されているため、広く使用されています。Cristal Unionは2024/25年キャンペーンでアルコールおよびバイオエタノールの合計生産量200万ヘクトリットルを報告し、2025/26年キャンペーンでは210万ヘクトリットルを計画しています。このようなインフラは、初期段階のプロジェクトのフィードストックへの信頼性の高いアクセスを支援できます。穀物ベースの経路は北米および中央欧州でより広いフィードストック利用可能性を提供しますが、その経済性は穀物価格サイクルおよび食料用途との競合にさらされたままです。
農業・林業廃棄物ベースのバイオイソブテンは2032年までCAGR 11.23%で拡大すると予測されています。この成長は、再生可能エネルギー指令IIIに基づくリグノセルロース系フィードストックの高度バイオ燃料処理と関連しています。廃棄物ベースの経路はまた、食料対燃料競合に関する政策上の懸念にも対処します。欧州委員会のバイオエコノミー戦略は、二次バイオマスおよび残渣の価値化に対する追加的な政策支援を提供します。廃棄物ストリームは組成と利用可能性が異なるため、前処理とサプライチェーン管理が重要な考慮事項となります。残渣、貯蔵能力、変換能力を確保した生産者は競争上の優位性を得る可能性があります。その他の経路は、砂糖、穀物、または残渣が地域的に利用可能な特殊なフィードストック条件に引き続き対応します。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
燃料需要が出力を支え、化粧品の成長が収益構成を再形成燃料は2026年のバイオイソブテン市場の46.06%を占めました。バイオイソブテンはガソリン中のエチルターシャリーブチルエーテル(ETBE)の前駆体として、また持続可能な航空燃料(SAF)変換経路の構成要素として機能できます。Global Bioenergiesは2025年2月に大手産業パートナーとの基本合意書に署名し、SAF生産のためにパートナーの変換技術と自社の発酵技術を組み合わせることを目指しました。燃料需要は低炭素燃料政策およびスケーラブルなSAFフィードストックの必要性によって形成されます。潤滑剤添加剤およびブチルゴムもこの分子の関連する最終用途です。2025年の研究では、微生物イソブタノール由来のイソブチレンが商業参照グレードと同等の特性を持つブチルゴムを生産できることが明らかになり、材料用途における性能関連の障壁が低減されました。
バイオベースの化粧品成分は2032年までCAGR 11.78%で成長すると予測されています。バイオイソブテン市場は再生可能イソドデカンおよび特殊エステル投入物を通じてこのセグメントに対応できます。L'Oréalの再生可能・再生利用成分目標は、サプライチェーンを通じて検証可能な投入物調達シグナルを提供します。処方者はまた、欧州における再生可能含有量の主張に対する精査の増加に直面しています。化粧品および製薬用途は高純度を必要としますが、これらの仕様はバルク燃料よりも優れた価格設定を支援できます。特殊接着剤および医薬品包装は依然として小規模な用途であり、その可能性は生産者が信頼性の高いグレードと文書を提供する能力に依存します。全体的な用途構成は、高出力の燃料需要と高付加価値の特殊用途を組み合わせています。
エンドユーザー産業別:
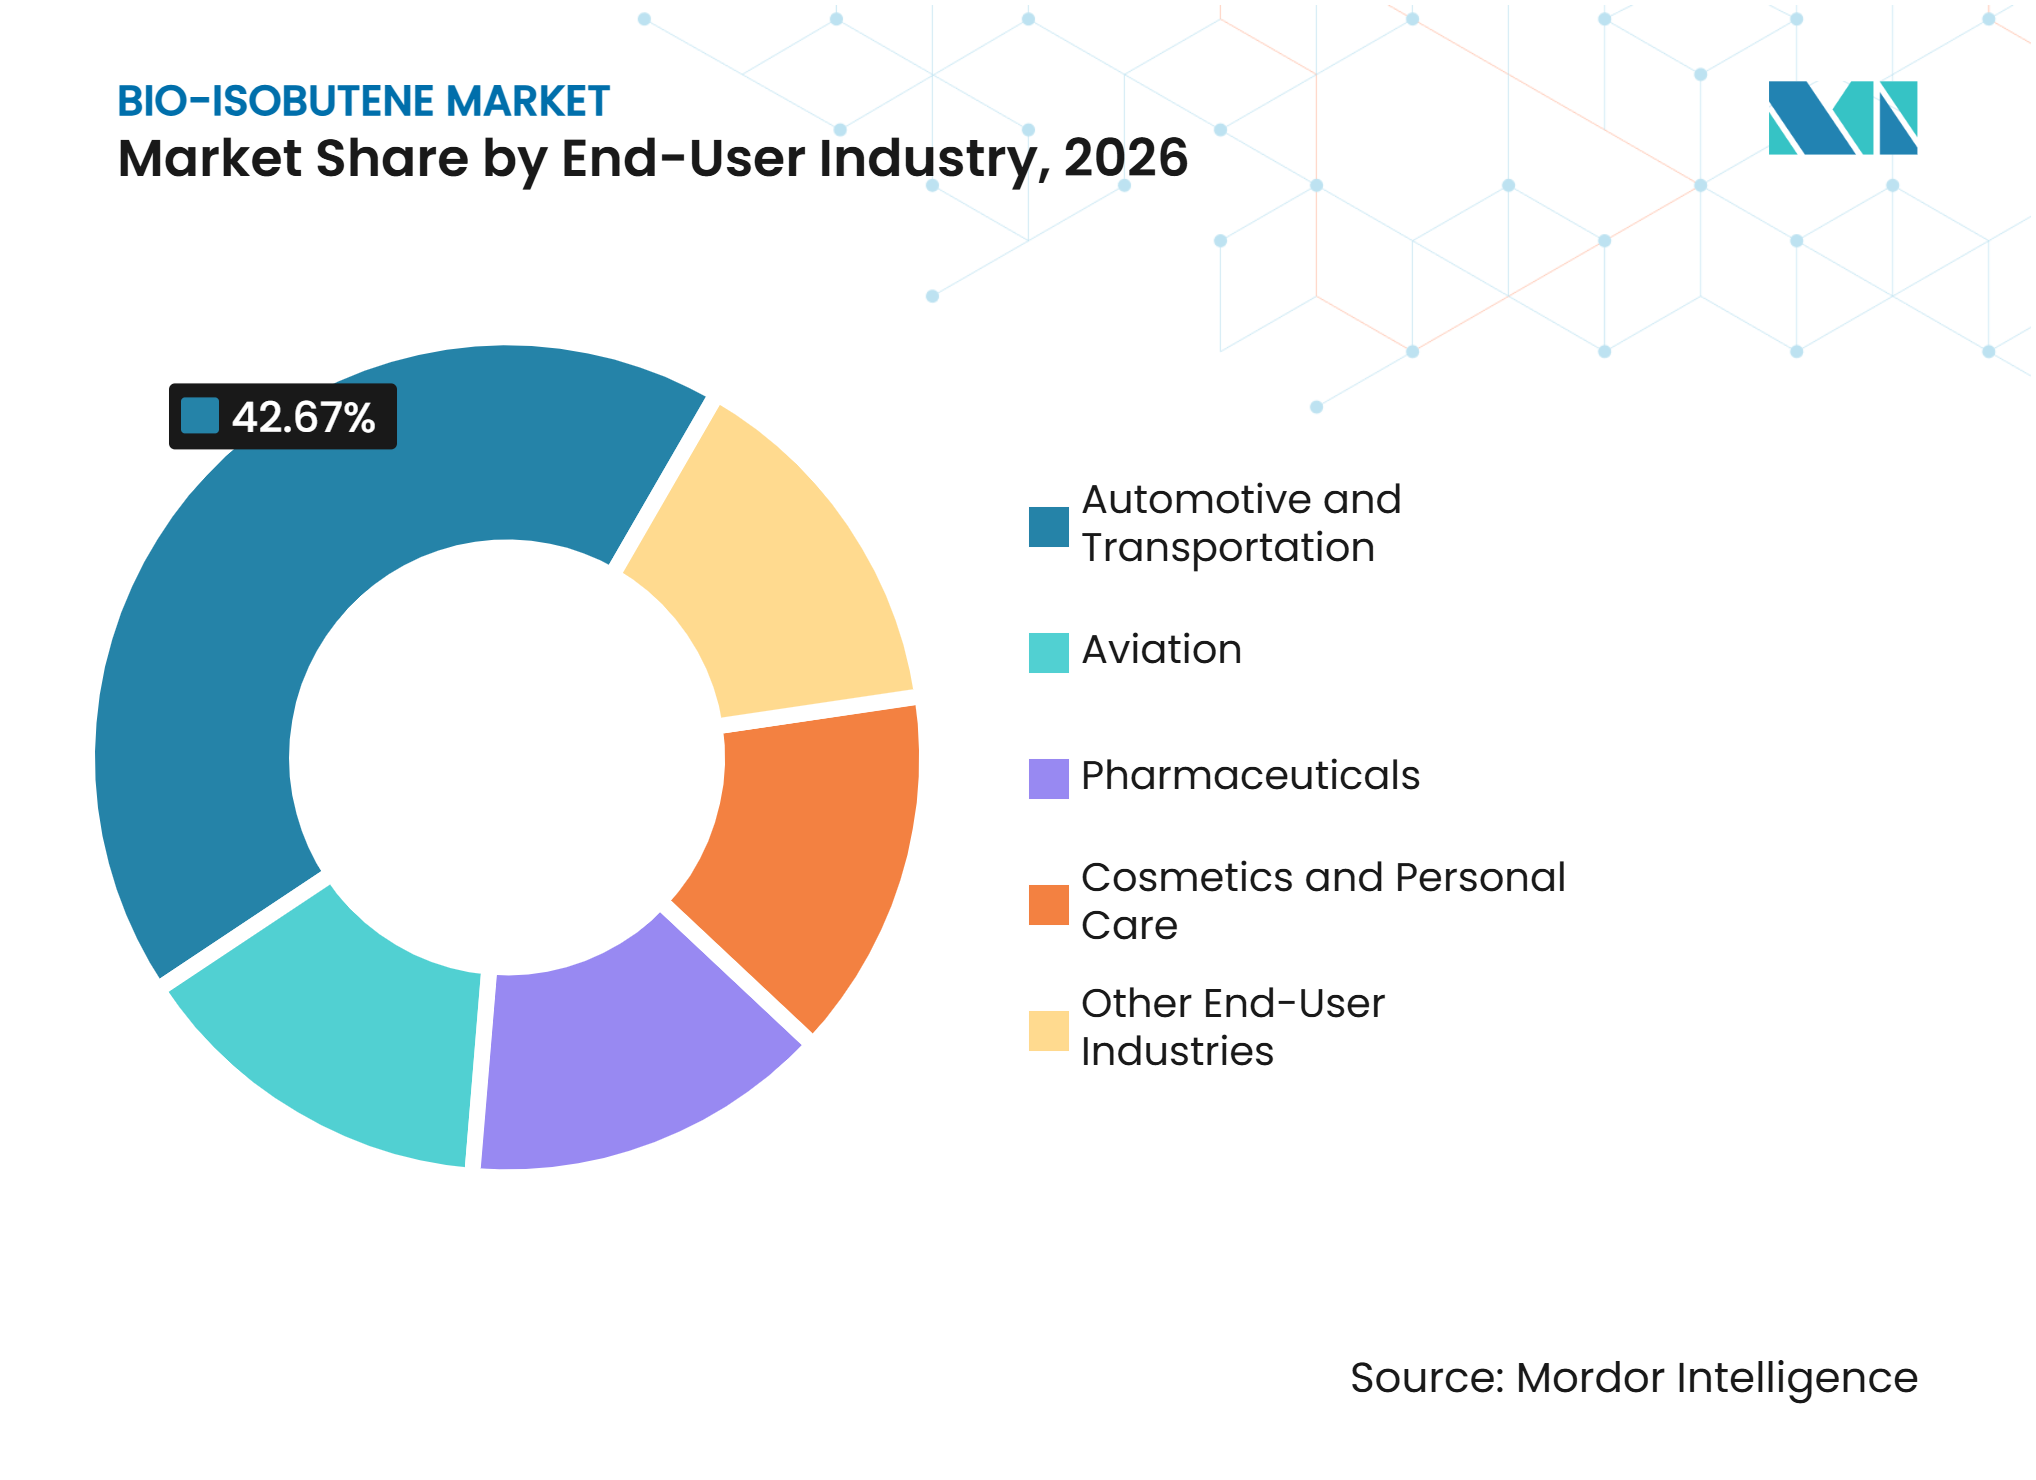
自動車が主導、航空が突出した成長に向けて準備自動車・輸送は2026年のバイオイソブテン市場シェアの42.67%を占めました。需要はタイヤインナーライナーおよびシール用ブチルゴム、潤滑剤添加剤、ガソリン成分から生じています。Bridgestone、ENEOSマテリアル、JGCホールディングスは2025年に三者協力を発表し、日本の新エネルギー・産業技術総合開発機構の支援を受けて2028年までのパイロットタイヤ生産に向けた植物由来合成ゴムの開発を目指しています。これはタイヤメーカーが再生可能C4化学投入物を計画していることを示しています。ARLANXEOは2025年8月にインドでISCC PLUSの認証を受けたKeltan Ecoグレードを導入し、マスバランスベースのバイオサーキュラーゴム供給をサポートしています。製薬、化粧品、パーソナルケアのユーザーは依然として小規模なエンドユーザーセグメントですが、認証材料に対してより高付加価値の需要を提供できます。
航空は2032年までCAGR 12.65%で成長すると予測されています。ReFuelEU航空は2030年に1.2%の合成航空燃料要件を設定し、2050年には35%に上昇することで、合成燃料経路に対する長期的な規制シグナルを生み出しています。Gevoの2025年フォーム10-Kは、GevoNDにおけるATJ-30の継続的なエンジニアリング設計作業および米国エネルギー省のローン保証コミットメントの条件付き承認を報告しました。同社のイソブタノール能力は、イソブタノールがバイオイソブテン関連の変換チェーンにおける前駆体であるため関連性があります。航空会社は信頼性が高くスケーラブルな燃料供給を必要としており、変換効率とプロジェクト資金調達が重要な要素となっています。航空需要は初期の商業出力のアンカーを提供しながら、規制コンプライアンス、炭素会計、長期オフテイク契約の重要性を高めることができます。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年のバイオイソブテン市場シェアの38.35%を占め、2032年までCAGR 11.56%で拡大すると予測されています。中国の自動車・タイヤ製造基盤はゴムおよび潤滑剤投入物への需要を支え、国内イノベーションプログラムが発酵研究を支援しています。インドのE20エタノール混合プログラムはC4ベースのバイオ化学品を支援するための発酵インフラを拡大しています。ARLANXEOは2025年にインドでISCC PLUSの認証を受けたKeltan Ecoグレードを立ち上げ、マスバランス認証自動車材料の商業経路を確立しました。日本では、Bridgestone、ENEOSマテリアル、JGCホールディングスが新エネルギー・産業技術総合開発機構(NEDO)の支援を受けて2028年までのパイロットタイヤ生産に向けた植物由来合成ゴムの開発を進めています。韓国の化粧品製造基盤は再生可能イソドデカンおよび特殊エステルに対する別の需要チャネルを生み出しています。ISCC PLUS認証は、自動車および消費財の買い手がトレーサブルな再生可能投入物をますます要求するようになるにつれて、関連するコンプライアンス要素となっています。
北米
北米は米国の再生可能燃料基準および統合された燃料・農業加工基盤によって支えられています。環境保護庁の2025年6月の提案は、2026年の総再生可能燃料義務を総燃料の16.02%、2027年を16.54%に設定しました。米国エネルギー情報局は、米国の持続可能な航空燃料(SAF)生産能力が1日当たり3万バレルに達し、2025年末までに2倍以上になったと報告しました。この能力拡大はSAF中間体への需要を強化します。Gevoは2025年に低炭素エタノールの過去最高生産量6900万ガロンを報告し、アルコール・ジェット(ATJ)エンジニアリング作業を継続しました。米国エネルギー省は2025年に45ZCF-GREETツールを更新し、クリーン燃料クレジットの対象フィードストックおよび生産方法を拡大しました。カナダのSAF活動およびブラジルのサトウキビエタノール基盤が地域的な深みを加えていますが、ブラジルの川下機会は依然として発展途上です。
欧州、南米、中東・アフリカ
欧州はRED III、ReFuelEU航空、および2025年バイオエコノミー戦略によって形成されており、これらは総合的に再生可能輸送燃料および二次バイオマスの使用を支援しています。フランスはCristal Unionを通じた砂糖発酵インフラを有し、バイオイソブテン技術の開発センターとなっています。ドイツはISCC PLUS認証およびマスバランス方法を使用してバイオサーキュラー投入物を導入するゴムおよび化学品事業を有しています。ShellおよびBPは2025年9月にロッテルダムのバイオ燃料プロジェクトの計画をキャンセルし、大規模な共同処理オプションの数を減らし、専門サプライヤーのためのスペースを生み出しました。南米は特にブラジルおよびアルゼンチンに豊富なサトウキビおよび農業残渣を有していますが、川下需要はまだ発展途上です。中東・アフリカは依然として初期段階の市場であり、サウジアラビアの化学品多様化および南アフリカのバイオリファイナリー政策活動が長期的な可能性を提供しています。これらの地域は、欧州またはアジア太平洋の現在の開発ペースに匹敵する前に、より明確な政策構造と確立された需要を必要としています。
競合状況
市場集中度
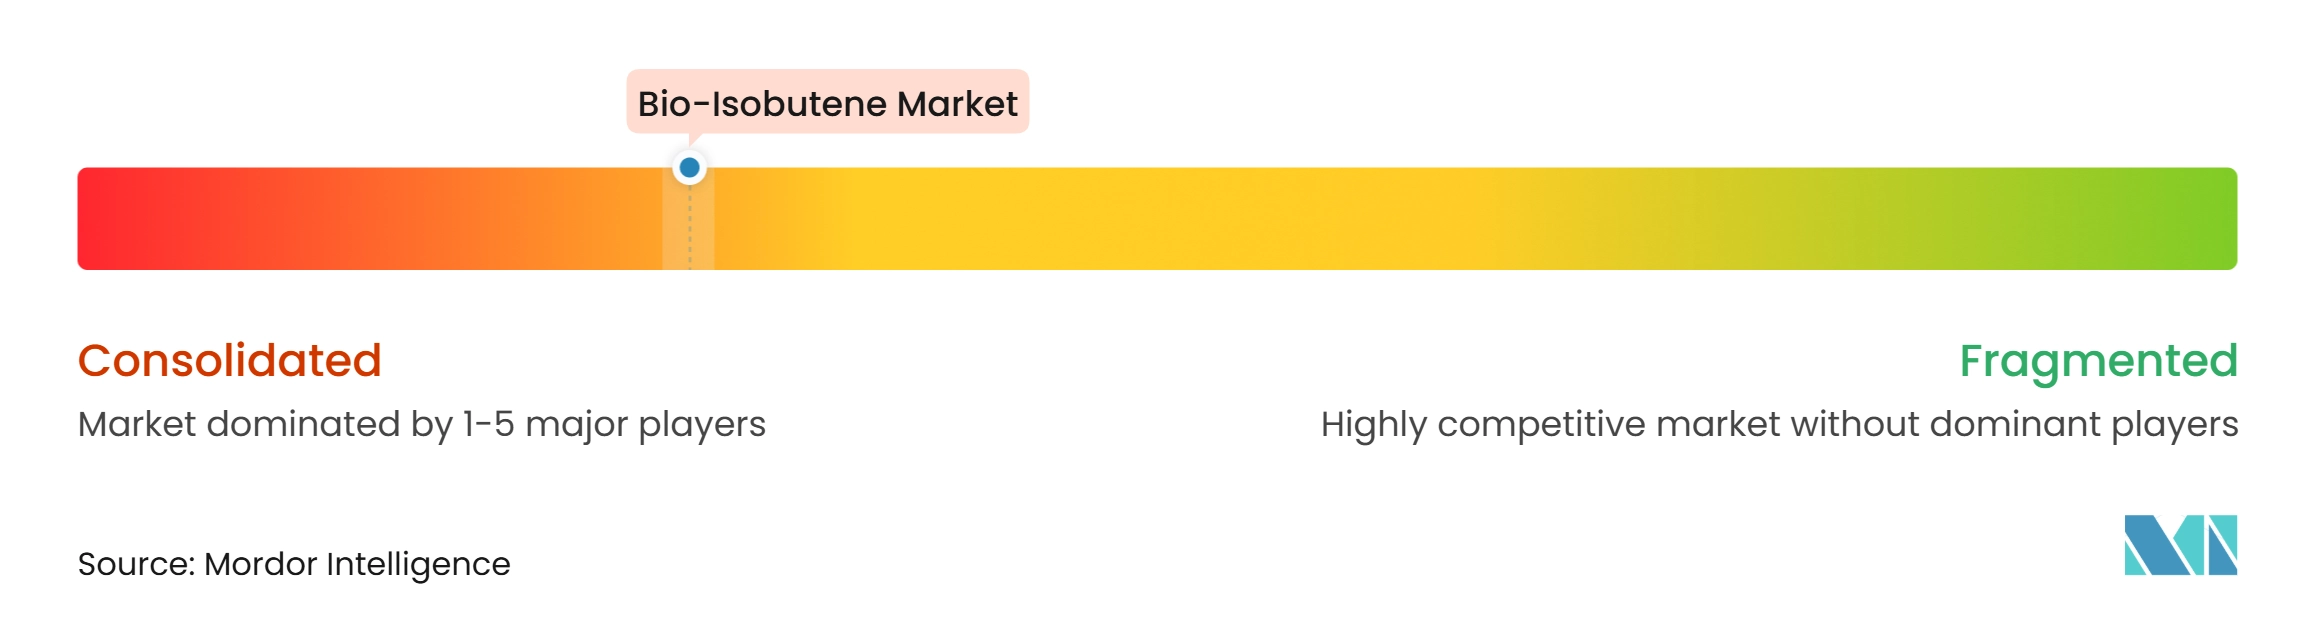
バイオイソブテン市場は適度に集中しています。専門的なバイオテクノロジー開発者が発酵研究および知的財産リスクの多くを担っています。多角化した化学・エネルギー企業は、オフテイク契約、認証製品ライン、技術パートナーシップを通じて参加しています。Global Bioenergiesは計画施設の資金調達に失敗した後、2025年9月に管財手続きに入り、小規模な純粋プレー開発者の財務的エクスポージャーを反映しています。同社はまた、2025年2月に自社技術をパートナーの持続可能な航空燃料(SAF)変換プロセスと組み合わせるための基本合意書に署名しており、開発・変換リスクを共有するためにパートナーシップがどのように活用されているかを示しています。
第二の戦略は、専用の新規バイオイソブテンプラントではなく、既存の製造資産を活用することです。LANXESSおよびARLANXEOはマスバランス方法および国際持続可能性・炭素認証プラス(ISCC PLUS)認証を使用して、既存のゴムおよび化学品生産システムにバイオサーキュラーフィードストックを導入しています。ARLANXEOの2025年インドにおけるKeltan Ecoの立ち上げはこのアプローチが商業市場に到達した例です。LANXESSはまた2025年にボトレックサイトの製品の炭素フットプリントを削減する取り組みを報告しました。このモデルは従来の生産資産を使用しながら再生可能含有量の主張をスケールアップできます。また、自動車、化粧品、製薬の買い手が再生可能含有量調達のための信頼性の高い文書をますます要求するようになるにつれて、認証とフィードストックのトレーサビリティが顧客受容の中心となります。
バイオイソブテン市場は、したがって、イノベーターに生産技術における役割を与え、大企業は市場アクセス、変換、認証を支援できます。製薬グレードのポリイソブチレンおよび砂糖または穀物バイオリファイナリー近くのフィードストック統合プラントは、供給セキュリティがユニットコストと同様に重要となり得る分野です。米国特許商標庁は2025年1月に脱水、二量化、骨格異性化を含む再生可能高純度イソブテン生産プロセスに対して米国特許第12,195,415 B2号を付与しました。継続的な特許活動は、生産プロセスのイノベーションが依然として活発であることを示しています。小規模開発者はデモンストレーション規模の資産を超えて進むために資金調達および運営パートナーを必要としています。大手石油会社がロッテルダムの独立型バイオ燃料プロジェクトから撤退したことで、一部のプロジェクトの潜在的なパートナーのプールが縮小する可能性があります。市場構造は、したがって、活発な技術開発によって定義されますが、実証済みの大規模供給は限定的です。
バイオイソブテン産業のリーダー企業
-
G Bioenergy
-
Gevo
-
INEOS
-
LANXESS
-
CLARIANT
- 注:主要企業の掲載順は順位を示すものではありません。
バイオイソブテン市場 このレポートでカバーされる企業
- Arlanxeo Holding B.V.
- BP p.l.c.
- Bridgestone Corporation
- Butamax Advanced Biofuels LLC
- CLARIANT
- Cristal Union
- DuPont
- G Bioenergy
- Gevo
- INEOS
- L’Oréal S.A.
- LANXESS
- LanzaTech
- Shell plc
- Technip Energies N.V.
最近の産業開発事情 バイオイソブテン市場
- 2025年11月:欧州委員会は、農業残渣の価値化への明示的な重点と計画されたバイオエコノミー投資展開グループを含む、生物資源を使用したバイオベースイノベーションのスケールアップを目的とした新しいバイオエコノミー戦略を開始しました。これはリグノセルロース系バイオイソブテン生産経路のフィードストック利用可能性を支援しました。
- 2025年9月:エブリー商事裁判所は、フランスのバイオテクノロジー企業であり気相微生物発酵によるバイオイソブテンの最初の生産者であるGlobal Bioenergiesに対して、計画していた商業生産施設の資金調達に失敗した後、管財手続きを開始しました。資産に対して4件の買収提案が裁判所に提出されました。この手続きにより、主要な純粋プレーバイオイソブテン生産者が市場への積極的な参加から除外されました。
グローバルバイオイソブテン市場レポートの範囲
バイオイソブテン(バイオベースイソブチレンまたはバイオIBNとも呼ばれる)は、石油や原油などの化石燃料から従来生産されてきた気体炭化水素(アルケンまたは軽質オレフィン)であるイソブテンの再生可能な形態です。化石燃料由来の対応物とは異なり、バイオイソブテンは農業残渣、糖類、その他のバイオマス源を含む再生可能な生物学的フィードストックから、生物学的または化学的変換プロセスを通じて生産されます。
バイオイソブテン市場は製品タイプ、用途、エンドユーザー産業、地域によってセグメント化されています。製品タイプ別では、市場は砂糖ベースのバイオイソブテン、穀物ベースのバイオイソブテン、農業・林業廃棄物ベースのバイオイソブテン、その他の製品タイプにセグメント化されています。用途別では、市場は燃料、バイオベースの粧品成分、潤滑剤添加剤、ブチルゴムおよびエラストマー、その他の用途にセグメント化されています。エンドユーザー産業別では、市場は自動車・輸送、航空、製薬、化粧品・パーソナルケア、その他のエンドユーザー産業にセグメント化されています。レポートはまた、主要地域の15カ国におけるバイオイソブテンの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 砂糖ベースのバイオイソブテン |
| 穀物ベースのバイオイソブテン |
| 農業・林業廃棄物ベースのバイオイソブテン |
| その他の製品タイプ |
| 燃料 |
| バイオベースの化粧品成分 |
| 潤滑剤添加剤 |
| ブチルゴムおよびエラストマー |
| その他の用途 |
| 自動車・輸送 |
| 航空 |
| 製薬 |
| 化粧品・パーソナルケア |
| その他のエンドユーザー産業 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | 砂糖ベースのバイオイソブテン | |
| 穀物ベースのバイオイソブテン | ||
| 農業・林業廃棄物ベースのバイオイソブテン | ||
| その他の製品タイプ | ||
| 用途別 | 燃料 | |
| バイオベースの化粧品成分 | ||
| 潤滑剤添加剤 | ||
| ブチルゴムおよびエラストマー | ||
| その他の用途 | ||
| エンドユーザー産業別 | 自動車・輸送 | |
| 航空 | ||
| 製薬 | ||
| 化粧品・パーソナルケア | ||
| その他のエンドユーザー産業 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バイオイソブテン市場の現在の市場規模は?
バイオイソブテン市場規模は2026年に1億0746万米ドルと評価され、2027年の1億1787万米ドルから2032年には1億8666万米ドルへと、予測期間(2027年~2032年)においてCAGR 9.68%で成長すると推定されています。
最も急速に拡大している用途は何ですか?
バイオベースの化粧品成分が最も急速に成長している用途であり、2032年までCAGR 11.78%が予測されています。
バイオイソブテン需要をリードしている地域はどこですか?
アジア太平洋が2026年に38.35%のシェアで主導しており、CAGR 11.56%で2032年まで最も急速に成長している地域でもあります。
商業採用の主な障壁は何ですか?
バイオベースの出力がまだ化石経路のコスト競争力に達していないため、生産コストと信頼性の高いスケールアップが主な障壁であり続けています。