
Tamanho e Participação do Mercado de Bio-Butadieno
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
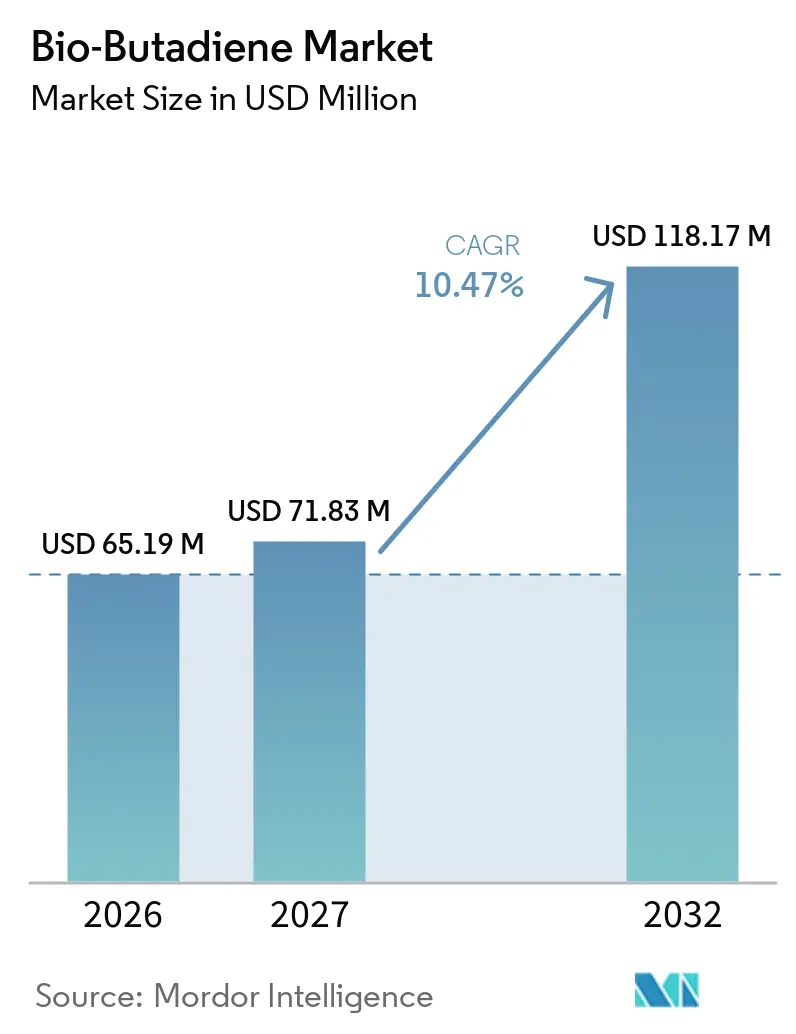
| Tamanho do Mercado (2027) | 71.83 Milhões de dólares |
| Tamanho do Mercado (2032) | 118.17 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.47 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bio-Butadieno por Mordor Intelligence
O tamanho do mercado de Bio-Butadieno foi avaliado em 65,19 milhões de USD em 2026 e estima-se que cresça de 71,83 milhões de USD em 2027 para 118,17 milhões de USD até 2032, a um CAGR de 10,47% durante o período de previsão (2027-2032). O mercado de bio-butadieno está a desenvolver-se à medida que o fornecimento convencional de butadieno se torna menos seguro, impulsionado pela redução da produção de subprodutos C4 provenientes de craqueadores a vapor à base de nafta. Esta mudança reforça o argumento de investimento em rotas de produção renováveis e aumenta a importância do acesso seguro a matérias-primas. A procura está concentrada em programas de aquisição que apoiam as metas de Escopo 3 corporativas e os compromissos de conteúdo renovável dos fabricantes de veículos. Os produtores que combinam a tecnologia de conversão de etanol em butadieno com certificação de balanço de massa reconhecida estão melhor posicionados para garantir acordos de compra de longo prazo. O mercado permanece limitado por um prémio de preço reportado de 100% a 150% em relação ao material petroquímico, o que restringe as aquisições a programas com requisitos formais de sustentabilidade, em vez de compras de commodities de rotina. O mercado de bio-butadieno está, portanto, ligado tanto à economia das matérias-primas renováveis quanto às políticas de aquisição dos principais clientes do setor de pneus e automóvel.
Principais Conclusões do Relatório
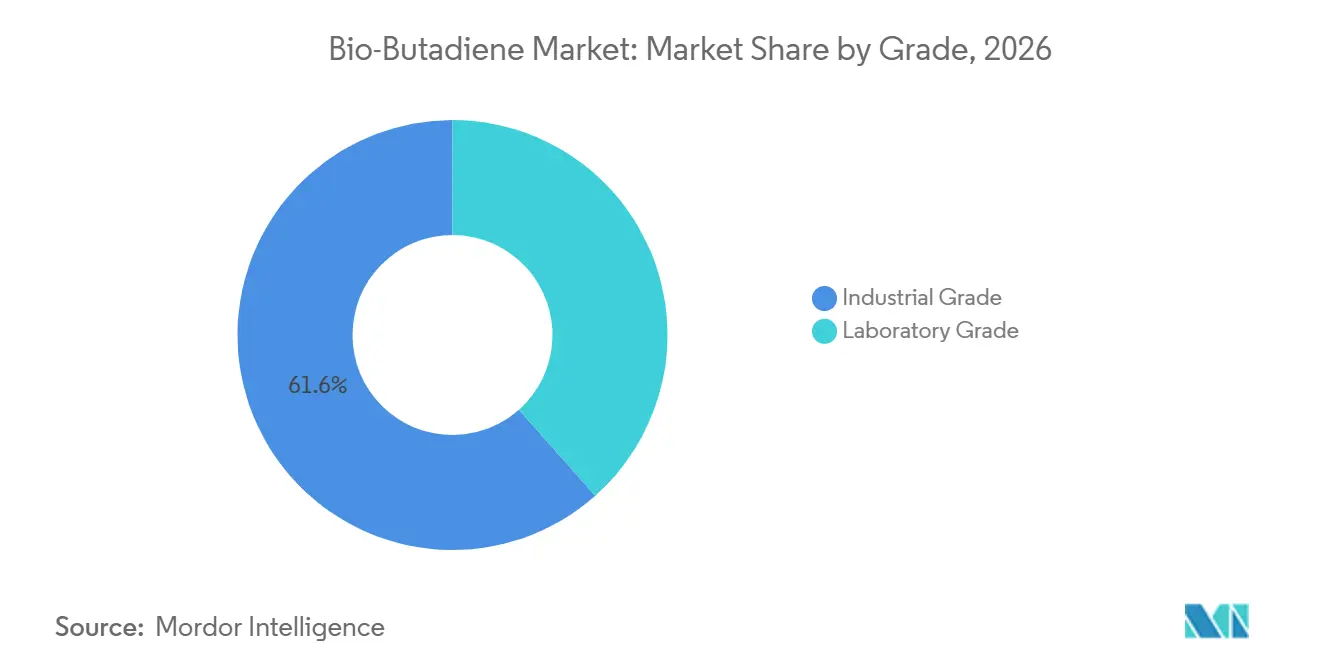
- Por grau, o Grau Industrial detinha 61,56% da participação do mercado de Bio-Butadieno em 2026, enquanto o Grau Laboratorial tem previsão de crescer a um CAGR de 11,42% até 2032.
- Por tipo, a Borracha de Estireno-Butadieno representou 40,12% da participação do mercado de Bio-Butadieno em 2026 e tem projeção de expansão a um CAGR de 11,76% até 2032.
- Por aplicação, a Borracha Sintética capturou 55,45% da participação de mercado em 2026, enquanto os Produtos Químicos Finos têm previsão de crescer a um CAGR de 11,81% até 2032.
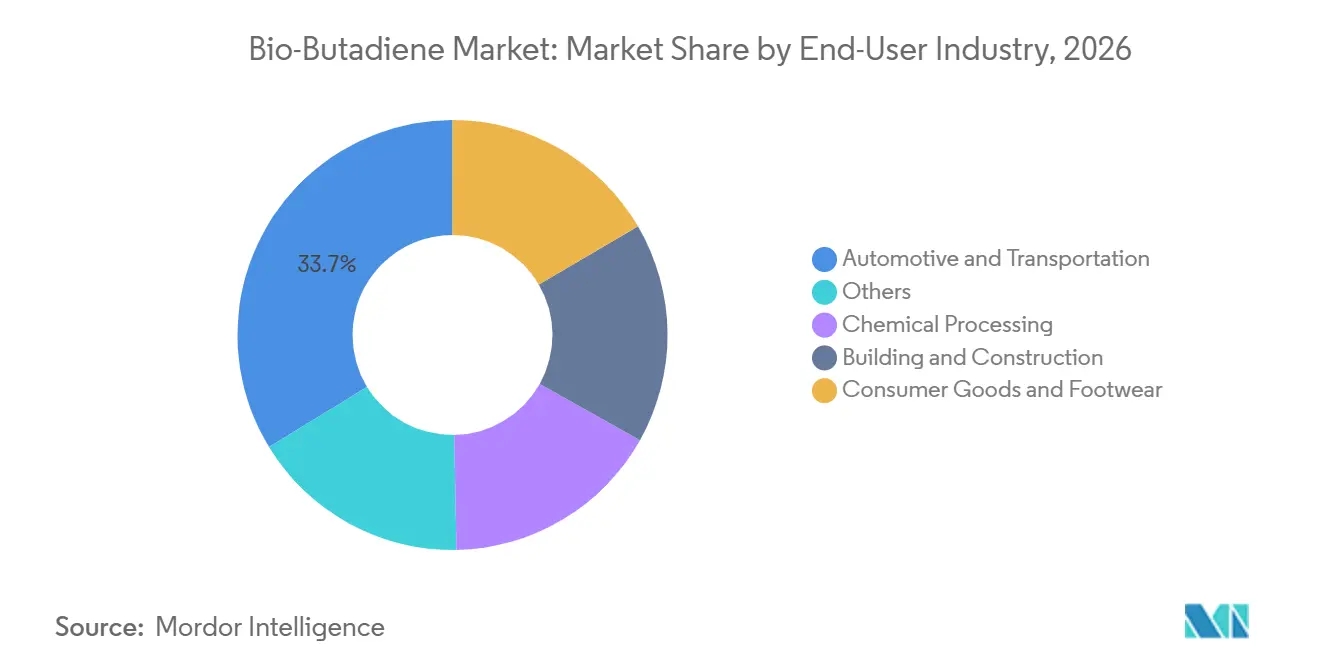
- Por indústria do utilizador final, o setor Automóvel e Transporte detinha 33,71% da participação de mercado em 2026, enquanto a Construção Civil tem projeção de avançar a um CAGR de 12,07% até 2032.
- Por geografia, a Europa detinha 40,67% da participação de mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 11,93% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Metas de Conteúdo Renovável em Pneus e Elastómeros | +2.0% | Europa, América do Norte | Médio prazo (2-4 anos) |
| Maturação da Tecnologia de Conversão de Bioetanol em Butadieno | +1.8% | Global, liderado pela Europa e Japão | Médio prazo (2-4 anos) |
| Aquisições Vinculadas à Sustentabilidade por Fabricantes de Equipamento Original (OEM) do Setor Automóvel | +2.2% | América do Norte e Europa, com extensão à Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Requisitos de Rastreabilidade de Carbono e Matérias-Primas | +1.5% | Europa e América do Norte | Médio prazo (2-4 anos) |
| Procura por Borracha Sintética de Menor Teor de Carbono em Pneus para Veículos Elétricos | +1.8% | Ásia-Pacífico, com extensão à Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Procura por Borracha Sintética de Menor Teor de Carbono em Pneus para Veículos Elétricos
Os pneus para veículos elétricos requerem materiais diferentes dos pneus convencionais. Os compostos de piso de baixa resistência ao rolamento utilizam proporções mais elevadas de borracha de estireno-butadieno em solução (SBR) e borracha de polibutadieno, ambas dependentes do butadieno. Isto torna as linhas de pneus específicas para veículos elétricos mais intensivas em materiais do que as linhas de pneus convencionais para passageiros. A Continental reportou que os materiais renováveis e reciclados representaram 26% dos seus inputs de materiais em 2024 e esperava que este valor aumentasse 2-3 pontos percentuais em 2025. O mercado de bio-butadieno beneficia quando as avaliações de sustentabilidade avaliam a origem das matérias-primas e a intensidade de carbono a par do custo. Estes requisitos reduzem a influência das variações de preço de curto prazo dos combustíveis fósseis nas decisões de aquisição para programas de pneus para veículos elétricos.
Maturação da Tecnologia de Conversão de Bioetanol em Butadieno
Os avanços na catálise de conversão de etanol em butadieno estão a aproximar o fornecimento renovável da utilização à escala industrial. Michelin, IFPEN e Axens confirmaram em dezembro de 2025 que o demonstrador BioButterfly em Bassens, França, produziu borracha de butadieno (BR) e SBR a partir de bioetanol de primeira e segunda geração que cumpria as especificações de pneus de grau polimérico. Os parceiros visavam homologar a tecnologia até meados de 2026. Investigação publicada na ChemSusChem identificou catalisadores de óxido misto de Zn-Zr e catalisadores de MgO-SiO₂ modificados com metal ou óxido metálico como opções viáveis para a produção industrial de etanol em butadieno. A regeneração de catalisadores e a economia de gás inerte permanecem restrições práticas de engenharia. A capacidade de utilizar bioetanol de primeira ou segunda geração também permite aos produtores ajustar o fornecimento de matérias-primas à medida que a disponibilidade de biomassa varia entre regiões.
Aquisições Vinculadas à Sustentabilidade por Fabricantes de Equipamento Original (OEM) do Setor Automóvel
As metas de Escopo 3 do setor automóvel estão a tornar-se um requisito direto de aquisição para inputs de borracha de base biológica. A Mercedes-Benz aderiu à Iniciativa de Carbono Renovável em outubro de 2025 como a sua primeira empresa automóvel membro[1]. A empresa declarou que este compromisso apoia a substituição de fontes de carbono fóssil por alternativas renováveis em componentes de veículos. A Magna International tornou obrigatória a comunicação de dados de carbono em toda a sua base de fornecedores e está a implementar uma estratégia de sustentabilidade de materiais que prioriza os materiais de base biológica. Estas ações demonstram como os requisitos dos fabricantes de veículos podem percorrer a cadeia de fornecimento e integrar as especificações de formulação de borracha. Para o mercado de bio-butadieno, esta estrutura de aquisição apoia a procura onde o desempenho em sustentabilidade é considerado a par do desempenho do material.
Metas de Conteúdo Renovável em Pneus e Elastómeros
Os requisitos de conteúdo renovável estão a aumentar a relevância dos inputs de base biológica para a aquisição de pneus e elastómeros. A Associação Europeia de Fabricantes de Pneus e Borracha solicitou à Comissão Europeia que reconhecesse os pneus como utilizadores estratégicos de matérias-primas de base biológica na Estratégia de Bioeconomia da UE revista. A associação também apelou a uma Estratégia Europeia para a Borracha, critérios de fim de resíduo para materiais secundários de borracha e ferramentas estáveis de fornecimento de biomassa ao abrigo do Regulamento de Ecodesign para Produtos Sustentáveis. A Bridgestone introduziu em abril de 2025 um pneu comercial certificado pela Certificação Internacional de Sustentabilidade e Carbono (ISCC) PLUS com 70% de materiais reciclados e renováveis. Isto demonstra que as metas de pneus com elevado conteúdo renovável so tecnicamente alcançáveis. Uma adoção mais ampla aumentaria a procura por fornecimento certificado de butadieno e exigiria uma rastreabilidade mais robusta ao longo da cadeia de valor.
Análise do Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Prémio de Custo de Base Biológica Versus Butadieno Petroquímico | -2.0% | Global | Curto prazo (≤ 2 anos) |
| Disponibilidade Limitada de Matérias-Primas Sustentáveis | -1.5% | Ásia-Pacífico, Europa | Médio prazo (2-4 anos) |
| Fragmentação da Certificação e da Cadeia de Custódia | -1.0% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Prémio de Custo de Base Biológica Versus Butadieno Petroquímico
A diferença de custo entre o butadieno de base biológica e o butadieno fóssil continua a ser a barreira mais direta à escala no curto prazo. Os preços à vista do bio-butadieno europeu situavam-se entre EUR 1.800-2.100 (~USD 2.020,10-2.020,10) por tonelada em meados de 2025, em comparação com o butadieno fóssil a EUR 847,83 (~USD 951,50) por tonelada Entregue Livre no Noroeste da Europa (FD NWE) no mesmo período, representando um prémio de 110%-150% para o material de base biológica. Um estudo tecno-económico de 2025 concluiu que a desidratação do 1,3-butanodiol poderia exigir um preço mínimo de venda de EUR 3.500 (~USD 3.927,98) por tonelada quando os custos das matérias-primas eram de EUR 1.120 (~USD 1.256,95) por tonelada, e a despesa de capital era de 280 milhões de USD para uma instalação de 200 kt/ano. Os baixos preços do butadieno fóssil podem ampliar esta diferença e atrasar as decisões de capacidade. A precificação do carbono não compensou a diferença subjacente nos custos de produção.
Disponibilidade Limitada de Matérias-Primas Sustentáveis
O fornecimento fiável e sustentável de matérias-primas limita o ritmo a que a produção renovável pode expandir. Os produtores de etanol em butadieno requerem acesso a bioetanol que cumpra os requisitos de qualidade, quantidade e certificação. As matérias-primas de primeira e segunda geração oferecem flexibilidade, mas cada uma depende da disponibilidade local de biomassa e das capacidades da cadeia de fornecimento. A concorrência por matérias-primas renováveis certificadas pode aumentar os custos de aquisição. Esta restrição é particularmente relevante na Europa e na região Ásia-Pacífico, onde a procura por material certificado está a crescer em várias aplicações químicas e de combustíveis. As instalações de demonstração dedicadas podem reduzir a variação de pureza, mas não eliminam a necessidade de um fornecimento fiável de biomassa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Grau:
O Grau Industrial Ancora a Procura Atual, o Grau Laboratorial Sinaliza a Escala FuturaO Grau Industrial detinha 61,56% da receita total em 2026. É utilizado na produção de borracha de estireno-butadieno de grau polimérico (SBR), polibutadieno e acrilonitrilo butadieno estireno (ABS), onde o butadieno renovável pode ser utilizado como matéria-prima substituta sem reformulação. O demonstrador BioButterfly confirmou em dezembro de 2025 que o butadieno renovável poderia cumprir as especificações de pneus de grau polimérico, apoiando a utilização de grau industrial na produção de elastómeros de alta especificação. Os compradores industriais também requerem registos de certificação fiáveis, e as expectativas de cadeia de custódia ISCC PLUS estão a elevar o padrão de documentação para a aquisição industrial.
O Grau Laboratorial tem projeção de crescer a um CAGR de 11,42% até 2032. Instituições de investigação, produtores de produtos químicos especiais e empresas de engenharia de processos utilizam-no para testar elastómeros renováveis e intermediários de produtos químicos finos. As aquisições laboratoriais precedem habitualmente as compras industriais em 3-5 anos, tornando a procura laboratorial um indicador precoce de utilização comercial posterior. A produção padronizada de etanol em butadieno proveniente de instalações de demonstração pode reduzir a variação de pureza, e um material mais consistente pode encurtar os protocolos de teste que anteriormente atrasavam a qualificação.

Por Tipo:
O SBR Lidera a Procura Atual e o Crescimento ProjetadoA Borracha de Estireno-Butadieno representou 40,12% da receita total em 2026 e tem projeção de crescer a um CAGR de 11,76% até 2032. Esta posição reflete a importância do SBR nos compostos de pneus e a validação em dezembro de 2025 do SBR renovável de grau polimérico em Bassens, que elimina uma preocupação técnica central para as aplicações de pneus e permite que os programas de qualificação dos fabricantes de equipamento original trabalhem com material comercialmente relevante. O Látex de Estireno-Butadieno apoia utilizações de revestimento de carpetes e revestimento de papel, onde os quadros de ecoetiquetagem solicitam cada vez mais evidências de origem biológica.
A Borracha de Nitrilo-Butadieno é utilizada para vedantes, juntas e mangueiras resistentes ao óleo em equipamentos automóveis e industriais, com a resiliência da cadeia de fornecimento e a sustentabilidade a apoiar o interesse no NBR renovável. O ABS é relevante para a eletrónica de consumo e interiores automóveis à medida que as marcas se comprometem com plásticos circulares. A UBE lançou o UBEPOL BR certificado ISCC PLUS em Rayong, Tailândia, em dezembro de 2025, alargando o fornecimento certificado de polibutadieno para pneus automóveis e aplicações de borracha industrial. A categoria Outros inclui copolímeros de bloco especiais, como o Copolímero de Bloco de Estireno (SBC). A Kraton recebeu a certificação ISCC PLUS para a sua instalação em Mailiao, Taiwan, em fevereiro de 2025, alargando o fornecimento certificado de polímero renovável a três continentes.
Por Aplicação:
A Borracha Sintética Fornece a Procura Base, os Produtos Químicos Finos Acrescentam Procura EspecializadaA Borracha Sintética capturou 55,45% da receita total em 2026. A produção de pneus fornece a maior base de utilização para esta aplicação, e o butadieno renovável pode ser integrado nas linhas de polimerização de SBR e polibutadieno estabelecidas sem alterações às propriedades de manuseamento, tornando a borracha sintética a aplicação de alto rendimento mais direta para o material. Os Plásticos, principalmente ABS e copolímeros de bloco de Estireno-Butadieno-Estireno (SBS), formam o próximo grande cluster de aplicações. A certificação da Kraton em fevereiro de 2025 em Taiwan adicionou capacidade certificada de SBC de base biológica em três continentes.
Os Produtos Químicos Finos têm projeção de crescer a um CAGR de 11,81% até 2032. Os compradores de produtos químicos especiais e farmacêuticos podem aceitar um prémio de custo de origem biológica quando a segurança do fornecimento e a origem documentada são prioridades. Os precursores de adiponitrilo renovável para o nylon 6,6 ligam as cadeias de valor do bio-butadieno e do bio-nylon, permitindo que esta aplicação sirva mais do que uma única categoria de produto. Os compradores nesta área solicitam cada vez mais a Certificação Internacional de Sustentabilidade e Carbono (ISCC) PLUS ou a certificação da Mesa Redonda sobre Biomateriais Sustentáveis (RSB) para os processos de aquisição de Escopo 3, e os fornecedores com registos estabelecidos de cadeia de custódia podem cumprir estes requisitos com maior facilidade. O grupo de aplicações Outros inclui adesivos, vedantes e revestimentos especiais, onde a certificação de conteúdo biológico está a tornar-se um critério de aquisição em programas de construção e bens de consumo.
Por Indústria do Utilizador Final:
O Setor Automóvel Define os Requisitos, a Construção Civil Cresce Mais RapidamenteO setor Automóvel e Transporte detinha 33,71% da receita total em 2026. Os fabricantes de pneus utilizam acordos de fornecimento plurianuais que incluem limiares de conteúdo renovável, definindo expectativas para as formulações de borracha ao longo de toda a cadeia de fornecimento. Os quadros de Escopo 3 dos fabricantes de veículos reforçam esta direção, tornando a comunicação de dados de carbono e a utilização de materiais renováveis parte do envolvimento com os fornecedores. O mercado de bio-butadieno depende, portanto, dos processos de qualificação automóvel e das relações de compra de longo prazo. Os Bens de Consumo e Calçado permanecem utilizadores menores, mas podem aceitar um prémio maior pelas credenciais de origem biológica do que muitos compradores do setor automóvel.
A Construção Civil tem projeção de expandir a um CAGR de 12,07% até 2032. Os elastómeros de origem biológica são utilizados em membranas de cobertura, vedantes de juntas de dilatação e membranas de impermeabilização. A Liderança em Energia e Design Ambiental (LEED) v5 foi finalizada em maio de 2025 e introduziu a avaliação do carbono incorporado como pré-requisito de certificação, tornando o perfil de carbono dos inputs de construção um fator de avaliação documentado. O Processamento Químico é outro importante cluster de procura, exigindo pureza consistente e documentação da cadeia de custódia. A categoria Outros inclui utilizações de borracha industrial em que o conteúdo de base biológica verificado apoia a comunicação de dados Ambientais, Sociais e de Governação (ESG).
Análise Geográfica
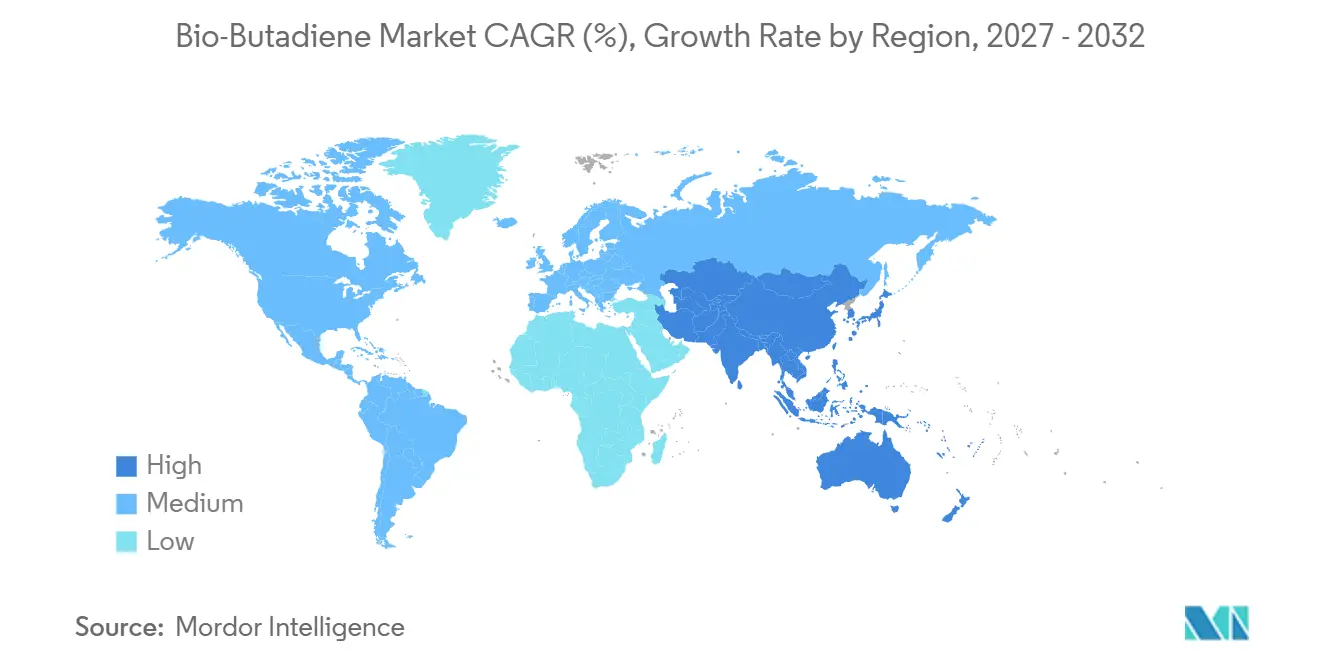
Mercado de Bio-Butadieno na Europa e América do Norte
A Europa respondeu por 40,67% da receita total em 2026. A região combina atividade política, fabricação de pneus, produção química e desenvolvimento tecnológico. A França sedia o demonstrador BioButterfly em Bassens, onde o bioetanol de primeira e segunda geração foi validado como matéria-prima, com a homologação tecnológica prevista para meados de 2026. A Alemanha contribui por meio do trabalho de fornecimento de materiais da Continental e da infraestrutura existente de certificação de balanço de massa. A BASF declarou que suas unidades na América do Norte obtiveram as certificações REDcert2 e International Sustainability and Carbon Certification (ISCC) PLUS, ilustrando a ampla capacidade de certificação disponível para fornecedores químicos globais[2].
Mercado de Bio-Butadieno na Polônia e Países Nórdicos
A Polônia está emergindo como mercado por meio da aquisição pela ORLEN da S54, uma unidade de extração de butadieno em construção em Płock, avaliada em PLN 692 milhões (~164 milhões de USD). Os mercados nórdicos também oferecem condições favoráveis, uma vez que os relatórios de sustentabilidade corporativa são amplamente utilizados nas decisões de compras, o que pode apoiar a disposição de pagar por insumos renováveis certificados. A base de fabricação de pneus da Europa permanece importante porque conecta fornecedores de tecnologia a grandes âncoras de demanda. A região também possui processos de certificação estabelecidos que tornam as aquisições verificadas mais práticas para grandes compradores.
Mercado de Bio-Butadieno no Japão e China
A Ásia-Pacífico deve crescer a um CAGR de 11,93% até 2032. O Japão é o principal polo de desenvolvimento tecnológico, enquanto a China oferece a maior base de processamento. O Fundo de Inovação Verde da Organização de Desenvolvimento de Novas Energias e Tecnologias Industriais (NEDO) do Japão apoia trabalhos paralelos de comercialização. A Zeon concluiu uma instalação de demonstração em escala de bancada em Tokuyama em agosto de 2026, com operação plena iniciada em janeiro de 2027. A Bridgestone, a Eneos Materials e a JGC Holdings têm como meta a produção de bio-pneus em escala piloto até 2028 e a comercialização na primeira metade da década de 2030. Os programas do Japão são estruturados como política industrial, o que pode garantir continuidade quando os preços dos combustíveis fósseis enfraquecerem.
Mercado de Bio-Butadieno nas Américas, APAC e MEA
A grande base de fabricação de SBR da China e os requisitos de sustentabilidade poderiam criar um substancial conjunto de demanda quando o fornecimento doméstico ou as certificações de importação aceitas se tornarem disponíveis. A Coreia do Sul e os países da ASEAN são mercados de crescimento de médio prazo à medida que a capacidade de borracha sintética se expande e o reconhecimento do ISCC PLUS se torna mais comum. A América do Norte ocupa uma posição intermediária, com os Estados Unidos apoiando o trabalho com catalisadores por meio de parcerias entre laboratórios nacionais e a indústria. O Laboratório Nacional do Noroeste do Pacífico (PNNL) reportou 68% de seletividade de butadieno a 64% de conversão de etanol em janeiro de 2025 e entregou material à Bridgestone para produção de peças de teste. O Brasil poderia se tornar um exportador de baixo custo porque a economia do bioetanol de cana-de-açúcar pode viabilizar a produção de etanol para butadieno. O Oriente Médio e a África permanecem mercados em estágio inicial, embora a Arábia Saudita possua infraestrutura de processamento de C4 e a África do Sul disponha de diversas biomassas agrícolas.
Panorama Competitivo
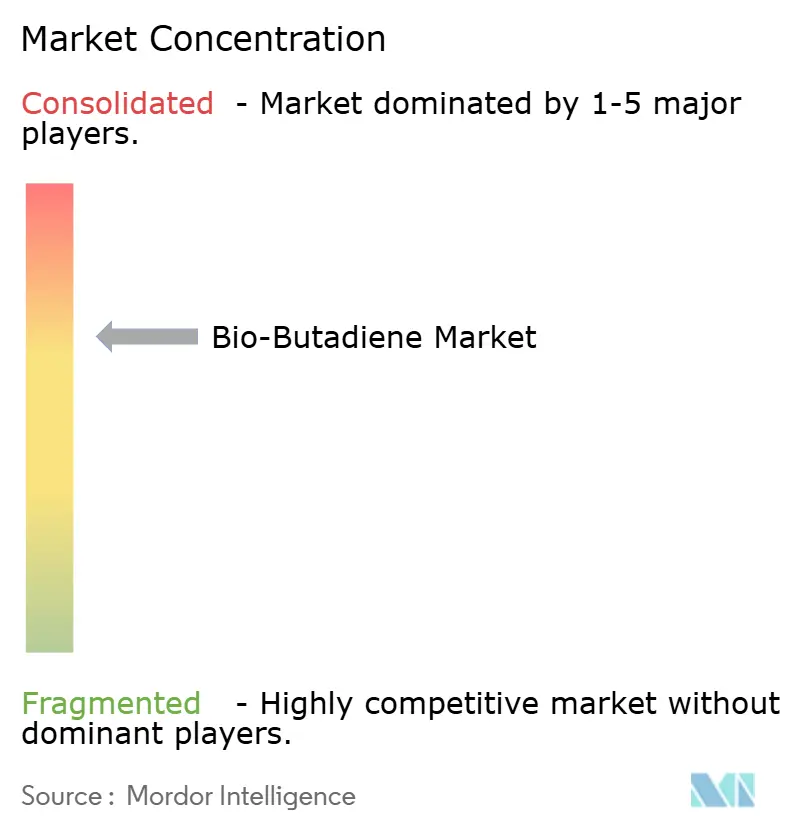
O mercado de bio-butadieno está moderadamente consolidado. Axens, ETB Catalytic Technologies, IFPEN e Global Bioenergies são licenciadores de tecnologia ativos. Genomatica e Versalis, Braskem, Synthos, Trinseo, LanzaTech, INVISTA, Zeon e Biokemik são produtores verticalmente integrados. Michelin e Yokohama Rubber servem como âncoras de procura no setor de pneus. A força competitiva depende da especialização em catalisadores, das relações de compra com clientes e da capacidade de auditoria ISCC PLUS, e não apenas da produção atual. O portfólio de propriedade intelectual BioButterfly cria uma barreira de licenciamento para a rota de etanol em butadieno.
Michelin, IFPEN e Axens validaram a sua tecnologia BioButterfly em Bassens em dezembro de 2025, demonstrando que o material derivado de bioetanol de 1.ª e 2.ª geração poderia produzir BR e SBR que cumpriam as especificações de pneus de grau polimérico. A Zeon inaugurou uma instalação dedicada de investigação e desenvolvimento em biofermentação em Yonezawa em junho de 2025, sinalizando uma estratégia para desenvolver uma rota de fermentação direta em vez de depender do licenciamento de etanol em butadieno. A UBE lançou um UBEPOL BR certificado na Tailândia em dezembro de 2025. A certificação da Kraton em fevereiro de 2025 em Mailiao representa outro exemplo de empresas a reforçar o fornecimento certificado de polímero renovável.
Na região Ásia-Pacífico, existem oportunidades de fornecimento à medida que o interesse em matérias-primas certificadas cresce mais rapidamente do que a infraestrutura de fornecimento local. Os produtores na Tailândia e na Índia podem recorrer a resíduos agrícolas e a indústrias de bioetanol estabelecidas. A sua posição de custo pode melhorar se garantirem contratos de compra com fabricantes de pneus regionais e mantiverem a certificação ISCC PLUS. O portfólio de patentes da Genomatica e a sua parceria com a Versalis combinam biotecnologia com infraestrutura química industrial, proporcionando uma via de fermentação para butadieno que difere do modelo de etanol em butadieno. O aumento da atividade de patentes em torno de óxidos mistos de Zn-Zr e catalisadores modificados com prata torna uma revisão de propriedade intelectual importante antes de novos participantes comprometerem capital em instalações dedicadas.
Líderes da Indústria de Bio-Butadieno
-
Braskem
-
Biokemik
-
Genomatica
-
Versalis S.p.A.
-
LanzaTech
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bio-Butadieno Empresas cobertas neste relatório
- Axens
- Biokemik
- Braskem
- ETB Catalytic Technologies
- Genomatica
- Global Bioenergies
- IFPEN
- INVISTA
- LanzaTech
- Michelin
- SABIC
- Synthos
- THE YOKOHAMA RUBBER CO., LTD.
- Trinseo
- Versalis S.p.A.
- Zeon Corporation
Desenvolvimentos industriais recentes em Mercado de Bio-Butadieno
- Dezembro de 2025: Michelin, IFPEN e Axens validaram a tecnologia BioButterfly, confirmando que o butadieno de base biológica produzido a partir de bioetanol de primeira e segunda geração sintetizou tanto BR como SBR que cumpriam as especificações de pneus de grau polimérico no demonstrador industrial de Bassens, França. A homologação da tecnologia estava prevista para meados de 2026, abrindo caminho para o licenciamento e comercialização globais.
- Dezembro de 2025: A ORLEN adquiriu 100% das ações da Synthos S54 por aproximadamente 692 milhões de PLN (aproximadamente 164 milhões de USD), assumindo assim a propriedade total da entidade e construindo uma nova unidade de extração de bio-butadieno em Płock, Polónia. O acordo estabeleceu um quadro para a continuação da cooperação entre a ORLEN e a Synthos no desenvolvimento da cadeia de valor C4 na Europa Central.
Âmbito do Relatório do Mercado Global de Bio-Butadieno
O bio-butadieno é uma alternativa renovável de origem vegetal ao 1,3-butadieno de base petrolífera. Serve como substituto direto do butadieno de combustíveis fósseis, o que significa que pode substituir as matérias-primas convencionais nos processos de fabrico existentes sem afetar a qualidade do produto final.
O mercado de bio-butadieno é segmentado por grau, tipo, aplicação, indústria do utilizador final e geografia. Por grau, o mercado é segmentado em grau industrial e grau laboratorial. Por tipo, o mercado é segmentado em borracha de estireno-butadieno (SBR), látex de estireno-butadieno (SBL), borracha de nitrilo-butadieno (NBR), acrilonitrilo-butadieno-estireno (ABS), polibutadieno (PB) e outros. Por aplicação, o mercado é segmentado em borracha sintética, produtos químicos finos, plásticos e outros. Por indústria do utilizador final, o mercado é segmentado em automóvel e transporte, processamento químico, construção civil, bens de consumo e calçado, e outros. O relatório também abrange tamanhos de mercado e previsões para o bio-butadieno global em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Grau Industrial |
| Grau Laboratorial |
| Borracha de Estireno-Butadieno (SBR) |
| Látex de Estireno-Butadieno (SBL) |
| Borracha de Nitrilo-Butadieno (NBR) |
| Acrilonitrilo-Butadieno-Estireno (ABS) |
| Polibutadieno (PB) |
| Outros |
| Borracha Sintética |
| Produtos Químicos Finos |
| Plásticos |
| Outros |
| Automóvel e Transporte |
| Processamento Químico |
| Construção Civil |
| Bens de Consumo e Calçado |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Resto da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Resto da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul | |
| Médio Oriente e África | Arábia Saudita |
| África do Sul | |
| Resto do Médio Oriente e África |
| Por Grau | Grau Industrial | |
| Grau Laboratorial | ||
| Por Tipo | Borracha de Estireno-Butadieno (SBR) | |
| Látex de Estireno-Butadieno (SBL) | ||
| Borracha de Nitrilo-Butadieno (NBR) | ||
| Acrilonitrilo-Butadieno-Estireno (ABS) | ||
| Polibutadieno (PB) | ||
| Outros | ||
| Por Aplicação | Borracha Sintética | |
| Produtos Químicos Finos | ||
| Plásticos | ||
| Outros | ||
| Por Indústria do Utilizador Final | Automóvel e Transporte | |
| Processamento Químico | ||
| Construção Civil | ||
| Bens de Consumo e Calçado | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Resto da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Resto da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
| Médio Oriente e África | Arábia Saudita | |
| África do Sul | ||
| Resto do Médio Oriente e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Bio-Butadieno?
O tamanho do mercado de Bio-Butadieno foi avaliado em 65,19 milhões de USD em 2026 e estima-se que cresça de 71,83 milhões de USD em 2027 para 118,17 milhões de USD até 2032, a um CAGR de 10,47% durante o período de previsão (2027-2032).
Qual aplicação utiliza mais bio-butadieno?
A Borracha Sintética lidera com 55,45% de participação em 2026 porque as aplicações de pneus podem utilizar butadieno renovável nas linhas de polimerização estabelecidas. No mercado de Bio-Butadieno, esta aplicação tem o caminho mais claro para o volume porque a produção de SBR e polibutadieno já requer matéria-prima de butadieno, enquanto os produtores podem utilizar material que retém as características de manuseamento da matéria-prima convencional.
Qual utilizador final tem expectativa de crescer mais rapidamente?
A Construção Civil tem previsão de crescer a um CAGR de 12,07% até 2032, apoiada pela sua utilização em membranas, vedantes e produtos de impermeabilização. O mercado de Bio-Butadieno pode responder a esta procura quando os clientes especificam materiais certificados para apoiar a avaliação do carbono incorporado e os requisitos de construção sustentável, embora a consistência do material e a documentação permaneçam importantes para a adoção em formulações de produtos de construção.
Qual região está a crescer mais rapidamente para o bio-butadieno?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 11,93% até 2032, apoiada pelos programas tecnológicos japoneses e pela capacidade regional de processamento de borracha. O mercado de Bio-Butadieno na região também tem acesso a grande capacidade de processamento de SBR a jusante, especialmente à medida que as vias de certificação aceites se tornam mais estabelecidas e os fornecedores constroem as ligações locais de matérias-primas renováveis e processamento necessárias para o fornecimento comercial.