
Tamaño y Participación del Mercado de Bio-Butadieno
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
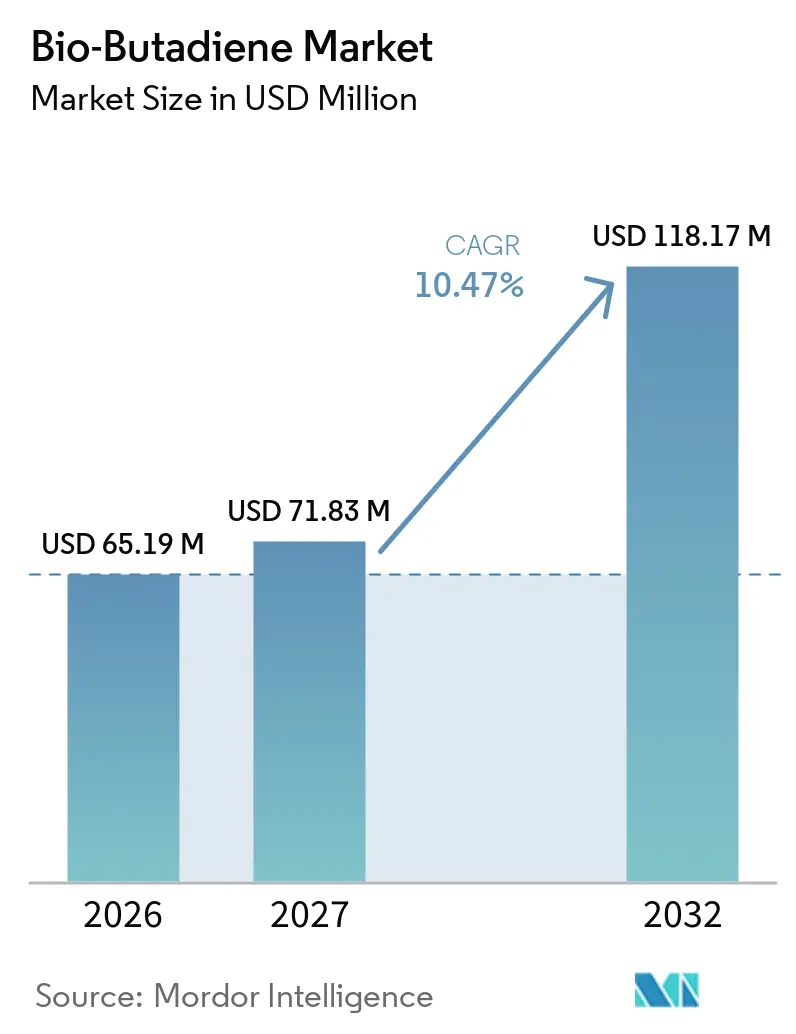
| Tamaño del Mercado (2027) | 71.83 Millones de dólares |
| Tamaño del Mercado (2032) | 118.17 Millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.47 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Bio-Butadieno por Mordor Intelligence
El tamaño del mercado de Bio-Butadieno se valoró en 65,19 millones de USD en 2026 y se estima que crecerá desde 71,83 millones de USD en 2027 hasta 118,17 millones de USD para 2032, a una CAGR del 10,47% durante el período de pronóstico (2027-2032). El mercado de bio-butadieno se está desarrollando a medida que el suministro convencional de butadieno se vuelve menos seguro, impulsado por la reducción de la producción de subproductos C4 provenientes de los crackers de vapor a base de nafta. Este cambio fortalece el argumento de inversión en favor de las rutas de producción renovables y aumenta la importancia del acceso seguro a las materias primas. La demanda se concentra en programas de adquisición que apoyan los objetivos corporativos de Alcance 3 y los compromisos de contenido renovable de los fabricantes de vehículos. Los productores que combinan la tecnología de etanol a butadieno con una certificación de balance de masa reconocida están mejor posicionados para asegurar acuerdos de compra a largo plazo. El mercado sigue limitado por una prima de precio reportada del 100% al 150% sobre el material petroquímico, lo que restringe las compras a programas con requisitos formales de sostenibilidad en lugar de compras rutinarias de productos básicos. El mercado de bio-butadieno está, por tanto, vinculado tanto a la economía de las materias primas renovables como a las políticas de compra de los principales clientes del sector de neumáticos y automotriz.
Conclusiones Clave del Informe
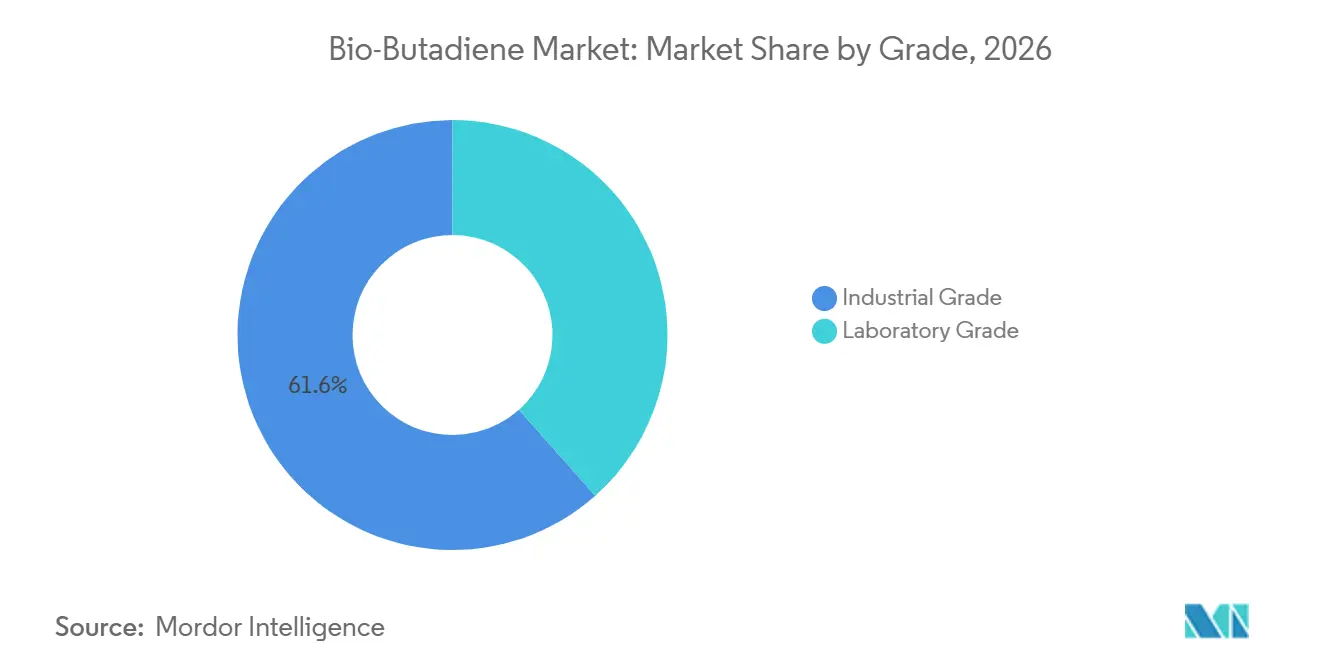
- Por grado, el Grado Industrial representó el 61,56% de la participación del mercado de Bio-Butadieno en 2026, mientras que se prevé que el Grado de Laboratorio crezca a una CAGR del 11,42% hasta 2032.
- Por tipo, el Caucho de Estireno-Butadieno representó el 40,12% de la participación del mercado de Bio-Butadieno en 2026 y se proyecta que se expanda a una CAGR del 11,76% hasta 2032.
- Por aplicación, el Caucho Sintético capturó el 55,45% de la participación de mercado en 2026, mientras que se prevé que los Productos Químicos Finos crezcan a una CAGR del 11,81% hasta 2032.
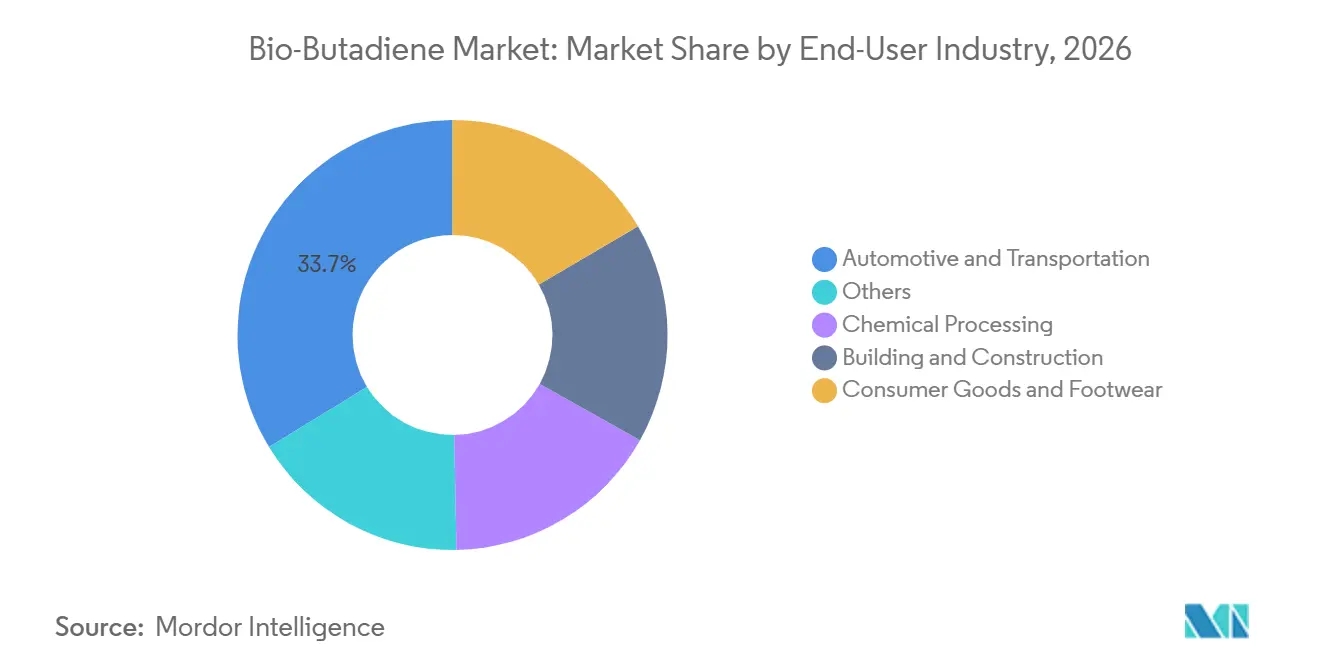
- Por industria de usuario final, Automotriz y Transporte representó el 33,71% de la participación de mercado en 2026, mientras que se proyecta que Construcción e Infraestructura avance a una CAGR del 12,07% hasta 2032.
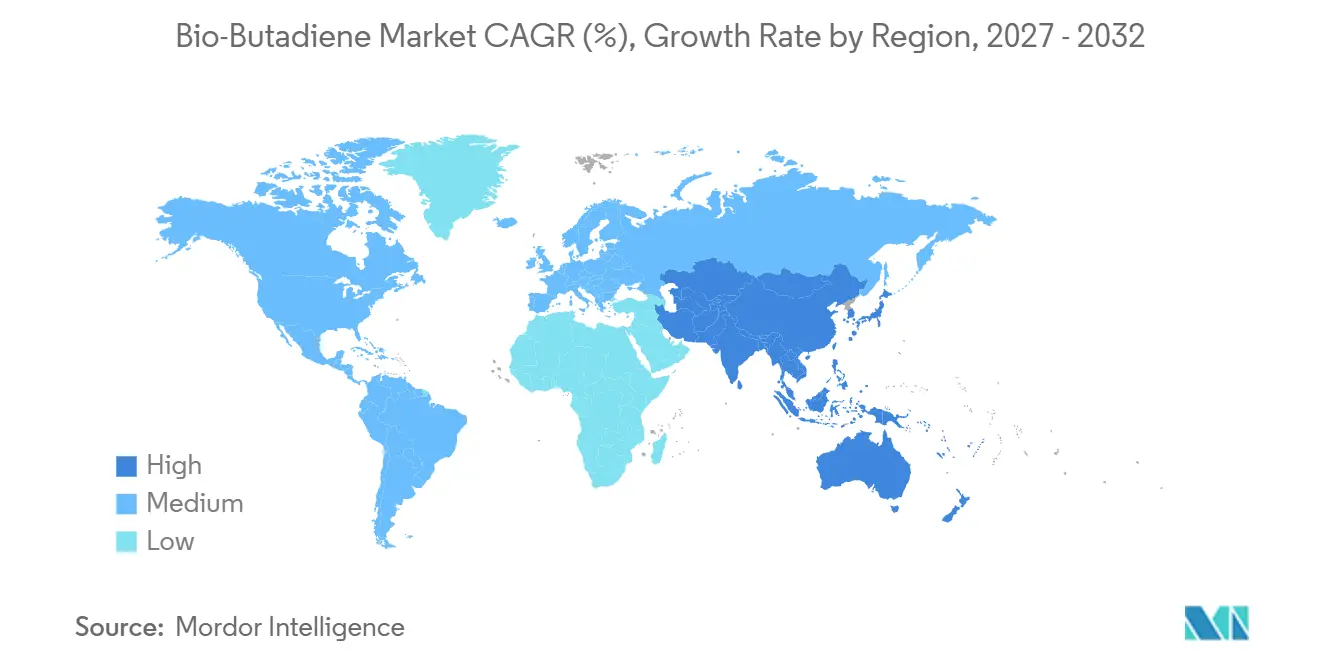
- Por geografía, Europa representó el 40,67% de la participación de mercado en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 11,93% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Objetivos de Contenido Renovable en Neumáticos y Elastómeros | +2.0% | Europa, América del Norte | Mediano plazo (2-4 años) |
| Maduración de la Tecnología de Bioetanol a Butadieno | +1.8% | Global, liderado por Europa y Japón | Mediano plazo (2-4 años) |
| Contratación Vinculada a la Sostenibilidad por Fabricantes de Equipos Originales (OEM) del Sector Automotriz | +2.2% | América del Norte y Europa, con extensión a Asia-Pacífico | Corto plazo (≤ 2 años) |
| Requisitos de Trazabilidad de Carbono y Materias Primas | +1.5% | Europa y América del Norte | Mediano plazo (2-4 años) |
| Demanda de Caucho Sintético de Menor Huella de Carbono en Neumáticos para Vehículos Eléctricos | +1.8% | Asia-Pacífico, con extensión a Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Demanda de Caucho Sintético de Menor Huella de Carbono en Neumáticos para Vehículos Eléctricos
Los neumáticos para vehículos eléctricos requieren materiales diferentes a los de los neumáticos convencionales. Los compuestos de banda de rodadura de baja resistencia a la rodadura utilizan proporciones más altas de caucho de estireno-butadieno en solución (SBR) y caucho de polibutadieno, ambos dependientes del butadieno. Esto hace que las líneas de neumáticos específicas para vehículos eléctricos sean más intensivas en materiales que las líneas de neumáticos convencionales para turismos. Continental informó que los materiales renovables y reciclados representaron el 26% de sus insumos de materiales en 2024 y esperaba que esta cifra aumentara entre 2 y 3 puntos porcentuales en 2025. El mercado de bio-butadieno se beneficia cuando las evaluaciones de sostenibilidad evalúan el origen de las materias primas y la intensidad de carbono junto con el costo. Estos requisitos reducen la influencia de los movimientos de precios a corto plazo de las materias primas fósiles en las decisiones de compra para los programas de neumáticos para vehículos eléctricos.
Maduración de la Tecnología de Bioetanol a Butadieno
Los avances en la catálisis de etanol a butadieno están acercando el suministro renovable al uso a escala industrial. Michelin, IFPEN y Axens confirmaron en diciembre de 2025 que el demostrador BioButterfly en Bassens, Francia, produjo caucho de butadieno (BR) y SBR a partir de bioetanol de primera y segunda generación que cumplía con las especificaciones de neumáticos de grado polimérico. Los socios tenían como objetivo homologar la tecnología para mediados de 2026. Investigaciones publicadas en ChemSusChem identificaron catalizadores de óxido mixto Zn-Zr y MgO-SiO₂ modificados con metal u óxido metálico como opciones viables para la producción industrial de etanol a butadieno. La regeneración del catalizador y la economía del gas inerte siguen siendo restricciones prácticas de ingeniería. La capacidad de utilizar bioetanol de primera o segunda generación también permite a los productores ajustar el abastecimiento de materias primas a medida que la disponibilidad de biomasa varía entre regiones.
Contratación Vinculada a la Sostenibilidad por Fabricantes de Equipos Originales (OEM) del Sector Automotriz
Los objetivos de Alcance 3 del sector automotriz se están convirtiendo en un requisito de compra directo para los insumos de caucho de base biológica. Mercedes-Benz se unió a la Iniciativa de Carbono Renovable en octubre de 2025 como su primer miembro del sector automotriz[1]. La empresa declaró que este compromiso apoya la sustitución de fuentes de carbono fósil por alternativas renovables en los componentes del vehículo. Magna International ha hecho obligatorio el reporte de carbono en toda su base de proveedores y está implementando una estrategia de sostenibilidad de materiales que prioriza los materiales de base biológica. Estas acciones demuestran cómo los requisitos de los fabricantes de vehículos pueden trasladarse a lo largo de la cadena de suministro y hacia las especificaciones de formulación del caucho. Para el mercado de bio-butadieno, esta estructura de contratación apoya la demanda donde el desempeño en sostenibilidad se considera junto con el desempeño del material.
Objetivos de Contenido Renovable en Neumáticos y Elastómeros
Los requisitos de contenido renovable están aumentando la relevancia de los insumos de base biológica para la contratación de neumáticos y elastómeros. La Asociación Europea de Fabricantes de Neumáticos y Caucho solicitó a la Comisión Europea que reconociera los neumáticos como usuarios estratégicos de materias primas de base biológica en la revisión de la Estrategia de Bioeconomía de la Unión Europea. La asociación también solicitó una Estrategia Europea del Caucho, criterios de fin de residuo para materiales secundarios de caucho y herramientas estables de suministro de biomasa en el marco del Reglamento de Ecodiseño para Productos Sostenibles. Bridgestone introdujo en abril de 2025 un neumático comercial certificado con la Certificación Internacional de Sostenibilidad y Carbono (ISCC) PLUS con un 70% de materiales reciclados y renovables. Esto demuestra que los objetivos de alto contenido renovable en neumáticos son técnicamente alcanzables. Una adopción más amplia aumentaría la demanda de suministro certificado de butadieno y requeriría una mayor trazabilidad a lo largo de la cadena de valor.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Costo de Base Biológica Frente al Butadieno Petroquímico | -2.0% | Global | Corto plazo (≤ 2 años) |
| Disponibilidad Limitada de Materias Primas Sostenibles | -1.5% | Asia-Pacífico, Europa | Mediano plazo (2-4 años) |
| Fragmentación de la Certificación y la Cadena de Custodia | -1.0% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Prima de Costo de Base Biológica Frente al Butadieno Petroquímico
La diferencia de costo entre el butadieno de base biológica y el butadieno fósil sigue siendo la barrera más directa para la escala a corto plazo. Los precios al contado del bio-butadieno europeo se situaron entre EUR 1.800 y 2.100 (~USD 2.020,1-2.020,1) por tonelada a mediados de 2025, en comparación con el butadieno fósil a EUR 847,83 (~USD 951,50) por tonelada en entrega libre en el noroeste de Europa (FD NWE) durante el mismo período, lo que representa una prima del 110%-150% para el material de base biológica. Un estudio tecno-económico de 2025 encontró que la deshidratación del 1,3-butanodiol podría requerir un precio mínimo de venta de EUR 3.500 (~USD 3.927,98) por tonelada cuando los costos de las materias primas eran de EUR 1.120 (~USD 1.256,95) por tonelada, y el gasto de capital era de 280 millones de USD para una planta de 200 kt/año. Los bajos precios del butadieno fósil pueden ampliar esta brecha y retrasar las decisiones de capacidad. Los precios del carbono no han compensado la diferencia subyacente en los costos de producción.
Disponibilidad Limitada de Materias Primas Sostenibles
Un suministro confiable y sostenible de materias primas limita el ritmo al que puede expandirse la producción renovable. Los productores de etanol a butadieno requieren acceso a bioetanol que cumpla con los requisitos de calidad, cantidad y certificación. Las materias primas de primera y segunda generación ofrecen flexibilidad, pero cada una depende de la disponibilidad local de biomasa y de las capacidades de la cadena de suministro. La competencia por materias primas renovables certificadas puede aumentar los costos de adquisición. Esta restricción es particularmente relevante en Europa y la región de Asia-Pacífico, donde la demanda de material certificado está aumentando en varias aplicaciones químicas y de combustibles. Las plantas de demostración dedicadas pueden reducir la variación de pureza, pero no eliminan la necesidad de un abastecimiento confiable de biomasa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Grado:
El Grado Industrial Ancla la Demanda Actual, el Grado de Laboratorio Señala la Escala FuturaEl Grado Industrial representó el 61,56% de los ingresos totales en 2026. Se utiliza en la producción de caucho de estireno-butadieno (SBR) de grado polimérico, polibutadieno y acrilonitrilo butadieno estireno (ABS), donde el butadieno renovable puede utilizarse como materia prima de sustitución directa sin reformulación. El demostrador BioButterfly confirmó en diciembre de 2025 que el butadieno renovable podía cumplir con las especificaciones de neumáticos de grado polimérico, lo que respalda el uso de grado industrial en la producción de elastómeros de alta especificación. Los compradores industriales también requieren registros de certificación confiables, y las expectativas de cadena de custodia ISCC PLUS están elevando el estándar de documentación para la contratación industrial.
Se proyecta que el Grado de Laboratorio crezca a una CAGR del 11,42% hasta 2032. Las instituciones de investigación, los productores de productos químicos especiales y las empresas de ingeniería de procesos lo utilizan para probar elastómeros renovables e intermedios de productos químicos finos. Las compras de laboratorio suelen preceder a la compra industrial en 3-5 años, lo que convierte la demanda de laboratorio en un indicador temprano del uso comercial posterior. La producción estandarizada de etanol a butadieno proveniente de plantas de demostración puede reducir la variación de pureza, y un material más consistente puede acortar los protocolos de prueba que anteriormente ralentizaban la calificación.

Por Tipo:
El SBR Lidera la Demanda Actual y el Crecimiento ProyectadoEl Caucho de Estireno-Butadieno representó el 40,12% de los ingresos totales en 2026 y se proyecta que crezca a una CAGR del 11,76% hasta 2032. Esta posición refleja la importancia del SBR en los compuestos para neumáticos y la validación de diciembre de 2025 del SBR renovable de grado polimérico en Bassens, que elimina una preocupación técnica central para las aplicaciones de neumáticos y permite que los programas de calificación de fabricantes de equipos originales trabajen con material comercialmente relevante. El Látex de Estireno-Butadieno apoya los usos en respaldo de alfombras y recubrimiento de papel, donde los marcos de etiquetas ecológicas solicitan cada vez más evidencia de origen biológico.
El Caucho de Nitrilo-Butadieno se utiliza para sellos, juntas y mangueras resistentes al aceite en equipos automotrices e industriales, con la resiliencia de la cadena de suministro y la sostenibilidad apoyando el interés en el NBR renovable. El ABS es relevante para la electrónica de consumo y los interiores automotrices a medida que las marcas se comprometen con los plásticos circulares. UBE lanzó UBEPOL BR certificado con ISCC PLUS en Rayong, Tailandia, en diciembre de 2025, ampliando el suministro certificado de polibutadieno para neumáticos automotrices y aplicaciones de caucho industrial. La categoría Otros incluye copolímeros de bloque especiales como el Copolímero de Bloque de Estireno (SBC). Kraton recibió la certificación ISCC PLUS para su planta en Mailiao, Taiwán, en febrero de 2025, ampliando el suministro certificado de polímeros renovables en tres continentes.
Por Aplicación:
El Caucho Sintético Proporciona la Demanda Base, los Productos Químicos Finos Añaden Demanda EspecializadaEl Caucho Sintético capturó el 55,45% de los ingresos totales en 2026. La producción de neumáticos proporciona la mayor base de uso para esta aplicación, y el butadieno renovable puede integrarse en las líneas de polimerización de SBR y polibutadieno establecidas sin cambios en las propiedades de manejo, lo que convierte al caucho sintético en la aplicación de mayor producción más directa para el material. Los plásticos, principalmente ABS y los copolímeros de bloque de Estireno-Butadieno-Estireno (SBS), forman el siguiente gran grupo de aplicaciones. La certificación de Kraton en febrero de 2025 en Taiwán añadió capacidad certificada de SBC de base biológica en tres continentes.
Se proyecta que los Productos Químicos Finos crezcan a una CAGR del 11,81% hasta 2032. Los compradores de productos químicos especiales y farmacéuticos pueden aceptar una prima de costo de origen biológico cuando la seguridad del suministro y el origen documentado son prioridades. Los precursores de adiponitrilo renovables para el nylon 6,6 vinculan las cadenas de valor del bio-butadieno y el bio-nylon, lo que permite que esta aplicación sirva a más de una sola categoría de productos. Los compradores en esta área solicitan cada vez más la Certificación Internacional de Sostenibilidad y Carbono (ISCC) PLUS o la certificación de la Mesa Redonda sobre Biomateriales Sostenibles (RSB) para los procesos de contratación de Alcance 3, y los proveedores con registros establecidos de cadena de custodia pueden cumplir más fácilmente con estos requisitos. El grupo de aplicaciones Otros incluye adhesivos, selladores y recubrimientos especiales, donde la certificación de contenido biológico se está convirtiendo en un criterio de contratación en programas de construcción y bienes de consumo.
Por Industria de Usuario Final:
El Sector Automotriz Establece los Requisitos, Construcción e Infraestructura Crece Más RápidoAutomotriz y Transporte representó el 33,71% de los ingresos totales en 2026. Los fabricantes de neumáticos utilizan acuerdos de suministro plurianuales que incluyen umbrales de contenido renovable, estableciendo expectativas para las formulaciones de caucho en toda la cadena de suministro. Los marcos de Alcance 3 de los fabricantes de vehículos refuerzan esta dirección al hacer del reporte de carbono y el uso de materiales renovables parte del compromiso con los proveedores. El mercado de bio-butadieno depende, por tanto, de los procesos de calificación automotriz y de las relaciones de compra a largo plazo. Los Bienes de Consumo y el Calzado siguen siendo usuarios más pequeños, pero pueden aceptar una prima mayor por las credenciales de origen biológico que muchos compradores del sector automotriz.
Se proyecta que Construcción e Infraestructura se expanda a una CAGR del 12,07% hasta 2032. Los elastómeros de origen biológico se utilizan en membranas de techado, selladores de juntas de expansión y membranas impermeabilizantes. El Liderazgo en Energía y Diseño Ambiental (LEED) v5 fue finalizado en mayo de 2025 e introdujo la evaluación del carbono incorporado como un requisito previo de certificación, convirtiendo el perfil de carbono de los insumos de construcción en un factor de evaluación documentado. El Procesamiento Químico es otro importante grupo de demanda, que requiere pureza constante y documentación de cadena de custodia. La categoría Otros incluye usos de caucho industrial en los que el contenido verificado de base biológica apoya los informes de Medio Ambiente, Social y Gobernanza (ESG).
Análisis Geográfico
Mercado de Bio-Butadieno en Europa y América del Norte
Europa representó el 40,67% de los ingresos totales en 2026. La región combina actividad política, fabricación de neumáticos, producción química y desarrollo tecnológico. Francia alberga el demostrador BioButterfly en Bassens, donde el bioetanol de primera y segunda generación fue validado como materia prima, con la homologación tecnológica prevista para mediados de 2026. Alemania contribuye a través del trabajo de abastecimiento de materiales de Continental y la infraestructura de certificación de balance de masa ya existente. BASF declaró que sus instalaciones en América del Norte han obtenido las certificaciones REDcert2 y de Certificación Internacional de Sostenibilidad y Carbono (ISCC) PLUS, lo que ilustra la capacidad de certificación más amplia disponible para los proveedores químicos globales[2].
Mercado de Bio-Butadieno en Polonia y los Países Nórdicos
Polonia está emergiendo como mercado a través de la adquisición por parte de ORLEN de S54, una unidad de extracción de butadieno en construcción en Płock, valorada en 692 millones de PLN (~164 millones de USD). Los mercados nórdicos también ofrecen condiciones favorables, ya que los informes de sostenibilidad corporativa se utilizan ampliamente en las decisiones de adquisición, lo que puede respaldar la disposición a pagar por insumos renovables certificados. La base de fabricación de neumáticos de Europa sigue siendo importante porque conecta a los proveedores de tecnología con grandes anclas de demanda. La región también cuenta con procesos de certificación establecidos que hacen que la adquisición verificada sea más práctica para los grandes compradores.
Mercado de Bio-Butadieno en Japón y China
Se proyecta que Asia-Pacífico crecerá a una CAGR del 11,93% hasta 2032. Japón es el principal centro de desarrollo tecnológico, mientras que China proporciona la mayor base de procesamiento. El Fondo de Innovación Verde de la Organización de Desarrollo de Nuevas Energías y Tecnología Industrial (NEDO) de Japón respalda trabajos paralelos de comercialización. Zeon completó una instalación de demostración a escala de banco en Tokuyama en agosto de 2026, con operación completa a partir de enero de 2027. Bridgestone, Eneos Materials y JGC Holdings tienen como objetivo la producción de bio-neumáticos a escala piloto para 2028 y la comercialización en la primera mitad de la década de 2030. Los programas de Japón están enmarcados como política industrial, lo que puede respaldar la continuidad cuando los precios de los combustibles fósiles se debiliten.
Mercado de Bio-Butadieno en las Américas, Asia-Pacífico y Oriente Medio y África
La gran base de fabricacin de caucho estireno-butadieno (SBR) de China y los requisitos de sostenibilidad podrían crear un grupo sustancial de demanda cuando estén disponibles el suministro nacional o las certificaciones de importación aceptadas. Corea del Sur y los países de la ASEAN son mercados de crecimiento a mediano plazo a medida que se expande la capacidad de caucho sintético y el reconocimiento de ISCC PLUS se vuelve más común. América del Norte ocupa una posición de tamaño medio, con Estados Unidos apoyando el trabajo en catalizadores a través de laboratorios nacionales y asociaciones industriales. El Laboratorio Nacional del Noroeste del Pacífico (PNNL) reportó una selectividad de butadieno del 68% con una conversión de etanol del 64% en enero de 2025 y entregó material a Bridgestone para la producción de piezas de prueba. Brasil podría convertirse en un exportador de bajo costo porque la economía del bioetanol de caña de azúcar puede respaldar la producción de etanol a butadieno. Oriente Medio y África siguen siendo mercados en etapa temprana, aunque Arabia Saudita cuenta con infraestructura de procesamiento de C4 y Sudáfrica dispone de diversas materias primas de biomasa agrícola.
Panorama Competitivo
El mercado de bio-butadieno está moderadamente consolidado. Axens, ETB Catalytic Technologies, IFPEN y Global Bioenergies son licenciantes de tecnología activos. Genomatica y Versalis, Braskem, Synthos, Trinseo, LanzaTech, INVISTA, Zeon y Biokemik son productores verticalmente integrados. Michelin y Yokohama Rubber sirven como anclas de demanda dentro del sector de neumáticos. La fortaleza competitiva depende de la experiencia en catalizadores, las relaciones de compra con los clientes y la capacidad de auditoría ISCC PLUS, más que del volumen de producción actual por sí solo. La cartera de propiedad intelectual de BioButterfly crea una barrera de licencias para la ruta de etanol a butadieno.
Michelin, IFPEN y Axens validaron su tecnología BioButterfly en Bassens en diciembre de 2025, demostrando que el material derivado de bioetanol de 1.ª y 2.ª generación podía producir BR y SBR que cumplían con las especificaciones de neumáticos de grado polimérico. Zeon puso en marcha una instalación dedicada de investigación y desarrollo de biofermentación en Yonezawa en junio de 2025, señalando una estrategia para desarrollar una ruta de fermentación directa en lugar de depender de la licencia de etanol a butadieno. UBE lanzó un UBEPOL BR certificado en Tailandia en diciembre de 2025. La certificación de Kraton en febrero de 2025 en Mailiao representa otro ejemplo de empresas que fortalecen el suministro certificado de polímeros renovables.
En la región de Asia-Pacífico, existen oportunidades de suministro a medida que el interés en las materias primas certificadas crece más rápido que la infraestructura de suministro local. Los productores en Tailandia e India pueden aprovechar los residuos agrícolas y las industrias de bioetanol establecidas. Su posición de costo puede mejorar si aseguran contratos de compra con fabricantes de neumáticos regionales y mantienen la certificación ISCC PLUS. La cartera de patentes de Genomatica y su asociación con Versalis combinan la biotecnología con la infraestructura química industrial, proporcionando una vía de fermentación a butadieno que difiere del modelo de etanol a butadieno. El aumento de la actividad de patentes en torno a los óxidos mixtos de Zn-Zr y los catalizadores modificados con plata hace que una revisión de propiedad intelectual sea importante antes de que los nuevos participantes comprometan capital en instalaciones dedicadas.
Líderes de la Industria de Bio-Butadieno
-
Braskem
-
Biokemik
-
Genomatica
-
Versalis S.p.A.
-
LanzaTech
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Bio-Butadieno Empresas cubiertas en este informe
- Axens
- Biokemik
- Braskem
- ETB Catalytic Technologies
- Genomatica
- Global Bioenergies
- IFPEN
- INVISTA
- LanzaTech
- Michelin
- SABIC
- Synthos
- THE YOKOHAMA RUBBER CO., LTD.
- Trinseo
- Versalis S.p.A.
- Zeon Corporation
Desarrollos recientes de la industria en Mercado de Bio-Butadieno
- Diciembre de 2025: Michelin, IFPEN y Axens validaron la tecnología BioButterfly, confirmando que el butadieno de base biológica producido a partir de bioetanol de primera y segunda generación sintetizó tanto BR como SBR que cumplían con las especificaciones de neumáticos de grado polimérico en el demostrador industrial de Bassens, Francia. La homologación de la tecnología estaba prevista para mediados de 2026, allanando el camino para la licencia y comercialización global.
- Diciembre de 2025: ORLEN adquirió el 100% de las acciones de Synthos S54 por aproximadamente 692 millones de PLN (aproximadamente 164 millones de USD), tomando así la propiedad total de la entidad y construyendo una nueva unidad de extracción de bio-butadieno en Płock, Polonia. El acuerdo estableció un marco para la cooperación continua entre ORLEN y Synthos en el desarrollo de la cadena de valor C4 en Europa Central.
Alcance del Informe del Mercado Global de Bio-Butadieno
El bio-butadieno es una alternativa renovable de origen vegetal al 1,3-butadieno de base petrolífera. Sirve como sustituto directo del butadieno de combustibles fósiles, lo que significa que puede sustituir las materias primas convencionales en los procesos de fabricación existentes sin afectar la calidad del producto final.
El mercado de bio-butadieno está segmentado por grado, tipo, aplicación, industria de usuario final y geografía. Por grado, el mercado está segmentado en grado industrial y grado de laboratorio. Por tipo, el mercado está segmentado en caucho de estireno-butadieno (SBR), látex de estireno-butadieno (SBL), caucho de nitrilo-butadieno (NBR), acrilonitrilo-butadieno-estireno (ABS), polibutadieno (PB) y otros. Por aplicación, el mercado está segmentado en caucho sintético, productos químicos finos, plásticos y otros. Por industria de usuario final, el mercado está segmentado en automotriz y transporte, procesamiento químico, construcción e infraestructura, bienes de consumo y calzado, y otros. El informe también cubre los tamaños de mercado y los pronósticos para el bio-butadieno global en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Grado Industrial |
| Grado de Laboratorio |
| Caucho de Estireno-Butadieno (SBR) |
| Látex de Estireno-Butadieno (SBL) |
| Caucho de Nitrilo-Butadieno (NBR) |
| Acrilonitrilo-Butadieno-Estireno (ABS) |
| Polibutadieno (PB) |
| Otros |
| Caucho Sintético |
| Productos Químicos Finos |
| Plásticos |
| Otros |
| Automotriz y Transporte |
| Procesamiento Químico |
| Construcción e Infraestructura |
| Bienes de Consumo y Calzado |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Grado | Grado Industrial | |
| Grado de Laboratorio | ||
| Por Tipo | Caucho de Estireno-Butadieno (SBR) | |
| Látex de Estireno-Butadieno (SBL) | ||
| Caucho de Nitrilo-Butadieno (NBR) | ||
| Acrilonitrilo-Butadieno-Estireno (ABS) | ||
| Polibutadieno (PB) | ||
| Otros | ||
| Por Aplicación | Caucho Sintético | |
| Productos Químicos Finos | ||
| Plásticos | ||
| Otros | ||
| Por Industria de Usuario Final | Automotriz y Transporte | |
| Procesamiento Químico | ||
| Construcción e Infraestructura | ||
| Bienes de Consumo y Calzado | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Bio-Butadieno?
El tamaño del mercado de Bio-Butadieno se valoró en 65,19 millones de USD en 2026 y se estima que crecerá desde 71,83 millones de USD en 2027 hasta 118,17 millones de USD para 2032, a una CAGR del 10,47% durante el período de pronóstico (2027-2032).
¿Qué aplicación utiliza más bio-butadieno?
El Caucho Sintético lidera con una participación del 55,45% en 2026 porque las aplicaciones de neumáticos pueden utilizar butadieno renovable en líneas de polimerización establecidas. Dentro del mercado de Bio-Butadieno, esta aplicación tiene el camino más claro hacia el volumen porque la producción de SBR y polibutadieno ya requiere materia prima de butadieno, mientras que los productores pueden utilizar material que conserva las características de manejo de la materia prima convencional.
¿Qué usuario final se espera que crezca más rápido?
Se prevé que Construcción e Infraestructura crezca a una CAGR del 12,07% hasta 2032, respaldado por su uso en membranas, selladores y productos impermeabilizantes. El mercado de Bio-Butadieno puede atender esta demanda cuando los clientes especifican materiales certificados para apoyar la evaluación del carbono incorporado y los requisitos de construcción sostenible, aunque la consistencia del material y la documentación siguen siendo importantes para la adopción en las formulaciones de productos de construcción.
¿Qué región está creciendo más rápido en bio-butadieno?
Se proyecta que Asia-Pacífico crezca a una CAGR del 11,93% hasta 2032, respaldado por los programas tecnológicos japoneses y la capacidad regional de procesamiento de caucho. El mercado de Bio-Butadieno en la región también tiene acceso a una gran capacidad de procesamiento de SBR aguas abajo, especialmente a medida que las vías de certificación aceptadas se consolidan y los proveedores construyen los vínculos locales de materia prima renovable y procesamiento necesarios para el suministro comercial.