
Taille et part du marché du Bio-Butadiène
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 71.83 Millions de dollars américains |
| Taille du Marché (2032) | 118.17 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 10.47 % |
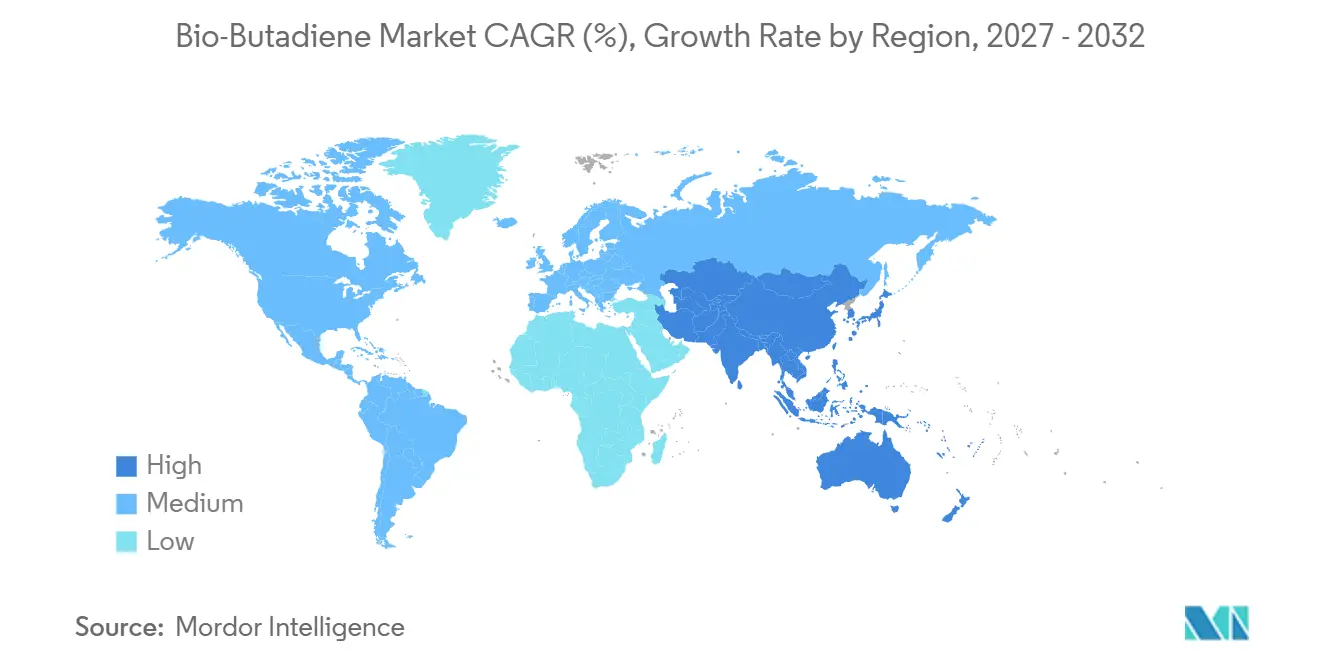
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
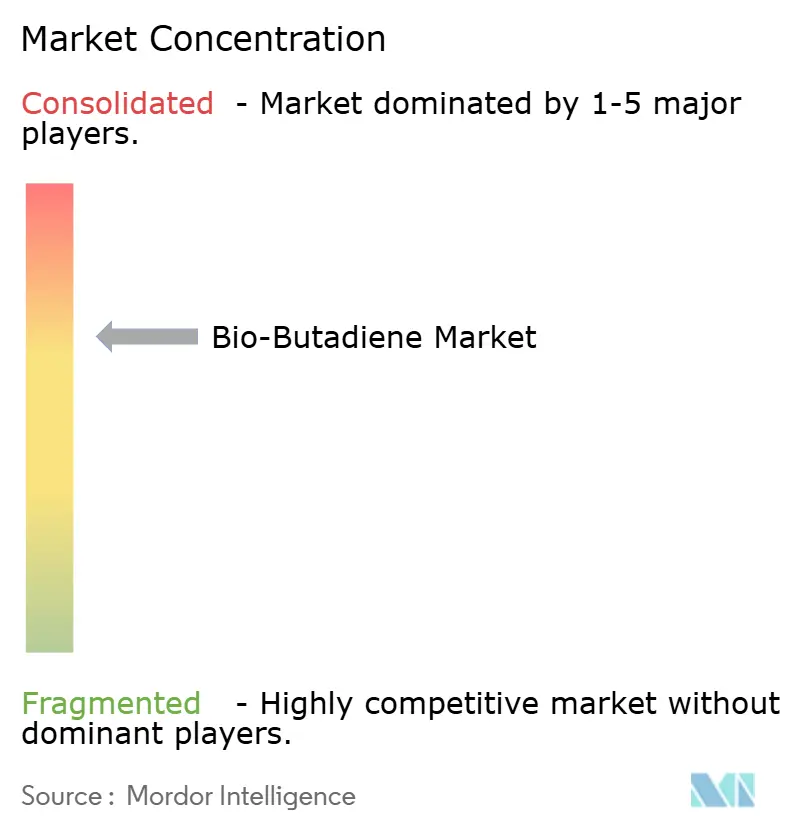
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du Bio-Butadiène par Mordor Intelligence
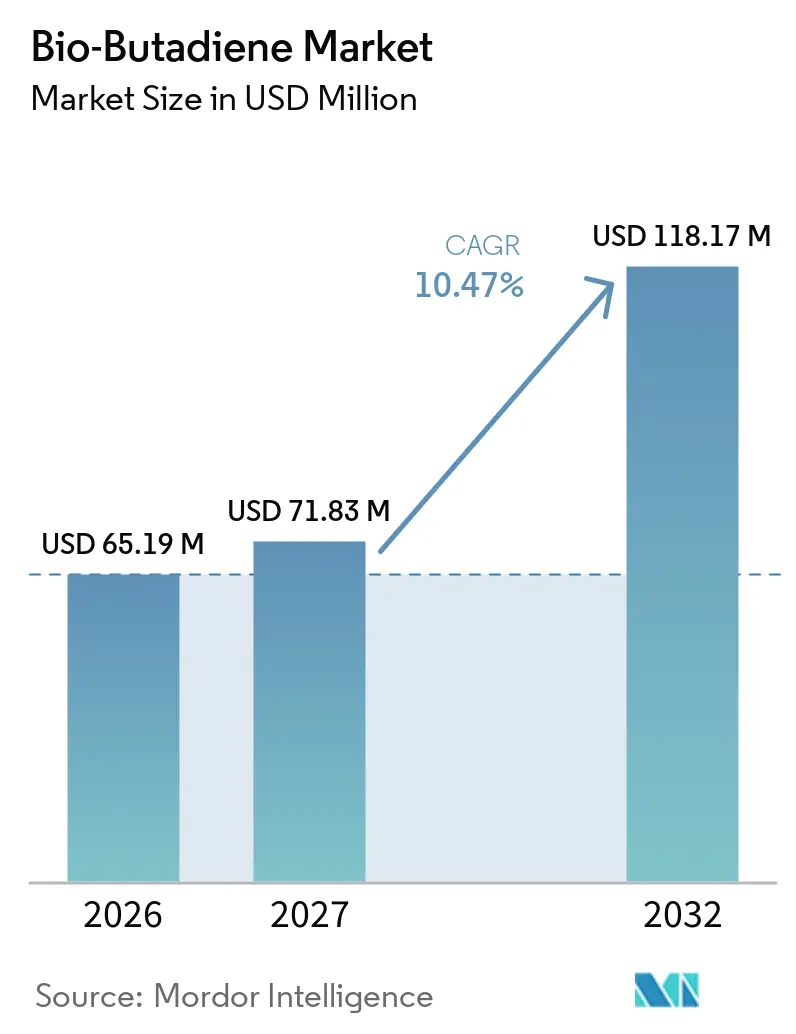
La taille du marché du Bio-Butadiène était évaluée à 65,19 millions USD en 2026 et devrait croître de 71,83 millions USD en 2027 à 118,17 millions USD d'ici 2032, à un CAGR de 10,47 % pendant la période de prévision (2027-2032). Le marché du bio-butadiène se développe à mesure que l'approvisionnement en butadiène conventionnel devient moins certain, sous l'effet de la réduction de la production de sous-produits C4 issus des vapocraqueurs à base de naphta. Ce changement renforce l'argumentaire d'investissement en faveur des voies de production renouvelables et accroît l'importance d'un accès sécurisé aux matières premières. La demande est concentrée dans les programmes d'approvisionnement qui soutiennent les objectifs Scope 3 des entreprises et les engagements des constructeurs automobiles en matière de contenu renouvelable. Les producteurs qui combinent la technologie de conversion de l'éthanol en butadiène avec une certification de bilan massique reconnue sont mieux positionnés pour sécuriser des accords d'enlèvement à long terme. Le marché reste limité par une prime de prix rapportée de 100 % à 150 % par rapport aux matériaux pétrochimiques, ce qui restreint les achats aux programmes ayant des exigences formelles en matière de développement durable plutôt qu'aux achats courants de produits de base. Le marché du bio-butadiène est donc lié à la fois à l'économie des matières premières renouvelables et aux politiques d'achat des principaux clients du secteur des pneumatiques et de l'automobile.
Principaux enseignements du rapport
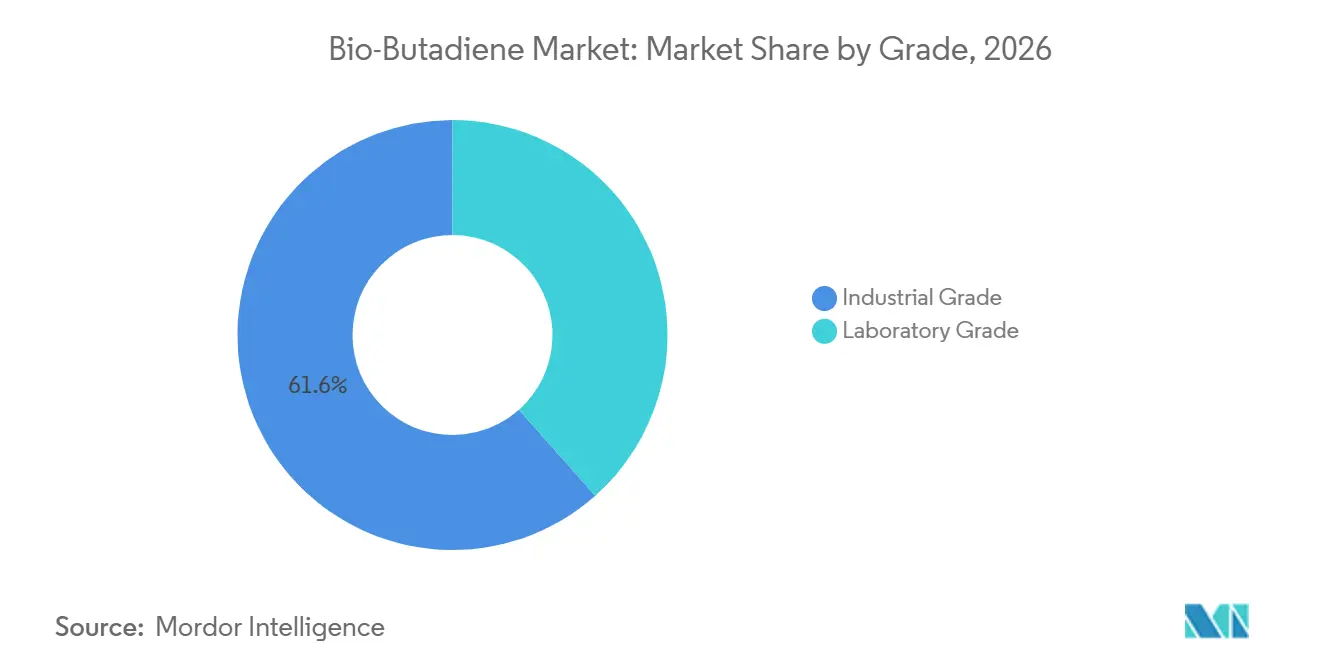
- Par grade, le grade industriel détenait 61,56 % de la part du marché du Bio-Butadiène en 2026, tandis que le grade laboratoire devrait croître à un CAGR de 11,42 % jusqu'en 2032.
- Par type, le caoutchouc styrène-butadiène représentait 40,12 % de la part du marché du Bio-Butadiène en 2026 et devrait se développer à un CAGR de 11,76 % jusqu'en 2032.
- Par application, le caoutchouc synthétique a capturé 55,45 % de la part de marché en 2026, tandis que les produits chimiques fins devraient croître à un CAGR de 11,81 % jusqu'en 2032.
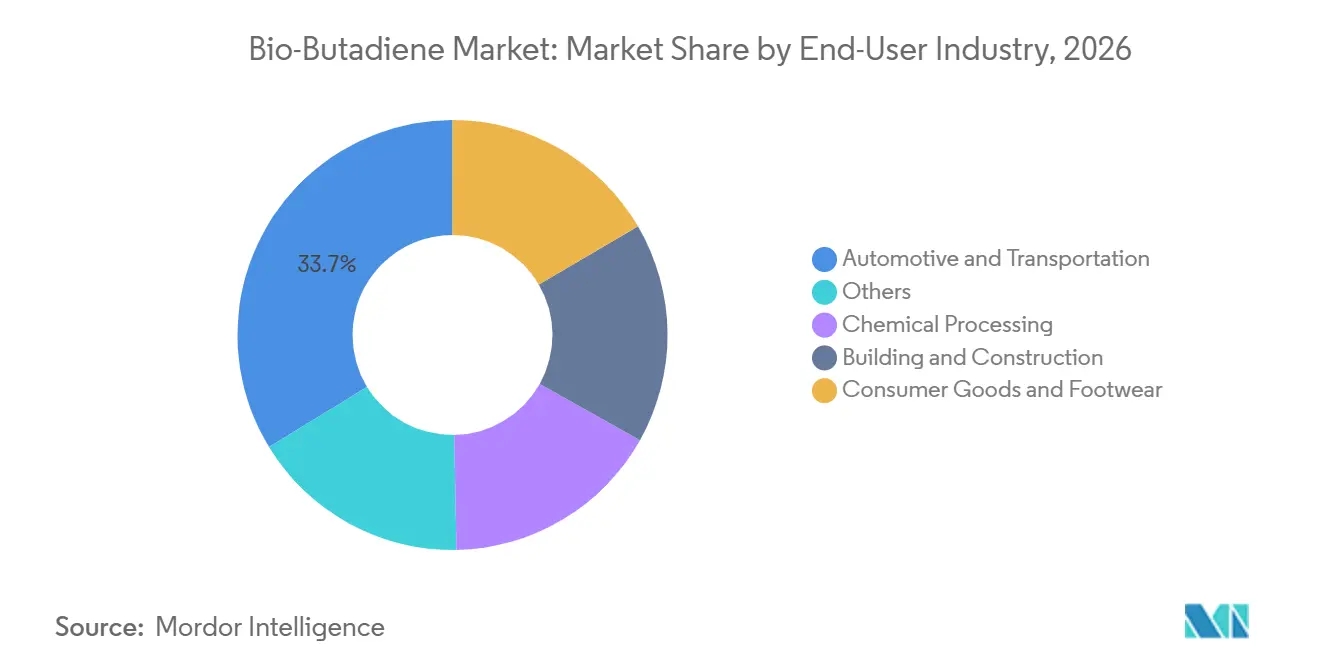
- Par industrie utilisatrice finale, l'automobile et le transport détenaient 33,71 % de la part de marché en 2026, tandis que le bâtiment et la construction devraient progresser à un CAGR de 12,07 % jusqu'en 2032.
- Par géographie, l'Europe détenait 40,67 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 11,93 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Objectifs de contenu renouvelable dans les pneumatiques et les élastomères | +2.0% | Europe, Amérique du Nord | Moyen terme (2-4 ans) |
| Maturation de la technologie de conversion du bioéthanol en butadiène | +1.8% | Mondial, porté par l'Europe et le Japon | Moyen terme (2-4 ans) |
| Achats liés au développement durable par les équipementiers automobiles | +2.2% | Amérique du Nord et Europe, avec répercussions sur l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Exigences de traçabilité du carbone et des matières premières | +1.5% | Europe et Amérique du Nord | Moyen terme (2-4 ans) |
| Demande de caoutchouc synthétique à faible teneur en carbone pour les pneumatiques de véhicules électriques | +1.8% | Asie-Pacifique, avec répercussions sur l'Europe et l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande de caoutchouc synthétique à faible teneur en carbone pour les pneumatiques de véhicules électriques
Les pneumatiques pour véhicules électriques nécessitent des matériaux différents de ceux des pneumatiques conventionnels. Les mélanges de bande de roulement à faible résistance au roulement utilisent des proportions plus élevées de caoutchouc styrène-butadiène en solution (SBR) et de caoutchouc polybutadiène, qui dépendent tous deux du butadiène. Cela rend les gammes de pneumatiques spécifiques aux véhicules électriques plus gourmandes en matériaux que les gammes de pneumatiques pour voitures particulières conventionnelles. Continental a indiqué que les matériaux renouvelables et recyclés représentaient 26 % de ses intrants matériaux en 2024 et prévoyait que ce chiffre augmenterait de 2 à 3 points de pourcentage en 2025. Le marché du bio-butadiène bénéficie lorsque les évaluations de durabilité évaluent l'origine des matières premières et l'intensité carbone parallèlement au coût. Ces exigences réduisent l'influence des mouvements à court terme des prix des combustibles fossiles sur les décisions d'achat pour les programmes de pneumatiques pour véhicules électriques.
Maturation de la technologie de conversion du bioéthanol en butadiène
Les avancées dans la catalyse de conversion de l'éthanol en butadiène rapprochent l'approvisionnement renouvelable d'une utilisation à l'échelle industrielle. Michelin, IFPEN et Axens ont confirmé en décembre 2025 que le démonstrateur BioButterfly à Bassens, en France, avait produit du caoutchouc butadiène (BR) et du SBR à partir de bioéthanol de première et deuxième génération répondant aux spécifications des pneumatiques de qualité polymère. Les partenaires visaient à homologuer la technologie d'ici mi-2026. Des recherches publiées dans ChemSusChem ont identifié les catalyseurs à oxyde mixte Zn-Zr et les catalyseurs MgO-SiO₂ modifiés par des métaux ou des oxydes métalliques comme des options viables pour la production industrielle d'éthanol en butadiène. La régénération des catalyseurs et l'économie des gaz inertes restent des contraintes d'ingénierie pratiques. La capacité à utiliser du bioéthanol de première ou de deuxième génération permet également aux producteurs d'ajuster l'approvisionnement en matières premières en fonction de la disponibilité de la biomasse selon les régions.
Achats liés au développement durable par les équipementiers automobiles
Les objectifs Scope 3 de l'automobile deviennent une exigence d'achat directe pour les intrants en caoutchouc biosourcé. Mercedes-Benz a rejoint la Renewable Carbon Initiative en octobre 2025 en tant que premier constructeur automobile membre[1]. L'entreprise a déclaré que cet engagement soutient le remplacement des sources de carbone fossile par des alternatives renouvelables dans les composants des véhicules. Magna International a rendu obligatoire le reporting carbone dans l'ensemble de sa base de fournisseurs et met en œuvre une stratégie de durabilité des matériaux qui donne la priorité aux matériaux biosourcés. Ces actions démontrent comment les exigences des constructeurs automobiles peuvent se répercuter tout au long de la chaîne d'approvisionnement et dans les spécifications de formulation du caoutchouc. Pour le marché du bio-butadiène, cette structure d'approvisionnement soutient la demande là où la performance en matière de développement durable est prise en compte parallèlement à la performance des matériaux.
Objectifs de contenu renouvelable dans les pneumatiques et les élastomères
Les exigences en matière de contenu renouvelable accroissent la pertinence des intrants biosourcés pour l'approvisionnement en pneumatiques et en élastomères. L'Association européenne des fabricants de pneumatiques et de caoutchouc a demandé à la Commission européenne de reconnaître les pneumatiques comme utilisateurs stratégiques de matières premières biosourcées dans la révision de la Stratégie européenne de bioéconomie. L'association a également appelé à une Stratégie européenne du caoutchouc, à des critères de fin de déchets pour les matériaux secondaires en caoutchouc et à des outils stables d'approvisionnement en biomasse dans le cadre du Règlement sur l'écoconception pour des produits durables. Bridgestone a lancé en avril 2025 un pneumatique commercial certifié International Sustainability and Carbon Certification (ISCC) PLUS avec 70 % de matériaux recyclés et renouvelables. Cela démontre que les objectifs de pneumatiques à haute teneur en matériaux renouvelables sont techniquement réalisables. Une adoption plus large augmenterait la demande d'approvisionnement en butadiène certifié et nécessiterait une traçabilité plus solide tout au long de la chaîne de valeur.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de coût biosourcé par rapport au butadiène pétrochimique | -2.0% | Mondial | Court terme (≤ 2 ans) |
| Disponibilité limitée de matières premières durables | -1.5% | Asie-Pacifique, Europe | Moyen terme (2-4 ans) |
| Fragmentation de la certification et de la chaîne de traçabilité | -1.0% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prime de coût biosourcé par rapport au butadiène pétrochimique
La différence de coût entre le butadiène biosourcé et le butadiène fossile reste le principal obstacle à l'expansion à court terme. Les prix au comptant du bio-butadiène européen s'établissaient entre 1 800 et 2 100 EUR (~2 020,1-2 020,1 USD) par tonne à mi-2025, contre 847,83 EUR (~951,50 USD) par tonne pour le butadiène fossile livré franco nord-ouest de l'Europe (FD NWE) sur la même période, représentant une prime de 110 % à 150 % pour le matériau biosourcé. Une étude technico-économique de 2025 a révélé que la déshydratation du 1,3-butanediol pourrait nécessiter un prix de vente minimum de 3 500 EUR (~3 927,98 USD) par tonne lorsque les coûts des matières premières étaient de 1 120 EUR (~1 256,95 USD) par tonne, et que les dépenses d'investissement s'élevaient à 280 millions USD pour une installation de 200 kt/an. Des prix bas du butadiène fossile peuvent creuser cet écart et retarder les décisions de capacité. La tarification du carbone n'a pas compensé la différence de coût de production sous-jacente.
Disponibilité limitée de matières premières durables
Un approvisionnement fiable et durable en matières premières limite le rythme auquel la production renouvelable peut se développer. Les producteurs de la filière éthanol-butadiène nécessitent un accès au bioéthanol répondant aux exigences de qualité, de quantité et de certification. Les matières premières de première et deuxième génération offrent une certaine flexibilité, mais chacune dépend de la disponibilité locale de la biomasse et des capacités de la chaîne d'approvisionnement. La concurrence pour les matières premières renouvelables certifiées peut augmenter les coûts d'approvisionnement. Cette contrainte est particulièrement pertinente en Europe et dans la région Asie-Pacifique, où la demande de matériaux certifiés augmente dans plusieurs applications chimiques et de carburants. Les installations de démonstration dédiées peuvent réduire la variation de pureté, mais n'éliminent pas le besoin d'un approvisionnement fiable en biomasse.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par grade :
le grade industriel ancre la demande actuelle, le grade laboratoire signale l'échelle futureLe grade industriel détenait 61,56 % du chiffre d'affaires total en 2026. Il est utilisé dans la production de caoutchouc styrène-butadiène de qualité polymère (SBR), de polybutadiène et d'acrylonitrile butadiène styrène (ABS), où le butadiène renouvelable peut être utilisé comme matière première de substitution directe sans reformulation. Le démonstrateur BioButterfly a confirmé en décembre 2025 que le butadiène renouvelable pouvait répondre aux spécifications des pneumatiques de qualité polymère, soutenant l'utilisation de grade industriel dans la production d'élastomères à haute spécification. Les acheteurs industriels exigent également des dossiers de certification fiables, et les attentes de la chaîne de traçabilité ISCC PLUS élèvent le standard de documentation pour les achats industriels.
Le grade laboratoire devrait croître à un CAGR de 11,42 % jusqu'en 2032. Les institutions de recherche, les producteurs de produits chimiques de spécialité et les entreprises d'ingénierie de procédés l'utilisent pour tester les élastomères renouvelables et les intermédiaires de produits chimiques fins. Les achats en laboratoire précèdent généralement les enlèvements industriels de 3 à 5 ans, faisant de la demande en laboratoire un indicateur précoce d'une utilisation commerciale ultérieure. La production standardisée d'éthanol en butadiène à partir d'installations de démonstration peut réduire la variation de pureté, et un matériau plus homogène peut raccourcir les protocoles de test qui ralentissaient auparavant la qualification.

Par type :
le SBR domine la demande actuelle et la croissance projetéeLe caoutchouc styrène-butadiène représentait 40,12 % du chiffre d'affaires total en 2026 et devrait croître à un CAGR de 11,76 % jusqu'en 2032. Cette position reflète l'importance du SBR dans les mélanges de pneumatiques et la validation en décembre 2025 du SBR renouvelable de qualité polymère à Bassens, qui lève une préoccupation technique centrale pour les applications pneumatiques et permet aux programmes de qualification des équipementiers de travailler avec des matériaux commercialement pertinents. Le latex styrène-butadiène soutient les utilisations dans le dossier de tapis et le couchage papier, où les cadres d'écolabels demandent de plus en plus des preuves d'origine biosourcée.
Le caoutchouc nitrile-butadiène est utilisé pour les joints d'étanchéité résistants à l'huile, les joints plats et les tuyaux dans les équipements automobiles et industriels, la résilience de la chaîne d'approvisionnement et la durabilité soutenant l'intérêt pour le NBR renouvelable. L'ABS est pertinent pour l'électronique grand public et les intérieurs automobiles, les marques s'engageant en faveur des plastiques circulaires. UBE a lancé un UBEPOL BR certifié ISCC PLUS à Rayong, en Thaïlande, en décembre 2025, étendant l'approvisionnement en polybutadiène certifié pour les pneumatiques automobiles et les applications de caoutchouc industriel. La catégorie Autres comprend des copolymères séquencés de spécialité tels que le copolymère séquencé styrénique (SBC). Kraton a reçu la certification ISCC PLUS pour son usine de Mailiao, à Taïwan, en février 2025, étendant l'approvisionnement en polymères renouvelables certifiés sur trois continents.
Par application :
le caoutchouc synthétique fournit la demande de base, les produits chimiques fins ajoutent une demande spécialiséeLe caoutchouc synthétique a capturé 55,45 % du chiffre d'affaires total en 2026. La production de pneumatiques constitue la plus grande base d'utilisation pour cette application, et le butadiène renouvelable peut être intégré dans les lignes de polymérisation SBR et polybutadiène existantes sans modification des propriétés de manipulation, faisant du caoutchouc synthétique l'application à haut rendement la plus directe pour ce matériau. Les plastiques, principalement l'ABS et les copolymères séquencés styrène-butadiène-styrène (SBS), forment le prochain grand groupe d'applications. La certification de Kraton en février 2025 à Taïwan a ajouté une capacité de SBC biosourcé certifié sur trois continents.
Les produits chimiques fins devraient croître à un CAGR de 11,81 % jusqu'en 2032. Les acheteurs de produits chimiques de spécialité et pharmaceutiques peuvent accepter une prime de coût d'origine biosourcée lorsque la sécurité d'approvisionnement et l'origine documentée sont des priorités. Les précurseurs d'adiponitrile renouvelables pour le nylon 6,6 relient les chaînes de valeur du bio-butadiène et du bio-nylon, permettant à cette application de servir plus d'une seule catégorie de produits. Les acheteurs dans ce domaine demandent de plus en plus la certification International Sustainability and Carbon Certification (ISCC) PLUS ou Roundtable on Sustainable Biomaterials (RSB) pour les processus d'approvisionnement Scope 3, et les fournisseurs disposant de dossiers de chaîne de traçabilité établis peuvent plus facilement répondre à ces exigences. Le groupe d'applications Autres comprend les adhésifs, les mastics et les revêtements de spécialité, où la certification de contenu biosourcé devient un critère d'approvisionnement dans les programmes de construction et de biens de consommation.
Par industrie utilisatrice finale :
l'automobile fixe les exigences, le bâtiment et la construction croît le plus rapidementL'automobile et le transport détenaient 33,71 % du chiffre d'affaires total en 2026. Les fabricants de pneumatiques utilisent des accords fournisseurs pluriannuels qui incluent des seuils de contenu renouvelable, fixant des attentes pour les formulations de caoutchouc tout au long de la chaîne d'approvisionnement. Les cadres Scope 3 des constructeurs automobiles renforcent cette orientation en faisant du reporting carbone et de l'utilisation de matériaux renouvelables une partie de l'engagement des fournisseurs. Le marché du bio-butadiène dépend donc des processus de qualification automobile et des relations d'enlèvement à long terme. Les biens de consommation et la chaussure restent des utilisateurs plus modestes mais peuvent accepter une prime plus importante pour les accréditations d'origine biosourcée que de nombreux acheteurs automobiles.
Le bâtiment et la construction devraient se développer à un CAGR de 12,07 % jusqu'en 2032. Les élastomères biosourcés sont utilisés dans les membranes de toiture, les mastics de joints de dilatation et les membranes d'étanchéité. Le Leadership in Energy and Environmental Design (LEED) v5 a été finalisé en mai 2025 et a introduit l'évaluation du carbone incorporé comme condition préalable à la certification, faisant du profil carbone des intrants de construction un facteur d'évaluation documenté. Le traitement chimique est un autre groupe de demande important, nécessitant une pureté constante et une documentation de la chaîne de traçabilité. La catégorie Autres comprend les utilisations de caoutchouc industriel dans lesquelles le contenu biosourcé vérifié soutient le reporting Environnemental, Social et de Gouvernance (ESG).
Analyse géographique
Marché du Bio-Butadiène en Europe et en Amérique du Nord
L'Europe a représenté 40,67 % du chiffre d'affaires total en 2026. La région combine activité réglementaire, fabrication de pneumatiques, production chimique et développement technologique. La France accueille le démonstrateur BioButterfly à Bassens, où le bioéthanol de première et de deuxième génération a été validé comme matière première, avec une homologation technologique ciblée pour mi-2026. L'Allemagne contribue par les travaux d'approvisionnement en matériaux de Continental et l'infrastructure de certification par bilan massique existante. BASF a déclaré que ses sites en Amérique du Nord ont obtenu les certifications REDcert2 et International Sustainability and Carbon Certification (ISCC) PLUS, illustrant la capacité de certification plus large disponible pour les fournisseurs chimiques mondiaux[2].
Marché du Bio-Butadiène en Pologne et dans les pays nordiques
La Pologne s'impose comme un marché émergent grâce à l'acquisition par ORLEN de S54, une unité d'extraction de butadiène en cours de construction à Płock, évaluée à 692 millions PLN (~164 millions USD). Les marchés nordiques offrent également des conditions favorables, car le reporting de durabilité des entreprises est largement utilisé dans les décisions d'approvisionnement, ce qui peut soutenir la disposition à payer pour des intrants renouvelables certifiés. La base de fabrication de pneumatiques en Europe reste importante car elle relie les fournisseurs de technologie à de grands pôles de demande. La région dispose également de processus de certification établis qui rendent les achats vérifiés plus pratiques pour les grands acheteurs.
Marché du Bio-Butadiène au Japon et en Chine
La région Asie-Pacifique devrait croître à un CAGR de 11,93 % jusqu'en 2032. Le Japon est le principal pôle de développement technologique, tandis que la Chine fournit la plus grande base de traitement. Le Fonds d'innovation verte de la New Energy and Industrial Technology Development Organization (NEDO) du Japon soutient des travaux de commercialisation parallèles. Zeon a achevé une installation de démonstration à l'échelle du banc d'essai à Tokuyama en août 2026, avec une mise en service complète débutant en janvier 2027. Bridgestone, Eneos Materials et JGC Holdings visent une production de bio-pneumatiques à l'échelle pilote d'ici 2028 et une commercialisation dans la première moitié des années 2030. Les programmes japonais s'inscrivent dans le cadre d'une politique industrielle, ce qui peut assurer leur continuité lorsque les prix des matières premières fossiles s'affaiblissent.
Marché du Bio-Butadiène dans les Amériques, en APAC et au MEA
La grande base de fabrication de SBR en Chine et les exigences en matière de durabilité pourraient créer un important bassin de demande lorsque l'approvisionnement intérieur ou les certifications d'importation acceptées deviendront disponibles. La Corée du Sud et les pays de l'ASEAN constituent des marchés de croissance à moyen terme, à mesure que les capacités de caoutchouc synthétique se développent et que la reconnaissance de la certification ISCC PLUS se généralise. L'Amérique du Nord occupe une position intermédiaire, les États-Unis soutenant les travaux sur les catalyseurs par le biais de partenariats entre laboratoires nationaux et industrie. Le Pacific Northwest National Laboratory (PNNL) a rapporté une sélectivité au butadiène de 68 % à une conversion d'éthanol de 64 % en janvier 2025 et a livré des matériaux à Bridgestone pour la production de pièces d'essai. Le Brésil pourrait devenir un exportateur à faible coût, car l'économie du bioéthanol de canne à sucre peut soutenir la production d'éthanol en butadiène. Le Moyen-Orient et l'Afrique restent des marchés en phase précoce, bien que l'Arabie saoudite dispose d'une infrastructure de traitement C4 et que l'Afrique du Sud possède des biomasses agricoles diversifiées.
Paysage concurrentiel
Le marché du bio-butadiène est modérément consolidé. Axens, ETB Catalytic Technologies, IFPEN et Global Bioenergies sont des concédants de technologie actifs. Genomatica et Versalis, Braskem, Synthos, Trinseo, LanzaTech, INVISTA, Zeon et Biokemik sont des producteurs intégrés verticalement. Michelin et Yokohama Rubber servent de points d'ancrage de la demande dans le secteur des pneumatiques. La force concurrentielle dépend de l'expertise en catalyseurs, des relations d'enlèvement avec les clients et de la capacité d'audit ISCC PLUS plutôt que du seul volume de production actuel. Le portefeuille de propriété intellectuelle BioButterfly crée une barrière de licence pour la voie éthanol-butadiène.
Michelin, IFPEN et Axens ont validé leur technologie BioButterfly à Bassens en décembre 2025, démontrant que le matériau dérivé du bioéthanol de 1ère et 2ème génération pouvait produire du BR et du SBR répondant aux spécifications des pneumatiques de qualité polymère. Zeon a mis en service une installation dédiée de recherche et développement en biofermentation à Yonezawa en juin 2025, signalant une stratégie visant à développer une voie de fermentation directe plutôt que de s'appuyer sur la licence éthanol-butadiène. UBE a lancé un UBEPOL BR certifié en Thaïlande en décembre 2025. La certification de Kraton en février 2025 à Mailiao représente un autre exemple d'entreprises renforçant l'approvisionnement en polymères renouvelables certifiés.
Dans la région Asie-Pacifique, des opportunités d'approvisionnement existent car l'intérêt pour les matières premières certifiées croît plus vite que l'infrastructure d'approvisionnement locale. Les producteurs en Thaïlande et en Inde peuvent s'appuyer sur des résidus agricoles et des industries de bioéthanol établies. Leur position de coût pourrait s'améliorer s'ils sécurisent des contrats d'enlèvement avec des fabricants de pneumatiques régionaux et maintiennent la certification ISCC PLUS. Le portefeuille de brevets de Genomatica et son partenariat avec Versalis combinent la biotechnologie avec l'infrastructure chimique industrielle, fournissant une voie de fermentation en butadiène qui diffère du modèle éthanol-butadiène. L'activité croissante en matière de brevets autour des oxydes mixtes Zn-Zr et des catalyseurs modifiés à l'argent rend un examen de la propriété intellectuelle important avant que les nouveaux entrants n'engagent des capitaux dans des installations dédiées.
Leaders du secteur du Bio-Butadiène
-
Braskem
-
Biokemik
-
Genomatica
-
Versalis S.p.A.
-
LanzaTech
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Bio-Butadiène Entreprises couvertes dans ce rapport
- Axens
- Biokemik
- Braskem
- ETB Catalytic Technologies
- Genomatica
- Global Bioenergies
- IFPEN
- INVISTA
- LanzaTech
- Michelin
- SABIC
- Synthos
- THE YOKOHAMA RUBBER CO., LTD.
- Trinseo
- Versalis S.p.A.
- Zeon Corporation
Développements industriels récents dans Marché du Bio-Butadiène
- Décembre 2025 : Michelin, IFPEN et Axens ont validé la technologie BioButterfly, confirmant que le butadiène biosourcé produit à partir de bioéthanol de première et deuxième génération a synthétisé du BR et du SBR répondant aux spécifications des pneumatiques de qualité polymère au démonstrateur industriel de Bassens, en France. L'homologation de la technologie était ciblée pour mi-2026, ouvrant la voie à une licence et une commercialisation mondiales.
- Décembre 2025 : ORLEN a acquis 100 % des actions de Synthos S54 pour environ 692 millions PLN (environ 164 millions USD), prenant ainsi le contrôle total de l'entité et construisant une nouvelle unité d'extraction de bio-butadiène à Płock, en Pologne. L'accord a établi un cadre de coopération continue entre ORLEN et Synthos pour le développement de la chaîne de valeur C4 en Europe centrale.
Périmètre du rapport mondial sur le marché du Bio-Butadiène
Le bio-butadiène est une alternative renouvelable d'origine végétale au 1,3-butadiène d'origine pétrolière. Il sert de substitut direct au butadiène fossile, ce qui signifie qu'il peut remplacer les matières premières conventionnelles dans les processus de fabrication existants sans affecter la qualité du produit final.
Le marché du bio-butadiène est segmenté par grade, type, application, industrie utilisatrice finale et géographie. Par grade, le marché est segmenté en grade industriel et grade laboratoire. Par type, le marché est segmenté en caoutchouc styrène-butadiène (SBR), latex styrène-butadiène (SBL), caoutchouc nitrile-butadiène (NBR), acrylonitrile-butadiène-styrène (ABS), polybutadiène (PB) et autres. Par application, le marché est segmenté en caoutchouc synthétique, produits chimiques fins, plastiques et autres. Par industrie utilisatrice finale, le marché est segmenté en automobile et transport, traitement chimique, bâtiment et construction, biens de consommation et chaussure, et autres. Le rapport couvre également les tailles de marché et les prévisions pour le bio-butadiène mondial dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Grade industriel |
| Grade laboratoire |
| Caoutchouc styrène-butadiène (SBR) |
| Latex styrène-butadiène (SBL) |
| Caoutchouc nitrile-butadiène (NBR) |
| Acrylonitrile-butadiène-styrène (ABS) |
| Polybutadiène (PB) |
| Autres |
| Caoutchouc synthétique |
| Produits chimiques fins |
| Plastiques |
| Autres |
| Automobile et transport |
| Traitement chimique |
| Bâtiment et construction |
| Biens de consommation et chaussure |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par grade | Grade industriel | |
| Grade laboratoire | ||
| Par type | Caoutchouc styrène-butadiène (SBR) | |
| Latex styrène-butadiène (SBL) | ||
| Caoutchouc nitrile-butadiène (NBR) | ||
| Acrylonitrile-butadiène-styrène (ABS) | ||
| Polybutadiène (PB) | ||
| Autres | ||
| Par application | Caoutchouc synthétique | |
| Produits chimiques fins | ||
| Plastiques | ||
| Autres | ||
| Par industrie utilisatrice finale | Automobile et transport | |
| Traitement chimique | ||
| Bâtiment et construction | ||
| Biens de consommation et chaussure | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché du Bio-Butadiène ?
La taille du marché du Bio-Butadiène était évaluée à 65,19 millions USD en 2026 et devrait croître de 71,83 millions USD en 2027 à 118,17 millions USD d'ici 2032, à un CAGR de 10,47 % pendant la période de prévision (2027-2032).
Quelle application utilise le plus de bio-butadiène ?
Le caoutchouc synthétique est en tête avec une part de 55,45 % en 2026, car les applications pneumatiques peuvent utiliser le butadiène renouvelable dans les lignes de polymérisation existantes. Au sein du marché du Bio-Butadiène, cette application présente la voie la plus claire vers le volume car la production de SBR et de polybutadiène nécessite déjà une matière première en butadiène, tandis que les producteurs peuvent utiliser un matériau qui conserve les caractéristiques de manipulation des matières premières conventionnelles.
Quel utilisateur final devrait connaître la croissance la plus rapide ?
Le bâtiment et la construction devrait croître à un CAGR de 12,07 % jusqu'en 2032, soutenu par son utilisation dans les membranes, les mastics et les produits d'étanchéité. Le marché du Bio-Butadiène peut répondre à cette demande lorsque les clients spécifient des matériaux certifiés pour soutenir l'évaluation du carbone incorporé et les exigences de construction durable, bien que la cohérence des matériaux et la documentation restent importantes pour l'adoption dans les formulations de produits de construction.
Quelle région connaît la croissance la plus rapide pour le bio-butadiène ?
L'Asie-Pacifique devrait croître à un CAGR de 11,93 % jusqu'en 2032, soutenue par les programmes technologiques japonais et la capacité régionale de transformation du caoutchouc. Le marché du Bio-Butadiène dans la région a également accès à une grande capacité de transformation du SBR en aval, notamment à mesure que les voies de certification acceptées se consolident et que les fournisseurs développent les liens locaux en matières premières renouvelables et en transformation nécessaires à un approvisionnement commercial.