
バイオブタジエン市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 71.83 百万米ドル |
| 市場規模 (2032) | 118.17 百万米ドル |
| 成長率 (2027 - 2032) | 10.47 % |
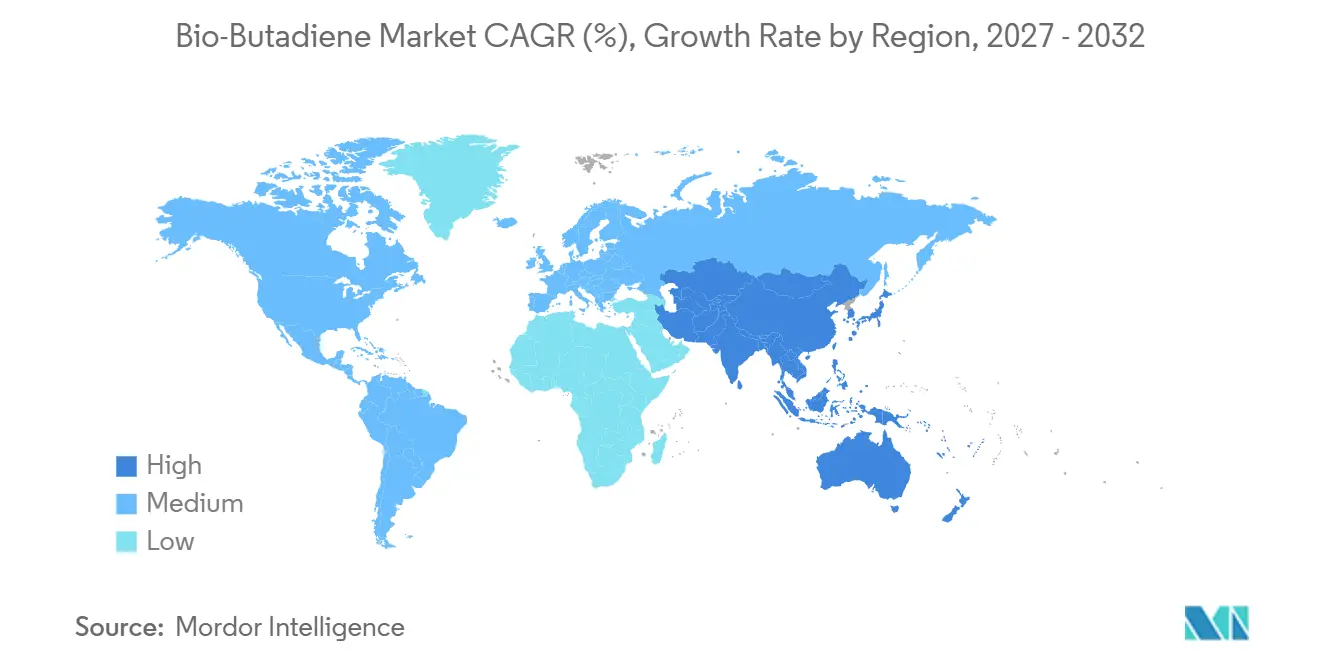
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
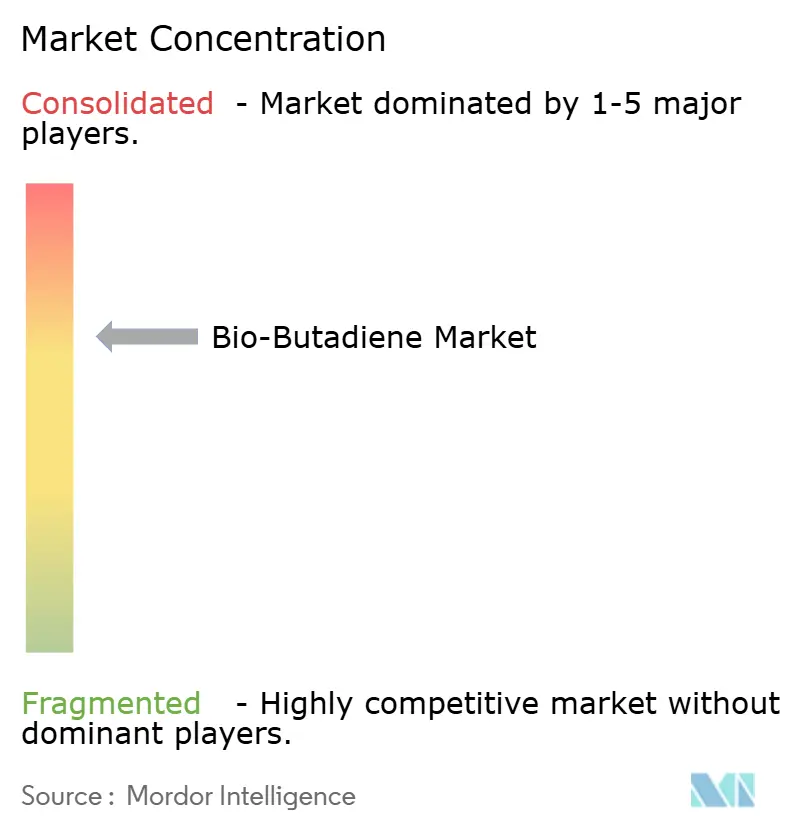
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオブタジエン市場分析
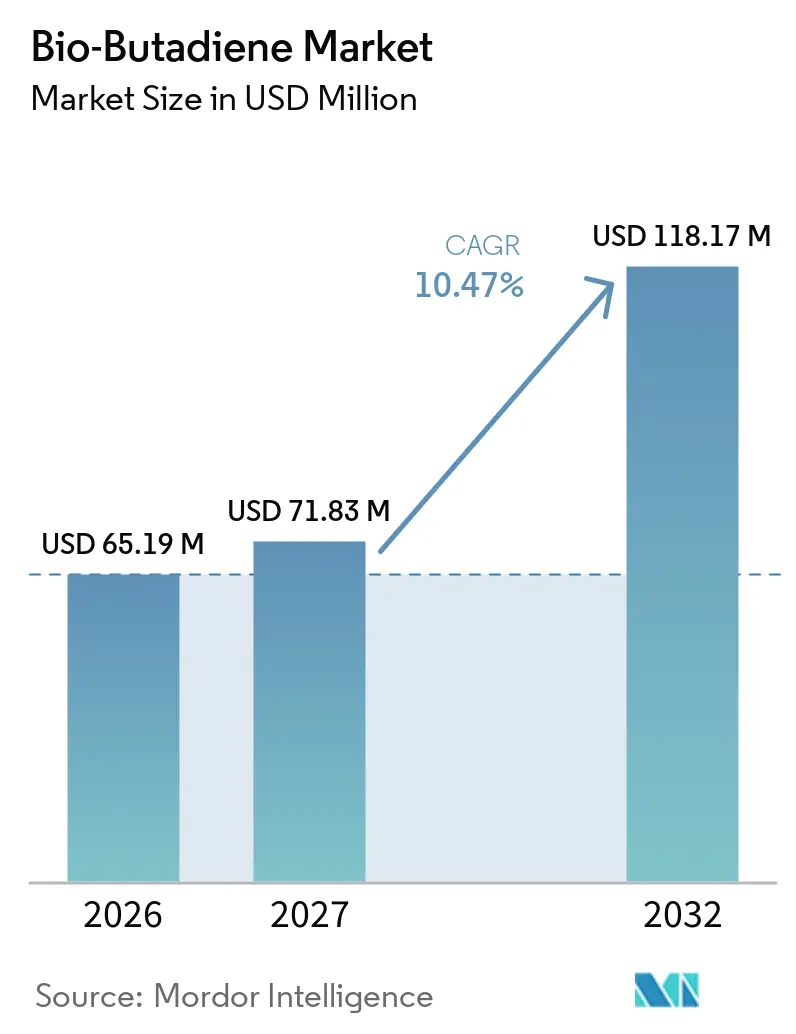
バイオブタジエン市場規模は2026年に65.19 ミリオン 米ドルと評価され、2027年の71.83 ミリオン 米ドルから2032年には118.17 ミリオン 米ドルへと、予測期間(2027年~2032年)中に10.47%のCAGRで成長すると推定されています。バイオブタジエン市場は、ナフサベースのスチームクラッカーからのC4副産物産出量の減少に伴い、従来のブタジエン供給の不確実性が高まる中で発展しています。この変化は再生可能生産ルートへの投資ケースを強化し、安定したフィードストックアクセスの重要性を高めています。需要は、企業のスコープ3目標および自動車メーカーの再生可能コンテンツコミットメントを支援する調達プログラムに集中しています。エタノールからブタジエンへの技術と認定マスバランス認証を組み合わせた生産者は、長期オフテイク契約の確保においてより有利な立場にあります。市場は石油化学材料に対して100%~150%の価格プレミアムが報告されており、購買を通常のコモディティ購買ではなく正式なサステナビリティ要件を持つプログラムに限定しているため、依然として制約を受けています。バイオブタジエン市場は、したがって再生可能フィードストックの経済性と主要タイヤ・自動車顧客の購買方針の両方に結びついています。
レポートの主要ポイント
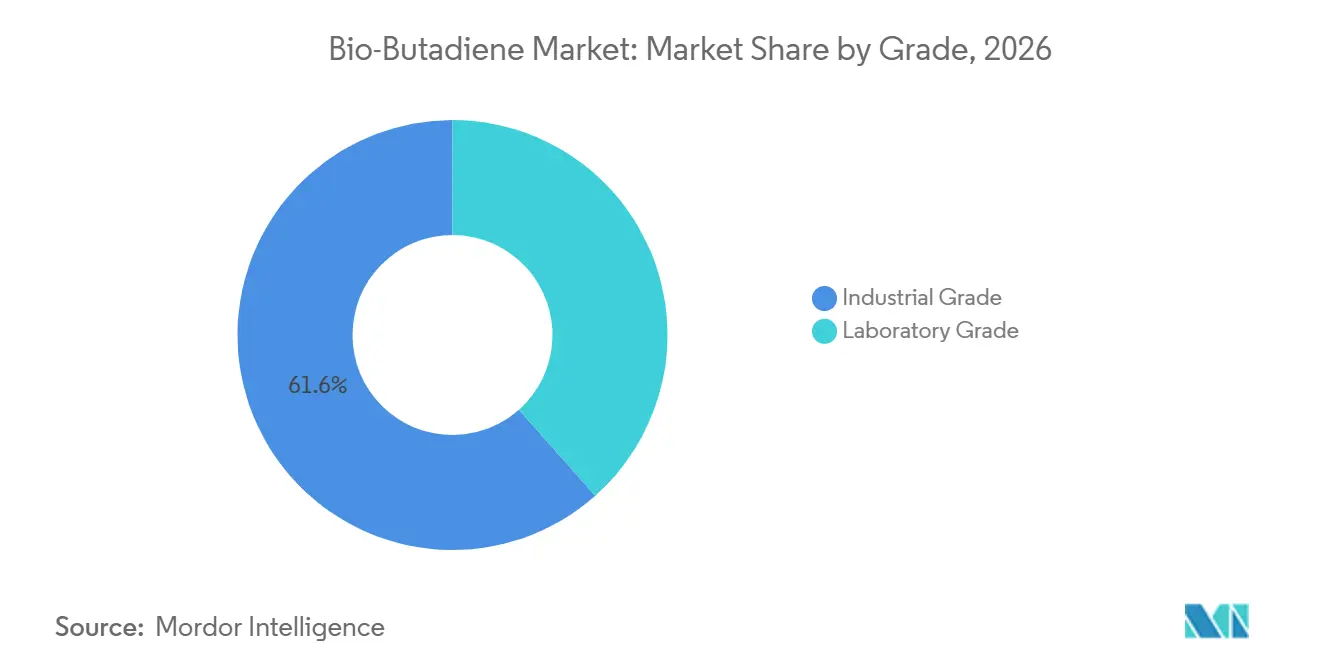
- グレード別では、工業グレードが2026年のバイオブタジエン市場シェアの61.56%を占め、実験室グレードは2032年にかけて11.42%のCAGRで成長すると予測されています。
- タイプ別では、スチレンブタジエンゴムが2026年のバイオブタジエン市場シェアの40.12%を占め、2032年にかけて11.76%のCAGRで拡大すると予測されています。
- 用途別では、合成ゴムが2026年の市場シェアの55.45%を占め、ファインケミカルは2032年にかけて11.81%のCAGRで成長すると予測されています。
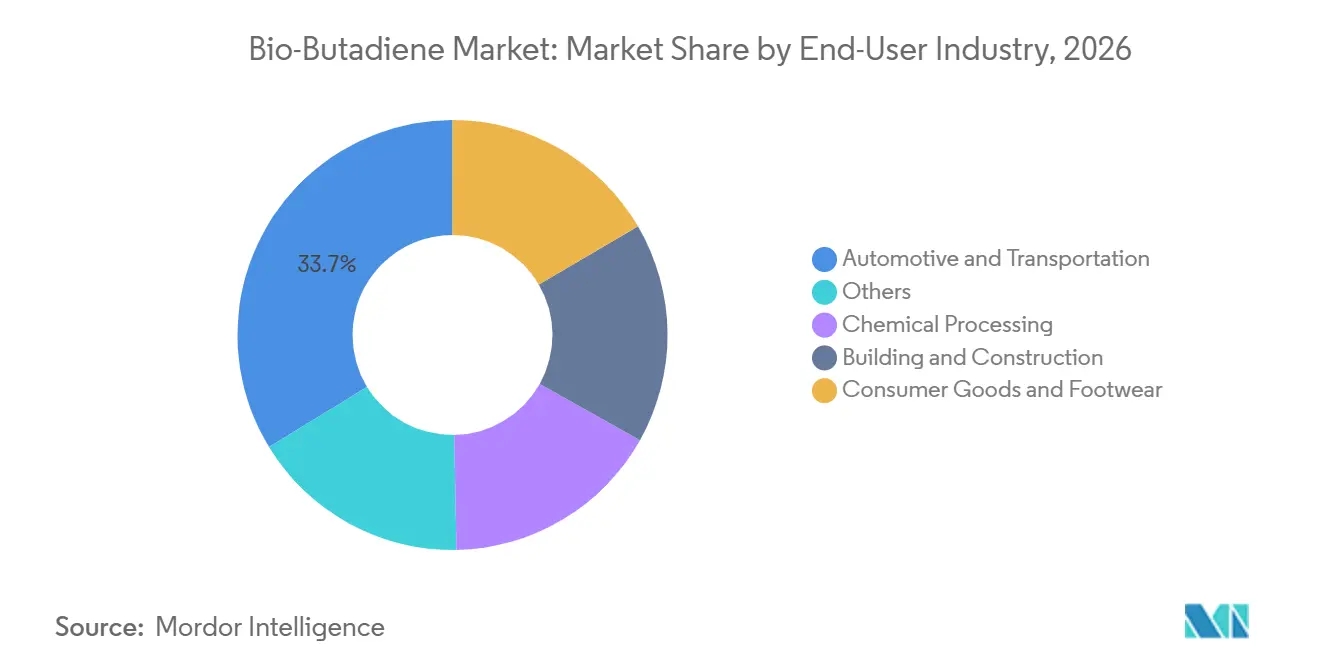
- エンドユーザー産業別では、自動車・輸送が2026年の市場シェアの33.71%を占め、建築・建設は2032年にかけて12.07%のCAGRで拡大すると予測されています。
- 地域別では、欧州が2026年の市場シェアの40.67%を占め、アジア太平洋は2032年にかけて11.93%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| タイヤおよびエラストマーにおける再生可能コンテンツ目標 | +2.0% | 欧州、北米 | 中期(2~4年) |
| バイオエタノールからブタジエンへの技術成熟 | +1.8% | 欧州と日本が主導するグローバル | 中期(2~4年) |
| 自動車OEM(完成車メーカー)によるサステナビリティ連動調達 | +2.2% | 北米および欧州、アジア太平洋への波及あり | 短期(2年以内) |
| 炭素およびフィードストックのトレーサビリティ要件 | +1.5% | 欧州および北米 | 中期(2~4年) |
| EVタイヤにおける低炭素合成ゴムの需要 | +1.8% | アジア太平洋、欧州および北米への波及あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVタイヤにおける低炭素合成ゴムの需要
電気自動車用タイヤは従来のタイヤとは異なる材料を必要とします。低転がり抵抗トレッドコンパウンドは、ブタジエンに依存するソリューションスチレンブタジエンゴム(SBR)とポリブタジエンゴムをより高い割合で使用します。これにより、EV専用タイヤラインは従来の乗用車タイヤラインよりも材料集約的になります。Continentalは、2024年に再生可能・リサイクル材料が材料投入量の26%を占め、2025年にはこの数値が2~3パーセントポイント上昇すると予想していると報告しました。バイオブタジエン市場は、サステナビリティ評価がコストと並んでフィードストックの起源と炭素強度を評価する場合に恩恵を受けます。これらの要件は、EVタイヤプログラムの購買決定における短期的な化石フィードストック価格変動の影響を低減します。
バイオエタノールからブタジエンへの技術成熟
エタノールからブタジエンへの触媒技術の進歩により、再生可能供給が工業規模での使用に近づいています。Michelin、IFPEN、およびAxensは2025年12月、フランスのバサンにあるBioButterfly実証機が、ポリマーグレードのタイヤ仕様を満たす第1世代および第2世代バイオエタノールからブタジエンゴム(BR)およびSBRを製造したことを確認しました。パートナー各社は2026年半ばまでに技術の認定取得を目指していました。ChemSusChem誌に掲載された研究では、Zn-Zr混合酸化物および金属または金属酸化物修飾MgO-SiO₂触媒が工業的なエタノールからブタジエンへの製造に実行可能な選択肢として特定されました。触媒再生と不活性ガスの経済性は実用的なエンジニアリング上の制約として残っています。第1世代または第2世代バイオエタノールを使用できる能力により、生産者はバイオマスの入手可能性が地域によって異なる場合にフィードストック調達を調整することができます。
自動車OEM(完成車メーカー)によるサステナビリティ連動調達
自動車のスコープ3目標は、バイオベースゴム原料の直接的な購買要件になりつつあります。Mercedes-Benzは2025年10月、自動車会社として初めてRenewable Carbon Initiativeに加盟しました[1]。同社は、このコミットメントが車両部品全体にわたって化石炭素源を再生可能な代替品に置き換えることを支援すると述べました。Magna Internationalはサプライヤーベース全体で炭素報告を義務化し、バイオベース材料を優先する材料サステナビリティ戦略を実施しています。これらの行動は、自動車メーカーの要件がサプライチェーンを通じてゴム配合仕様にまで伝達される方法を示しています。バイオブタジエン市場にとって、この調達構造はサステナビリティパフォーマンスが材料パフォーマンスと並んで考慮される需要を支援します。
タイヤおよびエラストマーにおける再生可能コンテンツ目標
再生可能コンテンツ要件は、タイヤおよびエラストマー調達におけるバイオベース原料の関連性を高めています。欧州タイヤ・ゴムメーカー協会は、改訂されたEUバイオエコノミー戦略においてタイヤをバイオベース原材料の戦略的ユーザーとして認定するよう欧州委員会に要請しました。同協会はまた、欧州ゴム戦略、ゴム二次材料のエンドオブウェイスト基準、および持続可能製品のためのエコデザイン規制の下での安定したバイオマス供給ツールを求めました。Bridgestoneは2025年4月、70%のリサイクルおよび再生可能材料を使用したISCC PLUS認定商業用タイヤを発表しました。これは、高い再生可能コンテンツのタイヤ目標が技術的に達成可能であることを示しています。より広い採用は認定ブタジエン供給の需要を増加させ、バリューチェーン全体でより強力なトレーサビリティを必要とします。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学ブタジエンに対するバイオベースコストプレミアム | -2.0% | グローバル | 短期(2年以内) |
| 持続可能なフィードストックの入手可能性の制限 | -1.5% | アジア太平洋、欧州 | 中期(2~4年) |
| 認証およびカストディチェーンの断片化 | -1.0% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
石油化学ブタジエンに対するバイオベースコストプレミアム
バイオベースと化石ブタジエンのコスト差は、近期規模拡大への最も直接的な障壁であり続けています。欧州のバイオブタジエンスポット価格は2025年半ばに1トンあたりEUR 1,800~2,100(約2,020.1~2,020.1 米ドル)であったのに対し、同期間の化石ブタジエンは北西欧州渡し(FD NWE)で1トンあたりEUR 847.83(約951.50 米ドル)であり、バイオベース材料に対して110%~150%のプレミアムを示しています。2025年のテクノ経済研究では、フィードストストコストがEUR 1,120(約1,256.95 米ドル)/トン、200 kt/年プラントの設備投資が280 ミリオン 米ドルの場合、1,3-ブタンジオール脱水には最低販売価格EUR 3,500(約3,927.98 米ドル)/トンが必要になる可能性があることが判明しました。化石ブタジエン価格の低下はこのギャップを拡大し、設備投資決定を遅らせる可能性があります。炭素価格は根本的な生産コスト差を相殺していません。
持続可能なフィードストックの入手可能性の制限
信頼性の高い持続可能なフィードストック供給は、再生可能生産が拡大できるペースを制限しています。エタノールからブタジエンへの生産者は、品質、数量、および認証要件を満たすバイオエタノールへのアクセスを必要とします。第1世代および第2世代フィードストックは柔軟性を提供しますが、それぞれが地域のバイオマス入手可能性とサプライチェーン能力に依存しています。認定再生可能フィードストックをめぐる競争は調達コストを増加させる可能性があります。この制約は、複数の化学・燃料用途で認定材料の需要が高まっている欧州およびアジア太平洋地域で特に関連性が高いです。専用実証プラントは純度のばらつきを低減できますが、信頼性の高いバイオマス調達の必要性を排除するものではありません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
工業グレードが現在の需要を支え、実験室グレードが将来の規模を示す工業グレードは2026年の総収益の61.56%を占めました。これは、再生可能ブタジエンを再配合なしにドロップインフィードストックとして使用できるポリマーグレードのスチレンブタジエンゴム(SBR)、ポリブタジエン、およびアクリロニトリルブタジエンスチレン(ABS)の製造に使用されています。BioButterfly実証機は2025年12月、再生可能ブタジエンがポリマーグレードのタイヤ仕様を満たすことができることを確認し、高仕様エラストマー製造における工業グレードの使用を支援しました。工業バイヤーはまた信頼性の高い認証記録を必要とし、ISCC PLUSカストディチェーンの期待が工業調達の文書化基準を引き上げています。
実験室グレードは2032年にかけて11.42%のCAGRで成長すると予測されています。研究機関、特殊化学品メーカー、およびプロセスエンジニアリング会社は、再生可能エラストマーおよびファインケミカル中間体のテストにこれを使用しています。実験室での購買は通常、工業オフテイクに3~5年先行するため、実験室需要は後の商業利用の早期指標となります。実証プラントからの標準化されたエタノールからブタジエンへの産出物は純度のばらつきを低減でき、より一貫した材料は以前に認定を遅らせていたテストプロトコルを短縮できます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
タイプ別:
SBRが現在の需要と予測成長をリードスチレンブタジエンゴムは2026年の総収益の40.12%を占め、2032年にかけて11.76%のCAGRで成長すると予測されています。この地位は、タイヤコンパウンドにおけるSBRの重要性と、2025年12月のバサンにおけるポリマーグレード再生可能SBRの検証を反映しており、タイヤ用途の中心的な技術的懸念を払拭し、完成車メーカーの認定プログラムが商業的に関連性のある材料で作業できるようにします。スチレンブタジエンラテックスは、エコラベルフレームワークがバイオ起源の証拠をますます要求するカーペットバッキングおよび紙コーティング用途を支援します。
ニトリルブタジエンゴムは、サプライチェーンの回復力とサステナビリティの両方が再生可能NBRへの関心を支援する自動車および産業機器の耐油性シール、ガスケット、およびホースに使用されています。ABSは、ブランドが循環型プラスチックにコミットするにつれて消費者電子機器および自動車内装に関連しています。UBEは2025年12月、タイランドのラヨーンでISCC PLUS認定UBEPOL BRを発売し、自動車タイヤおよび産業用ゴム用途向けの認定ポリブタジエン供給を拡大しました。その他カテゴリーには、スチレンブロックコポリマー(SBC)などの特殊ブロックコポリマーが含まれます。Kratonは2025年2月、台湾の麦寮工場でISCC PLUS認定を取得し、3大陸にわたる認定再生可能ポリマー供給を拡大しました。
用途別:
合成ゴムが基本需要を提供し、ファインケミカルが特殊需要を追加合成ゴムは2026年の総収益の55.45%を占めました。タイヤ製造はこの用途の最大の使用基盤を提供し、再生可能ブタジエンは取り扱い特性に変更を加えることなく既存のSBRおよびポリブタジエン重合ラインに統合できるため、合成ゴムはこの材料の最も直接的な高産出用途となっています。プラスチック、主にABSおよびスチレンブタジエンスチレン(SBS)ブロックコポリマーが次の大きな用途クラスターを形成しています。Kratonの2025年2月の台湾での認定により、3大陸にわたる認定バイオベースSBC容量が追加されました。
ファインケミカルは2032年にかけて11.81%のCAGRで成長すると予測されています。特殊化学品および医薬品バイヤーは、供給セキュリティと文書化された起源が優先事項である場合、バイオ起源のコストプレミアムを受け入れることができます。ナイロン6,6向けの再生可能アジポニトリル前駆体はバイオブタジエンとバイオナイロンのバリューチェーンを結びつけ、この用途が単一の製品カテゴリー以上にサービスを提供できるようにします。この分野のバイヤーは、スコープ3調達プロセスのためにISCC PLUSまたはRSB(持続可能なバイオマスに関する円卓会議)認証をますます要求しており、確立されたカストディチェーン記録を持つサプライヤーはこれらの要件をより容易に満たすことができます。その他の用途グループには接着剤、シーラント、および特殊コーティングが含まれ、建設および消費財プログラムでバイオコンテンツ認証が調達基準になりつつあります。
エンドユーザー産業別:
自動車が要件を設定し、建築・建設が最速成長自動車・輸送は2026年の総収益の33.71%を占めました。タイヤメーカーは再生可能コンテンツの閾値を含む複数年のサプライヤー契約を使用し、サプライチェーン全体のゴム配合に対する期待を設定しています。自動車メーカーのスコープ3フレームワークは、炭素報告と再生可能材料の使用をサプライヤーエンゲージメントの一部にすることでこの方向性を強化しています。バイオブタジエン市場は、したがって自動車認定プロセスと長期オフテイク関係に依存しています。消費財・フットウェアは小規模なユーザーにとどまりますが、多くの自動車バイヤーよりもバイオ起源の認証に対してより大きなプレミアムを受け入れることができます。
建築・建設は2032年にかけて12.07%のCAGRで拡大すると予測されています。バイオソースエラストマーは屋根膜、伸縮継手シーラント、および防水膜に使用されています。LEED(エネルギーと環境デザインにおけるリーダーシップ)v5は2025年5月に確定され、エンボディドカーボン評価を認定の前提条件として導入し、建設資材の炭素プロファイルを文書化された評価要素にしました。化学処理は別の重要な需要クラスターであり、一貫した純度とカストディチェーン文書を必要とします。その他カテゴリーには、検証済みバイオベースコンテンツがESG(環境・社会・ガバナンス)報告を支援する産業用ゴム用途が含まれます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
ヨーロッパおよび北米のバイオブタジエン市場
ヨーロッパは2026年の総収益の40.67%を占めた。同地域は政策活動、タイヤ製造、化学品生産、技術開発を組み合わせている。フランスはバッサンにBioButterfly実証施設を有しており、第一世代および第二世代のバイオエタノールが原料として検証され、技術認定は2026年半ばを目標としている。ドイツはコンチネンタルの原材料調達活動および既存のマスバランス認証インフラを通じて貢献している。BASFは、北米全域の拠点がREDcert2および国際持続可能性・炭素認証(ISCC)PLUSの認証を取得したと発表しており、グローバルな化学品サプライヤーが活用できる幅広い認証能力を示している[2]。
ポーランドおよび北欧のバイオブタジエン市場
ポーランドは、ORLENによるプウォツクで建設中のブタジエン抽出ユニットS54の買収を通じて市場として台頭しており、その評価額はPLN 6億9,200万(約1億6,400万米ドル)である。北欧市場も好条件を備えており、企業の持続可能性報告が調達決定に広く活用されていることから、認証済み再生可能原料に対する支払い意欲を支える可能性がある。ヨーロッパのタイヤ製造基盤は依然として重要であり、技術プロバイダーと大規模な需要の拠点を結びつけている。同地域にはまた、大規模バイヤーにとって検証済み調達をより実践的なものにする確立された認証プロセスが存在する。
日本および中国のバイオブタジエン市場
アジア太平洋地域は2032年までに11.93%のCAGRで成長すると予測されている。日本が主要な技術開発拠点であり、中国が最大の加工基盤を提供している。日本の新エネルギー・産業技術総合開発機構(NEDO)グリーンイノベーション基金は、並行した商業化活動を支援している。Zeonは2026年8月に徳山においてベンチスケール実証施設を完成させ、2027年1月に本格稼働を開始した。Bridgestone、Eneos Materials、JGC Holdingsは2028年までにパイロットスケールのバイオタイヤ生産を目標とし、2030年代前半の商業化を目指している。日本のプログラムは産業政策として位置づけられており、化石燃料原料価格が低下した際にも継続性を支える可能性がある。
南北アメリカ、アア太平洋および中東・アフリカのバイオブタジエン市場
中国の大規模なSBR製造基盤と持続可能性要件は、国内供給または受け入れ可能な輸入認証が利用可能になった際に、相当規模の需要プールを生み出す可能性がある。韓国およびASEAN諸国は、合成ゴム生産能力の拡大とISCC PLUSの認知度向上に伴い、中期的な成長市場となっている。北米は中規模のポジションを占めており、米国は国立研究所と産業界のパートナーシップを通じて触媒研究を支援している。パシフィック・ノースウェスト国立研究所(PNNL)は2025年1月に、エタノール転換率64%においてブタジエン選択率68%を達成したと報告し、テストピース製造のためにBridgestoneへ材料を提供した。ブラジルはサトウキビバイオエタノールの経済性がエタノールからブタジエンへの生産を支えることができるため、低コスト輸出国となる可能性がある。中東およびアフリカは依然として初期段階の市場であるが、サウジアラビアはC4処理インフラを有しており、南アフリカは多様な農業系バイオマス原料を保有している。
競合環境
バイオブタジエン市場は適度に集約されています。Axens、ETB Catalytic Technologies、IFPEN、およびGlobal Bioenergiesは積極的な技術ライセンサーです。Genomatica、Versalis、Braskem、Synthos、Trinseo、LanzaTech、INVISTA、Zeon、およびBiokemikは垂直統合型生産者です。MichelinとYokohama Rubberはタイヤセクター内の需要アンカーとして機能しています。競争力は、現在の生産産出量だけでなく、触媒の専門知識、顧客オフテイク関係、およびISCC PLUSの監査能力に依存してます。BioButterfly知的財産ポートフォリオは、エタノールからブタジエンへのルートへのライセンス障壁を生み出しています。
Michelin、IFPEN、およびAxensは2025年12月にバサンでBioButterfly技術を検証し、第1世代および第2世代バイオエタノールから得られた材料がポリマーグレードのタイヤ仕様を満たすBRおよびSBRを製造できることを実証しました。Zeonは2025年6月に米沢に専用バイオ発酵研究開発施設を設立し、エタノールからブタジエンへのライセンスに依存するのではなく、直接発酵ルートを開発する戦略を示しました。UBEは2025年12月にタイランドで認定UBEPOL BRを発売しました。Kratonの2025年2月の麦寮での認定は、企業が認定再生可能ポリマー供給を強化している別の例です。
アジア太平洋地域では、認定フィードストックへの関心が地域の供給インフラよりも速く成長するにつれて供給機会が存在します。タイランドとインドの生産者は農業残渣と確立されたバイオエタノール産業を活用できます。地域のタイヤメーカーとのオフテイク契約を確保し、ISCC PLUS認証を維持すれば、コストポジションが改善する可能性があります。Genomaticaの特許ポートフォリオとVersalisとのパートナーシップは、バイオテクノロジーと工業化学インフラを組み合わせ、エタノールからブタジエンへのモデルとは異なる発酵からブタジエンへの経路を提供しています。Zn-Zr混合酸化物および銀修飾触媒に関する特許活動の増加により、新規参入者が専用施設に資本を投入する前に知的財産レビューが重要になっています。
バイオブタジエン産業リーダー
-
Braskem
-
Biokemik
-
Genomatica
-
Versalis S.p.A.
-
LanzaTech
- 注:主要企業の掲載順は順位を示すものではありません。
バイオブタジエン市場 このレポートでカバーされる企業
- Axens
- Biokemik
- Braskem
- ETB Catalytic Technologies
- Genomatica
- Global Bioenergies
- IFPEN
- INVISTA
- LanzaTech
- Michelin
- SABIC
- Synthos
- THE YOKOHAMA RUBBER CO., LTD.
- Trinseo
- Versalis S.p.A.
- Zeon Corporation
最近の産業開発事情 バイオブタジエン市場
- 2025年12月:Michelin、IFPEN、およびAxensはBioButterfly技術を検証し、第1世代および第2世代バイオエタノールから製造されたバイオベースブタジエンが、フランスのバサンの工業実証機においてポリマーグレードのタイヤ仕様を満たすBRおよびSBRの両方を合成したことを確認しまた。技術認定は2026年半ばを目標とし、グローバルライセンスおよび商業化への道を開きました。
- 2025年12月:ORLENはSynthos S54の株式100%を約PLN 6億9,200万(約164 ミリオン 米ドル)で取得し、同エンティティの完全所有権を取得してポーランドのプウォツクに新しいバイオブタジエン抽出ユニットを建設しました。この取引は、中央欧州におけるC4バリューチェーン開発においてORLENとSynthosの継続的な協力のための枠組みを確立しました。
グローバルバイオブタジエン市場レポートの範囲
バイオブタジエンは、石油ベースの1,3-ブタジエンに代わる再生可能な植物由来の代替品です。化石燃料ブタジエンの直接ドロップイン代替品として機能し、最終製品の品質に影響を与えることなく既存の製造プロセスで従来のフィードストックを代替できます。
バイオブタジエン市場は、グレード、タイプ、用途、エンドユーザー産業、および地域によってセグメント化されています。グレード別では、市場は工業グレードと実験室グレードにセグメント化されています。タイプ別では、市場はスチレンブタジエンゴム(SBR)、スチレンブタジエンラテックス(SBL)、ニトリルブタジエンゴム(NBR)、アクリロニトリルブタジエンスチレン(ABS)、ポリブタジエン(PB)、およびその他にセグメント化されています。用途別では、市場は合成ゴム、ファインケミカル、プラスチック、およびその他にセグメント化されています。エンドユーザー産業別では、市場は自動車・輸送、化学処理、建築・建設、消費財・フットウェア、およびその他にセグメント化されています。レポートはまた、主要地域の15カ国にわたるグローバルバイオブタジエンの市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 工業グレード |
| 実験室グレード |
| スチレンブタジエンゴム(SBR) |
| スチレンブタジエンラテックス(SBL) |
| ニトリルブタジエンゴム(NBR) |
| アクリロニトリルブタジエンスチレン(ABS) |
| ポリブタジエン(PB) |
| その他 |
| 合成ゴム |
| ファインケミカル |
| プラスチック |
| その他 |
| 自動車・輸送 |
| 化学処理 |
| 建築・建設 |
| 消費財・フットウェア |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| グレード別 | 工業グレード | |
| 実験室グレード | ||
| タイプ別 | スチレンブタジエンゴム(SBR) | |
| スチレンブタジエンラテックス(SBL) | ||
| ニトリルブタジエンゴム(NBR) | ||
| アクリロニトリルブタジエンスチレン(ABS) | ||
| ポリブタジエン(PB) | ||
| その他 | ||
| 用途別 | 合成ゴム | |
| ファインケミカル | ||
| プラスチック | ||
| その他 | ||
| エンドユーザー産業別 | 自動車・輸送 | |
| 化学処理 | ||
| 建築・建設 | ||
| 消費財・フットウェア | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
バイオブタジエン市場の現在の市場規模は?
バイオブタジエン市場規模は2026年に65.19 ミリオン 米ドルと評価され、2027年の71.83 ミリオン 米ドルから2032年には118.17 ミリオン 米ドルへと、予測期間(2027年~2032年)中に10.47%のCAGRで成長すると推定されています。
どの用途がバイオブタジエンを最も多く使用していますか?
合成ゴムは2026年に55.45%のシェアでリードしており、タイヤ用途が既存の重合ラインで再生可能ブタジエンを使用できるためです。バイオブタジエン市場において、この用途はSBRおよびポリブタジエン製造がすでにブタジエンフィードストックを必要とし、生者が従来のフィードストックの取り扱い特性を保持する材料を使用できるため、最も明確な大量生産への道筋を持っています。
どのエンドユーザーが最も速く成長すると予測されていますか?
建築・建設は2032年にかけて12.07%のCAGRで成長すると予測されており、膜、シーラント、および防水製品での使用によって支援されています。バイオブタジエン市場は、顧客がエンボディドカーボン評価とグリーンビルディング要件を支援するために認定材料を指定する場合にこの需要に対応できますが、建設製品配合での採用には材料の一貫性と文書化が依然として重要です。
バイオブタジエンで最も速く成長している地域はどこですか?
アジア太平洋は2032年にかけて11.93%のCAGRで成長すると予測されており、日本の技術プログラムと地域のゴム加工能力によって支援されています。この地域のバイオブタジエン市場はまた、特に受け入れられた認証経路がより確立され、サプライヤーが商業供給に必要な地域の再生可能フィードストックと加工リンクを構築するにつれて、大規模な下流SBR加工能力へのアクセスを有しています。