
Bio-Butadien Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 71.83 Millionen US-Dollar |
| Marktgröße (2032) | 118.17 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.47 % |
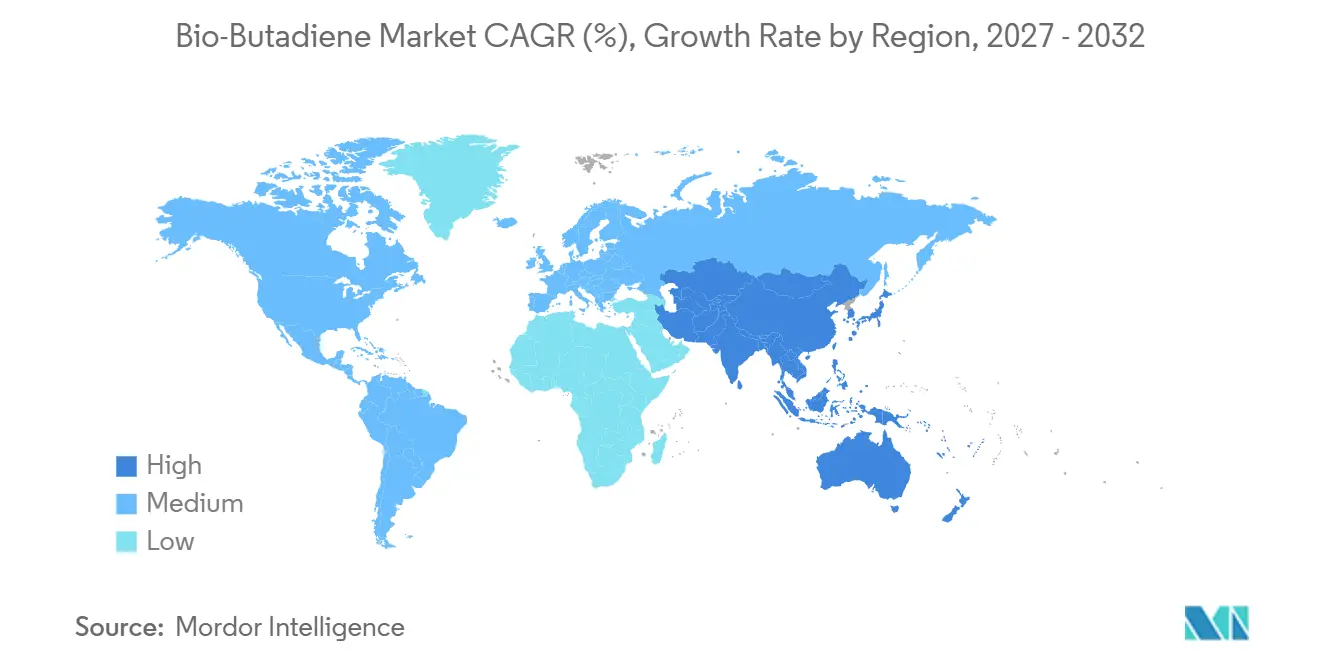
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
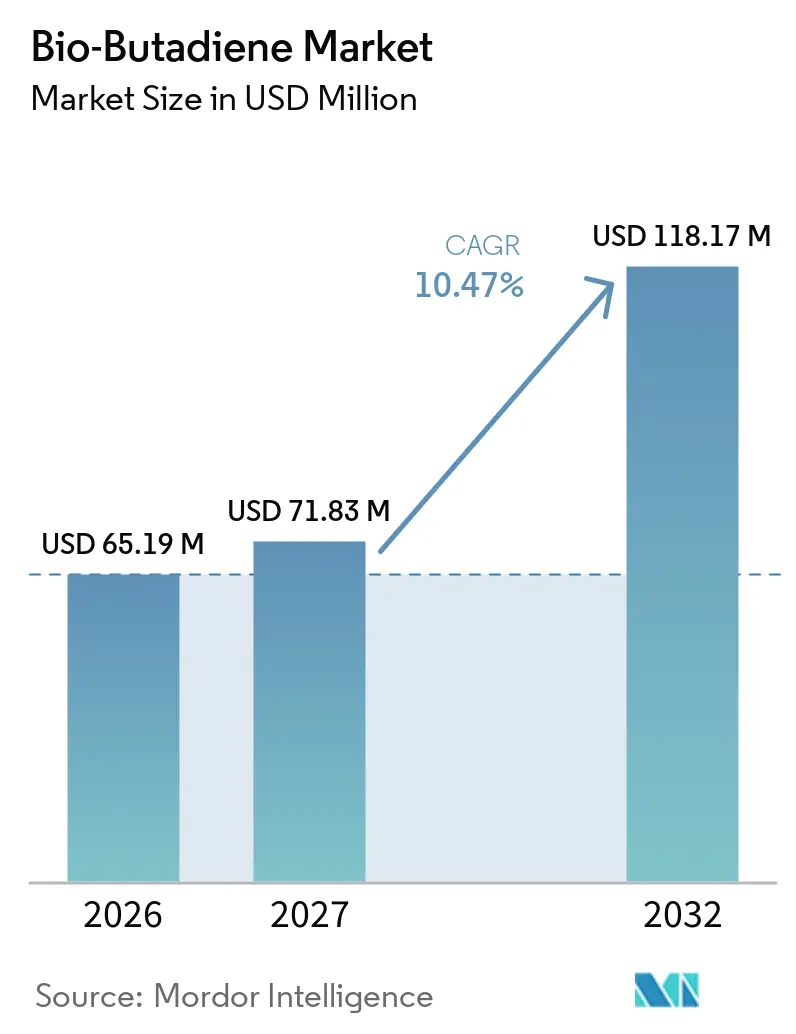
Bio-Butadien-Marktanalyse von Mordor Intelligence
Die Marktgröße des Bio-Butadien-Marktes wurde im Jahr 2026 auf 65,19 Millionen USD geschätzt und wird voraussichtlich von 71,83 Millionen USD im Jahr 2027 auf 118,17 Millionen USD bis 2032 wachsen, bei einer CAGR von 10,47 % während des Prognosezeitraums (2027–2032). Der Bio-Butadien-Markt entwickelt sich, da die konventionelle Butadienversorgung zunehmend unsicherer wird, angetrieben durch einen reduzierten C4-Nebenproduktausstoß aus naphtha-basierten Steamcrackern. Dieser Wandel stärkt die Investitionsgrundlage für erneuerbare Produktionswege und erhöht die Bedeutung eines gesicherten Rohstoffzugangs. Die Nachfrage konzentriert sich auf Beschaffungsprogramme, die unternehmerische Scope-3-Ziele und Verpflichtungen der Fahrzeughersteller zu erneuerbaren Materialanteilen unterstützen. Produzenten, die Ethanol-zu-Butadien-Technologie mit anerkannter Massenbilanz-Zertifizierung kombinieren, sind besser positioniert, um langfristige Abnahmeverträge zu sichern. Der Markt wird durch einen berichteten Preisaufschlag von 100 % bis 150 % gegenüber petrochemischem Material eingeschränkt, was den Einkauf auf Programme mit formalen Nachhaltigkeitsanforderungen begrenzt und nicht auf den routinemäßigen Rohstoffeinkauf. Der Bio-Butadien-Markt ist daher sowohl an die Wirtschaftlichkeit erneuerbarer Rohstoffe als auch an die Einkaufspolitik großer Reifen- und Automobilkunden gebunden.
Wichtigste Erkenntnisse des Berichts
- Nach Qualitätsstufe hielt Industriequalität im Jahr 2026 einen Marktanteil von 61,56 % am Bio-Butadien-Markt, während Laborqualität bis 2032 voraussichtlich mit einer CAGR von 11,42 % wachsen wird.
- Nach Typ entfiel auf Styrol-Butadien-Kautschuk im Jahr 2026 ein Marktanteil von 40,12 % am Bio-Butadien-Markt, und es wird eine Expansion mit einer CAGR von 11,76 % bis 2032 prognostiziert.
- Nach Anwendung erfasste Synthesekautschuk im Jahr 2026 einen Marktanteil von 55,45 %, während Feinchemikalien bis 2032 voraussichtlich mit einer CAGR von 11,81 % wachsen werden.
- Nach Endverbraucherbranche hielt Automobil und Transport im Jahr 2026 einen Marktanteil von 33,71 %, während Bauwesen und Konstruktion bis 2032 voraussichtlich mit einer CAGR von 12,07 % wachsen wird.
- Nach Geografie hielt Europa im Jahr 2026 einen Marktanteil von 40,67 %, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 11,93 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ziele für erneuerbare Inhalte in Reifen und Elastomeren | +2.0% | Europa, Nordamerika | Mittelfristig (2–4 Jahre) |
| Reifung der Bioethanol-zu-Butadien-Technologie | +1.8% | Global, angeführt von Europa und Japan | Mittelfristig (2–4 Jahre) |
| Nachhaltigkeitsgebundene Beschaffung durch Automobilhersteller (OEMs) | +2.2% | Nordamerika und Europa, mit Ausstrahlungseffekten auf den Asien-Pazifik-Raum | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an Kohlenstoff- und Rohstoffrückverfolgbarkeit | +1.5% | Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach kohlenstoffärmerem Synthesekautschuk für Elektrofahrzeugreifen | +1.8% | Asien-Pazifik, mit Ausstrahlungseffekten auf Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachfrage nach kohlenstoffärmerem Synthesekautschuk für Elektrofahrzeugreifen
Elektrofahrzeugreifen erfordern andere Materialien als konventionelle Reifen. Laufflächenmischungen mit niedrigem Rollwiderstand verwenden höhere Anteile an Lösungs-Styrol-Butadien-Kautschuk (SBR) und Polybutadienkautschuk, die beide von Butadien abhängen. Dies macht EV-spezifische Reifenlinien materialintensiver als konventionelle Pkw-Reifenlinien. Continental berichtete, dass erneuerbare und recycelte Materialien im Jahr 2024 einen Anteil von 26 % an seinen Materialeinsätzen ausmachten und erwartete, dass dieser Wert im Jahr 2025 um 2–3 Prozentpunkte steigen würde. Der Bio-Butadien-Markt profitiert, wenn Nachhaltigkeitsbewertungen Rohstoffherkunft und Kohlenstoffintensität neben den Kosten berücksichtigen. Diese Anforderungen verringern den Einfluss kurzfristiger Preisbewegungen bei fossilen Rohstoffen auf Kaufentscheidungen für Elektrofahrzeugreifenprogramme.
Reifung der Bioethanol-zu-Butadien-Technologie
Fortschritte in der Ethanol-zu-Butadien-Katalyse bringen die erneuerbare Versorgung näher an den industriellen Maßstab. Michelin, IFPEN und Axens bestätigten im Dezember 2025, dass der BioButterfly-Demonstrator in Bassens, Frankreich, Butadienkautschuk (BR) und SBR aus Bioethanol der ersten und zweiten Generation produziert hat, der die Polymerqualitätsspezifikationen für Reifen erfüllte. Die Partner strebten eine Homologation der Technologie bis Mitte 2026 an. In ChemSusChem veröffentlichte Forschungsergebnisse identifizierten Zn-Zr-Mischoxide sowie metall- oder metalloxidmodifizierte MgO-SiO₂-Katalysatoren als praktikable Optionen für die industrielle Ethanol-zu-Butadien-Produktion. Katalysatorregeneration und die Wirtschaftlichkeit von Inertgas bleiben praktische ingenieurtechnische Einschränkungen. Die Möglichkeit, Bioethanol der ersten oder zweiten Generation zu verwenden, ermöglicht es Produzenten auch, die Rohstoffbeschaffung anzupassen, wenn die Biomasseverfügbarkeit regional variiert.
Nachhaltigkeitsgebundene Beschaffung durch Automobilhersteller (OEMs)
Automotive-Scope-3-Ziele werden zu einer direkten Beschaffungsanforderung für biobasierte Kautschukinputs. Mercedes-Benz trat im Oktober 2025 als erstes Automobilunternehmen der Renewable Carbon Initiative bei[1]. Das Unternehmen erklärte, dass dieses Engagement die Ersetzung fossiler Kohlenstoffquellen durch erneuerbare Alternativen in Fahrzeugkomponenten unterstützt. Magna International hat die Kohlenstoffberichterstattung für seine gesamte Lieferantenbasis verpflichtend gemacht und implementiert eine Materialien-Nachhaltigkeitsstrategie, die biobasierte Materialien priorisiert. Diese Maßnahmen zeigen, wie Anforderungen der Fahrzeughersteller durch die Lieferkette bis in Kautschukformulierungsspezifikationen weitergegeben werden können. Für den Bio-Butadien-Markt unterstützt diese Beschaffungsstruktur die Nachfrage, bei der Nachhaltigkeitsleistung neben Materialleistung berücksichtigt wird.
Ziele für erneuerbare Inhalte in Reifen und Elastomeren
Anforderungen an erneuerbare Inhalte erhöhen die Relevanz biobasierter Inputs für die Reifen- und Elastomerbeschaffung. Der Europäische Verband der Reifen- und Gummihersteller bat die Europäische Kommission, Reifen im Rahmen der überarbeiteten EU-Bioökonomiestrategie als strategische Nutzer biobasierter Rohstoffe anzuerkennen. Der Verband forderte außerdem eine Europäische Kautschukstrategie, Ende-der-Abfall-Kriterien für sekundäre Kautschukmaterialien und stabile Biomasse-Versorgungsinstrumente im Rahmen der Ökodesign-Verordnung für nachhaltige Produkte. Bridgestone führte im April 2025 einen kommerziellen Reifen mit International Sustainability and Carbon Certification (ISCC) PLUS-Zertifizierung und 70 % recycelten und erneuerbaren Materialien ein. Dies zeigt, dass hohe Ziele für erneuerbare Inhalte in Reifen technisch erreichbar sind. Eine breitere Akzeptanz würde die Nachfrage nach zertifizierter Butadienversorgung erhöhen und eine stärkere Rückverfolgbarkeit entlang der Wertschöpfungskette erfordern.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Biobasierter Kostenaufschlag gegenüber petrochemischem Butadien | -2.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Begrenzte Verfügbarkeit nachhaltiger Rohstoffe | -1.5% | Asien-Pazifik, Europa | Mittelfristig (2–4 Jahre) |
| Fragmentierung von Zertifizierung und Lieferkettennachverfolgung | -1.0% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Biobasierter Kostenaufschlag gegenüber petrochemischem Butadien
Der Kostenunterschied zwischen biobasiertem und fossilem Butadien bleibt das direkteste Hindernis für eine kurzfristige Skalierung. Die europäischen Bio-Butadien-Spotpreise lagen Mitte 2025 bei EUR 1.800–2.100 (ca. USD 2.020,10–2.020,10) pro Tonne, verglichen mit fossilem Butadien bei EUR 847,83 (ca. USD 951,50) pro Tonne frei geliefert Nordwesteuropa (FD NWE) im gleichen Zeitraum, was einem Aufschlag von 110 %–150 % für biobasiertes Material entspricht. Eine techno-ökonomische Studie aus dem Jahr 2025 ergab, dass die Dehydratisierung von 1,3-Butandiol einen Mindestverkaufspreis von EUR 3.500 (ca. USD 3.927,98) pro Tonne erfordern könnte, wenn die Rohstoffkosten EUR 1.120 (ca. USD 1.256,95) pro Tonne betragen und die Investitionsausgaben USD 280 Millionen für eine Anlage mit 200 kt/Jahr betragen. Niedrige fossile Butadienpreise können diese Lücke vergrößern und Kapazitätsentscheidungen verzögern. Die CO₂-Bepreisung hat den zugrunde liegenden Produktionskostenunterschied nicht ausgeglichen.
Begrenzte Verfügbarkeit nachhaltiger Rohstoffe
Eine zuverlässige, nachhaltige Rohstoffversorgung begrenzt das Tempo, mit dem die erneuerbare Produktion ausgebaut werden kann. Ethanol-zu-Butadien-Produzenten benötigen Zugang zu Bioethanol, das Qualitäts-, Mengen- und Zertifizierungsanforderungen erfüllt. Rohstoffe der ersten und zweiten Generation bieten Flexibilität, hängen jedoch jeweils von der lokalen Biomasseverfügbarkeit und den Lieferkettenkapazitäten ab. Der Wettbewerb um zertifizierte erneuerbare Rohstoffe kann die Beschaffungskosten erhöhen. Diese Einschränkung ist besonders relevant in Europa und im Asien-Pazifik-Raum, wo die Nachfrage nach zertifiziertem Material in mehreren Chemie- und Kraftstoffanwendungen steigt. Dedizierte Demonstrationsanlagen können Reinheitsschwankungen reduzieren, beseitigen jedoch nicht die Notwendigkeit einer zuverlässigen Biomasseversorgung.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Qualitätsstufe:
Industriequalität verankert die aktuelle Nachfrage, Laborqualität signalisiert zukünftige SkalierungIndustriequalität hielt im Jahr 2026 einen Anteil von 61,56 % am Gesamtumsatz. Sie wird bei der Herstellung von Styrol-Butadien-Kautschuk (SBR) in Polymerqualität, Polybutadien und Acrylnitril-Butadien-Styrol (ABS) eingesetzt, wo erneuerbares Butadien als Drop-in-Rohstoff ohne Neuformulierung verwendet werden kann. Der BioButterfly-Demonstrator bestätigte im Dezember 2025, dass erneuerbares Butadien die Polymerqualitätsspezifikationen für Reifen erfüllen kann, was die Verwendung in der Industriequalität bei der Herstellung von Hochleistungselastomeren unterstützt. Industrielle Käufer benötigen außerdem zuverlässige Zertifizierungsunterlagen, und die ISCC-PLUS-Anforderungen an die Lieferkettennachverfolgung erhöhen den Dokumentationsstandard für die industrielle Beschaffung.
Laborqualität wird bis 2032 voraussichtlich mit einer CAGR von 11,42 % wachsen. Forschungseinrichtungen, Spezialchemikalienproduzenten und Prozessingenieurunternehmen verwenden sie zum Testen erneuerbarer Elastomere und feinchemischer Zwischenprodukte. Laborankäufe gehen dem industriellen Abnahme häufig um 3–5 Jahre voraus, was die Labornachfrage zu einem Frühindikator für spätere kommerzielle Nutzung macht. Standardisierter Ethanol-zu-Butadien-Output aus Demonstrationsanlagen kann Reinheitsschwankungen reduzieren, und konsistenteres Material kann Testprotokolle verkürzen, die zuvor die Qualifizierung verlangsamten.
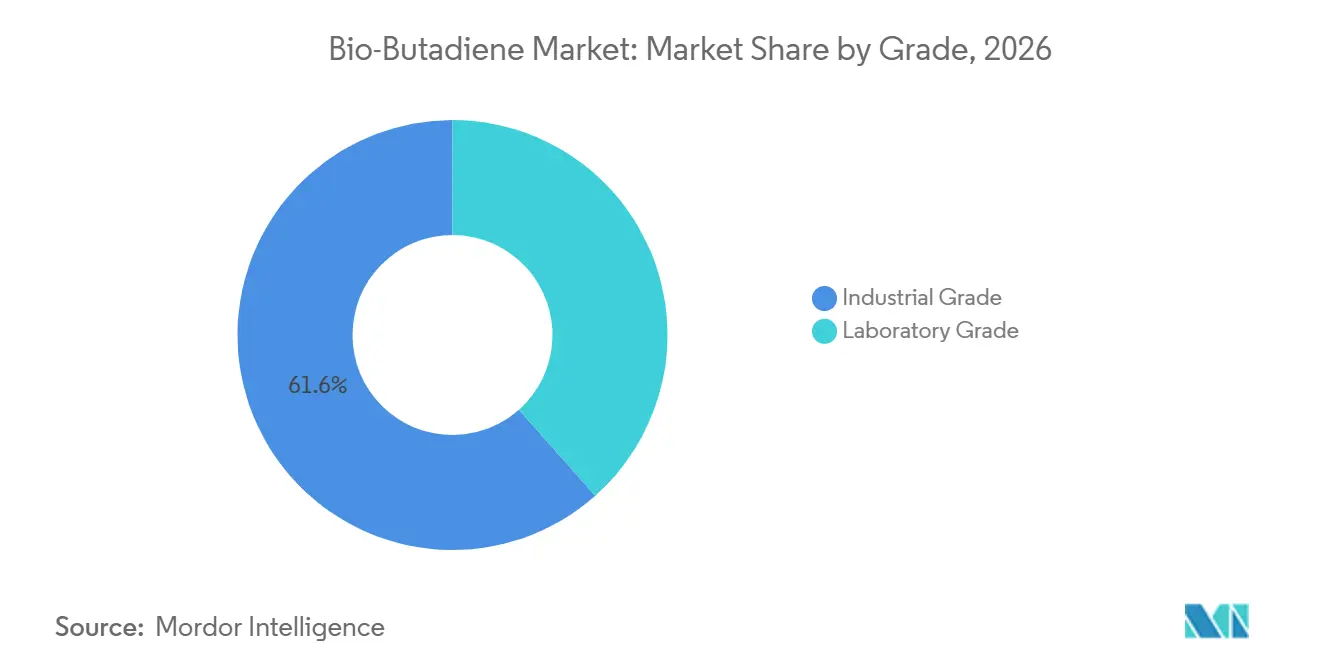
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Typ:
SBR führt aktuelle Nachfrage und prognostiziertes Wachstum anStyrol-Butadien-Kautschuk entfiel im Jahr 2026 auf 40,12 % des Gesamtumsatzes und wird bis 2032 voraussichtlich mit einer CAGR von 11,76 % wachsen. Diese Position spiegelt die Bedeutung von SBR in Reifenmischungen und die Validierung von erneuerbarem SBR in Polymerqualität in Bassens im Dezember 2025 wider, die eine zentrale technische Bedenken für Reifenapplikationen ausräumt und es Qualifizierungsprogrammen der Erstausrüster ermöglicht, mit kommerziell relevantem Material zu arbeiten. Styrol-Butadien-Latex unterstützt Teppichrücken- und Papierbeschichtungsanwendungen, bei denen Ökolabel-Rahmenwerke zunehmend Nachweise über die biologische Herkunft anfordern.
Nitril-Butadien-Kautschuk wird für ölbeständige Dichtungen, Flanschdichtungen und Schläuche in Automobil- und Industrieanlagen verwendet, wobei sowohl Lieferkettenresilienz als auch Nachhaltigkeit das Interesse an erneuerbarem NBR unterstützen. ABS ist für Unterhaltungselektronik und Fahrzeuginnenräume relevant, da Marken sich zu Kreislaufkunststoffen verpflichten. UBE brachte im Dezember 2025 ISCC-PLUS-zertifiziertes UBEPOL BR in Rayong, Thailand, auf den Markt und erweiterte damit das zertifizierte Polybutadienangebot für Automobilreifen und industrielle Kautschukanwendungen. Die Kategorie Sonstige umfasst Spezialblock-Copolymere wie Styrol-Block-Copolymer (SBC). Kraton erhielt im Februar 2025 die ISCC-PLUS-Zertifizierung für sein Werk in Mailiao, Taiwan, und erweiterte damit das zertifizierte erneuerbare Polymerangebot auf drei Kontinenten.
Nach Anwendung:
Synthesekautschuk liefert Basisnachfrage, Feinchemikalien fügen spezialisierte Nachfrage hinzuSynthesekautschuk erfasste im Jahr 2026 55,45 % des Gesamtumsatzes. Die Reifenproduktion bildet die größte Nutzungsbasis für diese Anwendung, und erneuerbares Butadien kann in bestehende SBR- und Polybutadien-Polymerisationslinien integriert werden, ohne die Handhabungseigenschaften zu verändern, was Synthesekautschuk zur direktesten Hochleistungsanwendung für das Material macht. Kunststoffe, hauptsächlich ABS und Styrol-Butadien-Styrol (SBS)-Block-Copolymere, bilden den nächsten großen Anwendungscluster. Kratons Zertifizierung im Februar 2025 in Taiwan fügte zertifizierte biobasierte SBC-Kapazität auf drei Kontinenten hinzu.
Feinchemikalien werden bis 2032 voraussichtlich mit einer CAGR von 11,81 % wachsen. Spezialchemikalien- und Pharmakäufer können einen biobasierten Kostenaufschlag akzeptieren, wenn Versorgungssicherheit und dokumentierte Herkunft Prioritäten sind. Erneuerbare Adiponitril-Vorläufer für Nylon 6,6 verbinden die Bio-Butadien- und Bio-Nylon-Wertschöpfungsketten und ermöglichen es dieser Anwendung, mehr als eine einzelne Produktkategorie zu bedienen. Käufer in diesem Bereich fordern zunehmend International Sustainability and Carbon Certification (ISCC) PLUS oder Roundtable on Sustainable Biomaterials (RSB)-Zertifizierung für Scope-3-Beschaffungsprozesse, und Lieferanten mit etablierten Lieferkettennachweisen können diese Anforderungen leichter erfüllen. Die Anwendungsgruppe Sonstige umfasst Klebstoffe, Dichtstoffe und Spezialbe schichtungen, bei denen die Bioinhaltszertifizierung in Bau- und Konsumgüterprogrammen zu einem Beschaffungskriterium wird.
Nach Endverbraucherbranche:
Automobil setzt Anforderungen, Bauwesen und Konstruktion wächst am schnellstenAutomobil und Transport hielt im Jahr 2026 33,71 % des Gesamtumsatzes. Reifenhersteller verwenden mehrjährige Lieferantenverträge, die Schwellenwerte für erneuerbare Inhalte beinhalten, und setzen damit Erwartungen für Kautschukformulierungen in der gesamten Lieferkette. Scope-3-Rahmenwerke der Fahrzeughersteller verstärken diese Richtung, indem sie Kohlenstoffberichterstattung und die Verwendung erneuerbarer Materialien zu einem Teil des Lieferantenengagements machen. Der Bio-Butadien-Markt hängt daher von Automobilqualifizierungsprozessen und langfristigen Abnahmebeziehungen ab. Konsumgüter und Schuhe bleiben kleinere Nutzer, können jedoch einen größeren Aufschlag für biobasierte Herkunftsnachweise akzeptieren als viele Automobilkäufer.
Bauwesen und Konstruktion wird bis 2032 voraussichtlich mit einer CAGR von 12,07 % wachsen. Biobasierte Elastomere werden in Dachabdichtungsbahnen, Dehnfugendichtstoffen und Abdichtungsmembranen eingesetzt. Leadership in Energy and Environmental Design (LEED) v5 wurde im Mai 2025 finalisiert und führte die Bewertung des eingebetteten Kohlenstoffs als Zertifizierungsvoraussetzung ein, was das Kohlenstoffprofil von Baueingaben zu einem dokumentierten Bewertungsfaktor macht. Chemische Verarbeitung ist ein weiterer wichtiger Nachfragecluster, der konsistente Reinheit und Lieferkettennachweisdokumentation erfordert. Die Kategorie Sonstige umfasst industrielle Kautschukanwendungen, bei denen verifizierter biobasierter Inhalt die Berichterstattung zu Umwelt, Soziales und Unternehmensführung (ESG) unterstützt.
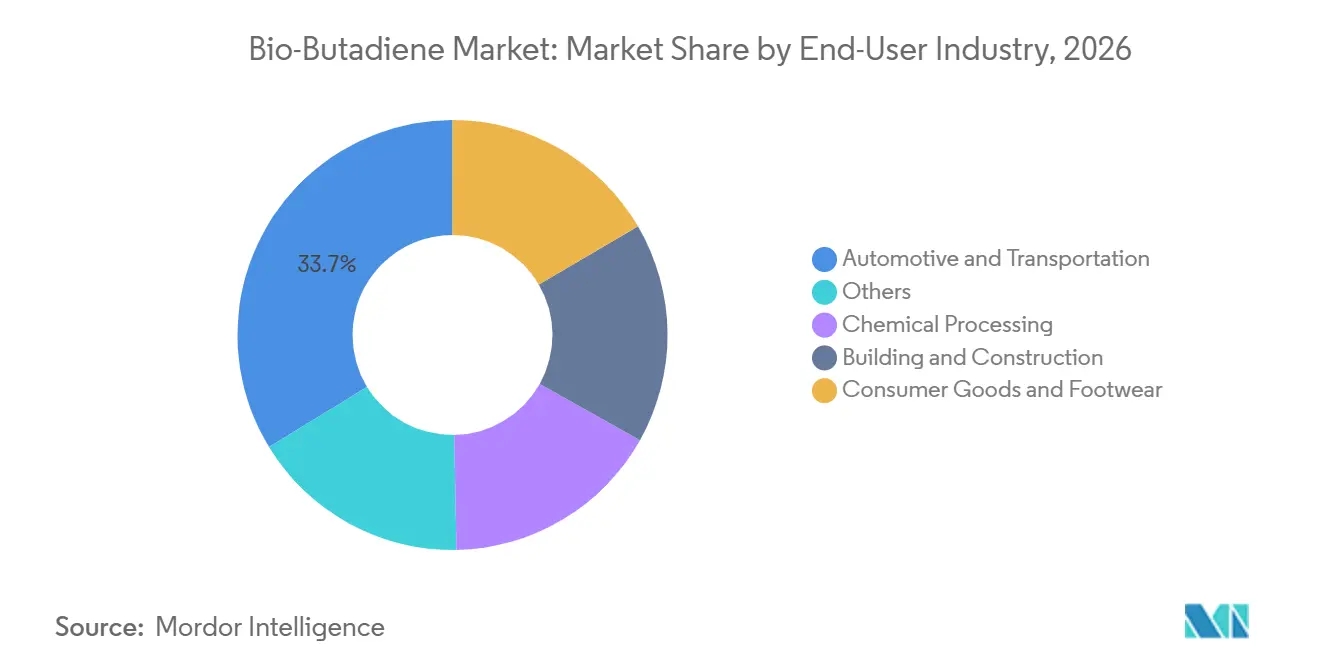
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Bio-Butadien-Markt Europa und Nordamerika
Europa hatte im Jahr 2026 einen Anteil von 40,67 % am Gesamtumsatz. Die Region vereint politische Aktivitäten, Reifenherstellung, Chemieproduktion und Technologieentwicklung. Frankreich beherbergt den BioButterfly-Demonstrator in Bassens, wo Bioethanol der ersten und zweiten Generation als Einsatzstoffe validiert wurden, mit einer angestrebten Technologiehomologation für Mitte 2026. Deutschland leistet einen Beitrag durch die Materialbeschaffungsarbeit von Continental und die bestehende Infrastruktur für die Massenbilanz-Zertifizierung. BASF erklärte, dass seine Standorte in ganz Nordamerika die REDcert2- und International Sustainability and Carbon Certification (ISCC) PLUS-Zertifizierungen erhalten haben, was die breitere Zertifizierungskompetenz globaler Chemielieferanten veranschaulicht[2].
Bio-Butadien-Markt Polen und Nordics
Polen entwickelt sich durch die Übernahme von S54, einer im Bau befindlichen Butadien-Extraktionsanlage in Płock durch ORLEN, zu einem Markt; der Wert beläuft sich auf 692 Millionen PLN (ca. 164 Millionen USD). Auch die nordischen Märkte bieten günstige Bedingungen, da Nachhaltigkeitsberichte von Unternehmen in Beschaffungsentscheidungen weit verbreitet sind, was die Zahlungsbereitschaft für zertifizierte erneuerbare Einsatzstoffe unterstützen kann. Die europäische Reifenherstellungsbasis bleibt bedeutsam, da sie Technologieanbieter mit großen Nachfrageankern verbindet. Die Region verfügt zudem über etablierte Zertifizierungsprozesse, die eine verifizierte Beschaffung für Großabnehmer praktikabler machen.
Bio-Butadien-Markt Japan und China
Für den asiatisch-pazifischen Raum wird bis 2032 ein CAGR von 11,93 % prognostiziert. Japan ist das wichtigste Zentrum für Technologieentwicklung, während China die größte Verarbeitungsbasis bietet. Der Green Innovation Fund der New Energy and Industrial Technology Development Organization (NEDO) Japans unterstützt parallele Kommerzialisierungsarbeiten. Zeon schloss im August 2026 eine Demonstrationsanlage im Labormaßstab in Tokuyama ab, mit Aufnahme des Vollbetriebs im Januar 2027. Bridgestone, Eneos Materials und JGC Holdings streben bis 2028 eine Bio-Reifen-Produktion im Pilotmaßstab und eine Kommerzialisierung in der ersten Hälfte der 2030er Jahre an. Japans Programme sind als Industriepolitik konzipiert, was die Kontinuität unterstützen kann, wenn die Preise für fossile Einsatzstoffe sinken.
Bio-Butadien-Markt Amerika, APAC und MEA
Chinas große SBR-Fertigungsbasis und Nachhaltigkeitsanforderungen könnten einen erheblichen Nachfragepool schaffen, sobald inländisches Angebot oder anerkannte Importzertifizierungen verfügbar werden. Südkorea und die ASEAN-Länder sind mittelfristige Wachstumsmärkte, da die Kapazitäten für synthetischen Kautschuk ausgebaut werden und die ISCC-PLUS-Anerkennung weiter verbreitet wird. Nordamerika nimmt eine mittelgroße Position ein, wobei die Vereinigten Staaten Katalysatorarbeiten durch Partnerschaften zwischen nationalen Laboratorien und der Industrie unterstützen. Das Pacific Northwest National Laboratory (PNNL) meldete im Januar 2025 eine Butadien-Selektivität von 68 % bei einem Ethanolumsatz von 64 % und lieferte Material an Bridgestone für die Prüfkörperproduktion. Brasilien könnte zu einem Niedrigkostenexporteur werden, da die Wirtschaftlichkeit von Zuckerrohr-Bioethanol die Produktion von Ethanol zu Butadien unterstützen kann. Der Nahe Osten und Afrika sind noch frühe Märkte, obwohl Saudi-Arabien über eine C4-Verarbeitungsinfrastruktur verfügt und Südafrika über vielfältige landwirtschaftliche Biomasserohstoffe.
Wettbewerbslandschaft
Der Bio-Butadien-Markt ist mäßig konsolidiert. Axens, ETB Catalytic Technologies, IFPEN und Global Bioenergies sind aktive Technologielizenzgeber. Genomatica und Versalis, Braskem, Synthos, Trinseo, LanzaTech, INVISTA, Zeon und Biokemik sind vertikal integrierte Produzenten. Michelin und Yokohama Rubber dienen als Nachfrageanker im Reifensektor. Die Wettbewerbsstärke hängt von Katalysatorexpertise, Kundenabnahmebeziehungen und ISCC-PLUS-Prüfungsfähigkeit ab, nicht allein von der aktuellen Produktionsleistung. Das BioButterfly-Schutzrechtsportfolio schafft eine Lizenzierungsbarriere für den Ethanol-zu-Butadien-Weg.
Michelin, IFPEN und Axens validierten ihre BioButterfly-Technologie in Bassens im Dezember 2025 und demonstrierten, dass aus Bioethanol der 1. und 2. Generation gewonnenes Material sowohl BR als auch SBR produzieren konnte, das die Polymerqualitätsspezifikationen für Reifen erfüllte. Zeon nahm im Juni 2025 eine dedizierte Biofermentations-Forschungs- und Entwicklungsanlage in Yonezawa in Betrieb, was eine Strategie signalisiert, einen direkten Fermentationsweg zu entwickeln, anstatt sich auf Ethanol-zu-Butadien-Lizenzierung zu verlassen. UBE brachte im Dezember 2025 ein zertifiziertes UBEPOL BR in Thailand auf den Markt. Kratons Zertifizierung im Februar 2025 in Mailiao ist ein weiteres Beispiel für Unternehmen, die das zertifizierte erneuerbare Polymerangebot stärken.
Im Asien-Pazifik-Raum bestehen Versorgungsmöglichkeiten, da das Interesse an zertifizierten Rohstoffen schneller wächst als die lokale Versorgungsinfrastruktur. Produzenten in Thailand und Indien können auf landwirtschaftliche Rückstände und etablierte Bioethanolbranchen zurückgreifen. Ihre Kostenposition kann sich verbessern, wenn sie Abnahmeverträge mit regionalen Reifenherstellern sichern und die ISCC-PLUS-Zertifizierung aufrechterhalten. Genomaticas Patentportfolio und seine Partnerschaft mit Versalis kombinieren Biotechnologie mit industrieller Chemieinfrastruktur und bieten einen Fermentations-zu-Butadien-Weg, der sich vom Ethanol-zu-Butadien-Modell unterscheidet. Zunehmende Patentaktivität rund um Zn-Zr-Mischoxide und silbermodifizierte Katalysatoren macht eine Schutzrechtsüberprüfung wichtig, bevor neue Marktteilnehmer Kapital in dedizierte Anlagen investieren.
Marktführer im Bio-Butadien-Bereich
-
Braskem
-
Biokemik
-
Genomatica
-
Versalis S.p.A.
-
LanzaTech
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bio-Butadien-Markt Unternehmen in diesem Bericht
- Axens
- Biokemik
- Braskem
- ETB Catalytic Technologies
- Genomatica
- Global Bioenergies
- IFPEN
- INVISTA
- LanzaTech
- Michelin
- SABIC
- Synthos
- THE YOKOHAMA RUBBER CO., LTD.
- Trinseo
- Versalis S.p.A.
- Zeon Corporation
Neueste Industrielle Entwicklungen in Bio-Butadien-Markt
- Dezember 2025: Michelin, IFPEN und Axens validierten die BioButterfly-Technologie und bestätigten, dass biobasiertes Butadien, das aus Bioethanol der ersten und zweiten Generation hergestellt wurde, sowohl BR als auch SBR synthetisierte, das die Polymerqualitätsspezifikationen für Reifen am industriellen Demonstrator in Bassens, Frankreich, erfüllte. Die Technologiehomologation war für Mitte 2026 geplant und ebnet den Weg für globale Lizenzierung und Kommerzialisierung.
- Dezember 2025: ORLEN erwarb 100 % der Anteile von Synthos S54 für ca. PLN 692 Millionen (ca. USD 164 Millionen) und übernahm damit das vollständige Eigentum an der Einheit sowie den Bau einer neuen Bio-Butadien-Extraktionseinheit in Płock, Polen. Die Transaktion schuf einen Rahmen für die weitere Zusammenarbeit zwischen ORLEN und Synthos bei der Entwicklung der C4-Wertschöpfungskette in Mitteleuropa.
Umfang des globalen Bio-Butadien-Marktberichts
Bio-Butadien ist eine erneuerbare, pflanzenbasierte Alternative zu erdölbasiertem 1,3-Butadien. Es dient als direkter Drop-in-Ersatz für fossiles Butadien, was bedeutet, dass es konventionelle Rohstoffe in bestehenden Herstellungsprozessen ersetzen kann, ohne die Endproduktqualität zu beeinträchtigen.
Der Bio-Butadien-Markt ist nach Qualitätsstufe, Typ, Anwendung, Endverbraucherbranche und Geografie segmentiert. Nach Qualitätsstufe ist der Markt in Industriequalität und Laborqualität segmentiert. Nach Typ ist der Markt in Styrol-Butadien-Kautschuk (SBR), Styrol-Butadien-Latex (SBL), Nitril-Butadien-Kautschuk (NBR), Acrylnitril-Butadien-Styrol (ABS), Polybutadien (PB) und Sonstige segmentiert. Nach Anwendung ist der Markt in Synthesekautschuk, Feinchemikalien, Kunststoffe und Sonstige segmentiert. Nach Endverbraucherbranche ist der Markt in Automobil und Transport, Chemische Verarbeitung, Bauwesen und Konstruktion, Konsumgüter und Schuhe sowie Sonstige segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für den globalen Bio-Butadien-Markt in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Industriequalität |
| Laborqualität |
| Styrol-Butadien-Kautschuk (SBR) |
| Styrol-Butadien-Latex (SBL) |
| Nitril-Butadien-Kautschuk (NBR) |
| Acrylnitril-Butadien-Styrol (ABS) |
| Polybutadien (PB) |
| Sonstige |
| Synthesekautschuk |
| Feinchemikalien |
| Kunststoffe |
| Sonstige |
| Automobil und Transport |
| Chemische Verarbeitung |
| Bauwesen und Konstruktion |
| Konsumgüter und Schuhe |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Qualitätsstufe | Industriequalität | |
| Laborqualität | ||
| Nach Typ | Styrol-Butadien-Kautschuk (SBR) | |
| Styrol-Butadien-Latex (SBL) | ||
| Nitril-Butadien-Kautschuk (NBR) | ||
| Acrylnitril-Butadien-Styrol (ABS) | ||
| Polybutadien (PB) | ||
| Sonstige | ||
| Nach Anwendung | Synthesekautschuk | |
| Feinchemikalien | ||
| Kunststoffe | ||
| Sonstige | ||
| Nach Endverbraucherbranche | Automobil und Transport | |
| Chemische Verarbeitung | ||
| Bauwesen und Konstruktion | ||
| Konsumgüter und Schuhe | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Bio-Butadien-Marktes?
Die Marktgröße des Bio-Butadien-Marktes wurde im Jahr 2026 auf 65,19 Millionen USD geschätzt und wird voraussichtlich von 71,83 Millionen USD im Jahr 2027 auf 118,17 Millionen USD bis 2032 wachsen, bei einer CAGR von 10,47 % während des Prognosezeitraums (2027–2032).
Welche Anwendung verwendet am meisten Bio-Butadien?
Synthesekautschuk führt mit einem Anteil von 55,45 % im Jahr 2026, da Reifenapplikationen erneuerbares Butadien in bestehende Polymerisationslinien integrieren können. Innerhalb des Bio-Butadien-Marktes hat diese Anwendung den klarsten Weg zu Volumen, da SBR- und Polybutadienproduktion bereits Butadien-Rohstoff benötigen, während Produzenten Material verwenden können, das die Handhabungseigenschaften des konventionellen Rohstoffs beibehält.
Welche Endverbraucherbranche wird voraussichtlich am schnellsten wachsen?
Bauwesen und Konstruktion wird bis 2032 voraussichtlich mit einer CAGR von 12,07 % wachsen, unterstützt durch seine Verwendung in Membranen, Dichtstoffen und Abdichtungsprodukten. Der Bio-Butadien-Markt kann diese Nachfrage bedienen, wenn Kunden zertifizierte Materialien zur Unterstützung der Bewertung des eingebetteten Kohlenstoffs und der Anforderungen an grünes Bauen spezifizieren, obwohl Materialkonsistenz und Dokumentation für die Einführung in Bauproduktformulierungen weiterhin wichtig sind.
Welche Region wächst am schnellsten für Bio-Butadien?
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 11,93 % wachsen, unterstützt durch japanische Technologieprogramme und regionale Kautschukverarbeitungskapazitäten. Der Bio-Butadien-Markt in der Region hat auch Zugang zu großen nachgelagerten SBR-Verarbeitungskapazitäten, insbesondere da akzeptierte Zertifizierungswege etablierter werden und Lieferanten die lokalen erneuerbaren Rohstoff- und Verarbeitungsverbindungen aufbauen, die für eine kommerzielle Versorgung erforderlich sind.