
Tamanho e Participação do Mercado de Espuma de Base Biológica
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.57 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.41 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.67 % |
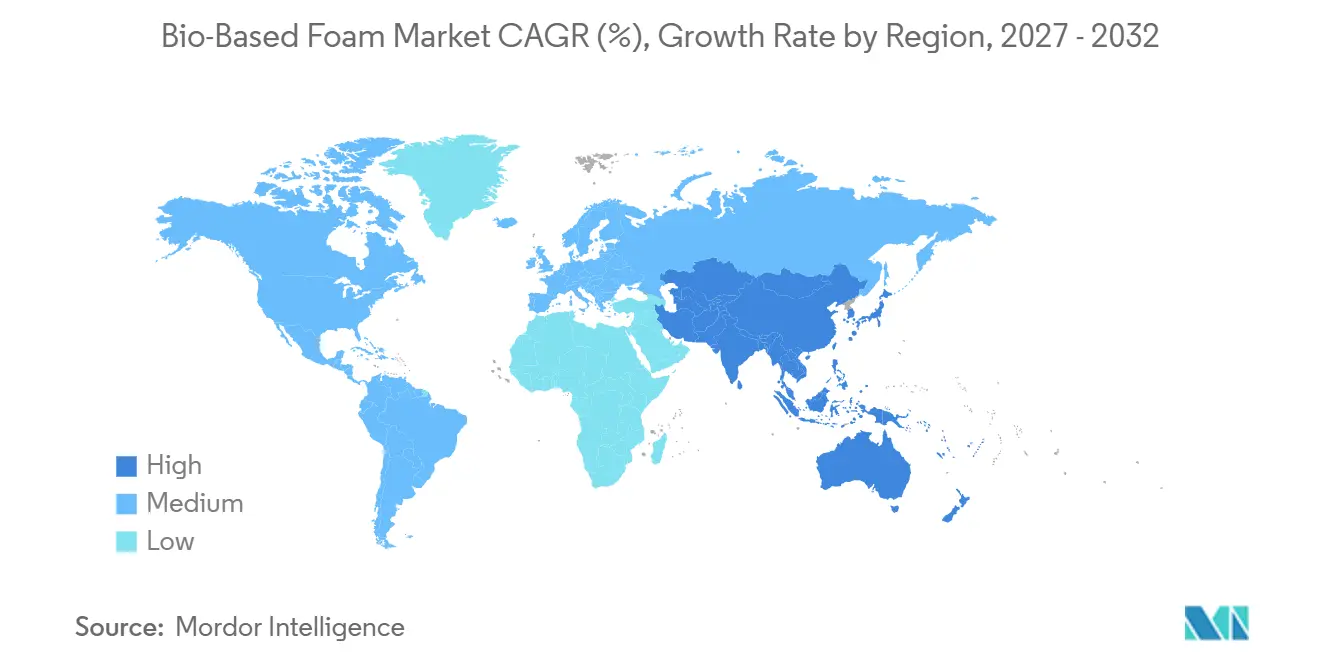
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
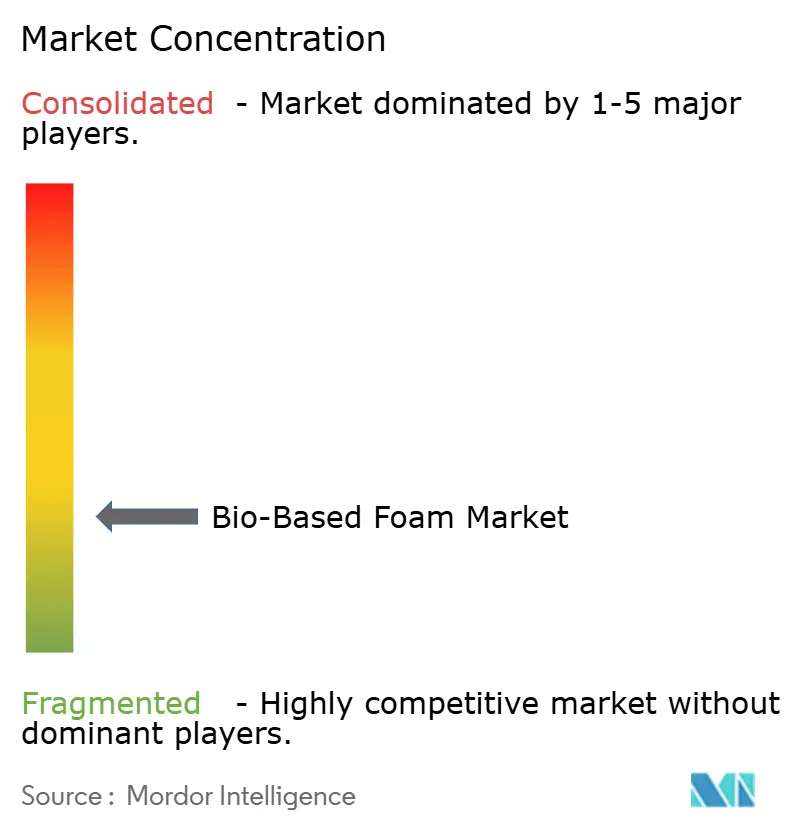
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Espuma de Base Biológica por Mordor Intelligence
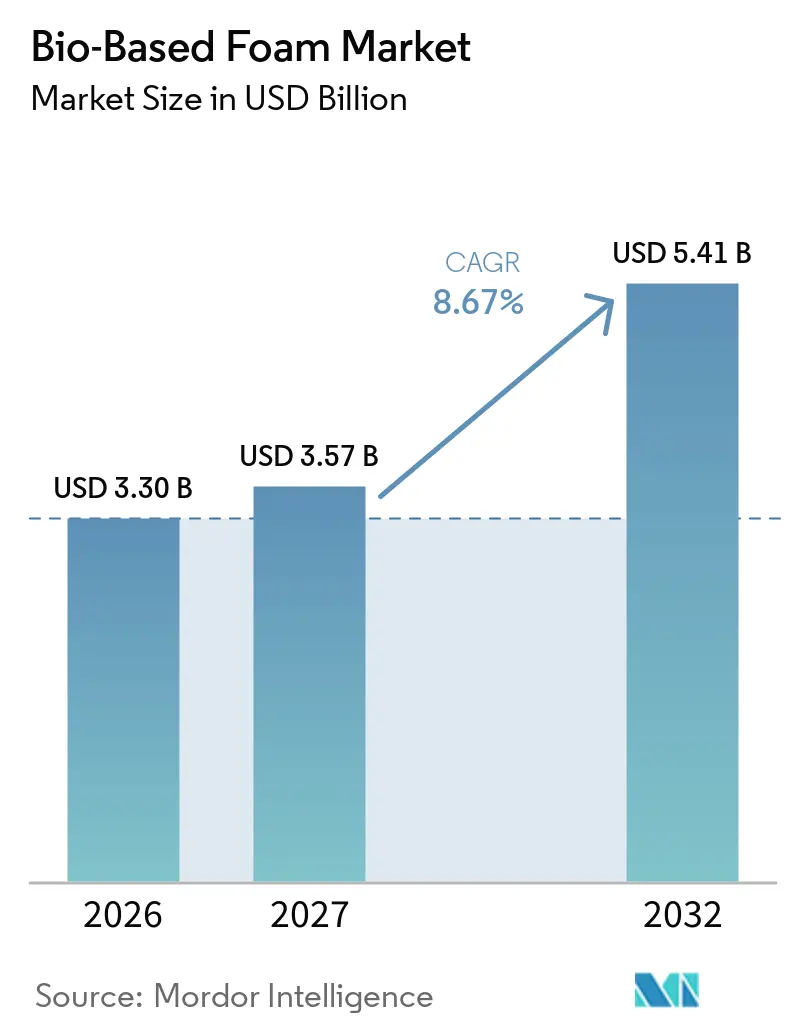
O tamanho do mercado de espuma de base biológica foi avaliado em 3,30 bilhões de USD em 2026 e estima-se que cresça de 3,57 bilhões de USD em 2027 para 5,41 bilhões de USD até 2032, a um CAGR de 8,67% durante o período de previsão (2027-2032). O mercado de espuma de base biológica está se afastando dos polióis petroquímicos e dos precursores poliméricos derivados de combustíveis fósseis, à medida que regulamentações, requisitos de sustentabilidade e a economia das matérias-primas influenciam as decisões de compra nos setores de embalagens, construção e mobilidade. As normas europeias de eficiência energética e o Programa BioPreferred do USDA apoiam a demanda ao fornecer vias de aquisição mais claras para produtos de base biológica certificados em cadeias de suprimentos públicas e privadas. O Regulamento de Embalagens e Resíduos de Embalagens (UE) 2025/40 coloca os materiais de embalagem sob um enquadramento de sustentabilidade mais exigente e atribui à Agência Europeia de Produtos Químicos (ECHA) um papel na identificação de substâncias químicas preocupantes. Os produtores que conseguem combinar atribuição verificada de matérias-primas, desempenho consistente do produto e documentação credível são favorecidos no mercado de espuma de base biológica. Em contrapartida, os prémios de custo e a variabilidade das matérias-primas agrícolas continuam a limitar uma adoção mais rápida.
Principais Conclusões do Relatório
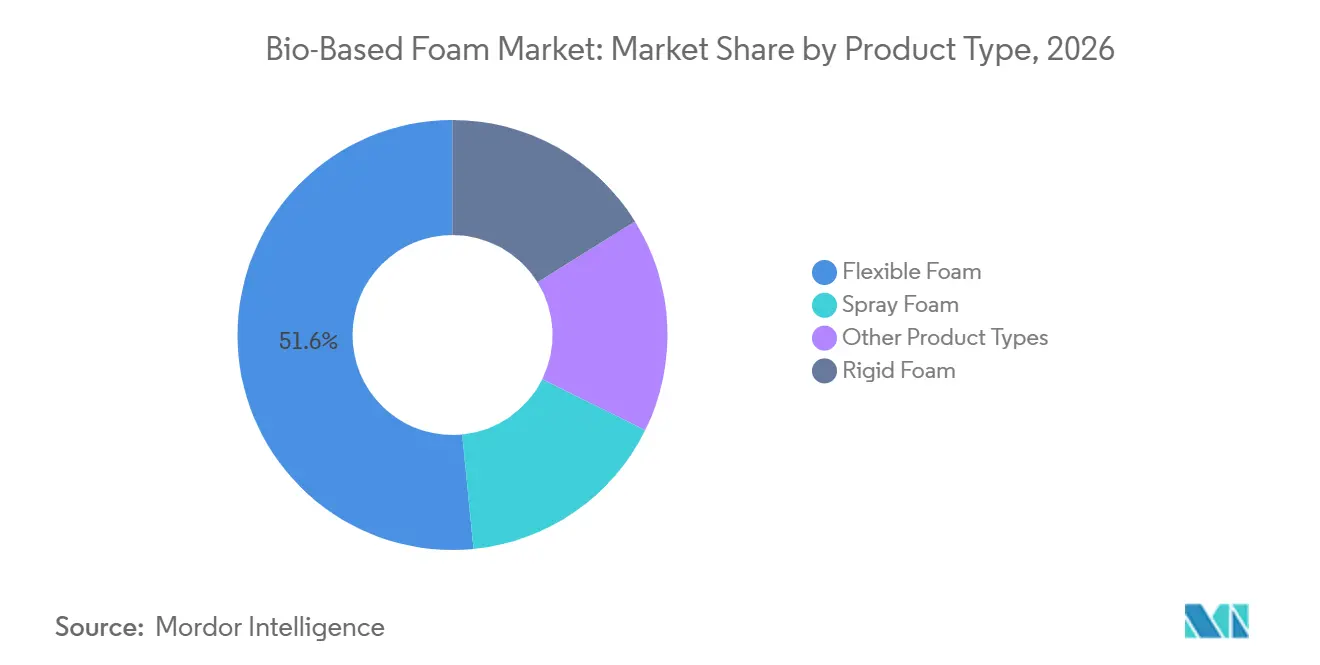
- Por tipo de produto, a espuma flexível detinha 51,56% da participação do mercado de espuma de base biológica em 2026, enquanto a espuma rígida tem previsão de crescer a um CAGR de 9,34% até 2032.
- Por matéria-prima, as matérias-primas à base de cana-de-açúcar detinham 40,13% da participação total do mercado de espuma de base biológica em 2026, enquanto as matérias-primas à base de mamona têm projeção de crescer a um CAGR de 9,56% até 2032.
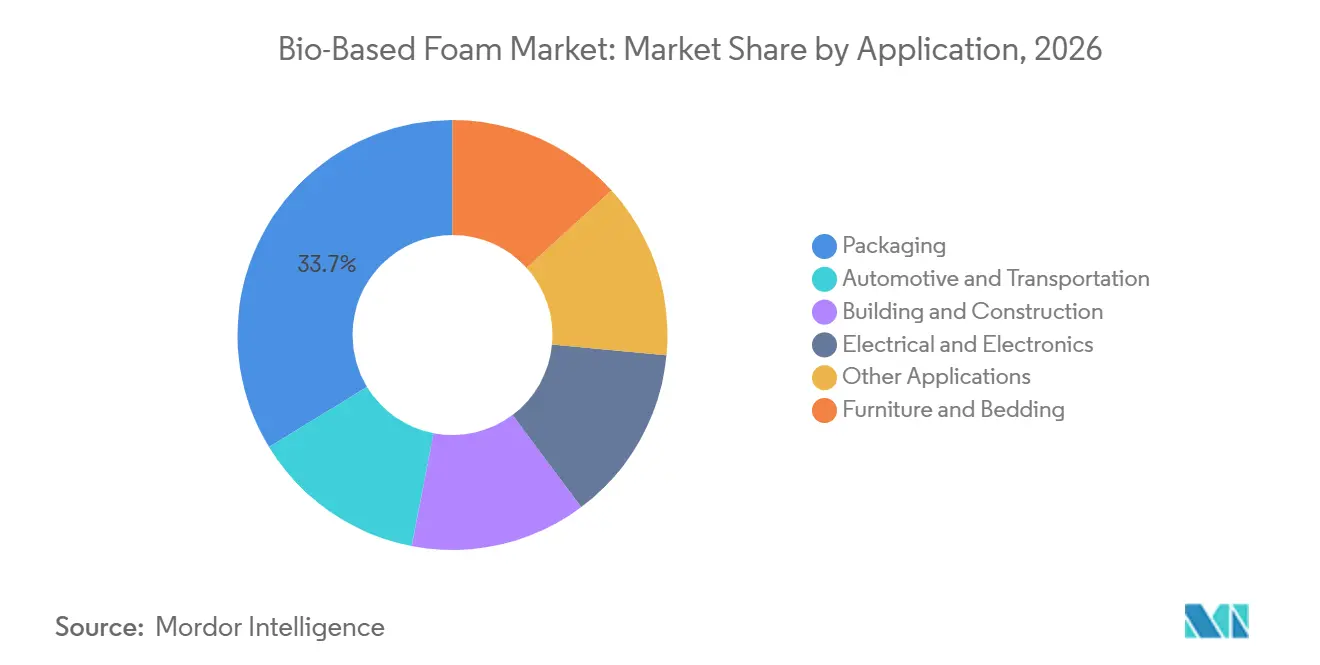
- Por aplicação, as embalagens representaram 33,71% da participação total do mercado de espuma de base biológica em 2026, enquanto o setor automotivo e de transporte tem previsão de avançar a um CAGR de 10,08% até 2032.
- Por geografia, a Europa detinha 42,82% da participação total do mercado de espuma de base biológica em 2026, enquanto a Ásia-Pacífico tem projeção de crescer a um CAGR de 9,83% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Substituição Orientada pela Sustentabilidade de Espumas Derivadas de Combustíveis Fósseis | +3.0% | Global | Médio prazo (2-4 anos) |
| Normas de Eficiência Energética e Demanda por Construção de Baixo Carbono | +1.8% | Europa e América do Norte como núcleo, com expansão para a Ásia-Pacífico (APAC) | Médio prazo (2-4 anos) |
| Redução de Peso e Interiores Automotivos de Menores Emissões | +1.4% | Global, liderado pela Europa, EUA e China | Curto prazo (≤ 2 anos) |
| Atribuição de Matérias-Primas Biocirculares nas Cadeias de Suprimentos de Fabricantes de Equipamentos Originais (OEM) | +0.8% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Diversificação de Matérias-Primas Renováveis e Valorização de Resíduos Agrícolas | +0.7% | Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição Orientada pela Sustentabilidade de Espumas Derivadas de Combustíveis Fósseis
A demanda do mercado de espuma de base biológica em embalagens e bens de consumo está se desenvolvendo primeiro nas cadeias de suprimentos químicas a montante, onde os produtores de materiais podem ajustar as formulações antes que os requisitos das marcas se tornem generalizados. Os grades de espuma flexível comercial podem usar polióis de base biológica para substituir 10-20% do conteúdo de polióis petroquímicos, enquanto os fornecedores continuam a aumentar o teor biológico viável em formulações mais recentes. Em março de 2025, a BASF introduziu seus sistemas de poliuretano Elastoflex com balanço de biomassa certificados pelo REDcert² para móveis na América do Norte, reportando uma redução na pegada de carbono do produto de até 75% em comparação com sistemas convencionais, sem alterar os parâmetros de processamento. O Fraunhofer CCPE apresentou seu trabalho CircularInFoam na BAU 2025, combinando biopolímeros com retardantes de chama sem halogênio para espumas termoplásticas de construção. Essa mudança confere aos produtores integrados uma vantagem comercial, pois o melhor acesso às matérias-primas pode reduzir o prémio associado aos materiais de base biológica verificados. O mercado de espuma de base biológica beneficia quando os fornecedores conseguem fornecer um registo ambiental credível sem exigir que os transformadores substituam os equipamentos de fabricação já estabelecidos.
Normas de Eficiência Energética e Demanda por Construção de Baixo Carbono
O isolamento rígido está se tornando cada vez mais relevante para o mercado de espuma de base biológica à medida que os compradores do setor de construção enfrentam requisitos mais rigorosos de desempenho em carbono e energia. A hierarquia de reciclagem da Alemanha e as normas europeias de embalagens aumentaram a atenção ao perfil ambiental dos produtos de construção e materiais de embalagem. Em 2026, o Fraunhofer IAP relatou que sua espuma de extrusão xPBS poderia substituir a espuma convencional de polietileno (PE) nas linhas de produção existentes, eliminando a necessidade de investimento em equipamentos dedicados. As placas Eurothane Silver Impact e Eurowall Impact da Recticel utilizam 25% de diisocianato de difenilmetano (MDI) biocircular, proveniente do Desmodur CQ MS da Covestro, e reportam ter 43% menos carbono incorporado do que o isolamento padrão de poliisocianurato (PIR). Esses produtos indicam que as aquisições no setor de construção estão atribuindo maior peso à documentação, segurança de fornecimento, desempenho térmico e registos ambientais dos produtos. O mercado de espuma de base biológica tem uma via clara para a atividade de retrofit quando os produtos atendem aos requisitos de desempenho e conformidade sem acrescentar complexidade à instalação.
Redução de Peso e Interiores Automotivos de Menores Emissões
A eletrificação automotiva apoia o mercado de espuma de base biológica porque os veículos elétricos requerem maior gestão acústica para o ruído de estrada e vento. A espuma de poliuretano de base biológica pode ser formulada em uma variedade de densidades, permitindo seu uso em aplicações de ruído, vibração e aspereza. Em outubro de 2025, a Dow recebeu a certificação International Sustainability and Carbon Certification (ISCC) PLUS para sua instalação de diisocianato de difenilmetano (MDI) em Freeport, Texas, apoiando o fornecimento de materiais biocirculares como o SPECFLEX NES 1540 REN para aplicações automotivas. A INOAC reportou uma espuma de uretano que utiliza mais de 50% de matérias-primas de origem vegetal, incluindo fontes vegetais não comestíveis, reduzindo assim a concorrência direta com usos alimentares. O pendente Regulamento da UE sobre Veículos em Fim de Vida também deverá aumentar a atenção ao conteúdo reciclado nos componentes de assentos. Este perfil de demanda oferece aos produtores certificados uma oportunidade de vincular matérias-primas de menores emissões aos requisitos técnicos dos interiores automotivos.
Atribuição de Matérias-Primas Biocirculares nas Cadeias de Suprimentos de Fabricantes de Equipamentos Originais (OEM)
O ISCC PLUS e o REDcert2 estão se tornando cada vez mais importantes no mercado de espuma de base biológica à medida que os fabricantes de equipamentos originais (OEMs) exigem evidências confiáveis para sustentar reivindicações biocirculares. Esses sistemas de cadeia de custódia ajudam os clientes a distinguir o material atribuído de produtos suportados apenas por declarações ambientais voluntárias. Em maio de 2025, a Covestro recebeu a certificação ISCC PLUS em sua unidade de poliol de poliéter em South Charleston, Virgínia Ocidental, permitindo o fornecimento de produtos Hyperlite CQ com pelo menos 25% de atribuição de matérias-primas alternativas. A JLR, a Adient e a Dow anunciaram uma colaboração em 2025 para levar espuma de assento circular fabricada com poliol reciclado RENUVA a veículos em escala de produção em 2026. Tais programas podem tornar a certificação uma condição para a participação em contratos de fornecimento de maior valor. Eles também criam uma estrutura de fornecimento em dois níveis, na qual os produtores verificados têm melhor acesso a licitações formais de OEMs do que os fornecedores sem documentação comparável.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Prémio de Custo de Base Biológica e Economia de Escalonamento | -1.6% | Global | Médio prazo (2-4 anos) |
| Sazonalidade das Matérias-Primas, Competição pelo Uso da Terra e Volatilidade de Preços | -1.1% | Ásia-Pacífico, América do Sul, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Lacunas de Qualificação em Chama, Fumaça, Umidade e Durabilidade | -0.7% | Global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prémio de Custo de Base Biológica e Economia de Escalonamento
A diferença de custo entre a espuma de base biológica e a espuma derivada do petróleo continua sendo uma restrição central para o mercado de espuma de base biológica, e a diferença varia amplamente conforme a matéria-prima e a formulação. Uma avaliação do ciclo de vida de 2025 constatou que a espuma de poliuretano flexível de base biológica reduziu o impacto no aquecimento global em 6% e a escassez de recursos fósseis em 9% em comparação com uma linha de base fóssil. O mesmo estudo identificou maior eutrofização de água doce (91%) e eutrofização marinha (19%), principalmente relacionadas ao uso de fertilizantes no cultivo de soja. Essas compensações podem complicar as aquisições quando os compradores exigem declarações ambientais detalhadas dos produtos em vez de amplas reivindicações de sustentabilidade. A produção por balanço de massa pode evitar o custo de linhas de produção separadas de base biológica, mas esses produtos ainda carregam um prémio de 5-15% na maioria dos usos finais. Maiores quantidades de matérias-primas e especificações consistentes são necessárias antes que a diferença de preço possa se estreitar de forma sustentada.
Sazonalidade das Matérias-Primas, Competição pelo Uso da Terra e Volatilidade de Preços
As matérias-primas agrícolas introduzem riscos que não estão presentes nas cadeias de suprimentos de espumas derivadas do petróleo. Os rendimentos de soja e cana-de-açúcar são afetados pelas condições climáticas, enquanto seus usos alimentares e como alimentação animal podem vincular os preços aos mercados globais de commodities agrícolas. Um estudo de 2025 sobre espuma de poliuretano flexível à base de poliol de soja identificou o escoamento de nutrientes impulsionado por fertilizantes como o ponto crítico ambiental mais significativo na via de base biológica[2]. O Ministério do Meio Ambiente do Japão promoveu o uso de biomassa não alimentar, incluindo resíduos de madeira, resíduos agrícolas e biomassa marinha, para reduzir a pressão sobre os recursos relacionados à alimentação. Os critérios de revisão do Regulamento Europeu de Embalagens e Resíduos de Embalagens (PPWR), previstos para fevereiro de 2028, exigirão fornecimento sustentável e poderão limitar o uso de matérias-primas de alto risco associadas ao desmatamento. O mercado de espuma de base biológica precisará de portfólios de matérias-primas mais amplos, melhor rastreabilidade agrícola e maior abastecimento local para reduzir esses riscos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Crescimento da Espuma Rígida se Consolida sobre a Escala Estabelecida da Espuma FlexívelA espuma flexível detinha 51,56% do total das vendas de espuma de base biológica em 2026, refletindo seu uso estabelecido em móveis, colchões e assentos automotivos. Sua posição é sustentada por uma grande base instalada de equipamentos de espuma em bloco e moldada e por cadeias de suprimentos de polióis à base de soja e cana-de-açúcar já estabelecidas. Os produtores de espuma flexível podem incorporar conteúdo de base biológica mantendo condições de processamento familiares, reduzindo as barreiras práticas para os transformadores. Os sistemas Elastoflex de balanço de biomassa da BASF de março de 2025 ilustram essa abordagem, oferecendo sistemas de poliuretano para móveis que mantêm os parâmetros de processamento convencionais. As espumas acústicas especiais e de amortecimento de vibração também conferem aos produtos flexíveis um papel nas plataformas de veículos elétricos a bateria, onde o controle de ruído interno permanece importante.
A espuma rígida tem projeção de crescer a um CAGR de 9,34% até 2032, impulsionada pelos programas europeus de retrofit e pelas normas de desempenho térmico que estão aumentando a demanda por materiais de isolamento. Seu crescimento está vinculado aos requisitos de desempenho da espuma de poliuretano de células fechadas e de poliisocianurato (PIR), onde a resistência térmica por unidade de espessura é um fator primário de seleção. A BASF introduziu o WALLTITE RSB em dezembro de 2025 como uma espuma de poliuretano em spray de células fechadas incorporando matérias-primas recicladas e de base biológica para aplicações de construção na América do Norte. As formulações rígidas que utilizam polióis derivados de óleo de mamona e lignina demonstraram desempenho laboratorial promissor, mas a resistência à umidade, a estabilidade dimensional e o ciclismo térmico de longo prazo ainda requerem validação cuidadosa. Uma pesquisa publicada em 2025 identificou a alta funcionalidade de hidroxila do óleo de mamona, sua baixa toxicidade e disponibilidade como atributos úteis para polióis de espuma de poliuretano rígido. O tamanho do mercado de espuma de base biológica para materiais rígidos dependerá da capacidade dos fornecedores de converter essa promessa técnica em grades comerciais consistentes.

Por Matéria-Prima:
A Escala da Cana-de-Açúcar Sustenta a Demanda Atual Enquanto o Óleo de Mamona Ganha TerrenoAs matérias-primas à base de cana-de-açúcar representaram 40,13% do total das vendas de espuma de base biológica em 2026, pois sua escala de cadeia de suprimentos supera a de outras matérias-primas de base biológica. A plataforma de etileno verde à base de etanol de cana-de-açúcar da Braskem fornece uma importante base regional para o polietileno de base biológica no Brasil. A empresa reportou uma capacidade de produção nominal de 275.000 toneladas por ano em 2025 durante os testes de validação industrial. A Braskem também reportou em 2025 que suas avaliações de ciclo de vida atualizadas identificaram um benefício líquido de carbono de 5 kg de CO2e por kg de polietileno de alta densidade (PEAD) de base biológica em comparação com alternativas fósseis. O TR-EECell da Trocellen, uma espuma de polietileno reticulado feita em grande parte de biomassa de cana-de-açúcar, demonstra a aplicação a jusante dessa matéria-prima em produtos automotivos, de embalagem e de construção.
As matérias-primas à base de mamona têm previsão de se expandir a um CAGR de 9,56% até 2032, sustentadas pelas características químicas do ácido ricinoléico. Os grupos hidroxila naturais no óleo de mamona permitem a substituição direta de polióis na síntese de poliuretano e eliminam as etapas de epoxidação necessárias para o óleo de soja ou milho. Uma pesquisa publicada pelo Escritório de Informação Científica e Técnica (OSTI) em 2025 constatou que os sistemas de co-poliol de lignina e óleo de mamona podem melhorar a densidade de reticulação em matrizes de espuma de poliuretano rígido. Os materiais à base de soja permanecem relevantes por meio de gamas comerciais estabelecidas de polióis para espumas de móveis, colchões e automotivas, com pesquisas de 2025 também demonstrando reprocessabilidade por meio de química de vitrimero. O milho, a lignina, a celulose e os precursores de resíduos agrícolas fornecem rotas adicionais para o setor de espuma de base biológica, particularmente para produtores que buscam diversificar seu fornecimento e reduzir a dependência de matérias-primas vinculadas à alimentação.
Por Aplicação:
Os Requisitos Automotivos Sustentam a Expansão Mais RápidaAs embalagens representaram 33,71% do total das vendas de espuma de base biológica em 2026, sustentadas por altas taxas de substituição e requisitos de embalagem em evolução. O Regulamento da UE sobre Embalagens e Resíduos de Embalagens (PPWR), que entrou em vigor em fevereiro de 2025, fornece aos produtores de embalagens um enquadramento mais claramente definido para sustentabilidade e segurança química. Os perfis de espuma Cellu-Pro da Sealed Air possuem certificação EN 15343, contêm até 95% de conteúdo reciclado e são compatíveis com os fluxos de reciclagem mecânica de Polietileno de Baixa Densidade (PEBD). O segmento, portanto, utiliza tanto rotas de base biológica quanto de conteúdo reciclado, que podem compartilhar sistemas de coleta, documentação e aquisição por clientes. Móveis e colchões permanecem centros substanciais de demanda, enquanto as especificações de construção e obras cada vez mais vinculam as escolhas de isolamento a credenciais de construção sustentável, como a Liderança em Energia e Design Ambiental (LEED) e os certificados de desempenho energético da UE.
O setor automotivo e de transporte tem expectativa de crescer a um CAGR de 10,08% até 2032, a maior taxa entre as aplicações listadas. Os fornecedores de espuma estão sendo solicitados a entregar materiais que atendam simultaneamente aos requisitos de conforto, acústica, segurança e documentação dos veículos. A Woodbridge inaugurou uma planta de joint venture em Pune, Índia, em fevereiro de 2025, e duas instalações em Guangdong e Jiangsu, China, em junho de 2025, expandindo sua capacidade próxima aos clientes automotivos regionais. Um estudo de 2025 relatou que os polióis compostos de lignina e soja podem elevar o conteúdo biológico na espuma de poliuretano flexível automotiva acima de 20% sem reduzir o desempenho termomecânico. Esses desenvolvimentos indicam que os programas de veículos podem criar demanda repetível uma vez que as formulações certificadas atendam aos requisitos de qualificação dos Fabricantes de Equipamentos Originais (OEM).
Análise Geográfica
Europa
A Europa detinha 42,82% da participação do mercado de espuma de base biológica em 2026, sustentada por uma base estabelecida de fornecimento de poliuretano e regulamentações de sustentabilidade rigorosas. Alemanha, França, Reino Unido e os países nórdicos são os principais centros de demanda para aplicações de construção e bens de consumo. O Regulamento de Embalagens e Resíduos de Embalagens (PPWR) entrou em vigor em fevereiro de 2025, e a Agência Europeia de Produtos Químicos (ECHA) tem a incumbência de identificar substâncias químicas preocupantes nos materiais de embalagem até setembro de 2026[2]. A Alemanha introduziu uma medida em maio de 2025 que limita o teor de plástico nos fluxos de resíduos orgânicos a 0,5%, aumentando a pressão sobre os materiais de embalagem para demonstrar resultados credíveis de fim de vida. A Covestro e a Recticel utilizaram placas de isolamento à base de Diisocianato de Difenilmetano (MDI) biocircular com 43% menos carbono incorporado no projeto Brightlands Circular House, ilustrando como as especificações de construção estão começando a incorporar a atribuição verificada de materiais. A Comissão Europeia também está preparando critérios de conteúdo de base biológica para embalagens plásticas, a serem revistos até fevereiro de 2028, acrescentando apoio regulatório para cadeias de suprimentos documentadas.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de crescer a um CAGR de 9,83% até 2032, tornando-se o mercado regional de crescimento mais rápido para espuma de base biológica. O crescimento da manufatura na China e na Índia está expandindo a capacidade regional para materiais sustentáveis utilizados nas cadeias de suprimentos automotivas e de eletrônicos. A base de processamento de óleo de mamona da Índia e a rede de produção de embalagens da China podem reduzir a dependência dos transformadores regionais de espuma em importações. O Ministério da Economia, Comércio e Indústria do Japão publicou normas de certificação de design para recipientes plásticos em julho de 2025 ao abrigo da Lei de Circulação de Recursos Plásticos, com os plásticos de base biológica servindo como uma via para a conformidade. O desenvolvimento pela INOAC de espuma de uretano com mais de 50% de matérias-primas de origem vegetal reflete um foco crescente em conteúdo verificado no Japão. Essas condições regulatórias e de manufatura posicionam a região como significativa tanto para a capacidade de produção quanto para o desenvolvimento de produtos orientado por aplicações.
América do Norte, América do Sul, Oriente Médio e África
A América do Norte é apoiada pelo Programa BioPreferred do USDA, cuja consolidação em janeiro de 2025 ao abrigo do 7 Código de Regulamentações Federais (CFR) Parte 4270 esclareceu as preferências de rotulagem voluntária e de aquisição federal para produtos elegíveis. Este enquadramento pode ajudar os produtos de espuma elegíveis a competir em aplicações de construção e embalagem adquiridas pelo governo federal, desde que atendam aos requisitos aplicáveis de produto e documentação. A cadeia de valor do polietileno à base de cana-de-açúcar do Brasil ancora a América do Sul, e o Decreto nº 12.688 do Brasil, de outubro de 2025, estabeleceu requisitos progressivos de logística reversa para embalagens plásticas. O Oriente Médio e a África permanecem em um estágio mais inicial de desenvolvimento de mercado devido aos altos custos das matérias-primas e à aplicação limitada de códigos de construção sustentável. A diversificação da Arábia Saudita para a petroquímica poderia criar uma via de longo prazo para intermediários poliméricos de origem biológica, embora a demanda local e os sistemas de certificação requeiram maior desenvolvimento. Nessas regiões, o tamanho do mercado de espuma de base biológica será moldado pelas preferências de aquisição, acesso a matérias-primas e pela capacidade de estabelecer capacidade de conversão local confiável.
Cenário Competitivo
O mercado de espuma de base biológica permanece fragmentado, embora a BASF, a Covestro AG, a Dow e a Huntsman influenciem a disponibilidade de polióis e isocianatos a montante. Essas empresas expandiram as capacidades de produção certificadas pelo International Sustainability and Carbon Certification (ISCC) PLUS em unidades globais, permitindo-lhes fornecer materiais por meio de sistemas de cadeia de custódia de balanço de massa. A linha de produtos Circular Intelligence da Covestro foi utilizada com as placas de isolamento Impact da Recticel e o conceito de colchão Vita Advanced do The Vita Group por meio de parcerias de formulação e trabalho de engenharia conjunta. Sua posição é reforçada pela capacidade de vincular atribuição de matérias-primas, serviço técnico e documentação de produtos para clientes multinacionais.
A diferenciação competitiva no mercado de espuma de base biológica depende fortemente de evidências de avaliação do ciclo de vida, declarações ambientais de produtos e medições alinhadas com a ISO 16620-2 ou a ASTM D6866. Esses documentos são importantes nos programas de fornecimento premium porque os clientes precisam comparar as reivindicações de carbono e conteúdo de base biológica de forma consistente. Os produtores também buscam escala na base de fornecimento de construção e embalagens europeia, onde os portfólios de produtos de baixo carbono devem ser sustentados por disponibilidade consistente de matérias-primas. Isso confere aos fornecedores maiores uma vantagem ao permitir-lhes apoiar clientes em múltiplas geografias e aplicações, ao mesmo tempo que deixa espaço para transformadores regionais que podem qualificar produtos especializados e responder rapidamente às exigências locais.
O segmento de espuma rígida de óleo de mamona permanece aberto porque nenhum produtor individual garantiu uma liderança comercial clara em formulações de alto conteúdo biológico. O projeto xPBS do Instituto Fraunhofer de Pesquisa em Polímeros Aplicados (IAP) fornece outro caminho potencial ao demonstrar uma espuma de base biológica que pode ser processada em equipamentos de extrusão já estabelecidos. Em setembro de 2025, a Dow e o Gruppo Fiori anunciaram um processo para recuperar espuma de poliuretano de veículos em fim de vida sem desmontagem, apoiando as rotas de reciclagem química para resíduos automotivos. O lançamento do WALLTITE RSB pela BASF em dezembro de 2025 estendeu o conteúdo reciclado e de base biológica para o isolamento de espuma em spray na América do Norte. O mercado de espuma de base biológica provavelmente recompensará as empresas que conseguirem atender aos requisitos de qualificação técnica enquanto apoiam a documentação dos clientes e os compromissos com materiais circulares.
Líderes do Setor de Espuma de Base Biológica
-
BASF
-
Huntsman International LLC
-
Cargill, Incorporated
-
Dow
-
Covestro AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Espuma de Base Biológica Empresas cobertas neste relatório
- BASF
- BEWI
- Braskem
- Cargill, Incorporated
- Covestro AG
- Dow
- Huntsman International LLC
- INOAC CORPORATION
- Mitsui Chemicals, Inc.
- RAMPF Holding GmbH & Co. KG
- Recticel NV
- Sealed Air Corporation
- Sinomax USA Inc.
- The Vita Group
- Trocellen Group
- Woodbridge
Desenvolvimentos industriais recentes em Mercado de Espuma de Base Biológica
- Dezembro de 2025: A BASF lançou o WALLTITE RSB, uma espuma de poliuretano em spray de células fechadas de base biológica para o mercado de construção da América do Norte. A espuma incorpora matérias-primas recicladas e de base biológica e tem uma pegada de carbono menor do que as formulações convencionais. Possui certificação USDA BioPreferred pendente ao abrigo da ASTM D6866 e uma Declaração Ambiental de Produto específica do fabricante confirmando reduções mensuráveis de carbono incorporado, tornando-a compatível com a certificação LEED e os programas de Compras Preferenciais da EPA.
- Setembro de 2025: A Dow e o Gruppo Fiori anunciaram um processo desenvolvido conjuntamente para recuperar espuma de poliuretano de veículos em fim de vida sem desmontagem. O processo permite fluxos de resíduos de poliuretano (PU) de grau de despolimerização adequados para reciclagem química e apoia a conformidade dos OEMs com os próximos requisitos de conteúdo reciclado do Regulamento da UE sobre Veículos em Fim de Vida.
Âmbito do Relatório Global do Mercado de Espuma de Base Biológica
Uma espuma de base biológica é um material celular leve e poroso feito total ou parcialmente a partir de recursos biológicos renováveis, como óleos vegetais (soja, mamona, palma), cana-de-açúcar, amido de milho ou madeira residual, em vez de petróleo bruto ou derivados do petróleo. Esses materiais são derivados de fontes agrícolas e florestais, oferecendo uma base alternativa de matérias-primas para a produção de espuma.
O mercado de espuma de base biológica é segmentado por tipo de produto, matéria-prima, aplicação e geografia. Por tipo de produto, o mercado é segmentado em espuma flexível, espuma rígida, espuma em spray e outros tipos de produto. Por matéria-prima, o mercado é segmentado em base de soja, base de mamona, base de milho, base de cana-de-açúcar e outras matérias-primas. Por aplicação, o mercado é segmentado em móveis e colchões, automotivo e transporte, embalagens, construção civil, elétrico e eletrônico e outras aplicações. O relatório também abrange tamanhos de mercado e previsões para a espuma de base biológica em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Espuma Flexível |
| Espuma Rígida |
| Espuma em Spray |
| Outros Tipos de Produto |
| Base de Soja |
| Base de Mamona |
| Base de Milho |
| Base de Cana-de-Açúcar |
| Outras Matérias-Primas |
| Móveis e Colchões |
| Automotivo e Transporte |
| Embalagens |
| Construção Civil |
| Elétrico e Eletrônico |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Espuma Flexível | |
| Espuma Rígida | ||
| Espuma em Spray | ||
| Outros Tipos de Produto | ||
| Por Matéria-Prima | Base de Soja | |
| Base de Mamona | ||
| Base de Milho | ||
| Base de Cana-de-Açúcar | ||
| Outras Matérias-Primas | ||
| Por Aplicação | Móveis e Colchões | |
| Automotivo e Transporte | ||
| Embalagens | ||
| Construção Civil | ||
| Elétrico e Eletrônico | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho atual do Mercado de Espuma de Base Biológica?
O tamanho do mercado de espuma de base biológica foi avaliado em 3,30 bilhões de USD em 2026 e estima-se que cresça de 3,57 bilhões de USD em 2027 para 5,41 bilhões de USD até 2032, a um CAGR de 8,67% durante o período de previsão (2027-2032).
Qual matéria-prima está crescendo mais rapidamente para a produção de espuma de base biológica?
As matérias-primas à base de mamona têm previsão de crescer a um CAGR de 9,56% até 2032 porque seus grupos hidroxila naturais suportam a substituição direta de polióis.
Por que a demanda automotiva por espuma de base biológica está crescendo?
O setor automotivo e de transporte tem previsão de se expandir a um CAGR de 10,08% até 2032, à medida que os fabricantes de veículos buscam materiais certificados para interiores, desempenho acústico e metas de circularidade.
Qual região lidera a demanda por espuma de base biológica?
A Europa lidera com uma participação de 42,82% em 2026, sustentada pela capacidade de fabricação de poliuretano e pelos requisitos ambientais.