
Taille et part du marché des mousses biosourcées
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.57 Milliards de dollars |
| Taille du Marché (2032) | 5.41 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.67 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des mousses biosourcées par Mordor Intelligence
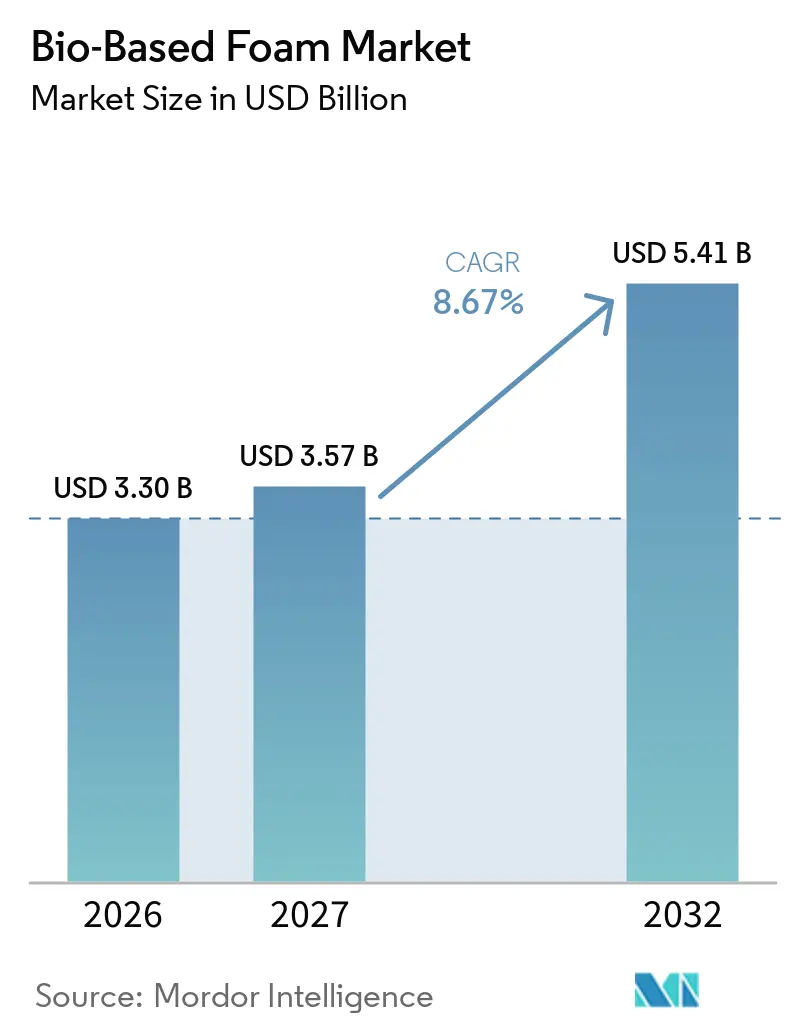
La taille du marché des mousses biosourcées était évaluée à 3,30 milliards USD en 2026 et devrait croître de 3,57 milliards USD en 2027 à 5,41 milliards USD d'ici 2032, à un CAGR de 8,67 % durant la période de prévision (2027-2032). Le marché des mousses biosourcées s'éloigne des polyols pétrochimiques et des précurseurs polymères d'origine fossile, car les réglementations, les exigences de durabilité et l'économie des matières premières influencent les décisions d'achat dans les secteurs de l'emballage, de la construction et de la mobilité. Les règles européennes d'efficacité énergétique et le programme USDA BioPreferred soutiennent la demande en offrant des voies d'approvisionnement plus claires pour les produits biosourcés certifiés dans les chaînes d'approvisionnement publiques et privées. Le règlement sur les emballages et les déchets d'emballages (UE) 2025/40 soumet les matériaux d'emballage à un cadre de durabilité plus exigeant et confie à l'Agence européenne des produits chimiques (ECHA) un rôle dans l'identification des substances préoccupantes. Les producteurs capables de combiner une attribution vérifiée des matières premières, des performances produit constantes et une documentation crédible sont favorisés sur le marché des mousses biosourcées. En revanche, les surcoûts et la variabilité des matières premières agricoles continuent de limiter une adoption plus rapide.
Principaux enseignements du rapport
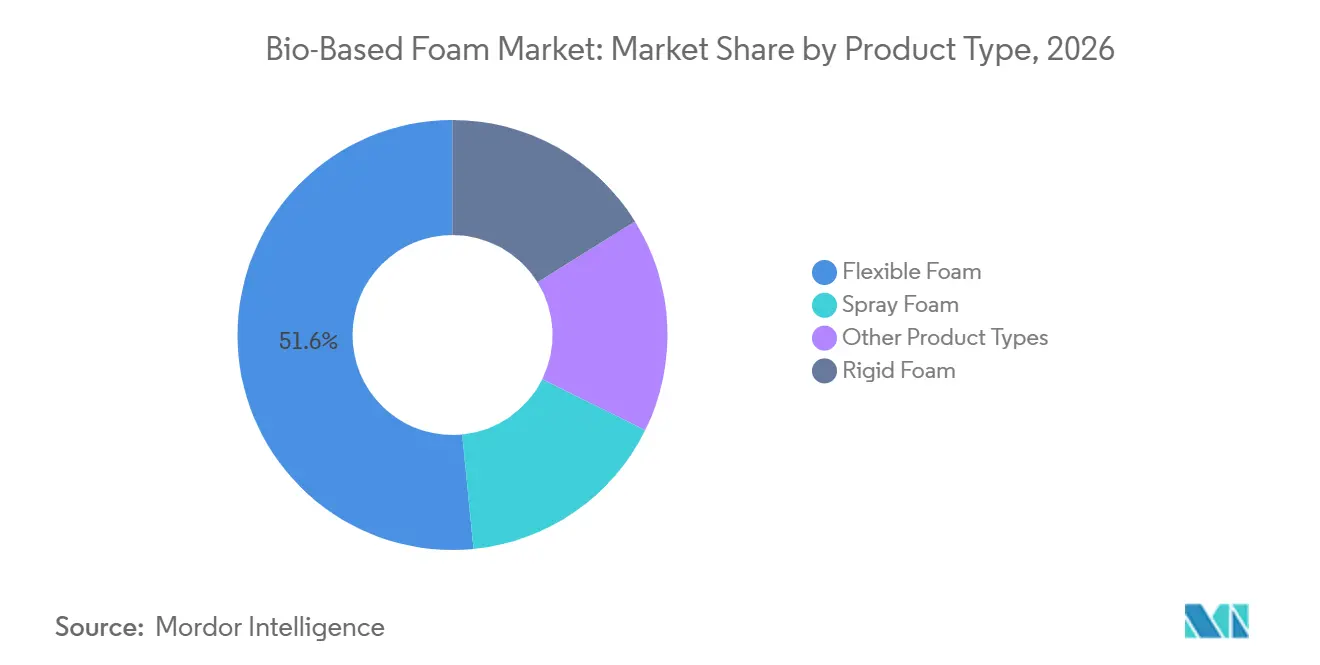
- Par type de produit, la mousse flexible détenait 51,56 % de la part du marché des mousses biosourcées en 2026, tandis que la mousse rigide devrait croître à un CAGR de 9,34 % jusqu'en 2032.
- Par matière première, les matières premières à base de canne à sucre détenaient 40,13 % de la part totale du marché des mousses biosourcées en 2026, tandis que les matières premières à base de ricin devraient croître à un CAGR de 9,56 % jusqu'en 2032.
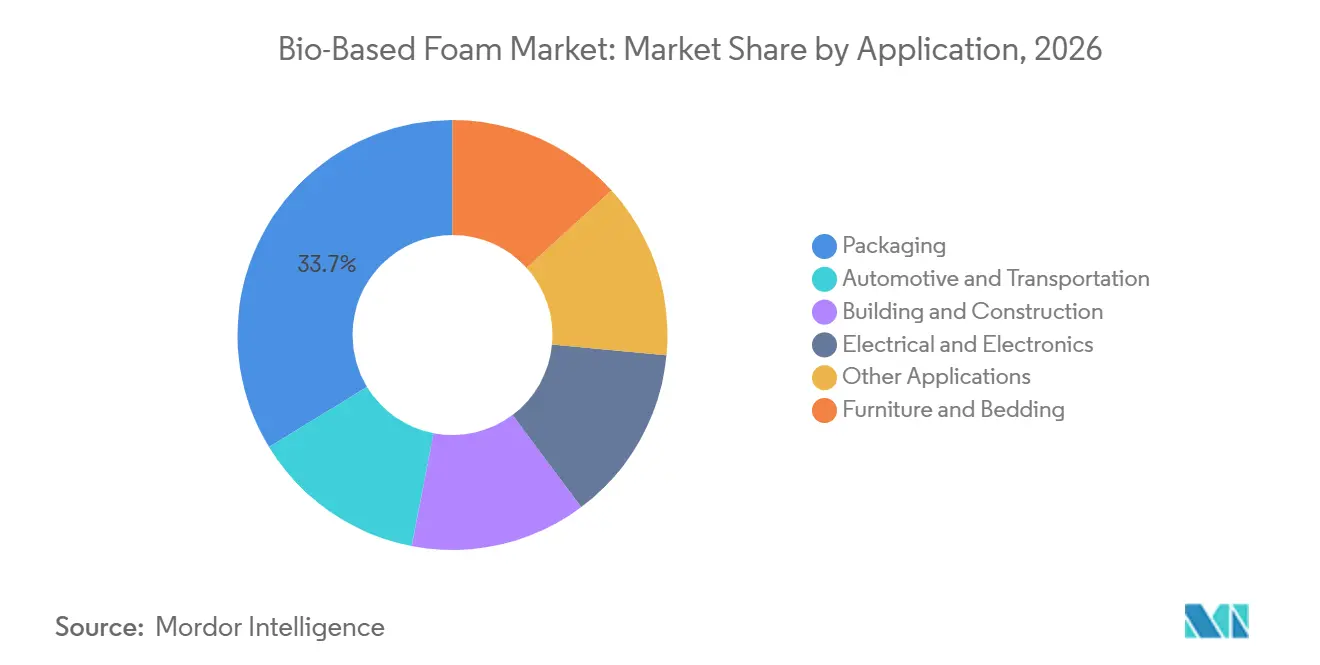
- Par application, l'emballage représentait 33,71 % de la part totale du marché des mousses biosourcées en 2026, tandis que l'automobile et le transport devraient progresser à un CAGR de 10,08 % jusqu'en 2032.
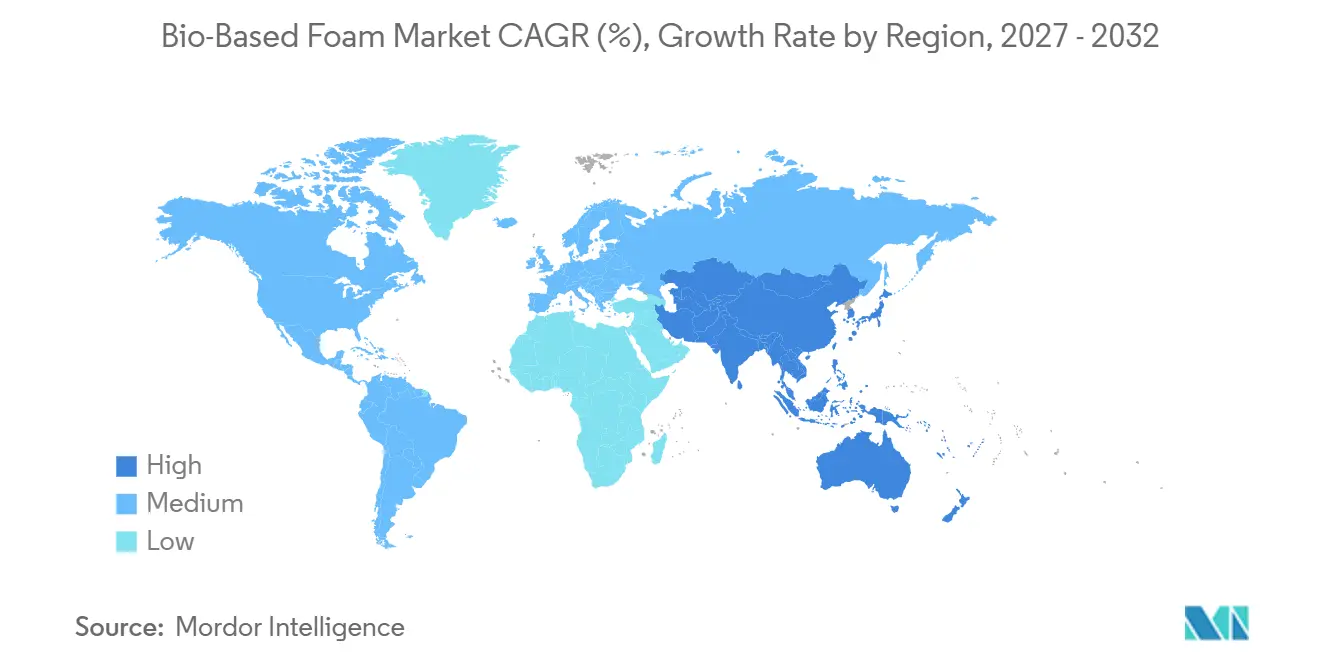
- Par géographie, l'Europe détenait 42,82 % de la part totale du marché des mousses biosourcées en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,83 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteurs | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution axée sur la durabilité des mousses d'origine fossile | +3.0% | Mondial | Moyen terme (2-4 ans) |
| Codes d'efficacité énergétique et demande de bâtiments à faible empreinte carbone | +1.8% | Europe et Amérique du Nord en cœur de cible, avec des retombées vers l'Asie-Pacifique (APAC) | Moyen terme (2-4 ans) |
| Allègement et intérieurs automobiles à moindres émissions | +1.4% | Mondial, porté par l'Europe, les États-Unis et la Chine | Court terme (≤ 2 ans) |
| Attribution de matières premières bio-circulaires dans les chaînes d'approvisionnement des équipementiers (OEM) | +0.8% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Diversification des matières premières renouvelables et valorisation des résidus agricoles | +0.7% | Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Substitution axée sur la durabilité des mousses d'origine fossile
La demande du marché des mousses biosourcées dans l'emballage et les biens de consommation se développe d'abord dans les chaînes d'approvisionnement chimiques en amont, où les producteurs de matériaux peuvent ajuster les formulations avant que les exigences des marques ne se généralisent. Les grades de mousse flexible commerciale peuvent utiliser des polyols biosourcés pour remplacer 10 à 20 % de la teneur en polyols pétrochimiques, tandis que les fournisseurs continuent d'augmenter la teneur biosourcée réalisable dans les nouvelles formulations. En mars 2025, BASF a présenté ses systèmes polyuréthane Elastoflex à bilan massique certifiés REDcert² pour le mobilier nord-américain, faisant état d'une réduction de l'empreinte carbone des produits allant jusqu'à 75 % par rapport aux systèmes conventionnels, sans modifier les paramètres de traitement. Le Fraunhofer CCPE a présenté ses travaux CircularInFoam lors du BAU 2025, combinant des biopolymères avec des retardateurs de flamme sans halogène pour des mousses de construction thermoplastiques. Cette évolution confère aux producteurs intégrés un avantage commercial, car un meilleur accès aux matières premières peut réduire la prime associée aux matériaux biosourcés vérifiés. Le marché des mousses biosourcées bénéficie lorsque les fournisseurs peuvent fournir un bilan environnemental crédible sans obliger les transformateurs à remplacer les équipements de fabrication établis.
Codes d'efficacité énergétique et demande de bâtiments à faible empreinte carbone
L'isolation rigide devient de plus en plus pertinente pour le marché des mousses biosourcées, car les acheteurs dans la construction font face à des exigences plus strictes en matière de performance carbone et énergétique. La hiérarchie de recyclage allemande et les règles européennes sur les emballages ont accru l'attention portée au profil environnemental des produits de construction et des matériaux d'emballage. En 2026, le Fraunhofer IAP a rapporté que sa mousse extrudée xPBS pouvait remplacer la mousse de polyéthylène (PE) conventionnelle sur les lignes de production existantes, éliminant ainsi le besoin d'investissements dans des équipements dédiés. Les panneaux Eurothane Silver Impact et Eurowall Impact de Recticel utilisent 25 % de diisocyanate de diphénylméthane (MDI) bio-circulaire, issu du Desmodur CQ MS de Covestro, et affichent une teneur en carbone incorporé inférieure de 43 % à celle de l'isolation polyisocyanurate (PIR) standard. Ces produits indiquent que les achats dans la construction accordent un poids croissant à la documentation, à la sécurité d'approvisionnement, aux performances thermiques et aux fiches environnementales des produits. Le marché des mousses biosourcées dispose d'une voie claire vers l'activité de rénovation lorsque les produits satisfont aux exigences de performance et de conformité sans ajouter de complexité à l'installation.
Allègement et intérieurs automobiles à moindres émissions
L'électrification automobile soutient le marché des mousses biosourcées, car les véhicules électriques nécessitent une gestion acoustique accrue pour le bruit de roulement et le bruit aérien. La mousse de polyuréthane biosourcée peut être formulée sur une gamme de densités, permettant son utilisation dans les applications de gestion du bruit, des vibrations et de la dureté. En octobre 2025, Dow a reçu la certification International Sustainability and Carbon Certification (ISCC) PLUS pour son installation de diisocyanate de diphénylméthane (MDI) de Freeport, au Texas, soutenant l'approvisionnement en matériaux bio-circulaires tels que SPECFLEX NES 1540 REN pour les applications automobiles. INOAC a présenté une mousse d'uréthane utilisant plus de 50 % de matières premières d'origine végétale, y compris des sources végétales non comestibles, réduisant ainsi la concurrence directe avec les usages alimentaires. Le règlement européen en attente sur les véhicules en fin de vie devrait également accroître l'attention portée à la teneur en matières recyclées dans les composants de sièges. Ce profil de demande offre aux producteurs certifiés la possibilité de lier des matières premières à moindres émissions aux exigences techniques des intérieurs automobiles.
Attribution de matières premières bio-circulaires dans les chaînes d'approvisionnement des équipementiers (OEM)
ISCC PLUS et REDcert2 deviennent de plus en plus importants sur le marché des mousses biosourcées, car les équipementiers (OEM) exigent des preuves fiables pour étayer les revendications bio-circulaires. Ces systèmes de traçabilité de la chaîne de garde aident les clients à distinguer les matériaux attribués des produits soutenus uniquement par des déclarations environnementales volontaires. En mai 2025, Covestro a reçu la certification ISCC PLUS sur son site de polyéther polyol de South Charleston, en Virginie-Occidentale, permettant la fourniture de produits Hyperlite CQ avec au moins 25 % d'attribution de matières premières alternatives. JLR, Adient et Dow ont annoncé en 2025 une collaboration visant à introduire en production à grande échelle, en 2026, des mousses de siège circulaires fabriquées avec le polyol recyclé RENUVA. De tels programmes peuvent faire de la certification une condition de participation aux contrats fournisseurs à plus haute valeur ajoutée. Ils créent également une structure d'approvisionnement à deux niveaux dans laquelle les producteurs vérifiés ont un meilleur accès aux appels d'offres formels des équipementiers que les fournisseurs sans documentation comparable.
Analyse de l'impact des contraintes*
| Contraintes | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Surcoût des mousses biosourcées et économie de montée en puissance | -1.6% | Mondial | Moyen terme (2-4 ans) |
| Saisonnalité des matières premières, concurrence sur l'utilisation des terres et volatilité des prix | -1.1% | Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Lacunes de qualification en matière de flamme, fumée, humidité et durabilité | -0.7% | Mondial | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Surcoût des mousses biosourcées et économie de montée en puissance
L'écart de coût entre les mousses biosourcées et les mousses dérivées du pétrole reste une contrainte centrale pour le marché des mousses biosourcées, et cet écart varie considérablement selon la matière première et la formulation. Une évaluation du cycle de vie réalisée en 2025 a révélé que la mousse de polyuréthane flexible biosourcée réduisait l'impact sur le réchauffement climatique de 6 % et la rareté des ressources fossiles de 9 % par rapport à une référence fossile. La même étude a constaté une eutrophisation plus élevée des eaux douces (91 %) et de l'eutrophisation marine (19 %), principalement liée à l'utilisation d'engrais dans la culture du soja. Ces compromis peuvent compliquer les achats lorsque les acheteurs exigent des déclarations environnementales de produits détaillées plutôt que de larges revendications de durabilité. La production par bilan massique peut éviter le coût de lignes de production biosourcées séparées, mais ces produits affichent toujours une prime de 5 à 15 % dans la plupart des utilisations finales. Des quantités de matières premières plus importantes et des spécifications constantes sont nécessaires avant que l'écart de prix puisse se réduire de manière durable.
Saisonnalité des matières premières, concurrence sur l'utilisation des terres et volatilité des prix
Les matières premières agricoles introduisent des risques absents des chaînes d'approvisionnement en mousses dérivées du pétrole. Les rendements du soja et de la canne à sucre sont affectés par les conditions météorologiques, tandis que leurs usages alimentaires et fourragers peuvent lier leurs prix aux marchés mondiaux des matières premières agricoles. Une étude de 2025 sur la mousse de polyuréthane flexible à base de polyol de soja a identifié le ruissellement de nutriments lié aux engrais comme le point chaud environnemental le plus significatif dans la filière biosourcée[2]. Le ministère de l'Environnement du Japon a promu l'utilisation de biomasse non alimentaire, notamment les débris de bois, les résidus agricoles et la biomasse marine, afin de réduire la pression sur les ressources liées à l'alimentation. Les critères de révision du règlement européen sur les emballages et les déchets d'emballages (PPWR), attendus en février 2028, exigeront un approvisionnement durable et pourraient limiter l'utilisation de matières premières à haut risque associées à la déforestation. Le marché des mousses biosourcées aura besoin de portefeuilles de matières premières plus larges, d'une meilleure traçabilité agricole et d'un approvisionnement local renforcé pour réduire ces risques.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
la croissance de la mousse rigide s'appuie sur l'échelle établie de la mousse flexibleLa mousse flexible détenait 51,56 % du total des ventes de mousses biosourcées en 2026, reflétant son utilisation établie dans le mobilier, la literie et les sièges automobiles. Sa position est soutenue par une large base installée d'équipements de mousse en blocs et moulée, ainsi que par des chaînes d'approvisionnement en polyols à base de soja et de canne à sucre bien établies. Les producteurs de mousse flexible peuvent incorporer du contenu biosourcé tout en maintenant des conditions de traitement familières, réduisant ainsi les obstacles pratiques pour les transformateurs. Les systèmes Elastoflex à bilan massique de BASF de mars 2025 illustrent cette approche, offrant des systèmes polyuréthane de qualité mobilier qui conservent les paramètres de traitement conventionnels. Les mousses acoustiques et d'amortissement des vibrations de spécialité confèrent également aux produits flexibles un rôle dans les plateformes de véhicules électriques à batterie, où le contrôle du bruit intérieur reste important.
La mousse rigide devrait croître à un CAGR de 9,34 % jusqu'en 2032, portée par les programmes européens de rénovation et les normes de performance thermique qui accroissent la demande de matériaux d'isolation. Sa croissance est liée aux exigences de performance des mousses de polyuréthane à cellules fermées et de polyisocyanurate (PIR), où la résistance thermique par unité d'épaisseur est un facteur de sélection primordial. BASF a lancé WALLTITE RSB en décembre 2025 en tant que mousse de polyuréthane projetée à cellules fermées intégrant des matières premières recyclées et biosourcées pour les applications de construction en Amérique du Nord. Les formulations rigides utilisant l'huile de ricin et des polyols dérivés de la lignine ont montré des performances prometteuses en laboratoire, mais la résistance à l'humidité, la stabilité dimensionnelle et le cyclage thermique à long terme nécessitent encore une validation rigoureuse. Des recherches publiées en 2025 ont identifié la haute fonctionnalité hydroxyle de l'huile de ricin, sa faible toxicité et sa disponibilité comme des attributs utiles pour les polyols de mousse de polyuréthane rigide. La taille du marché des mousses biosourcées pour les matériaux rigides dépendra de la capacité des fournisseurs à convertir cette promesse technique en grades commerciaux constants.

Par matière première :
l'échelle de la canne à sucre soutient la demande actuelle tandis que l'huile de ricin gagne du terrainLes matières premières à base de canne à sucre représentaient 40,13 % du total des ventes de mousses biosourcées en 2026, leur échelle de chaîne d'approvisionnement dépassant celle des autres matières premières biosourcées. La plateforme d'éthylène vert à base d'éthanol de canne à sucre de Braskem constitue une base régionale importante pour le polyéthylène biosourcé au Brésil. La société a déclaré une capacité de production nominale de 275 000 tonnes par an en 2025 lors des tests de validation industrielle. Braskem a également indiqué en 2025 que ses évaluations du cycle de vie actualisées avaient identifié un bénéfice carbone net de 5 kg CO2e par kg de polyéthylène haute densité (PEHD) biosourcé par rapport aux alternatives fossiles. Le TR-EECell de Trocellen, une mousse de polyéthylène réticulé fabriquée en grande partie à partir de biomasse de canne à sucre, illustre l'application en aval de cette matière première dans les produits automobiles, d'emballage et de construction.
Les matières premières à base de ricin devraient se développer à un CAGR de 9,56 % jusqu'en 2032, soutenues par les caractéristiques chimiques de l'acide ricinoléique. Les groupes hydroxyle naturels de l'huile de ricin permettent une substitution directe du polyol dans la synthèse du polyuréthane et éliminent les étapes d'époxydation requises pour l'huile de soja ou de maïs. Des recherches publiées par l'Office of Scientific and Technical Information (OSTI) en 2025 ont révélé que les systèmes co-polyol de lignine et d'huile de ricin peuvent améliorer la densité de réticulation dans les matrices de mousse de polyuréthane rigide. Les matériaux à base de soja restent pertinents grâce aux gammes de polyols commerciaux établies pour le mobilier, la literie et la mousse automobile, des recherches de 2025 démontrant également la retraitabilité par chimie vitrimer. Le maïs, la lignine, la cellulose et les précurseurs issus de résidus agricoles offrent des voies supplémentaires pour le secteur des mousses biosourcées, notamment pour les producteurs cherchant à diversifier leur approvisionnement et à réduire leur dépendance aux matières premières liées à l'alimentation.
Par application :
les exigences automobiles soutiennent l'expansion la plus rapideL'emballage représentait 33,71 % du total des ventes de mousses biosourcées en 2026, soutenu par des taux de remplacement élevés et des exigences d'emballage en évolution. Le règlement de l'UE sur les emballages et les déchets d'emballages (PPWR), entré en vigueur en février 2025, offre aux producteurs d'emballages un cadre plus clairement défini en matière de durabilité et de sécurité chimique. Les profilés de mousse Cellu-Pro de Sealed Air portent la certification EN 15343, contiennent jusqu'à 95 % de contenu recyclé et sont compatibles avec les flux de recyclage mécanique du polyéthylène basse densité (PEBD). Le segment utilise donc à la fois des voies biosourcées et à contenu recyclé, qui peuvent partager des systèmes de collecte, de documentation et d'approvisionnement client. Le mobilier et la literie restent des centres de demande substantiels, tandis que les spécifications de bâtiment et de construction lient de plus en plus les choix d'isolation aux certifications de bâtiment vert telles que Leadership in Energy and Environmental Design (LEED) et les certificats de performance énergétique de l'UE.
L'automobile et le transport devraient croître à un CAGR de 10,08 % jusqu'en 2032, le taux le plus élevé parmi les applications répertoriées. Les fournisseurs de mousse sont invités à livrer des matériaux répondant simultanément aux exigences de confort, d'acoustique, de sécurité et de documentation des véhicules. Woodbridge a ouvert une usine en coentreprise à Pune, en Inde, en février 2025, et deux installations à Guangdong et Jiangsu, en Chine, en juin 2025, élargissant sa capacité à proximité des clients automobiles régionaux. Une étude de 2025 a rapporté que les polyols composites lignine-soja peuvent augmenter la teneur biosourcée dans la mousse de polyuréthane flexible automobile au-delà de 20 % sans réduire les performances thermomécaniques. Ces développements indiquent que les programmes véhicules pourraient créer une demande récurrente une fois que les formulations certifiées satisferont aux exigences de qualification des équipementiers (OEM).
Analyse géographique
Europe
L'Europe détenait 42,82 % de la part du marché des mousses biosourcées en 2026, soutenue par une base d'approvisionnement en polyuréthane bien établie et des réglementations de durabilité strictes. L'Allemagne, la France, le Royaume-Uni et les pays nordiques sont des centres de demande clés pour les applications de construction et de biens de consommation. Le règlement sur les emballages et les déchets d'emballages (PPWR) est entré en vigueur en février 2025, et l'Agence européenne des produits chimiques (ECHA) est chargée d'identifier les substances préoccupantes dans les matériaux d'emballage d'ici septembre 2026[2]. L'Allemagne a introduit en mai 2025 une mesure limitant la teneur en plastique dans les flux de déchets organiques à 0,5 %, augmentant la pression sur les matériaux d'emballage pour démontrer des résultats crédibles en fin de vie. Covestro et Recticel ont utilisé des panneaux d'isolation à base de diisocyanate de diphénylméthane (MDI) bio-circulaire avec 43 % de carbone incorporé en moins dans le projet Brightlands Circular House, illustrant comment les spécifications de construction commencent à intégrer une attribution vérifiée des matériaux. La Commission européenne prépare également des critères de teneur biosourcée pour les emballages plastiques, devant être révisés en février 2028, apportant un soutien réglementaire aux chaînes d'approvisionnement documentées.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,83 % jusqu'en 2032, ce qui en fait le marché régional à la croissance la plus rapide pour les mousses biosourcées. La croissance manufacturière en Chine et en Inde élargit la capacité régionale pour les matériaux durables utilisés dans les chaînes d'approvisionnement automobiles et électroniques. La base de transformation de l'huile de ricin en Inde et le réseau de production d'emballages en Chine peuvent réduire la dépendance des transformateurs de mousse régionaux aux importations. Le ministère de l'Économie, du Commerce et de l'Industrie du Japon a publié en juillet 2025 des normes de certification de conception pour les contenants en plastique dans le cadre de la loi sur la circulation des ressources plastiques, les plastiques biosourcés servant de voie vers la conformité. Le développement par INOAC d'une mousse d'uréthane avec plus de 50 % de matières premières d'origine végétale reflète un intérêt croissant pour le contenu vérifié au Japon. Ces conditions réglementaires et manufacturières positionnent la région comme significative tant pour la capacité de production que pour le développement de produits axé sur les applications.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord est soutenue par le programme USDA BioPreferred, dont la consolidation de janvier 2025 sous le 7 Code of Federal Regulations (CFR) Part 4270 a clarifié les préférences d'étiquetage volontaire et d'approvisionnement fédéral pour les produits éligibles. Ce cadre peut aider les produits en mousse éligibles à concourir dans les applications de construction et d'emballage approvisionnées par le gouvernement fédéral, à condition qu'ils satisfassent aux exigences applicables en matière de produits et de documentation. La chaîne de valeur du polyéthylène à base de canne à sucre du Brésil ancre l'Amérique du Sud, et le décret brésilien n° 12.688 d'octobre 2025 a établi des exigences progressives de logistique inverse pour les emballages plastiques. Le Moyen-Orient et l'Afrique en sont à un stade de développement de marché plus précoce en raison des coûts élevés des matières premières et de l'application limitée des codes de construction verte. La diversification de l'Arabie saoudite dans la pétrochimie pourrait créer à plus long terme une voie vers des intermédiaires polymères d'origine biologique, bien que la demande locale et les systèmes de certification nécessitent un développement supplémentaire. Dans ces régions, la taille du marché des mousses biosourcées sera façonnée par les préférences d'approvisionnement, l'accès aux matières premières et la capacité à établir une capacité de conversion locale fiable.
Paysage concurrentiel
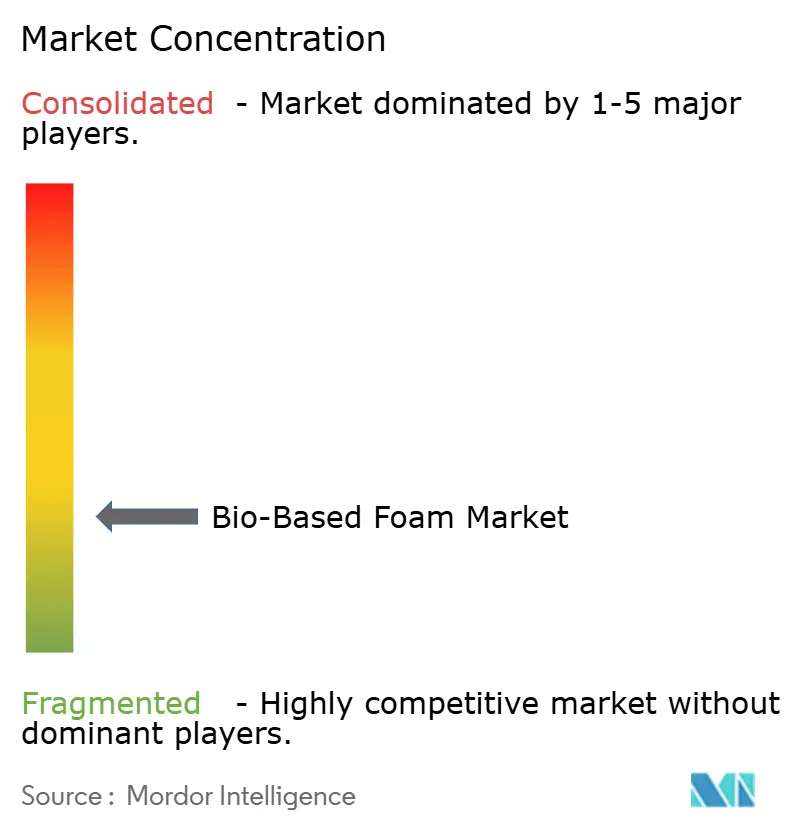
Le marché des mousses biosourcées reste fragmenté, bien que BASF, Covestro AG, Dow et Huntsman influencent la disponibilité des polyols et des isocyanates en amont. Ces entreprises ont élargi leurs capacités de production certifiées International Sustainability and Carbon Certification (ISCC) PLUS sur des sites mondiaux, leur permettant de fournir des matériaux via des systèmes de traçabilité de la chaîne de garde par bilan massique. La gamme de produits Circular Intelligence de Covestro a été utilisée avec les panneaux d'isolation Impact de Recticel et le concept de matelas Vita Advanced de The Vita Group dans le cadre de partenariats de formulation et de travaux d'ingénierie conjoints. Leur position est renforcée par la capacité à lier l'attribution des matières premières, le service technique et la documentation des produits pour les clients multinationaux.
La différenciation concurrentielle sur le marché des mousses biosourcées repose largement sur les preuves d'évaluation du cycle de vie, les déclarations environnementales de produits et les mesures alignées sur ISO 16620-2 ou ASTM D6866. Ces documents sont importants dans les programmes d'approvisionnement premium, car les clients doivent comparer de manière cohérente les revendications de teneur en carbone et en biosourcé. Les producteurs cherchent également à prendre de l'ampleur dans la base d'approvisionnement européenne en construction et en emballage, où les portefeuilles de produits à faible empreinte carbone doivent être soutenus par une disponibilité constante des matières premières. Cela confère aux grands fournisseurs un avantage en leur permettant de soutenir les clients dans plusieurs zones géographiques et applications, tout en laissant de la place aux transformateurs régionaux capables de qualifier des produits spécialisés et de répondre rapidement aux exigences locales.
Le segment des mousses rigides à base d'huile de ricin reste ouvert, car aucun producteur individuel n'a obtenu un avantage commercial clair dans les formulations à haute teneur biosourcée. Le projet xPBS de l'Institut Fraunhofer de recherche sur les polymères appliqués (IAP) offre une autre voie potentielle en démontrant une mousse biosourcée pouvant être traitée sur des équipements d'extrusion établis. En septembre 2025, Dow et Gruppo Fiori ont annoncé un procédé permettant de récupérer la mousse de polyuréthane des véhicules en fin de vie sans démontage, soutenant les voies de recyclage chimique pour les déchets automobiles. Le lancement de WALLTITE RSB par BASF en décembre 2025 a étendu le contenu recyclé et biosourcé à l'isolation en mousse projetée en Amérique du Nord. Le marché des mousses biosourcées récompensera probablement les entreprises capables de satisfaire aux exigences de qualification technique tout en soutenant la documentation client et les engagements en matière de matériaux circulaires.
Leaders du secteur des mousses biosourcées
-
BASF
-
Huntsman International LLC
-
Cargill, Incorporated
-
Dow
-
Covestro AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des mousses biosourcées Entreprises couvertes dans ce rapport
- BASF
- BEWI
- Braskem
- Cargill, Incorporated
- Covestro AG
- Dow
- Huntsman International LLC
- INOAC CORPORATION
- Mitsui Chemicals, Inc.
- RAMPF Holding GmbH & Co. KG
- Recticel NV
- Sealed Air Corporation
- Sinomax USA Inc.
- The Vita Group
- Trocellen Group
- Woodbridge
Développements industriels récents dans Marché des mousses biosourcées
- Décembre 2025 : BASF a lancé WALLTITE RSB, une mousse biosourcée de polyuréthane projetée à cellules fermées pour le marché de la construction en Amérique du Nord. La mousse intègre des matières premières recyclées et biosourcées et présente une empreinte carbone inférieure à celle des formulations conventionnelles. Elle est en attente de certification USDA BioPreferred selon ASTM D6866 et d'une déclaration environnementale de produit spécifique au fabricant confirmant des réductions mesurables du carbone incorporé, la rendant compatible avec la certification LEED et les programmes d'achats préférentiels de l'EPA.
- Septembre 2025 : Dow et Gruppo Fiori ont annoncé un procédé développé conjointement pour récupérer la mousse de polyuréthane des véhicules en fin de vie sans démontage. Le procédé permet des flux de déchets de polyuréthane (PU) de qualité dépolymérisation adaptés au recyclage chimique et soutient la conformité des équipementiers aux exigences de teneur en matières recyclées du futur règlement européen sur les véhicules en fin de vie.
Périmètre du rapport mondial sur le marché des mousses biosourcées
Une mousse biosourcée est un matériau léger, poreux et cellulaire fabriqué entièrement ou partiellement à partir de ressources biologiques renouvelables, telles que des huiles végétales (soja, ricin, palme), de la canne à sucre, de l'amidon de maïs ou du bois de rebut, plutôt qu'à partir de pétrole brut ou de produits pétroliers. Ces matériaux sont dérivés de sources agricoles et forestières, offrant une base de matières premières alternatives pour la production de mousse.
Le marché des mousses biosourcées est segmenté par type de produit, matière première, application et géographie. Par type de produit, le marché est segmenté en mousse flexible, mousse rigide, mousse projetée et autres types de produits. Par matière première, le marché est segmenté en matières premières à base de soja, à base de ricin, à base de maïs, à base de canne à sucre et autres matières premières. Par application, le marché est segmenté en mobilier et literie, automobile et transport, emballage, bâtiment et construction, électrique et électronique, et autres applications. Le rapport couvre également les tailles de marché et les prévisions pour les mousses biosourcées dans 15 pays des principales régions. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Mousse flexible |
| Mousse rigide |
| Mousse projetée |
| Autres types de produits |
| À base de soja |
| À base de ricin |
| À base de maïs |
| À base de canne à sucre |
| Autres matières premières |
| Mobilier et literie |
| Automobile et transport |
| Emballage |
| Bâtiment et construction |
| Électrique et électronique |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Mousse flexible | |
| Mousse rigide | ||
| Mousse projetée | ||
| Autres types de produits | ||
| Par matière première | À base de soja | |
| À base de ricin | ||
| À base de maïs | ||
| À base de canne à sucre | ||
| Autres matières premières | ||
| Par application | Mobilier et literie | |
| Automobile et transport | ||
| Emballage | ||
| Bâtiment et construction | ||
| Électrique et électronique | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des mousses biosourcées ?
La taille du marché des mousses biosourcées était évaluée à 3,30 milliards USD en 2026 et devrait croître de 3,57 milliards USD en 2027 à 5,41 milliards USD d'ici 2032, à un CAGR de 8,67 % durant la période de prévision (2027-2032).
Quelle matière première connaît la croissance la plus rapide pour la production de mousses biosourcées ?
Les matières premières à base de ricin devraient croître à un CAGR de 9,56 % jusqu'en 2032, car leurs groupes hydroxyle naturels permettent une substitution directe du polyol.
Pourquoi la demande automobile pour les mousses biosourcées est-elle en croissance ?
L'automobile et le transport devraient se développer à un CAGR de 10,08 % jusqu'en 2032, car les constructeurs automobiles recherchent des matériaux certifiés pour les intérieurs, les performances acoustiques et les objectifs de circularité.
Quelle région est en tête de la demande de mousses biosourcées ?
L'Europe est en tête avec une part de 42,82 % en 2026, soutenue par la capacité de fabrication de polyuréthane et les exigences environnementales.