
バイオベースフォーム市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.57 十億米ドル |
| 市場規模 (2032) | 5.41 十億米ドル |
| 成長率 (2027 - 2032) | 8.67 % |
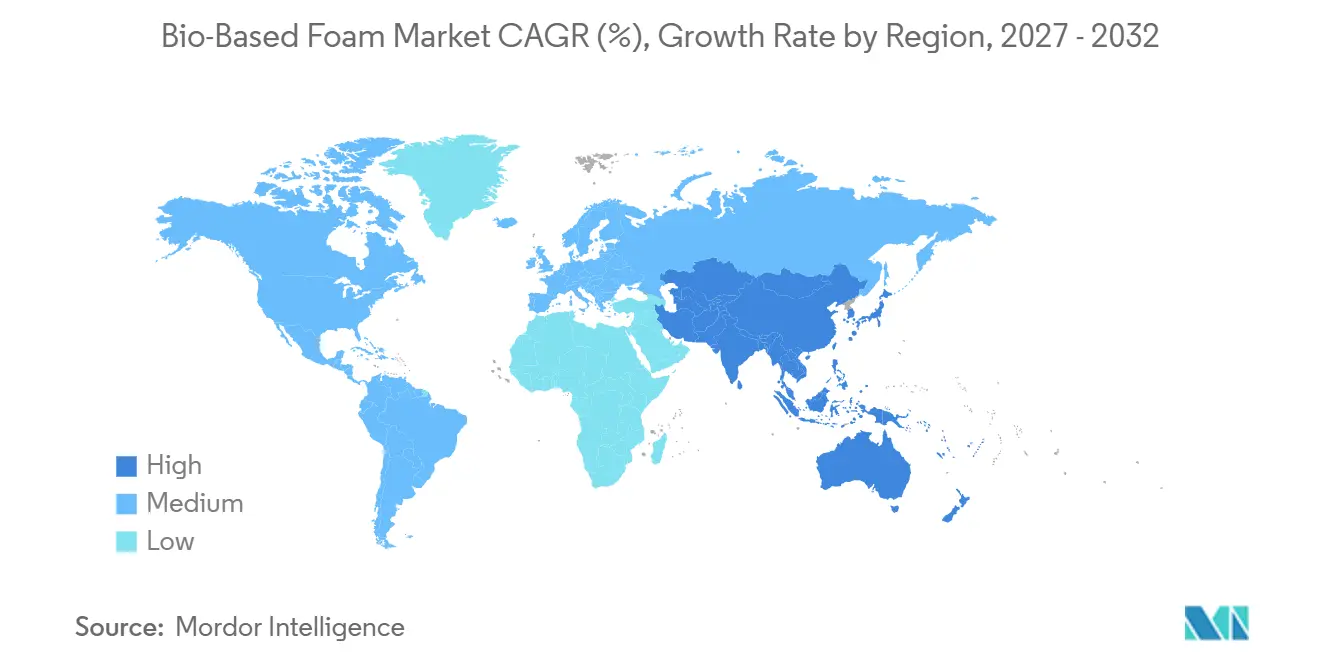
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
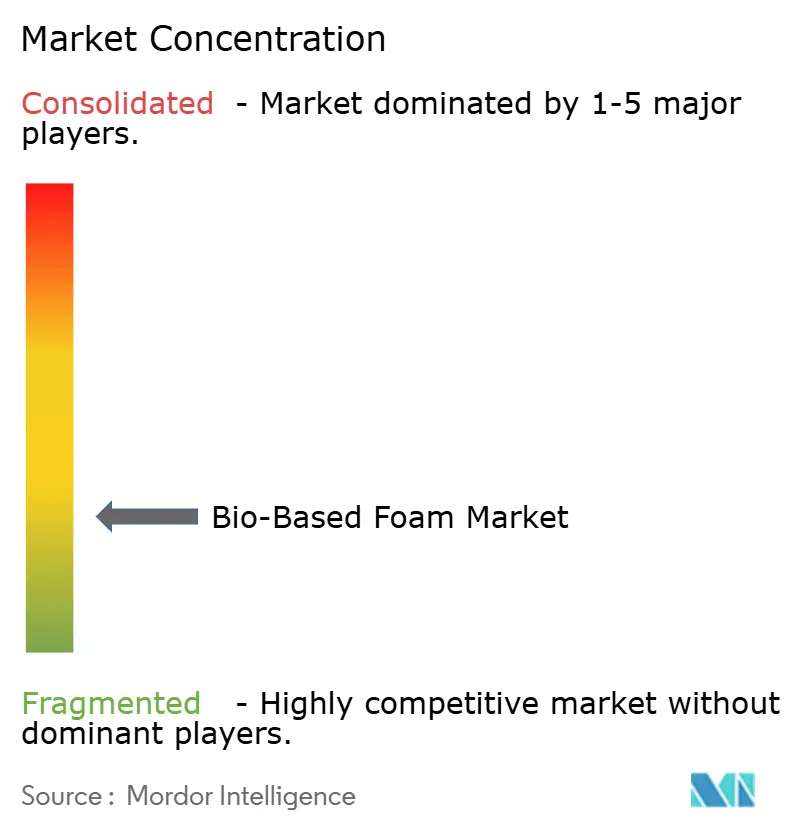
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオベースフォーム市場分析
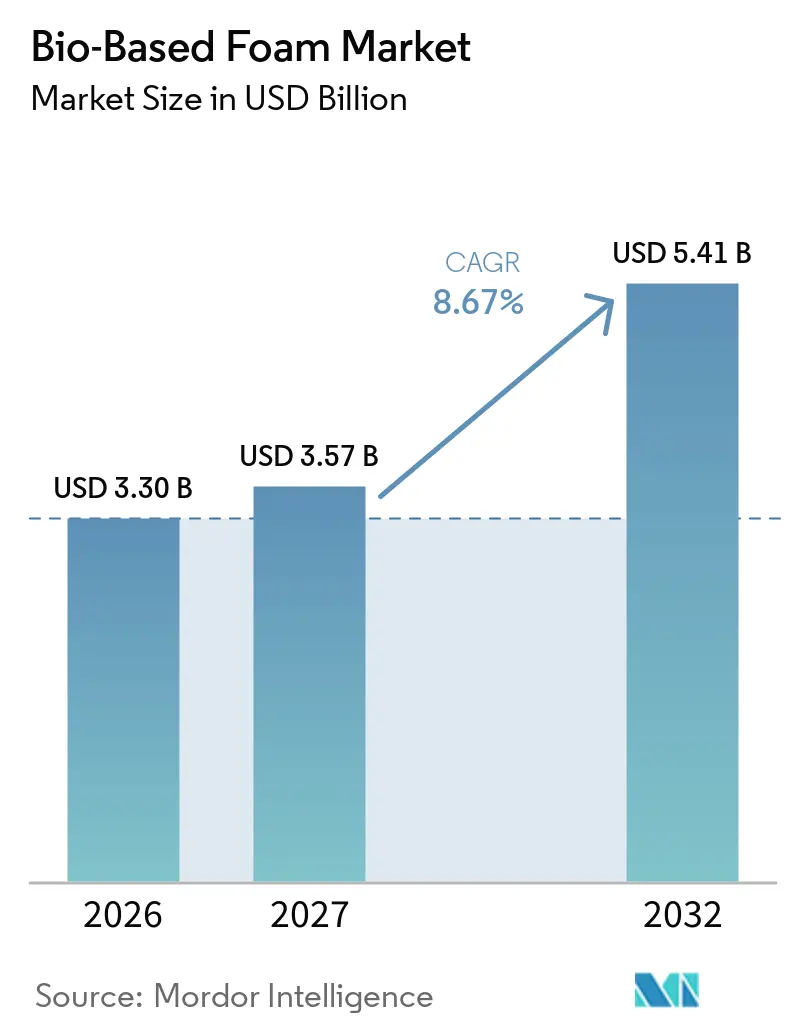
バイオベースフォームの市場規模は2026年に3.30 ビリオン 米ドルと評価され、予測期間(2027年~2032年)においてCAGR 8.67%で、2027年の3.57 ビリオン 米ドルから2032年には5.41 ビリオン 米ドルへと成長すると推定されています。バイオベースフォーム市場は、規制、サステナビリティ要件、および原料経済性が包装、建設、モビリティ分野における購買決定に影響を与える中、石油化学系ポリオールおよび化石由来ポリマー前駆体からの脱却が進んでいます。欧州のエネルギー効率規制およびUSDA BioPreferredプログラムは、公的・民間サプライチェーン全体で認証バイオベース製品に対するより明確な調達経路を提供することで需要を支援しています。包装および包装廃棄物規制(EU)2025/40は、包装材料をより厳格なサステナビリティフレームワークの下に置き、欧州化学物質庁(ECHA)に懸念化学物質の特定における役割を付与しています。検証済み原料帰属、一貫した製品性能、および信頼性の高い文書化を組み合わせることができる生産者が、バイオベースフォーム市場において優位に立っています。一方、コストプレミアムおよび農業系原料の変動性は、より迅速な普及を引き続き制限しています。
主要レポートのポイント
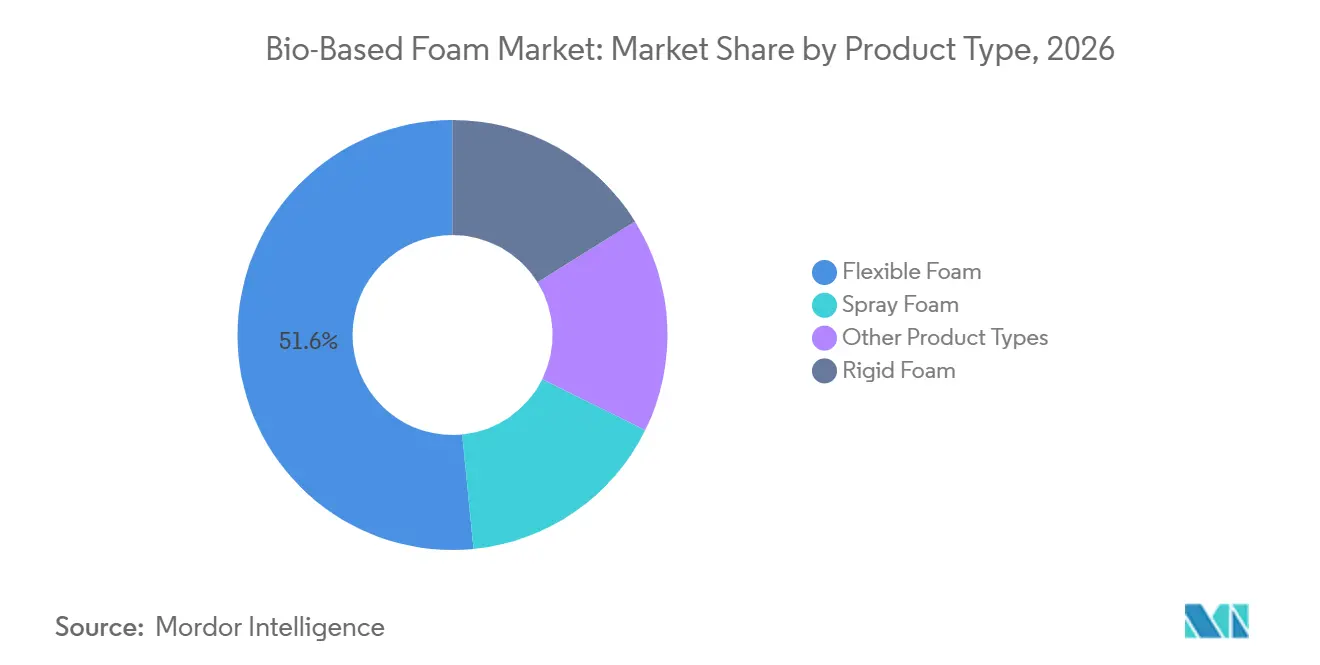
- 製品タイプ別では、フレキシブルフォームが2026年のバイオベースフォーム市場シェアの51.56%を占め、リジッドフォームは2032年にかけてCAGR 9.34%で成長すると予測されています。
- 原材料別では、サトウキビベースの原料が2026年のバイオベースフォーム市場シェア合の40.13%を占め、ヒマシ油ベースの原料は2032年にかけてCAGR 9.56%で成長すると予測されています。
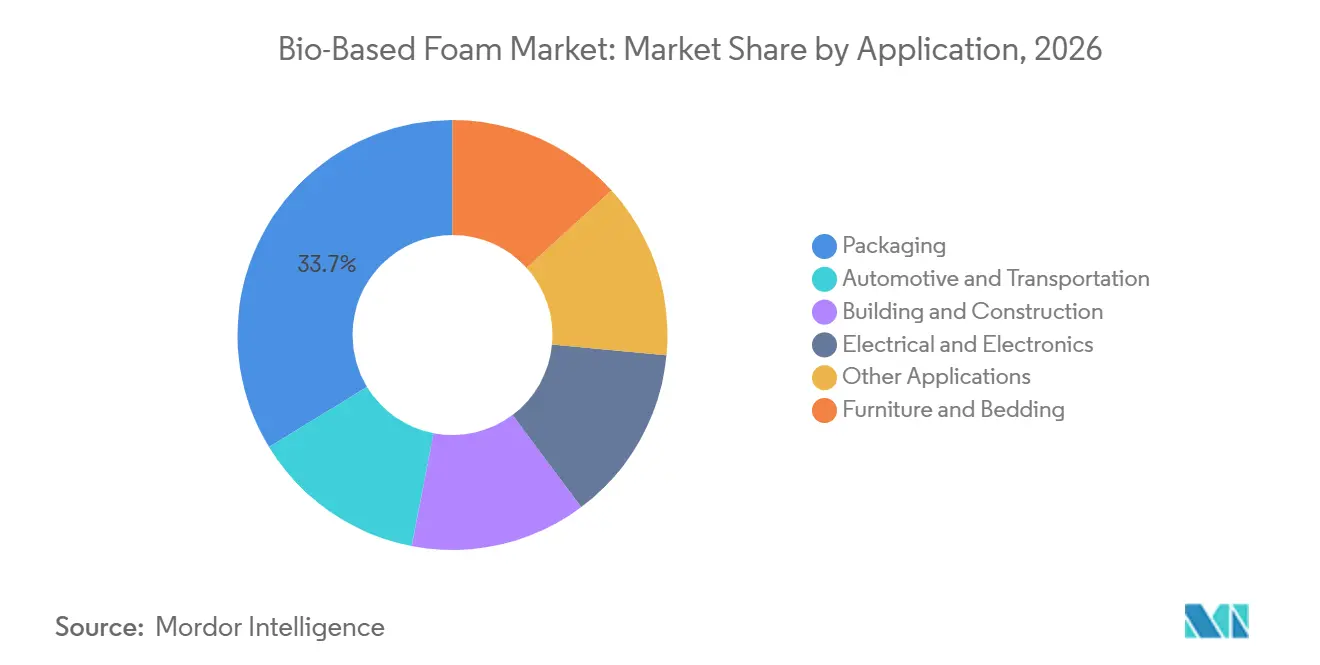
- 用途別では、包装が2026年のバイオベースフォーム市場シェア合計の33.71%を占め、自動車・輸送は2032年にかけてCAGR 10.08%で拡大すると予測されています。
- 地域別では、欧州が2026年のバイオベースフォーム市場シェア合計の42.82%を占め、アジア太平洋は2032年にかけてCAGR 9.83%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 化石由来フォームのサステナビリティ主導による代替 | +3.0% | グローバル | 中期(2〜4年) |
| エネルギー効率基準と低炭素建築需要 | +1.8% | 欧州および北米が中心、アジア太平洋(APAC)への波及 | 中期(2〜4年) |
| 軽量化と低排出自動車インテリアの需要 | +1.4% | 欧州、米国、中国主導のグローバル | 短期(2年以内) |
| OEM(完成品メーカー)サプライチェーンにおけるバイオサーキュラー原料の帰属認証 | +0.8% | 北米および欧州 | 中期(2〜4年) |
| 再生可能原料の多様化と農業残渣の有効活用 | +0.7% | アジア太平洋および南米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
化石由来フォームのサステナビリティ主導による代替
包装および消費財におけるバイオベースフォーム市場の需要は、まず上流の化学サプライチェーンで発展しており、そこでは材料メーカーがブランド要件が広く普及する前に配合を調整することができます。市販のフレキシブルフォームグレードは、バイオベースポリオールを使用して石油化学系ポリオール含有量の10〜20%を代替することができ、サプライヤーは新しい配合においてバイオ含有量の実現可能な水準を引き続き引き上げています。2025年3月、BASFは北米の家具向けにREDcert²認証取得済みのElastoflex バイオマスバランスポリウレタンシステムを発表し、加工パラメータを変更することなく、従来システムと比較して製品カーボンフットプリントを最大75%削減したと報告しました。フラウンホーファーCCPEはBAU 2025において、熱可塑性建設用フォーム向けにバイオポリマーとハロゲンフリー難燃剤を組み合わせたCircularInFoamの研究成果を発表しました。この転換により、原料へのアクセス改善が検証済みバイオベース材料に付随するプレミアムを低減できるため、統合型生産者は商業的優位性を得ています。バイオベースフォーム市場は、サプライヤーがコンバーターに既存の製造設備の交換を求めることなく、信頼性の高い環境実績を提供できる場合に恩恵を受ます。
エネルギー効率基準と低炭素建築需要
建設購買者がより厳格な炭素・エネルギー性能要件に直面する中、リジッド断熱材はバイオベースフォーム市場においてますます重要性を増しています。ドイツのリサイクル階層と欧州の包装規制は、建設製品および包装材料の環境プロファイルへの注目を高めています。2026年、フラウンホーファーIAPは、そのxPBS押出フォームが既存の生産ラインで従来のポリエチレン(PE)フォームを代替でき、専用設備投資の必要性を排除できると報告しました。RecticelのEurothane Silver ImpactおよびEurowall Impactボードは、Covestroの Desmodur CQ MSを原料とする25%バイオサーキュラーメチレンジフェニルジイソシアネート(MDI)を使用しており、標準的なポリイソシアヌレート(PIR)断熱材と比較して具現化炭素が43%低いと報告されています。これらの製品は、建設調達が文書化、供給安全性、熱性能、および環境製品実績により大きな比重を置いていることを示しています。バイオベースフォーム市場は、製品が設置の複雑さを増すことなく性能・コンプライアンス要件をたす場合、改修活動への明確な参入経路を持っています。
軽量化と低排出自動車インテリアの需要
電気自動車は路面・風切り音に対するより多くの音響管理を必要とするため、自動車の電動化はバイオベースフォーム市場を支援しています。バイオベースポリウレタンフォームは幅広い密度範囲で配合することができ、騒音・振動・ハーシュネス用途での使用を可能にしています。2025年10月、DowはテキサスのFreeportにあるメチレンジフェニルジイソシアネート(MDI)施設に対してISCC(国際サステナビリティ・カーボン認証)PLUSを取得し、自動車用途向けのSPECFLEX NES 1540 RENなどのバイオサーキュラー材料の供給を支援しています。INOACは、食用外植物源を含む50%以上の植物由来原料を使用したウレタンフォームを報告しており、食用用途との直接競合を低減しています。EU廃車規制の施行予定も、シート部品における再生材料含有量への注目を高めると期待されています。この需要プロファイルは、認証済み生産者に低排出原料を自動車インテリアの技術要件に結びつける機会を提供しています。
OEM(完成品メーカー)サプライチェーンにおけるバイオサーキュラー原料の帰属認証
OEM(完成品メーカー)がバイオサーキュラークレームを裏付ける信頼性の高い証拠を求める中、ISCC PLUSおよびREDcert2はバイオベースフォーム市場においてますます重要性を増しています。これらのチェーン・オブ・カストディシステムは、顧客が帰属材料と任意の環境声明のみに裏付けられた製品を区別するのに役立ちます。2025年5月、Covestroはウェストバージニア州サウスチャールストンのポリエーテルポリオールサイトでISCC PLUS認証を取得し、少なくとも25%の代替原料帰属を持つHyperlite CQ製品の供給を可能にしました。JLR、Adient、およびDowは2025年に、RENUVAリサイクルポリオールを使用したサーキュラーシートフォームを2026年に量産車両に導入するための協業を発表しました。このようなプログラムは、認証を高付加価値サプライヤー契約への参加条件とする可能性があります。また、検証済み生産者が同等の文書化を持たないサプライヤーよりも正式なOEM入札へのアクセスが良好な二層サプライ構造を生み出します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオベースのコストプレミアムとスケールアップ経済性 | -1.6% | グローバル | 中期(2〜4年) |
| 原料の季節性、土地利用競合、および価格変動性 | -1.1% | アジア太平洋、南米、中東・アフリカ | 長期(4年以上) |
| 燃焼、煙、湿気、および耐久性の認定ギャップ | -0.7% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バイオベースのコストプレミアムとスケールアップ経済性
バイオベースと石油由来フォームのコスト差はバイオベースフォーム市場における中心的な制約として残っており、そのギャップは原料と配合によって大きく異なります。2025年のライフサイクルアセスメントでは、バイオベースフレキシブルポリウレタンフォームが化石ベースラインと比較して地球温暖化影響を6%、化石資源希少性を9%低減したことが判明しました。同研究では、主に大豆栽培における肥料使用に関連して、淡水富栄養化(91%)および海洋富栄養化(19%)が高いことも判明しました。これらのトレードオフは、購買者が広範なサステナビリティクレームではなく詳細な環境製品宣言を要求する場合、調達を複雑にする可能性がありますマスバランス生産は別個のバイオベース生産ラインのコストを回避できますが、これらの製品はほとんどの最終用途において依然として5〜15%のプレミアムを伴います。価格差が持続的に縮小するためには、より大量の原料と一貫した仕様が必要です。
原料の季節性、土地利用競合、および価格変動性
農業系原料は、石油由来フォームのサプライチェーンには存在しないリスクをもたらします。大豆およびサトウキビの収量は気象条件の影響を受け、食用・飼料用途がその価格をグローバルな農業商品市場に連動させる可能性があります。2025年の大豆ポリオールベースのフレキシブルポリウレタンフォームの研究では、肥料由来の栄養素流出がバイオベース経路における最も重大な環境ホットスポットとして特定されました[2]。日本の環境省は、食料関連資源への圧力を低減するため、木材廃棄物、農業残渣、海洋バイオマスを含む非食用バイオマスの利用を推進しています。2028年2月に予定されている欧州包装・包装廃棄物規制(PPWR)の見直し基準では、持続可能な調達が要求され、森林破壊に関連するリスクの高い原料の使用が制限される可能性があります。バイオベースフォーム市場は、これらのリスクを低減するために、より広範な原材料ポートフォリオ、改善された農業トレーサビリティ、および強化されたローカル調達が必要となります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
リジッドフォームの成長がフレキシブルフォームの確立されたスケールを基盤に拡大フレキシブルフォームは2026年のバイオベースフォーム総売上の51.56%を占め、家具、寝具、自動車シートにおける確立された用途を反映しています。その地位は、スラブストックおよびモールドフォーム設備の大規模な設置基盤と、確立された大豆ベースおよびサトウキビベースのポリオールサプライチェーンによって支えられています。フレキシブルフォームメーカーは、コンバーターの実際的な障壁を低減しながら、慣れ親しんだ加工条件を維持しつつバイオベース含有量を組み込むことができます。BASFの2025年3月のElastoflexバイオマスバランスシステムはこのアプローチを示しており、従来の加工パラメータを維持した家具グレードのポリウレタンシステムを提供しています。特殊な音響・振動減衰フォームも、室内騒音制御が依然として重要なバッテリー電気自動車プラットフォームにおいてフレキシブル製品の役割を担っています。
リジッドフォームは、欧州の改修プログラムおよび断熱材需要を高める熱性能基準に牽引され、2032年にかけてCAGR 9.34%で成長すると予測されています。その成長は、単位厚さあたりの熱抵抗が主要な選択要因である独立気泡ポリウレタンおよびポリイソシアヌレート(PIR)フォームの性能要件に結びついています。BASFは2025年12月に、北米の建設用途向けにリサイクルおよびバイオベース原料を組み込んだ独立気泡スプレーポリウレタンフォームであるWALLTITE RSBを発表しました。マシ油およびリグニン由来ポリオールを使用したリジッド配合は有望な実験室性能を示していますが、耐湿性、寸法安定性、および長期熱サイクルには依然として慎重な検証が必要です。2025年に発表された研究では、ヒマシ油の高い水酸基官能性、低毒性、および入手可能性がリジッドポリウレタンフォームポリオールとして有用な特性であることが確認されました。リジッド材料のバイオベースフォーム市場規模は、サプライヤーがこの技術的可能性を一貫した商業グレードに転換できるかどうかにかかっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
原材料別:
サトウキビのスケールが現在の需要を支え、ヒマシ油が存在感を高めるサトウキビベースの原料は2026年のバイオベースフォーム総売上の40.13%を占め、そのサプライチェーン規模は他のバイオベース原料を上回っています。Braschemのサトウキビエタノールベースのグリーンエチレンプラットフォームは、ブラジルにおけるバイオベースポリエチレンの重要な地域基盤を提供しています。同社は2025年に、産業検証試験中の公称生産能力が年間275,000トンであると報告しました。Braschemはまた2025年に、更新されたライフサイクルアセスメントにより、バイオベース高密度ポリエチレン(HDPE)1kgあたり化石代替品と比較して5 kg CO2eの正味炭素便益が確認されたと報告しました。Trocellen社のTR-EECellは、主にサトウキビバイオマスから製造された架橋ポリエチレンフォームであり、自動車、包装、建設製品におけるこの原料の下流用途を示しています。
ヒマシ油ベースの原料は、リシノール酸の化学的特性に支えられ、2032年にかけてCAGR 9.56%で拡大すると予測されています。ヒマシ油の天然水酸基はポリウレタン合成における直接的なポリオール代替を可能にし、大豆油やトウモロコシ油に必要なエポキシ化工程を排除します。2025年に科学技術情報局(OSTI)を通じて発表された研究では、リグニンとヒマシ油の共ポリオールシステムがリジッドポリウレタンフォームマトリックスの架橋密度を改善できることが判明しました。大豆ベース材料は、家具、寝具、自動車用フォーム向けの確立された商業ポリオール範囲を通じて引き続き重要であり、2025年の研究ではビトリマー化学による再加工性も実証されています。トウモロコシ、リグニン、セルロース、および農業残渣前駆体は、特に供給を多様化し食料連動原料への依存を低減しようとするメーカーにとって、バイオベースフォーム産業に追加的な経路を提供しています。
用途別:
自動車要件が最速の拡大を支援包装は2026年のバイオベースフォーム総売上の33.71%を占め、高い交換率と進化する包装要件によって支えられています。2025年2月に発効したEU包装・包装廃棄物規制(PPWR)は、包装メーカーにサステナビリティと化学物質安全性に関するより明確に定義されたフレームワークを提供しています。Sealed AirのCellu-Proフォームプファイルは、EN 15343認証を取得し、最大95%のリサイクル含有量を含み、低密度ポリエチレン(LDPE)機械的リサイクルストリームと互換性があります。このセグメントは、収集、文書化、および顧客調達システムを共有できるバイオベースとリサイクル含有量の両方の経路を使用しています。家具・寝具は引き続き実質的な需要の中心であり、建築・建設の仕様はエネルギー・環境デザインのリーダーシップ(LEED)やEUエネルギー性能証明書などのグリーンビルディング認証に断熱材の選択を結びつけることが増えています。
自動車・輸送は、記載された用途の中で最高の成長率となる2032年にかけてCAGR 10.08%で成長すると予測されています。フォームサプライヤーは、車両の快適性、音響、安全性、および文書化要件を同時に満たす材料の提供を求められています。Woodbridgeは2025年2月にインドのプネーに合弁工場を開設し、2025年6月には中国の広東省と江蘇省に2施設を開設し、地域の自動車顧客近くでの生産能力を拡大しました。2025年の研究では、リグニン・大豆複合ポリオールが熱機械的性能を低下させることなく自動車用フレキシブルポリウレタンフォームのバイオ含有量を20%以上に引き上げられることが報告されました。これらの動向は、認証済み配合がOEM(完成品メーカー)の認定要件を満たした場合、車両プログラムが繰り返し可能な需要を生み出す可能性があることを示しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
欧州
欧州は2026年のバイオベースフォーム市場シェアの42.82%を占め、確立されたポリウレタンサプライベースと厳格なサステナビリティ規制によって支えられています。ドイツ、フランス、英国、および北欧諸国は、建設および消費財用途における主要な需要センターです。包装・包装廃棄物規制(PPWR)は2025年2月に発効し、欧州化学物質庁(ECHA)は2026年9月までに包装材料における懸念化学物質を特定する任務を担っています[2]。ドイツは2025年5月に有機廃棄物流中のプラスチック含有量を0.5%に制限する措置を導入し、包装材料が信頼性の高い使用後の結果を実証するよう圧力を高めています。CovestroとRecticelは、Brightlands Circular Houseプロジェクトにおいて具現化炭素が43%低いバイオサーキュラーメチレンジフェニルジイソシアネート(MDI)ベースの断熱ボードを使用し、建設仕様が検証済み材料帰属を組み込み始めていることを示しています。欧州委員会はまた、プラスチック包装のバイオベース含有量基準を準備しており、2028年2月までに見直される予定で、文書化されたサプライチェーンへの規制支援が追加されます。
アジア太平洋
アジア太平洋は2032年にかけてCAGR 9.83%で成長すると予測されており、バイオベースフォームの最も急成長している地域市場となっています。中国とインドにおける製造業の成長は、自動車および電子機器サプライチェーンで使用される持続可能な材料の地域生産能力を拡大しています。インドのヒマシ油加工基盤と中国の包装生産ネットワークは、地域のフォームコンバーターの輸入依存度を低減できます。日本の経済産業省は、バイオベースプラスチックをコンプライアンスへの経路として、プラスチック資源循環法に基づくプラスチック容器の設計認証基準を2025年7月に公表しました。INOACによる50%以上の植物由来原料を使用したウレタンフォームの開発は、日本における検証済み含有量への関心の高まりを反映しています。これらの規制・製造条件は、この地域を生産能力と用途主導の製品開発の両面で重要な位置に置いています。
北米、南米、中東・アフリカ
北米は、2025年1月に連邦規則集(CFR)第7編第4270部への統合により任意ラベリングおよび適格製品に対する連邦調達優先事項を明確化したUSDA BioPreferredプログラムによって支援されています。このフレームワークは、適用される製品・文書化要件を満たすことを条件に、適格なフォーム製品が連邦調達の建設・包装用途で競争するのに役立ちます。ブラジルのサトウキビベースポリエチレンバリューチェーンが南米を支え、ブラジルの2025年10月の大統領令第12,688号はプラスチック包装に対する段階的な逆物流要件を確立しました。中東・アフリカは、高い原料コストとグリーンビルディング基準の執行が限定的なため、市場発展の初期段階にとどまっています。サウジアラビアの石油化学への多角化は、バイオ由来ポリマー中間体への長期的な経路を生み出す可能性がありますが、地域の需要と認証システムにはさらなる発展が必要です。これらの地域全体で、バイオベースフォームの市場規模は調達優先事項、原料アクセス、および信頼性の高い地域コンバージョン能力の確立能力によって形成されます。
競合環境
バイオベースフォーム市場は依然として断片化していますが、BASF、Covestro AG、Dow、およびHuntsmanが上流のポリオールおよびイソシアネートの入手可能性に影響を与えています。これらの企業はグローバルサイト全体でISCC(国際サステナビリティ・カーボン認証)PLUS認証の生産能力を拡大し、マスバランスのチェーン・オブ・カストディシステムを通じて材料を供給できるようにしています。CovestroのCircular Intelligenceプロダクトラインは、配合パートナーシップと共同エンジニアリング作業を通じて、RecticelのImpact断熱ボードおよびThe Vita GroupのVita Advancedマットレスコンセプトに使用されています。その地位は、多国籍顧客向けに原料帰属、技術サービス、および製品文書化を結びつける能力によって強化されています。
バイオベースフォーム市場における競合差別化は、ライフサイクルアセスメントの証拠、環境製品宣言、およびISO 16620-2またはASTM D6866に準拠した測定に大きく依存しています。これらの書は、顧客が炭素およびバイオベース含有量のクレームを一貫して比較する必要があるため、プレミアムサプライプログラムにおいて重要です。生産者はまた、低炭素製品ポートフォリオが一貫した原材料の入手可能性によって支えられなければならない欧州の建設・包装サプライベースでの規模拡大を目指しています。これにより、大規模サプライヤーは複数の地域と用途にわたって顧客をサポートできるという優位性を持ち、一方で特殊製品を認定し地域の要件に迅速に対応できる地域コンバーターにも余地が残されています。
ヒマシ油リジッドフォームセグメントは、高バイオ含有量配合において明確な商業的リードを確保した個別の生産者がいないため、依然として開放的です。フラウンホーファー応用ポリマー研究所(IAP)のxPBSプロジェクトは、既存の押出設備で加工できるバイオベースフォームを実証することで、別の潜在的な経路を提供しています。2025年9月、DowとGruppo Fioriは、分解なしに廃車からポリウレタンフォームを回収するプロセスを発表し、自動車廃棄物のケミカルリサイクル経路を支援しています。BASFの2025年12月のWALLTITE RSBの発売は、北米のスプレーフォーム断熱材にリサイクルおよびバイオベース含有量を拡大しました。バイオベースフォーム市場は、顧客の文書化とサーキュラー材料へのコミットメントを支援しながら技術的認定要件を満たすことができる企業を優遇する可能性が高いです。
バイオベースフォーム産業のリーダー企業
-
BASF
-
Huntsman International LLC
-
Cargill, Incorporated
-
Dow
-
Covestro AG
- 注:主要企業の掲載順は順位を示すものではありません。
バイオベースフォーム市場 このレポートでカバーされる企業
- BASF
- BEWI
- Braskem
- Cargill, Incorporated
- Covestro AG
- Dow
- Huntsman International LLC
- INOAC CORPORATION
- Mitsui Chemicals, Inc.
- RAMPF Holding GmbH & Co. KG
- Recticel NV
- Sealed Air Corporation
- Sinomax USA Inc.
- The Vita Group
- Trocellen Group
- Woodbridge
最近の産業開発事情 バイオベースフォーム市場
- 2025年12月:BASFは北米の建設市場向けに独立気泡スプレーポリウレタンバイオベースフォームであるWALLTITE RSBを発売しました。このフォームはリサイクルおよびバイオベース原料を組み込み、従来の配合よりも低いカーボンフットプリントを持っています。ASTM D6866に基づくUSDA BioPreferred認証申請中であり、測定可能な具現化炭素削減を確認するメーカー固有の環境製品宣言を取得しており、LEED認証およびEPA優先購入プログラとの互換性があります。
- 2025年9月:DowとGruppo Fioriは、分解なしに廃車からポリウレタンフォームを回収する共同開発プロセスを発表しました。このプロセスにより、ケミカルリサイクルに適した解重合グレードのポリウレタン(PU)廃棄物ストリームが可能となり、EU廃車規制の施行予定に伴うOEMのリサイクル含有量要件へのコンプライアンスを支援します。
グローバルバイオベースフォーム市場レポートの調査範囲
バイオベースフォームとは、原油や石油ではなく、植物油(大豆、ヒマシ油、パーム)、サトウキビ、トウモロコシデンプン、廃材などの再生可能な生物資源から全部または一部が製造された軽量・多孔質・セル状の材料です。これらの材料は農業・林業資源から得られ、フォーム生産のための代替原材料基盤を提供しています。
バイオベースフォーム市場は、製品タイプ、原材料、用途、および地域別にセグメント化されています。製品タイプ別では、市場はフレキシブルフォーム、リジッドフォーム、スプレーフォーム、およびその他の製品タイプにセグメント化されています。原材料別では、市場は大豆ベース、ヒマシ油ベース、トウモロコシベース、サトウキビベース、およびその他の原材料にセグメント化されています。用途別では、市場は家具・寝具、自動車・輸送、包装、建築・建設、電気・電子、およびその他の用途にセグメント化されています。レポートはまた、主要地域の15カ国のバイオベースフォームの市場規模と予測をカバーしています。市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| フレキシブルフォーム |
| リジッドフォーム |
| スプレーフォーム |
| その他の製品タイプ |
| 大豆ベース |
| ヒマシ油ベース |
| トウモロコシベース |
| サトウキビベース |
| その他の原材料 |
| 家具・寝具 |
| 自動車・輸送 |
| 包装 |
| 建築・建設 |
| 電気・電子 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | フレキシブルフォーム | |
| リジッドフォーム | ||
| スプレーフォーム | ||
| その他の製品タイプ | ||
| 原材料別 | 大豆ベース | |
| ヒマシ油ベース | ||
| トウモロコシベース | ||
| サトウキビベース | ||
| その他の原材料 | ||
| 用途別 | 家具・寝具 | |
| 自動車・輸送 | ||
| 包装 | ||
| 建築・建設 | ||
| 電気・電子 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
バイオベースフォーム市場の現在の市場規模は?
バイオベースフォームの市場規模は2026年に3.30 ビリオン 米ドルと評価され、予測期間(2027年〜2032年)においてCAGR 8.67%で、2027年の3.57 ビリオン 米ドルから2032年には5.41 ビリオン 米ドルへと成長すると推定されています。
バイオベースフォーム生産において最も急成長している原材料は何ですか?
ヒマシ油ベースの原料は、天然水酸基が直接的なポリオール代替を支援するため、2032年にかけてCAGR 9.56%で成長すると予測されています。
バイオベースフォームに対する自動車需要が成長している理由は何ですか?
自動車・輸送は、車両メーカーがインテリア、音響性能、およびサーキュラリティ目標に向けた認証済み材料を求める中、2032年にかけてCAGR 10.08%で拡大すると予測されています。
バイオベースフォームの需要をリードしている地域はどこですか?
欧州は2026年に42.82%のシェアでリードしており、ポリウレタン製造能力と環境要件によって支えられています。