
Marktgröße und Marktanteil für Bio-basierte Schaumstoffe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.57 Milliarden US-Dollar |
| Marktgröße (2032) | 5.41 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.67 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bio-basierte Schaumstoffe von Mordor Intelligence
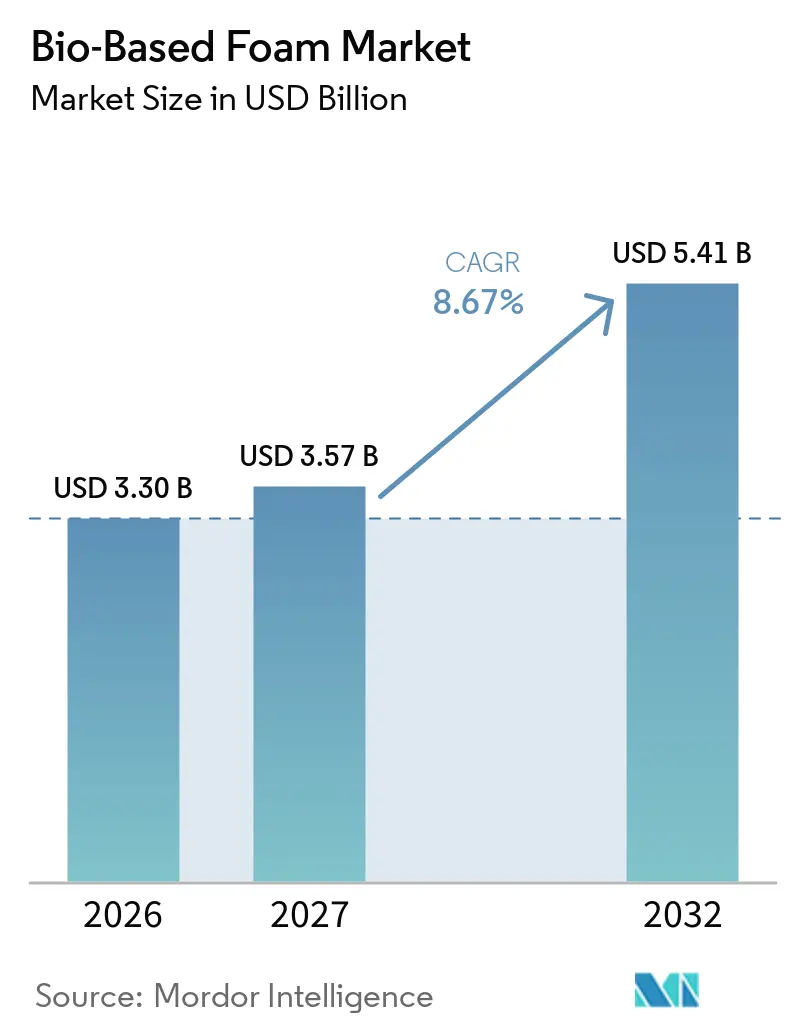
Die Marktgröße für Bio-basierte Schaumstoffe wurde 2026 auf 3,30 Milliarden USD bewertet und wird voraussichtlich von 3,57 Milliarden USD im Jahr 2027 auf 5,41 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,67 % während des Prognosezeitraums (2027–2032). Der Markt für Bio-basierte Schaumstoffe wendet sich von petrochemischen Polyolen und fossil abgeleiteten Polymervorläufern ab, da Vorschriften, Nachhaltigkeitsanforderungen und Rohstoffökonomie die Kaufentscheidungen in den Bereichen Verpackung, Bau und Mobilität beeinflussen. Europäische Energieeffizienzvorschriften und das USDA BioPreferred-Programm unterstützen die Nachfrage, indem sie klarere Beschaffungswege für zertifizierte Bio-basierte Produkte in öffentlichen und privaten Lieferketten bieten. Die Verpackungs- und Verpackungsabfallverordnung (EU) 2025/40 stellt Verpackungsmaterialien in einen anspruchsvolleren Nachhaltigkeitsrahmen und weist der Europäischen Chemikalienagentur (ECHA) eine Rolle bei der Identifizierung bedenklicher Chemikalien zu. Hersteller, die eine verifizierte Rohstoffzuordnung, eine konsistente Produktleistung und eine glaubwürdige Dokumentation kombinieren können, sind im Markt für Bio-basierte Schaumstoffe bevorzugt. Im Gegensatz dazu schränken Kostenaufschläge und die Variabilität landwirtschaftlicher Rohstoffe eine schnellere Akzeptanz weiterhin ein.
Wichtigste Erkenntnisse des Berichts
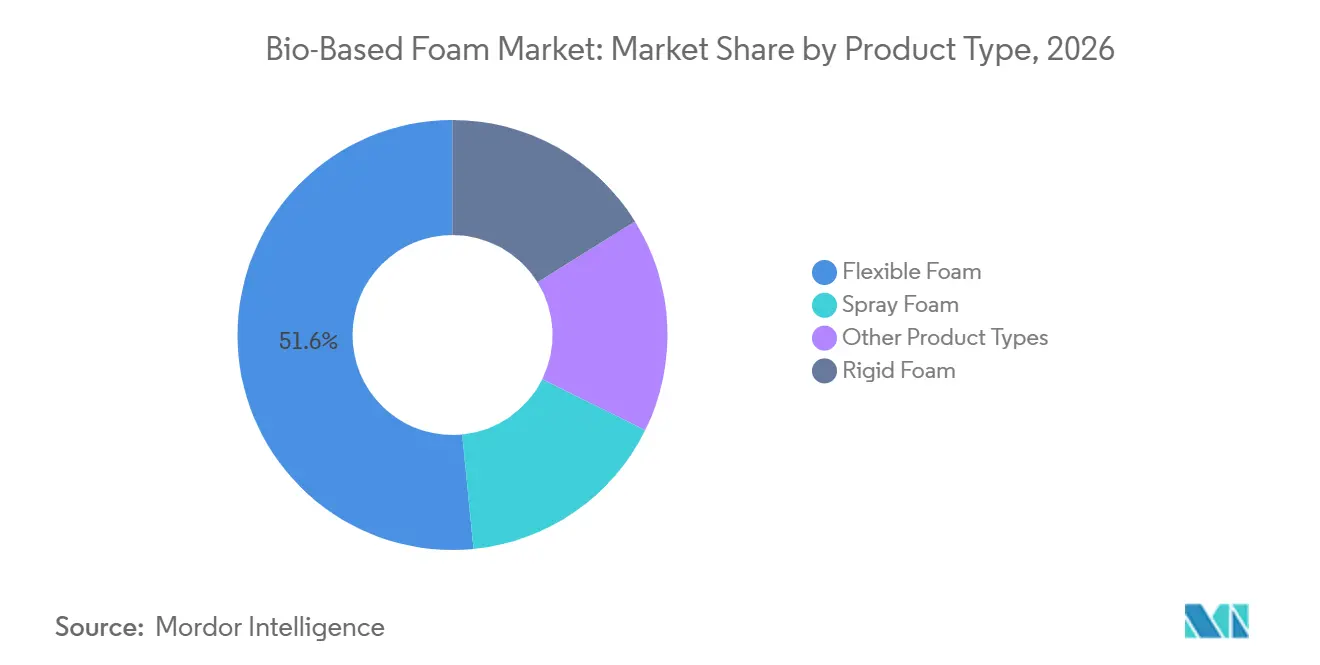
- Nach Produkttyp hielt Flexibler Schaumstoff im Jahr 2026 einen Marktanteil von 51,56 % am Markt für Bio-basierte Schaumstoffe, während Starrer Schaumstoff bis 2032 voraussichtlich mit einer CAGR von 9,34 % wachsen wird.
- Nach Rohmaterial hielten zuckerrohrbasierte Rohstoffe im Jahr 2026 einen Anteil von 40,13 % am gesamten Markt für Bio-basierte Schaumstoffe, während rizinusbasierte Rohstoffe bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen werden.
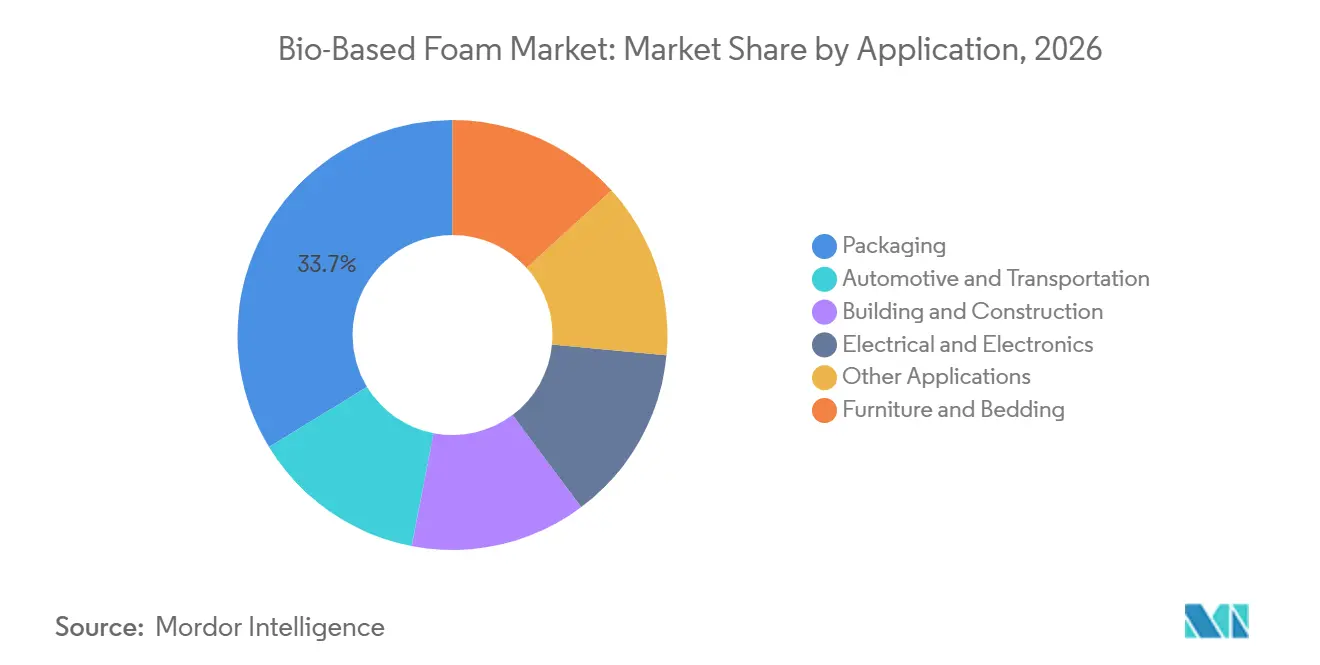
- Nach Anwendung entfiel auf Verpackung im Jahr 2026 ein Anteil von 33,71 % am gesamten Markt für Bio-basierte Schaumstoffe, während Automobil und Transport bis 2032 voraussichtlich mit einer CAGR von 10,08 % wachsen werden.
- Nach Geografie hielt Europa im Jahr 2026 einen Anteil von 42,82 % am gesamten Markt für Bio-basierte Schaumstoffe, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 9,83 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Nachhaltigkeitsgetriebene Substitution von fossil erzeugten Schaumstoffen | +3.0% | Global | Mittelfristig (2–4 Jahre) |
| Energieeffizienznormen und Nachfrage nach kohlenstoffarmen Gebäuden | +1.8% | Europa und Nordamerika als Kernmärkte, Ausstrahlungseffekte auf Asien-Pazifik (APAC) | Mittelfristig (2–4 Jahre) |
| Gewichtsreduzierung und emissionsärmere Fahrzeuginnenräume | +1.4% | Global, angeführt von Europa, den USA und China | Kurzfristig (≤ 2 Jahre) |
| Bio-zirkuläre Rohstoffzuordnung in Lieferketten von Erstausrüstern (OEM) | +0.8% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Diversifizierung erneuerbarer Rohstoffe und Verwertung landwirtschaftlicher Reststoffe | +0.7% | Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Nachhaltigkeitsgetriebene Substitution von fossil erzeugten Schaumstoffen
Die Nachfrage im Markt für Bio-basierte Schaumstoffe in den Bereichen Verpackung und Konsumgüter entwickelt sich zunächst in vorgelagerten chemischen Lieferketten, wo Materialhersteller Formulierungen anpassen können, bevor Markenanforderungen weit verbreitet werden. Kommerzielle Flexible-Schaumstoff-Qualitäten können Bio-basierte Polyole verwenden, um 10–20 % des petrochemischen Polyolgehalts zu ersetzen, während Lieferanten den realisierbaren Bio-Anteil in neueren Formulierungen weiter erhöhen. Im März 2025 führte BASF seine REDcert²-zertifizierten Elastoflex-Biomasse-Bilanz-Polyurethansysteme für den nordamerikanischen Möbelmarkt ein und berichtete von einer Reduzierung des Produkt-CO₂-Fußabdrucks um bis zu 75 % im Vergleich zu konventionellen Systemen, ohne die Verarbeitungsparameter zu ändern. Das Fraunhofer CCPE präsentierte seine CircularInFoam-Arbeit auf der BAU 2025 und kombinierte Biopolymere mit halogenfreien Flammschutzmitteln für thermoplastische Bauschaum-Anwendungen. Dieser Wandel verschafft integrierten Herstellern einen kommerziellen Vorteil, da ein verbesserter Zugang zu Rohstoffen den Aufschlag für verifizierte Bio-basierte Materialien reduzieren kann. Der Markt für Bio-basierte Schaumstoffe profitiert, wenn Lieferanten einen glaubwürdigen Umweltnachweis erbringen können, ohne dass Verarbeiter etablierte Fertigungsanlagen ersetzen müssen.
Energieeffizienznormen und Nachfrage nach kohlenstoffarmen Gebäuden
Starre Dämmung wird für den Markt für Bio-basierte Schaumstoffe zunehmend relevant, da Bauherren strengeren Anforderungen an CO₂-Emissionen und Energieleistung gegenüberstehen. Deutschlands Recyclinghierarchie und europäische Verpackungsvorschriften haben die Aufmerksamkeit auf das Umweltprofil von Bauprodukten und Verpackungsmaterialien gelenkt. Im Jahr 2026 berichtete das Fraunhofer IAP, dass sein xPBS-Extrusionsschaumstoff herkömmlichen Polyethylen (PE)-Schaumstoff auf bestehenden Produktionslinien ersetzen könne und damit die Notwendigkeit dedizierter Geräteinvestitionen entfalle. Recticels Eurothane Silver Impact- und Eurowall Impact-Platten verwenden 25 % bio-zirkuläres Methylendiphenyldiisocyanat (MDI), bezogen aus Covestros Desmodur CQ MS, und sollen einen um 43 % geringeren eingebetteten Kohlenstoff aufweisen als Standard-Polyisocyanurat (PIR)-Dämmung. Diese Produkte zeigen, dass die Bauwirtschaft der Dokumentation, Versorgungssicherheit, Wärmeleistung und Umweltproduktnachweisen ein größeres Gewicht beimisst. Der Markt für Bio-basierte Schaumstoffe hat einen klaren Weg in die Sanierungsaktivitäten, wenn Produkte Leistungs- und Konformitätsanforderungen erfüllen, ohne die Installationskomplexität zu erhöhen.
Gewichtsreduzierung und emissionsärmere Fahrzeuginnenräume
Die Elektrifizierung des Automobils unterstützt den Markt für Bio-basierte Schaumstoffe, da Elektrofahrzeuge ein stärkeres akustisches Management für Fahr- und Windgeräusche benötigen. Bio-basierter Polyurethanschaumstoff kann über einen breiten Dichtebereich formuliert werden, was seinen Einsatz in Anwendungen zur Geräusch-, Vibrations- und Rauigkeitsdämpfung ermöglicht. Im Oktober 2025 erhielt Dow die International Sustainability and Carbon Certification (ISCC) PLUS-Zertifizierung für seine Methylendiphenyldiisocyanat (MDI)-Anlage in Freeport, Texas, was die Versorgung mit bio-zirkulären Materialien wie SPECFLEX NES 1540 REN für Automobilanwendungen unterstützt. INOAC berichtete von einem Urethanschaumstoff, der mehr als 50 % pflanzlich gewonnene Rohstoffe verwendet, einschließlich nicht essbarer Pflanzenquellen, wodurch der direkte Wettbewerb mit Lebensmittelverwendungen reduziert wird. Die ausstehende EU-Altfahrzeugverordnung wird voraussichtlich auch die Aufmerksamkeit auf den Recyclinganteil in Sitzkomponenten erhöhen. Dieses Nachfrageprofil bietet zertifizierten Herstellern die Möglichkeit, emissionsärmere Rohstoffe mit den technischen Anforderungen von Fahrzeuginnenräumen zu verknüpfen.
Bio-zirkuläre Rohstoffzuordnung in Lieferketten von Erstausrüstern (OEM)
ISCC PLUS und REDcert2 gewinnen im Markt für Bio-basierte Schaumstoffe zunehmend an Bedeutung, da Erstausrüster (OEMs) zuverlässige Nachweise zur Unterstützung bio-zirkulärer Ansprüche benötigen. Diese Rückverfolgbarkeitssysteme helfen Kunden, zugeordnetes Material von Produkten zu unterscheiden, die nur durch freiwillige Umwelterklärungen unterstützt werden. Im Mai 2025 erhielt Covestro die ISCC PLUS-Zertifizierung für seinen Polyetherpolyol-Standort in South Charleston, West Virginia, was die Lieferung von Hyperlite CQ-Produkten mit mindestens 25 % Alternativrohstoffzuordnung ermöglicht. JLR, Adient und Dow kündigten 2025 eine Zusammenarbeit an, um zirkulären Sitzschaumstoff aus RENUVA-Recyclingpolyol in 2026 in Serienfahrzeuge zu bringen. Solche Programme können die Zertifizierung zu einer Bedingung für die Teilnahme an höherwertigen Lieferantenverträgen machen. Sie schaffen auch eine zweistufige Lieferstruktur, bei der verifizierte Hersteller einen besseren Zugang zu formellen OEM-Ausschreibungen haben als Lieferanten ohne vergleichbare Dokumentation.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenaufschlag für Bio-basierte Materialien und Skalierungsökonomie | -1.6% | Global | Mittelfristig (2–4 Jahre) |
| Saisonalität der Rohstoffe, Flächennutzungskonkurrenz und Preisvolatilität | -1.1% | Asien-Pazifik, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Qualifikationslücken bei Brand, Rauch, Feuchtigkeit und Haltbarkeit | -0.7% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenaufschlag für Bio-basierte Materialien und Skalierungsökonomie
Der Kostenunterschied zwischen Bio-basiertem und erdölbasiertem Schaumstoff bleibt eine zentrale Einschränkung für den Markt für Bio-basierte Schaumstoffe, und die Lücke variiert je nach Rohstoff und Formulierung erheblich. Eine Lebenszyklusanalyse aus dem Jahr 2025 ergab, dass Bio-basierter flexibler Polyurethanschaumstoff die Auswirkungen auf die globale Erwärmung um 6 % und die Knappheit fossiler Ressourcen um 9 % im Vergleich zu einem fossilen Referenzwert reduzierte. Dieselbe Studie stellte eine höhere Süßwassereutrophierung (91 %) und marine Eutrophierung (19 %) fest, die hauptsächlich mit dem Düngemitteleinsatz beim Sojaanbau zusammenhängen. Diese Kompromisse können die Beschaffung erschweren, wenn Käufer detaillierte Umweltproduktdeklarationen anstelle allgemeiner Nachhaltigkeitsansprüche verlangen. Die Massenbilanzerzeugung kann die Kosten separater Bio-basierter Produktionslinien vermeiden, aber diese Produkte tragen in den meisten Endanwendungen immer noch einen Aufschlag von 5–15 %. Größere Rohstoffmengen und konsistente Spezifikationen sind erforderlich, bevor sich die Preislücke dauerhaft verringern kann.
Saisonalität der Rohstoffe, Flächennutzungskonkurrenz und Preisvolatilität
Landwirtschaftliche Rohstoffe bringen Risiken mit sich, die in erdölbasierten Schaumstoff-Lieferketten nicht vorhanden sind. Sojabohnen- und Zuckerrohrerträge werden durch Wetterbedingungen beeinflusst, während ihre Lebensmittel- und Futtermittelverwendungen die Preise an globale Agrargütermärkte koppeln können. Eine Studie aus dem Jahr 2025 über Sojabohnenpolyol-basierten flexiblen Polyurethanschaumstoff identifizierte düngemittelgetriebenen Nährstoffeintrag als den bedeutendsten Umwelt-Hotspot im Bio-basierten Pfad[2]. Japans Umweltministerium hat die Verwendung von Nicht-Lebensmittel-Biomasse, einschließlich Holzabfällen, landwirtschaftlichen Reststoffen und mariner Biomasse, gefördert, um den Druck auf lebensmittelbezogene Ressourcen zu verringern. Die Überprüfungskriterien der Europäischen Verpackungs- und Verpackungsabfallverordnung (PPWR), die im Februar 2028 fällig sind, werden eine nachhaltige Beschaffung vorschreiben und können die Verwendung von Hochrisiko-Rohstoffen, die mit Entwaldung in Verbindung stehen, einschränken. Der Markt für Bio-basierte Schaumstoffe wird breitere Rohstoffportfolios, verbesserte landwirtschaftliche Rückverfolgbarkeit und eine stärkere lokale Beschaffung benötigen, um diese Risiken zu reduzieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Wachstum bei Starrem Schaumstoff baut auf der etablierten Größe von Flexiblem Schaumstoff aufFlexibler Schaumstoff hielt 2026 einen Anteil von 51,56 % am gesamten Umsatz mit Bio-basierten Schaumstoffen, was seinen etablierten Einsatz in Möbeln, Bettwaren und Fahrzeugsitzen widerspiegelt. Seine Position wird durch eine große installierte Basis an Blockschaum- und Formschaumausrüstungen sowie durch etablierte Sojabasierte und zuckerrohrbasierte Polyol-Lieferketten gestützt. Hersteller von Flexiblem Schaumstoff können Bio-basierten Inhalt einarbeiten und dabei vertraute Verarbeitungsbedingungen beibehalten, was praktische Hürden für Verarbeiter reduziert. BASFs Elastoflex-Biomasse-Bilanz-Systeme vom März 2025 veranschaulichen diesen Ansatz und bieten Polyurethansysteme in Möbelqualität, die konventionelle Verarbeitungsparameter beibehalten. Spezielle akustische und schwingungsdämpfende Schaumstoffe geben Flexiblen Produkten auch eine Rolle in batterieelektrischen Fahrzeugplattformen, wo die Kontrolle von Innengeräuschen wichtig bleibt.
Starrer Schaumstoff wird bis 2032 voraussichtlich mit einer CAGR von 9,34 % wachsen, angetrieben durch europäische Sanierungsprogramme und Wärmeleistungsstandards, die die Nachfrage nach Dämmstoffen erhöhen. Sein Wachstum ist an die Leistungsanforderungen von geschlossenzelligem Polyurethan- und Polyisocyanurat (PIR)-Schaumstoff gebunden, bei dem der Wärmewiderstand pro Einheitsdicke ein primäres Auswahlkriterium ist. BASF führte im Dezember 2025 WALLTITE RSB als geschlossenzelligen Sprüh-Polyurethanschaumstoff ein, der recycelte und Bio-basierte Rohstoffe für nordamerikanische Bauanwendungen enthält. Starre Formulierungen mit Rizinusöl und Lignin-abgeleiteten Polyolen haben vielversprechende Laborleistungen gezeigt, aber Feuchtigkeitsbeständigkeit, Dimensionsstabilität und langfristige thermische Zyklen erfordern noch sorgfältige Validierung. Eine 2025 veröffentlichte Forschungsarbeit identifizierte die hohe Hydroxyl-Funktionalität, geringe Toxizität und Verfügbarkeit von Rizinusöl als nützliche Eigenschaften für starre Polyurethanschaumstoff-Polyole. Die Marktgröße für Bio-basierte Schaumstoffe bei starren Materialien wird davon abhängen, ob Lieferanten dieses technische Versprechen in konsistente kommerzielle Qualitäten umwandeln können.

Nach Rohmaterial:
Zuckerrohrskala unterstützt aktuelle Nachfrage, während Rizinusöl an Bedeutung gewinntZuckerrohrbasierte Rohstoffe machten 2026 40,13 % des gesamten Umsatzes mit Bio-basierten Schaumstoffen aus, da ihre Lieferkettenkapazität die anderer Bio-basierter Rohstoffe übersteigt. Braskems auf Zuckerrohrethanol basierendes grünes Ethylen-Plattform bietet eine wichtige regionale Basis für Bio-basiertes Polyethylen in Brasilien. Das Unternehmen berichtete 2025 während industrieller Validierungstests von einer nominalen Produktionskapazität von 275.000 Tonnen pro Jahr. Braskem berichtete 2025 auch, dass seine aktualisierten Lebenszyklusanalysen einen Netto-CO₂-Vorteil von 5 kg CO₂e pro kg Bio-basiertem Polyethylen hoher Dichte (HDPE) im Vergleich zu fossilen Alternativen identifizierten. Trocellens TR-EECell, ein vernetzter Polyethylenschaumstoff, der größtenteils aus Zuckerrohrbiomasse hergestellt wird, demonstriert die nachgelagerte Anwendung dieses Rohstoffs in Automobil-, Verpackungs- und Bauprodukten.
Rizinusbasierte Rohstoffe werden bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen, unterstützt durch die chemischen Eigenschaften der Ricinolsäure. Die natürlichen Hydroxylgruppen in Rizinusöl ermöglichen eine direkte Polyolsubstitution in der Polyurethansynthese und eliminieren die für Soja- oder Maisöl erforderlichen Epoxidierungsschritte. Eine 2025 über das Office of Scientific and Technical Information (OSTI) veröffentlichte Forschungsarbeit ergab, dass Lignin- und Rizinusöl-Co-Polyol-Systeme die Vernetzungsdichte in starren Polyurethanschaumstoff-Matrizen verbessern können. Sojabasierte Materialien bleiben durch etablierte kommerzielle Polyolsortimente für Möbel-, Bettzeug- und Automobilschaumstoff relevant, wobei die Forschung 2025 auch die Wiederverarbeitbarkeit durch Vitrimer-Chemie demonstrierte. Mais-, Lignin-, Zellulose- und Agrareststoff-Vorläufer bieten zusätzliche Wege für die Bio-basierte Schaumstoffindustrie, insbesondere für Hersteller, die ihre Versorgung diversifizieren und die Abhängigkeit von lebensmittelbezogenen Rohstoffen reduzieren möchten.
Nach Anwendung:
Automobilanforderungen unterstützen die schnellste ExpansionVerpackung machte 2026 33,71 % des gesamten Umsatzes mit Bio-basierten Schaumstoffen aus, unterstützt durch hohe Ersatzraten und sich entwickelnde Verpackungsanforderungen. Die EU-Verpackungs- und Verpackungsabfallverordnung (PPWR), die im Februar 2025 in Kraft trat, bietet Verpackungsherstellern einen klarer definierten Rahmen für Nachhaltigkeit und chemische Sicherheit. Sealed Airs Cellu-Pro-Schaumstoffprofile tragen die EN 15343-Zertifizierung, enthalten bis zu 95 % Recyclinginhalt und sind mit mechanischen Recyclingströmen für Polyethylen niedriger Dichte (LDPE) kompatibel. Das Segment nutzt daher sowohl Bio-basierte als auch Recyclinginhalt-Wege, die Sammel-, Dokumentations- und Kundenbeschaffungssysteme gemeinsam nutzen können. Möbel und Bettwaren bleiben wesentliche Nachfragezentren, während Bau- und Konstruktionsspezifikationen Dämmungsentscheidungen zunehmend mit Grüne-Gebäude-Zertifikaten wie Leadership in Energy and Environmental Design (LEED) und EU-Energieausweisen verknüpfen.
Automobil und Transport werden bis 2032 voraussichtlich mit einer CAGR von 10,08 % wachsen, der höchsten Rate unter den aufgeführten Anwendungen. Schaumstofflieferanten werden gebeten, Materialien zu liefern, die gleichzeitig Fahrzeugkomfort-, Akustik-, Sicherheits- und Dokumentationsanforderungen erfüllen. Woodbridge eröffnete im Februar 2025 ein Joint-Venture-Werk in Pune, Indien, und im Juni 2025 zwei Anlagen in Guangdong und Jiangsu, China, und erweiterte damit seine Kapazität in der Nähe regionaler Automobilkunden. Eine Studie aus dem Jahr 2025 berichtete, dass Lignin-Soja-Verbundpolyole den Bio-Anteil in flexiblem Polyurethanschaumstoff für Automobile auf über 20 % erhöhen können, ohne die thermomechanische Leistung zu verringern. Diese Entwicklungen deuten darauf hin, dass Fahrzeugprogramme eine wiederholbare Nachfrage erzeugen können, sobald zertifizierte Formulierungen die Qualifikationsanforderungen der Erstausrüster (OEM) erfüllen.
Geografische Analyse
Europa
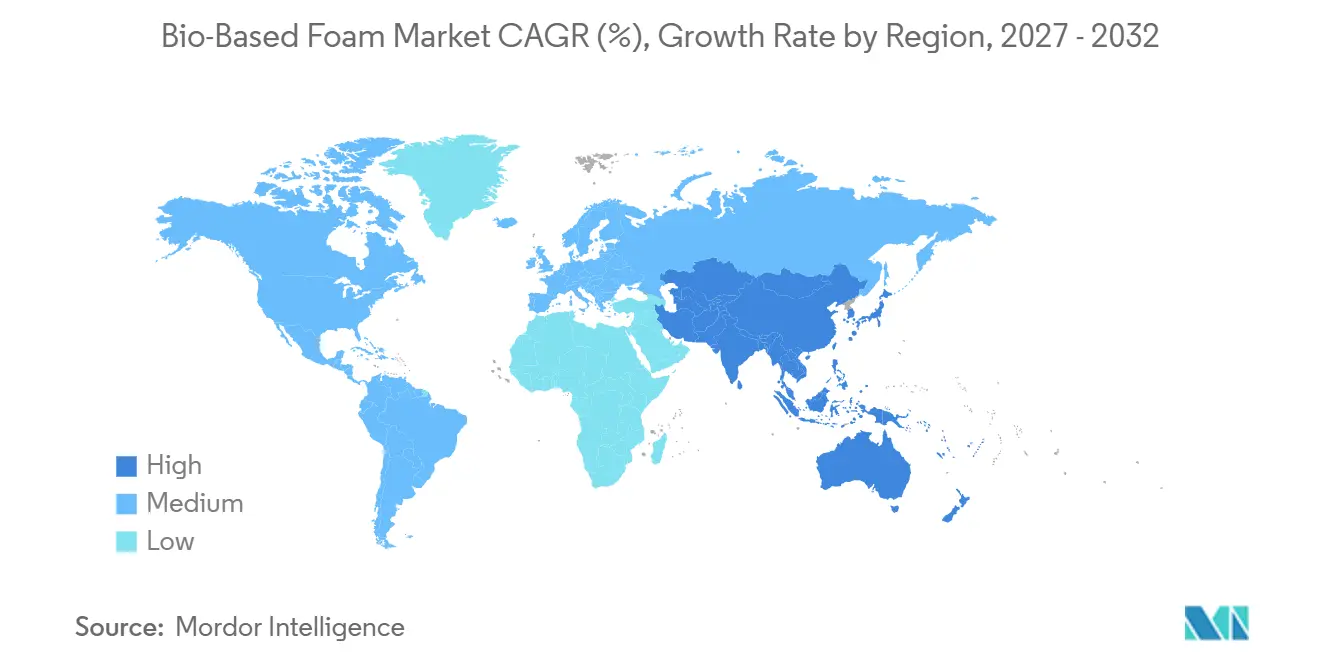
Europa hielt 2026 einen Anteil von 42,82 % am Markt für Bio-basierte Schaumstoffe, unterstützt durch eine etablierte Polyurethan-Lieferbasis und strenge Nachhaltigkeitsvorschriften. Deutschland, Frankreich, das Vereinigte Königreich und die nordischen Länder sind wichtige Nachfragezentren für Bau- und Konsumgüteranwendungen. Die Verpackungs- und Verpackungsabfallverordnung (PPWR) trat im Februar 2025 in Kraft, und die Europäische Chemikalienagentur (ECHA) ist beauftragt, bis September 2026 bedenkliche Chemikalien in Verpackungsmaterialien zu identifizieren[2]. Deutschland führte im Mai 2025 eine Maßnahme ein, die den Kunststoffgehalt in organischen Abfallströmen auf 0,5 % begrenzt, was den Druck auf Verpackungsmaterialien erhöht, glaubwürdige End-of-Life-Ergebnisse nachzuweisen. Covestro und Recticel verwendeten bio-zirkuläre Methylendiphenyldiisocyanat (MDI)-basierte Dämmplatten mit 43 % geringerem eingebettetem Kohlenstoff im Brightlands Circular House-Projekt und veranschaulichten damit, wie Bauspezifikationen beginnen, verifizierte Materialzuordnungen einzubeziehen. Die Europäische Kommission bereitet auch Bio-basierte Inhaltsanforderungen für Kunststoffverpackungen vor, die bis Februar 2028 überprüft werden sollen, was die regulatorische Unterstützung für dokumentierte Lieferketten stärkt.
Asien-Pazifik
Asien-Pazifik wird bis 2032 voraussichtlich mit einer CAGR von 9,83 % wachsen und ist damit der am schnellsten wachsende regionale Markt für Bio-basierte Schaumstoffe. Das Fertigungswachstum in China und Indien erweitert die regionale Kapazität für nachhaltige Materialien, die in Automobil- und Elektronik-Lieferketten eingesetzt werden. Indiens Rizinusöl-Verarbeitungsbasis und Chinas Verpackungsproduktionsnetzwerk können die Abhängigkeit regionaler Schaumstoffverarbeiter von Importen verringern. Japans Ministerium für Wirtschaft, Handel und Industrie veröffentlichte im Juli 2025 Designzertifizierungsstandards für Kunststoffbehälter im Rahmen des Gesetzes zur Kreislaufwirtschaft für Kunststoffressourcen, wobei Bio-basierte Kunststoffe als Weg zur Konformität dienen. INOACs Entwicklung von Urethanschaumstoff mit mehr als 50 % pflanzlich gewonnenen Rohstoffen spiegelt einen wachsenden Fokus auf verifizierten Inhalt in Japan wider. Diese regulatorischen und fertigungstechnischen Bedingungen positionieren die Region als bedeutend sowohl für die Produktionskapazität als auch für die anwendungsgetriebene Produktentwicklung.
Nordamerika, Südamerika, Naher Osten und Afrika
Nordamerika wird durch das USDA BioPreferred-Programm unterstützt, dessen Konsolidierung im Januar 2025 unter 7 Code of Federal Regulations (CFR) Teil 4270 die freiwillige Kennzeichnung und die Beschaffungspräferenzen des Bundes für förderfähige Produkte klärte. Dieser Rahmen kann förderfähigen Schaumstoffprodukten helfen, in bundesbeschafften Bau- und Verpackungsanwendungen zu konkurrieren, sofern sie die geltenden Produkt- und Dokumentationsanforderungen erfüllen. Brasiliens zuckerrohrbasierte Polyethylen-Wertschöpfungskette verankert Südamerika, und Brasiliens Dekret Nr. 12.688 vom Oktober 2025 legte progressive Rücknahmelogistikanforderungen für Kunststoffverpackungen fest. Der Nahe Osten und Afrika befinden sich aufgrund hoher Rohstoffkosten und begrenzter Durchsetzung von Grüne-Gebäude-Normen noch in einem früheren Stadium der Marktentwicklung. Saudi-Arabiens Diversifizierung in die Petrochemie könnte langfristig einen Weg zu bio-abgeleiteten Polymervorprodukten schaffen, obwohl lokale Nachfrage und Zertifizierungssysteme einer weiteren Entwicklung bedürfen. In diesen Regionen wird die Marktgröße für Bio-basierte Schaumstoffe durch Beschaffungspräferenzen, Rohstoffzugang und die Fähigkeit, zuverlässige lokale Umwandlungskapazitäten aufzubauen, geprägt sein.
Wettbewerbslandschaft
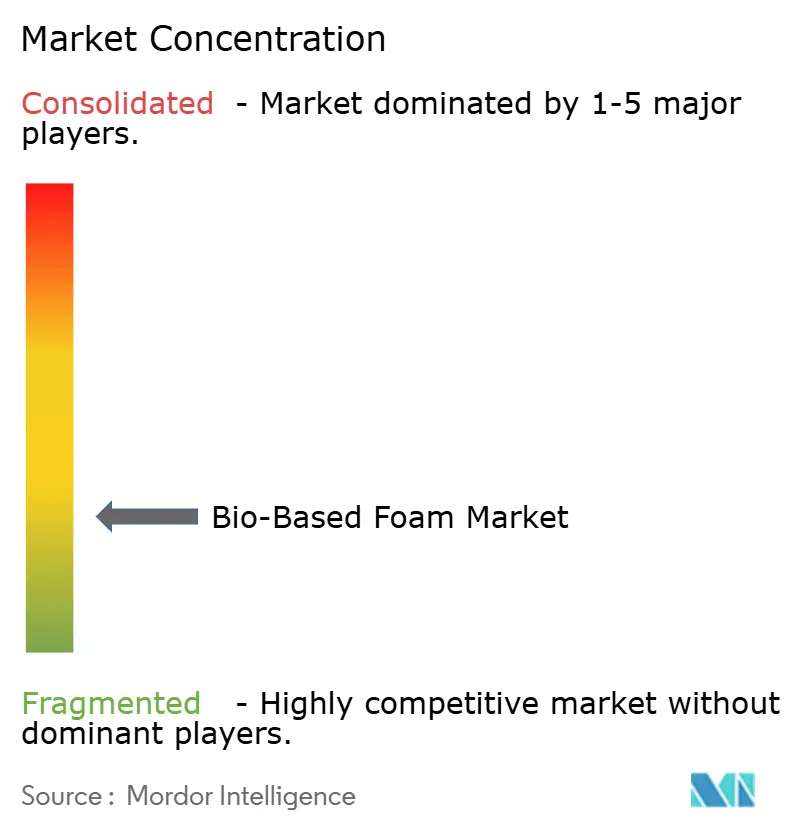
Der Markt für Bio-basierte Schaumstoffe bleibt fragmentiert, obwohl BASF, Covestro AG, Dow und Huntsman die Verfügbarkeit von vorgelagerten Polyolen und Isocyanaten beeinflussen. Diese Unternehmen haben International Sustainability and Carbon Certification (ISCC) PLUS-zertifizierte Produktionskapazitäten an globalen Standorten ausgebaut, was es ihnen ermöglicht, Materialien über Massenbilanzketten-Rückverfolgbarkeitssysteme zu liefern. Covestros Circular Intelligence-Produktlinie wurde mit Recticels Impact-Dämmplatten und The Vita Groups Vita Advanced-Matratzenkonzept durch Formulierungspartnerschaften und gemeinsame Ingenieurarbeit eingesetzt. Ihre Position wird durch die Fähigkeit gestärkt, Rohstoffzuordnung, technischen Service und Produktdokumentation für multinationale Kunden zu verknüpfen.
Die Wettbewerbsdifferenzierung im Markt für Bio-basierte Schaumstoffe stützt sich stark auf Lebenszyklusanalysenachweise, Umweltproduktdeklarationen und Messungen, die mit ISO 16620-2 oder ASTM D6866 übereinstimmen. Diese Dokumente sind in Premium-Versorgungsprogrammen wichtig, da Kunden CO₂- und Bio-basierte Inhaltsansprüche konsistent vergleichen müssen. Hersteller suchen auch nach Größe in der europäischen Bau- und Verpackungslieferbasis, wo kohlenstoffarme Produktportfolios durch eine konsistente Rohstoffverfügbarkeit unterstützt werden müssen. Dies verschafft größeren Lieferanten einen Vorteil, indem sie Kunden über mehrere Geografien und Anwendungen hinweg unterstützen können, während gleichzeitig Raum für regionale Verarbeiter bleibt, die spezialisierte Produkte qualifizieren und schnell auf lokale Anforderungen reagieren können.
Das Segment für starren Rizinusöl-Schaumstoff bleibt offen, da kein einzelner Hersteller einen klaren kommerziellen Vorsprung bei Formulierungen mit hohem Bio-Anteil gesichert hat. Das xPBS-Projekt des Fraunhofer-Instituts für Angewandte Polymerforschung (IAP) bietet einen weiteren potenziellen Weg, indem es einen Bio-basierten Schaumstoff demonstriert, der auf etablierten Extrusionsanlagen verarbeitet werden kann. Im September 2025 kündigten Dow und Gruppo Fiori ein Verfahren zur Rückgewinnung von Polyurethanschaumstoff aus Altfahrzeugen ohne Demontage an, das chemische Recyclingwege für Automobilabfälle unterstützt. BASFs WALLTITE RSB-Einführung im Dezember 2025 erweiterte recycelten und Bio-basierten Inhalt auf nordamerikanische Sprühschaum-Dämmung. Der Markt für Bio-basierte Schaumstoffe wird voraussichtlich Unternehmen belohnen, die technische Qualifikationsanforderungen erfüllen und gleichzeitig Kundendokumentation und Verpflichtungen zu zirkulären Materialien unterstützen können.
Marktführer in der Bio-basierten Schaumstoffbranche
-
BASF
-
Huntsman International LLC
-
Cargill, Incorporated
-
Dow
-
Covestro AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bio-basierte Schaumstoffe Unternehmen in diesem Bericht
- BASF
- BEWI
- Braskem
- Cargill, Incorporated
- Covestro AG
- Dow
- Huntsman International LLC
- INOAC CORPORATION
- Mitsui Chemicals, Inc.
- RAMPF Holding GmbH & Co. KG
- Recticel NV
- Sealed Air Corporation
- Sinomax USA Inc.
- The Vita Group
- Trocellen Group
- Woodbridge
Neueste Industrielle Entwicklungen in Markt für Bio-basierte Schaumstoffe
- Dezember 2025: BASF brachte WALLTITE RSB auf den Markt, einen geschlossenzelligen Sprüh-Polyurethan-Bio-basierten Schaumstoff für den nordamerikanischen Baumarkt. Der Schaumstoff enthält recycelte und Bio-basierte Rohstoffe und hat einen geringeren CO₂-Fußabdruck als konventionelle Formulierungen. Er trägt eine ausstehende USDA BioPreferred-Zertifizierung gemäß ASTM D6866 und eine herstellerspezifische Umweltproduktdeklaration, die messbare Reduzierungen des eingebetteten Kohlenstoffs bestätigt, was ihn mit der LEED-Zertifizierung und den EPA Preferred Purchasing-Programmen kompatibel macht.
- September 2025: Dow und Gruppo Fiori kündigten ein gemeinsam entwickeltes Verfahren zur Rückgewinnung von Polyurethanschaumstoff aus Altfahrzeugen ohne Demontage an. Das Verfahren ermöglicht depolymerisierungsgeeignete Polyurethan (PU)-Abfallströme, die für das chemische Recycling geeignet sind, und unterstützt die OEM-Konformität mit den bevorstehenden Anforderungen an den Recyclinganteil der EU-Altfahrzeugverordnung.
Berichtsumfang des globalen Marktes für Bio-basierte Schaumstoffe
Ein Bio-basierter Schaumstoff ist ein leichtes, poröses, zelluläres Material, das ganz oder teilweise aus erneuerbaren biologischen Ressourcen hergestellt wird, wie Pflanzenölen (Soja, Rizinus, Palme), Zuckerrohr, Maisstärke oder Restholz, anstatt aus Rohöl oder Erdöl. Diese Materialien werden aus landwirtschaftlichen und forstwirtschaftlichen Quellen gewonnen und bieten eine alternative Rohstoffbasis für die Schaumstoffproduktion.
Der Markt für Bio-basierte Schaumstoffe ist nach Produkttyp, Rohmaterial, Anwendung und Geografie segmentiert. Nach Produkttyp ist der Markt in Flexiblen Schaumstoff, Starren Schaumstoff, Sprühschaumstoff und sonstige Produkttypen segmentiert. Nach Rohmaterial ist der Markt in Sojabasiert, Rizinusbasiert, Maisbasiert, Zuckerrohrbasiert und sonstige Rohmaterialien segmentiert. Nach Anwendung ist der Markt in Möbel und Bettwaren, Automobil und Transport, Verpackung, Bau und Konstruktion, Elektro und Elektronik sowie sonstige Anwendungen segmentiert. Der Bericht umfasst auch Marktgrößen und Prognosen für Bio-basierte Schaumstoffe in 15 Ländern in den wichtigsten Regionen. Die Marktgrößen und Prognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Flexibler Schaumstoff |
| Starrer Schaumstoff |
| Sprühschaumstoff |
| Sonstige Produkttypen |
| Sojabasiert |
| Rizinusbasiert |
| Maisbasiert |
| Zuckerrohrbasiert |
| Sonstige Rohmaterialien |
| Möbel und Bettwaren |
| Automobil und Transport |
| Verpackung |
| Bau und Konstruktion |
| Elektro und Elektronik |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Flexibler Schaumstoff | |
| Starrer Schaumstoff | ||
| Sprühschaumstoff | ||
| Sonstige Produkttypen | ||
| Nach Rohmaterial | Sojabasiert | |
| Rizinusbasiert | ||
| Maisbasiert | ||
| Zuckerrohrbasiert | ||
| Sonstige Rohmaterialien | ||
| Nach Anwendung | Möbel und Bettwaren | |
| Automobil und Transport | ||
| Verpackung | ||
| Bau und Konstruktion | ||
| Elektro und Elektronik | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die aktuelle Marktgröße des Marktes für Bio-basierte Schaumstoffe?
Die Marktgröße für Bio-basierte Schaumstoffe wurde 2026 auf 3,30 Milliarden USD bewertet und wird voraussichtlich von 3,57 Milliarden USD im Jahr 2027 auf 5,41 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,67 % während des Prognosezeitraums (2027–2032).
Welcher Rohstoff wächst am schnellsten für die Produktion von Bio-basierten Schaumstoffen?
Rizinusbasierte Rohstoffe werden bis 2032 voraussichtlich mit einer CAGR von 9,56 % wachsen, da ihre natürlichen Hydroxylgruppen eine direkte Polyolsubstitution unterstützen.
Warum wächst die Automobilnachfrage nach Bio-basierten Schaumstoffen?
Automobil und Transport werden bis 2032 voraussichtlich mit einer CAGR von 10,08 % wachsen, da Fahrzeughersteller zertifizierte Materialien für Innenräume, akustische Leistung und Kreislaufwirtschaftsziele suchen.
Welche Region führt die Nachfrage nach Bio-basierten Schaumstoffen an?
Europa führt mit einem Anteil von 42,82 % im Jahr 2026, unterstützt durch Polyurethan-Fertigungskapazitäten und Umweltanforderungen.