
Tamaño y Participación del Mercado de Espuma de Base Biológica
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.57 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.41 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.67 % |
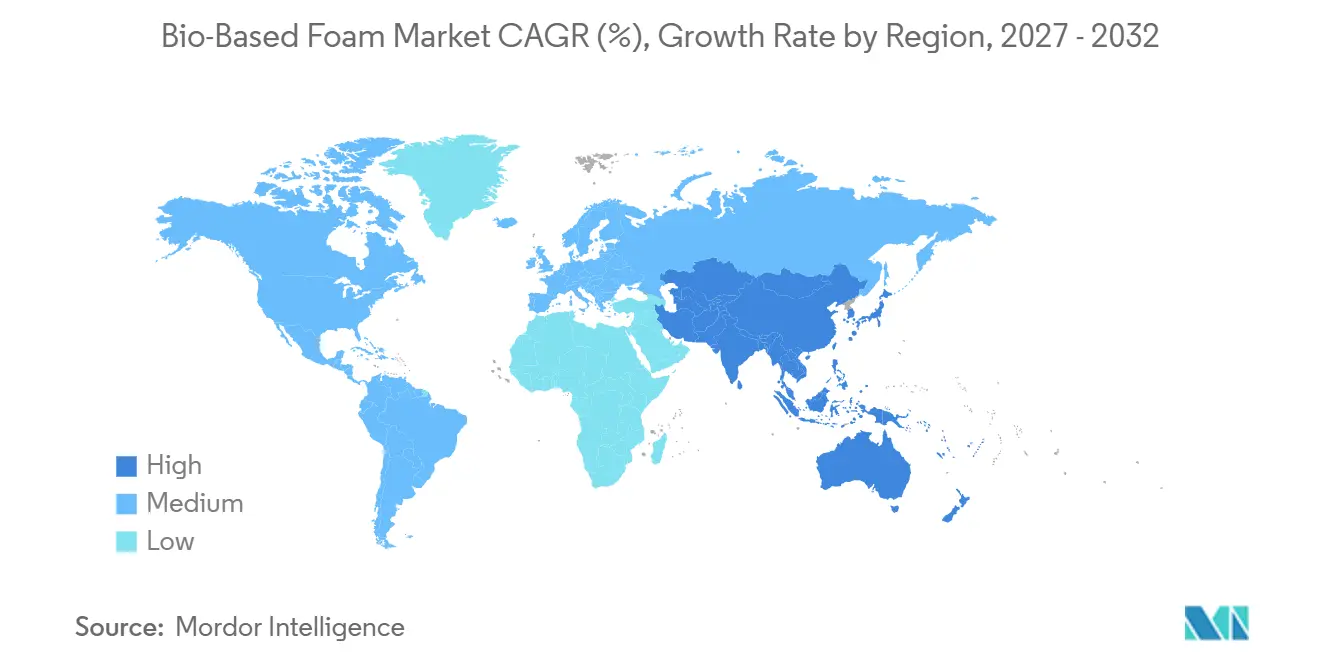
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
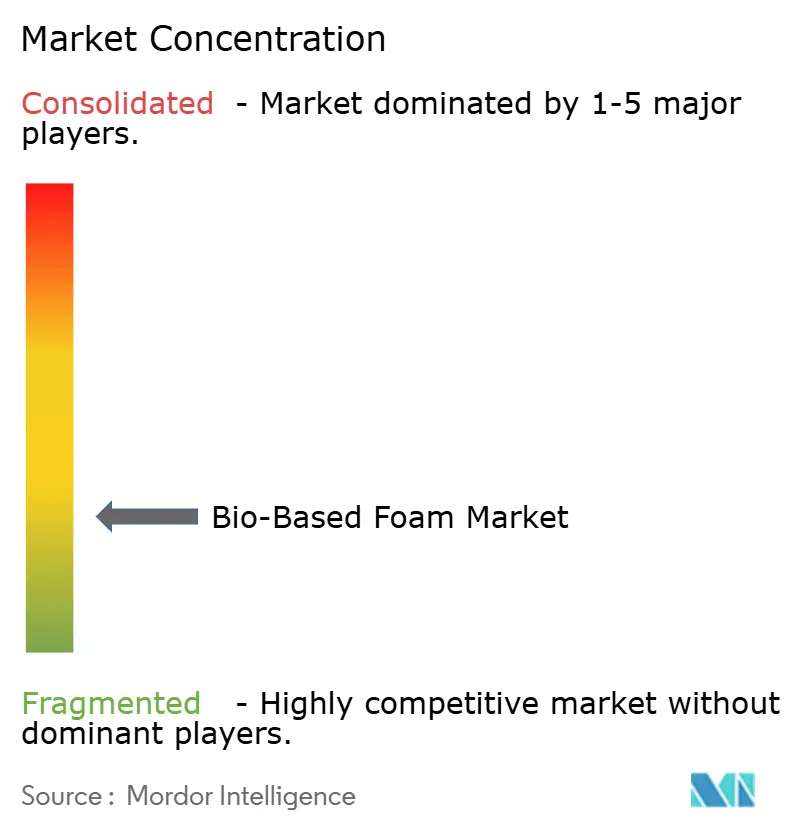
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Espuma de Base Biológica por Mordor Intelligence
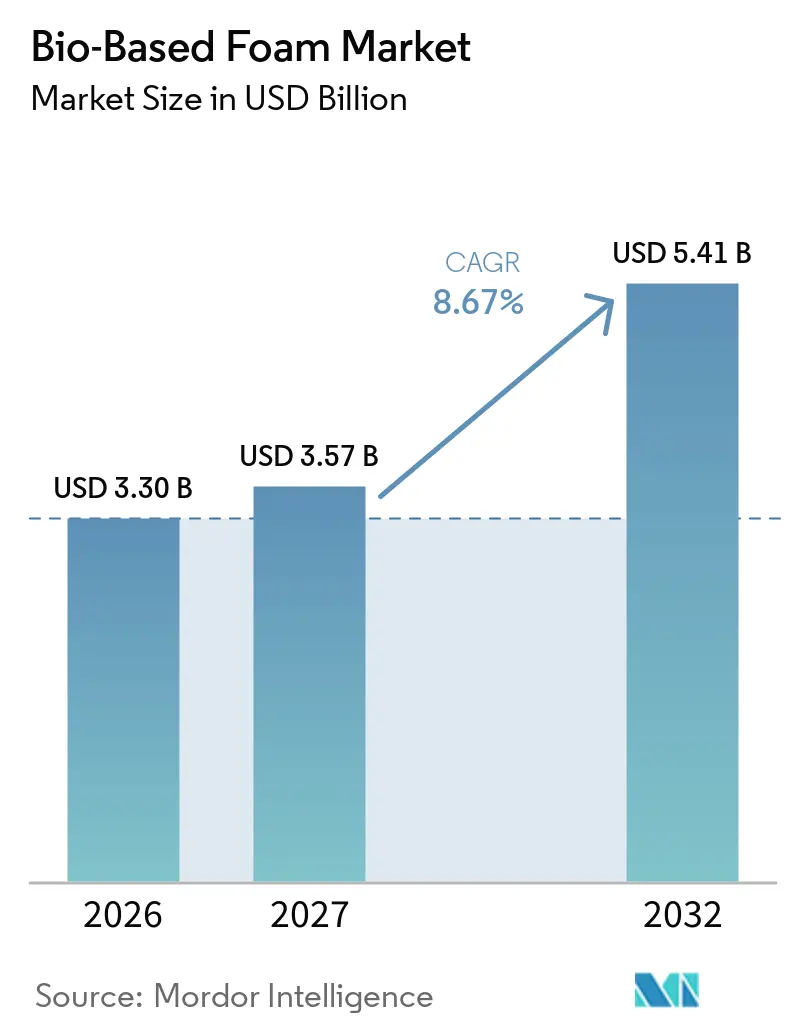
El tamaño del mercado de espuma de base biológica fue valorado en 3,30 mil millones de USD en 2026 y se estima que crecerá desde 3,57 mil millones de USD en 2027 hasta 5,41 mil millones de USD en 2032, a una CAGR del 8,67% durante el período de pronóstico (2027-2032). El mercado de espuma de base biológica está alejándose de los polioles petroquímicos y los precursores poliméricos derivados de combustibles fósiles, a medida que las regulaciones, los requisitos de sostenibilidad y la economía de las materias primas influyen en las decisiones de compra en los sectores de embalaje, construcción y movilidad. Las normas europeas de eficiencia energética y el Programa BioPreferred del Departamento de Agricultura de los Estados Unidos (USDA) apoyan la demanda al proporcionar vías de adquisición más claras para productos de base biológica certificados en cadenas de suministro públicas y privadas. El Reglamento sobre Envases y Residuos de Envases (UE) 2025/40 somete los materiales de embalaje a un marco de sostenibilidad más exigente y asigna a la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) un papel en la identificación de sustancias químicas preocupantes. Los productores que pueden combinar atribución verificada de materias primas, rendimiento consistente del producto y documentación creíble son favorecidos en el mercado de espuma de base biológica. En contraste, las primas de costo y la variabilidad de las materias primas agrícolas continúan limitando una adopción más rápida.
Conclusiones Clave del Informe
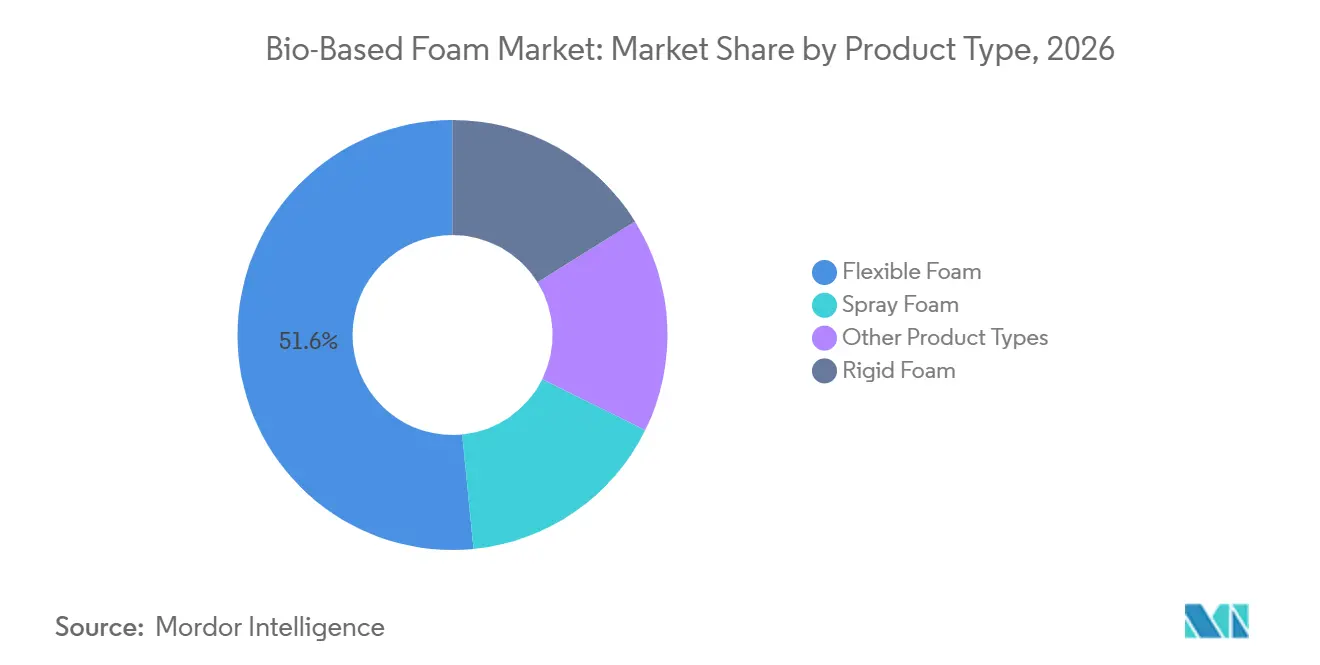
- Por tipo de producto, la espuma flexible representó el 51,56% de la participación del mercado de espuma de base biológica en 2026, mientras que se prevé que la espuma rígida crezca a una CAGR del 9,34% hasta 2032.
- Por materia prima, las materias primas a base de caña de azúcar representaron el 40,13% de la participación total del mercado de espuma de base biológica en 2026, mientras que se proyecta que las materias primas a base de ricino crezcan a una CAGR del 9,56% hasta 2032.
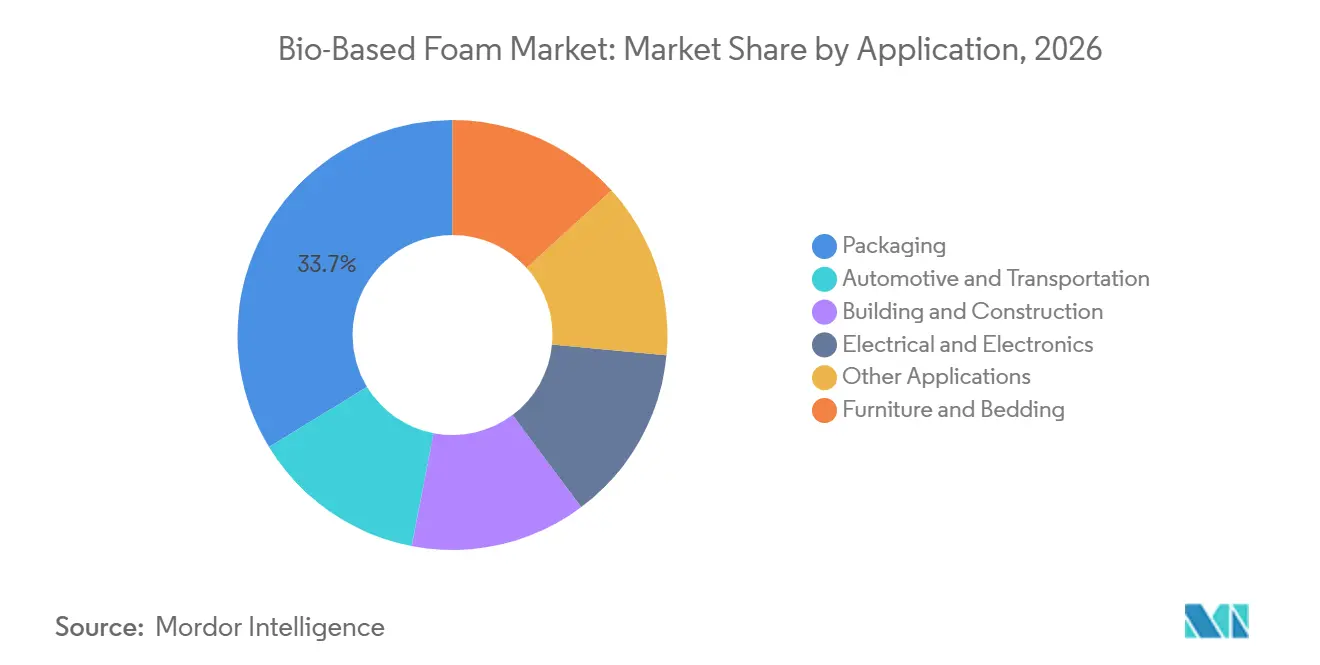
- Por aplicación, el embalaje representó el 33,71% de la participación total del mercado de espuma de base biológica en 2026, mientras que se prevé que el sector automotriz y de transporte avance a una CAGR del 10,08% hasta 2032.
- Por geografía, Europa representó el 42,82% de la participación total del mercado de espuma de base biológica en 2026, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 9,83% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución Orientada a la Sostenibilidad de la Espuma Derivada de Combustibles Fósiles | +3.0% | Global | Mediano plazo (2-4 años) |
| Códigos de Eficiencia Energética y Demanda de Edificación con Bajo Contenido de Carbono | +1.8% | Europa y América del Norte como núcleo, con expansión hacia Asia-Pacífico (APAC) | Mediano plazo (2-4 años) |
| Reducción de Peso y Habitáculos Automotrices con Menores Emisiones | +1.4% | Global, liderado por Europa, Estados Unidos y China | Corto plazo (≤ 2 años) |
| Atribución de Materias Primas Biocirculares en las Cadenas de Suministro de Fabricantes de Equipos Originales (OEM) | +0.8% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Diversificación de Materias Primas Renovables y Valorización de Residuos Agrícolas | +0.7% | Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución Orientada a la Sostenibilidad de la Espuma Derivada de Combustibles Fósiles
La demanda del mercado de espuma de base biológica en embalaje y bienes de consumo se está desarrollando primero en las cadenas de suministro químico aguas arriba, donde los productores de materiales pueden ajustar las formulaciones antes de que los requisitos de las marcas se generalicen. Los grados de espuma flexible comercial pueden utilizar polioles de base biológica para reemplazar entre el 10 y el 20% del contenido de poliol petroquímico, mientras que los proveedores continúan aumentando el contenido biológico factible en formulaciones más nuevas. En marzo de 2025, BASF introdujo sus sistemas de poliuretano de balance de biomasa Elastoflex con certificación REDcert² para muebles en América del Norte, reportando una reducción en la huella de carbono del producto de hasta el 75% en comparación con los sistemas convencionales, sin cambiar los parámetros de procesamiento. El Instituto Fraunhofer CCPE presentó su trabajo CircularInFoam en BAU 2025, combinando biopolímeros con retardantes de llama libres de halógenos para espumas de construcción termoplásticas. Este cambio otorga a los productores integrados una ventaja comercial, ya que un mejor acceso a las materias primas puede reducir la prima asociada a los materiales de base biológica verificados. El mercado de espuma de base biológica se beneficia cuando los proveedores pueden proporcionar un historial ambiental creíble sin requerir que los transformadores reemplacen los equipos de fabricación establecidos.
Códigos de Eficiencia Energética y Demanda de Edificación con Bajo Contenido de Carbono
El aislamiento rígido es cada vez más relevante para el mercado de espuma de base biológica a medida que los compradores del sector de la construcción enfrentan requisitos más estrictos de rendimiento en carbono y energía. La jerarquía de reciclaje de Alemania y las normas europeas de embalaje han aumentado la atención al perfil ambiental de los productos de construcción y los materiales de embalaje. En 2026, el Instituto Fraunhofer IAP informó que su espuma de extrusión xPBS podría reemplazar la espuma convencional de polietileno (PE) en las líneas de producción existentes, eliminando la necesidad de inversión en equipos dedicados. Los tableros Eurothane Silver Impact y Eurowall Impact de Recticel utilizan un 25% de diisocianato de difenilmetano (MDI) biocircular, procedente del Desmodur CQ MS de Covestro, y se informa que tienen un 43% menos de carbono incorporado que el aislamiento estándar de poliisocianurato (PIR). Estos productos indican que la adquisición en construcción está otorgando mayor importancia a la documentación, la seguridad del suministro, el rendimiento térmico y los registros ambientales de los productos. El mercado de espuma de base biológica tiene una ruta clara hacia la actividad de rehabilitación cuando los productos cumplen los requisitos de rendimiento y cumplimiento normativo sin añadir complejidad de instalación.
Reducción de Peso y Habitáculos Automotrices con Menores Emisiones
La electrificación automotriz apoya el mercado de espuma de base biológica porque los vehículos eléctricos requieren una mayor gestión acústica para el ruido de la carretera y el viento. La espuma de poliuretano de base biológica puede formularse en una variedad de densidades, lo que permite su uso en aplicaciones de ruido, vibración y dureza. En octubre de 2025, Dow recibió la certificación ISCC (Certificación Internacional de Sostenibilidad y Carbono) PLUS para su instalación de diisocianato de difenilmetano (MDI) en Freeport, Texas, apoyando el suministro de materiales biocirculares como SPECFLEX NES 1540 REN para aplicaciones automotrices. INOAC reportó una espuma de uretano que utiliza más del 50% de materias primas de origen vegetal, incluidas fuentes vegetales no comestibles, reduciendo así la competencia directa con los usos alimentarios. El pendiente Reglamento de la UE sobre Vehículos al Final de su Vida Útil también se espera que aumente la atención al contenido reciclado en los componentes de asientos. Este perfil de demanda ofrece a los productores certificados la oportunidad de vincular materias primas con menores emisiones a los requisitos técnicos de los habitáculos automotrices.
Atribución de Materias Primas Biocirculares en las Cadenas de Suministro de Fabricantes de Equipos Originales (OEM)
ISCC PLUS y REDcert2 son cada vez más importantes en el mercado de espuma de base biológica a medida que los fabricantes de equipos originales (OEM) requieren evidencia confiable para respaldar las reclamaciones biocirculares. Estos sistemas de cadena de custodia ayudan a los clientes a distinguir el material atribuido de los productos respaldados únicamente por declaraciones ambientales voluntarias. En mayo de 2025, Covestro recibió la certificación ISCC PLUS en su planta de poliol de poliéter en South Charleston, Virginia Occidental, permitiendo el suministro de productos Hyperlite CQ con al menos un 25% de atribución de materias primas alternativas. JLR, Adient y Dow anunciaron una colaboración en 2025 para llevar a producción a escala vehicular espuma de asiento circular fabricada con poliol reciclado RENUVA en 2026. Dichos programas pueden convertir la certificación en una condición para participar en contratos de proveedores de mayor valor. También crean una estructura de suministro de dos niveles en la que los productores verificados tienen mejor acceso a las licitaciones formales de OEM que los proveedores sin documentación comparable.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Prima de Costo de Base Biológica y Economía de Escalado | -1.6% | Global | Mediano plazo (2-4 años) |
| Estacionalidad de Materias Primas, Competencia por el Uso del Suelo y Volatilidad de Precios | -1.1% | Asia-Pacífico, América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Brechas de Calificación en Llama, Humo, Humedad y Durabilidad | -0.7% | Global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Prima de Costo de Base Biológica y Economía de Escalado
La diferencia de costo entre la espuma de base biológica y la derivada del petróleo sigue siendo una restricción central para el mercado de espuma de base biológica, y la brecha varía ampliamente según la materia prima y la formulación. Una evaluación del ciclo de vida de 2025 encontró que la espuma de poliuretano flexible de base biológica redujo el impacto en el calentamiento global en un 6% y la escasez de recursos fósiles en un 9% en comparación con una línea de base fósil. El mismo estudio encontró una mayor eutrofización de agua dulce (91%) y eutrofización marina (19%), vinculadas principalmente al uso de fertilizantes en el cultivo de soja. Estas compensaciones pueden complicar la adquisición cuando los compradores requieren declaraciones ambientales detalladas del producto en lugar de afirmaciones generales de sostenibilidad. La producción por balance de masa puede evitar el costo de líneas de producción separadas de base biológica, pero estos productos aún conllevan una prima del 5-15% en la mayoría de los usos finales. Se necesitan mayores cantidades de materias primas y especificaciones consistentes antes de que la brecha de precios pueda reducirse de manera sostenida.
Estacionalidad de Materias Primas, Competencia por el Uso del Suelo y Volatilidad de Precios
Las materias primas agrícolas introducen riesgos que no están presentes en las cadenas de suministro de espuma derivada del petróleo. Los rendimientos de soja y caña de azúcar se ven afectados por las condiciones climáticas, mientras que sus usos alimentarios y en alimentación animal pueden vincular los precios a los mercados mundiales de productos básicos agrícolas. Un estudio de 2025 sobre espuma de poliuretano flexible a base de poliol de soja identificó el escurrimiento de nutrientes impulsado por fertilizantes como el punto crítico ambiental más significativo en la vía de base biológica[2]. El Ministerio de Medio Ambiente de Japón ha promovido el uso de biomasa no alimentaria, incluidos residuos de madera, residuos agrícolas y biomasa marina, para reducir la presión sobre los recursos relacionados con los alimentos. Los criterios de revisión del Reglamento Europeo sobre Envases y Residuos de Envases (PPWR), previstos para febrero de 2028, requerirán un abastecimiento sostenible y podrían limitar el uso de materias primas de alto riesgo asociadas con la deforestación. El mercado de espuma de base biológica necesitará carteras de materias primas más amplias, una mejor trazabilidad agrícola y un abastecimiento local más sólido para reducir estos riesgos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Crecimiento de la Espuma Rígida se Construye sobre la Escala Establecida de la Espuma FlexibleLa espuma flexible representó el 51,56% del total de ventas de espuma de base biológica en 2026, lo que refleja su uso establecido en muebles, ropa de cama y asientos automotrices. Su posición está respaldada por una gran base instalada de equipos de espuma en bloque y moldeada, y por cadenas de suministro de poliol a base de soja y caña de azúcar bien establecidas. Los productores de espuma flexible pueden incorporar contenido de base biológica manteniendo condiciones de procesamiento familiares, reduciendo las barreras prácticas para los transformadores. Los sistemas de balance de biomasa Elastoflex de BASF de marzo de 2025 ilustran este enfoque, ofreciendo sistemas de poliuretano de grado para muebles que conservan los parámetros de procesamiento convencionales. Las espumas acústicas especiales y de amortiguación de vibraciones también otorgan a los productos flexibles un papel en las plataformas de vehículos eléctricos de batería, donde el control del ruido interior sigue siendo importante.
Se proyecta que la espuma rígida crezca a una CAGR del 9,34% hasta 2032, impulsada por los programas europeos de rehabilitación y las normas de rendimiento térmico que están aumentando la demanda de materiales de aislamiento. Su crecimiento está vinculado a los requisitos de rendimiento de la espuma de poliuretano de celda cerrada y de poliisocianurato (PIR), donde la resistencia térmica por unidad de espesor es un factor de selección primario. BASF introdujo WALLTITE RSB en diciembre de 2025 como una espuma de poliuretano en aerosol de celda cerrada que incorpora materias primas recicladas y de base biológica para aplicaciones de construcción en América del Norte. Las formulaciones rígidas que utilizan aceite de ricino y polioles derivados de lignina han mostrado un rendimiento de laboratorio prometedor, pero la resistencia a la humedad, la estabilidad dimensional y el ciclado térmico a largo plazo aún requieren una validación cuidadosa. Una investigación publicada en 2025 identificó la alta funcionalidad de hidroxilo del aceite de ricino, su baja toxicidad y disponibilidad como atributos útiles para los polioles de espuma de poliuretano rígido. El tamaño del mercado de espuma de base biológica para materiales rígidos dependerá de si los proveedores pueden convertir esta promesa técnica en grados comerciales consistentes.

Por Materia Prima:
La Escala de la Caña de Azúcar Apoya la Demanda Actual Mientras el Aceite de Ricino Gana TerrenoLas materias primas a base de caña de azúcar representaron el 40,13% del total de ventas de espuma de base biológica en 2026, ya que su escala en la cadena de suministro supera a la de otras materias primas de base biológica. La plataforma de etileno verde a base de etanol de caña de azúcar de Braskem proporciona una base regional importante para el polietileno de base biológica en Brasil. La empresa reportó una capacidad de producción nominal de 275.000 toneladas por año en 2025 durante las pruebas de validación industrial. Braskem también informó en 2025 que sus evaluaciones actualizadas del ciclo de vida identificaron un beneficio neto de carbono de 5 kg de CO2e por kg de polietileno de alta densidad (HDPE) de base biológica en comparación con las alternativas fósiles. El TR-EECell de Trocellen, una espuma de polietileno reticulado fabricada en gran parte a partir de biomasa de caña de azúcar, demuestra la aplicación aguas abajo de esta materia prima en productos automotrices, de embalaje y de construcción.
Se prevé que las materias primas a base de ricino se expandan a una CAGR del 9,56% hasta 2032, respaldadas por las características químicas del ácido ricinoleico. Los grupos hidroxilo naturales del aceite de ricino permiten la sustitución directa de poliol en la síntesis de poliuretano y eliminan los pasos de epoxidación requeridos para el aceite de soja o maíz. Una investigación publicada a través de la Oficina de Información Científica y Técnica (OSTI) en 2025 encontró que los sistemas de co-poliol de lignina y aceite de ricino pueden mejorar la densidad de entrecruzamiento en matrices de espuma de poliuretano rígido. Los materiales a base de soja siguen siendo relevantes a través de rangos de poliol comerciales establecidos para espuma de muebles, ropa de cama y automotriz, con investigaciones de 2025 que también demuestran la reprocesabilidad mediante química de vitrímeros. Los precursores de maíz, lignina, celulosa y residuos agrícolas proporcionan rutas adicionales para la industria de espuma de base biológica, particularmente para los productores que buscan diversificar su suministro y reducir la dependencia de materias primas vinculadas a los alimentos.
Por Aplicacin:
Los Requisitos Automotrices Apoyan la Expansión más RápidaEl embalaje representó el 33,71% del total de ventas de espuma de base biológica en 2026, respaldado por altas tasas de reemplazo y requisitos de embalaje en evolución. El Reglamento de la UE sobre Envases y Residuos de Envases (PPWR), que entró en vigor en febrero de 2025, proporciona a los productores de embalajes un marco más claramente definido para la sostenibilidad y la seguridad química. Los perfiles de espuma Cellu-Pro de Sealed Air cuentan con la certificación EN 15343, contienen hasta un 95% de contenido reciclado y son compatibles con las corrientes de reciclaje mecánico de Polietileno de Baja Densidad (LDPE). El segmento, por tanto, utiliza tanto rutas de base biológica como de contenido reciclado, que pueden compartir sistemas de recolección, documentación y adquisición de clientes. Los muebles y la ropa de cama siguen siendo centros de demanda sustanciales, mientras que las especificaciones de construcción y edificación vinculan cada vez más las opciones de aislamiento a credenciales de edificación sostenible como el Liderazgo en Energía y Diseño Ambiental (LEED) y los certificados de rendimiento energético de la UE.
Se espera que el sector automotriz y de transporte crezca a una CAGR del 10,08% hasta 2032, la tasa más alta entre las aplicaciones enumeradas. Se está pidiendo a los proveedores de espuma que entreguen materiales que cumplan simultáneamente los requisitos de confort, acústica, seguridad y documentación del vehículo. Woodbridge inauguró una planta de empresa conjunta en Pune, India, en febrero de 2025 y dos instalaciones en Guangdong y Jiangsu, China, en junio de 2025, ampliando su capacidad cerca de los clientes automotrices regionales. Un estudio de 2025 informó que los polioles compuestos de lignina y soja pueden elevar el contenido biológico en la espuma de poliuretano flexible automotriz por encima del 20% sin reducir el rendimiento termomecánico. Estos desarrollos indican que los programas de vehículos pueden crear una demanda repetible una vez que las formulaciones certificadas cumplan los requisitos de calificación del Fabricante de Equipos Originales (OEM).
Análisis Geográfico
Europa
Europa representó el 42,82% de la participación del mercado de espuma de base biológica en 2026, respaldada por una base de suministro de poliuretano establecida y regulaciones de sostenibilidad estrictas. Alemania, Francia, el Reino Unido y los países nórdicos son centros clave de demanda para aplicaciones de construcción y bienes de consumo. El Reglamento sobre Envases y Residuos de Envases (PPWR) entró en vigor en febrero de 2025, y la Agencia Europea de Sustancias y Mezclas Químicas (ECHA) tiene el mandato de identificar las sustancias químicas preocupantes en los materiales de embalaje antes de septiembre de 2026[2]. Alemania introdujo en mayo de 2025 una medida que limita el contenido de plástico en las corrientes de residuos orgánicos al 0,5%, aumentando la presión sobre los materiales de embalaje para demostrar resultados creíbles al final de su vida útil. Covestro y Recticel utilizaron tableros de aislamiento a base de Diisocianato de Difenilmetano (MDI) biocircular con un 43% menos de carbono incorporado en el proyecto Brightlands Circular House, ilustrando cómo las especificaciones de construcción están comenzando a incorporar la atribución verificada de materiales. La Comisión Europea también está preparando criterios de contenido de base biológica para el embalaje plástico, que se revisarán en febrero de 2028, añadiendo apoyo regulatorio para las cadenas de suministro documentadas.
Asia-Pacífico
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,83% hasta 2032, convirtiéndose en el mercado regional de más rápido crecimiento para la espuma de base biológica. El crecimiento manufacturero en China e India está ampliando la capacidad regional para materiales sostenibles utilizados en cadenas de suministro automotrices y electrónicas. La base de procesamiento de aceite de ricino de India y la red de producción de embalajes de China pueden reducir la dependencia de los transformadores de espuma regionales de las importaciones. El Ministerio de Economía, Comercio e Industria de Japón publicó normas de certificación de diseo para envases de plástico en julio de 2025 bajo la Ley de Circulación de Recursos Plásticos, con los plásticos de base biológica como vía de cumplimiento. El desarrollo por parte de INOAC de espuma de uretano con más del 50% de materias primas de origen vegetal refleja un enfoque creciente en el contenido verificado en Japón. Estas condiciones regulatorias y de fabricación posicionan a la región como significativa tanto para la capacidad de producción como para el desarrollo de productos impulsado por aplicaciones.
América del Norte, América del Sur, Oriente Medio y África
América del Norte está respaldada por el Programa BioPreferred del Departamento de Agricultura de los Estados Unidos (USDA), cuya consolidación de enero de 2025 bajo el Título 7 del Código de Regulaciones Federales (CFR) Parte 4270 aclaró el etiquetado voluntario y las preferencias de adquisición federal para los productos elegibles. Este marco puede ayudar a los productos de espuma elegibles a competir en aplicaciones de construcción y embalaje adquiridas federalmente, siempre que cumplan los requisitos aplicables de producto y documentación. La cadena de valor del polietileno a base de caña de azúcar de Brasil ancla América del Sur, y el Decreto N.° 12.688 de Brasil de octubre de 2025 estableció requisitos progresivos de logística inversa para el embalaje plástico. Oriente Medio y África se encuentran en una etapa más temprana de desarrollo del mercado debido a los altos costos de las materias primas y la aplicación limitada de los códigos de construcción sostenible. La diversificación de Arabia Saudita hacia los petroquímicos podría crear una ruta a largo plazo hacia intermediarios poliméricos de origen biológico, aunque la demanda local y los sistemas de certificación requieren un mayor desarrollo. En todas estas regiones, el tamaño del mercado de espuma de base biológica estará determinado por las preferencias de adquisición, el acceso a las materias primas y la capacidad de establecer una capacidad de conversión local confiable.
Panorama Competitivo
El mercado de espuma de base biológica sigue siendo fragmentado, aunque BASF, Covestro AG, Dow y Huntsman influyen en la disponibilidad de polioles e isocianatos aguas arriba. Estas empresas han ampliado las capacidades de producción certificadas por la Certificación Internacional de Sostenibilidad y Carbono (ISCC) PLUS en sitios globales, lo que les permite suministrar materiales a través de sistemas de cadena de custodia por balance de masa. La línea de productos Circular Intelligence de Covestro se ha utilizado con los tableros de aislamiento Impact de Recticel y el concepto de colchón Vita Advanced de The Vita Group a través de asociaciones de formulación y trabajo de ingeniería conjunta. Su posición se ve reforzada por la capacidad de vincular la atribución de materias primas, el servicio técnico y la documentación del producto para clientes multinacionales.
La diferenciación competitiva en el mercado de espuma de base biológica depende en gran medida de la evidencia de evaluación del ciclo de vida, las declaraciones ambientales de producto y las mediciones alineadas con ISO 16620-2 o ASTM D6866. Estos documentos son importantes en los programas de suministro premium porque los clientes necesitan comparar de manera consistente las reclamaciones de contenido de carbono y de base biológica. Los productores también buscan escala en la base de suministro de construcción y embalaje europea, donde las carteras de productos con bajo contenido de carbono deben estar respaldadas por una disponibilidad consistente de materias primas. Esto otorga a los proveedores más grandes una ventaja al permitirles apoyar a los clientes en múltiples geografías y aplicaciones, al tiempo que deja espacio para los transformadores regionales que pueden calificar productos especializados y responder rápidamente a los requisitos locales.
El segmento de espuma rígida a base de aceite de ricino sigue abierto porque ningún productor individual ha asegurado una ventaja comercial clara en formulaciones de alto contenido biológico. El proyecto xPBS del Instituto Fraunhofer de Investigación de Polímeros Aplicados (IAP) proporciona otro camino potencial al demostrar una espuma de base biológica que puede procesarse en equipos de extrusión establecidos. En septiembre de 2025, Dow y Gruppo Fiori anunciaron un proceso para recuperar espuma de poliuretano de vehículos al final de su vida útil sin desensamblarlos, apoyando las rutas de reciclaje químico para residuos automotrices. El lanzamiento de WALLTITE RSB de BASF en diciembre de 2025 extendió el contenido reciclado y de base biológica a la espuma de aislamiento en aerosol en América del Norte. Es probable que el mercado de espuma de base biológica recompense a las empresas que puedan cumplir los requisitos de calificación técnica al tiempo que apoyan la documentación del cliente y los compromisos de materiales circulares.
Líderes de la Industria de Espuma de Base Biológica
-
BASF
-
Huntsman International LLC
-
Cargill, Incorporated
-
Dow
-
Covestro AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Espuma de Base Biológica Empresas cubiertas en este informe
- BASF
- BEWI
- Braskem
- Cargill, Incorporated
- Covestro AG
- Dow
- Huntsman International LLC
- INOAC CORPORATION
- Mitsui Chemicals, Inc.
- RAMPF Holding GmbH & Co. KG
- Recticel NV
- Sealed Air Corporation
- Sinomax USA Inc.
- The Vita Group
- Trocellen Group
- Woodbridge
Desarrollos recientes de la industria en Mercado de Espuma de Base Biológica
- Diciembre de 2025: BASF lanzó WALLTITE RSB, una espuma de base biológica de poliuretano en aerosol de celda cerrada para el mercado de construcción de América del Norte. La espuma incorpora materias primas recicladas y de base biológica y tiene una huella de carbono menor que las formulaciones convencionales. Cuenta con la certificación BioPreferred del USDA pendiente bajo ASTM D6866 y una Declaración Ambiental de Producto específica del fabricante que confirma reducciones medibles de carbono incorporado, haciéndola compatible con la certificación LEED y los programas de Compras Preferidas de la EPA.
- Septiembre de 2025: Dow y Gruppo Fiori anunciaron un proceso desarrollado conjuntamente para recuperar espuma de poliuretano de vehículos al final de su vida útil sin desensamblarlos. El proceso permite corrientes de residuos de poliuretano (PU) de grado de despolimerización adecuadas para el reciclaje químico y apoya el cumplimiento de los OEM con los próximos requisitos de contenido reciclado del Reglamento de la UE sobre Vehículos al Final de su Vida Útil.
Alcance del Informe Global del Mercado de Espuma de Base Biológica
Una espuma de base biológica es un material celular poroso y ligero fabricado total o parcialmente a partir de recursos biológicos renovables, como aceites vegetales (soja, ricino, palma), caña de azúcar, almidón de maíz o madera de desecho, en lugar de petróleo crudo o derivados del petróleo. Estos materiales se derivan de fuentes agrícolas y forestales, ofreciendo una base de materias primas alternativa para la producción de espuma.
El mercado de espuma de base biológica está segmentado por tipo de producto, materia prima, aplicación y geografía. Por tipo de producto, el mercado está segmentado en espuma flexible, espuma rígida, espuma en aerosol y otros tipos de productos. Por materia prima, el mercado está segmentado en base de soja, base de ricino, base de maíz, base de caña de azúcar y otras materias primas. Por aplicación, el mercado está segmentado en muebles y ropa de cama, automotriz y transporte, embalaje, construcción y edificación, eléctrico y electrónico, y otras aplicaciones. El informe también cubre los tamaños de mercado y los pronósticos para la espuma de base biológica en 15 países de las principales regiones. Los tamaños de mercado y los pronósticos se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Espuma Flexible |
| Espuma Rígida |
| Espuma en Aerosol |
| Otros Tipos de Productos |
| Base de Soja |
| Base de Ricino |
| Base de Maíz |
| Base de Caña de Azúcar |
| Otras Materias Primas |
| Muebles y Ropa de Cama |
| Automotriz y Transporte |
| Embalaje |
| Construcción y Edificación |
| Eléctrico y Electrónico |
| Otras Aplicaciones |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Espuma Flexible | |
| Espuma Rígida | ||
| Espuma en Aerosol | ||
| Otros Tipos de Productos | ||
| Por Materia Prima | Base de Soja | |
| Base de Ricino | ||
| Base de Maíz | ||
| Base de Caña de Azúcar | ||
| Otras Materias Primas | ||
| Por Aplicación | Muebles y Ropa de Cama | |
| Automotriz y Transporte | ||
| Embalaje | ||
| Construcción y Edificación | ||
| Eléctrico y Electrónico | ||
| Otras Aplicaciones | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño actual del Mercado de Espuma de Base Biológica?
El tamaño del mercado de espuma de base biológica fue valorado en 3,30 mil millones de USD en 2026 y se estima que crecerá desde 3,57 mil millones de USD en 2027 hasta 5,41 mil millones de USD en 2032, a una CAGR del 8,67% durante el período de pronóstico (2027-2032).
¿Qué materia prima está creciendo más rápido para la producción de espuma de base biológica?
Se prevé que las materias primas a base de ricino crezcan a una CAGR del 9,56% hasta 2032 porque sus grupos hidroxilo naturales permiten la sustitución directa de poliol.
¿Por qué está creciendo la demanda automotriz de espuma de base biológica?
Se prevé que el sector automotriz y de transporte se expanda a una CAGR del 10,08% hasta 2032, a medida que los fabricantes de vehículos buscan materiales certificados para habitáculos, rendimiento acústico y objetivos de circularidad.
¿Qué región lidera la demanda de espuma de base biológica?
Europa lidera con una participación del 42,82% en 2026, respaldada por la capacidad de fabricación de poliuretano y los requisitos ambientales.