
Tamanho e Participação do Mercado de Ácido Acrílico Bio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 577.42 Milhões de dólares |
| Tamanho do Mercado (2032) | 957.31 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.64 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
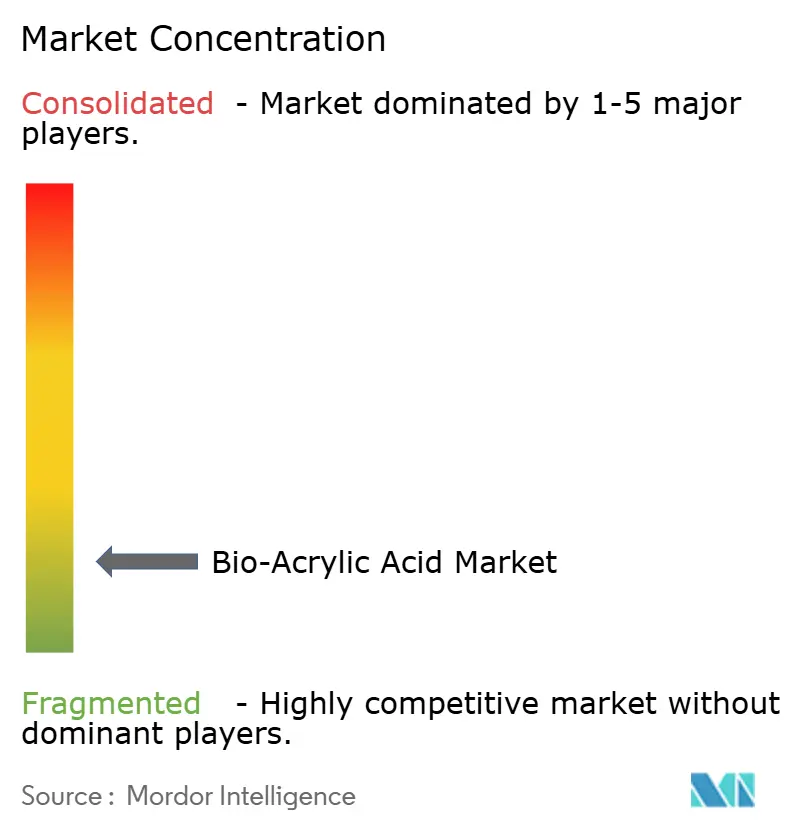
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ácido Acrílico Bio por Mordor Intelligence
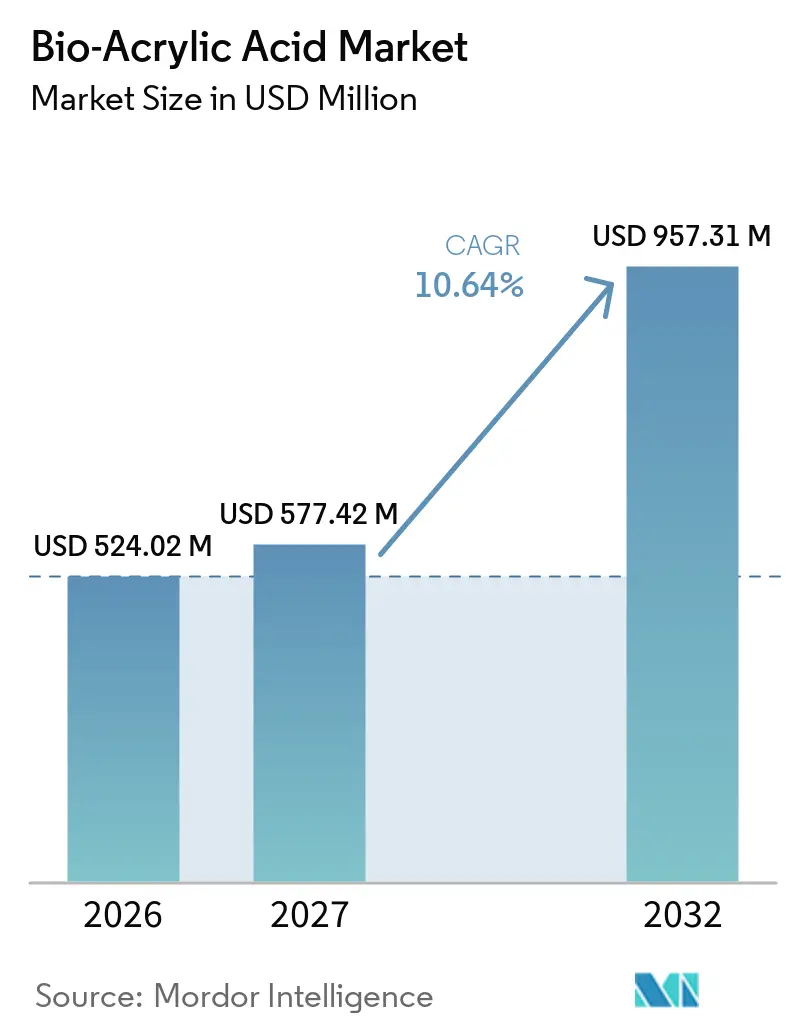
O tamanho do Mercado de Ácido Acrílico Bio foi avaliado em 524,02 milhões de USD em 2026 e estima-se que cresça de 577,42 milhões de USD em 2027 para atingir 957,31 milhões de USD até 2032, a um CAGR de 10,64% durante o período de previsão (2027-2032). O mercado de ácido acrílico bio está avançando de atividades em fase piloto para implantação industrial inicial, em vez de expandir a partir de uma base de fornecimento madura. O aumento da produção, a melhoria do rendimento e a qualificação a jusante influenciarão, portanto, o crescimento juntamente com a demanda do uso final. Materiais com atribuição biológica podem ajudar os clientes a atingir metas de aquisição e emissões enquanto a capacidade totalmente de base biológica permanece limitada. As empresas estão utilizando sistemas de certificação e balanço de massa para oferecer materiais acrílicos de menor teor de carbono antes que a capacidade dedicada de ácido acrílico bio alcance uma escala mais ampla. Isso cria oportunidades para produtores que conseguem fornecer material verificado de forma consistente e gerenciar riscos de matéria-prima, purificação e custos.
Principais Conclusões do Relatório
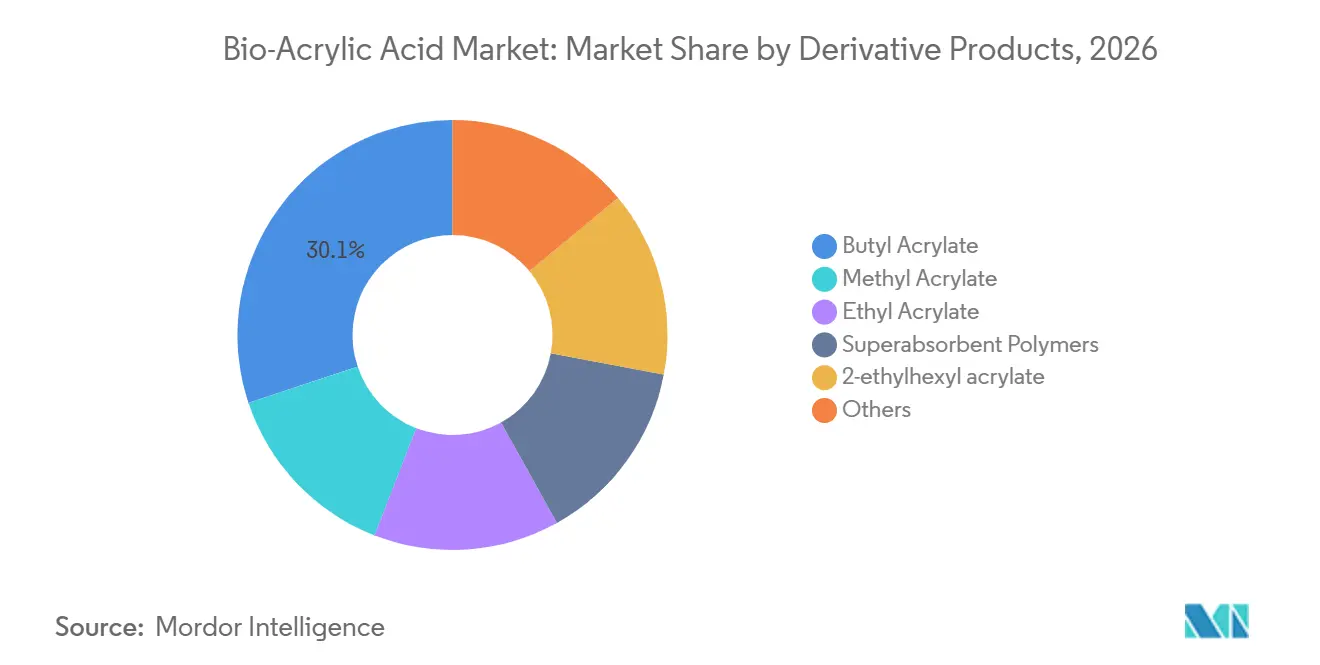
- Por produtos derivados, o acrilato de butila detinha 30,12% da participação do mercado de ácido acrílico bio em 2026 e tem previsão de avançar a um CAGR de 11,15% até 2032.
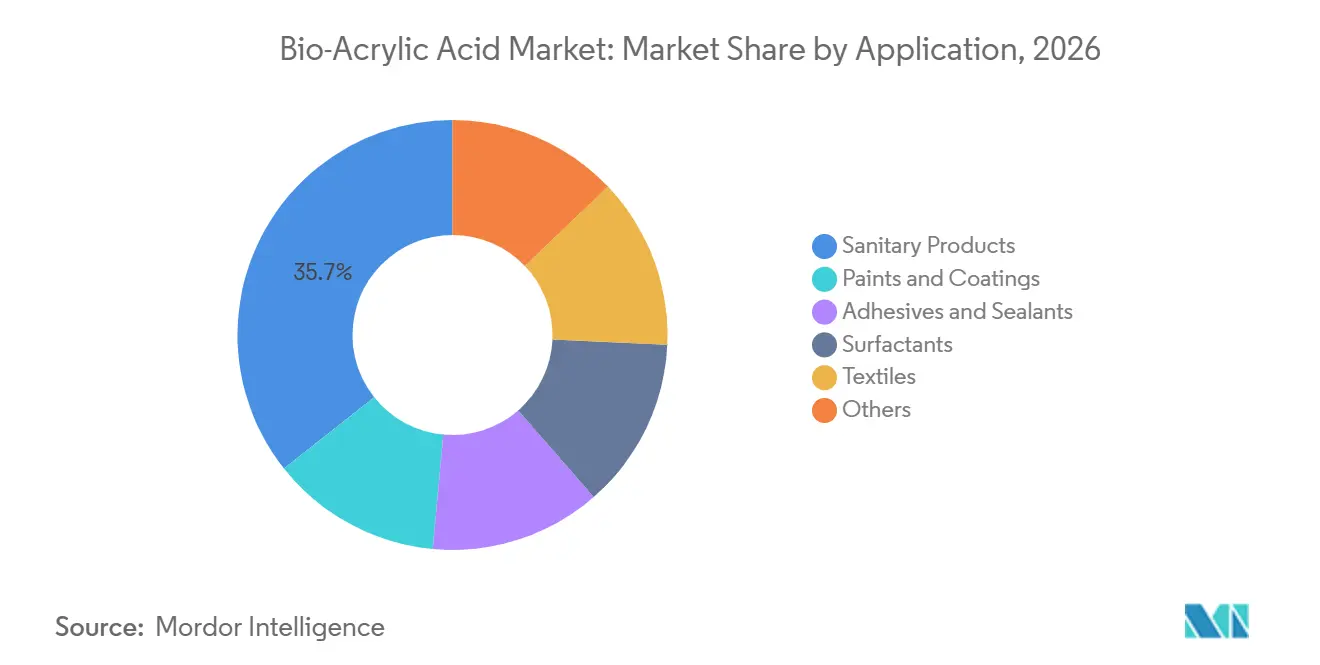
- Por aplicação, os produtos sanitários detinham 35,67% da participação do mercado de ácido acrílico bio em 2026, enquanto adesivos e selantes têm previsão de avançar a um CAGR de 11,59% até 2032.
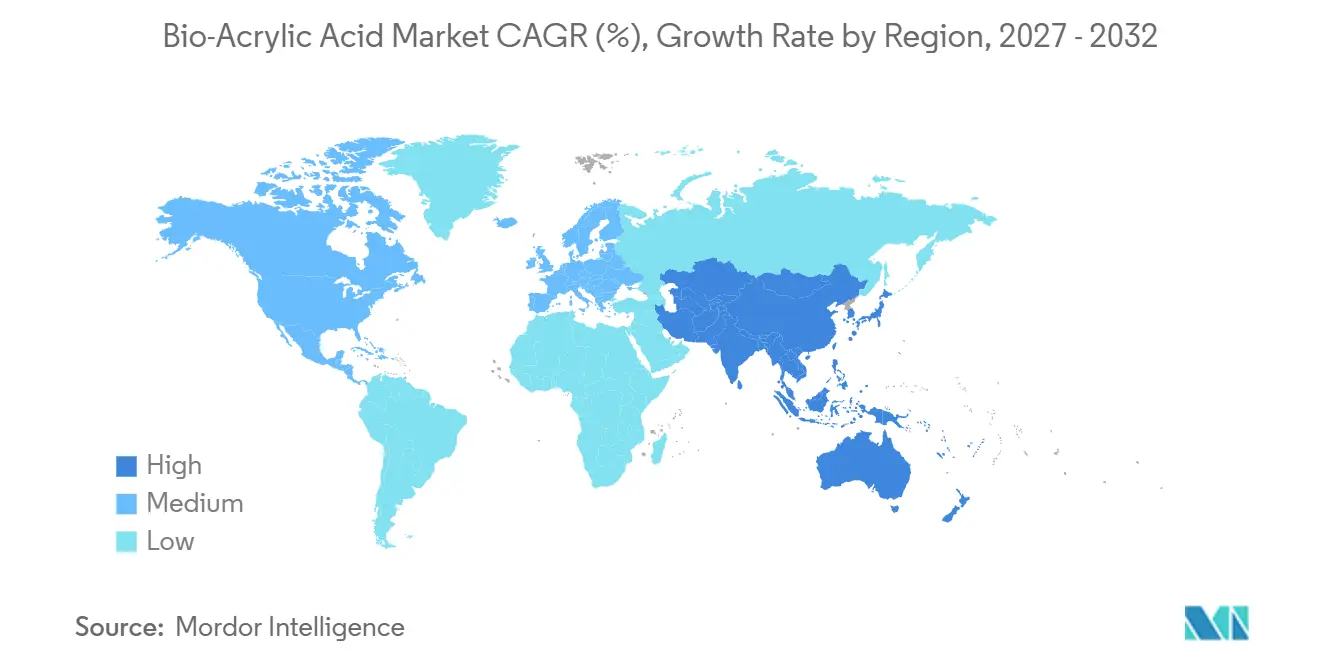
- Por geografia, a Ásia-Pacífico detinha 38,24% da participação do mercado de ácido acrílico bio em 2026 e tem previsão de avançar a um CAGR de 11,33% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda Corporativa por Insumos Químicos de Menor Teor de Carbono e de Base Biológica | +3.2% | Global, com concentração inicial na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Demanda por Polímeros Superabsorventes de Produtos de Higiene | +2.8% | Global; núcleo na APAC (China, Índia, Coreia do Sul), expansão para o Oriente Médio e África | Médio prazo (2-4 anos) |
| Adoção de Revestimentos com Baixo Teor de COV e à Base de Água | +1.9% | América do Norte e UE; crescimento na ASEAN e China | Curto prazo (≤ 2 anos) |
| Apoio Governamental a Produtos Químicos Renováveis e Descarbonização | +1.5% | UE, Coreia do Sul, Estados Unidos, China | Longo prazo (≥ 4 anos) |
| Aquisição de Conteúdo de Base Biológica e Certificação de Produtos | +1.1% | América do Norte, Europa, Japão, Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Corporativa por Insumos Químicos de Menor Teor de Carbono e de Base Biológica
A demanda no mercado de ácido acrílico bio começa cada vez mais com as equipes de aquisição, em vez de com a preferência do consumidor. Empresas com metas de Escopo 3 da iniciativa Science Based Targets estão revisando a intensidade de carbono e o conteúdo certificado de base biológica dos produtos químicos adquiridos. A Ontex introduziu polímeros superabsorventes de base biológica em marcas selecionadas de fraldas em julho de 2025 e vinculou a iniciativa à sua meta de reduzir as emissões de Escopo 3 em 25% até 2030. Tais compromissos podem criar sinais de demanda para insumos acrílicos a montante que são menos dependentes dos preços do mercado spot. Os compradores também estão tratando o conteúdo verificado de base biológica como parte da qualificação de fornecedores, o que aumenta a importância da rastreabilidade e da certificação consistente. O plano de bioeconomia da Comissão Europeia de 2025 apoia o uso mais amplo de recursos biológicos renováveis e fornece um contexto político que favorece essa direção de aquisição.
Demanda por Polímeros Superabsorventes de Produtos de Higiene
Os polímeros superabsorventes são um importante canal para o ácido acrílico, tornando os produtos de higiene importantes para o mercado de ácido acrílico bio. A Ontex incorporou polímeros superabsorventes de base biológica em suas linhas de fraldas Moltex Pure & Nature em 2025 e reportou uma redução direcionada de 15% a 25% na pegada de carbono em comparação com polímeros superabsorventes convencionais. A mudança demonstra como os requisitos de sustentabilidade podem percorrer a cadeia de fornecimento de higiene até o ácido acrílico e seus derivados. Uma pesquisa publicada em 2025 revisou o uso de polímeros superabsorventes de base biológica em produtos sanitários e abordou seu papel funcional em aplicações de higiene absorvente. Produtores que atendem aos requisitos de absorção, segurança e fornecimento podem participar de programas de clientes de maior valor agregado. O caminho comercial ainda depende de os produtores construírem volumes suficientes de ácido acrílico bio a custos que as marcas de higiene consigam absorver.
Adoção de Revestimentos com Baixo Teor de COV e à Base de Água
Os formuladores de revestimentos estão migrando para sistemas à base de água e de menores emissões, o que apoia a demanda por aglutinantes e aditivos acrílicos com atribuição biológica. A Dow apresentou emulsões acrílicas de base biológica para aplicações na construção em 2025, demonstrando como o conteúdo de origem vegetal pode ser incorporado em plataformas de resinas já estabelecidas. A Arkema introduziu aglutinantes acrílicos de base biológica para têxteis de alto desempenho em janeiro de 2025, estendendo essa abordagem além dos revestimentos arquitetônicos. Um artigo de periódico de 2025 examinou dispersões acrílicas à base de água combinadas com biopolímeros, apoiando a base técnica para trabalhos adicionais de formulação. O mercado de ácido acrílico bio se beneficia quando tanto os aglutinantes quanto os aditivos de formulação adotam matérias-primas renováveis. Essa conversão mais ampla pode aumentar o conteúdo com atribuição biológica em um revestimento acabado sem forçar os clientes a alterar todos os componentes de uma só vez.
Apoio Governamental a Produtos Químicos Renováveis e Descarbonização
Programas públicos podem reduzir as barreiras técnicas e de financiamento para projetos de produtos químicos renováveis no mercado de ácido acrílico bio. O Departamento de Energia dos Estados Unidos anunciou até 23 milhões de USD em 2025 por meio de seu programa Sustainable Propane and Renewable Chemicals (SPARC) para produtos químicos e combustíveis renováveis provenientes de biomassa e resíduos[1]. O Ministério da Indústria e Tecnologia da Informação da China emitiu um aviso em 2025 apoiando plataformas de capacidade de biofabricação em escala piloto. A Empreendimento Conjunto Circular Bio-based Europe abriu uma chamada de projetos em 2025 para indústrias circulares de base biológica competitivas, incluindo trabalhos relevantes para produtos químicos de plataforma. Esses programas não eliminam o risco de ampliação de escala, mas podem apoiar projetos piloto, plantas de demonstração e desenvolvimento de processos. Eles também fortalecem as redes de pesquisa locais e as cadeias de fornecimento necessárias para a comercialização.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Produção em Comparação com o Ácido Acrílico Petroquímico | -2.6% | Global, mais agudo nos mercados sensíveis a preços da APAC e América do Sul | Médio prazo (2-4 anos) |
| Complexidade de Ampliação de Escala, Rendimento e Purificação | -1.8% | Global; mais severo para startups e pioneiros na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Disponibilidade de Matéria-Prima e Volatilidade de Preços | -1.2% | APAC (óleo de palma, cana-de-açúcar), América do Norte (milho), UE (beterraba, trigo) | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Produção em Comparação com o Ácido Acrílico Petroquímico
O ácido acrílico bio ainda não demonstrou paridade de custo sustentada com o ácido acrílico à base de propileno em grandes volumes comerciais. Uma avaliação tecno-econômica de 2025 constatou que uma rota baseada em glicerol utilizando um intermediário de acroleína exigia 173,6 milhões de USD em investimento de capital para uma planta de 79.200 toneladas métricas por ano e tinha um período de retorno de 11,6 anos. As instalações iniciais operam em menor escala, portanto os custos fixos e as perdas de processo permanecem restrições importantes. A Industrial Microbes, Inc. reportou uma redução de custo de 60% em sua rota de fermentação do início de 2024 até meados de 2025, indicando que o aprendizado de processo pode reduzir a diferença. Mesmo assim, os clientes em aplicações sensíveis a custos precisarão de evidências confiáveis de desempenho, valor de certificação e continuidade de fornecimento antes de aceitar um prêmio. O mercado de ácido acrílico bio permanecerá exposto à economia relativa das matérias-primas renováveis e do propileno convencional, o que moldará a competitividade de custos do mercado de ácido acrílico bio.
Complexidade de Ampliação de Escala, Rendimento e Matéria-Prima
A comercialização exige que os produtores melhorem o rendimento, a purificação e a confiabilidade da matéria-prima ao mesmo tempo. Uma pesquisa publicada em 2025 discutiu os desafios de engenharia metabólica e fermentação associados ao ácido 3-hidroxipropiônico, um intermediário importante em várias rotas de ácido acrílico bio. A NIPPON SHOKUBAI CO., LTD. declarou que visava a comercialização inicial por volta de 2030 para ácido acrílico bio derivado de biomassa, refletindo a distância restante entre a validação em bancada e a implantação comercial. O açúcar de milho, os materiais derivados da cana-de-açúcar, o glicerol e os resíduos à base de palma têm diferentes questões de disponibilidade, logística, uso da terra e certificação. O trabalho da GS Caltex Corporation no processamento de efluentes de moinhos de óleo de palma na Indonésia ilustra a busca por matérias-primas alternativas, ao mesmo tempo que demonstra por que as qualificações de matéria-prima são importantes. Os produtores devem, portanto, garantir matérias-primas que atendam aos padrões de rastreabilidade sem criar um novo ônus de custo ou conformidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produtos Derivados:
Acrilato de Butila Lidera em Escala e CrescimentoO acrilato de butila detinha 30,12% da participação do mercado de ácido acrílico bio em 2026 e tem projeção de avançar a um CAGR de 11,15% até 2032. Ele atende a usos em adesivos e construção, onde os clientes estão introduzindo versões com atribuição biológica para atender às especificações de sustentabilidade. Sua posição reflete a vantagem prática de converter formulações estabelecidas quando um insumo acrílico certificado pode atender aos requisitos técnicos. Os polímeros superabsorventes oferecem substancial potencial de demanda futura porque os produtos de higiene consomem grandes quantidades de materiais à base de acrílico. O acrilato de metila e o acrilato de etila também têm um caminho para adoção por meio de linhas de produtos químicos especiais existentes.
A BASF concluiu a transição de sua linha Rheovis para acrilato de etila de base biológica em junho de 2025, com produtos contendo até 35% de conteúdo de carbono biogênico sob os testes ASTM D6866. Essa mudança demonstrou que o material com atribuição biológica pode entrar em formulações estabelecidas sem alterar as especificações técnicas declaradas. A categoria outros inclui ácido acrílico glacial para tratamento de água e acrílicos especiais para processamento de papel. Essas aplicações podem ser adotadas mais lentamente, onde as decisões de compra se concentram no desempenho técnico e no custo em vez de na certificação. Os frameworks ISCC PLUS e USDA BioPreferred podem reduzir a incerteza em torno das declarações de conteúdo à medida que os fornecedores expandem suas ofertas de produtos. O tamanho do mercado de ácido acrílico bio para derivados dependerá de os sistemas de certificação permanecerem confiáveis e acessíveis em toda a cadeia de valor.

Por Aplicação:
Produtos Sanitários Fornecem Demanda Enquanto Adesivos e Selantes se ExpandemOs produtos sanitários detinham 35,67% da participação do mercado de ácido acrílico bio em 2026, apoiados pelo uso de insumos de polímeros superabsorventes. Adesivos e Selantes têm projeção de avançar a um CAGR de 11,59% até 2032, à medida que compradores dos setores de construção, automotivo e eletrônico buscam materiais de menor teor de carbono. As aplicações de higiene recompensam o desempenho de absorção confiável e as declarações de carbono verificáveis. Os clientes de adesivos também precisam de materiais que se encaixem nos sistemas de produção existentes e atendam aos requisitos de durabilidade. Essas necessidades colocam um prêmio nos contratos de fornecimento antecipados e na qualificação técnica.
A Arkema lançou dispersões aquosas ENCOR de base biológica para impressão e acabamento têxtil em fevereiro de 2025, com até 30% de conteúdo de base biológica e até 40% de menor pegada de carbono em comparação com resinas têxteis tradicionais. Tintas e Revestimentos estão migrando de monômeros acrílicos de balanço de massa para aglutinantes e espessantes com atribuição biológica. As emulsões acrílicas de base biológica da Dow apoiam usos em calafetagem, selantes e aplicações relacionadas à construção. Os surfactantes são um canal emergente porque podem ser combinados com outros componentes de formulação de origem biológica. O tratamento de água e os aditivos para papel permanecem aplicações relevantes, embora suas margens mais baixas possam limitar a disposição de pagar pelo conteúdo de base biológica. A participação do mercado de ácido acrílico bio nessas aplicações dependerá de regulamentações, especificações dos clientes e do prêmio disponível para materiais certificados.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 38,24% da participação do mercado de ácido acrílico bio em 2026 e tem projeção de avançar a um CAGR de 11,33% até 2032. A região combina acesso à biomassa, fabricação estabelecida de derivados acrílicos e apoio público à biofabricação. A LG Chem anunciou a produção de protótipos de ácido acrílico bio 100% de base biológica a 100 toneladas métricas por ano utilizando matérias-primas de origem vegetal e ácido 3-hidroxipropiônico proveniente de fermentação microbiana. O produto recebeu o rótulo USDA Certified Biobased Product, o que apoia o acesso a clientes focados em sustentabilidade. A GS Caltex Corporation está desenvolvendo tecnologia de purificação e separação de ácido 3-hidroxipropiônico com a LG Chem para um projeto piloto voltado à produção em massa até 2028. O programa de plataformas piloto da China em 2025 fortalece a infraestrutura regional para biofabricação comercial[2]. Esses desenvolvimentos posicionam a região para conectar a fermentação, a purificação e a produção de acrilatos a jusante.
América do Norte
A América do Norte possui um grupo concentrado de desenvolvedores de tecnologia e um ambiente de certificação bem estabelecido. A Industrial Microbes, Inc. anunciou uma ampliação de escala de 750 vezes em setembro de 2025, de reatores de 2 litros para 1.500 litros, produzindo lotes de 20 quilogramas de ácido acrílico de base biológica 100% de alta pureza. Esse desenvolvimento demonstrou progresso em direção a maiores volumes de fermentação, enquanto a entrega comercial permanece uma etapa separada. A Låkril Technologies captou 3,1 milhões de USD em 2025 para ampliar uma rota de ácido acrílico à base de milho utilizando tecnologia de desidratação de ácido lático. O programa de financiamento de produtos químicos renováveis do Departamento de Energia dos Estados Unidos acrescenta apoio para tecnologias à base de biomassa e resíduos. O programa USDA BioPreferred fornece um framework reconhecido para declarações de produtos e aquisições públicas. Essas condições podem ajudar os fornecedores a conectar o progresso técnico com a demanda inicial dos clientes.
Europa, América do Sul e Oriente Médio e África
A Europa possui um ambiente político avançado para produtos químicos renováveis, enquanto a América do Sul e o Oriente Médio e África têm oportunidades de matéria-prima e substituição de importações. A Arkema concluiu a certificação ISCC PLUS para todas as suas instalações de monômeros acrílicos em todo o mundo em julho de 2025, cobrindo unidades na França, nos Estados Unidos e na China. Posteriormente, adicionou sua unidade de resinas aquosas em Boretto, Itália, à rede certificada. O Empreendimento Conjunto Circular Bio-based Europe oferece apoio a projetos que podem melhorar as condições de ampliação de escala na Europa. O Brasil e a Argentina poderiam fornecer matérias-primas de cana-de-açúcar e resíduos agrícolas. A refinaria de bio-matérias-primas de 500.000 toneladas métricas por ano da Indonésia, desenvolvida pela GS Caltex e pela POSCO International, apoia uma base de materiais regional. O tamanho do mercado de ácido acrílico bio nessas regiões mistas dependerá de investimentos em capacidade de conversão, certificação reconhecida e demanda local a jusante.
Cenário Competitivo
O mercado de ácido acrílico bio é altamente fragmentado, com os cinco principais participantes incluindo LG Chem, BASF, Arkema, Industrial Microbes, Inc. e Låkril Technologies. Arkema, BASF, Dow, LG Chem e NIPPON SHOKUBAI CO., LTD. estão utilizando capacidades acrílicas existentes para introduzir materiais certificados ou com atribuição biológica. A Industrial Microbes, Inc. e a Låkril Technologies estão desenvolvendo rotas de produção baseadas em fermentação e conversão catalítica. Essa combinação torna o desempenho do processo e a qualificação do cliente fatores competitivos centrais.
A Arkema concluiu a certificação ISCC PLUS global para suas instalações de monômeros acrílicos em julho de 2025 e firmou parceria com a Catalyxx em setembro de 2025 para desenvolver resinas acrílicas de menor teor de carbono. A BASF migrou sua linha Rheovis para acrilato de etila de base biológica, reportando até 35% de conteúdo de carbono biogênico e até 30% de menor pegada de carbono do produto. A NIPPON SHOKUBAI CO., LTD. obteve a certificação ISCC PLUS para ácido acrílico e polímeros superabsorventes em suas operações nos Estados Unidos em 2025. Essas iniciativas oferecem aos clientes uma opção de transição certificada antes que grandes volumes de ácido acrílico totalmente de base biológica estejam amplamente disponíveis. Elas também tornam os controles de cadeia de custódia e a contabilidade de balanço de massa partes importantes da competição entre fornecedores.
Os desenvolvedores de tecnologia estão focados em custo, rendimento, pureza e flexibilidade de matéria-prima. A Industrial Microbes utiliza uma rota intracelular de poli-3-hidroxipropionato destinada a reduzir as etapas de purificação intensivas em solventes. A Låkril Technologies está desenvolvendo uma via de ácido lático para ácido acrílico projetada para implantação por meio de infraestrutura de biorrefinaria existente. Os princípios de balanço de massa ISCC PLUS e ISO 22095:2020 fornecem uma estrutura de transição para atribuir insumos renováveis por meio de cadeias de fornecimento químicas complexas. O campo competitivo é, portanto, parcialmente colaborativo, uma vez que fornecedores de tecnologia, provedores de matéria-prima e produtores de resinas a jusante precisam uns dos outros para construir um fornecimento qualificado. A vantagem comercial favorecerá as empresas que combinam declarações confiáveis com qualidade de material estável e um plano de ampliação de escala realista.
Líderes do Setor de Ácido Acrílico Bio
-
LG Chem
-
BASF
-
Arkema
-
Industrial Microbes, Inc.
-
Låkril Technologies
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ácido Acrílico Bio Empresas cobertas neste relatório
- ADM
- Arkema
- BASF
- Cargill, Incorporated
- China Petroleum and Chemical Corporation
- Dow
- Evonik Industries AG
- Formosa Plastics Corp
- GS Caltex Corporation
- Industrial Microbes, Inc.
- Låkril Technologies
- LG Chem
- Mitsubishi Chemical Group Corporation
- NIPPON SHOKUBAI CO., LTD.
- PJSC SIBUR Holding
Desenvolvimentos industriais recentes em Mercado de Ácido Acrílico Bio
- Dezembro de 2025: A Låkril Technologies comissionou sua primeira planta piloto totalmente contínua para produção de ácido acrílico de base biológica, marcando sua quarta instalação de produção. A planta converte ácido lático derivado de açúcares renováveis em ácido acrílico com seletividade superior a 90%, apoiando o mercado de ácido acrílico bio ao avançar na produção contínua, amostragem para clientes e desenvolvimento em escala comercial.
- Setembro de 2025: A Industrial Microbes, Inc. ampliou com sucesso sua produção de ácido acrílico de base biológica 100% de alta pureza utilizando tecnologia de fermentação proprietária, aumentando o volume do reator de 2 litros para 1.500 litros e alcançando lotes de produção de 20 kg. O desenvolvimento apoia o mercado de ácido acrílico bio ao demonstrar a escalabilidade da produção com matéria-prima renovável e ao avançar as oportunidades de fornecimento comercial de ácido acrílico de base biológica.
Escopo do Relatório Global do Mercado de Ácido Acrílico Bio
O ácido acrílico bio é o ácido acrílico produzido utilizando matérias-primas renováveis ou de base biológica em vez de matérias-primas convencionais de origem fóssil. Ele serve como bloco de construção para derivados acrílicos e polímeros utilizados em formulações de produtos industriais e de consumo.
O Mercado de Ácido Acrílico Bio é segmentado por produtos derivados, aplicação e geografia. Por produtos derivados, o mercado é segmentado em acrilato de butila, acrilato de metila, acrilato de etila, acrilato de 2-etilhexila, polímeros superabsorventes e outros. Por aplicação, o mercado é segmentado em produtos sanitários, tintas e revestimentos, adesivos e selantes, têxteis, surfactantes e outros. O relatório também abrange o tamanho do mercado e as previsões para o ácido acrílico bio em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Acrilato de Butila |
| Acrilato de Metila |
| Acrilato de Etila |
| Acrilato de 2-Etilhexila |
| Polímeros Superabsorventes |
| Outros |
| Produtos Sanitários |
| Tintas e Revestimentos |
| Adesivos e Selantes |
| Têxteis |
| Surfactantes |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Produtos Derivados | Acrilato de Butila | |
| Acrilato de Metila | ||
| Acrilato de Etila | ||
| Acrilato de 2-Etilhexila | ||
| Polímeros Superabsorventes | ||
| Outros | ||
| Por Aplicação | Produtos Sanitários | |
| Tintas e Revestimentos | ||
| Adesivos e Selantes | ||
| Têxteis | ||
| Surfactantes | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de ácido acrílico bio?
O tamanho do mercado de ácido acrílico bio foi avaliado em 524,02 milhões de USD em 2026 e estima-se que cresça de 577,42 milhões de USD em 2027 para atingir 957,31 milhões de USD até 2032, a um CAGR de 10,64% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por ácido acrílico bio?
As metas de Escopo 3 corporativas, a aquisição certificada de base biológica, as aplicações de higiene e os sistemas de revestimento de menores emissões estão apoiando a adoção.
Qual produto derivado detinha a maior participação em 2026?
O acrilato de butila detinha 30,12% da participação do mercado de ácido acrílico bio em 2026.
Qual aplicação tem projeção de avançar mais rapidamente até 2032?
Adesivos e selantes têm projeção de avançar a um CAGR de 11,59% até 2032, apoiados por aplicações nos setores de construção, automotivo e eletrônico.