
Marktgröße und Marktanteil für Bio-Acrylsäure
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 577.42 Millionen US-Dollar |
| Marktgröße (2032) | 957.31 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.64 % |
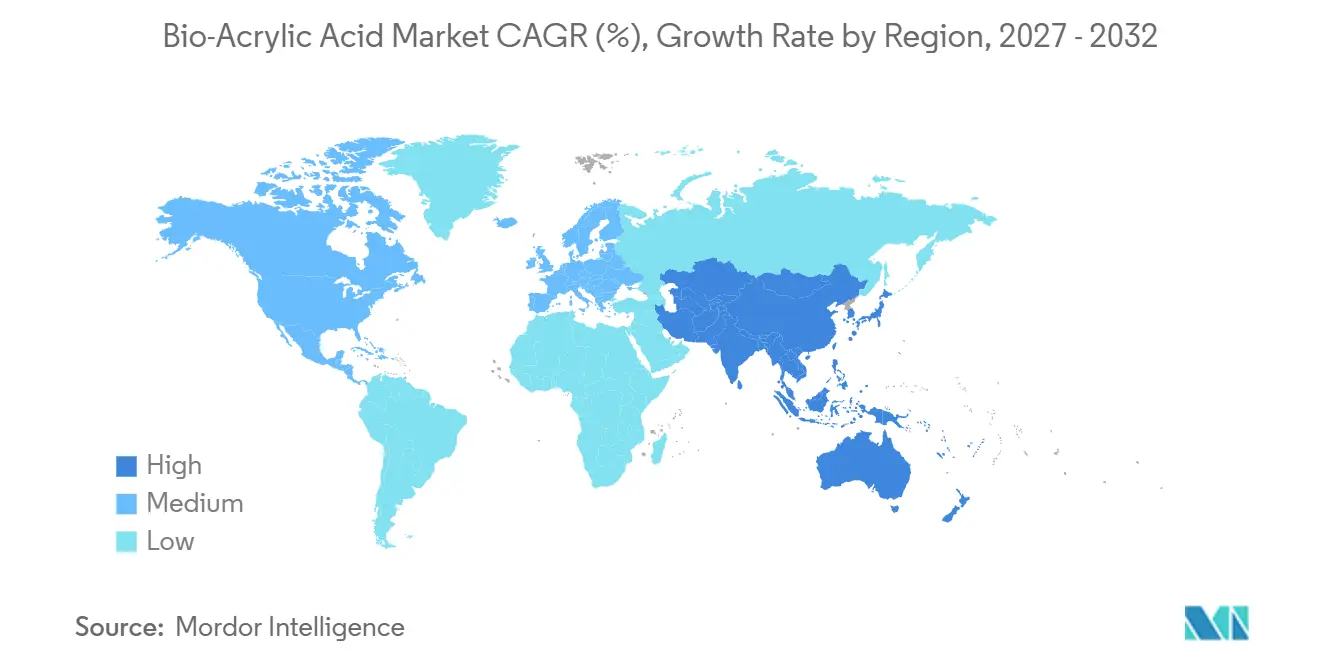
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
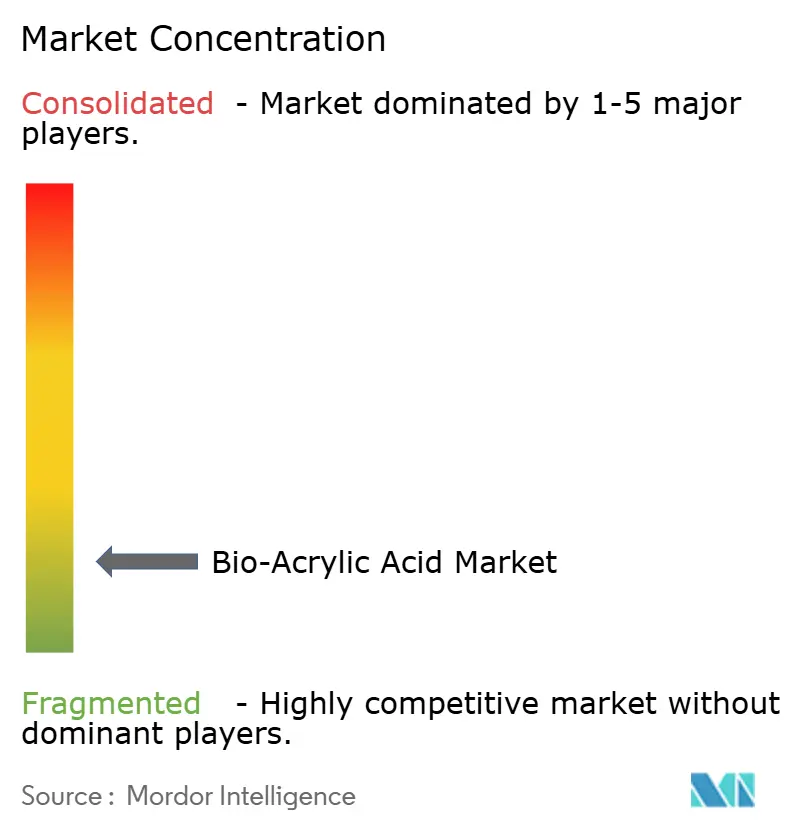
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bio-Acrylsäure von Mordor Intelligence
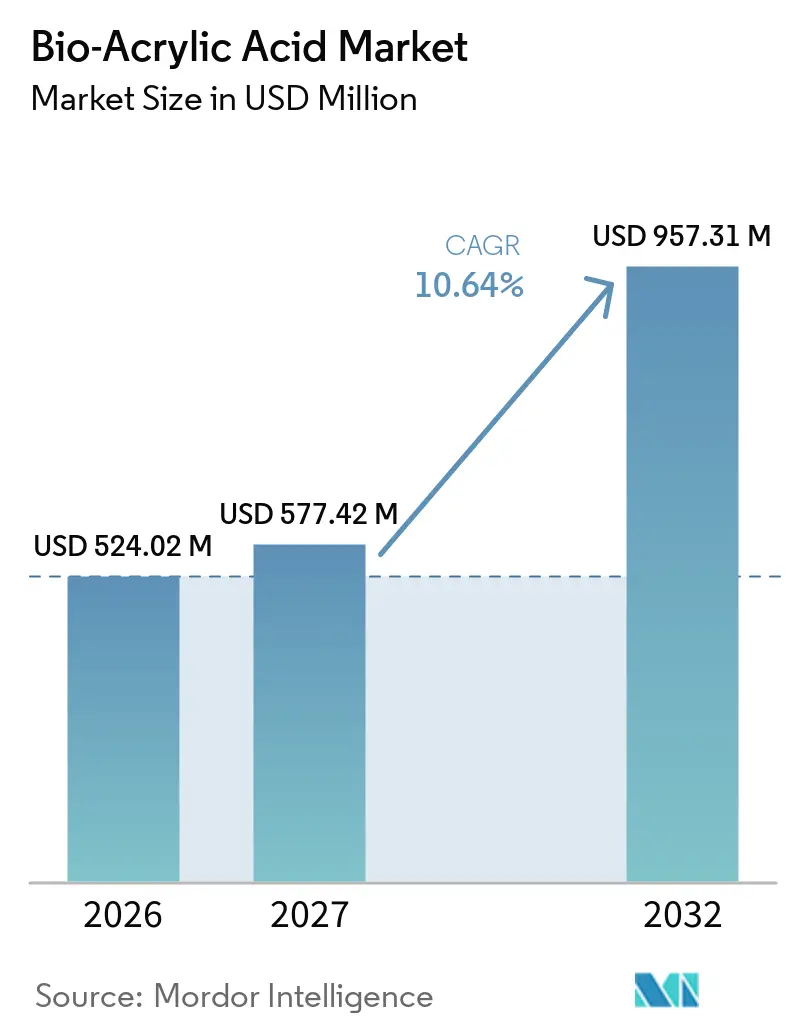
Die Marktgröße für Bio-Acrylsäure wurde im Jahr 2026 auf 524,02 Millionen USD geschätzt und soll von 577,42 Millionen USD im Jahr 2027 auf 957,31 Millionen USD bis 2032 wachsen, bei einem CAGR von 10,64 % während des Prognosezeitraums (2027–2032). Der Markt für Bio-Acrylsäure entwickelt sich von Pilotaktivitäten hin zu einer frühen industriellen Umsetzung, anstatt sich von einer reifen Versorgungsbasis aus zu erweitern. Produktionshochlauf, Ausbeuteoptimierung und die Qualifizierung nachgelagerter Prozesse werden daher das Wachstum neben der Endverbrauchernachfrage beeinflussen. Biomassezugeschriebene Materialien können Kunden dabei helfen, Beschaffungs- und Emissionsziele zu erfüllen, solange die vollständig biobasierte Kapazität noch begrenzt ist. Unternehmen nutzen Zertifizierungs- und Massenbilanzierungssysteme, um kohlenstoffärmere Acrylmaterialien anzubieten, bevor dedizierte Bio-Acrylsäure-Kapazitäten einen breiteren Maßstab erreichen. Dies schafft Chancen für Produzenten, die verifiziertes Material konsistent liefern und Risiken bei Rohstoffen, Aufreinigung und Kosten managen können.
Wichtigste Erkenntnisse des Berichts
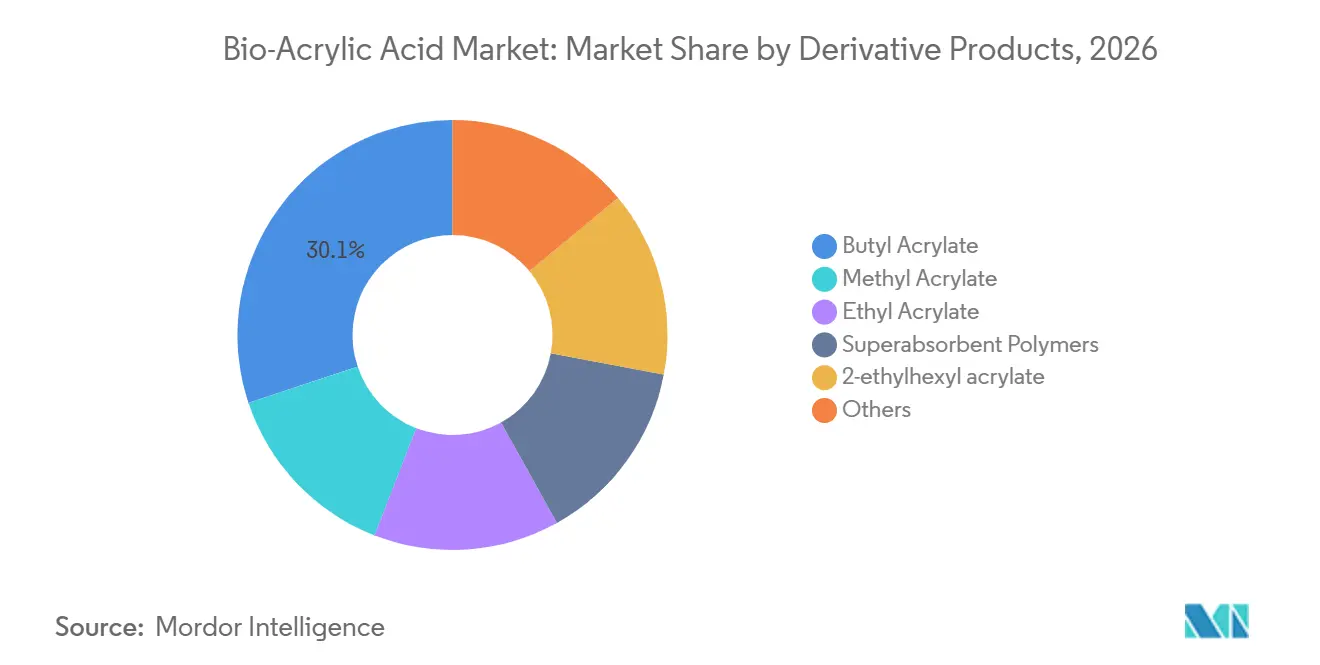
- Nach Derivatprodukten hielt Butylacrylat im Jahr 2026 einen Marktanteil von 30,12 % am Markt für Bio-Acrylsäure und wird voraussichtlich bis 2032 mit einem CAGR von 11,15 % wachsen.
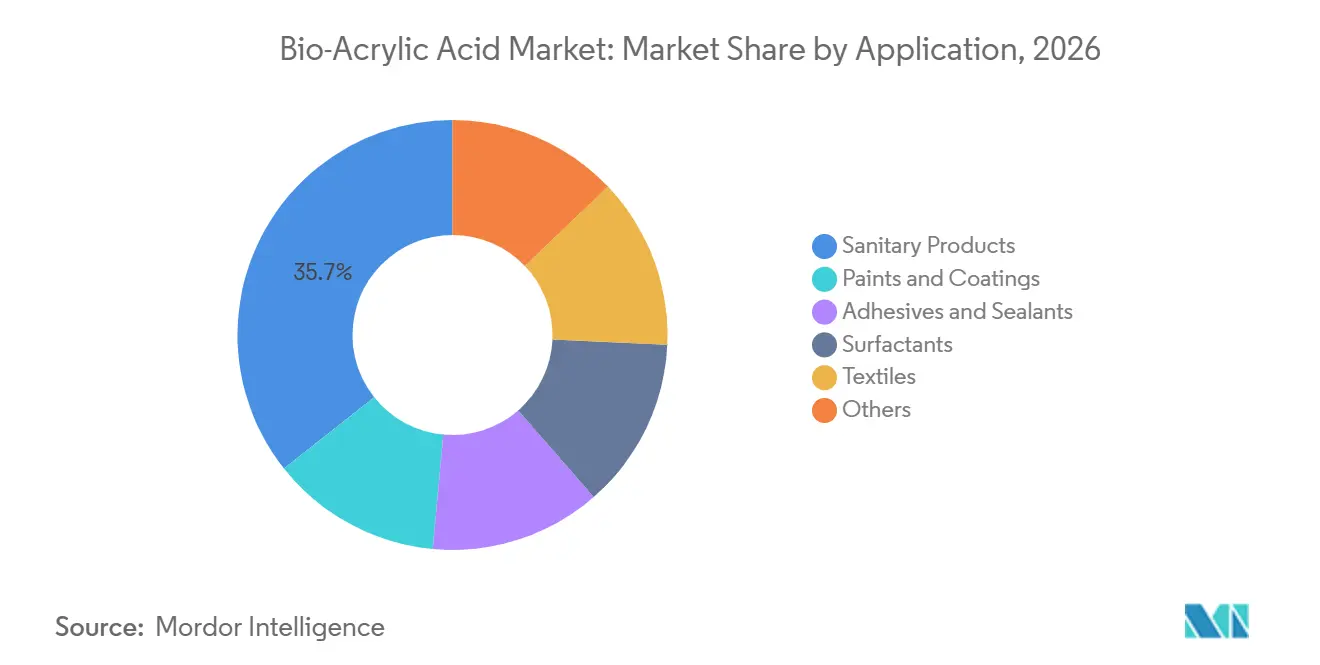
- Nach Anwendung hielten Hygieneartikel im Jahr 2026 einen Marktanteil von 35,67 % am Markt für Bio-Acrylsäure, während Klebstoffe und Dichtstoffe bis 2032 voraussichtlich mit einem CAGR von 11,59 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,24 % am Markt für Bio-Acrylsäure und wird voraussichtlich bis 2032 mit einem CAGR von 11,33 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Unternehmensnahe Nachfrage nach kohlenstoffärmeren und biobasierten chemischen Einsatzstoffen | +3.2% | Global, mit früher Konzentration in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach superabsorbierenden Polymeren aus Hygieneprodukten | +2.8% | Global; APAC-Kern (China, Indien, Südkorea), Ausweitung auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Einführung von VOC-armen und wasserbasierenden Beschichtungen | +1.9% | Nordamerika und EU; wachsend in ASEAN und China | Kurzfristig (≤ 2 Jahre) |
| Staatliche Unterstützung für erneuerbare Chemikalien und Dekarbonisierung | +1.5% | EU, Südkorea, Vereinigte Staaten, China | Langfristig (≥ 4 Jahre) |
| Beschaffung von biobasiertem Inhalt und Produktzertifizierung | +1.1% | Nordamerika, Europa, Japan, Südkorea | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Unternehmensnahe Nachfrage nach kohlenstoffärmeren und biobasierten chemischen Einsatzstoffen
Die Nachfrage im Markt für Bio-Acrylsäure geht zunehmend von Beschaffungsteams aus und nicht von Verbraucherpräferenzen. Unternehmen mit Science Based Targets Initiative Scope-3-Zielen überprüfen die Kohlenstoffintensität und den zertifizierten biobasierten Anteil eingekaufter Chemikalien. Ontex führte im Juli 2025 biobasierte superabsorbierende Polymere in ausgewählten Windelmarken ein und verknüpfte diesen Schritt mit seinem Ziel, die Scope-3-Emissionen bis 2030 um 25 % zu reduzieren. Solche Verpflichtungen können Nachfragesignale für vorgelagerte Acrylinputs erzeugen, die weniger von der Spotmarktpreisgestaltung abhängig sind. Käufer behandeln verifizierten biobasierten Inhalt auch als Teil der Lieferantenqualifizierung, was die Bedeutung von Rückverfolgbarkeit und konsistenter Zertifizierung erhöht. Der Bioökonomieplan der Europäischen Kommission von 2025 unterstützt die breitere Nutzung erneuerbarer biologischer Ressourcen und schafft einen politischen Rahmen, der diese Beschaffungsrichtung begünstigt.
Nachfrage nach superabsorbierenden Polymeren aus Hygieneprodukten
Superabsorbierende Polymere sind ein wichtiger Absatzmarkt für Acrylsäure, was Hygieneprodukte für den Markt für Bio-Acrylsäure bedeutsam macht. Ontex setzte biobasierte superabsorbierende Polymere in seinen Moltex Pure & Nature Windellinien im Jahr 2025 ein und berichtete von einer angestrebten Reduzierung des CO₂-Fußabdrucks um 15 % bis 25 % gegenüber herkömmlichen superabsorbierenden Polymeren. Die Änderung zeigt, wie Nachhaltigkeitsanforderungen durch die Hygiene-Lieferkette bis hin zu Acrylsäure und ihren Derivaten weitergegeben werden können. Eine 2025 veröffentlichte Studie untersuchte den Einsatz biobasierter superabsorbierender Polymere in Hygieneprodukten und befasste sich mit ihrer funktionellen Rolle in saugfähigen Hygieneanwendungen. Produzenten, die Absorptions-, Sicherheits- und Versorgungsanforderungen erfüllen, können an höherwertigen Kundenprogrammen teilnehmen. Der kommerzielle Weg hängt weiterhin davon ab, dass Produzenten ausreichende Bio-Acrylsäure-Mengen zu Kosten aufbauen, die Hygienemarken absorbieren können.
Einführung von VOC-armen und wasserbasierenden Beschichtungen
Beschichtungsformulierungen entwickeln sich hin zu wasserbasierten und emissionsärmeren Systemen, was die Nachfrage nach biomassezugeschriebenen Acrylbindemitteln und Additiven unterstützt. Dow präsentierte 2025 biobasierte Acrylemulsionen für Bauanwendungen und zeigte, wie pflanzliche Inhalte in bekannte Harzplattformen integriert werden können. Arkema führte im Januar 2025 biobasierte Acrylbindemittel für Hochleistungstextilien ein und erweiterte diesen Ansatz über Architekturlacke hinaus. Ein Fachartikel aus dem Jahr 2025 untersuchte wasserbasierte Acryl-Dispersionen in Kombination mit Biopolymeren und unterstützte damit die technische Grundlage für weitere Formulierungsarbeiten. Der Markt für Bio-Acrylsäure profitiert, wenn sowohl Bindemittel als auch Formulierungsadditive erneuerbare Rohstoffe einsetzen. Diese breitere Umstellung kann den biomassezugeschriebenen Anteil in einer fertigen Beschichtung erhöhen, ohne dass Kunden jede Komponente auf einmal ändern müssen.
Staatliche Unterstützung für erneuerbare Chemikalien und Dekarbonisierung
Öffentliche Programme können technische und finanzielle Hürden für Projekte im Bereich erneuerbarer Chemikalien im Markt für Bio-Acrylsäure senken. Das U.S. Department of Energy kündigte 2025 im Rahmen seines Sustainable Propane and Renewable Chemicals (SPARC)-Programms bis zu 23 Millionen USD für erneuerbare Chemikalien und Kraftstoffe aus Biomasse und Abfallressourcen an[1]. Das chinesische Ministerium für Industrie und Informationstechnologie erließ 2025 eine Bekanntmachung zur Unterstützung von Pilotplattformen für Biomanufacturing-Kapazitäten. Die Circular Bio-based Europe Joint Undertaking eröffnete 2025 einen Projektaufruf für wettbewerbsfähige kreislauforientierte biobasierte Industrien, einschließlich Arbeiten zu Plattformchemikalien. Diese Programme beseitigen das Hochskalierungsrisiko nicht, können jedoch Pilotprojekte, Demonstrationsanlagen und Prozessentwicklung unterstützen. Sie stärken auch die lokalen Forschungsnetzwerke und Lieferketten, die für die Kommerzialisierung erforderlich sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Produktionskosten im Vergleich zu petrochemischer Acrylsäure | -2.6% | Global, am stärksten in preissensiblen APAC- und südamerikanischen Märkten | Mittelfristig (2–4 Jahre) |
| Komplexität bei Hochskalierung, Ausbeute und Aufreinigung | -1.8% | Global; am schwerwiegendsten für Start-ups und First Mover in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Rohstoffverfügbarkeit und Preisvolatilität | -1.2% | APAC (Palmöl, Zuckerrohr), Nordamerika (Mais), EU (Rübe, Weizen) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Produktionskosten im Vergleich zu petrochemischer Acrylsäure
Bio-Acrylsäure hat bei großen kommerziellen Mengen noch keine nachhaltige Kostenparität mit propylenbasierter Acrylsäure gezeigt. Eine techno-ökonomische Bewertung aus dem Jahr 2025 ergab, dass eine glycerolbasierte Route unter Verwendung eines Acrolein-Zwischenprodukts ein Kapitalinvestment von 173,6 Millionen USD für eine Anlage mit 79.200 Tonnen pro Jahr erforderte und eine Amortisationszeit von 11,6 Jahren aufwies. Frühe Anlagen arbeiten in kleinerem Maßstab, sodass Fixkosten und Prozessverluste weiterhin wichtige Einschränkungen darstellen. Industrial Microbes, Inc. berichtete von einer Kostensenkung von 60 % bei seiner Fermentationsroute von Anfang 2024 bis Mitte 2025, was darauf hindeutet, dass Prozesslerneffekte die Lücke verringern können. Dennoch werden Kunden in kostenempfindlichen Anwendungen zuverlässige Nachweise über Leistung, Zertifizierungswert und Versorgungskontinuität benötigen, bevor sie einen Aufpreis akzeptieren. Der Markt für Bio-Acrylsäure wird weiterhin den relativen Wirtschaftlichkeiten erneuerbarer Rohstoffe und konventionellem Propylen ausgesetzt sein, was die Kostenwettbewerbsfähigkeit des Marktes für Bio-Acrylsäure prägen wird.
Komplexität bei Hochskalierung, Ausbeute und Rohstoffen
Die Kommerzialisierung erfordert, dass Produzenten Ausbeute, Aufreinigung und Rohstoffzuverlässigkeit gleichzeitig verbessern. Eine 2025 veröffentlichte Studie diskutierte metabolische Engineering- und Fermentationsherausforderungen im Zusammenhang mit 3-Hydroxypropionsäure, einem wichtigen Zwischenprodukt in mehreren Bio-Acrylsäure-Routen. NIPPON SHOKUBAI CO., LTD. erklärte, dass es eine frühe Kommerzialisierung um 2030 für biomassebasierte Bio-Acrylsäure anstrebt, was die verbleibende Distanz von der Laborvalidierung zur kommerziellen Umsetzung widerspiegelt. Maisstärke, Zuckerrohrderivate, Glycerol und palmbasierte Rückstände weisen unterschiedliche Verfügbarkeits-, Logistik-, Landnutzungs- und Zertifizierungsprobleme auf. Die Arbeit von GS Caltex Corporation zur Verarbeitung von Palmölmühlenabwässern in Indonesien veranschaulicht die Suche nach alternativen Rohstoffen und zeigt gleichzeitig, warum Rohstoffqualifizierungen wichtig sind. Produzenten müssen daher Rohstoffe sichern, die Rückverfolgbarkeitsstandards erfüllen, ohne eine neue Kosten- oder Compliance-Belastung zu schaffen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Derivatprodukten:
Butylacrylat führt sowohl bei Umfang als auch beim WachstumButylacrylat hielt im Jahr 2026 einen Marktanteil von 30,12 % am Markt für Bio-Acrylsäure und wird voraussichtlich bis 2032 mit einem CAGR von 11,15 % wachsen. Es dient Klebe- und Bauanwendungen, bei denen Kunden biomassezugeschriebene Versionen einführen, um Nachhaltigkeitsspezifikationen zu erfüllen. Seine Position spiegelt den praktischen Vorteil der Umstellung etablierter Formulierungen wider, wenn ein zertifizierter Acrylinput technische Anforderungen erfüllen kann. Superabsorbierende Polymere bieten erhebliches zukünftiges Nachfragepotenzial, da Hygieneprodukte große Mengen acrylbasierter Materialien verbrauchen. Methylacrylat und Ethylacrylat haben ebenfalls einen Weg zur Einführung über bestehende Spezialchemikalien-Produktlinien.
BASF schloss im Juni 2025 die Umstellung seiner Rheovis-Reihe auf biobasiertes Ethylacrylat ab, wobei die Produkte bis zu 35 % biogenen Kohlenstoffgehalt gemäß ASTM D6866-Prüfung aufweisen. Diese Änderung zeigte, dass biomassezugeschriebenes Material in etablierte Formulierungen eingebracht werden kann, ohne die angegebenen technischen Spezifikationen zu ändern. Die Kategorie „Sonstige” umfasst Gletscheracrylsäure für die Wasseraufbereitung und Spezialacrylate für die Papierverarbeitung. Diese Anwendungen können eine langsamere Einführung erfahren, bei der Kaufentscheidungen auf technische Leistung und Kosten statt auf Zertifizierung ausgerichtet sind. ISCC PLUS- und USDA BioPreferred-Rahmenwerke können die Unsicherheit bei Inhaltsansprüchen verringern, wenn Lieferanten ihr Produktangebot erweitern. Die Marktgröße für Bio-Acrylsäure bei Derivaten wird davon abhängen, ob Zertifizierungssysteme glaubwürdig und zugänglich in der gesamten Wertschöpfungskette bleiben.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Hygieneartikel liefern Nachfrage, während Klebstoffe und Dichtstoffe expandierenHygieneartikel hielten im Jahr 2026 einen Marktanteil von 35,67 % am Markt für Bio-Acrylsäure, unterstützt durch den Einsatz superabsorbierender Polymerinputs. Klebstoffe und Dichtstoffe werden bis 2032 voraussichtlich mit einem CAGR von 11,59 % wachsen, da Käufer in der Bau-, Automobil- und Elektronikindustrie kohlenstoffärmere Materialien suchen. Hygieneanwendungen belohnen zuverlässige Absorptionsleistung und nachweisbare Kohlenstoffansprüche. Klebstoffkunden benötigen ebenfalls Materialien, die in bestehende Produktionssysteme passen und Haltbarkeitsanforderungen erfüllen. Diese Anforderungen legen einen Schwerpunkt auf frühe Lieferverträge und technische Qualifizierung.
Arkema brachte im Februar 2025 ENCOR biobasierte wasserbasierte Dispersionen für den Textildruck und die Textilveredelung auf den Markt, mit bis zu 30 % biobasiertem Inhalt und bis zu 40 % geringerem CO₂-Fußabdruck als herkömmliche Textilharze. Farben und Lacke wechseln von Massenbilanz-Acrylmonomeren zu biomassezugeschriebenen Bindemitteln und Verdickungsmitteln. Dows biobasierte Acrylemulsionen unterstützen Dichtmassen, Dichtstoffe und verwandte Bauanwendungen. Tenside sind ein aufkommender Absatzmarkt, da sie mit anderen biobasierten Formulierungskomponenten kombiniert werden können. Wasseraufbereitung und Papieradditive bleiben relevante Anwendungen, obwohl ihre geringeren Margen die Zahlungsbereitschaft für biobasierten Inhalt begrenzen können. Der Marktanteil für Bio-Acrylsäure in diesen Anwendungen wird von Vorschriften, Kundenspezifikationen und dem verfügbaren Aufpreis für zertifizierte Materialien abhängen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,24 % am Markt für Bio-Acrylsäure und wird voraussichtlich bis 2032 mit einem CAGR von 11,33 % wachsen. Die Region verbindet Biomasseressourcen, etablierte Acrylderivat-Fertigung und öffentliche Unterstützung für Biomanufacturing. LG Chem kündigte die Prototypproduktion von 100 % Bio-Acrylsäure mit 100 Tonnen pro Jahr unter Verwendung pflanzlicher Rohstoffe und 3-Hydroxypropionsäure aus mikrobieller Fermentation an. Das Produkt erhielt das USDA Certified Biobased Product-Label, das den Zugang zu nachhaltigkeitsorientierten Kunden unterstützt. GS Caltex Corporation entwickelt gemeinsam mit LG Chem Technologien zur Aufreinigung und Trennung von 3-Hydroxypropionsäure für ein Pilotprojekt mit dem Ziel der Massenproduktion bis 2028. Chinas Pilotplattformprogramm von 2025 stärkt die regionale Infrastruktur für kommerzielle Biomanufacturing-Aktivitäten[2]. Diese Entwicklungen positionieren die Region, um Fermentation, Aufreinigung und nachgelagerte Acrylatproduktion zu verknüpfen.
Nordamerika
Nordamerika verfügt über eine konzentrierte Gruppe von Technologieentwicklern und ein gut etabliertes Zertifizierungsumfeld. Industrial Microbes, Inc. gab im September 2025 eine 750-fache Hochskalierung von 2-Liter- auf 1.500-Liter-Reaktoren bekannt und produzierte 20-Kilogramm-Chargen hochreiner, 100 % biobasierter Acrylsäure. Diese Entwicklung zeigte Fortschritte in Richtung größerer Fermentationsvolumina, während die kommerzielle Lieferung ein separater Schritt bleibt. Låkril Technologies sammelte 2025 3,1 Millionen USD ein, um eine maisbasierte Acrylsäureroute mittels Milchsäuredehydratisierungstechnologie zu skalieren. Das Förderprogramm für erneuerbare Chemikalien des U.S. Department of Energy bietet zusätzliche Unterstützung für Biomasse- und abfallbasierte Technologien. Das USDA BioPreferred-Programm bietet einen anerkannten Rahmen für Produktansprüche und öffentliche Beschaffung. Diese Bedingungen können Lieferanten dabei helfen, technischen Fortschritt mit früher Kundennachfrage zu verbinden.
Europa, Südamerika sowie Naher Osten und Afrika
Europa verfügt über ein fortschrittliches politisches Umfeld für erneuerbare Chemikalien, während Südamerika sowie der Nahe Osten und Afrika Rohstoff- und Importsubstitutionsmöglichkeiten bieten. Arkema schloss im Juli 2025 die ISCC PLUS-Zertifizierung für alle seine Acrylmonomer-Anlagen weltweit ab, einschließlich Standorten in Frankreich, den Vereinigten Staaten und China. Später wurde der Standort Boretto, Italien, für wasserbasierte Harze in das zertifizierte Netzwerk aufgenommen. Die Circular Bio-based Europe Joint Undertaking bietet Projektunterstützung, die Europas Hochskalierungsbedingungen verbessern kann. Brasilien und Argentinien könnten Zuckerrohr- und landwirtschaftliche Reststoff-Rohstoffe bereitstellen. Indonesiens Bio-Rohstoffraffinerie mit 500.000 Tonnen pro Jahr, entwickelt von GS Caltex und POSCO International, unterstützt eine regionale Materialbasis. Die Marktgröße für Bio-Acrylsäure in diesen gemischten Regionen wird von Investitionen in Umwandlungskapazitäten, anerkannter Zertifizierung und lokaler nachgelagerter Nachfrage abhängen.
Wettbewerbslandschaft
Der Markt für Bio-Acrylsäure ist stark fragmentiert, wobei die fünf größten Akteure LG Chem, BASF, Arkema, Industrial Microbes, Inc. und Låkril Technologies umfassen. Arkema, BASF, Dow, LG Chem und NIPPON SHOKUBAI CO., LTD. nutzen bestehende Acrylkapazitäten, um zertifizierte oder biomassezugeschriebene Materialien einzuführen. Industrial Microbes, Inc. und Låkril Technologies entwickeln Produktionsrouten auf Basis von Fermentation und katalytischer Umwandlung. Diese Kombination macht Prozessleistung und Kundenqualifizierung zu zentralen Wettbewerbsfaktoren.
Arkema schloss im Juli 2025 die globale ISCC PLUS-Zertifizierung für seine Acrylmonomer-Anlagen ab und ging im September 2025 eine Partnerschaft mit Catalyxx ein, um kohlenstoffärmere Acrylharze zu entwickeln. BASF stellte seine Rheovis-Reihe auf biobasiertes Ethylacrylat um und berichtete von bis zu 35 % biogenem Kohlenstoffgehalt und bis zu 30 % geringerem Produkt-CO₂-Fußabdruck. NIPPON SHOKUBAI CO., LTD. erhielt 2025 die ISCC PLUS-Zertifizierung für Acrylsäure und superabsorbierende Polymere an seinen US-amerikanischen Betrieben. Diese Schritte bieten Kunden eine zertifizierte Übergangsoption, bevor große Mengen vollständig biobasierter Acrylsäure breit verfügbar sind. Sie machen auch Rückverfolgbarkeitskontrollen und Massenbilanzierung zu wichtigen Bestandteilen des Lieferantenwettbewerbs.
Technologieentwickler konzentrieren sich auf Kosten, Ausbeute, Reinheit und Rohstoffflexibilität. Industrial Microbes verwendet eine intrazelluläre Poly-3-Hydroxypropionat-Route, die darauf abzielt, lösungsmittelintensive Aufreinigungsschritte zu reduzieren. Låkril Technologies verfolgt einen Milchsäure-zu-Acrylsäure-Weg, der für den Einsatz über bestehende Bioraffinerie-Infrastruktur konzipiert ist. ISCC PLUS- und ISO 22095:2020-Massenbilanzprinzipien bieten eine Übergangsstruktur für die Zuordnung erneuerbarer Inputs durch komplexe chemische Lieferketten. Das Wettbewerbsfeld ist daher teilweise kollaborativ, da Technologielieferanten, Rohstoffanbieter und nachgelagerte Harzproduzenten einander benötigen, um eine qualifizierte Versorgung aufzubauen. Kommerzieller Vorteil wird Unternehmen begünstigen, die glaubwürdige Ansprüche mit stabiler Materialqualität und einem realistischen Hochskalierungsplan verbinden.
Branchenführer im Markt für Bio-Acrylsäure
-
LG Chem
-
BASF
-
Arkema
-
Industrial Microbes, Inc.
-
Låkril Technologies
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bio-Acrylsäure Unternehmen in diesem Bericht
- ADM
- Arkema
- BASF
- Cargill, Incorporated
- China Petroleum and Chemical Corporation
- Dow
- Evonik Industries AG
- Formosa Plastics Corp
- GS Caltex Corporation
- Industrial Microbes, Inc.
- Låkril Technologies
- LG Chem
- Mitsubishi Chemical Group Corporation
- NIPPON SHOKUBAI CO., LTD.
- PJSC SIBUR Holding
Neueste Industrielle Entwicklungen in Markt für Bio-Acrylsäure
- Dezember 2025: Låkril Technologies nahm seine erste vollständig kontinuierliche Pilotanlage für die Produktion von biobasierter Acrylsäure in Betrieb und markierte damit seine vierte Produktionsanlage. Die Anlage wandelt aus erneuerbaren Zuckern gewonnene Milchsäure mit über 90 % Selektivität in Acrylsäure um und unterstützt den Markt für Bio-Acrylsäure durch die Weiterentwicklung der kontinuierlichen Produktion, der Kundenbemusterung und der Entwicklung im kommerziellen Maßstab.
- September 2025: Industrial Microbes, Inc. skalierte erfolgreich seine Produktion von 100 % biobasierter, hochreiner Acrylsäure unter Verwendung proprietärer Fermentationstechnologie, erhöhte das Reaktorvolumen von 2 Litern auf 1.500 Liter und erzielte Produktionschargen von 20 kg. Die Entwicklung unterstützt den Markt für Bio-Acrylsäure, indem sie die Skalierbarkeit der Produktion mit erneuerbaren Rohstoffen demonstriert und kommerzielle Versorgungsmöglichkeiten für biobasierte Acrylsäure vorantreibt.
Berichtsumfang des globalen Marktes für Bio-Acrylsäure
Bio-Acrylsäure ist Acrylsäure, die unter Verwendung erneuerbarer oder biobasierter Rohstoffe anstelle konventioneller fossiler Rohstoffe hergestellt wird. Sie dient als Baustein für Acrylderivate und Polymere, die in industriellen und Verbraucherproduktformulierungen eingesetzt werden.
Der Markt für Bio-Acrylsäure ist nach Derivatprodukten, Anwendung und Geografie segmentiert. Nach Derivatprodukten ist der Markt in Butylacrylat, Methylacrylat, Ethylacrylat, 2-Ethylhexylacrylat, superabsorbierende Polymere und Sonstige segmentiert. Nach Anwendung ist der Markt in Hygieneartikel, Farben und Lacke, Klebstoffe und Dichtstoffe, Textilien, Tenside und Sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Bio-Acrylsäure in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Werts (USD) erstellt.
Segmentierungsübersicht
| Butylacrylat |
| Methylacrylat |
| Ethylacrylat |
| 2-Ethylhexylacrylat |
| Superabsorbierende Polymere |
| Sonstige |
| Hygieneartikel |
| Farben und Lacke |
| Klebstoffe und Dichtstoffe |
| Textilien |
| Tenside |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Derivatprodukten | Butylacrylat | |
| Methylacrylat | ||
| Ethylacrylat | ||
| 2-Ethylhexylacrylat | ||
| Superabsorbierende Polymere | ||
| Sonstige | ||
| Nach Anwendung | Hygieneartikel | |
| Farben und Lacke | ||
| Klebstoffe und Dichtstoffe | ||
| Textilien | ||
| Tenside | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Bio-Acrylsäure?
Die Marktgröße für Bio-Acrylsäure wurde im Jahr 2026 auf 524,02 Millionen USD geschätzt und soll von 577,42 Millionen USD im Jahr 2027 auf 957,31 Millionen USD bis 2032 wachsen, bei einem CAGR von 10,64 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Bio-Acrylsäure an?
Unternehmensweite Scope-3-Ziele, zertifizierte biobasierte Beschaffung, Hygieneanwendungen und emissionsärmere Beschichtungssysteme unterstützen die Einführung.
Welches Derivatprodukt hielt 2026 den größten Marktanteil?
Butylacrylat hielt im Jahr 2026 einen Marktanteil von 30,12 % am Markt für Bio-Acrylsäure.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Klebstoffe und Dichtstoffe werden bis 2032 voraussichtlich mit einem CAGR von 11,59 % wachsen, unterstützt durch Bau-, Automobil- und Elektronikindustrie-Anwendungen.